 Von Muke
Was Apples Bericht vom 30. Juli über iPhone, Services und Siri beweisen muss
Aktualisiert am 23. Oktober 2026 — dieser Artikel erschien erstmals am 26. Juli als Vorschau auf Apples Bericht zum dritten Geschäftsquartal. Die Ergebnisse, eine Tabelle Quartal für Quartal und der nächste Berichtstermin sind unten ergänzt; die ursprüngliche Vorschau folgt unverändert.
Kurze Antwort: Apples nächste Quartalszahlen — für das vierte Geschäftsquartal 2026 (Juli–September) — kommen am Montag, dem 2. November 2026, nach US-Börsenschluss; die Telefonkonferenz beginnt um 17:00 Uhr ET (Apple Investor Relations). Es ist der erste Bericht unter CEO John Ternus. Im dritten Geschäftsquartal (veröffentlicht am 30. Juli) stieg der Umsatz um 16 % auf 109,4 Mrd. USD, der iPhone-Umsatz um 22 % auf 54,3 Mrd. USD, und Services erreichten 30,7 Mrd. USD — dennoch fiel AAPL am Folgetag um 7,4 %. Für das September-Quartal stellte Apple ein Umsatzwachstum von 9 % bis 11 % in Aussicht. Seitdem ist die Aktie auf einen Rekordschlusskurs von 348,22 USD am 22. Oktober gestiegen.
Der Bericht zu den Apple-Quartalszahlen für Q3 2026 wird testen, ob die starke Nachfrage nach iPhones und das Wachstum des margenstarken Services-Geschäfts das Gewinnmomentum des Unternehmens aufrechterhalten können, während die Investoren darauf warten, dass Apples neueste Produkte im Bereich künstliche Intelligenz mehr Nutzer erreichen.
Apple wird voraussichtlich am 30. Juli 2026, nach Börsenschluss in den USA, seine Ergebnisse für das dritte Quartal des Geschäftsjahres bekannt geben, wobei die Telefonkonferenz um 14:00 Uhr pazifischer Zeit beginnt. Die Wall Street erwartet ein weiteres Quartal mit zweistelligem Umsatzwachstum, aber der Maßstab für eine positive Aktienreaktion könnte höher sein, als nur die Konsensschätzungen zu übertreffen.
Für Investoren, die SimianX AI nutzen, ist die zentrale Frage nicht, ob Apple ein starkes Quartal produzieren kann. Es ist, ob die Kombination aus iPhone-Upgrades, Monetarisierung der Services, widerstandsfähigen Margen und Aktienrückkäufen AAPL unterstützen kann, bis Siri AI zu einem messbaren kommerziellen Katalysator wird.
Apple Quartalszahlen Q3 GJ2026: Was die Vorschau richtig und falsch einschätzte
Die Mitteilung zum dritten Quartal des Geschäftsjahres 2026 übertraf die Konsensmarken der Vorschau in fast jeder Zeile:
- Umsatz: 109.417 Mio. USD, ein Plus von 16 % gegenüber dem Vorjahr, verglichen mit dem unten zitierten Konsens von rund 108 Mrd. USD (LSEG: 108,65 Mrd. USD).
- iPhone: 54.252 Mio. USD, plus 22 % — über den erwarteten rund 53 Mrd. USD — und damit das dritte Quartal in Folge mit mehr als 20 % iPhone-Wachstum.
- Services: 30.739 Mio. USD, plus 12 %, langsamer als die 14–16 % der drei Vorquartale.
- Großchina: 18.816 Mio. USD, plus 22 %; alle geografischen Segmente wuchsen zweistellig.
- Mac: ein Rekord für ein Juni-Quartal mit 10.352 Mio. USD (+29 %); das iPad fiel um 6 % auf 6.191 Mio. USD.
- Margen und EPS: Bruttomarge 50,1 %, davon rund 2 Prozentpunkte aus Zollrückerstattungen; verwässertes EPS 2,02 USD (+29 %), davon 0,11 USD aus diesen Rückerstattungen. Ohne die Rückerstattungen lag das EPS bei etwa 1,91 USD — leicht über dem Konsens von 1,89 USD.
Warum die Aktie dennoch um 7,4 % fiel (von 333,43 auf 308,91 USD am 31. Juli): Der Margen-Beat des Quartals war ein Einmaleffekt, das Services-Wachstum verlangsamte sich, und das Management stellte für das September-Quartal 9–11 % Wachstum in Aussicht, warnte aber zugleich, dass Engpässe bei Komponenten den iPhone-Umsatz belasten könnten. Zudem war AAPL vor dem Bericht im Jahr 2026 bereits um 23 % gestiegen. Sieben Wochen später, am 17. September, schloss die Aktie wieder über dem Niveau vor dem Bericht und markierte vor den Q4-Zahlen und dem Marktstart des iPhone Duo ein Rekordhoch.
Apple Umsatz pro Quartal: iPhone, Services und China (GJ2025–GJ2026)
| Geschäftsquartal (Zeitraum) | Gesamtumsatz | ggü. Vj. | iPhone | iPhone ggü. Vj. | Services | Services ggü. Vj. | Großchina | China ggü. Vj. |
|---|---|---|---|---|---|---|---|---|
| Q1 GJ25 (Okt.–Dez. 2024) | 124,3 Mrd. USD | +4 % | 69,1 Mrd. USD | −1 % | 26,3 Mrd. USD | +14 % | 18,5 Mrd. USD | −11 % |
| Q2 GJ25 (Jan.–März 2025) | 95,4 Mrd. USD | +5 % | 46,8 Mrd. USD | +2 % | 26,6 Mrd. USD | +12 % | 16,0 Mrd. USD | −2 % |
| Q3 GJ25 (Apr.–Juni 2025) | 94,0 Mrd. USD | +10 % | 44,6 Mrd. USD | +13 % | 27,4 Mrd. USD | +13 % | 15,4 Mrd. USD | +4 % |
| Q4 GJ25 (Juli–Sept. 2025) | 102,5 Mrd. USD | +8 % | 49,0 Mrd. USD | +6 % | 28,8 Mrd. USD | +15 % | 14,5 Mrd. USD | −4 % |
| Q1 GJ26 (Okt.–Dez. 2025) | 143,8 Mrd. USD | +16 % | 85,3 Mrd. USD | +23 % | 30,0 Mrd. USD | +14 % | 25,5 Mrd. USD | +38 % |
| Q2 GJ26 (Jan.–März 2026) | 111,2 Mrd. USD | +17 % | 57,0 Mrd. USD | +22 % | 31,0 Mrd. USD | +16 % | 20,5 Mrd. USD | +28 % |
| Q3 GJ26 (Apr.–Juni 2026) | 109,4 Mrd. USD | +16 % | 54,3 Mrd. USD | +22 % | 30,7 Mrd. USD | +12 % | 18,8 Mrd. USD | +22 % |
| Q4 GJ26 (Juli–Sept. 2026) | Bericht am 2. Nov. | Prognose +9–11 % | — | — | — | — | — | — |
Quellen: Apples Quartalsergebnisse (SEC-Formular 8-K, Exhibit 99.1), z. B. Q3 GJ26, Q2 GJ26, Q1 GJ26, Q4 GJ25. Apples Geschäftsjahr endet Ende September.
Was die Tabelle zeigt:
- Der iPhone-17-Zyklus beendete eine Phase der Stagnation. Der iPhone-Umsatz stieg von −1 % und +2 % zu Beginn des Geschäftsjahres 2025 auf +22–23 % in jedem der letzten drei Quartale.
- China hat gedreht. Großchina schrumpfte in drei von vier Quartalen des Geschäftsjahres 2025 und wuchs dann um 38 %, 28 % und 22 %.
- Services sind die stabile Säule, mit 12–16 % Wachstum in jedem Quartal, doch Q3 GJ26 war das schwächste Quartal in der Tabelle.
- Eine Prognose von 9–11 % für Q4 GJ26 impliziert rund 111,7–113,7 Mrd. USD Umsatz — eine Verlangsamung gegenüber 16–17 %.
AAPL-Kursreaktionen auf die Quartalszahlen (GJ2025–GJ2026)
Apple berichtet nach US-Börsenschluss; als Reaktion gilt daher der Schlusskurs der nächsten Sitzung im Vergleich zum Schlusskurs am Veröffentlichungstag.
| Bericht | Veröffentlichung | Schluss am Veröffentlichungstag | Schluss am Folgetag | Veränderung am Folgetag |
|---|---|---|---|---|
| Q1 GJ25 | 30. Jan. 2025 | 237,59 USD | 236,00 USD | −0,7 % |
| Q2 GJ25 | 1. Mai 2025 | 213,32 USD | 205,35 USD | −3,7 % |
| Q3 GJ25 | 31. Juli 2025 | 207,57 USD | 202,38 USD | −2,5 % |
| Q4 GJ25 | 30. Okt. 2025 | 271,40 USD | 270,37 USD | −0,4 % |
| Q1 GJ26 | 29. Jan. 2026 | 258,28 USD | 259,48 USD | +0,5 % |
| Q2 GJ26 | 30. Apr. 2026 | 271,35 USD | 280,14 USD | +3,2 % |
| Q3 GJ26 | 30. Juli 2026 | 333,43 USD | 308,91 USD | −7,4 % |
Kurse: AAPL-Tagesschlusskurse an der Nasdaq (Yahoo Finance). AAPL schloss am 22. Oktober 2026 auf dem Rekordwert von 348,22 USD, ein Plus von 28,1 % seit Jahresbeginn.
AAPL fiel nach fünf der letzten sieben Berichte. Der Rückgang im Juli 2026 war der größte in der Tabelle, obwohl der Umsatz um 16 % wuchs — dasselbe Muster „Erwartungen übertroffen, dann verkauft“, das eine Woche zuvor bei Alphabet zu sehen war.
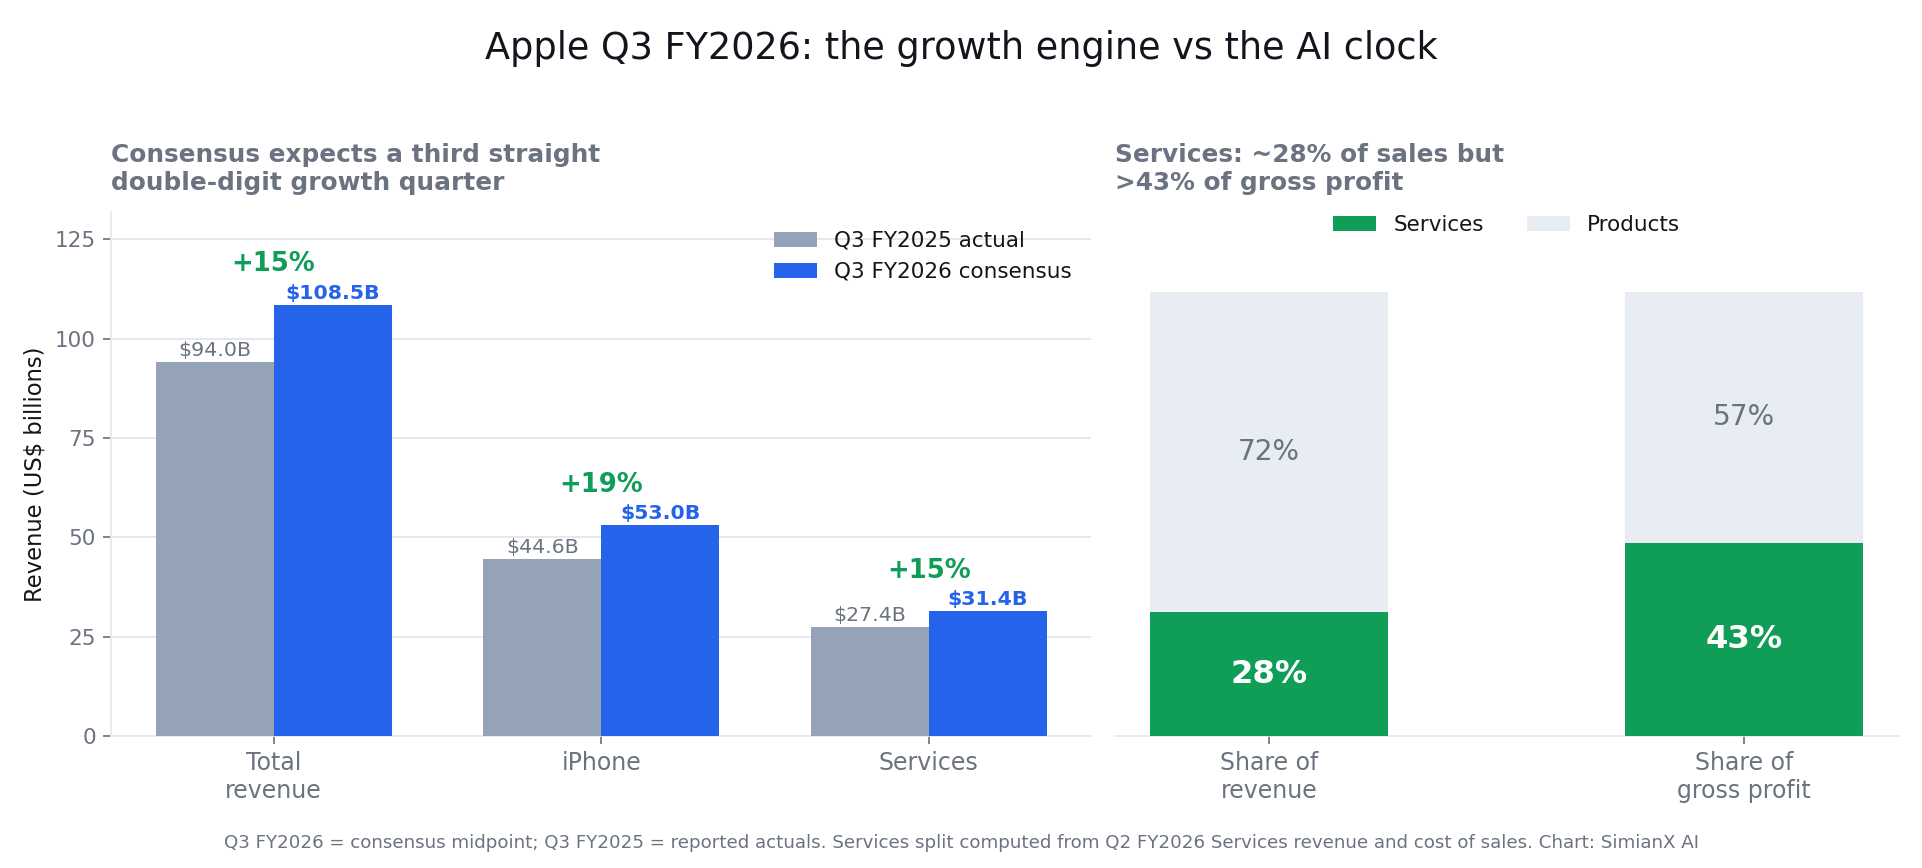
Apple Q3 Ergebnisse 2026 Vorschau: Was erwartet die Wall Street?
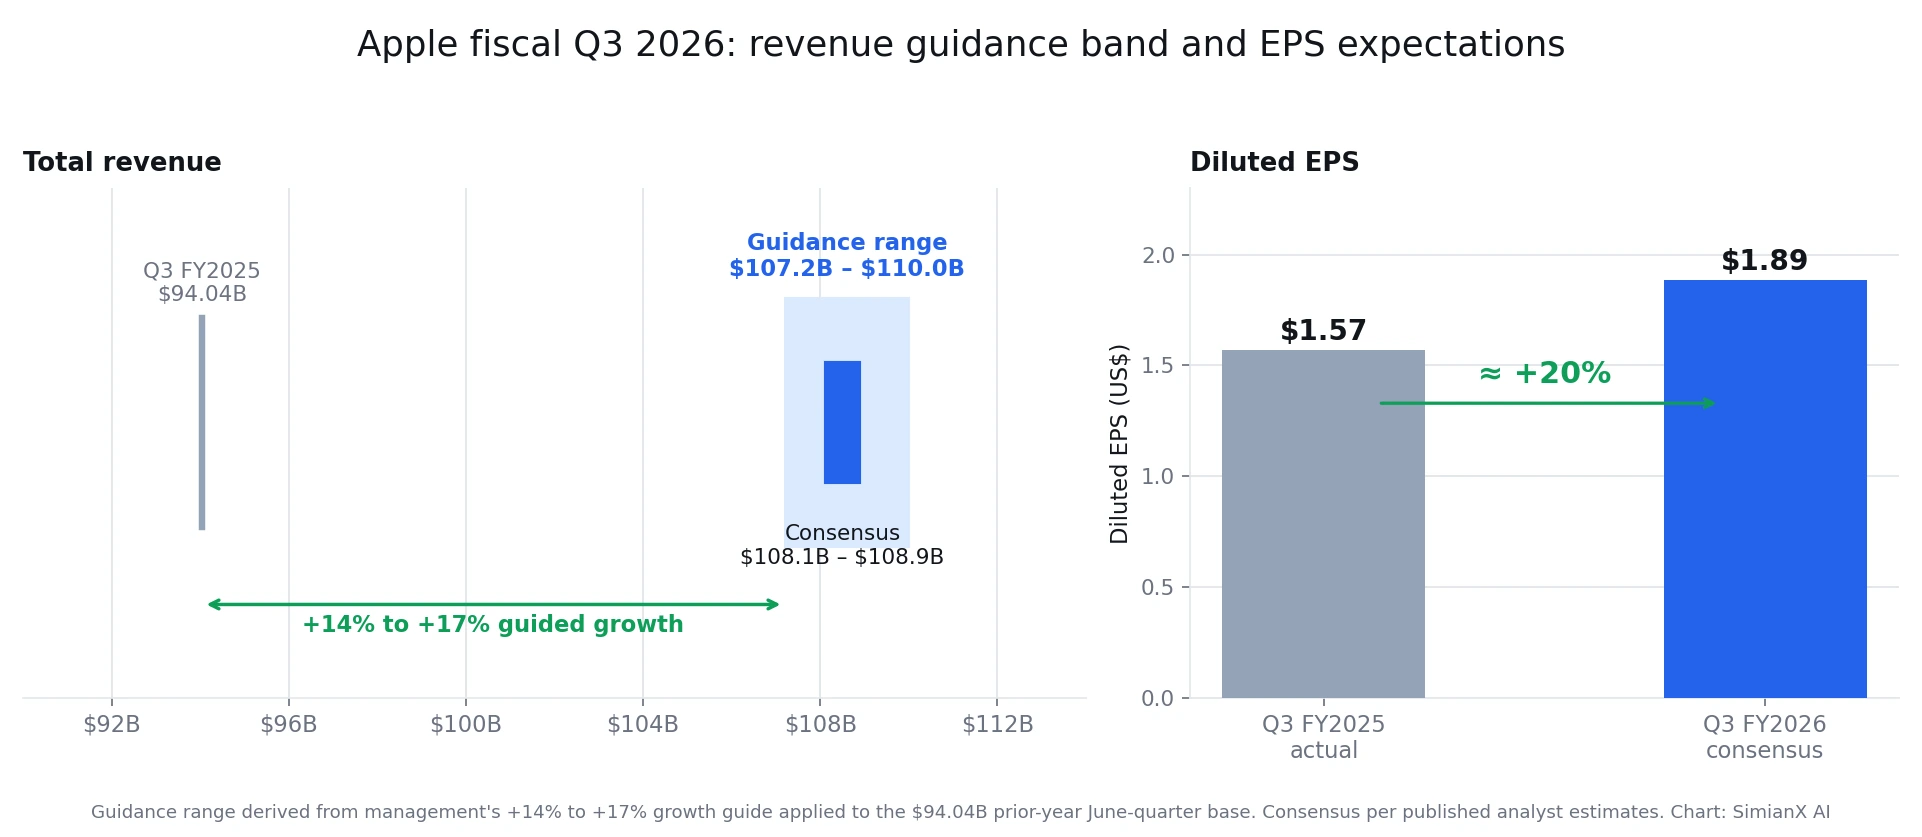
Apple tritt mit ungewöhnlich starkem Momentum in das Juni-Quartal ein. Das Management hatte zuvor prognostiziert, dass der Gesamtumsatz um 14% bis 17% im Jahresvergleich steigen wird, selbst nachdem es seine Erwartungen hinsichtlich Lieferengpässen berücksichtigt hat.
Die aktuellen Analystenschätzungen liegen im Allgemeinen in der Mitte dieses Bereichs:
| Kennzahl | Erwartung für das fiskalische Q3 2026 | Vergleich zum fiskalischen Q3 2025 | Ungefähres Wachstum |
|---|---|---|---|
| Gesamtumsatz | 108,1 Mrd. USD–108,9 Mrd. USD | 94,0 Mrd. USD | 15%–16% |
| Verwässerter EPS | 1,88 USD–1,89 USD | 1,57 USD | Rund 20% |
| iPhone-Umsatz | 53,0 Mrd. USD | 44,6 Mrd. USD | Rund 19% |
| Services-Umsatz | 31,4 Mrd. USD | 27,4 Mrd. USD | Rund 15% |
| Bruttomarge | 47,5%–48,5% Prognose | 46,5% | Höher im Jahresvergleich |
Apples Prognose impliziert einen Umsatzbereich von ungefähr 107,2 Milliarden bis 110,0 Milliarden US-Dollar, basierend auf der Umsatzbasis des Vorjahres im Juniquartal von 94,04 Milliarden US-Dollar. Apple hat auch eine konsolidierte Bruttomarge von 47,5 % bis 48,5 % und Betriebsausgaben von 18,8 Milliarden bis 19,1 Milliarden US-Dollar prognostiziert.
Wichtige Schwelle für die Quartalszahlen: Ein Ergebnis nahe 108 Milliarden US-Dollar könnte den veröffentlichten Konsens erfüllen, aber eine stärkere Aktienreaktion wird wahrscheinlich eine solide Prognose für das Septemberquartal und Beweise erfordern, dass der Schwung des iPhones nachhaltig ist.
Investoren sollten daher den Bericht in drei Phasen analysieren:
- Die Hauptzahlen: Umsatz, EPS und Bruttomarge im Vergleich zu den Erwartungen.
- Die Qualität des Wachstums: Ob iPhone, Services und China alle beigetragen haben.
- Der Ausblick: Ob Komponentenpreise, Produktzeitpunkte oder KI-Ausgaben die Prognose für das nächste Quartal schwächen.
Apples Märzquartal setzte eine hohe Messlatte
Apples zweites Geschäftsquartal erzielte eine der stärksten Leistungen des Unternehmens im Märzquartal. Der Umsatz erreichte 111,18 Milliarden US-Dollar, was einem Wachstum von ungefähr 16,6 % entspricht, während das verwässerte EPS um 22 % auf 2,01 US-Dollar anstieg.
Das Wachstum war breit gefächert und nicht von einer kleinen Produktkategorie abhängig:
| Fiskalisches Q2-Metrik | Ergebnis 2026 | Ergebnis 2025 | Veränderung zum Vorjahr |
|---|---|---|---|
| Gesamtumsatz | 111,18 Mrd. US-Dollar | 95,36 Mrd. US-Dollar | +16,6 % |
| iPhone-Umsatz | 56,99 Mrd. US-Dollar | 46,84 Mrd. US-Dollar | +21,7 % |
| Service-Umsatz | 30,98 Mrd. US-Dollar | 26,65 Mrd. US-Dollar | +16,3 % |
| Umsatz aus Großchina | 20,50 Mrd. US-Dollar | 16,00 Mrd. US-Dollar | +28,1 % |
| Bruttogewinn | 54,78 Mrd. US-Dollar | 44,87 Mrd. US-Dollar | +22,1 % |
| Forschung und Entwicklung | 11,42 Mrd. US-Dollar | 8,55 Mrd. US-Dollar | +33,6 % |
Apple beschrieb den Zeitraum als sein bestes März-Quartal für den Gesamtumsatz, den iPhone-Umsatz und das EPS, während die Services einen weiteren Rekord erreichten. Das Unternehmen meldete außerdem einen neuen Höchststand bei der Zahl aktiver Geräte (Installed Base).
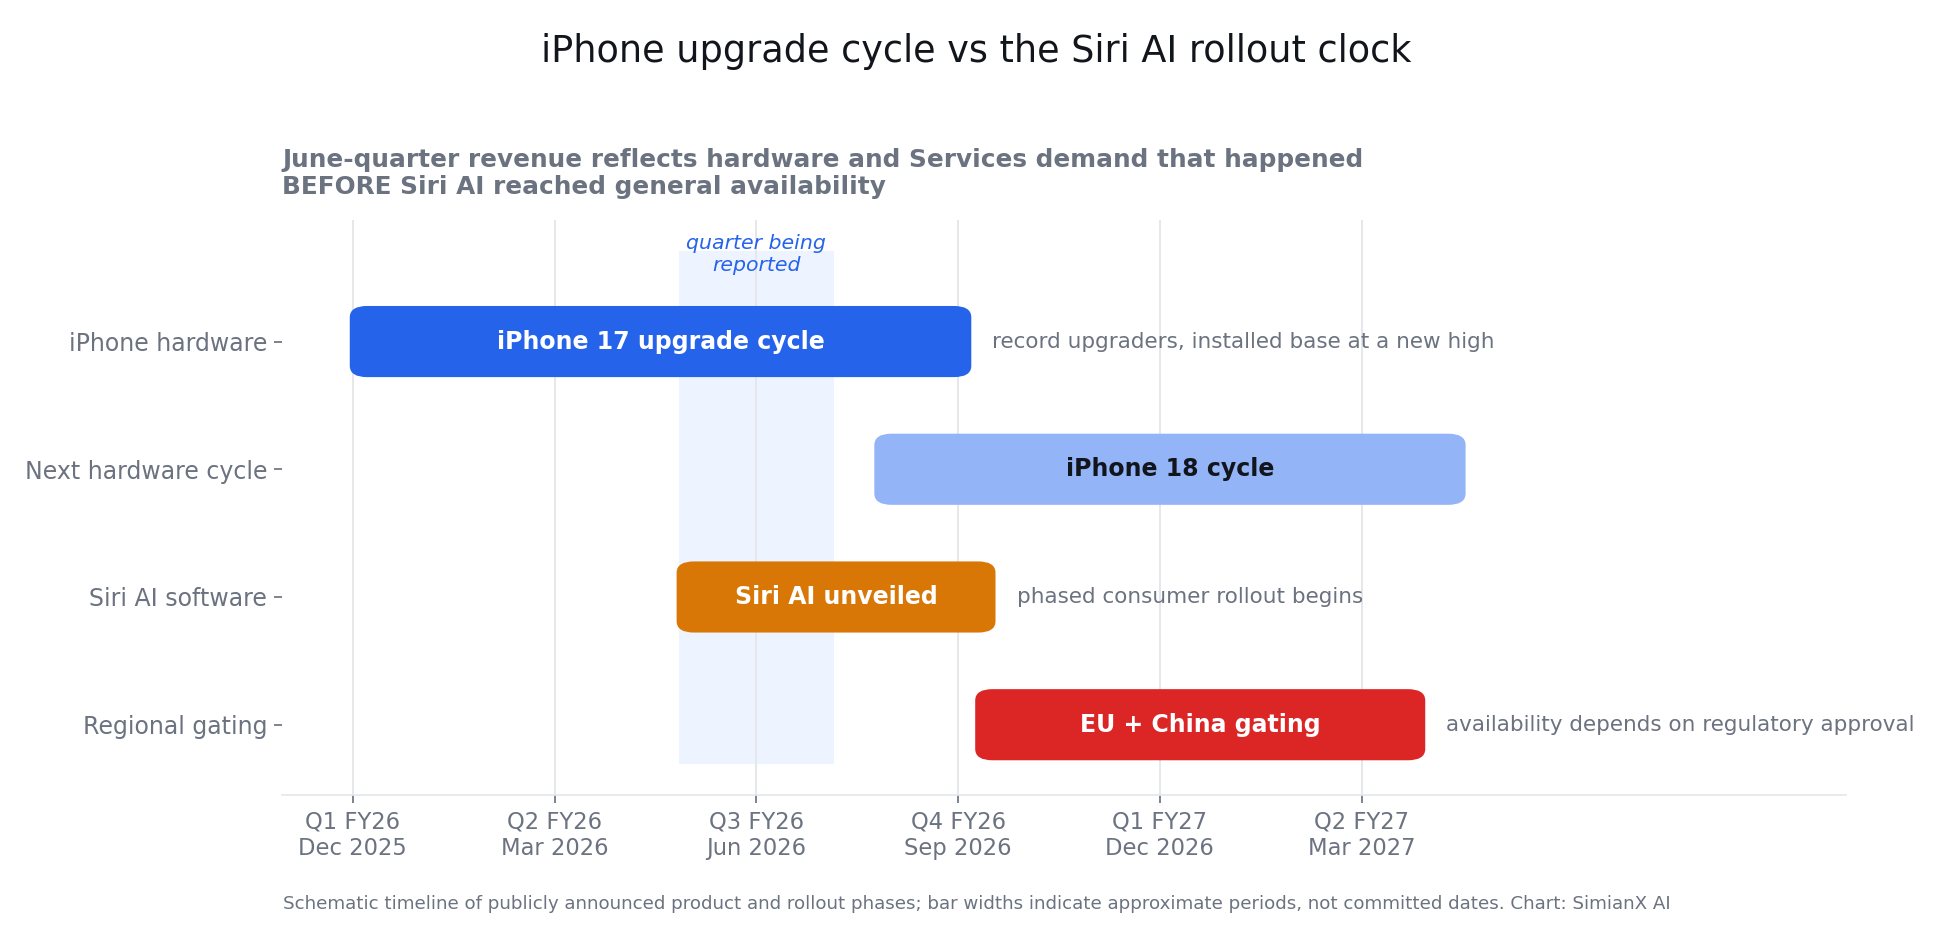
Die wichtigste Zahl könnte das Wachstum von 22% im iPhone-Umsatz sein. Dies deutet darauf hin, dass der iPhone 17-Zyklus eine bedeutende Upgrade-Nachfrage erzeugte, bevor Siri AI allgemein verfügbar wurde.
Diese Unterscheidung ist wichtig, da sie darauf hindeutet, dass Apples kurzfristige Hardware-Dynamik nicht vollständig von einer KI-gesteuerten Upgrade-Erzählung abhängt.
Der Umsatz in Großchina stieg um etwa 28 % und entkräftete damit eine der hartnäckigsten Sorgen in der Investmentthese zu Apple. Die Investoren werden nun eine Bestätigung wünschen, dass die Erholung auch im Juni-Quartal anhielt und nicht nur einen vorübergehenden Vergleich, einen Promotionszyklus oder einen Produkteinführungseffekt widerspiegelt.
Auch die Forschungs- und Entwicklungsausgaben von Apple stiegen um mehr als 30%. Diese Ausgaben decken mehr als nur KI ab, aber der Anstieg zeigt, dass Apple stark investiert, obwohl das Unternehmen die enormen Investitionsbudgets für Rechenzentren vermieden hat, die von mehreren cloudfokussierten Wettbewerbern angekündigt wurden.
Kann das iPhone-Wachstum die Apple Q3-Ergebnisse 2026 tragen?
Die kurzfristige Antwort ist wahrscheinlich ja, vorausgesetzt, Apple liefert nahe an den aktuellen Konsens von 53 Milliarden US-Dollar für das iPhone und vermeidet eine vorsichtige Prognose für das September-Quartal.
Ein iPhone-Ergebnis von 53 Milliarden US-Dollar würde ein Wachstum von etwa 19% im Vergleich zu den 44,58 Milliarden US-Dollar darstellen, die im fiskalischen Q3 2025 berichtet wurden. Es würde auch bestätigen, dass die iPhone 17-Familie über das März-Quartal hinaus Momentum beibehielt.
Mehrere Faktoren unterstützen die optimistische Einschätzung:
- Apple berichtete von einem Rekord im März-Quartal für iPhone-Upgrader.
- Die Zahl aktiver iPhones erreichte einen neuen Höchststand.
- Die Nachfrage verbesserte sich in mehreren geografischen Märkten.
- China kehrte im vorherigen Quartal zu starkem Wachstum zurück.
- Apples Ökosystem unterstützt weiterhin Premium-Preise und Kundenbindung.
Allerdings sollten Investoren Umsatzwachstum von Einheitenwachstum trennen. Höhere iPhone-Umsätze können aus einer Kombination von mehr Einheiten, einem stärkeren Pro-Modell-Mix, Preisgestaltung und geografischem Mix resultieren.
Ein qualitativ hochwertiges Ergebnis würde eine Managementkommentierung enthalten, die zeigt, dass sowohl die Upgrade-Aktivität als auch die Zahl aktiver Geräte wachsen.
Die wichtigsten kurzfristigen Risiken umfassen:
- Lieferengpässe, die fortschrittliche Prozessoren, Macs oder andere Komponenten betreffen.
- Kosteninflation bei Speicher und Komponenten.
- Unsicherheit bei Zöllen und Änderungen in der internationalen Handelspolitik.
- Ein schwieriger Vergleich nach außergewöhnlich starker Nachfrage im Märzquartal.
- Verbraucher, die Käufe vor zukünftigen Produkteinführungen hinauszögern.
Die frühere Prognose des Managements für das Juni-Quartal beinhaltete ausdrücklich eingeschränkte Lieferungen. Daher würde ein Umsatzrückgang, der vollständig auf die Verfügbarkeit von Komponenten zurückgeführt wird, weiterhin Fragen zur Ausführung aufwerfen, insbesondere wenn das Management diese Einschränkungen bereits in seiner Prognose berücksichtigt hatte.
Wird das iPhone-Wachstum die AI-Verzögerungen in den Apple Q3-Ergebnissen 2026 ausgleichen?
Für das Juni-Quartal selbst kann das iPhone-Wachstum den begrenzten finanziellen Beitrag von Siri AI ausgleichen. Das Quartal spiegelt hauptsächlich Hardware- und Serviceaktivitäten wider, die stattfanden, bevor die neueste Siri-Erfahrung allgemein verfügbar wurde.
Die schwierigere Frage betrifft das Geschäftsjahr 2027. Investoren erwarten derzeit, dass AI den Upgrade-Zyklus stärkt, das Engagement im Ökosystem erhöht und Apples Premium-Bewertung verteidigt.
Starke iPhone-Verkäufe können Bedenken über eine verzögerte KI-Monetarisierung hinauszögern, aber sie können nicht dauerhaft die Notwendigkeit beseitigen, dass Apple einen wettbewerbsfähigen Assistenten liefert.
Die Frage zu den Q3-Ergebnissen ist, ob Apple ohne AI wachsen kann. Die langfristige Bewertungsfrage ist, ob AI dieses Wachstum verlängern kann.
Services könnten Apples wichtigster Margenschutz sein
Das Services-Geschäft wird zunehmend wichtiger, da seine Wirtschaftlichkeit erheblich stärker ist als die von Apples Hardware.
Im Märzquartal erzielte das Services-Segment 30,98 Milliarden Dollar Umsatz. Basierend auf den gemeldeten Kosten für den Umsatz der Dienstleistungen in Höhe von 7,22 Milliarden Dollar erzielte das Segment einen Bruttogewinn von etwa 23,75 Milliarden Dollar.
Das bedeutet, dass die Dienstleistungen etwa 28% des Umsatzes, aber mehr als 43% des gesamten Bruttogewinns des Unternehmens ausmachten, basierend auf einer Berechnung unter Verwendung von Apples veröffentlichten Finanzberichten.
Die Bruttomarge der Dienstleistungen liegt über 70%, im Vergleich zu etwa 37% für Produkte. Dieser Unterschied bedeutet, dass ein fortgesetztes Wachstum der Dienstleistungen die konsolidierte Marge von Apple schützen kann, selbst wenn die Kosten für Hardwarekomponenten steigen.
Das Segment umfasst Geschäfte wie:
- Den App Store
- iCloud und iCloud+
- Apple Music
- Apple TV
- AppleCare
- Werbung
- Zahlungs- und Lizenzvereinbarungen
- Andere Abonnements, die an Apples Basis aktiver Geräte gekoppelt sind
Die Wall Street erwartet für das dritte Geschäftsquartal einen Services-Umsatz von etwa 31,4 Milliarden Dollar, was einem Wachstum von etwa 14,5% im Vergleich zum Vorjahr entsprechen würde. Ein Ergebnis über diesem Niveau könnte besonders wichtig sein, wenn die Bruttomarge der Produkte unter Druck gerät.
Es gibt weiterhin Risiken. Eine langsamere Dynamik im App Store könnte das Wachstum einschränken, obwohl Stärke in iCloud, Abonnements, Werbung und Lizenzierung einen Ausgleich bieten könnte.
Investoren sollten auf Details zur Zusammensetzung des Wachstums der Dienstleistungen achten. Wiederkehrende Abonnementumsätze und eine höhere Akzeptanz von iCloud könnten als nachhaltiger angesehen werden als Umsätze, die durch günstige Wechselkursbewegungen oder volatile Lizenzzahlungen getrieben werden.
Dienstleistungen könnten auch eine der ersten indirekten Methoden von Apple zur Monetarisierung von KI werden. Einige serverabhängige Funktionen von Apple Intelligence könnten schließlich Nutzungslimits umfassen, während ein erhöhter Zugang möglicherweise mit höherwertigen iCloud+-Plänen gebündelt wird.
Diese Struktur könnte eine Verbindung zwischen der Nutzung von KI und den Abonnementeinnahmen schaffen, obwohl Apple noch keine separate KI-Umsatzzahl bereitgestellt hat.
Sind Apples KI-Verzögerungen ein kurzfristiges Ertragsproblem?
Apple stellte auf der WWDC 2026 eine neu gestaltete Siri-KI vor, die das Verständnis des persönlichen Kontexts, die Bildschirmbewusstheit, das Webwissen und tiefere systemweite Aktionen betont.
Die Verbraucherbereitstellung bleibt jedoch eines der am genauesten beobachteten Elemente von Apples Produktstrategie.
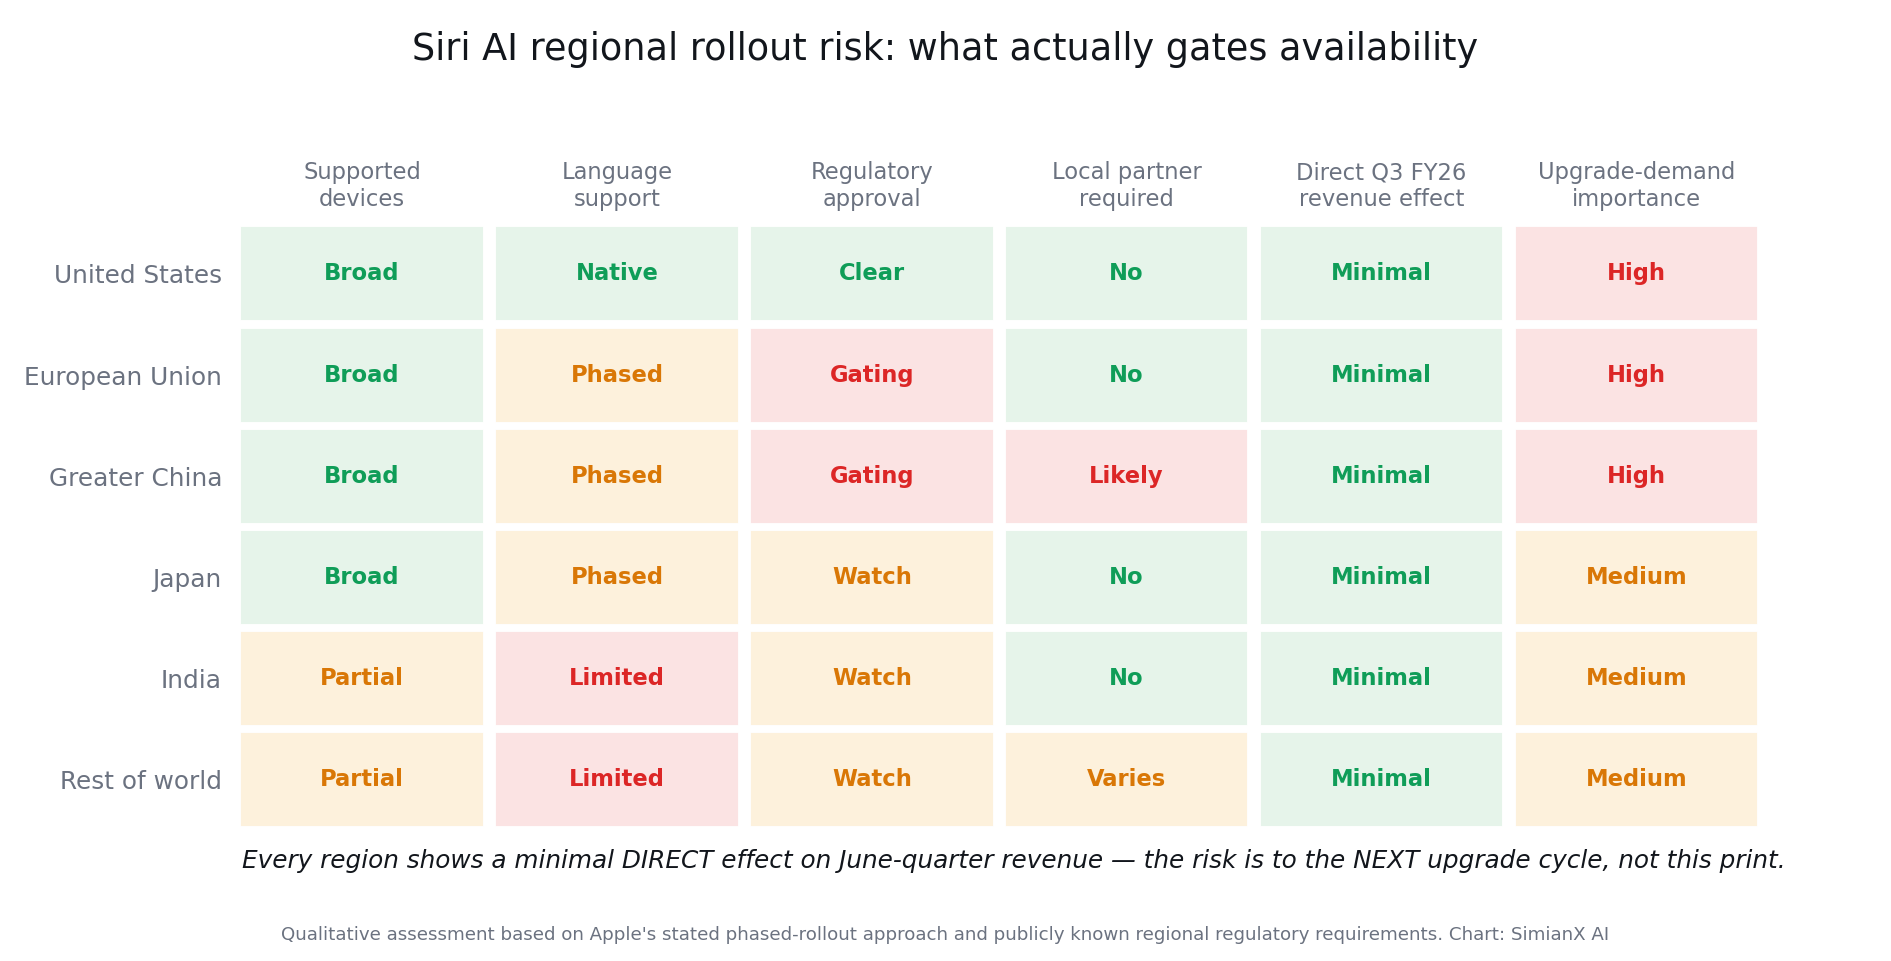
Die Verfügbarkeit könnte auch in strategisch wichtigen Regionen eingeschränkt oder verzögert werden:
- Siri KI könnte zunächst nicht auf jedem Apple-Gerät verfügbar sein.
- Die Verfügbarkeit in der Europäischen Union könnte durch die Einhaltung von Vorschriften betroffen sein.
- Die Verfügbarkeit in China könnte von der lokalen regulatorischen Genehmigung und Partnerschaften abhängen.
- Der frühe Zugang könnte auf unterstützte Geräte und Sprachen beschränkt sein.
- Einige Funktionen könnten phasenweise ankommen, anstatt durch einen vollständigen Launch.
Diese Einschränkungen sind kein großes Umsatzproblem für das dritte Geschäftsquartal, da die Wall Street keinen bedeutenden direkten Siri-KI-Umsatz für das Juni-Quartal erwartet. Sie sind stattdessen ein Problem der Produktglaubwürdigkeit und Bewertung.
Die finanziellen Auswirkungen entwickeln sich durch mehrere indirekte Kanäle:
| KI-Faktor | Kurzfristige Ertragsauswirkung | Langfristige Bedeutung |
|---|---|---|
| Siri KI Beta-Zeitpunkt | Begrenzte Q3-Auswirkung | Beeinflusst die Produktglaubwürdigkeit |
| Verfügbarkeit in China | Geringe direkte Q3-Auswirkung | Könnte die Upgrade-Nachfrage in einem wichtigen Markt beeinflussen |
| EU-Verzögerung | Minimale aktuelle Umsatzwirkung | Begrenzte globale Skalierung und Akzeptanz |
| KI-Infrastrukturkosten | Höhere F&E- und Betriebskosten | Könnte die Margen unter Druck setzen |
| KI-gebundene Geräteanforderungen | Begrenzt vor der Veröffentlichung | Könnte zukünftige Upgrades beschleunigen |
| iCloud+-Integration | Beitrag in der frühen Phase | Mögliche Monetarisierung von Services |
Die optimistische Interpretation ist, dass Apple nicht die größte unabhängige KI-Infrastrukturplattform betreiben muss. Es kann das Geräteeerlebnis kontrollieren, effiziente On-Device-Modelle nutzen und wo angemessen auf Cloud- oder externe Technologien zurückgreifen.
Die pessimistische Interpretation ist, dass Apples Einführung fragmentiert bleibt, während die Wettbewerber ihre Assistenten schneller verbessern. In diesem Szenario würden steigende F&E-Ausgaben defensiv wirken statt wachstumsfördernd.
Leser können den Produktfahrplan mit früheren SimianX-Recherchen zu Apple WWDC 2026, Siri KI und der AAPL-Investitionsthese vergleichen.
Worauf sollten Investoren beim Apple Earnings Call achten?
Die Gewinnmitteilung wird die Zahlen liefern, aber die Kommentare des Managements könnten bestimmen, ob Investoren das Quartal als nachhaltig ansehen.
1. Wird die iPhone-Nachfrage weiterhin durch Upgrades angetrieben?
Das Management sollte klarstellen, ob die Rekordaktivität bei Upgrades aus dem März-Quartal bis in den Juni anhielt.
Kommentare zum Pro-Modell-Mix, Wechseln, Wachstum der installierten Basis und geografischer Nachfrage würden den Investoren helfen, die Haltbarkeit des Zyklus zu bewerten.
2. Hat China seine Erholung aufrechterhalten?
Der Umsatz in Großchina stieg im vorherigen Quartal stark an. Investoren möchten wissen, ob diese Erholung anhielt und ob Apple Nachfrage gewinnt, ohne übermäßig auf Rabatte oder Kanalaktionen angewiesen zu sein.
3. Können die Services ein Wachstum von rund 15 % halten?
Ein Ergebnis im Bereich von 31,4 Milliarden US-Dollar oder darüber würde die Margenthese unterstützen. Investoren sollten auch auf Kommentare zum Wachstum des App Stores, iCloud, Abonnements, Werbung und Lizenzierung achten.
4. Wie schwerwiegend ist die Inflation der Komponentenpreise?
Apple hat eine niedrigere sequenzielle Bruttomargen-Spanne prognostiziert, nachdem im März-Quartal stärkere Margen berichtet wurden.
Die zentrale Frage ist, ob der Druck vorübergehend ist oder wahrscheinlich bis zum nächsten iPhone-Launch-Zyklus anhält.
5. Was sind die nächsten messbaren Siri AI-Meilensteine?
Allgemeine Aussagen über die Begeisterung für KI werden die Investoren möglicherweise nicht zufriedenstellen.
Wertvollere Informationen würden Folgendes umfassen:
- Beta-Zeitplan
- Unterstützte Regionen
- Kompatible Geräte
- Entwickler-Feedback
- Indikatoren zur Akzeptanz
- Verfügbarkeit in China und der Europäischen Union
6. Wird KI ein anderes Ausgabenmodell erfordern?
Die Forschungs- und Entwicklungskosten von Apple sind im vorherigen Quartal erheblich gestiegen.
Investoren sollten bestimmen, ob die Betriebskosten weiterhin schnell steigen werden und ob Apple mit höheren Ausgaben für Private Cloud Compute, KI-Infrastruktur oder den Zugang zu Drittanbieter-Modellen rechnet.
7. Was impliziert der Ausblick für das September-Quartal?
Die Prognose wird bestimmen, ob der Schwung des Juni-Quartals in den nächsten Produktzyklus übergeht.
Ein starker Q3-Überraschungserfolg zusammen mit vorsichtiger Q4-Prognose könnte dennoch eine negative Aktienreaktion hervorrufen.
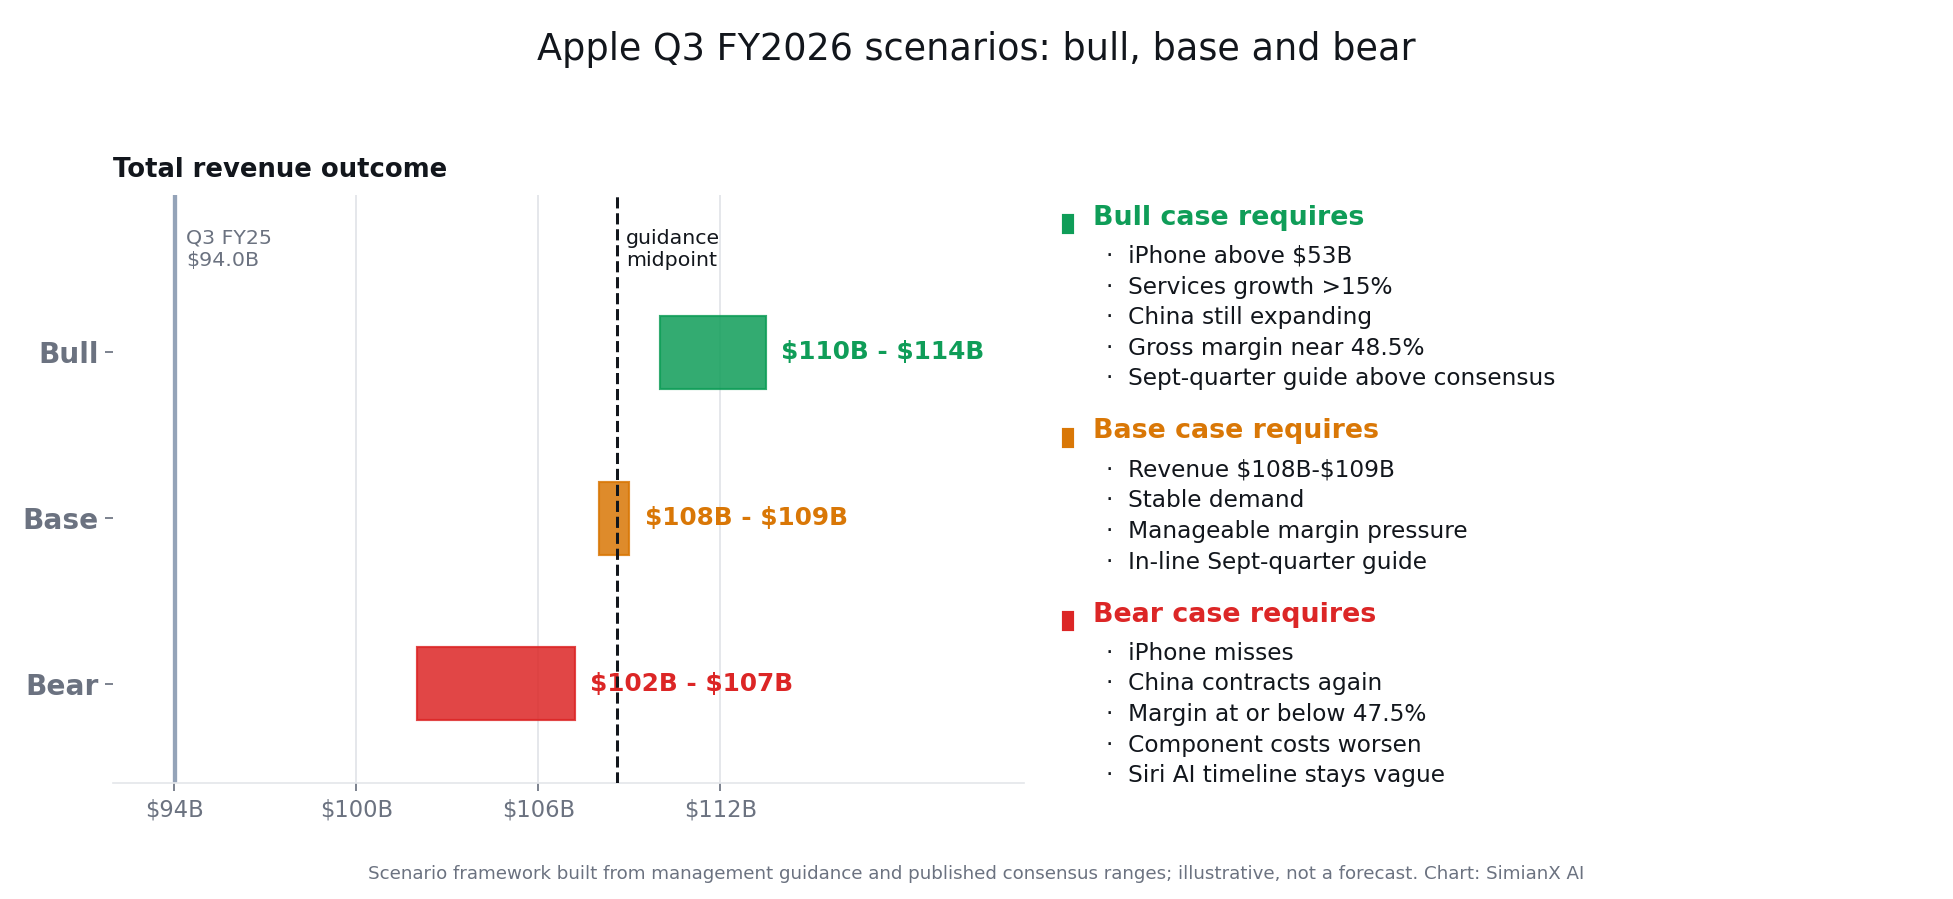
Apple-Quartalszahlen Q3: Bull-Case, Basisszenario und Bear-Case
| Szenario | Ergebnis | Kommentar des Managements | Potenzielle Interpretation |
|---|---|---|---|
| Bullenszenario | Umsatz über 110 Mrd. USD und EPS über Konsens | Starke iPhone-Upgrades, Beschleunigung bei Services und widerstandsfähige Margen | Das Wachstum ist breit genug, um die KI-Einführungsphase zu überbrücken |
| Basisszenario | Umsatz etwa 108 Mrd. USD–109 Mrd. USD | Stabile Nachfrage und beherrschbarer Margendruck | Die Fundamentaldaten sind solide, aber ein Großteil der Stärke könnte bereits erwartet werden |
| Bärenszenario | Umsatz unter dem Prognosemittelpunkt | China verlangsamt sich, Kosten steigen oder die Prognose enttäuscht | KI-Verzögerungen werden wichtiger, weil das traditionelle Wachstum schwächer wird |
Das Basisszenario könnte das herausforderndste Szenario für die Aktie sein.
Apple kann respektables Wachstum melden und dennoch eine gedämpfte Reaktion erhalten, wenn die Erwartungen und die Bewertung bereits hoch sind.
Investoren schreiben Apples langlebigem Ökosystem, zukünftigen Produkten und der letztlichen KI-Umsetzung bereits erheblichen Wert zu. Bei einer hohen Bewertung könnte ein über den Erwartungen liegendes Ergebnis ohne stärkere Prognosen für die Zukunft nicht ausreichen, um das Gewinnmultiple der Aktie zu erhöhen.
So analysieren Sie AAPL nach der Ergebnisveröffentlichung
Ein disziplinierter Prozess nach den Ergebnissen sollte vermeiden, nur auf die erste Schlagzeile zu reagieren.
- Vergleichen Sie den Umsatz und das EPS mit dem Konsens.
Bestimmen Sie, ob die Überraschung von echter operativer Stärke, einem niedrigeren Steuersatz oder Aktienrückkäufen kam.
- Trennen Sie die Leistung von iPhone und Services.
Ein breites Übertreffen in beiden Geschäftsbereichen ist überzeugender als ein Ergebnis, das von einem vorübergehenden Punkt dominiert wird.
- Berechnen Sie die Margenqualität.
Überprüfen Sie die konsolidierte Bruttomarge, die Produktmarge und die Mischung der Services.
- Überprüfen Sie die geografische Leistung.
Achten Sie besonders auf Greater China und Amerika.
- Bewerten Sie die Sprache des Managements.
Achten Sie auf Veränderungen im Vertrauen in Bezug auf Nachfrage, Angebot, Zölle, KI-Meilensteine und Kosten.
- Überprüfen Sie die Prognose für die Zukunft.
Vergleichen Sie den Ausblick für das nächste Quartal mit den bestehenden Analystenerwartungen.
- Warten Sie auf die Preisbestätigung.
Eine erste Bewegung im nachbörslichen Handel könnte sich umkehren, nachdem Analysten die Telefonkonferenz verarbeitet und ihre Schätzungen aktualisiert haben.
Hier kann SimianX AI Investoren helfen, die Ergebnisveröffentlichung mit technischen Indikatoren, Nachrichtenstimmungen, finanziellen Fundamentaldaten und einer Multi-Agenten-Risikoanalyse zu kombinieren, anstatt sich auf eine einzige bullische oder bärische Schlagzeile zu verlassen.
Die SimianX AAPL Analyse-Seite kann verwendet werden, um sich über sich ändernde Marktsignale rund um den Ergebnisbericht zu informieren.
Wichtige Risiken für die Apple-Ertragsprognose
Selbst wenn Apple starke Ergebnisse für das fiskalische Q3 meldet, sollten Investoren die Risiken, die die nächste Wachstumsphase des Unternehmens umgeben, nicht übersehen.
KI-Ausführungsrisiko
Apple muss beweisen, dass seine KI-Strategie über Produktdemonstrationen und begrenzte Vorschauen hinausgehen kann.
Wiederholte Verzögerungen könnten das Vertrauen der Verbraucher in Apple Intelligence schwächen und es dem Unternehmen erschweren, KI als Grund für ein Upgrade zu positionieren.
Bewertungsrisiko
Die Bewertung von Apple spiegelt die Erwartungen an widerstandsfähiges Wachstum, starke Margen und erfolgreiche KI-Ausführung wider.
Wenn die Gewinnschätzungen nicht weiter steigen, könnte die Aktie selbst ohne einen signifikanten Rückgang der Einnahmen eine Multiplikator-Kompression erfahren.
China-Risiko
China bleibt einer der wichtigsten Märkte und Produktionsregionen für Apple.
Eine Verlangsamung der Verbrauchernachfrage, stärkere inländische Konkurrenz, regulatorische Einschränkungen oder geopolitische Spannungen könnten sowohl den Umsatz als auch die Produktion beeinträchtigen.
Regulierung der Dienstleistungen
Der App Store und die Zahlungsrichtlinien von Apple sind weiterhin regulatorischen und rechtlichen Herausforderungen ausgesetzt.
Änderungen an Provisionsstrukturen, Standardanwendungen oder Zahlungsregeln könnten die Rentabilität des Dienstleistungssegments verringern.
Margendruck
Höhere Speicherpreise, Kosten für fortschrittliche Chips, Zölle und Ausgaben für KI-Infrastruktur könnten Druck auf die Brutto- und Betriebsmargen ausüben.
Das Wachstum der Dienstleistungen könnte einen Puffer bieten, aber möglicherweise nicht jede Quelle der Kosteninflation ausgleichen.
Was würde die Apple Q3-Ergebnisse 2026 optimistisch machen?
Ein wirklich optimistischer Bericht würde wahrscheinlich mehr als nur ein knappes Übertreffen der Gewinnerwartungen erfordern.
Die stärkste Kombination würde Folgendes umfassen:
- Umsatz über dem oberen Ende der erwarteten Spanne
- iPhone-Umsatz über 53 Milliarden Dollar
- Dienstleistungswachstum über 15 %
- Fortgesetztes Wachstum in Festlandchina
- Bruttomarge nahe dem oberen Ende der Prognose
- Besser als erwartete Prognose für das September-Quartal
- Klare Meilensteine für den Start von Siri KI
- Beweise, dass die Ausgaben für KI finanziell diszipliniert bleiben
In diesem Szenario könnten Investoren zu dem Schluss kommen, dass die bestehenden Geschäfte von Apple schnell genug wachsen, um die Gewinne zu unterstützen, während das Unternehmen seine nächste Generation von KI-Produkten entwickelt.
Was würde die Apple-Quartalszahlen für Q3 2026 bärisch machen?
Der Bericht könnte negativ interpretiert werden, wenn mehrere Warnsignale gleichzeitig auftreten:
- iPhone-Umsatz fällt unter die Erwartungen
- Großchina rutscht wieder ins Minus
- Das Services-Wachstum verlangsamt sich erheblich
- Die Bruttomarge nähert sich dem unteren Ende der Prognose oder fällt darunter
- Das Management hebt steigende Komponentenpreise hervor
- Die Prognose für das September-Quartal verfehlt die Erwartungen
- Die Zeitpläne für Siri KI bleiben vage
- Die Betriebskosten steigen schneller als die Einnahmen
Ein einzelner schwacher Indikator könnte handhabbar sein. Eine Kombination aus verlangsamtem Hardware-Wachstum, schwächeren Diensten, Margendruck und unklarem Fortschritt bei der KI würde eine ernstere Herausforderung für die Investmentthese darstellen.
FAQ zu Apples Quartalszahlen für Q3 2026
Wann veröffentlicht Apple die Quartalszahlen für Q3 2026?
Apple wird voraussichtlich seine Ergebnisse für das fiskalische Q3 2026 am Donnerstag, den 30. Juli 2026, nach Schließung des US-Aktienmarktes bekanntgeben.
Investoren sollten das endgültige Datum und den Zeitplan für die Telefonkonferenz über die offizielle Investor-Relations-Website von Apple bestätigen.
Wie hoch ist die Umsatzschätzung für Apple im Q3 2026?
Die aktuellen Analystenerwartungen platzieren den Umsatz von Apple im fiskalischen Q3 in der Nähe von 108 Milliarden bis 109 Milliarden US-Dollar.
Das würde ein Wachstum von etwa 15% bis 16% im Vergleich zum Vorjahr darstellen, obwohl sich die Konsensschätzungen vor der Gewinnveröffentlichung ändern können.
Wie viel iPhone-Umsatz wird für Apple im Q3 2026 erwartet?
Die Analystenerwartungen platzieren den iPhone-Umsatz in der Nähe von 53 Milliarden US-Dollar.
Ein Ergebnis in dieser Größenordnung würde ein starkes Wachstum im Vergleich zum Vorjahr darstellen und darauf hindeuten, dass der aktuelle Upgrade-Zyklus im Juni-Quartal widerstandsfähig blieb.
Können Apples Services die Verzögerungen bei Siri AI ausgleichen?
Services können einen Teil des kurzfristigen finanziellen Risikos ausgleichen, da sie wiederkehrende Einnahmen und erheblich höhere Bruttomargen als Hardware liefern.
Allerdings können Services die langfristige strategische Frage, ob Apple wettbewerbsfähige KI-Erlebnisse über seine globale Gerätebasis bereitstellen kann, nicht vollständig lösen.
Beeinflusst die Siri KI-Verzögerung bereits die Apple-Gewinne?
Der direkte fiskalische Q3-Einfluss sollte begrenzt sein, da die neu gestaltete Siri KI im Laufe des Quartals nicht breit verfügbar war.
Das größere Risiko betrifft die zukünftige Upgrade-Nachfrage, die internationale Verfügbarkeit, die Entwicklungskosten und ob Investoren Apple weiterhin eine Premium-Bewertung zusprechen, während sie auf eine weit verbreitete Akzeptanz warten.
Wann veröffentlicht Apple die nächsten Quartalszahlen?
Apple legt die Ergebnisse für das vierte Geschäftsquartal 2026 (Juli–September) am Montag, dem 2. November 2026, nach US-Börsenschluss vor; die Telefonkonferenz beginnt um 14:00 Uhr PT / 17:00 Uhr ET. In Japan und Korea ist das der Morgen des Dienstags, 3. November.
Wie schnitt Apple im dritten Geschäftsquartal 2026 ab?
Der Umsatz stieg um 16 % auf 109,4 Mrd. USD, der iPhone-Umsatz um 22 % auf 54,3 Mrd. USD und Services um 12 % auf 30,7 Mrd. USD. Das verwässerte EPS lag bei 2,02 USD, davon 0,11 USD aus Zollrückerstattungen. AAPL fiel am Folgetag um 7,4 %.
Welche Prognose gibt Apple für das September-Quartal?
Apple stellte für das vierte Geschäftsquartal 2026 ein Umsatzwachstum von 9 % bis 11 % gegenüber dem Vorjahr in Aussicht und erklärte, dass Engpässe bei Komponenten den iPhone-Umsatz belasten könnten.
Fazit
Die Ausgangslage für Apples Q3-Zahlen 2026 ist grundsätzlich stärker, als die Phrase „KI-Verzögerungen“ vermuten lässt.
Apple tritt mit einem starken iPhone-Momentum, wachsenden Service-Einnahmen, einem sich verbessernden Geschäft in China und einem Kapitalrückführungsprogramm in den Bericht, das weiterhin die Gewinne pro Aktie unterstützt.
Für das Juni-Quartal können das iPhone-Wachstum und die Services wahrscheinlich das Fehlen bedeutender Siri KI-Einnahmen ausgleichen.
Die Konsenserwartungen von etwa 108 Milliarden Dollar Umsatz, 53 Milliarden Dollar iPhone-Verkäufen und mehr als 31 Milliarden Dollar in Services erscheinen erreichbar, wenn das Momentum aus dem März-Quartal anhält.
Der langfristige Test ist anspruchsvoller.
Apple muss zeigen, dass Siri KI von der Entwicklung und dem Testen zu einem zuverlässigen, global verfügbaren Produkt übergehen kann, das Geräte-Upgrades, Benutzerengagement und Abonnementeinnahmen stärkt.
Starke traditionelle Gewinne können Apple mehr Zeit geben, aber sie können die KI-Umsetzung nicht irrelevant machen.
Verwenden Sie SimianX AI, um die berichteten Fundamentaldaten von Apple, die Stimmung in der Telefonkonferenz, die technische Reaktion und sich ändernde Risikosignale zu überwachen, bevor Sie entscheiden, ob das Ergebnis des dritten Geschäftsquartals die AAPL-Investitionsthese stärkt oder schwächt.
Verwandte Artikel
- Apple iPhone Duo bis Januar ausverkauft: AAPL-Superzyklus?
- Apple-CEOs seit 1977: Von Tim Cook zu John Ternus und AAPL
- Teslas Free Cashflow nach Jahren: 1,5 Mrd. $ im Q3 2026
- Magnificent 7 Quartalszahlen: Termine und Ergebnisse Q3 2026
- Apple WWDC 2026: Siri-KI & Gemini für die AAPL-Aktie
- Microsoft Q4 2026: Azure-Wachstum gegen KI-Capex-Risiko
- Alphabet Quartalszahlen Q2 2026: Capex-Prognose, Cloud +82%
- Amazon AWS-Umsatz je Quartal: Q2 2026 +37 %, Capex 54 Mrd. $
- Tesla Auto-Bruttomarge je Quartal: Q3 2026 steigt auf 18,5%
- Die Glorreichen 7 in 2026: Gewicht & Konzentrationsrisiko
- AI-Earnings-Call-Analyse: Management-Ton Entschlüsseln
- AutoZone & Zscaler 2026: Playbook für Earnings-Selloffs
Quellen
- Apple Investor Relations — Quartalszahlen und Termine der Telefonkonferenz
- SEC EDGAR — Apples 10-Q-Berichte, Quelle für Segmentumsatz und Umsatzkosten
- Apple Intelligence — offizielle Funktionsliste und Geräteanforderungen
- Private Cloud Compute — Apples technische Darstellung seiner serverseitigen KI-Architektur
- Apple App Store — der größte Einzelbestandteil des Services-Segments
- EU Digital Markets Act — die Verordnung, die EU-Verfügbarkeit und App-Store-Regeln prägt
- Investopedia — Definition der Bruttomarge und warum der Segmentmix sie bewegt
- Investopedia — das KGV und was Multiple-Kompression für Anleger bedeutet
- Apple — Ergebnisse Q3 GJ2026 (SEC-Formular 8-K, Exhibit 99.1)
- Apple — Ergebnisse Q2 GJ2026 (SEC-Formular 8-K, Exhibit 99.1)
- Apple — Ergebnisse Q1 GJ2026 (SEC-Formular 8-K, Exhibit 99.1)
- Apple — Termin der Q4-GJ26-Ergebnisse (2. Nov. 2026)