 Von Marcus Reeve
Nifty 50 und Sensex: Jahresrenditen aus 46 Kalenderjahren und 2026 bisher
Aktualisiert im Oktober 2026. Daten bis zum Schlusskurs vom 23. Oktober 2026. Die Zeile für 2026 wird nach dem Handelsschluss am 31. Dezember 2026 endgültig.
Kurz gesagt: Der Nifty 50 liegt 2026 bis zum 23. Oktober 13,5 % im Minus (22.600,00 gegenüber 26.129,60), der Sensex 14,2 %. Von 1991 bis 2025 stieg der Nifty 50 in 27 von 35 Jahren und wuchs um durchschnittlich 13,3 % pro Jahr (CAGR; arithmetischer Durchschnitt +17,0 %, Median +13,4 %). In den letzten 10 Jahren (2016–2025) lag die jährliche Wachstumsrate bei 12,6 %, in den letzten 20 Jahren (2006–2025) bei 11,7 %. Der Sensex wuchs von 1980 bis 2025 um 15,4 % pro Jahr. Beste Jahre: Nifty 2009 (+75,8 %), Sensex 1985 (+94,0 %). Schlechtestes Jahr: 2008 (Nifty −51,8 %, Sensex −52,4 %).
Diese Seite listet die Rendite des Nifty 50 pro Jahr und die Jahresrendite des Sensex für jedes Kalenderjahr auf: den Sensex ab 1980 (sein Schlussstand Ende 1979 dient als Ausgangspunkt) und den Nifty 50 ab 1991 (seine Historie beginnt im Juli 1990), dazu 2026 bis heute. Jeder Jahresschlussstand stammt direkt von den Indexanbietern NSE Indices und BSE und wurde mit unabhängigen Daten abgeglichen. Zu jedem Jahr finden Sie außerdem die Rendite in US-Dollar und die Rendite des S&P 500 im selben Jahr, danach den Nifty 50 Total Return Index, Durchschnitte nach Jahrzehnten, die besten und schlechtesten Jahre und was nach jedem Verlustjahr geschah. Alle Renditen sind Kursrenditen (ohne Dividenden), sofern eine Spalte nichts anderes angibt.
Historische Renditen von Nifty 50 und Sensex im Überblick
| Kennzahl (Kursrendite im Kalenderjahr) | Sensex 1980–2025 | Sensex 2006–2025 | Sensex 2016–2025 | Nifty 50 1991–2025 | Nifty 50 2006–2025 | Nifty 50 2016–2025 |
|---|---|---|---|---|---|---|
| Jahre | 46 | 20 | 10 | 35 | 20 | 10 |
| Jahre mit Plus | 36 (78 %) | 17 (85 %) | 10 (100 %) | 27 (77 %) | 17 (85 %) | 10 (100 %) |
| Durchschnitt (arithmetisch) | +19,2 % | +15,2 % | +12,8 % | +17,0 % | +15,2 % | +13,0 % |
| Median | +16,3 % | +15,1 % | +11,7 % | +13,4 % | +13,5 % | +11,3 % |
| Durchschnittliche jährliche Wachstumsrate (CAGR) | +15,4 % | +11,7 % | +12,6 % | +13,3 % | +11,7 % | +12,6 % |
| CAGR in US-Dollar | +9,5 % | +7,9 % | +9,2 % | +8,2 % | +7,9 % | +9,3 % |
| Standardabweichung | 29,8 Pkt. | 26,4 Pkt. | 7,9 Pkt. | 28,5 Pkt. | 26,0 Pkt. | 8,5 Pkt. |
| Bestes Jahr | 1985 (+94,0 %) | 2009 (+81,0 %) | 2017 (+27,9 %) | 2009 (+75,8 %) | 2009 (+75,8 %) | 2017 (+28,6 %) |
| Schlechtestes Jahr | 2008 (−52,4 %) | 2008 (−52,4 %) | 2016 (+1,9 %) | 2008 (−51,8 %) | 2008 (−51,8 %) | 2016 (+3,0 %) |
Drei Punkte fallen auf. Erstens sind indische Aktien in jedem langen Zeitraum der Tabelle um 11–15 % pro Jahr in Rupien gewachsen: der Sensex seit 1980 um 15,4 % pro Jahr, der Nifty 50 seit 1991 um 13,3 %. Zweitens war der Weg holprig: Die Standardabweichung der Jahresrenditen liegt über die Gesamtzeiträume bei fast 30 Punkten, etwa doppelt so hoch wie beim S&P 500, und das Median-Jahr liegt unter dem Durchschnitt, weil eine Handvoll außergewöhnlicher Jahre (1985, 1991, 2003, 2009) den Durchschnitt nach oben ziehen. Drittens verlief das letzte Jahrzehnt ungewöhnlich ruhig: Beide Indizes stiegen in jedem Jahr von 2016 bis 2025, bei einer Standardabweichung von etwa 8 Punkten, einem Viertel des langfristigen Werts.
Nifty 50 und Sensex Rendite pro Jahr: die vollständige Tabelle, 1980–2026
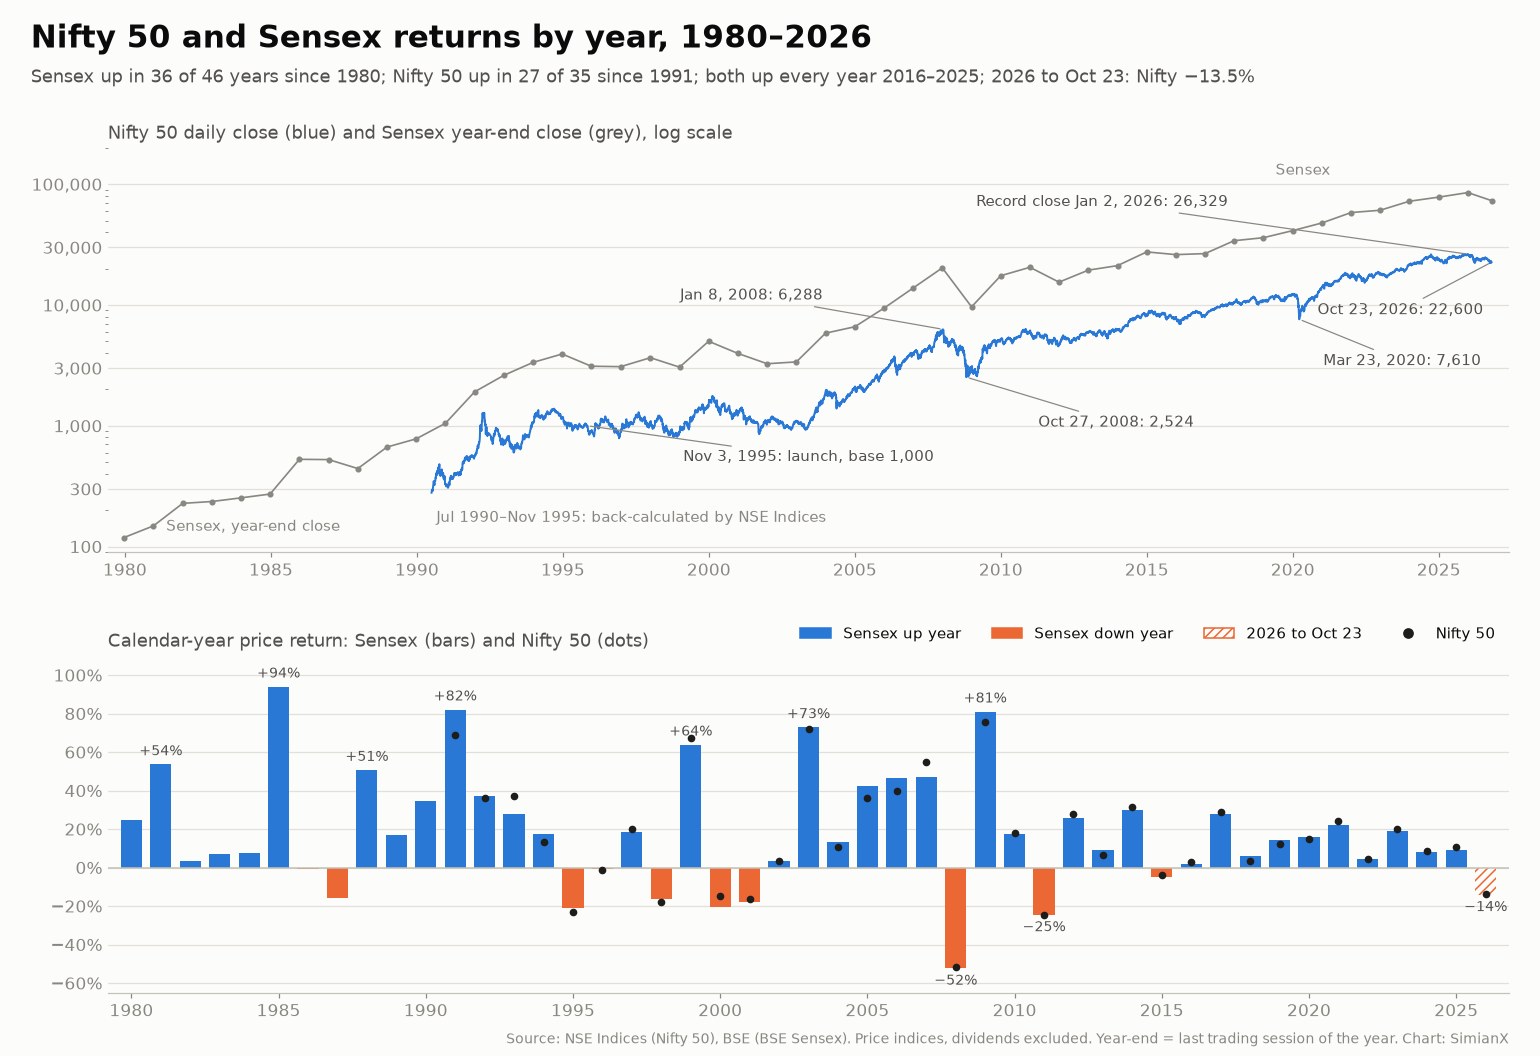
Neueste Jahre zuerst. Verlustjahre sind fett gedruckt. Die Spalte „Rendite Sensex in US-Dollar“ rechnet beide Jahresschlussstände zum Rupienkurs am jeweiligen Jahresende um (siehe Methodik). Die Spalte S&P 500 zeigt die Kursrendite des US-Index im selben Kalenderjahr, entnommen unserer Seite S&P 500 Rendite pro Jahr; der Wert für 2026 reicht bis zum 22. Oktober 2026, dem letzten US-Schlusskurs vor dieser Aktualisierung.
| Jahr | Nifty 50, Schlussstand zum Jahresende | Rendite Nifty 50 | Sensex, Schlussstand zum Jahresende | Rendite Sensex | Rendite Sensex in US-Dollar | Rendite S&P 500 |
|---|---|---|---|---|---|---|
| 2026 (bis 23. Okt.) | 22.600,00 | −13,5 % | 73.123,83 | −14,2 % | −18,8 % | +11,9 % |
| 2025 | 26.129,60 | +10,5 % | 85.220,60 | +9,1 % | +3,9 % | +16,4 % |
| 2024 | 23.644,80 | +8,8 % | 78.139,01 | +8,2 % | +5,2 % | +23,3 % |
| 2023 | 21.731,40 | +20,0 % | 72.240,26 | +18,7 % | +18,1 % | +24,2 % |
| 2022 | 18.105,30 | +4,3 % | 60.840,74 | +4,4 % | −6,1 % | −19,4 % |
| 2021 | 17.354,05 | +24,1 % | 58.253,82 | +22,0 % | +19,7 % | +26,9 % |
| 2020 | 13.981,75 | +14,9 % | 47.751,33 | +15,8 % | +13,1 % | +16,3 % |
| 2019 | 12.168,45 | +12,0 % | 41.253,74 | +14,4 % | +11,5 % | +28,9 % |
| 2018 | 10.862,55 | +3,2 % | 36.068,33 | +5,9 % | −2,8 % | −6,2 % |
| 2017 | 10.530,70 | +28,6 % | 34.056,83 | +27,9 % | +36,1 % | +19,4 % |
| 2016 | 8.185,80 | +3,0 % | 26.626,46 | +1,9 % | −0,6 % | +9,5 % |
| 2015 | 7.946,35 | −4,1 % | 26.117,54 | −5,0 % | −9,5 % | −0,7 % |
| 2014 | 8.282,70 | +31,4 % | 27.499,42 | +29,9 % | +27,6 % | +11,4 % |
| 2013 | 6.304,00 | +6,8 % | 21.170,68 | +9,0 % | −3,4 % | +29,6 % |
| 2012 | 5.905,10 | +27,7 % | 19.426,71 | +25,7 % | +21,5 % | +13,4 % |
| 2011 | 4.624,30 | −24,6 % | 15.454,92 | −24,6 % | −36,3 % | −0,0 % |
| 2010 | 6.134,50 | +17,9 % | 20.509,09 | +17,4 % | +21,6 % | +12,8 % |
| 2009 | 5.201,05 | +75,8 % | 17.464,81 | +81,0 % | +89,5 % | +23,5 % |
| 2008 | 2.959,15 | −51,8 % | 9.647,31 | −52,4 % | −61,4 % | −38,5 % |
| 2007 | 6.138,60 | +54,8 % | 20.286,99 | +47,1 % | +64,7 % | +3,5 % |
| 2006 | 3.966,40 | +39,8 % | 13.786,91 | +46,7 % | +49,5 % | +13,6 % |
| 2005 | 2.836,55 | +36,3 % | 9.397,93 | +42,3 % | +37,0 % | +3,0 % |
| 2004 | 2.080,50 | +10,7 % | 6.602,69 | +13,1 % | +19,0 % | +9,0 % |
| 2003 | 1.879,75 | +71,9 % | 5.838,96 | +72,9 % | +82,2 % | +26,4 % |
| 2002 | 1.093,50 | +3,3 % | 3.377,28 | +3,5 % | +4,1 % | −23,4 % |
| 2001 | 1.059,05 | −16,2 % | 3.262,33 | −17,9 % | −20,5 % | −13,0 % |
| 2000 | 1.263,55 | −14,7 % | 3.972,12 | −20,6 % | −26,1 % | −10,1 % |
| 1999 | 1.480,45 | +67,4 % | 5.005,82 | +63,8 % | +60,1 % | +19,5 % |
| 1998 | 884,25 | −18,1 % | 3.055,41 | −16,5 % | −22,8 % | +26,7 % |
| 1997 | 1.079,40 | +20,1 % | 3.658,98 | +18,6 % | +8,5 % | +31,0 % |
| 1996 | 899,10 | −1,0 % | 3.085,20 | −0,8 % | −2,9 % | +20,3 % |
| 1995 | 908,53 | −23,1 % | 3.110,49 | −20,8 % | −29,4 % | +34,1 % |
| 1994 | 1.182,20 | +13,4 % | 3.926,90 | +17,4 % | +17,6 % | −1,5 % |
| 1993 | 1.042,50 | +36,9 % | 3.346,06 | +27,9 % | +18,0 % | +7,1 % |
| 1992 | 761,31 | +36,3 % | 2.615,37 | +37,0 % | +21,7 % | +4,5 % |
| 1991 | 558,63 | +68,8 % | 1.908,85 | +82,1 % | +28,2 % | +26,3 % |
| 1990 | 330,86 | Basis | 1.048,29 | +34,6 % | +25,9 % | −6,6 % |
| 1989 | — | — | 778,64 | +16,9 % | +3,3 % | +27,3 % |
| 1988 | — | — | 666,26 | +50,7 % | +28,2 % | +12,4 % |
| 1987 | — | — | 442,17 | −15,7 % | −13,2 % | +2,0 % |
| 1986 | — | — | 524,45 | −0,6 % | −8,2 % | +14,6 % |
| 1985 | — | — | 527,36 | +94,0 % | +98,3 % | +26,3 % |
| 1984 | — | — | 271,87 | +7,5 % | −8,9 % | +1,4 % |
| 1983 | — | — | 252,92 | +7,2 % | −1,6 % | +17,3 % |
| 1982 | — | — | 235,83 | +3,6 % | −1,7 % | +14,8 % |
| 1981 | — | — | 227,72 | +53,6 % | +33,6 % | −9,7 % |
| 1980 | — | — | 148,25 | +24,8 % | +25,8 % | +25,8 % |
| 1979 | — | — | 118,76 | Basis | — | — |
Hinweise: Die Basis des Sensex ist 100 für das Geschäftsjahr 1978–79; die Zeile 1979 ist der letzte Schlussstand des Jahres 1979 (118,76 am 22. Dezember) und dient als Ausgangspunkt für 1980. Die Historie des Nifty 50 beginnt am 3. Juli 1990 bei 279,02; sein erstes volles Kalenderjahr ist 1991, und die Zeile 1990 dient als Ausgangspunkt. In mehreren Jahren vor 1997 fiel die letzte BSE-Sitzung des Jahres auf den 22. bis 24. Dezember, daher tragen diese Jahresschlussstände diese Daten.
Was wurde aus 100.000 Rupien (1 Lakh)? Jährliche Wachstumsraten über 3, 5, 10, 20 und 30 Jahre
Die Frage, die sich die meisten Anleger tatsächlich stellen, ist, was aus einer Einmalanlage geworden wäre. Gemessen am reinen Kursindex, bis Ende 2025:
| Anlagedauer (bis Ende 2025) | CAGR Nifty 50 | CAGR Sensex | Aus 100.000 ₹ im Nifty 50 wurden |
|---|---|---|---|
| 3 Jahre (2023–2025) | +13,0 % | +11,9 % | 144.000 ₹ |
| 5 Jahre (2021–2025) | +13,3 % | +12,3 % | 187.000 ₹ |
| 10 Jahre (2016–2025) | +12,6 % | +12,6 % | 329.000 ₹ |
| 15 Jahre (2011–2025) | +10,1 % | +10,0 % | 426.000 ₹ |
| 20 Jahre (2006–2025) | +11,7 % | +11,7 % | 921.000 ₹ |
| 30 Jahre (1996–2025) | +11,8 % | +11,7 % | 2.876.000 ₹ |
Seit seinem Start bei 1.000 Punkten am 3. November 1995 ist der Nifty 50 bis zu seinem Jahresschlussstand 2025 von 26.129,60 um 11,4 % pro Jahr gewachsen. Der Sensex stieg von 118,76 Ende 1979 auf 85.220,60 Ende 2025, eine Steigerung um das 718-Fache bzw. das 852-Fache seines Basiswerts von 100. Diese Zahlen enthalten keine Dividenden; mit reinvestierten Dividenden wuchs der Nifty 50 seit 2000 um etwa 1,5 Prozentpunkte pro Jahr schneller (nächster Abschnitt). Auch der Rückgang von 2026 ist nicht enthalten: Bis zum 23. Oktober 2026 gemessen fallen die 3-, 5- und 10-Jahres-Werte niedriger aus.
Nifty 50 Total Return Index: was die Dividenden beitragen
Die in den Nachrichten genannten Stände von Nifty 50 und Sensex sind Kursindizes. NSE Indices veröffentlicht außerdem den Nifty 50 Total Return Index (TRI), der jede Dividende reinvestiert; er ist die Messlatte, mit der sich indische Investmentfonds seit 2018 vergleichen müssen. Die TRI-Reihe auf der Website von NSE Indices beginnt am 30. Juni 1999, das erste volle Jahr ist also 2000. Dieselbe Tabelle zeigt, was die Rupie für einen in Dollar rechnenden Anleger bedeutete.
| Jahr | Nifty 50, Kursrendite | Nifty 50 TRI (Dividenden reinvestiert) | Beitrag der Dividenden | Rupien je US-Dollar (Jahresende) | Rupie gegenüber US-Dollar | Rendite Nifty 50 in US-Dollar |
|---|---|---|---|---|---|---|
| 2026 (bis 23. Okt.) | −13,5 % | −12,7 % | +0,8 Pkt. | 94,95 | −5,4 % | −18,2 % |
| 2025 | +10,5 % | +11,9 % | +1,4 Pkt. | 89,84 | −4,8 % | +5,2 % |
| 2024 | +8,8 % | +10,1 % | +1,3 Pkt. | 85,55 | −2,8 % | +5,8 % |
| 2023 | +20,0 % | +21,3 % | +1,3 Pkt. | 83,19 | −0,6 % | +19,3 % |
| 2022 | +4,3 % | +5,7 % | +1,4 Pkt. | 82,72 | −10,1 % | −6,2 % |
| 2021 | +24,1 % | +25,6 % | +1,5 Pkt. | 74,39 | −1,9 % | +21,8 % |
| 2020 | +14,9 % | +16,1 % | +1,2 Pkt. | 73,01 | −2,3 % | +12,3 % |
| 2019 | +12,0 % | +13,5 % | +1,5 Pkt. | 71,36 | −2,5 % | +9,2 % |
| 2018 | +3,2 % | +4,6 % | +1,5 Pkt. | 69,58 | −8,3 % | −5,4 % |
| 2017 | +28,6 % | +30,3 % | +1,6 Pkt. | 63,83 | +6,4 % | +36,9 % |
| 2016 | +3,0 % | +4,4 % | +1,4 Pkt. | 67,92 | −2,5 % | +0,4 % |
| 2015 | −4,1 % | −3,0 % | +1,0 Pkt. | 66,19 | −4,8 % | −8,6 % |
| 2014 | +31,4 % | +32,9 % | +1,5 Pkt. | 63,04 | −1,8 % | +29,1 % |
| 2013 | +6,8 % | +8,1 % | +1,3 Pkt. | 61,92 | −11,4 % | −5,4 % |
| 2012 | +27,7 % | +29,4 % | +1,7 Pkt. | 54,86 | −3,4 % | +23,4 % |
| 2011 | −24,6 % | −23,8 % | +0,8 Pkt. | 53,01 | −15,5 % | −36,3 % |
| 2010 | +17,9 % | +19,2 % | +1,3 Pkt. | 44,80 | +3,6 % | +22,2 % |
| 2009 | +75,8 % | +77,6 % | +1,8 Pkt. | 46,40 | +4,7 % | +84,0 % |
| 2008 | −51,8 % | −51,3 % | +0,5 Pkt. | 48,58 | −18,9 % | −60,9 % |
| 2007 | +54,8 % | +56,8 % | +2,0 Pkt. | 39,41 | +11,9 % | +73,2 % |
| 2006 | +39,8 % | +41,9 % | +2,1 Pkt. | 44,11 | +1,9 % | +42,5 % |
| 2005 | +36,3 % | +38,6 % | +2,3 Pkt. | 44,95 | −3,7 % | +31,2 % |
| 2004 | +10,7 % | +13,0 % | +2,4 Pkt. | 43,27 | +5,3 % | +16,5 % |
| 2003 | +71,9 % | +76,6 % | +4,7 Pkt. | 45,55 | +5,4 % | +81,1 % |
| 2002 | +3,3 % | +5,3 % | +2,1 Pkt. | 48,00 | +0,6 % | +3,8 % |
| 2001 | −16,2 % | −15,0 % | +1,1 Pkt. | 48,27 | −3,1 % | −18,8 % |
| 2000 | −14,7 % | −13,4 % | +1,3 Pkt. | 46,75 | −6,9 % | −20,6 % |
Von 2000 bis 2025 wuchs der TRI um 13,2 % pro Jahr, der Kursindex um 11,7 %: Die Dividenden trugen im Schnitt rund 1,6 Prozentpunkte pro Jahr bei, je nach Jahr zwischen 0,5 und 4,7 Punkten. 2026 liegt der TRI bisher 12,7 % im Minus, der Kursindex −13,5 %. Die Rupien-Spalte zeigt, warum die Erfahrung eines ausländischen Anlegers abweicht: Die Rupie verlor in 18 dieser 26 Jahre gegenüber dem Dollar, sodass die Dollar-Rendite des Nifty 50 in den meisten Jahren unter seiner Rupien-Rendite lag. Von 2016 bis 2025 wuchs der Nifty 50 in Rupien um 12,6 % pro Jahr, in US-Dollar aber nur um 9,3 %, weniger als die 12,8 % Kursrendite des S&P 500.
Die besten und schlechtesten Jahre von Nifty 50 und Sensex
| Rang | Beste Jahre des Nifty 50 | Schlechteste Jahre des Nifty 50 | Beste Jahre des Sensex | Schlechteste Jahre des Sensex |
|---|---|---|---|---|
| 1 | 2009 (+75,8 %) | 2008 (−51,8 %) | 1985 (+94,0 %) | 2008 (−52,4 %) |
| 2 | 2003 (+71,9 %) | 2011 (−24,6 %) | 1991 (+82,1 %) | 2011 (−24,6 %) |
| 3 | 1991 (+68,8 %) | 1995 (−23,1 %) | 2009 (+81,0 %) | 1995 (−20,8 %) |
| 4 | 1999 (+67,4 %) | 1998 (−18,1 %) | 2003 (+72,9 %) | 2000 (−20,6 %) |
| 5 | 2007 (+54,8 %) | 2001 (−16,2 %) | 1999 (+63,8 %) | 2001 (−17,9 %) |
| 6 | 2006 (+39,8 %) | 2000 (−14,7 %) | 1981 (+53,6 %) | 1998 (−16,5 %) |
| 7 | 1993 (+36,9 %) | 2015 (−4,1 %) | 1988 (+50,7 %) | 1987 (−15,7 %) |
| 8 | 2005 (+36,3 %) | 1996 (−1,0 %) | 2007 (+47,1 %) | 2015 (−5,0 %) |
| 9 | 1992 (+36,3 %) | 2016 (+3,0 %) | 2006 (+46,7 %) | 1996 (−0,8 %) |
| 10 | 2014 (+31,4 %) | 2018 (+3,2 %) | 2005 (+42,3 %) | 1986 (−0,6 %) |
Das beste Jahr des Sensex war 1985, als er um 94,0 % von 271,87 auf 527,36 stieg. Das beste Jahr des Nifty 50 war 2009 (+75,8 %), die Erholung nach dem schlechtesten Jahr beider Indizes, 2008, als der Nifty 50 um 51,8 % und der Sensex um 52,4 % fiel. Große Gewinne folgten meist auf große Verluste: 1999 (+67,4 % beim Nifty) kam nach 1998 (−18,1 %), und 2003 (+71,9 %) nach drei schwachen Jahren. Zwei der zehn schlechtesten Nifty-50-Jahre waren trotzdem Gewinnjahre (2016 mit +3,0 % und 2018 mit +3,2 %), denn der Index hatte seit 1991 nur acht Verlustjahre.
Wie oft fallen Nifty 50 und Sensex in einem Jahr?
Der Sensex schloss 10 von 46 Kalenderjahren im Minus (22 %), der Nifty 50 8 von 35 (23 %). Jedes Verlustjahr und was danach kam:
| Verlustjahr | Sensex | Nifty 50 | Sensex im Folgejahr | Nifty 50 im Folgejahr |
|---|---|---|---|---|
| 1986 | −0,6 % | — | −15,7 % | — |
| 1987 | −15,7 % | — | +50,7 % | — |
| 1995 | −20,8 % | −23,1 % | −0,8 % | −1,0 % |
| 1996 | −0,8 % | −1,0 % | +18,6 % | +20,1 % |
| 1998 | −16,5 % | −18,1 % | +63,8 % | +67,4 % |
| 2000 | −20,6 % | −14,7 % | −17,9 % | −16,2 % |
| 2001 | −17,9 % | −16,2 % | +3,5 % | +3,3 % |
| 2008 | −52,4 % | −51,8 % | +81,0 % | +75,8 % |
| 2011 | −24,6 % | −24,6 % | +25,7 % | +27,7 % |
| 2015 | −5,0 % | −4,1 % | +1,9 % | +3,0 % |
Nach einem Verlustjahr stieg der Sensex im Folgejahr in 7 von 10 Fällen, im Schnitt um +21,1 %; der Nifty 50 in 6 von 8 Fällen, im Schnitt um +22,5 %. Verluste hielten nie drei Kalenderjahre in Folge an: Die schlimmsten Serien waren die Paare 1986–1987, 1995–1996 und 2000–2001. Die Erholung nach 2008 war die stärkste, mit einem Sensex-Plus von 81,0 % im Jahr 2009. Das letzte Verlustjahr war 2015 (Nifty 50 −4,1 %, Sensex −5,0 %). 2026 steuert damit auf das erste Verlustjahr seit einem Jahrzehnt zu, und bis zum 23. Oktober ist es der tiefste Rückgang in einem Kalenderjahr seit 2011 (−24,6 %).
Die Verteilung der Jahresrenditen
| Rendite im Kalenderjahr | Sensex-Jahre (1980–2025) | Nifty-50-Jahre (1991–2025) | Jüngstes Sensex-Jahr |
|---|---|---|---|
| Minus 20 % oder mehr | 4 | 3 | 2011 (−24,6 %) |
| Minus 10 % bis 20 % | 3 | 3 | 2001 (−17,9 %) |
| Minus 0 % bis 10 % | 3 | 2 | 2015 (−5,0 %) |
| Plus 0 % bis 10 % | 10 | 6 | 2025 (+9,1 %) |
| Plus 10 % bis 20 % | 8 | 6 | 2023 (+18,7 %) |
| Plus 20 % bis 30 % | 6 | 5 | 2021 (+22,0 %) |
| Plus 30 % bis 50 % | 5 | 5 | 2007 (+47,1 %) |
| Plus 50 % oder mehr | 7 | 5 | 2009 (+81,0 %) |
Das „Durchschnittsjahr“ mit rund +17 % bis +19 % ist selten. Das häufigste Ergebnis des Sensex war ein Plus von 0 % bis 10 % (10 Jahre), und Gewinne von 50 % oder mehr gab es 7-mal, etwa alle sechs bis sieben Jahre. Nur acht Jahre (1989, 1994, 1997, 2004, 2010, 2019, 2020 und 2023) lagen zwischen +10 % und +20 %. In der Praxis kommen die Renditen indischer Aktien in Schüben: Einige sehr starke Jahre machen den Großteil des langfristigen Gewinns aus, weshalb es so teuer ist, sie zu verpassen.
Nifty 50 und Sensex Rendite nach Jahrzehnten
| Zeitraum | Sensex, Jahre mit Plus | CAGR Sensex | Sensex, kumuliert | CAGR Nifty 50 | CAGR Sensex in US-Dollar | CAGR S&P 500 (Kurs) |
|---|---|---|---|---|---|---|
| 1980er | 8 von 10 | +20,7 % | +556 % | — | +12,0 % | +12,6 % |
| 1990er | 7 von 10 | +20,5 % | +543 % | +18,1 % | +9,6 % | +15,3 % |
| 2000er | 7 von 10 | +13,3 % | +249 % | +13,4 % | +12,6 % | −2,7 % |
| 2010er | 8 von 10 | +9,0 % | +136 % | +8,9 % | +4,4 % | +11,2 % |
| 2020–2025 | 6 von 6 | +12,9 % | +107 % | +13,6 % | +8,6 % | +13,3 % |
Der Nifty-50-Wert für die 1990er umfasst 1991–1999, seine ersten neun vollen Jahre.
Die 1980er und 1990er waren in Rupien die stärksten Jahrzehnte, mit einem jährlichen Wachstum des Sensex von etwa 20–21 %, doch ein großer Teil davon spiegelte eine schwächer werdende Währung wider: In US-Dollar brachten die 1990er 9,6 % pro Jahr, weniger als die 15,3 % des S&P 500. In den 2000ern kehrten sich die Rollen um: Der Sensex wuchs um 13,3 % pro Jahr in Rupien und 12,6 % in Dollar, während der S&P 500 2,7 % pro Jahr verlor. Die 2010er waren Indiens bislang schwächstes Jahrzehnt (9,0 % in Rupien, 4,4 % in Dollar). Von 2020 bis 2025 stieg der Sensex in allen sechs Jahren.
Nifty 50 vs. S&P 500: Renditen in Rupien und in Dollar
Über die gesamten 46 Jahre von 1980 bis 2025 wuchs der Sensex in US-Dollar um 9,5 % pro Jahr, praktisch genauso stark wie der S&P 500 mit 9,4 % Kursrendite im selben Zeitraum, und er schlug den S&P 500 in 23 der 46 Jahre. In Rupien wuchs der Sensex um 15,4 % pro Jahr. Der Unterschied ist die Rupie: Sie fiel von 8,00 je US-Dollar Ende 1979 auf 89,84 Ende 2025, ein Rückgang von etwa 5,4 % pro Jahr, durch den die Rupie 91 % ihres Dollarwerts verlor. Unsere Seite zum Dollarkurs pro Jahr enthält auch die indische Rupie, zurück bis zur Parität von 1947.
Die letzten Jahrzehnte begünstigten die USA: Von 2016 bis 2025 brachte der S&P 500 in Dollar 12,8 % pro Jahr gegenüber 9,3 % für den Nifty 50 in Dollar, von 2006 bis 2025 8,9 % gegenüber 7,9 %. Ab 2000 gemessen liegt Indien weiterhin vorn (Nifty 50 mit 8,6 % pro Jahr in Dollar gegenüber 6,1 % beim S&P 500), weil der S&P 500 diesen Zeitraum auf dem Höhepunkt der Dotcom-Blase begann. Für einen indischen Anleger verläuft der Vergleich umgekehrt: Eine schwächere Rupie erhöht den Rupienwert von US-Anlagen, weshalb die „S&P-500-Rendite in INR“ höher ausfällt als die Dollarwerte. Weitere Vergleichsgrößen in Rupien finden Sie bei der Goldpreis-Entwicklung pro Jahr (in Rupien je 10 Gramm auf der Hindi-Seite) und der Bitcoin-Rendite pro Jahr (in Rupien auf der Hindi-Seite).
Gewinn- und Verlustserien
- Längste Serie von Gewinnjahren: zehn, von 2016 bis 2025, sowohl beim Nifty 50 als auch beim Sensex. Der bisherige Rekord des Sensex lag bei sieben Jahren, 1988–1994; danach folgen die Sechsjahresserien 1980–1985 und 2002–2007.
- Längste Serie von Verlustjahren: zwei Jahre, dreimal (1986–1987, 1995–1996, 2000–2001 beim Sensex; 1995–1996 und 2000–2001 beim Nifty 50).
- Größter Umschwung von einem Jahr zum nächsten: von −52,4 % im Jahr 2008 auf +81,0 % im Jahr 2009 beim Sensex.
2026 bisher
Zum Handelsschluss am 23. Oktober 2026 stand der Nifty 50 bei 22.600,00, 13,5 % unter seinem Jahresschlussstand 2025 von 26.129,60, und der Sensex bei 73.123,83, 14,2 % unter 85.220,60. Beide Indizes erreichten ihre Rekordschlussstände am zweiten Handelstag des Jahres, dem 2. Januar 2026 (Nifty 50 26.328,55, Sensex 85.762,01), und ihre bisherigen Jahrestiefs am 8. Oktober (22.231,80 bzw. 71.593,24), 15,6 % bzw. 16,5 % unter diesen Rekorden. Mit Dividenden liegt der Nifty 50 TRI 12,7 % im Minus.
Für einen in Dollar rechnenden Anleger ist der Verlust größer: Die Rupie schwächte sich von 89,84 auf 94,95 je US-Dollar ab (EZB-Referenzkreuzkurs vom 23. Oktober), sodass der Nifty 50 in US-Dollar 18,2 % verloren hat. Im selben Zeitraum gewann der S&P 500 bis zum 22. Oktober 11,9 %, ein Abstand von rund 30 Punkten zum Sensex in Dollar (−18,8 %); die größte Lücke in dieser Tabelle gab es 1995 (Sensex −29,4 % in Dollar, S&P 500 +34,1 %). Schließt der Nifty 50 das Jahr 2026 unter 26.129,60, endet die zehnjährige Gewinnserie; um das Jahr unverändert zu beenden, müsste der Index in den verbleibenden Wochen um etwa 15,6 % gegenüber seinem Stand vom 23. Oktober steigen.
So lesen Sie die Renditen indischer Indizes
- Kalenderjahr oder Geschäftsjahr. Diese Seite verwendet Kalenderjahre (Januar–Dezember). Indische Unternehmen, Factsheets von Investmentfonds und Steuerregeln nutzen oft das Geschäftsjahr (April–März), daher stimmt eine „FY26-Rendite“ nicht mit der Zeile 2025 oder 2026 überein.
- Kursindex oder Gesamtrendite. Die Stände von Nifty 50 und Sensex enthalten keine Dividenden, die seit 2000 rund 1,6 Prozentpunkte pro Jahr beigetragen haben. Die Wertentwicklung von Fonds wird mit dem TRI verglichen.
- Durchschnitt oder durchschnittliches Wachstum. Die durchschnittliche Jahresrendite (+17,0 % beim Nifty 50 seit 1991) ist der Mittelwert der Jahreswerte; das durchschnittliche jährliche Wachstum (+13,3 %) ist das, was ein Buy-and-hold-Anleger tatsächlich verdient hat. Bei Schwankungen von ±30 Punkten ist der Abstand zwischen beiden groß.
- Rupien oder Dollar, und Inflation. Es handelt sich um nominale Renditen in Rupien. Die Inflation in Indien war über den größten Teil dieses Zeitraums höher als in den USA, was sich in der schwächeren Rupie widerspiegelt; die Dollar-Spalte zeigt grob die Renditen in einer härteren Währung.
- Zurückgerechnete Historie. Der Nifty 50 wurde im November 1995 aufgelegt; NSE Indices hat seine Werte bis Juli 1990 zurückgerechnet. Der Sensex wurde erstmals 1986 berechnet, mit Werten zurück bis 1979.
Die Live-Multi-Agenten-Analyse von SimianX kann indische Aktien über INDY verfolgen, den iShares India 50 ETF, der den Nifty 50 in US-Dollar abbildet, und Market Pulse bewertet marktbewegende Nachrichten, sobald sie erscheinen. Wann die US-Börse in Ihrer Zeitzone handelt, zeigt unsere Tabelle der US-Börsenöffnungszeiten in Ihrer Zeitzone. Alle SimianX-Referenzseiten zur Marktgeschichte finden Sie auf der Themenseite Marktgeschichte.
Wie diese Seite aktualisiert wird
Die Zeile für 2026 wird im Laufe des Jahres aufgefrischt (jede Aktualisierung ersetzt das Datum in der ersten Zeile und in der Kurzantwort), und die gesamte Tabelle wird nach der letzten Handelssitzung im Dezember fortgeschrieben: Die Zeile 2026 wird zu einem vollen Jahr, und 2027 beginnt als neue Zeile für das laufende Jahr. Bei jeder Aktualisierung werden die Jahresschlussstände erneut von NSE Indices und der BSE geladen, die Abgleiche mit Yahoo Finance und CNBC wiederholt und jeder Durchschnitt, jede CAGR und jede Tabelle dieser Seite aus denselben Daten neu berechnet.
Häufig gestellte Fragen
Wie hoch ist die Rendite des Nifty 50 im Jahr 2026 bisher?
−13,5 % auf Kursbasis bis zum 23. Oktober 2026 (22.600,00 gegenüber 26.129,60 Ende 2025) bzw. −12,7 % beim Nifty 50 TRI einschließlich Dividenden. In US-Dollar beträgt der Rückgang 18,2 %. Der Sensex liegt im selben Zeitraum 14,2 % im Minus.
Wie hoch ist die durchschnittliche Rendite des Nifty 50 in den letzten 10 Jahren?
Von 2016 bis 2025 lag die Kursrendite des Nifty 50 im Schnitt bei +13,0 % pro Jahr, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,6 %. Alle zehn Jahre waren positiv, von +3,0 % im Jahr 2016 bis +28,6 % im Jahr 2017. Mit Dividenden wuchs der TRI um 14,0 % pro Jahr.
Wie hoch ist die durchschnittliche Rendite des Sensex in den letzten 20 Jahren?
Von 2006 bis 2025 brachte der Sensex im Schnitt +15,2 % pro Jahr, bei einem Median von +15,1 % und einer jährlichen Wachstumsrate von 11,7 %. Er stieg in 17 der 20 Jahre; die Verlustjahre waren 2008 (−52,4 %), 2011 (−24,6 %) und 2015 (−5,0 %).
Was war das beste Jahr des Sensex?
1985 mit einem Anstieg von 94,0 %. Danach folgen 1991 (+82,1 %), 2009 (+81,0 %), 2003 (+72,9 %) und 1999 (+63,8 %). Beim Nifty 50 war 2009 das beste Jahr (+75,8 %).
Was war das schlechteste Jahr für Nifty 50 und Sensex?
2008, als der Nifty 50 um 51,8 % und der Sensex um 52,4 % fiel. Die nächstschlechteren Sensex-Jahre waren 2011 (−24,6 %), 1995 (−20,8 %) und 2000 (−20,6 %).
Wie oft fällt der Nifty 50 in einem Jahr?
In 8 von 35 Kalenderjahren von 1991 bis 2025 (23 %). Der Sensex fiel seit 1980 in 10 von 46 Jahren (22 %). Keiner der beiden ist drei Jahre in Folge gefallen.
Wie hoch ist die CAGR des Nifty 50 seit Auflage?
11,4 % pro Jahr auf den Kursindex, von seinem Start bei 1.000 Punkten am 3. November 1995 bis Ende 2025 (26.129,60). Gemessen an der zurückgerechneten Historie beträgt die CAGR für 1991–2025 13,3 %.
Hat der Nifty 50 den S&P 500 geschlagen?
In Rupien ja, über die meisten langen Zeiträume. In US-Dollar hängt es vom Zeitraum ab: 2000–2025 spricht für Indien (8,6 % gegenüber 6,1 % pro Jahr), 2006–2025 (7,9 % gegenüber 8,9 %) und 2016–2025 (9,3 % gegenüber 12,8 %) für den S&P 500. Über 1980–2025 wuchsen der Sensex in Dollar und der S&P 500 fast exakt gleich schnell.
Methodik und Quellen
- Die Jahresschlussstände des Nifty 50 stammen aus den historischen Daten von NSE Indices (dem Indexanbieter, früher IISL) und wurden mit CNBC (.NSEI, ab November 1995) und Yahoo Finance (^NSEI, ab 2007) abgeglichen. Alle drei Quellen stimmen bei jedem hier verwendeten Jahresschlussstand überein. Die Werte von Juli 1990 bis November 1995 sind die zurückgerechnete Historie von NSE Indices und haben keine zweite Quelle.
- Die Jahresschlussstände des Sensex stammen aus dem Indexarchiv der BSE, abgeglichen mit der Historie von CNBC (ab 1990) und Yahoo Finance (^BSESN, ab 1997), die bei jedem Jahresschlussstand übereinstimmen. Die Werte von 1979 bis 1989 stammen allein von der BSE.
- Der Nifty 50 TRI stammt aus den Daten zum Total Return Index auf der Website von NSE Indices (ab 30. Juni 1999).
- Rupien je US-Dollar zum jeweiligen Jahresende: der Mittagskurs der Federal Reserve in New York (H.10, FRED DEXINUS), dieselbe Reihe wie auf unserer Seite zu den Dollarkursen, einschließlich des Marktkurses für 1992 im System doppelter Wechselkurse (29,00 gegenüber dem offiziellen Kurs von 26,20). Der Kurs vom 23. Oktober 2026 ist der Referenzkreuzkurs der EZB (94,95), abgeglichen mit Yahoo Finance (94,93). Dollar-Rendite = (1 + Rupien-Rendite) × Anfangskurs ÷ Endkurs − 1.
- Die Renditen des S&P 500 sind Kursrenditen von unserer Seite S&P 500 pro Jahr (Yahoo Finance ^GSPC, abgeglichen mit CNBC und NYU Stern).
- Durchschnitte sind arithmetische Mittel der Kalenderjahresrenditen; die CAGR ist das geometrische Mittel; die Standardabweichung ist die Standardabweichung der Grundgesamtheit. Jahresende = letzte Handelssitzung des Kalenderjahres.
- Daten zusammengestellt am 23. Oktober 2026. Diese Seite dient nur zur Information und ist keine Anlageberatung.
Verwandte Artikel
- S&P 500 Rendite pro Jahr: Jedes Jahr 1928–2026 als Tabelle
- Nasdaq Rendite pro Jahr: Jedes Jahr 1972–2026 als Tabelle
- Dow Jones Rendite pro Jahr: Jedes Jahr 1915–2026 als Tabelle
- Goldpreis-Entwicklung seit 1971: Tabelle pro Jahr in Euro
- Euro-Dollar-Kurs Entwicklung: Dollarkurs je Jahr seit 1971
- Bitcoin Rendite pro Jahr: Jedes Jahr 2011–2026 als Tabelle
- KOSPI-Crash 2026: Alle Börsencrashs Südkoreas im Vergleich
- US-Börse Öffnungszeiten in deutscher Zeit: 2026 und 2027
- Marktgeschichte: alle Referenzseiten von SimianX
Quellen
- NSE Indices — historische Daten und Total Return Index des Nifty 50
- NSE Indices — Indexseite des Nifty 50
- BSE — Indexarchiv des Sensex
- Yahoo Finance — historische Daten des Nifty 50 (^NSEI)
- Yahoo Finance — historische Daten des BSE Sensex (^BSESN)
- CNBC — Nifty-50-Index (.NSEI)
- FRED — Indische Rupien je US-Dollar (DEXINUS)
- EZB-Datenportal — Euro-Referenzkurse
- Wikipedia — NIFTY 50
- Wikipedia — BSE SENSEX
- Investopedia — durchschnittliche jährliche Wachstumsrate (CAGR)