 執筆:Muke
GLW株2026:コーニングのAIデータセンターフォトニクスブーム
2026年10月23日更新——数値はコーニングがSECに提出した四半期決算に基づく。株価はニューヨーク証券取引所(NYSE)の終値。
要点:AIデータセンターを結ぶ光ファイバー、ケーブル、接続製品を手がけるコーニングの光通信(Optical Communications)セグメントは、2026年第2四半期に20億7000万ドルを売り上げた。前年同期比32%増で、2023年第4四半期の9億300万ドルの2.3倍にあたり、現在ではコーニングのコア売上高の約44%を占める。しかしGLW株はこの伸びに連動していない。2026年6月29日に終値255.69ドルで過去最高値をつけた後、10月22日には123.99ドル(−51.5%)で引け、その間4回連続で決算日に下落した。次回決算は2026年第3四半期で、10月27日の米国市場寄り付き前の発表が見込まれる(会社予想:コア売上高49億〜50億ドル、コアEPS 0.85〜0.89ドル)。
GLW株2026は、コーニング社がもはや単なるガラス、ディスプレイ、ゴリラガラスの話ではないため、最も興味深いAIインフラストラクチャ研究のトピックの一つとなっています。同社は、AIデータセンターの背後にある物理的光学基盤、すなわちファイバー、ケーブル、接続性、フォトニクス、次世代ネットワークコンポーネントの供給者としてますます位置づけられています。GLWを調査している投資家にとって、重要な質問はシンプルですが重要です:コーニングのAIデータセンターフォトニクスブームは、株価の新たな成長期待を正当化するのに十分な持続可能性があるのか?
SimianX AIでは、株式研究はファンダメンタルズ、市場の文脈、技術的モメンタム、バリュエーション、ニュースのカタリスト、リスクの議論を組み合わせるときに最も有用です。このGLW株2026研究記事は、コーニングのAIフォトニクスの機会にそのマルチシグナルの考え方を適用しています。
なぜGLW株2026が突然AIインフラストラクチャの話になったのか
コーニングは歴史的にガラス科学、ディスプレイ基板、セラミックス、特殊材料、光ファイバーと関連付けられてきました。2026年にGLW株への市場の再関心は、特定のシフトから来ています:AIデータセンターは、膨大な量の高帯域幅、低遅延の接続性を必要とし、コーニングの光通信ポートフォリオはその需要チェーンに直接位置しています。
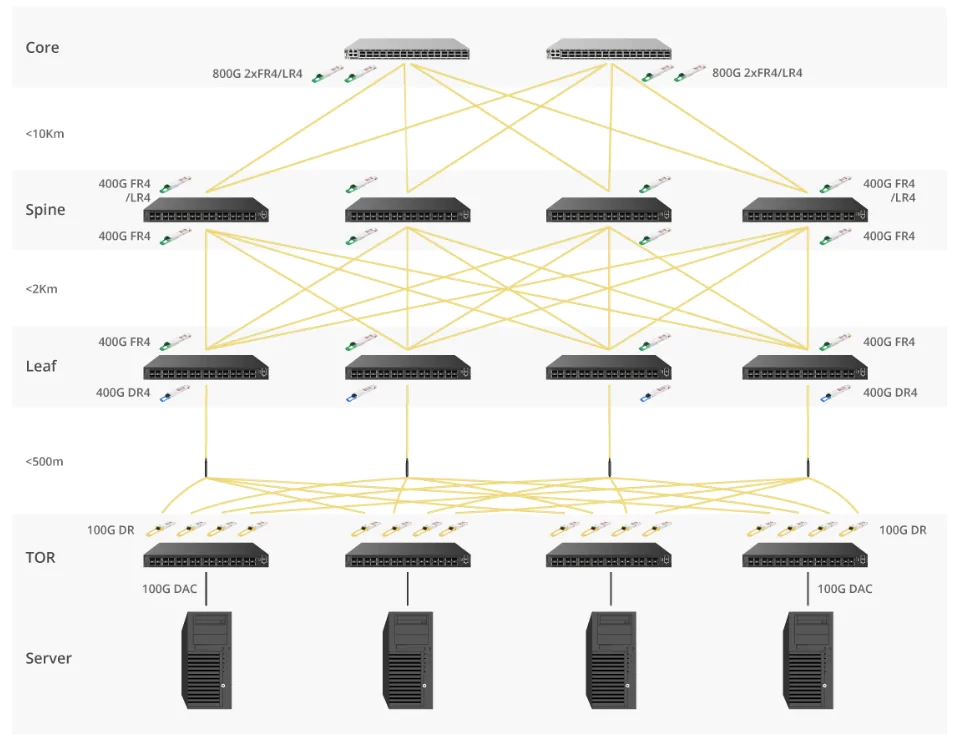
AIクラスターは単なるGPUの集合体ではありません。データを迅速かつ信頼性高く移動させる必要があるアクセラレーター、スイッチ、ラック、ストレージシステム、データセンターキャンパスのネットワークです。AIモデルが大きくなり、ワークロードがより分散化するにつれて、ボトルネックは単なるコンピュートからネットワーキング容量に移ることがよくあります。
だからこそ、コーニングのファイバーとフォトニクスの投資仮説が重要になるのです。
重要なポイント:GLW株の2026年の強気ケースは、消費者向け電子機器の回復にあまり依存せず、AIデータセンターの接続性が数年にわたる光インフラストラクチャサイクルになるかどうかに依存しています。
投資のナラティブは3つの層に要約できます:
- コアビジネスの改善: 光通信は、コーニングのいくつかの従来のセグメントよりも速く成長しています。
- AIハイパースケーラーの需要: 主要なクラウドおよびAIインフラストラクチャの購入者が長期供給契約を結んでいます。
- フォトニクスの選択肢: コーニングは、フォトニクス、光のスケールアップ、および高度な接続性を中心に新しい成長プラットフォームを構築しています。
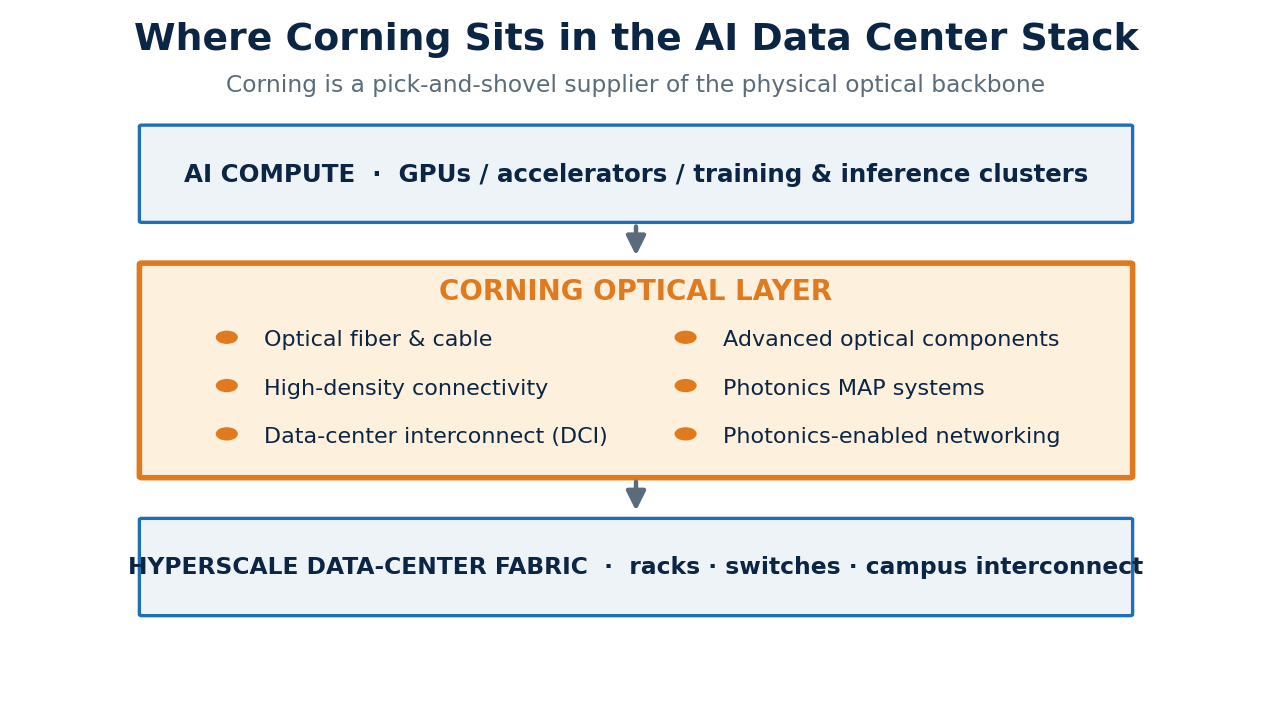
これにより、GLWは多くのAI株とは異なります。GPUデザイナー、クラウドソフトウェア会社、またはモデルプロバイダーではありません。代わりに、コーニングはピックアンドシャベルのAIインフラストラクチャサプライヤーであり、その製品はデータがデータセンター内およびデータセンター間で移動するのを助けます。
コーニングのAIデータセンターフォトニクスブームを促進しているものは何か?
コーニングのAIデータセンターフォトニクスブームは、現代のコンピュートネットワークの構築方法における構造的変化によって推進されています。従来の銅インターコネクトは短距離では有用ですが、AIデータセンターはスケール、密度、帯域幅、エネルギー効率をサポートするためにますます光リンクを必要としています。
実際のところ、コーニングは顧客がより多くを必要とする際に利益を得ます:
- 光ファイバー
- 光ファイバーケーブル
- 高密度接続
- データセンターインターコネクト製品
- 高度な光学コンポーネント
- フォトニクス対応ネットワーキングシステム
AIネットワークの問題
AIワークロードは大規模な通信の課題を生み出します。GPUやアクセラレーターは、トレーニングクラスター、推論ネットワーク、およびストレージシステム間でデータを交換しなければなりません。チップの数が増えるにつれて、ネットワークを通じて移動するデータの量は劇的に増加する可能性があります。
投資家にとって重要な点は、AIインフラストラクチャーへの支出は半導体に限定されないということです。新しいAI工場やハイパースケールデータセンターは、電力、冷却、建物、サーバー、光学、ケーブル、コネクタ、運用サービスを必要とします。コーニングの機会は、この「物理的AIインフラストラクチャー」層に存在します。
コーニングの競争上の優位性
コーニングには、GLW株2026の仮説を研究する価値がある三つの利点があります:
- ガラスと光学物理学における深い製造ノウハウ。
- 企業およびキャリアネットワーク製品における長年の光ファイバーリーダーシップ。
- 信頼できる国内供給を必要とするハイパースケールデータセンターの建設者への顧客の近接性。
これはリスクを排除するものではありませんが、コーニングにとって、投資家が主にディスプレイサイクル、スマートフォンガラス、または通信支出を通じてGLWを見ていた以前の時期よりも、より明確なAIインフラストラクチャーのアイデンティティを与えます。
コーニング光通信セグメントの四半期売上高(2023〜2026年)
コーニングのAI向け光ファイバー需要を最も明快に測る方法は、各四半期決算の光通信セグメントの数字を見ることだ。コーニングによれば、新しい生成AI(Gen AI)向け製品はエンタープライズ(Enterprise)事業、すなわち「ハイパースケールデータセンターを含む」光ネットワーク向けの事業に属し、キャリア(Carrier)事業は通信事業者向けである。下表は、Springboard計画の起点である2023年第4四半期以降の全四半期をまとめたものだ。
| 四半期 | 光通信の純売上高 | 前年同期比 | セグメント純利益 | 純利益率 | エンタープライズ売上の前年同期比(開示値) | コーニングのコア売上高 | コア売上高に占める光通信の比率 |
|---|---|---|---|---|---|---|---|
| 2023年第4四半期 | 9億300万ドル | — | 8800万ドル | 9.7% | 非開示 | 32億7200万ドル | 27.6% |
| 2024年第1四半期 | 9億3000万ドル | — | 1億ドル | 10.8% | 非開示 | 32億5800万ドル | 28.5% |
| 2024年第2四半期 | 11億1300万ドル | — | 1億4300万ドル | 12.8% | 非開示 | 36億400万ドル | 30.9% |
| 2024年第3四半期 | 12億4600万ドル | — | 1億7500万ドル | 14.0% | 非開示 | 37億3300万ドル | 33.4% |
| 2024年第4四半期 | 13億6800万ドル | +51% | 1億9400万ドル | 14.2% | +93% | 38億7400万ドル | 35.3% |
| 2025年第1四半期 | 13億5500万ドル | +46% | 2億100万ドル | 14.8% | +106% | 36億7900万ドル | 36.8% |
| 2025年第2四半期 | 15億6600万ドル | +41% | 2億4700万ドル | 15.8% | +81% | 40億4500万ドル | 38.7% |
| 2025年第3四半期 | 16億5200万ドル | +33% | 2億9500万ドル | 17.9% | +58% | 42億7200万ドル | 38.7% |
| 2025年第4四半期 | 17億100万ドル | +24% | 3億500万ドル | 17.9% | 非開示 | 44億1200万ドル | 38.6% |
| 2026年第1四半期 | 18億4600万ドル | +36% | 3億8700万ドル | 21.0% | 非開示 | 43億4500万ドル | 42.5% |
| 2026年第2四半期 | 20億7200万ドル | +32% | 4億3800万ドル | 21.1% | +65% | 47億3800万ドル | 43.7% |
出所:コーニングの四半期決算リリース(SEC Form 8-K、Exhibit 99)。例:2026年第2四半期、2026年第1四半期、2025年第4四半期。純利益率 = セグメント純利益 ÷ セグメント純売上高。「非開示」 = 当該リリースでエンタープライズの伸び率が示されていないもの。コア売上高はコーニングの非GAAP売上指標。
表から読み取れること:
- 売上は2.3倍、利益は5倍。光通信の四半期売上高は10四半期で9億300万ドルから20億7200万ドルに増え、セグメント純利益は8800万ドルから4億3800万ドルに増加した。利益率は9.7%から21.1%へとほぼ倍増しており、AI向けの製品構成は従来のキャリア中心の構成より収益性が高い。
- 通期ベース:光通信の売上高は2023年が40億1000万ドル、2024年が46億6000万ドル(+16%)、2025年が62億7000万ドル(+35%)。2026年上半期は39億2000万ドルで、前年同期比34%増となった。
- エンタープライズこそがAI事業。開示された伸び率(年率+58%〜+106%)はセグメント全体を大きく上回っており、キャリア事業の伸びがはるかに緩やかだったことを意味する。
- 成長は鈍化した後、再加速した。前年同期比の伸び率は2025年第4四半期にかけて+51%から+24%へ鈍化したが、新たなハイパースケーラー契約の出荷が始まった2026年には+36%、+32%へと再び持ち直した。
GLWの決算発表日の株価反応(2025〜2026年)
売上高の伸びは、決算発表日の株価を守ってはくれなかった。GLWは直近7回の決算発表日のうち5回下落し、そのうち4回は連続だった。いずれの四半期も光通信の売上高は24〜36%伸びていたにもかかわらずである。
| 決算 | 発表日 | 光通信売上の前年同期比 | 前日終値 | 終値 | 当日騰落率 | 日中安値 | 20営業日後 |
|---|---|---|---|---|---|---|---|
| 2024年第4四半期 | 2025年1月29日 | +51% | 51.23ドル | 49.80ドル | −2.8% | −3.3% | −4.4% |
| 2025年第1四半期 | 2025年4月29日 | +46% | 44.10ドル | 44.46ドル | +0.8% | −4.8% | +12.1% |
| 2025年第2四半期 | 2025年7月29日 | +41% | 55.41ドル | 61.98ドル | +11.9% | +4.5% | +21.6% |
| 2025年第3四半期 | 2025年10月28日 | +33% | 89.37ドル | 86.43ドル | −3.3% | −7.0% | −7.2% |
| 2025年第4四半期 | 2026年1月28日 | +24% | 109.74ドル | 104.28ドル | −5.0% | −5.4% | +37.0% |
| 2026年第1四半期 | 2026年4月28日 | +36% | 168.01ドル | 153.05ドル | −8.9% | −10.9% | +13.6% |
| 2026年第2四半期 | 2026年7月28日 | +32% | 143.36ドル | 126.01ドル | −12.1% | −20.1% | +2.7% |
いずれの決算も米国市場の寄り付き前に発表されたため、当日騰落率は前営業日終値に対する終値ベース。株価:NYSEの日次終値(Yahoo Finance。2026年7月27〜28日と10月21〜22日はNasdaq.comで照合)。「20営業日後」 = 発表から20営業日後の終値の、発表前日終値に対する変化率。
注目すべき点は3つある:
- 2026年第2四半期の下落は表中で最大だった。コーニングは第2四半期で市場予想を上回った(The Motley FoolによればコアEPSは0.78ドルで、予想は約0.76ドル)が、第3四半期のコア売上高見通しを49億〜50億ドルとし、これはほぼコンセンサス並みだった。株価は日中に20.1%安まで売られ、終値では12.1%安となった。同じ日にはCoherentなど光学関連の同業他社も下落した。
- 反応を決めたのは需要ではなく期待だった。2026年4月までにGLWは165ドルを超え、2026年だけで90%以上上昇していたため、「予想並み」ではもはや不十分だった。同じ「好決算なのに株価下落」のパターンは、TSMCの2026年第3四半期決算後にも見られた。
- 大きな値動きは契約発表から生まれた。GLWは2026年1月27日(Metaとの契約)に15.6%、2026年5月6日(NVIDIAとの提携)に12.0%上昇した。2025年7月を除けば、どの決算発表日の上昇よりも大きい。
参考:株価の推移。GLWの終値は2023年末が30.45ドル、2024年末が47.52ドル(+56.1%)、2025年末が87.56ドル(+84.3%)。2026年6月29日の255.69ドルでピークをつけ、2026年10月22日には123.99ドルで引けた。年初来ではなお+41.6%だが、ピークからは51.5%下の水準にある。
GLW株2026研究フレームワーク:投資家が注視すべきこと
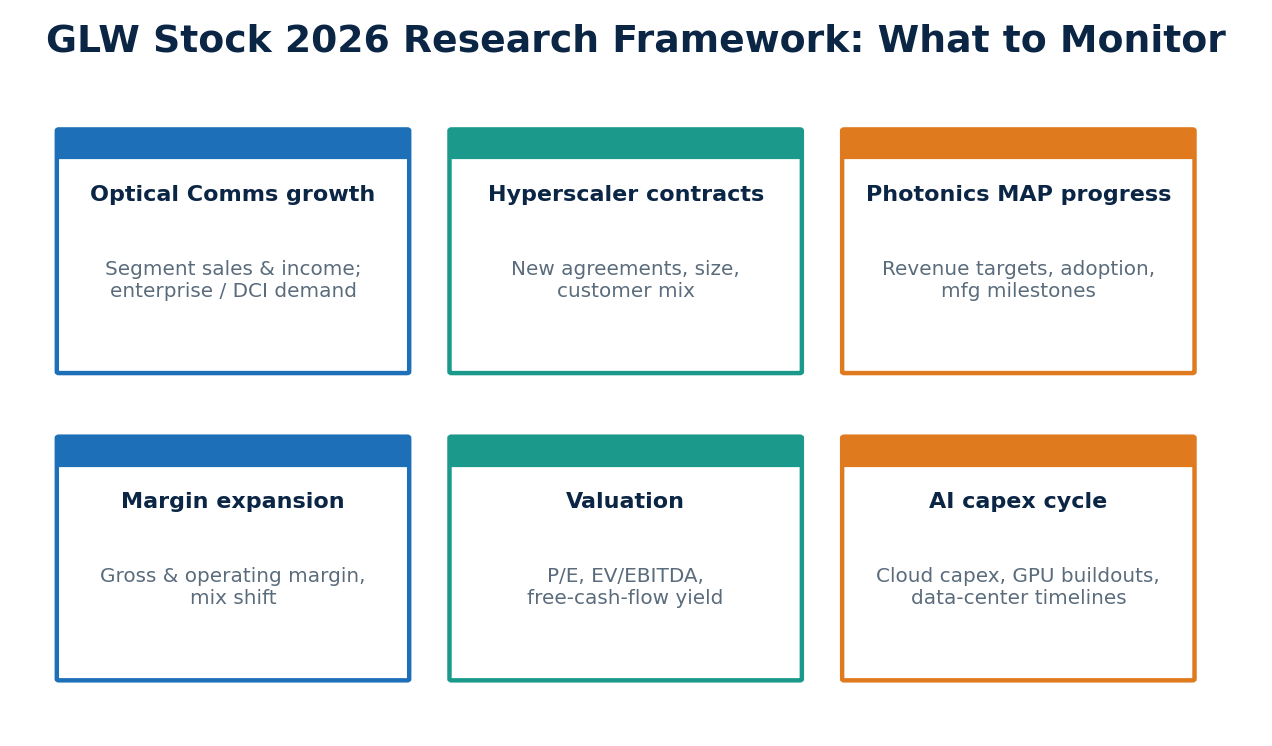
強力なGLW株2026研究プロセスは、一面的な考え方を避けるべきです。強気のシナリオは説得力がありますが、株価の上昇余地は、実行力、バリュエーション、生産能力の拡張、顧客集中、AIインフラストラクチャーへの支出が強いままであるかどうかに依存します。
投資家が使用できる実用的なフレームワークは以下の通りです。
| 研究分野 | GLW株2026にとって重要な理由 | 監視すべきこと |
|---|---|---|
| 光通信の成長 | AIの需要が収益に変わっているかを示す | セグメント売上、セグメント収入、企業ネットワークの需要 |
| ハイパースケーラー契約 | 長期的な需要の可視性を検証する | 新しい契約、契約規模、顧客構成 |
| フォトニクスMAPの進捗 | 次の成長プラットフォームを測定する | 収益目標、製品採用、製造マイルストーン |
| マージン拡大 | 成長が利益力になるかを決定する | 粗利益、営業利益、ミックスシフト |
| 評価 | 楽観主義がすでに価格に織り込まれているかを示す | P/E、EV/EBITDA、フリーキャッシュフロー利回り |
| AI設備投資サイクル | 需要の持続性を決定する | クラウド設備投資、GPUクラスターの構築、データセンターの遅延 |
2026年のGLW株分析は、ファンダメンタルな証拠とカタリストの追跡を組み合わせるべきです。 株価の上昇だけでは不十分です。投資家は、コーニングの収益、マージン、長期契約が市場の期待に追いついているかどうかを問う必要があります。
GLW株2026は純粋なAIデータセンターフォトニクス銘柄か?
いいえ。GLW株2026は純粋なAIデータセンターフォトニクス銘柄ではありません。それは強みでもあり弱みでもあります。
コーニングは、光通信、ディスプレイ、特殊材料、自動車、ライフサイエンス、そして新興成長分野を含む複数のビジネスで運営されています。この多角化は、特定のエンドマーケットへの依存を減らすことができますが、従来のセグメントが光学の勢いを相殺する場合、AIのストーリーを希薄化する可能性もあります。
多角化が役立つ理由
多角化はコーニングに収益とキャッシュフローを生み出すいくつかの方法を提供します。ある市場が軟化しても、別の市場が会社を安定させる助けになるかもしれません。長期投資家にとって、これによりGLWは狭いAIハードウェアサプライヤーよりも投機的でなくなる可能性があります。
利点には以下が含まれます:
- 複数のエンドマーケットへのエクスポージャー
- 長い運営履歴
- 確立された製造資産
- ミックスシフトによるマージン改善の可能性
- 配当と成熟した資本配分プロファイル
多角化がAI銘柄としてのバリュエーション倍率を抑える理由
欠点は、光学およびフォトニクスの収益が全体のストーリーを支配するほど大きくならない限り、投資家がコーニングを高成長のAI企業のように評価しない可能性があることです。ディスプレイや他のセグメントが弱まると、AI接続が成長している間でも、統合された結果に圧力をかける可能性があります。
それが、最も重要なGLW株2026の質問が単に「コーニングはAI関連のエクスポージャーを持つか?」ではなく、次のようになる理由です:
AI駆動の光通信とフォトニクスの成長は、コーニングの統合成長率と評価範囲を変えるほど大きくなるのでしょうか?
2026年第1四半期から、コーニングは5つの事業を報告している:光通信(2026年第2四半期の純売上高20億7200万ドル)、ガラス・イノベーション(Glass Innovations。旧ディスプレイおよび特殊材料セグメント、14億6300万ドル)、自動車(4億7100万ドル)、太陽光(4億3800万ドル、当四半期は700万ドルの純損失)、そしてライフサイエンスと新規事業(約2億9400万ドル)。30%を超えて成長しているのは光通信だけで、ガラス・イノベーションは1%、自動車は2%の伸びにとどまった。
需要を支えるAI向け光ファイバー契約(2026年)
コーニングの光通信事業の成長は、いまやAIデータセンターを建設する企業との、ごく少数の大型・複数年契約に結びついている。開示済みの契約は以下のとおり:
| 顧客 | 発表時期 | コーニングの供給内容 | 開示された条件 |
|---|---|---|---|
| Meta | 2026年1月27日 | 米国データセンター向けの光ファイバー、ケーブル、接続製品。Metaはノースカロライナ州ヒッコリー(Hickory)のケーブル工場拡張のアンカー顧客となる | 複数年、最大60億ドル |
| ハイパースケール顧客2社(社名非公表) | 2026年第1四半期決算、2026年4月28日 | 大型の長期契約 | Metaとの契約と「規模・期間ともに同程度」 |
| NVIDIA | 2026年5月6日 | 米国の光接続生産能力を10倍、米国の光ファイバー生産能力を50%以上拡大、ノースカロライナ州とテキサス州に新工場3カ所、3000人超の雇用 | NVIDIAはワラントに5億ドルを支払い:行使価格180ドルで1500万株、加えて事前払込済み株式300万株 |
| Amazon | 2026年第2四半期 | Amazonの米国データセンター向けの光ファイバー、ケーブル、接続製品 | 複数年、数十億ドル規模 |
出所:コーニングとMetaの共同リリース、コーニングの2025年第4四半期・2026年第1四半期・2026年第2四半期決算、2026年5月6日付Form 8-KおよびNVIDIAとコーニングの共同リリース。
契約が数字にどう表れているか:
- 前受金。コーニングの2026年第2四半期Form 10-Qには、2029年12月31日までの長期供給契約に基づく10億ドルの顧客預り金が計上されており、その一部は同顧客に発行された2億9600万ドルのワラントで相殺されている。契約負債は2025年末の23億ドルから2026年6月30日時点で27億ドルに増えた。顧客預り金は通常、最長10年の供給期間をカバーする。
- 生産能力の増強には先にお金がかかる。2026年上半期の設備投資は7億5400万ドルで、コーニングは通期で約20億ドルを見込む。2026年9月11日には、ゴールドマン・サックス(Goldman Sachs)を通じて最大20億ドルの普通株を売り出すATM(アット・ザ・マーケット)プログラムを開始した(Form 8-K)。
- NVIDIAのワラントの行使価格は180ドルで、10月22日の終値123.99ドルを約45%上回る。
- 顧客集中リスクは現実のもの。少なくとも4社のハイパースケール顧客(Meta、Amazon、社名非公表の2社)とNVIDIAが、いまやセグメントのAI部分を支えている。そのため1社でも設備構築を減速させれば、エンタープライズ売上にすぐ表れる。ハイパースケーラーの投資計画は、当社のマグニフィセント・セブン決算トラッカーで追跡している。
コーニングのフォトニクスMAP:強気ケースの中心
コーニングのフォトニクス市場アクセスプラットフォーム、またはフォトニクスMAPは、長期的なGLW株2026の強気ケースの中心です。この概念は簡単です:AIデータセンターネットワークが拡大し、最終的にスケールアップするにつれて、顧客はより高度な光接続技術を必要とするでしょう。
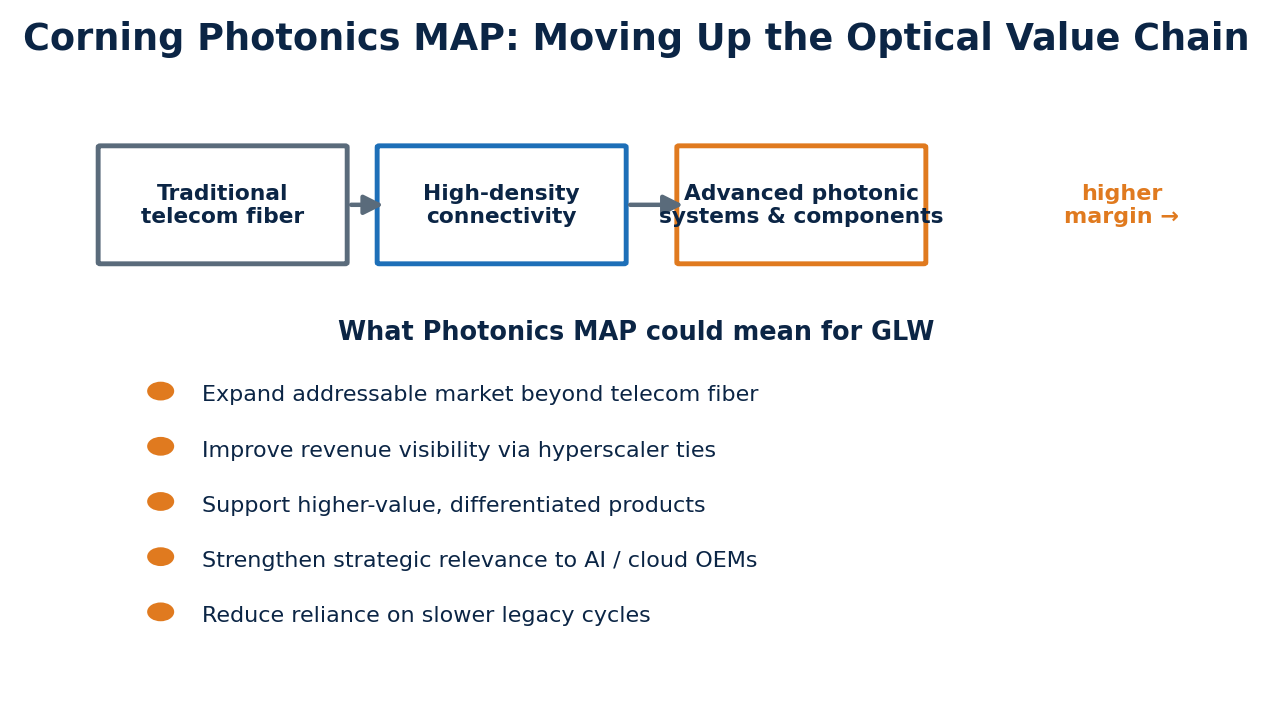
投資家にとって、フォトニクスMAPは重要です。なぜなら、コーニングが単により多くのファイバーを販売しているだけでなく、差別化、技術的ノウハウ、顧客統合がより良い成長を支える可能性のある高度なフォトニクスシステムとコンポーネントの価値チェーンを上昇させようとしているからです。
コーニングは2026年5月6日にニューヨークで開いた投資家向けイベントで、フォトニクス・マーケットアクセス・プラットフォーム(Photonics Market-Access Platform)を発表した。これは光通信セグメントに属し、データセンター運営者だけでなく、AIシステムを構築する企業である「Gen AI OEM顧客」を対象としている。同じイベントでコーニングは社内のSpringboard計画を引き上げ、年換算売上高ランレートの目標を2026年末に200億ドル、2028年末に300億ドル、2030年末に400億ドルとした。2026年第4四半期から2030年第4四半期までの年平均成長率は19%にあたる。
フォトニクスMAPがGLWにとって意味すること
フォトニクスMAPは、コーニングにいくつかの方法で役立つ可能性があります:
- 従来のテレコムファイバーを超えたアドレス可能市場の拡大。
- 長期的なハイパースケーラー関係を通じた収益の可視性の向上。
- 高度なフォトニクスがより良いマージンを要求する場合、高価値製品のサポート。
- AI OEMやクラウドインフラストラクチャの購入者に対する戦略的関連性の強化。
- 時間の経過とともに遅いレガシーサイクルへの依存の軽減。
これが、GLW株2026の研究がフォトニクスMAPを単なる製品ラベルではなく、戦略的指標として扱うべき理由です。
ステップバイステップ:2026年のGLW株を分析する方法
2026年のGLW株を調査する投資家は、繰り返し可能なワークフローを使用するべきです。目標は次のティックを予測することではなく、証拠に基づいた高い確信を持つ見解を構築することです。
ステップ1:セグメント収益から始める
最初に光通信を見てみましょう。このセグメントは依然として会社全体よりも速く成長していますか?企業ネットワークとデータセンター間接続の需要が増加を促進していますか?光の成長が鈍化すると、AIの仮説は弱まります。
ステップ2:利益率への転換を確認する
収益の成長だけでは不十分です。投資家は、光のボリュームがマージンと利益を改善しているかどうかを問うべきです。容量の拡張が収益がスケールする前にコスト圧力を生む場合、短期的な利益は期待外れになる可能性があります。
ステップ3:顧客発表を追跡する
ハイパースケーラーとの大規模な契約は需要を検証することができますが、集中リスクを生む可能性もあります。バランスの取れた投資仮説では、受注の規模と顧客の分散度の両方を追跡するべきです。
ステップ4:価格をファンダメンタルズと比較する
強力なストーリーでも過大評価される可能性があります。P/E、EV/EBITDA、フリーキャッシュフロー利回り、フォワード利益成長などの評価指標を使用します。GLWを他のAIインフラストラクチャ供給者、多角化した産業技術企業、および光ネットワーク分野の同業他社と比較します。
ステップ5:AI設備投資に関するセンチメントを監視する
クラウドプロバイダーがAIデータセンターの支出を減速させると、GLWに影響を与える可能性があります。ハイパースケーラーの資本支出ガイダンス、GPUクラスターの展開計画、データセンターの建設タイムラインを監視します。
規律あるGLW株2026のフレームワークは、ビジネスの質をエントリープライスから分離するべきです。 企業は戦略的に良好な位置にあっても、バリュエーションリスクを抱えることがあります。
GLW株2026のブルケース
GLW株2026のブルケースは、コーニングがAIインフラストラクチャの構築において重要な供給者になりつつあるという考えに基づいています。
強気の要因
- AIデータセンターの需要: より大きなAIクラスターは、より多くの光接続を必要とします。
- ハイパースケーラーとのパートナーシップ: 長期契約は収益の可視性を向上させる可能性があります。
- フォトニクスの成長: 高度な光製品はコーニングのアドレス可能市場を拡大する可能性があります。
- 製造スケール: コーニングの国内能力拡張は競争上の優位性になる可能性があります。
- ポートフォリオの変革: 光学的成長は、投資家の認識を遅いレガシーセグメントからシフトさせる可能性があります。
これらのドライバーが維持されれば、コーニングは循環的な材料およびディスプレイ会社から、より高成長のAIインフラ複利成長企業へと転換することができるでしょう。
ブルケースを確認するものは?
最も明確な確認は、光通信の継続的な成長、マージンの改善、顧客獲得の増加、そしてフォトニクスMAPからの具体的な収益貢献です。投資家はまた、AIデータセンターの需要が一つまたは二つの主要顧客に依存するのではなく、広がっていることを示す経営陣のコメントを探すべきです。
GLW株2026のベアケースと主要リスク
ベアケースは、コーニングがAIへのエクスポージャーを欠いているということではありません。明らかにエクスポージャーがあります。ベアケースは、市場がAIフォトニクスブームの速度、マージンへの影響、または持続可能性を過大評価する可能性があるということです。
主なリスク
- バリュエーションリスク: GLWが高い倍率で取引される場合、良好な結果でさえも十分ではないかもしれません。
- AIキャピタル支出の減速: ハイパースケーラーの支出は循環的で政治的に敏感です。
- 実行リスク: 新しい工場、キャパシティの拡張、労働力のスケーリングは遅延を引き起こす可能性があります。
- 顧客集中: 大規模な契約は、少数のバイヤーへの依存を高める可能性があります。
- レガシーセグメントの影響: ディスプレイ、消費者電子機器、または自動車の軟化は光学的な強さを相殺する可能性があります。
- 技術の変化: ネットワーキングアーキテクチャは進化する可能性があり、コーニングは顧客のロードマップに沿って進む必要があります。
最も重要なリスクは期待リスクです。株式がAIに関連付けられると、投資家は将来の成長の数年を迅速に価格に織り込む可能性があります。それは、収益、ガイダンス、契約の実行に対するより高いハードルを生み出します。
GLW株2026のバリュエーション:最も重要なことは?
バリュエーションはGLW株2026年の議論で最も難しい部分です。コーニングのAIデータセンターのフォトニクスへのエクスポージャーは、以前のサイクルよりも高い倍率を正当化するかもしれませんが、投資家は依然として産業・素材分野へのエクスポージャーを幅広く抱える事業に割高な価格を払うことには注意すべきです。
実用的な評価アプローチには以下が含まれるべきです:
| バリュエーションの視点 | 投資家の問い |
|---|---|
| フォワードP/E | 市場はGLWを成熟した産業として評価しているのか、それともAIインフラ成長株として評価しているのか? |
| 収益成長 | 光学成長は全体の企業成長を引き上げるのに十分な大きさか? |
| マージン拡大 | 高価値製品は収益性を改善しているか? |
| フリーキャッシュフロー | 設備拡張はキャッシュを消費しているのか、それとも長期的な価値を創造しているのか? |
| シナリオ分析 | AI需要が強いままか、減速するか、加速する場合はどうなるか? |
シンプルなシナリオフレームワーク
3つのシナリオを使用します:
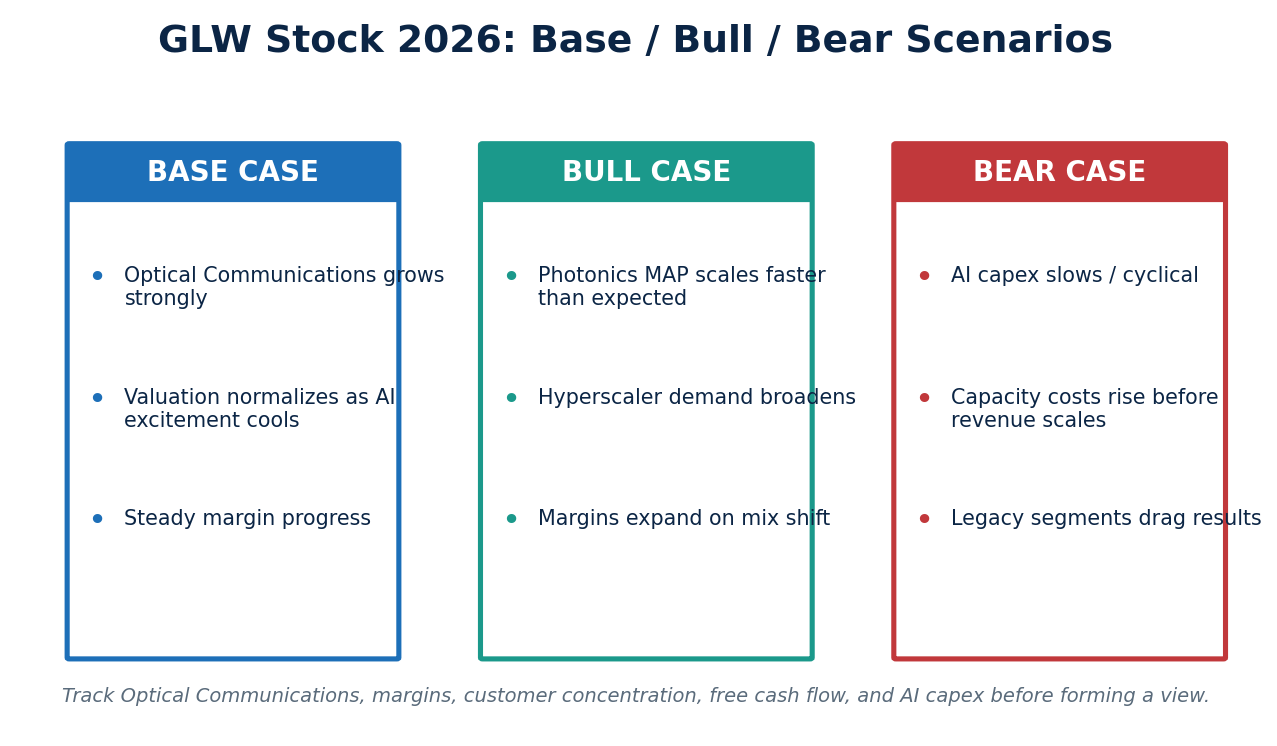
- ベースケース: 光通信が強く成長するが、AIの興奮が冷めるにつれて評価が正常化する。
- ブルケース: フォトニクスMAPが予想以上にスケールし、ハイパースケーラーの需要が広がり、マージンが拡大する。
- ベアケース: AIの設備投資が減速し、設備コストが上昇し、レガシーセグメントが統合成長に圧力をかける。
このシナリオアプローチは、実用的なツールが役立つところです。SimianX AIはマルチエージェント株分析のために設計されており、異なるリサーチエージェントがファンダメンタル、センチメント、テクニカル、評価、リスクを別々の視点から検討し、統合された見解を形成することを可能にします。GLWのような複雑な株にとって、そのような構造化された議論は盲点を減らすことができます。
コーニングのAIフォトニクス投資仮説のための実用的な投資家チェックリスト
2026年にGLW株について決定を下す前に、投資家はこのチェックリストを使用できます:
- 光通信はまだ加速していますか?
- ハイパースケーラー契約は認識された収益に変わっていますか?
- フォトニクスMAPは測定可能な採用を示していますか?
- 製品ミックスの変化に伴い、マージンは改善していますか?
- フリーキャッシュフローは資本支出に追いついていますか?
- 保守的な仮定の下で評価は依然として合理的ですか?
- テクニカル指標はファンダメンタルストーリーを確認していますか、それとも矛盾していますか?
- AIインフラストラクチャに対するセンチメントは改善していますか、それとも弱まっていますか?
より構造化されたワークフローのために、投資家はこのシーケンスに従うことができます:
- 最新の決算発表とセグメントデータをレビューする。
- AIデータセンター需要に関する経営陣のコメントを読む。
- 光学的成長を企業全体の成長と比較する。
- 予想利益に対してバリュエーションを評価する。
- 顧客の発表と製造のマイルストーンを追跡する。
- 主要なAIキャペックスの更新後にリスクを再評価する。
目標は見出しを追いかけることではありません。目標は見出しが持続可能な収益力になっているかどうかを理解することです。
GLW株2026に関するFAQ
GLW株2026のAIデータセンターに関する主な仮説は何ですか?
主な仮説は、コーニングがAIデータセンターで使用される光ファイバー、ケーブル、接続性、フォトニクス製品の需要の高まりから利益を得ることができるということです。AIクラスターがスケールするにつれて、データの移動は主要なインフラストラクチャの課題となり、コーニングの光通信事業はそのニーズに応える位置にあります。
コーニング株は調査する価値のあるAIインフラストラクチャ株ですか?
はい、コーニングは物理的接続コンポーネントを供給するため、調査する価値のあるAIインフラストラクチャ株です。これは、GLWが高度な計算システムを接続するために必要な光学的バックボーンに焦点を当てた異なるタイプのAIエクスポージャーを提供することを意味します。
コーニングのフォトニクスMAPとは何ですか?
コーニングのフォトニクスMAPは、AIインフラストラクチャおよび企業ネットワーク向けの高度な光学およびフォトニクス技術に焦点を当てた戦略的成長プラットフォームです。投資家は、このプラットフォームが測定可能な収益成長、顧客獲得、マージン改善を生み出すかどうかを注視する必要があります。
2026年のGLW株にとっての最大のリスクは何ですか?
最大のリスクには、評価、AI設備投資の景気循環、顧客集中、製造実行、非AIセグメントの弱さが含まれます。投資家は、市場がすでにフォトニクスの上昇を多く織り込んでいるかどうかも監視する必要があります。
投資家はAIツールを使用してGLW株をどのように分析できますか?
投資家はAIツールを使用して、財務諸表を比較し、ニュースのカタリストを要約し、センチメントを評価し、テクニカル指標をスクリーニングし、ブル/ベース/ベアシナリオを構築できます。SimianX AIは、このワークフローに特に関連性があり、複数の専門エージェントを使用して証拠を議論し、構造化された株式研究の見解を生成します。
コーニングの売上高のうち、AIデータセンター向けはどれくらいか?
コーニングは「AI売上高」を個別に開示していない。最も近い指標は光通信セグメントで、2026年第2四半期は20億7200万ドルとコア売上高の約44%を占め、2023年第4四半期の28%から上昇した。そのうちエンタープライズ事業(ハイパースケールデータセンターを含む)は、2026年第2四半期に前年同期比65%伸びた。
2026年7月の決算後、コーニング株はなぜ下落したのか?
2026年7月28日、コーニングは第2四半期で市場予想を上回ったが、第3四半期の見通しをコア売上高49億〜50億ドル、コアEPS 0.85〜0.89ドルとし、これはほぼ市場予想並みだった。6月に255.69ドルの過去最高値をつけた後では「予想並み」では不十分で、GLWは日中に114.50ドルまで下げ、終値は12.1%安の126.01ドルとなった。
コーニングの2026年第3四半期決算はいつ発表されるか?
コーニングは2026年10月27日の米国市場寄り付き前に2026年第3四半期決算を発表する見通しだ(Nasdaq/Zacksのカレンダー)。会社予想はコア売上高49億〜50億ドル(約+16%)、コアEPS 0.85〜0.89ドル(約+28%)。
NVIDIAとコーニングの提携とは何か?
2026年5月6日に発表された複数年の契約で、コーニングは米国の光接続生産能力を10倍、米国の光ファイバー生産能力を50%以上拡大し、ノースカロライナ州とテキサス州に3つの工場を建設する。NVIDIAはコーニング株最大1800万株分のワラントに5億ドルを支払い、そのうち1500万株の行使価格は180ドルである。
結論:GLW株2026は実行に依存し、AIの誇大宣伝だけではない
GLW株2026:コーニングのAIデータセンターフォトニクスブームは、AIトレードが半導体を超えて拡大していることを示す最も明確な例の一つです。コーニングの機会は、AIインフラストラクチャの光学層にあります:ファイバー、ケーブル、接続、フォトニクス、製造スケール。ブルケースは、強い光学需要、ハイパースケーラー契約、フォトニクスMAPへの戦略的な推進によって支持されています。
しかし、最良の研究はバランスを保つ必要があります。GLWは純粋なAI株ではなく、評価が重要であり、企業はキャパシティ拡張を実行しながら、AIデータセンターの需要が持続可能な収益成長に変換できることを証明する必要があります。投資家は、光通信事業の業績、利益率への転換、顧客集中、フリーキャッシュフロー、AI設備投資のトレンドを追跡して、見解を形成する必要があります。
投資家がGLWや他のAIインフラストラクチャ株を評価するためのより迅速で構造化された方法を求めている場合は、SimianX AIを探索してください。SimianX AIは、ファンダメンタルズ、ニュース、テクニカル、センチメント、リスクシナリオをより明確な研究プロセスに変えるのを助けます—これにより、AIの見出しから証拠に基づく株式分析に移行できます。
関連記事
- コヒレント8%高、2026年度は10.2億ドルの現金流出
- MRVL株2026:マーベルのAI光ネットワーク相場を解説
- TSMC株はなぜ7-9月期決算後に下落?過去20回の反応
- マグニフィセント7決算日程と結果:2026年7-9月期まとめ
- AIトップが減速を提唱:半導体株は下落、巨大テックは上昇
- SOX指数の暴落全史:半導体株の弱気相場 1995–2026
- NVIDIA-IREN提携2026:21億ドルのAI電力取引
- SMCI株2026年:70億ドルの調達と390億ドルのAI受注残
- ブロードコムAI売上の四半期推移:AVGO株はなぜ好決算で下落?
- KKRヘリックスAIインフラ:NVDAとVSTのパワートレード
- オラクル2026年決算:OCI・Stargate受注残分析
- 2026年版マグニフィセント・セブン:比重と集中リスク分析
- 2026年6月FOMC:ドットプロットとAI株・ビットコイン
参考リンク
- Corning — 光通信事業
- SEC EDGAR — コーニング(GLW)提出書類
- Investopedia — EV/EBITDA
- Corning — 2026年第2四半期決算(SEC Form 8-K、Exhibit 99)
- Corning — 2026年第2四半期Form 10-Q
- Corning — NVIDIAへのワラントに関するForm 8-K(2026年5月6日)
- Corning — 20億ドルのATMプログラムに関するForm 8-K(2026年9月11日)
- Business Wire — コーニングとMetaの最大60億ドル契約
- Nasdaq — GLWの決算発表日
- NVIDIA — 公式サイト