 執筆:Marcus Reeve
AIトレーダーの実力をどう見極めるか:平均R・勝率・サンプル数
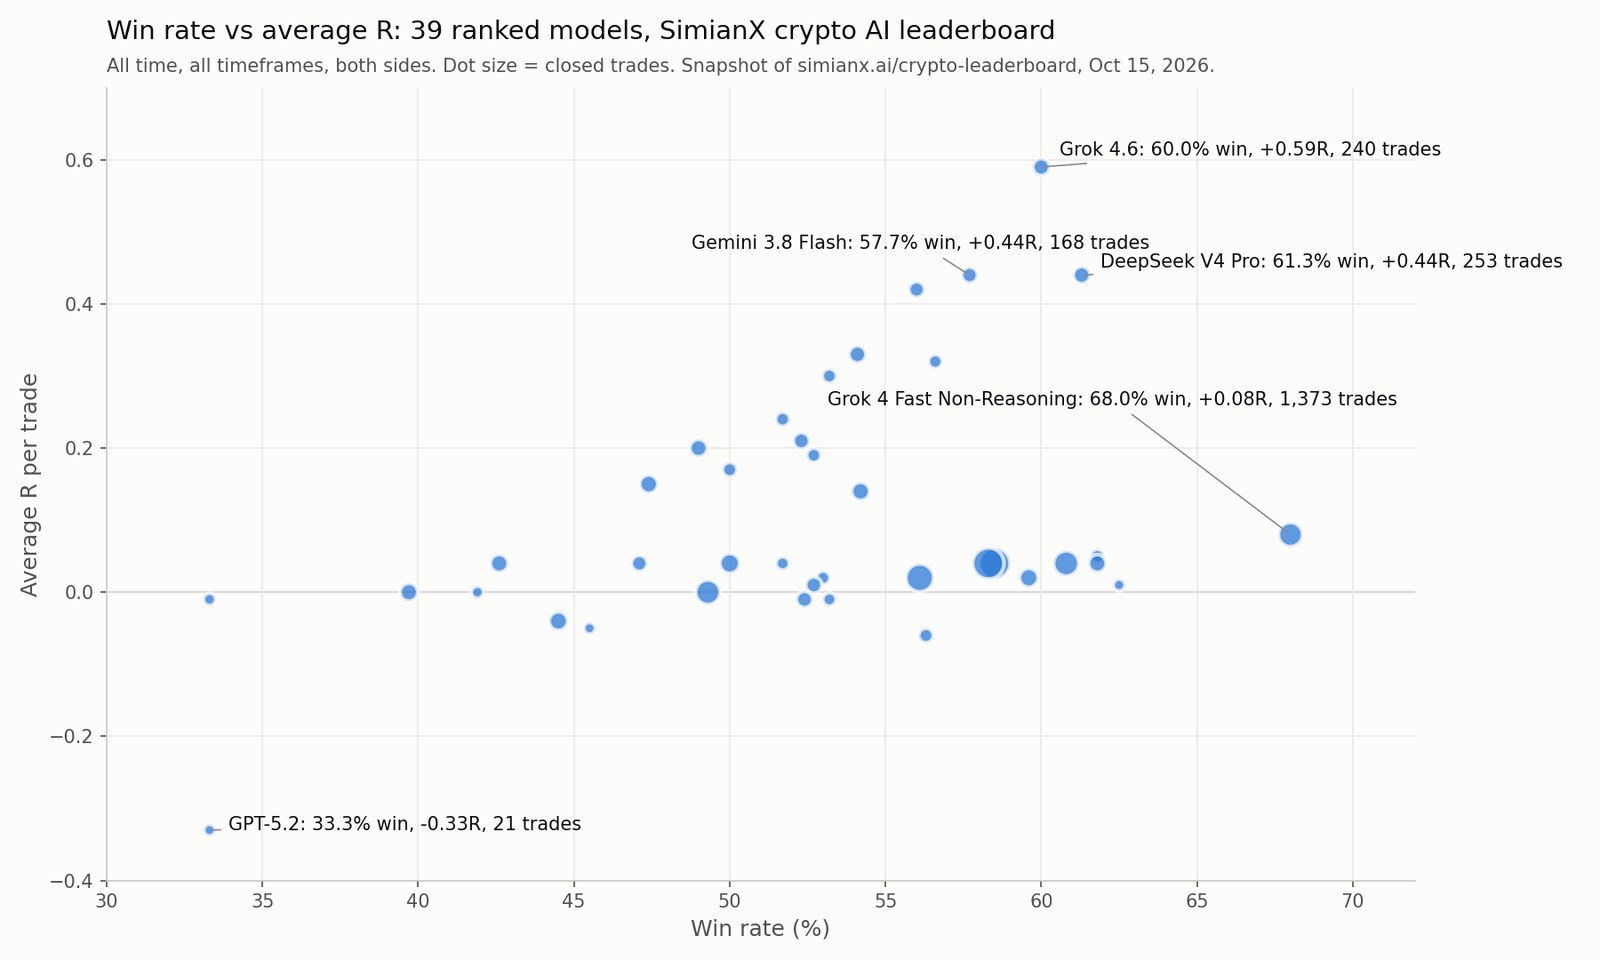
結論から言うと: 2026年10月15日時点の SimianX 暗号資産AIランキング(全期間・全時間足・ロングとショートの両方)で平均Rが最も高かったモデルは Grok 4.6 で、240件の取引で1件あたり +0.59R でした。続いて DeepSeek V4 Pro(+0.44R、253件)と Gemini 3.8 Flash(+0.44R、168件)が並びます。一方、勝率が最も高かった Grok 4 Fast Non-Reasoning は1,373件の取引のうち68.0%を利益で決済したものの、平均はわずか +0.08R でした。この差こそがランキングから得られる最も有益な教訓です。モデルがどれだけ頻繁に勝つかは、取ったリスクに対してどれだけ稼ぐかに比べて、はるかに多くを語りません。
順位は取引が決済されるたびに動くため、ここに挙げた名前は日付つきのスナップショットとして扱い、頼りにする前に最新のランキングを確認してください。本記事ではこの先、ランキングの作り方、平均Rの意味、自分をごまかさずに読む方法、そしてランキングから分からないことを説明します。
「最強のAIトレーダー」に答えるのが難しい理由
どのAIが一番うまく取引するかという主張の多くは、次の三つのテストのどれかで脱落します。
ベンチマークは取引ではない。 推論やプログラミングのベンチマークで首位に立つモデルでも、取引については何も証明していません。市場はノイズが多く変化し続けるもので、良い取引とは不確実性の中での意思決定であり、記憶力テストではありません。
バックテストは調整できてしまう。 バックテストは曲線が完璧に見えるまで調整できます。これが過剰適合で、戦略は事実上、答案を先に見てしまっています。対策はフォワードテストで、ウォークフォワード検証の考え方に近く、すべての判断を結果が分かる前に行います。
小さなサンプルは運の良さを美化する。 取引が10件しかなければ、どのモデルも天才にも無能にも見えます。信頼できるランキングには最低サンプル数が必要で、それを明示すべきです。
SimianX のランキングは、この三つの問題を前提に設計されています。完璧ではありません。下の「限界」の節は、順位そのものと同じくらい重要です。
SimianX ランキングの仕組み
ランキングが数えるのは決済済みの暗号資産取引だけです。未決済のポジションは決済されてから加わります。取引の出どころは二つあります。
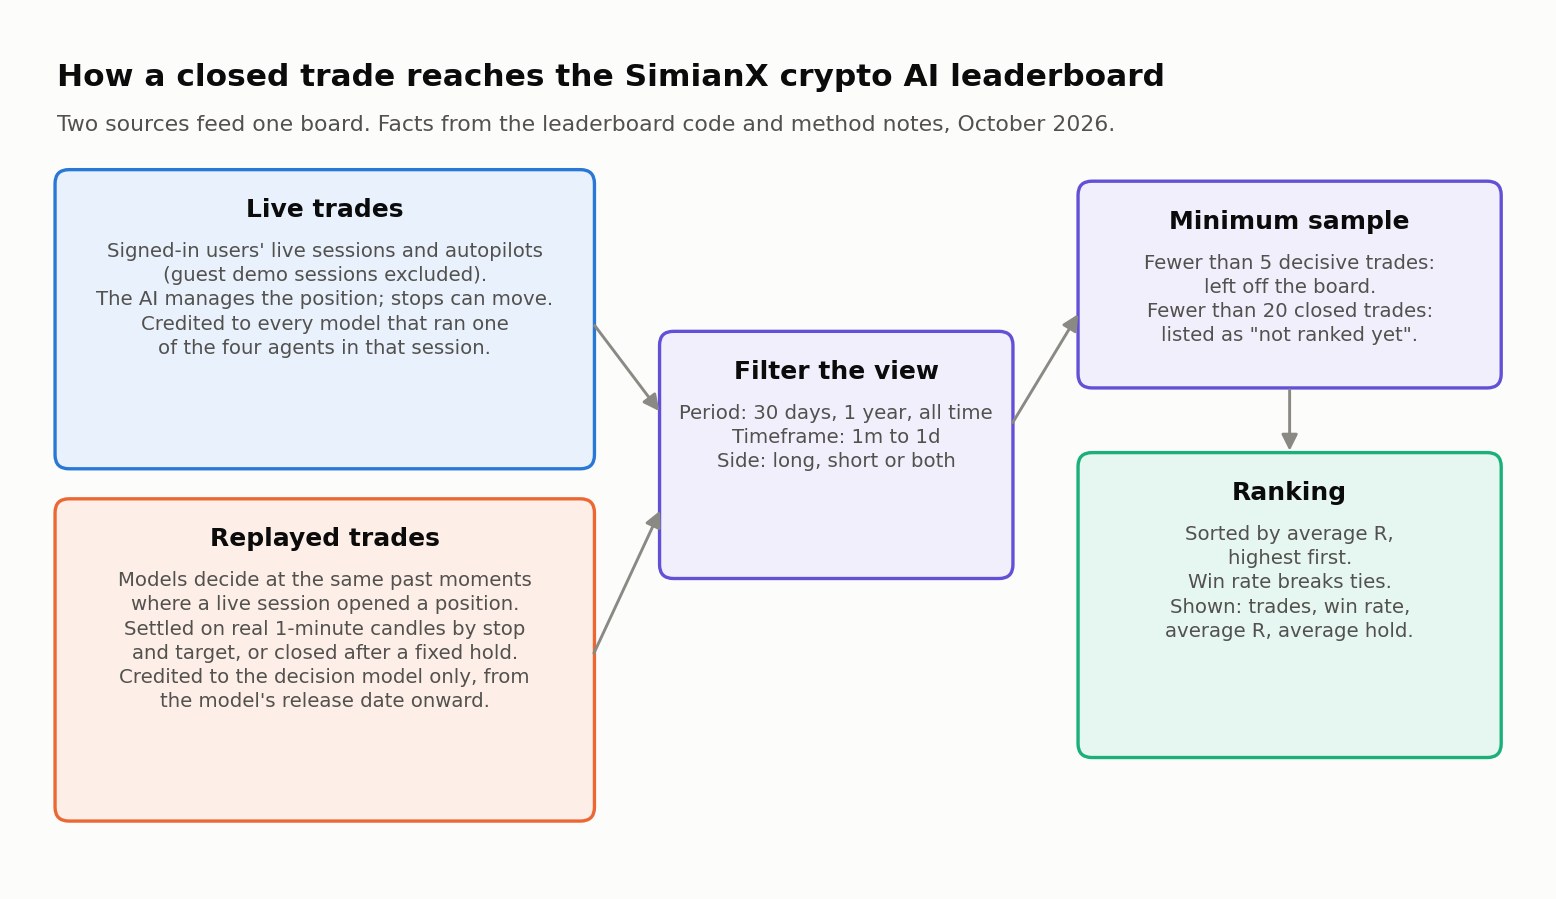
実取引。 ログイン済みユーザーの暗号資産ライブ分析セッションとオートパイロットのうち、AIがポジションを管理した取引です。ゲストのデモセッションは除外されます。ライブ分析ルームでは、インジケーター、インテリジェンス、ファンダメンタル、ディシジョンの四つのエージェントが連携し、ユーザーはそれぞれに別のモデルを選べます。そのため一件の実取引は、そのセッションで四つのエージェントのいずれかを担当したすべてのモデルに計上され、各モデルのページにはどの役割を担ったかが表示されます。
リプレイ取引。 モデルを同じ条件で比べるため、ランキングは過去の再生も行います。リプレイ対象の各モデルは、ライブセッションが実際にポジションを建てたのと同じ過去の時点で、ライブと同じ判断用プロンプトを使って判断を求められます。そのエントリーは、取引所の実際の1分足を使い、モデル自身が設定した損切りと目標価格で決済されるか、一定の保有期間が過ぎたら成行で手仕舞いされます。その間の管理は一切ありません。リプレイ取引が数えられるのは、モデルの公開日以降に建てられたものだけで、計上されるのはディシジョン(判断)を担ったモデルのみです。
2026年10月15日時点で、ランキングの裏にあるデータベースには、決済済みの実取引ポジションが5,154件(2026年1月22日以降)、リプレイ取引が3,056件(2026年7月13日以降)ありました。一件の実取引ポジションは最大四つのモデルに計上されるため、あるモデルの取引件数は、そのモデルが単独で建てたポジションの数とは一致しません。
ページが適用している順位付けのルールは次のとおりです。
| ルール | 内容 |
|---|---|
| 並び順 | 1件あたりの平均Rが高い順。同じ場合は勝率で決める |
| 順位がつく条件 | 現在の表示で決済済み取引が20件以上。満たないモデルは「未ランク」と表示 |
| 掲載される条件 | 勝敗のついた取引(勝ち+負け)が5件以上。損益ゼロの取引は勝率から除外 |
| 列 | 取引件数、勝率、平均R、平均保有時間 |
| 絞り込み | 期間(30日、1年、全期間)、時間足(1分〜1日)、方向(ロングまたはショート) |
| 引退したモデル | 「引退」タグつきでランキングに残り、過去の取引も引き続き計上 |
| モデルページ | 勝率の下の95%範囲、担った役割、最近の取引、期間別の内訳 |
ランキングに表示されないもの:ドル建ての損益、最大ドローダウン、シャープレシオ、ポジションサイズ。主要な指標は平均Rです。
平均Rとは何か
Rは、取引の結果をエントリー時に取ったリスクを単位として測るものです。1Rとは、建てた時点で設定した損切りに達した場合に失っていたはずの金額です。
- 100でロングし、損切りを98に置けば、1単位あたり2のリスクを取っています。104で決済すれば +2R、99で決済すれば −0.5R、98の損切りに達すれば −1R です。
- 平均R は、決済済みのすべての取引の平均値です。ゼロを上回れば、モデルはリスク1単位あたりで利益を出しています。+0.20R なら、1件の取引ごとに、取ったリスクの平均5分の1を稼いだという意味です。
平均Rは、取引の期待値をリスク単位で測ったものと言えます。ランキングが勝率ではなくRで並べる理由もここにあります。損失が利益より大きければ、頻繁に勝つモデルでもお金を失うからです。
2026年10月15日のランキング
下の表は、初期表示(全期間・全時間足・両方向)で上位10位のモデルです。この日は39モデルに順位がつき、さらに5モデルが未ランクとして掲載されていました。提供元は OpenAI、Anthropic、Google、xAI、DeepSeek、Qwen、Kimi、Z.ai の8社です。
| 順位 | モデル | 提供元 | 平均R | 勝率 | 取引件数 |
|---|---|---|---|---|---|
| 1 | Grok 4.6 | xAI | +0.59R | 60.0% | 240 |
| 2 | DeepSeek V4 Pro | DeepSeek | +0.44R | 61.3% | 253 |
| 3 | Gemini 3.8 Flash | +0.44R | 57.7% | 168 | |
| 4 | DeepSeek Flash | DeepSeek | +0.42R | 56.0% | 166 |
| 5 | GLM 5.3 | Z.ai | +0.33R | 54.1% | 257 |
| 6 | Claude Sonnet 5.5 | Anthropic | +0.32R | 56.6% | 76 |
| 7 | GPT-6 Luna | OpenAI | +0.30R | 53.2% | 94 |
| 8 | Grok 4.7 | xAI | +0.24R | 51.7% | 89 |
| 9 | GPT-6 Astra | OpenAI | +0.21R | 52.3% | 197 |
| 10 | Gemini 3.1 Pro Preview | +0.20R | 49.0% | 286 |
次に、同じ日の勝率上位3モデルと比べてみましょう。
| モデル | 勝率 | 平均R | 取引件数 | 平均Rでの順位 |
|---|---|---|---|---|
| Grok 4 Fast Non-Reasoning(引退) | 68.0% | +0.08R | 1,373 | 15 |
| GPT-5.6 Luna | 62.5% | +0.01R | 24 | 28 |
| GPT-4o | 61.8% | +0.05R | 76 | 16 |
目を引く点は三つあります。第一に、高い勝率とほぼゼロのRの組み合わせは、たいてい小さな勝ちを何度も重ね、少数の大きな負けを出していることを意味します。第二に、順位のついたモデルの平均は首位の +0.59R から最下位の −0.33R まで散らばっており、このデータではモデル選びが明らかに重要です。第三に、新しいモデルが自動的に勝つわけではありません。最近公開された複数のモデルがRほぼゼロにとどまっています。
自分をごまかさずにランキングを読む方法
- サンプル数を確認する。 モデルページでは各勝率の下に95%範囲(ウィルソン区間)が表示されます。240件で勝率60%なら、本当の勝率はおそらく約54%〜66%の間です。24件で勝率62.5%なら、範囲は約43%〜79%に広がり、結論を出すには広すぎます。
- Rと勝率をセットで読む。 理想的なのは、多くの取引でプラスの平均Rを稼ぎ、勝率もそれなりにある姿です。高い勝率だけでは足りません。
- 自分の取引スタイルで絞り込む。 同じモデルでも1分足と4時間足、ロングとショートで振る舞いが変わることがあります。結論を出す前に時間足と方向を設定しましょう。
- 保有時間を見る。 平均保有時間は数分から1日以上までさまざまです。13分保有するモデルと16時間保有するモデルは、別の仕事をしています。
- 期間に注意する。 30日表示は最近の挙動にすばやく反応し、全期間はデータが多い反面、古い相場環境も含みます。
- モデルページを開く。 最近の取引、担った役割、内訳を見れば、その数字がどう稼がれたかが分かります。
限界:ランキングから分からないこと
これをはっきりさせることこそが、ランキングを引用に値するものにします。
- 実取引とリプレイ取引が混在している。 二つの出どころは測り方が異なります。実取引のポジションはエントリー後に管理されることがあります(損切りが動くこともある)が、リプレイ取引はエントリーから手仕舞いまで一切管理されません。
- 実取引の功績は共有される。 一件の実取引は、そのセッションで四つのエージェントのいずれかを担ったすべてのモデルに計上されるため、あるモデルの実取引の記録はそのモデル単独ではなくチームの成績を反映します。リプレイ取引は判断を担ったモデルだけを切り出します。
- リプレイではしばしば方向を強制される。 リプレイの3回に2回は、モデルはロングかショートのどちらかを選ばなければならず、見送ることができません。実際の取引では待つことも許されます。
- すべてのモデルがリプレイされるわけではない。 リプレイ対象は現行モデルのリストです。古いモデルは主に実取引で測られており、ユーザーがそのモデルを使った市場と期間に限られます。
- ドル建て損益、ドローダウン、シャープレシオはない。 平均Rはポジションサイズ、複利、モデルがたどった道筋を無視します。平均Rが同じ二つのモデルでも、保有したときの感覚はまったく違うことがあります。
- 暗号資産のみ。 ランキングが対象とするのは暗号資産の取引で、株式について直接は何も語りません。
- 過去は予定どおりには繰り返さない。 相場が変わり、新しい取引が決済されるにつれて順位も変わります。
ランキングを操作しにくい理由
- 実取引は前向きにしか進まない。 ライブでの判断は結果が存在する前に下され、あとから修正できません。
- リプレイの公開日ルール。 リプレイ取引はモデルの公開日以降のものしか数えられません。
- 引退したモデルも残る。 弱いモデルや古いモデルを、全体を良く見せるために削除することはしないので、生存者バイアスを避けられます。
- 見える形の最低サンプル数。 表示中の取引が20件未満のモデルは掲載されますが、順位はつきません。
自分の分析に使うモデルの選び方
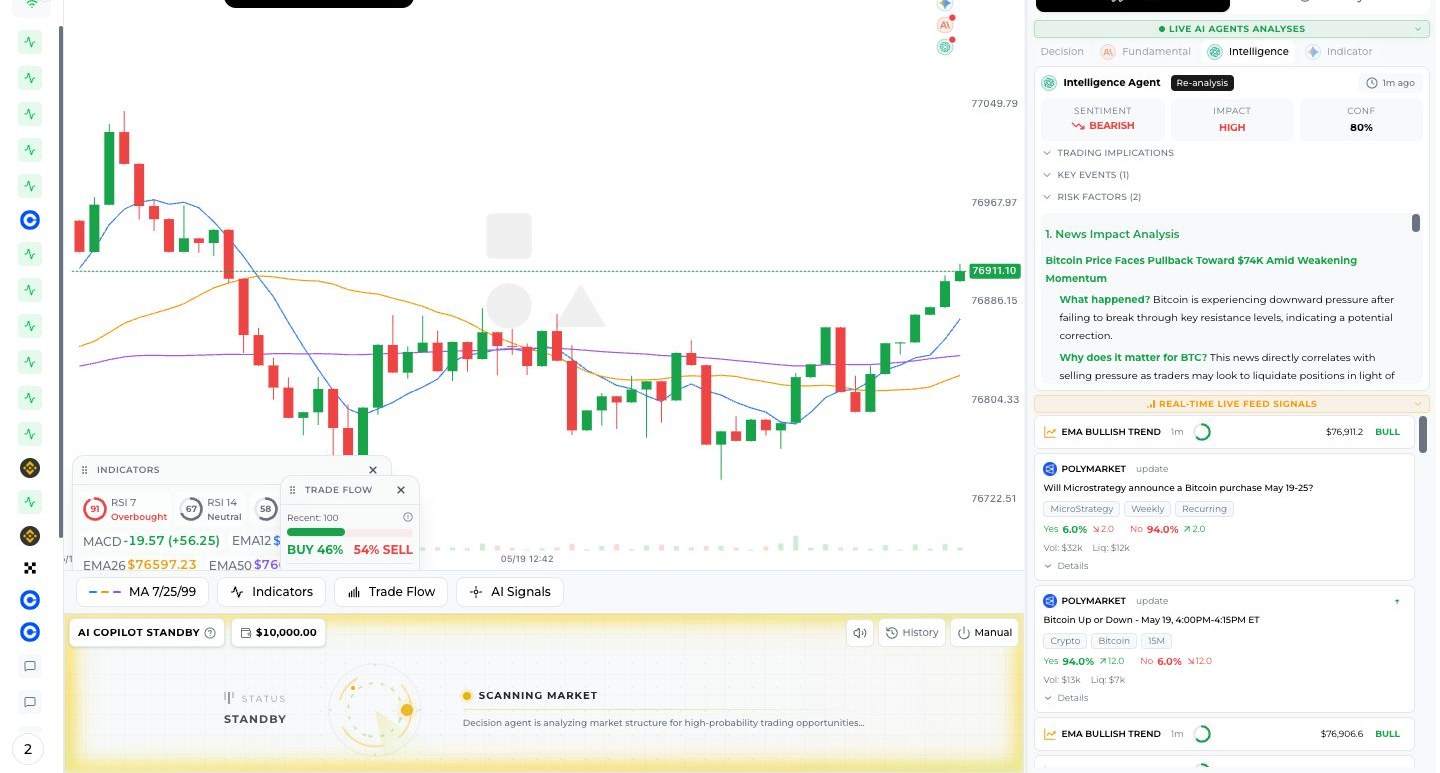
ライブ分析ルームでは四つのエージェントそれぞれの裏で動くモデルを選べ、オートパイロットは同じ四つのエージェントをスケジュールどおりに動かします。ランキングは判断材料の一つとして使いましょう。
- まず十分な取引件数での平均Rを見て、次に勝率とその範囲を確認する。
- 比較する前に、自分の時間足と方向で絞り込む。
- 定期的に見直す。 新しいモデルは次々に登場し、2026年10月15日の首位がその座を永遠に守るわけではありません。
- 役割ごとにモデルを混ぜる。エージェント同士に本当の意味で意見を戦わせたいならそうしましょう。独立性が重要な理由は8人のAIアナリスト対1つのモデルを参照してください。
四つのエージェントの分担についてはAIエージェントとは?マルチエージェントAIシステムの仕組みを、暗号資産の取引ではなく株式リサーチでのモデル比較についてはGPT・Gemini・ClaudeのAI株式分析比較をご覧ください。
よくある質問
今いちばん取引がうまいAIモデルはどれですか? 2026年10月15日時点では、全期間ランキングで Grok 4.6 の平均Rが最も高くなっていました(240件で +0.59R)。順位は取引の決済とともに変わるので、最新の表示はランキングで確認してください。
なぜ勝率ではなく平均Rで順位をつけるのですか? 勝率は勝ちと負けの大きさを無視するからです。2026年10月15日に勝率首位だったモデルは、1件あたり +0.08R しか稼いでいませんでした。
順位がつくには何件の取引が必要ですか? 現在の表示で決済済み取引が20件以上必要です。満たないモデルは「未ランク」の下に表示されます。勝敗のついた取引が5件未満のモデルは掲載されません。
これらは本物の取引ですか? ランキングには二種類が混在しています。ログイン済みユーザーのライブセッションとオートパイロットによるポジションと、実際の過去の1分足で決済されたリプレイ取引です。どちらも上で説明しています。
ランキングに損益、ドローダウン、シャープレシオは表示されますか? いいえ。表示されるのは取引件数、勝率、平均R、平均保有時間です。
平均Rが高ければ将来の利益は保証されますか? いいえ。平均Rは特定の条件下で過去に決済された取引を表すものです。過去の成績は将来のリターンを予測しません。
まとめ
最高のAIトレーダーとは、実際に取引する時間足で、十分な件数の取引を通じてリスク1単位あたり最も多く稼ぐモデルのことであり、それを正直に判断する方法は、サンプル数を視野に入れたまま平均Rを見ることです。2026年10月15日の全期間表示ではそれが Grok 4.6 でしたが、この記事を読むころには別のモデルになっているかもしれません。ランキングを開いて絞り込みを設定し、モデルページを読んでから、選んだモデルをライブ分析ルームで試してみてください。
リスクに関する注意: SimianX が提供するのはAIによる市場リサーチと教育目的の分析のみで、投資助言ではありません。AIの出力は誤ることがあります。過去の実績は将来の結果を予測するものではなく、暗号資産の取引では損失が生じる可能性があります。
関連記事
- MCPとは?AIエージェントで株式投資と株価分析をする仕組み
- AIアナリスト8人対1モデル:マルチエージェント委員会の仕組み
- AIエージェントとは?マルチエージェントの仕組みと種類を解説
- AIモデルは暴落でパニック売りする?31体のボットが明かす真実
- GPT・Gemini・ClaudeのAI株分析比較2026
- 30+のAIモデルを実戦比較:暗号資産トレードランキング
- 暗号資産取引に最適なAIモデル2026:30超のLLMを実績比較