 Por Muke
Rastreador da Lei CLARITY: em que pé está o projeto de estrutura do mercado cripto
Atualizado em 16 de outubro de 2026
A Lei CLARITY foi aprovada? Não — ainda não. Em 16 de outubro de 2026, a Lei de Clareza do Mercado de Ativos Digitais (H.R. 3633) não é lei. A Câmara dos Representantes a aprovou por 294 a 134 em 17 de julho de 2025, e a Comissão Bancária do Senado aprovou uma versão emendada por 15 a 9 em 14 de maio de 2026. Em 15 de setembro de 2026, o Senado não conseguiu fazê-la avançar: o encerramento do debate (cloture) sobre a moção para iniciar a tramitação ficou em 49 a 50, onze votos abaixo dos 60 exigidos (votação nominal 234). O senador Thom Tillis apresentou imediatamente uma moção de reconsideração, que mantém o projeto vivo do ponto de vista processual. Nenhuma nova votação está marcada. A próxima janela realista é a sessão de fim de legislatura ("lame duck") após as eleições de meio de mandato de 3 de novembro; se o projeto não for promulgado antes do fim do 119º Congresso, em 3 de janeiro de 2027, ele caduca e precisará ser reapresentado.
A Lei CLARITY é a peça legislativa mais importante dos Estados Unidos para o setor cripto: uma lei de estrutura de mercado que definiria quais ativos digitais ficam sob a SEC e quais ficam sob a CFTC, como tokens podem ser emitidos e negociados, como as finanças descentralizadas (DeFi) são tratadas e se as plataformas cripto podem pagar recompensas sobre stablecoins. A parte das stablecoins já virou lei em julho de 2025, por meio da Lei GENIUS, que é separada. É na parte da estrutura de mercado que o Congresso travou.
Esta página é um rastreador permanente. Ela registra cada etapa oficial, da apresentação do projeto até hoje, explica por que a votação no Senado fracassou, compara a Lei CLARITY com a Lei GENIUS, descreve o que o projeto realmente faria e mostra — com dados de preços verificados — como os criptoativos e as ações ligadas a cripto reagiram em cada data marcante. Nós a atualizamos após cada ação oficial sobre o projeto.
Notícias da Lei CLARITY: por que ela não avançou no Senado
A votação no Senado de 15 de setembro de 2026 não foi uma votação sobre o projeto em si. Foi uma votação para encerrar o debate sobre a moção para iniciar a tramitação — a etapa processual que permite ao Senado começar a examinar um projeto. Pelas regras do Senado, essa etapa exige três quintos da casa, ou 60 votos. O líder da maioria, John Thune, havia apresentado o pedido de encerramento do debate em 8 de agosto, pouco antes do recesso de agosto, o que fixou a votação para setembro.
O placar oficial divulgado pela secretaria do Senado:
| Grupo | Sim | Não | Não votou |
|---|---|---|---|
| Republicanos (53) | 49 | 4 — Collins (ME), Hawley (MO), Moran (KS), Tillis (NC) | 0 |
| Democratas (45) | 0 | 44 | 1 — Coons (DE) |
| Independentes (2) | 0 | 2 | 0 |
| Total | 49 | 50 | 1 |
Dois detalhes importam para o que vem a seguir. Primeiro, o projeto não conquistou nem mesmo a maioria simples, portanto o problema não se resume a um punhado de resistentes. Segundo, o senador Tillis votou não e em seguida apresentou uma moção de reconsideração — um movimento padrão que permite ao Senado repetir a mesma votação mais tarde sem começar do zero. É por isso que o projeto está parado, e não morto.
Por que fracassou, segundo a cobertura da época feita pela CoinDesk e pela CNBC:
- Disposições de ética. Os negociadores produziram mais de 600 páginas de texto de compromisso, mas não conseguiram fechar a distância nas regras que limitam os vínculos empresariais de altos funcionários do governo com cripto, incluindo regras que alcançariam os próprios interesses cripto do presidente.
- Pressão das eleições de meio de mandato. Quanto mais a votação se aproximava das eleições de novembro, mais difícil ficava para qualquer um dos partidos dar uma vitória ao outro.
- Recompensas sobre stablecoins. As associações do setor bancário continuaram pressionando por limites mais rígidos às recompensas pagas a detentores de stablecoins, uma disputa que também pesou no adiamento de janeiro.
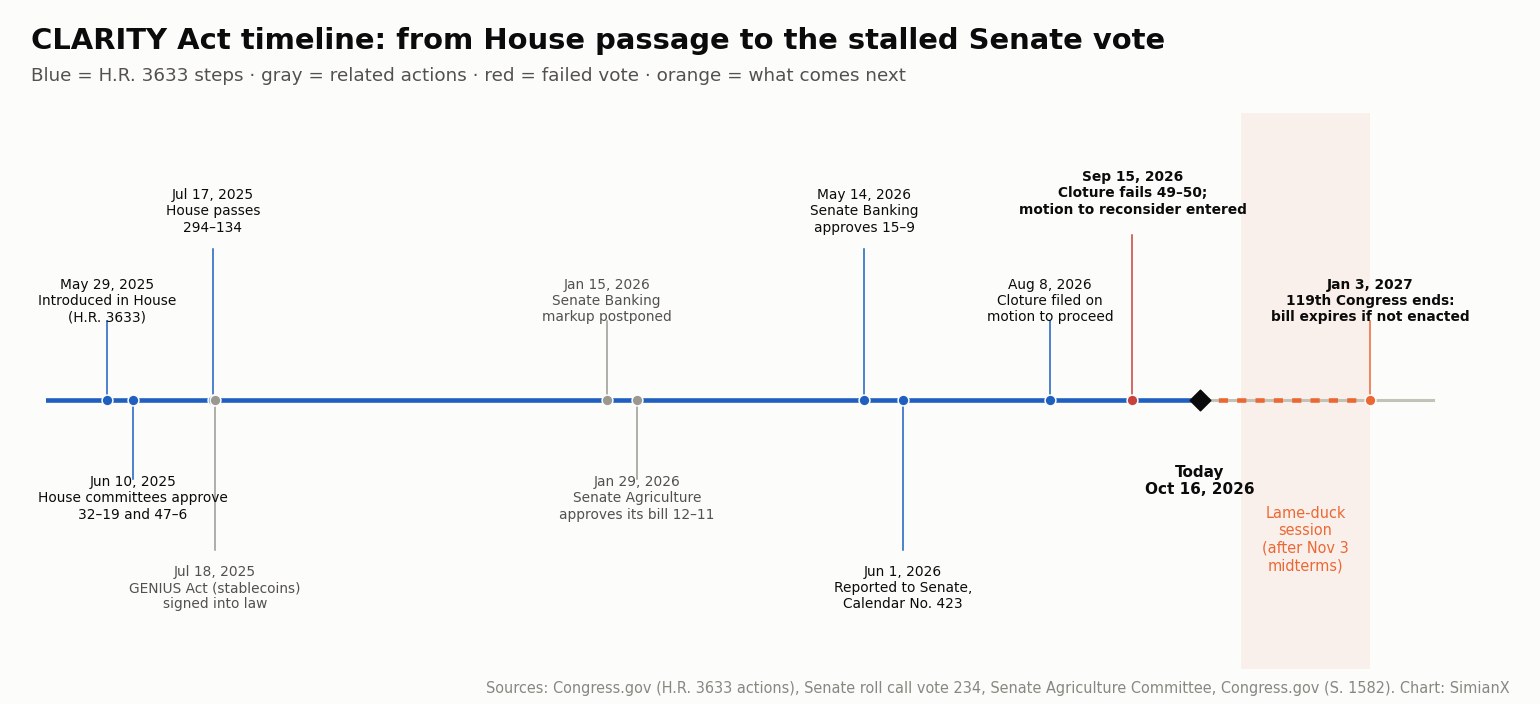
Linha do tempo da Lei CLARITY: cada etapa oficial
| Data | Etapa | Resultado | Fonte |
|---|---|---|---|
| 29 de mai. de 2025 | Apresentado na Câmara pelo deputado French Hill (R-AR) | Encaminhado às comissões de Serviços Financeiros e de Agricultura | Congress.gov |
| 10 de jun. de 2025 | Votações nas comissões da Câmara | Serviços Financeiros 32–19; Agricultura 47–6 | Congress.gov |
| 17 de jul. de 2025 | Votação em plenário na Câmara | Aprovado por 294–134 (216 republicanos e 78 democratas a favor) | Votação nominal 199 da Câmara |
| 18 de jul. de 2025 | Lei GENIUS (stablecoins) sancionada | Lei Pública 119-27 — projeto separado | Congress.gov |
| 18 de set. de 2025 | Recebido no Senado | Encaminhado à Comissão Bancária | Congress.gov |
| 15 de jan. de 2026 | Sessão de votação prevista na Comissão Bancária do Senado | Adiada depois que a Coinbase retirou o apoio ao texto | Nota da comissão, imprensa |
| 29 de jan. de 2026 | Comissão de Agricultura do Senado vota seu capítulo da CFTC (Lei dos Intermediários de Commodities Digitais) | Aprovado por 12–11, em votação partidária | Comissão de Agricultura do Senado |
| 14 de mai. de 2026 | Sessão de votação na Comissão Bancária do Senado | Aprovado por 15–9 com uma emenda substitutiva integral (democratas Alsobrooks e Gallego a favor) | Congress.gov |
| 1º de jun. de 2026 | Enviado ao plenário do Senado | Incluído na pauta, Calendário nº 423 | Congress.gov |
| 8 de ago. de 2026 | Moção para iniciar a tramitação; pedido de encerramento do debate apresentado | Votação marcada para setembro | Registro do Congresso S4557 |
| 15 de set. de 2026 | Encerramento do debate sobre a moção para iniciar a tramitação | Rejeitado por 49–50 (eram necessários 60); Tillis apresenta moção de reconsideração | Votação nominal 234 do Senado |
| Agora | Pendente na pauta do Senado | Nenhuma votação marcada | — |
| Nov. de 2026 – 3 de jan. de 2027 | Sessão de fim de legislatura | Última chance no 119º Congresso | — |
O que acontece agora
Há três caminhos realistas a partir daqui:
- Retomada na sessão de fim de legislatura. A liderança traz de volta a moção de reconsideração depois das eleições. Uma nova votação bem-sucedida ainda precisa de 60 senadores, o que exige um acordo sobre o texto de ética capaz de atrair pelo menos sete ou oito votos a mais. Se o Senado então aprovar um projeto emendado, a Câmara precisa aprovar a versão do Senado (ou um texto negociado) antes que ele siga para o presidente.
- Um projeto mais enxuto. Partes com apoio mais amplo — o capítulo do mercado à vista sob a CFTC, as proteções a desenvolvedores ou o texto sobre valores mobiliários tokenizados — são separadas ou anexadas a uma legislação de aprovação obrigatória. Nada nesse sentido foi proposto formalmente.
- Caducidade e recomeço. Se nada for aprovado até 3 de janeiro de 2027, o H.R. 3633 morre com o 119º Congresso. Um novo projeto recomeçaria no 120º Congresso, cujas presidências de comissão dependem do resultado das eleições de meio de mandato.
Quando a Lei CLARITY será votada? Em 16 de outubro de 2026, não há data definida. Uma segunda votação de encerramento do debate só pode ocorrer se a liderança trouxer de volta a moção de reconsideração, e os senadores apontam a sessão de fim de legislatura, após 3 de novembro, como a primeira janela realista.
Lei CLARITY x Lei GENIUS
Os leitores costumam confundir os dois projetos. São leis separadas, que cobrem partes diferentes do mercado:
| Lei GENIUS | Lei CLARITY | |
|---|---|---|
| Número do projeto | S. 1582 | H.R. 3633 |
| O que abrange | Apenas stablecoins de pagamento | Estrutura de mercado para todos os demais ativos digitais |
| Situação | Lei — sancionada em 18 de julho de 2025 (Lei Pública 119-27) | Não é lei — parada no Senado |
| Principais reguladores | Reguladores bancários federais e estaduais | SEC e CFTC, com o Tesouro cuidando de finanças ilícitas |
| Regras centrais | Reservas de 1:1 em dinheiro e títulos do Tesouro de curto prazo, direito de resgate, licenciamento de emissores, proibição de juros pagos pelos emissores | Classificação de tokens, registro de corretoras e intermediários, regime de divulgação para emissores de tokens, tratamento de DeFi e de desenvolvedores, limites às recompensas sobre stablecoins pagas por plataformas |
| Efeito para o investidor | Define o que é uma stablecoin em dólar compatível com a lei dos EUA | Define quem supervisiona a negociação de bitcoin, ether e outros tokens |
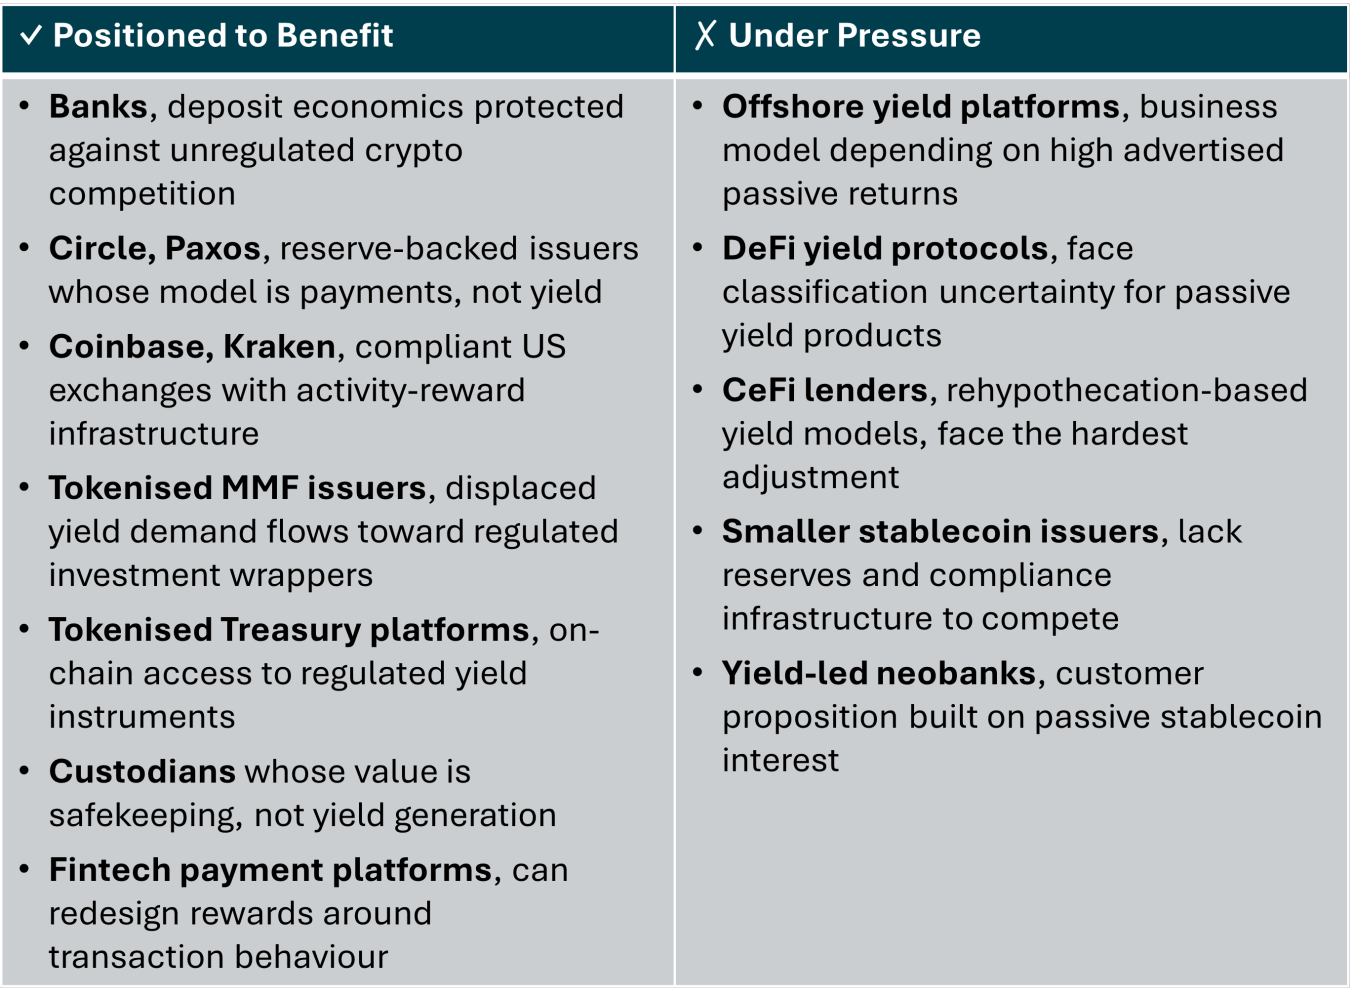
O elo entre os dois é a recompensa sobre stablecoins. A Lei GENIUS proíbe os emissores de stablecoins de pagar juros. O texto da CLARITY no Senado vai além e impediria corretoras e outras plataformas de pagar rendimento apenas pela posse de uma stablecoin de pagamento, permitindo recompensas vinculadas a atividades — a disposição contra a qual os bancos mais fizeram pressão. A SimianX acompanha como as stablecoins se comportam sob estresse em sua tabela de referência completa de perdas de paridade de stablecoins.
O que é a Lei CLARITY?
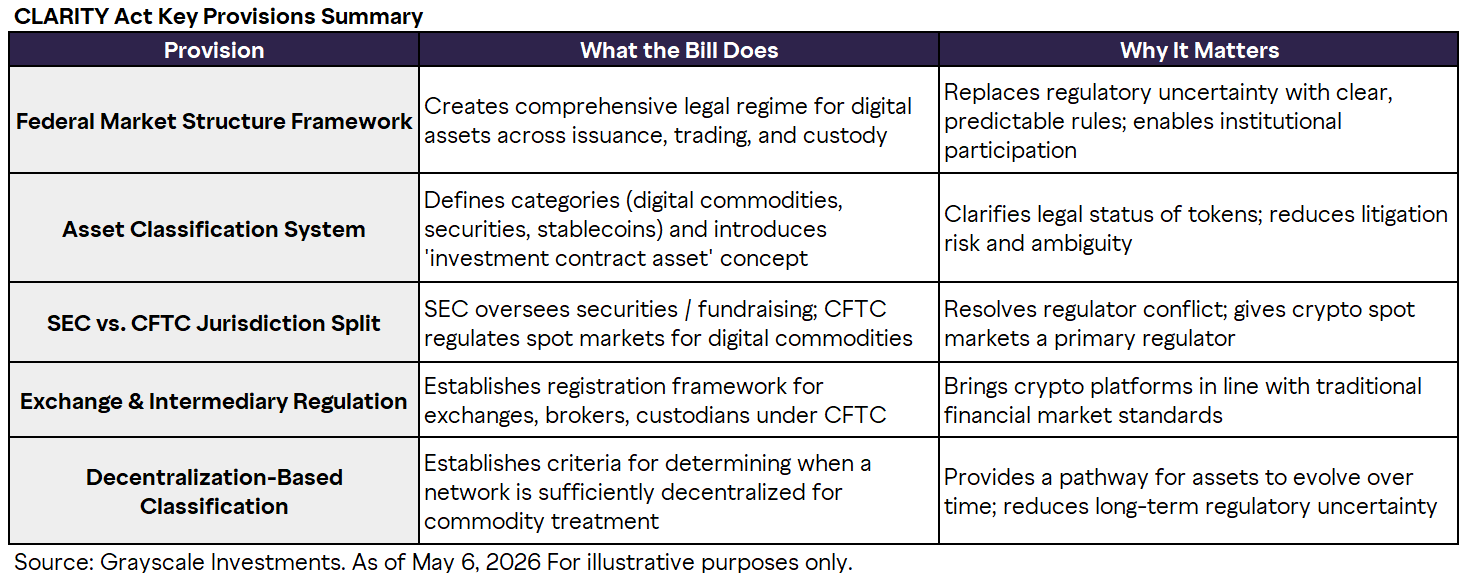
O título formal é Lei de Clareza do Mercado de Ativos Digitais (Digital Asset Market Clarity Act). A emenda do Senado é mais ampla e estruturalmente diferente do projeto original da Câmara. Seus principais capítulos tratam de:
- Regulação de valores mobiliários para certos tokens de rede e ativos acessórios
- Controles contra lavagem de dinheiro e finanças ilícitas
- Finanças descentralizadas
- Juros e recompensas sobre stablecoins
- Valores mobiliários tokenizados
- Proteções para desenvolvedores de software
- Tratamento dos bens de clientes em caso de falência
- Ambientes regulatórios de teste (sandboxes) e programas de inovação em IA
O texto do Senado também exigiria uma extensa regulamentação posterior. O Congresso estabeleceria o arcabouço legal, enquanto órgãos como a SEC, a CFTC, o Departamento do Tesouro, o Federal Reserve e os reguladores bancários definiriam muitos dos detalhes operacionais. A versão da Comissão Bancária, por exemplo, dá à SEC, à CFTC e ao Tesouro um ano para redigir regras conjuntas que separem os rendimentos de stablecoins "equivalentes a juros", que seriam proibidos, das recompensas permitidas.
O verdadeiro catalisador de mercado talvez não seja apenas a aprovação. Pode ser a passagem da incerteza jurídica para um cronograma de regulamentação identificável.
SEC x CFTC: a divisão central de responsabilidades
Há anos, a questão central do setor cripto nos EUA é se um ativo pertence ao direito dos valores mobiliários, ao direito das commodities ou a ambos. O arcabouço da CLARITY separa a operação de captação, o token de rede subjacente, a plataforma onde ele é negociado e o intermediário que presta custódia ou execução. Um token vendido como parte de um contrato de investimento não continua necessariamente sendo um valor mobiliário em todas as operações posteriores; da mesma forma, colocar um valor mobiliário tradicional em uma blockchain não o transforma em commodity.
| Atividade | Regulador principal segundo o arcabouço |
|---|---|
| Captação por contrato de investimento | SEC |
| Divulgações sobre ativos acessórios | SEC |
| Ações e títulos tokenizados | SEC |
| Mercados à vista e intermediários de commodities digitais (bitcoin, ether) | CFTC, segundo o capítulo da Comissão de Agricultura |
| Emissão de stablecoins de pagamento | Reguladores bancários, segundo a Lei GENIUS |
| Finanças ilícitas e combate à lavagem de dinheiro | Tesouro e FinCEN |
| Participação de bancos em ativos digitais | Reguladores bancários federais |
Clareza de jurisdição não significa regulação mais branda. As plataformas registradas enfrentariam exigências de vigilância, prestação de informações, custódia, governança e proteção ao cliente semelhantes às das finanças tradicionais. Mesmo sem a lei, a Securities and Exchange Commission propôs seu próprio arcabouço "Regulation Crypto Assets", embora o presidente da SEC, Paul Atkins, tenha afirmado que as regras do órgão não seriam duradouras sem legislação.
Como a Lei CLARITY mudaria a emissão de tokens
Uma das ideias mais importantes da proposta é o ativo acessório: um token de rede cujo valor ainda depende dos esforços empreendedores ou gerenciais de um criador ou de uma parte relacionada. O arcabouço não declararia todo token desse tipo um valor mobiliário para sempre. Ele regularia as operações envolvendo o ativo, exigiria divulgações e criaria um caminho pelo qual o tratamento do token poderia mudar à medida que a rede amadurece.
O projeto determina que a SEC crie uma isenção sob medida conhecida como Regulation Crypto. Os projetos que seguirem esse caminho teriam obrigações de divulgação específicas para cripto, em vez do arcabouço completo de registro usado por companhias abertas, com restrições a pessoas de dentro e partes relacionadas para reduzir vendas não divulgadas.
Isso poderia mudar os lançamentos de tokens de três maneiras:
- Divulgações mais formais antes da distribuição — economia do token, governança, partes relacionadas, planos de desenvolvimento e riscos relevantes.
- Maior responsabilização de pessoas de dentro — fundadores e detentores afiliados poderiam enfrentar restrições sobre como e quando vendem.
- Um caminho de captação mais crível — projetos que hoje evitam os Estados Unidos poderiam reconsiderar um lançamento no país.
Os prováveis beneficiados são projetos com equipes identificáveis, alocações transparentes, redes em funcionamento, governança auditável e uso real. Lançamentos anônimos e alocações de tokens muito concentradas teriam mais dificuldade de entrar nos mercados dos EUA.
A Lei CLARITY vai regular as DeFi?
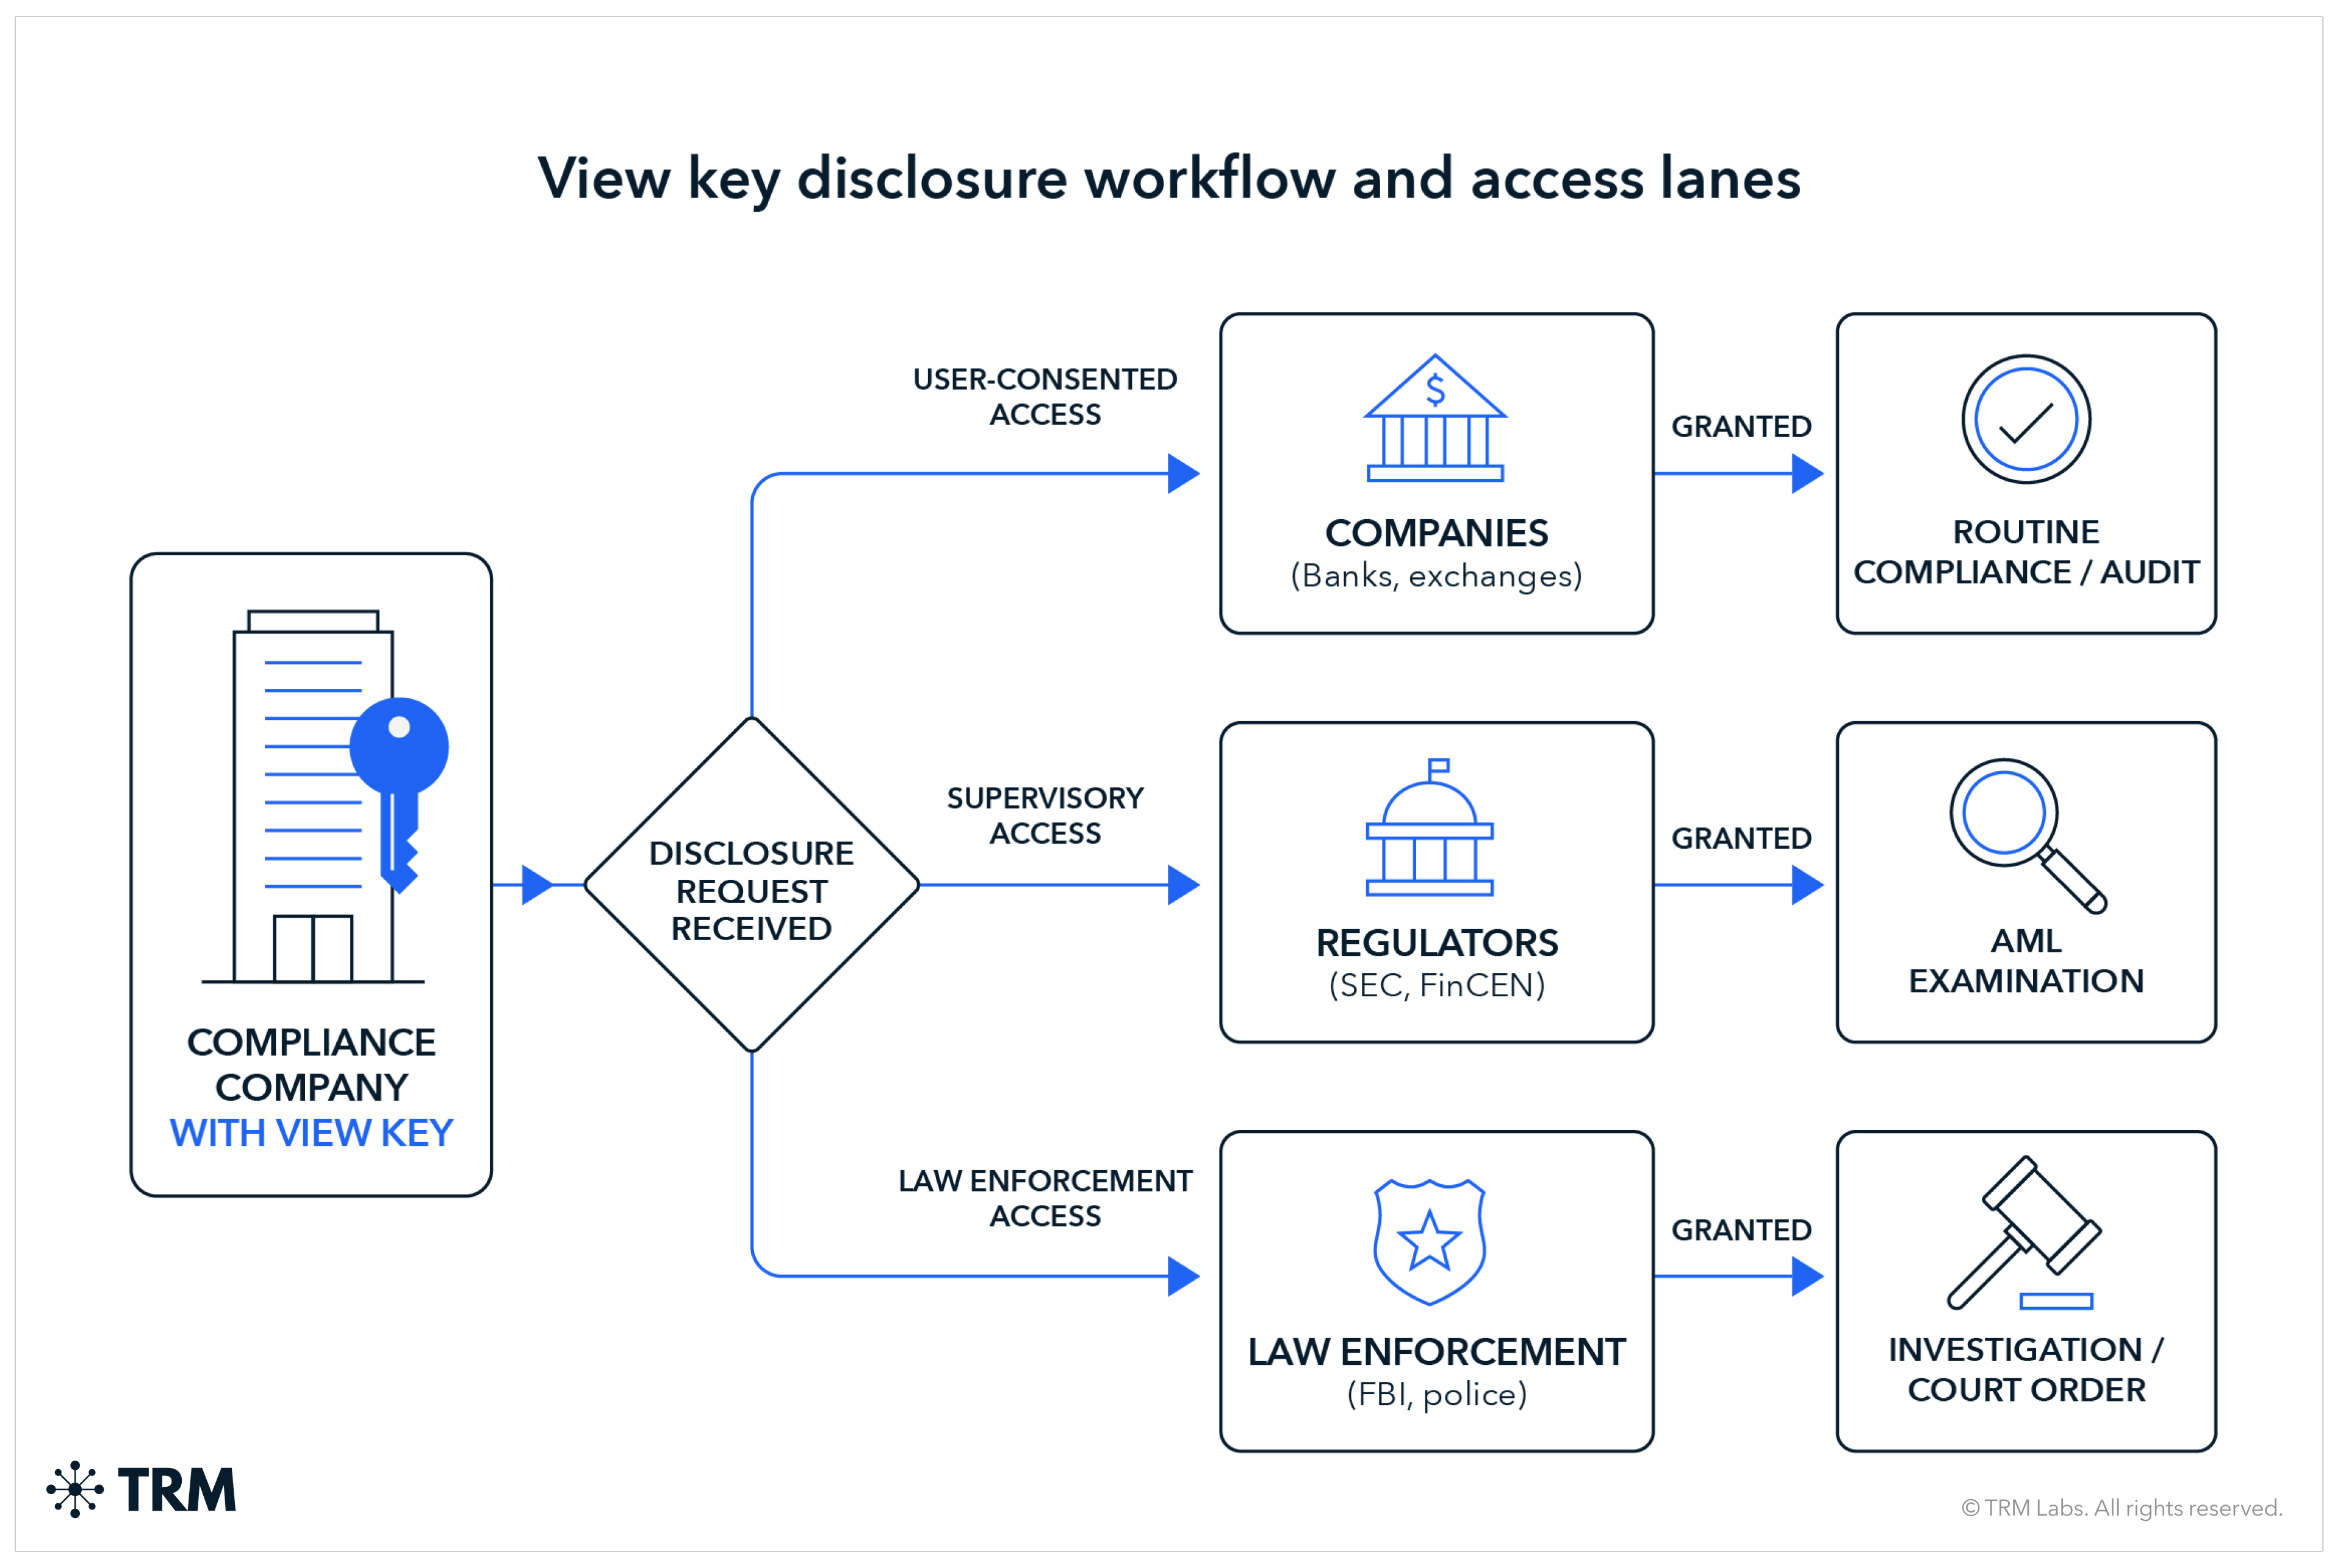
A proposta do Senado regula as DeFi de acordo com o controle, em vez de tratar cada linha de código de blockchain como um intermediário financeiro. Um protocolo genuinamente automatizado e sem custódia seria tratado de forma diferente de uma plataforma vendida como descentralizada, mas efetivamente controlada por uma empresa, uma fundação ou um pequeno grupo de governança. O teste prático pergunta:
- Quem pode atualizar os contratos inteligentes?
- Quem controla a interface do usuário?
- Alguém pode censurar transações, ou congelar e redirecionar ativos?
- A governança é de fato distribuída?
- Uma parte centralizada cobra taxas ou exerce poder discricionário?
O projeto também protegeria certas atividades de software — escrever código, operar um nó, validar transações, fornecer um oráculo — de serem tratadas, por si sós, como intermediação de valores mobiliários. Essas proteções não blindariam quem controla recursos de clientes ou opera uma corretora centralizada disfarçada. Os defensores dizem que isso protege o software ponto a ponto e regula os pontos reais de controle; os críticos, incluindo um parecer da equipe democrata sobre segurança nacional, argumentam que ficam lacunas no combate à lavagem de dinheiro e na aplicação de sanções.
Corretoras, intermediários e valores mobiliários tokenizados
As corretoras centralizadas podem estar entre as maiores beneficiadas no longo prazo e entre as que mais gastarão com conformidade no curto prazo. Um arcabouço federal poderia substituir o licenciamento estado por estado por um único regime previsível, favorecendo a adoção institucional e procedimentos padronizados de listagem, ao mesmo tempo que exigiria pesado investimento em vigilância, custódia segregada, controles de conflito de interesses, prestação de informações sobre transações e cibersegurança. Plataformas grandes e bem capitalizadas ganhariam vantagem; plataformas menores podem se consolidar.
| Segmento | Efeito potencial | Variável principal |
|---|---|---|
| Grandes corretoras dos EUA | Positivo ao longo do tempo | Capacidade de absorver os custos de conformidade |
| Corretoras estrangeiras | Negativo para o acesso aos EUA | Exigências de registro |
| Custodiantes regulados | Positivo | Fluxos de ativos institucionais |
| Emissores de tokens transparentes | Positivo | Elegibilidade para distribuição em conformidade |
| Projetos de tokens anônimos | Negativo | Barreiras de divulgação e listagem |
| Pequenas plataformas de negociação | Misto a negativo | Custo da conformidade federal |
Valores mobiliários tokenizados continuariam sendo valores mobiliários. O texto do Senado diz que um ativo não deixa de ser valor mobiliário apenas porque sua titularidade é registrada ou transferida em um registro distribuído; a SEC poderia adaptar regras de custódia, registros, finalidade da liquidação e reorganizações da cadeia, mas as proteções essenciais ao investidor continuariam valendo. Isso importa para as iniciativas de tokenização de Wall Street, como o piloto de valores mobiliários tokenizados da DTCC.
A blockchain pode mudar o trilho de liquidação, mas não muda automaticamente a natureza jurídica do ativo.
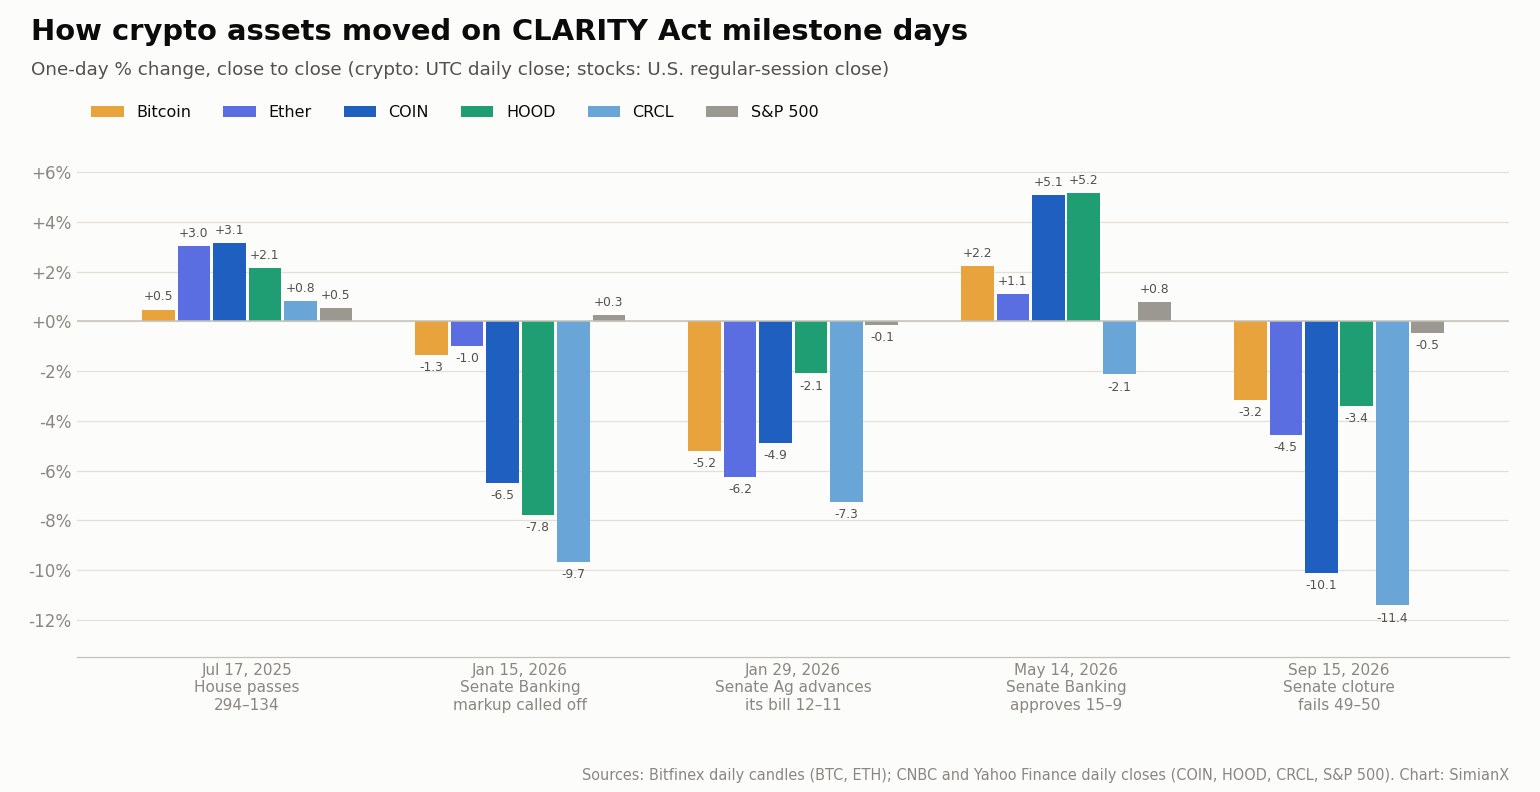
Impacto no mercado: como o setor cripto reagiu aos marcos da Lei CLARITY
As manchetes legislativas movem as ações expostas a cripto muito mais do que o próprio bitcoin. A tabela mostra as variações de um dia, de fechamento a fechamento, em cada data marcante. Os preços de criptoativos usam o fechamento diário em UTC; as ações usam o fechamento do pregão regular dos EUA.
| Data | Marco | Bitcoin | Ether | Coinbase (COIN) | Robinhood (HOOD) | Circle (CRCL) | S&P 500 |
|---|---|---|---|---|---|---|---|
| 17 de jul. de 2025 | Câmara aprova por 294–134 | +0,5% | +3,0% | +3,2% | +2,1% | +0,8% | +0,5% |
| 15 de jan. de 2026 | Sessão da Comissão Bancária do Senado cancelada | −1,3% | −1,0% | −6,5% | −7,8% | −9,7% | +0,3% |
| 29 de jan. de 2026 | Comissão de Agricultura do Senado aprova seu capítulo por 12–11 | −5,2% | −6,2% | −4,9% | −2,1% | −7,3% | −0,1% |
| 14 de mai. de 2026 | Comissão Bancária do Senado aprova por 15–9 | +2,2% | +1,1% | +5,1% | +5,2% | −2,1% | +0,8% |
| 15 de set. de 2026 | Encerramento do debate rejeitado no Senado por 49–50 | −3,2% | −4,5% | −10,1% | −3,4% | −11,4% | −0,5% |
O que os números mostram:
- A votação fracassada no Senado atingiu mais as ações ligadas a cripto. A Coinbase caiu 10,1% e a Circle 11,4% em 15 de setembro, enquanto o S&P 500 recuou só 0,5% e o Bitcoin cerca de 3%. As empresas cujo modelo de negócio depende das regras dos EUA carregam o risco legislativo; o bitcoin, em grande parte, não.
- Notícias boas moveram os preços menos que as ruins. A aprovação na comissão em 14 de maio elevou a Coinbase e a Robinhood em cerca de 5%, mais ou menos metade da queda de setembro.
- O contexto importa. O dia 29 de janeiro coincidiu com uma ampla queda do mercado cripto, então a votação da Comissão de Agricultura não pode ser isolada dos movimentos macroeconômicos. Variações de um único dia são uma medida aproximada, não uma estimativa causal.
- A tendência maior supera as manchetes. Da votação na Câmara (17 de julho de 2025) até 15 de outubro de 2026, o bitcoin caiu 31% (de US$ 119.250 para US$ 82.233), a Coinbase 55% e a Circle 63%, enquanto a Robinhood ficou praticamente estável (−1%). Desde a votação de encerramento do debate fracassada, o bitcoin sobe 8,6% e a Coinbase 6,8%.
Para um contexto mais aprofundado sobre as empresas, veja nossa análise das ações da Coinbase e da exposição da Robinhood a cripto. Com as eleições de meio de mandato agora definindo o destino do projeto, nossa referência sobre eleições de meio de mandato e a bolsa de valores mostra como os mercados se comportaram em cada eleição de meio de mandato desde 1950.
Um roteiro prático para investidores
Trate a legislação como uma sequência de catalisadores separados, e não como um único evento de alta ou de baixa:
- Agendamento no plenário do Senado — se a liderança traz de volta a moção de reconsideração.
- Aprovação no Senado de um texto final, incluindo as regras de ética e de recompensas sobre stablecoins.
- Conciliação com a Câmara, que aprovou uma versão diferente em 2025.
- Regulamentação pelos órgãos após a promulgação — definições da SEC para ativos acessórios, regras da CFTC para intermediários, a regra conjunta sobre recompensas de stablecoins e os prazos de transição.
Uma manchete positiva é mais crível quando vem acompanhada de confirmação: maior volume no mercado à vista, lançamentos de produtos institucionais, crescimento mais forte da oferta de stablecoins e força relativa sustentada nos tokens e ações afetados. A SimianX AI permite colocar a narrativa legislativa ao lado da ação de preços ao vivo e de análises com vários modelos, em vez de operar com base em uma única manchete, e o ranking cripto mostra como os modelos de IA estão posicionados nas principais moedas à medida que o cenário regulatório muda.
Riscos para a tese da Lei CLARITY
- O texto final pode mudar substancialmente. A emenda do Senado difere do projeto da Câmara, e qualquer acordo sobre ética pode reabrir outros capítulos.
- O tempo pode acabar. Restam menos de três meses no 119º Congresso, e a sessão de fim de legislatura disputa espaço com prazos orçamentários.
- Um novo Congresso pode redefinir prioridades. Se o controle de qualquer uma das casas mudar em novembro, a liderança das comissões — e o apetite por legislação cripto — muda junto.
- As regras da SEC e da CFTC podem divergir mesmo com uma lei, recriando a fragmentação.
- A conformidade pode favorecer os atores estabelecidos, que conseguem absorver custos fixos.
- Os limites às recompensas sobre stablecoins podem remodelar modelos de negócio de corretoras que dependem de rendimento para atrair clientes.
Perguntas frequentes sobre a Lei CLARITY
A Lei CLARITY foi aprovada?
Não. A Câmara aprovou o H.R. 3633 em 17 de julho de 2025, mas em 15 de setembro de 2026 o Senado não conseguiu encerrar o debate sobre a moção para iniciar a tramitação, por 49 a 50. Em 16 de outubro de 2026, o projeto está na pauta do Senado com uma moção de reconsideração pendente e nenhuma votação marcada. Ele não foi sancionado.
O que é a Lei CLARITY?
A Lei de Clareza do Mercado de Ativos Digitais é uma proposta de lei dos EUA que criaria um regime federal de estrutura de mercado para ativos digitais: quais tokens a SEC regula e quais a CFTC regula, como os tokens podem ser emitidos sob uma isenção baseada em divulgação, como corretoras e intermediários se registram, como DeFi e desenvolvedores de software são tratados e como as recompensas sobre stablecoins são limitadas.
Por que a Lei CLARITY fracassou no Senado?
Ela ficou abaixo dos 60 votos necessários para iniciar o debate. Todos os democratas que votaram foram contra, e quatro republicanos (Collins, Hawley, Moran e Tillis) se juntaram a eles. A cobertura aponta para disposições de ética não resolvidas sobre os interesses empresariais de autoridades em cripto, a política em ano eleitoral e a oposição contínua dos bancos às recompensas sobre stablecoins.
Qual é a diferença entre a Lei CLARITY e a Lei GENIUS?
A Lei GENIUS regula as stablecoins de pagamento e está em vigor como lei desde 18 de julho de 2025. A Lei CLARITY regularia o mercado mais amplo — classificação de tokens, corretoras, intermediários, DeFi e a divisão entre SEC e CFTC — e não foi aprovada pelo Senado.
Quando a Lei CLARITY será votada?
Nenhuma data foi definida. O Senado só pode votar novamente se a liderança trouxer de volta a moção de reconsideração; os senadores apontam a sessão de fim de legislatura após as eleições de 3 de novembro de 2026. Se não for aprovada antes de 3 de janeiro de 2027, precisará ser reapresentada no próximo Congresso.
A Lei CLARITY está morta?
Formalmente, não. A moção de reconsideração a mantém viva pelo resto do 119º Congresso, mas ela precisa de um novo acordo bipartidário para chegar a 60 votos, e o tempo é curto.
Como a Lei CLARITY afetaria os preços das criptomoedas?
O projeto não garantiria preços mais altos. Seu efeito mais claro até agora foi sobre as ações expostas a cripto: Coinbase e Circle caíram mais de 10% no dia em que a votação no Senado fracassou, enquanto o bitcoin recuou cerca de 3%. Se promulgado, provavelmente favoreceria corretoras em conformidade, custodiantes e projetos de tokens transparentes, e pressionaria emissores opacos e plataformas estrangeiras.
Como esta página é atualizada
Este rastreador é atualizado após cada ação oficial sobre o H.R. 3633 e os projetos relacionados no Senado. Verificamos o histórico de tramitação do projeto no Congress.gov, as votações nominais do Senado e as notas das comissões Bancária e de Agricultura do Senado, e confirmamos cada novidade em pelo menos dois veículos de imprensa reconhecidos antes de incluí-la. Os dados de mercado são recalculados a partir dos preços de fechamento diários. Última atualização: 16 de outubro de 2026. Próxima revisão programada: após as eleições de 3 de novembro de 2026, ou antes, se o Senado agir.
Conclusão
A Lei CLARITY chegou mais perto de virar lei do que qualquer projeto anterior de estrutura do mercado cripto nos EUA — 294 a 134 na Câmara e uma votação bipartidária de 15 a 9 na comissão — antes de travar em 49 a 50 no plenário do Senado. Suas ideias centrais continuam as mesmas: uma divisão de tarefas entre SEC e CFTC, um caminho baseado em divulgação para a emissão de tokens, um teste de controle para as DeFi, limites ao rendimento passivo de stablecoins e a confirmação de que valores mobiliários tokenizados continuam sendo valores mobiliários. O que mudou foi o cronograma. Os investidores devem acompanhar o agendamento em plenário, o texto final, a conciliação com a Câmara e a regulamentação pelos órgãos como variáveis separadas, e salvar esta página nos favoritos: vamos atualizá-la no momento em que o Senado agir.
Leitura Relacionada
- Stablecoins 2026: Visa, Stripe e a Corrida USDT vs USDC
- Toda grande perda de paridade de stablecoin: referência
- Aprovação OCC da Circle 2026: USDC ganha, USDT em risco
- Ações da Coinbase 2026: a retomada cripto em números
- Ações da Robinhood: cripto é só 8% da receita em 2026
- Piloto de títulos tokenizados da DTCC 2026: Wall Street
- Estreia da Securitize na NYSE 2026: ações tokenizadas
- Ações Securitize 2026: Guia de Ações Tokenizadas SECZ
- Roteiro de Tokenização do Reino Unido 2026: £33 bilhões
- A bolsa após as eleições de meio de mandato: 1950–2026
Referências
- Congresso dos EUA — H.R. 3633 (Lei de Clareza do Mercado de Ativos Digitais)
- Senado dos EUA — Votação nominal 234, 119º Congresso, 2ª sessão
- Câmara dos EUA — Votação nominal 199 (17 de julho de 2025)
- Congresso dos EUA — S. 1582 (Lei GENIUS), Lei Pública 119-27
- U.S. Securities and Exchange Commission — órgão regulador de valores mobiliários dos EUA
- U.S. Commodity Futures Trading Commission — órgão regulador de derivativos e commodities dos EUA
- Comissão de Bancos, Habitação e Assuntos Urbanos do Senado dos EUA
- Comissão de Agricultura, Nutrição e Silvicultura do Senado dos EUA
- Financial Crimes Enforcement Network (FinCEN) — unidade de inteligência financeira dos EUA
- Federal Reserve — banco central dos EUA
- CoinDesk — Lei Clarity fracassa em votação processual decisiva (15 de set. de 2026)
- CNBC — Votação de encerramento do debate da Lei Clarity fracassa no Senado (15 de set. de 2026)
- ABA Banking Journal — Comissão de Agricultura do Senado aprova projeto sobre commodities digitais (29 de jan. de 2026)
- Troutman Pepper — Comissão Bancária do Senado aprova a Lei CLARITY (maio de 2026)