O que um século de mercados de baixa do S&P 500 ensina aos investidores
Atualizado em outubro de 2026 · Dados do S&P 500 até o fechamento de 15 de outubro de 2026
Quando foi o último mercado de baixa? O último mercado de baixa (bear market) do S&P 500 — uma queda de 20% ou mais de uma máxima de fechamento até uma mínima de fechamento — foi de 3 de janeiro de 2022 (4.796,56) a 12 de outubro de 2022 (3.577,03), um recuo de 25,4%. O índice fechou acima da antiga máxima em 19 de janeiro de 2024, cerca de 15 meses depois do fundo.
E 2025? A onda de vendas provocada pelas tarifas entre fevereiro e abril de 2025 chegou perto, mas não se qualificou: o S&P 500 caiu 18,9% com base nos fechamentos (de 6.144,15 em 19 de fevereiro a 4.982,77 em 8 de abril), embora tenha chegado a cair 21,3% no intradiário de 7 de abril. Marcou uma nova máxima de fechamento em 27 de junho de 2025. Já o Nasdaq Composite fechou, sim, em mercado de baixa (−24,3%). Em 15 de outubro de 2026, o S&P 500 está 1,0% abaixo do seu fechamento recorde.
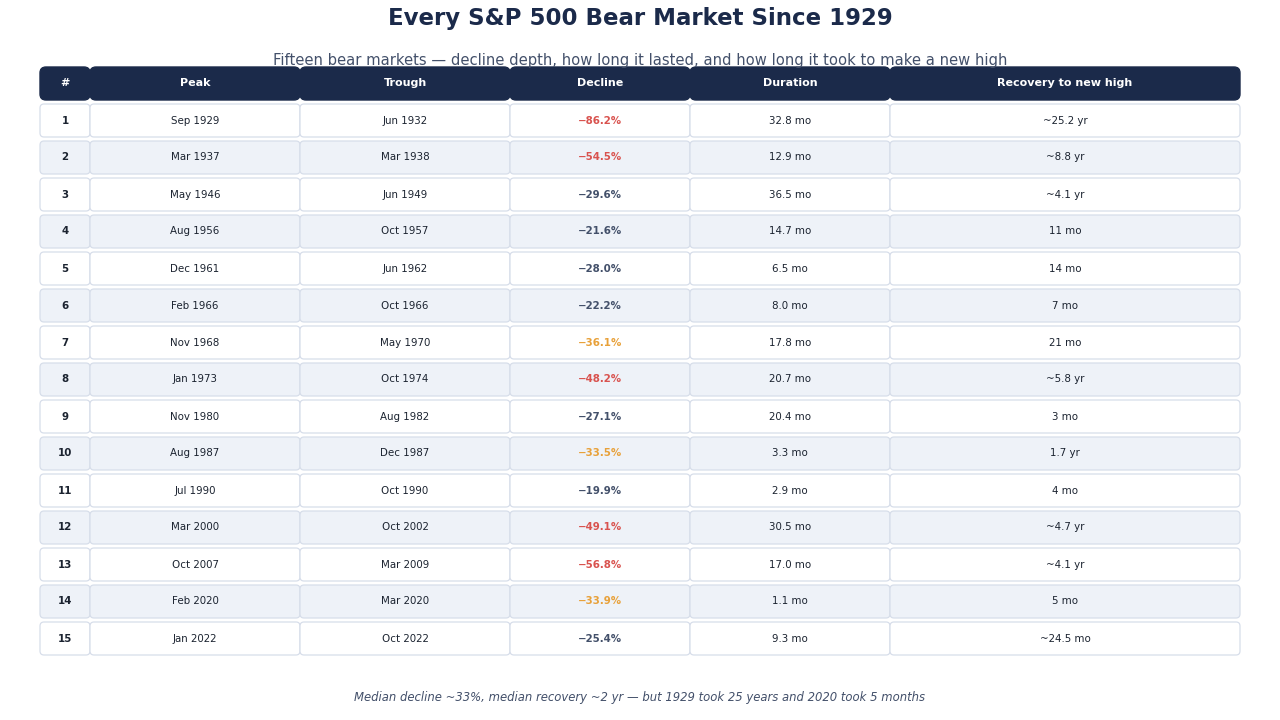
Os mercados de baixa são os raros e contundentes "eventos de reset" que definem os resultados de uma geração de investidores. São também os períodos mais estudados e mais mitificados da história financeira, e os dados sobre eles podem ser observados de forma mais limpa do que quase qualquer outra distribuição de retornos do mercado. Este artigo é a tabela de referência completa de cada mercado de baixa do S&P 500 desde 1929, com data de pico, data de fundo, percentual de queda, duração e quanto tempo o índice levou para retomar uma nova máxima.
Por "mercado de baixa" entende-se aqui uma queda de 20% ou mais, com base nos preços de fechamento, no S&P 500 (e no seu predecessor pré-1957, o S&P 90). É o limiar utilizado pela Standard & Poor's, pela SEC dos EUA, pela Yardeni Research e pela maioria das corretoras tradicionais. Medidas intradiárias, retorno total ou um índice diferente moverão números pontuais um ou dois pontos percentuais, mas a estrutura da tabela é estável entre as fontes.
Se você está acompanhando o índice ao vivo, a página do ETF do S&P 500 atualiza a mesma série em tempo real. Se quiser saber como o tape atual se compara aos bear markets passados, o artigo irmão sobre o Radar de Risco do S&P 500 cobre os sinais antecipados baseados em IA; a tabela abaixo é a linha base histórica contra a qual esses sinais são contrastados.
A tabela completa
Cada linha usa os preços de fechamento do S&P 500. Duração mede do dia do pico ao dia do fundo. Recuperação mede o dia seguinte em que o índice fechou igual ou acima de seu pico anterior.
| # | Pico | Fundo | Queda | Duração | Recuperação a nova máxima |
|---|---|---|---|---|---|
| 1 | 16 set 1929 | 1 jun 1932 | −86,2% | 32,8 meses | ~25,2 anos (set 1954) |
| 2 | 6 mar 1937 | 31 mar 1938 | −54,5% | 12,9 meses | ~8,8 anos (fev 1945) |
| 3 | 29 mai 1946 | 13 jun 1949 | −29,6% | 36,5 meses | ~4,1 anos (set 1950) |
| 4 | 2 ago 1956 | 22 out 1957 | −21,6% | 14,7 meses | 11 meses (set 1958) |
| 5 | 12 dez 1961 | 26 jun 1962 | −28,0% | 6,5 meses | 14 meses (set 1963) |
| 6 | 9 fev 1966 | 7 out 1966 | −22,2% | 8,0 meses | 7 meses (mai 1967) |
| 7 | 29 nov 1968 | 26 mai 1970 | −36,1% | 17,8 meses | 21 meses (mar 1972) |
| 8 | 11 jan 1973 | 3 out 1974 | −48,2% | 20,7 meses | ~5,8 anos (jul 1980) |
| 9 | 28 nov 1980 | 12 ago 1982 | −27,1% | 20,4 meses | 3 meses (nov 1982) |
| 10 | 25 ago 1987 | 4 dez 1987 | −33,5% | 3,3 meses | 1,7 anos (jul 1989) |
| 11 | 16 jul 1990 | 11 out 1990 | −19,9% | 2,9 meses | 4 meses (fev 1991) |
| 12 | 24 mar 2000 | 9 out 2002 | −49,1% | 30,5 meses | ~4,7 anos (mai 2007) |
| 13 | 9 out 2007 | 9 mar 2009 | −56,8% | 17,0 meses | ~4,1 anos (mar 2013) |
| 14 | 19 fev 2020 | 23 mar 2020 | −33,9% | 1,1 meses (33 dias) | 5 meses (ago 2020) |
| 15 | 3 jan 2022 | 12 out 2022 | −25,4% | 9,3 meses | ~15 meses (jan 2024) |
A linha de 1990 carrega o asterisco que toda tabela de referência precisa: em sua mínima de fechamento marcou −19,9%, um tick abaixo do limiar convencional de 20%. Está incluída aqui porque tanto a Yardeni Research quanto as próprias séries históricas da S&P a contam como bear market, e porque excluí-la distorceria as estatísticas de recuperação ao remover o segundo evento de recuperação mais rápida da página.
Quase mercados de baixa: as quedas que pararam pouco antes dos 20%
A linha dos 20% é uma convenção, não uma lei da natureza, e várias ondas de vendas do S&P 500 pararam a um ou dois pontos dela com base nos fechamentos. Esses quase mercados de baixa são a origem da maioria das discussões do tipo "isto é um mercado de baixa?", porque a mínima intradiária muitas vezes cruzou os −20% mesmo sem que nenhum fechamento o fizesse.
| Quase baixa | Máxima de fechamento | Mínima de fechamento | Queda no fechamento | Queda intradiária | Do pico à mínima | Volta à antiga máxima |
|---|---|---|---|---|---|---|
| 1976–1978 | 21 set 1976 (107,83) | 6 mar 1978 (86,90) | −19,4% | n/d | 531 dias | 15 ago 1979 |
| 1990 | 16 jul 1990 (368,95) | 11 out 1990 (295,46) | −19,9% | −20,4% | 87 dias | 13 fev 1991 |
| 1998 | 17 jul 1998 (1.186,75) | 31 ago 1998 (957,28) | −19,3% | −22,4% (mínima de 8 out) | 45 dias | 23 nov 1998 |
| 2011 | 29 abr 2011 (1.363,61) | 3 out 2011 (1.099,23) | −19,4% | −21,6% | 157 dias | 24 fev 2012 |
| 2018 | 20 set 2018 (2.930,75) | 24 dez 2018 (2.351,10) | −19,8% | −20,2% | 95 dias | 23 abr 2019 |
| 2025 | 19 fev 2025 (6.144,15) | 8 abr 2025 (4.982,77) | −18,9% | −21,3% | 48 dias | 27 jun 2025 |
As quedas no fechamento são medidas de fechamento a fechamento. As quedas intradiárias vão da maior cotação intradiária perto do pico até a menor cotação intradiária antes da recuperação; em 1998 essa mínima (923,32) veio em 8 de outubro, depois da mínima de fechamento. Não há dados intradiários confiáveis para 1976–78, por isso essa célula aparece como n/d. 1990 também aparece com asterisco na tabela principal acima; pela regra estrita de fechamento, é um quase mercado de baixa. Dados diários do Yahoo Finance e da CNBC, conferidos entre si e, para 2018 e 2025, com o FRED.
Três pontos se destacam:
- Todo quase mercado de baixa com dados intradiários confiáveis rompeu os −20% no intradiário. 1990, 1998, 2011, 2018 e 2025 fizeram isso, e por isso cada um foi chamado de mercado de baixa em algumas manchetes da época. Pela regra de fechamento usada em todo este artigo, nenhum se qualifica.
- Eles se recuperaram rápido. Medida a partir da mínima de fechamento, a antiga máxima voltou em 80 dias em 2025, 84 dias em 1998, 120 dias em 2018, 125 dias em 1990 e 144 dias em 2011. A exceção lenta foi 1976–78, uma queda arrastada de 17 meses que levou outros 17 meses para ser revertida.
- 2025 foi o mais raso e o mais rápido. A perda de −18,9% de fechamento a fechamento é a menor da lista, e a subida de 80 dias da mínima de 8 de abril até uma nova máxima de fechamento em 27 de junho de 2025 é a mais rápida. O Nasdaq Composite, por outro lado, fechou em mercado de baixa: −24,3% de 20.173,89 em 16 de dezembro de 2024 a 15.267,91 em 8 de abril de 2025, antes de recuperar o pico em 27 de junho de 2025. Para o gatilho, veja o contexto sobre os anúncios de tarifas de abril de 2025 e a quebra da bolsa de 2025.
Quanto duram os mercados de baixa e quanto tempo levam as recuperações?
Pela mesma regra de fechamento, o S&P 500 teve 11 mercados de baixa desde 1950 (de 1956–57 a 2022, deixando de fora os −19,9% de 1990). Medido com os dados diários:
- Duração da queda: mediana de 14,7 meses do pico ao fundo (média de 13,6). A mais curta foi a de 2020, com 33 dias; a mais longa, a de 2000–02, com cerca de 30 meses.
- Tamanho da queda: mediana de −33,5% (média de −34,7%).
- Recuperação a partir da mínima: mediana de 15,2 meses do fundo até uma nova máxima de fechamento (média de 24,5). A mais rápida foi a de 2020, em menos de cinco meses; a mais lenta, a de 1973–74, em quase seis anos (69,5 meses, até julho de 1980).
- Ida e volta desde a antiga máxima: mediana de 24,5 meses do pico anterior até uma nova máxima (média de 38,1). O mercado de baixa de 2022 levou 9,3 meses para cair e 15,2 meses para voltar, 24,5 meses no total.
O relógio da recuperação depende de onde ele começa a contar. Medida a partir do pico anterior — do jeito que a vive um investidor que comprou no topo —, a tabela completa, incluindo a ida e volta de cerca de 25 anos depois de 1929, está na nossa referência complementar, Quanto cada mercado em baixa levou para recuperar: 1929-2022.
O que os dados realmente dizem
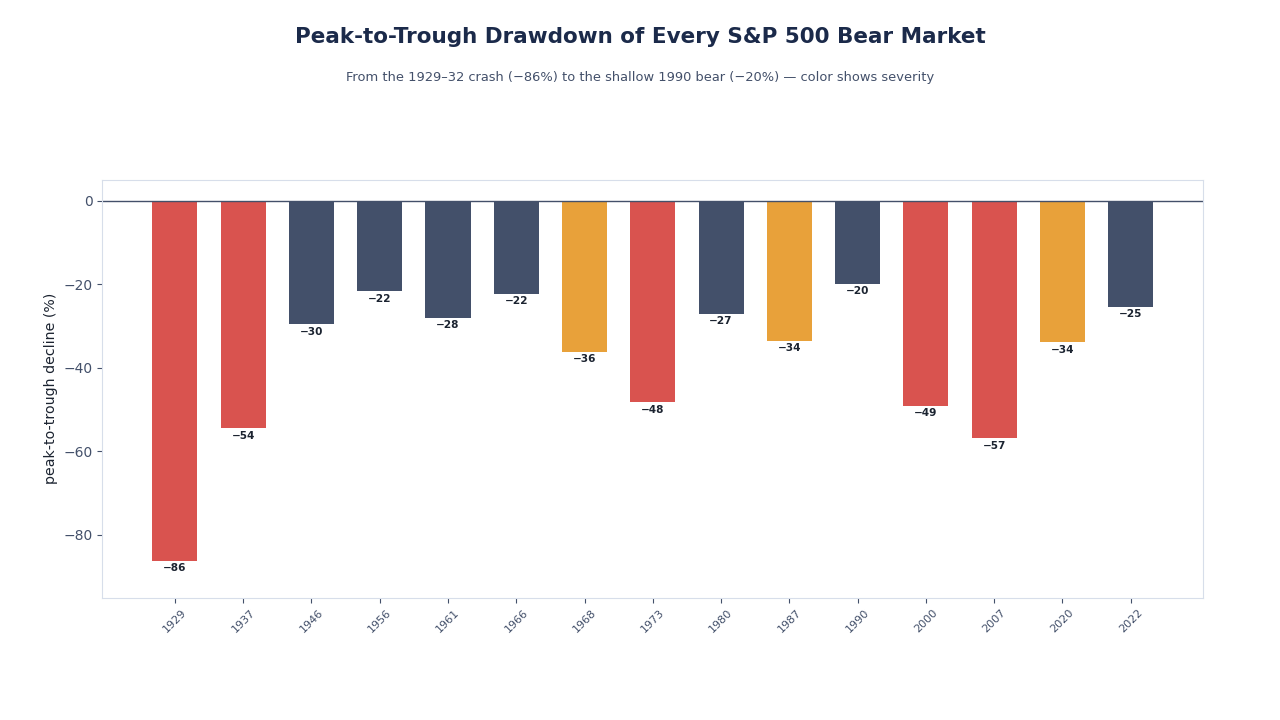
Com quinze mercados de baixa ao longo de 96 anos, a dispersão é enorme — mas as tendências centrais são notavelmente consistentes.
- Queda média de pico a fundo: −36,7%
- Queda mediana: −33,5%
- Duração média (pico a fundo): 15,6 meses
- Duração mediana: 14,7 meses
- Recuperação média (fundo a nova máxima): ~50 meses
- Recuperação mediana: 14 meses
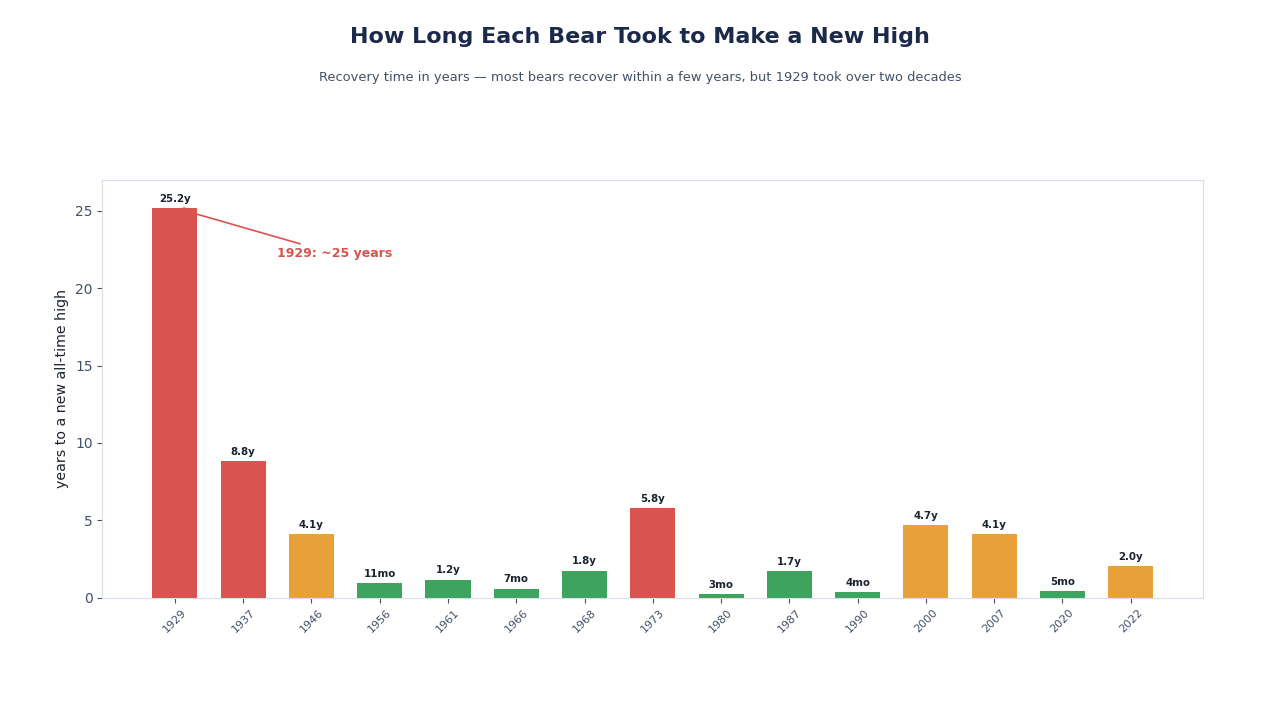
A média e a mediana estão muito distantes no tempo de recuperação. Isso porque a distribuição inclui alguns eventos geracionais (1929, 1937, 1973, 2000, 2007) que levaram cerca de quatro a vinte e cinco anos para marcar uma nova máxima, e um grupo muito maior de bear markets ordinários que se resolveram em um ou dois anos. As recuperações ajustadas pela inflação são mais longas em todos os casos, e a janela 1968–1982 em termos nominais esconde o que é essencialmente um único bear secular contínuo de quinze anos em termos reais.
Excluindo a Grande Depressão (um evento estrutural único ligado ao colapso do sistema bancário e a um choque de desemprego de 25%), a queda média pós-1937 se estreita para cerca de −33%, e a recuperação média encurta para cerca de 30 meses.
Dois padrões valem a pena lembrar.
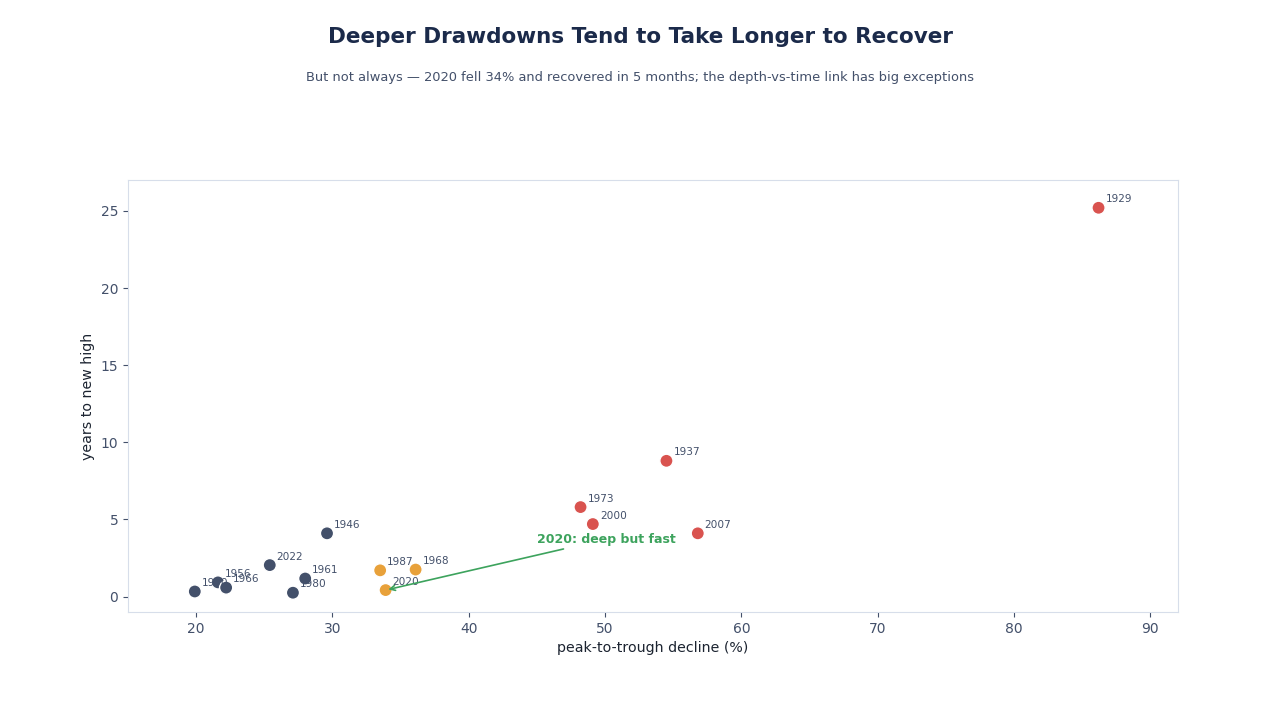
- A profundidade do bear e o tempo de recuperação têm correlação fraca. Um bear de −33% (1987) recuperou em 20 meses. Um de −34% (2020) em 5. O ritmo da resposta de política, a valuation inicial e a trajetória dos lucros importam mais do que o headline de queda.
- A maioria dos bears termina dentro de 18 meses do pico. Onze dos quinze fizeram fundo dentro dessa janela. As exceções (1929, 1937, 1946, 2000) foram bears seculares, todos com choque bancário, colapso de lucros sustentado ou reset de valuation plurianual.
Um passeio pelos bears, um parágrafo por evento
Uma tabela de referência só é útil se você puder colocar cada linha em contexto. Abaixo, cada evento em um parágrafo.
1929–1932 (−86,2%). Não é uma história do mercado de ações — é um colapso do sistema bancário, um choque de desemprego de 25% e uma contração do PIB real de 30%. O S&P 90 perdeu 86% em 33 meses, e em termos ajustados pela inflação o índice não fez uma nova máxima até o final dos anos 50. É o outlier de qualquer gráfico e a razão pela qual existe o manual moderno de gestão de crise do Federal Reserve. O resumo da Grande Depressão da Investopedia é a referência macro padrão.
1937–1938 (−54,5%). Um erro de política monetária. O Fed e o Tesouro apertaram cedo demais, dobrando os requisitos de reserva e retirando o estímulo fiscal enquanto a recuperação ainda era frágil. O índice perdeu mais da metade de seu valor em pouco mais de um ano. A recuperação levou oito anos e a ajuda da economia de guerra.
1946–1949 (−29,6%). O bear da desmobilização do pós-guerra. A produção industrial caiu bruscamente com o fim dos contratos de guerra; a inflação disparou. A queda foi relativamente moderada para os padrões da Depressão, mas o fundo foi irregular e levou três anos para se firmar.
1956–1957 (−21,6%) e 1961–1962 (−28,0%). Dois bears cíclicos curtos e agudos em torno da recessão de 1957 e da "Queda Kennedy" de 1962. Ambos resetaram valuations elevadas em vez de refletir um colapso real de lucros.
1966 e 1968–1970 (−22,2% e −36,1%). A primeira onda da Grande Inflação. O mini-bear de 1966 foi disparado por um credit crunch. O de 1968–1970 foi mais longo e doloroso, preparando o palco para o pior evento do pós-guerra.
1973–1974 (−48,2%). O embargo do petróleo de 1973 mais estagflação. O S&P perdeu quase metade de seu valor em 21 meses e só fez uma nova máxima nominal em julho de 1980. Em termos reais, a recuperação só chegou no início dos anos 90. O artigo irmão sobre o choque do petróleo de 1973 cobre a mecânica geopolítica.
1980–1982 (−27,1%). A guerra antiinflacionária de Volcker. Taxa dos fed funds a 20% provocou a recessão mais profunda do pós-guerra até então e esmagou os múltiplos das ações. Quando a inflação cedeu, o bear também — apenas três meses do fundo a uma nova máxima.
1987 (−33,5%). Segunda-Feira Negra. O S&P perdeu mais de 20% em um único pregão em 19 de outubro de 1987. A queda desde agosto foi de 33,5% e durou apenas três meses. O interessante é a recuperação: levou 20 meses para fazer uma nova máxima, embora toda a queda tenha se completado em três. Os mercados digerem cracks mais devagar do que as manchetes sugerem.
1990 (−19,9%). O bear da Guerra do Golfo e da crise das caixas de poupança (S&L). No limiar dos 20% em fechamento, mas universalmente contado nas séries de referência. Três meses de queda, quatro meses para retomar uma nova máxima — o segundo ciclo mais rápido da tabela, perdendo apenas para 2020.
2000–2002 (−49,1%). O desinflar das pontocom. O S&P levou 30 meses para fundo; o Nasdaq 100 perdeu 83%. A recuperação a uma nova máxima no S&P 500 só veio em maio de 2007 — e cinco meses depois começava o próximo bear.
2007–2009 (−56,8%). A Crise Financeira Global. Um evento de balanço bancário em escala não vista desde 1929, mas respondido por uma ação global coordenada, monetária e fiscal, que os anos 30 nunca tiveram. O fundo em 676,5 em 9 de março de 2009 tornou-se o ponto de partida do bull market mais longo da história. Nova máxima em março de 2013.
2020 (−33,9%). O crack da COVID. A queda de 30%+ mais rápida da história do S&P 500 — 33 dias corridos do pico ao fundo — e a recuperação mais rápida: uma nova máxima em cinco meses, sobre a resposta monetária e fiscal mais agressiva da história em tempos de paz. A linha atípica da tabela, e o dado que torna mais difícil descartar sem provas o argumento "desta vez é diferente".
2022 (−25,4%). O bear inflacionário pós-COVID, impulsionado pelo ciclo de alta de juros mais rápido desde Volcker. Nove meses de queda, dois anos para retomar uma nova máxima — mais lento do que a recuperação da COVID, mais rápido do que a travessia pós-2008.
Lições que a tabela obriga a encarar
Há alguns fatos nos dados que são incômodos para as narrativas padrão.
Tempo no mercado supera timing no mercado — mas só porque os bears seculares são raros. Se você evitou os quatro eventos geracionais (1929, 1937, 1973, 2000), a aritmética de recuperação dos outros onze parece suave. O problema é que você não pode saber por antecipação se o bear atual será um 1987 (três meses de queda, vinte meses para retomar) ou um 2000 (trinta meses de queda, quase cinco anos para retomar) até que o fundo já esteja feito. Essa é toda a razão pela qual existem regras sistemáticas de "risk-off".
Diversificação entre classes de ativos só funciona em bears específicos. Em 1973 e 2022, ações e títulos de qualidade perderam poder de compra real ao mesmo tempo. Em 1987, 2000, 2008 e 2020, os títulos subiram enquanto as ações caíam. A correlação entre retornos de ações e bonds mudou de sinal várias vezes ao longo da tabela.
O Fed importa mais do que a valuation. Cada uma das quatro recuperações mais rápidas (1982, 1990, 2020, 2022) foi precedida por um pivô de política decisivo. Cada uma das quatro recuperações mais lentas (1929, 1937, 1973, 2000) foi caracterizada por um erro de política ou uma mudança de regime secular plurianual que o Fed não pôde contrabalancear de forma crível.
Bear markets não são uniformemente negativos para todo mundo. Uma estratégia sistemática que rebalanceie para renda variável em limiares fixos de drawdown — por exemplo, a cada 10% — teria superado "buy and hold" em aproximadamente dois terços dos bears da tabela. Os autopilots da SimianX implementam exatamente esse tipo de comportamento baseado em regras; o artigo equivalente sobre playbooks de bear cripto percorre a lógica análoga para ativos digitais.
Onde está o S&P 500 hoje
Se você está lendo isto em tempo real, a pergunta relevante não é "o que os bears passados fizeram", mas "como o tape atual se compara a eles". A página do ETF do S&P 500 mostra o drawdown ao vivo desde a máxima mais recente, a média móvel de 200 dias e os indicadores de amplitude que tendem a se deteriorar antes que o próprio índice o faça. O ranking de modelos de IA publica diariamente sinais de probabilidade de drawdown de 30 modelos de fronteira de 6 provedores — úteis como segunda opinião contra filtros puramente técnicos. Para investidores que preferem execução baseada em regras, os autopilots da SimianX traduzem esses sinais em mudanças de posição sistemáticas.
Para o contexto mais amplo — valuations atuais, amplitude, sentimento e como se comparam a leituras em topos de bears passados — a perspectiva para a bolsa americana 2026 é a contraparte ao vivo desta referência histórica.
Perguntas frequentes
Quando foi o último mercado de baixa? O último mercado de baixa do S&P 500 foi de 3 de janeiro de 2022 a 12 de outubro de 2022, uma queda de 25,4% de fechamento a fechamento. O índice voltou a uma nova máxima de fechamento em 19 de janeiro de 2024. Desde então, nenhuma queda atingiu o limiar de 20% com base nos fechamentos.
2025 foi um mercado de baixa? Não para o S&P 500, pela definição padrão. Ele caiu 18,9% da máxima de fechamento de 19 de fevereiro de 2025 até a mínima de fechamento de 8 de abril, e 21,3% no intradiário. O Nasdaq Composite, sim, fechou em mercado de baixa, com queda de 24,3% de 16 de dezembro de 2024 a 8 de abril de 2025. Os dois índices voltaram a máximas históricas em 27 de junho de 2025.
Estamos em um mercado de baixa agora? Não. No fechamento de 15 de outubro de 2026, o S&P 500 estava em 7.744,06, 1,0% abaixo do fechamento recorde de 7.818,93, registrado em 6 de outubro de 2026. A maior queda desde a recuperação de junho de 2025 foi de −9,1% (de 27 de janeiro a 30 de março de 2026), um movimento do tamanho de uma correção, e não de um mercado de baixa.
Quantas vezes o S&P 500 chegou perto de um mercado de baixa sem entrar nele? Seis vezes desde 1950 ele caiu entre 18,9% e 19,9% com base nos fechamentos: 1976–78 (−19,4%), 1990 (−19,9%), 1998 (−19,3%), 2011 (−19,4%), 2018 (−19,8%) e 2025 (−18,9%). Cinco delas cruzaram os −20% no intradiário. Veja a tabela de quase mercados de baixa acima.
Com que frequência acontecem os mercados de baixa? Desde 1950, o S&P 500 teve 11 mercados de baixa com base nos fechamentos — 12 se contarmos 1990 —, ou cerca de um a cada seis ou sete anos. Os intervalos foram muito irregulares: dois vieram com menos de dois anos de diferença, em 2020 e 2022, enquanto não houve nenhum entre 1990 e 2000.
Quanto dura, em média, um bear market do S&P 500? Cerca de 15,6 meses do pico ao fundo, com mediana de 14,7. Onze dos quinze bears da tabela fizeram fundo dentro de 18 meses.
Quanto dura, em média, a recuperação? A média (fundo a nova máxima) é de cerca de 50 meses. A mediana é de 14 meses. A média é muito puxada pelos quatro eventos seculares (1929, 1937, 1973, 2000); excluindo esses, a recuperação média cai para cerca de 16 meses.
Qual foi o pior bear market da história? O colapso de 1929–1932, com queda de pico a fundo de −86,2% e recuperação em preços nominais que levou cerca de 25 anos. Em base de retorno total ajustado pela inflação, demorou ainda mais.
Qual foi o bear market mais rápido da história? O crack da COVID em 2020. O S&P 500 perdeu 33,9% em 33 dias corridos a partir do pico de 19 de fevereiro e marcou uma nova máxima em agosto de 2020 — cinco meses do fundo.
A queda de 1990 conta realmente como bear? No fechamento marcou −19,9%, um tick abaixo do limiar convencional de 20%. As séries de referência principais (Yardeni, S&P) a incluem como bear; no intradia fica um pouco abaixo de −20%. Aqui ela entra na tabela com esse asterisco.
Como "bear market" é definido aqui? Sobre fechamentos do S&P 500 (e do predecessor pré-1957, o S&P 90), uma queda de 20% ou mais de pico a fundo. A duração é medida em meses corridos do fechamento do pico ao fechamento do fundo. A recuperação é o primeiro fechamento posterior igual ou acima do pico anterior.
Nota metodológica
Todas as datas e percentuais acima são calculados a partir da série de fechamento publicada do S&P 500, cruzada com CRSP, Bloomberg e Yahoo Finance — as três divergem no máximo em um pregão em um punhado de eventos anteriores a 1990. A queda da Grande Depressão é por vezes citada como −89% usando médias mensais ou diferentes convenções de índice; o número usado aqui (−86,2%) é a queda de pico a fundo por fechamentos.
Para o investidor real, os números exatos importam menos do que a estrutura: 15 bear markets em 96 anos, queda média de cerca de um terço, duração média de cerca de um ano, e uma distribuição de recuperações que é genuinamente bimodal — a maioria dos bears se resolve em 12 a 24 meses, mas uma minoria se torna evento geracional que leva meia década ou mais para se recompor. O trabalho do Radar de Risco da SimianX é distinguir entre os dois casos em tempo real. O trabalho da tabela acima é lembrar você do que é plausível — e do que não é.
Leitura Relacionada
- Buy the Invasion 2026: 9 de 12 Guerras viram Rally SPX
- Wall Street Drawdown Watch: Alertas 10% e Tail 40%
- Pearl Harbor 1941: Dow -19.8% Crash, 307 Dias Recuperação
- Quanto cada mercado em baixa levou para recuperar: 1929-2022
- A bolsa após as eleições de meio de mandato: 1950–2026
- Sazonalidade do S&P 500: melhores e piores meses 1950–2026
- Mercados de baixa de chips: cada queda do SOX, 1995–2026
- Toda Queda do Bitcoin Acima de 50%: Tempo de Recuperação
Referências
- Macrotrends — Histórico de 100 anos do Dow
- Investopedia — Mercado de baixa
- FRED — Dados históricos do S&P 500
- Bloomberg — Notícias Financeiras e Dados de Mercado
- Nasdaq — Bolsa e Dados de Mercado
- Yahoo Finance — Histórico diário do S&P 500 (^GSPC)
- CNBC — Índice S&P 500 (.SPX)
- Hartford Funds — 10 coisas que você deve saber sobre mercados de baixa
- Wikipedia — Quebra da bolsa de 2025
- Wikipedia — Tarifas do "Dia da Libertação"