 Автор: Muke
Что смотреть в отчете 30 июля: рост AWS, маржа и ставка Amazon на ИИ в $200 млрд
Обновлено 23 октября 2026 года — ниже добавлены результаты Amazon за 2 квартал, выручка и капзатраты AWS по кварталам, портфель заказов AWS и реакция акций AMZN на отчёты; июльский обзор приводится далее без изменений.
Коротко: Выручка AWS во 2 квартале 2026 года выросла на 37% до $42,2 млрд — это самый быстрый рост за 18 кварталов — при операционной прибыли $16,6 млрд (маржа 39,3%), тогда как этот обзор считал «здоровым» диапазон 25%–28% (пресс-релиз за 2 квартал). За квартал Amazon потратила $54,2 млрд на приобретение основных средств, а свободный денежный поток за последние 12 месяцев сменился оттоком в $7,6 млрд. Законтрактованные обязательства, ещё не признанные выручкой, в основном по AWS, на 30 июня достигли $496 млрд против $244 млрд на конец года (10-Q). На следующей сессии акции AMZN подорожали на 15,3%. Ожидается, что Amazon отчитается за 3 квартал 2026 года 29 октября после закрытия рынка (Nasdaq/Zacks); прогноз компании — выручка $197–202 млрд и операционная прибыль $22,5–26,5 млрд.
Отчет Amazon за второй квартал 2026 года может стать решающим тестом того, создает ли бум инфраструктуры искусственного интеллекта устойчивую экономическую ценность или просто поглощает огромные суммы наличных.
Amazon опубликует свои результаты за второй квартал 30 июля 2026 года, после закрытия рынка. Инвесторы будут меньше сосредоточены на заголовочных показателях прибыли на акцию и больше на трех связанных вопросах: Ускоряется ли Amazon Web Services? Может ли AWS сохранить свою необычно высокую операционную маржу по мере роста амортизации? И поддерживаются ли запланированные Amazon $200 миллиардов капитальных затрат в 2026 году достаточным объемом контрактного спроса на ИИ для получения привлекательной долгосрочной доходности?
Для инвесторов, использующих SimianX AI, правильный подход заключается не в том, чтобы классифицировать отчет как простое превышение или непопадание в ожидания по прибыли. Amazon одновременно управляет глобальной розничной платформой, бизнесом с высокой маржой в рекламе и крупнейшей в мире франшизой облачной инфраструктуры.
Таким образом, для понимания акций необходимо отделить краткосрочное бухгалтерское давление от потенциальной долгосрочной экономики AWS, Trainium, Bedrock и корпоративных рабочих нагрузок ИИ.
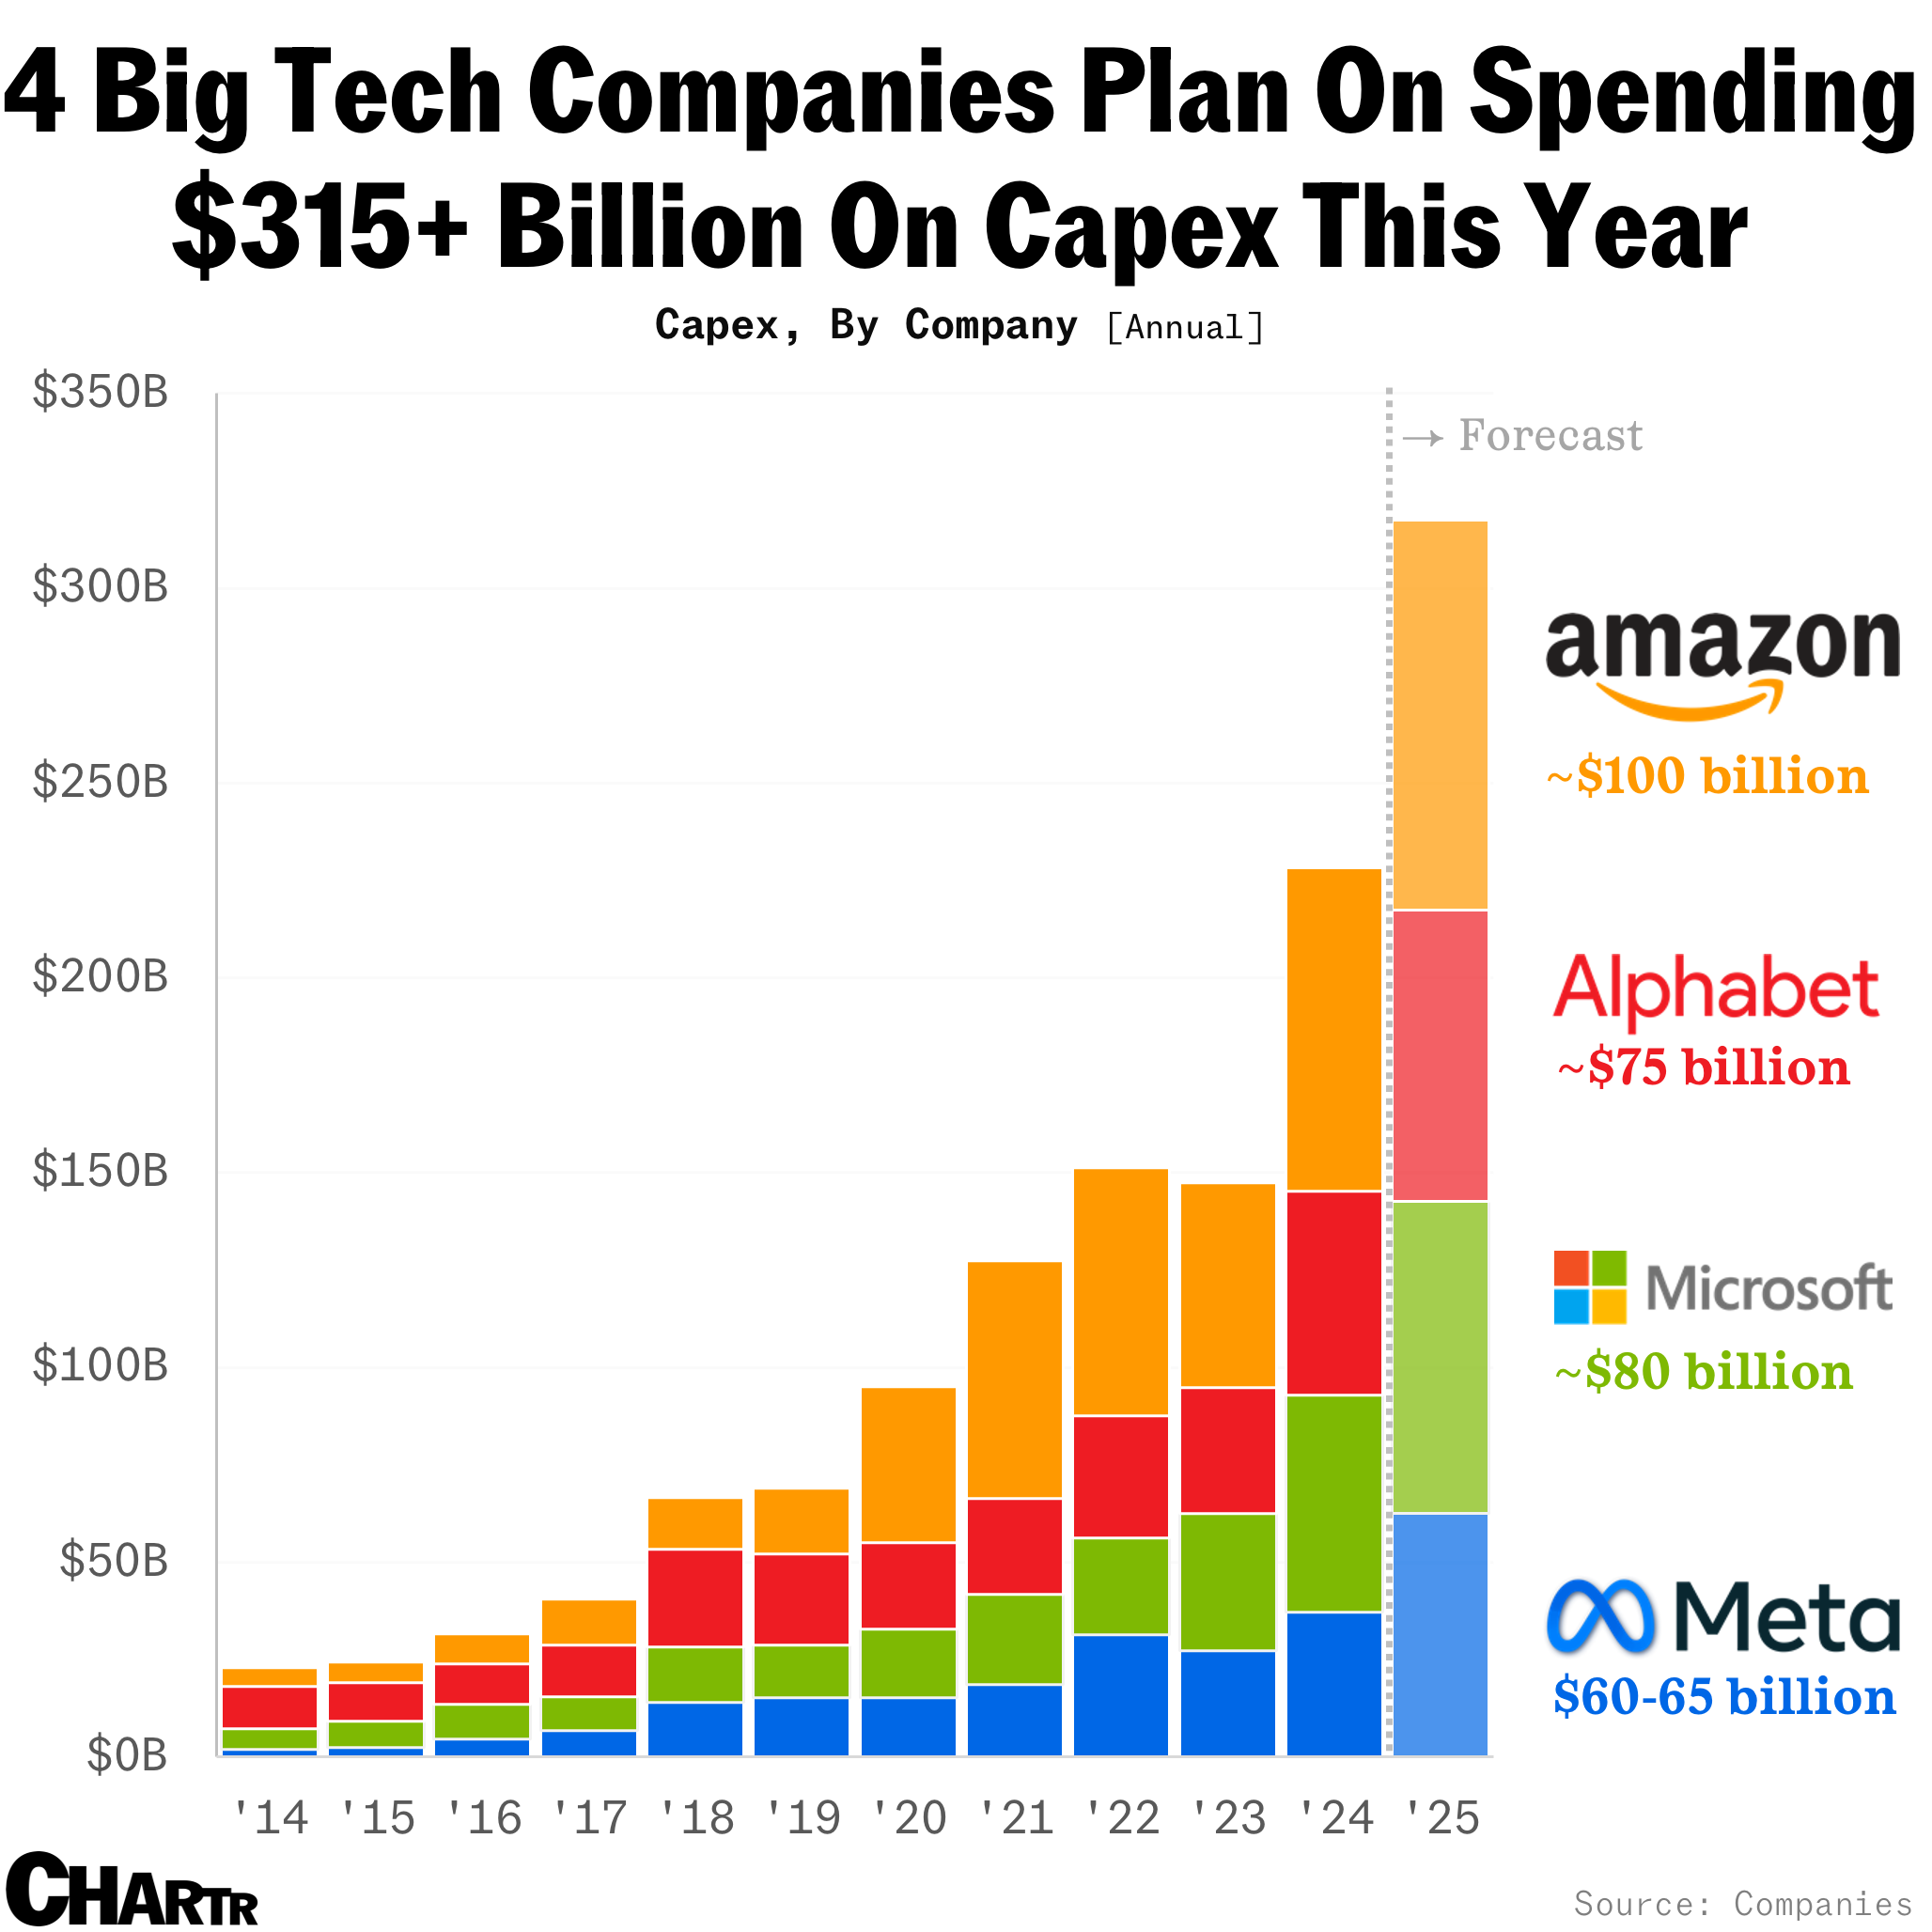
Выручка, маржа и капзатраты Amazon AWS по кварталам
| Квартал | Чистая выручка | Выручка AWS (г/г) | Операционная прибыль AWS (маржа) | Приобретение основных средств | Свободный денежный поток за 12 месяцев | Непризнанные обязательства* |
|---|---|---|---|---|---|---|
| 1 кв. 2025 | $155,7 млрд | $29,3 млрд (+17%) | $11,5 млрд (39,2%) | $25,0 млрд | $25,9 млрд | $189 млрд |
| 2 кв. 2025 | $167,7 млрд | $30,9 млрд (+17,5%) | $10,2 млрд (33,0%) | $32,2 млрд | $18,2 млрд | $195 млрд |
| 3 кв. 2025 | $180,2 млрд | $33,0 млрд (+20%) | $11,4 млрд (34,5%) | $35,1 млрд | $14,8 млрд | $200 млрд |
| 4 кв. 2025 | $213,4 млрд | $35,6 млрд (+24%) | $12,5 млрд (35,1%) | $39,5 млрд | $11,2 млрд | $244 млрд |
| 1 кв. 2026 | $181,5 млрд | $37,6 млрд (+28%) | $14,2 млрд (37,8%) | $44,2 млрд | $1,2 млрд | $364 млрд |
| 2 кв. 2026 | $200,6 млрд | $42,2 млрд (+37%) | $16,6 млрд (39,3%) | $54,2 млрд | −$7,6 млрд | $496 млрд |
Источники: квартальные пресс-релизы Amazon о результатах (форма 8-K, приложение 99.1) и формы 10-Q/10-K. Приобретение основных средств — валовые квартальные данные из отчёта о движении денежных средств; свободный денежный поток рассчитан по собственному определению Amazon за последние 12 месяцев. \Оставшиеся обязательства к исполнению по договорам сроком более одного года, «в основном связанные с AWS».*
Что показывают кварталы:
- AWS ускорялся в каждом квартале этого периода. Рост увеличился с 17% в начале 2025 года до 37% во 2 квартале 2026 года, а маржа AWS расширилась до 39,3%, хотя в отчётность уже поступала амортизация от строительства мощностей, — это тот самый «конструктивный» исход, который описывал тест маржи в этом обзоре.
- Капзатраты более чем удвоились за пять кварталов. Квартальное приобретение основных средств выросло с $25,0 млрд до $54,2 млрд; только за первое полугодие 2026 года было потрачено $98,4 млрд — примерно половина от «около $200 млрд», которые Amazon прогнозировала на 2026 год в феврале (пресс-релиз за 4 квартал 2025 года).
- Портфель заказов — то самое подтверждение спроса, которого ждал обзор. Непризнанные обязательства примерно удвоились за шесть месяцев. В 1 квартале 2026 года OpenAI увеличила своё действующее обязательство перед AWS в $38 млрд ещё на $100 млрд на восемь лет (10-Q).
- Отчётная прибыль — ненадёжный ориентир. Чистая прибыль за 2 квартал в размере $62,6 млрд ($5,75 на акцию) включала $53,4 млрд внеоперационных доходов, в основном от инвестиций Amazon в Anthropic; в 1 квартале такие доходы составили $16,8 млрд. Операционная прибыль сегментов — более точная мерка.
Акции AMZN после каждого отчёта
| Отчёт | Квартал | Закрытие в день отчёта | Закрытие на следующей сессии | Изменение |
|---|---|---|---|---|
| 6 фев. 2025 | 4 кв. 2024 | $238,83 | $229,15 | −4,1% |
| 1 мая 2025 | 1 кв. 2025 | $190,20 | $189,98 | −0,1% |
| 31 июля 2025 | 2 кв. 2025 | $234,11 | $214,75 | −8,3% |
| 30 окт. 2025 | 3 кв. 2025 | $222,86 | $244,22 | +9,6% |
| 5 фев. 2026 | 4 кв. 2025 | $222,69 | $210,32 | −5,6% |
| 29 апр. 2026 | 1 кв. 2026 | $263,04 | $265,06 | +0,8% |
| 30 июля 2026 | 2 кв. 2026 | $235,50 | $271,58 | +15,3% |
| 29 окт. 2026 (ожидается) | 3 кв. 2026 | — | — | — |
Цены закрытия AMZN на Nasdaq по данным Yahoo Finance, сверенные с историческими данными Nasdaq. Amazon публикует отчёты после закрытия торгов в США.
Акции AMZN установили рекорд закрытия $284,02 (3 августа 2026 года) и закрылись на уровне $250,38 (22 октября) — на 11,8% ниже этого максимума и на 8,5% выше начала года. Февральский отчёт, в котором был представлен план капзатрат на $200 млрд, вызвал падение на 5,6%; июльский отчёт, показавший, что эти расходы превращаются в рост AWS, принёс самый сильный рост в этом списке. Даты отчётов других технологических гигантов — в трекере отчётности «Великолепной семёрки».
Отчёт Amazon за 2 квартал 2026 года: дата, прогноз и ожидания
Конференц-звонок Amazon по итогам второго квартала запланирован на четверг, 30 июля 2026 года, в 14:00 по тихоокеанскому времени и 17:00 по восточному времени.
Официальный прогноз руководства предполагает квартальную выручку от $194 миллиардов до $199 миллиардов, что соответствует росту по сравнению с прошлым годом примерно на 16% до 19%. Операционная прибыль ожидается в диапазоне от $20 миллиардов до $24 миллиардов по сравнению с $19,2 миллиарда во втором квартале 2025 года.
Согласно публичным оценкам аналитиков, консенсус-прогноз выручки сейчас составляет 196 миллиардов долларов, а скорректированной прибыли — около 1,81–1,82 доллара на акцию, хотя оценки могут измениться до объявления.
| Показатель Q2 2026 | Текущая отправная точка | Что инвесторам следует изучить |
|---|---|---|
| Прогноз выручки | 194–199 миллиардов долларов | Органический спрос, валютный курс и вклад Prime Day |
| Рост выручки | 16%–19% | Остается ли рост широким в розничной торговле, AWS и рекламе |
| Прогноз операционной прибыли | 20–24 миллиарда долларов | Прибыльность AWS по сравнению с растущей амортизацией |
| Базовый уровень роста AWS Q1 | 28% | Ускорение, стабильность или новое замедление |
| План капитальных затрат на 2026 год | Около 200 миллиардов долларов | Обязательства по спросу, сроки развертывания и ожидаемая доходность |
| Дата отчета за Q2 | 30 июля 2026 года | Прогнозы могут определить реакцию акций |
Показатель EPS требует особого внимания. Чистая прибыль Amazon за первый квартал включала 16,8 миллиарда долларов предналоговой прибыли, связанной с инвестициями в Anthropic, что делает сравнения отчетной чистой прибыли с предыдущим кварталом менее полезными, чем сравнения операционной прибыли сегмента, денежного потока и роста основного бизнеса.
Самым важным числом может оказаться не прибыль Amazon на акцию за 2 квартал. Это может быть соотношение между ростом доходов AWS и темпом, с которым затраты на инфраструктуру ИИ Amazon попадают в отчет о прибылях и убытках.
Почему рост AWS — в центре дискуссии об отчёте Amazon
AWS вошел в квартал с существенным импульсом.
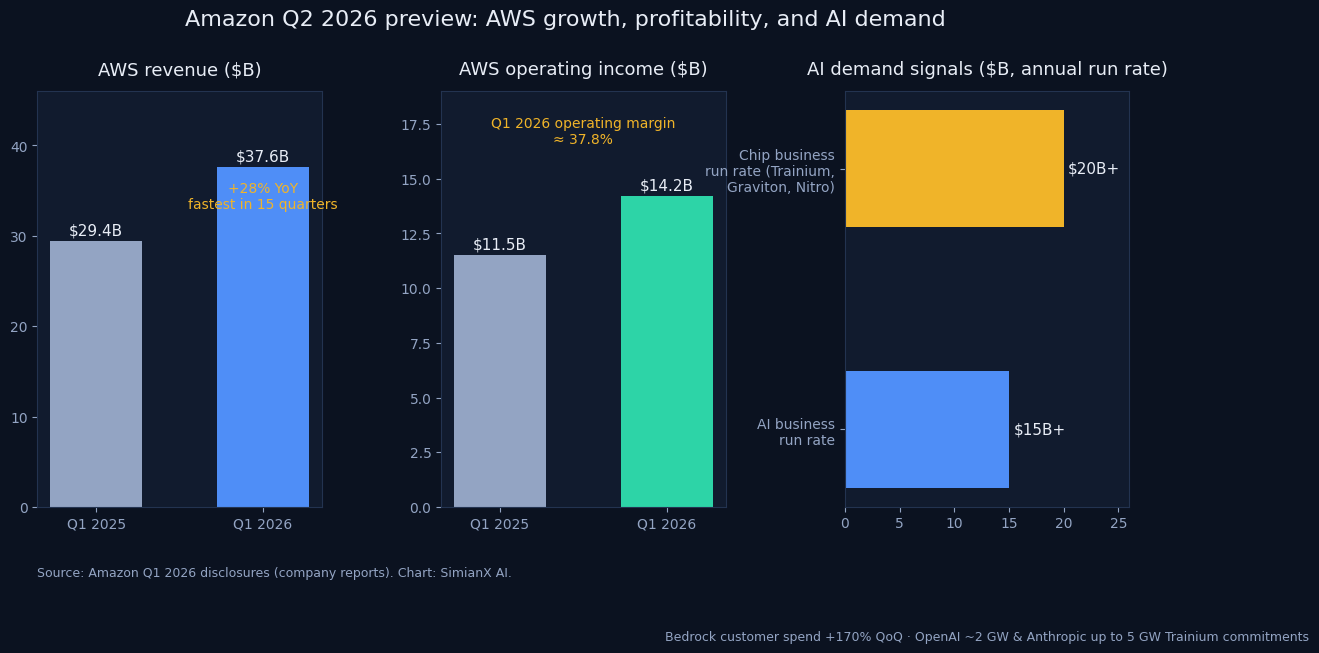
Выручка AWS за первый квартал увеличилась на 28% по сравнению с прошлым годом до 37,6 миллиарда долларов, что является его самым быстрым темпом роста за 15 кварталов. Операционная прибыль AWS составила 14,2 миллиарда долларов, по сравнению с 11,5 миллиарда долларов годом ранее.
Исходя из этих отчетных данных, сегмент сгенерировал операционную маржу примерно 37,8%.
Эта маржа важна, потому что AWS остается основным источником прибыли Amazon. Выручка от розничной торговли значительно больше, но облачные услуги приносят гораздо больше операционной прибыли на доллар продаж. Небольшое изменение в росте или прибыльности AWS может, следовательно, оказать непропорциональное влияние на консолидированную прибыль.
AWS также становится основным маршрутом Amazon для монетизации цикла ИИ. По данным Amazon, ко второму кварталу ИИ-бизнес AWS превысил годовой темп выручки в 25 миллиардов долларов и растёт трёхзначными темпами в процентах.
Расходы клиентов Amazon Bedrock увеличились на 170% по сравнению с предыдущим кварталом, в то время как сервис обработал больше токенов в первом квартале, чем за все предыдущие годы вместе взятые.
Дополнительные индикаторы спроса включают:
- Обязательство OpenAI использовать примерно два гигаватта мощности Trainium, начиная с 2027 года.
- Anthropic планирует обеспечить до пяти гигаватт текущей и будущей мощности Trainium.
- Amazon сообщила, что за последние 12 месяцев она приобрела более 2,1 миллиона чипов ИИ.
- Развертывание более одного миллиона графических процессоров Nvidia планировалось начать в 2026 году.
- Чиповый бизнес Amazon, включая Trainium, Graviton и Nitro, превысил годовой темп выручки в 20 миллиардов долларов в первом квартале.
Эти раскрытия укрепляют аргументы в пользу спроса. Однако они сами по себе не доказывают, что инвестиции принесут приемлемую доходность.
Инвесторы все еще нуждаются в доказательствах того, что выручка, операционная прибыль и, в конечном итоге, свободный денежный поток могут расти быстрее, чем связанные с ними инфраструктурные расходы.
Может ли рост AWS оправдать капитальные расходы Amazon в 200 миллиардов долларов на ИИ?
Amazon ожидает инвестировать примерно $200 миллиардов в капитальные расходы в 2026 году, охватывающие инфраструктуру ИИ, а также инвестиции по всей компании.
Руководство заявило, что расходы поддерживаются высоким спросом на ИИ, кастомные чипы, облачные вычисления, робототехнику и спутниковую инфраструктуру.
Экономический аргумент основан на несоответствии во времени.
AWS должен приобрести землю, обеспечить электроэнергию, построить центры обработки данных и установить чипы, серверы и сетевое оборудование, прежде чем клиенты смогут использовать мощность.
Руководство оценивает, что эта инвестиция может произойти за шесть–24 месяца до начала выставления счетов клиентам. Центры обработки данных могут оставаться продуктивными более 30 лет, в то время как серверы, чипы и сетевое оборудование, как правило, имеют срок службы около пяти-шести лет.
Это создает предсказуемую схему:
- Сначала происходит отток наличности.
- Инфраструктура строится и вводится в эксплуатацию.
- Рабочие нагрузки клиентов постепенно занимают доступную мощность.
- Выручка и загрузка мощностей растут.
- Доходность улучшается по мере того, как инфраструктура становится более полно использованной.
Amazon утверждает, что большая часть мощности AWS, финансируемой в 2026 году, будет монетизирована в 2027 и 2028 годах.
Руководство также говорит, что значительная часть запланированных капитальных расходов AWS уже связана с завершенными, неанонсированными или находящимися на продвинутой стадии соглашениями с клиентами, включая обязательство OpenAI, оцененное более чем в $100 миллиардов.
Таким образом, оптимистичный сценарий заключается не в том, что $200 миллиардов немедленно принесут $200 миллиардов дополнительного дохода.
Суть в том, что Amazon строит долгосрочную инфраструктуру в ответ на видимый спрос и будет монетизировать эту инфраструктуру в течение нескольких лет.
Пессимистичный сценарий заключается в том, что мощность поступает быстрее, чем потребление ИИ в предприятиях, из-за чего загрузка мощностей разочаровывает, в то время как амортизация, затраты на электроэнергию и финансирование продолжают расти.
Какой рост AWS сделал бы расходы правдоподобными?
Нет единой скорости роста, которая автоматически подтверждает план капитальных расходов.
Лучше подходит система оценки, объединяющая рост выручки, прирост операционной прибыли, загрузку мощностей и будущий спрос.
Для второго квартала следующие диапазоны предлагают практическую сценарную структуру:
| Результат AWS | Возможная интерпретация |
|---|---|
| Рост выше 28% | Сильные доказательства того, что рабочие нагрузки ИИ и основная миграция в облако остаются устойчивыми |
| Рост 25%–28% | Здоровая экспансия, но инвесторы могут требовать большей видимости капитальных затрат |
| Рост 22%–25% | Рост остается достойным, хотя план расходов в $200 млрд становится труднее защищать |
| Рост ниже 22% | Существенный риск того, что расходы растут намного быстрее, чем краткосрочная монетизация |
Это аналитические пороги, а не прогноз компании.
Рынок все еще может отреагировать положительно на замедление роста доходов, если заказы, оставшиеся обязательства к исполнению, законтрактованные мощности или прогнозы на будущее существенно улучшатся.
Четыре теста, которые определят, работает ли инвестиция Amazon в ИИ
1. AWS должен расти, не жертвуя слишком большой маржей
AWS не нужно поддерживать операционную маржу 37%–38% каждый квартал.
Новые центры обработки данных, развертывание ускоренных вычислений и амортизация могут создать временное давление.
Тем не менее, значительное снижение маржи в сочетании с замедлением роста доходов будет предупреждением.
Инвесторы должны различать два очень разных объяснения:
- Конструктивное давление на маржу: Amazon активирует мощность, связанную с идентифицируемым спросом клиентов.
- Разрушительное давление на маржу: Расходы растут, в то время как заказы, загрузка мощностей или рост выручки ослабевают.
Маржа AWS во втором квартале выше примерно 35%, сопровождаемая ростом, близким к уровню первого квартала, будет свидетельствовать о том, что Amazon эффективно управляет расширением.
Маржа ниже нижней части 30-процентного диапазона может вызвать вопросы, если руководство не предоставит необычно сильные доказательства будущего спроса.
2. Собственные чипы должны улучшить экономику вычислений ИИ
Trainium и Graviton стратегически важны, потому что они позволяют AWS контролировать большую часть своего инфраструктурного стека.
Они могут потенциально снизить затраты на инференс и обучение, уменьшить зависимость от внешних поставщиков и создать дифференцированные облачные услуги.
Amazon сообщила, что Trainium и Graviton растут с трёхзначными темпами, в то время как мощности Trainium2 полностью законтрактованы, а поставки Trainium3, как ожидается, будут в основном распределены к середине 2026 года.
Наиболее полезные сигналы за Q2 будут включать:
- Более широкое внедрение Trainium среди клиентов за пределами Anthropic и OpenAI.
- Доказательства того, что Trainium снижает стоимость обучения или инференса.
- Лучшая доступность мощности Trainium3.
- Рост рабочих нагрузок Bedrock на чипах собственной разработки Amazon.
- Стабильные маржи AWS, несмотря на больший объем вычислений ИИ.
Если собственные чипы улучшают соотношение цены и производительности при сохранении облачной маржи, капитальные затраты Amazon могут создать как рост выручки, так и структурное преимущество в затратах.
3. Обязательства клиентов должны преобразоваться в выручку
Большие обязательства внушают доверие, но они не эквивалентны признанной выручке.
Инвесторы должны понимать:
- Когда контрактная мощность будет введена в эксплуатацию.
- Как быстро клиенты будут использовать свои обязательства.
- Содержат ли контракты положения о минимальных расходах.
- Сколько мощности выделено небольшому числу компаний, работающих с передовыми моделями.
- Расширяется ли спрос со стороны предприятий за пределами крупнейших лабораторий ИИ.
Концентрация клиентов может быть приемлемой на ранних этапах строительства инфраструктуры.
Тем не менее, устойчивый возврат на $200 миллиардов расходов в конечном итоге требует диверсифицированной клиентской базы в финансовых услугах, здравоохранении, программном обеспечении, государственном секторе, медиа, производстве и потребительских приложениях.
4. Свободный денежный поток должен иметь правдоподобный путь к восстановлению
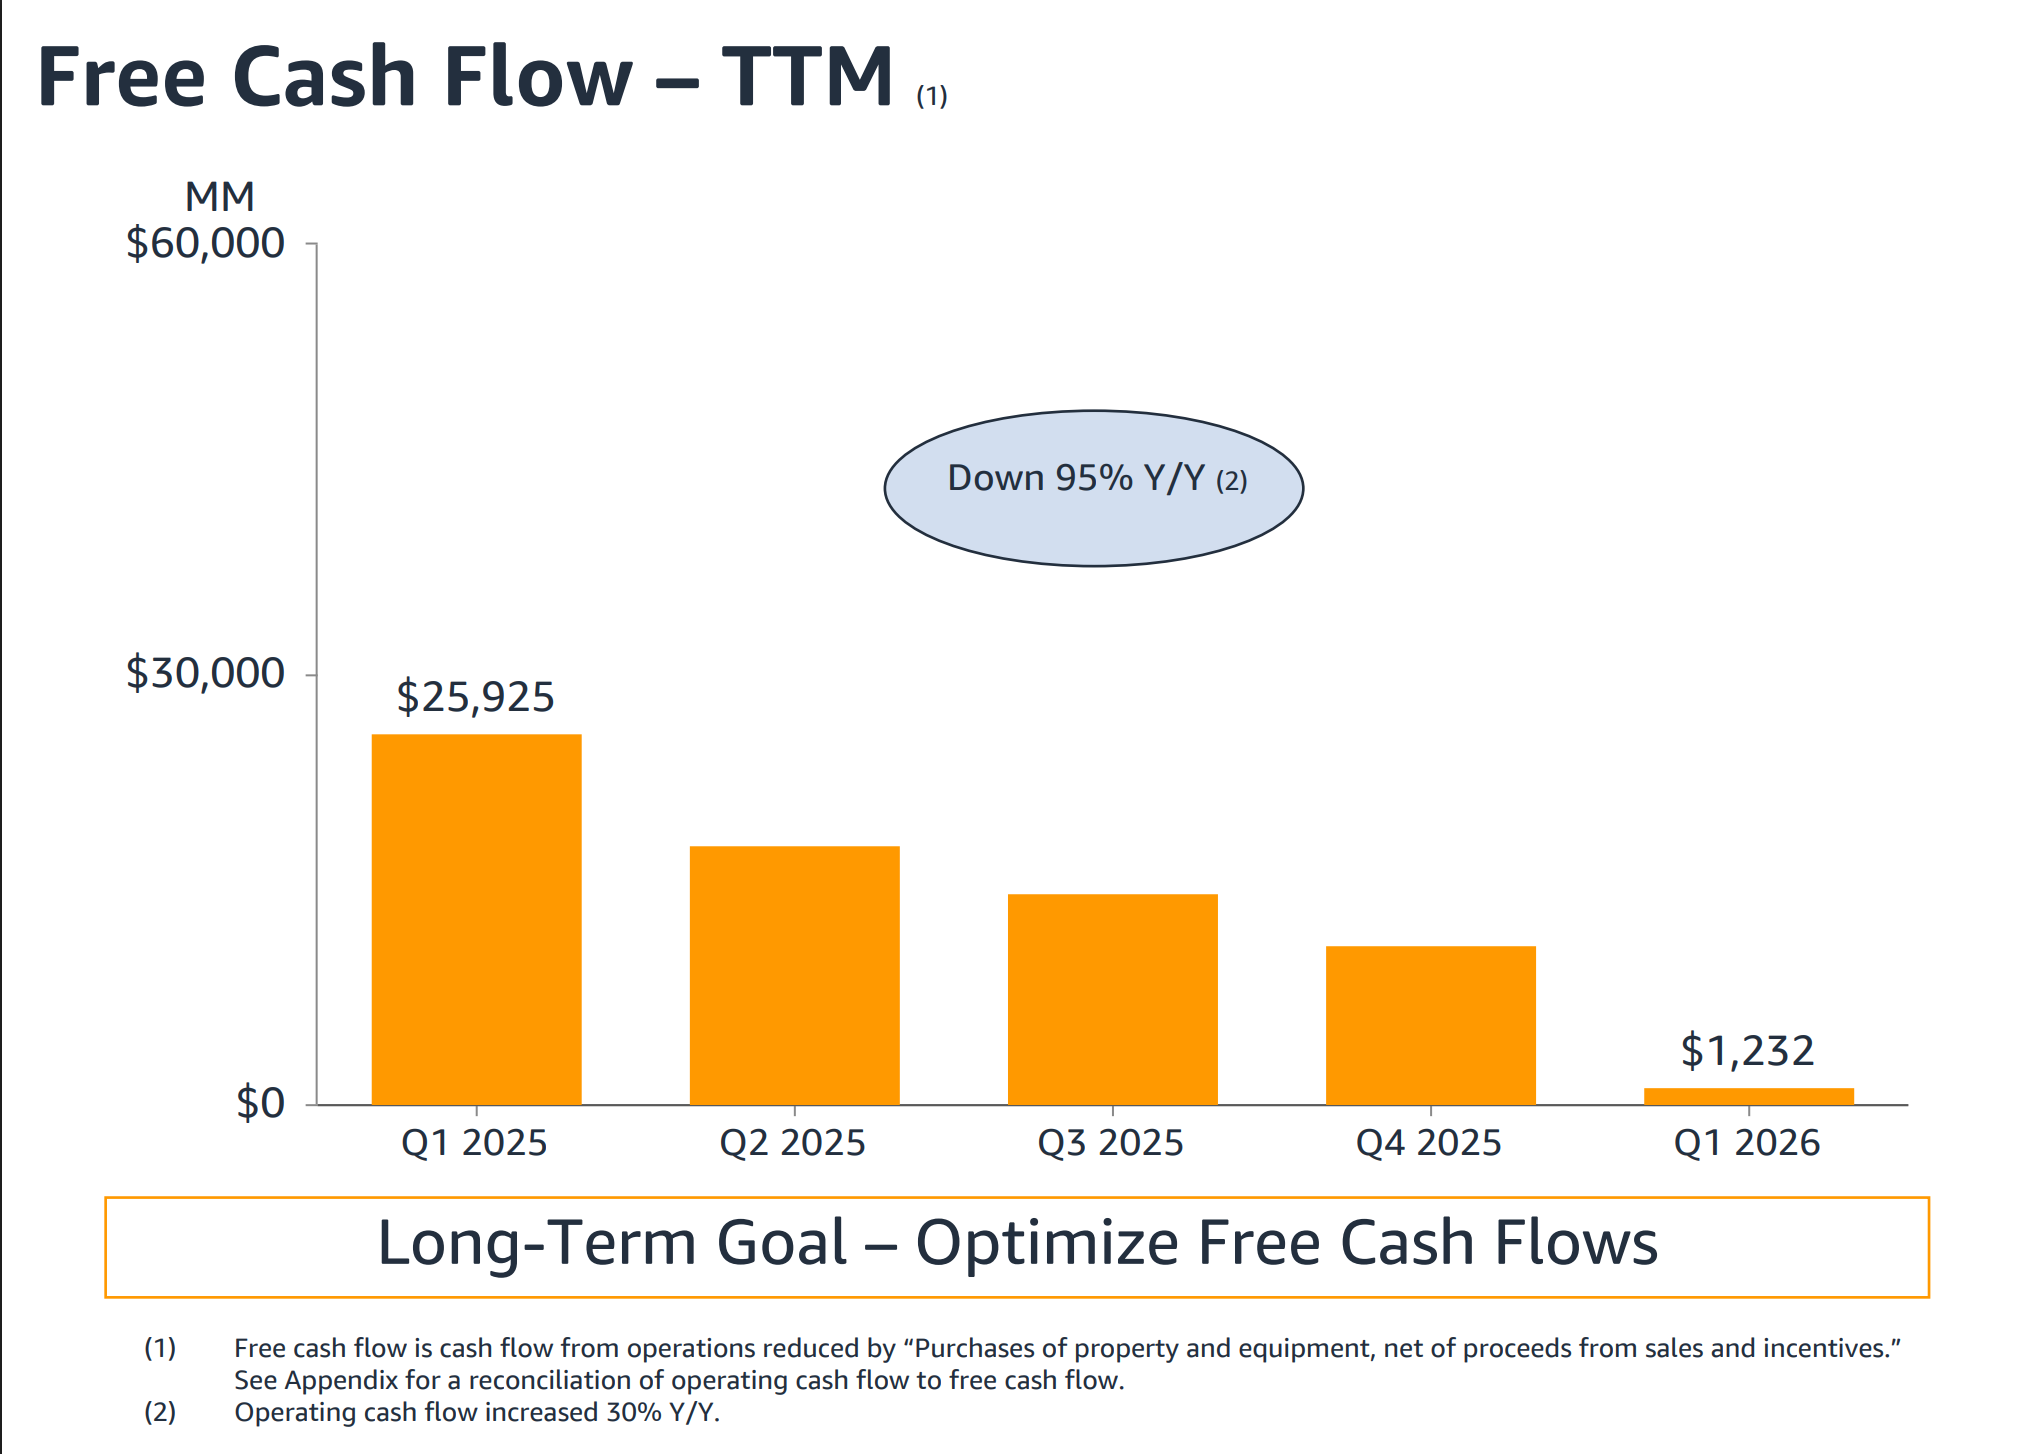
Операционный денежный поток Amazon за последние 12 месяцев увеличился на 30% до $148,5 миллиарда в Q1.
Тем не менее, свободный денежный поток упал до всего лишь $1,2 миллиарда, в основном из-за резкого роста инвестиций в основные средства и оборудование.
Приобретение основных средств составило примерно 151 миллиард долларов за последние 12 месяцев, включая 44,2 миллиарда долларов только в первом квартале.
Низкая цифра свободного денежного потока не является автоматически медвежьей. Это может представлять собой временную инвестиционную фазу.
Но руководство должно показать, как бизнес переходит от потребления наличности к генерации наличности.
Для Amazon центральный вопрос оценки смещается с “Сколько наличности генерирует AWS сегодня?” на “Какой нормализованный свободный денежный поток может создать текущая инфраструктура после роста загрузки?”
Оценочная карта инвестора Amazon за 2 квартал 2026 года
Инвесторы могут использовать следующую оценочную карту, когда результаты будут опубликованы.
| Показатель | Бычий сигнал | Нейтральный сигнал | Медвежий сигнал |
|---|---|---|---|
| Рост выручки AWS | Выше 28% | 25%–28% | Ниже 25% |
| Операционная маржа AWS | Выше 36% | 33%–36% | Ниже 33% |
| Прогноз капитальных затрат на 2026 год | Около 200 миллиардов долларов с более сильными обязательствами | Умеренный рост с объяснением | Значительный рост без видимости спроса |
| Использование Bedrock и ИИ | Продолжение быстрого расширения использования | Здоровый, но замедляющийся рост | Комментарии о слабом внедрении |
| Спрос на Trainium | Широкое внедрение и законтрактованные поставки | Спрос со стороны нескольких крупных клиентов | Задержки или слабая загрузка |
| Прогноз выручки за 3 квартал | Выше ожиданий | Соответствует | Ниже ожиданий |
| Прогноз свободного денежного потока | Ясный путь к восстановлению в 2027–2028 годах | Ограниченные новые детали | Дальнейшее ухудшение без временных рамок |
| Розничные маржи | Стабильные или улучшающиеся | Умеренное давление | Значительное ухудшение |
| Рост рекламы | Устойчивое двузначное расширение | Постепенное замедление | Резкое замедление |
Самый сильный результат будет сочетать рост AWS в верхней части 20-процентного диапазона, устойчивые маржи и доказательства того, что капитальные затраты поддерживаются обязательным спросом со стороны клиентов.
Одного лишь превышения прогноза по выручке будет недостаточно, если руководство существенно увеличит расходы, не объяснив ожидаемую загрузку.
Бычий, базовый и медвежий сценарии для AMZN
Бычий сценарий: спрос на ИИ-сервисы AWS поглощает новые мощности
В бычьем сценарии рост AWS остается на уровне или выше 28%, использование Bedrock продолжает быстро расти, а принятие Trainium расширяется за пределы крупнейших стратегических партнеров Amazon в области ИИ.
Маржа AWS остается в середине — верхней части 30-процентного диапазона несмотря на более высокую амортизацию.
Руководство сохраняет план капитальных затрат в размере 200 миллиардов долларов — или увеличивает его только потому, что были подписаны дополнительные контракты с клиентами.
В этом сценарии слабый свободный денежный поток в краткосрочной перспективе интерпретируется как временное следствие строительства инфраструктуры, генерирующей доход, а не как доказательство ухудшения экономики.
Базовый сценарий: Сильный рост, но дебаты о денежном потоке продолжаются
В базовом сценарии AWS растет примерно на 25% до 28% и поддерживает маржу около 34% до 36%.
Amazon повторяет, что большая часть инфраструктуры 2026 года будет монетизирована в 2027 и 2028 годах, но предоставляет ограниченную количественную информацию о контрактной выручке или ожидаемых доходах.
Розничная и рекламная деятельность помогают поддерживать консолидированную операционную прибыль, в то время как свободный денежный поток остается подавленным.
Этот результат сохранит долгосрочный инвестиционный тезис об ИИ, но может оставить AMZN чувствительным к процентным ставкам, расходам конкурентов и будущим пересмотрам капитальных затрат.
Медвежий сценарий: Расходы растут, пока рост AWS замедляется
Медвежий сценарий будет включать падение роста AWS ниже середины 20-процентного диапазона, в то время как операционная маржа резко снижается.
Увеличение капитальных затрат выше 200 миллиардов долларов станет особенно тревожным, если руководство не сможет связать это с дополнительными обязательствами клиентов.
Инвесторы могут заключить, что Amazon реагирует оборонительно на гонку расходов в области облачных технологий и ИИ, а не выделяет капитал на основе достаточно видимых доходов.
Недавние исследования SimianX подчеркнули ту же самую напряженность в экосистеме ИИ: компании инфраструктуры могут сообщать об огромном спросе, одновременно сталкиваясь с проблемами денежного потока, финансирования и доходности инвестированного капитала.
Эта проблема рассматривается более подробно в:
Розничная торговля и реклама могут предоставить важный буфер прибыли
Хотя AWS будет доминировать в обсуждении отчёта, не облачные бизнесы Amazon остаются важными.
В 1 квартале продажи в Северной Америке увеличились на 12% до $104,1 миллиарда, в то время как операционная прибыль сегмента возросла до $8,3 миллиарда с $5,8 миллиарда.
Международные продажи увеличились на 19% до $39,8 миллиарда, и сегмент принес $1,4 миллиарда операционной прибыли.
Руководство также сообщило, что рекламная выручка за последние 12 месяцев превысила $70 миллиардов.
Улучшение эффективности розничной торговли может частично компенсировать давление инвестиций в ИИ за счет:
- Более быстрого оборота запасов.
- Более регионализованного выполнения заказов.
- Более высокой плотности доставки.
- Увеличенной автоматизации.
- Лучшей монетизации рекламы.
- Большей доли выручки от маркетплейса сторонних продавцов и услуг.
Прогноз Amazon на 2 квартал предполагает, что Prime Day проходил в течение квартала, что означает, что розничные сравнения могут быть подвержены влиянию времени проведения события.
Инвесторы должны, следовательно, изучить рост количества проданных единиц и маржу, а не полагаться только на консолидированные продажи.
Ключевые риски перед отчетом Amazon за 2 квартал
Избыточная мощность инфраструктуры ИИ
Если обучение моделей ИИ станет более эффективным или клиенты сократят расходы, Amazon может остаться с неиспользуемыми мощностями дата-центров.
Давление амортизации
Денежные затраты на инфраструктуру возникают в первую очередь, но амортизация продолжается на протяжении срока службы оборудования.
Даже после замедления роста капитальных затрат амортизация может оказать давление на отчетный операционный доход.
Ограничения по электроэнергии и поставкам
Amazon нуждается в доступе не только к чипам, но и к электроэнергии, системам охлаждения, сетевому оборудованию, земле и строительным мощностям.
Задержки на любом уровне могут отложить признание доходов.
Концентрация клиентов
Большие обязательства со стороны OpenAI и Anthropic подтверждают инфраструктуру AWS, но они могут увеличить зависимость от ограниченного числа быстро развивающихся компаний в области ИИ.
Конкурентные расходы
Amazon, Alphabet, Microsoft, Meta и специализированные облачные провайдеры все расширяют мощность ИИ.
Агрессивные инвестиции по всей отрасли могут в конечном итоге ослабить ценообразование или создать избыток предложения.
Риск оценки свободного денежного потока
Когда свободный денежный поток приближается к нулю, инвесторы должны полагаться на оценки будущего нормализованного денежного генерирования.
Эти оценки чувствительны к использованию, сроку службы активов, ценообразованию, капитальным затратам на обслуживание и темпу замены технологий.
Пошаговый контрольный список для чтения квартального отчёта
- Сравните общую выручку с диапазоном прогноза $194–199 млрд.
- Рассчитайте рост AWS год к году и к предыдущему кварталу.
- Разделите операционную прибыль AWS на выручку AWS, чтобы оценить маржу сегмента.
- Сравните капитальные затраты за 2 квартал с $44,2 млрд, потраченными на основные средства в 1 квартале.
- Прочитайте комментарии руководства о монетизации мощностей в 2027 и 2028 годах.
- Ищите новые обязательства со стороны OpenAI, Anthropic или корпоративных клиентов.
- Отслеживайте показатели выручки Bedrock, Trainium и ИИ.
- Отделите операционную прибыль от доходов, связанных с инвестициями, в отчетной чистой прибыли.
- Оцените прогноз на третий квартал, а не сосредотачивайтесь исключительно на результатах второго квартала.
- Используйте SimianX AI для сравнения фундаментального отчета с ценовым движением, новостным настроением и более широким позиционированием сектора ИИ.
Часто задаваемые вопросы об отчёте Amazon за второй квартал 2026 года
Насколько вырос AWS во 2 квартале 2026 года?
Выручка AWS во втором квартале 2026 года выросла на 37% в годовом выражении до $42,2 млрд — это самый быстрый рост за 18 кварталов, а операционная прибыль AWS составила $16,6 млрд при марже 39,3%.
Когда Amazon опубликует отчёт за 3 квартал 2026 года?
Согласно календарю Nasdaq на основе данных Zacks, Amazon, как ожидается, опубликует результаты за третий квартал 2026 года 29 октября 2026 года после закрытия рынка США. Прогноз Amazon на 3 квартал — чистая выручка от $197 млрд до $202 млрд и операционная прибыль от $22,5 млрд до $26,5 млрд.
Сколько Amazon тратит на капзатраты в 2026 году?
Amazon прогнозирует капитальные затраты на 2026 год около $200 млрд. Приобретение основных средств составило $44,2 млрд в 1 квартале и $54,2 млрд во 2 квартале, или $98,4 млрд за первое полугодие.
Когда Amazon опубликует отчёт за второй квартал 2026 года?
Amazon запланировала отчет о финансовых результатах второго квартала 2026 года на 30 июля 2026 года, с началом конференц-связи в 17:00 по восточному времени.
Компания опубликует пресс-релиз о результатах и сопутствующие материалы через свой сайт для инвесторов.
Сколько Amazon потратит на ИИ в 2026 году?
Amazon ожидает общие капитальные затраты компании в размере примерно 200 миллиардов долларов в 2026 году.
Значительная часть связана с инфраструктурой AWS и ИИ, хотя общая сумма также включает инвестиции в другие операции Amazon.
Может ли рост AWS оправдать план капитальных затрат Amazon в 200 миллиардов долларов?
Может, но только если AWS сохранит сильный рост, сохранит привлекательные маржи и превратит законтрактованные мощности для ИИ в выручку.
Инвесторы также должны требовать надежного пути от краткосрочного давления на денежный поток к более сильному свободному денежному потоку в 2027 году и далее.
Какой самый важный показатель в отчёте Amazon за второй квартал?
Рост выручки AWS является самым очевидным ключевым показателем, но его следует оценивать наряду с операционной маржей AWS, капитальными затратами, обязательствами клиентов и прогнозом.
Сильный рост с падающими маржами был бы менее обнадеживающим, чем сбалансированный рост и прибыльность.
Являются ли акции Amazon только ставкой на AWS и ИИ?
Нет. Amazon также владеет крупными розничными, рекламными, подписочными, логистическими, медицинскими, развлекательными, робототехническими и спутниковыми бизнесами.
Тем не менее, AWS генерирует значительную часть операционного дохода, что делает рост облачных услуг центральным элементом инвестиционного тезиса.
Заключение
Отчёт Amazon за 2 квартал 2026 года проверит, сможет ли Amazon превратить беспрецедентные инвестиции в инфраструктуру ИИ в измеримые доходы, операционную прибыль и долгосрочное генерирование наличности.
Начальная позиция сильная. AWS вырос на 28% в 1 квартале, принес $14,2 миллиарда операционной прибыли и сообщил о быстро растущем спросе на Bedrock, Trainium и рабочие нагрузки ИИ.
Amazon также заявляет, что значительная часть его предстоящей мощности поддерживается обязательствами клиентов.
Задача также ясна.
Свободный денежный поток резко упал по мере ускорения расходов на инфраструктуру, и инвесторам придется ждать, пока большая часть мощности 2026 года начнет генерировать доход в 2027 и 2028 годах.
Убедительный квартал должен содержать больше, чем просто превышение прогнозов. Он должен показать, что:
- Рост AWS остается в верхней части диапазона 20%.
- Маржа AWS может поглощать растущие инфраструктурные затраты.
- Trainium и Bedrock создают дифференцированную экономику.
- Обязательства клиентов превращаются в используемую мощность.
- У Amazon есть правдоподобный путь к значительному свободному денежному потоку.
Для инвесторов, следящих за AMZN, AWS и более широким циклом капитальных затрат на ИИ, SimianX AI может помочь связать фундаментальные показатели отчётности с рыночными настроениями, техническим поведением и сигналами ИИ из разных секторов.
Решающий вопрос больше не в том, сможет ли Amazon потратить $200 миллиардов. Вопрос в том, сможет ли компания преобразовать эти расходы в более крупную, более прибыльную и более защищенную облачную платформу.
Читайте также
- Капзатраты Meta по кварталам: 34,9 млрд $ за 3 кв. 2026 года
- Свободный денежный поток Tesla: $1,5 млрд в III кв. 2026 г.
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Сделка Amazon и Qualcomm: на кону 54 миллиона акций QCOM
- Generac и Amazon: реальные $2,4 млрд за заголовком в $8 млрд
- IPO Anthropic и OpenAI: когда, дата, оценка и текущий статус
- Отчётность «Великолепной семёрки»: даты и итоги Q3 2026
- Microsoft Q4 2026: рост Azure против рисков капзатрат на ИИ
- Отчёт Alphabet за Q2 2026: прогноз капзатрат и Cloud +82%
- Meta Compute 2026: превратит ли избыток ИИ в доход META?
- Отчёт Oracle за 2026 год: OCI, бэклог Stargate и акции ORCL
- Акции CoreWeave 2026: заказы на $104 млрд и долг $35 млрд
- Акции ИИ снижаются: сомнения в OpenAI и отчёты бигтехов
Источники
- Amazon Investor Relations — квартальные результаты и трансляции
- SEC EDGAR — отчеты 10-Q Amazon.com
- Amazon Bedrock — официальная страница AWS
- AWS Trainium — собственные чипы для обучения ИИ
- Investopedia — свободный денежный поток (FCF)
- Investopedia — капитальные затраты (CapEx)
- Amazon — форма 8-K, приложение 99.1: результаты за 2 квартал 2026 года
- Amazon — форма 8-K, приложение 99.1: результаты за 1 квартал 2026 года
- Amazon — форма 8-K, приложение 99.1: результаты за 4 квартал 2025 года и прогноз капзатрат на 2026 год
- Amazon — форма 10-Q за квартал, закончившийся 30 июня 2026 года
- Amazon — форма 10-Q за квартал, закончившийся 31 марта 2026 года
- Nasdaq — дата отчёта AMZN