 โดย Muke
สิ่งที่ต้องจับตาในรายงาน 30 กรกฎาคม: การเติบโตของ AWS อัตรากำไร และเดิมพัน AI $200B ของ Amazon
อัปเดต 23 ตุลาคม 2026 — เพิ่มผลประกอบการไตรมาส 2 ของ Amazon รายได้และงบลงทุนของ AWS รายไตรมาส แบ็กล็อกของ AWS และปฏิกิริยาราคาหุ้น AMZN หลังวันประกาศงบไว้ด้านล่าง ส่วนบทพรีวิวเดือนกรกฎาคมยังคงอยู่ตามเดิม
คำตอบโดยย่อ: รายได้ AWS ในไตรมาส 2 ปี 2026 เติบโต 37% เป็น 42.2 พันล้านดอลลาร์ ซึ่งเป็นการเติบโตเร็วที่สุดในรอบ 18 ไตรมาส พร้อม กำไรจากการดำเนินงาน 16.6 พันล้านดอลลาร์ (อัตรากำไร 39.3%) สูงกว่ากรอบ "ดี" ที่ 25%–28% ที่บทพรีวิวนี้วางไว้ (งบไตรมาส 2) Amazon ใช้เงิน 54.2 พันล้านดอลลาร์ในการซื้อที่ดิน อาคาร และอุปกรณ์ ในไตรมาสนี้ และกระแสเงินสดอิสระย้อนหลัง 12 เดือนพลิกเป็น เงินไหลออก 7.6 พันล้านดอลลาร์ ภาระผูกพันตามสัญญาที่ยังไม่รับรู้เป็นรายได้ ซึ่งส่วนใหญ่มาจาก AWS แตะ 496 พันล้านดอลลาร์ ณ วันที่ 30 มิถุนายน เพิ่มจาก 244 พันล้านดอลลาร์ ณ สิ้นปี (10-Q) หุ้น AMZN พุ่ง 15.3% ในวันทำการถัดมา คาดว่า Amazon จะประกาศงบไตรมาส 3 ปี 2026 ในวันที่ 29 ตุลาคม หลังตลาดปิด (Nasdaq/Zacks) โดยประมาณการของบริษัทอยู่ที่ยอดขาย 197–202 พันล้านดอลลาร์ และกำไรจากการดำเนินงาน 22.5–26.5 พันล้านดอลลาร์
รายงาน ผลประกอบการ Q2 ของ Amazon ปี 2026 อาจกลายเป็นการทดสอบที่สำคัญว่าการเติบโตของโครงสร้างพื้นฐานปัญญาประดิษฐ์กำลังสร้างมูลค่าทางเศรษฐกิจที่ยั่งยืนหรือเพียงแค่ใช้จ่ายเงินสดจำนวนมหาศาล
Amazon จะรายงานผลประกอบการไตรมาสที่สองในวันที่ 30 กรกฎาคม 2026 หลังจากตลาดปิด นักลงทุนจะให้ความสำคัญกับคำถามที่เชื่อมโยงกันสามข้อมากกว่ากำไรต่อหุ้นที่เป็นพาดหัวข่าว: บริการ Amazon Web Services ยังคงเร่งตัวอยู่หรือไม่? AWS สามารถรักษาอัตรากำไรจากการดำเนินงานที่สูงเป็นพิเศษได้หรือไม่เมื่อค่าเสื่อมราคาสูงขึ้น? และการลงทุน 200 พันล้านดอลลาร์ในปี 2026 ของ Amazon ได้รับการสนับสนุนจากความต้องการ AI ที่มีสัญญาเพียงพอที่จะสร้างผลตอบแทนระยะยาวที่น่าสนใจหรือไม่?
สำหรับนักลงทุนที่ใช้ SimianX AI วิธีที่ถูกต้องไม่ใช่การตัดสินงบเพียงว่า “ดีกว่าคาด” หรือ “แย่กว่าคาด” Amazon กำลังดำเนินการแพลตฟอร์มค้าปลีกระดับโลก ธุรกิจโฆษณาที่มีกำไรสูง และแฟรนไชส์โครงสร้างพื้นฐานคลาวด์ที่ใหญ่ที่สุดในโลกในเวลาเดียวกัน
ดังนั้นการเข้าใจหุ้นจึงต้องแยกความกดดันทางบัญชีในระยะสั้นออกจากเศรษฐศาสตร์ระยะยาวที่มีศักยภาพของ AWS, Trainium, Bedrock และงาน AI สำหรับองค์กร
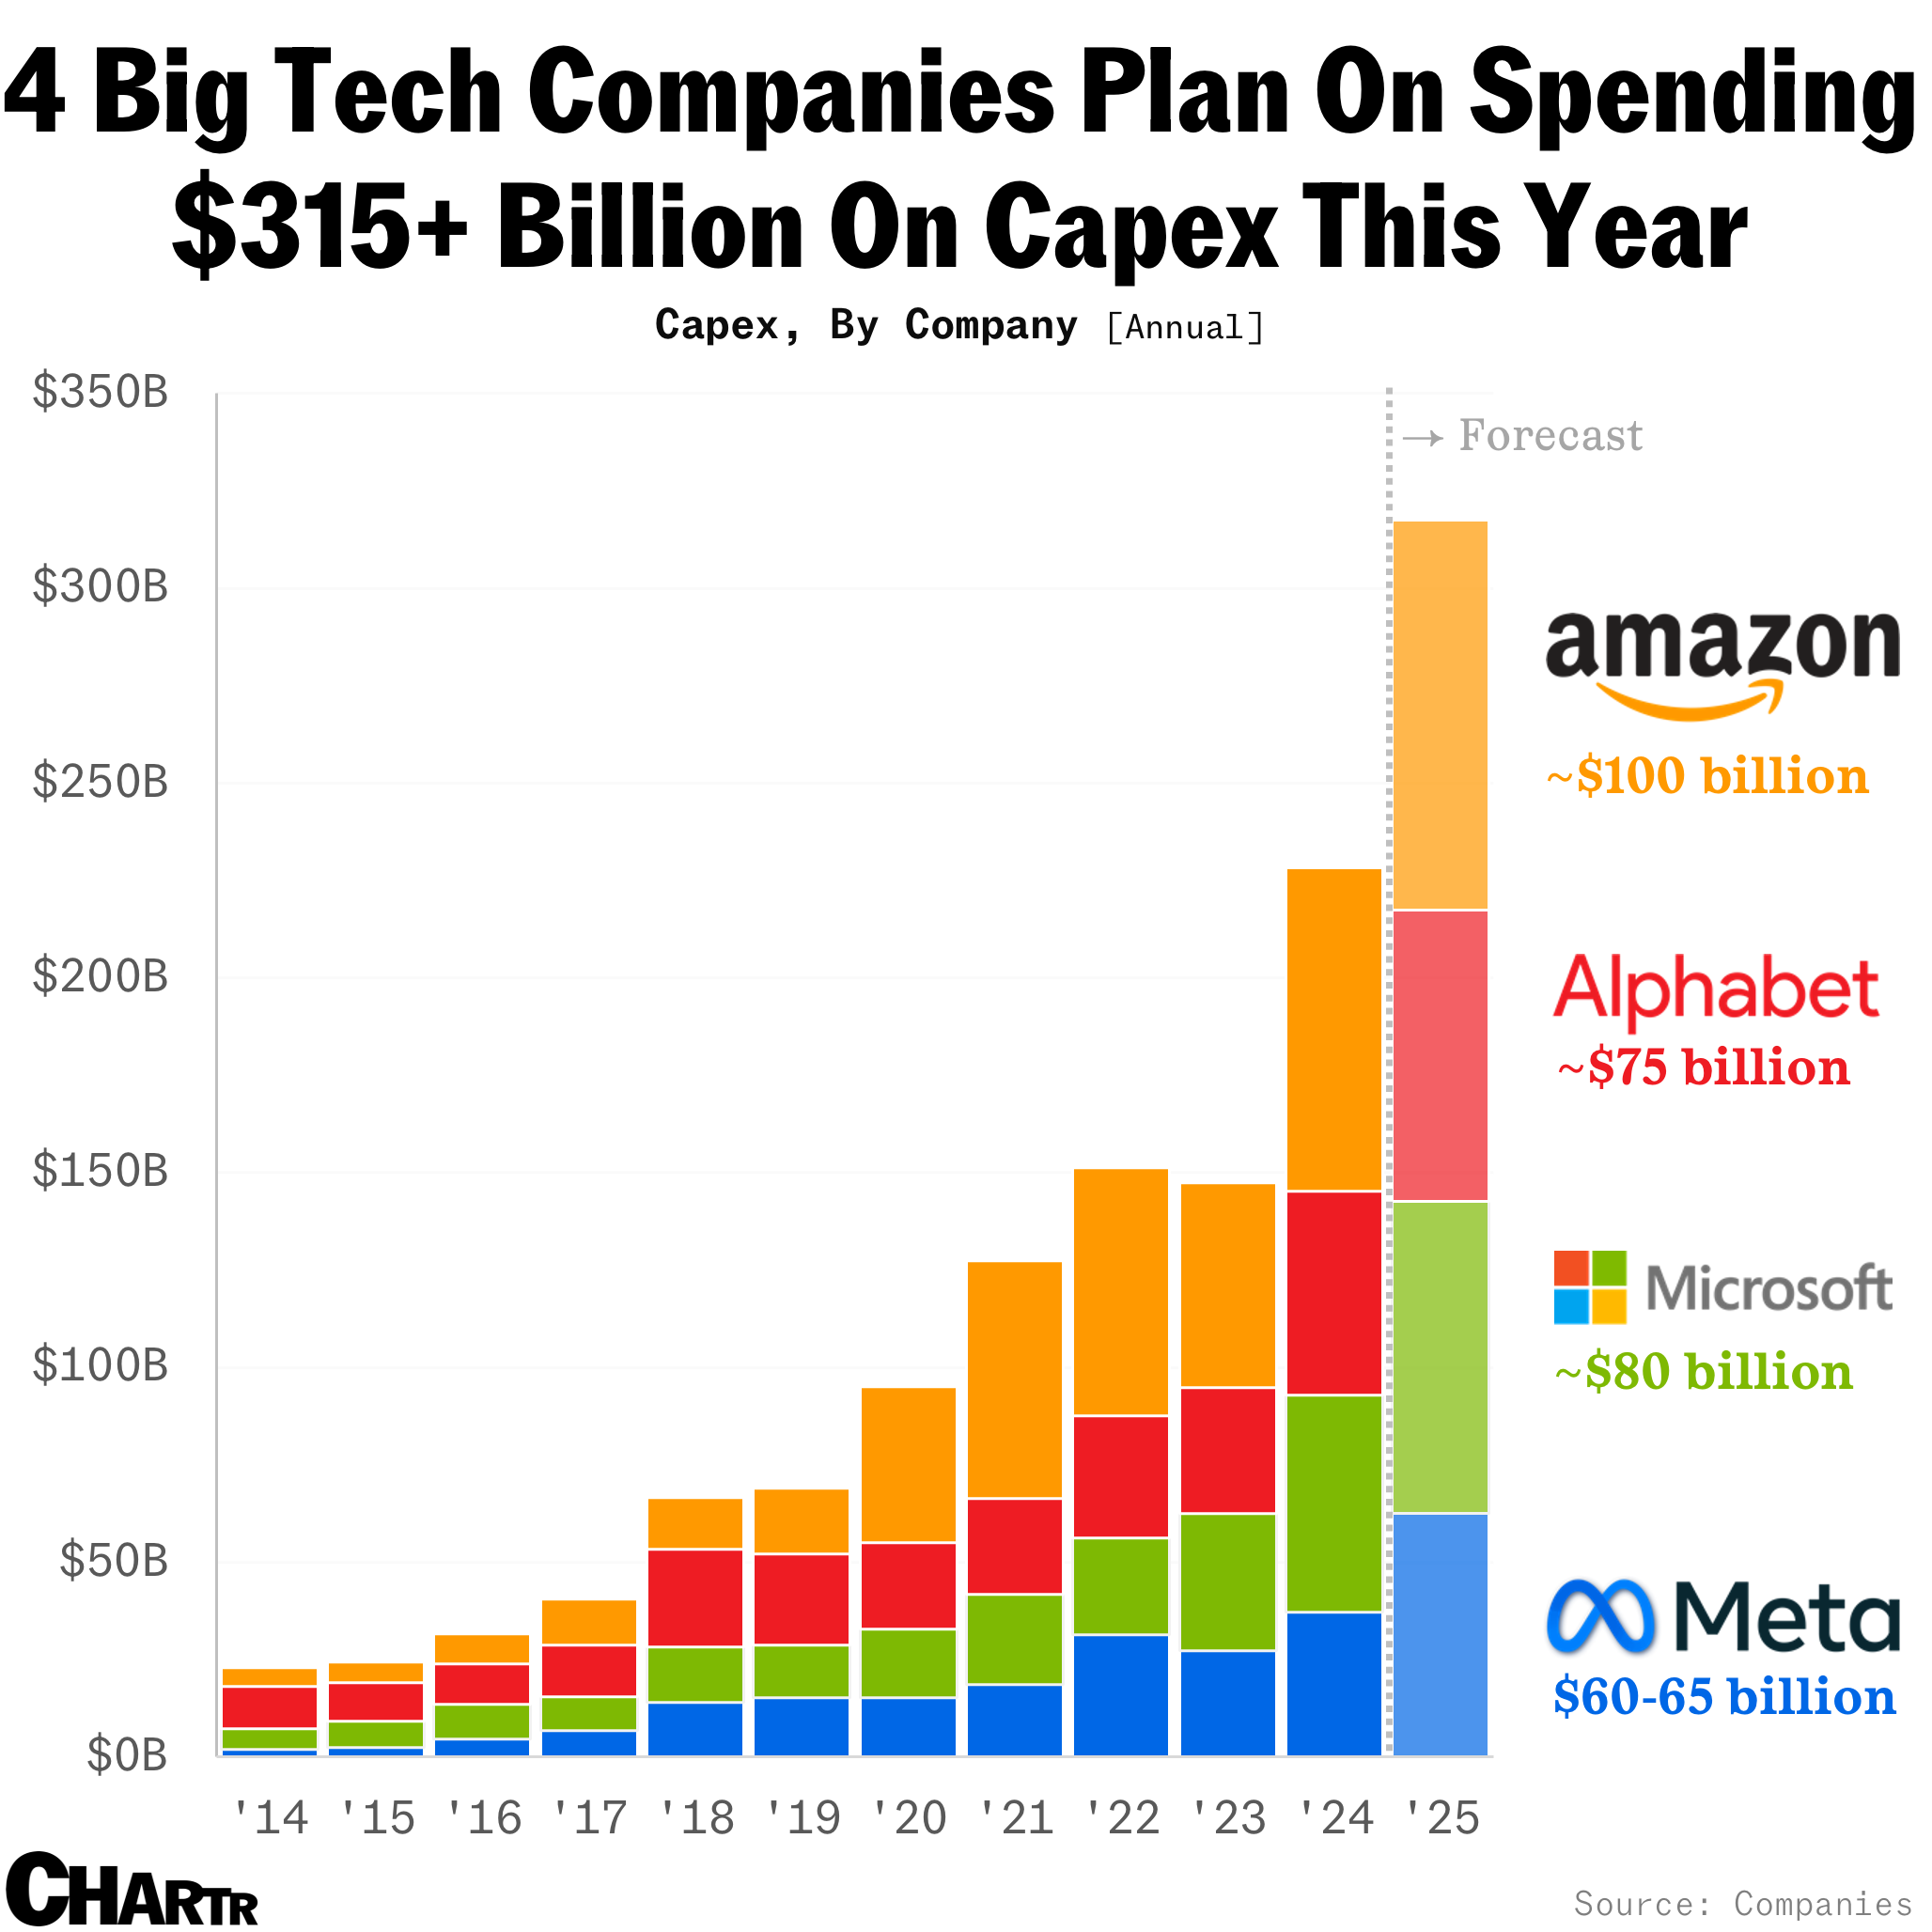
รายได้ อัตรากำไร และงบลงทุนของ Amazon AWS รายไตรมาส
| ไตรมาส | ยอดขายสุทธิ | ยอดขาย AWS (เทียบปีก่อน) | กำไรจากการดำเนินงาน AWS (อัตรากำไร) | การซื้อที่ดิน อาคาร และอุปกรณ์ | กระแสเงินสดอิสระ ย้อนหลัง 12 เดือน | ภาระผูกพันที่ยังไม่รับรู้* |
|---|---|---|---|---|---|---|
| ไตรมาส 1/2025 | $155.7B | $29.3B (+17%) | $11.5B (39.2%) | $25.0B | $25.9B | $189B |
| ไตรมาส 2/2025 | $167.7B | $30.9B (+17.5%) | $10.2B (33.0%) | $32.2B | $18.2B | $195B |
| ไตรมาส 3/2025 | $180.2B | $33.0B (+20%) | $11.4B (34.5%) | $35.1B | $14.8B | $200B |
| ไตรมาส 4/2025 | $213.4B | $35.6B (+24%) | $12.5B (35.1%) | $39.5B | $11.2B | $244B |
| ไตรมาส 1/2026 | $181.5B | $37.6B (+28%) | $14.2B (37.8%) | $44.2B | $1.2B | $364B |
| ไตรมาส 2/2026 | $200.6B | $42.2B (+37%) | $16.6B (39.3%) | $54.2B | −$7.6B | $496B |
ที่มา: รายงานผลประกอบการรายไตรมาสของ Amazon (แบบ 8-K เอกสารแนบ 99.1) และแบบ 10-Q/10-K ตัวเลขการซื้อที่ดิน อาคาร และอุปกรณ์เป็นยอดรวมรายไตรมาสจากงบกระแสเงินสด ส่วนกระแสเงินสดอิสระใช้นิยามย้อนหลัง 12 เดือนของ Amazon เอง \ภาระที่ต้องปฏิบัติตามสัญญาคงเหลือของสัญญาที่มีอายุเกินหนึ่งปี ซึ่ง "ส่วนใหญ่เกี่ยวข้องกับ AWS"*
สิ่งที่ตัวเลขรายไตรมาสบอก:
- AWS กลับมาเร่งการเติบโตทุกไตรมาสตลอดช่วงนี้ การเติบโตเพิ่มจาก 17% ในต้นปี 2025 เป็น 37% ในไตรมาส 2 ปี 2026 และอัตรากำไรของ AWS ขยายเป็น 39.3% แม้ค่าเสื่อมราคาจากการขยายโครงสร้างพื้นฐานจะทยอยเข้ามา ซึ่งตรงกับผลลัพธ์ "เชิงบวก" ตามบททดสอบอัตรากำไรของพรีวิวนี้
- งบลงทุนเพิ่มขึ้นกว่าเท่าตัวในห้าไตรมาส การซื้อที่ดิน อาคาร และอุปกรณ์รายไตรมาสเพิ่มจาก 25.0 พันล้านดอลลาร์เป็น 54.2 พันล้านดอลลาร์ เฉพาะครึ่งแรกของปี 2026 อยู่ที่ 98.4 พันล้านดอลลาร์ หรือราวครึ่งหนึ่งของ "ประมาณ 200 พันล้านดอลลาร์" ที่ Amazon ให้ประมาณการไว้สำหรับปี 2026 เมื่อเดือนกุมภาพันธ์ (งบไตรมาส 4 ปี 2025)
- แบ็กล็อกคือหลักฐานด้านความต้องการที่บทพรีวิวต้องการเห็น ภาระผูกพันที่ยังไม่รับรู้เพิ่มขึ้นราวเท่าตัวในหกเดือน ในไตรมาส 1 ปี 2026 OpenAI ขยายข้อผูกพันกับ AWS เดิมมูลค่า 38 พันล้านดอลลาร์เพิ่มอีก 100 พันล้านดอลลาร์ตลอดระยะเวลาแปดปี (10-Q)
- กำไรที่รายงานไม่ใช่มาตรวัดที่สะท้อนภาพจริง กำไรสุทธิไตรมาส 2 ที่ 62.6 พันล้านดอลลาร์ (5.75 ดอลลาร์ต่อหุ้น) รวมกำไรที่ไม่ได้มาจากการดำเนินงาน 53.4 พันล้านดอลลาร์ ซึ่งส่วนใหญ่มาจากเงินลงทุนใน Anthropic ของ Amazon ส่วนไตรมาส 1 รวมไว้ 16.8 พันล้านดอลลาร์ กำไรจากการดำเนินงานรายกลุ่มธุรกิจจึงเป็นมาตรวัดที่ดีกว่า
ราคาหุ้น AMZN หลังประกาศงบแต่ละครั้ง
| วันประกาศงบ | ไตรมาส | ราคาปิดวันประกาศ | ราคาปิดวันทำการถัดไป | การเปลี่ยนแปลง |
|---|---|---|---|---|
| 6 ก.พ. 2025 | ไตรมาส 4/2024 | $238.83 | $229.15 | −4.1% |
| 1 พ.ค. 2025 | ไตรมาส 1/2025 | $190.20 | $189.98 | −0.1% |
| 31 ก.ค. 2025 | ไตรมาส 2/2025 | $234.11 | $214.75 | −8.3% |
| 30 ต.ค. 2025 | ไตรมาส 3/2025 | $222.86 | $244.22 | +9.6% |
| 5 ก.พ. 2026 | ไตรมาส 4/2025 | $222.69 | $210.32 | −5.6% |
| 29 เม.ย. 2026 | ไตรมาส 1/2026 | $263.04 | $265.06 | +0.8% |
| 30 ก.ค. 2026 | ไตรมาส 2/2026 | $235.50 | $271.58 | +15.3% |
| 29 ต.ค. 2026 (คาดการณ์) | ไตรมาส 3/2026 | — | — | — |
ราคาปิดของ AMZN บน Nasdaq จาก Yahoo Finance ตรวจสอบเทียบกับข้อมูลย้อนหลังของ Nasdaq ทั้งนี้ Amazon ประกาศงบหลังตลาดสหรัฐฯ ปิด
AMZN ทำราคาปิดสูงสุดเป็นประวัติการณ์ที่ 284.02 ดอลลาร์เมื่อวันที่ 3 สิงหาคม 2026 และปิดที่ 250.38 ดอลลาร์เมื่อวันที่ 22 ตุลาคม ต่ำกว่าจุดสูงสุดนั้น 11.8% และเพิ่มขึ้น 8.5% นับจากต้นปี งบเดือนกุมภาพันธ์ซึ่งเปิดตัวแผนงบลงทุน 200 พันล้านดอลลาร์ทำให้หุ้นร่วง 5.6% ขณะที่งบเดือนกรกฎาคมซึ่งแสดงให้เห็นว่าการใช้จ่ายดังกล่าวกำลังกลายเป็นการเติบโตของ AWS ทำให้หุ้นขึ้นมากที่สุดในตารางนี้ ดูวันประกาศงบของหุ้นยักษ์ใหญ่ตัวอื่นได้ที่ ตารางติดตามงบ Magnificent 7
วันประกาศงบ Q2 ปี 2026 ของ Amazon ประมาณการ และความคาดหวังของตลาด
การประชุมโทรศัพท์ผลประกอบการ Q2 ของ Amazon มีกำหนดในวัน พฤหัสบดีที่ 30 กรกฎาคม 2026 เวลา 14:00 น. ตามเวลาแปซิฟิก และ 17:00 น. ตามเวลาอีสเทิร์น
ประมาณการอย่างเป็นทางการของฝ่ายบริหารระบุรายได้รายไตรมาสอยู่ที่ 194 พันล้านดอลลาร์ถึง 199 พันล้านดอลลาร์ ซึ่งแสดงถึงการเติบโตปีต่อปีประมาณ 16% ถึง 19% คาดว่ากำไรจากการดำเนินงานจะอยู่ระหว่าง 20 พันล้านดอลลาร์ถึง 24 พันล้านดอลลาร์ เมื่อเปรียบเทียบกับ 19.2 พันล้านดอลลาร์ในไตรมาสที่สองของปี 2025
ประมาณการของนักวิเคราะห์ที่เปิดเผยในปัจจุบันให้ค่าฉันทามติรายได้อยู่ที่ประมาณ 196 พันล้านดอลลาร์ และคาดการณ์กำไรต่อหุ้นที่ปรับปรุงแล้วอยู่ที่ประมาณ 1.81 ถึง 1.82 ดอลลาร์ต่อหุ้น แม้ว่าการประมาณการอาจเปลี่ยนแปลงก่อนการประกาศ
| เมตริก Q2 2026 | จุดอ้างอิงปัจจุบัน | สิ่งที่นักลงทุนควรตรวจสอบ |
|---|---|---|
| ประมาณการรายได้ | 194B–199B ดอลลาร์ | ความต้องการที่เติบโตเอง, อัตราแลกเปลี่ยนเงินตราต่างประเทศ, และการมีส่วนร่วมของ Prime Day |
| การเติบโตของรายได้ | 16%–19% | ว่าการเติบโตยังคงกว้างขวางในด้านค้าปลีก, AWS, และการโฆษณาหรือไม่ |
| ประมาณการกำไรจากการดำเนินงาน | 20B–24B ดอลลาร์ | ความสามารถในการทำกำไรของ AWS เทียบกับค่าเสื่อมราคาที่เพิ่มขึ้น |
| ฐานการเติบโต Q1 ของ AWS | 28% | การเร่งตัว, ความเสถียร, หรือการชะลอตัวใหม่ |
| แผนงบลงทุนปี 2026 | ประมาณ 200B ดอลลาร์ | ข้อผูกพันด้านความต้องการ, เวลาการนำไปใช้, และผลตอบแทนที่คาดหวัง |
| วันที่รายงาน Q2 | 30 กรกฎาคม 2026 | ประมาณการล่วงหน้าอาจเป็นตัวกำหนดปฏิกิริยาของหุ้น |
ตัวเลข EPS สมควรได้รับความระมัดระวังเป็นพิเศษ กำไรสุทธิในไตรมาสแรกของ Amazon รวมถึง กำไรก่อนหักภาษี 16.8 พันล้านดอลลาร์ที่เกี่ยวข้องกับการลงทุนใน Anthropic ทำให้การเปรียบเทียบกำไรสุทธิที่รายงานระหว่างไตรมาสมีประโยชน์น้อยกว่าการเปรียบเทียบกำไรจากการดำเนินงานรายกลุ่มธุรกิจ, กระแสเงินสด, และการเติบโตของธุรกิจพื้นฐาน
ตัวเลขที่สำคัญที่สุดอาจไม่ใช่ EPS Q2 ของ Amazon อาจเป็นความสัมพันธ์ระหว่างการเติบโตของรายได้ AWS และอัตราที่ต้นทุนโครงสร้างพื้นฐาน AI ของ Amazon กำลังสะท้อนเข้าสู่งบกำไรขาดทุน
ทำไมการเติบโตของ AWS จึงเป็นศูนย์กลางของการถกเถียงเรื่องงบของ Amazon
AWS เข้าสู่ไตรมาสด้วยโมเมนตัมที่สำคัญ
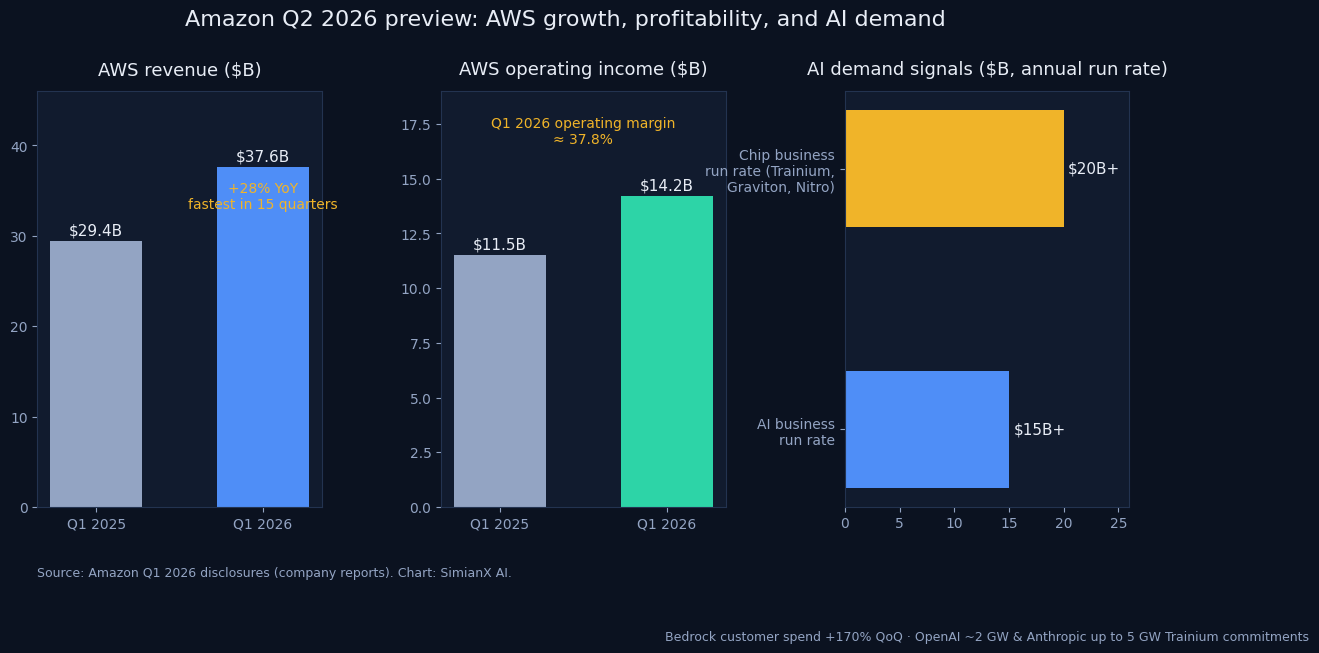
รายได้ AWS ในไตรมาสแรกเพิ่มขึ้น 28% เมื่อเทียบกับปีที่แล้วเป็น 37.6 พันล้านดอลลาร์ ซึ่งเป็นอัตราการเติบโตที่เร็วที่สุดใน 15 ไตรมาส กำไรจากการดำเนินงานของ AWS อยู่ที่ 14.2 พันล้านดอลลาร์ เพิ่มขึ้นจาก 11.5 พันล้านดอลลาร์ในปีที่แล้ว
จากตัวเลขที่รายงานเหล่านั้น กลุ่มธุรกิจนี้มีอัตรากำไรจากการดำเนินงานประมาณ 37.8%
อัตรากำไรนี้มีความสำคัญเพราะ AWS ยังคงเป็นเครื่องยนต์สร้างกำไรหลักของ Amazon รายได้จากค้าปลีกมีขนาดใหญ่กว่ามาก แต่บริการคลาวด์สร้างกำไรจากการดำเนินงานต่อยอดขายหนึ่งดอลลาร์ได้มากกว่ามาก การเปลี่ยนแปลงเล็กน้อยในอัตราการเติบโตหรือความสามารถในการทำกำไรของ AWS จึงส่งผลต่อกำไรรวมได้อย่างไม่สมสัดส่วน
AWS ยังกลายเป็นเส้นทางหลักของ Amazon ในการสร้างรายได้จากวงจร AI ภายในไตรมาสที่สอง Amazon ระบุว่าธุรกิจ AI ของ AWS มี อัตรารายได้คิดเป็นรายปีเกิน 25,000 ล้านดอลลาร์ และเติบโตในอัตราสามหลัก
การใช้จ่ายของลูกค้า Amazon Bedrock เพิ่มขึ้น 170% เมื่อเปรียบเทียบกับไตรมาสก่อนหน้า ขณะที่บริการนี้ประมวลผลโทเค็นใน Q1 มากกว่าทุกปีก่อนหน้ารวมกัน
ตัวชี้วัดความต้องการเพิ่มเติมรวมถึง:
- ข้อตกลงจาก OpenAI ในการใช้ประมาณ สองกิกะวัตต์ของความจุ Trainium ซึ่งจะเริ่มเพิ่มขึ้นในปี 2027
- Anthropic วางแผนที่จะจัดหาความจุ Trainium ในปัจจุบันและอนาคตสูงถึง ห้ากิกะวัตต์
- Amazon กล่าวว่ามีการจัดส่งชิป AI มากกว่า 2.1 ล้านชิ้นในช่วง 12 เดือนที่ผ่านมา
- ชิป Nvidia มากกว่าหนึ่งล้านชิ้นมีกำหนดเริ่มการใช้งานในปี 2026
- ธุรกิจชิปของ Amazon รวมถึง Trainium, Graviton และ Nitro มีอัตรารายได้คิดเป็นรายปีเกิน 20,000 ล้านดอลลาร์ ใน Q1
ข้อมูลที่เปิดเผยเหล่านี้ช่วยหนุนมุมมองด้านความต้องการ อย่างไรก็ตาม ข้อมูลเหล่านี้เพียงลำพังยังพิสูจน์ไม่ได้ว่าการลงทุนจะสร้างผลตอบแทนที่ยอมรับได้
นักลงทุนยังคงต้องการหลักฐานว่ารายได้ กำไรจากการดำเนินงาน และในที่สุดกระแสเงินสดอิสระสามารถเพิ่มขึ้นได้เร็วกว่าค่าใช้จ่ายด้านโครงสร้างพื้นฐานที่เกี่ยวข้อง
การเติบโตของ AWS สามารถพิสูจน์ค่าใช้จ่ายด้านทุน AI 200 พันล้านดอลลาร์ของ Amazon ได้หรือไม่?
Amazon คาดว่าจะลงทุนประมาณ 200 พันล้านดอลลาร์ในค่าใช้จ่ายด้านทุนในปี 2026 ซึ่งครอบคลุมโครงสร้างพื้นฐาน AI รวมถึงการลงทุนทั่วทั้งบริษัท
ฝ่ายบริหารได้กล่าวว่าการใช้จ่ายนี้ได้รับการสนับสนุนจากความต้องการที่แข็งแกร่งในด้าน AI, ชิปที่กำหนดเอง, การประมวลผลแบบคลาวด์, หุ่นยนต์, และโครงสร้างพื้นฐานดาวเทียม
ข้อโต้แย้งทางเศรษฐกิจนั้นขึ้นอยู่กับความไม่ตรงกันในเวลา
AWS ต้องซื้อที่ดิน, จัดหาไฟฟ้า, สร้างศูนย์ข้อมูล, และติดตั้งชิป, เซิร์ฟเวอร์, และอุปกรณ์เครือข่ายก่อนที่ลูกค้าจะสามารถใช้ความจุได้
ฝ่ายบริหารประเมินว่าการลงทุนนี้สามารถเกิดขึ้นได้ หกถึง 24 เดือนก่อนที่การเรียกเก็บเงินจากลูกค้าจะเริ่มต้น ศูนย์ข้อมูลอาจยังคงมีประสิทธิภาพมากกว่า 30 ปี ในขณะที่เซิร์ฟเวอร์, ชิป, และอุปกรณ์เครือข่ายโดยทั่วไปมีอายุการใช้งานที่มีประโยชน์ประมาณห้าถึงหกปี
นั่นสร้างรูปแบบที่คาดการณ์ได้:
- การไหลออกของเงินสดเกิดขึ้นก่อน
- โครงสร้างพื้นฐานถูกสร้างและเปิดใช้งาน
- ภาระงานของลูกค้าค่อยๆ ใช้ความจุที่มีอยู่
- รายได้และการใช้ประโยชน์เพิ่มขึ้น
- ผลตอบแทนดีขึ้นเมื่อโครงสร้างพื้นฐานถูกใช้ประโยชน์อย่างเต็มที่มากขึ้น
Amazon โต้แย้งว่าความจุของ AWS ที่ได้รับการสนับสนุนในปี 2026 จะถูกสร้างรายได้ในช่วง ปี 2027 และ 2028
ฝ่ายบริหารยังกล่าวว่าสัดส่วนที่สำคัญของค่าใช้จ่ายด้านทุน AWS ที่วางแผนไว้ได้เชื่อมโยงกับข้อตกลงกับลูกค้าที่ลงนามแล้ว ยังไม่ได้ประกาศ หรืออยู่ในขั้นเจรจาขั้นสุดท้าย รวมถึงข้อผูกพันจาก OpenAI ที่มีมูลค่ามากกว่า 100 พันล้านดอลลาร์
มุมมองเชิงบวกจึงไม่ใช่การที่ 200 พันล้านดอลลาร์จะสร้างรายได้เพิ่มเติม 200 พันล้านดอลลาร์ทันที
แต่มันคือ Amazon กำลังสร้างโครงสร้างพื้นฐานที่มีอายุยาวนานเพื่อตอบสนองความต้องการที่มองเห็นได้และจะสร้างรายได้จากโครงสร้างพื้นฐานนั้นในช่วงหลายปี
มุมมองเชิงลบคือกำลังการผลิตพร้อมใช้งานก่อนความต้องการ AI ขององค์กร ทำให้อัตราการใช้งานต่ำกว่าคาดในขณะที่ค่าเสื่อมราคา, ค่าไฟฟ้า, และต้นทุนการเงินยังคงเพิ่มขึ้น
การเติบโตของ AWS เท่าไหร่ที่จะทำให้การใช้จ่ายมีความน่าเชื่อถือ?
ไม่มีอัตราการเติบโตเดียวที่สามารถยืนยันความสมเหตุสมผลของแผนค่าใช้จ่ายด้านทุนได้โดยอัตโนมัติ
กรอบงานที่ดีกว่ารวมการเติบโตของรายได้, กำไรจากการดำเนินงานส่วนเพิ่ม, การใช้ประโยชน์, และความต้องการในอนาคต
สำหรับไตรมาสที่ 2 ช่วงต่อไปนี้เสนอกรอบสถานการณ์ที่ใช้งานได้จริง:
| ผลลัพธ์ AWS | การตีความที่เป็นไปได้ |
|---|---|
| การเติบโตเกิน 28% | หลักฐานที่แข็งแกร่งว่า งานโหลด AI และการย้ายคลาวด์หลักยังคงแข็งแกร่ง |
| การเติบโต 25%–28% | การขยายตัวที่ดี แต่ผู้ลงทุนอาจต้องการความชัดเจนเกี่ยวกับการใช้จ่ายลงทุนมากขึ้น |
| การเติบโต 22%–25% | การเติบโตยังคงน่าพอใจ แม้ว่าแผนการใช้จ่าย $200B จะยากที่จะปกป้อง |
| การเติบโตต่ำกว่า 22% | ความเสี่ยงที่สำคัญว่าการใช้จ่ายกำลังเพิ่มขึ้นเร็วกว่าการสร้างรายได้ในระยะสั้น |
นี่คือเกณฑ์เชิงวิเคราะห์ ไม่ใช่ประมาณการของบริษัท
ตลาดอาจตอบสนองในทางบวกต่อการเติบโตของรายได้ที่ช้าลงหากยอดจอง ภาระที่ต้องปฏิบัติตามสัญญาคงเหลือ กำลังการผลิตตามสัญญา หรือประมาณการล่วงหน้าดีขึ้นอย่างมีนัยสำคัญ
สี่การทดสอบที่จะกำหนดว่า การลงทุนใน AI ของ Amazon ทำงานได้หรือไม่
1. AWS ต้องเติบโตโดยไม่เสียมาร์จิ้นมากเกินไป
AWS ไม่จำเป็นต้องรักษามาร์จิ้นการดำเนินงานที่ 37%–38% ทุกไตรมาส
ศูนย์ข้อมูลใหม่, การปรับใช้การประมวลผลที่เร่งความเร็ว, และการเสื่อมราคาอาจสร้างแรงกดดันชั่วคราว
อย่างไรก็ตาม การลดลงของมาร์จิ้นอย่างมีนัยสำคัญร่วมกับการเติบโตของรายได้ที่ช้าลงจะเป็นสัญญาณเตือน
นักลงทุนควรแยกแยะระหว่างคำอธิบายที่แตกต่างกันสองอย่าง:
- แรงกดดันมาร์จิ้นเชิงบวก: Amazon กำลังเปิดใช้งานกำลังการผลิตที่เชื่อมโยงกับความต้องการของลูกค้าที่ระบุได้ชัดเจน
- แรงกดดันมาร์จิ้นเชิงลบ: ต้นทุนกำลังเพิ่มขึ้นในขณะที่การจอง, การใช้ประโยชน์, หรือการเติบโตของรายได้อ่อนแอลง
มาร์จิ้น AWS ในไตรมาสที่ 2 ที่สูงกว่าประมาณ 35% ร่วมกับการเติบโตใกล้อัตราในไตรมาสที่ 1 จะบ่งชี้ว่า Amazon กำลังจัดการการขยายตัวได้อย่างมีประสิทธิภาพ
มาร์จิ้นที่ต่ำกว่าระดับ 30% ต้นๆ อาจทำให้เกิดคำถามเว้นแต่ฝ่ายบริหารจะให้หลักฐานความต้องการในอนาคตที่แข็งแกร่งผิดปกติ
2. ชิปที่กำหนดเองต้องปรับปรุงเศรษฐศาสตร์ของการประมวลผล AI
Trainium และ Graviton มีความสำคัญเชิงกลยุทธ์เพราะพวกเขาช่วยให้ AWS ควบคุมโครงสร้างพื้นฐานของตนได้มากขึ้น
ชิปเหล่านี้สามารถลดต้นทุนการอนุมานและการฝึกโมเดล ลดการพึ่งพาซัพพลายเออร์ภายนอก และสร้างบริการคลาวด์ที่แตกต่างได้
อเมซอนรายงานว่า Trainium และ Graviton กำลังเติบโตในอัตราสามหลัก ในขณะที่ Trainium2 ได้รับการจองเต็มแล้วและคาดว่าอุปทานของ Trainium3 จะถูกผูกพันอย่างมากภายในกลางปี 2026
สัญญาณที่มีประโยชน์ที่สุดในไตรมาสที่ 2 จะรวมถึง:
- การนำ Trainium ไปใช้ที่สูงขึ้นในหมู่ลูกค้านอกเหนือจาก Anthropic และ OpenAI
- หลักฐานว่า Trainium ลดต้นทุนการฝึกโมเดลหรือการอนุมาน
- ความพร้อมใช้งานที่ดีขึ้นของความจุ Trainium3
- ปริมาณงาน Bedrock ที่เพิ่มขึ้นซึ่งทำงานบนซิลิคอนที่ออกแบบโดยอเมซอน
- อัตรากำไร AWS ที่มั่นคงแม้สัดส่วนงานประมวลผล AI จะสูงขึ้น
หากซิลิคอนที่กำหนดเองปรับปรุงประสิทธิภาพราคาในขณะที่รักษาอัตรากำไรของคลาวด์ งบลงทุนของอเมซอนอาจสร้างทั้งการเติบโตของรายได้และข้อได้เปรียบด้านต้นทุนเชิงโครงสร้าง
3. ข้อตกลงของลูกค้าต้องเปลี่ยนเป็นรายได้
การมีข้อตกลงขนาดใหญ่ทำให้รู้สึกมั่นใจ แต่ไม่เท่ากับรายได้ที่รับรู้
นักลงทุนจำเป็นต้องเข้าใจ:
- เมื่อความจุที่สัญญาจะเริ่มใช้งาน
- ลูกค้าจะใช้ข้อตกลงของพวกเขาได้เร็วเพียงใด
- สัญญามีข้อกำหนดการใช้จ่ายขั้นต่ำหรือไม่
- ความจุเท่าใดที่ถูกจัดสรรให้กับบริษัทผู้พัฒนาโมเดลแนวหน้าเพียงไม่กี่แห่ง
- ความต้องการขององค์กรกำลังขยายออกไปนอกเหนือจากห้องปฏิบัติการ AI ที่ใหญ่ที่สุดหรือไม่
การมีลูกค้ากระจุกตัวอาจยอมรับได้ในช่วงเริ่มต้นของการสร้างโครงสร้างพื้นฐาน
อย่างไรก็ตาม ผลตอบแทนที่ยั่งยืนจากการใช้จ่าย 200 พันล้านดอลลาร์ในที่สุดต้องการฐานลูกค้าที่หลากหลายจากบริการทางการเงิน, การดูแลสุขภาพ, ซอฟต์แวร์, รัฐบาล, สื่อ, การผลิต และแอปพลิเคชันสำหรับผู้บริโภค
4. กระแสเงินสดอิสระต้องมีเส้นทางฟื้นตัวที่น่าเชื่อถือ
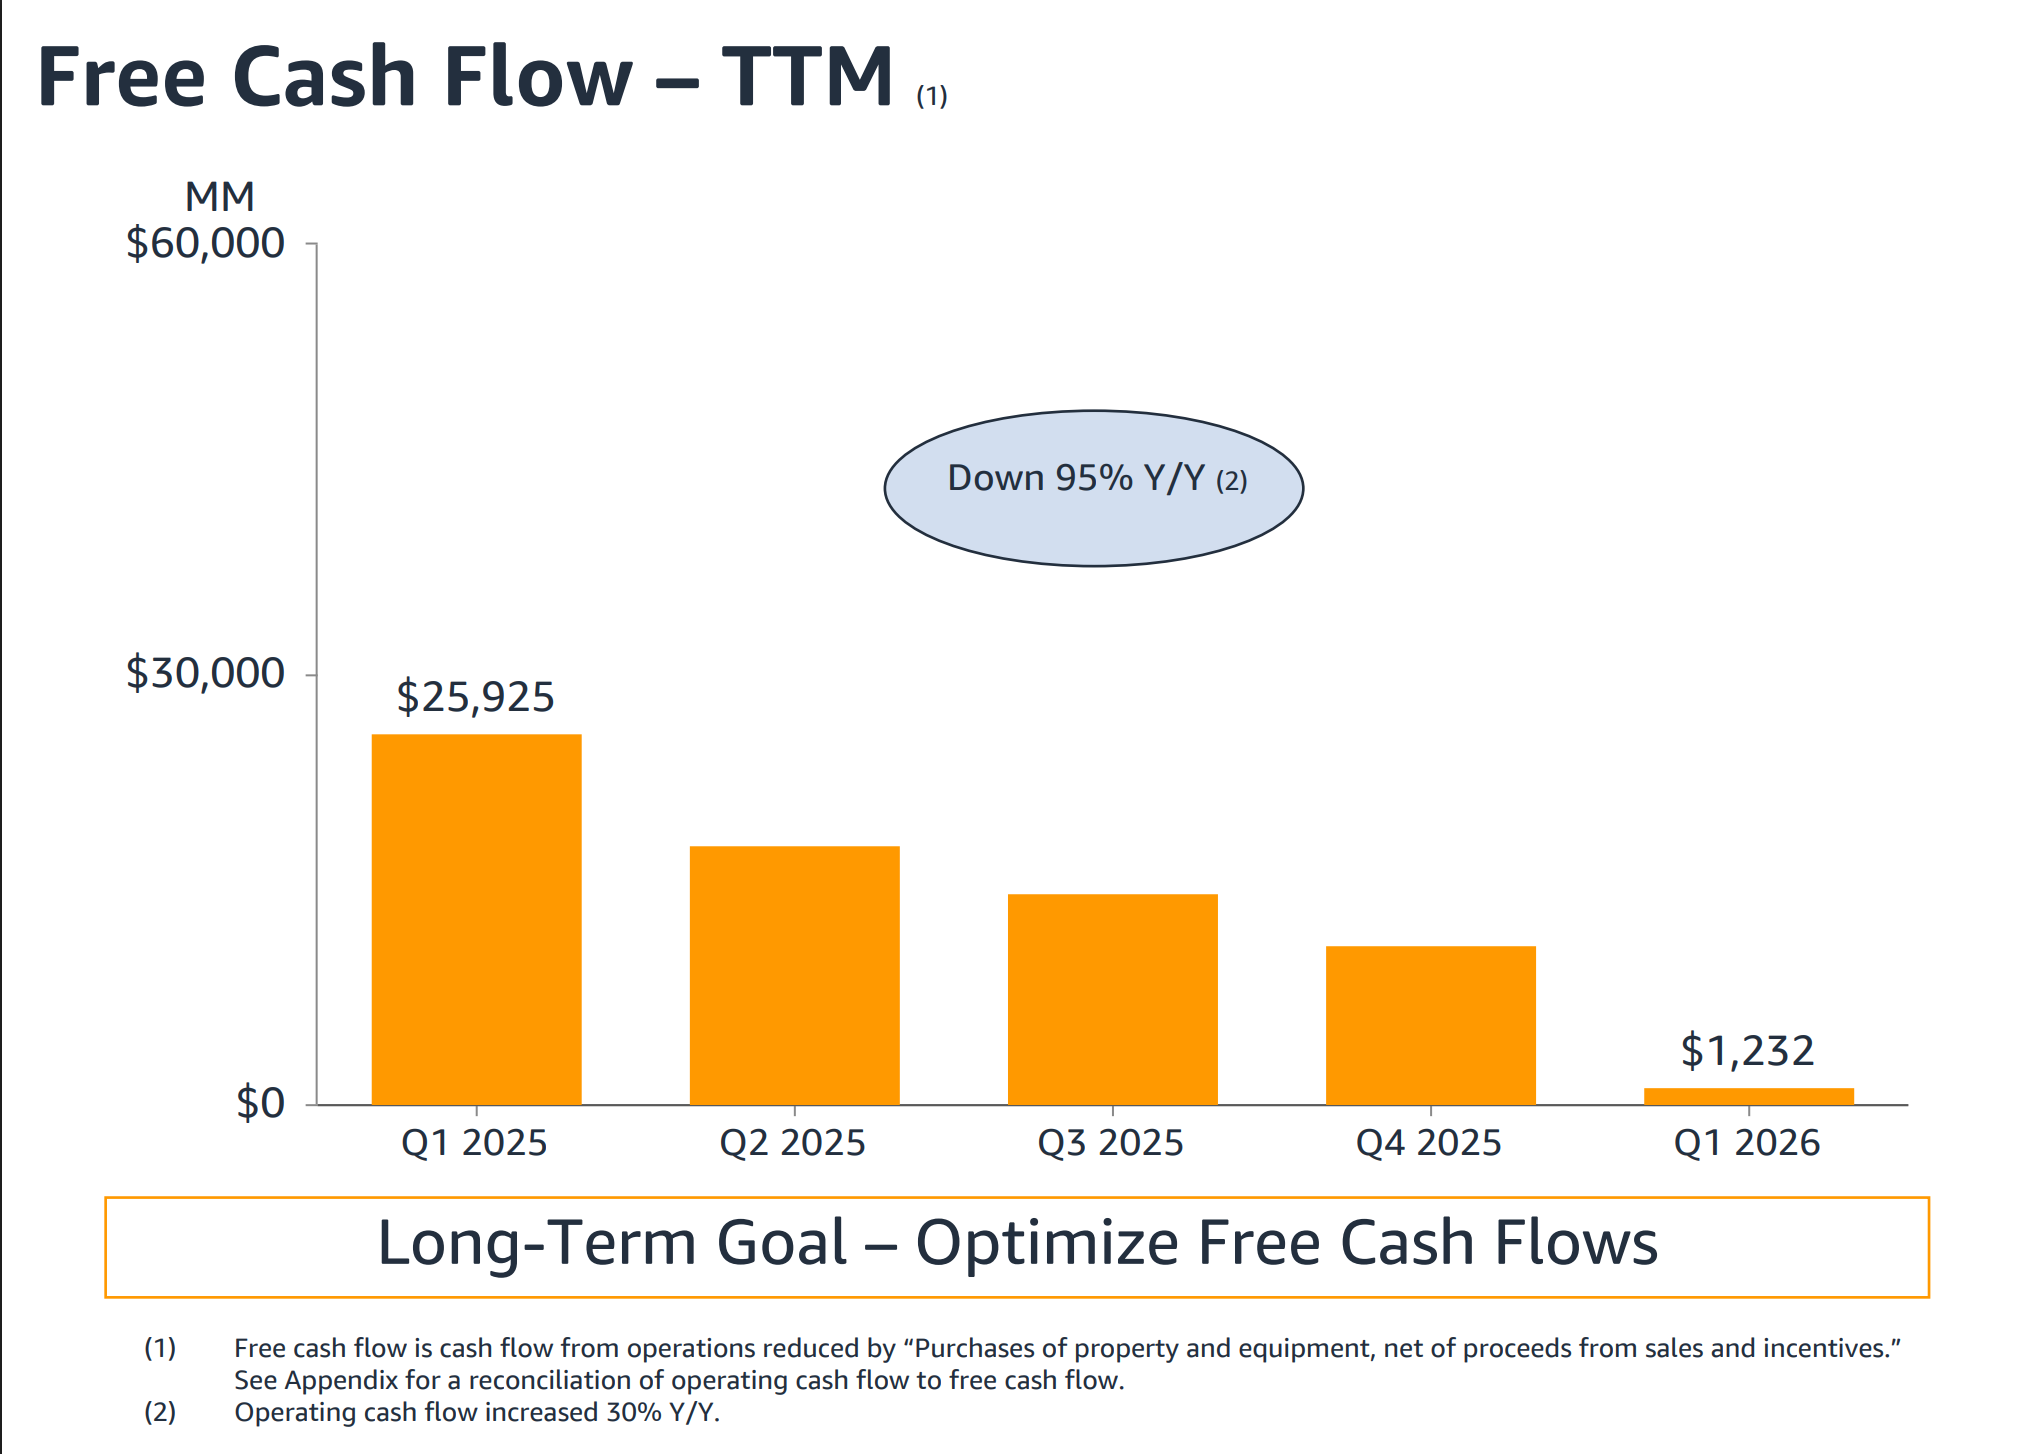
กระแสเงินสดจากการดำเนินงานย้อนหลัง 12 เดือนของอเมซอนเพิ่มขึ้น 30% เป็น 148.5 พันล้านดอลลาร์ ในไตรมาสที่ 1
อย่างไรก็ตาม กระแสเงินสดอิสระย้อนหลัง 12 เดือนลดลงเหลือเพียง 1.2 พันล้านดอลลาร์ ซึ่งส่วนใหญ่เป็นผลมาจากการลงทุนในทรัพย์สินและอุปกรณ์ที่เพิ่มขึ้นอย่างมาก
การซื้อทรัพย์สินและอุปกรณ์มีมูลค่าประมาณ 151 พันล้านดอลลาร์ในช่วง 12 เดือนที่ผ่านมา รวมถึง 44.2 พันล้านดอลลาร์ในไตรมาสแรกเพียงอย่างเดียว
ตัวเลขกระแสเงินสดอิสระที่ต่ำไม่ได้เป็นสัญญาณลบเสมอไป อาจแสดงถึงช่วงการลงทุนชั่วคราว
แต่ฝ่ายบริหารต้องแสดงให้เห็นว่าธุรกิจเปลี่ยนจากการใช้เงินสดไปสู่การสร้างเงินสดได้อย่างไร
สำหรับ Amazon คำถามเกี่ยวกับการประเมินมูลค่าหลักกำลังเปลี่ยนจาก “AWS สร้างเงินสดได้เท่าไหร่ในวันนี้?” เป็น “โครงสร้างพื้นฐานปัจจุบันสามารถสร้างกระแสเงินสดอิสระในระดับปกติได้เท่าไหร่หลังอัตราการใช้งานเพิ่มขึ้น?”
สกอร์การ์ดนักลงทุนสำหรับงบ Q2 2026 ของ Amazon
นักลงทุนสามารถใช้สกอร์การ์ดด้านล่างเมื่อผลลัพธ์ถูกเปิดเผย
| เมตริก | สัญญาณเชิงบวก | สัญญาณกลาง | สัญญาณเชิงลบ |
|---|---|---|---|
| การเติบโตของรายได้ AWS | สูงกว่า 28% | 25%–28% | ต่ำกว่า 25% |
| อัตรากำไรจากการดำเนินงาน AWS | สูงกว่า 36% | 33%–36% | ต่ำกว่า 33% |
| แนวโน้มงบลงทุนปี 2026 | ราว 200 พันล้านดอลลาร์พร้อมข้อผูกพันที่แข็งแกร่งขึ้น | การเพิ่มขึ้นปานกลางพร้อมคำอธิบาย | การเพิ่มขึ้นครั้งใหญ่โดยไม่มีการมองเห็นความต้องการ |
| การใช้ Bedrock และ AI | การขยายการใช้งานอย่างรวดเร็วต่อเนื่อง | การเติบโตที่ดีแต่ชะลอตัว | ความเห็นเกี่ยวกับการนำไปใช้ที่อ่อนแอ |
| ความต้องการ Trainium | การนำไปใช้ที่กว้างขึ้นและอุปทานที่ถูกจองไว้แล้ว | ความต้องการที่นำโดยลูกค้าหลักไม่กี่ราย | การล่าช้าหรือการใช้ที่อ่อนแอ |
| ประมาณการรายได้ Q3 | สูงกว่าที่ตลาดคาด | ตรงตามคาด | ต่ำกว่าความคาดหวัง |
| แนวโน้มกระแสเงินสดอิสระ | เส้นทางการฟื้นตัวที่ชัดเจนในปี 2027–2028 | รายละเอียดใหม่ที่จำกัด | การเสื่อมสภาพเพิ่มเติมโดยไม่มีกรอบเวลา |
| อัตรากำไรค้าปลีก | คงที่หรือดีขึ้น | ความกดดันเล็กน้อย | การเสื่อมสภาพอย่างมีนัยสำคัญ |
| การเติบโตของการโฆษณา | การขยายตัวในระดับสองหลักอย่างต่อเนื่อง | การชะลอตัวอย่างค่อยเป็นค่อยไป | การชะลอตัวอย่างรวดเร็ว |
ผลลัพธ์ที่แข็งแกร่งที่สุดจะรวมถึง การเติบโตของ AWS ในระดับ 20% ปลายๆ อัตรากำไรที่ทนทาน และหลักฐานว่างบลงทุนได้รับการรองรับจากความต้องการของลูกค้าที่มีผลผูกพันตามสัญญา
ผลประกอบการที่ดีกว่าคาดเพียงอย่างเดียวจะไม่เพียงพอ หากฝ่ายบริหารเพิ่มการใช้จ่ายอย่างมากโดยไม่อธิบายอัตราการใช้งานที่คาดไว้
สถานการณ์เชิงบวก กรณีฐาน และเชิงลบสำหรับ AMZN
กรณีเชิงบวก: ความต้องการ AI ของ AWS ดูดซับกำลังการผลิตใหม่
ในสถานการณ์ที่เป็นบวก การเติบโตของ AWS ยังคงอยู่ที่หรือสูงกว่า 28%, การใช้งาน Bedrock ยังคงขยายตัวอย่างรวดเร็ว, และการนำ Trainium ไปใช้ขยายออกไปนอกเหนือจากพันธมิตร AI เชิงกลยุทธ์ที่ใหญ่ที่สุดของ Amazon.
อัตรากำไรของ AWS ยังอยู่ในระดับ 30% กลางถึงปลาย แม้ค่าเสื่อมราคาจะสูงขึ้น
ฝ่ายบริหารคงแผนงบลงทุน 200 พันล้านดอลลาร์ไว้ หรือเพิ่มขึ้นเฉพาะเมื่อมีการลงนามสัญญากับลูกค้าเพิ่มเติม
ภายใต้สถานการณ์นี้ กระแสเงินสดอิสระในระยะสั้นที่อ่อนแอจะถูกตีความว่าเป็นผลชั่วคราวจากการสร้างโครงสร้างพื้นฐานที่สร้างรายได้แทนที่จะเป็นหลักฐานว่าความคุ้มค่าทางเศรษฐศาสตร์ของธุรกิจกำลังแย่ลง
กรณีฐาน: การเติบโตที่แข็งแกร่ง แต่การถกเถียงเกี่ยวกับกระแสเงินสดยังคงดำเนินต่อไป
ในกรณีฐาน AWS เติบโตประมาณ 25% ถึง 28% และรักษาอัตรากำไรอยู่ที่ประมาณ 34% ถึง 36%.
Amazon ย้ำว่าโครงสร้างพื้นฐานส่วนใหญ่ในปี 2026 จะถูกสร้างรายได้ในปี 2027 และ 2028 แต่ให้ข้อมูลเชิงปริมาณที่จำกัดเกี่ยวกับรายได้ที่มีสัญญาหรือผลตอบแทนที่คาดหวัง.
ธุรกิจค้าปลีกและโฆษณาช่วยหนุนกำไรจากการดำเนินงานรวม ในขณะที่กระแสเงินสดอิสระยังคงต่ำ.
ผลลัพธ์นี้จะทำให้มุมมองการลงทุนด้าน AI ระยะยาวยังคงอยู่ แต่อาจทำให้ AMZN มีความไวต่ออัตราดอกเบี้ย, การใช้จ่ายของคู่แข่ง, และการปรับประมาณการงบลงทุนในอนาคต
กรณีเชิงลบ: การใช้จ่ายเพิ่มขึ้นขณะที่การเติบโตของ AWS ชะลอตัว
สถานการณ์ที่เป็นลบจะเกี่ยวข้องกับการเติบโตของ AWS ลดลงต่ำกว่าระดับ 20% กลางๆ ในขณะที่อัตรากำไรจากการดำเนินงานลดลงอย่างรวดเร็ว.
การเพิ่มขึ้นของการใช้จ่ายลงทุนเกิน 200 พันล้านดอลลาร์จะกลายเป็นเรื่องที่น่ากังวลโดยเฉพาะหากฝ่ายบริหารไม่สามารถเชื่อมโยงกับข้อผูกพันจากลูกค้าเพิ่มเติมได้
นักลงทุนอาจสรุปได้ว่า Amazon กำลังตอบสนองอย่างป้องกันต่อการแข่งขันในการใช้จ่ายด้านคลาวด์และ AI แทนที่จะจัดสรรทุนเพื่อตอบสนองต่อผลตอบแทนที่มองเห็นได้อย่างเพียงพอ
การวิจัยล่าสุดของ SimianX ได้เน้นย้ำถึงความตึงเครียดเดียวกันนี้ในระบบนิเวศ AI: บริษัทโครงสร้างพื้นฐานสามารถรายงานความต้องการที่มหาศาลในขณะที่ยังคงเผชิญกับความกังวลเกี่ยวกับกระแสเงินสด การจัดหาเงินทุน และผลตอบแทนจากการลงทุน
ปัญหานี้ได้ถูกสำรวจเพิ่มเติมใน:
การค้าปลีกและการโฆษณาอาจให้การสนับสนุนกำไรที่สำคัญ
แม้ว่า AWS จะครอบงำการอภิปรายเกี่ยวกับผลประกอบการ แต่ธุรกิจที่ไม่ใช่คลาวด์ของ Amazon ยังคงมีความสำคัญ
ในไตรมาสที่ 1 ยอดขายในอเมริกาเหนือเพิ่มขึ้น 12% เป็น 104.1 พันล้านดอลลาร์ ขณะที่กำไรจากการดำเนินงานของกลุ่มเพิ่มขึ้นเป็น 8.3 พันล้านดอลลาร์จาก 5.8 พันล้านดอลลาร์
ยอดขายระหว่างประเทศเพิ่มขึ้น 19% เป็น 39.8 พันล้านดอลลาร์ และกลุ่มนี้มีกำไรจากการดำเนินงาน 1.4 พันล้านดอลลาร์
ฝ่ายบริหารยังกล่าวว่าธุรกิจโฆษณามีอัตรารายได้ย้อนหลัง 12 เดือนเกิน 70 พันล้านดอลลาร์
การปรับปรุงประสิทธิภาพการค้าปลีกสามารถช่วยบรรเทาความกดดันจากการลงทุน AI ได้บางส่วนผ่าน:
- การหมุนเวียนสินค้าคงคลังที่รวดเร็วขึ้น
- การจัดส่งที่มีความเป็นภูมิภาคมากขึ้น
- ความหนาแน่นในการจัดส่งที่สูงขึ้น
- การเพิ่มการทำงานอัตโนมัติ
- การสร้างรายได้จากการโฆษณาที่ดีขึ้น
- การผสมผสานรายได้จากตลาดและบริการของบุคคลที่สามที่ใหญ่ขึ้น
ประมาณการไตรมาสที่ 2 ของ Amazon ตั้งสมมติฐานว่า Prime Day จัดขึ้นในไตรมาสนี้ ซึ่งหมายความว่าการเปรียบเทียบการค้าปลีกอาจได้รับอิทธิพลจากเวลาของเหตุการณ์
นักลงทุนควรตรวจสอบการเติบโตของปริมาณสินค้าที่ขายและมาร์จิ้นแทนที่จะพึ่งพายอดขายรวมเพียงอย่างเดียว
ความเสี่ยงสำคัญก่อนผลประกอบการ Q2 ของ Amazon
ความจุโครงสร้างพื้นฐาน AI ที่เกินความจำเป็น
หากการฝึกโมเดล AI มีประสิทธิภาพมากขึ้นหรือลูกค้าลดการใช้จ่าย Amazon อาจเหลือความจุศูนย์ข้อมูลที่ไม่ได้ใช้งาน
แรงกดดันจากค่าเสื่อมราคา
ต้นทุนเงินสดของโครงสร้างพื้นฐานเกิดขึ้นก่อน แต่ค่าเสื่อมราคายังคงดำเนินต่อไปตลอดอายุการใช้งานของอุปกรณ์
แม้หลังจากการเติบโตของค่าใช้จ่ายลงทุนชะลอตัว ค่าเสื่อมราคายังสามารถกดดันกำไรจากการดำเนินงานที่รายงาน
ข้อจำกัดด้านพลังงานและการจัดหา
Amazon ต้องการเข้าถึงไม่เพียงแต่ชิป แต่ยังรวมถึงไฟฟ้า ระบบทำความเย็น อุปกรณ์เครือข่าย ที่ดิน และความสามารถในการก่อสร้าง
ความล่าช้าในชั้นใดชั้นหนึ่งสามารถเลื่อนการรับรู้รายได้ออกไป
การกระจุกตัวของลูกค้า
ข้อผูกพันขนาดใหญ่จาก OpenAI และ Anthropic ยืนยันคุณค่าโครงสร้างพื้นฐานของ AWS แต่พวกเขาอาจเพิ่มการพึ่งพาบริษัท AI ที่พัฒนาอย่างรวดเร็วในจำนวนที่จำกัด
การใช้จ่ายในการแข่งขัน
Amazon, Alphabet, Microsoft, Meta และผู้ให้บริการคลาวด์เฉพาะทางทั้งหมดกำลังขยายกำลังการผลิตด้าน AI
การลงทุนที่รุนแรงในอุตสาหกรรมอาจทำให้ราคาลดลงหรือสร้างอุปทานเกิน
ความเสี่ยงในการประเมินมูลค่าจากกระแสเงินสดอิสระ
เมื่อกระแสเงินสดอิสระลดลงใกล้ศูนย์ นักลงทุนต้องพึ่งพาการประมาณการการสร้างกระแสเงินสดที่เป็นปกติในอนาคต
การประมาณการเหล่านั้นไวต่อการใช้งาน อายุของสินทรัพย์ ราคา ค่าใช้จ่ายลงทุนในการบำรุงรักษา และอัตราการเปลี่ยนเทคโนโลยี
รายการตรวจสอบทีละขั้นตอนสำหรับการอ่านรายงานผลประกอบการ
- เปรียบเทียบรายได้รวมกับช่วงประมาณการ $194B–$199B
- คำนวณการเติบโตปีต่อปีและการเติบโตเทียบไตรมาสก่อนของ AWS
- หารกำไรจากการดำเนินงานของ AWS ด้วยรายได้ของ AWS เพื่อคำนวณมาร์จิ้นของกลุ่มธุรกิจ
- เปรียบเทียบค่าใช้จ่ายลงทุนใน Q2 กับ $44.2B ที่ใช้ไปกับทรัพย์สินและอุปกรณ์ใน Q1
- อ่านความคิดเห็นของผู้บริหารเกี่ยวกับการสร้างรายได้จากกำลังการผลิตในปี 2027 และ 2028
- มองหาข้อตกลงใหม่จาก OpenAI, Anthropic หรือข้อผูกพันจากลูกค้าองค์กร
- ติดตามตัวชี้วัดรายได้จาก Bedrock, Trainium, และ AI.
- แยกกำไรที่เกี่ยวข้องกับเงินลงทุนออกจากกำไรสุทธิที่รายงาน
- ประเมินประมาณการไตรมาสที่ 3 แทนที่จะมุ่งเน้นเฉพาะผลลัพธ์ในไตรมาสที่ 2.
- ใช้ SimianX AI เพื่อเปรียบเทียบปัจจัยพื้นฐานในรายงานผลประกอบการกับการเคลื่อนไหวของราคา, ทิศทางอารมณ์ของข่าว, และการวางตำแหน่งในภาค AI ที่กว้างขึ้น.
คำถามที่พบบ่อยเกี่ยวกับผลประกอบการไตรมาสที่ 2 ของ Amazon ปี 2026
AWS เติบโตเร็วแค่ไหนในไตรมาส 2 ปี 2026?
รายได้ AWS เพิ่มขึ้น 37% เมื่อเทียบกับปีก่อนเป็น 42.2 พันล้านดอลลาร์ในไตรมาสที่สองของปี 2026 ซึ่งเป็นการเติบโตเร็วที่สุดในรอบ 18 ไตรมาส และกำไรจากการดำเนินงานของ AWS อยู่ที่ 16.6 พันล้านดอลลาร์ คิดเป็นอัตรากำไร 39.3%
Amazon จะประกาศงบไตรมาส 3 ปี 2026 เมื่อไหร่?
คาดว่า Amazon จะประกาศผลประกอบการไตรมาสที่สามของปี 2026 ในวันที่ 29 ตุลาคม 2026 หลังตลาดสหรัฐฯ ปิด ตามปฏิทินของ Nasdaq ที่อิงข้อมูลจาก Zacks โดย Amazon ให้ประมาณการยอดขายสุทธิไตรมาส 3 ไว้ที่ 197–202 พันล้านดอลลาร์ และกำไรจากการดำเนินงาน 22.5–26.5 พันล้านดอลลาร์
Amazon ใช้งบลงทุนเท่าไหร่ในปี 2026?
Amazon ให้ประมาณการงบลงทุนปี 2026 ไว้ราว 200 พันล้านดอลลาร์ การซื้อที่ดิน อาคาร และอุปกรณ์อยู่ที่ 44.2 พันล้านดอลลาร์ในไตรมาส 1 และ 54.2 พันล้านดอลลาร์ในไตรมาส 2 รวม 98.4 พันล้านดอลลาร์ในครึ่งแรกของปี
Amazon จะรายงานผลประกอบการไตรมาสที่ 2 ในปี 2026 เมื่อไหร่?
Amazon มีกำหนดจะรายงานผลการเงินไตรมาสที่สองปี 2026 ในวันที่ 30 กรกฎาคม 2026 โดยการประชุมทางโทรศัพท์จะเริ่มต้นเวลา 17:00 น. ตามเวลาในฝั่งตะวันออก.
บริษัทจะเผยแพร่การประกาศผลประกอบการและเอกสารสนับสนุนผ่านเว็บไซต์ความสัมพันธ์กับนักลงทุนของตน.
Amazon จะใช้จ่ายเกี่ยวกับ AI เท่าไหร่ในปี 2026?
Amazon คาดว่าจะมีการใช้จ่ายด้านทุนรวมของบริษัทประมาณ 200 พันล้านดอลลาร์ในปี 2026.
ส่วนใหญ่เชื่อมโยงกับ AWS และโครงสร้างพื้นฐาน AI แม้ว่าจำนวนรวมยังรวมถึงการลงทุนในธุรกิจอื่น ๆ ของ Amazon.
การเติบโตของ AWS สามารถพิสูจน์แผนการใช้จ่าย 200 พันล้านดอลลาร์ของ Amazon ได้หรือไม่?
สามารถทำได้ แต่เฉพาะถ้า AWS รักษาการเติบโตที่แข็งแกร่ง, รักษากำไรที่น่าสนใจ, และแปลงกำลังการผลิต AI ตามสัญญาเป็นรายได้
นักลงทุนควรเรียกร้องเส้นทางที่เชื่อถือได้จากแรงกดดันทางกระแสเงินสดในระยะสั้นไปสู่กระแสเงินสดอิสระที่แข็งแกร่งขึ้นในปี 2027 และต่อ ๆ ไป.
ตัวชี้วัดผลประกอบการไตรมาสที่ 2 ของ Amazon ที่สำคัญที่สุดคืออะไร?
การเติบโตของรายได้ AWS เป็นตัวชี้วัดที่ชัดเจนที่สุด แต่ควรประเมินควบคู่ไปกับอัตรากำไรจากการดำเนินงานของ AWS, การใช้จ่ายด้านทุน, ข้อผูกพันของลูกค้า และประมาณการล่วงหน้า
ตัวเลขการเติบโตที่แข็งแกร่งพร้อมกับอัตรากำไรที่ลดลงจะน้อยกว่าที่จะสร้างกำลังใจเมื่อเปรียบเทียบกับการเติบโตที่สมดุลและความสามารถในการทำกำไร.
หุ้น Amazon เป็นการลงทุนเฉพาะใน AWS และ AI หรือไม่?
ไม่. Amazon ยังเป็นเจ้าของธุรกิจค้าปลีก, โฆษณา, การสมัครสมาชิก, โลจิสติกส์, การดูแลสุขภาพ, ความบันเทิง, หุ่นยนต์, และดาวเทียมที่สำคัญ.
อย่างไรก็ตาม, AWS สร้างกำไรจากการดำเนินงานเป็นสัดส่วนใหญ่ ทำให้การเติบโตของคลาวด์เป็นหัวใจของมุมมองการลงทุน
สรุป
รายงาน ผลประกอบการ Q2 ของ Amazon ปี 2026 จะทดสอบว่า Amazon สามารถเปลี่ยนการลงทุนในโครงสร้างพื้นฐาน AI ที่ไม่เคยมีมาก่อนให้กลายเป็นรายได้ที่วัดผลได้, กำไรจากการดำเนินงาน, และการสร้างกระแสเงินสดในระยะยาวได้หรือไม่
ตำแหน่งเริ่มต้นนั้นแข็งแกร่ง AWS เติบโต 28% ใน Q1, ทำกำไรจากการดำเนินงาน 14.2 พันล้านดอลลาร์, และรายงานความต้องการที่เพิ่มขึ้นอย่างรวดเร็วสำหรับ Bedrock, Trainium, และงาน AI
Amazon ยังระบุว่ากำลังการผลิตที่จะเข้ามาส่วนสำคัญได้รับการรองรับด้วยข้อผูกพันของลูกค้า
ความท้าทายชัดเจนไม่แพ้กัน
กระแสเงินสดอิสระลดลงอย่างรวดเร็วเมื่อการใช้จ่ายด้านโครงสร้างพื้นฐานเร่งตัวขึ้น และนักลงทุนต้องรอให้กำลังการผลิตส่วนใหญ่ในปี 2026 เริ่มสร้างรายได้ในปี 2027 และ 2028
ไตรมาสที่น่าเชื่อถือจะต้องเป็นมากกว่าแค่งบที่ดีกว่าคาด มันจะแสดงให้เห็นว่า:
- การเติบโตของ AWS ยังคงอยู่ในช่วงสูงของระดับ 20%
- อัตรากำไรของ AWS สามารถดูดซับต้นทุนโครงสร้างพื้นฐานที่เพิ่มขึ้นได้
- Trainium และ Bedrock กำลังสร้างเศรษฐศาสตร์ที่แตกต่าง
- ข้อผูกพันของลูกค้ากำลังเปลี่ยนเป็นกำลังการผลิตที่ใช้งานได้จริง
- Amazon มีเส้นทางที่น่าเชื่อถือในการกลับไปมีกระแสเงินสดอิสระในระดับที่มีนัยสำคัญ
สำหรับนักลงทุนที่ติดตาม AMZN, AWS, และวงจรการใช้จ่ายด้านทุน AI ที่กว้างขึ้น, SimianX AI สามารถช่วยเชื่อมโยงปัจจัยพื้นฐานของผลประกอบการกับอารมณ์ตลาด, พฤติกรรมทางเทคนิค, และสัญญาณ AI ข้ามภาค
คำถามที่ชี้ขาดไม่ใช่เรื่องว่า Amazon สามารถใช้จ่าย 200 พันล้านดอลลาร์ได้หรือไม่ แต่เป็นว่า บริษัทสามารถเปลี่ยนการใช้จ่ายนั้นให้กลายเป็นแพลตฟอร์มคลาวด์ที่ใหญ่ขึ้น, ทำกำไรได้มากขึ้น, และป้องกันได้มากขึ้นหรือไม่
อ่านเพิ่มเติม
- งบลงทุน Meta รายไตรมาส: Q3/2026 แตะ 34.9 พันล้าน เงินสดอิสระติดลบ
- กระแสเงินสดอิสระ Tesla รายปี: Q3/2026 ที่ 1.5 พันล้านดอลลาร์
- Capex AI ปี 2026: Big Tech ใช้เงินสดจากการดำเนินงานถึง 96%
- ดีล Amazon กับ Qualcomm: หุ้น Qualcomm 54 ล้านหุ้นบนโต๊ะเดิมพัน
- Generac กับ Amazon: 2.4 พันล้านหลังพาดหัว 8 พันล้านดอลลาร์
- Anthropic IPO วันไหน? OpenAI IPO เมื่อไหร่ มูลค่าและสถานะล่าสุด
- ตารางประกาศงบ Magnificent 7 และผลประกอบการไตรมาส 3 ปี 2026
- Microsoft Q4 2026: การเติบโตของ Azure ปะทะความเสี่ยงทุน AI
- งบ Alphabet Q2 2026: Google Cloud โต 82% เพิ่มเป้างบลงทุนปี 2026
- Meta Compute 2026: กำลังประมวลผล AI ส่วนเกินสร้างรายได้ได้ไหม
- งบ Oracle 2026: การเติบโต OCI, แบ็กล็อก Stargate และหุ้น ORCL
- หุ้น CoreWeave 2026: แบ็คล็อก $104B ปะทะหนี้ $35.1B รายไตรมาส
- หุ้น AI ร่วงแรง: ความกังวลการเติบโต OpenAI ปะทะงบ Big-Tech
แหล่งอ้างอิง
- Amazon Investor Relations — ผลประกอบการรายไตรมาสและเว็บแคสต์
- SEC EDGAR — เอกสาร 10-Q ของ Amazon.com
- Amazon Bedrock — หน้าทางการของ AWS
- AWS Trainium — ชิปฝึก AI แบบกำหนดเอง
- Investopedia — กระแสเงินสดอิสระ (FCF)
- Investopedia — รายจ่ายลงทุน (CapEx)
- Amazon — แบบ 8-K เอกสารแนบ 99.1: ผลประกอบการไตรมาส 2 ปี 2026
- Amazon — แบบ 8-K เอกสารแนบ 99.1: ผลประกอบการไตรมาส 1 ปี 2026
- Amazon — แบบ 8-K เอกสารแนบ 99.1: ผลประกอบการไตรมาส 4 ปี 2025 และแนวโน้มงบลงทุนปี 2026
- Amazon — แบบ 10-Q สำหรับไตรมาสสิ้นสุดวันที่ 30 มิถุนายน 2026
- Amazon — แบบ 10-Q สำหรับไตรมาสสิ้นสุดวันที่ 31 มีนาคม 2026
- Nasdaq — วันประกาศงบ AMZN