 作者:Muke
輝達(Nvidia)各季財報(2024–2027會計年度):截至第三季財報的營收、財測與NVDA股價反應
Nvidia於2026年11月17日(星期二)美股收盤後公布2027會計年度第三季財報。營收為1,158億美元,年增103%,比Nvidia自家財測中值1,080億美元高出7.3%;至此,營收已連續14季超越財測中值。非GAAP EPS為2.68美元,市場共識為2.49美元。對於為期14週的第四季,Nvidia給出的營收財測為1,300億美元,上下浮動3%,毛利率財測為71%至72%,低於第三季的74.9%。這是黃仁勳於11月11日辭去執行長職務後,Nvidia公布的第一份財報;財務長Colette Kress擔任臨時執行長。NVDA於11月18日收在150.96美元,較財報公布前155.46美元的收盤價下跌2.89%。
更新於2026年11月18日(美國太平洋時間),Nvidia公布2027會計年度第三季財報及其後第一個交易日之後。本文最初刊出於2026年5月17日,即2027會計年度第一季財報公布之前;上一次更新為11月9日,即第三季財報公布之前。參考段落放在前面,原有分析原封不動保留於其後。資料來源:Nvidia在SEC EDGAR提交的Form 8-K申報文件(Exhibit 99.1的財報新聞稿、Exhibit 99.2的第三季財務長評論,以及11月12日提交的Item 5.02申報文件)、董事會11月8日的聲明、取自Barchart與Nasdaq.com並標明日期的市場共識、取自Nasdaq並經Cboe交叉核對的每日收盤價(11月18日收盤價為Cboe官方收盤價,並經Yahoo Finance日線資料交叉核對),以及FRED的美國公債殖利率資料。公司公布數字、市場預估與我們自行的計算,在全文中均有標示。
AI 行情壓力測試:Nvidia 盈餘與 5% 殖利率 的敘述已成為投資者關注 NVDA、那斯達克和 AI 基礎設施股票的最重要市場問題之一。Nvidia 的下一份報告不僅僅是另一個盈餘事件;這是一個公投,關於 AI 資本支出是否能夠持續快速增長,以證明高估值的合理性,同時長期公債殖利率對股權倍數施加壓力。對於使用 SimianX AI 的讀者來說,這正是需要將基本面、技術面、新聞情緒和風險管理一起分析的跨資產設置。
Nvidia 2027會計年度第三季財報:實際結果與財測對照
| 項目 | 財測或市場共識 | 實際公布 | 結果 |
|---|---|---|---|
| 營收 | 1,080億美元 ±2%(1,058.4億至1,101.6億美元) | 1,158.44億美元,年增103% | 高於財測中值7.3%;高於區間上限56.8億美元 |
| 資料中心營收 | — | 1,076億美元,年增110%;占營收92.9% | — |
| GAAP毛利率 | 74.0% ±0.5個百分點 | 74.8% | 高於財測區間 |
| 非GAAP毛利率 | 74.0% ±0.5個百分點 | 74.9% | 高於財測區間 |
| 營業費用 | GAAP約92億美元,非GAAP約90億美元 | GAAP 91.56億美元,非GAAP 88.41億美元 | GAAP符合財測;非GAAP低於財測 |
| 來自中國的資料中心運算營收 | 未計入 | 銷往中國的Hopper出貨24億美元 | 不在財測之內 |
| 非GAAP稀釋每股盈餘 | 市場共識2.49美元 | 2.68美元(GAAP:2.70美元) | 高出0.19美元,即7.6% |
| 2027會計年度第四季展望 | — | 1,300億美元 ±3%;毛利率71.0%至72.0%;該季為14週 | 下一次檢驗:2027年2月下旬 |
| NVDA收盤價 | — | 11月17日財報公布前155.46美元;11月18日150.96美元 | 第一個交易日變動−2.89% |
資料來源:財測取自Nvidia 2027會計年度第二季財報(2026年8月26日);實際結果取自2027會計年度第三季財報新聞稿與財務長評論(Form 8-K,2026年11月17日);EPS市場共識取自Barchart(2026年10月28日)以及Nasdaq.com上彙整14家預估的Zacks共識,兩者均為2.49美元;收盤價取自Nasdaq,並經Cboe交叉核對,但11月18日收盤價為Cboe官方收盤價,並經Yahoo Finance日線資料交叉核對。與財測及預估的比較為我們的計算。分析師預估是第三方在特定時點的快照,並非公司財測;Nvidia不對EPS提出預測。財報於美東時間下午4:20向SEC提交,晚於下午4點的收盤時間;法說會於太平洋時間下午2點(美東時間下午5點)開始。
Nvidia各季財報:2024會計年度第二季至2027會計年度第三季
Nvidia的會計年度在每年1月下旬結束,因此2027會計年度為2026年2月至2027年1月,2027會計年度第三季即2026年8月至10月這一季。下表列出14個已公布的季度,以及下一季的財測。
| 季度(公布日期) | 營收 | 資料中心營收 | GAAP毛利率 | 非GAAP毛利率 | GAAP稀釋每股盈餘 | 非GAAP稀釋每股盈餘 | 營收財測(中值) | 營收相對財測 |
|---|---|---|---|---|---|---|---|---|
| Q2 FY24(2023年8月23日) | 135億美元 | 103億美元 | 70.1% | 71.2% | 0.25美元 | 0.27美元 | 110億美元 | +22.8% |
| Q3 FY24(2023年11月21日) | 181億美元 | 145億美元 | 74.0% | 75.0% | 0.37美元 | 0.40美元 | 160億美元 | +13.3% |
| Q4 FY24(2024年2月21日) | 221億美元 | 184億美元 | 76.0% | 76.7% | 0.49美元 | 0.52美元 | 200億美元 | +10.5% |
| Q1 FY25(2024年5月22日) | 260億美元 | 226億美元 | 78.4% | 78.9% | 0.60美元 | 0.61美元 | 240億美元 | +8.5% |
| Q2 FY25(2024年8月28日) | 300億美元 | 263億美元 | 75.1% | 75.7% | 0.67美元 | 0.68美元 | 280億美元 | +7.3% |
| Q3 FY25(2024年11月20日) | 351億美元 | 308億美元 | 74.6% | 75.0% | 0.78美元 | 0.81美元 | 325億美元 | +7.9% |
| Q4 FY25(2025年2月26日) | 393億美元 | 356億美元 | 73.0% | 73.5% | 0.89美元 | 0.89美元 | 375億美元 | +4.9% |
| Q1 FY26(2025年5月28日) | 441億美元 | 391億美元 | 60.5% | 61.0% | 0.76美元 | 0.81美元 | 430億美元 | +2.5% |
| Q2 FY26(2025年8月27日) | 467億美元 | 411億美元 | 72.4% | 72.7% | 1.08美元 | 1.05美元 | 450億美元 | +3.9% |
| Q3 FY26(2025年11月19日) | 570億美元 | 512億美元 | 73.4% | 73.6% | 1.30美元 | 1.30美元 | 540億美元 | +5.6% |
| Q4 FY26(2026年2月25日) | 681億美元 | 623億美元 | 75.0% | 75.2% | 1.76美元 | 1.62美元 | 650億美元 | +4.8% |
| Q1 FY27(2026年5月20日) | 816億美元 | 752億美元 | 74.9% | 75.0% | 2.39美元 | 1.87美元* | 780億美元 | +4.6% |
| Q2 FY27(2026年8月26日) | 962億美元 | 890億美元 | 75.0% | 75.0% | 2.46美元 | 2.22美元* | 910億美元 | +5.7% |
| Q3 FY27(2026年11月17日) | 1,158億美元 | 1,076億美元 | 74.8% | 74.9% | 2.70美元 | 2.68美元* | 1,080億美元 | +7.3% |
| Q4 FY27(2027年2月下旬,預計) | 財測:1,300億美元 ±3% | — | 財測:71.0–72.0% | 財測:71.0–72.0% | — | — | 1,300億美元 | 尚未公布 |
資料來源:Nvidia在SEC EDGAR提交的Form 8-K財報新聞稿(Exhibit 99.1),數字均為首次公布值。營收財測為Nvidia在前一季財報中給出區間的中值。「營收相對財測」由我們依以百萬美元計的公布數字計算。2024年6月以前的EPS已依1拆10的股票分割調整。\自2027會計年度第一季起,Nvidia的非GAAP數字不再排除股票薪酬費用;依新基準,Nvidia將2026會計年度第一季非GAAP EPS重編為0.78美元、第二季為1.01美元、第三季為1.27美元、第四季為1.59美元。2026會計年度第一季的利潤率包含一筆45億美元的費用,起因是美國對銷往中國的產品實施出口許可規定後,H20產生的過剩庫存與採購承諾。2027會計年度第四季一列顯示的是財測,並非實際結果;該季為14週,而非13週。*
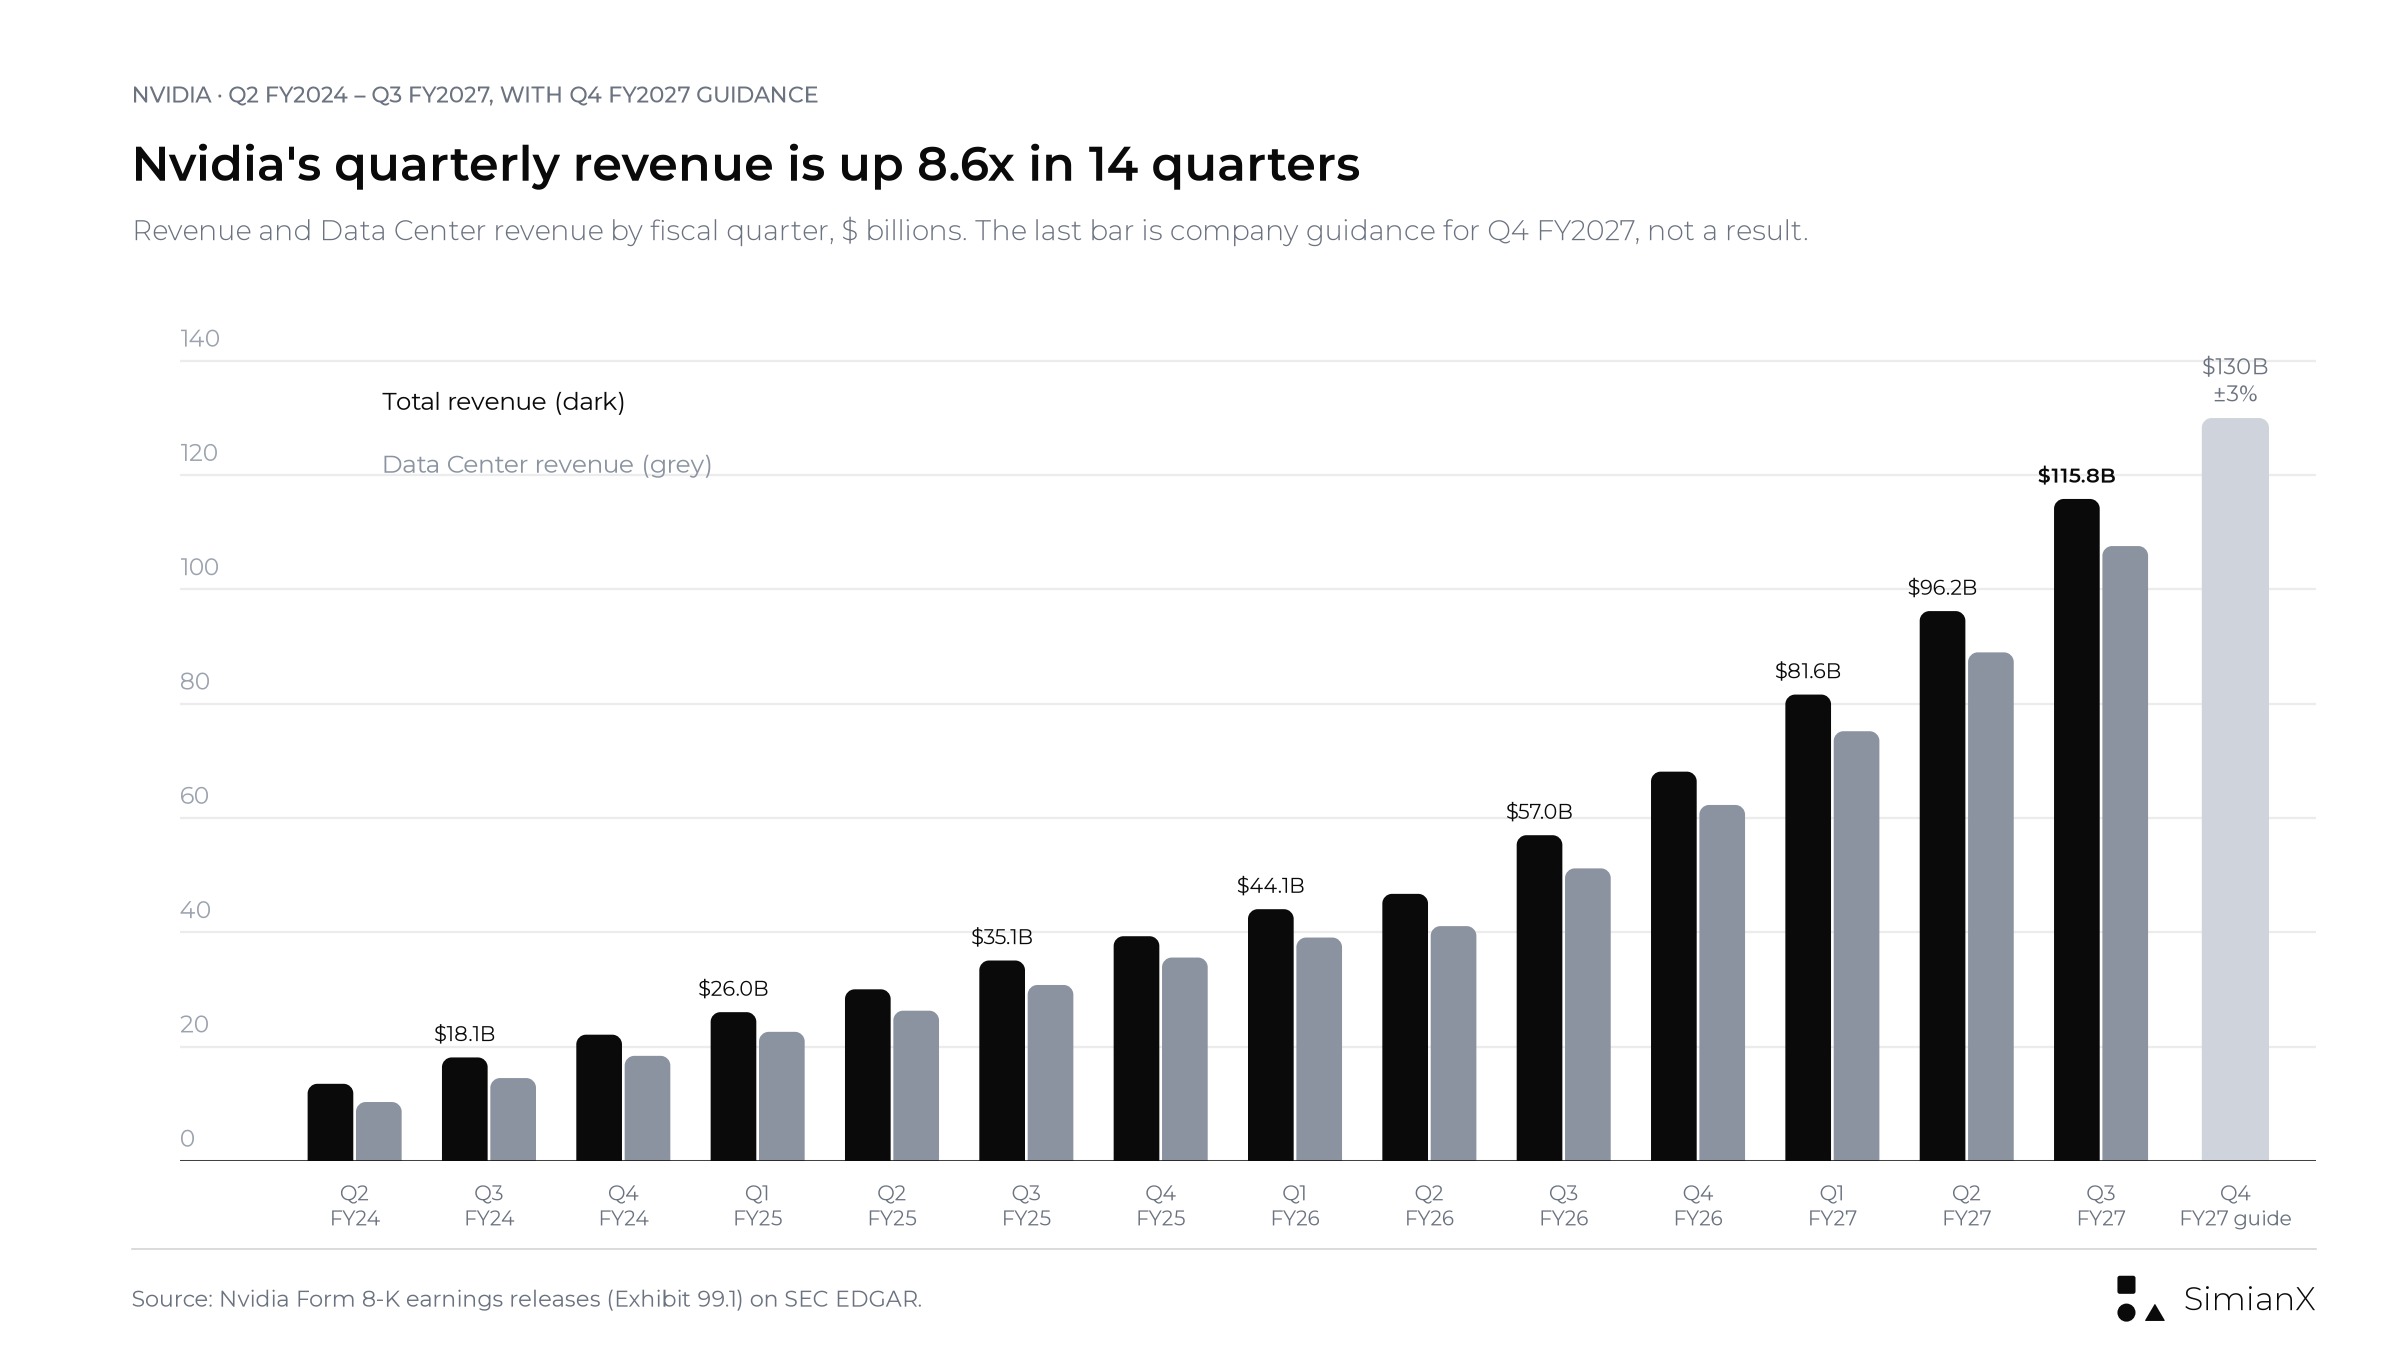
單季營收在14個季度內由135億美元增至1,158億美元,成為原來的8.6倍。最後一根淺色柱為財測,並非實際結果。
表中有四點值得注意:
- Nvidia在全部14季的營收都超越自家財測。 2024會計年度第二季營收高出財測中值22.8%;2025會計年度第四季至2027會計年度第二季,超出幅度一直介於2.5%至5.7%;2027會計年度第三季則擴大至7.3%,為2025會計年度第三季以來最大。以金額計,2027會計年度第三季營收比1,080億美元的財測中值高出78億美元,是表中金額最大的一次超標。
- 資料中心幾乎已等於整家公司。 2024會計年度第二季,資料中心占營收76.4%,2027會計年度第三季升至92.9%。Nvidia從遊戲到車用與機器人的其他所有市場(Nvidia現已將其合併為邊緣運算揭露),第三季合計為82億美元。
- 利潤率已從H20相關費用中恢復,下一次下滑已寫進財測。 2026會計年度第一季,Nvidia為銷往中國的H20庫存提列減損,非GAAP毛利率降至61.0%;到2027會計年度第一、二季已回升至75.0%,第三季為74.9%。第四季71.0%至72.0%的財測,以中值計算代表下降約3.4個百分點。
- GAAP EPS與非GAAP EPS已趨於一致。 2027會計年度第一、二季,GAAP稀釋每股盈餘(2.39美元與2.46美元)高於非GAAP(1.87美元與2.22美元);第三季兩者相當接近,分別為2.70美元與2.68美元。Nvidia的非GAAP指標排除了權益證券(即持有其他公司股票)的損益,而其現金流量表顯示,光是2027會計年度第一季,權益證券淨利益就達159億美元。非GAAP數字更能反映本業獲利,也是2.49美元市場共識所採用的基準,第三季實際數字比該共識高出0.19美元。
財測與實際:第三季如何超越1,080億美元的財測
1,080億美元的財測中值,要求營收比2027會計年度第二季多出118億美元,即12.2%。Nvidia實際交出1,158億美元,比第二季多出196億美元(20.4%),是表中最大的一次季增。營收高於財測中值7.3%,並比±2%區間的上限高出57億美元。
財報公布前,本文曾以算術示意,若像第二季一樣高出5.7%,營收約為1,142億美元;實際結果更高。部分差距來自中國:Nvidia本季銷往中國的資料中心Hopper產品出貨達24億美元,而這部分營收並未計入財測。扣除後,超出財測中值的幅度約為5.0%,這只是機械式的減法,並非反事實推估。該股的紀錄也顯示,超出幅度的大小並未決定隔天的股價走勢:表中超出幅度最大的一次,即2023年8月的+22.8%,隔天股價只變動+0.1%。
2027會計年度第四季財測:14週的一季,1,300億美元
| 2027會計年度第四季展望 | 財測 | 與2027會計年度第三季相比 |
|---|---|---|
| 營收 | 1,300億美元 ±3%(1,261億至1,339億美元) | 以中值計+12.2% |
| 每週營收 | 14週平均約92.9億美元 | 相較13週平均89.1億美元+4.2% |
| GAAP與非GAAP毛利率 | 71.0%至72.0% | 第三季GAAP為74.8%,非GAAP為74.9% |
| 營業費用 | GAAP約110億美元,非GAAP約107億美元 | 第三季GAAP為91.56億美元,非GAAP為88.41億美元 |
| 來自中國的資料中心運算營收 | 未計入 | 第三季Hopper出貨24億美元 |
資料來源:Nvidia 2027會計年度第三季財報新聞稿與財務長評論。每週數字為我們的計算,並假設營收平均分布於各週,而實際並非如此。
營收區間為±3%,比Nvidia前七季每次給出的±2%更寬;71.5%的毛利率財測中值,將是2026會計年度第一季以來最低的非GAAP毛利率。Nvidia的書面資料將第三季毛利率的小幅下滑歸因於Rubin的初期量產爬坡,但並未另外說明第四季財測區間的原因。毛利率歷史、每週營收試算以及Nvidia 5,180億美元的合約承諾,詳見我們的2027會計年度第三季財報分析。
Nvidia執行長更替:申報文件怎麼說
第三季財報是創辦人黃仁勳卸下執行長職務後,Nvidia公布的第一份財報。第一手資料的紀錄並不多:
- 2026年11月8日: 董事會宣布展開一項獨立調查,理由是「鑑於近期有報導指出創辦人暨執行長黃仁勳成為外國情報機構行動的目標」,調查由獨立董事組成的委員會負責監督,並由外部律師協助。
- 2026年11月11日: 董事會接受黃仁勳辭去總裁、執行長及董事職務,立即生效。Nvidia在11月12日提交的Item 5.02項下Form 8-K(文件編號0001045810-26-000082)中揭露此事。該文件未說明原因。
- 臨時領導層: 財務長Colette Kress擔任臨時執行長,並續任財務長。自1993年起擔任董事的Harvey C. Jones出任董事會主席。董事會正從內部與外部人選中物色正式執行長。
- 2026年11月17日: Kress以臨時執行長身分簽署第三季財報申報文件。文件中的前瞻性陳述列出了董事會獨立委員會正在進行的調查,以及新任執行長的遴選。
這些申報文件未說明辭職原因,也沒有調查結論或遴選時間表。完整時間軸、交接期間NVDA的每日股價變動以及公司治理問題,詳見輝達2027財年第三季財報:黃仁勳請辭後營收、毛利率與財測。
NVDA財報後股價:2023年8月以來每一次隔日反應
Nvidia在美股收盤後公布財報,因此下表的反應是指下一個交易日收盤價相對於財報公布當日收盤價的變化。
| 公布日期 | 季度 | 公布當日收盤價 | 隔日收盤價 | NVDA漲跌幅 | QQQ漲跌幅 |
|---|---|---|---|---|---|
| 2023年8月23日 | Q2 FY24 | 47.12美元 | 47.16美元 | +0.10% | −2.14% |
| 2023年11月21日 | Q3 FY24 | 49.94美元 | 48.72美元 | −2.46% | +0.41% |
| 2024年2月21日 | Q4 FY24 | 67.47美元 | 78.54美元 | +16.40% | +2.93% |
| 2024年5月22日 | Q1 FY25 | 94.95美元 | 103.80美元 | +9.32% | −0.45% |
| 2024年8月28日 | Q2 FY25 | 125.61美元 | 117.59美元 | −6.38% | −0.15% |
| 2024年11月20日 | Q3 FY25 | 145.89美元 | 146.67美元 | +0.53% | +0.36% |
| 2025年2月26日 | Q4 FY25 | 131.28美元 | 120.15美元 | −8.48% | −2.78% |
| 2025年5月28日 | Q1 FY26 | 134.81美元 | 139.19美元 | +3.25% | +0.20% |
| 2025年8月27日 | Q2 FY26 | 181.60美元 | 180.17美元 | −0.79% | +0.63% |
| 2025年11月19日 | Q3 FY26 | 186.52美元 | 180.64美元 | −3.15% | −2.37% |
| 2026年2月25日 | Q4 FY26 | 195.56美元 | 184.89美元 | −5.46% | −1.21% |
| 2026年5月20日 | Q1 FY27 | 223.47美元 | 219.51美元 | −1.77% | +0.19% |
| 2026年8月26日 | Q2 FY27 | 209.66美元 | 227.98美元 | +8.74% | +1.37% |
| 2026年11月17日 | Q3 FY27 | 155.46美元 | 150.96美元 | −2.89% | +0.39% |
資料來源:取自Nasdaq的每日收盤價,經Cboe交叉核對;股價已依2024年6月1拆10的股票分割調整。公布日期取自Nvidia的Form 8-K申報文件(Item 2.02)。漲跌幅為我們的計算。QQQ即Invesco QQQ Trust,追蹤Nasdaq-100指數。2026年11月17日財報公布當日的收盤價,形成於美東時間下午4:20財報公布之前。2026年11月18日收盤價為Cboe官方收盤價,並經Yahoo Finance日線資料交叉核對。
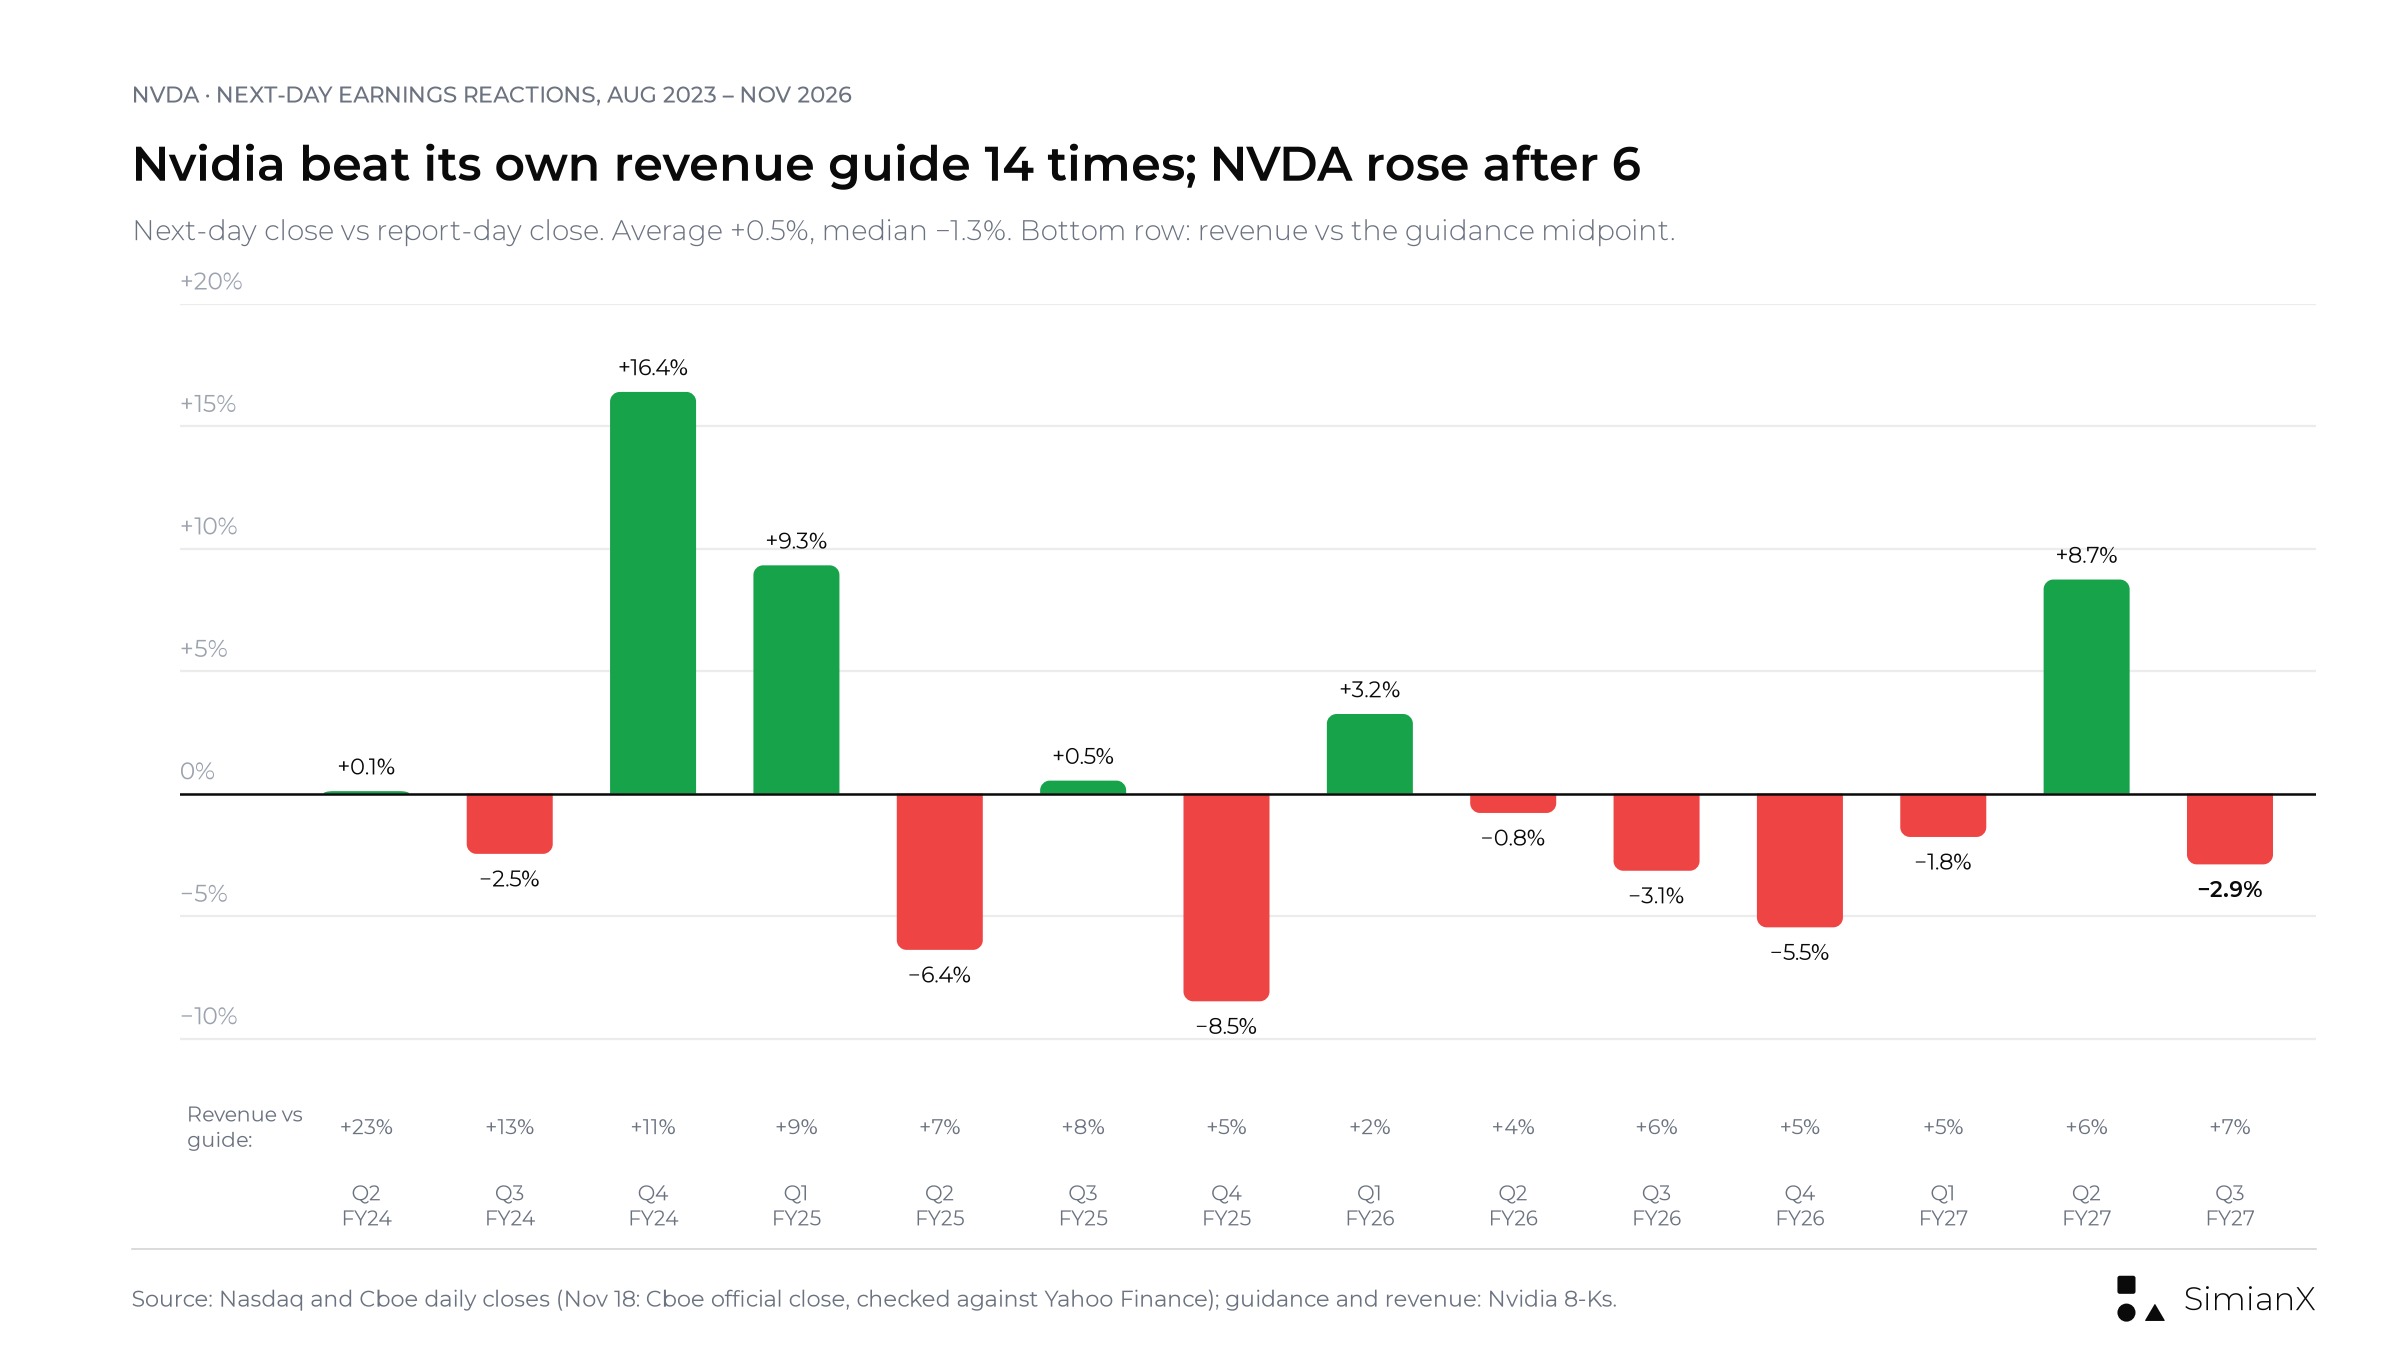
每一次財報營收都超越財測中值,但隔日漲跌幅仍介於−8.5%至+16.4%之間。
數字呈現的規律:
- 14次財報,6漲8跌。 隔日平均漲跌幅為+0.50%,中位數為−1.28%。
- 典型波動幅度為5.0%,漲跌兩個方向皆有(平均絕對漲跌幅)。波動最大的兩次是2024年2月的+16.40%與2025年2月的−8.48%。
- 連續四次下跌出現在2025年8月至2026年5月的四份財報之後,儘管每一份都超越財測中值。2026年8月財報後的+8.74%終結了這波連跌。2026年11月的財報是黃仁勳辭職後的第一份財報,隨後該股下跌2.89%。
- 與Nasdaq-100相比, 在這14個隔日中,NVDA有6次表現優於QQQ,8次落後。
若要查看2016年以來的每一次反應(包括兩次非預定的業績預告),請參閱輝達財報後股價怎麼走?2016年以來43次財報反應完整表。
財報前夕:11月5日的晶片股拋售與執行長更替
Nvidia公布財報之際,距離晶片股自2020年3月以來最慘烈的一天還不到兩週。11月5日(星期四),即美國期中選舉後的第二個交易日,S&P 500下跌4.4%,VanEck半導體ETF(SMH)重挫11.2%,為2020年3月16日以來最大單日跌幅。Nvidia收跌9.3%,報181.60美元,前一天已下跌3.2%。AMD下跌17.3%,美光下跌17.5%。當天的報導指出兩大導火線:一是民主黨掌控的國會與新當選的民主黨州長可能放慢AI資料中心建設的風險,二是Qualcomm疲弱的財測。當天的完整紀錄請見2026年期中選舉後美股大跌:原因、數據與後市會怎麼走?。
| 指標 | 數值 |
|---|---|
| 2026年11月17日收盤價(財報公布當日,公布前) | 155.46美元(當日−0.44%) |
| 2026年11月18日收盤價(財報後第一個交易日) | 150.96美元(−2.89%) |
| 歷史收盤高點 | 239.24美元(2026年10月6日);11月17日收盤價比其低35.0% |
| 2026年11月4日與11月5日 | −3.2%與−9.3% |
| 2026年10月28日至11月5日 | −15.7%;iShares半導體ETF(SOXX)−24.2%,QQQ −10.8% |
| 2026年11月6日至11月17日(董事會調查與執行長辭職) | −16.7%;QQQ +0.1% |
| 第二季財報隔日以來(8月27日收盤價227.98美元) | 至11月17日收盤−31.8% |
| 2026年初至今(2025年12月31日收盤價186.50美元) | 至11月17日收盤−16.6% |
資料來源:Cboe官方收盤價,經Nasdaq交叉核對(11月18日收盤價則經Yahoo Finance日線資料交叉核對);我們的計算。10月28日至11月5日的數字為我們11月5日報導中查核過的數值。
10月28日至11月5日期間,Nvidia的跌幅小於多數晶片股,但這波拋售與Nvidia公布的數字無關,而是在於資料中心建設(當時Nvidia 92.5%營收的來源)是否可能放緩。隨後,董事會於11月8日發布調查聲明,黃仁勳於11月11日辭職;在QQQ大致持平之際,NVDA在財報公布前又下跌了16.7%。這使得11月17日的財報對下一季的說法比平常更受關注。財報給出的答案是:第四季營收財測1,300億美元、毛利率財測71%至72%,以及Vera Rubin NVL72平台的出貨,Nvidia稱之為公司史上最快的產品量產爬坡。晶片股回檔的更長歷史,請參閱費城半導體指數崩盤史:SOX歷次熊市參考表1995–2026。
以下分析最初刊出於2026年5月17日,即2027會計年度第一季財報公布之前,內容保持原樣。該季營收為816億美元,高於780億美元的財測,股價隔天下跌1.8%。
為什麼 Nvidia 盈餘是 AI 行情壓力測試的中心
Nvidia 是市場上對 AI 基礎設施周期最明確的代理。其 2026 財政年度第四季度的結果顯示,季度收入創下 681 億美元 的紀錄,同比增長 73%,資料中心收入創下 623 億美元 的紀錄,同比增長 75%。Nvidia 還預測 2027 財政年度第一季度的收入為 780 億美元,正負 2%,同時表示其前景並未假設來自中國的資料中心計算收入。
這很重要,因為人工智慧的熱潮越來越依賴於一小群與計算、網路、記憶體、電力基礎設施和超大規模資料中心相關的公司。當Nvidia超出預期時,市場通常會將其視為人工智慧資本支出仍然持久的確認。當Nvidia讓人失望時,投資者可能會質疑整個人工智慧交易是否已經提前拉高了太多未來的增長。
關鍵要點: Nvidia的收益不再僅僅關乎一家公司的收入。它們是整個市場對人工智慧需求、資料中心支出、毛利率和投資者信心的測試。
Nvidia已安排其2027財政第一季度財報電話會議於2026年5月20日(星期三)下午2點PT / 下午5點ET,涵蓋截至2026年4月26日的季度。該公司表示,書面的CFO評論將在結果公開宣布後、大約下午1:20 PT發布。
對於投資者來說,最重要的觀察項目是:
- 資料中心收入增長,以及它是否符合780億美元的收入預測。
- 毛利率穩定性,特別是隨著Blackwell、Rubin、網路和系統收入組合的演變。
- 與中國相關的需求風險,因為Nvidia在財測中明確排除了中國資料中心運算收入。
- 超大規模資本支出評論,因為Nvidia的需求在很大程度上依賴於微軟、亞馬遜、谷歌、Meta、甲骨文和人工智慧雲服務提供商。
- 推理經濟學,包括每 token 成本與代理式 AI 工作負載的變現。
- 先比較收入與財測。
- 將資料中心增長與整體公司增長進行比較。
- 追踪毛利率評論和產品組合。
- 閱讀客戶需求訊號,而不僅僅是標題EPS。
- 觀察
NVDA、QQQ、半導體和軟體的財報後反應。
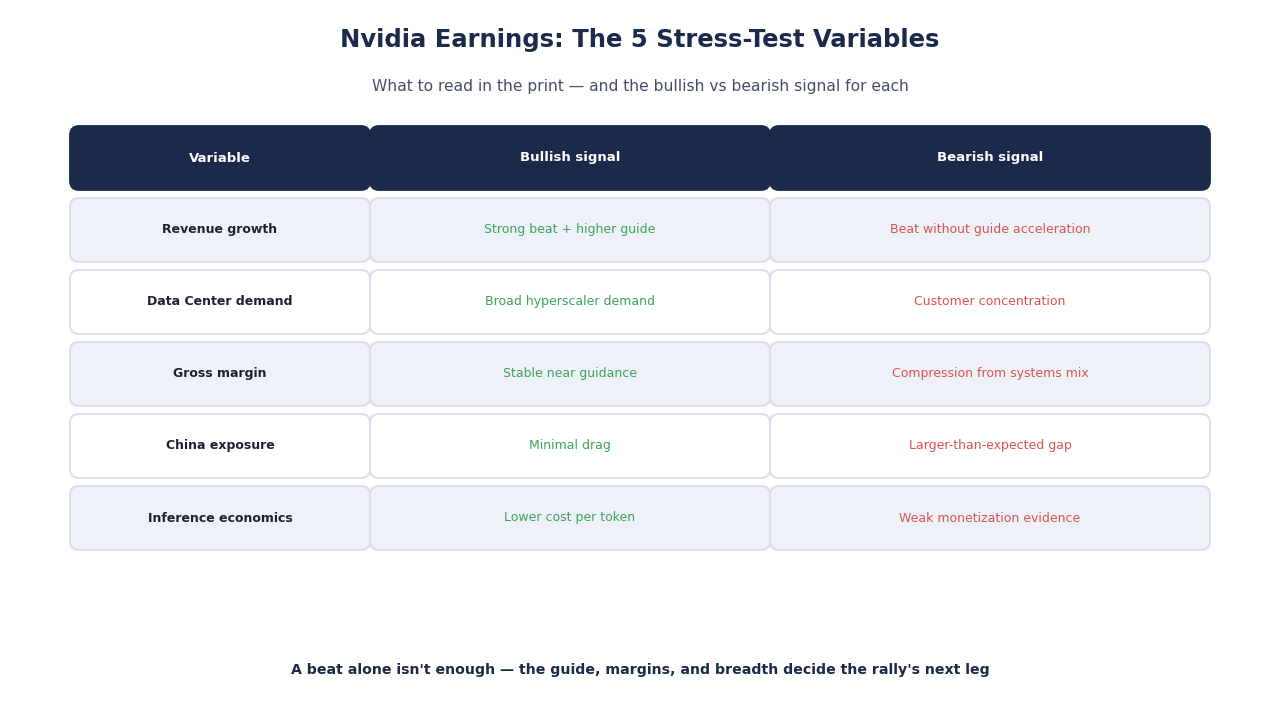
| 壓力測試變數 | 為什麼重要 | 看漲訊號 | 看跌訊號 |
|---|---|---|---|
| 收入增長 | 確認人工智慧資本支出動能 | 強勁超出預期並上調財測 | 超出預期但財測未加速 |
| 資料中心需求 | AI 漲勢的核心驅動因素 | 廣泛的超級雲端需求 | 客戶集中度擔憂 |
| 毛利率 | 衡量定價能力 | 穩定接近財測 | 系統組合的壓縮 |
| 中國風險 | 監管和需求風險 | 最小拖累 | 超出預期的差距 |
| 推理經濟學 | 支持長期 AI 投資報酬 | 每 token 成本降低 | 薄弱的貨幣化證據 |
為什麼 5% 的公債殖利率使 AI 股票更脆弱
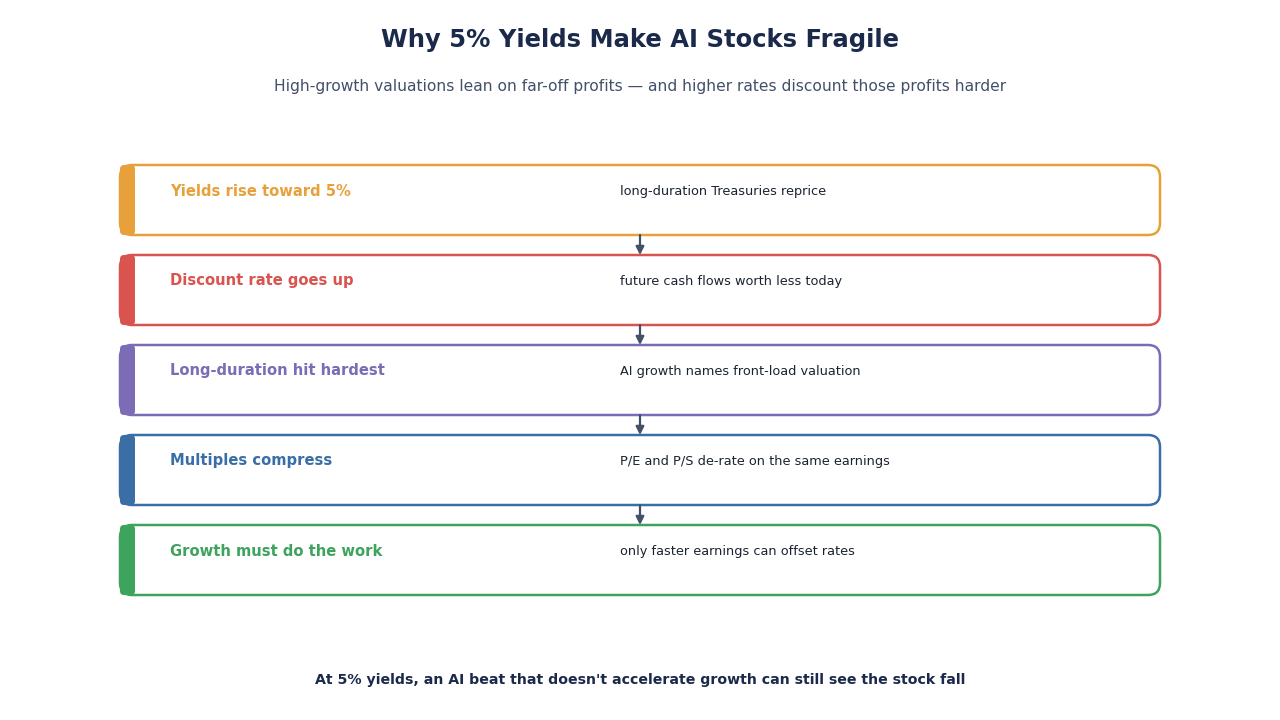
AI 漲勢壓力測試的第二個方面是利率。長期增長型股票對上升的折現率特別敏感,因為它們的估值在很大程度上依賴於預期在未來很遠的現金流。當公債殖利率上升至 5% 或更高時,投資者可能會要求更高的股權風險溢價,即使對於基本面優秀的公司,本益比也會壓縮。
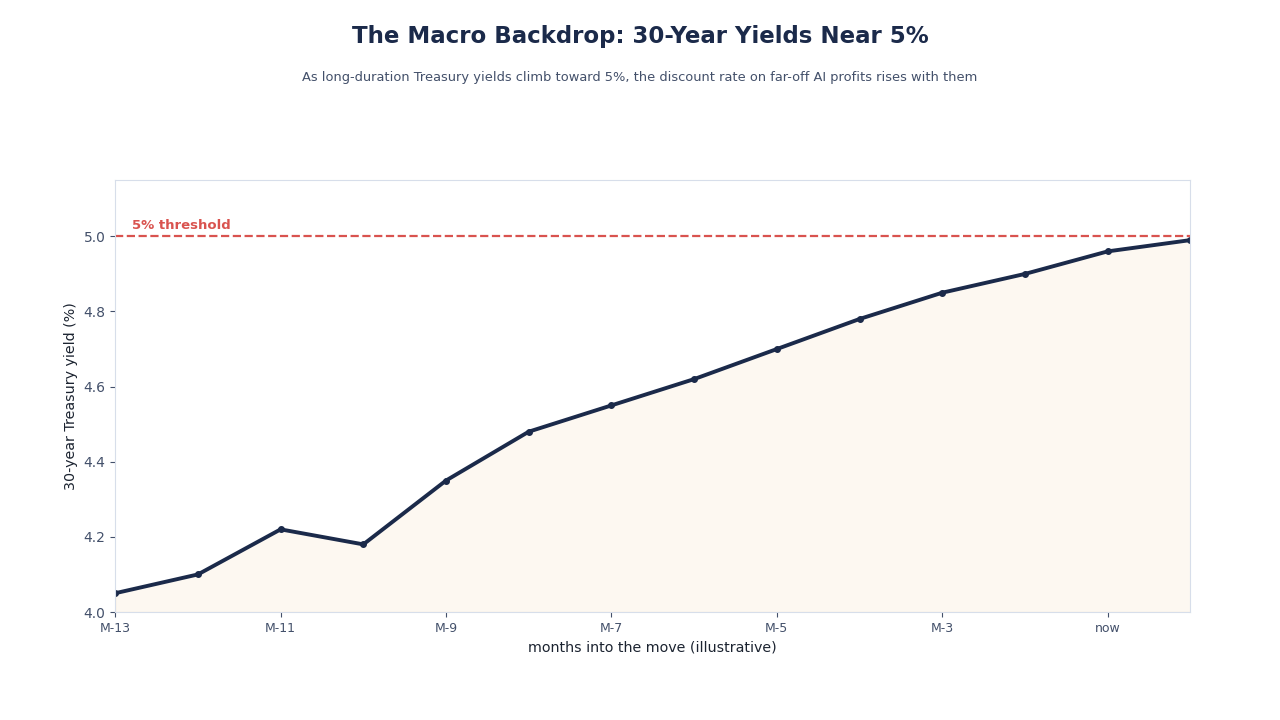
最近,30 年期美國公債的固定到期收益率達到了 5% 區域,這對 AI 領導者造成了估值挑戰:即使收益持續上升,投資者願意為這些收益支付的倍數可能會下降。
這就是為什麼 “Nvidia 收益和 5% 收益率” 這個短語如此重要。它捕捉了市場的經典緊張關係:
- Nvidia 收益考驗 增長分子。
- 公債殖利率考驗 折現率分母。
- 股價根據這兩種力量的互動而變動。
如果通膨持續高企或期限溢價上升,即使聯準會的政策利率路徑看起來相對穩定,曲線的長端仍然可能繼續對高倍數的 AI 股票施加壓力。
當收益率上升至 5% 時,AI 股票會發生什麼?
當收益率上升時,人工智慧股票仍然可以上漲——但障礙率變得更高。投資者對執行風險、庫存周期、資本支出放緩和高估值變得不那麼寬容。像Nvidia這樣的公司如果盈利預測持續大幅上調,可以承受一些利率壓力,但較弱的AI相關公司可能會遭受估值倍數壓縮。
最脆弱的AI股票不一定是最低品質的公司。 通常,它們是那些預期已經極高且估值幾乎沒有空間容納增長放緩的股票。
2026年11月更新:5月之後長天期殖利率並未回落。根據FRED資料,30年期美國公債殖利率在2026年5月15日收在5.12%,10月7日升至5.67%的高點,11月5日為5.25%。這仍高於本節所討論的5%水準,而當時距離Nvidia公布第三季財報已不到兩週。債市方面的情況,請參閱2026年全球債券拋售潮:30年期美債殖利率創19年新高。
Nvidia財報前的市場設置
在Nvidia財報前的市場設置看起來像是強大的AI樂觀情緒與上升的宏觀壓力之間的拔河。財報前的強勁表現可能是建設性的,但也提高了標準。如果一隻股票在財報前上漲,報告往往必須不僅僅是好,而是超過市場已經提高的預期。
對於AI投資者來說,挑戰在於將持久的需求訊號與情緒驅動的動能分開。
一個實用的研究框架應該提出三個問題:
- AI需求是否仍在加速?
尋找訂單可見性、雲服務提供商需求、積壓評論、網路強度和推理工作負載。
- 利潤率是否保持穩定?
如果系統複雜性、供應鏈成本或競爭性定價壓力降低了盈利能力,強勁的收入增長就不那麼有價值。
- 估值能否承受5%的收益率?
如果相對於利率的倍數過高,即使是高品質的公司在短期內也可能是一個糟糕的交易。
| 市場因素 | 對AI反彈的影響 | 研究問題 |
|---|---|---|
| Nvidia 盈利 | 確認或挑戰 AI 需求 | 結果是廣泛的還是特定客戶的? |
| 30 年期公債接近 5% | 施加估值倍數壓力 | 增長是否足夠強勁以抵消更高的折現率? |
| 分析師升級 | 支持市場情緒 | 預測是否比價格上漲得更快? |
| 超大規模雲端業者資本支出 | 驅動 AI 基礎設施 | 雲客戶是否仍在積極支出? |
| 宏觀通膨 | 限制降息希望 | 收益上升是因為增長還是通膨風險? |
SimianX AI 在這種環境中非常有用,因為其平台旨在結合價格行動、即時新聞、基本面輸入、SEC 數據、技術指標和 AI 生成的交易訊號,而不是依賴單一敘事。
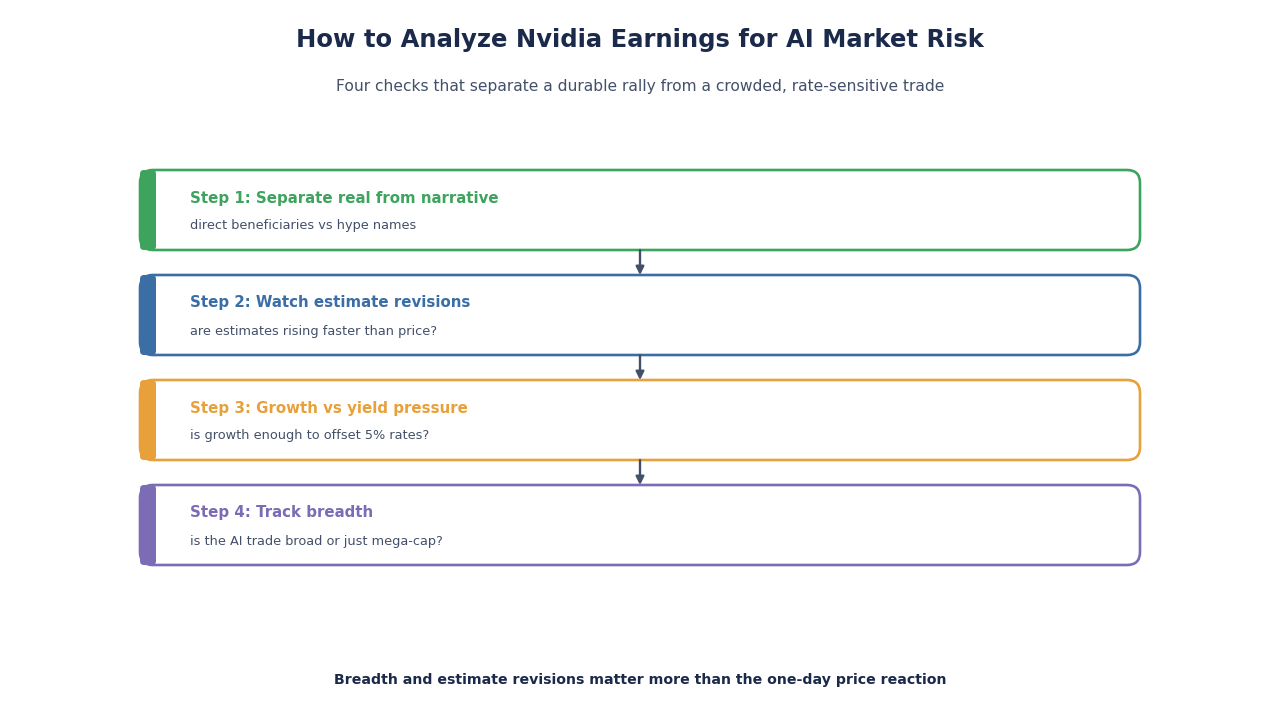
如何分析 Nvidia 盈利以評估 AI 股票市場風險
強勁的 Nvidia 報告並不自動意味著每隻 AI 股票都應該上漲。關鍵是識別哪些公司直接受益,哪些間接受益,以及哪些可能已經定價過高。
步驟 1:將直接受益者與敘事受益者分開
直接受益者包括暴露於 AI GPU、網路、記憶體、先進封裝、電力、冷卻和資料中心建設的公司。敘事受益者包括提到 AI 的軟體或平台公司,但尚未顯示可衡量的收入加速。
直接的 AI 基礎設施曝險 通常應該比模糊的 “AI 轉型” 語言獲得更高的品質評級。
步驟 2:關注預測修訂,而不僅僅是股票反應
如果預期過高,股票在良好報告後可能會下跌。相反,如果前瞻性預測上升,股票在混合報告後可能會上漲。最重要的盈利後訊號是分析師是否提高了未來幾個季度的收入、每股收益、自由現金流和利潤率預測。
步驟 3:比較 AI 增長與收益壓力
如果30年期公債殖利率保持在5%左右,長期股票需要更快的收益增長來維持相同的估值。這創造了一個簡單但強大的規則:
收益率越高,投資者需要的證據越多,以證明AI增長是真實的、盈利的和持久的。
第4步:追蹤AI交易的廣度
健康的AI反彈應該超越Nvidia。觀察半導體設備、記憶體、網路、雲基礎設施、電力供應商、資料中心REIT和擁有真實AI收入的軟體公司。如果Nvidia上漲但更廣泛的AI生態系統減弱,則反彈可能正在收窄。
SimianX AI如何幫助投資者監控壓力測試
在事件驅動的一周中,投資者需要的不僅僅是靜態圖表。他們需要一個隨著新聞、價格、交易量和收益預期變化而更新的工作流程。SimianX AI將自己定位為一個多代理AI平台,用於股票和加密貨幣分析,包括技術分析、基本面、新聞情緒、交易訊號和風險管理支持。
對於AI反彈壓力測試Nvidia收益和5%收益率的設置,一個實用的SimianX風格工作流程可能如下所示:
- 創建一個觀察名單,包括
NVDA、SMH、QQQ、超級雲端運算商、記憶體類股和AI電力基礎設施股票。 - 追蹤技術水平,如收益前高點、20日移動平均、缺口區域和相對強度。
- 監控新聞情緒,圍繞超級雲端運算商的資本支出、出口管制、供應限制和分析師修正。
- 比較基本面,包括收入增長、利潤率、自由現金流和估值。
- 使用風險控制,如持倉大小、停損水平和基於情景的風險敞口上限。
| 投資者需求 | 實用工具使用 | 為什麼有幫助 |
|---|---|---|
| 獲利反應 | 即時股票分析 | 捕捉價格和交易量變化 |
| 宏觀壓力 | 關注殖利率的觀察名單 | 將利率與增長估值聯繫起來 |
| 情緒變化 | 新聞和SEC監控 | 減少盲點 |
| 風險管理 | 多情境規劃 | 避免情緒過度交易 |
| 交易時機 | 技術指標 | 為進出增加紀律 |
這種方法並不消除風險,但它幫助投資者避免僅根據頭條新聞做出決策。當Nvidia的獲利和5%的收益率碰撞時,獲勝的優勢往往來自於更快、更清晰地看到全貌。
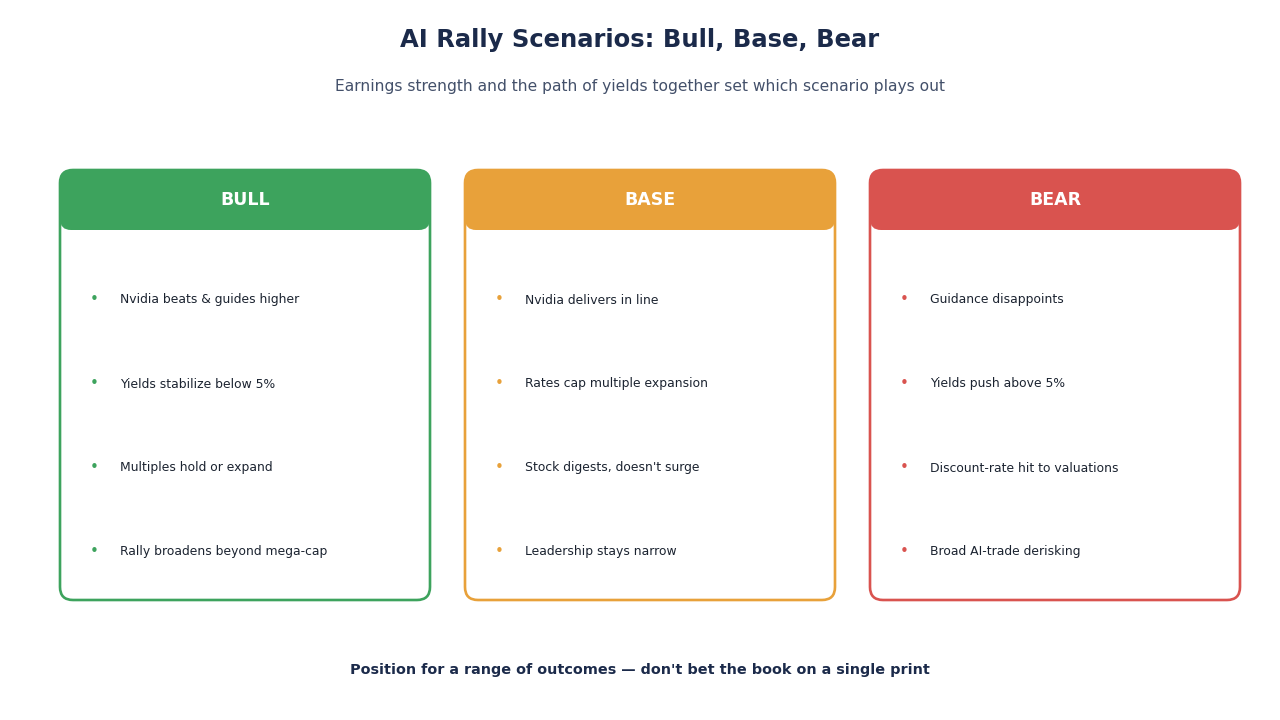
AI反彈的牛市、基準和熊市情境
關於這個主題的研究文章不應該做出單一的預測。更有用的方法是情境規劃。
牛市情境:Nvidia超出預期,指引上調,收益率穩定
在牛市情境中,Nvidia超出預期,提高未來指引,確認強勁的Blackwell和Rubin需求,並顯示出利潤率的韌性。與此同時,公債殖利率停止上升或從5%的區域回落。這將支持對AI基礎設施股票的重新需求,並可能將反彈擴展到半導體、記憶體、雲端和電力基礎設施。
可能的市場反應: NVDA領漲,SMH增強,QQQ表現優於大盤,高品質的AI基礎設施公司將看到預測上調。
基準情境:Nvidia交付,但利率限制了倍數擴張
在基準情境中,Nvidia報告強勁的數字,但驚喜不足以重置整個AI交易。收益率保持高位,投資者轉向可見現金流、定價能力和合理估值的公司。
可能的市場反應: 贏家和輸家明顯分化。優質AI公司表現穩定;投機性AI股票滯後。
熊市情境:指引令人失望,而收益率上升
在最壞的情況下,Nvidia 的指引未達到高漲的預期,或管理層的評論暗示供應、利潤率、中國或客戶時機風險。如果長期公債殖利率保持在 5% 附近或進一步上升,估值壓力可能會加劇。
可能的市場反應: NVDA 下跌,AI Beta 收縮,半導體 ETF 走弱,投資者轉向防禦性行業或現金流增長型公司。
Nvidia 盈利前交易 AI 股票的風險管理清單
在 Nvidia 盈利之前交易 AI 股票的最佳方法是提前定義風險。盈利周的波動性很大,因為價格變動不僅反映數字,還反映預期、持倉、選擇權活動和宏觀條件。
使用此清單:
- 了解事件時間: 確認 Nvidia 盈利發布和電話會議的具體時間表。
- 避免過大持倉: 事件風險可能會產生忽略停損訂單的缺口。
- 每日觀察收益率: 5% 的長期債券即使在公司好消息下也可能對科技倍數施加壓力。
- 比較同行: 如果 Nvidia 上漲但同行下跌,市場廣度可能較弱。
- 將投資與交易分開: 長期的 AI 理論不需要短期的過度曝險。
- 檢視選擇權定價: 提高的隱含波動率可能使方向性押注變得昂貴。
- 計劃三種結果: 超出預期並提高預測、持平和失望。
在 Nvidia 盈利之前交易 AI 股票的最佳方法是什麼?
最佳方法是避免使交易依賴於一個二元結果。投資者可以使用較小的持倉規模、錯開的進場、對沖或觀察名單觸發器。一種有紀律的方法專注於財報後的確認:價格行動、交易量和預測修正是否都支持相同的結論。
例如,交易者可能會等待 NVDA 以強勁的成交量重新獲得收益後的高點,然後再增加風險敞口。長期投資者可能會專注於Nvidia的業績是否加強了多年的AI基礎設施論點。
關於AI反彈壓力測試Nvidia收益和5%收益率的常見問題
Nvidia的收益將如何影響2026年的AI股票?
Nvidia的收益可以通過確認或挑戰市場對AI基礎設施支出的預期來影響AI股票。強勁的資料中心增長和更高的指引可能會支持半導體、雲基礎設施和AI硬體供應商,而較弱的指引可能會引發AI估值的更廣泛重置。
當公債殖利率達到5%時,AI股票會發生什麼?
當公債殖利率達到5%時,投資者通常會要求更強的收益增長來證明高股本估值的合理性。這可能會對那些倍數過高的AI股票施加壓力,特別是缺乏明確收入、利潤或現金流證據的公司。
Nvidia仍然是最重要的AI股票嗎?
Nvidia仍然是最重要的AI股票之一,因為其GPU、網路和AI系統位於資料中心建設的核心。其資料中心收入仍然是AI基礎設施需求的核心指標。
投資者除了Nvidia收益外還應關注什麼?
投資者應該關注公債殖利率、超級雲端運算商的資本支出計劃、半導體設備需求、記憶體定價、AI電力基礎設施和市場廣度。可持續的AI反彈應該顯示出超越單一大型股的力量。
AI工具如何幫助分析Nvidia收益和5%收益率?
AI工具可以通過即時掃描基本面、技術指標、新聞情緒和風險訊號來提供幫助。SimianX AI的多代理方法旨在將多個分析視角整合到一個工作流程中,幫助投資者在波動的市場事件中做出更有結構的決策。
Nvidia何時公布了2027會計年度第三季財報?
2026年11月17日(星期二)美股收盤後。財報於美東時間下午4:20向SEC提交,法說會於太平洋時間下午2點(美東時間下午5點)開始。該季截至2026年10月25日。
Nvidia 2027會計年度第三季營收是否超越財測?
是的。營收為1,158億美元,財測為1,080億美元,上下浮動2%:高於財測中值7.3%,也高於財測區間上限。非GAAP毛利率為74.9%,財測為74.0%,上下浮動0.5個百分點。2026會計年度第三季營收為570億美元,因此營收年增103%。
Nvidia 2027會計年度第三季EPS與市場預估相比如何?
非GAAP稀釋每股盈餘為2.68美元,市場共識為2.49美元(Barchart於2026年10月28日的數字,以及Nasdaq.com上的Zacks共識),超出0.19美元,即7.6%。GAAP稀釋每股盈餘為2.70美元。自2027會計年度第一季起,Nvidia的非GAAP EPS包含股票薪酬費用,因此低於依舊基準公布的數字;依新基準,2026會計年度第三季非GAAP EPS為1.27美元。
Nvidia 2027會計年度第四季的財測是多少?
營收1,300億美元,上下浮動3%,該季為14週而非13週,且未計入來自中國的資料中心運算營收。GAAP與非GAAP毛利率預計為71.0%至72.0%,營業費用GAAP約110億美元,非GAAP約107億美元。
NVDA股價通常如何反應財報?
在2023年8月至2026年11月的14次財報中,該股隔日上漲6次、下跌8次。平均漲跌幅為+0.50%,中位數為−1.28%,平均絕對漲跌幅為5.0%。這些財報的營收每一次都超越財測中值。2027會計年度第三季財報公布後,NVDA於11月18日收在150.96美元,較155.46美元變動−2.89%。
Nvidia的單季營收成長了多少?
從2024會計年度第二季的135億美元,增至2027會計年度第三季的1,158億美元。在同樣的14個季度中,資料中心營收由103億美元增至1,076億美元。
Nvidia現任執行長是誰?
Nvidia財務長Colette Kress自2026年11月11日起擔任臨時執行長,當天董事會接受了黃仁勳的辭職;她續任財務長。Harvey C. Jones擔任董事會主席,董事會正在物色正式執行長。申報文件未說明辭職原因。
Nvidia下一次財報是什麼時候?
Nvidia尚未公布。公司分別於2026年2月25日與2025年2月26日公布第四季財報,因此2027會計年度第四季財報很可能在2027年2月下旬公布。
結論
AI 行情壓力測試:Nvidia 盈餘與 5% 殖利率 主題捕捉了市場上最大的短期問題:AI 盈利增長是否能夠保持足夠強勁,以抵消更高的折現率?Nvidia 2027 會計年度第三季財報營收為 1,158 億美元,高於 1,080 億美元的財測,再一次回答了需求問題;第四季 71% 至 72% 的毛利率財測以及執行長更替,則把考驗轉向了利潤率與公司治理。同時,30 年期公債殖利率約為 5% 提醒投資者估值紀律的重要性。
最強的啟示很簡單:AI 仍然是一個強大的結構性主題,但並非每一隻 AI 股票都值得相同的估值或風險預算。 投資者應該專注於收入持久性、利潤品質、預測修正、資產負債表的強度和宏觀敏感性。
要以更有結構的方式導航這種市場,請探索 SimianX AI 並使用其 AI 驅動的市場分析工作流程,在一個地方監控 Nvidia、AI 股票、公債收益壓力和風險訊號。
本文為財經研究,不構成個人化投資建議,也不構成買賣證券的推薦。
延伸閱讀
- 輝達2027財年第三季財報:黃仁勳請辭後營收、毛利率與財測
- Alphabet 市值逼近輝達:AI 交易廣度全面擴散
- AI 晶片股強勢:AMD、Intel 推動資料中心增長
- 多智能體AI對比ChatGPT:NVDA訊號2026對比
- 川普2026揭露:Nvidia買入,Microsoft賣出分析
- 輝達財報後股價怎麼走?2016年以來43次財報反應完整表
- 2026年期中選舉後美股大跌:原因、數據與後市會怎麼走?
- 費城半導體指數崩盤史:SOX歷次熊市參考表1995–2026
- 2026年AI動能退潮:半導體晶片股為何在第二季反彈後大跌
- AI資本支出2026:五大科技巨頭燒掉96%的營運現金流
- 台積電股票2026:Q3營收467億美元創新高,輝達仍離不開
- AMD股票2026:Meta認股權證與World Labs收購
- 2026年全球債券拋售潮:30年期美債殖利率創19年新高
參考來源
- Stanford — AI Index 報告
- Investopedia — 半導體
- SEC EDGAR — 公司文件
- Nasdaq — 證券交易所與市場數據
- NVIDIA — GPU 與 AI
- FRED — 30年期美債殖利率
- Nvidia:2027會計年度第三季財報(Form 8-K,Exhibit 99.1),2026年11月17日
- Nvidia:2027會計年度第三季財報財務長評論(Form 8-K,Exhibit 99.2),2026年11月17日
- Nvidia:執行長交接(Form 8-K,Item 5.02),2026年11月12日提交
- Nvidia新聞中心:輝達董事會聲明(Statement From NVIDIA Board of Directors),2026年11月8日
- Nvidia:2027會計年度第二季財報(Form 8-K,Exhibit 99.1),2026年8月26日
- Nvidia:2027會計年度第一季財報(Form 8-K,Exhibit 99.1),2026年5月20日
- Nvidia:2026會計年度第四季及全年財報(Form 8-K,Exhibit 99.1),2026年2月25日
- Nvidia:2026會計年度第三季財報(Form 8-K,Exhibit 99.1),2025年11月19日
- Nvidia:2026會計年度第二季財報(Form 8-K,Exhibit 99.1),2025年8月27日
- Nvidia:2026會計年度第一季財報,含H20相關費用(Form 8-K,Exhibit 99.1),2025年5月28日
- Nvidia:2025會計年度第四季及全年財報(Form 8-K,Exhibit 99.1),2025年2月26日
- Nvidia:2025會計年度第三季財報(Form 8-K,Exhibit 99.1),2024年11月20日
- Nvidia:2025會計年度第二季財報(Form 8-K,Exhibit 99.1),2024年8月28日
- Nvidia:2025會計年度第一季財報(Form 8-K,Exhibit 99.1),2024年5月22日
- Nvidia:2024會計年度第四季及全年財報(Form 8-K,Exhibit 99.1),2024年2月21日
- Nvidia:2024會計年度第三季財報(Form 8-K,Exhibit 99.1),2023年11月21日
- Nvidia:2024會計年度第二季財報(Form 8-K,Exhibit 99.1),2023年8月23日
- Nvidia:2024會計年度第一季財報及2024會計年度第二季展望(Form 8-K,Exhibit 99.1),2023年5月24日
- SEC EDGAR:Nvidia Corporation 8-K申報文件索引
- Nvidia:2027會計年度第三季財報法說會公告,2026年10月28日
- Barchart(經Yahoo Finance):Nvidia下一份季度財報前瞻(What to Expect From NVIDIA's Next Quarterly Earnings Report),2026年10月28日
- Nasdaq:NVDA歷史股價
- Nasdaq:NVDA財報與Zacks共識預估