 Von Muke
CLARITY Act Status-Tracker: Wo das Gesetz zur Krypto-Marktstruktur heute steht
Aktualisiert am 16. Oktober 2026
Wurde der CLARITY Act verabschiedet? Nein – noch nicht. Stand 16. Oktober 2026 ist der Digital Asset Market Clarity Act (H.R. 3633) kein geltendes Recht. Das Repräsentantenhaus verabschiedete ihn am 17. Juli 2025 mit 294 zu 134 Stimmen, und der Bankenausschuss des Senats billigte am 14. Mai 2026 eine geänderte Fassung mit 15 zu 9 Stimmen. Am 15. September 2026 scheiterte der Senat daran, ihn voranzubringen: Der Antrag auf Debattenschluss (Cloture) zum Antrag auf Beratungsaufnahme erhielt nur 49 zu 50 Stimmen und verfehlte die erforderlichen 60 um elf Stimmen (namentliche Abstimmung Nr. 234). Senator Thom Tillis stellte unmittelbar danach einen Antrag auf erneute Abstimmung, der den Gesetzentwurf verfahrensrechtlich am Leben hält. Eine neue Abstimmung ist nicht angesetzt. Das realistische nächste Zeitfenster ist die sogenannte Lame-Duck-Sitzung nach den Zwischenwahlen am 3. November; wird das Gesetz nicht vor dem Ende des 119. Kongresses am 3. Januar 2027 verabschiedet, verfällt es und müsste neu eingebracht werden.
Der CLARITY Act ist das wichtigste US-Gesetzesvorhaben für die Kryptobranche: ein Marktstrukturgesetz, das festlegen würde, welche digitalen Vermögenswerte unter die SEC und welche unter die CFTC fallen, wie Token ausgegeben und gehandelt werden dürfen, wie dezentrale Finanzen (DeFi) behandelt werden und ob Kryptoplattformen Prämien auf Stablecoins zahlen dürfen. Der Stablecoin-Teil des Puzzles wurde bereits im Juli 2025 durch den separaten GENIUS Act Gesetz. An der Marktstruktur ist der Kongress gescheitert.
Diese Seite ist ein dauerhafter Tracker. Sie dokumentiert jeden offiziellen Schritt von der Einbringung bis heute, erklärt, warum die Abstimmung im Senat scheiterte, vergleicht den CLARITY Act mit dem GENIUS Act, beschreibt, was der Gesetzentwurf tatsächlich bewirken würde, und zeigt – mit geprüften Kursdaten –, wie Krypto-Vermögenswerte und Kryptoaktien an jedem Meilensteintag reagierten. Wir aktualisieren sie nach jeder offiziellen Maßnahme zum Gesetzentwurf.
CLARITY Act Nachrichten: Warum er im Senat nicht vorankam
Die Abstimmung im Senat am 15. September 2026 war keine Abstimmung über den Gesetzentwurf selbst. Es ging darum, die Debatte über den Antrag auf Beratungsaufnahme zu beenden – den Verfahrensschritt, mit dem der Senat überhaupt erst beginnen kann, einen Gesetzentwurf zu behandeln. Nach den Regeln des Senats braucht dieser Schritt drei Fünftel der Kammer, also 60 Stimmen. Mehrheitsführer John Thune hatte den Cloture-Antrag am 8. August eingereicht, kurz vor der Sommerpause, und damit die Abstimmung im September festgeschrieben.
Das offizielle Ergebnis laut Senatsprotokoll:
| Gruppe | Ja | Nein | Nicht abgestimmt |
|---|---|---|---|
| Republikaner (53) | 49 | 4 – Collins (ME), Hawley (MO), Moran (KS), Tillis (NC) | 0 |
| Demokraten (45) | 0 | 44 | 1 – Coons (DE) |
| Unabhängige (2) | 0 | 2 | 0 |
| Gesamt | 49 | 50 | 1 |
Für das weitere Vorgehen sind zwei Details entscheidend. Erstens erreichte der Gesetzentwurf nicht einmal eine einfache Mehrheit – das Problem sind also nicht ein paar wenige Abweichler. Zweitens stimmte Senator Tillis mit Nein und stellte anschließend einen Antrag auf erneute Abstimmung – ein üblicher Schritt, mit dem der Senat dieselbe Abstimmung später wiederholen kann, ohne von vorn zu beginnen. Deshalb ist der Gesetzentwurf blockiert, aber nicht tot.
Warum er scheiterte, laut zeitnaher Berichterstattung von CoinDesk und CNBC:
- Ethikbestimmungen. Die Verhandler erarbeiteten mehr als 600 Seiten Kompromisstext, konnten die Kluft bei den Regeln zur Begrenzung der geschäftlichen Kryptoverbindungen hoher Regierungsvertreter aber nicht schließen – darunter Regeln, die auch die eigenen Kryptobeteiligungen des Präsidenten erfasst hätten.
- Druck durch die Zwischenwahlen. Je näher die Abstimmung an die Wahlen im November rückte, desto schwerer fiel es beiden Parteien, der jeweils anderen einen Erfolg zu gönnen.
- Stablecoin-Prämien. Bankenverbände drängten weiter auf strengere Grenzen für Prämien an Stablecoin-Inhaber – ein Streit, der auch bei der Verzögerung im Januar eine Rolle spielte.
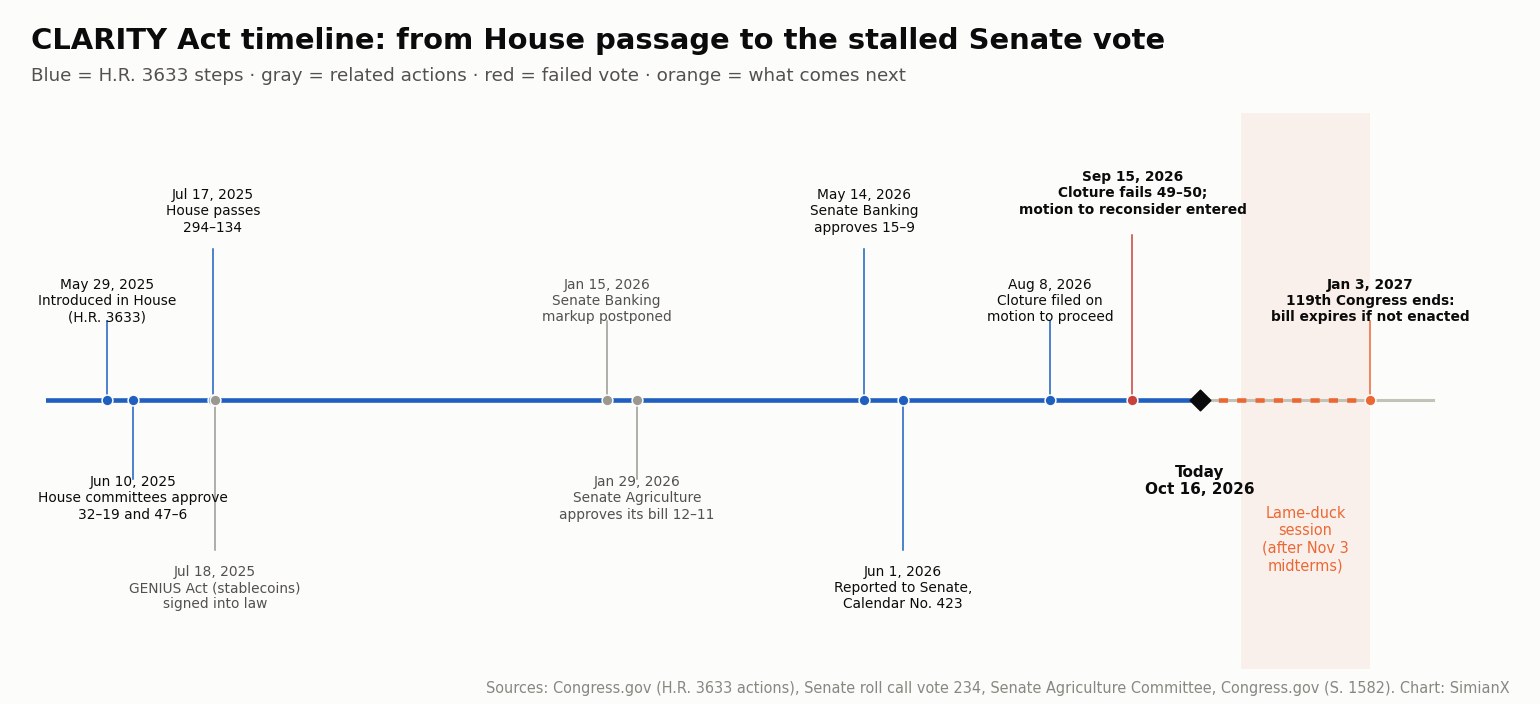
Zeitleiste des CLARITY Act: Jeder offizielle Schritt
| Datum | Schritt | Ergebnis | Quelle |
|---|---|---|---|
| 29. Mai 2025 | Im Repräsentantenhaus eingebracht vom Abgeordneten French Hill (R-AR) | An die Ausschüsse für Finanzdienstleistungen und Landwirtschaft überwiesen | Congress.gov |
| 10. Juni 2025 | Ausschussberatungen im Repräsentantenhaus | Finanzdienstleistungen 32–19; Landwirtschaft 47–6 | Congress.gov |
| 17. Juli 2025 | Abstimmung im Plenum des Repräsentantenhauses | Verabschiedet mit 294–134 (216 Republikaner und 78 Demokraten dafür) | Namentliche Abstimmung 199 im Repräsentantenhaus |
| 18. Juli 2025 | GENIUS Act (Stablecoins) unterzeichnet | Public Law 119-27 – separates Gesetz | Congress.gov |
| 18. Sep. 2025 | Im Senat eingegangen | An den Bankenausschuss überwiesen | Congress.gov |
| 15. Jan. 2026 | Geplante Beratung im Bankenausschuss des Senats | Verschoben, nachdem Coinbase seine Unterstützung für den Entwurf zurückgezogen hatte | Ausschusserklärung, Presse |
| 29. Jan. 2026 | Landwirtschaftsausschuss des Senats stimmt über seinen CFTC-Teil ab (Digital Commodity Intermediaries Act) | Gebilligt mit 12–11, entlang der Parteilinien | Landwirtschaftsausschuss des Senats |
| 14. Mai 2026 | Beratung im Bankenausschuss des Senats | Gebilligt mit 15–9 mit einem vollständigen Ersatzänderungsantrag (die Demokraten Alsobrooks und Gallego stimmten mit Ja) | Congress.gov |
| 1. Juni 2026 | An das Senatsplenum berichtet | Auf den Kalender gesetzt, Kalendernummer 423 | Congress.gov |
| 8. Aug. 2026 | Antrag auf Beratungsaufnahme gestellt; Cloture beantragt | Abstimmung für September angesetzt | Congressional Record S4557 |
| 15. Sep. 2026 | Cloture zum Antrag auf Beratungsaufnahme | Gescheitert mit 49–50 (60 nötig); Tillis stellt Antrag auf erneute Abstimmung | Namentliche Abstimmung 234 im Senat |
| Jetzt | Anhängig auf dem Senatskalender | Keine Abstimmung angesetzt | – |
| Nov. 2026 – 3. Jan. 2027 | Lame-Duck-Sitzung | Letzte Chance im 119. Kongress | – |
Wie es weitergeht
Von hier aus gibt es drei realistische Wege:
- Wiederbelebung in der Lame-Duck-Sitzung. Die Führung ruft nach den Wahlen den Antrag auf erneute Abstimmung auf. Eine erfolgreiche Wiederholung braucht weiterhin 60 Senatoren – also eine Einigung bei den Ethikregeln, die mindestens sieben oder acht zusätzliche Stimmen bringt. Verabschiedet der Senat dann einen geänderten Entwurf, muss das Repräsentantenhaus die Senatsfassung (oder einen ausgehandelten Kompromiss) billigen, bevor sie dem Präsidenten vorgelegt werden kann.
- Ein schmaleres Gesetz. Teile mit breiterer Unterstützung – der CFTC-Teil zum Spotmarkt, der Schutz von Entwicklern oder die Regeln zu tokenisierten Wertpapieren – werden abgetrennt oder an unverzichtbare Gesetze angehängt. Formal vorgeschlagen wurde so etwas bisher nicht.
- Verfall und Neustart. Wird bis zum 3. Januar 2027 nichts verabschiedet, erlischt H.R. 3633 mit dem 119. Kongress. Ein neuer Gesetzentwurf würde im 120. Kongress von vorn beginnen; wer dort die Ausschüsse leitet, hängt vom Ausgang der Zwischenwahlen ab.
Wann wird über den CLARITY Act abgestimmt? Stand 16. Oktober 2026 gibt es keinen Termin. Eine zweite Cloture-Abstimmung ist nur möglich, wenn die Führung den Antrag auf erneute Abstimmung wieder aufruft, und Senatoren nennen die Lame-Duck-Sitzung nach dem 3. November als frühestes realistisches Zeitfenster.
CLARITY Act vs. GENIUS Act
Die beiden Gesetze werden oft verwechselt. Es sind getrennte Gesetze für unterschiedliche Teile des Marktes:
| GENIUS Act | CLARITY Act | |
|---|---|---|
| Gesetzesnummer | S. 1582 | H.R. 3633 |
| Regelungsbereich | Nur Zahlungs-Stablecoins | Marktstruktur für alle anderen digitalen Vermögenswerte |
| Status | Geltendes Recht – unterzeichnet am 18. Juli 2025 (Public Law 119-27) | Kein Gesetz – im Senat blockiert |
| Wichtigste Aufsichtsbehörden | Bundes- und Bundesstaaten-Bankenaufsicht | SEC und CFTC, mit dem Finanzministerium für illegale Finanzströme |
| Kernregeln | 1:1-Reserven in Bargeld und kurzlaufenden Staatsanleihen, Rücktauschrechte, Lizenzierung der Emittenten, keine Zinszahlungen durch Emittenten | Klassifizierung von Token, Registrierung von Börsen und Brokern, Offenlegungsregime für Token-Emittenten, Behandlung von DeFi und Entwicklern, Grenzen für Stablecoin-Prämien durch Plattformen |
| Bedeutung für Anleger | Definiert, was ein regelkonformer US-Dollar-Stablecoin ist | Definiert, wer den Handel mit Bitcoin, Ether und anderen Token beaufsichtigt |
Das Bindeglied zwischen beiden sind Stablecoin-Prämien. Der GENIUS Act verbietet Stablecoin-Emittenten, Zinsen zu zahlen. Der CLARITY-Text des Senats geht weiter und würde Börsen und anderen Plattformen untersagen, Rendite allein für das Halten eines Zahlungs-Stablecoins zu zahlen, während aktivitätsbasierte Prämien erlaubt blieben – genau die Bestimmung, gegen die die Banken am stärksten lobbyierten. SimianX verfolgt, wie sich Stablecoins unter Stress verhalten, in seiner vollständigen Referenztabelle aller Stablecoin-Abkopplungen.
Was ist der CLARITY Act?
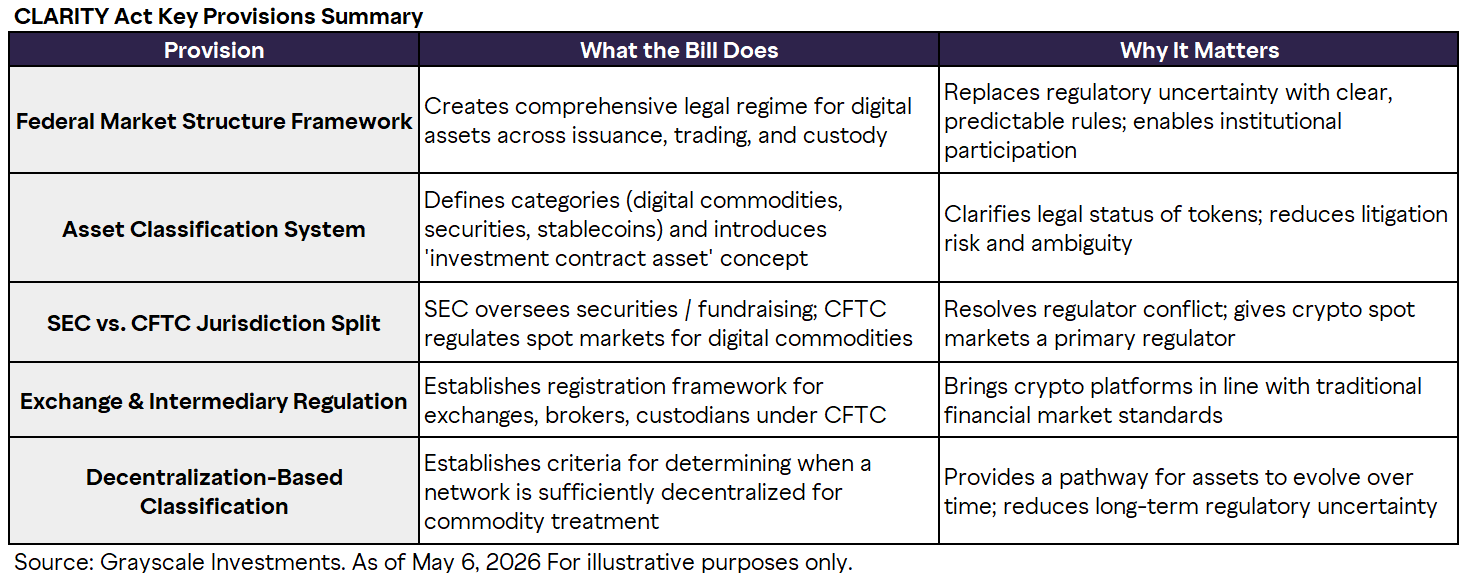
Der offizielle Titel lautet Digital Asset Market Clarity Act. Der Änderungsentwurf des Senats ist breiter angelegt und strukturell anders als der ursprüngliche Entwurf des Repräsentantenhauses. Seine wichtigsten Titel betreffen:
- Wertpapierregulierung für bestimmte Netzwerk-Token und Nebenvermögenswerte (Ancillary Assets)
- Kontrollen gegen Geldwäsche und illegale Finanzströme
- Dezentrale Finanzen
- Zinsen und Prämien auf Stablecoins
- Tokenisierte Wertpapiere
- Schutz für Softwareentwickler
- Behandlung von Kundenvermögen in der Insolvenz
- Regulatorische Sandkästen und Programme für KI-Innovation
Der Senatstext würde zudem umfangreiche nachgelagerte Regelsetzung erfordern. Der Kongress würde den rechtlichen Rahmen schaffen, während Behörden wie SEC, CFTC, Finanzministerium, Federal Reserve und Bankenaufsicht viele der operativen Details festlegen würden. Die Fassung des Bankenausschusses gibt beispielsweise SEC, CFTC und Finanzministerium ein Jahr Zeit, gemeinsame Regeln zu erarbeiten, die verbotene „zinsähnliche“ Stablecoin-Erträge von erlaubten Prämien abgrenzen.
Der eigentliche Marktkatalysator ist vielleicht nicht allein die Verabschiedung. Es könnte der Übergang von rechtlicher Unsicherheit zu einem erkennbaren Zeitplan für die Regelsetzung sein.
SEC vs. CFTC: die zentrale Aufteilung der Zuständigkeiten
Jahrelang lautete die zentrale Kryptofrage in den USA, ob ein Vermögenswert unter das Wertpapierrecht, das Rohstoffrecht oder beides fällt. Der CLARITY-Rahmen trennt die Finanzierungstransaktion, den zugrunde liegenden Netzwerk-Token, die Handelsplattform und den Intermediär, der Verwahrung oder Ausführung übernimmt. Ein Token, der als Teil eines Investmentvertrags verkauft wurde, bleibt nicht zwangsläufig bei jeder späteren Transaktion ein Wertpapier; umgekehrt wird ein klassisches Wertpapier nicht dadurch zum Rohstoff, dass man es auf eine Blockchain bringt.
| Tätigkeit | Primäre Aufsicht nach dem Rahmenwerk |
|---|---|
| Kapitalbeschaffung über Investmentverträge | SEC |
| Offenlegungen zu Nebenvermögenswerten | SEC |
| Tokenisierte Aktien und Anleihen | SEC |
| Spotmärkte und Intermediäre für digitale Rohstoffe (Bitcoin, Ether) | CFTC, gemäß dem Teil des Landwirtschaftsausschusses |
| Ausgabe von Zahlungs-Stablecoins | Bankenaufsicht, gemäß dem GENIUS Act |
| Illegale Finanzströme und Geldwäschebekämpfung | Finanzministerium und FinCEN |
| Beteiligung von Banken an digitalen Vermögenswerten | Bankenaufsicht des Bundes |
Klare Zuständigkeiten bedeuten keine laxere Regulierung. Registrierte Plattformen müssten Anforderungen an Überwachung, Berichterstattung, Verwahrung, Unternehmensführung und Kundenschutz erfüllen, wie man sie aus dem traditionellen Finanzwesen kennt. Auch ohne das Gesetz hat die Securities and Exchange Commission ein eigenes Rahmenwerk namens „Regulation Crypto Assets“ vorgeschlagen, wobei SEC-Chef Paul Atkins erklärt hat, dass Behördenregeln ohne Gesetz nicht dauerhaft Bestand hätten.
Wie der CLARITY Act die Token-Ausgabe verändern würde
Eine der wichtigsten Ideen des Vorschlags ist der Nebenvermögenswert (Ancillary Asset): ein Netzwerk-Token, dessen Wert noch von den unternehmerischen oder leitenden Anstrengungen eines Initiators oder einer verbundenen Partei abhängt. Der Rahmen würde nicht jeden solchen Token für immer zum Wertpapier erklären. Er würde Transaktionen mit dem Vermögenswert regulieren, Offenlegungen verlangen und einen Weg schaffen, auf dem sich die Einstufung des Tokens mit der Reife des Netzwerks ändern kann.
Der Gesetzentwurf weist die SEC an, eine maßgeschneiderte Ausnahme namens Regulation Crypto zu schaffen. Projekte auf diesem Weg hätten kryptospezifische Offenlegungspflichten statt des vollständigen Registrierungsverfahrens für börsennotierte Unternehmen, mit Beschränkungen für Insider und verbundene Personen, die unangekündigte Verkäufe eindämmen sollen.
Das könnte Token-Starts auf drei Arten verändern:
- Formellere Offenlegungen vor der Ausgabe – Token-Ökonomie, Governance, verbundene Parteien, Entwicklungspläne und wesentliche Risiken.
- Mehr Verantwortung für Insider – Gründer und verbundene Inhaber könnten Beschränkungen unterliegen, wie und wann sie verkaufen.
- Ein glaubwürdigerer Finanzierungsweg – Projekte, die die Vereinigten Staaten derzeit meiden, könnten einen Start hier neu erwägen.
Wahrscheinliche Gewinner sind Projekte mit identifizierbaren Teams, transparenten Zuteilungen, funktionierenden Netzwerken, prüfbarer Governance und echter Nutzung. Anonyme Starts und stark konzentrierte Token-Zuteilungen hätten es schwerer, in US-Märkte einzutreten.
Wird der CLARITY Act DeFi regulieren?
Der Senatsvorschlag reguliert DeFi nach dem Kriterium der Kontrolle, statt jede Zeile Blockchain-Code als Finanzintermediär zu behandeln. Ein wirklich automatisiertes, nicht verwahrendes Protokoll würde anders behandelt als eine Plattform, die als dezentral vermarktet wird, faktisch aber von einem Unternehmen, einer Stiftung oder einer kleinen Governance-Gruppe kontrolliert wird. Der praktische Test fragt:
- Wer kann die Smart Contracts aktualisieren?
- Wer kontrolliert die Benutzeroberfläche?
- Kann jemand Transaktionen zensieren oder Vermögenswerte einfrieren und umleiten?
- Ist die Governance tatsächlich verteilt?
- Erhebt eine zentrale Partei Gebühren oder trifft sie Ermessensentscheidungen?
Der Gesetzentwurf würde zudem bestimmte Softwaretätigkeiten – Code schreiben, einen Knoten betreiben, Transaktionen validieren, einen Orakeldienst bereitstellen – davor schützen, allein deshalb als Wertpapiervermittlung zu gelten. Dieser Schutz würde niemanden abschirmen, der Kundengelder kontrolliert oder eine getarnte zentrale Börse betreibt. Befürworter sagen, so werde Peer-to-Peer-Software geschützt und echte Kontrollpunkte reguliert; Kritiker, darunter eine Stellungnahme demokratischer Ausschussmitarbeiter zur nationalen Sicherheit, argumentieren, es blieben Lücken bei der Geldwäsche- und Sanktionsdurchsetzung.
Börsen, Broker und tokenisierte Wertpapiere
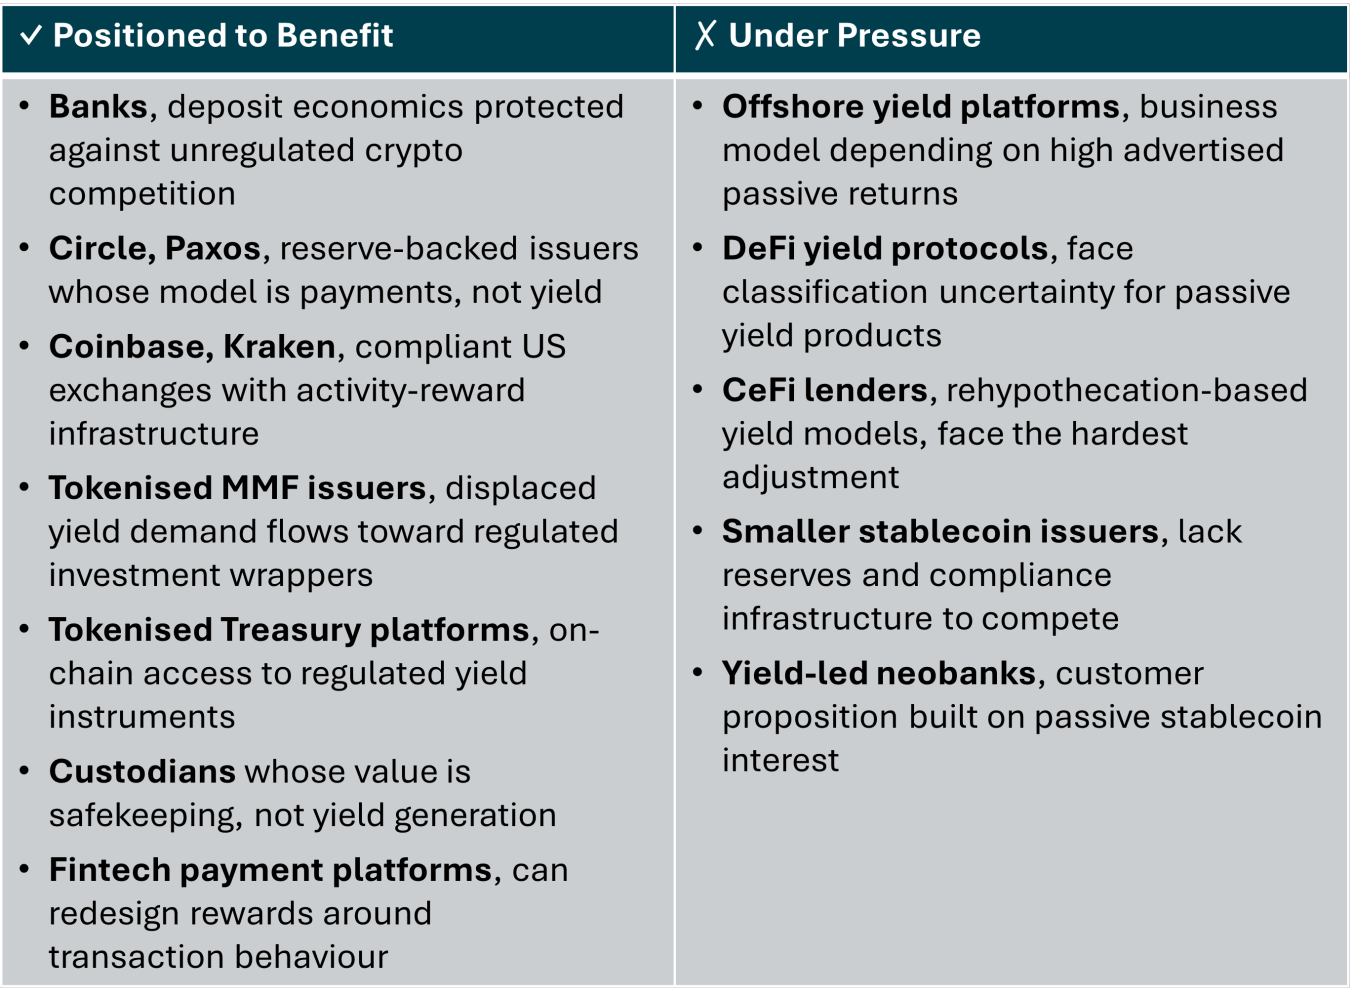
Zentrale Börsen könnten langfristig zu den größten Gewinnern zählen – und kurzfristig zu den größten Compliance-Ausgebern. Ein Bundesrahmen könnte die Lizenzierung Bundesstaat für Bundesstaat durch ein einziges, berechenbares Regime ersetzen und so institutionelle Akzeptanz und standardisierte Listungsverfahren fördern, würde aber hohe Investitionen in Überwachung, getrennte Verwahrung, Kontrollen von Interessenkonflikten, Transaktionsmeldungen und Cybersicherheit erfordern. Große, gut kapitalisierte Plattformen hätten einen Vorteil; kleinere Handelsplätze könnten sich konsolidieren.
| Segment | Mögliche Wirkung | Wichtigste Variable |
|---|---|---|
| Große US-Börsen | Langfristig positiv | Fähigkeit, Compliance-Kosten zu tragen |
| Offshore-Börsen | Negativ für den US-Zugang | Registrierungsanforderungen |
| Regulierte Verwahrer | Positiv | Institutionelle Kapitalzuflüsse |
| Transparente Token-Emittenten | Positiv | Zulassung zur regelkonformen Ausgabe |
| Anonyme Token-Projekte | Negativ | Hürden bei Offenlegung und Listung |
| Kleine Handelsplattformen | Gemischt bis negativ | Kosten der bundesweiten Compliance |
Tokenisierte Wertpapiere blieben Wertpapiere. Der Senatstext stellt klar, dass ein Vermögenswert nicht allein deshalb aufhört, ein Wertpapier zu sein, weil das Eigentum in einem verteilten Register erfasst oder übertragen wird; die SEC könnte Regeln zu Verwahrung, Aufzeichnungen, Abwicklungsendgültigkeit und Kettenreorganisationen anpassen, doch der zentrale Anlegerschutz würde weiter gelten. Das ist wichtig für die Tokenisierungsvorhaben der Wall Street wie den DTCC-Pilot für tokenisierte Wertpapiere.
Die Blockchain mag die Abwicklungsschiene verändern, aber sie verändert nicht automatisch den rechtlichen Charakter des Vermögenswerts.
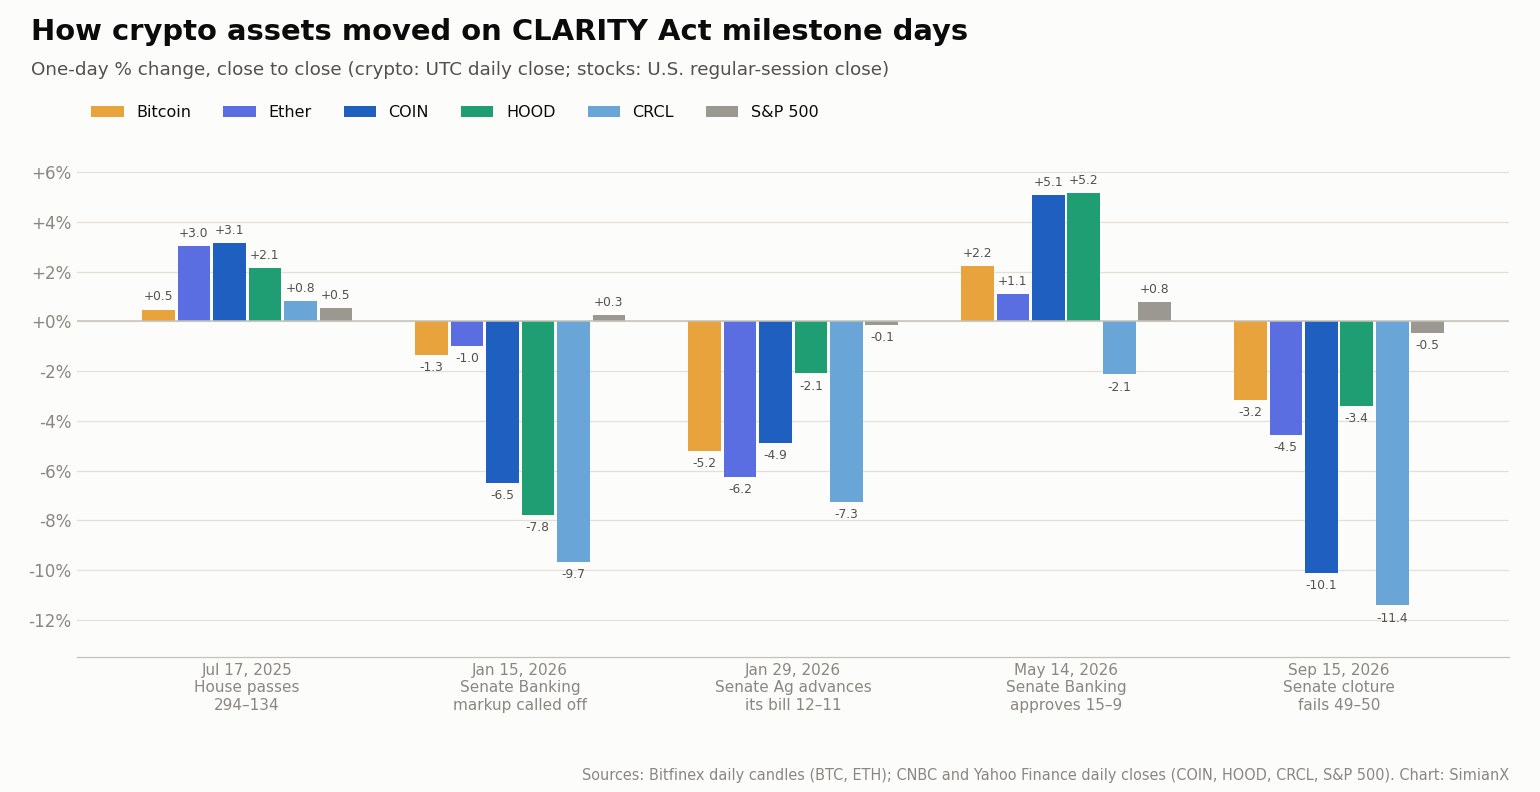
Marktwirkung: Wie Krypto auf die Meilensteine des CLARITY Act reagierte
Gesetzgebungsnachrichten bewegen kryptonahe Aktien weit stärker als Bitcoin selbst. Die Tabelle zeigt die Veränderung von Schlusskurs zu Schlusskurs an jedem Meilensteintag. Kryptokurse nutzen den Tagesschluss in UTC; Aktien den Schlusskurs der regulären US-Handelssitzung.
| Datum | Meilenstein | Bitcoin | Ether | Coinbase (COIN) | Robinhood (HOOD) | Circle (CRCL) | S&P 500 |
|---|---|---|---|---|---|---|---|
| 17. Juli 2025 | Repräsentantenhaus verabschiedet mit 294–134 | +0,5 % | +3,0 % | +3,2 % | +2,1 % | +0,8 % | +0,5 % |
| 15. Jan. 2026 | Beratung im Bankenausschuss des Senats abgesagt | −1,3 % | −1,0 % | −6,5 % | −7,8 % | −9,7 % | +0,3 % |
| 29. Jan. 2026 | Landwirtschaftsausschuss des Senats billigt seinen Teil mit 12–11 | −5,2 % | −6,2 % | −4,9 % | −2,1 % | −7,3 % | −0,1 % |
| 14. Mai 2026 | Bankenausschuss des Senats billigt mit 15–9 | +2,2 % | +1,1 % | +5,1 % | +5,2 % | −2,1 % | +0,8 % |
| 15. Sep. 2026 | Cloture im Senat scheitert mit 49–50 | −3,2 % | −4,5 % | −10,1 % | −3,4 % | −11,4 % | −0,5 % |
Was die Zahlen zeigen:
- Die gescheiterte Senatsabstimmung traf Kryptoaktien am härtesten. Coinbase fiel am 15. September um 10,1 % und Circle um 11,4 %, während der S&P 500 nur 0,5 % nachgab und Bitcoin etwa 3 %. Unternehmen, deren Geschäftsmodell von US-Regeln abhängt, tragen das Gesetzgebungsrisiko; Bitcoin weitgehend nicht.
- Gute Nachrichten bewegten die Kurse weniger als schlechte. Die Billigung im Ausschuss am 14. Mai hob Coinbase und Robinhood um etwa 5 % – rund halb so viel wie der Rückgang im September.
- Der Kontext zählt. Der 29. Januar fiel mit einem breiten Krypto-Ausverkauf zusammen, sodass sich die Abstimmung im Landwirtschaftsausschuss nicht von makroökonomischen Bewegungen trennen lässt. Tagesveränderungen sind ein grober Anhaltspunkt, keine kausale Schätzung.
- Der große Trend stellt die Schlagzeilen in den Schatten. Von der Abstimmung im Repräsentantenhaus (17. Juli 2025) bis zum 15. Oktober 2026 fiel Bitcoin um 31 % (von 119.250 $ auf 82.233 $), Coinbase um 55 % und Circle um 63 %, während Robinhood nahezu unverändert blieb (−1 %). Seit der gescheiterten Cloture-Abstimmung ist Bitcoin um 8,6 % und Coinbase um 6,8 % gestiegen.
Für mehr Unternehmenskontext lesen Sie unsere Analysen zur Coinbase-Aktie und zum Kryptoengagement von Robinhood. Da nun die Zwischenwahlen über das Schicksal des Gesetzes mitentscheiden, zeigt unsere Referenz zu Zwischenwahlen und dem Aktienmarkt, wie sich die Märkte rund um jede Zwischenwahl seit 1950 verhalten haben.
Ein praktischer Rahmen für Anleger
Betrachten Sie die Gesetzgebung als Abfolge getrennter Katalysatoren statt als ein einziges bullisches oder bärisches Ereignis:
- Terminierung im Senatsplenum – ob die Führung den Antrag auf erneute Abstimmung wieder aufruft.
- Verabschiedung im Senat eines endgültigen Textes, einschließlich der Ethikregeln und der Bestimmungen zu Stablecoin-Prämien.
- Abstimmung mit dem Repräsentantenhaus, das 2025 eine andere Fassung verabschiedet hat.
- Behördliche Regelsetzung nach Inkrafttreten – SEC-Definitionen für Nebenvermögenswerte, CFTC-Regeln für Intermediäre, die gemeinsame Regel zu Stablecoin-Prämien und Übergangsfristen.
Eine positive Schlagzeile ist glaubwürdiger, wenn sie mit Bestätigung einhergeht: höheres Spotvolumen, Einführungen institutioneller Produkte, stärkeres Wachstum des Stablecoin-Angebots und anhaltende relative Stärke der betroffenen Token und Aktien. Mit SimianX AI stellen Sie die Gesetzgebungserzählung neben Live-Kursbewegungen und Multi-Modell-Analysen, statt eine einzelne Schlagzeile zu handeln, und die Krypto-Rangliste zeigt, wie KI-Modelle bei den wichtigsten Coins positioniert sind, während sich das politische Bild verschiebt.
Risiken für die CLARITY-Act-These
- Der endgültige Text könnte sich erheblich ändern. Der Senatsentwurf weicht vom Entwurf des Repräsentantenhauses ab, und jede Einigung bei den Ethikregeln könnte andere Titel wieder öffnen.
- Die Zeit könnte ablaufen. Im 119. Kongress bleiben weniger als drei Monate, und eine Lame-Duck-Sitzung konkurriert mit Haushaltsfristen.
- Ein neuer Kongress könnte die Prioritäten neu setzen. Wechselt im November die Kontrolle über eine der Kammern, ändern sich mit ihr die Ausschussvorsitze – und das Interesse an Kryptogesetzen.
- SEC- und CFTC-Regeln könnten auseinanderlaufen, selbst mit einem Gesetz, und die Zersplitterung zurückbringen.
- Compliance könnte etablierte Anbieter begünstigen, die Fixkosten besser tragen können.
- Grenzen für Stablecoin-Prämien könnten Geschäftsmodelle umkrempeln – bei Börsen, die Kunden mit Renditen gewinnen.
Häufige Fragen zum CLARITY Act
Wurde der CLARITY Act verabschiedet?
Nein. Das Repräsentantenhaus verabschiedete H.R. 3633 am 17. Juli 2025, doch am 15. September 2026 scheiterte im Senat die Cloture zum Antrag auf Beratungsaufnahme mit 49–50. Stand 16. Oktober 2026 liegt der Gesetzentwurf auf dem Senatskalender, ein Antrag auf erneute Abstimmung ist anhängig, eine Abstimmung ist nicht angesetzt. Er wurde nicht unterzeichnet.
Was ist der CLARITY Act?
Der Digital Asset Market Clarity Act ist ein geplantes US-Gesetz, das ein bundesweites Marktstrukturregime für digitale Vermögenswerte schaffen würde: welche Token die SEC und welche die CFTC beaufsichtigt, wie Token über eine offenlegungsbasierte Ausnahme ausgegeben werden können, wie sich Börsen und Broker registrieren, wie DeFi und Softwareentwickler behandelt werden und wie Stablecoin-Prämien begrenzt werden.
Warum scheiterte der CLARITY Act im Senat?
Er verfehlte die 60 Stimmen, die nötig sind, um die Debatte zu beginnen. Alle abstimmenden Demokraten waren dagegen, und vier Republikaner (Collins, Hawley, Moran und Tillis) schlossen sich ihnen an. Berichten zufolge lag es an ungelösten Ethikbestimmungen zu den geschäftlichen Kryptointeressen von Amtsträgern, an der Wahlkampfpolitik und am anhaltenden Widerstand der Banken gegen Stablecoin-Prämien.
Was ist der Unterschied zwischen dem CLARITY Act und dem GENIUS Act?
Der GENIUS Act regelt Zahlungs-Stablecoins und ist seit dem 18. Juli 2025 geltendes Recht. Der CLARITY Act würde den breiteren Markt regeln – Klassifizierung von Token, Börsen, Broker, DeFi und die Aufteilung zwischen SEC und CFTC – und hat den Senat nicht passiert.
Wann wird über den CLARITY Act abgestimmt?
Ein Termin steht nicht fest. Der Senat kann nur erneut abstimmen, wenn die Führung den Antrag auf erneute Abstimmung aufruft; Senatoren verweisen auf die Lame-Duck-Sitzung nach den Wahlen am 3. November 2026. Wird er nicht vor dem 3. Januar 2027 verabschiedet, muss er im nächsten Kongress neu eingebracht werden.
Ist der CLARITY Act tot?
Formal nicht. Der Antrag auf erneute Abstimmung hält ihn für den Rest des 119. Kongresses am Leben, doch er braucht eine neue überparteiliche Einigung, um 60 Stimmen zu erreichen, und die Zeit ist knapp.
Wie würde der CLARITY Act die Kryptopreise beeinflussen?
Das Gesetz würde keine höheren Kurse garantieren. Seine deutlichste Wirkung zeigte sich bisher bei kryptonahen Aktien: Coinbase und Circle fielen am Tag der gescheiterten Senatsabstimmung um mehr als 10 %, während Bitcoin um etwa 3 % nachgab. Im Falle des Inkrafttretens würde es wahrscheinlich regelkonforme Börsen, Verwahrer und transparente Token-Projekte begünstigen und intransparente Emittenten sowie Offshore-Plattformen unter Druck setzen.
Wie diese Seite aktualisiert wird
Dieser Tracker wird nach jeder offiziellen Maßnahme zu H.R. 3633 und verwandten Senatsentwürfen aktualisiert. Wir prüfen das Aktionsprotokoll des Gesetzentwurfs auf Congress.gov, die namentlichen Abstimmungen im Senat sowie Erklärungen des Banken- und des Landwirtschaftsausschusses des Senats und bestätigen jede Entwicklung anhand von mindestens zwei seriösen Nachrichtenquellen, bevor wir sie aufnehmen. Marktdaten werden aus täglichen Schlusskursen neu berechnet. Zuletzt aktualisiert: 16. Oktober 2026. Nächste planmäßige Überprüfung: nach den Wahlen am 3. November 2026 oder früher, falls der Senat handelt.
Fazit
Der CLARITY Act kam einer Verabschiedung näher als jedes frühere US-Gesetz zur Krypto-Marktstruktur – 294–134 im Repräsentantenhaus und ein überparteiliches 15–9 im Ausschuss –, bevor er im Senatsplenum mit 49–50 stecken blieb. Seine Kernideen sind unverändert: eine Arbeitsteilung zwischen SEC und CFTC, ein offenlegungsbasierter Weg zur Token-Ausgabe, ein Kontrolltest für DeFi, Grenzen für passive Stablecoin-Renditen und die Klarstellung, dass tokenisierte Wertpapiere Wertpapiere bleiben. Geändert hat sich der Zeitplan. Anleger sollten Terminierung im Plenum, endgültigen Text, Abstimmung mit dem Repräsentantenhaus und behördliche Regelsetzung als getrennte Variablen verfolgen – und diese Seite speichern: Wir aktualisieren sie, sobald der Senat handelt.
Verwandte Artikel
- Stablecoins 2026: Visa, Stripe & das Rennen USDT vs. USDC
- Jede große Stablecoin-Abkopplung: die Referenztabelle
- Circle OCC-Zulassung 2026: USDC gewinnt, USDT unter Druck
- Coinbase-Aktie 2026: Das Krypto-Comeback im Faktencheck
- Robinhood-Aktie 2026: Krypto ist nur 8% des Umsatzes
- DTCC-Pilot für tokenisierte Wertpapiere 2026: Wall Street
- Securitize NYSE-Debüt 2026: SECZ und tokenisierte Aktien
- Securitize-Aktie 2026: tokenisierte SECZ-Aktien erklärt
- UK-Tokenisierungs-Roadmap 2026: Der £33-Mrd.-Marktumbau
- Midterm-Wahljahre und der US-Aktienmarkt: 1950–2026
Quellen
- U.S. Congress – H.R. 3633 (Digital Asset Market Clarity Act)
- U.S. Senate – Namentliche Abstimmung 234, 119. Kongress, 2. Sitzungsperiode
- U.S. House – Namentliche Abstimmung 199 (17. Juli 2025)
- U.S. Congress – S. 1582 (GENIUS Act), Public Law 119-27
- U.S. Securities and Exchange Commission – US-Wertpapieraufsicht
- U.S. Commodity Futures Trading Commission – US-Aufsicht für Termin- und Rohstoffmärkte
- U.S. Senate Committee on Banking, Housing, and Urban Affairs – Bankenausschuss des Senats
- U.S. Senate Committee on Agriculture, Nutrition, and Forestry – Landwirtschaftsausschuss des Senats
- Financial Crimes Enforcement Network (FinCEN) – Behörde gegen Finanzkriminalität
- Federal Reserve – US-Notenbank
- CoinDesk – Clarity Act scheitert bei entscheidender Verfahrensabstimmung (15. Sep. 2026)
- CNBC – Cloture-Abstimmung zum Clarity Act im Senat scheitert (15. Sep. 2026)
- ABA Banking Journal – Landwirtschaftsausschuss des Senats bringt Gesetz zu digitalen Rohstoffen voran (29. Jan. 2026)
- Troutman Pepper – Bankenausschuss des Senats bringt CLARITY Act voran (Mai 2026)