 Von Marcus Reeve
Von 1929 bis 2022: Wie lange der Weg zurück wirklich dauerte
Aktualisiert im Oktober 2026. Daten bis 15. Oktober 2026.
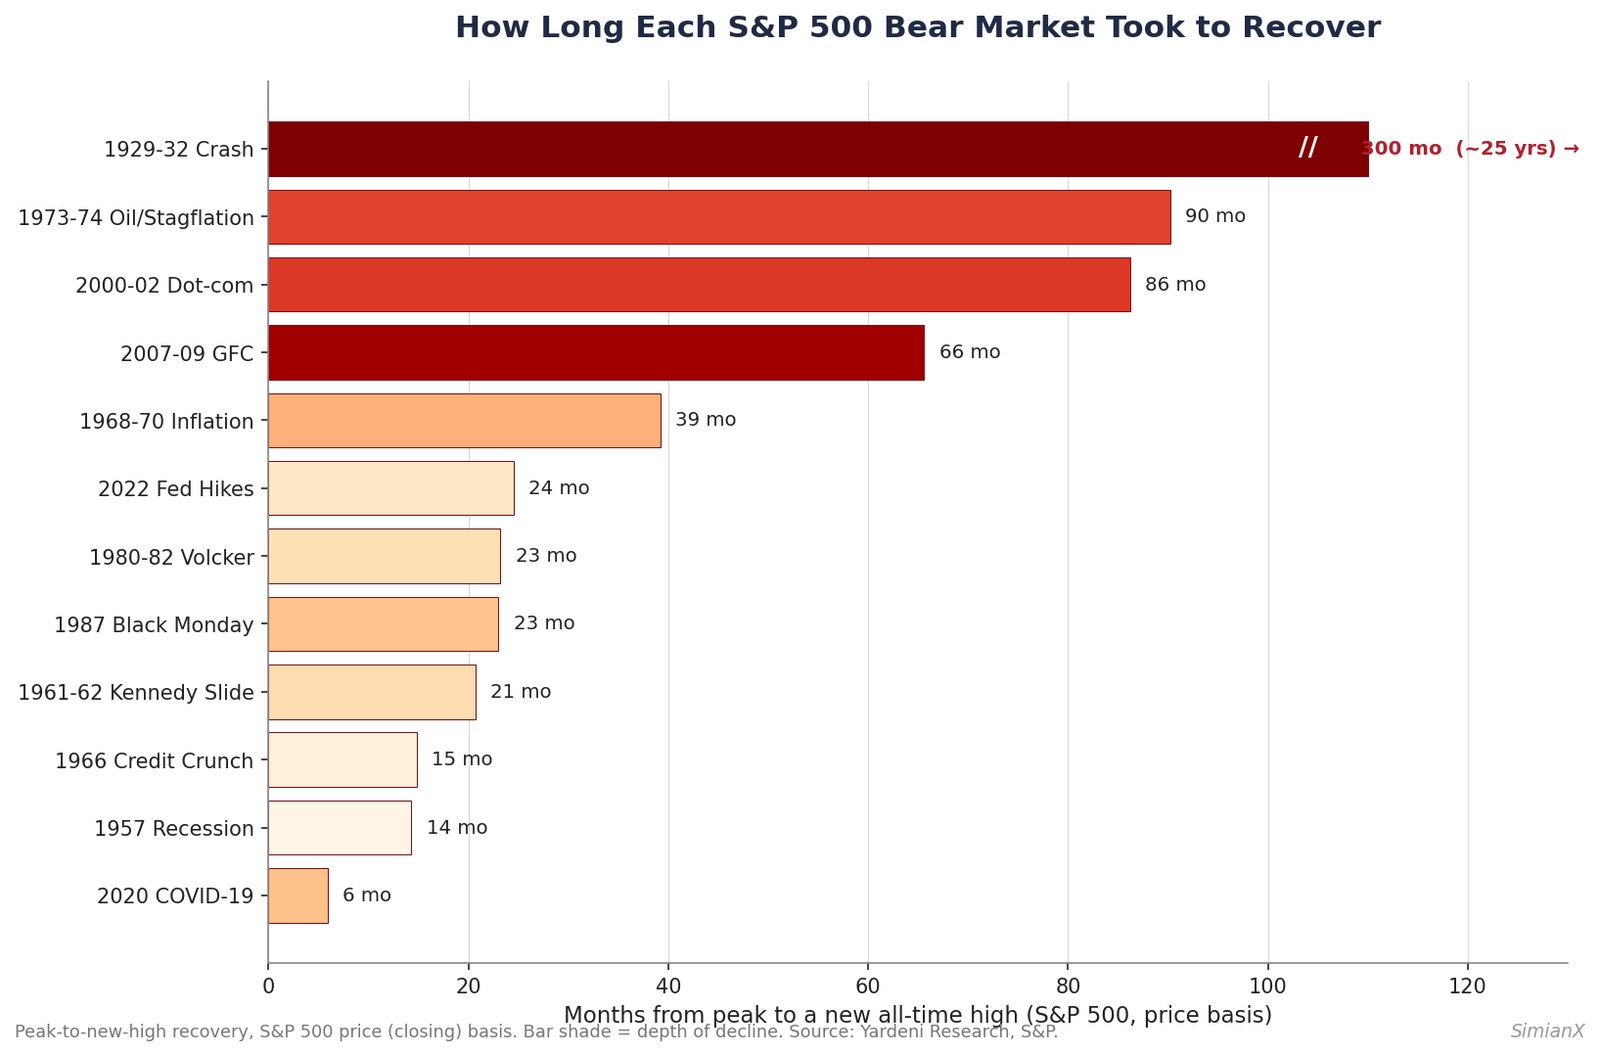
Kurze Antwort: Jeder Bärenmarkt des S&P 500 seit 1929 hat sich bis zu einem neuen Hoch erholt. Seit 1945 dauerte der Weg vom vorherigen Hoch zu einem neuen Hoch im Schnitt etwa 37 Monate (Median 23), von 6 Monaten 2020 bis zu 90 Monaten nach 1973–74. Der jüngste, 2022, brauchte 25 Monate.
Jeder Bärenmarkt des S&P 500 in der Geschichte wurde am Ende von einem neuen Allzeithoch ausgelöscht. Das Einzige, was sich änderte, war, wie lange Anleger warten mussten – von rund sechs Monaten nach dem COVID-Crash 2020 bis zu etwa 25 Jahren nach dem Zusammenbruch von 1929. Dies ist die vollständige Referenztabelle dazu, wie lange sich jeder Bärenmarkt des S&P 500 erholt hat, die Daten hinter den Durchschnittswerten und das Muster, das die Kluft zwischen einer schnellen Erholung und einem verlorenen Jahrzehnt erklärt.
Wir verwenden durchgehend die Standardkonvention: Ein Bärenmarkt ist ein Rückgang vom Hoch zum Tief von 20 % oder mehr auf Schlusskursbasis, gemessen am S&P 500 (und vor 1957 an seinem Vorgänger, dem S&P Composite). „Erholung“ bedeutet, dass der Index wieder auf einem neuen Allzeithoch schließt – der Moment, in dem ein Anleger, der am vorherigen Hoch gekauft und gehalten hat, endlich wieder bei null ist. Alle Zahlen sind reine Kurswerte (ohne Dividenden-Reinvestition); auf Gesamtrenditebasis ist jede der unten genannten Erholungen deutlich schneller. Diese Tabelle gehört zu unserem Referenzbereich Marktgeschichte.
Wie lange dauert es, bis sich ein Bärenmarkt erholt? Die kurze Antwort
Klammert man die Große Depression als echten Ausreißer aus, brauchten die elf Bärenmärkte seit 1945 im Schnitt etwa drei Jahre (rund 37 Monate), um sich auf ein neues Hoch zu erholen, mit einem Median näher an zwei Jahren (etwa 23 Monate). Die schnellste moderne Erholung war der Pandemie-Crash 2020 in unter sechs Monaten; die langsamsten waren die tiefen, strukturellen Bärenmärkte von 1973–74 und 2000–02, die jeweils mehr als sieben Jahre brauchten, um ihr altes Hoch vollständig zurückzuerobern.
Der Rückgang selbst ist meist viel kürzer als die Erholung. Historisch dauerten Bärenmärkte im Schnitt etwa 9 bis 11 Monate vom Hoch zum Tief und danach weit länger, um sich wieder hochzukämpfen. Der Schmerz kommt schnell; die Heilung ist langsam. Diese Asymmetrie – schneller Sturz, zähe Erholung – ist das Wichtigste, das man verinnerlichen sollte, und sie hat eine präzise mathematische Ursache, zu der wir gleich kommen. Die Zahlen für jeden einzelnen Bärenmarkt finden Sie in unserer Tabelle zur Erholungszeit des S&P 500 nach Einbrüchen, die auch die Beinahe-Bärenmärkte knapp unter 20 % abdeckt.
Die vollständige Referenztabelle: jeder Bärenmarkt des S&P 500 seit 1929
Die folgende Tabelle listet jeden Bärenmarkt von Hoch zu Tief von 20 % oder mehr auf, die Tiefe des Rückgangs, wie lange der Rückgang dauerte und wie lange der Index brauchte, um – gemessen vom vorherigen Hoch – auf einem neuen Allzeithoch zu schließen. Quellen sind die Bullen- und Bärenmarkt-Tabellen von Yardeni Research und die Indexhistorie von Standard & Poor's, abgeglichen mit Hartford Funds / Ned Davis Research.
| Bärenmarkt | Rückgang (Hoch → Tief) | Dauer des Rückgangs | Erholungszeit (Hoch → neues Hoch) | Hauptauslöser |
|---|---|---|---|---|
| 1929–1932 | −83 % bis −86 % | ~33 Monate | ~25 Jahre (Sept. 1954) | Großer Crash / Depression |
| 1957 | −20,7 % | ~3 Monate | ~14 Monate | Rezession 1957–58 |
| 1961–1962 | −28,0 % | ~6 Monate | ~21 Monate | „Kennedy-Slide“ |
| 1966 | −22,2 % | ~8 Monate | ~15 Monate | Kreditklemme, Fed-Straffung |
| 1968–1970 | −36,1 % | ~18 Monate | ~39 Monate | Inflation, Vietnam, knappes Geld |
| 1973–1974 | −48,2 % | ~21 Monate | ~90 Monate (7,5 Jahre) | Ölembargo, Stagflation |
| 1980–1982 | −27,1 % | ~20 Monate | ~23 Monate | Volcker-Zinsschock |
| 1987 | −33,5 % | ~3 Monate | ~23 Monate | Schwarzer Montag |
| 2000–2002 | −49,1 % | ~31 Monate | ~86 Monate (7,2 Jahre) | Dotcom-Crash, 11. September |
| 2007–2009 | −56,8 % | ~17 Monate | ~66 Monate (5,5 Jahre) | Globale Finanzkrise |
| 2020 | −33,9 % | ~1 Monat | ~6 Monate | COVID-19-Pandemie |
| 2022 | −25,4 % | ~9 Monate | ~25 Monate | Inflation, Fed-Zinserhöhungszyklus |
Eine Anmerkung zur Zählweise: Unter der von Yardeni und S&P verwendeten Konvention „ein einziges Hoch zu Tief, Schlusskursbasis“ gab es seit 1929 22 eigenständige Bärenmärkte. Einige viel zitierte Quellen (Ned Davis Research, über Hartford Funds) zählen 27, weil sie den Zusammenbruch von 1929–1932 in fünf separate Abschnitte von über 20 % aufteilen und 2000–02 sowie 2007–09 in je zwei Abschnitte. Beide Methoden sind in sich schlüssig – wichtig beim Zitieren jeder Statistik zur „Anzahl der Bärenmärkte“ ist zu wissen, welche Konvention zugrunde liegt. Die obige Tabelle fasst jedes Ereignis als einen durchgehenden Rückgang zusammen, was der klarere Bezugsrahmen ist.
Der Ausreißer 1929: warum es 25 Jahre dauerte
Der Crash von 1929 verdient einen eigenen Absatz, weil er jeden Durchschnitt verzerrt und die am häufigsten falsch zitierte Zahl der Marktgeschichte ist. Von seinem Hoch im September 1929 fiel der S&P Composite bis zu seinem Tief im Juni 1932 um rund 83 % bis 86 % – mit Abstand der tiefste je verzeichnete Rückgang. Doch die Zahl, die alle nachplappern – „die Erholung dauerte 25 Jahre“ – verlangt Sorgfalt.
Auf Kursbasis schloss der S&P Composite erst im September 1954 auf einem neuen Hoch über seinem Hoch von 1929 – etwa ein Vierteljahrhundert. Der Grund für die lange Dauer: Die 1930er und 1940er waren nicht ein Bärenmarkt und eine Erholung, sondern ein ganzer Stapel davon. Der Index musste sich erst durch den Bärenmarkt von 1937–38 (weitere −54 %), die Rückgänge der Zweiten-Weltkriegs-Ära von 1939–1942 und den Bärenmarkt von 1946–1949 hocharbeiten, bevor er 1954 das alte Hoch endlich überwand. Beachten Sie auch, dass sich der oft zitierte Meilenstein „25 Jahre bis November 1954“ meist auf den Dow Jones Industrial Average (Dow Jones) bezieht, nicht auf den S&P – die beiden Indizes erholten sich mit nur wenigen Monaten Abstand, sind aber nicht dieselbe Reihe.
Eine weitere Einschränkung sei klar gesagt, weil sie die Schlussfolgerung verändert: Auf Gesamtrenditebasis – Dividenden reinvestiert, so wie ein realer Anleger den Markt erlebt – kam der Break-even von 1929 weit früher, je nach Deflationsannahmen Mitte der 1930er bis Mitte der 1940er, nicht 1954. Die Dividendenrenditen waren damals hoch, und reinvestierte Erträge leisteten einen Großteil der Arbeit. Jede Erholungszahl in diesem Artikel ist der Konsistenz halber rein kursbasiert, doch die Kluft zwischen Kurs und Gesamtrendite ist genau hier am größten.
Warum tiefe Bärenmärkte so lange brauchen: die Mathematik der Erholung
Es gibt einen harten mathematischen Grund, warum ein −50-%-Bärenmarkt Jahre braucht, während eine −20-%-Korrektur in Monaten vergessen ist, und er hat nichts mit Stimmung zu tun. Ein prozentualer Verlust und der prozentuale Gewinn, der ihn rückgängig macht, sind nicht symmetrisch. Verlieren Sie 20 %, brauchen Sie +25 %, um wieder bei null zu sein. Verlieren Sie 33 %, brauchen Sie +50 %. Verlieren Sie 50 %, brauchen Sie volle +100 % – der Markt muss sich buchstäblich verdoppeln. Verlieren Sie 57 % wie 2008, brauchen Sie +133 %. Und die −83 % bis −86 % des Crashs von 1929 erforderten einen Gewinn von rund +490 % bis +610 %, nur um wieder bei null zu sein.
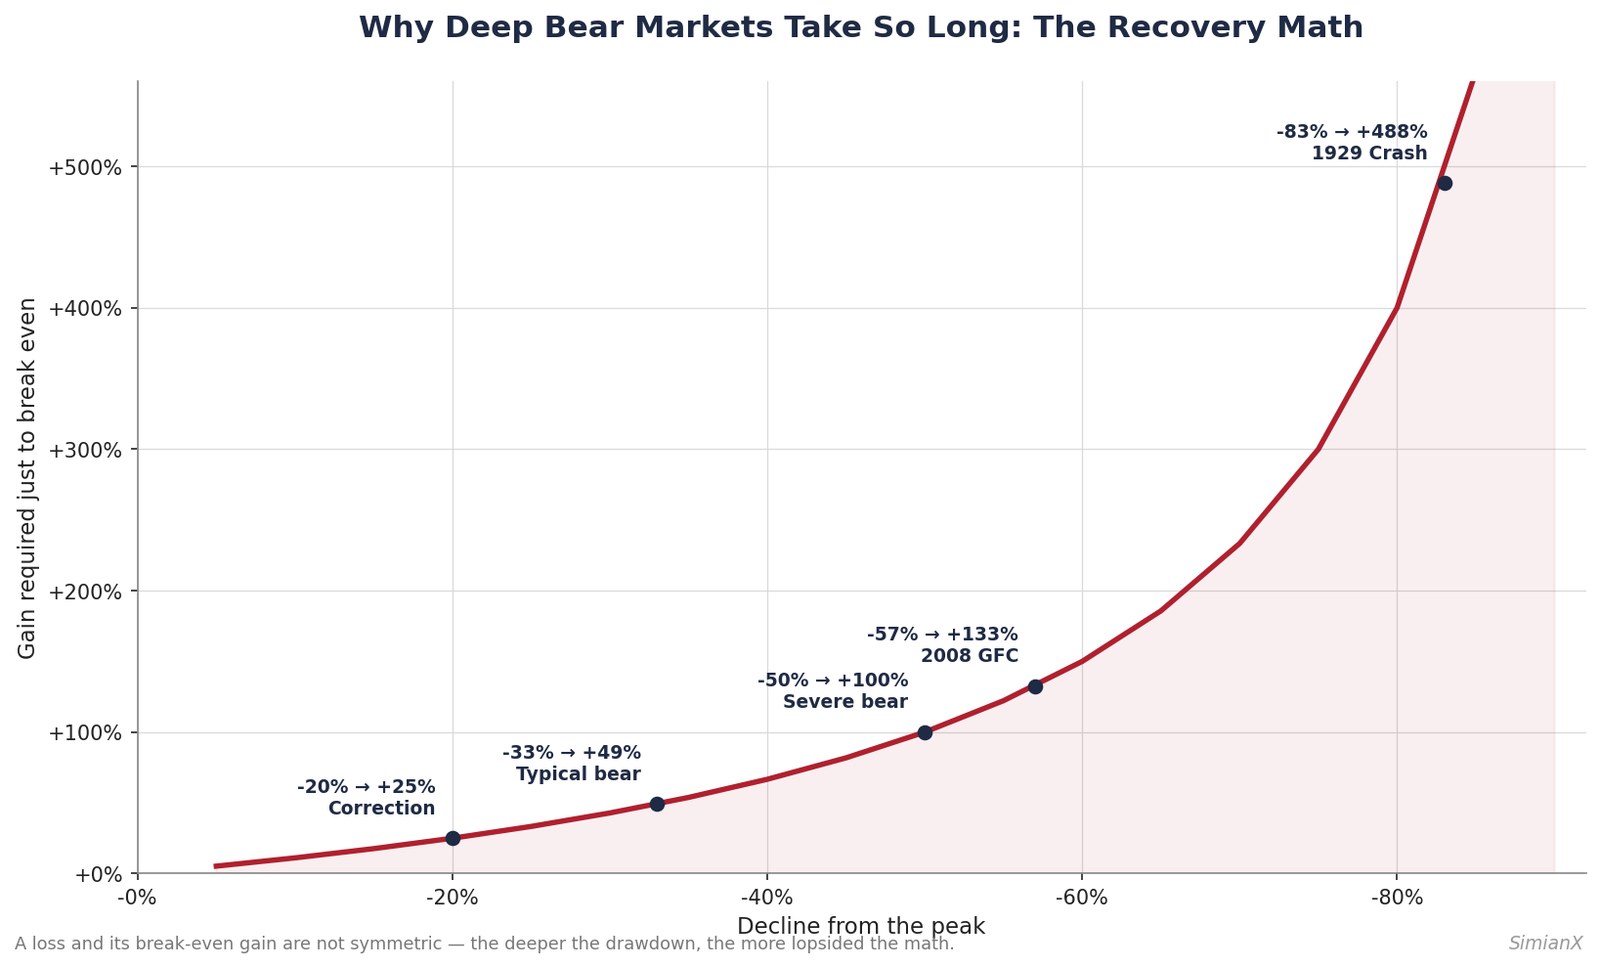
Diese konvexe Beziehung ist der Grund, warum die Erholungsspalte der Tabelle viel schneller wächst als die Rückgangsspalte. Ein Markt, der sich etwa mit 8 % pro Jahr verzinst, braucht rund drei Jahre für einen Gewinn von +25 %, aber knapp neun Jahre für +100 %. Die Tiefe des Lochs setzt der Erholungszeit eine Untergrenze, die kein noch so großer Optimismus verkürzen kann. Es ist auch das stärkste Argument dafür, warum es wichtiger ist, den tiefsten Teil eines Rückgangs zu vermeiden, als exakt den Tiefpunkt zu treffen – die Mathematik bestraft tiefe Verluste unverhältnismäßig.
Was die Daten wirklich zeigen: fünf Muster
1. Erholungen werden schneller. Die beiden jüngsten Bärenmärkte, 2020 und 2022, wurden in 6 bzw. 25 Monaten aufgelöst, der Beinahe-Bärenmarkt von 2025 (−18,9 %) in rund 4. Tiefere Liquidität, schnellere politische Reaktionen und ein stärker konzentrierter, margenstärkerer Index haben die Erholungszeiten gegenüber den 1970ern verdichtet, als ein einziger Bärenmarkt den Großteil eines Jahrzehnts verschlingen konnte.
2. Die Tiefe sagt die Dauer voraus – locker. Die vier längsten Erholungen (1929, 1973–74, 2000–02, 2007–09) gehörten auch zu den tiefsten Rückgängen. Doch Tiefe ist nicht Schicksal: Der Crash von 1987 war ein −33,5-%-Sturz und erholte sich in rund 23 Monaten, während der flachere Bärenmarkt von 1968–70 39 Monate brauchte. Was eine Erholung verlängert, ist nicht nur, wie weit der Markt fiel, sondern ob auch die zugrunde liegende Wirtschaft beschädigt war – eine Bilanzrezession (2008) oder ein strukturelles Inflationsregime (1970er) zieht den Anstieg in die Länge.
3. Schnelle Crashs erholen sich schnell; langsame Erosion erholt sich langsam. Die Rückgänge von 2020 und 1987 waren steil und kurz – und beide heilten relativ schnell. Die Bärenmärkte von 2000–02 und 1973–74 fielen zwei bis drei Jahre lang weiter, und ihre Erholungen zogen sich über sieben Jahre. Ein langgezogener Rückgang signalisiert meist ein tieferes Wirtschaftsproblem, und die Erholung erbt dieses Gewicht.
4. Der Rückgang ist kurz; das Warten ist lang. Über die Geschichte hinweg braucht der durchschnittliche Bärenmarkt unter einem Jahr bis zum Tief, aber mehrere Jahre zur Erholung. Anleger unterschätzen durchweg das Warten, nicht das Fallen.
5. Jeder Einzelne erholte sich. Zweiundzwanzig Bärenmärkte, zweiundzwanzig neue Allzeithochs. Der S&P 500 hat eine 100-prozentige Bilanz, Anleger, die hielten (oder weiter kauften), am Ende wieder ganz zu machen. Das ist das gesamte bullische Argument für langfristiges Investieren in einem Satz – auch wenn „am Ende“ einmal 25 Jahre bedeutete.
Und der „Bärenmarkt“ von 1990?
Sie werden Listen sehen, die einen Bärenmarkt von 1990 im Zusammenhang mit dem Ölpreisschock des Golfkriegs aufführen. Auf Schlusskursbasis fiel der S&P 500 um 19,9 % von seinem Hoch im Juli 1990 bis zu seinem Tief im Oktober 1990 – knapp unter der 20-%-Schwelle –, sodass die strikte Konvention ihn als tiefe Korrektur einstuft, nicht als Bärenmarkt. Innertags überschritt er kurz 20 %. Wir schließen ihn der Konsistenz halber aus der nummerierten Tabelle aus, doch er ist erwähnenswert: Die Erholung von diesem Tief zu einem neuen Hoch dauerte nur etwa vier Monate, eine der schnellsten je verzeichneten, weil die zugrunde liegende Wirtschaft weit gesünder war, als die Schlagzeilen vermuten ließen. Eine nützliche Erinnerung: Die Definition, die Sie verwenden, verändert die Zählung.
2025 und 2026: die jüngsten Rückgänge im historischen Vergleich
Dieselbe 20-%-Linie entscheidet, wie die jüngsten Ausverkäufe verbucht werden. 2025 fiel der S&P 500 auf Schlusskursbasis um 18,9 %, von seinem Rekord am 19. Februar bei 6.144,15 auf 4.982,77 am 8. April, während des Zollschocks. Innertags lag er am 7. April mehr als 20 % unter seinem Hoch, doch kein Schlusskurs überschritt die Linie – wie 1990 verbucht die Standardkonvention daher eine Korrektur, keinen Bärenmarkt. Am 27. Juni 2025 schloss der Index mit 6.173,07 auf einem neuen Hoch, etwa vier Monate nach dem Februar-Hoch.
2026 betrug der tiefste Rückgang von Schlusskurs zu Schlusskurs bisher 9,1 %, vom 27. Januar bis 30. März. Der S&P 500 schloss am 6. Oktober 2026 auf einem Rekord von 7.818,93 und lag am 15. Oktober rund 1 % darunter. Damit bleibt 2022 der jüngste abgeschlossene Bärenmarkt: ein Rückgang um 25,4 % vom 3. Januar bis 12. Oktober 2022 und ein neues Schlusshoch am 19. Januar 2024.
| Episode | Rückgang (Schlusskurs) | Hoch bis Tief | Hoch bis neues Hoch | Als Bärenmarkt gezählt? |
|---|---|---|---|---|
| Durchschnitt der 11 Bärenmärkte seit 1945 | −34,6 % | ~12 Monate | ~37 Monate | — |
| Median der 11 Bärenmärkte seit 1945 | −33,5 % | ~9 Monate | ~23 Monate | — |
| COVID-19-Crash 2020 | −33,9 % | ~1 Monat | ~6 Monate | Ja |
| Inflations-Bärenmarkt 2022 | −25,4 % | ~9 Monate | ~25 Monate | Ja |
| Zoll-Ausverkauf 2025 | −18,9 % | ~1,6 Monate | ~4 Monate | Nein (Korrektur) |
| 2026 bis 15. Oktober | −9,1 % | ~2 Monate | Rekordschluss am 6. Oktober 2026 | Nein |
Methode: Die Zeilen für Durchschnitt und Median werden aus den elf Zeilen nach 1945 der obigen Referenztabelle berechnet. Die Zahlen für 2025 und 2026 sind tägliche Schlusskurse aus der S&P-500-Historie von Yahoo Finance, abgeglichen mit den Indexdaten von CNBC; beide Reihen liefern für diese Tage dieselben Schlusskurse. Branchenindizes schwanken weit stärker als der Gesamtmarkt – der Halbleiterindex verlor allein zwischen Juni und Juli 2026 rund 29 %, wie unsere Tabelle aller Halbleiter-Bärenmärkte seit 1995 zeigt.
Wie KI-Modelle Bärenmarkt-Erholungen lesen
Diese Referenztabelle ist für einen heutigen Trader deshalb wichtig, weil Erholungen nicht zufällig sind – sie tragen eine wiederholbare Struktur, und Struktur ist genau das, wofür moderne KI-Modelle gebaut sind. Bei SimianX analysieren große Sprachmodelle von OpenAI, Anthropic, Google und xAI die Live-Marktbedingungen und platzieren simulierte Trades, sodass Sie in der KI-Modell-Rangliste in Echtzeit sehen können, wie verschiedene Modelle über Rückgänge und Erholungen nachdenken.
Einige historisch verlässliche Erholungssignale, die ein KI-Modell abwägen kann:
- Breadth-Thrusts: Der Anteil steigender Aktien schnellt von einem Tief aus hoch, was jeder dauerhaften Erholung in der Tabelle vorausging.
- Der Charakter des Rückgangs: ein schneller, liquiditätsgetriebener Crash (2020) gegenüber einer langsamen, fundamentalgetriebenen Erosion (2000–02), die, wie die obige Erholungsmathematik zeigt, zu sehr unterschiedlichen Zeitplänen führen.
- Der politische Wendepunkt: der Schwenk von geldpolitischer Straffung zu Lockerung, der den Erholungen von 1982, 2009 und 2020 vorauslief.
- Die Führungsrotation: welche Werte den neuen Bullenmarkt anführen. Nach 2009 waren es Megacaps wie Apple und Amazon; nach 2020 waren es Nvidia und Microsoft, die den Index zurück auf seine Hochs trugen.
Sie können das nutzen, ohne den ganzen Tag auf Bildschirme zu starren. Die Aktien-Autopiloten von SimianX lassen ein KI-Modell Ihre Watchlist fortlaufend überwachen und Signale zutage fördern, und dieselbe Engine treibt die Krypto-Rangliste für digitale Vermögenswerte an, die ihre eigenen – weit kürzeren und heftigeren – Bären- und Erholungszyklen haben. In den Preisen sehen Sie, wie die Autopiloten gestaffelt sind.
Lehren für Anleger aus einem Jahrhundert der Erholungen
- Im Markt zu bleiben schlägt das Treffen des Tiefpunkts. Weil die Erholungsmathematik tiefe Verluste bestraft, waren die erfolgreichsten Anleger selten die, die das exakte Tief ausriefen, sondern die, die hindurch weiterkauften und auf das nächste neue Hoch warteten.
- Ihr Zeithorizont entscheidet, ob ein Bärenmarkt überlebbar ist. Eine 25-jährige Erholung ist katastrophal, wenn Sie im dritten Jahr in Rente gehen, und unproblematisch, wenn Sie 30 sind. Passen Sie Ihr Aktienengagement an den Horizont an, den Sie tatsächlich haben.
- Tief ist der Feind von schnell. Ein flacher Bärenmarkt ist eine Bodenschwelle; ein −50-%-Bärenmarkt ist ein mehrjähriger Umweg. Risikomanagement bedeutet vor allem, nicht am tiefsten Teil des Rückgangs teilzunehmen.
- Der Rückgang wird sich länger anfühlen, als die Daten sagen, und die Erholung noch länger. Planen Sie für das Warten, nicht nur für den Sturz.
FAQ: Bärenmärkte des S&P 500 und Erholungszeiten
Wie lange braucht der Aktienmarkt, um sich von einem Bärenmarkt zu erholen?
Bei den elf Bärenmärkten des S&P 500 seit 1945 dauerte es vom vorherigen Hoch bis zu einem neuen Schlusshoch im Schnitt etwa 37 Monate, im Median etwa 23 Monate. Die Spanne reicht von rund sechs Monaten (2020) bis zu rund 90 Monaten (1973–74). Rechnet man 1929 mit ein, betrug die längste Wartezeit auf Kursbasis etwa 25 Jahre.
Wann war der letzte Bärenmarkt?
Der jüngste abgeschlossene Bärenmarkt des S&P 500 dauerte vom 3. Januar bis 12. Oktober 2022, ein Rückgang der Schlusskurse um 25,4 %. Am 19. Januar 2024, etwa 25 Monate nach dem Hoch, erreichte der Index ein neues Schlusshoch. Der Zoll-Ausverkauf von 2025 endete auf Schlusskursbasis bei −18,9 % und gilt daher als Korrektur.
Was war die längste Bärenmarkt-Erholung der Geschichte?
Der Crash von 1929. Auf Kursbasis schloss der S&P Composite erst im September 1954 wieder über seinem Hoch vom September 1929, rund 25 Jahre später, weil der Index in den 1930er- und 1940er-Jahren mehrere weitere Bärenmärkte durchlief. Mit reinvestierten Dividenden kam der Break-even weit früher, zwischen Mitte der 1930er und Mitte der 1940er.
Was war die schnellste Bärenmarkt-Erholung?
Der COVID-19-Crash 2020. Der S&P 500 fiel vom 19. Februar bis 23. März 2020 um 33,9 % und schloss am 18. August 2020 auf einem neuen Hoch, etwa sechs Monate nach dem Gipfel. Es ist die schnellste vollständige Erholung in der Tabelle.
Wie viele Bärenmärkte hatte der S&P 500 seit 1929?
Zweiundzwanzig eigenständige Rückgänge von 20 % oder mehr auf Schlusskursbasis nach der Konvention von Yardeni Research und S&P, oder 27 nach der Methode von Ned Davis Research, die die tiefsten Crashs in separate Abschnitte aufteilt. Die Tabelle oben fasst sie zu 12 zusammenhängenden Episoden zusammen.
Erholen sich alle Bärenmärkte?
Bisher ja. Auf jeden verzeichneten Bärenmarkt des S&P 500 folgte auf Kursbasis ein neues Allzeithoch. Unterschiedlich war nur die Wartezeit, von etwa sechs Monaten bis zu etwa 25 Jahren.
Warum braucht ein Verlust von 50 % einen Gewinn von 100 % zur Erholung?
Verluste und Gewinne sind nicht symmetrisch. Fallen 100 $ um 50 % auf 50 $, müssen sie sich verdoppeln, um wieder 100 $ zu erreichen. Ein Verlust von 20 % braucht einen Gewinn von 25 %, und der Verlust von 56,8 % im Jahr 2008 erforderte rund 131 %. Deshalb dauert die Erholung nach tieferen Bärenmärkten länger.
Fazit
Ein Jahrhundert an Daten liefert eine zweiteilige Botschaft. Erstens hat sich der S&P 500 nie nicht von einem Bärenmarkt erholt – zweiundzwanzig Rückgänge, zweiundzwanzig neue Hochs. Zweitens wird das Warten von der Tiefe und von der Gesundheit der zugrunde liegenden Wirtschaft bestimmt und reichte von einem halben Jahr bis zu einem Vierteljahrhundert. Die Mathematik der Erholung ist der rote Faden: Je tiefer das Loch, desto unverhältnismäßiger der Anstieg heraus. Für einen langfristigen Anleger spricht das dafür, investiert zu bleiben und die Tiefe der Rückgänge zu steuern, statt den exakten Tiefpunkt treffen zu wollen. Um zu sehen, wie die führenden KI-Modelle von heute den aktuellen Markt vor genau diesem historischen Hintergrund lesen, erkunden Sie die SimianX KI-Modell-Rangliste und die Aktien-Autopiloten.
Weiterführende Lektüre
- Kaufe das Invasionsmuster: Irak 2003, +15-%-Rally des S&P 500
- Jeder S&P-500-Bärenmarkt seit 1929: Wann war der letzte?
- Wie sich der S&P 500 bei Ölschocks verhält (1973–2026)
- Gold in jeder US-Rezession seit 1973: Die Safe-Haven-Bilanz
- Jeder Zinssenkungszyklus der Fed seit 1980: Aktien und Gold
- Halbleiter-Crash: Jeder SOX-Bärenmarkt von 1995 bis 2026
- Die 20 schlimmsten Tage des S&P 500 – und was danach kam
- Marktgeschichte: Referenzbereich
- SimianX KI-Modell-Rangliste
- Aktien-Autopiloten
- Krypto-Rangliste
- Alle Storys