 Ni Muke
Gabay sa Ulat ng Hulyo 30: Paglago ng AWS, Margin, at ang $200B AI na Taya ng Amazon
In-update noong Oktubre 23, 2026 — idinagdag sa ibaba ang mga resulta ng Amazon sa Q2, ang kita at capex ng AWS kada quarter, ang backlog ng AWS, at ang galaw ng AMZN sa bawat araw ng earnings; hindi binago ang kasunod na preview noong Hulyo.
Mabilis na sagot: Lumago ang kita ng AWS ng 37% sa $42.2 bilyon sa Q2 2026 — ang pinakamabilis nitong paglago sa loob ng 18 quarter — na may $16.6 bilyong operating income (39.3% na margin), kumpara sa 25%–28% na “malusog” na saklaw na itinakda ng preview na ito (Q2 release). Gumastos ang Amazon ng $54.2 bilyon sa ari-arian at kagamitan sa quarter, at ang free cash flow sa nakaraang 12 buwan ay naging outflow na $7.6 bilyon. Ang mga nakakontratang commitment na hindi pa kinikilala bilang kita, karamihan ay mula sa AWS, ay umabot sa $496 bilyon noong Hunyo 30, mula $244 bilyon sa pagtatapos ng taon (10-Q). Tumaas ang AMZN ng 15.3% sa sumunod na session. Inaasahang iuulat ng Amazon ang Q3 2026 sa Oktubre 29, pagkatapos magsara ang merkado (Nasdaq/Zacks); ang guidance nito ay $197–202 bilyong benta at $22.5–26.5 bilyong operating income.
Ang ulat ng Amazon Q2 Earnings 2026 ay maaaring maging isang mahalagang pagsubok kung ang pagsabog ng imprastruktura ng artipisyal na intelihensiya ay lumilikha ng matibay na halaga sa ekonomiya—o simpleng kumakain ng napakalaking halaga ng pera.
Iuulat ng Amazon ang mga resulta nito sa ikalawang-kapat sa Hulyo 30, 2026, pagkatapos magsara ang merkado. Ang mga mamumuhunan ay nakatuon hindi sa headline earnings per share kundi sa tatlong magkakaugnay na katanungan: Patuloy bang bumibilis ang Amazon Web Services? Maaari bang mapanatili ng AWS ang hindi pangkaraniwang mataas na operating margin habang tumataas ang depreciation? At sinusuportahan ba ng sapat na nakakontratang demand sa AI ang nakaplano ng Amazon na $200 bilyong capital expenditure sa 2026 upang makabuo ng kaakit-akit na pangmatagalang balik?
Para sa mga mamumuhunan na gumagamit ng SimianX AI, ang tamang diskarte ay hindi upang i-classify ang ulat bilang simpleng earnings “beat” o “miss.” Sabay-sabay na nagpapatakbo ang Amazon ng isang pandaigdigang platform ng tingi, isang mataas na margin na negosyo sa advertising, at ang pinakamalaking cloud infrastructure franchise sa mundo.
Samakatuwid, ang pag-unawa sa stock ay nangangailangan ng paghihiwalay ng panandaliang presyon sa accounting mula sa potensyal na pangmatagalang ekonomiya ng AWS, Trainium, Bedrock, at enterprise AI workloads.
Kita, Margin, at Capex ng Amazon AWS Kada Quarter
| Kwarter | Netong benta | Benta ng AWS (Y/Y) | Operating income ng AWS (margin) | Pagbili ng ari-arian at kagamitan | Free cash flow, nakaraang 12 buwan | Mga commitment na hindi pa kinikilala* |
|---|---|---|---|---|---|---|
| Q1 2025 | $155.7B | $29.3B (+17%) | $11.5B (39.2%) | $25.0B | $25.9B | $189B |
| Q2 2025 | $167.7B | $30.9B (+17.5%) | $10.2B (33.0%) | $32.2B | $18.2B | $195B |
| Q3 2025 | $180.2B | $33.0B (+20%) | $11.4B (34.5%) | $35.1B | $14.8B | $200B |
| Q4 2025 | $213.4B | $35.6B (+24%) | $12.5B (35.1%) | $39.5B | $11.2B | $244B |
| Q1 2026 | $181.5B | $37.6B (+28%) | $14.2B (37.8%) | $44.2B | $1.2B | $364B |
| Q2 2026 | $200.6B | $42.2B (+37%) | $16.6B (39.3%) | $54.2B | −$7.6B | $496B |
Mga pinagmulan: quarterly earnings release ng Amazon (Form 8-K, Exhibit 99.1) at mga Form 10-Q/10-K. Ang pagbili ng ari-arian at kagamitan ay gross na quarterly na halaga mula sa cash-flow statement; ang free cash flow ay ayon sa sariling trailing-12-month na depinisyon ng Amazon. \Mga natitirang performance obligation sa mga kontratang lampas sa isang taon, “pangunahing may kaugnayan sa AWS.”*
Ano ang ipinapakita ng mga quarter:
- Muling bumilis ang AWS sa bawat quarter ng panahong ito. Umakyat ang paglago mula 17% noong unang bahagi ng 2025 hanggang 37% sa Q2 2026, at lumawak ang margin ng AWS sa 39.3% kahit pumapasok na ang depreciation mula sa build-out — ang “nakabubuong” kinalabasan na inilarawan ng margin test ng preview na ito.
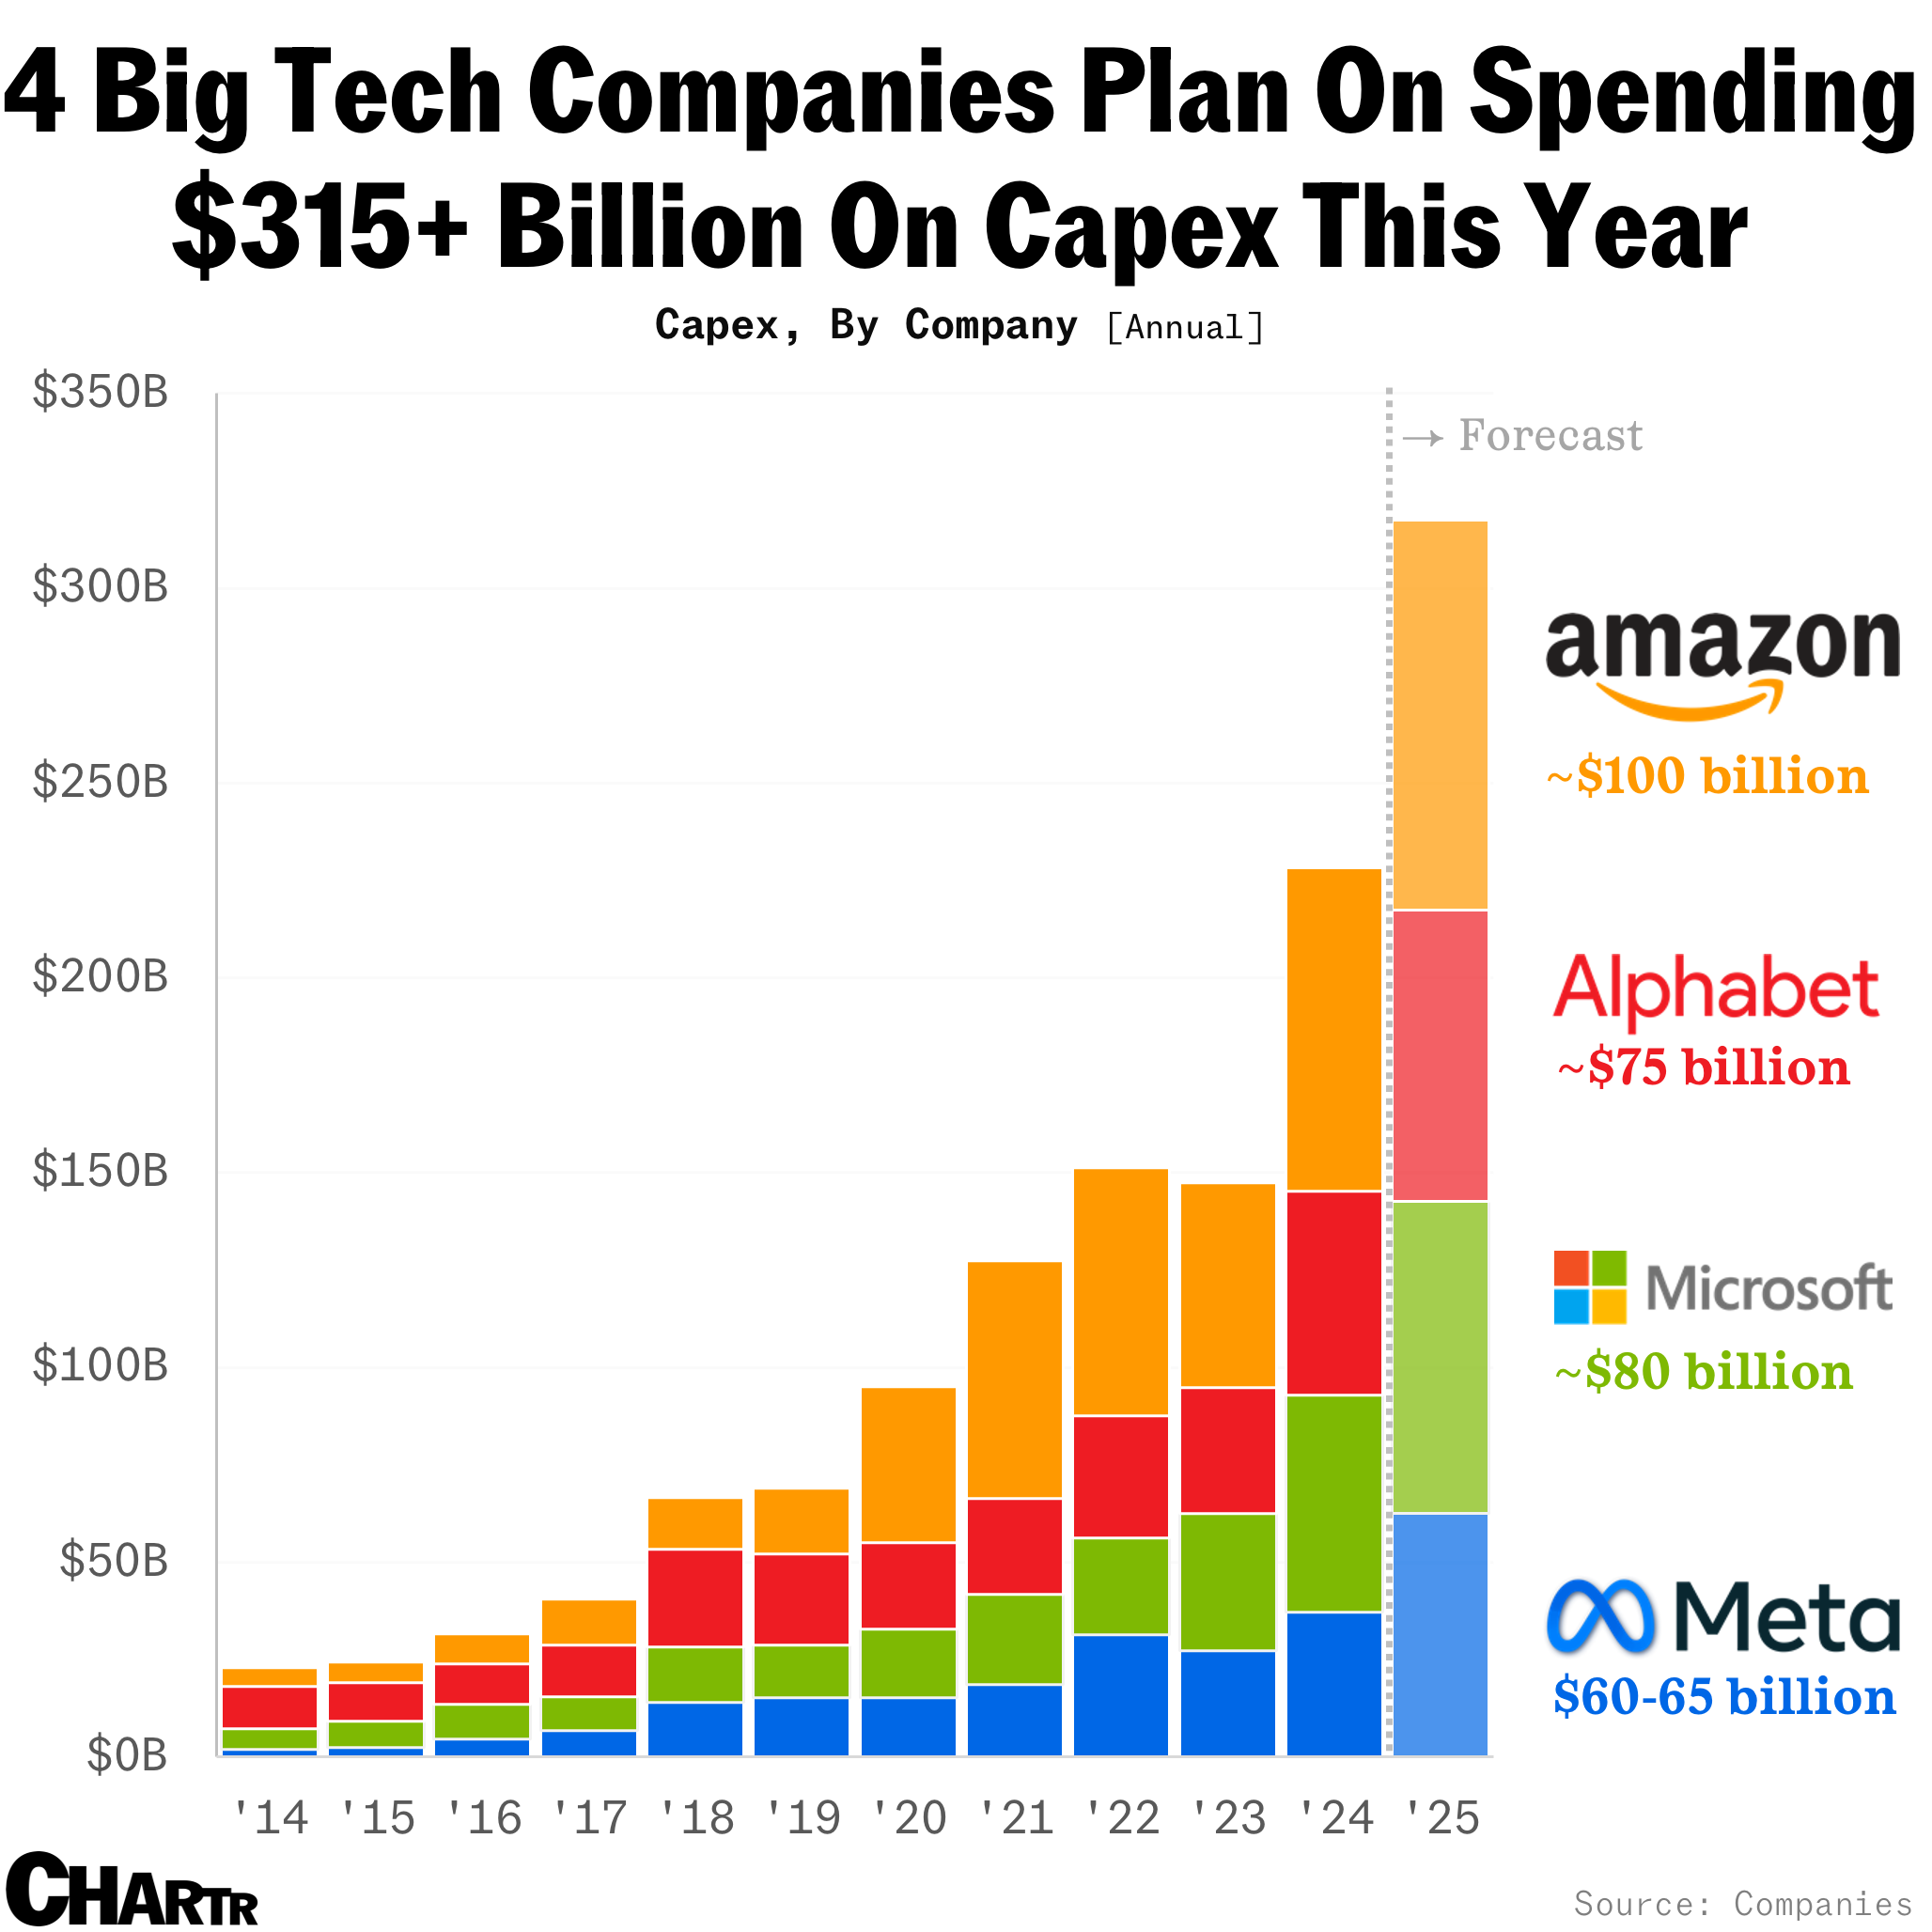
- Higit sa dumoble ang capex sa loob ng limang quarter. Tumaas ang quarterly na pagbili ng ari-arian at kagamitan mula $25.0 bilyon hanggang $54.2 bilyon; ang unang kalahati ng 2026 pa lang ay $98.4 bilyon na, humigit-kumulang kalahati ng “mga $200 bilyon” na guidance ng Amazon para sa 2026 noong Pebrero (Q4 2025 release).
- Ang backlog ang ebidensya ng demand na hinihingi ng preview. Halos dumoble ang mga commitment na hindi pa kinikilala sa loob ng anim na buwan. Sa Q1 2026, pinalawak ng OpenAI ang dati nitong $38 bilyong commitment sa AWS nang $100 bilyon sa loob ng walong taon (10-Q).
- Hindi malinis na batayan ang iniulat na tubo. Ang Q2 net income na $62.6 bilyon ($5.75 kada share) ay may kasamang $53.4 bilyong non-operating gain, pangunahin mula sa investment ng Amazon sa Anthropic; ang Q1 ay may kasamang $16.8 bilyon. Mas mainam na panukat ang segment operating income.
Galaw ng AMZN Stock Pagkatapos ng Bawat Earnings Report
| Ulat | Kwarter | Closing sa araw ng ulat | Closing sa sumunod na session | Galaw |
|---|---|---|---|---|
| Peb 6, 2025 | Q4 2024 | $238.83 | $229.15 | −4.1% |
| Mayo 1, 2025 | Q1 2025 | $190.20 | $189.98 | −0.1% |
| Hul 31, 2025 | Q2 2025 | $234.11 | $214.75 | −8.3% |
| Okt 30, 2025 | Q3 2025 | $222.86 | $244.22 | +9.6% |
| Peb 5, 2026 | Q4 2025 | $222.69 | $210.32 | −5.6% |
| Abr 29, 2026 | Q1 2026 | $263.04 | $265.06 | +0.8% |
| Hul 30, 2026 | Q2 2026 | $235.50 | $271.58 | +15.3% |
| Okt 29, 2026 (inaasahan) | Q3 2026 | — | — | — |
Mga closing ng AMZN sa Nasdaq mula sa Yahoo Finance, sinuri laban sa historical data ng Nasdaq. Nag-uulat ang Amazon pagkatapos magsara ang merkado sa U.S.
Nagtala ang AMZN ng record na closing na $284.02 noong Agosto 3, 2026, at nagsara sa $250.38 noong Oktubre 22, 11.8% na mas mababa sa rurok na iyon at tumaas ng 8.5% ngayong taon. Ang ulat noong Pebrero — ang nagpakilala sa $200 bilyong plano sa capex — ay sinundan ng 5.6% na pagbaba; ang ulat noong Hulyo, na nagpakitang nagiging paglago ng AWS ang paggastos na iyon, ang nagtala ng pinakamalaking pagtaas sa listahang ito. Para sa mga petsa ng ulat ng iba pang megacap, tingnan ang Magnificent 7 earnings tracker.
Petsa ng Earnings ng Amazon Q2 2026, Guidance, at mga Inaasahan
Ang earnings call ng Amazon para sa Q2 ay nakatakdang ganapin sa Huwebes, Hulyo 30, 2026, sa 2:00 p.m. Pacific Time at 5:00 p.m. Eastern Time.
Ang opisyal na guidance ng pamunuan ay nagtatakda ng quarterly revenue na $194 bilyon hanggang $199 bilyon, na kumakatawan sa taon-taon na paglago ng humigit-kumulang 16% hanggang 19%. Inaasahang ang operating income ay mahuhulog sa pagitan ng $20 bilyon at $24 bilyon, kumpara sa $19.2 bilyon sa ikalawang-kapat ng 2025.
Ang mga pampublikong pagtataya ay kasalukuyang naglalagay ng consensus na revenue malapit sa $196 bilyon at ng inaasahang adjusted earnings sa paligid ng $1.81 hanggang $1.82 bawat share, bagaman maaaring magbago ang mga pagtataya bago ang anunsyo.
| Sukatan ng Q2 2026 | Kasalukuyang sanggunian | Dapat suriin ng mga mamumuhunan |
|---|---|---|
| Guidance sa kita | $194B–$199B | Organikong demand, foreign exchange, at kontribusyon ng Prime Day |
| Paglago ng kita | 16%–19% | Kung ang paglago ay nananatiling malawak sa retail, AWS, at advertising |
| Guidance sa operating income | $20B–$24B | Kakayahang kumita ng AWS kumpara sa tumataas na depreciation |
| Batayang paglago ng AWS sa Q1 | 28% | Pagbilis, katatagan, o muling pagbagal |
| Plano ng capex 2026 | Humigit-kumulang $200B | Mga pangako sa demand, timing ng deployment, at inaasahang balik |
| Petsa ng ulat ng Q2 | Hulyo 30, 2026 | Maaaring tukuyin ng forward guidance ang reaksyon ng stock |
Nangangailangan ng espesyal na pag-iingat ang EPS. Kasama sa netong kita ng Amazon sa unang quarter ang $16.8 bilyong pre-tax na kita mula sa pamumuhunan nito sa Anthropic, kaya hindi gaanong kapaki-pakinabang ang sunud-sunod na paghahambing ng iniulat na netong kita kumpara sa paghahambing ng operating income ng bawat segment, cash flow, at paglago ng pangunahing negosyo.
Maaaring hindi ang Q2 EPS ng Amazon ang pinakamahalagang numero. Maaaring ito ang ugnayan sa pagitan ng paglago ng kita ng AWS at ng bilis ng pagpasok ng mga gastos sa AI infrastructure ng Amazon sa income statement.
Bakit ang Paglago ng AWS ang Sentro ng Debate sa Earnings ng Amazon
Pumasok ang AWS sa quarter nang may malakas na momentum.
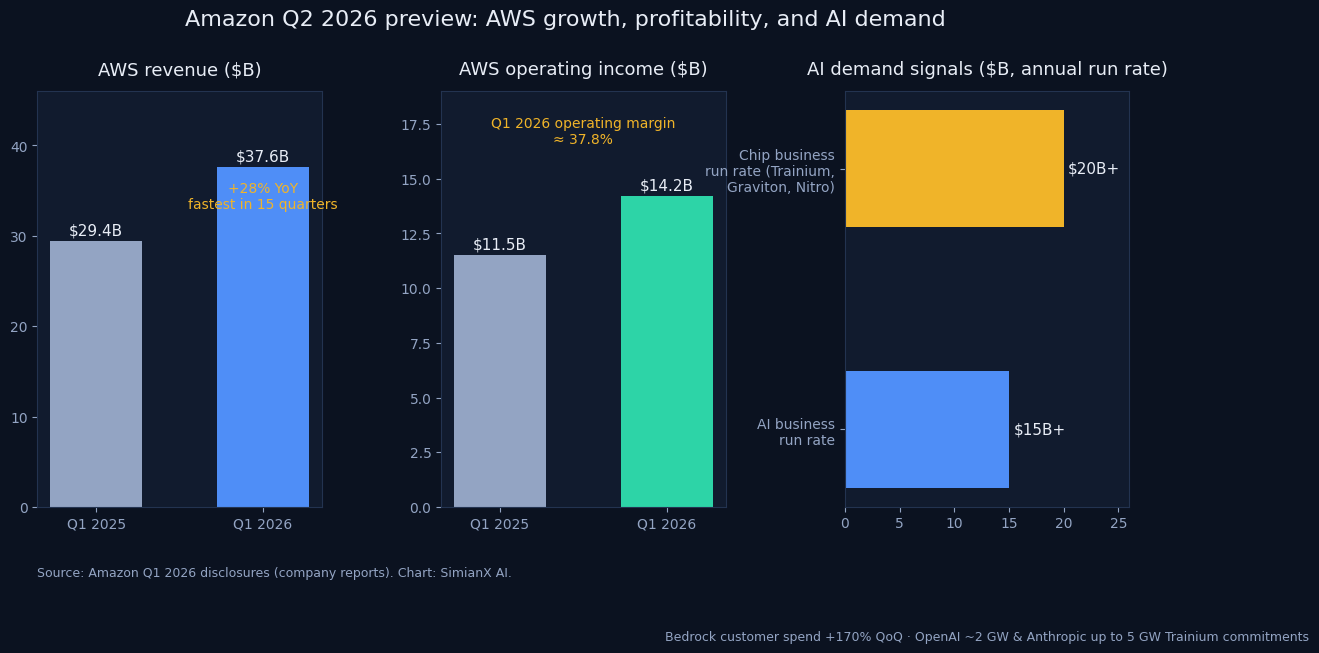
Tumaas ang kita ng AWS sa unang quarter ng 28% taon-sa-taon sa $37.6 bilyon, ang pinakamabilis na paglago nito sa 15 quarters. Umabot ang operating income ng AWS sa $14.2 bilyon, mula sa $11.5 bilyon noong nakaraang taon.
Batay sa mga iniulat na numerong iyon, nakabuo ang segment ng operating margin na humigit-kumulang 37.8%.
Mahalaga ang margin na ito dahil ang AWS ang pangunahing makina ng tubo ng Amazon. Mas malaki ang kita mula sa retail, ngunit ang mga cloud service ay nagbubuo ng mas maraming operating income bawat dolyar ng benta. Ang isang maliit na pagbabago sa paglago o kakayahang kumita ng AWS ay maaaring magkaroon ng hindi proporsyonal na epekto sa pinagsamang kita.
Ang AWS ay nagiging pangunahing ruta ng Amazon para sa pag-monetize ng AI cycle. Pagsapit ng ikalawang kwarter, sinabi ng Amazon na ang AI business ng AWS ay lumampas na sa $25 bilyong annual revenue run rate, na lumalago sa triple-digit na porsyento.
Tumaas ang paggastos ng mga customer sa Amazon Bedrock ng 170% mula sa nakaraang kwarter, habang ang serbisyo ay nagproseso ng mas maraming token sa Q1 kaysa sa lahat ng nakaraang taon na pinagsama.
Ang mga karagdagang tagapagpahiwatig ng demand ay kinabibilangan ng:
- Isang pangako mula sa OpenAI na gumamit ng humigit-kumulang dalawang gigawatts ng Trainium capacity, na magsisimulang tumaas sa 2027.
- Plano ng Anthropic na makakuha ng hanggang limang gigawatts ng kasalukuyan at hinaharap na Trainium capacity.
- Sinabi ng Amazon na nakakuha ito ng higit sa 2.1 milyong AI chips sa nakaraang 12 buwan.
- Higit sa isang milyong Nvidia GPUs ang nakatakdang simulan ang deployment sa 2026.
- Nalampasan ng negosyo ng chip ng Amazon, kabilang ang Trainium, Graviton, at Nitro, ang $20 bilyong annual revenue run rate sa Q1.
Pinatitibay ng mga pahayag na ito ang kaso ng demand. Gayunpaman, hindi nila sa kanilang sarili pinatutunayan na ang pamumuhunan ay makabubuo ng katanggap-tanggap na balik.
Kailangan pa rin ng mga mamumuhunan ng ebidensya na ang kita, operating income, at sa huli ay free cash flow ay maaaring tumaas nang mas mabilis kaysa sa mga kaugnay na gastos sa imprastruktura.
Mapapatunayan ba ng Paglago ng AWS ang $200B AI Capital Expenditure ng Amazon?
Inaasahan ng Amazon na mamuhunan ng humigit-kumulang $200 bilyon sa capital expenditure sa 2026, na sumasaklaw sa imprastruktura ng AI pati na rin ang mga pamumuhunan sa mas malawak na kumpanya.
Sinabi ng pamunuan na ang paggastos ay sinusuportahan ng malakas na demand sa AI, mga custom na chips, cloud computing, robotics, at imprastruktura ng satellite.
Ang ekonomikong argumento ay batay sa hindi pagkakatugma ng oras.
Ang AWS ay dapat bumili ng lupa, siguraduhin ang kuryente, bumuo ng mga data center, at mag-install ng mga chips, server, at kagamitan sa networking bago magamit ng mga customer ang kapasidad.
Tinataya ng pamunuan na ang pamumuhunang ito ay maaaring mangyari anim hanggang 24 na buwan bago magsimula ang pagsingil sa customer. Ang mga data center ay maaaring manatiling produktibo ng higit sa 30 taon, habang ang mga server, chips, at kagamitan sa networking ay karaniwang may mga kapaki-pakinabang na buhay na humigit-kumulang limang hanggang anim na taon.
Ito ay lumilikha ng isang mahuhulaan na pattern:
- Ang paglabas ng cash ay nauuna.
- Ang imprastruktura ay itinayo at pinagana.
- Unti-unting sinasakop ng mga workload ng customer ang magagamit na kapasidad.
- Tumataas ang kita at utilization.
- Ang mga balik ay bumubuti habang ang imprastruktura ay nagiging mas ganap na nagagamit.
Iginigiit ng Amazon na marami sa kapasidad ng AWS na pinondohan noong 2026 ay magiging monetized sa 2027 at 2028.
Sinabi rin ng pamunuan na isang makabuluhang bahagi ng nakaplano na AWS capex ay nauugnay na sa mga natapos, hindi inihayag, o advanced na kasunduan sa customer, kabilang ang isang pangako mula sa OpenAI na nagkakahalaga ng higit sa $100 bilyon.
Samakatuwid, ang optimistikong senaryo ay hindi na ang $200 bilyon ay agad na nagbubunga ng $200 bilyon ng karagdagang kita.
Ito ay na ang Amazon ay bumubuo ng pangmatagalang imprastruktura laban sa nakikitang demand at imo-monetize ang imprastrukturang iyon sa loob ng ilang taon.
Ang pesimistikong senaryo ay ang kapasidad ay dumarating nang mas mabilis kaysa sa pagkonsumo ng enterprise AI, na nagdudulot ng nakadidismayang utilization habang ang depreciation, kuryente, at mga gastos sa financing ay patuloy na tumataas.
Gaano Karaming Paglago ng AWS ang Gagawing Credible ang Paggastos?
Walang isang tiyak na rate ng paglago na awtomatikong nagpapatunay sa plano ng capex.
Mas magandang balangkas ang pinagsasama ang paglago ng kita, incremental operating income, utilization, at hinaharap na demand.
Para sa Q2, ang mga sumusunod na saklaw ay nag-aalok ng praktikal na senaryo na balangkas:
| AWS resulta | Posibleng interpretasyon |
|---|---|
| Higit sa 28% paglago | Malakas na ebidensya na ang mga workload ng AI at pangunahing migrasyon sa cloud ay nananatiling matatag |
| 25%–28% paglago | Malusog na pagpapalawak, ngunit maaaring humiling ang mga mamumuhunan ng higit pang visibility sa capex |
| 22%–25% paglago | Ang paglago ay nananatiling kagalang-galang, kahit na ang $200B na plano sa paggastos ay nagiging mas mahirap ipagtanggol |
| Sa ibaba ng 22% paglago | Materyal na panganib na ang paggastos ay tumataas nang mas mabilis kaysa sa panandaliang monetization |
Ito ay mga analitikal na threshold sa halip na guidance ng kumpanya.
Maaaring tumugon pa rin ang merkado nang positibo sa mabagal na paglago ng kita kung ang mga booking, natitirang mga obligasyon sa pagganap, nakakontratang kapasidad, o forward guidance ay makabuluhang bumuti.
Apat na Pagsubok na Magtatakda Kung Ang Pamumuhunan ng Amazon sa AI ay Epektibo
1. Dapat Lumago ang AWS Nang Hindi Nagsasakripisyo ng Sobrang Margin
Hindi kailangang panatilihin ng AWS ang 37%–38% operating margin bawat kwarter.
Ang mga bagong data center, pinabilis na mga deployment ng computing, at depreciation ay maaaring lumikha ng pansamantalang presyon.
Gayunpaman, ang isang malaking pagbagsak ng margin na sinamahan ng mabagal na paglago ng kita ay magiging babala.
Dapat paghiwalayin ng mga mamumuhunan ang dalawang napaka-ibang paliwanag:
- Nakabubuong presyon ng margin: Ang Amazon ay nag-aaktibo ng kapasidad na nakatali sa nakikilalang demand ng customer.
- Mapanirang presyon ng margin: Ang mga gastos ay tumataas habang ang mga booking, utilization, o paglago ng kita ay humihina.
Ang isang Q2 AWS margin na higit sa humigit-kumulang 35%, na sinamahan ng paglago malapit sa rate ng Q1, ay magmumungkahi na mahusay na pinamamahalaan ng Amazon ang pagpapalawak.
Ang isang margin na mas mababa sa mababang 30% na saklaw ay maaaring magtaas ng mga katanungan maliban kung ang pamunuan ay nagbibigay ng hindi pangkaraniwang malakas na ebidensya ng hinaharap na demand.
2. Dapat Pahusayin ng Custom Chips ang Ekonomiya ng AI Compute
Ang Trainium at Graviton ay estratehikong mahalaga dahil pinapayagan nilang kontrolin ng AWS ang higit pa sa kanilang imprastruktura.
Maaari nilang potensyal na bawasan ang mga gastos sa inference at training, bawasan ang pag-asa sa mga panlabas na supplier, at lumikha ng mga natatanging cloud service.
Iniulat ng Amazon na ang Trainium at Graviton ay lumalaki sa triple-digit na mga rate, habang ang Trainium2 ay ganap na nakasubscribe at ang suplay ng Trainium3 ay inaasahang magiging pangunahing nakatalaga sa kalagitnaan ng 2026.
Ang pinaka-kapaki-pakinabang na mga senyales ng Q2 ay dapat kabilang ang:
- Mas mataas na pag-aampon ng Trainium sa mga customer lampas sa Anthropic at OpenAI.
- Katibayan na ang Trainium ay nagpapababa ng gastos sa training o inference.
- Mas magandang availability ng kapasidad ng Trainium3.
- Tumaas na mga workload ng Bedrock na tumatakbo sa silicon na dinisenyo ng Amazon.
- Matatag na mga margin ng AWS sa kabila ng mas malaking halo ng AI compute.
Kung ang custom silicon ay nagpapabuti sa presyo-pagganap habang pinapanatili ang mga margin ng cloud, ang capex ng Amazon ay maaaring lumikha ng parehong paglago ng kita at isang estruktural na bentahe sa gastos.
3. Dapat Maging Kita ang Mga Komitment ng Customer
Ang malalaking komitment ay nakakapagbigay ng kapanatagan, ngunit hindi ito katumbas ng kinikilalang kita.
Kailangang maunawaan ng mga mamumuhunan:
- Kailan magiging operational ang nakakontratang kapasidad.
- Gaano kabilis ang mga customer ay gagamit ng kanilang mga komitment.
- Kung ang mga kontrata ay naglalaman ng mga minimum-spend na probisyon.
- Gaano karaming kapasidad ang nakatalaga sa isang maliit na bilang ng mga kumpanya ng frontier-model.
- Kung ang pangangailangan ng enterprise ay lumalawak lampas sa pinakamalaking AI laboratories.
Ang konsentrasyon ng customer ay maaaring katanggap-tanggap sa panahon ng maagang pagbuo ng imprastruktura.
Gayunpaman, ang isang matibay na balik mula sa $200 bilyon ng paggastos ay sa huli ay nangangailangan ng isang diversified na base ng customer sa mga serbisyo sa pananalapi, pangangalaga sa kalusugan, software, gobyerno, media, pagmamanupaktura, at mga aplikasyon ng consumer.
4. Dapat Magkaroon ng Credible na Daan ang Free Cash Flow Patungo sa Pagbawi
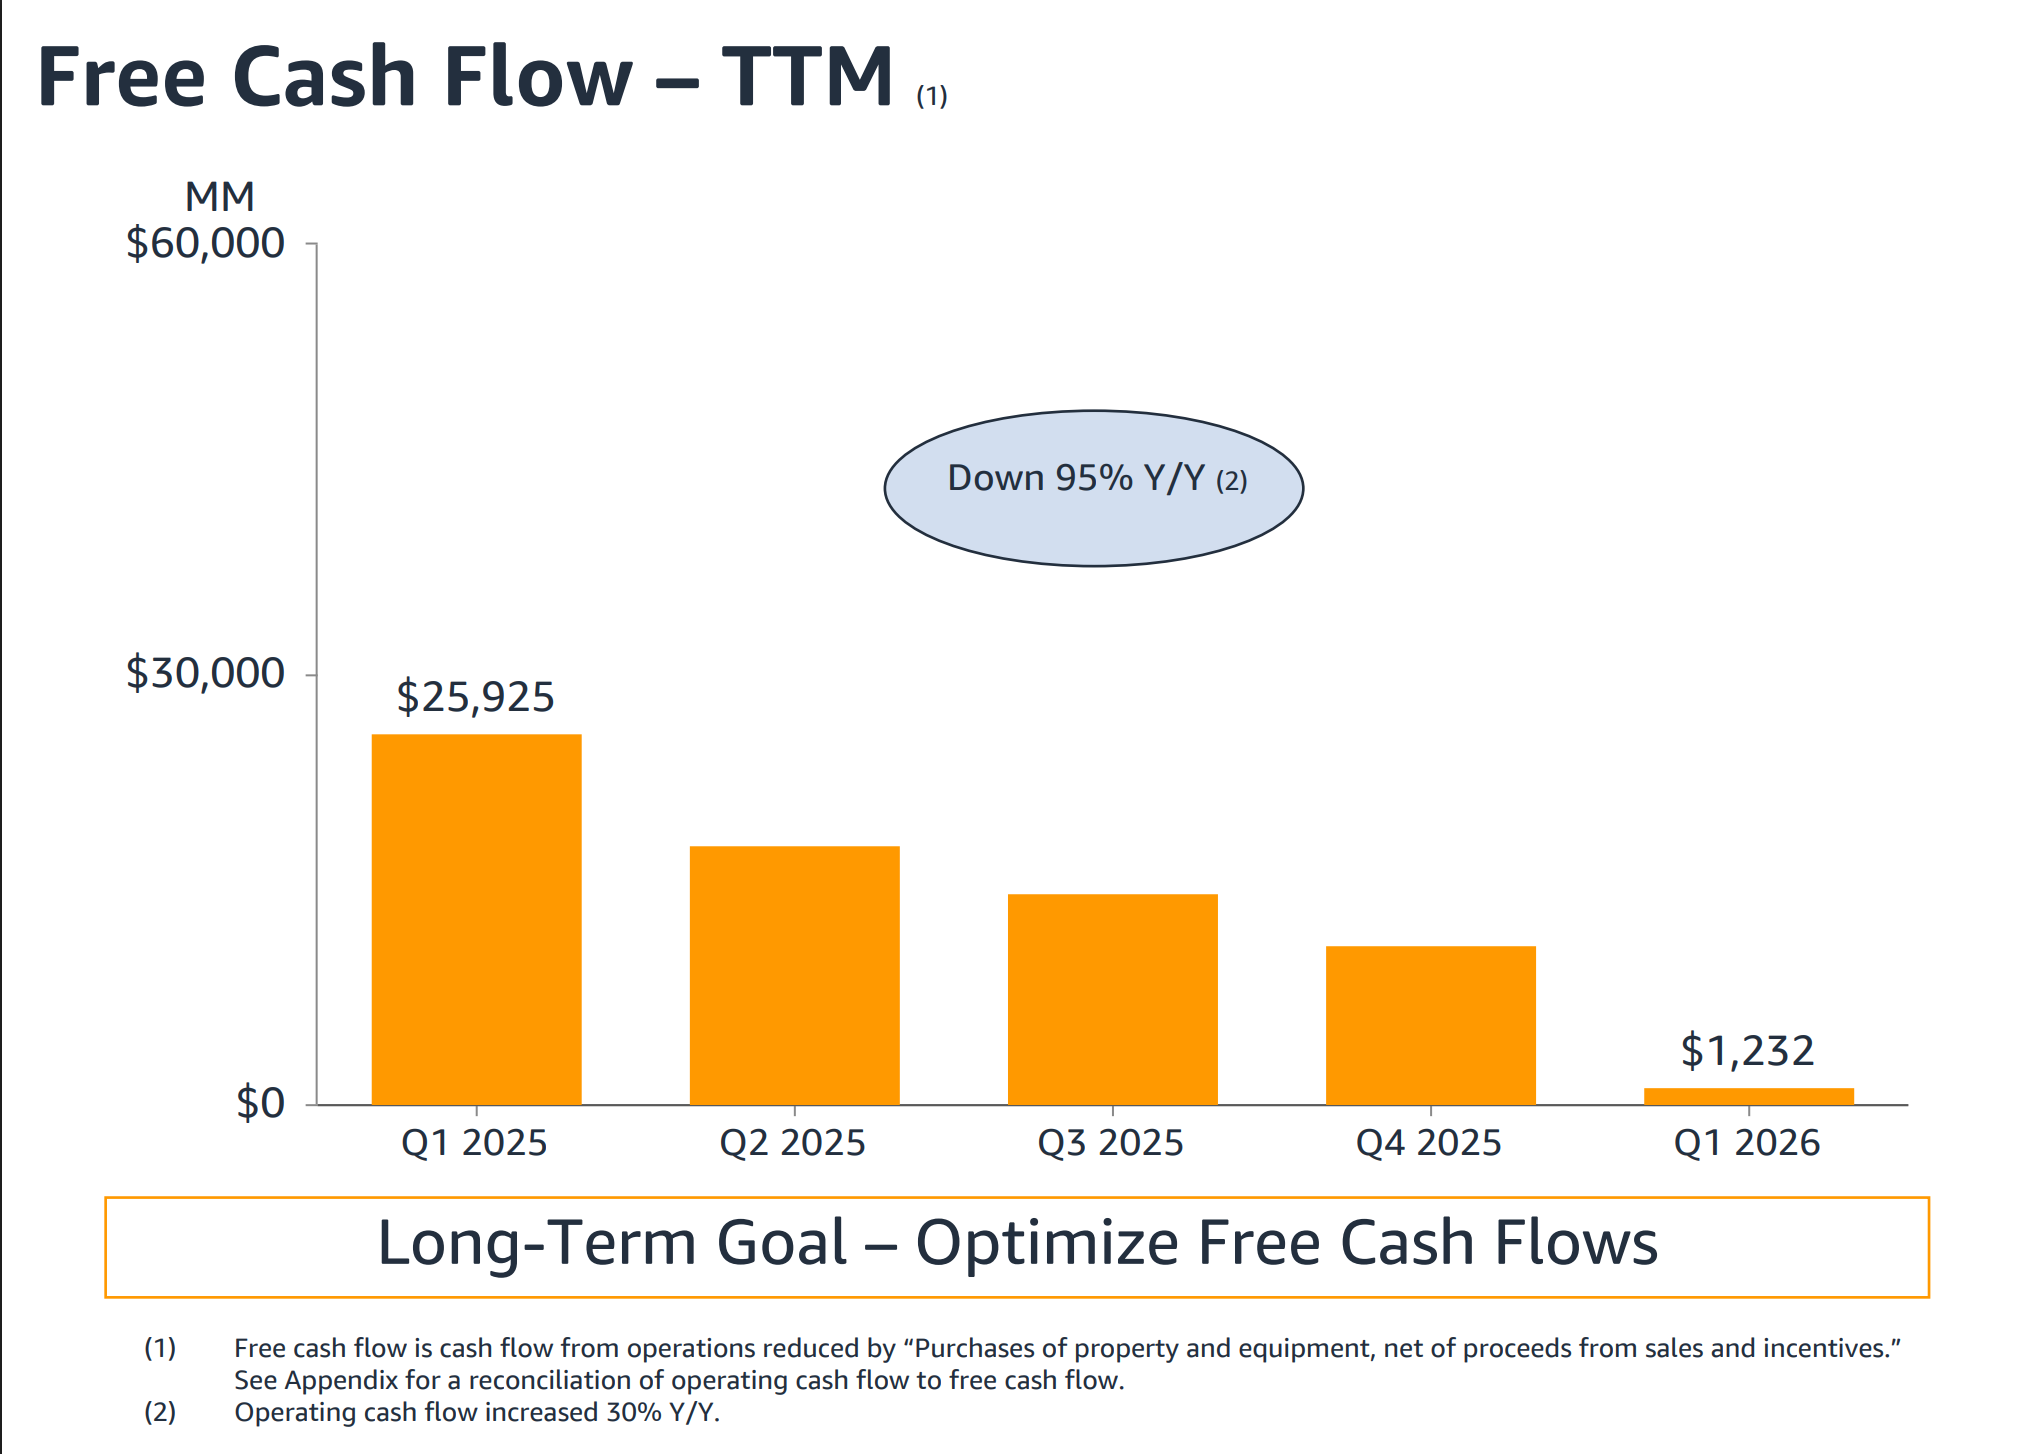
Tumaas ng 30% ang operating cash flow ng Amazon sa nakaraang 12 buwan sa $148.5 bilyon sa Q1.
Gayunpaman, bumagsak ang trailing free cash flow sa $1.2 bilyon, pangunahing dahil sa matinding pagtaas ng pamumuhunan sa ari-arian at kagamitan.
Umabot sa humigit-kumulang $151 bilyon ang mga pagbili ng ari-arian at kagamitan sa nakalipas na 12 buwan, kabilang ang $44.2 bilyon sa unang quarter lamang.
Ang mababang bilang ng free cash flow ay hindi awtomatikong negatibong senyales. Maaaring kumakatawan ito sa pansamantalang yugto ng pamumuhunan.
Ngunit dapat ipakita ng pamunuan kung paano lilipat ang negosyo mula sa paggastos ng cash tungo sa paglikha ng cash.
Para sa Amazon, ang pangunahing tanong sa pagtatasa ay lumilipat mula sa “Gaano karaming cash ang nalilikha ng AWS ngayon?” patungo sa “Gaano karaming normalisadong free cash flow ang maaring likhain ng kasalukuyang imprastruktura pagkatapos tumaas ang utilization?”
Scorecard ng Mamumuhunan para sa Earnings ng Amazon Q2 2026
Maaaring gamitin ng mga mamumuhunan ang sumusunod na scorecard kapag inilabas na ang mga resulta.
| Sukatan | Positibong senyales | Neutral na senyales | Negatibong senyales |
|---|---|---|---|
| Paglago ng kita ng AWS | Higit sa 28% | 25%–28% | Mas mababa sa 25% |
| Operating margin ng AWS | Higit sa 36% | 33%–36% | Mas mababa sa 33% |
| Pananaw sa capex 2026 | Malapit sa $200B na may mas matibay na pangako | Katamtamang pagtaas na may paliwanag | Malaking pagtaas nang walang visibility sa demand |
| Paggamit ng Bedrock at AI | Patuloy na mabilis na paglawak ng paggamit | Malusog ngunit nagiging katamtaman ang paglago | Mahinang komento sa pag-aampon |
| Demand sa Trainium | Mas malawak na pag-aampon at naka-commit na suplay | Demand na pinangunahan ng ilang pangunahing customer | Mga pagkaantala o mahinang utilization |
| Guidance sa kita ng Q3 | Lampas sa inaasahan | Naaayon | Mas mababa sa inaasahan |
| Pananaw sa free cash flow | Malinaw na landas ng pagbawi para sa 2027–2028 | Limitadong bagong detalye | Karagdagang paglala nang walang timeline |
| Mga margin ng retail | Matatag o bumubuti | Katamtamang presyon | Makabuluhang paglala |
| Paglago ng advertising | Patuloy na double-digit na paglawak | Unti-unting pag-moderate | Matinding pagbagal |
Ang pinakamatibay na resulta ay pagsasamahin ang paglago ng AWS sa itaas na bahagi ng 20% range, matibay na margin, at ebidensya na ang capex ay sinusuportahan ng maipapatupad na demand ng customer.
Ang paglampas ng kita sa inaasahan lamang ay hindi magiging sapat kung ang pamunuan ay makabuluhang magpapataas ng gastusin nang hindi nagpapaliwanag ng inaasahang utilization.
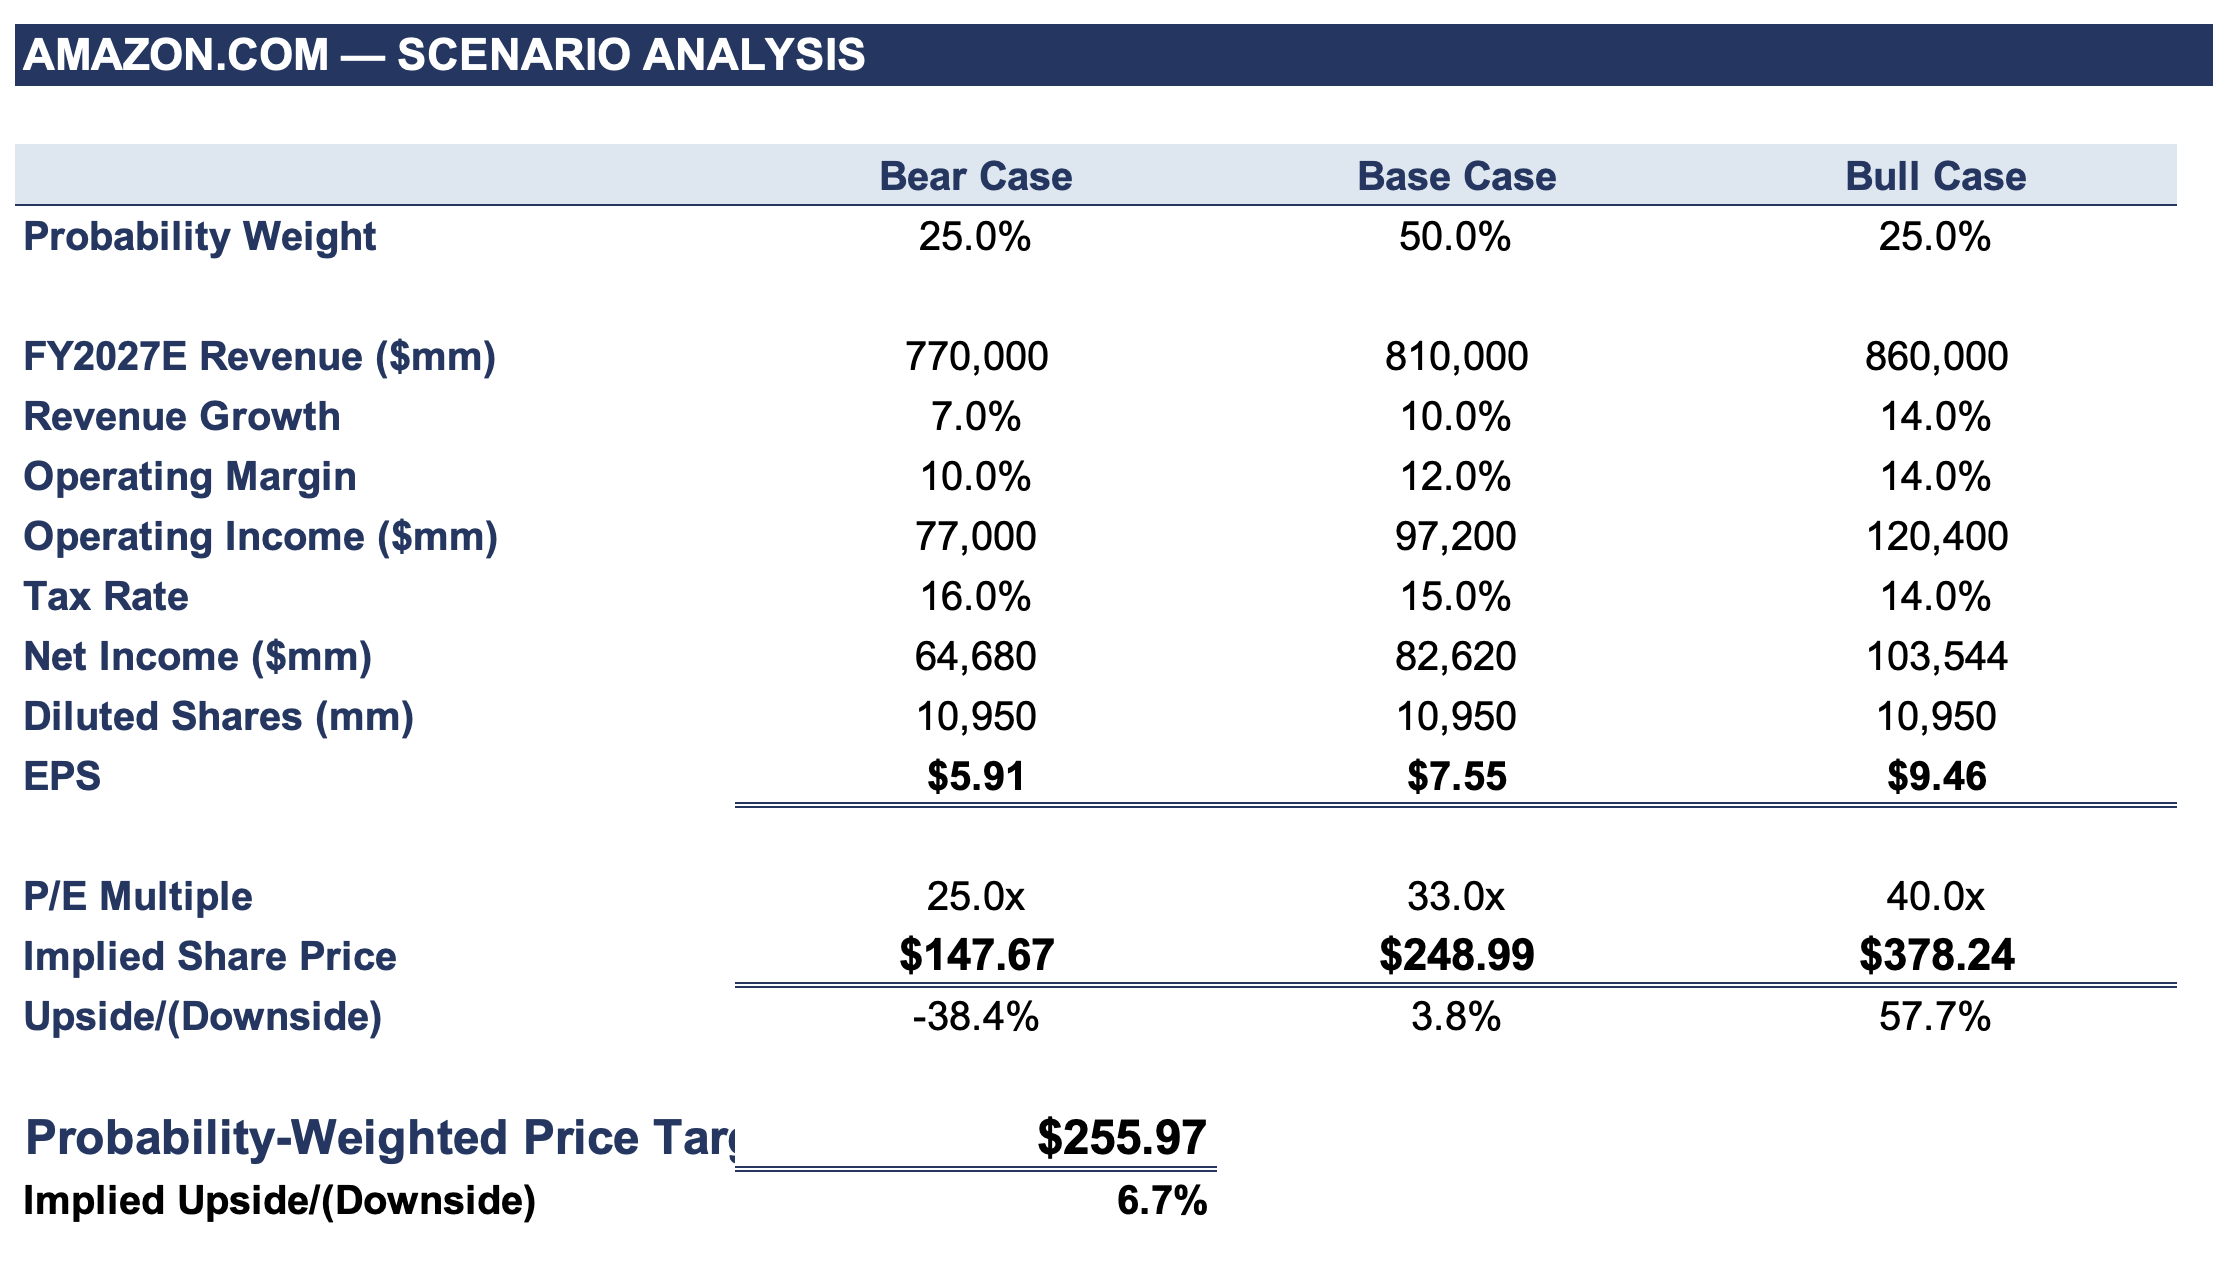
Optimistiko, Batayan, at Pesimistikong Senaryo para sa AMZN
Optimistikong Senaryo: Sinisipsip ng Demand sa AI ng AWS ang Bagong Kapasidad
Sa optimistikong senaryo, ang paglago ng AWS ay mananatili sa o higit sa 28%, ang paggamit ng Bedrock ay patuloy na mabilis na lumalawak, at ang pag-aampon ng Trainium ay lumalawak lampas sa pinakamalaking estratehikong AI partners ng Amazon.
Ang margin ng AWS ay mananatili sa mid-to-high 30% na saklaw sa kabila ng mas mataas na depreciation.
Pinapanatili ng pamunuan ang $200 bilyong plano sa capex—o itataas lamang ito dahil sa karagdagang mga kontrata ng customer na napirmahan.
Sa ilalim ng senaryong ito, ang mahinang panandaliang free cash flow ay itinuturing na pansamantalang bunga ng pagtatayo ng imprastrukturang bumubuo ng kita sa halip na ebidensya ng paghina ng ekonomiya.
Batayang Senaryo: Malakas na Paglago, ngunit ang Debate sa Cash-Flow ay Nagpapatuloy
Sa batayang senaryo, ang AWS ay lumalaki ng humigit-kumulang 25% hanggang 28% at pinapanatili ang margin sa paligid ng 34% hanggang 36%.
Muling binibigyang-diin ng Amazon na ang karamihan sa imprastruktura ng 2026 ay magiging monetized sa 2027 at 2028, ngunit nagbibigay ng limitadong kwantitatibong impormasyon tungkol sa nakakontratang kita o inaasahang balik.
Ang mga negosyo sa retail at advertising ay tumutulong sa pagsuporta sa pinagsamang operating income, habang ang free cash flow ay nananatiling depressed.
Ang kinalabasan na ito ay panatilihin ang pangmatagalang AI thesis na buo ngunit maaaring iwanan ang AMZN na sensitibo sa mga rate ng interes, paggastos ng kakumpitensya, at mga susunod na pagbabago sa capex.
Pesimistikong Senaryo: Tumataas ang Gastusin habang Bumabagal ang Paglago ng AWS
Ang pesimistikong senaryo ay may kinalaman sa pagbagsak ng paglago ng AWS sa ibaba ng mid-20% na saklaw habang ang operating margin ay bumabagsak nang matindi.
Ang pagtaas ng capex sa itaas ng $200 bilyon ay magiging partikular na nakababahala kung ang pamunuan ay hindi makakakonekta nito sa karagdagang mga pangako ng customer.
Maaaring tapusin ng mga mamumuhunan na ang Amazon ay tumutugon nang depensibo sa karera ng paggastos sa cloud at AI sa halip na maglaan ng kapital laban sa sapat na nakikitang balik.
Ang kamakailang pananaliksik ng SimianX ay nagbigay-diin sa parehong tensyon sa buong ecosystem ng AI: ang mga kumpanya ng imprastruktura ay maaaring mag-ulat ng napakalaking demand habang patuloy na nahaharap sa mga alalahanin tungkol sa cash flow, financing, at return on invested capital.
Ang isyu ay mas malalim na sinisiyasat sa:
Ang Retail at Advertising ay Maaaring Magbigay ng Mahalagang Buffer ng Kita
Bagaman ang AWS ang mamamayani sa talakayan ng kita, ang mga negosyo ng Amazon na hindi cloud ay nananatiling mahalaga.
Sa Q1, tumaas ang benta sa North America ng 12% sa $104.1 bilyon, habang ang operating income ng segment ay tumaas sa $8.3 bilyon mula sa $5.8 bilyon.
Tumaas ang mga benta sa internasyonal ng 19% sa $39.8 bilyon, at ang segment ay nakalikha ng $1.4 bilyon ng operating income.
Sinabi rin ng pamunuan na ang advertising ay lumampas sa $70 bilyon na trailing-12-month revenue run rate.
Ang pagpapabuti ng kahusayan sa retail ay maaaring bahagyang mag-offset sa pressure ng pamumuhunan sa AI sa pamamagitan ng:
- Mas mabilis na turnover ng imbentaryo.
- Mas regionalized na fulfillment.
- Mas mataas na density ng delivery.
- Pinaigting na automation.
- Mas mahusay na monetization ng advertising.
- Isang mas malaking halo ng kita mula sa third-party marketplace at serbisyo.
Ang Q2 guidance ng Amazon ay nagpapalagay na ang Prime Day ay naganap sa panahon ng quarter, na nangangahulugang ang mga paghahambing sa retail ay maaaring maimpluwensyahan ng timing ng kaganapan.
Dapat suriin ng mga mamumuhunan ang paglago ng yunit at mga margin sa halip na umasa lamang sa pinagsama-samang benta.
Mga Pangunahing Panganib Bago ang Earnings Report ng Amazon sa Q2
Sobrang Kapasidad ng AI Infrastructure
Kung ang pagsasanay ng modelo ng AI ay maging mas mahusay o ang mga customer ay magbawas ng paggastos, maaaring maiwan ang Amazon na may hindi lubos na nagagamit na kapasidad ng data center.
Presyon mula sa Depresasyon
Ang gastos sa cash ng imprastruktura ay nangyayari muna, ngunit ang depresasyon ay nagpapatuloy sa buong kapaki-pakinabang na buhay ng kagamitan.
Kahit na bumabagal ang paglago ng capex, maaaring maapektuhan ng depresasyon ang naiuulat na operating income.
Mga Paghihigpit sa Kuryente at Suplay
Kailangan ng Amazon ng access hindi lamang sa mga chips kundi pati na rin sa kuryente, mga sistema ng paglamig, kagamitan sa networking, lupa, at kapasidad sa konstruksyon.
Ang mga pagkaantala sa anumang layer ay maaaring magpabagal sa pagkilala ng kita.
Konsentrasyon ng Customer
Ang malalaking pangako mula sa OpenAI at Anthropic ay nagpapatunay sa imprastruktura ng AWS, ngunit maaari silang magpataas ng pagdepende sa isang limitadong bilang ng mabilis na umuunlad na mga kumpanya ng AI.
Paggastos ng mga Kakumpitensya
Ang Amazon, Alphabet, Microsoft, Meta, at mga espesyalistang cloud provider ay lahat ay nagpapalawak ng kapasidad ng AI.
Ang agresibong pamumuhunan sa buong industriya ay maaaring sa huli ay humina ang pagpepresyo o lumikha ng labis na suplay.
Panganib sa Valuation Batay sa Free Cash Flow
Kapag ang free cash flow ay bumababa patungo sa zero, ang mga mamumuhunan ay kailangang umasa sa mga pagtataya ng hinaharap na normalisadong pagbuo ng cash.
Ang mga pagtatayang iyon ay sensitibo sa utilization, buhay ng asset, pagpepresyo, maintenance capex, at bilis ng pagpapalit ng teknolohiya.
Isang Hakbang-hakbang na Checklist para sa Pagbasa ng Earnings Report
- Ihambing ang kabuuang kita sa $194B–$199B na saklaw ng guidance.
- Kalkulahin ang taon-taon na paglago ng AWS at sunud-sunod na paglago.
- Hatiin ang operating income ng AWS sa kita ng AWS upang tantiyahin ang segment margin.
- Ihambing ang Q2 capex sa $44.2B na ginastos sa ari-arian at kagamitan sa Q1.
- Basahin ang mga komento ng pamunuan tungkol sa monetization ng kapasidad sa 2027 at 2028.
- Tingnan ang mga bagong pangako mula sa OpenAI, Anthropic, o mga enterprise customer.
- Subaybayan ang mga indikador ng kita ng Bedrock, Trainium, at AI.
- Ihiwalay ang operating profit mula sa mga kita na may kaugnayan sa pamumuhunan sa naiulat na net income.
- Suriin ang Q3 guidance sa halip na tumutok lamang sa mga resulta ng Q2.
- Gamitin ang SimianX AI upang ihambing ang pangunahing ulat sa aksyon ng presyo, damdamin ng balita, at mas malawak na posisyon ng sektor ng AI.
FAQ Tungkol sa Amazon Q2 Earnings 2026
Gaano kabilis lumago ang AWS sa Q2 2026?
Tumaas ang kita ng AWS ng 37% taon-sa-taon sa $42.2 bilyon sa ikalawang quarter ng 2026, ang pinakamabilis nitong paglago sa loob ng 18 quarter, at ang operating income ng AWS ay $16.6 bilyon, katumbas ng 39.3% na margin.
Kailan iuulat ng Amazon ang Q3 2026 earnings?
Inaasahang iuulat ng Amazon ang mga resulta ng ikatlong quarter ng 2026 sa Oktubre 29, 2026, pagkatapos magsara ang merkado sa U.S., ayon sa kalendaryo ng Nasdaq na batay sa Zacks. Ang guidance ng Amazon para sa Q3 ay $197 bilyon hanggang $202 bilyong netong benta at $22.5 bilyon hanggang $26.5 bilyong operating income.
Magkano ang capex ng Amazon sa 2026?
Ang guidance ng Amazon ay humigit-kumulang $200 bilyong capital expenditure para sa 2026. Ang pagbili ng ari-arian at kagamitan ay $44.2 bilyon sa Q1 at $54.2 bilyon sa Q2, o $98.4 bilyon sa unang kalahati ng taon.
Kailan Iuulat ng Amazon ang Q2 Earnings sa 2026?
Nakatakdang iulat ng Amazon ang mga resulta sa pananalapi ng ikalawang kwarter ng 2026 sa Hulyo 30, 2026, na ang kanilang conference call ay magsisimula sa 5:00 p.m. Eastern Time.
Ilalathala ng kumpanya ang earnings release at mga suportang materyales sa pamamagitan ng kanilang website para sa mga relasyon sa mamumuhunan.
Gaano Karaming Pondo ang Gagastusin ng Amazon sa AI sa 2026?
Inaasahan ng Amazon ang kabuuang capital expenditure ng kumpanya na humigit-kumulang $200 bilyon sa 2026.
Isang makabuluhang bahagi nito ay konektado sa AWS at imprastruktura ng AI, bagaman ang kabuuan ay kasama rin ang mga pamumuhunan sa iba pang operasyon ng Amazon.
Mapapatunayan ba ng Paglago ng AWS ang $200B Capex Plan ng Amazon?
Maaari, ngunit tanging kung ang AWS ay nagpapanatili ng malakas na paglago, nag-iingat ng kaakit-akit na margin, at nagko-convert ng nakakontratang kapasidad ng AI sa kita.
Dapat ding humiling ang mga mamumuhunan ng isang kapani-paniwala na landas mula sa panandaliang presyon sa cash-flow patungo sa mas malakas na free cash flow sa 2027 at lampas.
Ano ang Pinakamahalagang Sukatan sa Q2 Earnings ng Amazon?
Ang paglago ng kita ng AWS ang pinakamalinaw na headline metric, ngunit dapat itong suriin kasabay ng operating margin ng AWS, capex, mga pangako ng customer, at forward guidance.
Ang isang malakas na numero ng paglago na may bumabagsak na margin ay magiging hindi gaanong nakapagbibigay ng pag-asa kaysa sa balanseng paglago at kakayahang kumita.
Ang Amazon Stock ba ay Isang Pamumuhunan Lamang sa AWS at AI?
Hindi. Ang Amazon ay nagmamay-ari din ng malalaking negosyo sa retail, advertising, subscription, logistics, healthcare, entertainment, robotics, at satellite.
Gayunpaman, ang AWS ay bumubuo ng malaking bahagi ng operating income, na ginagawang sentro ng kaso ng pamumuhunan ang paglago ng cloud.
Konklusyon
Ang Earnings Report ng Amazon Q2 2026 ay susubok kung kayang i-convert ng Amazon ang walang kapantay na pamumuhunan sa imprastruktura ng AI sa nasusukat na kita, operating income, at pangmatagalang pagbuo ng cash.
Ang panimulang posisyon ay malakas. Lumago ang AWS ng 28% sa Q1, naghatid ng $14.2 bilyon na operating income, at nag-ulat ng mabilis na tumataas na demand para sa Bedrock, Trainium, at mga workload ng AI.
Sinabi rin ng Amazon na ang isang makabuluhang bahagi ng kanilang darating na kapasidad ay sinusuportahan ng mga pangako ng customer.
Ang hamon ay malinaw din.
Ang free cash flow ay bumagsak nang husto habang bumibilis ang paggastos sa imprastruktura, at kailangang maghintay ng mga mamumuhunan para sa malaking bahagi ng kapasidad ng 2026 upang magsimulang bumuo ng kita sa panahon ng 2027 at 2028.
Ang isang nakakakumbinsi na quarter ay dapat maglaman ng higit pa sa isang kita na nalampasan ang inaasahan. Dapat itong ipakita na:
- Ang paglago ng AWS ay nananatiling malapit sa mataas na 20% na saklaw.
- Ang mga margin ng AWS ay kayang sumipsip ng tumataas na gastos sa imprastruktura.
- Ang Trainium at Bedrock ay lumilikha ng naiibang ekonomiya.
- Ang mga pangako ng customer ay nagiging magagamit na kapasidad.
- Ang Amazon ay may kredibilidad na landas pabalik sa makabuluhang free cash flow.
Para sa mga mamumuhunan na sumusubaybay sa AMZN, AWS, at ang mas malawak na siklo ng kapital na paggasta sa AI, ang SimianX AI ay makakatulong na ikonekta ang mga pundasyon ng kita sa damdamin ng merkado, teknikal na pag-uugali, at mga signal ng AI sa iba't ibang sektor.
Ang mapagpasyang tanong ay hindi na kung kayang gumastos ng Amazon ng $200 bilyon. Ito ay kung kayang i-transform ng kumpanya ang paggastos na iyon sa isang mas malaki, mas kumikitang, at mas matibay na cloud platform.
Kaugnay na Babasahin
- Meta Capex Kada Quarter: $34.9B sa Q3 2026, Negatibo ang FCF
- Free Cash Flow ng Tesla Bawat Taon: $1.5B sa Q3 2026 at AI
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Kasunduang Amazon Qualcomm: 54 Milyong Bahagi ang Nakataya
- Generac stock at Amazon deal: $2.4B sa likod ng $8B balita
- Anthropic IPO at OpenAI IPO: petsa, valuation at status 2026
- Magnificent 7 Earnings Dates at Resulta: Tracker ng Q3 2026
- Microsoft Q4 2026: Paglago ng Azure vs Panganib ng AI Capex
- Alphabet Q2 2026 Earnings: Google Cloud +82%, Capex Guidance
- Meta Compute 2026: Kikita ba ang Sobrang AI Capacity?
- Oracle Earnings 2026: OCI, Stargate Backlog at ORCL Stock
- CoreWeave Stock 2026: $104B Backlog vs $35B na Utang
- Bumagsak ang AI stocks: alinlangan sa OpenAI at kita
Mga Sanggunian
- Amazon Investor Relations — quarterly results at earnings webcasts
- SEC EDGAR — mga 10-Q filing ng Amazon.com
- Amazon Bedrock — opisyal na pahina ng AWS
- AWS Trainium — custom na AI training chips
- Investopedia — Free Cash Flow (FCF)
- Investopedia — Capital Expenditure (CapEx)
- Amazon — Form 8-K Exhibit 99.1: mga resulta ng Q2 2026
- Amazon — Form 8-K Exhibit 99.1: mga resulta ng Q1 2026
- Amazon — Form 8-K Exhibit 99.1: mga resulta ng Q4 2025 at pananaw sa capex para sa 2026
- Amazon — Form 10-Q para sa quarter na nagtapos noong Hunyo 30, 2026
- Amazon — Form 10-Q para sa quarter na nagtapos noong Marso 31, 2026
- Nasdaq — petsa ng earnings ng AMZN