 Par Muke
Ce que le rapport du 30 juillet doit prouver sur l'iPhone, les Services et Siri
Mis à jour le 23 octobre 2026 — cet article a d'abord été publié le 26 juillet en avant-première des résultats du troisième trimestre fiscal d'Apple. Les résultats, un tableau trimestre par trimestre et la date de la prochaine publication sont ajoutés ci-dessous ; l'avant-première d'origine suit sans modification.
Réponse rapide : La prochaine publication des résultats d'Apple — le T4 de l'exercice 2026 (juillet–septembre) — aura lieu le lundi 2 novembre 2026, après la clôture du marché américain, avec une conférence téléphonique à 17h00 heure de New York (relations investisseurs d'Apple) ; ce sera la première publication sous la direction du PDG John Ternus. Au T3 fiscal (publié le 30 juillet), le chiffre d'affaires a progressé de 16 %, à 109,4 milliards de dollars, le chiffre d'affaires de l'iPhone de 22 %, à 54,3 milliards de dollars, et les Services ont atteint 30,7 milliards de dollars, mais l'action AAPL a reculé de 7,4 % le lendemain. Apple a prévu une croissance du chiffre d'affaires de 9 % à 11 % pour le trimestre de septembre. Depuis, le titre a grimpé jusqu'à une clôture record de 348,22 $ le 22 octobre.
Le rapport sur les résultats d'Apple T3 2026 mettra à l'épreuve si la forte demande d'iPhone et la croissance des Services à forte marge peuvent maintenir l'élan des bénéfices de l'entreprise pendant que les investisseurs attendent que les nouveaux produits d'intelligence artificielle d'Apple atteignent un plus grand nombre d'utilisateurs.
Apple doit publier ses résultats du troisième trimestre fiscal le 30 juillet 2026, après la fermeture du marché américain, avec sa conférence téléphonique commençant à 14h00, heure du Pacifique. Wall Street s'attend à un autre trimestre de croissance à deux chiffres des revenus, mais le standard pour une réaction positive du marché boursier pourrait être plus élevé que de simplement dépasser les estimations consensuelles.
Pour les investisseurs utilisant SimianX AI, la question centrale n'est pas de savoir si Apple peut produire un trimestre solide. Il s'agit de savoir si la combinaison des mises à niveau d'iPhone, de la monétisation des Services, des marges résilientes et des rachats d'actions peut soutenir AAPL jusqu'à ce que Siri AI devienne un catalyseur commercial mesurable.
Résultats d'Apple au T3 de l'exercice 2026 : ce que l'avant-première a vu juste, et moins juste
Le communiqué du T3 de l'exercice 2026 a dépassé les repères du consensus cités dans l'avant-première sur presque toutes les lignes :
- Chiffre d'affaires : 109 417 millions de dollars, en hausse de 16 % sur un an, contre un consensus d'environ 108 milliards de dollars cité plus bas (LSEG tablait sur 108,65 milliards de dollars).
- iPhone : 54 252 millions de dollars, en hausse de 22 % — au-dessus des ~53 milliards attendus —, soit un troisième trimestre consécutif de croissance de l'iPhone supérieure à 20 %.
- Services : 30 739 millions de dollars, en hausse de 12 %, un rythme inférieur aux 14–16 % des trois trimestres précédents.
- Grande Chine : 18 816 millions de dollars, en hausse de 22 % ; toutes les zones géographiques ont progressé à deux chiffres.
- Mac : record pour un trimestre de juin, à 10 352 millions de dollars (+29 %) ; l'iPad a reculé de 6 %, à 6 191 millions de dollars.
- Marges et BPA : marge brute de 50,1 %, dont environ 2 points de pourcentage liés aux remboursements de droits de douane ; BPA dilué de 2,02 $ (+29 %), dont 0,11 $ provenant de ces remboursements. Hors remboursements, le BPA ressort à environ 1,91 $ — légèrement au-dessus du consensus de 1,89 $.
Pourquoi l'action a tout de même chuté de 7,4 % (de 333,43 $ à 308,91 $ le 31 juillet) : le dépassement sur la marge était ponctuel, la croissance des Services a ralenti et la direction a prévu une croissance de 9–11 % pour le trimestre de septembre, tout en prévenant que les contraintes d'approvisionnement en composants pourraient peser sur le chiffre d'affaires de l'iPhone. AAPL avait en outre gagné 23 % en 2026 avant la publication. Le titre est repassé au-dessus de son niveau d'avant publication le 17 septembre, sept semaines plus tard, et a établi un record avant les résultats du T4 et le lancement de l'iPhone Duo.
Chiffre d'affaires d'Apple par trimestre : iPhone, Services et Chine (exercices 2025–2026)
| Trimestre fiscal (période) | Chiffre d'affaires total | Sur un an | iPhone | iPhone sur un an | Services | Services sur un an | Grande Chine | Chine sur un an |
|---|---|---|---|---|---|---|---|---|
| T1 exercice 2025 (oct.–déc. 2024) | 124,3 Mds $ | +4 % | 69,1 Mds $ | −1 % | 26,3 Mds $ | +14 % | 18,5 Mds $ | −11 % |
| T2 exercice 2025 (janv.–mars 2025) | 95,4 Mds $ | +5 % | 46,8 Mds $ | +2 % | 26,6 Mds $ | +12 % | 16,0 Mds $ | −2 % |
| T3 exercice 2025 (avr.–juin 2025) | 94,0 Mds $ | +10 % | 44,6 Mds $ | +13 % | 27,4 Mds $ | +13 % | 15,4 Mds $ | +4 % |
| T4 exercice 2025 (juil.–sept. 2025) | 102,5 Mds $ | +8 % | 49,0 Mds $ | +6 % | 28,8 Mds $ | +15 % | 14,5 Mds $ | −4 % |
| T1 exercice 2026 (oct.–déc. 2025) | 143,8 Mds $ | +16 % | 85,3 Mds $ | +23 % | 30,0 Mds $ | +14 % | 25,5 Mds $ | +38 % |
| T2 exercice 2026 (janv.–mars 2026) | 111,2 Mds $ | +17 % | 57,0 Mds $ | +22 % | 31,0 Mds $ | +16 % | 20,5 Mds $ | +28 % |
| T3 exercice 2026 (avr.–juin 2026) | 109,4 Mds $ | +16 % | 54,3 Mds $ | +22 % | 30,7 Mds $ | +12 % | 18,8 Mds $ | +22 % |
| T4 exercice 2026 (juil.–sept. 2026) | Publication le 2 nov. | prévision +9–11 % | — | — | — | — | — | — |
Sources : résultats trimestriels d'Apple (formulaire 8-K de la SEC, pièce 99.1), par exemple T3 exercice 2026, T2 exercice 2026, T1 exercice 2026, T4 exercice 2025. L'exercice fiscal d'Apple se termine fin septembre.
Ce que montre le tableau :
- Le cycle de l'iPhone 17 a mis fin à une période de stagnation. Le chiffre d'affaires de l'iPhone est passé de −1 % et +2 % au début de l'exercice 2025 à +22–23 % sur chacun des trois derniers trimestres.
- La Chine s'est retournée. La Grande Chine a reculé sur trois des quatre trimestres de l'exercice 2025, puis a progressé de 38 %, 28 % et 22 %.
- Les Services sont la ligne régulière, avec une croissance de 12–16 % chaque trimestre, mais le T3 de l'exercice 2026 a été le plus faible du tableau.
- Une prévision de 9–11 % pour le T4 de l'exercice 2026 implique un chiffre d'affaires d'environ 111,7–113,7 milliards de dollars — un ralentissement par rapport à 16–17 %.
Réaction de l'action AAPL aux résultats (exercices 2025–2026)
Apple publie ses résultats après la clôture américaine ; la réaction correspond donc à la clôture de la séance suivante comparée à la clôture du jour de publication.
| Publication | Date de publication | Clôture le jour de publication | Clôture le lendemain | Variation le lendemain |
|---|---|---|---|---|
| T1 exercice 2025 | 30 janv. 2025 | 237,59 $ | 236,00 $ | −0,7 % |
| T2 exercice 2025 | 1er mai 2025 | 213,32 $ | 205,35 $ | −3,7 % |
| T3 exercice 2025 | 31 juil. 2025 | 207,57 $ | 202,38 $ | −2,5 % |
| T4 exercice 2025 | 30 oct. 2025 | 271,40 $ | 270,37 $ | −0,4 % |
| T1 exercice 2026 | 29 janv. 2026 | 258,28 $ | 259,48 $ | +0,5 % |
| T2 exercice 2026 | 30 avr. 2026 | 271,35 $ | 280,14 $ | +3,2 % |
| T3 exercice 2026 | 30 juil. 2026 | 333,43 $ | 308,91 $ | −7,4 % |
Cours : clôtures quotidiennes d'AAPL sur le Nasdaq (Yahoo Finance). AAPL a clôturé à un record de 348,22 $ le 22 octobre 2026, en hausse de 28,1 % depuis le début de l'année.
AAPL a reculé après cinq des sept dernières publications. La baisse de juillet 2026 est la plus forte du tableau, alors même que le chiffre d'affaires a progressé de 16 % — le même schéma « résultats au-dessus des attentes, puis vente » observé chez Alphabet la semaine précédente.
Aperçu des résultats d'Apple T3 2026 : Qu'attend Wall Street ?
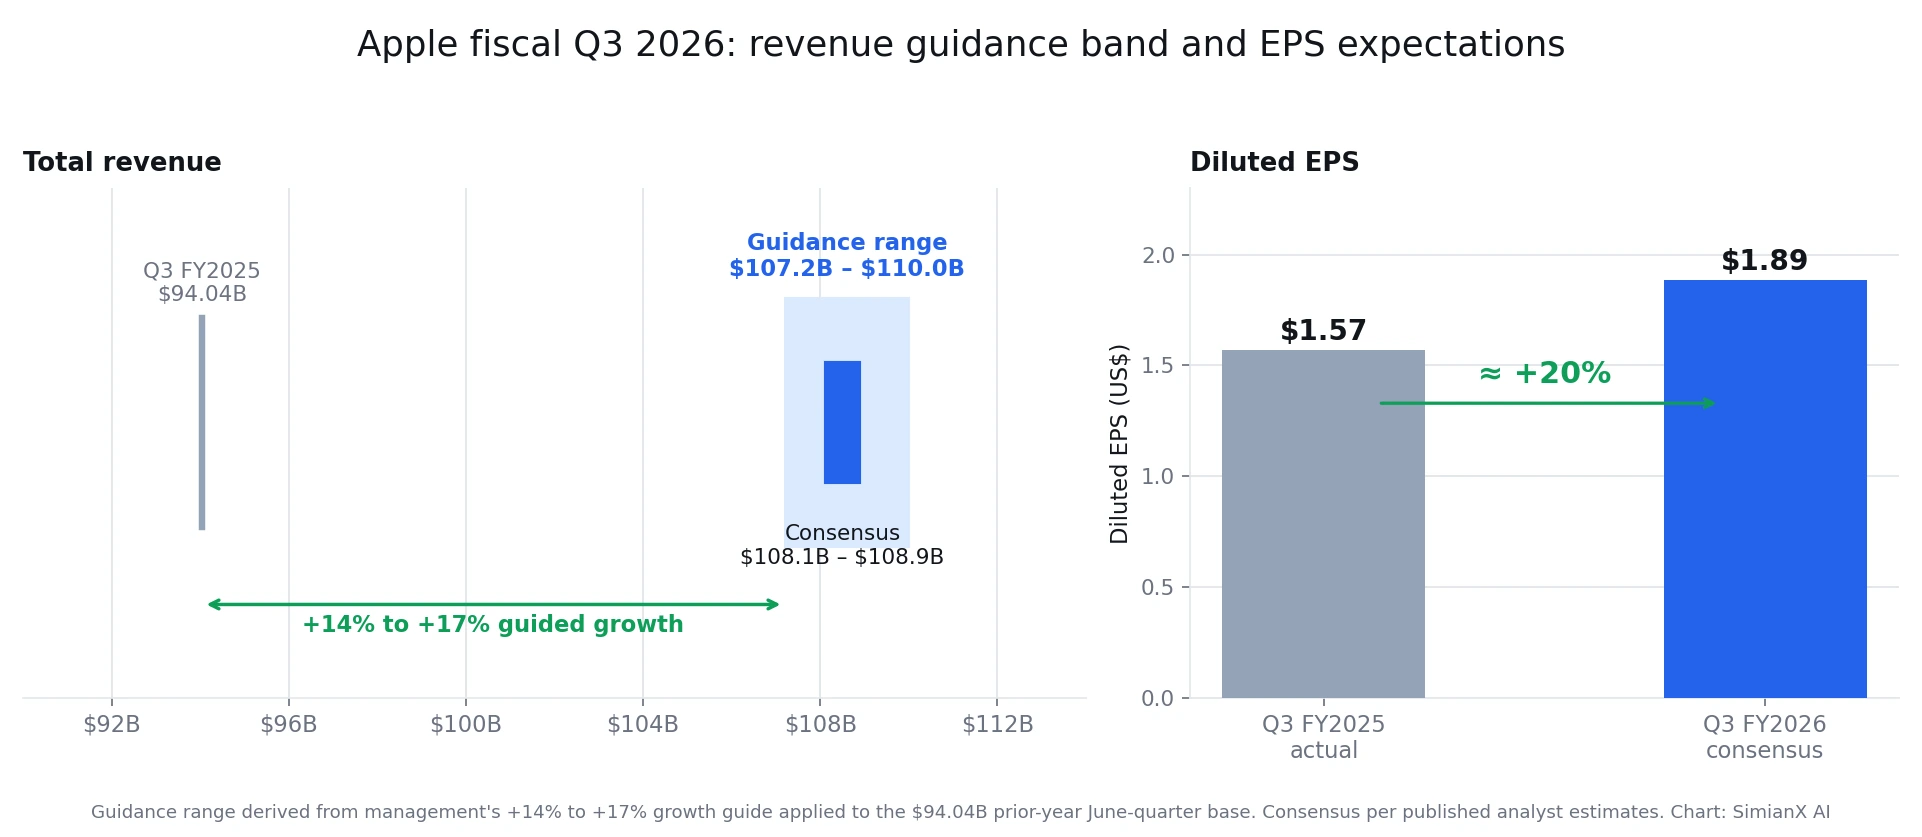
Apple entre dans le trimestre de juin avec un élan exceptionnellement fort. La direction avait précédemment prévu une augmentation des revenus totaux de 14 % à 17 % d'une année sur l'autre, même après avoir intégré ses attentes concernant les contraintes d'approvisionnement.
Les estimations actuelles des analystes se situent généralement près du milieu de cette fourchette :
| Indicateur | Attente pour le T3 fiscal 2026 | Comparaison T3 fiscal 2025 | Croissance approximative |
|---|---|---|---|
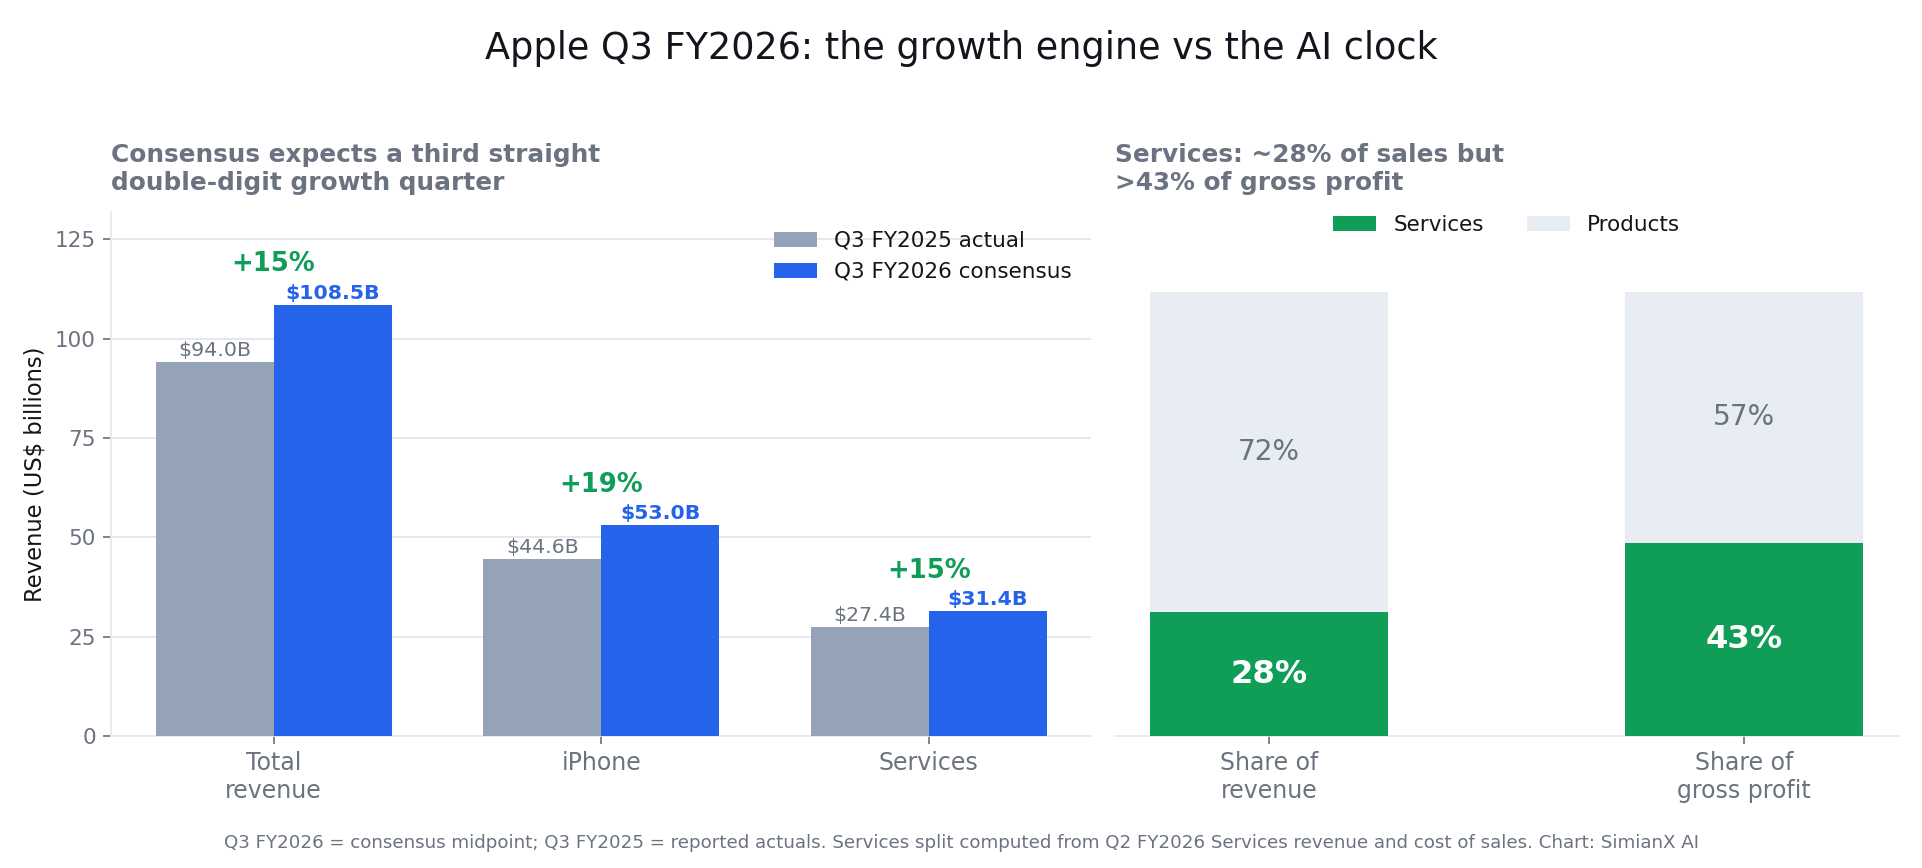
| Revenus totaux | 108,1 Mds $–108,9 Mds $ | 94,0 Mds $ | 15 %–16 % |
| BPA dilué | 1,88 $–1,89 $ | 1,57 $ | Environ 20 % |
| Revenus d'iPhone | 53,0 Mds $ | 44,6 Mds $ | Environ 19 % |
| Revenus des Services | 31,4 Mds $ | 27,4 Mds $ | Environ 15 % |
| Marge brute | Prévisions de 47,5 %–48,5 % | 46,5 % | Plus élevé d'une année sur l'autre |
Les prévisions d'Apple impliquent une fourchette de revenus d'environ 107,2 milliards de dollars à 110,0 milliards de dollars, basée sur la base de revenus du trimestre de juin de l'année précédente de 94,04 milliards de dollars. Apple a également prévu une marge brute consolidée de 47,5 % à 48,5 % et des dépenses d'exploitation de 18,8 milliards de dollars à 19,1 milliards de dollars.
Seuil clé pour les résultats : Un résultat proche de 108 milliards de dollars pourrait satisfaire le consensus publié, mais une réaction boursière plus forte nécessitera probablement des prévisions solides pour le trimestre de septembre et des preuves que l'élan de l'iPhone est durable.
Les investisseurs devraient donc analyser le rapport en trois étapes :
- Les chiffres clés : Revenus, BPA et marge brute par rapport aux attentes.
- La qualité de la croissance : Si l'iPhone, les services et la Chine ont tous contribué.
- Les perspectives futures : Si les coûts des composants, le calendrier des produits ou les dépenses en IA affaiblissent les prévisions du trimestre suivant.
Le trimestre de mars d'Apple a fixé une barre élevée
Le deuxième trimestre fiscal d'Apple a produit l'une des performances les plus fortes de l'entreprise pour le trimestre de mars. Les revenus ont atteint 111,18 milliards de dollars, représentant une croissance d'environ 16,6 %, tandis que le BPA dilué a augmenté de 22 % pour atteindre 2,01 $.
La croissance était large plutôt que dépendante d'une petite catégorie de produit :
| Indicateur du T2 fiscal | Résultat 2026 | Résultat 2025 | Changement d'une année sur l'autre |
|---|---|---|---|
| Revenus totaux | 111,18 Mds $ | 95,36 Mds $ | +16,6 % |
| Revenus de l'iPhone | 56,99 Mds $ | 46,84 Mds $ | +21,7 % |
| Revenus des services | 30,98 Mds $ | 26,65 Mds $ | +16,3 % |
| Revenus de la Grande Chine | 20,50 Mds $ | 16,00 Mds $ | +28,1 % |
| Bénéfice brut | 54,78 Mds $ | 44,87 Mds $ | +22,1 % |
| Recherche et développement | 11,42 Mds $ | 8,55 Mds $ | +33,6 % |
Apple a décrit la période comme son meilleur trimestre de mars en termes de revenus totaux, de revenus d'iPhone et de bénéfice par action, tandis que les Services ont atteint un nouveau record. L'entreprise a également signalé un nouveau sommet pour sa base installée d'appareils actifs.
Le chiffre le plus important pourrait être la croissance de 22 % des revenus d'iPhone. Cela indique que le cycle de l'iPhone 17 générait une demande significative de mise à niveau avant que l'IA Siri ne devienne largement disponible.
Cette distinction est importante car elle suggère que l'élan matériel à court terme d'Apple n'est pas entièrement dépendant d'un récit de mise à niveau alimenté par l'IA.
Les revenus de la Grande Chine ont augmenté d'environ 28 %, inversant l'une des préoccupations les plus persistantes dans la thèse d'investissement d'Apple. Les investisseurs voudront maintenant une confirmation que la reprise s'est poursuivie au cours du trimestre de juin au lieu de refléter une comparaison temporaire, un cycle de promotion ou un effet de lancement de produit.
Les dépenses de recherche et développement d'Apple ont également augmenté de plus de 30 %. Ces dépenses couvrent plus que l'IA, mais l'augmentation montre qu'Apple investit massivement même s'il a évité les énormes budgets d'investissement en capital pour les centres de données annoncés par plusieurs concurrents axés sur le cloud.
La croissance de l'iPhone peut-elle soutenir les résultats d'Apple au T3 2026 ?
La réponse à court terme est probablement oui, à condition qu'Apple atteigne près du consensus actuel de 53 milliards de dollars pour l'iPhone et évite une perspective prudente pour le trimestre de septembre.
Un résultat d'iPhone de 53 milliards de dollars représenterait une croissance d'environ 19 % par rapport aux 44,58 milliards de dollars rapportés au T3 fiscal 2025. Cela confirmerait également que la famille de l'iPhone 17 a maintenu son élan au-delà du trimestre de mars.
Plusieurs facteurs soutiennent le scénario optimiste :
- Apple a rapporté un record de mise à niveau d'iPhone pour le trimestre de mars.
- La base installée d'iPhone actifs a atteint un nouveau sommet.
- La demande s'est améliorée dans plusieurs marchés géographiques.
- La Chine est revenue à une forte croissance au trimestre précédent.
- L'écosystème d'Apple continue de soutenir des prix premium et la fidélisation des clients.
Cependant, les investisseurs devraient séparer la croissance des revenus de la croissance des unités. Des revenus plus élevés d'iPhone peuvent provenir d'une combinaison de plus d'unités, d'un mélange de modèles Pro plus fort, de la tarification et d'un mélange géographique.
Un résultat de haute qualité inclurait des commentaires de la direction montrant que l'activité de mise à niveau et la base installée sont toutes deux en expansion.
Les principaux risques à court terme incluent :
- Contraintes d'approvisionnement affectant les processeurs avancés, les Macs ou d'autres composants.
- Inflation des coûts de mémoire et de composants.
- Incertitude sur les droits de douane et changements dans la politique commerciale internationale.
- Une comparaison difficile suite à une demande exceptionnellement forte au cours du trimestre de mars.
- Les consommateurs retardant leurs achats avant les futures introductions de produits.
Les prévisions de la direction pour le trimestre de juin intégraient explicitement une offre contrainte. Par conséquent, un manque à gagner attribué entièrement à la disponibilité des composants soulèverait toujours des questions sur l'exécution, en particulier si la direction avait déjà inclus ces limitations dans ses prévisions.
La croissance de l'iPhone compensera-t-elle les retards de l'IA dans les résultats d'Apple du T3 2026 ?
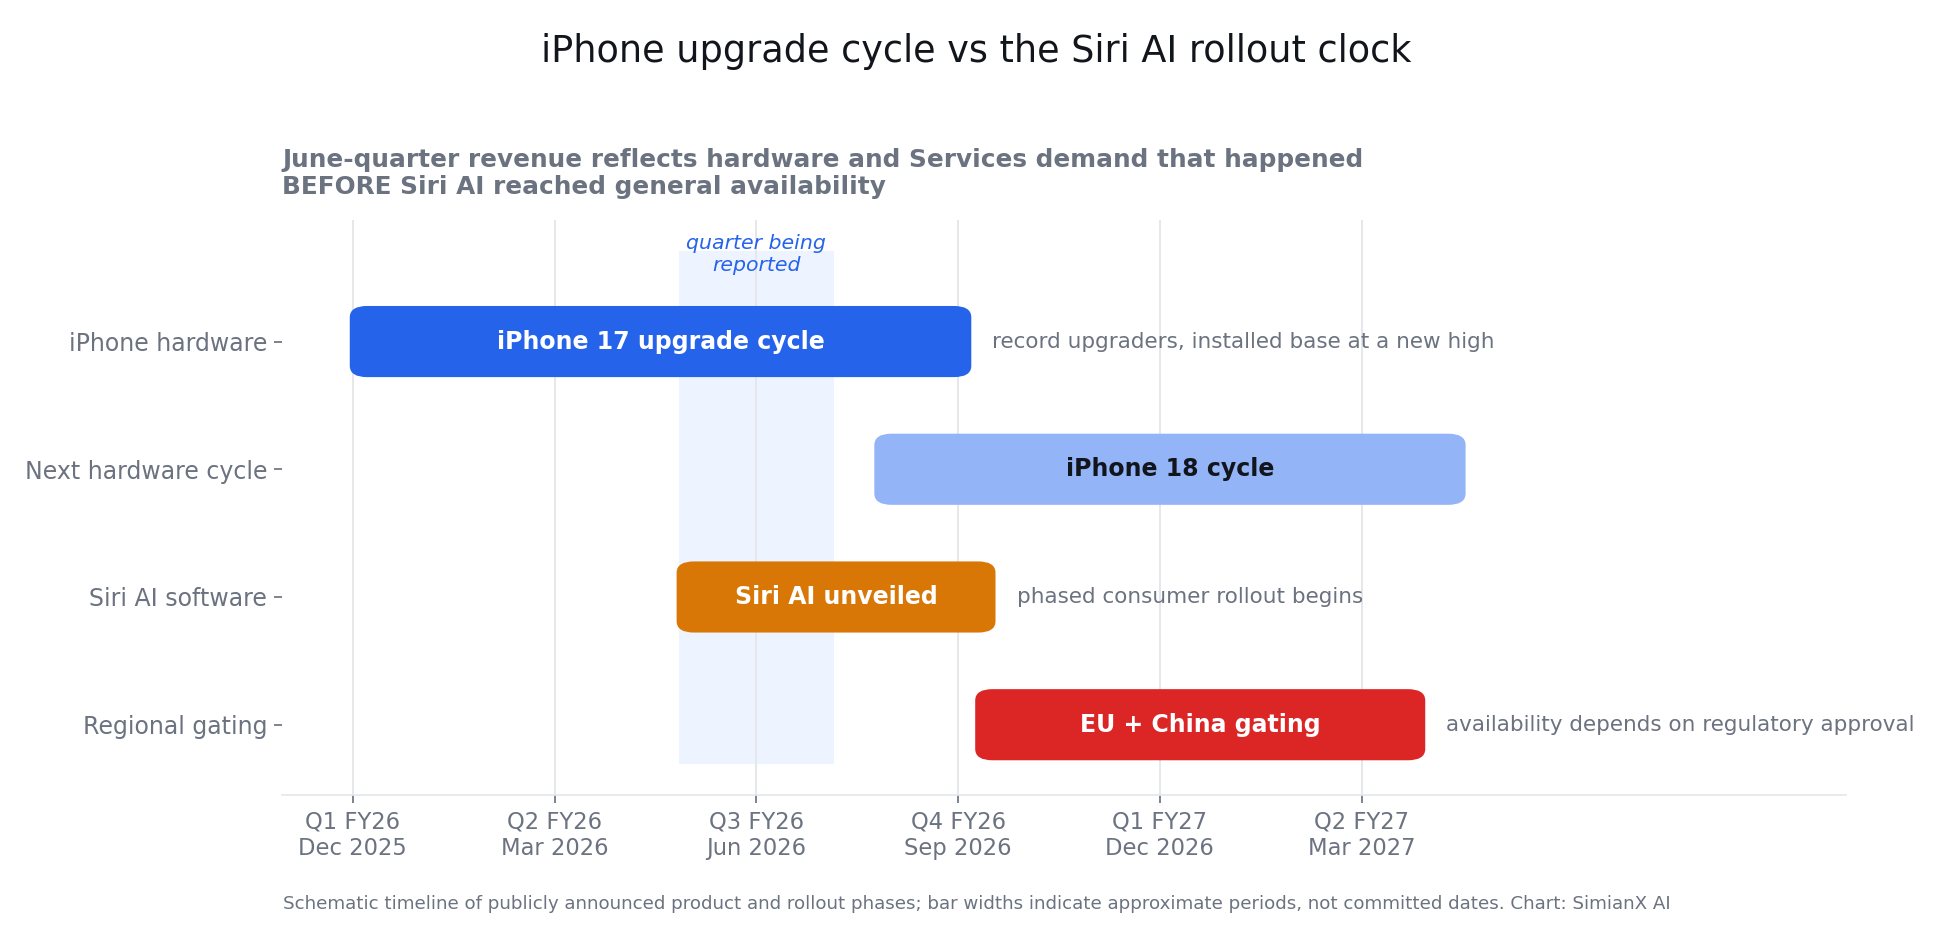
Pour le trimestre de juin lui-même, la croissance de l'iPhone peut compenser la contribution financière limitée de Siri AI. Le trimestre reflète principalement l'activité matérielle et des services qui a eu lieu avant que la nouvelle expérience Siri d'Apple ne soit disponible au grand public.
La question plus difficile concerne l'exercice fiscal 2027. Les investisseurs s'attendent actuellement à ce que l'IA renforce le cycle de mise à niveau, augmente l'engagement dans l'écosystème et défende la valorisation premium d'Apple.
De fortes ventes d'iPhone peuvent retarder les préoccupations concernant la monétisation retardée de l'IA, mais elles ne peuvent pas supprimer définitivement le besoin pour Apple de fournir un assistant compétitif.
La question des résultats du T3 est de savoir si Apple peut croître sans l'IA. La question de valorisation à long terme est de savoir si l'IA peut prolonger cette croissance.
Les services pourraient être le tampon de marge le plus important d'Apple
Les services deviennent de plus en plus importants car leur modèle économique est nettement plus solide que celui du matériel d'Apple.
Au cours du trimestre de mars, les services ont généré 30,98 milliards de dollars de revenus. Sur la base du coût des ventes des services d'Apple, qui s'élève à 7,22 milliards de dollars, le segment a produit environ 23,75 milliards de dollars de bénéfice brut.
Cela signifie que les services représentaient environ 28 % des revenus mais plus de 43 % du bénéfice brut total de l'entreprise, selon un calcul basé sur les états financiers publiés par Apple.
La marge brute des services est supérieure à 70 %, contre environ 37 % pour les produits. Cette différence signifie qu'une croissance continue des services peut protéger la marge consolidée d'Apple même lorsque les coûts des composants matériels augmentent.
Le segment comprend des activités telles que :
- L'App Store
- iCloud et iCloud+
- Apple Music
- Apple TV
- AppleCare
- Publicité
- Arrangements de paiement et de licence
- Autres abonnements liés à la base installée d'Apple
Wall Street s'attend à des revenus des services pour le T3 fiscal d'environ 31,4 milliards de dollars, ce qui représenterait une croissance d'environ 14,5 % par rapport à l'année précédente. Un résultat supérieur à ce niveau pourrait être particulièrement important si la marge brute des produits est sous pression.
Il existe encore des risques. Un ralentissement de l'élan de l'App Store pourrait limiter la croissance, bien que la force d'iCloud, des abonnements, de la publicité et des licences puisse compenser.
Les investisseurs devraient écouter les détails concernant la composition de la croissance des services. Les revenus d'abonnements récurrents et une adoption accrue d'iCloud pourraient être considérés comme plus durables que les revenus générés par des mouvements de change favorables ou des paiements de licence volatils.
Les services pourraient également devenir l'un des premiers moyens indirects d'Apple de monétiser l'IA. Certaines fonctions d'Apple Intelligence dépendantes des serveurs pourraient éventuellement inclure des limites d'utilisation, tandis qu'un accès accru pourrait être regroupé avec des plans iCloud+ de plus grande valeur.
Cette structure pourrait créer un lien entre l'utilisation de l'IA et les revenus d'abonnement, bien qu'Apple n'ait pas encore fourni de chiffre de revenus séparé pour l'IA.
Les retards d'Apple en matière d'IA pèsent-ils sur les résultats à court terme ?
Apple a dévoilé une version repensée de Siri IA lors de la WWDC 2026, mettant l'accent sur la compréhension du contexte personnel, la compréhension du contenu affiché à l'écran, les connaissances web et des actions systémiques plus profondes.
Cependant, le déploiement auprès des consommateurs reste l'un des éléments les plus surveillés de la stratégie produit d'Apple.
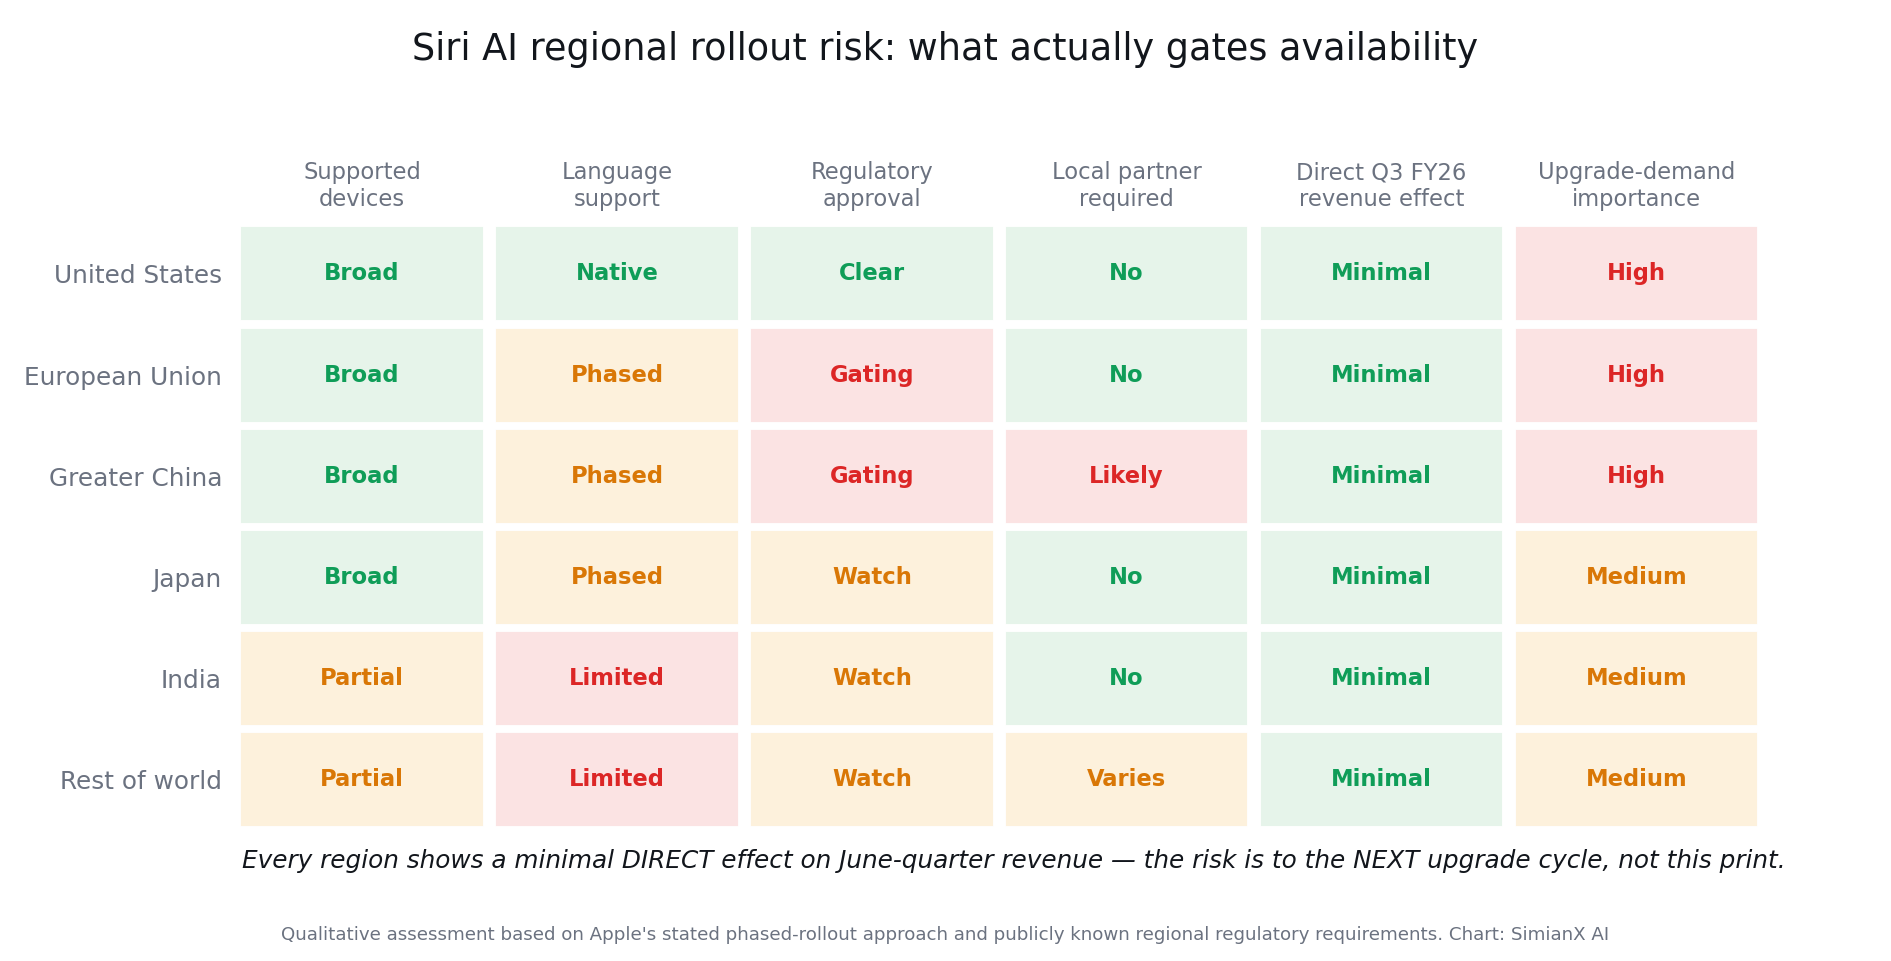
La disponibilité pourrait également être restreinte ou retardée dans des régions stratégiquement importantes :
- Siri IA pourrait ne pas être disponible initialement sur tous les appareils Apple.
- La disponibilité dans l'Union européenne pourrait être affectée par la conformité réglementaire.
- La disponibilité en Chine pourrait dépendre de l'approbation réglementaire locale et des partenariats.
- L'accès anticipé pourrait être limité aux appareils et langues pris en charge.
- Certaines fonctionnalités pourraient arriver par phases plutôt que par un lancement complet.
Ces limitations ne constituent pas un problème majeur de revenus pour le T3 fiscal, car Wall Street ne s'attend pas à des revenus directs significatifs de Siri AI pour le trimestre de juin. Ce sont plutôt un problème de crédibilité produit et de valorisation.
Les implications financières se développent à travers plusieurs canaux indirects :
| Facteur IA | Effet sur les résultats à court terme | Importance à long terme |
|---|---|---|
| Timing de la bêta de Siri IA | Effet limité au T3 | Influence la crédibilité du produit |
| Disponibilité en Chine | Peu d'impact direct au T3 | Pourrait affecter la demande de mise à niveau dans un marché majeur |
| Retard de l'UE | Effet actuel minimal sur les revenus | Limite l'échelle et l'adoption mondiales |
| Coûts d'infrastructure IA | Dépenses R&D et d'exploitation plus élevées | Pourrait exercer une pression sur les marges |
| Exigences des appareils liés à l'IA | Limité avant la sortie | Pourrait accélérer les futures mises à niveau |
| Intégration iCloud+ | Contribution en phase précoce | Monétisation possible des Services |
L'interprétation haussière est qu'Apple n'a pas besoin d'opérer la plus grande plateforme d'infrastructure IA indépendante. Elle peut contrôler l'expérience utilisateur, utiliser des modèles efficaces sur l'appareil, et s'appuyer sur des technologies cloud ou externes lorsque cela est approprié.
L'interprétation baissière est que le déploiement d'Apple reste fragmenté tandis que les concurrents améliorent leurs assistants plus rapidement. Dans ce scénario, l'augmentation des dépenses en R&D semblerait défensive plutôt que génératrice de croissance.
Les lecteurs peuvent comparer la feuille de route produit avec les recherches antérieures de SimianX sur Apple WWDC 2026, Siri AI et la thèse d'investissement AAPL.
Que devraient écouter les investisseurs lors de l'appel sur les résultats d'Apple ?
Le communiqué de résultats fournira les chiffres, mais les commentaires de la direction pourraient déterminer si les investisseurs considèrent le trimestre comme durable.
1. La demande d'iPhone est-elle toujours alimentée par les mises à niveau ?
La direction devrait clarifier si l'activité de mise à niveau record du trimestre de mars a continué jusqu'en juin.
Des commentaires sur le mélange des modèles Pro, les utilisateurs venus d'autres plateformes, la croissance de la base installée et la demande géographique aideraient les investisseurs à évaluer la durabilité du cycle.
2. La Chine a-t-elle maintenu sa reprise ?
Les revenus de la Grande Chine ont fortement augmenté au trimestre précédent. Les investisseurs voudront savoir si cette reprise s'est poursuivie et si Apple gagne en demande sans s'appuyer excessivement sur des remises ou des promotions de canal.
3. Les Services peuvent-ils maintenir une croissance d'environ 15 % ?
Un résultat des Services proche ou supérieur à 31,4 milliards de dollars soutiendrait la thèse de la marge. Les investisseurs devraient également surveiller les commentaires sur la croissance de l'App Store, iCloud, les abonnements, la publicité et la licence.
4. Quelle est la gravité de l'inflation des coûts des composants ?
Apple a prévu une fourchette de marge brute séquentielle plus basse après avoir annoncé des marges plus fortes au trimestre de mars.
La question clé est de savoir si la pression est temporaire ou susceptible de se poursuivre jusqu'au prochain cycle de lancement de l'iPhone.
5. Quels Sont les Prochains Jalons Mesurables de l'IA Siri ?
Des déclarations générales sur l'excitation liée à l'IA peuvent ne pas satisfaire les investisseurs.
Des informations plus précieuses incluraient :
- Calendrier de la version bêta
- Régions prises en charge
- Appareils compatibles
- Retours des développeurs
- Indicateurs d'adoption
- Disponibilité en Chine et dans l'Union Européenne
6. L'IA Nécessitera-t-elle un Modèle de Dépenses Différent ?
Les dépenses de recherche et développement d'Apple ont considérablement augmenté au trimestre précédent.
Les investisseurs devraient déterminer si les dépenses d'exploitation continueront d'augmenter rapidement et si Apple s'attend à des dépenses supplémentaires pour Private Cloud Compute, l'infrastructure IA ou l'accès aux modèles tiers.
7. Que laissent entendre les perspectives du trimestre de septembre ?
Les prévisions futures détermineront si l'élan du trimestre de juin se prolonge dans le prochain cycle de produits.
Un fort résultat au T3 associé à des prévisions prudentes pour le T4 pourrait tout de même produire une réaction négative du marché.
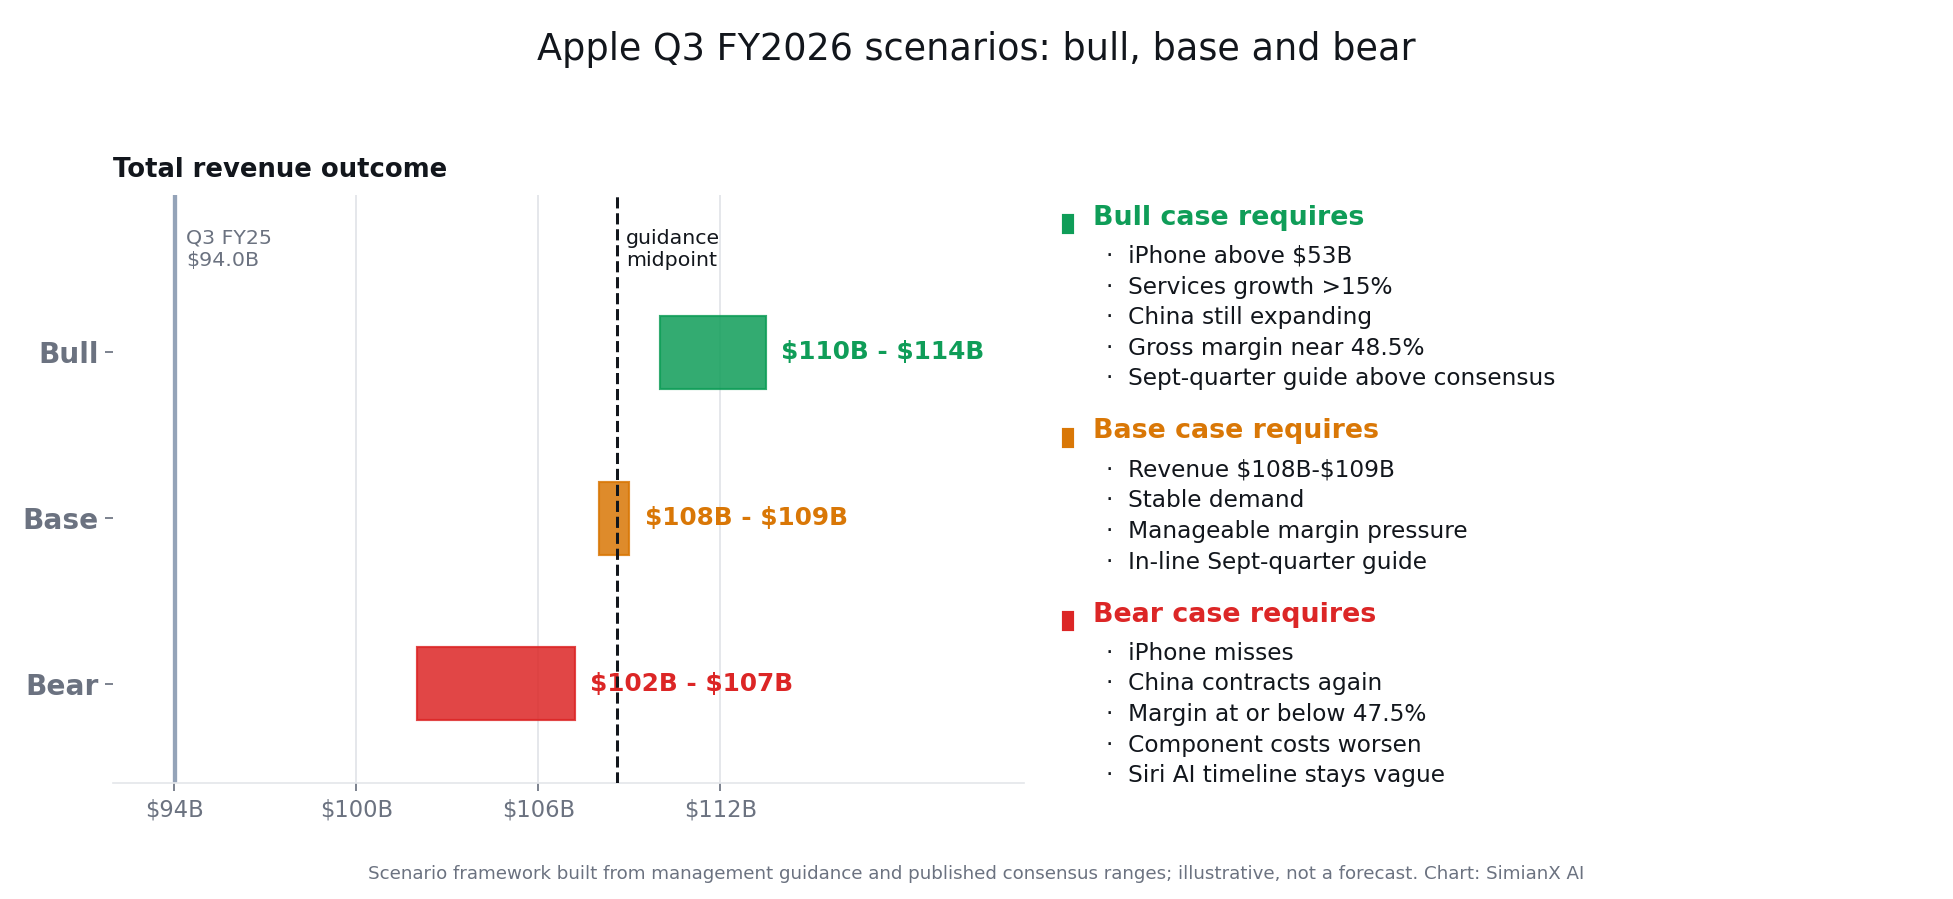
Scénarios Haussier, de Base et Baissier pour les Résultats d'Apple au T3
| Scénario | Résultats publiés | Commentaire de la direction | Interprétation potentielle |
|---|---|---|---|
| Scénario haussier | Revenus supérieurs à 110 milliards de dollars et BPA supérieur au consensus | Forts renouvellements d'iPhone, accélération des Services et marges résilientes | La croissance est suffisamment large pour couvrir la période de déploiement de l'IA |
| Scénario de base | Revenus autour de 108 milliards à 109 milliards de dollars | Demande stable et pression sur les marges gérable | Les fondamentaux sont solides, mais une grande partie de la force peut déjà être attendue |
| Scénario baissier | Revenus inférieurs au point médian des prévisions | La Chine ralentit, les coûts augmentent ou les prévisions futures déçoivent | Les retards de l'IA deviennent plus importants car la croissance traditionnelle s'affaiblit |
Le scénario de base pourrait être le plus difficile pour l'action.
Apple peut afficher une croissance respectable et recevoir néanmoins une réaction mitigée lorsque les attentes et l'évaluation sont déjà élevées.
Les investisseurs attribuent déjà une valeur substantielle à l'écosystème durable d'Apple, à ses futurs produits et à l'exécution éventuelle de l'IA. À une évaluation premium, un simple dépassement des bénéfices sans relèvement des prévisions peut ne pas suffire à élargir le multiple de bénéfices de l'action.
Comment analyser AAPL après la publication des résultats
Un processus discipliné post-publication des résultats doit éviter de réagir uniquement au premier titre.
- Comparer le chiffre d'affaires et le BPA avec le consensus.
Déterminez si la surprise provient d'une véritable force opérationnelle, d'un taux d'imposition plus bas ou de rachats d'actions.
- Séparer la performance de l'iPhone et des Services.
Un large dépassement dans les deux secteurs est plus convaincant qu'un résultat dominé par un élément temporaire.
- Calculer la qualité des marges.
Vérifiez la marge brute consolidée, la marge produit et le mix de Services.
- Examiner la performance géographique.
Accordez une attention particulière à la Grande Chine et aux Amériques.
- Évaluer le langage de la direction.
Recherchez des changements dans la confiance concernant la demande, l'offre, les droits de douane, les jalons de l'IA et les coûts.
- Revoir les prévisions futures.
Comparez les perspectives du prochain trimestre avec les attentes actuelles des analystes.
- Attendre la confirmation des prix.
Un mouvement initial hors séance peut se retourner après que les analystes aient traité la conférence téléphonique et mis à jour leurs estimations.
C'est ici que SimianX AI peut aider les investisseurs à combiner la publication des résultats avec des indicateurs techniques, le sentiment des nouvelles, les fondamentaux financiers et l'analyse des risques multi-agents plutôt que de se fier à un seul titre haussier ou baissier.
La page d'analyse SimianX AAPL peut être utilisée pour suivre les signaux de marché changeants entourant le rapport sur les résultats.
Risques clés pour la thèse d'investissement sur Apple
Même si Apple annonce de bons résultats pour le T3 fiscal, les investisseurs ne devraient pas négliger les risques entourant la prochaine phase de croissance de l'entreprise.
Risque d'Exécution en IA
Apple doit prouver que sa stratégie en IA peut aller au-delà des démonstrations de produits et des aperçus limités.
Des retards répétés pourraient affaiblir la confiance des consommateurs dans Apple Intelligence et rendre plus difficile pour l'entreprise de positionner l'IA comme une raison de mise à niveau.
Risque de Valorisation
La valorisation d'Apple reflète des attentes de croissance résiliente, de fortes marges et une exécution réussie en IA.
Si les estimations de bénéfices cessent d'augmenter, l'action pourrait subir une compression des multiples même sans une baisse majeure des revenus.
Risque de la Chine
La Chine reste l'un des marchés et régions de fabrication les plus importants pour Apple.
Un ralentissement de la demande des consommateurs, une concurrence domestique plus forte, des restrictions réglementaires ou des tensions géopolitiques pourraient affecter à la fois les ventes et la production.
Réglementation des Services
L'App Store et les politiques de paiement d'Apple restent exposés à des défis réglementaires et juridiques.
Des changements dans les structures de commission, les applications par défaut ou les règles de paiement pourraient réduire la rentabilité du segment Services.
Pression sur les Marges
Des prix de mémoire plus élevés, des coûts de puces avancées, des droits de douane et des dépenses d'infrastructure en IA pourraient exercer une pression sur les marges brutes et opérationnelles.
La croissance des services peut fournir un tampon, mais elle ne compensera pas toutes les sources d'inflation des coûts.
Qu'est-ce qui rendrait les résultats d'Apple du T3 2026 haussiers ?
Un rapport véritablement haussier nécessiterait probablement plus qu'un léger dépassement des bénéfices.
La combinaison la plus forte inclurait :
- Des revenus au-dessus de la limite supérieure de la fourchette attendue
- Des revenus d'iPhone supérieurs à 53 milliards de dollars
- Une croissance des services supérieure à 15 %
- Une croissance continue en Grande Chine
- Une marge brute près de la limite supérieure des prévisions
- Des prévisions pour le trimestre de septembre meilleures que prévu
- Des jalons clairs pour le lancement de Siri IA
- Des preuves que les dépenses en IA restent financièrement disciplinées
Dans ce scénario, les investisseurs pourraient conclure que les activités existantes d'Apple croissent suffisamment rapidement pour soutenir les bénéfices pendant que l'entreprise développe sa prochaine génération de produits d'IA.
Qu'est-ce qui pourrait rendre les résultats d'Apple du T3 2026 baissiers ?
Le rapport pourrait être interprété négativement si plusieurs signes d'alerte apparaissent ensemble :
- Les revenus de l'iPhone tombent en dessous des attentes
- La Grande Chine retombe en contraction
- La croissance des services ralentit de manière significative
- La marge brute approche ou tombe sous le bas de la fourchette de prévisions
- La direction souligne l'aggravation des coûts des composants
- Les prévisions pour le trimestre de septembre manquent les attentes
- Les délais de l'IA Siri restent vagues
- Les dépenses d'exploitation augmentent plus rapidement que les revenus
Un seul indicateur faible peut être gérable. Une combinaison de ralentissement de la croissance du matériel, de services plus faibles, de pression sur les marges et de progrès en IA peu clairs créerait un défi plus sérieux pour la thèse d'investissement.
FAQ sur les résultats d'Apple du T3 2026
Quand Apple publiera-t-il ses résultats du T3 2026 ?
Apple devrait annoncer ses résultats du T3 fiscal 2026 le jeudi 30 juillet 2026, après la fermeture du marché boursier américain.
Les investisseurs devraient confirmer la date finale et le calendrier de la conférence téléphonique via le site officiel des relations avec les investisseurs d'Apple.
Quelle est l'estimation du chiffre d'affaires d'Apple pour le T3 2026 ?
Les attentes actuelles des analystes placent généralement les revenus du Q3 fiscal d'Apple près de 108 milliards à 109 milliards de dollars.
Cela représenterait environ 15 % à 16 % de croissance d'une année sur l'autre, bien que les estimations consensuelles puissent changer avant la publication des résultats.
Quel chiffre d'affaires iPhone est attendu pour le T3 2026 d'Apple ?
Les attentes des analystes placent les revenus de l'iPhone près de 53 milliards de dollars.
Un résultat autour de ce niveau représenterait une forte croissance d'une année sur l'autre et suggérerait que le cycle de mise à niveau actuel est resté résilient au cours du trimestre de juin.
Les services d'Apple peuvent-ils compenser les retards de l'IA Siri ?
Les services peuvent compenser une partie du risque financier à court terme car ils génèrent des revenus récurrents et des marges brutes nettement plus élevées que le matériel.
Cependant, les services ne peuvent pas complètement résoudre la question stratégique à long terme de savoir si Apple peut offrir des expériences d'IA compétitives sur l'ensemble de sa base d'appareils mondiale.
Le retard de l'IA Siri affecte-t-il déjà les résultats d'Apple ?
L'impact fiscal direct du T3 devrait être limité car l'IA Siri repensée n'était pas largement disponible au cours du trimestre.
Le risque plus important concerne la demande future de mises à niveau, la disponibilité internationale, les coûts de développement et si les investisseurs continuent d'attribuer à Apple une valorisation premium en attendant une adoption généralisée.
Quand Apple publie-t-il ses prochains résultats ?
Apple publie ses résultats du T4 de l'exercice 2026 (juillet–septembre) le lundi 2 novembre 2026, après la clôture du marché américain ; la conférence téléphonique débute à 14h00 heure du Pacifique / 17h00 heure de New York. Au Japon et en Corée, cela correspond au mardi 3 novembre au matin.
Comment Apple s'en est-il sorti au T3 de l'exercice 2026 ?
Le chiffre d'affaires a progressé de 16 %, à 109,4 milliards de dollars, celui de l'iPhone de 22 %, à 54,3 milliards de dollars, et les Services de 12 %, à 30,7 milliards de dollars. Le BPA dilué s'est établi à 2,02 $, dont 0,11 $ issus de remboursements de droits de douane. L'action AAPL a reculé de 7,4 % le lendemain.
Quelles sont les prévisions d'Apple pour le trimestre de septembre ?
Apple a prévu pour le T4 de l'exercice 2026 une croissance du chiffre d'affaires de 9 % à 11 % sur un an et a indiqué que les contraintes d'approvisionnement en composants pourraient peser sur le chiffre d'affaires de l'iPhone.
Conclusion
Le contexte des résultats d'Apple du T3 2026 est fondamentalement plus solide que ce que l'expression “retards de l'IA” pourrait suggérer.
Apple entre dans le rapport avec un puissant élan d'iPhone, des revenus de services en expansion, une activité en Chine en amélioration et un programme de retour de capital qui continue de soutenir les bénéfices par action.
Pour le trimestre de juin, la croissance de l'iPhone et des services peut probablement compenser l'absence de revenus significatifs de l'IA Siri.
Les attentes consensuelles d'environ 108 milliards de dollars de revenus, 53 milliards de dollars de ventes d'iPhone et plus de 31 milliards de dollars de services semblent réalisables si l'élan du trimestre de mars se poursuit.
Le test à long terme est plus exigeant.
Apple doit montrer que l'IA Siri peut passer du développement et des tests à un produit fiable, disponible mondialement, qui renforce les mises à niveau des appareils, l'engagement des utilisateurs et les revenus d'abonnement.
De solides bénéfices traditionnels peuvent donner à Apple plus de temps, mais ils ne peuvent pas rendre l'exécution de l'IA sans importance.
Utilisez SimianX AI pour surveiller les fondamentaux rapportés d'Apple, le ton des conférences de résultats, la réaction technique et les signaux de risque changeants avant de décider si le résultat fiscal du T3 renforce ou affaiblit la thèse d'investissement AAPL.
Lecture Liée
- iPhone Duo épuisé jusqu'en janvier : un supercycle AAPL ?
- Historique des PDG d'Apple : de Tim Cook à John Ternus
- Free cash-flow de Tesla par année : 1,5 Md$ au T3 2026
- Résultats des 7 Magnifiques : dates et chiffres du T3 2026
- Apple WWDC 2026 : Siri AI, Gemini et l'action AAPL
- Microsoft T4 2026 : croissance d'Azure contre capex en IA
- Résultats Alphabet T2 2026 : capex relevé et Google Cloud
- Amazon AWS : CA par trimestre, T2 2026 +37 % vs 54 Md$ capex
- Marge brute automobile de Tesla par trimestre : 18,5 % au T3
- Les 7 Magnifiques en Bourse : poids et risque en 2026
- Analyse AI Earnings Call : Décoder le Ton du Management
- AutoZone & Zscaler 2026 : Playbook des Selloffs Earnings
Références
- Apple Investor Relations — résultats trimestriels et calendrier des conférences
- SEC EDGAR — rapports 10-Q d'Apple, source des revenus par segment et du coût des ventes
- Apple Intelligence — liste officielle des fonctionnalités et appareils compatibles
- Private Cloud Compute — note technique d'Apple sur son architecture d'IA côté serveur
- Apple App Store — la plus grande composante du segment Services
- EU Digital Markets Act — le règlement qui conditionne la disponibilité dans l'UE et les règles de l'App Store
- Investopedia — définition de la marge brute et rôle du mix de segments
- Investopedia — le multiple de bénéfices et ce qu'implique sa compression
- Apple — résultats du T3 de l'exercice 2026 (formulaire 8-K de la SEC, pièce 99.1)
- Apple — résultats du T2 de l'exercice 2026 (formulaire 8-K de la SEC, pièce 99.1)
- Apple — résultats du T1 de l'exercice 2026 (formulaire 8-K de la SEC, pièce 99.1)
- Apple — publication des résultats du T4 de l'exercice 2026 (2 novembre 2026)