 Oleh Muke
Yang harus dibuktikan laporan 30 Juli soal iPhone, Layanan, dan Siri
Diperbarui 23 Oktober 2026 — artikel ini pertama kali terbit pada 26 Juli sebagai pratinjau laporan kuartal III fiskal Apple. Hasilnya, tabel per kuartal, dan tanggal laporan berikutnya ditambahkan di bawah; pratinjau aslinya menyusul tanpa perubahan.
Jawaban singkat: Laporan keuangan Apple berikutnya — kuartal IV fiskal 2026 (Juli–September) — dirilis pada Senin, 2 November 2026, setelah pasar AS tutup, dengan conference call pukul 17.00 ET (Apple investor relations); ini laporan pertama di bawah CEO John Ternus. Pada kuartal III fiskal (dilaporkan 30 Juli), pendapatan naik 16% menjadi $109,4 miliar, pendapatan iPhone naik 22% menjadi $54,3 miliar, dan Layanan mencapai $30,7 miliar, tetapi saham AAPL turun 7,4% keesokan harinya. Apple memberi panduan pertumbuhan pendapatan kuartal September sebesar 9% hingga 11%. Sejak itu, saham naik ke rekor harga penutupan $348,22 pada 22 Oktober.
Laporan keuangan Q3 2026 Apple akan menguji apakah permintaan iPhone yang kuat dan pertumbuhan Layanan dengan margin tinggi dapat menjaga momentum laba perusahaan tetap utuh sementara investor menunggu produk kecerdasan buatan terbaru Apple menjangkau lebih banyak pengguna.
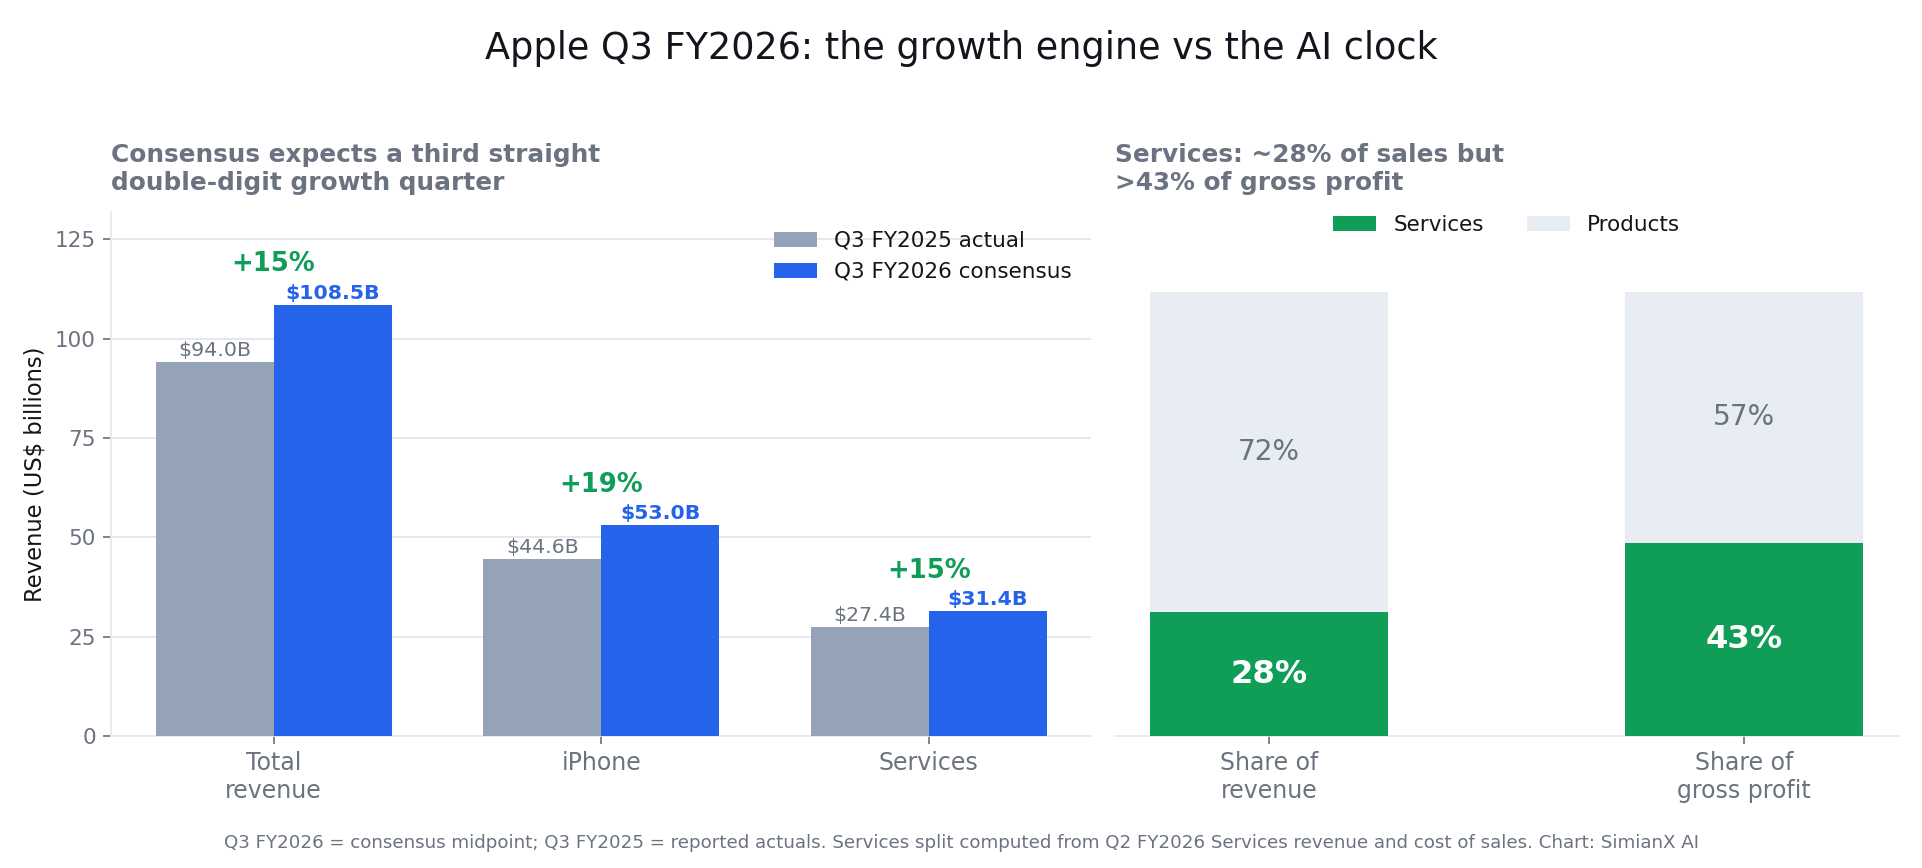
Apple dijadwalkan untuk melaporkan hasil kuartal ketiga fiskal pada 30 Juli 2026, setelah pasar AS tutup, dengan panggilan konferensi dimulai pada pukul 2:00 siang Waktu Pasifik. Wall Street mengharapkan kuartal lain dengan pertumbuhan pendapatan dua digit, tetapi standar untuk reaksi positif saham mungkin lebih tinggi daripada sekadar mengalahkan estimasi konsensus.
Bagi investor yang menggunakan SimianX AI, pertanyaan utama bukanlah apakah Apple dapat menghasilkan satu kuartal yang kuat. Ini adalah apakah kombinasi peningkatan iPhone, monetisasi Layanan, margin yang tangguh, dan pembelian kembali saham dapat mendukung AAPL sampai Siri AI menjadi katalis komersial yang terukur.
Hasil Fiskal Q3 2026 Apple: Apa yang Tepat dan Meleset dari Pratinjau
Rilis kuartal III fiskal 2026 melampaui patokan konsensus dalam pratinjau di hampir setiap pos:
- Pendapatan: $109.417 juta, naik 16% secara tahunan, dibandingkan konsensus sekitar $108 miliar yang dikutip di bawah (LSEG memperkirakan $108,65 miliar).
- iPhone: $54.252 juta, naik 22% — di atas perkiraan ~$53 miliar — menandai kuartal ketiga berturut-turut pertumbuhan iPhone di atas 20%.
- Layanan: $30.739 juta, naik 12%, lebih lambat dari 14–16% pada tiga kuartal sebelumnya.
- Tiongkok Raya: $18.816 juta, naik 22%; semua segmen geografis tumbuh dua digit.
- Mac: rekor kuartal Juni sebesar $10.352 juta (+29%); iPad turun 6% menjadi $6.191 juta.
- Margin dan EPS: margin kotor 50,1%, termasuk sekitar 2 poin persentase dari pengembalian tarif impor; EPS terdilusi $2,02 (+29%), termasuk $0,11 dari pengembalian tersebut. Tanpa pengembalian itu, EPS sekitar $1,91 — sedikit di atas konsensus $1,89.
Mengapa saham tetap turun 7,4% (dari $333,43 ke $308,91 pada 31 Juli): kelebihan margin kuartal itu bersifat sekali saja, pertumbuhan Layanan melambat, dan manajemen memberi panduan pertumbuhan 9–11% untuk kuartal September sambil memperingatkan bahwa keterbatasan pasokan komponen dapat menekan pendapatan iPhone. AAPL juga sudah naik 23% sepanjang 2026 sebelum laporan. Saham kembali ditutup di atas level sebelum laporan pada 17 September, tujuh minggu kemudian, dan mencetak rekor menjelang laporan Q4 serta peluncuran iPhone Duo.
Pendapatan Apple per Kuartal: iPhone, Layanan, dan Tiongkok (FY2025–FY2026)
| Kuartal fiskal (periode) | Total pendapatan | YoY | iPhone | iPhone YoY | Layanan | Layanan YoY | Tiongkok Raya | Tiongkok YoY |
|---|---|---|---|---|---|---|---|---|
| Kuartal I FY25 (Okt–Des 2024) | $124,3B | +4% | $69,1B | −1% | $26,3B | +14% | $18,5B | −11% |
| Kuartal II FY25 (Jan–Mar 2025) | $95,4B | +5% | $46,8B | +2% | $26,6B | +12% | $16,0B | −2% |
| Kuartal III FY25 (Apr–Jun 2025) | $94,0B | +10% | $44,6B | +13% | $27,4B | +13% | $15,4B | +4% |
| Kuartal IV FY25 (Jul–Sep 2025) | $102,5B | +8% | $49,0B | +6% | $28,8B | +15% | $14,5B | −4% |
| Kuartal I FY26 (Okt–Des 2025) | $143,8B | +16% | $85,3B | +23% | $30,0B | +14% | $25,5B | +38% |
| Kuartal II FY26 (Jan–Mar 2026) | $111,2B | +17% | $57,0B | +22% | $31,0B | +16% | $20,5B | +28% |
| Kuartal III FY26 (Apr–Jun 2026) | $109,4B | +16% | $54,3B | +22% | $30,7B | +12% | $18,8B | +22% |
| Kuartal IV FY26 (Jul–Sep 2026) | Rilis 2 Nov | panduan +9–11% | — | — | — | — | — | — |
Sumber: hasil kuartalan Apple (SEC Form 8-K, Exhibit 99.1), misalnya Q3 FY26, Q2 FY26, Q1 FY26, Q4 FY25. Tahun fiskal Apple berakhir pada akhir September.
Yang ditunjukkan tabel:
- Siklus iPhone 17 mengakhiri tren datar. Pertumbuhan pendapatan iPhone bergerak dari −1% dan +2% di awal fiskal 2025 menjadi +22–23% pada masing-masing tiga kuartal terakhir.
- Tiongkok berbalik arah. Tiongkok Raya turun di tiga dari empat kuartal fiskal 2025, lalu tumbuh 38%, 28%, dan 22%.
- Layanan adalah lini yang stabil, tumbuh 12–16% setiap kuartal, tetapi Q3 FY26 merupakan kuartal dengan pertumbuhan paling lambat dalam tabel.
- Panduan 9–11% untuk Q4 FY26 menyiratkan pendapatan sekitar $111,7–113,7 miliar — melambat dari 16–17%.
Reaksi Saham AAPL pada Hari Laporan Keuangan (FY2025–FY2026)
Apple melaporkan setelah pasar AS tutup, sehingga reaksinya adalah harga penutupan sesi berikutnya dibandingkan harga penutupan pada hari rilis.
| Laporan | Tanggal rilis | Penutupan hari rilis | Penutupan hari berikutnya | Pergerakan hari berikutnya |
|---|---|---|---|---|
| Kuartal I FY25 | 30 Jan 2025 | $237,59 | $236,00 | −0,7% |
| Kuartal II FY25 | 1 Mei 2025 | $213,32 | $205,35 | −3,7% |
| Kuartal III FY25 | 31 Jul 2025 | $207,57 | $202,38 | −2,5% |
| Kuartal IV FY25 | 30 Okt 2025 | $271,40 | $270,37 | −0,4% |
| Kuartal I FY26 | 29 Jan 2026 | $258,28 | $259,48 | +0,5% |
| Kuartal II FY26 | 30 Apr 2026 | $271,35 | $280,14 | +3,2% |
| Kuartal III FY26 | 30 Jul 2026 | $333,43 | $308,91 | −7,4% |
Harga: penutupan harian AAPL di Nasdaq (Yahoo Finance). AAPL ditutup pada rekor $348,22 pada 22 Oktober 2026, naik 28,1% sepanjang tahun ini.
AAPL turun setelah lima dari tujuh laporan terakhir. Penurunan Juli 2026 adalah yang terbesar dalam tabel meskipun pendapatan tumbuh 16% — pola "melampaui estimasi, lalu dijual" yang sama seperti yang terlihat pada Alphabet sepekan sebelumnya.
Pratinjau Laporan Keuangan Q3 2026 Apple: Apa yang Diharapkan Wall Street?
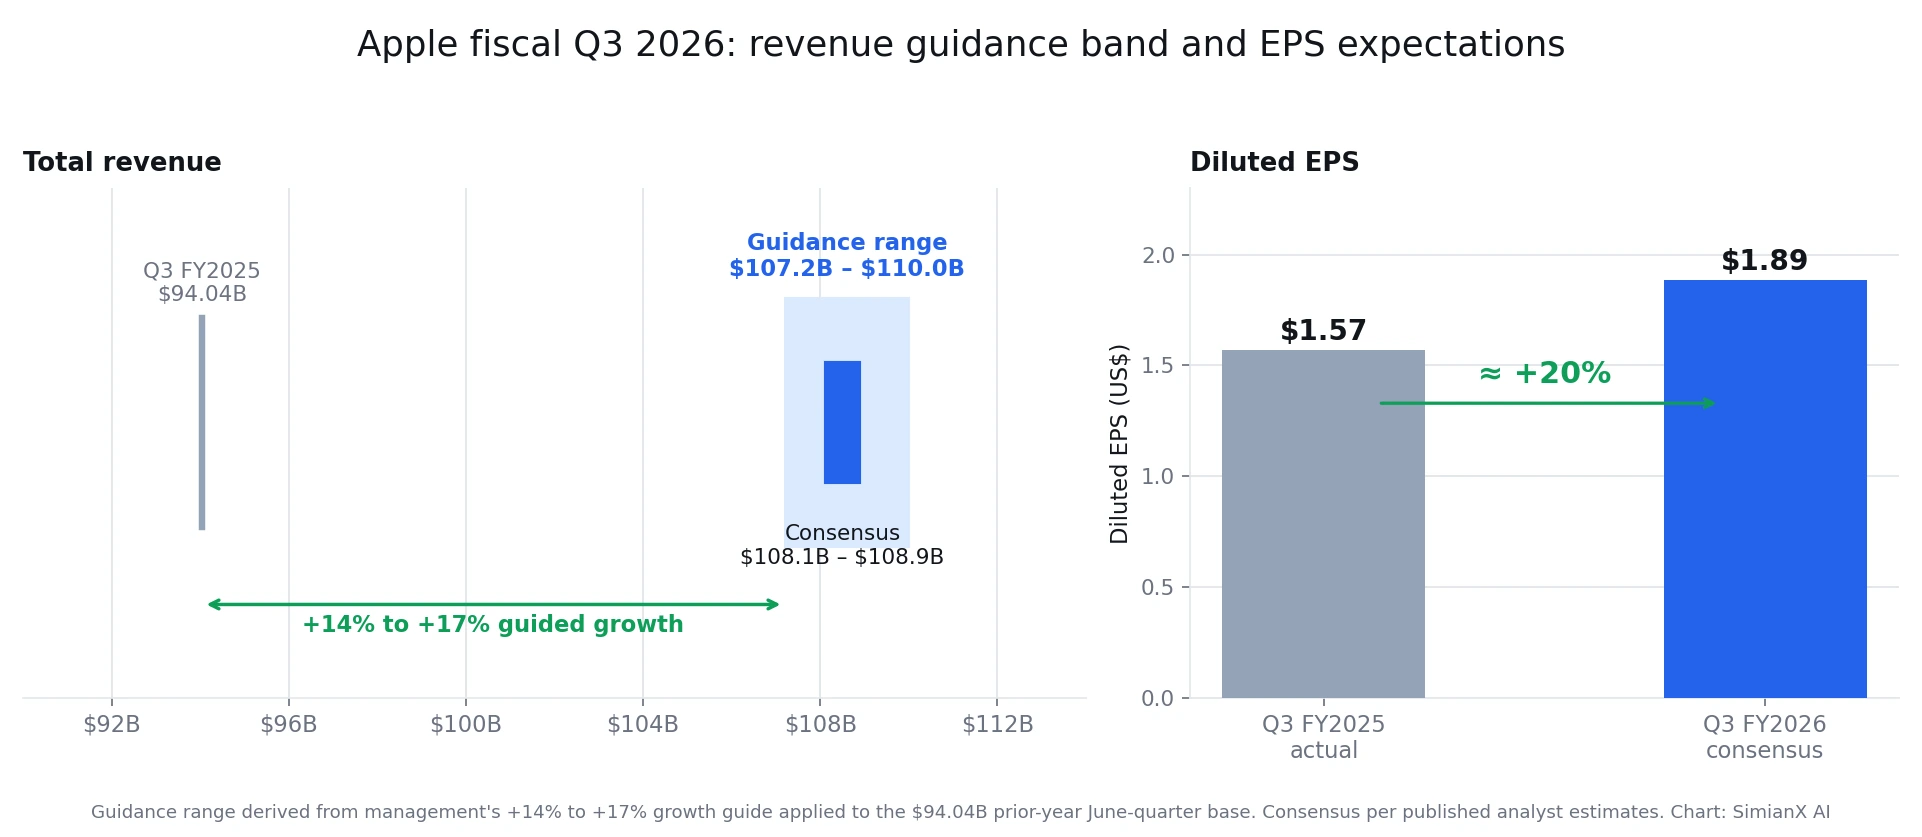
Apple memasuki kuartal Juni dengan momentum yang tidak biasa kuat. Manajemen sebelumnya memperkirakan total pendapatan akan meningkat 14% hingga 17% tahun ke tahun, bahkan setelah memasukkan ekspektasi mereka untuk kendala pasokan.
Estimasi analis saat ini umumnya berada di dekat tengah rentang tersebut:
| Metrik | Ekspektasi Q3 Fiskal 2026 | Perbandingan Q3 Fiskal 2025 | Pertumbuhan Aproksimasi |
|---|---|---|---|
| Total pendapatan | $108,1B–$108,9B | $94,0B | 15%–16% |
| EPS tereduksi | $1.88–$1.89 | $1.57 | Sekitar 20% |
| Pendapatan iPhone | $53.0B | $44.6B | Sekitar 19% |
| Pendapatan Layanan | $31.4B | $27.4B | Sekitar 15% |
| Margin kotor | Panduan 47.5%–48.5% | 46.5% | Lebih tinggi tahun ke tahun |
Panduan Apple menunjukkan kisaran pendapatan sekitar $107,2 miliar hingga $110,0 miliar, berdasarkan basis pendapatan kuartal Juni tahun lalu sebesar $94,04 miliar. Apple juga memandu untuk margin kotor konsolidasi sebesar 47,5% hingga 48,5% dan biaya operasional sebesar $18,8 miliar hingga $19,1 miliar.
Ambang batas pendapatan kunci: Hasil mendekati $108 miliar mungkin memenuhi konsensus yang dipublikasikan, tetapi reaksi saham yang lebih kuat kemungkinan akan memerlukan panduan kuartal September yang solid dan bukti bahwa momentum iPhone dapat dipertahankan.
Oleh karena itu, investor harus menganalisis laporan dalam tiga tahap:
- Angka utama: Pendapatan, EPS, dan margin kotor dibandingkan dengan ekspektasi.
- Kualitas pertumbuhan: Apakah iPhone, Layanan, dan China semuanya berkontribusi.
- Proyeksi ke depan: Apakah biaya komponen, waktu produk, atau pengeluaran AI melemahkan proyeksi kuartal berikutnya.
Kuartal Maret Apple Menetapkan Standar Tinggi
Kuartal kedua fiskal Apple menghasilkan salah satu kinerja kuartal Maret terkuat perusahaan. Pendapatan mencapai $111,18 miliar, yang mewakili pertumbuhan sekitar 16,6%, sementara EPS terdilusi meningkat 22% menjadi $2,01.
Pertumbuhan ini bersifat luas dan tidak bergantung pada satu kategori produk kecil:
| Metrik Q2 Fiskal | Hasil 2026 | Hasil 2025 | Perubahan tahun ke tahun |
|---|---|---|---|
| Total pendapatan | $111,18B | $95,36B | +16,6% |
| Pendapatan iPhone | $56,99B | $46,84B | +21,7% |
| Pendapatan Layanan | $30,98B | $26,65B | +16,3% |
| Pendapatan Tiongkok Raya | $20,50B | $16,00B | +28,1% |
| Laba kotor | $54,78B | $44,87B | +22,1% |
| Penelitian dan pengembangan | $11,42B | $8,55B | +33,6% |
Apple menggambarkan periode tersebut sebagai kuartal Maret terbaiknya untuk total pendapatan, pendapatan iPhone, dan EPS, sementara Layanan mencapai rekor baru. Perusahaan juga melaporkan rekor baru untuk basis perangkat aktif (installed base).
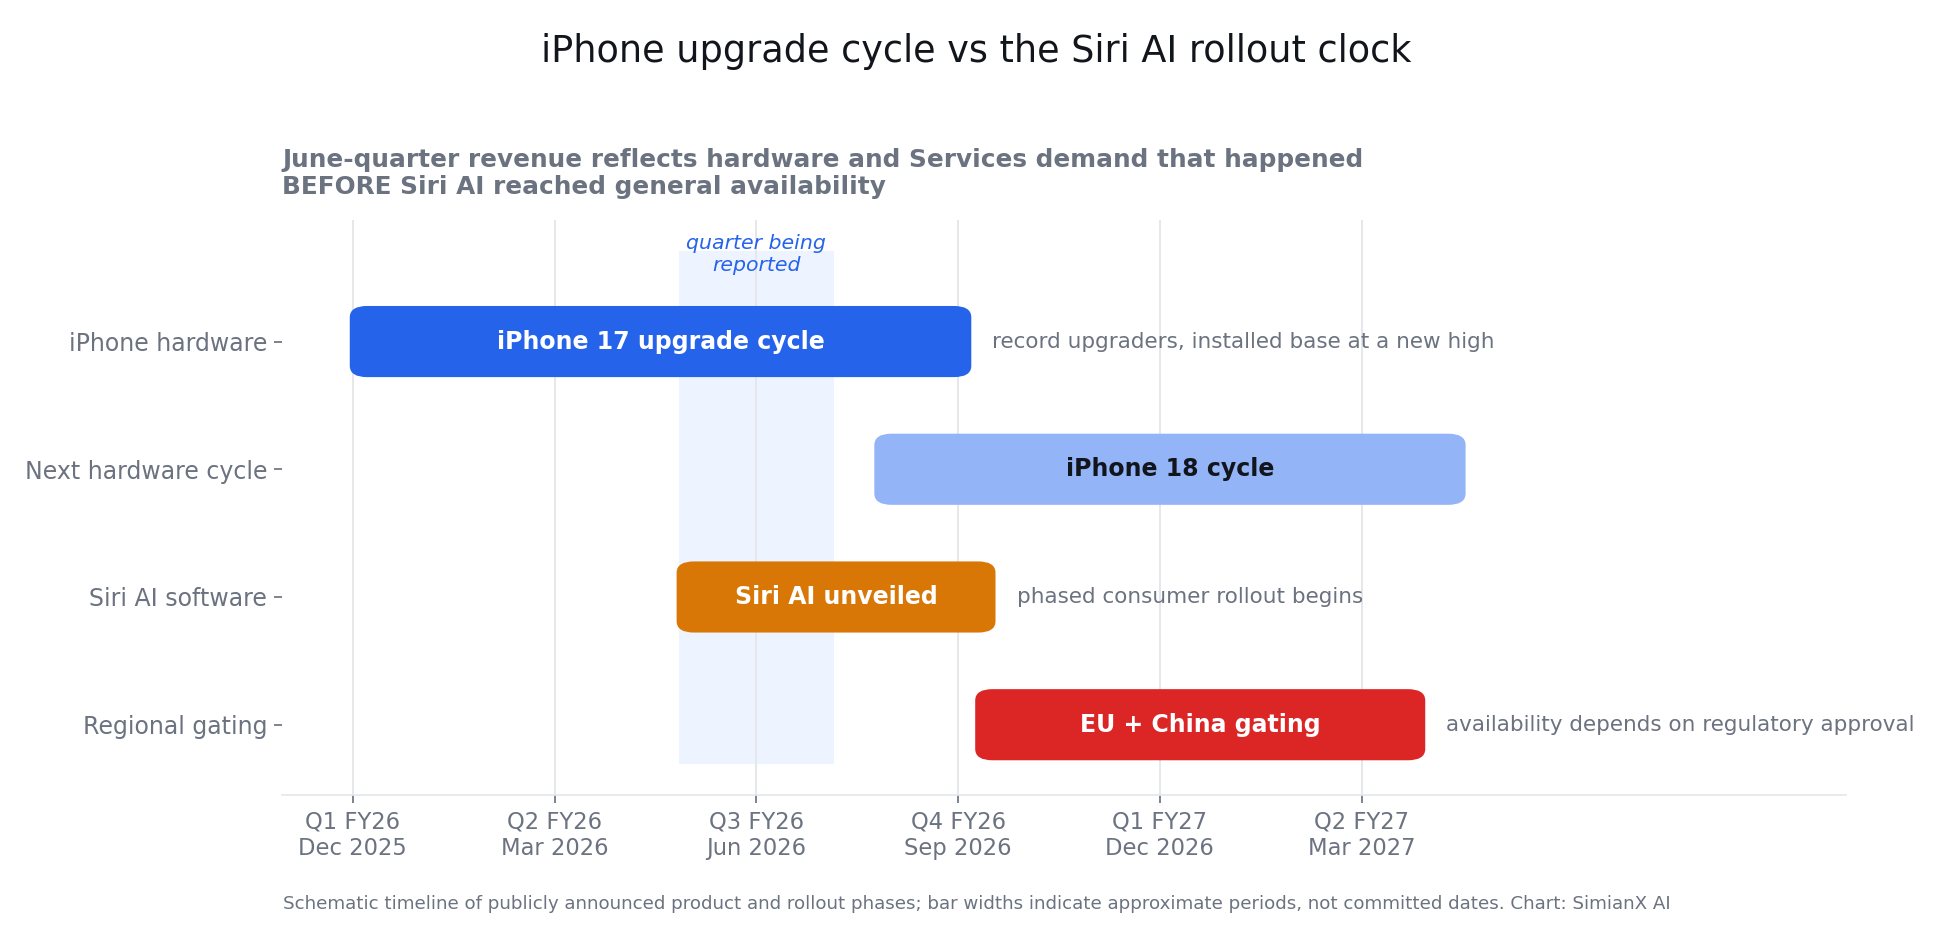
Angka yang paling penting mungkin adalah pertumbuhan 22% dalam pendapatan iPhone. Ini menunjukkan bahwa siklus iPhone 17 menghasilkan permintaan upgrade yang berarti sebelum Siri AI tersedia secara luas.
Perbedaan itu penting karena menunjukkan bahwa momentum perangkat keras Apple dalam jangka pendek tidak sepenuhnya bergantung pada narasi upgrade yang didorong oleh AI.
Pendapatan Tiongkok Raya meningkat sekitar 28%, membalikkan salah satu kekhawatiran yang paling persisten dalam tesis investasi Apple. Investor sekarang akan menginginkan konfirmasi bahwa pemulihan berlanjut ke kuartal Juni alih-alih mencerminkan perbandingan sementara, siklus promosi, atau efek peluncuran produk.
Pengeluaran penelitian dan pengembangan Apple juga meningkat lebih dari 30%. Pengeluaran tersebut mencakup lebih dari sekadar AI, tetapi peningkatan tersebut menunjukkan bahwa Apple berinvestasi besar-besaran meskipun telah menghindari anggaran belanja modal pusat data yang besar yang diumumkan oleh beberapa pesaing yang fokus pada cloud.
Dapatkah Pertumbuhan iPhone Membawa Laba Apple Q3 2026?
Jawaban jangka pendeknya adalah kemungkinan ya, asalkan Apple memberikan hasil mendekati konsensus iPhone saat ini sebesar $53 miliar dan menghindari pandangan hati-hati untuk kuartal September.
Hasil iPhone sebesar $53 miliar akan mewakili pertumbuhan sekitar 19% dari $44,58 miliar yang dilaporkan pada fiskal Q3 2025. Ini juga akan mengonfirmasi bahwa keluarga iPhone 17 mempertahankan momentum di luar kuartal Maret.
Beberapa faktor mendukung kasus optimis:
- Apple melaporkan rekor kuartal Maret untuk pengupgrade iPhone.
- Basis iPhone aktif (installed base) mencapai rekor baru.
- Permintaan meningkat di berbagai pasar geografis.
- Tiongkok kembali ke pertumbuhan yang kuat di kuartal sebelumnya.
- Ekosistem Apple terus mendukung harga premium dan retensi pelanggan.
Namun, investor harus memisahkan pertumbuhan pendapatan dari pertumbuhan unit. Pendapatan iPhone yang lebih tinggi mungkin berasal dari kombinasi lebih banyak unit, campuran model Pro yang lebih kuat, penetapan harga, dan campuran geografis.
Hasil berkualitas tinggi akan mencakup komentar manajemen yang menunjukkan bahwa aktivitas upgrade dan basis perangkat aktif sama-sama bertumbuh.
Risiko utama jangka pendek meliputi:
- Kendala pasokan yang mempengaruhi prosesor canggih, Mac, atau komponen lainnya.
- Inflasi biaya memori dan komponen.
- Ketidakpastian tarif dan perubahan dalam kebijakan perdagangan internasional.
- Perbandingan yang sulit setelah permintaan kuartal Maret yang sangat kuat.
- Konsumen menunda pembelian menjelang peluncuran produk di masa depan.
Panduan manajemen sebelumnya untuk kuartal Juni secara eksplisit mengakomodasi pasokan yang terbatas. Oleh karena itu, kekurangan pendapatan yang sepenuhnya disalahkan pada ketersediaan komponen masih akan menimbulkan pertanyaan tentang eksekusi, terutama jika manajemen sudah memasukkan batasan tersebut dalam perkiraannya.
Apakah Pertumbuhan iPhone Akan Mengimbangi Penundaan AI dalam Laporan Keuangan Apple Q3 2026?
Untuk kuartal Juni itu sendiri, pertumbuhan iPhone dapat mengimbangi kontribusi finansial yang terbatas dari Siri AI. Kuartal ini terutama mencerminkan aktivitas perangkat keras dan Layanan yang terjadi sebelum pengalaman Siri terbaru Apple mencapai ketersediaan umum.
Pertanyaan yang lebih sulit berkaitan dengan fiskal 2027. Investor saat ini mengharapkan AI untuk memperkuat siklus upgrade, meningkatkan keterlibatan ekosistem, dan mempertahankan valuasi premium Apple.
Penjualan iPhone yang kuat dapat menunda kekhawatiran tentang monetisasi AI yang tertunda, tetapi tidak dapat menghapus secara permanen kebutuhan Apple untuk menghadirkan asisten yang kompetitif.
Pertanyaan laporan keuangan Q3 adalah apakah Apple dapat tumbuh tanpa AI. Pertanyaan valuasi jangka panjang adalah apakah AI dapat memperpanjang pertumbuhan tersebut.
Layanan Bisa Menjadi Penyangga Margin Terpenting Apple
Layanan menjadi semakin penting karena ekonominya jauh lebih kuat dibandingkan dengan ekonomi perangkat keras Apple.
Pada kuartal Maret, Layanan menghasilkan $30,98 miliar dalam pendapatan. Berdasarkan biaya penjualan Layanan yang dilaporkan Apple sebesar $7,22 miliar, segmen ini menghasilkan sekitar $23,75 miliar dalam laba kotor.
Itu berarti Layanan mewakili sekitar 28% dari pendapatan tetapi lebih dari 43% dari total laba kotor perusahaan, berdasarkan perhitungan menggunakan laporan keuangan yang dipublikasikan Apple.
Margin kotor Layanan di atas 70%, dibandingkan dengan sekitar 37% untuk Produk. Perbedaan ini berarti bahwa pertumbuhan Layanan yang berkelanjutan dapat melindungi margin konsolidasi Apple bahkan ketika biaya komponen perangkat keras meningkat.
Segmen ini mencakup bisnis seperti:
- App Store
- iCloud dan iCloud+
- Apple Music
- Apple TV
- AppleCare
- Periklanan
- Pengaturan pembayaran dan lisensi
- Langganan lain yang terhubung dengan basis pengguna Apple
Wall Street memperkirakan pendapatan Layanan untuk fiskal Q3 sekitar $31,4 miliar, yang akan mewakili pertumbuhan sekitar 14,5% dari tahun sebelumnya. Hasil di atas level itu bisa sangat penting jika margin kotor produk mengalami tekanan.
Masih ada risiko. Momentum App Store yang lebih lambat dapat membatasi pertumbuhan, meskipun kekuatan di iCloud, langganan, periklanan, dan lisensi mungkin memberikan kompensasi.
Investor harus mendengarkan rincian tentang komposisi pertumbuhan Layanan. Pendapatan langganan berulang dan adopsi iCloud yang lebih tinggi mungkin dianggap lebih tahan lama dibandingkan dengan pendapatan yang didorong oleh pergerakan nilai tukar yang menguntungkan atau pembayaran lisensi yang volatil.
Layanan juga dapat menjadi salah satu metode tidak langsung pertama Apple untuk memonetisasi AI. Beberapa fungsi Apple Intelligence yang bergantung pada server dapat akhirnya mencakup batas penggunaan, sementara akses yang meningkat mungkin dikemas dengan rencana iCloud+ yang bernilai lebih tinggi.
Struktur itu dapat menciptakan tautan antara penggunaan AI dan pendapatan langganan, meskipun Apple belum memberikan angka pendapatan AI yang terpisah.
Apakah Penundaan AI Apple Masalah Pendapatan Jangka Pendek?
Apple memperkenalkan Siri AI yang dirancang ulang di WWDC 2026, menekankan pemahaman konteks pribadi, kesadaran di layar, pengetahuan web, dan tindakan sistem yang lebih dalam.
Namun, peluncuran untuk konsumen tetap menjadi salah satu elemen yang paling diawasi dalam strategi produk Apple.
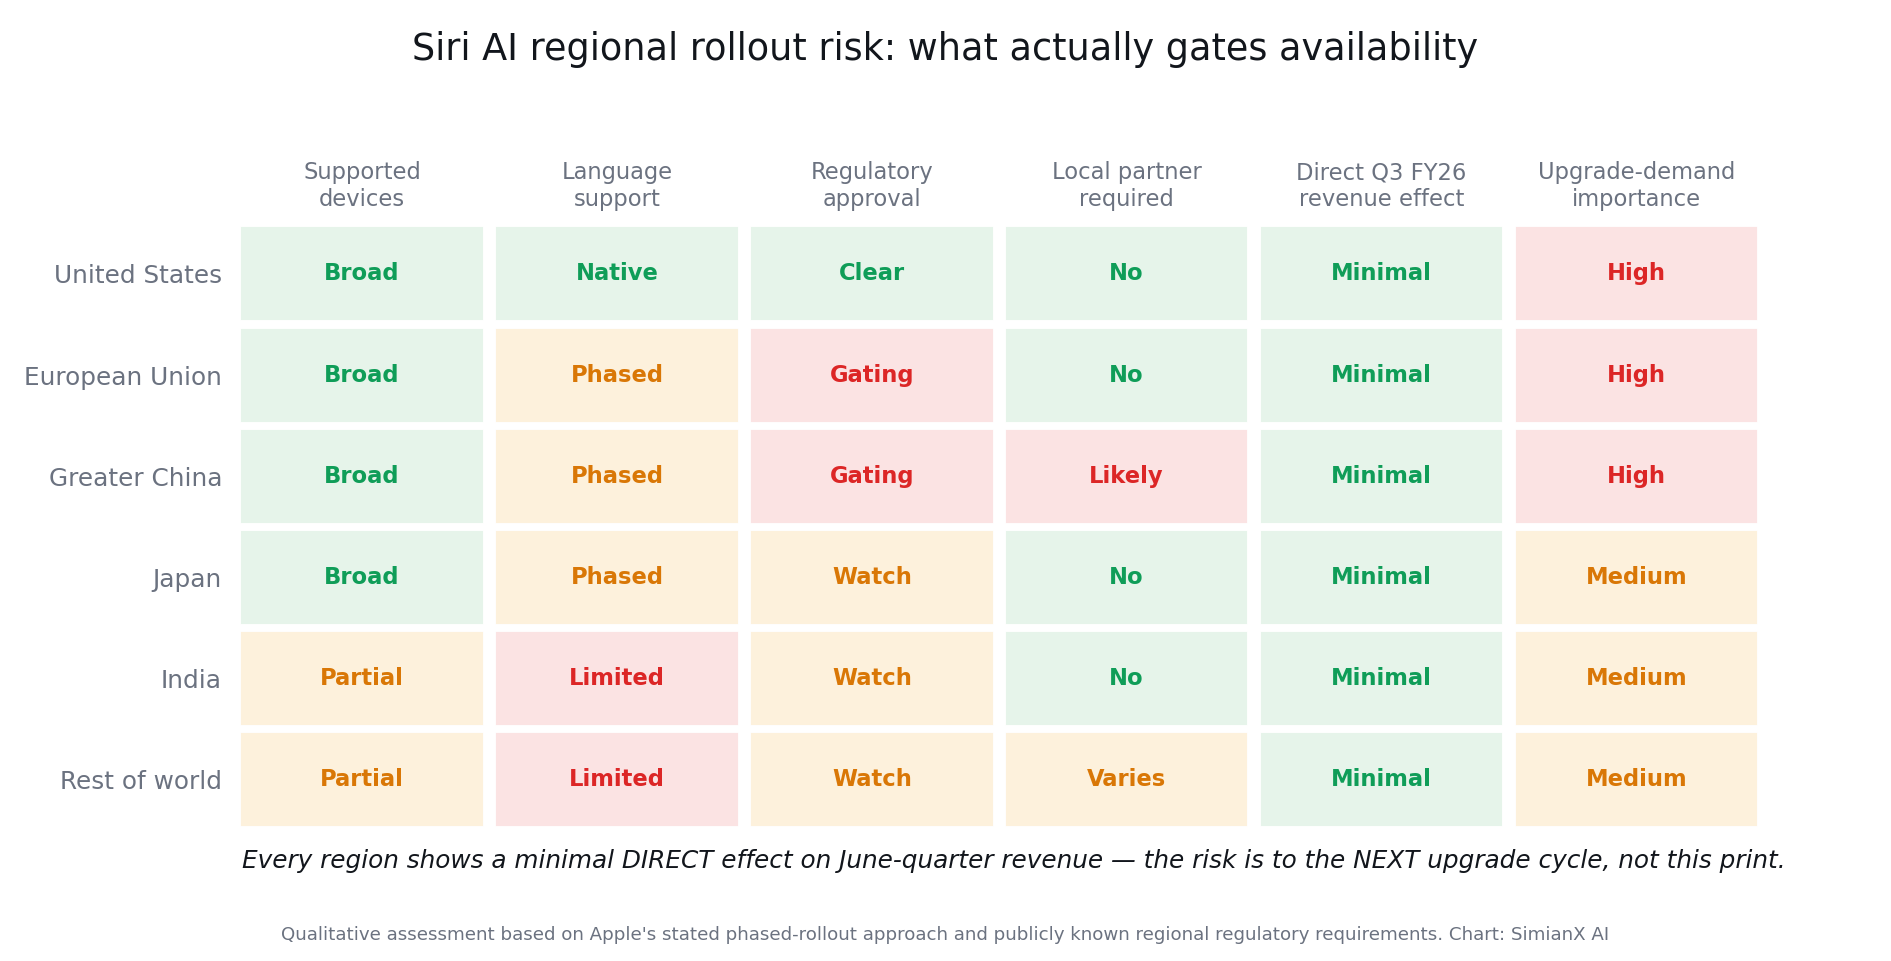
Ketersediaan juga dapat dibatasi atau ditunda di wilayah yang secara strategis penting:
- Siri AI mungkin tidak tersedia di setiap perangkat Apple pada awalnya.
- Ketersediaan di Uni Eropa dapat dipengaruhi oleh kepatuhan regulasi.
- Ketersediaan di China mungkin tergantung pada persetujuan regulasi lokal dan kemitraan.
- Akses awal mungkin terbatas pada perangkat dan bahasa yang didukung.
- Beberapa fitur mungkin tiba secara bertahap daripada melalui satu peluncuran lengkap.
Pembatasan ini bukan masalah besar bagi pendapatan kuartal ketiga fiskal, karena Wall Street tidak mengharapkan pendapatan langsung yang berarti dari AI Siri untuk kuartal Juni. Mereka lebih merupakan masalah kredibilitas produk dan penilaian.
Implikasi finansial berkembang melalui beberapa saluran tidak langsung:
| Faktor AI | Efek pendapatan jangka pendek | Pentingnya jangka panjang |
|---|---|---|
| Waktu beta Siri AI | Efek Q3 terbatas | Mempengaruhi kredibilitas produk |
| Ketersediaan di China | Dampak langsung Q3 sedikit | Dapat mempengaruhi permintaan upgrade di pasar besar |
| Penundaan UE | Efek pendapatan saat ini minimal | Membatasi skala dan adopsi global |
| Biaya infrastruktur AI | Biaya R&D dan operasional lebih tinggi | Dapat menekan margin |
| Persyaratan perangkat terkait AI | Terbatas sebelum rilis | Mungkin mempercepat upgrade di masa depan |
| Integrasi iCloud+ | Kontribusi tahap awal | Monetisasi Layanan yang mungkin |
Interpretasi bullish adalah bahwa Apple tidak perlu mengoperasikan platform infrastruktur AI independen terbesar. Mereka dapat mengontrol pengalaman perangkat, menggunakan model efisien di perangkat, dan mengandalkan teknologi cloud atau eksternal jika diperlukan.
Interpretasi bearish adalah bahwa peluncuran Apple tetap terfragmentasi sementara pesaing meningkatkan asisten mereka lebih cepat. Dalam skenario itu, peningkatan pengeluaran R&D akan terlihat defensif daripada menghasilkan pertumbuhan.
Pembaca dapat membandingkan peta produk dengan penelitian SimianX sebelumnya tentang Apple WWDC 2026, Siri AI, dan tesis investasi AAPL.
Apa yang Harus Didengarkan Investor di Panggilan Laba Apple?
Rilis laba akan memberikan angka-angka, tetapi komentar manajemen mungkin menentukan apakah investor melihat kuartal tersebut sebagai berkelanjutan.
1. Apakah Permintaan iPhone Masih Didorong oleh Upgrade?
Manajemen harus menjelaskan apakah aktivitas upgrade yang mencetak rekor dari kuartal Maret berlanjut hingga Juni.
Komentar tentang komposisi model Pro, pengguna yang beralih dari merek lain, pertumbuhan basis terpasang, dan permintaan geografis akan membantu investor mengevaluasi daya tahan siklus tersebut.
2. Apakah China Mempertahankan Pemulihannya?
Pendapatan Greater China meningkat tajam di kuartal sebelumnya. Investor ingin tahu apakah pemulihan itu berlanjut dan apakah Apple mendapatkan permintaan tanpa terlalu bergantung pada diskon atau promosi saluran.
3. Dapatkah Layanan mempertahankan pertumbuhan sekitar 15%?
Hasil Layanan yang mendekati atau di atas $31,4 miliar akan mendukung tesis margin. Investor juga harus memperhatikan komentar tentang pertumbuhan App Store, iCloud, langganan, iklan, dan lisensi.
4. Seberapa Parah Inflasi Biaya Komponen?
Apple memandu rentang margin kotor yang lebih rendah dibanding kuartal sebelumnya setelah melaporkan margin yang lebih kuat di kuartal Maret.
Masalah utama adalah apakah tekanan ini bersifat sementara atau kemungkinan akan berlanjut hingga siklus peluncuran iPhone berikutnya.
5. Apa Tonggak Terukur Berikutnya untuk Siri AI?
Pernyataan umum tentang kegembiraan terhadap AI mungkin tidak memuaskan para investor.
Informasi yang lebih berharga akan mencakup:
- Waktu beta
- Wilayah yang didukung
- Perangkat yang kompatibel
- Umpan balik pengembang
- Indikator adopsi
- Ketersediaan di China dan Uni Eropa
6. Apakah AI Memerlukan Model Pengeluaran yang Berbeda?
Biaya penelitian dan pengembangan Apple meningkat secara signifikan di kuartal sebelumnya.
Investor harus menentukan apakah biaya operasional akan terus meningkat dengan cepat dan apakah Apple mengharapkan lebih banyak pengeluaran untuk Komputasi Cloud Pribadi, infrastruktur AI, atau akses model pihak ketiga.
7. Apa yang Diimplikasikan oleh Outlook Kuartal September?
Panduan ke depan akan menentukan apakah momentum kuartal Juni akan berlanjut ke siklus produk berikutnya.
Kinerja Q3 yang kuat dipasangkan dengan panduan Q4 yang hati-hati masih dapat menghasilkan reaksi negatif terhadap saham.
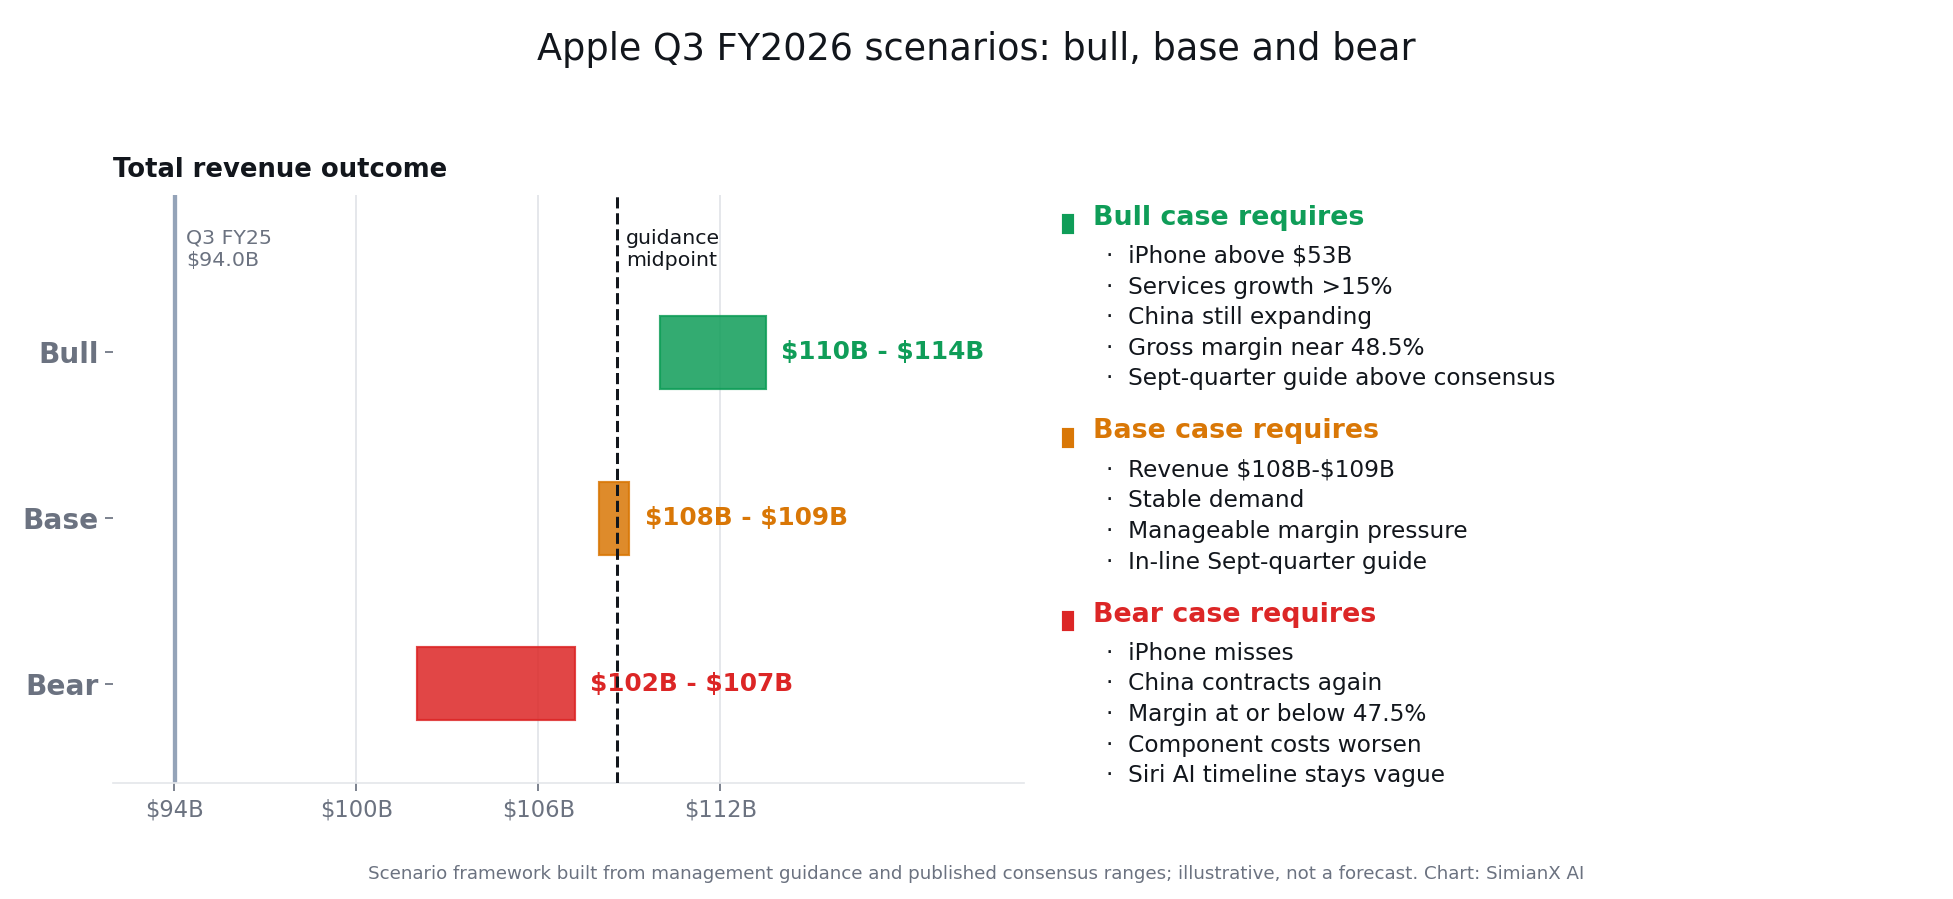
Skenario Optimistis, Dasar, dan Pesimistis Laporan Keuangan Q3 Apple
| Skenario | Hasil pendapatan | Komentar manajemen | Interpretasi potensial |
|---|---|---|---|
| Skenario optimistis | Pendapatan di atas $110B dan EPS di atas konsensus | Peningkatan iPhone yang kuat, percepatan Layanan, dan margin yang tangguh | Pertumbuhan cukup luas untuk menjembatani periode peluncuran AI |
| Skenario dasar | Pendapatan sekitar $108B–$109B | Permintaan stabil dan tekanan margin yang dapat dikelola | Fundamental solid, tetapi banyak dari kekuatan mungkin sudah diharapkan |
| Skenario pesimistis | Pendapatan di bawah titik tengah panduan | China melambat, biaya meningkat, atau panduan ke depan mengecewakan | Penundaan AI menjadi lebih penting karena pertumbuhan tradisional melemah |
Kasus dasar mungkin menjadi skenario yang paling menantang untuk saham.
Apple bisa melaporkan pertumbuhan yang cukup baik dan tetap mendapat reaksi yang datar ketika ekspektasi dan penilaian sudah tinggi.
Investor sudah memberikan nilai substansial pada ekosistem tahan lama Apple, produk masa depan, dan pelaksanaan AI yang akan datang. Dengan penilaian premium, hasil laba yang lebih baik tanpa perkiraan ke depan yang lebih kuat mungkin tidak cukup untuk memperluas kelipatan laba saham.
Cara Menganalisis AAPL Setelah Rilis Laba
Proses disiplin pasca-laba harus menghindari reaksi terhadap judul pertama saja.
- Bandingkan pendapatan dan EPS dengan konsensus.
Tentukan apakah kejutan berasal dari kekuatan operasional yang nyata, tarif pajak yang lebih rendah, atau pembelian kembali saham.
- Pisahkan kinerja iPhone dan Layanan.
Pelampauan estimasi yang luas di kedua bisnis lebih meyakinkan daripada hasil yang didominasi oleh satu item sementara.
- Hitung kualitas margin.
Periksa margin kotor konsolidasi, margin produk, dan campuran Layanan.
- Tinjau kinerja geografis.
Perhatikan secara khusus Tiongkok Raya dan kawasan Amerika.
- Evaluasi bahasa manajemen.
Cari perubahan dalam kepercayaan seputar permintaan, pasokan, tarif, tonggak AI, dan biaya.
- Tinjau panduan ke depan.
Bandingkan prospek kuartal berikutnya dengan ekspektasi analis yang ada.
- Tunggu konfirmasi harga.
Pergerakan awal setelah jam perdagangan mungkin berbalik setelah analis memproses panggilan konferensi dan memperbarui perkiraan mereka.
Di sinilah SimianX AI dapat membantu investor menggabungkan rilis laba dengan indikator teknis, sentimen berita, fundamental keuangan, dan analisis risiko multi-agen daripada mengandalkan satu judul bullish atau bearish.
Halaman analisis SimianX AAPL dapat digunakan untuk mengikuti perubahan sinyal pasar seputar laporan laba.
Risiko Utama terhadap Tesis Laba Apple
Bahkan jika Apple melaporkan hasil fiskal Q3 yang kuat, investor tidak boleh mengabaikan risiko yang mengelilingi fase pertumbuhan berikutnya perusahaan.
Risiko Eksekusi AI
Apple harus membuktikan bahwa strategi AI-nya dapat bergerak melampaui demonstrasi produk dan pratinjau terbatas.
Penundaan yang berulang dapat melemahkan kepercayaan konsumen terhadap Apple Intelligence dan membuat perusahaan lebih sulit untuk memposisikan AI sebagai alasan untuk meningkatkan.
Risiko Penilaian
Penilaian Apple mencerminkan ekspektasi untuk pertumbuhan yang tangguh, margin yang kuat, dan eksekusi AI yang sukses.
Jika estimasi pendapatan berhenti meningkat, saham dapat mengalami kompresi kelipatan valuasi bahkan tanpa penurunan besar dalam pendapatan.
Risiko China
China tetap menjadi salah satu pasar dan wilayah manufaktur terpenting bagi Apple.
Penurunan permintaan konsumen, persaingan domestik yang lebih kuat, pembatasan regulasi, atau ketegangan geopolitik dapat mempengaruhi baik penjualan maupun produksi.
Regulasi Layanan
App Store dan kebijakan pembayaran Apple tetap terpapar tantangan regulasi dan hukum.
Perubahan pada struktur komisi, aplikasi bawaan, atau aturan pembayaran dapat mengurangi profitabilitas segmen Layanan.
Tekanan Margin
Harga memori yang lebih tinggi, biaya chip yang canggih, tarif, dan pengeluaran infrastruktur AI dapat memberikan tekanan pada margin kotor dan operasional.
Pertumbuhan layanan mungkin memberikan bantalan, tetapi mungkin tidak dapat mengimbangi setiap sumber inflasi biaya.
Apa yang Akan Membuat Laporan Keuangan Q3 2026 Apple Positif?
Laporan yang benar-benar optimis kemungkinan memerlukan lebih dari sekadar sedikit melampaui estimasi laba.
Kombinasi terkuat akan mencakup:
- Pendapatan di atas batas atas kisaran yang diharapkan
- Pendapatan iPhone di atas $53 miliar
- Pertumbuhan layanan di atas 15%
- Pertumbuhan berkelanjutan di Tiongkok Raya
- Margin kotor mendekati batas atas panduan
- Panduan kuartal September yang lebih baik dari yang diharapkan
- Tonggak peluncuran AI Siri yang jelas
- Bukti bahwa pengeluaran AI tetap disiplin secara finansial
Dalam skenario ini, investor dapat menyimpulkan bahwa bisnis Apple yang ada tumbuh cukup cepat untuk mendukung pendapatan sementara perusahaan mengembangkan generasi produk AI berikutnya.
Apa yang Akan Membuat Laporan Keuangan Q3 2026 Apple Negatif?
Laporan tersebut dapat diinterpretasikan secara negatif jika beberapa tanda peringatan muncul bersamaan:
- Pendapatan iPhone jatuh di bawah ekspektasi
- Tiongkok Raya kembali mengalami kontraksi
- Pertumbuhan layanan melambat secara signifikan
- Margin kotor mendekati atau jatuh di bawah batas panduan
- Manajemen menyoroti biaya komponen yang memburuk
- Panduan kuartal September tidak memenuhi ekspektasi
- Garis waktu Siri AI tetap samar
- Biaya operasional meningkat lebih cepat daripada pendapatan
Satu metrik lemah mungkin dapat dikelola. Kombinasi dari perlambatan pertumbuhan perangkat keras, layanan yang lebih lemah, tekanan margin, dan kemajuan AI yang tidak jelas akan menciptakan tantangan yang lebih serius bagi tesis investasi.
FAQ Tentang Laporan Keuangan Apple Q3 2026
Kapan Apple Merilis Laporan Keuangan Q3 2026?
Apple diharapkan melaporkan hasil fiskal Q3 2026 pada Kamis, 30 Juli 2026, setelah pasar saham AS tutup.
Investor harus mengonfirmasi tanggal akhir dan jadwal konferensi melalui situs web hubungan investor resmi Apple.
Apa Estimasi Pendapatan Apple Q3 2026?
Ekspektasi analis saat ini umumnya menempatkan pendapatan fiskal Q3 Apple di sekitar $108 miliar hingga $109 miliar.
Itu akan mewakili pertumbuhan tahunan sekitar 15% hingga 16%, meskipun estimasi konsensus dapat berubah sebelum rilis pendapatan.
Berapa Banyak Pendapatan iPhone yang Diharapkan di Apple Q3 2026?
Ekspektasi analis menempatkan pendapatan iPhone di sekitar $53 miliar.
Hasil di sekitar level tersebut akan mewakili pertumbuhan yang kuat tahun ke tahun dan menunjukkan bahwa siklus upgrade saat ini tetap tangguh selama kuartal Juni.
Dapatkah Layanan Apple Mengimbangi Keterlambatan Siri AI?
Layanan dapat mengurangi sebagian risiko keuangan jangka pendek karena memberikan pendapatan berulang dan margin kotor yang jauh lebih tinggi daripada perangkat keras.
Namun, Layanan tidak dapat sepenuhnya menyelesaikan pertanyaan strategis jangka panjang tentang apakah Apple dapat memberikan pengalaman AI yang kompetitif di seluruh basis perangkat globalnya.
Apakah Penundaan AI Siri Sudah Mempengaruhi Pendapatan Apple?
Dampak fiskal langsung Q3 seharusnya terbatas karena AI Siri yang didesain ulang tidak tersedia secara luas selama kuartal tersebut.
Risiko yang lebih besar berkaitan dengan permintaan upgrade di masa depan, ketersediaan internasional, biaya pengembangan, dan apakah investor terus memberikan penilaian premium kepada Apple sambil menunggu adopsi yang luas.
Kapan laporan keuangan Apple berikutnya?
Apple merilis hasil kuartal IV fiskal 2026 (Juli–September) pada Senin, 2 November 2026, setelah pasar AS tutup; conference call dimulai pukul 14.00 PT / 17.00 ET. Di Jepang dan Korea, waktu tersebut jatuh pada Selasa pagi, 3 November.
Bagaimana kinerja Apple pada kuartal III fiskal 2026?
Pendapatan naik 16% menjadi $109,4 miliar, pendapatan iPhone naik 22% menjadi $54,3 miliar, dan Layanan naik 12% menjadi $30,7 miliar. EPS terdilusi sebesar $2,02, termasuk $0,11 dari pengembalian tarif impor. AAPL turun 7,4% keesokan harinya.
Apa panduan Apple untuk kuartal September?
Apple memberi panduan pertumbuhan pendapatan kuartal IV fiskal 2026 sebesar 9% hingga 11% secara tahunan dan menyatakan bahwa keterbatasan pasokan komponen dapat menekan pendapatan iPhone.
Kesimpulan
Kondisi awal laba Apple Q3 2026 secara fundamental lebih kuat daripada frasa “penundaan AI” mungkin menunjukkan.
Apple memasuki laporan dengan momentum iPhone yang kuat, pendapatan Layanan yang berkembang, bisnis China yang membaik, dan program pengembalian modal yang terus mendukung pendapatan per saham.
Untuk kuartal Juni, pertumbuhan iPhone dan Layanan mungkin dapat mengimbangi ketidakhadiran pendapatan AI Siri yang berarti.
Ekspektasi konsensus sekitar $108 miliar dalam pendapatan, $53 miliar dalam penjualan iPhone, dan lebih dari $31 miliar dalam Layanan tampaknya dapat dicapai jika momentum dari kuartal Maret berlanjut.
Uji jangka panjang lebih menuntut.
Apple harus menunjukkan bahwa AI Siri dapat beralih dari pengembangan dan pengujian menjadi produk yang dapat diandalkan dan tersedia secara global yang memperkuat upgrade perangkat, keterlibatan pengguna, dan pendapatan langganan.
Pendapatan tradisional yang kuat dapat memberi Apple lebih banyak waktu, tetapi mereka tidak dapat membuat pelaksanaan AI menjadi tidak relevan.
Gunakan SimianX AI untuk memantau fundamental yang dilaporkan Apple, sentimen telekonferensi laba, reaksi teknis, dan sinyal risiko yang berubah sebelum memutuskan apakah hasil fiskal Q3 memperkuat atau melemahkan tesis investasi AAPL.
Bacaan Terkait
- iPhone Duo Habis hingga Januari: Supersiklus Saham AAPL?
- Sejarah CEO Apple: Tim Cook ke John Ternus & Saham AAPL
- Arus Kas Bebas Tesla per Tahun: US$1,5 Miliar di Q3 2026
- Jadwal Laporan Keuangan Magnificent 7 dan Hasil Q3 2026
- Apple WWDC 2026: Siri AI & Gemini untuk Saham AAPL
- Microsoft Q4 2026: Pertumbuhan Azure vs Risiko Capex AI
- Laporan Keuangan Alphabet Q2 2026: Capex, Google Cloud +82%
- Pendapatan AWS Amazon per Kuartal: Q2 2026 +37%, Capex $54B
- Margin Kotor Otomotif Tesla per Kuartal: Q3 2026 Naik 18,5%
- Magnificent 7 pada 2026: Bobot & Risiko Konsentrasi
- Analisis AI Earnings Call: Cara Decode Nada Manajemen
- AutoZone & Zscaler 2026: Playbook Selloff Pasca-Earnings
Referensi
- Apple Investor Relations — hasil kuartalan dan jadwal telekonferensi
- SEC EDGAR — laporan 10-Q Apple, sumber pendapatan segmen dan biaya penjualan
- Apple Intelligence — daftar fitur resmi dan persyaratan perangkat
- Private Cloud Compute — uraian teknis Apple tentang arsitektur AI di sisi server
- Apple App Store — komponen tunggal terbesar dari segmen Layanan
- EU Digital Markets Act — regulasi yang membentuk ketersediaan fitur di UE dan aturan App Store
- Investopedia — definisi margin kotor dan mengapa bauran segmen menggerakkannya
- Investopedia — rasio P/E dan arti kompresi kelipatan valuasi bagi pemegang saham
- Apple — hasil kuartal III fiskal 2026 (SEC Form 8-K, Exhibit 99.1)
- Apple — hasil kuartal II fiskal 2026 (SEC Form 8-K, Exhibit 99.1)
- Apple — hasil kuartal I fiskal 2026 (SEC Form 8-K, Exhibit 99.1)
- Apple — acara rilis hasil kuartal IV FY26 (2 Nov 2026)