 執筆:Muke
7月30日の決算が示すべき3つの論点:iPhone、サービス、Siri
2026年10月23日更新:本記事は7月26日に、アップルの2026年度第3四半期決算のプレビューとして公開したものです。以下に実際の決算内容、四半期別の推移表、次回の決算発表日を追加しました。当初のプレビューはその後に変更せず掲載しています。
結論: アップルの次回決算(2026年度第4四半期=7-9月期)は、米国時間2026年11月2日(月)の取引終了後に発表され、カンファレンスコールは米東部時間午後5時に始まります(Apple投資家向け情報)。ジョン・ターナス(John Ternus)CEO体制で初の決算です。2026年度第3四半期(7月30日発表)は売上高が16%増の1094億ドル、iPhone売上高が22%増の543億ドル、サービス部門は307億ドルに達しましたが、AAPLは翌日7.4%下落しました。アップルは9月四半期の売上高成長率を9%から11%とガイダンスしています。株価はその後上昇し、10月22日に348.22ドルの終値最高値を付けました。
アップルの2026年度第3四半期決算は、投資家がAppleの最新AI製品の普及を待つ中、好調なiPhone需要と高採算のサービス部門の成長によって同社の業績の勢いを維持できるかを試す決算となります。
Appleは2026年7月30日、米国市場が閉まった後に、2026年度第3四半期の決算を発表する予定で、カンファレンスコールは太平洋時間の午後2時に始まります。ウォール街は再び2桁の増収を見込んでいますが、株価が好反応を示すには、単に市場予想を上回るだけでは不十分かもしれません。
SimianX AIを利用している投資家にとって、中心的な質問は、Appleが強い四半期を一つ生み出せるかどうかではありません。iPhoneのアップグレード、サービスの収益化、堅実なマージン、自社株買いが、Siri AIが測定可能な商業的触媒になるまでAAPLを支えることができるかどうかです。
アップル2026年度第3四半期決算:プレビューの予想は当たったか
2026年度第3四半期の決算発表は、プレビューで挙げた市場予想(コンセンサス)をほぼすべての項目で上回りました。
- 売上高: 1094.17億ドル、前年同期比16%増。下記で引用した約1080億ドルの市場予想を上回りました(LSEGの予想は1086.5億ドル)。
- iPhone: 542.52億ドル、22%増。約530億ドルの予想を上回り、iPhoneは3四半期連続で20%超の増収となりました。
- サービス: 307.39億ドル、12%増。直前3四半期の14〜16%増から減速しました。
- 大中華圏: 188.16億ドル、22%増。すべての地域セグメントが2桁成長でした。
- Mac: 6月四半期として過去最高の103.52億ドル(+29%)。iPadは6%減の61.91億ドルでした。
- 利益率とEPS: 粗利益率は50.1%で、うち約2ポイントは関税還付によるものです。希薄化EPSは2.02ドル(+29%)で、うち0.11ドルが同還付によるものです。還付を除くEPSは約1.91ドルで、市場予想の1.89ドルをわずかに上回りました。
それでも株価が7.4%下落した理由(7月31日に333.43ドルから308.91ドルへ):今回の利益率の上振れは一時的な要因によるもので、サービス部門の成長が鈍化し、経営陣は9月四半期の成長率を9〜11%とガイダンスしたうえで、部品の供給制約がiPhone売上高の重しになる可能性があると警告しました。さらにAAPLは決算前に2026年に入って23%上昇していました。株価は7週間後の9月17日に決算前の水準を回復し、第4四半期決算とiPhone Duoの発売を前に最高値を更新しました。
アップルの四半期別売上高:iPhone・サービス・大中華圏(2025〜2026年度)
| 会計四半期(期間) | 売上高 | 前年比 | iPhone | iPhone前年比 | サービス | サービス前年比 | 大中華圏 | 大中華圏前年比 |
|---|---|---|---|---|---|---|---|---|
| 2025年度Q1(2024年10-12月) | $124.3B | +4% | $69.1B | −1% | $26.3B | +14% | $18.5B | −11% |
| 2025年度Q2(2025年1-3月) | $95.4B | +5% | $46.8B | +2% | $26.6B | +12% | $16.0B | −2% |
| 2025年度Q3(2025年4-6月) | $94.0B | +10% | $44.6B | +13% | $27.4B | +13% | $15.4B | +4% |
| 2025年度Q4(2025年7-9月) | $102.5B | +8% | $49.0B | +6% | $28.8B | +15% | $14.5B | −4% |
| 2026年度Q1(2025年10-12月) | $143.8B | +16% | $85.3B | +23% | $30.0B | +14% | $25.5B | +38% |
| 2026年度Q2(2026年1-3月) | $111.2B | +17% | $57.0B | +22% | $31.0B | +16% | $20.5B | +28% |
| 2026年度Q3(2026年4-6月) | $109.4B | +16% | $54.3B | +22% | $30.7B | +12% | $18.8B | +22% |
| 2026年度Q4(2026年7-9月) | 11月2日発表 | ガイダンス+9〜11% | — | — | — | — | — | — |
出典:アップルの四半期決算(SEC Form 8-K、Exhibit 99.1)。例:2026年度Q3、2026年度Q2、2026年度Q1、2025年度Q4。アップルの会計年度は9月下旬に終わります。
表から分かること:
- iPhone 17サイクルが伸び悩みを打破。 iPhone売上高は2025年度前半の−1%、+2%から、直近3四半期はいずれも+22〜23%に加速しました。
- 中国が反転。 大中華圏は2025年度の4四半期のうち3四半期で減収でしたが、その後は38%、28%、22%の増収となりました。
- サービスは安定成長の柱。 毎四半期12〜16%成長していますが、2026年度Q3は表中で最も低い伸びでした。
- 2026年度Q4の9〜11%増というガイダンスは、売上高約1117億〜1137億ドルを意味し、16〜17%からの減速となります。
決算発表後のAAPL株価反応(2025〜2026年度)
アップルは米国市場の取引終了後に決算を発表するため、株価反応は発表日の終値に対する翌営業日の終値で計算しています。
| 決算 | 発表日 | 発表日終値 | 翌日終値 | 翌日騰落率 |
|---|---|---|---|---|
| 2025年度Q1 | 2025年1月30日 | $237.59 | $236.00 | −0.7% |
| 2025年度Q2 | 2025年5月1日 | $213.32 | $205.35 | −3.7% |
| 2025年度Q3 | 2025年7月31日 | $207.57 | $202.38 | −2.5% |
| 2025年度Q4 | 2025年10月30日 | $271.40 | $270.37 | −0.4% |
| 2026年度Q1 | 2026年1月29日 | $258.28 | $259.48 | +0.5% |
| 2026年度Q2 | 2026年4月30日 | $271.35 | $280.14 | +3.2% |
| 2026年度Q3 | 2026年7月30日 | $333.43 | $308.91 | −7.4% |
株価:AAPLのナスダック日次終値(Yahoo Finance)。AAPLは2026年10月22日に終値最高値の348.22ドルを付け、年初来28.1%高となっています。
AAPLは直近7回の決算のうち5回で発表後に下落しました。2026年7月の下落は、売上高が16%増えたにもかかわらず表中で最大で、その前週にAlphabetで見られたのと同じ「好決算でも売られる」パターンでした。
2026年度第3四半期決算プレビュー:ウォール街は何を期待しているか?
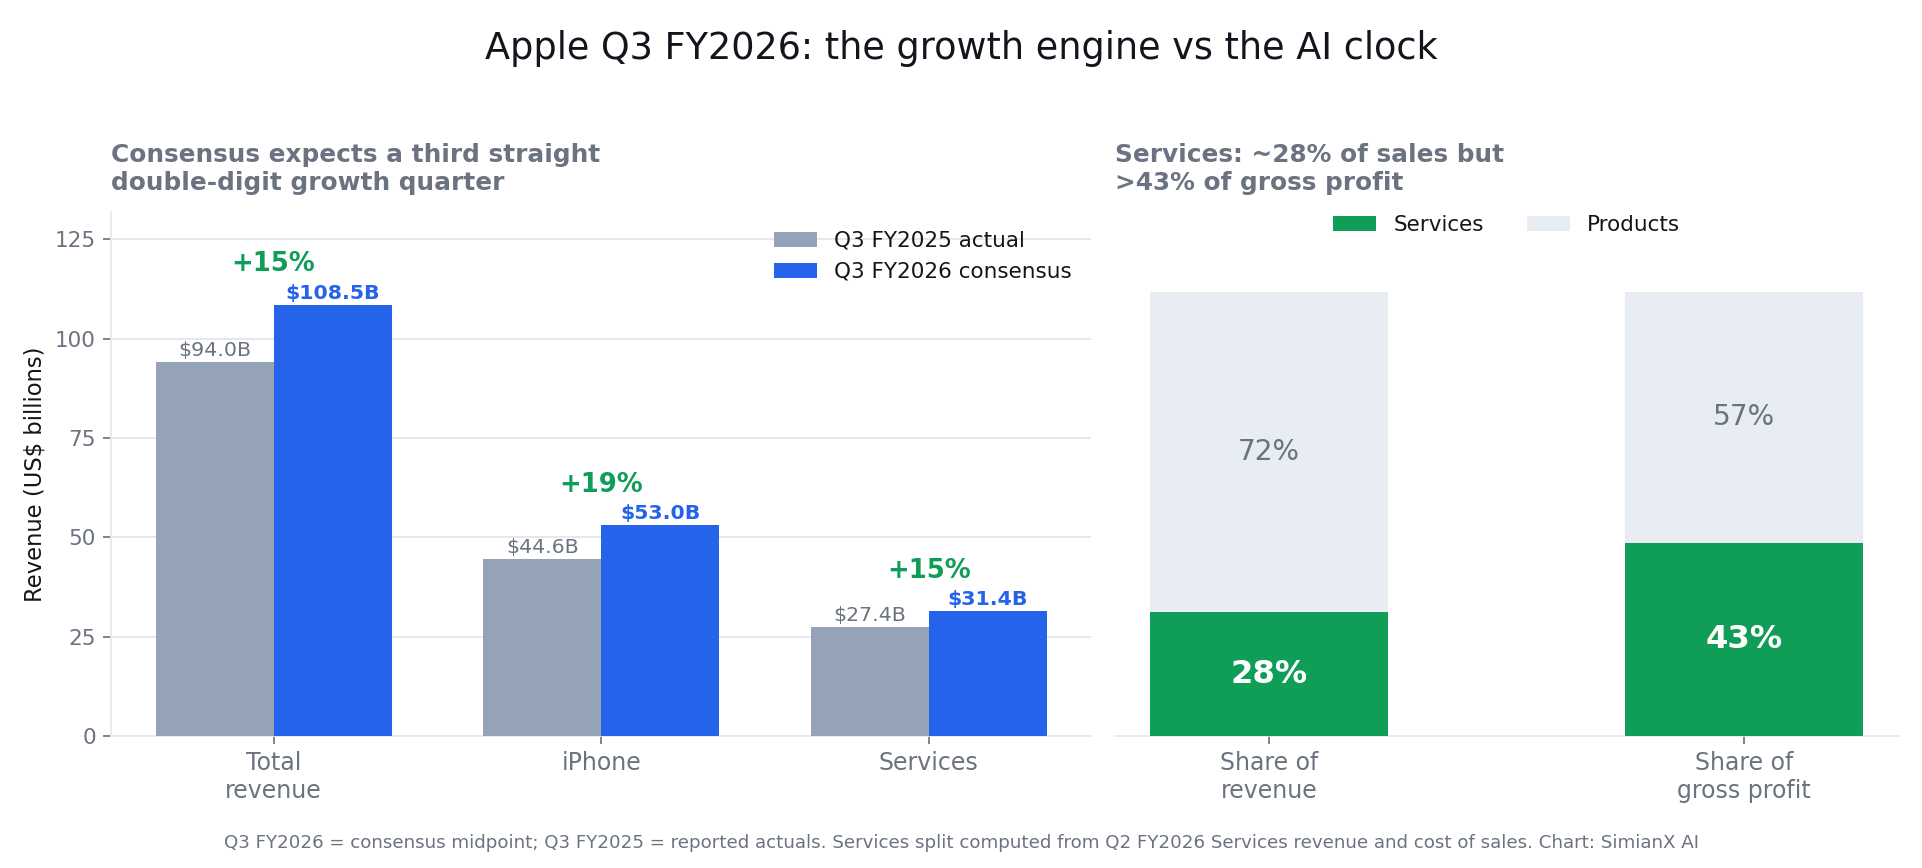
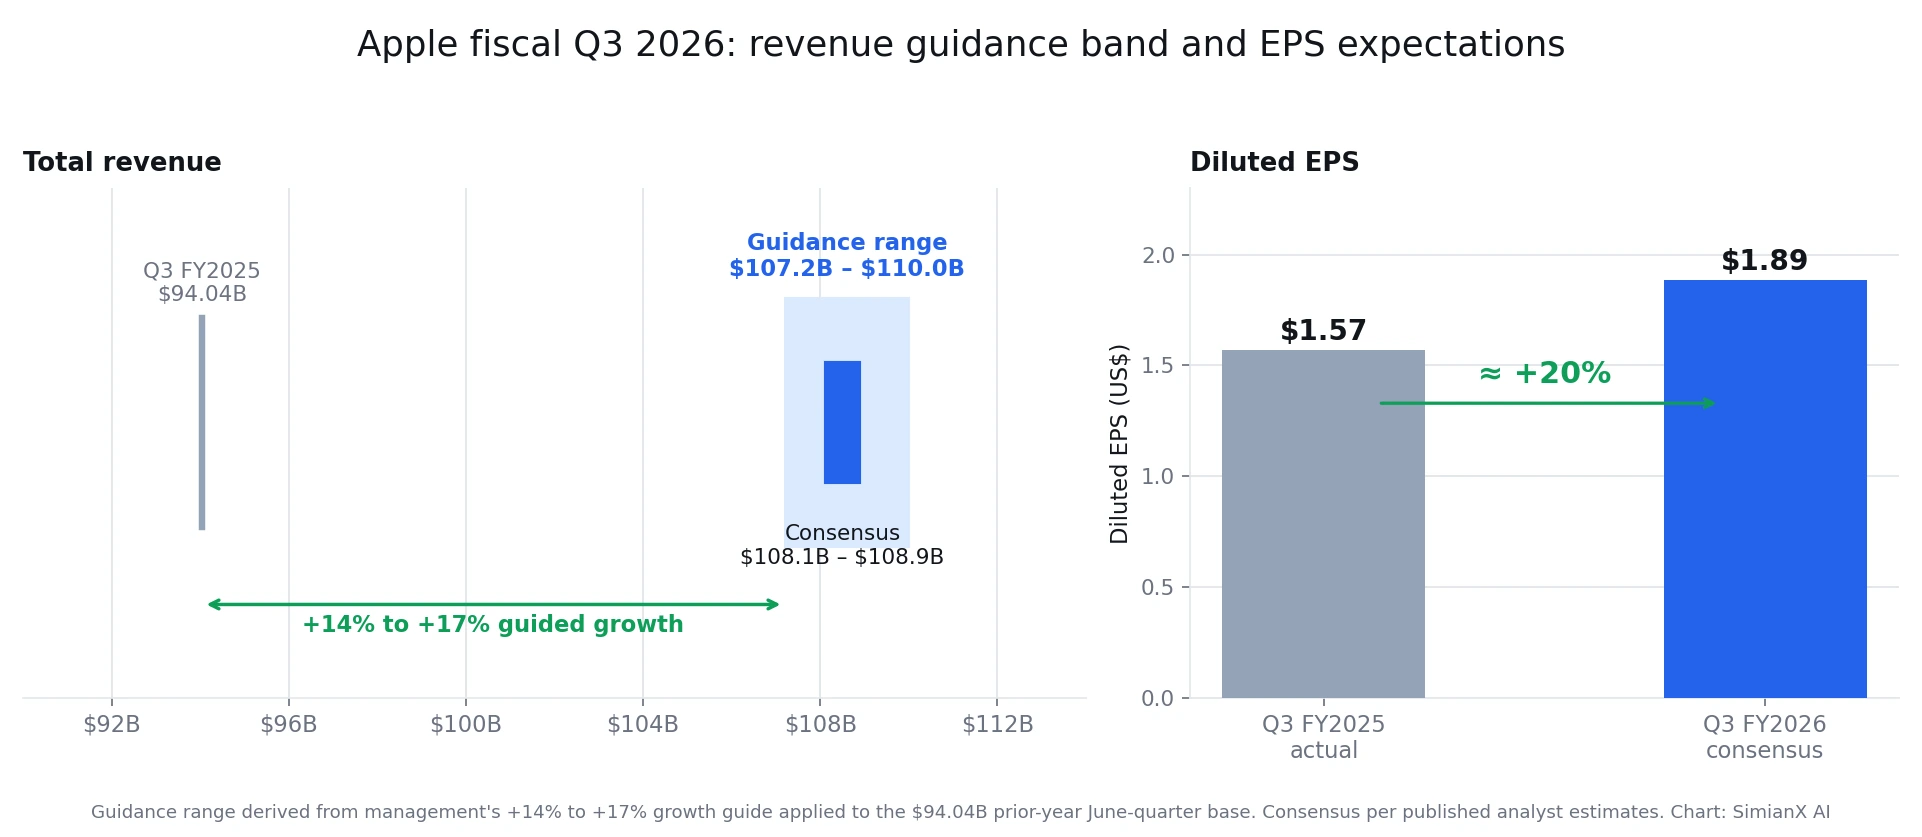
Appleは、異常に強い勢いで6月四半期に入ります。経営陣は以前、供給制約の見通しを織り込んだうえで、総売上高が前年比14%から17%増加するとのガイダンスを示していました。
現在のアナリストの予測は、一般的にその範囲の中間に位置しています:
| 指標 | 2026年度第3四半期の予想 | 2025年度第3四半期の実績 | 成長率(概算) |
|---|---|---|---|
| 総収益 | $108.1B–$108.9B | $94.0B | 15%–16% |
| 希薄化EPS | $1.88–$1.89 | $1.57 | 約20% |
| iPhone収益 | $53.0B | $44.6B | 約19% |
| サービス収益 | $31.4B | $27.4B | 約15% |
| 粗利益率 | 47.5%–48.5%のガイダンス | 46.5% | 前年比で高い |
Appleのガイダンスは、前年の6月四半期の売上高940.4億ドルを基準に、約1072億ドルから1100億ドルの収益範囲を示唆しています。Appleはまた、47.5%から48.5%の連結粗利益率と、188億ドルから191億ドルの営業費用を予測しました。
決算の分かれ目: 約1080億ドルの結果は公表されたコンセンサスを満たすかもしれませんが、より強い株価反応には、しっかりとした9月四半期のガイダンスとiPhoneの勢いが持続可能であるという証拠が必要でしょう。
したがって、投資家はレポートを3つの段階で分析する必要があります:
- ヘッドライン数値: 収益、EPS、期待値に対する粗利益率。
- 成長の質: iPhone、サービス、中国がすべて寄与したかどうか。
- 先行見通し: コンポーネントコスト、製品のタイミング、またはAI支出が次四半期の予測を弱めるかどうか。
Appleの3月四半期は高いハードルを設定
Appleの2026年度第2四半期は、同社の最も強力な3月四半期のパフォーマンスの1つを生み出しました。収益は1111.8億ドルに達し、約16.6%の成長を示し、希薄化EPSは22%増の2.01ドルとなりました。
成長は特定の小さな製品カテゴリに依存するのではなく、広範囲にわたりました:
| 会計年度第2四半期の指標 | 2026年の結果 | 2025年の結果 | 前年比の変化 |
|---|---|---|---|
| 総収益 | $111.18B | $95.36B | +16.6% |
| iPhone収益 | $56.99B | $46.84B | +21.7% |
| サービス収益 | $30.98B | $26.65B | +16.3% |
| 大中華圏収益 | $20.50B | $16.00B | +28.1% |
| 粗利益 | $54.78B | $44.87B | +22.1% |
| 研究開発 | $11.42B | $8.55B | +33.6% |
Appleは、この期間を総収益、iPhone収益、EPSにおける最良の3月四半期と表現し、サービス部門は別の記録を達成しました。同社はまた、アクティブデバイスのインストールベース(稼働台数)が過去最高に達したと報告しました。
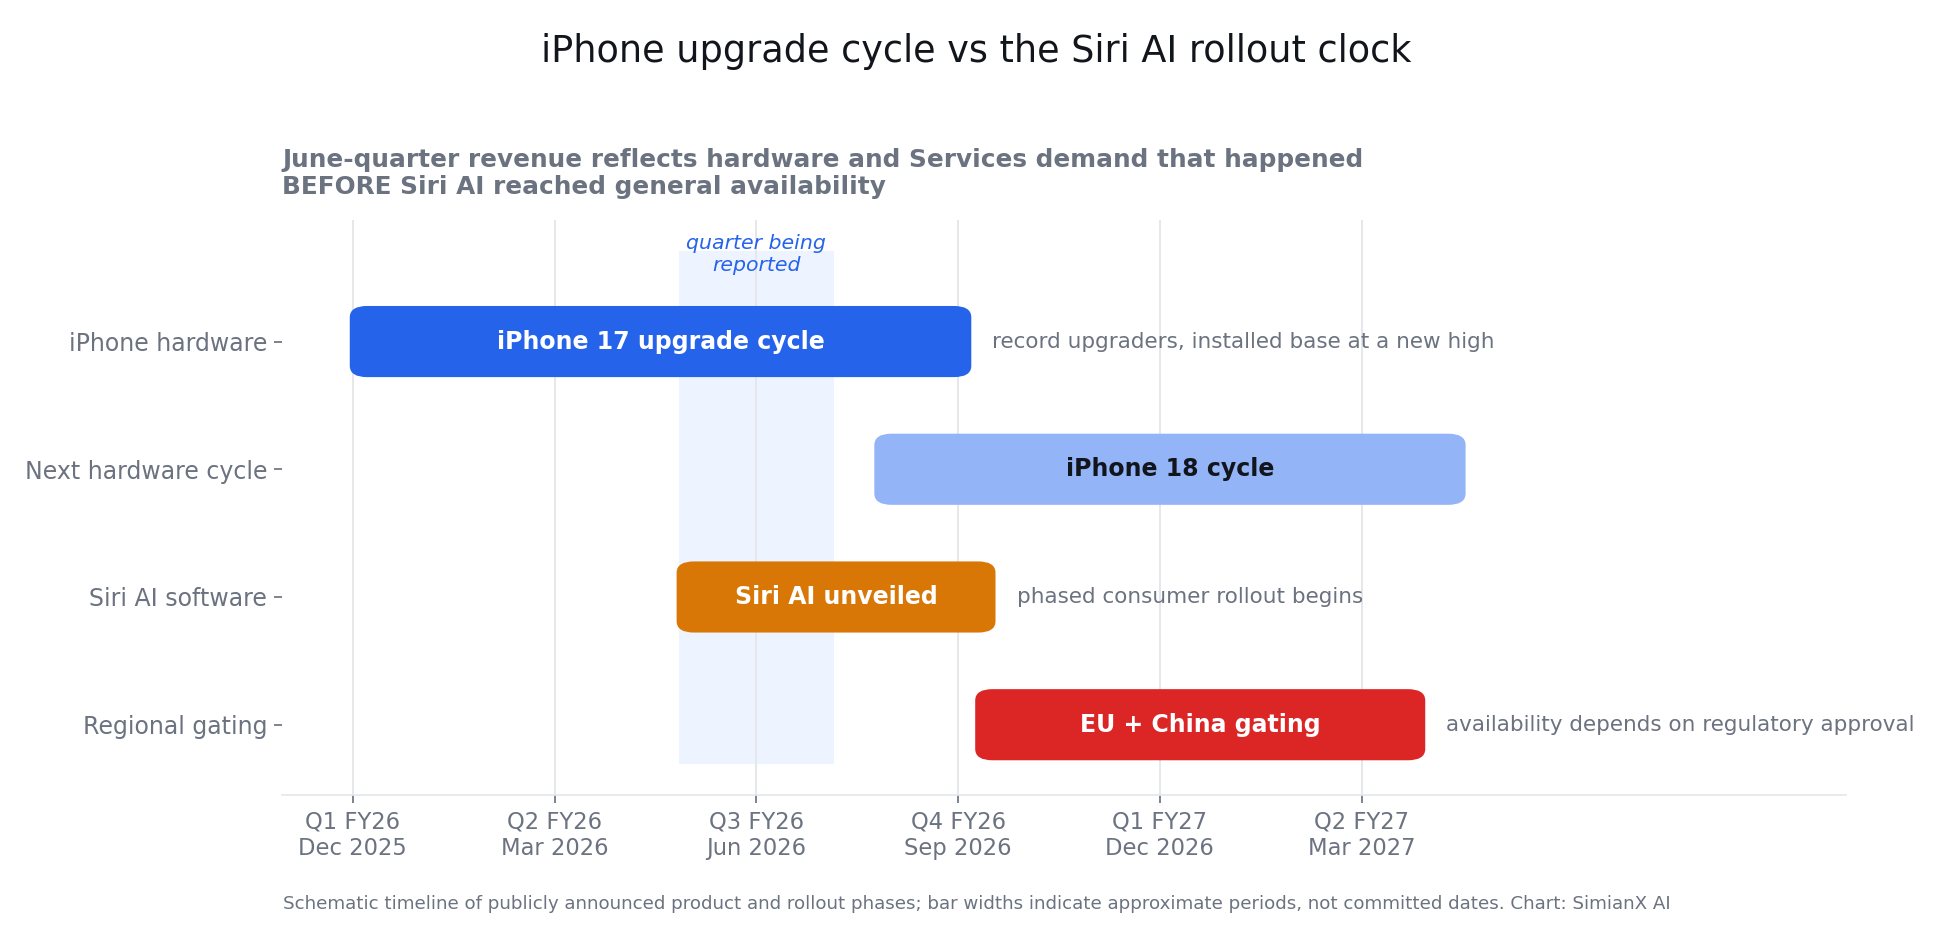
最も重要な数字は、iPhone収益の22%の成長かもしれません。これは、Siri AIが広く利用可能になる前に、iPhone 17サイクルが意味のあるアップグレード需要を生み出していたことを示しています。
この区別は重要です。なぜなら、Appleの短期的なハードウェアの勢いが、AI駆動のアップグレードの物語に完全に依存していないことを示唆しているからです。
大中華圏の収益は約28%増加し、Appleの投資論における最も持続的な懸念の1つを逆転させました。投資家は、反発が一時的な比較、プロモーションサイクル、または製品発売の影響を反映するのではなく、6月四半期に続いたことを確認したいと考えるでしょう。
Appleの研究開発支出も30%以上増加しました。この支出の対象はAIだけではありませんが、その増加はAppleがいくつかのクラウド中心の競合他社が発表した膨大なデータセンターの資本支出予算を避けているにもかかわらず、大きく投資していることを示しています。
iPhoneの成長はAppleの2026年度第3四半期決算を支えるか?
短期的な答えはおそらくはいです。Appleが現在の530億ドルのiPhoneコンセンサスに近い数字を提供し、9月四半期に対して慎重な見通しを避ける限り。
530億ドルのiPhoneの結果は、2025会計年度第3四半期に報告された445.8億ドルから約19%の成長を示すことになります。また、iPhone 17ファミリーが3月四半期を超えて勢いを維持していることを確認することにもなります。
いくつかの要因が強気のケースを支持しています:
- AppleはiPhoneのアップグレーダーに対して3月四半期の記録を報告しました。
- アクティブなiPhoneのインストールベースは新たな高水準に達しました。
- 複数の地理的市場で需要が改善しました。
- 中国は前四半期に強い成長に戻りました。
- Appleのエコシステムはプレミアム価格設定と顧客維持を引き続きサポートしています。
しかし、投資家は収益成長をユニット成長から分けて考えるべきです。iPhoneの収益が高くなるのは、より多くのユニット、強いProモデルの比率、価格設定、地理的なミックスの組み合わせから来る可能性があります。
高品質な結果には、アップグレード活動とインストールベースの両方が拡大していることを示す経営陣のコメントが含まれるべきです。
主な短期リスクには以下が含まれます:
- 高度なプロセッサ、Mac、または他のコンポーネントに影響を与える供給制約。
- メモリおよびコンポーネントコストのインフレ。
- 関税の不確実性と国際貿易政策の変更。
- 特に強い3月四半期の需要に続く難しい比較。
- 将来の製品導入を前に消費者が購入を遅らせること。
経営陣の以前の6月四半期のガイダンスは、明示的に制約された供給を考慮に入れていました。したがって、コンポーネントの入手可能性に完全に起因する収益のミスは、特に経営陣がすでにその制限を予測に含めていた場合、実行に関する疑問を引き起こすことになります。
Appleの2026年度第3四半期決算で、iPhoneの成長はAIの遅延を相殺できるか?
6月四半期自体については、iPhoneの成長がSiri AIからの限られた財務貢献を相殺できる可能性があります。この四半期は、Appleの最新のSiri体験が一般利用可能になる前に発生したハードウェアおよびサービスの活動を主に反映しています。
より難しい質問は2027年度に関するものです。投資家は現在、AIがアップグレードサイクルを強化し、エコシステムの関与を増加させ、Appleのプレミアム評価を守ることを期待しています。
強力なiPhoneの販売は、遅れたAIの収益化に関する懸念を延期することができますが、アップルが競争力のあるアシスタントを届ける必要性そのものを消し去ることはできません。
第3四半期決算の論点は、AppleがAIなしで成長できるかどうかです。長期的なバリュエーションの論点は、AIがその成長を持続させられるかどうかです。
サービスはAppleにとって最も重要なマージンバッファになる可能性がある
サービスは、その経済性がAppleのハードウェア経済性よりもはるかに強力であるため、ますます重要になっています。
3月の四半期に、サービスは309.8億ドルの収益を生み出しました。Appleの報告したサービスの売上原価が72.2億ドルであることに基づくと、このセグメントは約237.5億ドルの粗利益を生み出しました。
これは、サービスが収益の約28%を占める一方で、会社全体の粗利益の43%以上を占めることを意味します。これはAppleの公開された財務諸表を使用した計算に基づいています。
サービスの粗利益率は70%以上で、製品の粗利益率は約37%です。この違いは、ハードウェア部品コストが上昇しても、継続的なサービスの成長がAppleの統合マージンを保護できることを意味します。
このセグメントには、以下のようなビジネスが含まれています:
- App Store
- iCloudおよびiCloud+
- Apple Music
- Apple TV
- AppleCare
- 広告
- 支払いおよびライセンス契約
- Appleのインストールベースに関連するその他のサブスクリプション
ウォール街は、2026年度第3四半期のサービス収益が約314億ドルになると予想しており、これは前年から約14.5%の成長を示すことになります。このレベルを上回る結果は、製品の粗利益率が圧力を受ける場合に特に重要になる可能性があります。
リスクはまだ存在します。App Storeの勢いが鈍化すれば成長が制限される可能性がありますが、iCloud、サブスクリプション、広告、ライセンスの強さが相殺する可能性があります。
投資家はサービス成長の構成に関する詳細に耳を傾けるべきです。定期的なサブスクリプション収益やiCloudの採用の増加は、有利な為替変動や不安定なライセンス支払いによって生じる収益よりも持続可能であると見なされるかもしれません。
サービスはまた、AppleがAIをマネタイズするための最初の間接的な方法の1つになる可能性があります。一部のサーバー依存型のApple Intelligence機能は、最終的に使用制限を含む可能性があり、アクセスの増加はより高価値なiCloud+プランとバンドルされるかもしれません。
その構造はAIの使用とサブスクリプション収益の間にリンクを作る可能性がありますが、Appleはまだ別個のAI収益の数字を提供していません。
AppleのAI遅延は短期的な収益問題か?
AppleはWWDC 2026で再設計されたSiri AIを発表し、個人の文脈理解、画面上の認識、ウェブ知識、そしてより深いシステム全体のアクションを強調しました。
しかし、消費者向けの展開はAppleの製品戦略の中で最も注目されている要素の一つです。
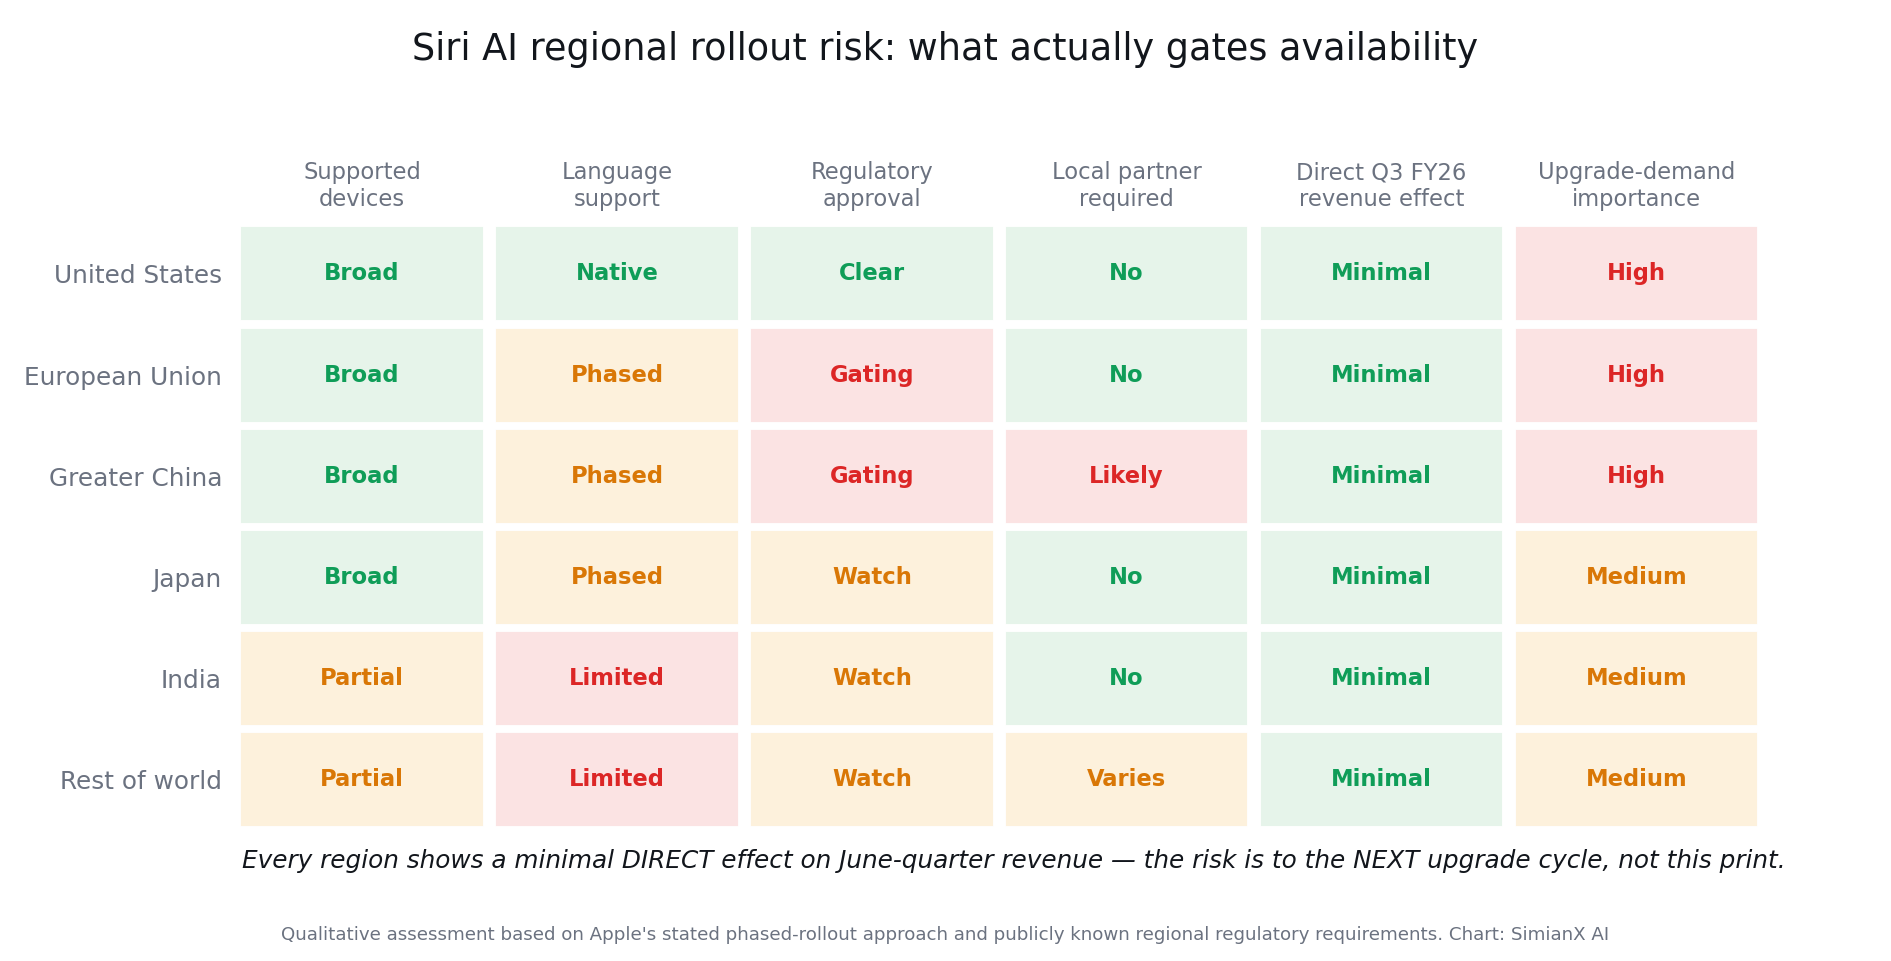
利用可能性は、戦略的に重要な地域で制限されるか、遅れる可能性があります:
- Siri AIは最初はすべてのAppleデバイスで利用できないかもしれません。
- 欧州連合での利用可能性は規制遵守に影響される可能性があります。
- 中国での利用可能性は、現地の規制承認とパートナーシップに依存するかもしれません。
- 早期アクセスはサポートされているデバイスと言語に制限される可能性があります。
- 一部の機能は、完全なローンチを通じてではなく、段階的に到着するかもしれません。
これらの制限は2026年度第3四半期の売上を大きく左右する問題ではありません。なぜなら、ウォール街は6月四半期からの意味のある直接的なSiri AI収益を期待していないからです。代わりに、これは製品の信頼性と評価の問題です。
財務的な影響は、いくつかの間接的なチャネルを通じて発展します:
| AI要因 | 短期的な収益効果 | 長期的な重要性 |
|---|---|---|
| Siri AIベータのタイミング | 限定的なQ3効果 | 製品の信頼性に影響 |
| 中国での利用可能性 | Q3への直接的な影響は少ない | 大市場でのアップグレード需要に影響する可能性 |
| EUの遅延 | 現在の収益効果は最小 | グローバルな規模と採用を制限 |
| AIインフラコスト | 高いR&Dおよび運営費用 | マージンに圧力をかける可能性 |
| AI関連デバイス要件 | リリース前は限定的 | 将来のアップグレードを加速する可能性 |
| iCloud+統合 | 初期段階の貢献 | サービスの収益化の可能性 |
強気の解釈は、Appleが最大の独立したAIインフラストラクチャプラットフォームを運営する必要がないということです。デバイス体験を制御し、効率的なオンデバイスモデルを使用し、適切な場合にはクラウドや外部技術に依存することができます。
弱気の解釈は、Appleの展開が断片的なままであり、競合他社がアシスタントをより迅速に改善しているということです。そのシナリオでは、R&D支出の増加は成長を生み出すのではなく、防御的に見えるでしょう。
読者は、製品ロードマップを以前のSimianXの研究と比較できます。Apple WWDC 2026、Siri AI、およびAAPL投資論。
投資家はAppleの決算発表で何を聞くべきか?
決算発表は数字を提供しますが、経営陣のコメントが投資家が四半期を持続可能と見なすかどうかを決定するかもしれません。
1. iPhoneの需要は依然としてアップグレードによって推進されているか?
経営陣は、3月四半期の記録的なアップグレード活動が6月に続いたかどうかを明確にする必要があります。
Proモデルのミックス、スイッチャー、インストールベースの成長、地理的需要についてのコメントは、投資家がサイクルの持続性を評価するのに役立ちます。
2. 中国は回復を維持したか?
大中華圏の収益は前の四半期に急増しました。投資家は、その回復が続いたかどうか、Appleが過度にディスカウントやチャネルプロモーションに依存せずに需要を獲得しているかを知りたいと思っています。
3. サービスは15%前後の成長を維持できるか?
サービス売上高が314億ドル前後かそれ以上なら、マージン面の強気シナリオを裏付けます。投資家は、App Storeの成長、iCloud、サブスクリプション、広告、ライセンスについてのコメントにも注目するべきです。
4. コンポーネントコストのインフレはどの程度深刻か?
Appleは、3月四半期に高いマージンを報告した後、前四半期比で低めの粗利益率レンジをガイダンスとして示しました。
重要な問題は、この圧力が一時的なものなのか、それとも次のiPhoneの発売サイクルを通じて続く可能性があるのかということです。
5. 次の測定可能なSiri AIのマイルストーンは何ですか?
AIに対する興奮についての一般的な声明は、投資家を満足させないかもしれません。
より価値のある情報には以下が含まれます:
- ベータタイミング
- 対応地域
- 互換性のあるデバイス
- 開発者のフィードバック
- 採用指標
- 中国および欧州連合での利用可能性
6. AIには異なる支出モデルが必要ですか?
Appleの研究開発費は、前の四半期に大幅に増加しました。
投資家は、運営費が引き続き急速に増加するのか、Appleがプライベートクラウドコンピュート、AIインフラストラクチャ、またはサードパーティモデルへのアクセスにもっと支出することを期待しているのかを判断する必要があります。
7. 9月四半期の見通しは何を示唆していますか?
先行ガイダンスは、6月四半期の勢いが次の製品サイクルに延びるかどうかを決定します。
強いQ3の結果と慎重なQ4のガイダンスが組み合わさると、依然として株価にネガティブな反応を引き起こす可能性があります。
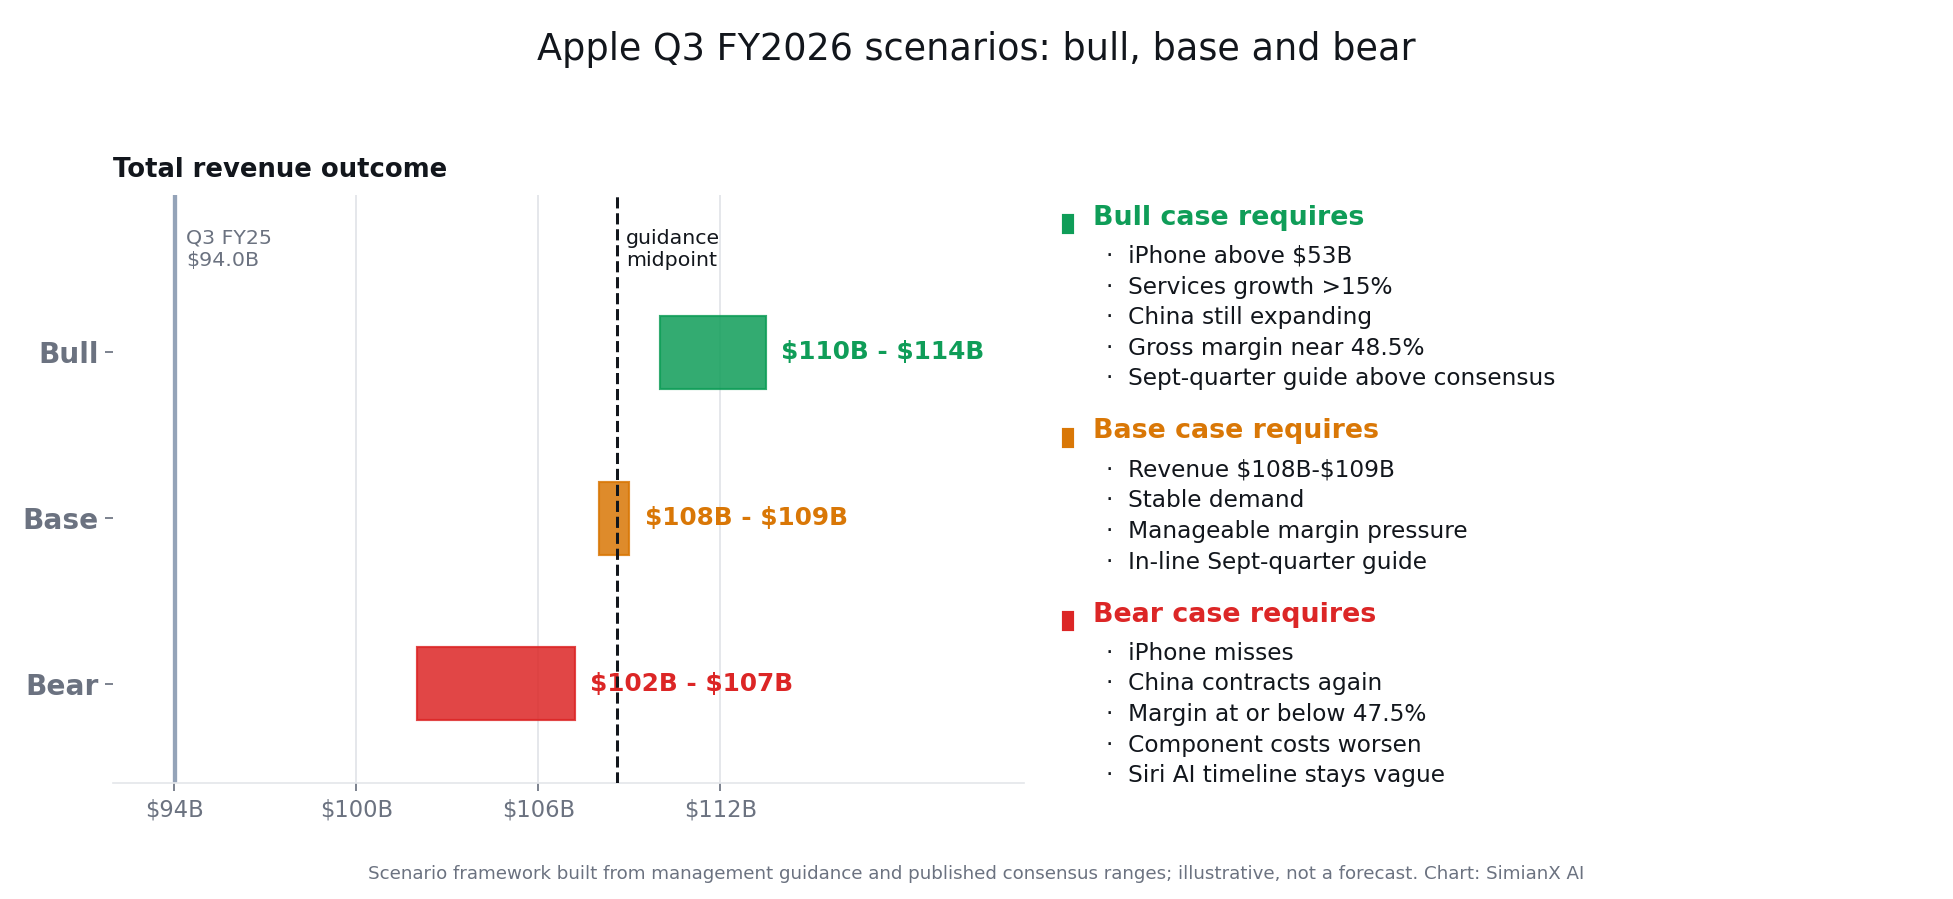
Apple第3四半期決算の強気・基本・弱気シナリオ
| シナリオ | 収益結果 | 経営陣のコメント | 潜在的な解釈 |
|---|---|---|---|
| ブルケース | 収益が1100億ドルを超え、EPSがコンセンサスを上回る | 強力なiPhoneのアップグレード、サービスの加速、そして堅実なマージン | 成長はAIの展開期間を橋渡しするのに十分広い |
| ベースケース | 収益が約1080億ドル〜1090億ドル | 安定した需要と管理可能なマージン圧力 | 基礎は堅実だが、多くの強さはすでに予想されている可能性が高い |
| ベアケース | 収益がガイダンスの中央値を下回る | 中国が減速し、コストが上昇するか、先行ガイダンスが失望する | 伝統的な成長が弱まるため、AIの遅延がより重要になる |
ベースケースは、株にとって最も挑戦的なシナリオかもしれません。
期待とバリュエーションがすでに高い局面では、アップルがまずまずの成長を報告しても株価の反応は限定的になり得ます。
投資家はすでにAppleの持続可能なエコシステム、将来の製品、最終的なAIの実行力に対して相当な価値を織り込んでいます。プレミアム評価のもとでは、強力な前方見通しがないままのヘッドラインの利益超過は、株の利益倍率を拡大するには不十分かもしれません。
決算発表後のAAPLの分析方法
厳格な決算後のプロセスは、最初のヘッドラインだけに反応することを避けるべきです。
- 売上高とEPSを市場予想と比較する。
サプライズが真の営業力から来たのか、税率の低下から来たのか、株式の買戻しから来たのかを判断します。
- iPhoneとサービスのパフォーマンスを分ける。
両方のビジネスでの広範な超過は、一時的な項目に支配された結果よりも説得力があります。
- マージンの質を計算する。
統合された粗利益、製品マージン、サービスミックスを確認します。
- 地域のパフォーマンスをレビューする。
特に大中華圏と米州に注意を払います。
- 経営陣の言葉を評価する。
需要、供給、関税、AIのマイルストーン、コストに関する自信の変化を探します。
- 前方ガイダンスをレビューする。
次の四半期の見通しを既存のアナリストの期待と比較します。
- 価格の確認を待つ。
時間外取引での初動は、アナリストがカンファレンスコールの内容を消化し、予想を更新した後に反転する可能性があります。
ここでSimianX AIは、投資家が決算発表をテクニカル指標、ニュースのセンチメント、財務の基本、マルチエージェントリスク分析と組み合わせるのを助けることができます。単一の強気・弱気のヘッドラインだけに頼らずに済みます。
SimianX AAPL分析ページを使用して、決算報告に関する市場信号の変化を追跡できます。
Appleの投資シナリオに対する主要リスク
アップルが2026年度第3四半期に好調な結果を報告しても、投資家は同社の次の成長段階を取り巻くリスクを見落としてはいけません。
AI実行リスク
Appleは、そのAI戦略が製品デモや限られたプレビューを超えて進展できることを証明しなければなりません。
繰り返される遅延は、Apple Intelligenceに対する消費者の信頼を弱め、AIをアップグレードの理由として位置付けることを難しくする可能性があります。
バリュエーションリスク
Appleのバリュエーションは、堅調な成長、強いマージン、成功したAI実行に対する期待を反映しています。
利益予想が上昇しなくなると、売上の大幅な減少がなくても株価はマルチプル圧縮を経験する可能性があります。
中国リスク
中国はAppleにとって最も重要な市場および製造地域の一つです。
消費者需要の減速、国内競争の強化、規制の制約、または地政学的緊張は、販売と生産の両方に影響を与える可能性があります。
サービス規制
App StoreとAppleの支払いポリシーは、規制および法的な課題にさらされています。
手数料構造、デフォルトアプリケーション、または支払いルールの変更は、サービスセグメントの収益性を低下させる可能性があります。
マージン圧力
高いメモリ価格、高度なチップコスト、関税、AIインフラストラクチャ費用は、粗利益および営業マージンに圧力をかける可能性があります。
サービスの成長はバッファを提供するかもしれませんが、すべてのコストインフレの要因を相殺することはできないかもしれません。
2026年度第3四半期決算が強気材料になる条件は?
本当に強気な報告には、小さな利益の上振れ以上のものが必要でしょう。
最も強力な組み合わせは以下を含むでしょう:
- 予想レンジの上限を超える収益
- iPhoneの収益が530億ドルを超える
- サービスの成長が15%を超える
- 大中華圏での継続的な成長
- ガイダンスの上限近くの粗利益率
- 予想を上回る9月四半期のガイダンス
- 明確なSiri AIのローンチマイルストーン
- AI支出が財政的に規律を保っているという証拠
このシナリオでは、投資家はAppleの既存のビジネスが、同社が次世代のAI製品を開発する間に利益を支えるのに十分な速さで成長していると結論付ける可能性があります。
Appleの2026年度第3四半期決算が弱気材料になる条件は?
いくつかの警告サインが同時に現れた場合、報告は否定的に解釈される可能性があります:
- iPhoneの収益が期待を下回る
- 大中華圏が再び収縮に戻る
- サービスの成長が大幅に鈍化する
- 粗利益率がガイダンスの下限に近づくか、それを下回る
- 経営陣が悪化する部品コストを強調する
- 9月四半期のガイダンスが期待を下回る
- Siri AIのタイムラインが曖昧なままである
- 営業費用が収益よりも早く増加する
単一の弱い指標は管理可能かもしれませんが、ハードウェアの成長鈍化、サービスの弱体化、マージン圧力、AIの進展の不明確さの組み合わせは、投資の仮説に対してより深刻な課題を生むでしょう。
Appleの2026年度第3四半期決算に関するFAQ
Appleの2026年度第3四半期決算の発表日はいつですか?
Appleは2026年度第3四半期の結果を2026年7月30日(木曜日)に、米国株式市場の取引終了後に発表する予定です。
投資家は、Appleの公式投資家向けウェブサイトを通じて最終日程とカンファレンスコールのスケジュールを確認するべきです。
Appleの2026年第3四半期の収益予想は?
現在のアナリストの期待は、Appleの2026年度第3四半期の収益を1,080億ドルから1,090億ドルの近くに置いています。
これは前年同期比で約15%から16%の増収となりますが、市場予想は決算発表前に変わる可能性があります。
Appleの2026年第3四半期に期待されるiPhoneの収益は?
アナリストの期待は、iPhoneの収益を530億ドルの近くに置いています。
そのレベルの結果は、前年同期比での強い成長を示し、6月四半期中に現在のアップグレードサイクルが堅調であったことを示唆します。
AppleのサービスはSiri AIの遅延を相殺できますか?
サービスは、繰り返し収益を提供し、ハードウェアよりもはるかに高い粗利益を持つため、短期的な財務リスクの一部を相殺することができます。
しかし、サービスは、Appleがそのグローバルデバイスベース全体で競争力のあるAI体験を提供できるかどうかという長期的な戦略的問題を完全には解決できません。
Siri AIの遅延はすでにAppleの収益に影響を与えているのか?
再設計されたSiri AIは四半期中に広く利用可能ではなかったため、2026年度第3四半期への直接的な影響は限られるはずです。
より大きなリスクは、将来のアップグレード需要、国際的な利用可能性、開発コスト、そして投資家が広範な採用を待ちながらAppleにプレミアム評価を与え続けるかどうかに関するものです。
アップルの次回決算発表はいつですか?
アップルは2026年度第4四半期(7-9月期)の決算を、米国時間2026年11月2日(月)の取引終了後に発表します。カンファレンスコールは米太平洋時間午後2時/米東部時間午後5時に始まります。日本と韓国では11月3日(火)の朝にあたります。
アップルの2026年度第3四半期決算はどうでしたか?
売上高は16%増の1094億ドル、iPhone売上高は22%増の543億ドル、サービス売上高は12%増の307億ドルでした。希薄化EPSは2.02ドルで、うち0.11ドルは関税還付によるものです。AAPLは翌日7.4%下落しました。
アップルの9月四半期のガイダンスは?
アップルは2026年度第4四半期の売上高を前年同期比9%から11%増とするガイダンスを示し、部品の供給制約がiPhone売上高の重しになる可能性があると述べました。
結論
2026年度第3四半期決算の前提は、「AIの遅延」というフレーズが示唆するよりも根本的に強いです。
Appleは、強力なiPhoneの勢い、拡大するサービス収益、改善する中国ビジネス、そして1株当たりの利益を支え続ける資本還元プログラムを持って報告に臨みます。
6月の四半期において、iPhoneの成長とサービスは、意味のあるSiri AI収益の欠如を相殺できる可能性があります。
約1080億ドルの収益、530億ドルのiPhone販売、310億ドル以上のサービスというコンセンサスの期待は、3月の四半期からの勢いが続けば達成可能に見えます。
長期的なテストはより厳しいです。
Appleは、Siri AIが開発とテストから信頼できる、グローバルに利用可能な製品に移行し、デバイスのアップグレード、ユーザーエンゲージメント、サブスクリプション収益を強化できることを示さなければなりません。
既存事業の好業績はAppleに時間的猶予を与えますが、AI戦略の実行が不要になるわけではありません。
SimianX AIを使用して、Appleの報告されたファンダメンタル、収益コールのセンチメント、技術的反応、変化するリスクシグナルを監視し、2026年度第3四半期の結果がAAPLの投資判断を強化するか弱めるかを判断してください。
関連記事
- iPhone Duo完売で1月待ち、AAPLスーパーサイクルか
- Apple歴代CEO:クックからターナスへ、交代時のAAPL株価
- テスラのフリーキャッシュフロー推移:7-9月期15億ドル
- マグニフィセント7決算日程と結果:2026年7-9月期まとめ
- WWDC 2026:SiriとGeminiのAAPL株への影響
- マイクロソフトQ4決算2026:Azure成長対AI投資リスク
- Alphabet Q2決算:クラウド82%増、設備投資を上方修正
- アマゾンAWS売上高推移:Q2は37%増、設備投資542億ドル
- テスラ自動車粗利益率の推移:2026年7-9月期18.5%
- 2026年版マグニフィセント・セブン:比重と集中リスク分析
- AI決算電話会議の徹底分析:経営陣トーン解読の完全ガイド
- AutoZone&Zscaler 2026:決算ミス売り解読
参考リンク
- Apple Investor Relations — 四半期決算とカンファレンスコールの日程
- SEC EDGAR — アップルの10-Q(四半期報告書)。セグメント売上と売上原価の一次情報
- Apple Intelligence — 公式の機能一覧と対応デバイス条件
- Private Cloud Compute — サーバー側AI基盤に関するアップルの技術解説
- Apple App Store — サービス部門で最大の構成要素
- EU Digital Markets Act — EUでの機能提供とApp Storeのルールを左右する規制
- Investopedia — 粗利益率の定義と、セグメント構成が与える影響
- Investopedia — PER(株価収益率)と、倍率圧縮が株主に意味すること
- Apple — 2026年度第3四半期決算(SEC Form 8-K、Exhibit 99.1)
- Apple — 2026年度第2四半期決算(SEC Form 8-K、Exhibit 99.1)
- Apple — 2026年度第1四半期決算(SEC Form 8-K、Exhibit 99.1)
- Apple — 2026年度第4四半期決算発表イベント(2026年11月2日)