 執筆:Muke
7月30日決算の注目点:AWS成長率・利益率・2000億ドルのAI投資
2026年10月23日更新:アマゾンの第2四半期決算、AWSの四半期別売上高と設備投資、AWSの受注残、AMZNの決算発表日の株価反応を以下に追加しました。7月のプレビュー本文はそのまま掲載しています。
結論: 2026年第2四半期のAWS売上高は37%増の422億ドルと18四半期ぶりの高い伸びとなり、営業利益は166億ドル(営業利益率39.3%)でした。本プレビューが「健全」とした25%–28%の成長レンジを大きく上回っています(Q2決算リリース)。アマゾンは同四半期に有形固定資産の取得に542億ドルを投じ、過去12ヶ月のフリーキャッシュフローは76億ドルの流出に転じました。まだ売上として計上されていない契約上のコミットメント(大半がAWS)は6月30日時点で4960億ドルに達し、前年末の2440億ドルから増加しています(10-Q)。AMZNは翌営業日に15.3%上昇しました。アマゾンは10月29日の米国市場終了後に2026年第3四半期決算を発表する見込みで(Nasdaq/Zacks)、会社ガイダンスは売上高1970億–2020億ドル、営業利益225億–265億ドルです。
アマゾンの2026年第2四半期決算レポートは、人工知能インフラストラクチャのブームが持続可能な経済価値を生み出しているのか、それとも単に膨大な現金を消費しているのかを判断する重要なテストになるかもしれません。
アマゾンは2026年7月30日の米国市場終了後に第2四半期決算を発表します。投資家は、見出しとなる1株当たり利益よりも、相互に関連する3つの論点に注目するでしょう。アマゾンウェブサービスはまだ加速していますか? AWSは減価償却が増加する中で異常に強い営業利益率を維持できますか? そして、アマゾンが計画している2026年の2000億ドルの資本支出は、魅力的な長期的リターンを生むのに十分な契約されたAI需要に支えられていますか?
SimianX AIを使用している投資家にとって、適切なアプローチは、決算を単に「予想超え」か「予想未達」かで分類することではありません。アマゾンは同時に、グローバルな小売プラットフォーム、高利益率の広告ビジネス、そして世界最大のクラウドインフラ事業を運営しています。
したがって、株式を理解するには、短期的な会計圧力とAWS、Trainium、Bedrock、企業AIワークロードの潜在的な長期経済性を分ける必要があります。
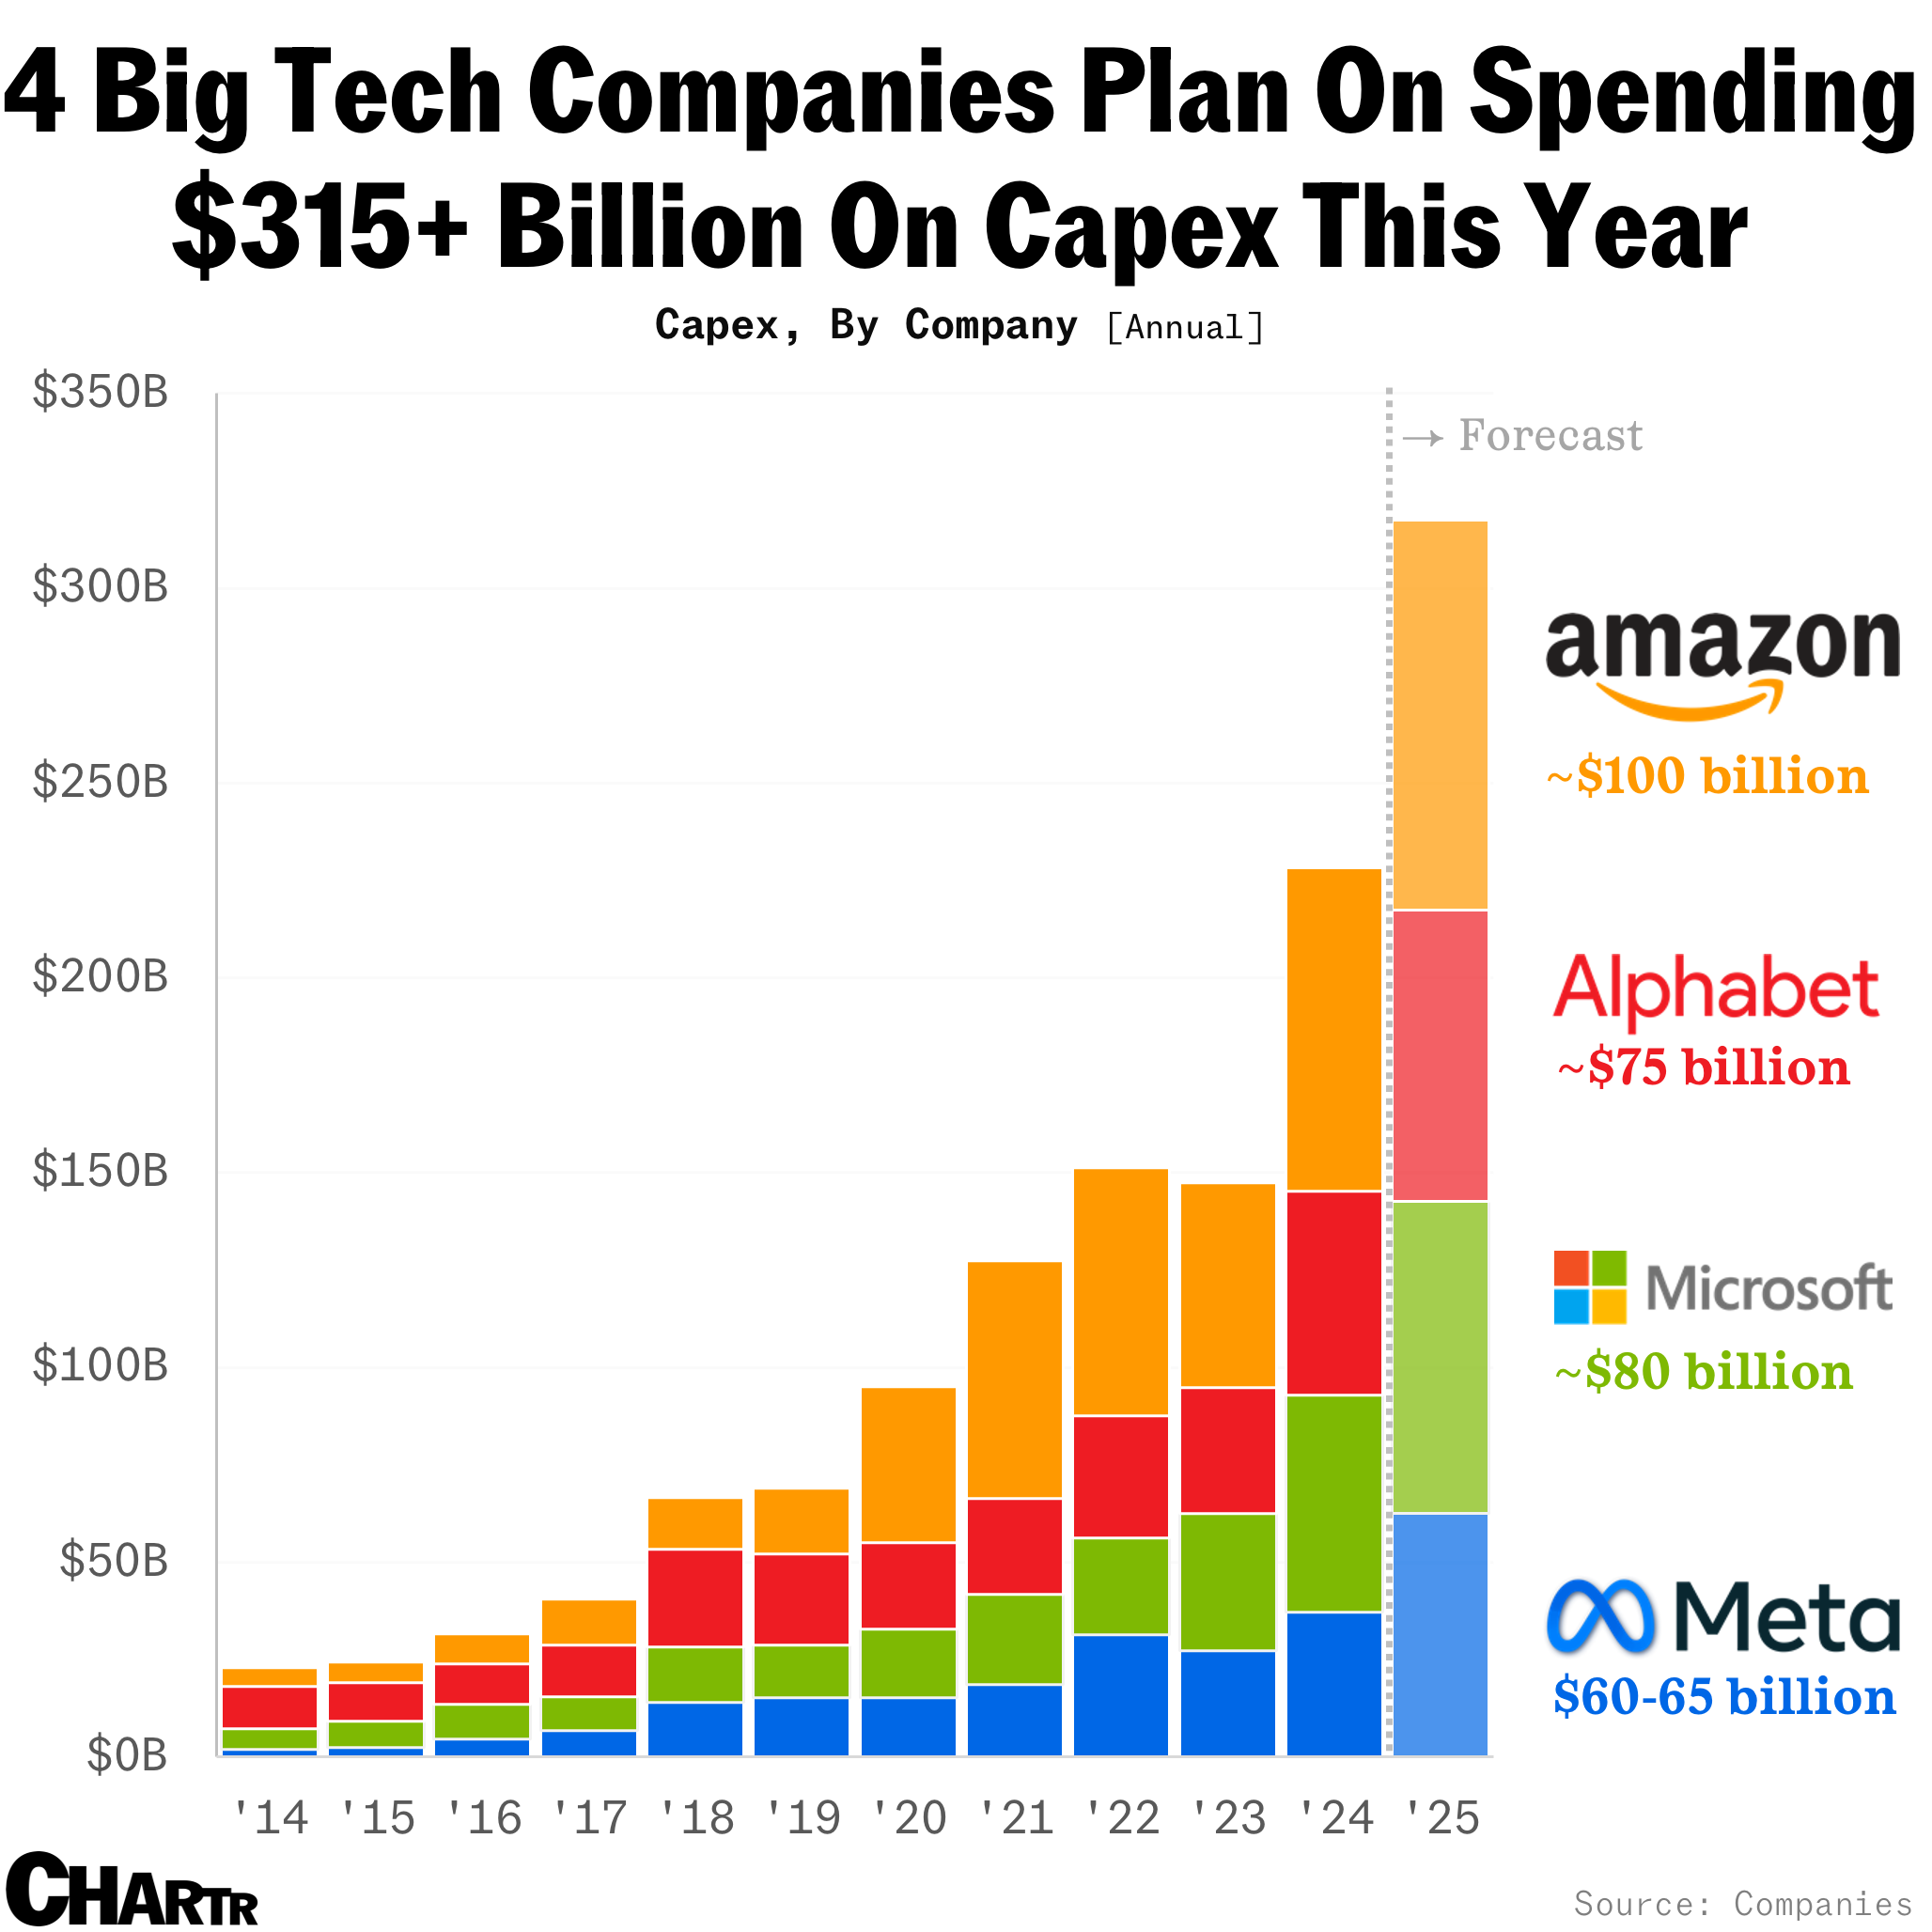
Amazon AWSの売上高・利益率・設備投資の四半期推移
| 四半期 | 売上高 | AWS売上高(前年同期比) | AWS営業利益(利益率) | 有形固定資産の取得 | フリーキャッシュフロー(過去12ヶ月) | 未計上の契約コミットメント* |
|---|---|---|---|---|---|---|
| 2025年第1四半期 | 1557億ドル | 293億ドル(+17%) | 115億ドル(39.2%) | 250億ドル | 259億ドル | 1890億ドル |
| 2025年第2四半期 | 1677億ドル | 309億ドル(+17.5%) | 102億ドル(33.0%) | 322億ドル | 182億ドル | 1950億ドル |
| 2025年第3四半期 | 1802億ドル | 330億ドル(+20%) | 114億ドル(34.5%) | 351億ドル | 148億ドル | 2000億ドル |
| 2025年第4四半期 | 2134億ドル | 356億ドル(+24%) | 125億ドル(35.1%) | 395億ドル | 112億ドル | 2440億ドル |
| 2026年第1四半期 | 1815億ドル | 376億ドル(+28%) | 142億ドル(37.8%) | 442億ドル | 12億ドル | 3640億ドル |
| 2026年第2四半期 | 2006億ドル | 422億ドル(+37%) | 166億ドル(39.3%) | 542億ドル | −76億ドル | 4960億ドル |
出典:アマゾンの四半期決算リリース(Form 8-K、Exhibit 99.1)およびForm 10-Q/10-K。有形固定資産の取得はキャッシュフロー計算書の四半期総額。フリーキャッシュフローはアマゾン独自の過去12ヶ月ベースの定義。\契約期間1年超の残存履行義務で、「主にAWSに関連」するもの。*
各四半期の数字が示すこと:
- AWSは期間中、四半期ごとに再加速した。 成長率は2025年初めの17%から2026年第2四半期の37%へ上昇し、設備増強に伴う減価償却が計上されるなかでもAWSの利益率は39.3%へ拡大しました。本プレビューのマージン検証で「建設的」とした展開です。
- 設備投資は5四半期で2倍超に。 四半期ごとの有形固定資産の取得額は250億ドルから542億ドルへ増加し、2026年上半期だけで984億ドルと、アマゾンが2月に示した2026年の「約2000億ドル」のほぼ半分に達しました(2025年第4四半期決算リリース)。
- 受注残こそプレビューが求めた需要の証拠。 未計上のコミットメントは6ヶ月でほぼ倍増しました。2026年第1四半期には、OpenAIが既存の380億ドルのAWS契約を8年間で1000億ドル拡大しています(10-Q)。
- 報告利益は実態を測る物差しにならない。 第2四半期の純利益626億ドル(1株当たり5.75ドル)には、主にアマゾンのAnthropic投資による534億ドルの営業外利益が含まれ、第1四半期にも168億ドルが含まれていました。セグメント営業利益の方が適切な尺度です。
決算発表ごとのAMZN株価の反応
| 発表日 | 対象四半期 | 発表日の終値 | 翌営業日の終値 | 騰落率 |
|---|---|---|---|---|
| 2025年2月6日 | 2024年第4四半期 | 238.83ドル | 229.15ドル | −4.1% |
| 2025年5月1日 | 2025年第1四半期 | 190.20ドル | 189.98ドル | −0.1% |
| 2025年7月31日 | 2025年第2四半期 | 234.11ドル | 214.75ドル | −8.3% |
| 2025年10月30日 | 2025年第3四半期 | 222.86ドル | 244.22ドル | +9.6% |
| 2026年2月5日 | 2025年第4四半期 | 222.69ドル | 210.32ドル | −5.6% |
| 2026年4月29日 | 2026年第1四半期 | 263.04ドル | 265.06ドル | +0.8% |
| 2026年7月30日 | 2026年第2四半期 | 235.50ドル | 271.58ドル | +15.3% |
| 2026年10月29日(予定) | 2026年第3四半期 | — | — | — |
AMZNのNasdaq終値はYahoo Financeから取得し、Nasdaqのヒストリカルデータで照合。アマゾンは米国市場の取引終了後に決算を発表します。
AMZNは2026年8月3日に284.02ドルの終値ベースの最高値を付け、10月22日は250.38ドルで引けました。高値から11.8%下、年初来では8.5%高です。2000億ドルの設備投資計画を打ち出した2月の決算では5.6%下落し、その支出がAWSの成長につながっていることを示した7月の決算では、この一覧で最大の上昇となりました。他の大型テック株の決算日程はマグニフィセント7決算トラッカーをご覧ください。
アマゾン2026年第2四半期の決算日・ガイダンス・市場予想
アマゾンの Q2 決算説明会は、2026年7月30日木曜日の午後2時(太平洋時間)および午後5時(東部時間)に予定されています。
経営陣の公式ガイダンスでは、四半期の売上高は1940億ドルから1990億ドルを見込んでおり、前年同期比で約16%から19%の成長を示しています。営業利益は200億ドルから240億ドルの範囲になると予想されており、2025年第2四半期の192億ドルと比較されます。
現在の市場コンセンサスは売上高を約1960億ドル、調整後1株当たり利益を1.81ドルから1.82ドルと予想していますが、発表前に変わる可能性があります。
| Q2 2026 指標 | 現在の基準点 | 投資家が検討すべきこと |
|---|---|---|
| 売上高ガイダンス | 1940億ドル–1990億ドル | オーガニック需要、為替、プライムデーの寄与 |
| 売上高成長率 | 16%–19% | 小売、AWS、広告の全体で幅広い成長が続くか |
| 営業利益ガイダンス | 200億ドル–240億ドル | AWSの収益性と上昇する減価償却 |
| AWS Q1 成長ベースライン | 28% | 加速、安定、または再び減速するか |
| 2026年の設備投資計画 | 約2000億ドル | 需要面のコミットメント、導入時期、期待リターン |
| Q2 報告日 | 2026年7月30日 | 将来のガイダンスが株価反応を決定する可能性 |
EPSの数字には特別な注意が必要です。アマゾンの第一四半期の純利益には、Anthropic投資に関連する168億ドルの税引前利益が含まれており、報告純利益の前四半期比較は、セグメント営業利益、キャッシュフロー、基礎的な事業成長の比較ほど有用ではありません。
最も重要な数字は、アマゾンのQ2 EPSではないかもしれません。むしろ、AWSの売上高の伸びと、アマゾンのAIインフラコストが損益計算書に計上されるペースとの関係かもしれません。
なぜAWSの成長がアマゾン決算の議論の中心なのか
AWSは強い勢いを持って今四半期を迎えました。
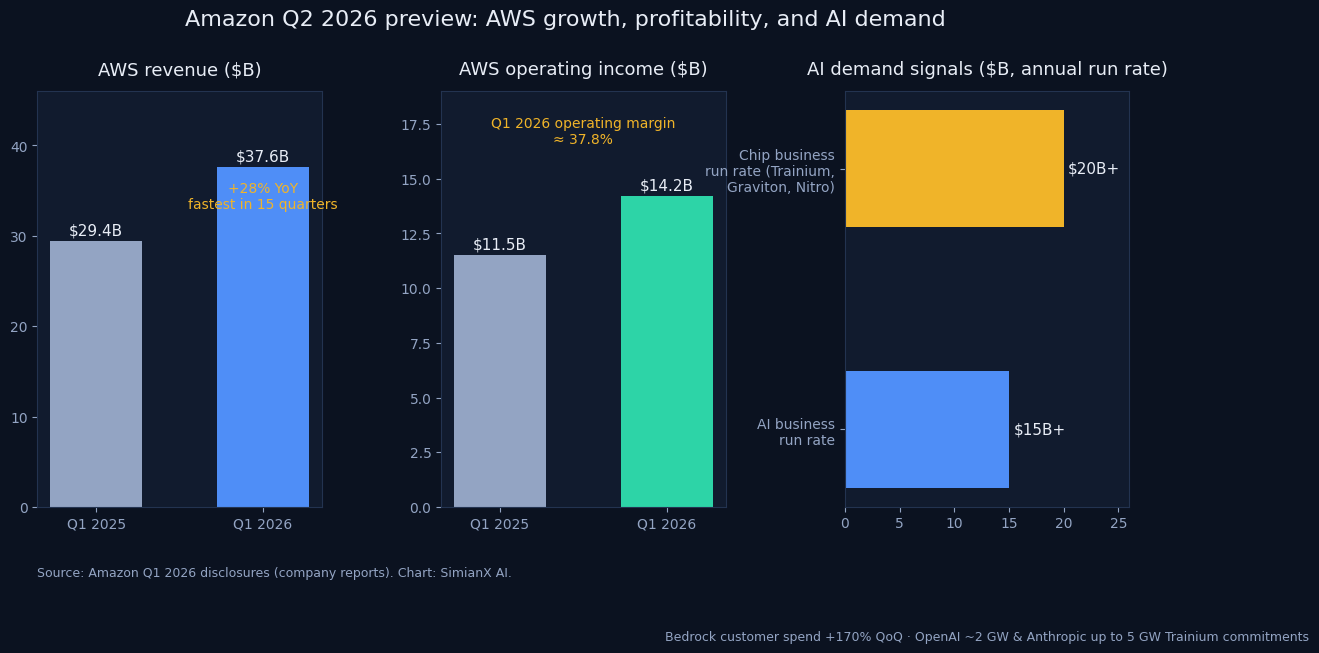
第1四半期のAWS売上高は前年同期比28%増の376億ドルとなり、15四半期ぶりの高い伸び率を記録しました。AWSの営業利益は、前年の115億ドルから142億ドルに増加しました。
これらの公表値に基づくと、同セグメントの営業利益率は約37.8%でした。
そのマージンは重要です。なぜなら、AWSはアマゾンの主要な利益源だからです。小売の売上高ははるかに大きいものの、クラウドサービスは売上の1ドルあたりではるかに多くの営業利益を生み出します。したがって、AWSの成長や収益性の小さな変化は、連結利益に不釣り合いなほど大きな影響を与える可能性があります。
AWSはまた、AIサイクルを収益化するためのアマゾンの主なルートになりつつあります。アマゾンは、第2四半期までにAWSのAI事業が年換算売上高ランレートで250億ドルを超え、3桁の伸び率で成長していると述べました。
Amazon Bedrockの顧客支出は前四半期比で170%増加し、同サービスが第1四半期に処理したトークン数は過去すべての年の合計を上回りました。
追加の需要指標には以下が含まれます:
- OpenAIが約2ギガワットのTrainium容量を使用することを約束し、2027年から増加を開始すること。
- Anthropicは現在および将来のTrainium容量として最大5ギガワットを確保する計画です。
- アマゾンは、過去12ヶ月間に210万個以上のAIチップを確保したと述べました。
- 2026年に展開を開始する予定のNvidia GPUが100万以上あります。
- アマゾンの半導体事業(Trainium、Graviton、Nitroを含む)は、第1四半期に年換算売上高ランレートで200億ドルを超えました。
これらの開示は需要の根拠を強化します。しかし、これだけでは投資が受け入れ可能なリターンを生むことを証明するものではありません。
投資家は、売上高、営業利益、そして最終的にはフリーキャッシュフローが関連するインフラコストよりも速く増加できるという証拠がまだ必要です。
AWSの成長はアマゾンの2000億ドルのAI資本支出を正当化できるか?
Amazonは、2026年に約2000億ドルの設備投資を見込んでいます。これは、AIインフラストラクチャや、より広範な企業全体への投資をカバーしています。
経営陣は、この支出がAI、カスタムチップ、クラウドコンピューティング、ロボティクス、衛星インフラストラクチャにおける強い需要によって支えられていると述べています。
経済的な論点は、タイミングのずれにあります。
AWSは、顧客がその容量を使用できるようになる前に、土地を購入し、電力を確保し、データセンターを建設し、チップ、サーバー、ネットワーキング機器を設置しなければなりません。
経営陣は、この投資が顧客の請求が始まる6か月から24か月前に行われる可能性があると見積もっています。データセンターは30年以上にわたって生産的であり続ける可能性がありますが、サーバー、チップ、ネットワーキング機器は一般的に約5年から6年の耐用年数を持っています。
これにより、予測可能なパターンが生まれます:
- キャッシュの流出が最初に来る。
- インフラストラクチャが構築され、稼働開始される。
- 顧客のワークロードが徐々に利用可能なキャパシティを埋めていく。
- 収益と利用率が増加する。
- インフラストラクチャがより完全に利用されるにつれて、リターンが改善する。
Amazonは、2026年に投資するAWSのキャパシティの多くが、2027年と2028年に収益化されると主張しています。
経営陣は、計画されたAWSの資本支出のかなりの部分が、締結済み、未発表、または交渉が最終段階にある顧客契約にすでに結びついているとも述べています。これには、1000億ドル以上の価値があるOpenAIのコミットメントが含まれています。
したがって、強気のシナリオは、2000億ドルが即座に2000億ドルの追加収益を生み出すというものではありません。
それは、Amazonが目に見える需要に対して長寿命のインフラストラクチャを構築し、そのインフラストラクチャを数年にわたって収益化するということです。
弱気のシナリオは、容量が企業のAI消費よりも早く到着し、利用率が期待外れになり、減価償却、電力、資金調達コストが引き続き上昇するというものです。
AWSの成長が支出を信頼できるものにするにはどれくらい必要か?
資本支出計画を自動的に検証する単一の成長率は存在しません。
より良いフレームワークは、収益成長、増分営業利益、利用率、および将来の需要を組み合わせます。
Q2については、以下の範囲が実用的なシナリオの枠組みとなります:
| AWSの結果 | 可能な解釈 |
|---|---|
| 28%以上の成長 | AIワークロードとコアクラウド移行が堅調である強い証拠 |
| 25%–28%の成長 | 健全な拡大だが、投資家は設備投資の見通しについてより詳しい説明を求める可能性 |
| 22%–25%の成長 | 成長は依然堅調だが、2000億ドルの支出計画の正当化は難しくなる |
| 22%未満の成長 | 支出が短期的な収益化よりもはるかに速く増加しているという実質的なリスク |
これらは企業のガイダンスではなく、分析の閾値です。
受注、残存履行義務、契約済みキャパシティ、または将来のガイダンスが大きく改善すれば、売上高の伸びが鈍くても市場は好意的に反応する可能性があります。
アマゾンのAI投資が機能しているかどうかを決定する4つのテスト
1. AWSはあまり多くのマージンを犠牲にせずに成長しなければならない
AWSは毎四半期37%–38%の営業マージンを維持する必要はありません。
新しいデータセンター、加速コンピューティングの展開、および減価償却は一時的な圧力を生む可能性があります。
しかし、大幅なマージン低下と売上高の減速が重なれば、警戒信号となります。
投資家は非常に異なる2つの説明を区別する必要があります:
- 建設的なマージン圧力: アマゾンは特定の顧客需要に結びついたキャパシティを稼働させています。
- 破壊的なマージン圧力: コストが上昇する一方で、受注、利用率、または売上高の伸びが弱まっています。
Q2のAWSマージンが約35%を超え、Q1の成長率に近い成長を伴う場合、アマゾンが拡大を効果的に管理していることを示唆します。
30%台前半を下回るマージンは、経営陣が異常に強い将来の需要の証拠を提供しない限り、疑問を呼ぶ可能性があります。
2. カスタムチップはAIコンピュートの経済性を改善しなければならない
TrainiumとGravitonは、AWSがインフラストラクチャスタックのより多くを制御できるため、戦略的に重要です。
これらのチップは推論やトレーニングのコストを引き下げ、外部サプライヤーへの依存を減らし、差別化されたクラウドサービスを創出することができます。
アマゾンは、TrainiumとGravitonが3桁の成長率で成長していると報告し、Trainium2は予約で完売しており、Trainium3の供給も2026年半ばまでに大部分が契約済みになると見込まれていました。
Q2の最も有用なシグナルには以下が含まれます:
- AnthropicやOpenAI以外の顧客へのTrainium採用の広がり。
- Trainiumがトレーニングまたは推論のコストを削減するという証拠。
- Trainium3の供給能力の改善。
- アマゾン設計のシリコン上で実行されるBedrockのワークロードの増加。
- AIコンピュートの比率が高まってもAWSのマージンが安定していること。
カスタムシリコンが価格性能を改善しつつクラウドマージンを維持できれば、アマゾンの設備投資は収益成長と構造的コスト優位性の両方を生み出す可能性があります。
3. 顧客のコミットメントは収益に転換されなければならない
大規模なコミットメントは安心材料ですが、計上済みの売上高と同じではありません。
投資家は以下を理解する必要があります:
- 契約されたキャパシティが稼働するのはいつか。
- 顧客がコミットメントをどれくらいの速さで消費するか。
- 契約に最低支出条項が含まれているか。
- フロンティアモデル企業に割り当てられるキャパシティの量。
- 企業の需要が最大のAIラボを超えて広がっているか。
顧客の集中は初期のインフラ構築中は許容されるかもしれません。
しかし、2000億ドルの支出に対する持続可能なリターンは、金融サービス、ヘルスケア、ソフトウェア、政府、メディア、製造業、消費者アプリケーションにわたる多様な顧客基盤を必要とします。
4. フリーキャッシュフローは回復への信頼できる道筋を持たなければならない
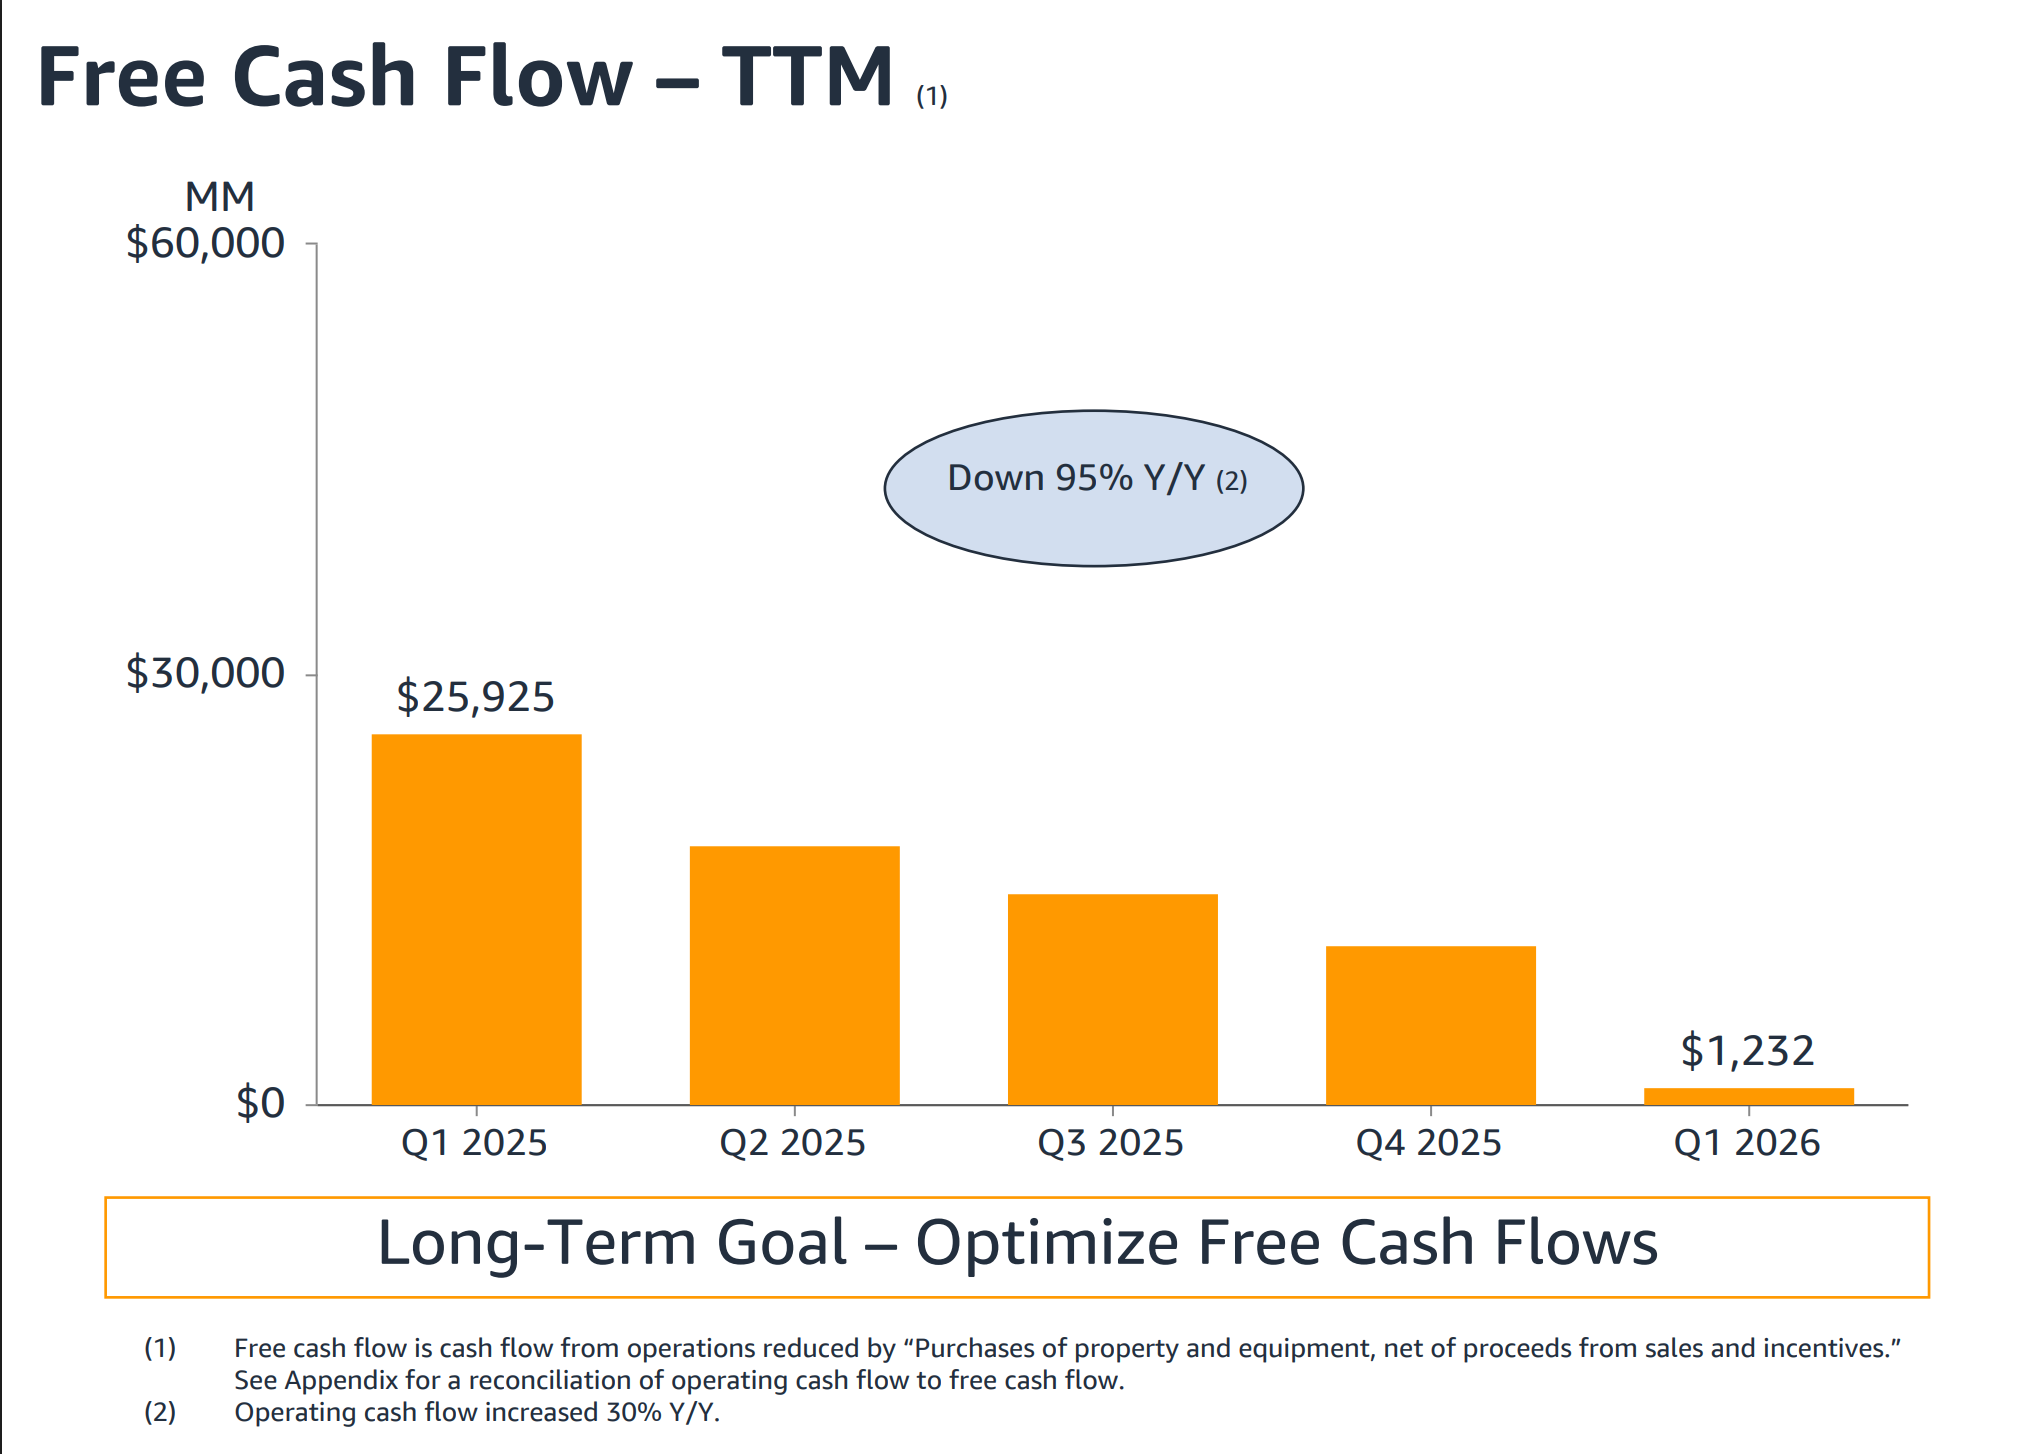
アマゾンの過去12ヶ月の営業キャッシュフローは、Q1に30%増加して1485億ドルに達しました。
しかし、過去12ヶ月のフリーキャッシュフローは12億ドルにまで減少しました。これは主に、有形固定資産への投資が急増したためです。
有形固定資産の取得額は、過去12ヶ月間で約1510億ドルに達し、そのうち第一四半期だけで442億ドルが含まれています。
低いフリーキャッシュフローの数値は、自動的に弱気を示すものではありません。これは一時的な投資フェーズを表している可能性があります。
しかし、経営陣はビジネスがキャッシュ消費からキャッシュ生成にどのように移行するかを示さなければなりません。
Amazonにとって、バリュエーション上の中心的な問いは「AWSは今日どれだけのキャッシュを生成しているか?」から「現在のインフラが利用率の上昇後にどれだけの正規化されたフリーキャッシュフローを生み出せるか?」に移行しています。
Amazon 2026年第2四半期決算 投資家スコアカード
投資家は、結果が発表される際に以下のスコアカードを使用できます。
| 指標 | 強気シグナル | 中立シグナル | 弱気シグナル |
|---|---|---|---|
| AWS売上高成長率 | 28%以上 | 25%–28% | 25%未満 |
| AWS営業利益率 | 36%以上 | 33%–36% | 33%未満 |
| 2026年設備投資見通し | 2000億ドル近くでより強いコミットメント | 説明付きの適度な増加 | 需要の可視性なしの大幅な増加 |
| BedrockおよびAI使用 | 引き続き急速な使用拡大 | 健全だが成長が緩やか | 弱い採用に関するコメント |
| Trainium需要 | より広範な採用と契約済みの供給 | 一部の主要顧客に偏った需要 | 遅延または低い利用率 |
| Q3売上高ガイダンス | 予想を上回る | 予想並み | 予想を下回る |
| フリーキャッシュフロー見通し | 2027–2028年の明確な回復パス | 限られた新しい詳細 | タイムラインなしのさらなる悪化 |
| 小売マージン | 安定または改善 | 適度な圧力 | 重大な悪化 |
| 広告成長 | 持続的な二桁の拡大 | 徐々に緩やかに | 急激な減速 |
最も強力な結果は、20%台後半のAWS成長、粘り強いマージン、そして顧客需要に裏付けられた設備投資の証拠を組み合わせることです。
経営陣が期待される利用率を説明せずに支出を大幅に増加させた場合、売上高の上振れだけでは不十分です。
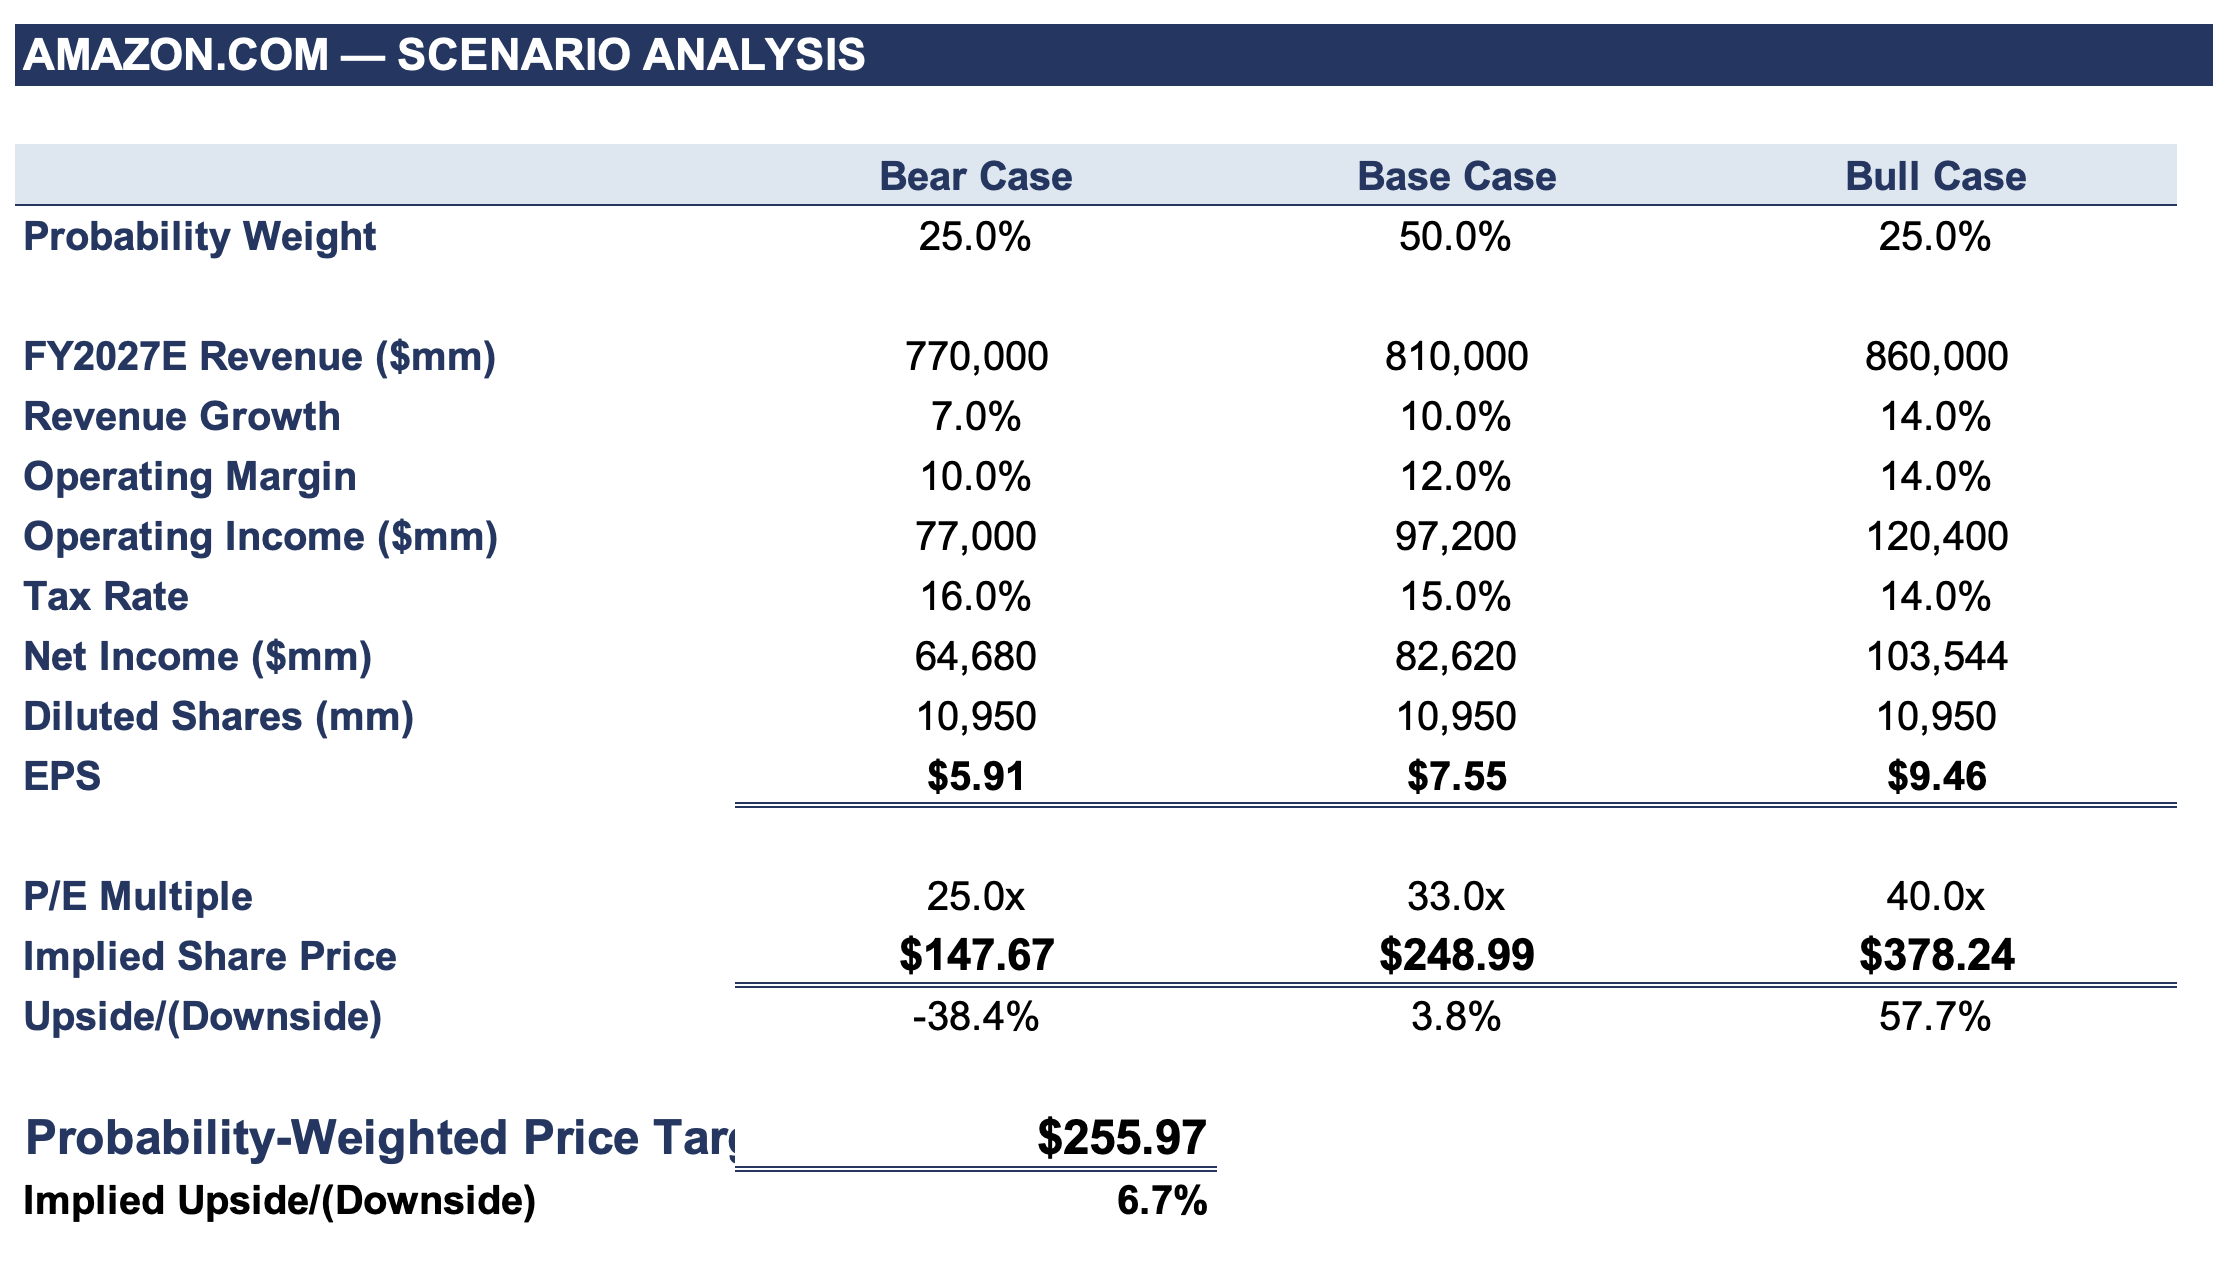
AMZNの強気・基本・弱気シナリオ
強気ケース:AWS AI需要が新しいキャパシティを吸収
強気シナリオでは、AWSの成長率は28%以上を維持し、Bedrockの利用は急速に拡大し、Trainiumの採用はAmazonの最大の戦略的AIパートナーを超えて広がります。
AWSのマージンは、減価償却費が増えても30%台半ば〜後半を維持します。
経営陣は2000億ドルの設備投資計画を維持するか、追加の顧客契約が締結されたためにのみ増加させます。
このシナリオでは、短期的なフリーキャッシュフローの低迷は、収益を生み出すインフラを構築する一時的な結果と解釈され、事業の経済性が悪化した証拠とは見なされません。
基本ケース:強い成長だがキャッシュフローの議論は続く
基本ケースでは、AWSは約25%から28%成長し、マージンは34%から36%の範囲を維持します。
Amazonは、2026年のインフラの大部分が2027年と2028年に収益化されると繰り返しますが、契約された収益や期待されるリターンに関する定量的な情報は限られています。
小売および広告事業は連結営業利益を下支えしますが、フリーキャッシュフローは低迷したままです。
この結果は長期的なAI投資の論拠を維持しますが、AMZNが金利、競合他社の支出、将来の設備投資の見直しに敏感になる可能性があります。
弱気ケース:AWS成長が鈍化する中で支出が増加
弱気シナリオでは、AWSの成長が20%台半ばを下回り、営業マージンが急激に低下します。
2000億ドルを超える設備投資の増加は、経営陣がそれを追加の顧客のコミットメントに結びつけられない場合、特に懸念されることになります。
投資家は、アマゾンが十分に見通せるリターンに向けて資本を配分するのではなく、クラウドとAIの支出競争に対して防御的に対応していると結論づける可能性があります。
最近のSimianXのリサーチは、AIエコシステム全体に共通するこの緊張関係を浮き彫りにしています:インフラ企業は膨大な需要を報告できますが、キャッシュフロー、資金調達、投資資本のリターンに関する懸念に直面しています。
この問題はさらに以下で探求されています:
小売と広告は重要な利益バッファを提供する可能性がある
AWSが決算の議論の主役となる一方で、アマゾンの非クラウドビジネスも重要です。
第1四半期に、北米の売上は12%増の1041億ドルとなり、セグメントの営業利益は58億ドルから83億ドルに増加しました。
海外売上高は19%増の398億ドルとなり、セグメントは14億ドルの営業利益を生み出しました。
経営陣は、広告事業の過去12ヶ月の売上高が700億ドルを超えたとも述べました。
小売の効率性を改善することで、AI投資の圧力を部分的に相殺することができます:
- より迅速な在庫回転。
- より地域化されたフルフィルメント。
- より高い配達密度。
- 自動化の増加。
- 広告の収益化の向上。
- サードパーティのマーケットプレイスおよびサービス収入の比率上昇。
アマゾンの第2四半期のガイダンスは、プライムデーが同四半期中に開催されることを前提としており、小売の比較はイベントのタイミングに影響される可能性があります。
したがって投資家は、連結売上高だけに頼るのではなく、販売数量の伸びとマージンを確認すべきです。
アマゾンQ2決算に向けた主要リスク
AIインフラの過剰供給
AIモデルのトレーニングがより効率的になるか、顧客が支出を削減すると、アマゾンは未活用のデータセンター容量を抱える可能性があります。
減価償却圧力
インフラの現金コストは最初に発生しますが、減価償却は機器の耐用年数にわたって続きます。
設備投資の成長が鈍化した後でも、減価償却は報告された営業利益に圧力をかける可能性があります。
電力と供給の制約
アマゾンはチップだけでなく、電力、冷却システム、ネットワーク機器、土地、建設能力へのアクセスが必要です。
いずれの段階で遅延が生じても、売上計上が遅れる可能性があります。
顧客集中
OpenAIやAnthropicからの大規模なコミットメントはAWSインフラの価値を裏付けますが、急速に進化する限られた数のAI企業への依存を高める可能性があります。
競争的支出
アマゾン、アルファベット、マイクロソフト、メタ、および専業のクラウドプロバイダーはいずれもAIキャパシティを拡大しています。
業界全体の積極的な投資は、最終的に価格を弱めるか、過剰供給を生む可能性があります。
フリーキャッシュフローバリュエーションリスク
フリーキャッシュフローがゼロに近づくと、投資家は将来の正常化されたキャッシュ生成の推定に依存しなければなりません。
これらの推定は、利用率、資産寿命、価格設定、メンテナンス設備投資、技術置換のペースに敏感です。
決算報告書を読むためのステップバイステップチェックリスト
- 総売上高を1940億〜1990億ドルのガイダンスレンジと比較する。
- AWSの前年同期比成長率と前四半期比成長率を計算する。
- AWSの営業利益をAWSの売上高で割ってセグメントマージンを推定する。
- Q2の設備投資をQ1の有形固定資産の取得額442億ドルと比較する。
- 2027年および2028年のキャパシティマネタイズに関する経営陣のコメントを読む。
- 新しいOpenAI、Anthropic、または企業顧客のコミットメントを探す。
- Bedrock、Trainium、AIの売上関連指標を追跡する。
- 報告純利益の中で、営業上の利益と投資関連の利益を切り分ける。
- Q2の結果にのみ焦点を当てるのではなく、Q3のガイダンスを評価する。
- SimianX AIを使用して、決算のファンダメンタルズを株価動向、ニュースのセンチメント、より広範なAIセクターのポジショニングと比較する。
2026年のAmazon Q2決算に関するFAQ
2026年第2四半期のAWSの成長率は?
2026年第2四半期のAWS売上高は前年同期比37%増の422億ドルで、18四半期ぶりの高い伸びでした。AWSの営業利益は166億ドル、営業利益率は39.3%です。
アマゾンの2026年第3四半期決算はいつ発表される?
NasdaqのZacksベースのカレンダーによると、アマゾンは2026年10月29日の米国市場終了後に2026年第3四半期決算を発表する見込みです。アマゾンは第3四半期のガイダンスとして、売上高1970億〜2020億ドル、営業利益225億〜265億ドルを示しています。
アマゾンの2026年の設備投資額は?
アマゾンは2026年の設備投資を約2000億ドルと見込んでいます。有形固定資産の取得額は第1四半期が442億ドル、第2四半期が542億ドルで、上半期合計は984億ドルでした。
2026年のAmazon Q2決算はいつ発表されるのか?
Amazonは2026年の第2四半期の財務結果を2026年7月30日に発表する予定で、カンファレンスコールは米東部時間の午後5時に始まります。
同社は投資家向けのウェブサイトを通じて、決算発表と関連資料を公開します。
2026年にAmazonはAIにいくら投資するのか?
Amazonは2026年の総資本支出を約2000億ドルと予想しています。
その大部分はAWSおよびAIインフラに関連しており、総額には他のAmazonの事業への投資も含まれています。
AWSの成長はAmazonの2000億ドルの設備投資計画を正当化できるのか?
可能ですが、AWSが強い成長を維持し、魅力的なマージンを保持し、契約済みのAIキャパシティを売上に結びつけられる場合に限られます。
投資家は、短期的なキャッシュフローの圧力から2027年以降の強いフリーキャッシュフローへの信頼できる道筋を求めるべきです。
最も重要なAmazonのQ2決算指標は何か?
AWSの売上高成長率は最も注目される指標ですが、AWSの営業利益率、設備投資、顧客のコミットメント、将来のガイダンスとともに評価されるべきです。
マージンが崩壊する強い成長数字は、バランスの取れた成長と収益性よりも魅力が少ないでしょう。
Amazonの株はAWSとAIへの投資だけなのか?
いいえ。Amazonは主要な小売、広告、サブスクリプション、物流、ヘルスケア、エンターテインメント、ロボティクス、衛星事業も所有しています。
それでも、AWSは営業利益のかなりの部分を生み出しており、クラウドの成長が投資テーマの中核となっています。
結論
Amazonの2026年第2四半期決算レポートは、Amazonが前例のないAIインフラ投資を測定可能な売上高、営業利益、長期的なキャッシュ創出に変換できるかどうかを試すことになります。
出発点は強固です。AWSはQ1で28%成長し、142億ドルの営業利益を上げ、Bedrock、Trainium、AIワークロードに対する需要が急速に高まっていると報告しています。
Amazonは、今後のキャパシティのかなりの部分が顧客のコミットメントによって支えられているとも述べています。
課題も明確です。
インフラ支出が加速する中でフリーキャッシュフローは急激に減少しており、投資家は2026年のキャパシティの多くが2027年と2028年に収益を生み始めるのを待たなければなりません。
説得力のある四半期は、単なる利益の上振れ以上のものである必要があります。それは以下を示す必要があります:
- AWSの成長は20%台後半の範囲にとどまる。
- AWSのマージンは上昇するインフラコストを吸収できる。
- TrainiumとBedrockは差別化された経済性を生み出している。
- 顧客のコミットメントが実用的なキャパシティに変換されている。
- Amazonには潤沢なフリーキャッシュフローへ戻る信頼できる道筋がある。
AMZN、AWS、そして広範なAI資本支出サイクルを追っている投資家にとって、SimianX AI は、決算のファンダメンタルズを市場のセンチメント、テクニカルな動き、そしてクロスセクターのAIシグナルと結びつける手助けができます。
決定的な問いは、もはやAmazonが2000億ドルを支出できるかどうかではありません。それは、同社がその支出をより大きく、収益性が高く、競争優位を守りやすいクラウドプラットフォームへと転換できるかどうかです。
関連記事
- Meta設備投資の四半期推移:7-9月期349億ドル、FCF赤字
- テスラのフリーキャッシュフロー推移:7-9月期15億ドル
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- アマゾン・クアルコムのAIチップ提携 5400万株の代価
- ジェネラックとアマゾン、80億ドルの裏にある24億ドルの実像
- Anthropic上場はいつ?OpenAI上場時期・評価額・現状
- マグニフィセント7決算日程と結果:2026年7-9月期まとめ
- マイクロソフトQ4決算2026:Azure成長対AI投資リスク
- Alphabet Q2決算:クラウド82%増、設備投資を上方修正
- メタコンピュート2026:過剰なAIキャパシティは収益を生むか?
- オラクル2026年決算:OCI・Stargate受注残分析
- CoreWeave株2026:受注残1040億と債務351億ドル
- AI株が調整局面:OpenAIの成長懸念が大手決算週を直撃
参考リンク
- Amazon Investor Relations — 四半期決算と説明会
- SEC EDGAR — Amazon.comの10-Q提出書類
- Amazon Bedrock — AWS公式ページ
- AWS Trainium — 自社製AIトレーニングチップ
- Investopedia — フリーキャッシュフロー(FCF)
- Investopedia — 設備投資(CapEx)
- Amazon — Form 8-K Exhibit 99.1:2026年第2四半期決算
- Amazon — Form 8-K Exhibit 99.1:2026年第1四半期決算
- Amazon — Form 8-K Exhibit 99.1:2025年第4四半期決算と2026年設備投資見通し
- Amazon — 2026年6月30日終了四半期のForm 10-Q
- Amazon — 2026年3月31日終了四半期のForm 10-Q
- Nasdaq — AMZN決算発表日