 執筆:Muke
決算で読むCoinbase:シェア、USDC、そして復活シナリオ
2026年10月23日更新:10四半期分の売上高表、決算発表日のCOIN株価の動き、ビットコインとの比較を以下に追加しました。8月時点の分析はそのまま掲載しています。
要点: Coinbaseの総売上高は2024年第4四半期の22.7億ドルをピークに、2026年第2四半期には12.2億ドルまで減少し、2024年第3四半期以来の低水準となりました。取引収益は5.99億ドルに落ち込み、サブスクリプション・サービス収益は5.55億ドル(純収益の48%)を維持しました。Coinbaseは3四半期連続のGAAP純損失(3.59億ドル)を計上した一方、調整後EBITDAは14四半期連続でプラスを確保しています(2026年第2四半期決算説明資料)。COINは2026年10月22日に169.09ドルで引け、年初来25.2%安とビットコインの7.1%安を下回り、2025年7月18日の終値ベース最高値419.78ドルを59.7%下回っています。Coinbaseは2026年第3四半期決算を10月29日の米国市場引け後に発表する見通しです(Nasdaq/Zacks)。
Coinbase株2026は、ウォール街で最も誤解されているカムバック取引の一つかもしれません。従来の見方では、Coinbase Global(NASDAQ: COIN)はビットコイン取引のレバレッジをかけた代理と見なされています:暗号通貨の価格が上昇すれば、個人投資家はより多く取引し、Coinbaseはより高い手数料を得ます。その関係は重要ですが、もはや会社全体を捉えているわけではありません。
Coinbaseは、スポット市場、デリバティブ、ステーブルコイン、カストディ、貸付、予測市場、サブスクリプション、支払い、開発者インフラストラクチャ、そしてそのBaseブロックチェーンにわたる広範な金融プラットフォームを構築しています。強気の見方は、ウォール街がシクリカルな取引所として評価している一方で、Coinbaseは徐々にオンチェーン金融システムの規制されたインフラストラクチャになりつつあるということです。
弱気の見方も同様に重要です:2026年第2四半期の収益は減少し、Coinbaseは再びGAAP損失を報告し、暗号取引は依然として循環的であり、新しいビジネスは資産価格へのエクスポージャーを排除していません。本稿は、2026年8月19日までの情報を使用して両方の側面を検討します。
投資家は、SimianX AIを使用して、COIN、ビットコイン、イーサリアム、取引活動、SEC提出書類、市場ニュース、テクニカルシグナルを一つのマルチエージェント研究ワークフローでフォローできます。
投資テーゼ: Coinbaseは、長期的なプラットフォーム戦略が成功するために毎四半期ビットコインが上昇する必要はありませんが、暗号通貨の参加、資産価値、オンチェーン活動が時間とともに拡大する必要があります。
この記事は教育目的のための独立した研究であり、個別の投資アドバイスではありません。
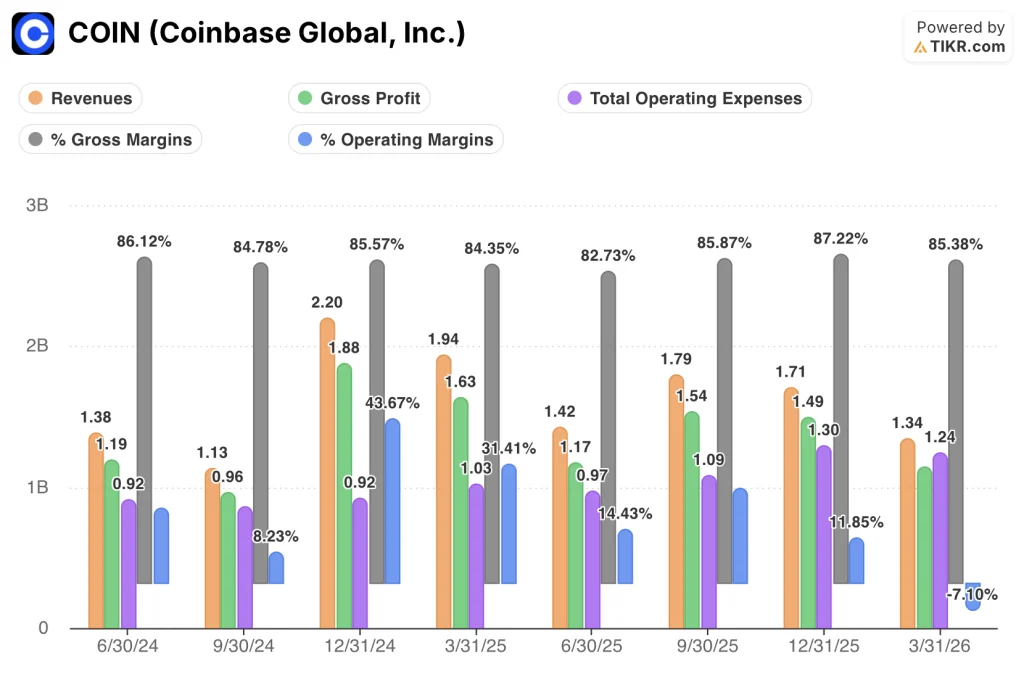
Coinbaseの四半期別売上高(2024〜2026年)
| 四半期 | 総売上高 | 取引収益 | サブスクリプション・サービス | うちステーブルコイン | 純利益(損失) | 調整後EBITDA | 取引高シェア |
|---|---|---|---|---|---|---|---|
| 2024年第1四半期 | 16.38億ドル | 10.77億ドル | 4.99億ドル | 1.86億ドル | 11.76億ドル | 10.14億ドル | 2.8% |
| 2024年第2四半期 | 14.50億ドル | 7.81億ドル | 5.85億ドル | 2.27億ドル | 0.36億ドル | 5.96億ドル | 2.2% |
| 2024年第3四半期 | 12.05億ドル | 5.73億ドル | 5.42億ドル | 2.33億ドル | 0.75億ドル | 4.49億ドル | 2.6% |
| 2024年第4四半期 | 22.72億ドル | 15.56億ドル | 6.27億ドル | 2.12億ドル | 12.91億ドル | 12.89億ドル | 4.9% |
| 2025年第1四半期 | 20.34億ドル | 12.62億ドル | 6.75億ドル | 2.74億ドル | 0.66億ドル | 9.30億ドル | 6.3% |
| 2025年第2四半期 | 14.97億ドル | 7.64億ドル | 6.32億ドル | 3.09億ドル | 14.29億ドル | 5.12億ドル | 7.1% |
| 2025年第3四半期 | 18.69億ドル | 10.46億ドル | 7.17億ドル | 3.25億ドル | 4.33億ドル | 8.01億ドル | 5.6% |
| 2025年第4四半期 | 17.81億ドル | 9.83億ドル | 6.94億ドル | 3.31億ドル | −6.67億ドル | 5.66億ドル | 8.4% |
| 2026年第1四半期 | 14.13億ドル | 7.56億ドル | 5.84億ドル | 3.05億ドル | −3.94億ドル | 3.03億ドル | 9.1% |
| 2026年第2四半期 | 12.20億ドル | 5.99億ドル | 5.55億ドル | 2.92億ドル | −3.59億ドル | 2.08億ドル | 10.3% |
出所:2026年7月30日にForm 8-Kとともに提出されたCoinbaseの2026年第2四半期決算説明資料(SEC)。過去の四半期は同資料でCoinbaseが示した数値で、サブスクリプションとステーブルコインの一部項目は組み替え後の値です。2025年の年次報告書Form 10-Kでは、ステーブルコイン収益は13.5億ドル、サブスクリプション・サービス収益は28.3億ドルと報告されています(10-K)。取引高シェアはステーブルコインの交換を含むCoinbase独自の指標です。調整後EBITDAは非GAAP指標です。
表から読み取れること:
- 売上高の水準を決めるのは依然として取引です。 総売上高は取引収益に連動しています。2024年第4四半期の大統領選後の取引急増(取引収益15.6億ドル)が過去最高の四半期をもたらし、2026年第2四半期の取引収益5.99億ドルは2024年第3四半期以来の低水準につながりました。
- サブスクリプション・サービスは下支えであって、ヘッジではありません。 4.99億〜7.17億ドルの範囲で推移し、2025年第3四半期にピークを付けた後、金利と暗号資産価格の低下に伴って3四半期連続で減少しました。
- GAAP損益は暗号資産価格に大きく左右されます。 2025年第2四半期の14.3億ドルの利益と2025年第4四半期以降の損失は、主にCoinbaseが自己保有する暗号資産と戦略投資の評価損益によるもので、同社が調整後EBITDAも開示しているのはこのためです。
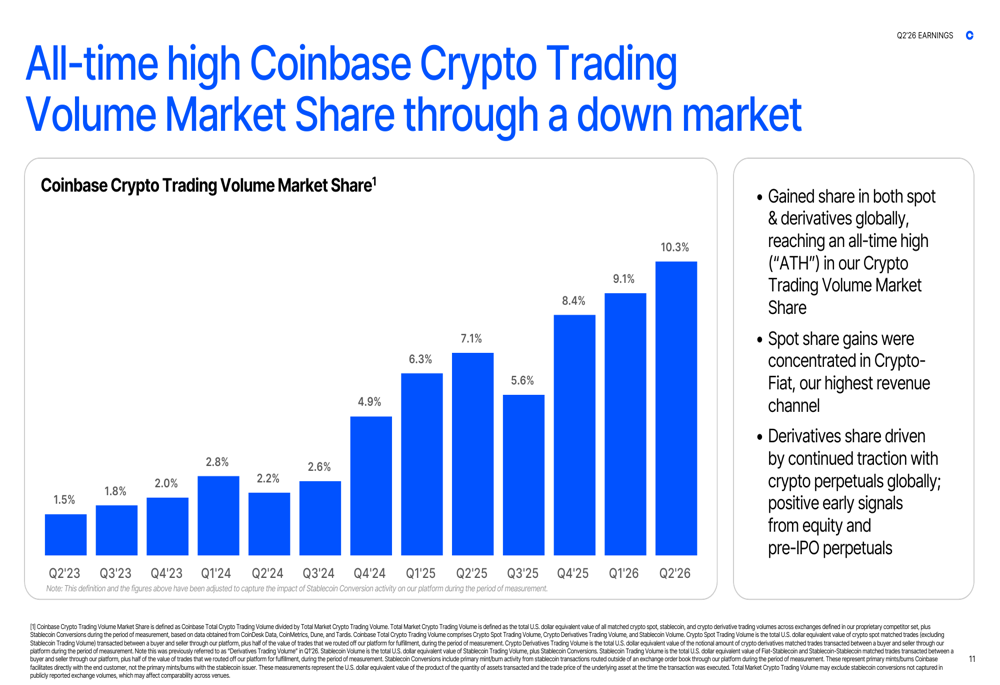
- 市場シェアは下落局面でも上昇を続け、2025年第3四半期の5.6%から2026年第2四半期には過去最高の10.3%に達しました。
- コストは削減されました。 Coinbaseは2026年5月に約700人(従業員の約14%)を削減し、5,000万〜6,000万ドルのリストラ費用を計上しました(8-K)。第2四半期の正社員数は4,988人から4,321人に減少しています。
市場は依然としてCoinbaseをビットコイン取引株と見なしている
Coinbaseは個人向け暗号資産取引所として有名になり、取引手数料は主要な収益源のままです。その歴史は、COINがビットコインの価格や暗号取引のセンチメントと共に急激に動く理由を説明しています。
伝統的なCoinbaseのサイクルは次のようになります:
- 暗号価格が上昇する。
- メディアの報道と投資家の関心が高まる。
- 個人投資家が市場に戻る。
- 取引量とCoinbaseの取引収益が加速する。
- オペレーティングレバレッジが急速な利益の増加を生み出す。
- 価格、ボラティリティ、参加が減少するとサイクルが逆転する。
このモデルは強気市場で素晴らしい結果を生むことができますが、同時に四半期利益の大きなぶれをもたらします。個人の取引は機関取引よりもはるかに高い手数料率を生むため、誰が取引するかの変化は総取引量と同じくらい重要です。
Coinbaseの2026年第2四半期の結果は、このサイクルの下振れリスクを示しました。 2026年第2四半期 Form 10-Q によると:
- 取引収益は5億9920万ドルに減少し、前年の7億6430万ドルから減少しました。
- サブスクリプションおよびサービス収益は5億5510万ドルで、前年の6億3220万ドルから減少しました。
- 純収益は11億5400万ドルで、2025年第2四半期の13億9700万ドルと比較されます。
- 企業の利息やその他の収入を含む総収益は約12億2000万ドルでした。
- Coinbaseは3億5950万ドルのGAAP純損失を記録し、1株あたり1.36ドルの損失となりました。
- 調整後EBITDAは2億780万ドルで、プラスを維持しました。
消費者の暗号スポット取引量は前年同期比で38%減少したと、提出書類に記載されています。この減少は無視するのが難しいものであり、従来のCoinbaseエンジンは明らかに圧力を受けていました。
それでも、この四半期には事業の耐久力が高まっている証拠も含まれていました。サブスクリプションおよびサービスは純収益の48%を占め、Coinbaseは14四半期連続でプラスの調整後EBITDAを報告しました。
ウォール街の課題は、これが本物の事業多角化なのか、それとも同じ暗号サイクルへの異なる形態のエクスポージャーに過ぎないのかを判断することです。
Coinbase株が暗号の復活トレードになる理由
復活シナリオは、投機的な過剰への回帰を必要としません。暗号市場が安定し、Coinbaseがシェアを獲得し続け、製品を拡大し、プラットフォーム上で保有されている資産を複数の収益源に変換することが必要です。
Coinbaseは、暗号取引量の市場シェアが2026年第2四半期に過去最高の10.3%に達し、第一四半期の9.1%から増加したと報告しました。これは、同社にとって3四半期連続で市場シェアの過去最高を更新した形です。Coinbaseの公式第2四半期決算発表
これにより、重要な区別が生まれます:
| 指標 | サイクル的解釈 | 構造的解釈 |
|---|---|---|
| 暗号取引量 | 市場の低迷時に弱い | Coinbaseはシェアを獲得できる |
| 取引収益 | 活動が減少すると落ちる | 活動が正常化すれば強く回復する |
| サブスクリプション収益 | 金利と資産価格に敏感 | スポット手数料よりも広範で継続性が高い |
| プラットフォーム上の資産 | 暗号価格の低下とともに減少 | クロスセルの機会を生む |
| デリバティブ | もう一つのボラティリティの高い取引商品 | 世界的に対象市場を拡大 |
| USDC | 金利依存の収入 | 潜在的な決済ネットワーク |
| Base | 初期段階のブロックチェーン実験 | オンチェーンアプリケーションの配布層 |
非対称的な可能性は、Coinbaseがより大きな市場のより大きなシェアを持って次の回復に入ること、そして各顧客を収益化する方法が増えることです。
市場のボリュームが回復し、Coinbaseが下落時に得たシェアを維持できれば、取引収益は前回のサイクルよりも強い競争力のあるポジションから反発する可能性があります。
これがCoinbaseの暗号復活トレードの本質です。会社はビットコインやイーサリアムの正確な底を予測する必要はありません。弱い市場を生き残り、プラットフォームを改善し、活動が戻ったときに備えて態勢を整えておく必要があります。暗号資産市場がすでに底を打ったのかどうかは、ビットコイン2026年2月暴落:$60Kは底値か徹底分析で詳しく検証しています。
Coinbaseは「Everything Exchange(何でも取引所)」になりつつある
経営陣の「Everything Exchange」戦略は、1つの規制されたプラットフォーム内により多くの金融商品を配置することを目指しています。Coinbaseは現在、消費者、機関、開発者、金融会社、政府機関に対して、取引およびオンチェーンインフラストラクチャを提供していると説明しています。
この戦略はビットコインの売買を超えています:
- 暗号スポット市場
- 先物、パーペチュアル、オプション
- 予測市場
- 株式関連商品
- 暗号担保による借入と貸付
- 機関向けカストディおよびプライムサービス
- Coinbase Oneサブスクリプション
- ステーブルコイン決済
- 開発者APIおよびインフラストラクチャ
- Baseを通じた分散型取引
投資の論理は明確です。1つの製品で獲得した顧客は、他のいくつかに紹介することができます。すでにCoinbaseに保有されている資産は、取引、ステーキング、決済、担保貸付、サブスクリプション関係の基盤となることができます。
CoinbaseのDeribit買収が重要な理由
Coinbaseは2025年8月に暗号デリバティブプラットフォームDeribitを買収しました。この取引は当初、7億ドルの現金に加えて約1100万株のCoinbase株として構成されていましたが、最終的な会計上の取得対価はCoinbaseの株価やその他の調整によって影響を受けました。
DeribitはCoinbaseに確立されたグローバルなオプション事業をもたらしました。買収が完了した際、CoinbaseはDeribitが2025年7月の取引量で1850億ドルを超え、約600億ドルのオープンインタレストを持っていると報告しました。CoinbaseのDeribit完了発表
これは重要です。なぜなら、デリバティブ市場は現物市場よりもはるかに大きく、持続的である可能性があるからです。プロのトレーダーは、方向性の投機だけでなく、ヘッジ、利回り戦略、レバレッジ、マーケットメイキングのためにオプションや先物を使用します。
Coinbaseは、2026年第2四半期のデリバティブ取引量が、広範なデリバティブ市場が二桁の縮小を見せたにもかかわらず、前四半期の記録にほぼ匹敵したと述べました。そのデリバティブ市場シェアは別の記録に達しました。
Deribitは、いくつかの潜在的な利点を生み出します:
- Coinbaseの国際ビジネスを拡大します。
- プラットフォームに機関投資家のオプショントレーダーを引き入れます。
- 米国の個人向け現物取引への依存を減少させます。
- 上昇市場と下降市場の両方で活動を生み出す製品を提供します。
- Binance、CME、Kraken、Robinhood、その他の取引所と競争力を高めます。
リスクは、買収が統合コスト、償却、株式発行、のれん、運営の複雑さをもたらすことです。Coinbaseは、2026年6月30日現在で約41億4,000万ドルののれんを報告しており、買収の実行が監視すべき重要な指標となっています。
USDCはCoinbaseにとって最も価値のある非取引ビジネスになる可能性があります
CoinbaseとCircleのステーブルコインを巡る提携関係は、2026年の投資テーゼの中核です。Coinbaseは、プラットフォーム上で保持されているUSDC残高に基づいてUSDC準備から収益を得ており、オフプラットフォーム残高に関連する経済的共有契約もあります。
2025年、ステーブルコインの収益は約13.5億ドルに達し、2024年の9.1億ドルから48%増加しました。総サブスクリプションおよびサービス収益は23%増の28.3億ドルとなり、Coinbaseの2025年フォーム10-Kによると報告されています。
前年同期比のステーブルコインの増加は、より大きなUSDC残高から来ており、部分的には低金利によって相殺されています。これは、機会とリスクの両方を示しています。
USDC収益方程式
簡略化されたフレームワークは次の通りです:
USDC収益 ≈ 適格準備金残高 × 現行利回り × Coinbaseの経済シェア
Coinbaseは、USDCの流通を増やすこと、プラットフォーム上の残高をより多く獲得すること、または経済的な取り分を拡大することでステーブルコインの収益を増やすことができます。しかし、金利の低下は準備金から得られる利回りを減少させます。
2026年第2四半期:
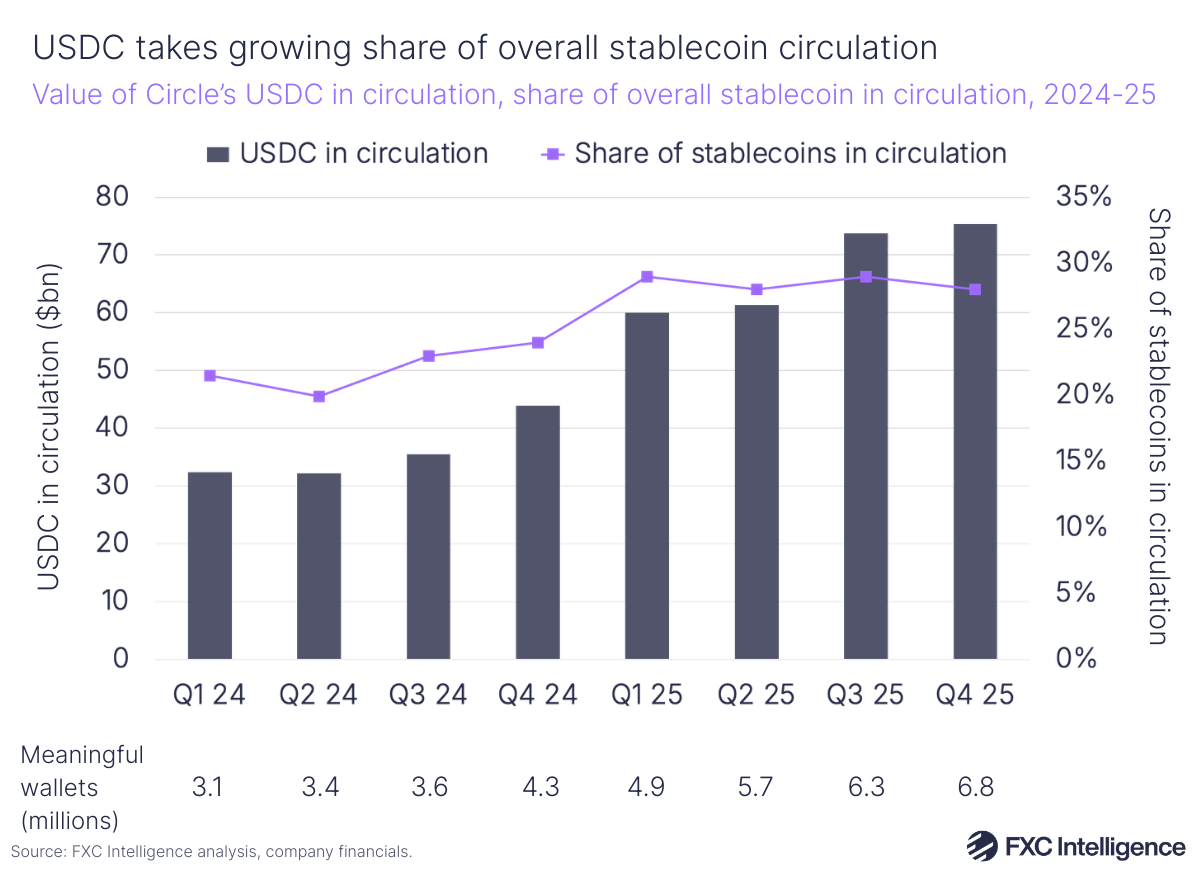
- Coinbase製品で保有される平均USDCは記録的な200億ドルに達しました。
- これは四半期末の流通している全USDCの30%以上を占めていました。
- Coinbaseは、前年度の総USDC経済の約半分を獲得したと述べました。
- ステーブルコインの収益は約2.92億ドルでした。
- 低金利は高い残高からの一部の利益を相殺しました。
米国のGENIUS法の成立は、決済ステーブルコインの規制枠組みを強化しました。この法律は2025年7月18日に署名され、決済ステーブルコインの発行に関する連邦ルールを確立しました。ホワイトハウスの署名発表
規制の明確化は、銀行、加盟店、フィンテックプラットフォーム、企業が準拠したステーブルコインを採用することを促進する可能性があります。Coinbaseは次の役割を通じて恩恵を受ける可能性があります:
- USDCの流通プラットフォーム
- 消費者および機関向けウォレット
- 決済処理業者
- インフラストラクチャプロバイダー
- 開発者プラットフォーム
- 法定通貨、ステーブルコイン、その他の資産間の取引所
長期的な強気シナリオは、CoinbaseがUSDC準備金から利息を得ることだけではありません。USDCがインターネットネイティブマネーの決済レールとなり、Coinbaseが流通、保管、変換、支払い、開発者サービスから経済的利益を得ることです。
BaseはCoinbaseをオンチェーンインフラに変える可能性がある
BaseはCoinbaseのEthereumレイヤー2ネットワークです。低コストの取引を提供し、Coinbaseが中央集権的な取引所内で全ての活動を行うことなく、分散型アプリケーションにアクセスするルートを提供します。
Coinbaseは、Baseが2026年第1四半期における世界のオンチェーンステーブルコイン取引量の62%を処理したと報告しました。第2四半期には、Baseでのステーブルコイン取引量は前年同期の7倍に達しました。Coinbaseはまた、AIエージェントによるオンチェーン・ステーブルコイン取引量の90%以上がBaseで行われたと主張しました。
これらの企業報告の統計は慎重に解釈する必要があります。取引数やステーブルコインの取引量は自動的に高い収益を意味するわけではなく、ブロックチェーン活動はボット、インセンティブ、内部移転、または低価値の取引によって膨らまされる可能性があります。
それでも、Baseは戦略的なフライホイールを生み出すことができます:
- 開発者がBase上にアプリケーションを構築します。
- アプリケーションがユーザーと資産を引き付けます。
- Coinbaseがウォレット、法定通貨の入金経路、保管、USDCを提供します。
- 活動の増加がシーケンサー手数料とインフラ需要を生み出します。
- Coinbaseが金融商品を配布する機会が増えます。
AIエージェントが自動化された支払いを行い始めると、機会はさらに興味深くなります。Coinbaseのx402プロトコルは、インターネット上での機械間支払いを可能にするように設計されています。経営陣は、2026年第1四半期までにこのプロトコルを通じて1億件以上の支払いが行われたと報告しました。
これはまだ証明された利益センターではなく、新興ビジネスです。投資家はネットワーク活動、収益、および持続可能なキャッシュフローを区別する必要があります。
規制の明確化がCoinbase株のテーゼを変えた
何年もの間、Coinbaseは大きな規制割引で取引されていました。投資家は、主要な製品が制限されるかどうか、上場トークンが証券として分類されるかどうか、または会社のステーキングおよび取引サービスが執行措置に直面するかどうかを自信を持って判断できませんでした。
そのリスクは消えていませんが、方向性は大きく変わりました。
2025年2月、SECはCoinbaseに対する民事執行措置を取り下げました。同機関は、この取り下げがより明確な規制枠組みの整備を支援することを目的としており、個々の根本的な法的論点の是非を判断したものではないことを強調しました。SECの取り下げ発表
他の進展には以下が含まれます:
- GENIUS法により、米国の決済用ステーブルコインの法的枠組みが整備されました。
- Coinbaseは、欧州の暗号資産市場規制(MiCA)の下で認可を受けました。
- ルクセンブルクの認可により、欧州経済地域全体で暗号資産サービスを提供できるようになりました。Coinbase MiCA認可の詳細
- Coinbaseは2025年5月にS&P 500に採用され、ベンチマークを追跡するポートフォリオの一部となりました。S&Pダウ・ジョーンズ・インデックス発表
規制は、すでにライセンス、コンプライアンスチーム、保管管理、政府との関係に投資している企業にとって競争上の優位性となる可能性があります。小規模なプラットフォームは、同様の要件を満たすコストに苦労するかもしれません。
しかし、投資家は改善された規制を免疫と解釈すべきではありません。Coinbaseはまだ以下の課題に直面しています:
- 州レベルの手続き
- 国際ライセンス要件
- マネーロンダリング防止義務
- トークン分類の不確実性
- 消費者保護規則
- ステーブルコインの収益分配と規制リスク
- ステーキング、貸付、デリバティブに対する潜在的な制限
規制の明確化は壊滅的な結果の範囲を減少させる可能性がありますが、同時に運営コストを引き上げ、収益性のある製品を制限することもあります。
2026年第2四半期がCoinbaseについて本当に明らかにしたこと
Coinbaseの第2四半期の結果は、過度に楽観的なナラティブに疑問を投げかけるほど弱いものでした。この四半期は多角化が進んだことを示しましたが、まだ暗号の循環性を中和するには至っていません。
| Q2 指標 | 2026 | 2025 | 変化 |
|---|---|---|---|
| 取引収益 | 5.99億ドル | 7.64億ドル | -22% |
| サブスクリプションとサービス | 5.55億ドル | 6.32億ドル | -12% |
| 純収益 | 11.54億ドル | 13.97億ドル | -17% |
| GAAP純利益/損失 | -3.59億ドル | 14.29億ドル | 比較不可 |
| 調整後EBITDA | 2.08億ドル | 5.12億ドル | -59% |
| 純収益に対するサブスクリプションの割合 | 48% | 45% | +3パーセントポイント |
2025年のGAAP比較は投資による大きな利益によって歪められましたが、2026年の結果には暗号資産、リストラ費用、株式報酬、その他の項目に関連する損失が含まれています。これが、GAAP利益や調整後EBITDAを単独で使用すべきでない理由です。
投資家は三つの層を検討する必要があります:
- 収益の質: 周期的な取引収益と反復性のあるサービス収益の割合はどの程度か?
- 運営の規律: 暗号活動が減少したとき、費用は柔軟ですか?
- 株主経済学: 株式ベースの報酬や買収関連の発行は1株あたりの価値を希薄化しますか?
Coinbaseは第2四半期を約86億1,000万ドルの現金および現金同等物で終えましたが、この数字には現金として分類された支払い用ステーブルコインが含まれています。また、約59億ドルの長期債務を抱え、公正価値で約14億7,000万ドルの暗号資産を投資用に保有していました。
これは大規模な流動性ポジションですが、すべての資産が同じ流動性やリスクを持っているわけではありません。暗号資産の保有は、コアの取引所の運営パフォーマンスを反映せずに、大きな報告された利益と損失を生むことがあります。
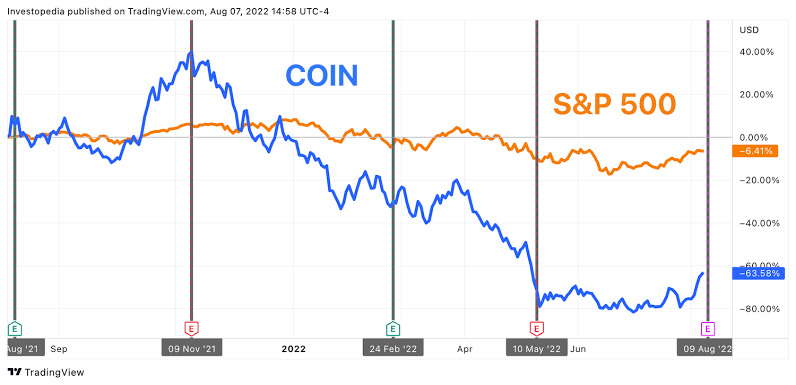
COIN株とビットコインの比較、決算発表日の値動き
| 決算期 | 発表日(引け後) | 当日のCOIN終値 | 翌営業日の終値 | 騰落率 |
|---|---|---|---|---|
| 2025年第1四半期 | 2025年5月8日 | 206.50ドル | 199.32ドル | −3.5% |
| 2025年第2四半期 | 2025年7月31日 | 377.76ドル | 314.69ドル | −16.7% |
| 2025年第3四半期 | 2025年10月30日 | 328.51ドル | 343.78ドル | +4.6% |
| 2025年第4四半期 | 2026年2月12日 | 141.09ドル | 164.32ドル | +16.5% |
| 2026年第1四半期 | 2026年5月7日 | 192.96ドル | 201.16ドル | +4.2% |
| 2026年第2四半期 | 2026年7月30日 | 163.58ドル | 146.26ドル | −10.6% |
| 2026年第3四半期 | 2026年10月29日(予定) | — | — | — |
| 指標(終値ベース) | COIN | ビットコイン |
|---|---|---|
| 過去最高値(終値) | 419.78ドル(2025年7月18日) | 124,753ドル(2025年10月6日) |
| 2026年10月22日の終値 | 169.09ドル | 81,312ドル |
| 最高値からの下落率 | −59.7% | −34.8% |
| 2026年年初来 | −25.2% | −7.1% |
| 本記事公開以降(2026年8月19日) | +5.5% | +17.4% |
出所:COINのNasdaq終値とBTC-USDの終値はYahoo Financeのデータで、Nasdaqのヒストリカルデータと照合済み。決算発表日はCoinbaseのForm 8-K、2026年第3四半期の日程はNasdaq/Zacksによる。
COINは下落局面ではレバレッジをかけたビットコインのように動き、戻り局面ではビットコインに後れを取っています。8月中旬以降、ビットコインが17.4%反発したのに対し、COINの上昇は5.5%にとどまりました。直近6回の決算のうち3回で株価が上下いずれかに10%超動いており、COINにとっては日々のビットコイン価格よりも10月29日の決算のほうが重要です。Zacksが集計するアナリスト10人の予想では、2026年第3四半期は1株当たり0.18ドルの赤字で、前年同期の1株当たり利益1.44ドルから悪化する見込みです。
2026年にCoinbase株は買いか?
評価、時間軸、リスク許容度を考慮しない限り、責任ある答えはありません。従来の株価収益率は特に信頼性が低く、CoinbaseのGAAP利益は暗号資産の価格や投資評価によって劇的に変動する可能性があります。
より良いアプローチは、Coinbaseを部分ごとに評価することです。
事業別サム・オブ・ザ・パーツ(SOTP)フレームワーク
| Coinbaseビジネス | 有用な評価ドライバー |
|---|---|
| スポット取引所 | 正常化された取引収益とマージン |
| デリバティブ | ボリューム、オープンインタレスト、テイクレート、市場シェア |
| USDC | 平均残高、金利、経済共有条件 |
| カストディと機関サービス | カストディ下の資産と定期的な手数料 |
| Coinbase One | サブスクライバー、保持率、貢献マージン |
| Base | シーケンサー収益、開発者活動、エコシステム価値 |
| 融資 | ローン残高、スプレッド、信用損失、担保 |
| 予測市場 | アクティブユーザー、コントラクト取引高、規制範囲 |
| 企業暗号ポートフォリオ | 市場価値から関連税金とリスクディスカウントを引いたもの |
| 純現金と負債 | バランスシート調整 |
このフレームワークは、1つのエキサイティングな製品が全体の評価を支配するのを防ぎます。
強気、ベース、弱気シナリオ
強気ケース
強気ケースは次のことを前提としています:
- 暗号価格が安定し、取引参加が戻る。
- Coinbaseが10.3%の市場シェアを維持または拡大する。
- Deribitがグローバルなデリバティブポジションを強化する。
- USDCの流通が低金利を相殺するのに十分な速さで成長する。
- Coinbase One、予測市場、貸付が重要な貢献者となる。
- Baseが持続可能な活動と収益を発展させる。
- 支出の規律が強力な営業レバレッジを生む。
- 規制の明確さが機関投資家や金融パートナーを引き寄せる。
このシナリオでは、市場はCoinbaseを周期的な取引所から多様化した金融インフラプラットフォームへと再評価するかもしれません。
ベースケース
ベースケースは以下を前提としています:
- スポット取引が不均一に回復する。
- Coinbaseが市場シェアを維持するが、手数料圧縮に直面する。
- USDCの残高が増加し、金利が低下する。
- デリバティブとサブスクリプションがスポット市場の弱さの一部しか相殺しない。
- 調整後EBITDAはプラスを維持するが、GAAPの結果は変動が激しい。
- 新しいビジネスが重要になるまでに数年かかる。
この結果は、適切なエントリープライスで魅力的なリターンを支える可能性があるが、株主は大きなボラティリティを覚悟すべきです。
弱気ケース
弱気ケースは以下を前提としています:
- 暗号資産の価格と個人投資家の活動が低迷したままである。
- 低金利がUSDCの準備収入を減少させる。
- 競合他社が取引手数料を圧縮する。
- Deribitの統合が予想よりも弱いリターンを生む。
- Baseの活動が意味のある収益に結びつかない。
- サイバーセキュリティや規制の問題が信頼を損なう。
- 株式報酬と買収が株主を希薄化させる。
- 収益環境に対して支出が高すぎる。
このシナリオでは、Coinbaseの多角化ストーリーは時期尚早と判明するおそれがあり、株は高ベータの暗号資産の代理として取引を続ける可能性があります。その局面に備えるなら、暗号資産の弱気相場トレード術:2013年以降のBTC反発全記録の防御的な戦術が参考になります。
ウォール街が過小評価すべきでないリスク
暗号取引は周期的である
CoinbaseのQ2の取引収益の減少は、スポット取引が依然として重要であることを示しています。収益の多角化はビットコイン取引手数料への依存を減らしますが、多くのサブスクリプションラインも暗号資産の価格、残高、または活動に依存しています。こうしたサイクルのリズムには構造的な面もあります。Bitcoin 半減期完全リファレンス 2012-2028は、供給スケジュールが各ブーム・バーストをどう形作ってきたかを追っています。
ステーブルコインの収入は金利に敏感である
金利が急速に低下すれば、USDC残高が増えても収益は減少する可能性があります。投資家は、ステーブルコインの市場価値の成長が直接的に利益の成長に繋がると仮定するのではなく、両方の変数をモデル化すべきです。金利サイクルは両刃の剣です。Fed利下げごとのビットコイン値動き:2019–2026 参考の参照表が示すように、USDC利回りを圧縮する利下げは、歴史的に暗号資産価格を押し上げる傾向がありました。
手数料圧縮が続く可能性
機関取引、デリバティブ、そして高度な個人向け商品は、一般的に単純な個人取引よりも低い手数料率になります。Coinbaseは、同等の収益成長を生み出すことなく、取引量と市場シェアを獲得する可能性があります。
サイバーセキュリティと信頼は存続に関わる
2025年5月、Coinbaseは、海外のサポート担当者に賄賂を渡した犯罪者によって取得された情報を含むデータ盗難事件を開示しました。同社は当初、1億8000万ドルから4億ドルの修復および自主的な補償コストを見積もりました。CoinbaseのSEC提出書類(8-K)
金融プラットフォームは単一の事件から回復できますが、繰り返しの失敗は最も貴重な資産である顧客の信頼を損なう可能性があります。
株式報酬は実質的なコストである
調整後EBITDAは株式報酬を除外しており、Coinbaseはこれが重要な定期的な費用であることを認めています。投資家は、調整後の利益だけでなく、希薄化後の株式数も監視すべきです。
競争が拡大している
Coinbaseは、中央集権型の暗号取引所、分散型取引所、伝統的なブローカー、先物取引所、決済会社、ステーブルコイン配布業者、銀行、フィンテックプラットフォーム、そしてブロックチェーンインフラプロバイダーと競争しています。
競争セットには以下が含まれます:
- Binance
- Kraken
- Robinhood
- CME Group
- Interactive Brokers
- 分散型取引所
- 伝統的な銀行および決済ネットワーク
Coinbaseの規制上の地位は利点ですが、規制された競合他社は時間の経過とともにその利点を狭める可能性があります。Robinhoodはその好例です。Robinhood株2026:四半期売上推移、暗号資産は8%で見たように、同社の収益に占める暗号資産の割合はごく一部ですが、同じ限界的なトレーダーを奪い合っています。
実用的なCoinbase株2026年研究チェックリスト
投資家は、次の手順で四半期ごとに投資テーゼを更新できます:
- 市場シェアを測定する。 Coinbaseが弱い市場で獲得したシェアを保持しているかどうかを判断します。
- スポットとデリバティブを分ける。 総取引量の数字に頼るのではなく、製品ミックスを追跡する。
- USDCの残高と金利を監視する。 両方ともステーブルコインの収益に影響を与える。
- サブスクリプションの質を調査する。 どの収益ラインが繰り返し発生し、どれが市場に敏感であるかを特定する。
- Baseの収益化を追跡する。 取引活動と実際の収益および利益を比較する。
- 利益を正常化する。 一時的な投資の利益と損失を除外するが、株主にとっての経済性を評価する際は繰り返し発生する株式報酬を足し戻す。
- 希薄化後の株式数を確認する。 買収や従業員報酬後の1株あたりの成長を測定する。
- 費用をストレステストする。 Coinbaseが長期的な暗号市場の低迷を通じて利益を維持できるかどうかを判断する。
- セキュリティと規制に注意する。 信頼の失敗は、他の強力な製品成長を圧倒する可能性がある。
- 評価シナリオを比較する。 単一のアナリストの目標に固定しない。
SimianX AIは、ライブ価格、テクニカル指標、財務諸表、SEC提出書類、ニュースのセンチメント、複数のAIの視点を統合することで、このプロセスをサポートできます。単一の強気または弱気のナラティブに頼るのではなく、投資家はSimianXを使用して、ファンダメンタルズとテクニカルの証拠が時間とともにどのように変化するかを監視できます。リアルタイム暗号資産AI指揮室:3大取引所フィードを統合はCoinbaseなど各取引所のデータをリアルタイムに配信し、SimianX 暗号資産リーダーボードでは30のAIモデルによる実運用の成績を確認できます。
Coinbase株に関するFAQ 2026
2026年にCoinbase株は良い暗号復活投資ですか?
Coinbaseは、暗号取引、ステーブルコイン、デリバティブ、オンチェーンファイナンスの回復に対するレバレッジのあるエクスポージャーを提供します。その上昇は高いボラティリティ、予測しにくいGAAP利益、規制のリスク、暗号市場の活動に対する強い感受性を伴います。
ビットコイン取引以外でCoinbaseはどのように収益を上げていますか?
Coinbaseは、USDC、ブロックチェーン報酬、カストディ、機関サービス、サブスクリプション、利息、貸付、デリバティブ、予測市場、開発者インフラから収益を得ています。2026年第2四半期には、取引手数料以外の収入であるサブスクリプション・サービス収益が純収益の48%を占めました。
COIN株を押し上げる要因は何か?
想定されるカタリスト(株価材料)には、回復する暗号取引量、市場シェアの持続的な増加、USDCの成長、強化されたデリバティブ収益、成功したDeribit統合、Baseの収益化、機関投資家の採用、そしてより良い営業レバレッジが含まれます。
Coinbase株に対する最大のリスクは何か?
主なリスクは、Coinbaseの収益源が、多角化ストーリーが示唆する以上に暗号資産の価格や活動と相関し続けることです。サイバーセキュリティ、規制、手数料圧縮、希薄化、低金利がさらなるリスクを加えます。
Coinbase株はビットコインを買うよりも良いか?
それぞれ異なるエクスポージャーを提供します。ビットコインは企業の運営コストがないデジタル資産であり、Coinbaseは経営、収益、規制、競争、費用、資本配分に依存する株式です。Coinbaseは広範な活動の回復時に優れたパフォーマンスを発揮する可能性がありますが、コストが上昇したり、実行が期待外れになるとビットコインに劣ることもあります。
Coinbaseの四半期別売上高は?
2026年第2四半期決算説明資料によると、Coinbaseの総売上高は2025年第1四半期が20.3億ドル、2025年第2四半期が15.0億ドル、2025年第3四半期が18.7億ドル、2025年第4四半期が17.8億ドル、2026年第1四半期が14.1億ドル、2026年第2四半期が12.2億ドルでした。10四半期分の全データは上の表をご覧ください。
Coinbaseの次回決算発表はいつですか?
NasdaqのZacksベースの決算カレンダーによると、Coinbaseは2026年10月29日の米国市場引け後に2026年第3四半期決算を発表する見通しです。
COIN株は2026年にビットコインを上回っていますか?
いいえ。2026年10月22日時点で、COINは年初来25.2%下落した一方、ビットコインの下落は7.1%でした。また、COINは終値ベースの最高値を59.7%下回っており、ビットコインの34.8%を大きく上回る下落率です。
結論
Coinbase株2026の機会は、ビットコインへの単純な賭けよりも複雑です。Coinbaseは市場シェアを獲得しながら、デリバティブ、ステーブルコイン、サブスクリプション、貸付、予測市場、支払い、保管、オンチェーンインフラストラクチャに拡大しています。
最も強い強気の証拠は構造的です:
- 記録的な暗号取引量の市場シェア
- Deribitを通じたグローバルなデリバティブ事業基盤
- Coinbaseの記録的なUSDC残高
- 純収益の半分に近づくサブスクリプションとサービス
- 14四半期連続のプラス調整EBITDA
- 改善された米国の規制の明確さ
- ヨーロッパでのMiCA認可
- 大規模な顧客資産と流動性基盤
- Baseおよび開発者インフラからの潜在的なネットワーク効果
最も強い弱気の証拠は財務的です:
- 第2四半期の取引収益は前年同期比で22%減少しました。
- サブスクリプションとサービスの収益も減少しました。
- Coinbaseは3億5900万ドルのGAAP純損失を計上しました。
- 調整EBITDAは急激に減少しました。
- ステーブルコインの収益は金利に敏感です。
- 株式報酬と買収コストは1株あたりの経済性を複雑にします。
- 新製品は暗号通貨の循環性を完全には中和していません。
ウォール街は、Coinbaseを個人向けビットコイン取引所としてのみ評価するなら、過小評価しているかもしれません。しかし、投資家は新製品が自動的に持続可能な利益を生むと仮定するなら、回復を過大評価しているかもしれません。
最も説得力のある見方はその両極端の間にあります:Coinbaseはより広範な金融インフラ企業になりつつありますが、その変革は依然として正常化された収益、キャッシュフロー、完全な暗号サイクルにおける1株あたりの利益を通じて証明される必要があります。
その証拠が進展する様子を追跡するために、SimianX AIを探ってください。COIN、ビットコイン、USDC、規制ニュース、SECの提出書類、テクニカルシグナル、Coinbaseの投資テーゼの変化をリアルタイムで監視するために、そのマルチエージェント株式および暗号分析ツールを使用してください。
関連記事
- ビットコイン四半期リターン完全履歴表 2013–2026
- ビットコイン 年別リターン一覧:2011–2026年全データ
- ステーブルコイン2026:Visa・StripeがUSDTに挑む
- セキュリタイズ株式2026:SECZトークン化株式ガイド
- 暗号資産の史上最大清算日ランキング:資金調達率とOIが示す前兆
- Robinhood株2026:四半期売上推移、暗号資産は8%
- ビットコイン2026年2月暴落:$60Kは底値か徹底分析
- Fed利下げごとのビットコイン値動き:2019–2026 参考
- Bitcoin 半減期完全リファレンス 2012-2028
- 暗号資産の弱気相場トレード術:2013年以降のBTC反発全記録
- リアルタイム暗号資産AI指揮室:3大取引所フィードを統合
参考リンク
- Coinbase 2026年第2四半期 Form 10-Q(PDF)
- Coinbase 2026年第2四半期決算リリース — investor.coinbase.com
- Coinbase 2025年 Form 10-K — SEC.gov
- SEC EDGARのCoinbase 10-Q提出一覧
- DeribitのCoinbase統合 — 完了発表
- GENIUS法署名 — ホワイトハウス
- SECプレスリリース2025-47 — Coinbase訴訟の取り下げ
- Coinbase MiCA認可の詳細
- CoinbaseのS&P 500採用 — S&Pダウ・ジョーンズ・インデックス
- Coinbase 2025年5月インシデント8-K — SEC.gov
- SimianX AI — 米国株リサーチハブ
- Coinbase — 2026年第2四半期決算説明資料(Form 8-K、2026年7月30日)
- Coinbase — 2026年第2四半期のForm 10-Q(SEC)
- Coinbase — Form 8-K:2026年5月のリストラ計画
- Coinbase — 2025年のForm 10-K(SEC)
- Nasdaq — COINの決算発表日