全会一致12対0の利上げ:2026年9月FOMC決定を読み解く
2026年9月16日水曜日、米連邦準備制度理事会(FRB)は3年以上ぶりに利上げに踏み切った。幅は小さい。0.25ポイント、フェデラルファンド(FF)金利の誘導目標を3.75%〜4.00%に引き上げただけである。しかし、その決定を取り巻く政治は、まったく小さくなかった。8か月前、トランプ大統領が「カネを安くする」ことを期待して自ら指名したケビン・ウォーシュ議長は、就任後初の本当の試練で、正反対のことをやった。そして記者会見の壇上に立ち、30分のあいだに3度も大統領について問われながら、3度とも一言も答えなかった。
本稿では、何が起きたのか、ウォーシュとは何者か、彼はタカ派なのかハト派なのか、この決定のツケを実際に払った銘柄はどれか、そして10月の会合で何を予想すべきかを、平易な言葉で整理する。
FRBが実際にやったこと
連邦公開市場委員会(FOMC)はFF金利を0.25ポイント、3.50%〜3.75%から3.75%〜4.00%へ引き上げることを決めた。この一文には、数字そのものより重要な点が3つある。
第一に、2023年7月以来はじめての引き上げである。2025年12月の最後の利下げ以降、金利は3.50%〜3.75%のまま、9か月間まったく動いていなかった。
第二に、票決は全会一致だった。12対0。反対票はゼロ。わずか2週間前に据え置きを公然と示唆していた当局者も含めて、である。
第三に、公表されたFOMC声明には、FRBが何年も使っていなかった一文が入った。「インフレは高止まりしている。本日の政策行動は、委員会の2%目標へのより早期の復帰を支える」。傍線を引くべき言葉は「より早期の」だ。もっと早く着きたいと言う中央銀行は、まだ歩き終えていない中央銀行である。
ウォーシュ自身の表現はもっと穏やかで、それゆえ示唆に富む。彼はFRBが引き締めているとは言わなかった。「緩和を一服分だけ取り除いた」と言ったのだ。まるでこれまでの水準がちょっとした甘やかしであり、ようやく分別のある大人がそれを取り上げた、とでも言うように。
ケビン・ウォーシュとは何者か
名前になじみがなくても不思議ではない。ウォーシュが議長になって、まだ4か月ほどだ。
2026年3月4日にトランプ大統領が指名し、5月中旬に上院が承認、5月22日にジェローム・パウエルの後任として宣誓就任した。今回の決定の日で、就任からおよそ117日。この数字は彼自身が会見で二度、「私がここに来てからの110日か120日」という言い方で口にしている。
彼はこの建物の新顔ではない。2006年、35歳でFRB理事に就任した。同機関の歴史上、最年少の理事である。それ以前はモルガン・スタンレーでM&A業務に携わり、その後ジョージ・W・ブッシュ政権のホワイトハウスで経済政策担当の大統領特別補佐官兼国家経済会議(NEC)事務局長を務めた。スタンフォード大学の公共政策の学位とハーバード大学の法学位を持つ。注目すべきは、経済学の博士号を持っていないことだ。現代のFRB議長としてはかなり異例である。
2008年の金融危機のあいだ、彼はFRBとウォール街をつなぐ主要な窓口として全期間を現場で過ごし、2011年に辞任した。その辞任理由こそ、彼を理解するうえで最も役に立つ事実である。彼は量的緩和(QE)に強い懐疑を抱いていた。2010年11月のQE2には賛成票を投じた。理事は公然と足並みを乱さないからだ。だが彼はベン・バーナンキに、自分が議長なら「委員会をこの方向に導くことはしない」と伝え、国債買い入れの効果は「小さく、つかの間」である一方、リスクは「未知で、不確実で、潜在的に大きい」と公に主張していた。
つまり、危機で鍛えられた市場実務家であり、非伝統的な刺激策にアレルギーがあり、公の場で一度も反対票を投じたことがないのに、組織を内側から着実に引き締め方向へ引っ張る人物。それがトランプ大統領がドルの舵取りを任せた相手である。
タカ派かハト派か、率直に答える
ウォーシュはタカ派である。微妙な線でもなければ、「データ次第」のタカ派でもない。タカ派だ。
水曜日一日の証拠だけでも十分すぎる。彼はインフレを「高すぎるし、高すぎる期間が長すぎる」と表現した。今夏のインフレ統計は「基調的なトレンドが意味のある形で改善したとは私に告げていない」と述べた。6か月ベースでも12か月ベースでも3%超の伸びを示す項目が依然として多すぎる、とも指摘した。そして記者から、FRB自身の見通しではインフレが2%に戻るのは2029年だと突きつけられても、彼は態度を和らげなかった。それは同僚の予測であって自分のものではないと述べ、委員会は物価安定を必ず実現すると繰り返しただけである。
ただ、より興味深いのは彼がどの種類のタカ派かという点だ。それによって、彼の周りでどう取引すべきかが変わってくる。
彼はフォワードガイダンスを拒む。今回の利上げが連続利上げの始まりかと直接問われて、彼はこう答えた。「私はフォワードガイダンスという商売はしていない」。中立金利――政策が経済を助けも抑えもしない水準――について問われると、さらに端的だった。その枠組みで考えるかと聞かれ、「一言で言えば、ノー」と答えている。
この10年間の「FRBウォッチング」を支配してきた単一データへの執着も、彼は否定する。「データポイント依存は危険な強迫観念だ」と彼は言う。「重要なのはトレンドだ。データポイントにはノイズがある」。8月のジャクソンホール会議では、これを原則にまで高めた。「私は今日ここで、決定ではなく規律にコミットする」。そして政策担当者は「現実を問いただす」必要があると述べている。
投資家向けに実用的に言い換えよう。パウエル時代なら、市場は前回のインフレ統計から次の一手をおおむね逆算できた。ウォーシュ時代にはそれができない。彼は自分のトレンド判断に基づき、自分のタイミングで動き、事前予告はしないと明言している。これはFOMC前後のサプライズ幅が大きくなるということだ。しかも上下どちらにもである。
彼がトランプを無視した場面
3人の記者が大統領について語らせようとし、3度とも断られた。そしてその断り方こそが本題だった。
米ABCニュースは、利下げを繰り返し求める大統領へのメッセージは何かと尋ねた。ウォーシュ「大統領との会話について、あなたに差し上げられるものは何もありません」。
ワシントン・エグザミナー紙は、利下げしなければ一部の国との貿易を断つというトランプ氏の威嚇に触れ、これはFRBの独立性への試練かと問うた。ウォーシュ「大統領との会話について差し上げられるものはありませんし、私はウォール街のニュースレターでもありません。FRBの独立性の一部は、自分の車線にとどまることです。独立は双方向の道です。貿易政策や財政政策を担う人々にも、自分の車線にとどまってもらいます」。
現職のFRB議長が「ホワイトハウスは自分の仕事に専念してほしい」と言うのに、これ以上近づくことはまずない。しかも淡々と、劇的な要素を一切交えずに言った。だからこそ効いている。
会合前の10日間、政権は総力戦の圧力をかけていた。大統領、副大統領、財務長官、上級経済顧問らが揃って、利上げするなと公に迫った。トランプ氏は「高金利は米国を極めて不公平な立場に置く」と投稿していた。利上げを望むならウォーシュを選ばなかった、とも語っていた。
市場が最も気にすべきなのはここだ。結果は僅差ですらなかった。票決は12対0。ホワイトハウスの圧力キャンペーンが会議室の中で何らかの効果を持ったとしても、それはどの一票にも現れていない。「トランプ氏に任命されたFRBは取り込まれたFRBになるのでは」と懸念していた人にとって、水曜日は実際に観測可能なデータ点だった。そして債券市場も、まさにそのように扱った。
インフレが供給要因なら、なぜ利上げするのか
これは会見で最も鋭い一連の質問であり、正面から答える価値がある。多くの読者が抱く疑問そのものだからだ。
現在のインフレは、大部分がエネルギーと関税の話である。ホルムズ海峡の混乱により原油は今年の大半を1バレル100ドル超で推移し、8月のPCE総合物価の前年比は3.6%前後、コアPCEは約3.2%、コアCPIは2.4%程度だった。ワシントンで0.25ポイント上げても、湾岸の航路が再び開くわけではない。
ウォーシュはその点を認めたうえで、問いを組み替えた。「私たちは個別の価格には影響を与えられません。原油価格であれ、食料品店の食品であれ」と彼は言う。「しかし私たちができること、そしてやることは、相対価格の変化が広がらないように、二次的・三次的な効果を生まないようにすることです」。
これが議論のすべてであり、擁護できる主張でもある。FRBはガソリンを安くしようとしているのではない。高いガソリンが、より高い賃上げ要求、より高いサービス価格、そしてアンカーを失ったインフレ期待へと転化するのを止めようとしている。1970年代の石油ショックを10年に及ぶインフレへ変えたのは、まさにこのメカニズムだった。
労働市場が、その試みの余地を与えている。失業率は約4.1%、求人数と週労働時間はともに増加し、失業保険申請の4週移動平均は完全雇用と整合的だ。二重の使命の片方がほぼ満たされているとき、注意はもう片方に向かう。ウォーシュはそれを明言した。「私たちの圧倒的な関心は、使命のうち物価安定の側にあります」。
債券市場はFRBより先に利上げしていた
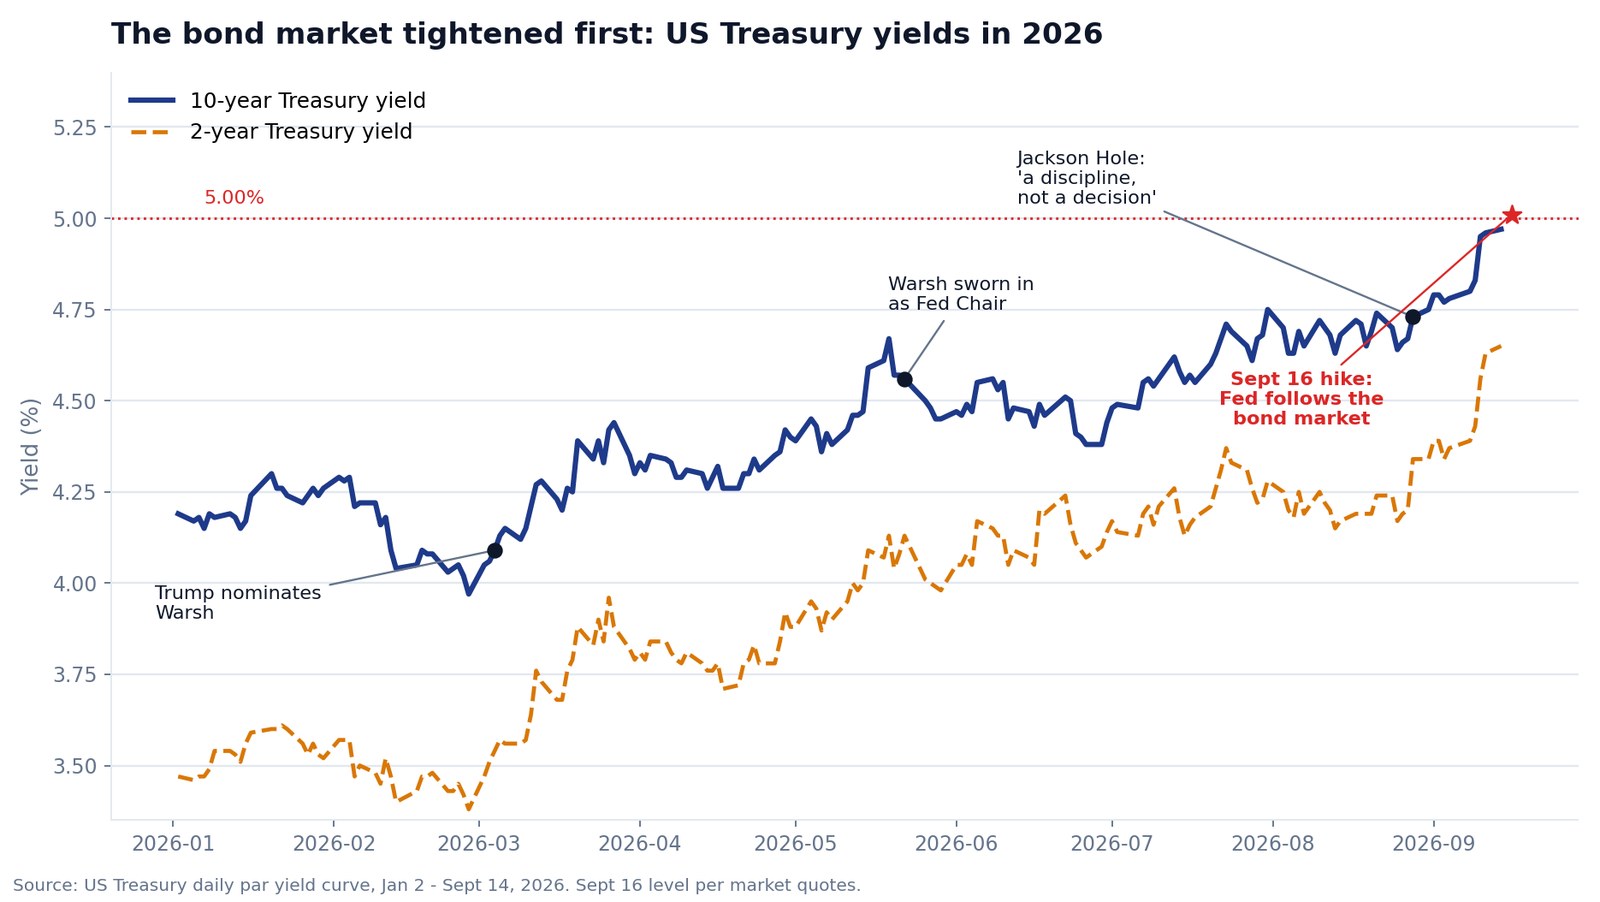
上のグラフを見てほしい。これこそが2026年の本当の物語だからだ。
トランプ大統領がウォーシュを指名した3月4日、米10年債利回りは4.09%だった。9月中旬には5.00%を超えた。2007年以来の高さである。2年債も同じ期間に3.54%から約4.72%へ上がった。その間、FRBは一度も動いていない。引き締めはすべて市場が自分でやったのだ。
だからこそウォーシュは「広範な金融環境を引き締め的だと表現するのは難しい」と言えたし、同僚たちも同意した。彼の見立てでは、この0.25ポイントはFRBが先導したのではなく、すでに判断を下していた債券市場にFRBが追いついた、ということになる。
長期金利がなぜここまで上がったのかと問われ、彼は覚えておく価値のある3つの理由を挙げた。経済が実際に強くなったこと。資本をめぐる競争が激しくなったこと――いわゆる「ハイパースケーラー」、すなわち巨大なクラウドとAIの建設者たちが設備投資の資金調達で市場に押し寄せている。そして地政学、とりわけエネルギーの現物価格と、実際に店頭に届く石油製品のスプレッドとの乖離である。
では当日はどうだったか。10年債はほとんど動かず、長期債はわずかに強含んだ。償還まで20年超の米国債ETFであるTLTは0.29%上昇して引けた。つまり債券投資家は、この利上げを成長への脅威ではなく、インフレと戦う信認として受け止めたのである。ウォーシュが受け取り得る最高の評価だ。
株式市場の投票結果:勘定を払ったのは銀行
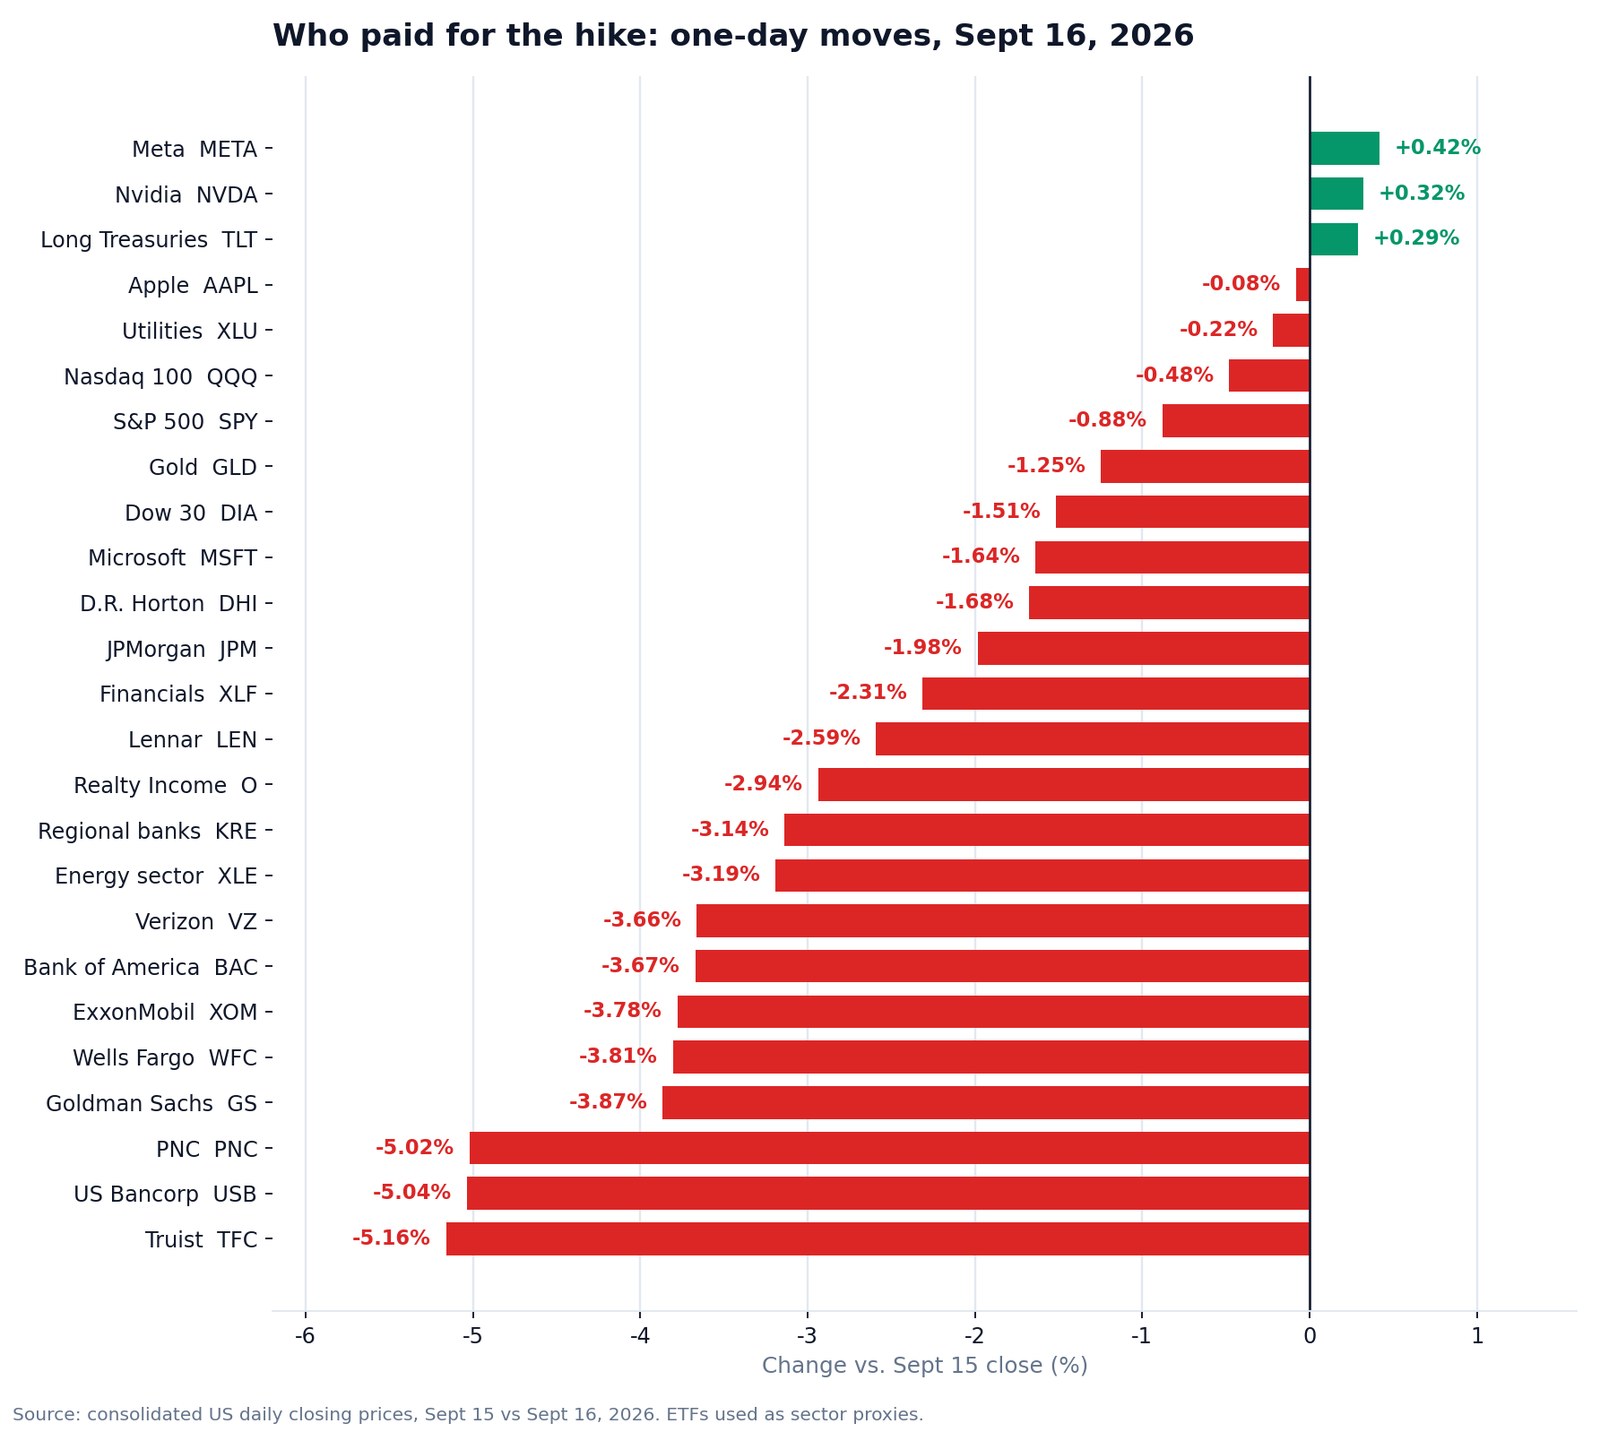
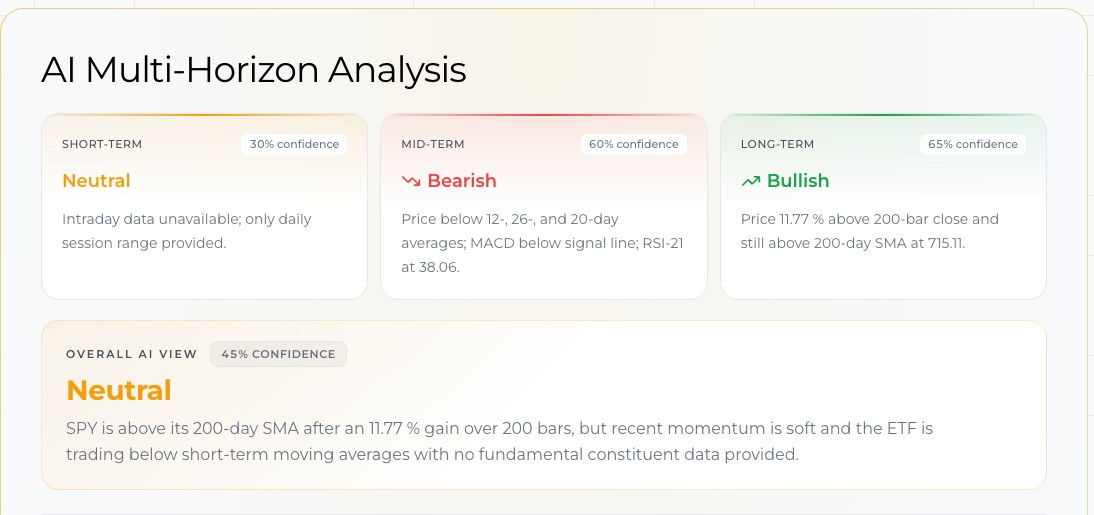
主要指数が語った物語は穏やかだった。ダウ工業株30種平均は約1.4%安、S&P500種は約0.8%安、ナスダック総合指数は約0.5%安。SPYは750.74ドル、0.88%安で引けた。
だが水面下はまったく穏やかではなかった。今年でも有数の激しい一日のセクターローテーションであり、痛みは一か所に集中した。銀行である。
トゥルーイスト・ファイナンシャルは5.16%安。USバンコープは5.04%安。PNCファイナンシャルは5.02%安。ゴールドマン・サックスは3.87%安、ウェルズ・ファーゴは3.81%安、バンク・オブ・アメリカは3.67%安、シティグループは3.41%安、チャールズ・シュワブは3.37%安。この業界の要塞であるJPモルガン・チェースでさえ1.98%下げた。地方銀行ETFのKREは3.14%安、金融セクター全体のETFであるXLFは2.31%安だった。
多くの人は銀行が利上げを好むと思っているので、ここは最も簡単な言葉で説明しておく価値がある。銀行は、貸出で得る利回りと預金に払うコストの差で儲ける。今回の利上げは短期金利、つまり預金コストを押し上げたが、貸出利回りの源である長期金利はほとんど動かなかった。差は広がるどころか、縮む。さらに10年債利回りが5%に迫ると、銀行がすでに保有している債券の価値が目減りする。高金利が長く続けば、借り手が返済できなくなる確率も上がる。収益源が最も限られ、預金が最も金利に敏感な地方銀行が、最も強く打たれる。実際の値動きの並び順は、まさにその通りだった。
第二の犠牲者はエネルギーで、理由は別だ。当日は原油が3%超下落した。エクソンモービルは3.78%安、シェブロンは3.21%安。
第三は「債券の代替」として買われてきた銘柄群だ。ベライゾンは3.66%安、AT&Tは3.42%安、ネットリース型REITのリアルティ・インカムは2.94%安。無リスク利回りが5%近くになると、6%の配当はもう特別には見えない。
住宅関連の下げは思ったより小さかった。レナーが2.59%安、D.R.ホートンが1.68%安。住宅ローン金利は、10年債5%をとうに織り込んでいた。
そして意外だったのが大型テックだ。ほとんど揺らがなかった。エヌビディアは0.32%高、メタは0.42%高、アップルは0.08%安でほぼ横ばい。マイクロソフトだけが1.64%安と例外だった。高金利は長期デュレーションの成長株を押し潰す、というのが昔からの定説だ。だが2026年、AI設備投資という複合体は、割引率のトレードではなく、キャッシュを生む産業サイクルとして扱われている。しかもその指数内での比重は、銀行が4%下げてもS&Pの下落を1%未満に抑えられるほど大きくなった。
金融以外で最もはっきりした敗者は、暗号資産関連株だった。コインベースは6.04%安。ただしこちらには第二の要因がある。同じ日の午後、上院が49対50でクラリティ法案の審議入りを否決したのだ。
私の読み方はこうだ。これはローテーションであって、全面的なバリュエーション切り下げではない。市場は経済が壊れると判断したのではない。安い資金に収益を依存するビジネスの価値が下がり、AI設備投資ブームに売り込むビジネスの価値は下がらない、と判断したのだ。この区別こそ、10月に持ち込むべき最も有用な視点である。
ドットプロットが示す次の展開
決定と同時に、FRBは四半期ごとの経済見通し要約を公表した。ウォーシュは、2回連続で自分自身の予測を提出していないことをあえて明言し、同僚の数字を「彼のもの」ではなく「彼らのもの」として提示した。
18人の参加者が2026年末のFF金利をどこに置いたかは次の通りである。
| 2026年末のFF金利 | 意味 | 人数 |
|---|---|---|
| 4.375% | 年内にあと2回の利上げ | 4 |
| 4.125% | 年内にあと1回の利上げ | 12 |
| 3.875% | 年内はこれで終了 | 2 |
18人中16人が、2026年中に少なくとももう1回の引き上げを見込んでいる。仕事は終わったと考えているのは2人だけだ。
残りの見通しも、静かな形で同じくらいタカ派である。
| 中央値見通し | 2026年 | 2027年 | 2028年 | 2029年 |
|---|---|---|---|---|
| 実質GDP成長率 | 2.3% | 2.4% | 2.2% | 2.1% |
| 失業率 | 4.1% | 4.1% | 4.1% | 4.1% |
| PCEインフレ率 | 3.7% | 2.3% | 2.1% | 2.0% |
| コアPCEインフレ率 | 3.4% | 2.5% | 2.2% | 2.0% |
| FF金利 | 4.1% | 4.1% | 3.9% | 3.6% |
最後の行を丁寧に読んでほしい。中央値の参加者は2027年に一度も利下げを見込んでいない。金利は2027年末に2026年末とまったく同じ水準で終わる。18人のうち8人は、2027年をむしろより高い4.375%に置いている。そしてインフレが2%に戻るのは2029年。これは、これが素早い修復ではなく長い持久戦になるという暗黙の認めである。
委員会が3.2%とする長期的な中立金利に照らせば、今日の中心値3.875%は緩やかに引き締め的な水準にすぎない。さらに進む余地はあり、それを極端だと呼ぶ者はいないだろう。
10月会合に何を予想すべきか
次のFOMCは2026年10月27日〜28日である。その会合に新しいドットプロットはない。次の経済見通し要約は12月だ。だが記者会見はある。つまり、ウォーシュが何一つ約束しない30分がまた訪れる。
先物市場は年内あと1回の利上げに傾いている。ドットも同じだ。本当の問題は「やるかどうか」ではなく「どちらの会合か」――10月か12月か、である。
私の見解を、見解としてはっきり述べる。
10月据え置き、12月利上げが、わずかに可能性の高い経路であり、五分五分よりやや上の確率を置く。待つ理由はこうだ。ウォーシュは7月に自分が欲しいと言ったもの――トレンドが転換するかを見るための時間――を、いま手に入れた。彼はトレンドが重要でデータポイントは重要でないと繰り返し述べており、今から10月下旬までに出るCPIは1本、つまりデータポイント1つである。12月の会合には、完全な見通し一式と、さらに2か月分の証拠が揃う。
とはいえ10月の可能性も本物であり、私は軽視しない。声明は「より早期の」と書いた。ウォーシュは、委員会の行動基準――基調的インフレが「明確に、十分な速度で」2%へ向かっているという確信――はまだ満たされていないと述べた。9月に満たされていないのなら、1か月分のデータで10月に満たされる可能性は低い。歴史的に、FRBは利上げを始めると1回でやめることはめったにない。ニューヨーク・タイムズ紙の記者がこの点を突いたが、彼はあえて反論しなかった。
10月の行動に傾ける材料は3つ。コアインフレが予想を上回ること、湾岸情勢の再燃で原油が一段高になること、そしてもう一本の堅調な雇用統計である。据え置きに傾ける材料も3つ。コアサービス価格が本格的に下方ブレイクすること、原油が地政学プレミアムを吐き出すこと、そして労働データに亀裂が入ること――とりわけ継続受給者数の急増である。
ひとつ警告しておく。ウォーシュが事前コミットを拒む以上、市場はこれまでより低い確度で10月を迎える。当日の値幅は、水曜日に最も大きく動いた場所――地方銀行、長期デュレーション債、そして配当で食べている資産――でこそ拡大すると考えておくべきだ。
普通のポートフォリオにとっての意味
結論は4つ。どれもトレーディングデスクを必要としない。
現金と短期債は、本当に競争力を取り戻した。政策金利は3.75%〜4.00%で、2027年まで利下げは見通しに書かれていない。手元資金を残しておく機会費用はほぼゼロである。2年前はそうではなかった。
金利に敏感なインカム資産は見直しが要る。公益、通信、REITを主に利回り目当てで持っているなら、あなたは5%近い無リスク利回りと競争している。配当は「大きい」だけでは足りず、「増えている」必要がある。
銀行へのエクスポージャーは、いまや金利の賭けではなくイールドカーブの賭けである。銀行に必要なのは高い金利ではなく、傾きの立ったカーブだ。短期と長期の利回り差が広がるまで、利上げはこのセクターにとって逆風であり、規模が小さく預金依存度が高い銀行ほど、その逆風は強い。
そして、反射的に成長株を売らないこと。水曜日が証明した唯一のことは、「高金利はテックを殺す」という古い反射がこのサイクルでは機能していない、ということだ。AI設備投資サイクルのほうが、いまはそれらの企業収益に対して割引率より大きな力を持っている。
これらの動きを事後の総括ではなくリアルタイムで見たいなら、当社のリアルタイム・マルチエージェント司令室が任意の米国株で同じ構成を走らせる。セクターウォッチはどのセクターが実際にダメージを吸収しているかを追い、自動操縦装置はポジションを見張り、状況が変わったら知らせてくれる。各プランと含まれる分析回数は料金ページに、他の市場解説はストーリーにある。
よくある質問
FRBは2026年9月にどれだけ利上げしたのか?
0.25ポイントである。FF金利の誘導目標を3.50%〜3.75%から3.75%〜4.00%へ引き上げた。2023年7月以来の利上げであり、ケビン・ウォーシュ議長にとって初の利上げとなった。
決定は全会一致だったのか?
そうである。FOMCは12対0で決定し、反対票はなかった。直前の数週間、当局者の見解が公然と割れているように見えたことを考えると、これは注目に値する。
ケビン・ウォーシュはタカ派かハト派か?
タカ派である。インフレを「高すぎるし、長すぎる」と呼び、2006〜2011年の理事在任時から量的緩和に懐疑的で、物価安定を圧倒的な関心事と明言している。ただし彼は異例のタカ派だ。フォワードガイダンスを拒み、中立金利の枠組みを学術的には面白いが実務的には役に立たないと切り捨てている。
FRBは2026年10月にまた利上げするのか?
10月27日〜28日の会合は「ライブ」である。FOMC参加者18人のうち16人が2026年中に少なくとももう1回の利上げを見込み、委員会も2%インフレへ「より早期に」戻したいと述べた。その利上げが10月になるのか、12月8日〜9日の会合になるのかは本当に不確かで、ウォーシュは明確にシグナルを出すことを拒んだ。
金利が上がったのに、なぜ銀行株は下がったのか?
利上げが短期調達コストを押し上げた一方で長期の貸出利回りを押し上げず、利ざやが縮んだからだ。さらに10年債利回りが5%近いと、銀行がすでに保有する債券の価値が下がる。トゥルーイスト、USバンコープ、PNCといった地方銀行は当日約5%下落した。
ウォーシュはトランプ大統領について何を語ったのか?
何も語らなかった。3人の記者がホワイトハウスの圧力について尋ねたが、彼はその都度回答を拒み、「独立は双方向の道である」こと、FRBは「自分の車線にとどまる」つもりであることだけを述べた。
結論
0.25ポイントは本題ではない。本題は2つある。
ひとつ。利下げのために任命されたはずの議長が、就任117日で利上げし、同僚全員に署名させ、そのうえで自分を指名した大統領について一言も認めようとしなかった。中央銀行の独立性はふつう抽象概念である。水曜日、それは点呼になった。
もうひとつ。市場が彼を信じたということだ。長期金利は落ち着き、ドルは強含み、売りは安い資金を必要とするビジネスに集中して、指数全体には広がらなかった。信認とは、価格データのなかでこういう姿をしている。
ウォーシュは繰り返し言う。自分がコミットしているのは決定ではなく規律だ、と。投資家はこれから、自分が何をするつもりか教えてくれないFRBを値付けしなければならない。過去10年より居心地は悪い。だが、たった一つの午後の証拠から見るかぎり、はるかに真剣でもある。
関連記事
- ウォーシュ議長初のFOMC:ドットが2026年利上げへ反転
- 2026年中間選挙とFRB:9月の利下げはもう死んだのか
- トランプがウォーシュ議長を称賛、7月FOMCに利下げ要求
- 1983年以降のFRB利上げ局面全記録:S&P500と半導体株
- 超長期ゾーンの崩落:2026年に債券利回りが世界で上昇する理由
- AI設備投資2026:巨大テックがキャッシュフローの96%を投入
- 2026年7月CPIレポート:インフレ低下、FRBの利上げに疑問
- 逆イールドと米国の景気後退:過去すべての逆転のリファレンス表
- ジャクソンホール2026:金融革新はFRB政策を書き換えるか