
コヒレント急騰の中身:年次報告書が語るAI光学の実像
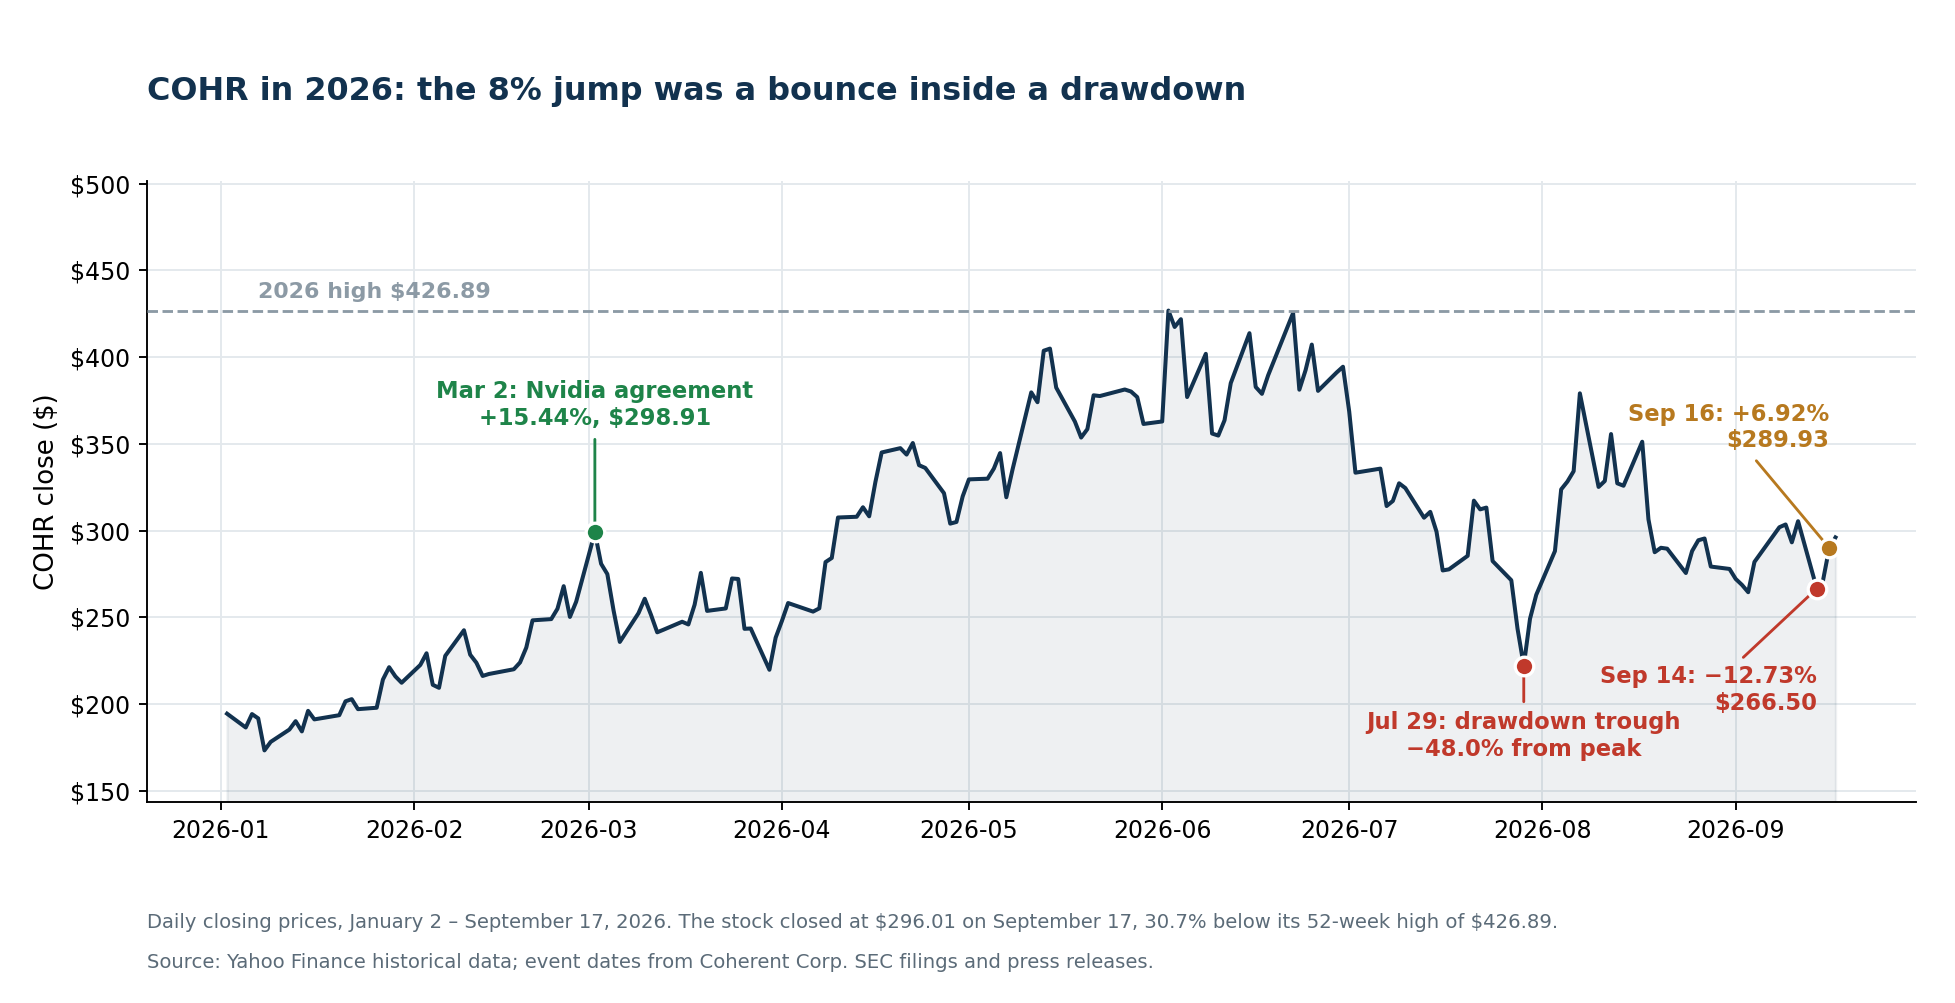
2026年9月16日、コヒレント(Coherent Corp.、NYSE: COHR)は750万株の出来高で6.92%高の289.93ドルで引けた。見出しは日中の動き——株価は前日終値比8.63%高の294.56ドルまで上昇した——を「8%」に丸め、コヒレントのAI光学分野の見通しがその日の二次的な物色テーマになった。
上昇は本物だった。不完全だったのは、その位置づけのほうだ。
その2営業日前の9月14日、コヒレントは12.73%下落していた。出来高は990万株で、半導体株を叩きながらハイパースケーラーは持ちこたえたのと同じAIサプライヤー再評価の一環だった。光学関連は揃って下げ、シエナは8.55%、ルメンタムは9.92%を失った。9月16日の6.92%高は、株価をどのチャート形状からも抜け出させていない。3日間の穴を一部埋めたにすぎず、9月17日にさらに2.10%上げて296.01ドルになっても、コヒレントは52週高値426.89ドルを30.7%下回ったままだった。
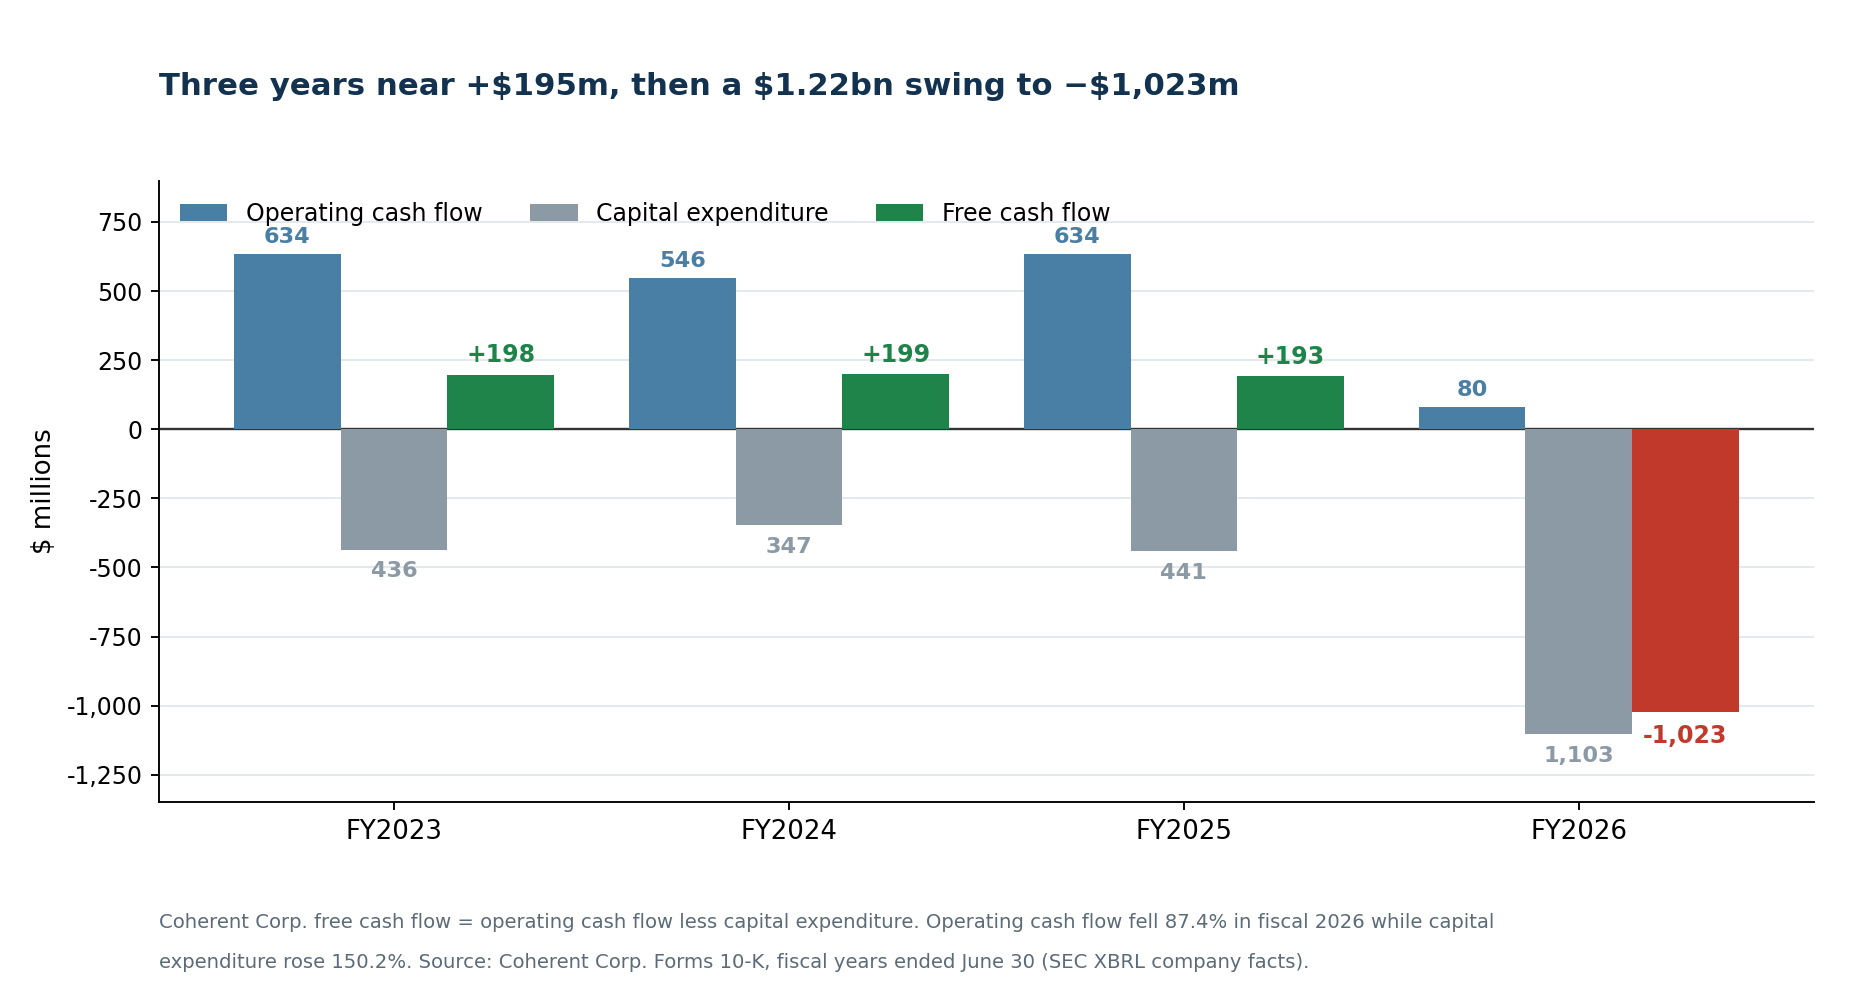
これが報道の見落とした第一点。第二点は、コヒレントが2026年8月14日に提出した書類だ。2026会計年度のフォーム10-K年次報告書には、この投資判断を決める数字が並んでいる。3年続けてプラス1億9,300万〜1億9,900万ドルだったフリーキャッシュフローがマイナス10億2,000万ドルに転じたこと、12か月で約26%増えた株式数、売上高の20%を占める単一顧客、そして誰もがデータセンターの行を見ている間に10.3%縮小した産業セグメントである。
どれもコヒレントが悪い会社だという話ではない。事業としては傑出した一年だ。だが、時価総額568億ドルで投資家が実際に買っているものの中身は変わってくる。このポジションを追うなら、COHRの提出書類、値動き、業績予想の改定をSimianX AIで見ていける。
数値はすべて米証券取引委員会への提出書類、会社発表、および2026年9月17日時点の市場データによる。
「8%の急騰」を生んだ4営業日
この動きには直前の文脈が要る。前後の値動きは次のとおりだ。
| 日付 | COHR終値 | COHR騰落 | 出来高 | CIEN | LITE |
|---|---|---|---|---|---|
| 2026年9月11日 | 305.37ドル | — | — | — | — |
| 2026年9月14日 | 266.50ドル | −12.73% | 990万 | −8.55% | −9.92% |
| 2026年9月15日 | 271.17ドル | +1.75% | 430万 | +4.60% | +0.47% |
| 2026年9月16日 | 289.93ドル | +6.92% | 750万 | +1.85% | +9.59% |
| 2026年9月17日 | 296.01ドル | +2.10% | 420万 | +4.03% | −0.73% |
重要な点は三つある。
コヒレントは主導役ではなかった。 9月16日、ルメンタムは9.59%上昇し、コヒレントの6.92%を明確に上回った。年初来ではルメンタムが147.6%高、コヒレントは60.4%高だ。市場がコヒレントのリン化インジウムの布陣を特別に評価していたのなら、株価からはそれが見て取りにくい。
火をつけたシエナのほうが後退した。 シエナは9月16日の高値では前日終値を12.22%上回っていたが、引けは1.85%高にとどまった。上昇の引き金となった見通しを出した当の会社が、引け前に日中上昇分のおよそ6分の5を吐き出したことになる。
関連銘柄はいずれも月初の水準を下回ったままだ。 9月17日の296.01ドルは、9月11日終値の305.37ドルをなお下回る。
「次のボトルネック」は今回のサイクルで繰り返される物色テーマで、すでに電力と系統接続の順番待ちでも演じられた。問われるのは毎回同じ、希少性が増産という応答より長く続くのかという点である。
「8%の急騰」は、1営業日で12.7%下げた後の部分的な戻りの3日目であり、しかもその中でコヒレントは最も近い競合に見劣りした。
これはどういう銘柄か
コヒレントは日常的に値動きの荒い株と説明される。株価の履歴を見れば、どれほど荒いかを具体的に言える。
2026年9月17日までの12か月、251営業日では次のとおりだ。
| ボラティリティ指標、直近12か月 | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| ±5%以上動いた日 | 85 | 69 | 110 | 8 |
| 全営業日に占める割合 | 34% | 27% | 44% | 3% |
| ±10%以上動いた日 | 19 | — | — | — |
| 年率ボラティリティ | 86% | 72% | 98% | 38% |
| 高値からの最大下落率 | −48.0% | −49.4% | −42.8% | −20.2% |
| 現在の52週高値との差 | −30.7% | −43.5% | −13.3% | −7.1% |
3営業日に1日は5%以上動いた。19日は10%以上動いた。コヒレントが±5%の日を迎える確率は、エヌビディアの10倍を超える。
過去1年で最大の10日間の値動きは次のとおりだ。
| 日付 | 騰落 | 日付 | 騰落 |
|---|---|---|---|
| 2025年11月6日 | +18.32% | 2026年5月11日 | +13.25% |
| 2026年6月2日 | +17.63% | 2026年8月18日 | −12.75% |
| 2026年3月2日 | +15.44% | 2026年9月14日 | −12.73% |
| 2026年8月10日 | −14.24% | 2026年8月4日 | +12.35% |
| 2026年8月7日 | +13.44% | 2026年7月30日 | +12.16% |
このうち最大のファンダメンタルズ要因は2026年3月2日、エヌビディアとの提携が発表され株価が15.44%上げた日だ。9月16日の6.92%はそこに遠く及ばない。最も深い下落局面は2026年7月29日に底を打ち、高値から48.0%下だった。
コヒレントでポジションサイズを決める人は、年率約86%のボラティリティを持つ資産を買っている。ディフェンシブな複利銘柄ではない。それ自体は強気でも弱気でもなく、光学についてどんな見解を持つより前に建玉の大きさを決めるべき事実である。
セクターが上がった理由:シエナの2029年度目標
9月16日の引き金は外部から来た。9月16日と17日にオタワで開いた投資家向けフォーラムで、シエナが2029会計年度の財務目標を公表したのである。
- 2026年度から2029年度まで年率約30%の売上成長。
- 調整後粗利益率は約50%。
- 調整後営業利益率は32〜35%。
- フリーキャッシュフロー率は約20%。
シエナは2027年度から新しい報告セグメント(Optical Systems、Interconnects、Global Services、Routing and Other)に移行することも発表した。
これらの目標は、光学需要が単一のサプライヤーや単一のハイパースケール顧客に限られていないことを裏づける外部データだ。だからこそコヒレント、ルメンタム、コーニング、アプライド・オプトエレクトロニクスが揃って上げた。とはいえ、これは競合が発表した目標であり、対象期間が終わるのは3年先である。
独立系の予測のほうが役に立つ。トレンドフォースの推計では、AI向け光トランシーバー市場は2025年の165億ドルから2026年に260億ドルへ、57%超の成長となる。同社は部品不足を増産の主要な足かせと指摘し、1.6 Tのサプライチェーンで位置を取るには2026年と2027年が決定的だとしている。
コヒレント自身の数字は実際に強い
以下は事業が弱いという話ではない。2026年6月30日に終えた2026年度は、同社史上最良の一年だった。
| 会計年度、百万ドル | 2026 | 2025 | 増減 |
|---|---|---|---|
| 売上高 | 7,118 | 5,810 | +22.5% |
| 粗利益率(GAAP) | 37.5% | 35.2% | +233ベーシスポイント |
| 営業利益(GAAP) | 898 | 290 | +209.7% |
| 営業利益率(GAAP) | 12.6% | 5.0% | +762ベーシスポイント |
| コヒレント帰属純利益(GAAP) | 805 | 49 | +1,530.8% |
| 希薄化後1株当たり利益(GAAP) | 4.12ドル | (0.52)ドル | 赤字から転換 |
| 営業利益(非GAAP) | 1,457 | 1,037 | +40.5% |
| 営業利益率(非GAAP) | 20.5% | 17.8% | +262ベーシスポイント |
| 純利益(非GAAP) | 1,097 | 693 | +58.3% |
| 希薄化後1株当たり利益(非GAAP) | 5.61ドル | 3.53ドル | +58.9% |
6月期は4四半期で最も強く、売上高20億4,600万ドル(前年同期比33.8%増)、GAAP粗利益率38.5%、GAAP希薄化後1株利益1.19ドル、非GAAPで1.74ドルだった。2026年9月期の見通しは売上高22億〜24億ドル、非GAAP粗利益率39.5〜41.5%、非GAAP1株利益1.85〜2.05ドルである。
利益は売上の約2.5倍の速さで伸びた。これは本物の営業レバレッジであり、株価がプレミアム倍率を許されている理由でもある。
だが成長は一つのセグメントに偏る
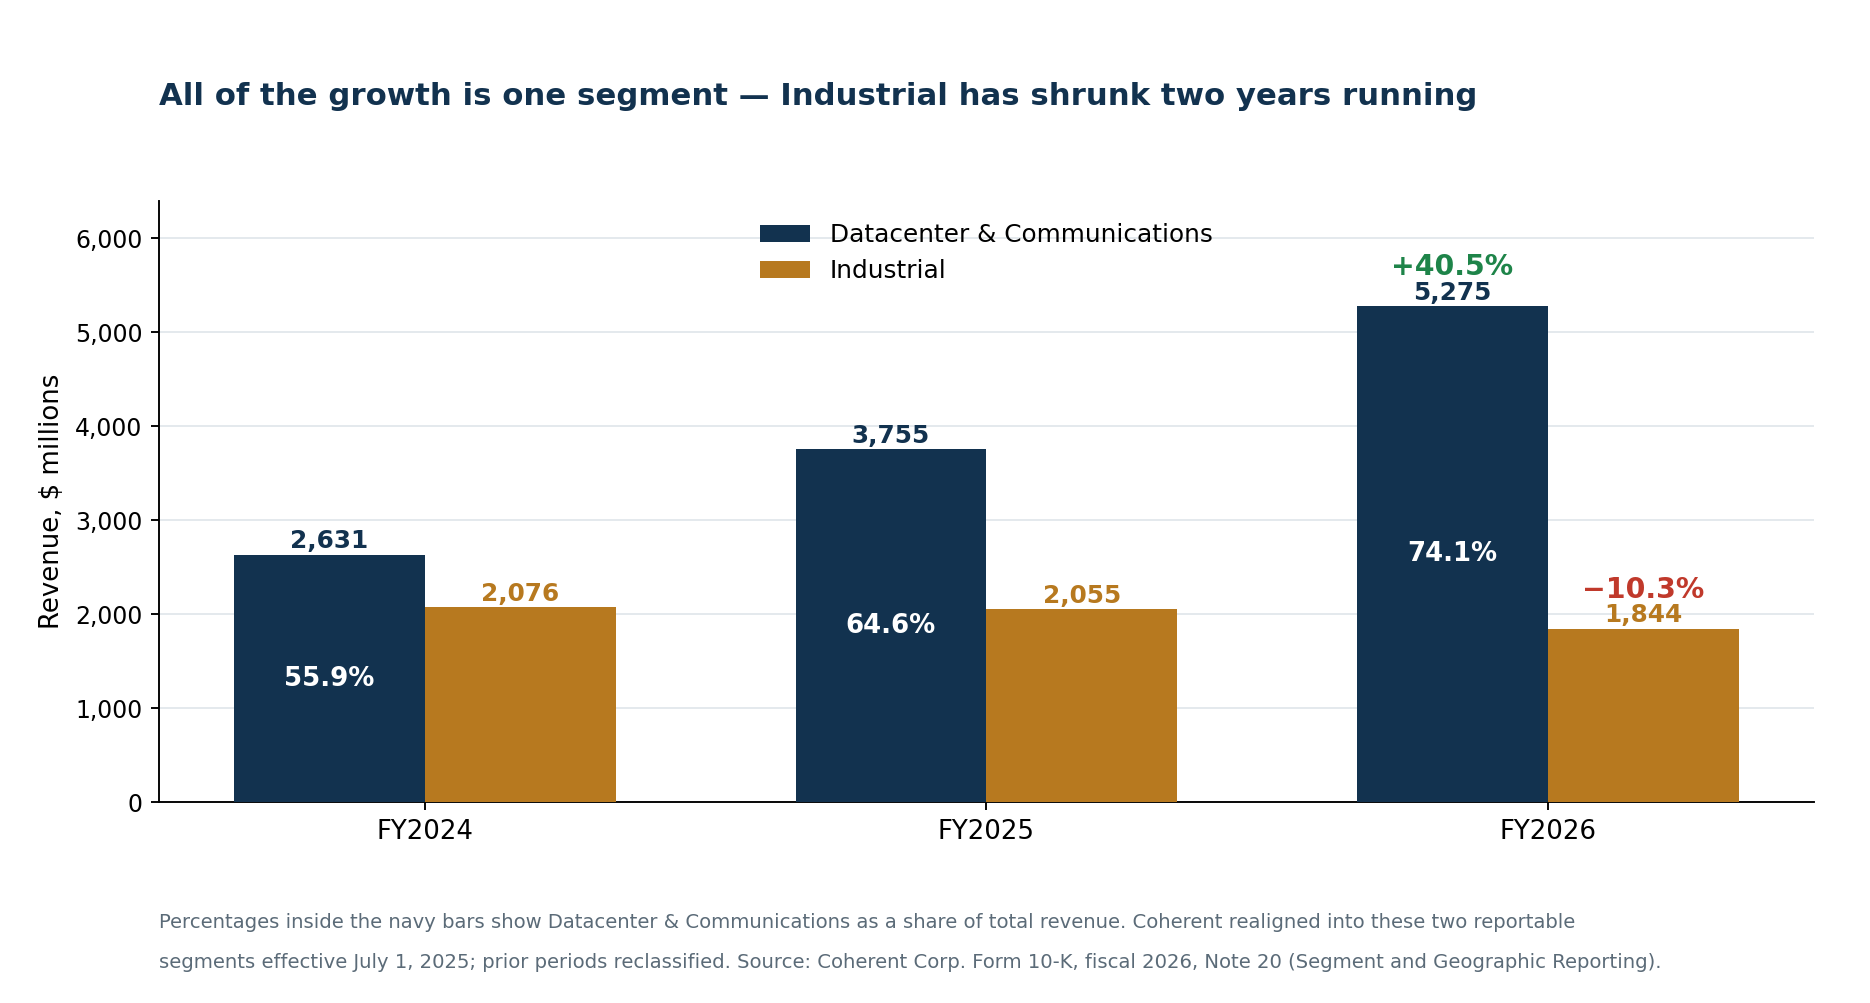
コヒレントは2025年7月1日付で報告セグメントを二つに再編した。3年分を並べると偏りは明確だ。
| 市場別売上高、百万ドル | 2026 | 2025 | 2024 | 2026年増減 |
|---|---|---|---|---|
| データセンターと通信 | 5,274.6 | 3,755.2 | 2,631.4 | +40.5% |
| 産業 | 1,843.6 | 2,055.0 | 2,076.3 | −10.3% |
| 合計 | 7,118.2 | 5,810.1 | 4,707.7 | +22.5% |
| データセンターと通信の比率 | 74.1% | 64.6% | 55.9% | — |
データセンターと通信は40.5%伸び、いまや売上高の74.1%を占める。産業は10.3%縮小し、2年連続の減少となった。2024年度の20億7,630万ドルから2026年度は18億4,360万ドルである。
セグメント利益も同じ話をしている。データセンターと通信が合計17億5,250万ドルのうち13億2,970万ドル(セグメント利益率25.2%)を生み、産業は4億2,280万ドルだった。
これはAIを付け足した多角化フォトニクス企業ではない。縮小する産業事業を付録として抱えたAI光学部品企業であり、バリュエーションはその前提で組むしかない。
本当の主題はキャッシュフローの断絶
2026年度、コヒレントの損益計算書とキャッシュフロー計算書は逆方向を指しており、その差は小さくない。
| 会計年度、百万ドル | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| 営業キャッシュフロー | 634.0 | 545.7 | 633.6 | 79.5 |
| 設備投資 | 436.1 | 346.8 | 440.8 | 1,102.9 |
| フリーキャッシュフロー | +198.0 | +198.9 | +192.8 | −1,023.4 |
3年続けて、コヒレントは1億9,280万〜1億9,890万ドルのフリーキャッシュフローを生んできた。2026年度はマイナス10億2,340万ドル。営業キャッシュフローが87.4%減る一方で設備投資が150.2%増えたため、1年で12億2,000万ドルの反転が起きた計算になる。
両方の要素が効いている。設備投資の増加だけなら成長の物語だ。しかしGAAP純利益が4,900万ドルから8億500万ドルへ増える一方で営業キャッシュフローが6億3,360万ドルから7,950万ドルへ落ちるのは、運転資本の物語である。売掛金、在庫、仕入先への前渡金が、利益が現金になる前にそれを縛っている。
同社はその差を外部で埋めた。2026年度の財務活動は14億7,700万ドルの流入で、2025年度の4億5,200万ドルの流出から反転した。ほぼすべてエヌビディアからの資金である。AI関連の拡大を本業ではなく資本市場で賄うのは今回のサイクルの特徴で、コアウィーブの受注残と負債をめぐる議論が最も注視されている実例だ。
同じ構図はAI投資の拡大全体を貫いており、そこでは計上利益と現金創出が乖離する。大手テック企業はいまや営業キャッシュフローの96%を設備投資に充てている。コヒレントはその拡大の供給側であり、一段下の階層で同じ方程式を解いている。
バランスシートが支えているもの
| 2026年6月30日時点、百万ドル | 金額 |
|---|---|
| 現金及び現金同等物 | 1,162 |
| 短期投資 | 825 |
| 使途制限付き資金(流動・非流動) | 606 |
| うちSilicon Carbide LLCに隔離された分 | 604 |
| リボルビング融資枠の未使用分 | 664 |
| 有利子負債合計 | 3,222 |
一行だけ強調しておきたい。使途制限付き資金6億600万ドルのうち、6億400万ドルはSilicon Carbide LLCにあり、その子会社しか使えない。親会社の流動性ではないし、そう数えるべきでもない。
負債も後半に偏っている。
| 償還年度 | 元本、百万ドル |
|---|---|
| 2027 | 7.9 |
| 2028 | 34.4 |
| 2029 | 93.6 |
| 2030 | 2,135.6 |
| 2031 | 985.9 |
| 合計 | 3,257.5 |
短期の償還の壁はない。ただし21億4,000万ドルが2030年度に到来し、そのときの借換え環境は、いま建てている生産能力が現金を生んでいるかどうかにかかる。
誰も触れなかった株式数
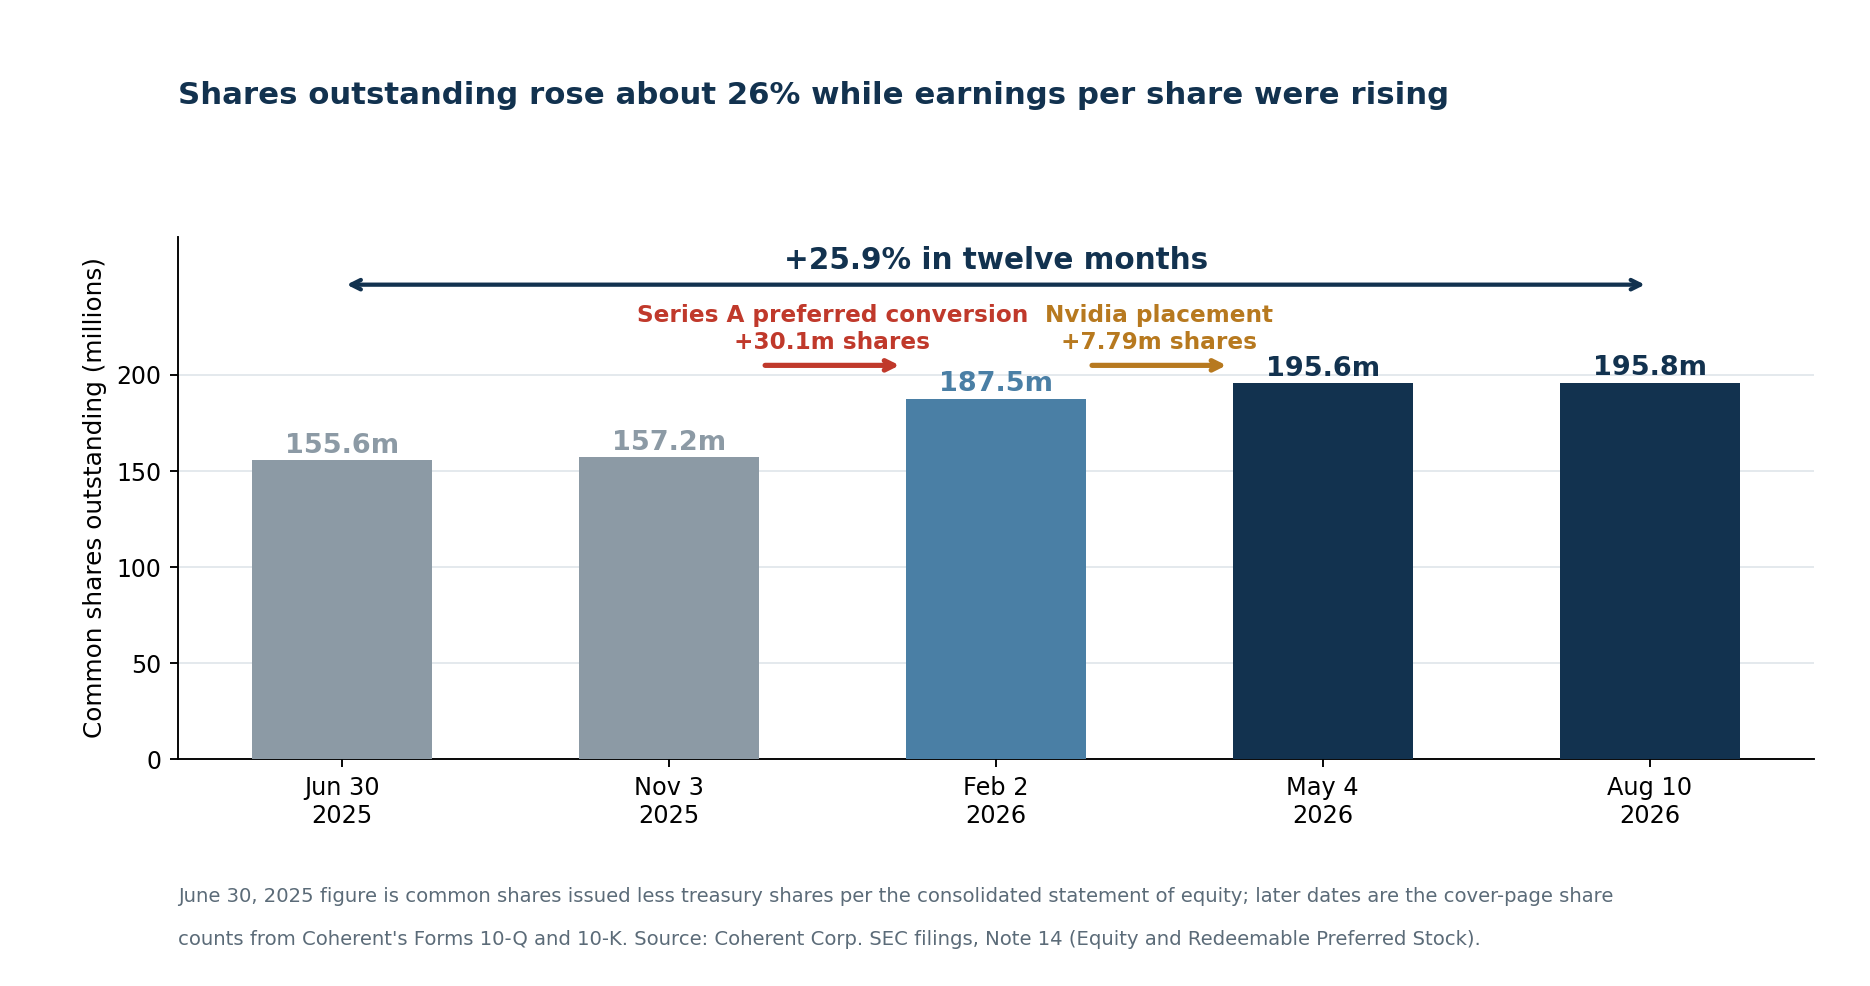
2026年度、コヒレントの1株当たり利益は大きく伸びた。分母も動いており、その幅は多くの報道が認めたより大きい。
| 株式数 | 日付 | 株数 |
|---|---|---|
| 発行済普通株式 | 2025年6月30日 | 約1億5,560万 |
| 発行済普通株式 | 2025年11月3日 | 157,153,611 |
| 発行済普通株式 | 2026年2月2日 | 187,481,852 |
| 発行済普通株式 | 2026年5月4日 | 195,639,321 |
| 発行済普通株式 | 2026年8月10日 | 195,832,246 |
12か月で約26%の増加である。ほぼすべてを説明するのは次の二つだ。
- シリーズA優先株の転換で普通株3,010万株が2026年度に発行され、25億690万ドルが償還可能優先株の科目から資本へ移った。
- エヌビディアへの第三者割当で7,788,161株。
どちらも隠されてはいない。両方とも10-Kの注記14に記載がある。だが合わせると、1株当たり指標は明確に膨らんだ母数の上で改善したことになり、今後「1株利益の成長」を比べるときは4分の1増えた株式数を勘定に入れる必要がある。
エヌビディア契約の実際の条件
エヌビディアとの関係は強気シナリオで最も強い論点であり、提出書類はそれを正確に記している。
2026年3月2日、コヒレントはエヌビディアと複数年の戦略的契約を結んだ。先端光学の開発、製造能力、研究開発を対象とする。10-Kによれば、この契約は独占的ではなく、数十億ドル規模の購入コミットメントに加え、先端レーザーおよび光ネットワーク製品に関する将来のアクセス権と生産能力の権利を含む。
これとは別に、同じ日にエヌビディアは20億ドルの出資を行った。
| エヌビディア第三者割当の条件 | 内容 |
|---|---|
| 発行・売却株式数 | 7,788,161 |
| 1株当たり価格 | 256.80ドル |
| 調達総額(グロス) | 20億ドル |
| 形態 | 第三者割当、第4条(a)(2)の免除適用 |
| ロックアップ期間 | クロージングから6か月——終了済み |
| 価格保護 | 購入契約の署名から6か月 |
| 発表当日の株価反応 | +15.44% |
二つの条項は、これまで受けてきた以上の注目に値する。
ロックアップは終了している。 株式は3月2日のクロージング後6か月間拘束されていた。その期間は過ぎ、いまや譲渡可能だ。エヌビディアが売却の意向を示したわけではないが、制約はもう存在しない。
エヌビディアは価格保護を得ている。 購入契約には署名から6か月間有効の価格保護条項がある。コヒレントはASC 815およびASC 480に基づいて評価し、自社株に連動し資本分類の要件を満たすと判断したうえで、これにより追加の株式発行や現金支払いが生じた場合は資本の調整として処理すると開示している。平たく言えば、エヌビディアは自らの取得価格に対する下方保護を交渉で取り、その手段は追加株式になりうるということだ。
296.01ドルの株価では、エヌビディアの持分価値は約23億1,000万ドル、取得原価20億ドルに対しておよそ15%上回る。投資としてエヌビディアには良い結果で、技術の裏づけであると同時に、どちらがより良い条件を取ったかの覚え書きでもある。
戦略的な合理性は依然として強い。エヌビディアのほかの買収や出資と同じく、AI計算基盤の最大の供給者からの購入コミットメントは、新設能力に買い手がつかないリスクを下げる。ただしその能力の収益性を保証するものではなく、非独占である以上、エヌビディアは競合の光学サプライヤーとも取引できるし、実際にしている。
顧客の集中度は1年で倍になった
AI光学の顧客が集中していることに異論を唱える人はいない。10-Kはそれを数字にしており、傾きは急だ。
| 顧客集中度、連結売上高比 | 2026 | 2025 | 2024 |
|---|---|---|---|
| 最大顧客 | 20% | 10% | 10% |
| 第2位の顧客 | 12% | — | — |
| 第3位の顧客 | — | 12% | — |
| 上位2社の合計 | 32% | 約22% | — |
最大顧客は1年で構成比を売上高の10%から20%へ倍増させ、2社目が12%に達した。いずれも主にデータセンターと通信に属する。コヒレントの売上のおよそ3分の1が、いまや2社の買い手に依存している。しかもそのセグメントでは、買い手が複数購買と内製設計を当たり前に使う。
自社で加速器を設計するハイパースケーラーは、光学の顧客が誰かという構図そのものを変えつつある。アマゾンとクアルコムの半導体提携が示したとおりだ。この集中は両刃である。コヒレントが重要な取引先を勝ち取った証拠であると同時に、認定を一つ落とすか日程が一つずれるだけで会社全体が動く理由でもある。そして年に19日も±10%の日が出る理由でもある。
地理は「製造回帰」の物語を複雑にする
テキサス州シャーマンにあるコヒレントの6インチ・リン化インジウム拠点は投資判断の中核であり、実在する。10-Kは、同社が2026年度にシャーマン工場を拡張し、その原資としてCHIPS・科学法に基づく5,000万ドルの予備的条件覚書を得たことを確認している。コヒレントは米国と欧州で6インチのInP生産能力を持ち、6インチのGaAs VCSEL工場も複数運営している。
だが「米国サプライチェーンの強靭性」は、資産が実際にどこにあるかを部分的にしか説明しない。
| 長期性資産、百万ドル | 2026年6月30日 | 2025年6月30日 | 増減 |
|---|---|---|---|
| 米国 | 1,394.8 | 1,092.4 | +302.4 |
| 中国 | 968.8 | 403.0 | +565.8 |
| マレーシア | 473.8 | 196.5 | +277.2 |
| ドイツ | 189.8 | 189.3 | +0.5 |
| ベトナム | 119.1 | 65.6 | +53.6 |
| スウェーデン | 98.5 | 51.0 | +47.5 |
| その他の米国外 | 187.4 | 150.2 | +37.2 |
| 米国外合計 | 2,037.5 | 1,055.1 | +982.4 |
中国の長期性資産は1年で5億6,580万ドル増えた。米国で積み増した3億240万ドルより多い。マレーシアも2億7,720万ドル増えている。長期性資産の59.4%が米国外にある。2026年6月30日時点の従業員51,478人のうち、44,582人(87%)がアジア太平洋で働いており、南北アメリカは3,719人だ。
ここから関連する二つのリスクが生じる。中国は2026年度売上高の8億1,340万ドル、11.4%を占めた。さらに2025年1月、コヒレントは過去のファーウェイ向け製品販売に関して米商務省産業安全保障局(BIS)から情報提供の要請を受けた。同社は協力し内部調査を進めていること、そして損失額の範囲を見積もれないことを開示している。
いずれも失格事由ではない。ただ、テキサスの工場という物語が想起させる図とは違うというだけだ。
ボトルネックは実際どこにあるか
光学を支持する技術的な論拠はしっかりしており、整理して示す価値がある。
銅の配線は信号を失い、電力を食い、帯域が上がるほど到達距離が縮む。AIクラスターは計算を数千基の加速器に分散させ、それらは絶えずデータをやり取りしなければならない。データを待っている加速器は遊んでいる資本だ。システムが大きくなるほど多くのリンクが銅から光へ移り、光ポート1本あたりの通信量も増える。
| 世代 | 総速度 | 状況 |
|---|---|---|
| 400G | 400 Gb/秒 | クラウドと通信で定着 |
| 800G | 800 Gb/秒 | AIクラスターで急速に普及中 |
| 1.6T | 1.6 Tb/秒 | 量産立ち上げの開始 |
| 3.2T | 3.2 Tb/秒 | 開発と初期認定 |
| 6.4T | 6.4 Tb/秒 | より長期のアーキテクチャ |
しかし「ボトルネックは光学だ」では粗すぎて投資判断にならない。希少な層は移動する。
- リン化インジウムのレーザー。 量産のInPは本当に難しい。コヒレントの6インチ基盤は3インチのラインより1回の処理で多くの素子を、しかも高い歩留まりで作れる。同社は内製InP生産を倍にし、2027年にさらに倍以上へ引き上げる計画だ。
- パッケージングと組立。 レーザー、変調器、受光素子、ドライバー、信号処理、熱管理をより小さなモジュールに、より狭い公差で収めることは、ウエハーより先に制約になりうる。
- テスト。 1.6 Tのモジュールは800 Gより試験時間が長い。部品が揃っていても、テスト能力が完成品の出荷量を縛ることがある。
- ファイバー、コネクター、スイッチング。 高密度ファイバー、光回線スイッチ、ネットワーク機器にはそれぞれ固有の制約がある。
この構図は同じ拡大局面のメモリー側でおなじみだ。広帯域メモリーが真の制約になったのは生産能力が追いつく前のことで、マイクロンとアンソロピックの供給契約も同じ筋の話である。
光学はボトルネックの一類型だが、生産能力が整うにつれて希少な資産はウエハー、パッケージング、テスト、スイッチングの間を移っていく。コヒレントの投資論拠は、これらの層を貫く垂直統合にあり、どれか一つの層が希少であり続けることにはない。
トレンドフォースが真の制約として部品不足を挙げているのは、この読み方と整合する。ボトルネックはモジュールメーカーより上流にある。まさにコヒレントのInPの布陣がある場所であり、同時に業界最大級の増産計画が発表されている場所でもある。
PhotonLink:次の企業固有の試金石
コヒレントは2026年9月21日、スペイン・マラガの欧州光通信会議(ECOC)でPhotonLinkを発表する。最高経営責任者のジム・アンダーソン氏、最高技術責任者兼光学コンポーネント担当上席副社長のジュリー・エン氏、半導体デバイス担当上席副社長のベック・メイソン氏が、現地とウェブ配信で登壇する。
同基盤は、光の生成とビーム整形から、伝送、検出、xPUやスイッチでの電気信号への再変換までの光信号系全体を対象とし、コパッケージ光学、ニアパッケージ光学など複数の統合方式に対応する。コヒレントはコパッケージ光学の初の売上を2026年12月期に見込み、その後に光回線スイッチング、マルチレールシステム、追加の熱関連製品が続くとしている。
発表の商業的な重みを決める問いは具体的だ。
- どの製品がサンプルではなく出荷されているのか。
- 名前の挙がった顧客はいるか。
- 売上はいつ意味のある規模になり、粗利益率はどの程度か。
- コヒレントはシステム一式を納めるのか、他社システム向けの部品を出すのか。
- ブロードコム、マーベル、ルメンタム、そしてハイパースケーラーの内製設計と比べてどうなのか。
技術的に見事でも商業的な具体性を欠く発表は、実行力で値付けされている株を動かさない。
上昇後のバリュエーション
9月17日の296.01ドル、発行済株式195,832,246株で計算すると、コヒレントの時価総額は約580億ドルになる。
| バリュエーション指標 | 数値 |
|---|---|
| 株価(2026年9月17日) | 296.01ドル |
| 発行済株式数(2026年8月10日) | 195,832,246 |
| 時価総額 | 580億ドル |
| 2026年度売上高 | 71億1,800万ドル |
| 企業価値/2026年度売上高(概算) | 約8.3倍 |
| 2026年度GAAP希薄化後1株利益 | 4.12ドル |
| 直近12か月のGAAP株価収益率 | 約72倍 |
| 2026年度非GAAP希薄化後1株利益 | 5.61ドル |
| 直近12か月の非GAAP株価収益率 | 約53倍 |
| 2026年度フリーキャッシュフロー | −10億2,300万ドル |
| 2027年度第1四半期の非GAAP1株利益見通し | 1.85〜2.05ドル |
四半期見通しの中央値を年換算すると——1.95×4=7.80ドル——株価は粗い予想非GAAP利益の約38倍になる。四半期ごとの伸びを織り込むアナリスト予想を使えば倍率はさらに下がる。要点はそこだ。予想倍率がまともに見えるのは、そこに織り込まれた成長が実現した場合に限られる。
フリーキャッシュフローの倍率は存在しない。マイナスだからだ。
| シナリオ | 必要な条件 | 含意 |
|---|---|---|
| 弱気 | 業界全体の増産が需要を上回る。最大顧客の発注が平常化する。営業キャッシュフローが弱いまま | ボラティリティ86%の下で72倍の株価収益率は急速に縮む |
| 標準 | 800Gと1.6Tが予想どおり立ち上がる。非GAAP粗利益率が40%近辺を保つ。運転資本が正常化し2027年にフリーキャッシュフローが黒字化 | プレミアム倍率は擁護できるが、リターンは再評価ではなく利益から来る |
| 強気 | PhotonLink、コパッケージ光学、光回線スイッチングが相応の売上を生む。InPの需給逼迫が2027年まで続く。現金化が大きく改善 | 戦略的AIインフラとしてのプレミアムが維持される |
強気の論拠
- 光学の搭載密度はデータセンター投資より速く伸びる。 加速器は世代ごとにプロセッサ当たりの帯域を多く要する。エヌビディアが牽引する半導体スーパーサイクルを動かしているのと同じ需要曲線だ。
- 1.6Tへの移行が前倒しになり、800Gの需要は崩れずに続く。
- 生産能力は押さえられている。 経営陣は2027年度の能力を事実上売り切れと説明し、受注は暦年2027年まで伸びている。
- 6インチInPは本物の製造上の優位で、3インチのラインより歩留まりが高く、産出量を倍にする計画がある。
- エヌビディアの購入コミットメントと生産能力の権利が、新設能力が売れ残るリスクを下げる。
- 新しい基盤が市場を広げる。 挿抜式トランシーバーの外へ、コパッケージ光学、ニアパッケージ光学、光回線スイッチング、熱関連製品へと広がる。
- 利益率は拡大している。 非GAAP営業利益率は1年前の17.8%に対して20.5%。
弱気の論拠
- フリーキャッシュフローはマイナス10億2,000万ドルで、約1億9,500万ドルのプラスが3年続いた記録が突然途切れた。
- 購入コミットメントは合計118億ドル——2027年度に34億ドル、それ以降に84億ドル——で、顧客の見通しがずれれば負債になる。
- 2社で売上高の32%を占め、最大の1社は1年で構成比を倍にした。
- 株式数が約26%増え、成長の1株当たり経済性を薄めた。
- エヌビディアの契約は独占的ではなく、資本だけでなく価格保護も伴っていた。
- 産業向け売上は縮小中で、2026年度は10.3%減、2024年度の水準も下回る。
- 増産が現在の価格を支える希少性を終わらせうる。 コヒレント、ルメンタム、アジアの各社がいずれもラインを増やしている。
- 過去のファーウェイ向け販売に関するBISの照会は未解決で、損失額の範囲も見積もれず、中国は売上高の11.4%を占める。
コヒレントは本物のAIのボトルネックを供給しているのかもしれない。だが価格がすでに希少性の継続を前提にしているとき、ボトルネックの供給者が自動的に良い投資になるわけではない。
四半期ごとに見るべき点
事業面: 800Gと1.6Tの売上、6インチInPの産出と歩留まり、受注残とキャンセル、コパッケージ・ニアパッケージ・光回線スイッチングの売上、稼働率、顧客での認定状況。
財務面: GAAPと非GAAPの粗利益率、営業キャッシュフロー、設備投資、売掛金と在庫、購入コミットメント、純有利子負債、希薄化後株式数。
商業面: 名前の挙がったPhotonLink顧客、新たな長期供給契約、顧客集中度、平均販売価格、エヌビディア関連以外の需要の証拠。
5段階の手順にすると次のようになる。
- 需要を確かめる——受注、受注残、売上成長をまとめて見る。
- 生産能力を確かめる——ウエハー産出、パッケージングとテストの増強。
- 価格を確かめる——粗利益率が横ばいか上昇か。
- 現金化を確かめる——工場の立ち上がりに伴って営業キャッシュフローが改善しているか。2026年度に壊れたのはここだ。
- バリュエーションの支えを確かめる——業績予想の上方修正が株価より速いか。
SimianX AIは、これらを繰り返し使える手順につなげられる。米証券取引委員会への提出書類、業績予想の改定、値動き、ニュースの論調を結びつけるからだ。化合物半導体の製造、ハイパースケーラーの設備投資計画、ネットワーク設計にまたがる投資判断を要する銘柄では、特に役に立つ。
急騰後のCOHR株は買いか
正直な答えは、事業と株式を分けて考えることから始まる。
事業は結果を出している。売上高は22.5%伸び、GAAP営業利益は3倍になり、非GAAP1株利益は58.9%増え、データセンター部門は40.5%伸びて会社の4分の3を占めるに至った。経営陣は暦年2027年まで伸びる生産能力の確約と、6インチ・リン化インジウムにおける説得力のある製造上の優位を持つ。エヌビディアはその席を得るために20億ドルを払った。
株式のほうは、売上高71億ドルとフリーキャッシュフロー・マイナス10億2,000万ドルの上に載った時価総額580億ドルであり、年率86%のボラティリティ、26%増えた株式数、2社に集中する売上の3分の1、GAAPで72倍の株価収益率を伴う。52週高値を30.7%下回る水準で、48%の下落が底を打ったのは7週間前だ。
加速器1基当たりの光学搭載量が増え続け、InPの逼迫が2027年まで続き、運転資本が正常化して現金が利益に追いつくと考える投資家には、筋の通った投資判断がある。2027年度がその試験だ。
フリーキャッシュフローが黒字の四半期を、あるいは名前の挙がったPhotonLink顧客を、あるいは最大顧客の20%という構成比が続く証拠を先に見たい投資家にも、同じく筋は通っている。9月21日の発表と12月期の数字が、次の二つの確認点になる。
9月16日の動きが教えてくれないのは、どちらが正しいのかという点だ。あれは下落局面のなかでのセクター連れ高であり、しかも対象は3営業日に1日は5%動く銘柄である。
コヒレントのAI光学見通しに関するよくある質問
2026年9月16日にコヒレント株が上がったのはなぜですか
シエナが2029年度目標——年率約30%の売上成長、調整後粗利益率約50%、調整後営業利益率32〜35%、フリーキャッシュフロー率約20%——を公表し、光学関連株が広く買われたため、コヒレントは6.92%高の289.93ドルとなった。9月21日のPhotonLink発表への期待も寄与した。文脈は重要で、株価は9月14日に12.73%下げており、この動きは上放れではなく部分的な戻りだった。
コヒレントは黒字ですか
黒字です。2026年度のコヒレント帰属GAAP純利益は8億500万ドル、希薄化後1株当たり4.12ドルで、前年の4,900万ドルから大きく改善した。非GAAP純利益は10億9,700万ドル、希薄化後1株当たり5.61ドル。ただしフリーキャッシュフローはマイナス10億2,300万ドルで、営業キャッシュフローが7,950万ドルに落ちる一方、設備投資が11億290万ドルに増えたためである。
コヒレントとエヌビディアの関係は正確にはどういうものですか
2026年3月2日に署名された複数年・非独占の戦略的契約で、光学の研究開発、製造能力、数十億ドル規模の購入コミットメント、将来の生産能力の権利を対象とする。これとは別に、エヌビディアはグロス20億ドルの第三者割当で1株256.80ドルにて7,788,161株を取得した。株式には6か月のロックアップがあったが終了しており、契約にはコヒレントが資本に分類する6か月の価格保護条項が含まれる。
コヒレントの株主はどれだけ希薄化しましたか
発行済株式数は2025年6月30日の約1億5,560万株から2026年8月10日の195,832,246株へ、約26%増えた。主な要因は二つで、シリーズA優先株の普通株3,010万株への転換と、エヌビディアに発行した7,788,161株である。
AI光学は本当に次のボトルネックですか
部品レベルの不足は実在する。トレンドフォースはAI向け光トランシーバーの生産能力を縛る主因として部品不足を挙げ、市場は2025年の165億ドルから2026年に260億ドルへ伸びると見込む。ただし生産能力が整うにつれ、真の制約はリン化インジウムのウエハー、パッケージング、テスト、スイッチングの間を移る。したがって「ボトルネックは光学だ」という言葉だけでは投資判断にならない。
COHR株は割高ですか
296.01ドルでは直近12か月のGAAP1株利益の約72倍、非GAAPベースで53倍にあたる。フリーキャッシュフローはマイナスなので対応する倍率はない。2027年度第1四半期見通しの中央値を年換算すると、粗い予想ベースで約38倍になる。割高かどうかは、予想された成長と現金創出の回復が両方とも実現するかにすべてかかっている。
最大のリスクは何ですか
現金化です。売掛金、在庫、仕入先への前渡金が利益を吸い続ける一方で設備投資が10億ドル超のままなら、コヒレントは売上を伸ばし利益率を守ってもなお失望を招きうる。第二のリスクは集中度で、複数購買が常識のセグメントで2社が売上の32%を占めている。
まとめ
コヒレントは、実に強い事業の物語が、実に要求の厳しい株式に包まれた銘柄である。
事業側の論拠は記録に残っている。売上高は22.5%増の71億2,000万ドル、GAAP営業利益は209.7%増、非GAAP1株利益は58.9%増、データセンター部門は40.5%伸びて売上の74.1%に達した。生産能力は暦年2027年まで押さえられ、競合がこの規模では持たない6インチ・リン化インジウム基盤があり、シャーマン向けに5,000万ドルのCHIPS条件覚書があり、AI計算基盤で最重要の顧客から20億ドルの出資を受けている。
株式側の論拠も同じだけ記録に残っているが、語られることは少ない。プラス1億9,300万〜1億9,900万ドルの3年を経てフリーキャッシュフローはマイナス10億2,300万ドル、株式数は約26%増、1社で売上の20%・2社で32%、産業向け売上は10.3%減、購入コミットメントは118億ドル、2030年度に21億4,000万ドルの償還、長期性資産の59.4%は米国外で伸びが最も速いのは中国、BISの照会は未解決、そして過去1年で48%の下落を伴う年率86%のボラティリティ。
9月16日の上昇は、このどれも解決していない。12.7%下げた後の3日間の戻りであり、火をつけたのは競合の3年目標であり、そのなかでコヒレントはルメンタムに見劣りした。
投資判断を決めるのは、順に次の四つだ。1.6Tと次の世代が量産に乗るか。粗利益率が40%近辺を保つか。記録的な受注が現金に変わるか。そして新設能力が、それを建てるのに使った資本——株主資本を含む——のコストを上回るリターンを稼ぐか。三つ目こそ2026年度に壊れた部分であり、まず見るべき点である。
関連記事
- SKハイニックス8%高:AIスーパーサイクルは本物か
- 2026年のAI設備投資:大手テックはキャッシュフローの96%を投じる
- AI経営者がブレーキ:半導体株は下落、大手テックは上昇
- エヌビディアのHugging Face買収:129億ドル、売上高の86倍
- アマゾンとクアルコムの提携:5,400万株が動く
- コアウィーブ2026:1,000億ドルのAI受注残と負債リスク
- ネクステラとドミニオンの取引:AIを縛る110ギガワットの電力
- マイクロンとアンソロピックの契約:Claude AIを支えるメモリー
- AI株ブーム:エヌビディアが半導体スーパーサイクルを牽引
参考資料
- Coherent Corp. — 2026会計年度フォーム10-K年次報告書
- Coherent Corp. — 2026年度第4四半期および通期決算(フォーム8-K、添付資料99.1)
- Coherent Corp. — 2026年第4四半期投資家向け説明資料(添付資料99.2)
- Coherent Corp. — エヌビディアとの戦略的提携の発表
- Coherent Corp. — テキサス州シャーマン拡張に関するCHIPS意向書
- Coherent Corp. — 2026年9月21日のECOCでのPhotonLink基盤発表
- Ciena — 2029会計年度の財務目標
- TrendForce — 世界のAI光トランシーバー市場は2026年に260億ドルへ
- 米商務省産業安全保障局 — 輸出管理規則
- SimianX — COHR株のファンダメンタルズ


