フロンティアの減速:AI減速論は1兆ドル規模のAI株ブームに何を意味するか
2026年のAI株ブームは、居心地の悪い局面に入った。9月12日(土)、Anthropicの最高経営責任者(CEO)ダリオ・アモデイ氏は約3,800語のエッセイ「私たちはフロンティアのペースを落とさなければならない」を公開し、「AIモデルの能力を向上させるペースを落とさなければならない」と訴えた。1日もたたないうちに、OpenAIのサム・アルトマンCEOが「フロンティアのペースを落とす必要がある」という点に同意すると書き込み、イーロン・マスク氏はわずか一言、「ダリオは正しい」と返した。SiliconANGLEが報じた通りである。
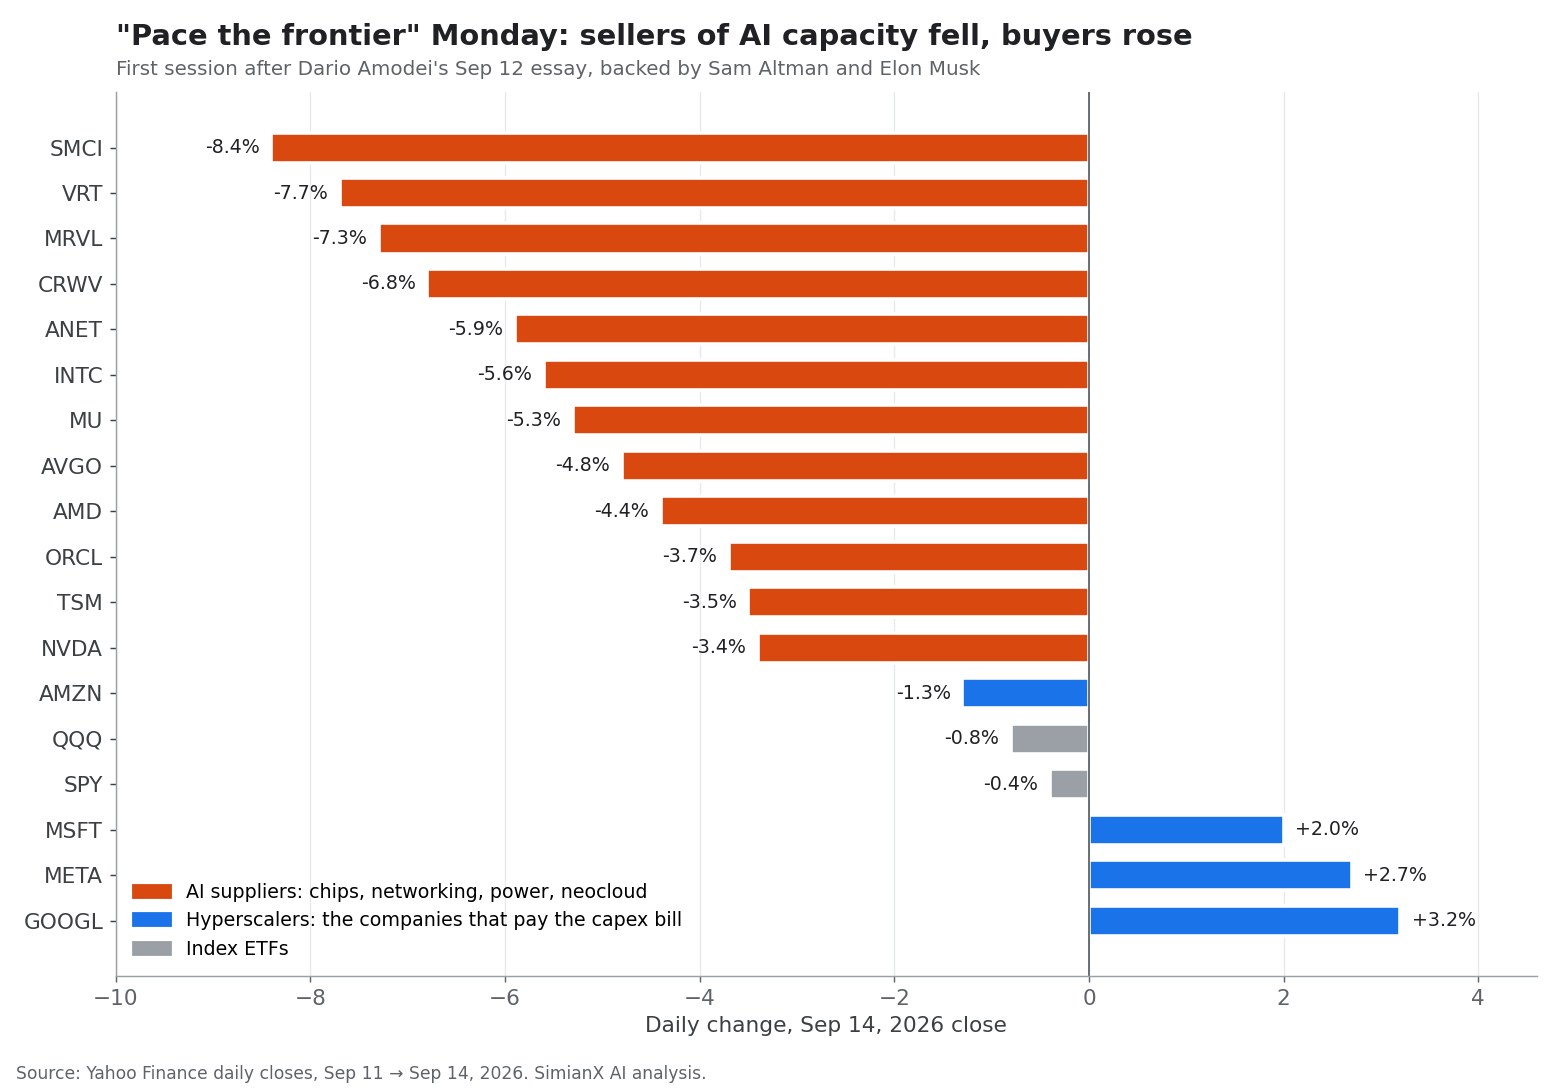
最も有名な3つのAI研究所のトップが、ブレーキに近い主張で公に一致したのはこれが初めてだった。市場はこれを支出の問題として受け止めた。9月14日(月)の取引が始まると、AIの計算能力を売る企業が大きく下落した。Super Microは8.4%、Vertivは7.7%、Marvellは7.3%、CoreWeaveは6.8%、NVDAは3.4%下げた。一方、その計算能力にお金を払う側の企業は逆方向に動き、Alphabetは3.2%、Metaは2.7%、マイクロソフトは2.0%上昇した。
この分断こそ、1兆ドル規模のAI取引をいま理解するうえで最も役に立つポイントだ。人工知能は依然として数十年に一度の重要な技術転換だが、投資家が問うているのはもはや機会の大きさだけではない。誰が、どのキャッシュフローから費用を払うのか、そして買い手が減速したら供給側はどうなるのか、である。
これは人工知能がバブルだということを自動的に意味するわけではない。しかし、AI株のリターンは楽観的な見出しよりも、利益の質、フリーキャッシュフロー、資本規律に左右されるようになる可能性があるということは意味している。本稿では、AI企業のCEOが実際に何を語ったのか、AI関連16銘柄がどう取引されたのか、ハイパースケーラーが支出計画を実際にどうしたのかを整理し、ブームのどの部分が最も脆いかを見極める実践的な枠組みを示す。
SimianX AIは、こうした市場横断型のリサーチのために設計されている。マルチエージェント型のプラットフォームがファンダメンタルズ、テクニカル指標、開示書類、ニュース、センチメントを組み合わせ、株価が事業上の裏付けに支えられているかを投資家が評価できるようにする。
AI企業のCEOは実際に何を語ったのか
「ブレーキを踏む」という表現には注意が必要だ。支出削減を発表した人は誰もいない。このエッセイが論じているのは能力向上のペースであり、主な手段は監督と協調で、データセンターの縮小ではない。
| 誰が | どこで | 発言内容 | 具体的なコミットメント |
|---|---|---|---|
| ダリオ・アモデイ氏(Anthropic) | 個人エッセイ、9月12日 | 「AIモデルの能力を向上させるペースを落とさなければならない。それでも進歩は速く見えるだろう」 | 第三者の評価者に、社員と同等の恒久的なシステムアクセス権を直ちに付与 |
| サム・アルトマン氏(OpenAI) | Xへの投稿、9月12〜13日 | 「フロンティアのペースを落とす必要があるという点で、ダリオに同意する」 | OpenAIも独立した評価者に社員並みのアクセス権を与える |
| イーロン・マスク氏(xAI) | Xへの投稿 | 「ダリオは正しい」 | 表明なし |
アモデイ氏の計画は3つの柱からなる。組み込み型の外部評価者(Anthropicは単独で導入を決めた)、フロンティア開発企業の間で合意する共通の安全基準と能力の上限、そして最終的には各国政府によるペース配分の協調だ。エッセイは学習用の計算資源を減速手段の候補として触れているにすぎず、アモデイ氏自身も計算量のしきい値は簡単にすり抜けられると懸念している。データセンター予算の削減は提案していない。CNNの報道もAxiosも同じ位置付けで、設備投資の発表ではなく安全性をめぐる議論として報じた。
では、なぜ半導体株は下がったのか。AIのサプライチェーンは、フロンティア研究所が今後何年もより大きな学習用クラスターを買い続けるという前提で値付けされているからだ。フロンティアの減速をめぐる信頼できる議論は、金額が伴っていなくても、最も強気な需要シナリオが実現する確率を下げる。ハイパースケーラーが上昇したのはその裏返しで、競争が緩めば、すでに自社のキャッシュフローを上回っている設備予算を引き上げ続ける圧力が弱まる可能性がある。
AI投資の問いは「機会はどれほど大きいか」から「その機会の費用を払えるだけのキャッシュフローを誰が得るのか」へと移りつつある。
9月14日、AI株はどう取引されたか
下の表は、エッセイ公開後最初の取引日を記録したものだ。出来高は各銘柄の20日平均に対する倍率で示しており、殺到的な売りだったのか、それとも価格の見直しだったのかがわかる。
| 銘柄 | AI構築における役割 | 9月14日終値 | 日次騰落率 | 出来高(20日平均比) | 52週高値からの下落率 | 2026年年初来 |
|---|---|---|---|---|---|---|
| NVDA | アクセラレーター | 210.96ドル | -3.4% | 1.0倍 | -10.5% | +13.1% |
| AVGO | カスタムAI半導体、ネットワーク | 344.72ドル | -4.8% | 1.1倍 | -28.4% | -0.4% |
| AMD | アクセラレーター、CPU | 493.41ドル | -4.4% | 1.4倍 | -15.1% | +130.4% |
| TSM | 受託製造 | 418.01ドル | -3.5% | 1.5倍 | -12.5% | +37.6% |
| ORCL | AIクラウド計算能力 | 144.79ドル | -3.7% | 1.6倍 | -55.9% | -25.7% |
| CRWV | ネオクラウド(GPU貸し出し) | 82.98ドル | -6.8% | 1.1倍 | -42.0% | +15.9% |
| AMZN | ハイパースケーラー | 253.54ドル | -1.3% | 1.0倍 | -10.7% | +9.8% |
| MSFT | ハイパースケーラー | 505.41ドル | +2.0% | 1.1倍 | -6.8% | +4.5% |
| META | ハイパースケーラー | 665.60ドル | +2.7% | 1.1倍 | -14.7% | +0.8% |
| GOOGL | ハイパースケーラー | 349.39ドル | +3.2% | 1.5倍 | -13.2% | +11.6% |
| QQQ | ナスダック100連動ETF | 709.18ドル | -0.8% | 1.1倍 | -5.0% | +15.4% |
| SPY | S&P500連動ETF | 760.88ドル | -0.4% | 1.2倍 | -2.2% | +11.6% |
出所:Yahoo Financeの日次終値。52週高値は直近252取引日の終値ベース。ほかの供給企業はさらに大きく下げた:Super Micro -8.4%、Vertiv -7.7%、Marvell -7.3%、Arista -5.9%、インテル -5.6%、マイクロン -5.3%。
注目すべき点は3つある。
- パニックではなく価格の見直しだった。 ほとんどの銘柄で出来高は平常の1.0〜1.6倍にとどまった。投資家は持ち高を減らしたが、逃げ出したわけではない。
- ハイパースケーラーの中ではアマゾンが例外だった。 同業が上昇するなか1.3%下落した。半導体の買い手であると同時にクラウド計算能力の売り手でもあり、しかもAnthropic自体の大株主でもあるという立ち位置と整合する。
- 指数はほとんど動かなかった。 QQQの下落は0.8%にとどまり、市場全体のリスク回避ではなく、AI取引の内部での資金移動だった。
エッセイ以前からAI取引にはひびが入っていた
エッセイが公開されたのは、数カ月前からAIインフラの評価を静かに引き下げてきた市場だった。9月14日の終値時点で、サンプル中のAI関連銘柄はすべて52週高値を下回っていた一方、S&P500は高値からわずか2.2%下の水準にあった。
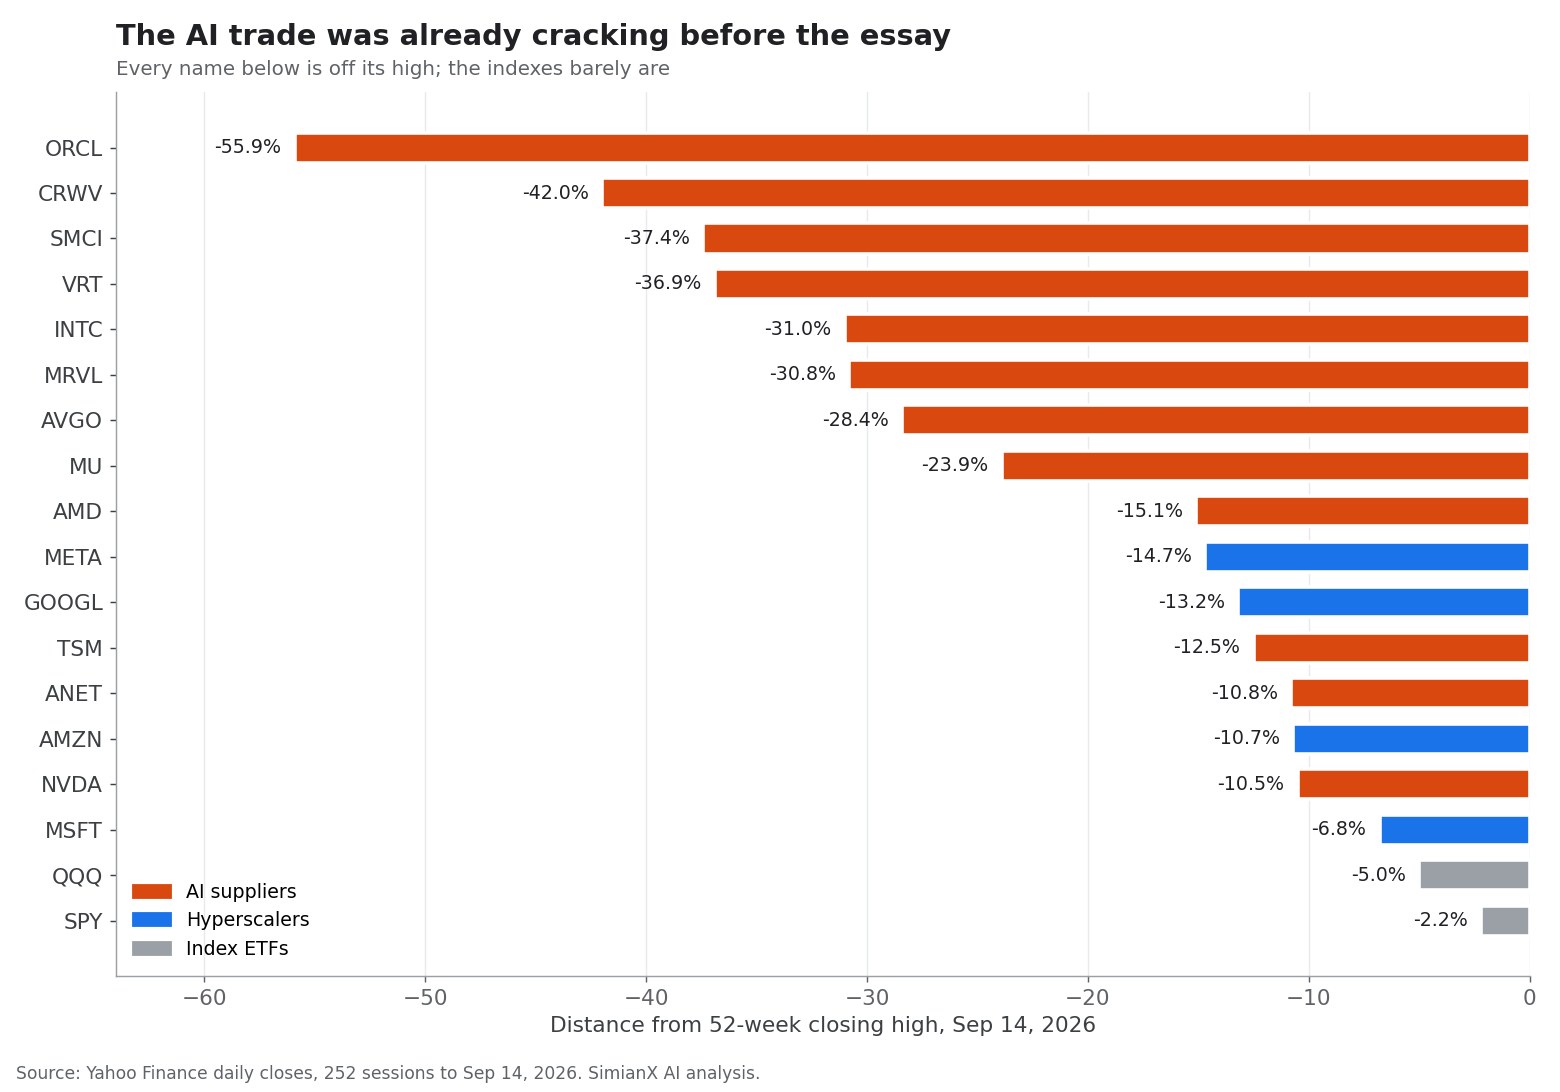
このパターンは偶然ではない。下落が最も深いのは、多額の借り入れで計算能力を増強する企業(オラクル、CoreWeave)か、受注の波が大きい物理的インフラを売る企業(Super Micro、Vertiv)だ。下落が最も浅いのは、既存のキャッシュフローが最大のハイパースケーラーである。同時に、多くの供給企業は年初来で見ればなお大幅なプラスだ。マイクロンは2026年に約224%、インテルは163%、Marvellは158%、AMDは130%上昇している。大幅な上昇の後に25〜35%の調整が来るという組み合わせは、成熟しつつあるモメンタム取引の典型的な姿であり、需要の伸びが鈍るかもしれないというわずかな兆候にも敏感になる。
実際にAI設備投資を削った企業はない
AI株の投資家にとって最も重要な事実は、ここまでのブレーキが言葉の上だけだということだ。7月の決算シーズンでは、主要ハイパースケーラーのすべてが2026年の設備投資計画を引き上げるか維持した。
| 企業 | 従来の2026年設備投資見通し | 最新見通し(2026年7月) | 変化の中身 |
|---|---|---|---|
| Alphabet | 1,800億〜1,900億ドル | 1,950億〜2,050億ドル | 引き上げ。第2四半期の設備投資は倍増の449億ドル |
| アマゾン | 約2,000億ドル | 約2,200億ドル | 引き上げ。CEOはメモリーコストと需要を理由に挙げる |
| Meta | 1,250億〜1,450億ドル | 1,300億〜1,450億ドル | 下限を引き上げてレンジを縮小 |
| マイクロソフト(2026暦年) | 約1,900億ドル | 約1,750億ドル | 会計処理の変更のみ:データセンターのリースの多くをオペレーティング・リースとして計上 |
出所:CNBC(Alphabet)、フォーチュン(アマゾン)、Metaの2026年第2四半期決算、CFO Dive(マイクロソフト)。
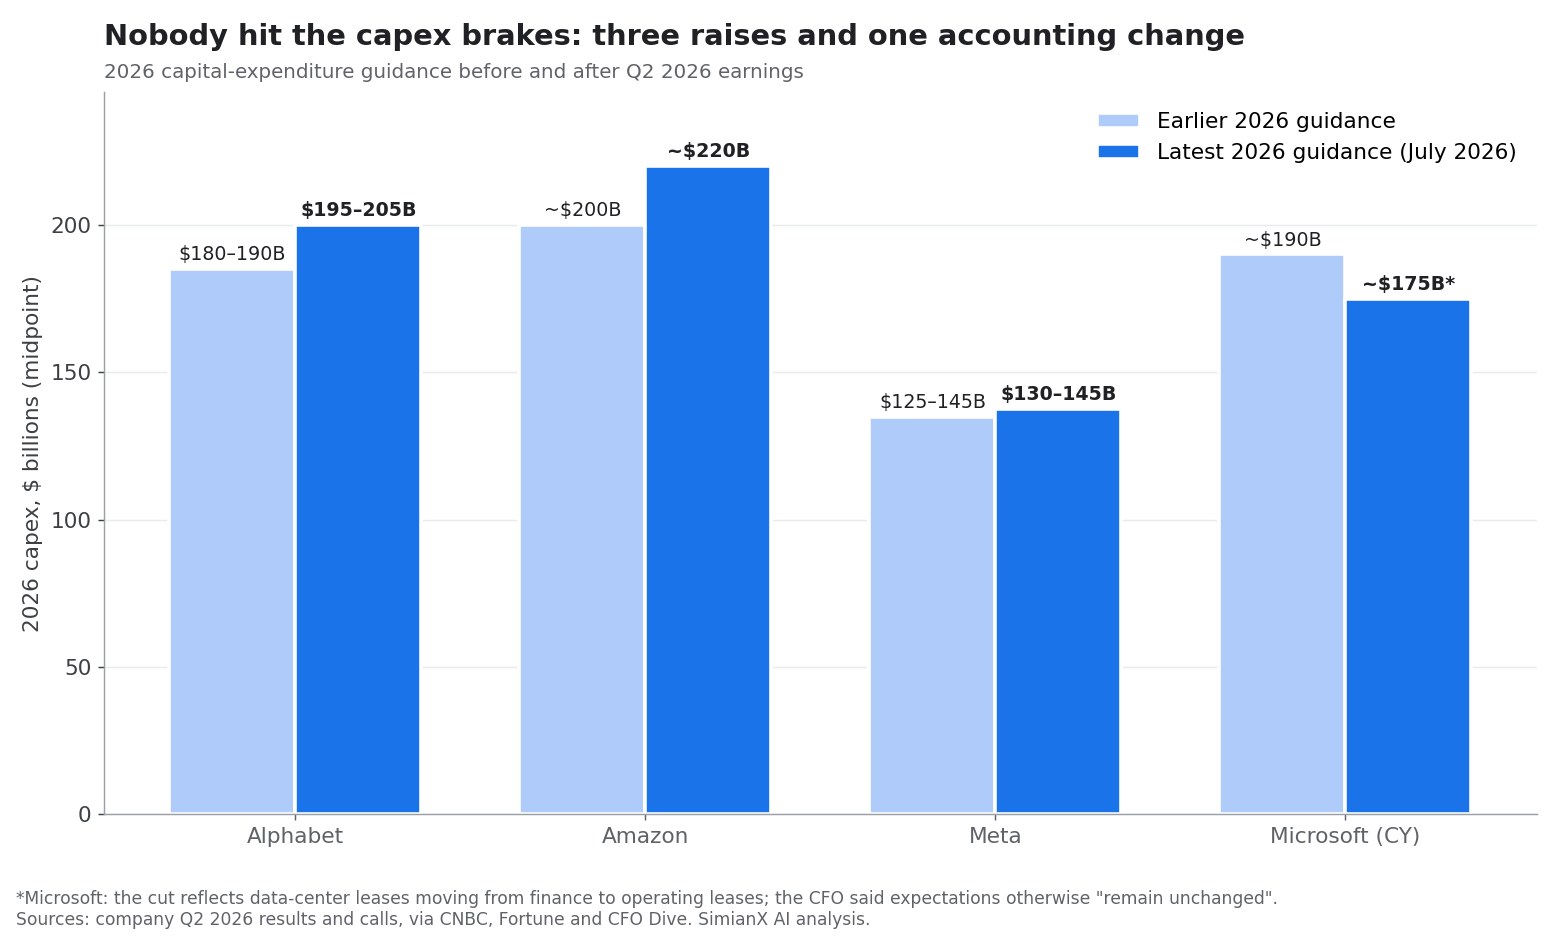
マイクロソフトの数字には補足が必要だ。エイミー・フッド最高財務責任者(CFO)は、引き下げは将来のデータセンターのリースがファイナンス・リースからオペレーティング・リースに移ることを反映したものだと説明し、「この耐用年数の影響を除けば、2026暦年の設備投資に関する見通しは変わっていない」と述べた。同社はデータセンターとオフィスビルの耐用年数も15年から25年に延ばしており、年間の減価償却費が減る。どちらの変更も、マイクロソフトが建設を減らすことを意味しない。
アマゾンはさらに率直だった。アンディ・ジャシーCEOは7月30日の決算説明会で「それでも2026年の需要のすべてを満たすだけの計算能力はない。そして、この状況は2027年も同じだと考えている」と語った。
合計で見ると、支出上位4社の2026年の設備投資は約7,250億ドルで、2025年に記録した4,100億ドルから77%増える見通しだった。これはフィナンシャル・タイムズが第1四半期の見通しを集計し、Tom's Hardwareが報じた数字だ。Tom's Hardwareの別の記事によれば、7月末までに同じ4社の2023年以降の累計支出は1.1兆ドル超に達し、今年だけでさらに約7,450億ドルが加わる見込みだった。7月の引き上げで、この合計はさらに膨らんだ。
この支出には次のものが含まれる。
- GPUとカスタムAIアクセラレーター。
- データセンターの建屋と冷却システム。
- 高速ネットワーク機器。
- 発電と送電。
- 学習と推論のためのクラウド計算能力。
- 土地、建設、長期の電力契約。
- AIサービスを商用化するための新しいソフトウエアプラットフォーム。
戦略的に見れば、この競争は合理的だ。投資が足りない企業は、資金力のある競合に顧客や開発者、市場シェアを奪われかねない。しかし経済的なリスクは、すべての大手企業が同時に過剰投資してしまう可能性にある。
従来の投資サイクルでは、需要が見えてから新たな能力が追加されるのが普通だった。AIでは、企業は将来の需要予想に基づいて能力を積み上げている。そのため時間的なずれが生じる。費用はすぐに発生するが、収入は何年も先になるかもしれないし、まったく来ないかもしれない。このずれがどこまで広がったかは、AI設備投資2026:巨大テックがキャッシュフローの96%を投入で測定している。
AI支出はなぜバランスシートの問題になりつつあるのか
巨大企業2社でフリーキャッシュフローがマイナスに
Alphabetの2026年第2四半期決算によると、同社は同四半期に有形固定資産の取得に449億ドルを投じ、営業キャッシュフローは391億ドルだったため、四半期のフリーキャッシュフローはマイナス59億ドルとなった。アマゾンは直近12カ月のフリーキャッシュフローがマイナス76億ドルで、1年前のプラス182億ドルから悪化した。同社の2026年第2四半期決算によれば、これは「主に有形固定資産の取得が前年比661億ドル増えたこと」によるものだ。Metaの第2四半期のフリーキャッシュフローは7億8,400万ドルに減った。詳しくはMuse後のMETA株:AIエージェントは巨額投資に見合うかで分析した。
資金は新株と新たな借り入れから来ている
キャッシュフローで構築費用を賄えなくなると、企業は外部から資金を調達する。Alphabetは2026年6月にクラスA株とクラスC株、および強制転換型優先株を発行し、純額496億ドルを調達したと開示した。使途には「AIインフラを拡大するための設備投資を含む」とされ、さらに最大400億ドルの株式を売り出せる市場価格での売り出しプログラムも設定した。
借り入れも増えている。S&Pグローバルの集計では、2026年に入ってからハイパースケーラーとエヌビディアなどの関連企業が発行した社債は約2,250億ドルに達し、年間で過去最高のペースにある。同社のアナリストは「ハイパースケーラーの信用の質は徐々に低下している」と記したと、Axiosが9月11日に報じた。同じ分析は、オラクルを含む上位6社のハイパースケーラーが2030年までにデータセンターとAIに7兆ドル超を投じると見込んでいる。
大手テクノロジー企業は、確立した事業と強固なバランスシートを持つため、一般に借り入れを安全に抱えられる。より広い懸念は、稼働率や価格が期待を下回った場合に、小規模なデータセンター事業者、投機的なインフラ開発企業、借り入れの多いAIスタートアップがより脆弱になりうることだ。52週高値からの下落が最も深いのはまさにそこで、詳しくはCoreWeave株2026:1000億ドルAI受注残と債務で取り上げている。
耐用年数の短い資産が減価償却リスクを生む
この設備投資の多くは、建物よりはるかに早く摩耗したり陳腐化したりするサーバーとアクセラレーターの購入に充てられる。Alphabetは、2026年の支出の約60%がサーバー、40%がデータセンターとネットワーク機器に向かうと説明している。モデルの構造や推論手法が急速に進歩すれば、今日の高価なハードウエアは十分なリターンを生む前に経済的な魅力を失いかねない。その間も、減価償却費は損益計算書に計上され続ける。
経営陣はフリーキャッシュフローを守らなければならない
CEOはAI投資を戦略上欠かせないものとして語れるが、株主が最終的に価値を受け取るのは利益、キャッシュフロー、あるいは長期的な競争優位を通じてだ。設備投資が営業利益より速く増えれば、売上高が伸びていてもフリーキャッシュフローは減りうる。
投資家が設備投資の見通しに敏感になったのはそのためだ。Alphabetは第2四半期に市場予想を上回ったにもかかわらず、支出レンジを引き上げた後に株価が下がった。7月の決算シーズンを通じて繰り返し見られたパターンである。
循環するAI経済が報告利益に表れ始めた
より深刻な懸念の一つは、AIのエコシステムがますます循環的になっている可能性だ。2026年には、それが監査済みの数字に表れている。
単純化した連鎖を考えてみよう。
- 半導体企業がクラウド事業者にアクセラレーターを売る。
- クラウド事業者がAIモデル開発企業に計算能力を貸す。
- モデル開発企業がクラウド事業者と戦略的提携を結び、出資を受ける。
- クラウド事業者は強いAI需要を報告し、研究所の企業価値が上がるにつれて利益を計上する。
- 半導体企業はその需要に基づく新規受注で恩恵を受ける。
この連鎖は実際の経済活動を表しうる。それでも投資家は、最終的に誰が支払うのか、そして最終顧客がその支出を正当化できるだけの生産性や収入を得られるのかを問うべきだ。
1四半期でみると、実態は次のとおりだった。
| 2026年第2四半期 | 営業利益 | その他(営業外)収益 | 純利益 | その他収益の主な源泉 |
|---|---|---|---|---|
| Alphabet | 408億ドル | 980億ドル | 1,121億ドル | 「保有株式の純未実現利益」 |
| アマゾン | 275億ドル | 534億ドル | 626億ドル | 「主にAnthropicへの投資によるもの」 |
出所:Alphabetとアマゾンの2026年第2四半期決算発表(Form 8-K、別紙99.1)。
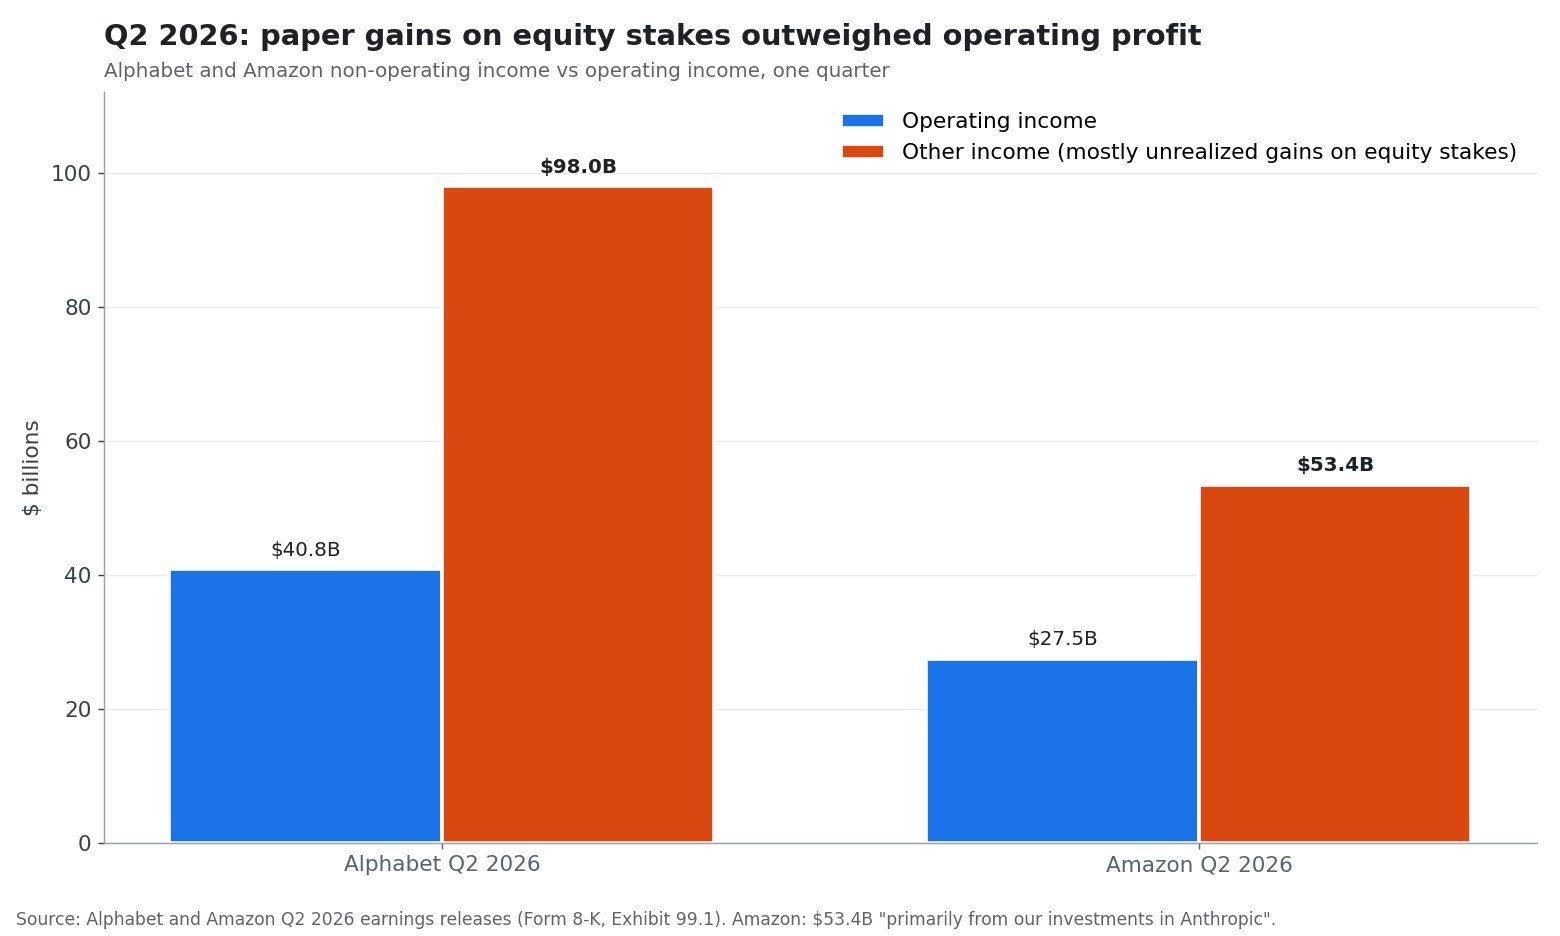
Alphabetの株主に帰属する純利益は298%増えたが、営業利益の伸びは30%だった。アマゾンの純利益は営業利益の2倍を超えた。これらは開示された本物の利益で、両社の事業も急成長している。しかしそれは、Alphabetやアマゾンのクラウド計算能力を大量に買っているAI企業自体への出資から生じた利益だ。未上場AI企業の評価額が下がれば、同じ項目が逆方向に振れる可能性がある。
スタートアップが巨額の資金を調達し、長期のクラウド契約を結び、その資金のかなりの部分を戦略的パートナーからのクラウドサービス購入に使う場合、リスクはさらに大きくなる。エコシステムは急拡大しても、最終市場での収益性は証明されないままかもしれない。
健全なAI市場であれば、次のような変化が徐々に表れるはずだ。
- テクノロジー以外の産業からの収入の増加。
- 従業員の生産性向上。
- 測定可能なコスト削減。
- ソフトウエアの粗利益率の向上。
- 推論コストの低下。
- 補助金への依存の縮小。
- 初期導入層を超えた幅広い顧客への普及。
業界が、他のテクノロジー企業からインフラを買う企業に投資家が資金を出すという構図に頼り続けるなら、ブームは信頼が揺らぐショックに弱くなる。
エヌビディアは本物の需要を証明するが、リスクを消すわけではない
AIバブル説に対する最も強い反論は、エヌビディアの実際の事業の業績だ。
エヌビディアの2026会計年度の年次報告書(Form 10-K)によると、同年度の売上高は2,159億ドルで前年比65%増、データセンター部門の売上高は68%増えた。営業利益は60%増の1,304億ドルだった。
これらの数字は、AIの構築が単なる想像ではないことを示している。顧客は半導体、ネットワークシステム、アクセラレーテッド・コンピューティングのプラットフォーム一式を、並外れた規模で購入している。
同じ書類は、エコシステムがどれほど絡み合っているかも示している。エヌビディアは952億ドルの供給・生産能力に関するコミットメントを報告しており、ほぼ全額が2027会計年度までに支払われる。さらに270億ドルの複数年のクラウドサービス契約があり、エヌビディア自身もクラウドの計算能力を借りる約束をしている。10-Kは「顧客やパートナーによるエヌビディアのAIインフラ構築を支えるデータセンター、エネルギー、資本を確保できるかどうかが極めて重要だ」とも警告している。
供給企業の売上高が好調だからといって、エコシステム全体が魅力的なリターンを得られると自動的に証明されるわけではない。多くの技術投資サイクルでは、機器メーカーが最終利用者より先に利益を上げる。重要なのは、顧客がハードウエアを購入した後にそれを収益化できるかどうかだ。過去のパターンについてはエヌビディア決算後の株価:2016年以降42回の反応全記録とジェンスン・フアンはAIバブルを煽るのかを参照してほしい。
エヌビディアの投資家が注視すべき点は次のとおりだ。
- 現行のBlackwell製品サイクル後のデータセンター部門の成長。
- ハイパースケーラーへの顧客集中度。
- グーグル、アマゾン、マイクロソフトによる独自半導体開発のペース。
- 中国関連の販売に影響する輸出規制。
- 競争激化の中での粗利益率の持続性。
- クラウド事業者の投下資本利益率。
- AIアクセラレーターの更新サイクル。
- フロンティア研究所の減速合意に、学習用計算資源の上限が盛り込まれるかどうか。
事業の基礎が強いままでも、成長期待が鈍れば株価は大きな評価修正を受けることがある。9月14日のエヌビディアはその好例で、事業は過去最高なのに、株価は5月の高値を10.5%下回っていた。
1兆ドル規模のAI株ブームは利益のバブルなのか
フィデリティのストラテジスト、アヌ・ガッガー氏とブライアン・サジャディ氏は2026年2月、「注視すべきAIバブルの5つの兆候」という有用なチェックリストを示した。利益成長、利益の質、過去と比べたバリュエーション、設備投資の持続可能性、金利サイクルの5つだ。2026年の出来事を踏まえ、それぞれがどう見えるかをまとめた。
| 兆候 | 見るべき点 | 2026年9月時点の評価 |
|---|---|---|
| 利益成長 | 利益が売上高に裏付けられているか | 強い:エヌビディアの売上高+65%、AWS +37%、グーグルのクラウドも加速 |
| 利益の質 | キャッシュフローと報告利益の比較 | 悪化:Alphabetとアマゾンで巨額の営業外利益、フリーキャッシュフローはマイナス |
| バリュエーション | 過去と比べた倍率 | まちまち:供給企業は高値から10〜56%下落、ハイパースケーラーは高値に近い |
| 設備投資の持続可能性 | 利益で賄うのか、借り入れや株式で賄うのか | 悪化:過去最高の社債発行、Alphabetによる496億ドルの株式調達 |
| 金利 | 流動性とFRBの政策 | 長期資産型のAI株にとって最大の変動要因の一つ |
この枠組みは、本物の技術革命と持続不可能な株式市場のサイクルを見分ける助けになる。
利益成長
AIの主力企業は大幅な増収増益を報告している。最もわかりやすい例はエヌビディアだが、クラウド事業や広告プラットフォームもAI関連の需要から恩恵を受けている。
リスクは、市場が高成長の継続をあまりにも長い年数にわたって期待していることだ。利益が40%伸びている企業ならプレミアム評価に値するかもしれないが、15%の成長で多額の支出をしている企業はそうとは限らない。
利益の質
すべての利益成長が同じ価値を持つわけではない。投資家は次の点を区別すべきだ。
- 外部顧客からの売上高と、関連パートナーからの売上高。
- 現金回収と会計上の売掛金。
- 継続的なサブスクリプションと一回限りのインフラ契約。
- 営業利益と、他のAI企業への投資から得た利益。
- 株式報酬を差し引く前と後の営業利益。
- AI製品が生んだ粗利益と、従来事業が生んだ粗利益。
バリュエーション
倍率が縮小した後でも、一部のAI株は市場全体と比べて割高なままだ。一方、既存事業が大きなキャッシュフローを生むため、より穏当な倍率で取引されている大型テクノロジー株もある。
投資家は「AIへのエクスポージャー」をひとつの評価カテゴリーとして扱うべきではない。黒字の半導体大手、クラウドプラットフォーム、赤字のモデル開発企業、電力設備メーカーに同じ前提を当てはめるべきではない。
設備投資の持続可能性
設備投資は、売上を生む、単位コストを下げる、あるいは持続的な競争上の堀を築く場合に持続可能だ。企業が地位を守るためだけに支出を増やし続けなければならなくなると、危険になる。
主な問いは次のとおり。
- 設備投資のうち、契約済みの顧客需要に直結しているのは何%か。
- 許容できるリターンを得るには、どの程度の稼働率が必要か。
- 設備はどれくらいの速さで減価償却されるのか。
- 顧客はより安価なモデルや独自半導体に乗り換えられるか。
- 電力や資金調達のコストが上昇したらどうなるか。
金利
AI株は、期待価値の多くが将来の利益から生じる長期資産型の銘柄だ。金利が上がるとその利益の現在価値が下がり、事業の業績が堅調でも評価倍率が縮むことがある。構築の資金に占める借り入れの割合が高まっているため、金利はいまや構築そのものにも直接影響する。
何がAI株の調整を引き起こしうるか
調整に技術の失敗は必要ない。期待が下がるだけで十分だ。
考えられるきっかけは次のとおり。
ハイパースケーラーの設備投資の本格的な減速
マイクロソフト、アマゾン、Alphabet、Metaのいずれかが、需要より能力の増加が速いと示唆すれば、投資家はAIサプライチェーン全体の予想を引き下げる可能性がある。9月14日は、供給側と支出側がどう分かれるかの予行演習だった。
拘束力のある減速合意
アモデイ氏のエッセイは、現時点では提案にすぎない。フロンティア開発企業や各国政府が、学習用計算資源を含む能力の上限で本当に合意すれば、最大規模のクラスターに対する需要曲線は平らになる。
大口顧客のキャンセル
大規模なデータセンター計画は、少数の中核顧客に頼っていることが多い。延期やキャンセルは、半導体メーカー、建設会社、電力会社、不動産オーナーに同時に影響しうる。
AI価格の低下
クラウド事業者やモデル企業の競争で、利用量の伸びより速く価格が下がる可能性がある。価格の低下は顧客には良いが、供給側の利益率を損ないうる。
期待外れの生産性効果
企業は、AIで従業員の効率は上がっても、大きな予算を支えるだけの測定可能な利益は生まれないと気づくかもしれない。普及は続いても、収益化は弱いままということがありうる。
規制や法的な制約
プライバシー、著作権、安全性、国家安全保障に関わるAI規制は、導入を遅らせたり、法令順守のコストを増やしたりしうる。輸出規制も先端半導体の潜在市場を狭めかねない。
資金調達上の問題、あるいは未上場AI企業の評価額の切り下げ
AIスタートアップ、データセンター事業者、プライベートクレジットのファンドが債務不履行に陥れば、投資家は借り入れで賄うインフラ拡大のリスクを見直すかもしれない。未上場AI企業の評価額が下がれば、いまハイパースケーラーの利益を押し上げている投資利益も逆回転する。
どのAI株が最も脆弱か
最も脆弱な企業は、必ずしもAIへの依存度が最も高い企業ではない。バランスシートの強さ、顧客集中度、実証済みのキャッシュフローの組み合わせが最も弱い企業だ。
| 企業の種類 | 主な強み | 主な弱み | 9月14日の値動き(例) |
|---|---|---|---|
| 先頭を走る半導体設計企業 | 価格決定力と足元の需要 | 高すぎる期待と受注の循環性 | NVDA -3.4%、AMD -4.4%、AVGO -4.8% |
| ハイパースケーラー | 分散されたキャッシュフローと販売網 | 巨額の設備投資と減価償却 | GOOGL +3.2%、META +2.7%、MSFT +2.0% |
| AIモデル開発企業 | 急速な技術革新と利用者の増加 | 高い計算コストと不確かな利益率 | 大半が未上場 |
| データセンター・GPUクラウド事業者 | インフラの希少性 | 借り入れ、稼働率、電力コスト | CRWV -6.8%、ORCL -3.7% |
| AIソフトウエアのスタートアップ | 高い粗利益率の可能性 | 顧客離れと激しい競争 | 大半が未上場 |
| 電力・冷却・サーバーの供給企業 | 不可欠なインフラ | 計画の遅れと評価の波及 | VRT -7.7%、SMCI -8.4% |
投資家向け資料でAIという言葉を使いながら、重要なAI収入を開示していない企業にも注意すべきだ。AIというラベルは、技術が利益にほとんど影響していなくても株価の評価を押し上げることがある。
AI株のリスクを分析する実践的な枠組み
投資家は、AI株がファンダメンタルズに支えられているかを判断するために、次の手順を使える。
ステップ1:現在の売上高と将来の約束を切り分ける
最新の年次・四半期報告書を読む。すでに商用化された製品が生んでいる売上高と、将来の需要予想に依存する部分がどれだけあるかを見極める。
ステップ2:設備投資の伸びと営業利益の伸びを比べる
設備投資が70%増えているのに営業利益が10%しか増えていなければ、経営陣はその投資がどう将来のリターンを生むのかを説明しなければならない。一時的なずれは許容できても、持続的なずれはより懸念される。
ステップ3:現金化の度合いを調べる
純利益と営業キャッシュフロー、フリーキャッシュフローを比べる。大きな差は、運転資本の変動、株式報酬、顧客の前払い、あるいは2026年のように他のAI企業への投資利益から生じることがある。
ステップ4:顧客集中度を確かめる
少数のハイパースケーラーやAIスタートアップが売上高の大部分を占めていないかを確認する。集中度が高いと、支出計画が変わったときの変動が大きくなる。
ステップ5:低成長シナリオを試算する
AI売上高の伸びが半分になり、粗利益率がやや下がり、設備投資がさらに2年高止まりすると仮定する。それでも株価が妥当な評価に見えるなら、下振れリスクは管理しやすいかもしれない。
ステップ6:経営陣の言葉づかいを追う
「最適化」「効率」「能力増強の規律」「優先順位付け」、そしていまや「ペース配分」といった言葉は、拡大から投資収益の分析への転換を示している可能性がある。投資家は現在の表現を過去の見通しと比べるべきだ。
SimianX AIは、財務諸表の分析をテクニカルなトレンド、アナリスト予想の修正、リアルタイムのニュースセンチメントと組み合わせられるようにすることで、このプロセスを支援できる。エヌビディアのライブ分析を直接開くことも、SimianX AIのリサーチプラットフォームを確認することもできる。プラットフォームの出力は情報提供を目的としたもので、専門家による金融アドバイスの代わりではなく補完として使うべきものだ。
AI株ブームの強気・基本・弱気シナリオ
強気シナリオ:収益化がインフラに追いつく
強気の展開では、AIは汎用的な生産性の層になる。企業は顧客サービス、ソフトウエア開発、医療、金融、製造業でエージェントを導入する。クラウドの利用は伸び続け、推論は安くなり、AIソフトウエアが継続的な収入を生む。「フロンティアの減速」は、計算資源の削減ではなく、より良い評価体制を意味していたことになる。
このシナリオでは次のようになる。
- ハイパースケーラーの設備投資がクラウドと広告で高いリターンを生む。
- エヌビディアが技術的な優位を保つ。
- AIアプリケーションが試験導入から基幹業務へと移る。
- データセンターの稼働率が高いまま維持される。
- 生産性の向上が経済全体の成長を支える。
株式市場はAIの主力企業を評価し続けるかもしれないが、リターンはより選別的になるだろう。
基本シナリオ:技術は機能するが、バリュエーションは正常化する
基本シナリオでは、AIの普及は続くものの、投資家の予想より時間がかかる。売上高は伸びるが、資本集約度は高いままで、利益率の拡大はゆっくりだ。
このシナリオでは次のようになる。
- インフラ需要は強いままだが、爆発的ではなくなる。
- 一部のAIスタートアップが統合されるか、破綻する。
- ハイパースケーラー株が、弱い投機的銘柄を上回る。
- 評価倍率が徐々に低下する。
- 株式のリターンは利益の実現により左右されるようになる。
これは市場の崩壊ではなく、健全な正常化となる。
弱気シナリオ:過剰能力と利益の失望
弱気の展開では、AIモデルが安く簡単に複製できるようになり、価格決定力が弱まる。企業はリターンが乏しいとみて支出を絞る一方、ハイパースケーラーには顧客が吸収できる以上の速さで新たな能力が届き続ける。
このシナリオでは次のようになる。
- AIインフラの稼働率が下がる。
- 半導体の発注が延期または取り消される。
- データセンター事業者が借り換えの圧力に直面する。
- テクノロジー株の評価倍率が縮小する。
- 未上場AI企業の評価額が急落し、ハイパースケーラーの投資利益が逆転する。
- エコシステム全体で設備投資が削減される。
長期的には技術はなお重要かもしれないが、期待がリセットされる過程でAI関連株は大きく下落しうる。
2026年のAI株ブームに関するよくある質問
AI企業のCEOは減速について何を語ったのか?
2026年9月12日、AnthropicのCEOダリオ・アモデイ氏は「私たちはフロンティアのペースを落とさなければならない」を公開し、AIの能力向上のペースを落とすこと、組み込み型の第三者評価者、共通の安全基準、最終的な国際協調を呼びかけた。OpenAIのサム・アルトマン氏は「フロンティアのペースを落とす必要がある」と同意し、イーロン・マスク氏は「ダリオは正しい」と書いた。3人とも、データセンター支出の削減は発表していない。
なぜ半導体株が下がり、AlphabetやMetaは上がったのか?
9月14日、Super Micro、Vertiv、Marvell、CoreWeave、エヌビディアなどの供給企業は3.4%〜8.4%下落した。フロンティアをめぐる競争が減速すれば将来の受注が減りうるからだ。Alphabet、Meta、マイクロソフトが上昇したのは、構築の費用を払う側であり、支出が鈍れば自社のフリーキャッシュフローが改善しうるためだ。
2026年にAI設備投資を実際に削ったハイパースケーラーはあるのか?
ない。2026年7月、Alphabetはレンジを1,950億〜2,050億ドルに、アマゾンは約2,200億ドルに引き上げ、Metaはレンジを1,300億〜1,450億ドルに縮小した。マイクロソフトの暦年ベースの数字が約1,750億ドルに下がったのはリース会計の変更によるもので、経営陣は投資計画はそれ以外では変わっていないと述べている。
2026年のAI株は割高なのか?
一部のAI株は、何年にもわたる並外れた成長と高い利益率を株価が織り込んでいるため割高に見える。一方、足元の強い利益とキャッシュフローに支えられている銘柄もあり、セクター全体が一様に割高というより、大きくばらついている。9月半ばには、多くのAI供給企業がすでに52週高値から25〜56%下落していた。
投資家はAIの利益バブルをどう見分ければよいか?
関連するテクノロジー企業に依存した売上成長、キャッシュフローの改善を伴わない設備投資の増加、他のAI企業への出資利益に押し上げられた利益、大きな顧客集中、利益率の改善を伴わない見通しの度重なる引き上げ、非現実的な長期前提がなければ成り立たないバリュエーションに注目するとよい。
エヌビディア株は今後もAI支出の恩恵を受けるのか?
顧客がアクセラレーテッド・コンピューティングのシステムを買い続ける限り、エヌビディアは主要な受益者であり続ける。今後の業績は、データセンター需要の持続、製品の世代交代、独自半導体との競争、輸出規制、そして顧客のリターンが継続的な支出を正当化できるかどうかにかかっている。
ハイパースケーラーのAI支出が減速したらどうなるのか?
支出の減速は、半導体、ネットワーク、建設、電力、データセンター関連株を圧迫しうる一方で、ハイパースケーラー自身のフリーキャッシュフローを改善させる可能性がある。影響の大きさは、減速が一時的な能力の消化なのか、AI需要の根本的な減少なのかによって決まる。
結論
1兆ドル規模のAI株ブームが終わったとは限らないが、次の局面ではより厳しい条件が求められる。第1段階で報われたのは、希少な半導体、クラウドの計算能力、データセンター機器を供給した企業だった。次の段階で報われるのは、AIが持続的で継続的かつ利益を伴うキャッシュフローを生めることを証明した企業だろう。
AI企業のCEOはこの技術を見捨てたわけではなく、ハイパースケーラーも2026年の計画から1ドルも削っていない。9月に変わったのは、フロンティア研究所のトップが競争のペースに公然と疑問を呈し、競争が減速した場合にどちらが負けると考えているかを市場が即座に示したことだ。負けるのは供給側である。
注視すべき最も重要な指標は次のとおり。
- 外部顧客からのAI売上高の伸び。
- 設備投資を差し引いた後のハイパースケーラーのフリーキャッシュフロー。
- 報告利益のうちAI投資から得た利益が占める割合。
- データセンターの稼働率と契約の質。
- 推論コストと価格の動向。
- 顧客の生産性向上。
- インフラのエコシステム全体での社債・株式の発行。
- 減速の提案が学習用計算資源の上限へと発展するかどうか。
投資家は、すべてのAI株を同じ取引として扱うべきではない。強固なバランスシート、本物の売上高、規律ある資本配分を持つ企業は、継続的な資金調達に頼る借り入れの多い企業より有利な立場にある。
継続的なリサーチには、SimianX AIがファンダメンタルズ、テクニカル指標、開示書類、相場を動かすニュース、センチメントにわたってAI株を追跡する助けになる。複数の情報源に基づく分析を行い、楽観的な前提をストレステストし、投資判断の前には資格を持つ金融アドバイザーに相談してほしい。
本記事は情報提供と教育のみを目的としたもので、投資・法律・税務に関する助言ではありません。市場価格や企業の見通しは変化するため、投資家は金融上の判断を下す前に最新のデータを確認してください。
関連記事
- AI設備投資2026:巨大テックがキャッシュフローの96%を投入
- Muse後のMETA株:AIエージェントは巨額投資に見合うか
- ジェンスン・フアンはAIバブルを煽るのか:エヌビディア検証
- エヌビディア決算後の株価:2016年以降42回の反応全記録
- CoreWeave株2026:1000億ドルAI受注残と債務
- オラクル2026年決算:OCI・Stargate受注残分析
- Alphabet Q2決算:GeminiはAI投資に見合うか
- アマゾンQ2決算2026:AWSは2000億ドル投資に見合うか
- マイクロソフトQ4決算2026:Azure成長対AI投資リスク
参考リンク
- Dario Amodei — 私たちはフロンティアのペースを落とさなければならない(2026年9月12日)
- SiliconANGLE — サム・アルトマン氏とイーロン・マスク氏、フロンティア減速を求めるダリオ・アモデイ氏を支持
- CNN Business — Anthropic CEO、AI競争の「フロンティアのペース配分」を呼びかけ
- Axios — 急増するAI関連債務に格付け会社が懸念(2026年9月11日)
- SEC EDGAR — Alphabet 2026年第2四半期決算発表(Form 8-K、別紙99.1)
- SEC EDGAR — アマゾン 2026年第2四半期決算発表(Form 8-K、別紙99.1)
- SEC EDGAR — Meta 2026年第2四半期決算発表(Form 8-K、別紙99.1)
- SEC EDGAR — エヌビディア 2026会計年度年次報告書(Form 10-K)
- CNBC — Alphabetの2026年第2四半期決算と設備投資見通し
- Fortune — アンディ・ジャシー氏、アマゾンは今年2,200億ドルを投じると表明
- CFO Dive — マイクロソフト、AI支出計画を維持
- Tom's Hardware — 巨大テックの2026年設備投資は7,250億ドルに
- Tom's Hardware — 巨大テックのAIインフラ支出が1兆ドルを突破
- Fidelity — 注視すべきAIバブルの5つの兆候


