Meta MuseとMETA株:個人向けAIエージェントと1450億ドルの設備投資の請求書
Muse発表後のMETA株は、投資家にきわめて重い問いを突きつけています。Meta Platformsは、巨大なソーシャル配信網を、消費者向けAIエージェント生態系の覇者へと変えられるのでしょうか。
2026年9月8日、MetaはMuseを正式に発表しました。ウェブサイトの閲覧、フォームへの入力、メール送信、旅行の予約、ユーザーに代わっての交渉、購入の実行までこなし、ユーザーがアプリを閉じた後も作業を続ける個人向け人工知能エージェントです。Museは米国でiOS、Android、muse.aiを通じて順次提供が始まっており、WhatsAppの中から直接使うこともできます。MetaのAIグラスへの対応も近く予定されています。
これは、FacebookやInstagramにチャットボットをもう一つ加えるのとは比べものにならないほど野心的な取り組みです。MetaはMuseを、ユーザーのデジタル生活を支える「操作レイヤー」にしたいと考えています。目標を理解し、好みを記憶し、外部サービスをまたいで行動するレイヤーです。
チャンスは非常に大きい可能性があります。Metaによれば、2026年6月のアプリファミリー全体の1日あたりアクティブ人数は36億人に達しました。このネットワークのごく一部で普及するだけでも、大規模なサブスクリプション、コマース、あるいは企業向けメッセージングの基盤が生まれ得ます。しかし、投資の構図は単純ではありません。Museを使うには、メール、カレンダー、決済など極めて個人的な情報をMetaに預ける必要があり、しかも同社はAIインフラにかつてない規模の資金を投じています。2026年第2四半期には、設備投資がMetaの営業キャッシュフローの97.5%を飲み込みました。
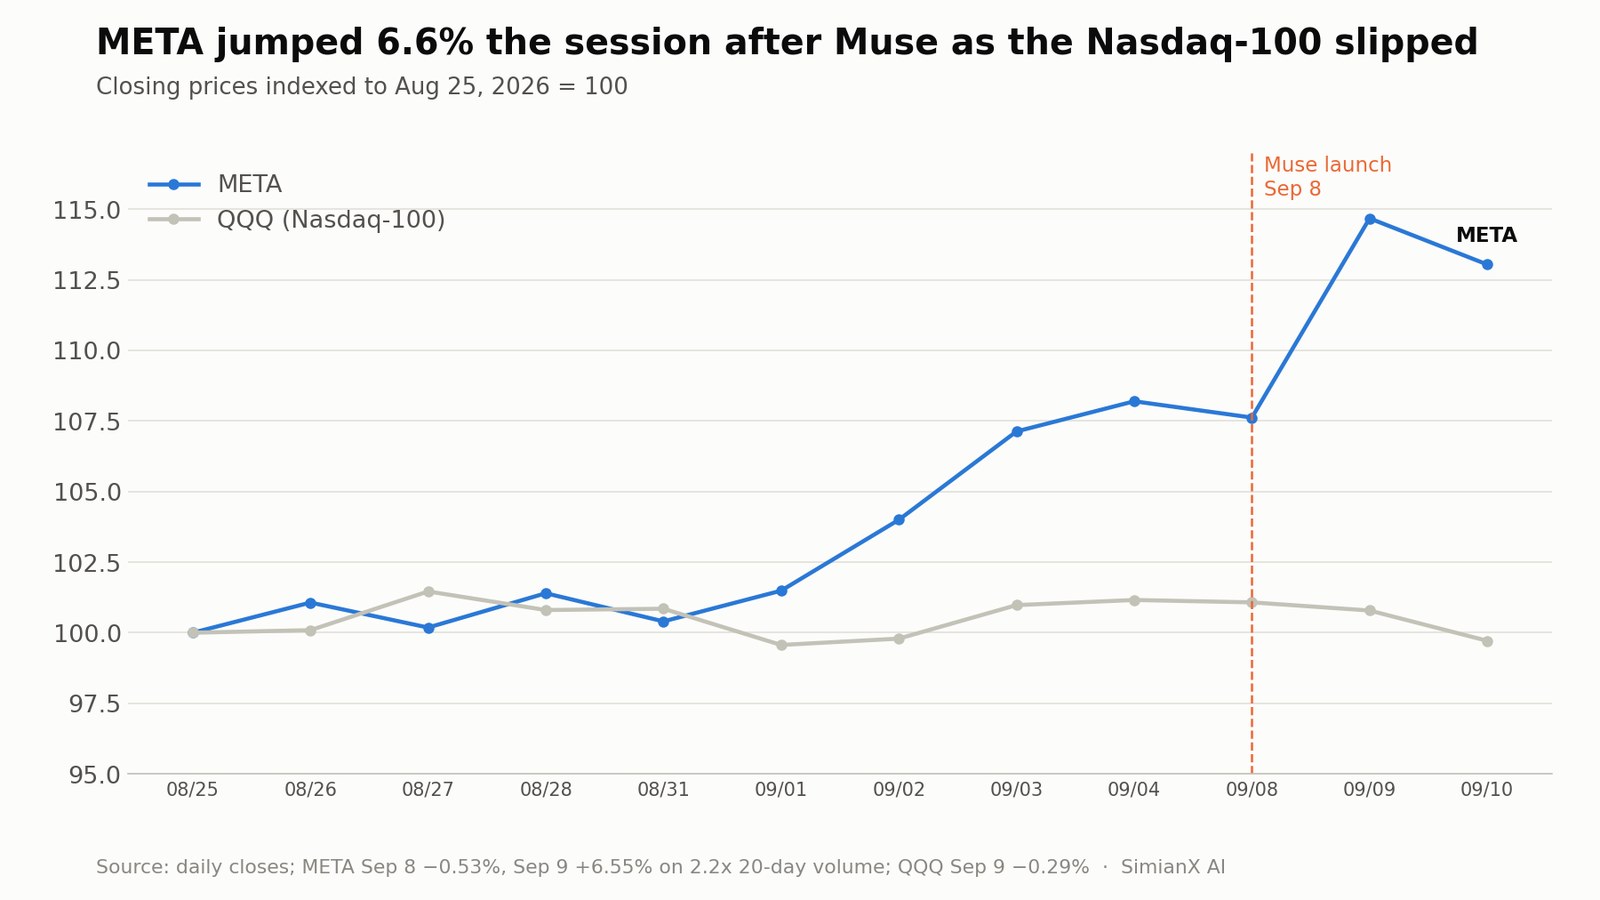
市場の最初の評価はまちまちでした。METAは発表当日に0.5%下落した後、翌営業日には6.6%急伸し、同じ日にナスダック100指数は下落しました。それでも株価は52週高値の790.80ドルを約18%下回っています。
したがって本質的な問いは、Museが技術的に優れているかどうかではありません。Metaが、急増するコストを正当化できるだけの追加収益と戦略的価値にMuseを変えられるかどうかです。
本稿では、Museの機能、考えられるビジネスモデル、競争上の位置づけ、財務への影響、リスク、そしてMETA株への示唆を検証します。Museをめぐる投資仮説が展開していくなかで、投資家はSimianX AIを使ってMetaの財務書類、株価の動き、テクニカル指標、AI関連ニュースを追うこともできます。
Meta Museとは何か
Museはエージェント型AIシステムです。つまり、答えを出すだけでなく、実際に行動するように設計されています。
従来のチャットボットは、プロンプトに応答した後、次の指示を待ちます。Museは大きな目標を複数の手順に分解し、ツールを使い、インターネットを閲覧し、専用のブラウザ用サブエージェントを連携させ、バックグラウンドで作業を続けられます。そして状況が変わったときや承認が必要なときに、ユーザーのもとへ戻ってきます。
MetaによるMuseの公式発表によれば、発表時点のバージョンでできることは次のとおりです。
- メールの送信(送信前にユーザーの承認を得る)。
- 旅行の予約や日々の雑用の処理。
- ブラウザを開いてフォームに入力。
- ユーザーに代わっての交渉(たとえば請求額を下げる、車をより高く売るなど)。
- 長期的な目標を個別の計画に落とし込み、進め続ける。
- ユーザーにとって大切なことを覚え、一度しか話していない細部にも基づいて行動する。
- Instagramに保存したレシピのリール動画を買い物リストに変える。
- ユーザーの承認を得たうえでの購入。
Museを動かしているのは、Meta Superintelligence Labsが開発したモデル群の一つであるMuse Spark 1.3です。Metaによれば、このモデルはウェブブラウザの操作が特に得意で、プロンプトインジェクションへの耐性でも「最先端に近い」水準にあります。
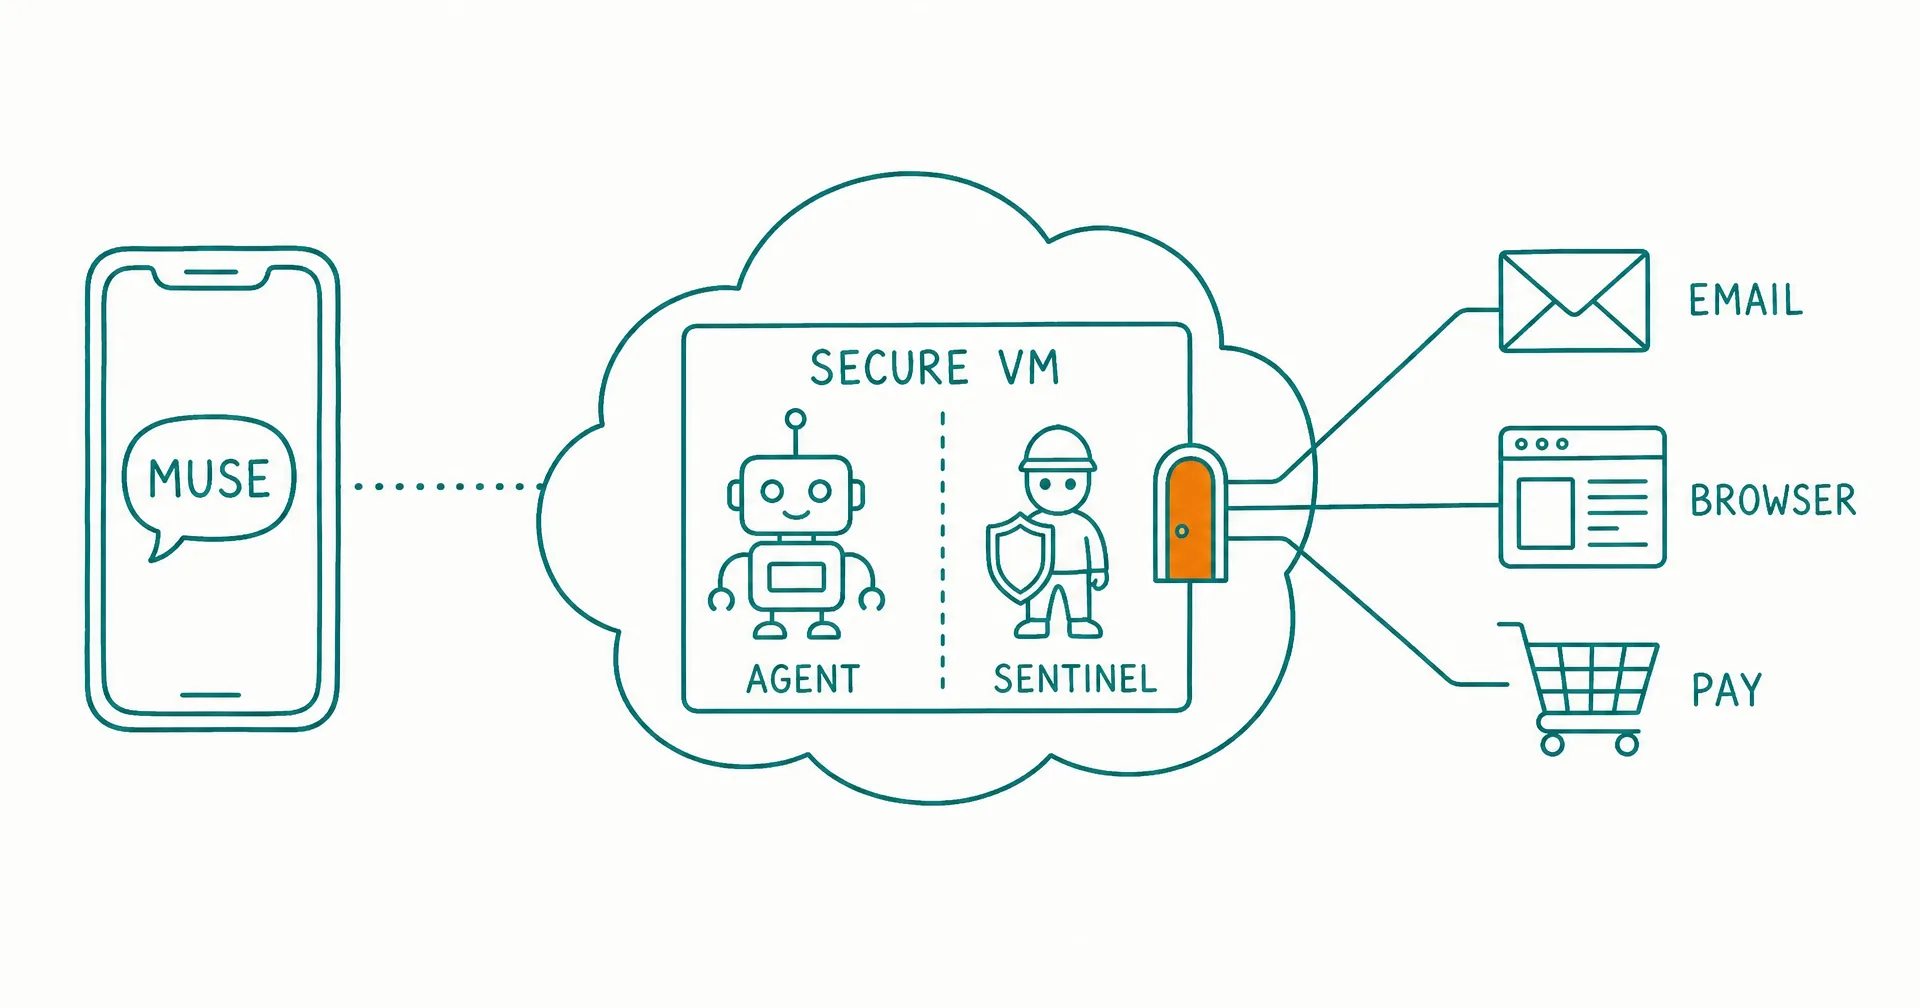
エージェントは、Muse Secure VMと呼ばれる常設型のクラウド環境の中で動作します。Metaの説明では、ユーザー一人ひとりに専用の隔離された仮想マシンが割り当てられ、そこにブラウザ、ストレージ、タスクを完了するための計算資源が用意されます。Sentinelと呼ばれる別のエージェントが、連携サービスに対する操作と、そのマシンから外部へ出ていくすべてのネットワーク通信を許可できる唯一の存在です。
この設計が重要なのは、有能なエージェントにはチャットボットよりはるかに大きな権限が必要になるからです。ウェブサイト上で悪意ある指示に出くわしたり、依頼を誤解したり、取り返しのつかない操作をしようとしたりするかもしれません。Metaの設計は、中核のエージェントが間違えることを前提に、Museと外部世界の間にもう一つのシステムを置いています。
Museは単に優れた検索窓ではありません。Metaは、消費者、アプリ、企業の間に、信頼できる取引と実行のレイヤーを築こうとしています。
MuseがMETA株にとって重要な理由
Museは、互いに関連する四つの市場でMetaを強化する可能性があります。
| 機会 | Museの関わり方 | Metaにとっての潜在的な利点 |
|---|---|---|
| 消費者向けAI | 個人の計画づくり、調査、タスクの実行 | サブスクリプション収入と生態系への関与の深まり |
| デジタル広告 | 商品の発見から実際の行動へとユーザーを導く | コンバージョン測定の改善と広告主のリターン向上 |
| エージェント型コマース | 商品を検索し、比較し、購入する | 取引手数料と商業提携 |
| 企業向けメッセージング | 消費者と自動化された販売者エージェントをつなぐ | 有料メッセージ、企業向けサブスクリプション、コマースツール |
Metaの現在の売上の大半は、今も広告によるものです。2026年第2四半期、同社は593億6000万ドルの広告収入を上げ、四半期の総売上の約98%を占めました。
Museが戦略的に重要になるために、この広告エンジンを置き換える必要はありません。Metaを取引の現場に近づけることで、エンジンそのものを強化できるのです。
Instagramはすでに、消費者が何を欲しがるかに影響を与えています。WhatsAppはすでにユーザーと企業をつないでいます。Facebook Marketplaceはすでに商品探しを支えています。有能な個人向けエージェントなら、これらばらばらの活動を結びつけられます。
- ユーザーがInstagramで商品や旅行の動画を保存する。
- Museがユーザーの意図と好みを読み取る。
- エージェントが選択肢を調べたり、関係する企業に連絡したりする。
- 価格、在庫、レビューを比較する。
- ユーザーが予約や購入を承認する。
- Metaは、発見が取引につながったかどうかについて、より確かな証拠を得る。
こうした閉じたループのプロセスは、Metaの広告枠の価値を高め得ます。表示回数やクリックだけでなく、測定可能な売上を生み出せるプラットフォームに対して、広告主は一般に高い対価を払うからです。
Metaの中核事業はすでに急成長している
投資家は、Museを弱った企業の救済策と見なすべきではありません。Museの発表時点で、Metaの広告事業はきわめて強い立場にありました。
Metaの2026年第2四半期決算(7月29日付Form 8-Kの別紙99.1としてSECに提出)によると、次のとおりです。
| 2026年第2四半期の指標 | 実績 | 前年同期比 |
|---|---|---|
| 総売上高 | 608億ドル | +28% |
| 広告収入 | 593億6000万ドル | +27% |
| 広告表示回数 | — | +14% |
| 広告1件あたりの平均価格 | — | +12% |
| アプリファミリーの1日あたりアクティブ人数 | 36億人 | +3% |
| 営業利益 | 187億8000万ドル | -8% |
| 営業利益率 | 31% | 前年の43%から低下 |
| 純利益 | 158億5000万ドル | -14% |
| 設備投資(ファイナンスリースを含む) | 310億8000万ドル | 前年同期は170億1000万ドル |
| フリーキャッシュフロー | 7億8400万ドル | 前年同期は85億5000万ドル |
この対比は重要です。売上と広告需要は際立って強かった一方、支出がそれ以上の速さで増えたため、利益とフリーキャッシュフローは弱含みました。
Metaの広告実績は、AIがすでにレコメンドシステム、広告ランキング、クリエイティブ生成、キャンペーン自動化を通じて成果を上げていることを示しています。同社の第2四半期決算資料によれば、広告表示回数は14%増え、広告の平均価格は12%上昇しました。
第2四半期の減益の中身
営業利益の8%減は、一見すると不安を覚える数字ですが、内訳を読むと事情が見えてきます。420億3000万ドルの費用総額には、訴訟関連の費用24億ドルと、2026年5月の人員削減に伴う退職関連費用11億8000万ドルが含まれていました。この二つを足し戻すと、営業利益は約223億6000万ドルで、前年同期比約9%の増加となり、調整後の営業利益率は約36.8%になります。
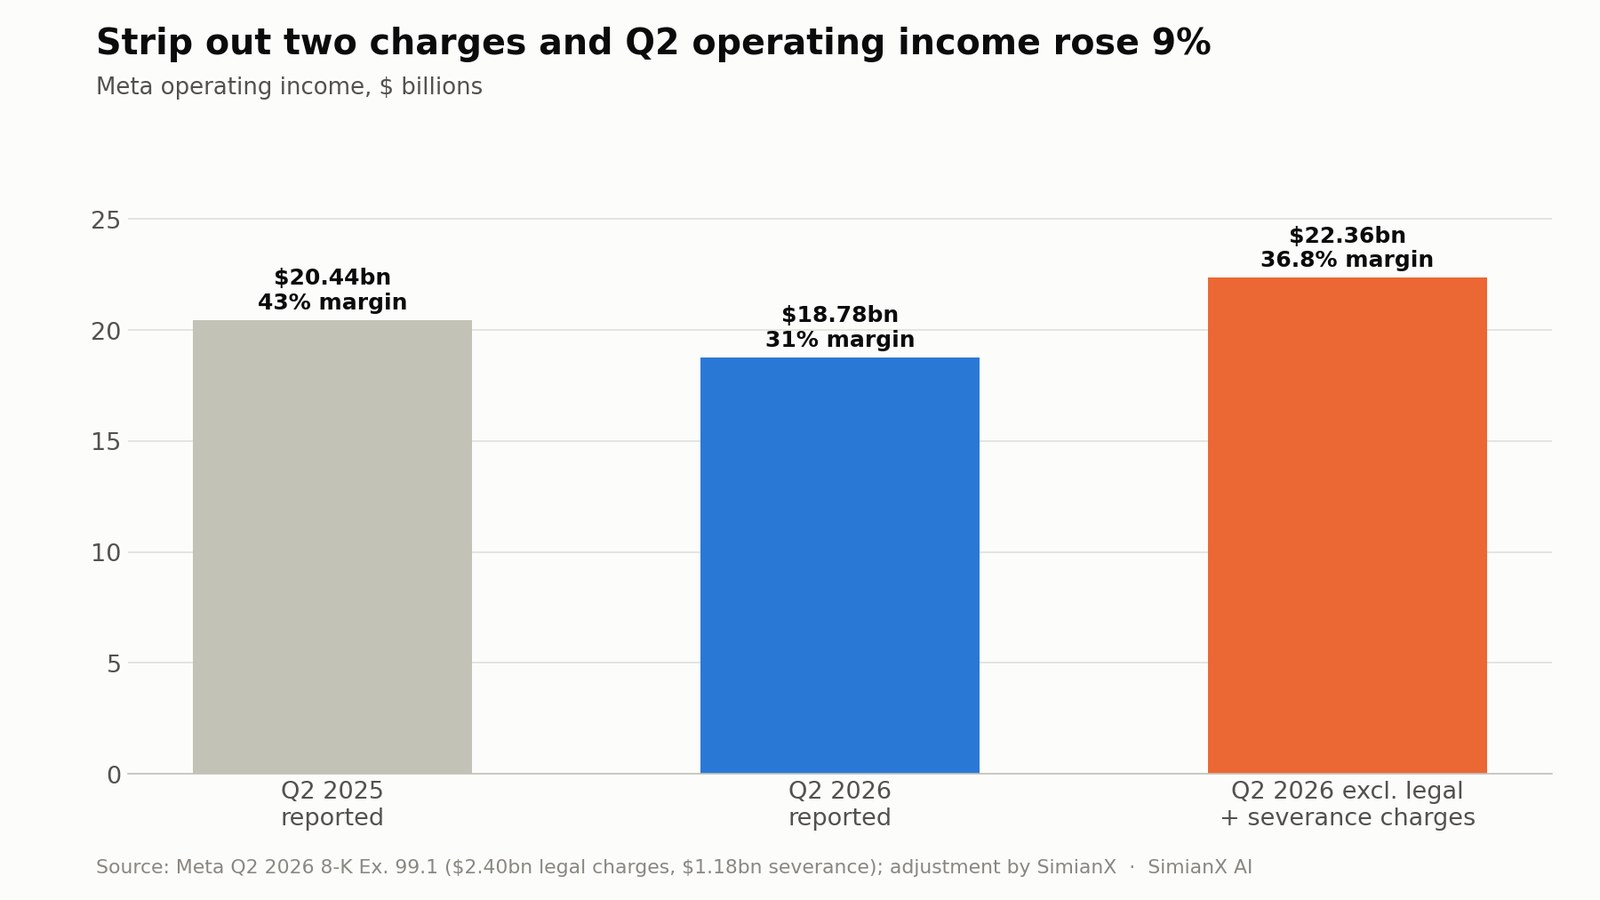
ただし、これを手放しの健康診断結果と見なせない理由が二つあります。第一に、Family of Apps部門単独の営業利益は233億9000万ドルで、AIインフラと人件費の増加により、前年同期の249億7000万ドルをなお下回っています。第二に、Reality Labsはわずか4億3100万ドルの売上に対して、さらに46億2000万ドルの赤字を計上しました。経営陣の見通しは、第3四半期の売上高が610億〜640億ドル、通期の費用が1650億〜1690億ドル、2026年の営業利益は2025年の水準を上回るというものです。
Museは、AI戦略の次の段階を示しています。
- 第1段階: AIを使って、より良いコンテンツと広告をおすすめする。
- 第2段階: 創作やコミュニケーションのためのAIツールをユーザーに提供する。
- 第3段階: エージェントにタスクと取引を完了させる。
- 第4段階: Metaのプラットフォーム全体で、個人のエージェントと企業のエージェントをつなぐ。
第1段階は、すでに中核事業を後押ししています。決定的に分からないのは、その先の段階が魅力的なリターンを生むのか、それとも単にインフラコストを押し上げるだけなのか、という点です。
MetaはMuseでどう稼ぐのか
Metaは、投資家がMuseを成熟した事業部門としてモデル化できるほどの運営データを開示していません。したがって、どんな売上予測も推測の域を出ません。とはいえ、信頼に足る収益化の経路は四つあります。
1. 消費者向けサブスクリプション
Metaによれば、Museは日常的な用途の大半を無料で使え、より多くのことをしたい人向けにサブスクリプションプランが用意されています。サブスクリプションモデルは、利用の広がりを継続的な収益に直接結びつけます。
以下の例示的なサブスクリプションの試算は、Metaの配信力の大きさを示しています。
| 有料会員数 | 月間平均収入 | 例示的な年間収入 |
|---|---|---|
| 500万人 | 20ドル | 12億ドル |
| 1000万人 | 20ドル | 24億ドル |
| 2500万人 | 20ドル | 60億ドル |
| 5000万人 | 20ドル | 120億ドル |
これらの数字はシナリオであり、会社のガイダンスではありません。また、モデルの推論、仮想マシンの容量、カスタマーサポート、決済手数料、配信コストを差し引く前の総収入です。
有料会員が1000万人いても、Metaの世界的な利用者のごく一部にすぎません。しかし、消費者向けAIのサブスクリプションは競争が激しく、多くの利用者は無料プランにとどまるか、汎用AIサービスを一つしか契約しないかもしれません。
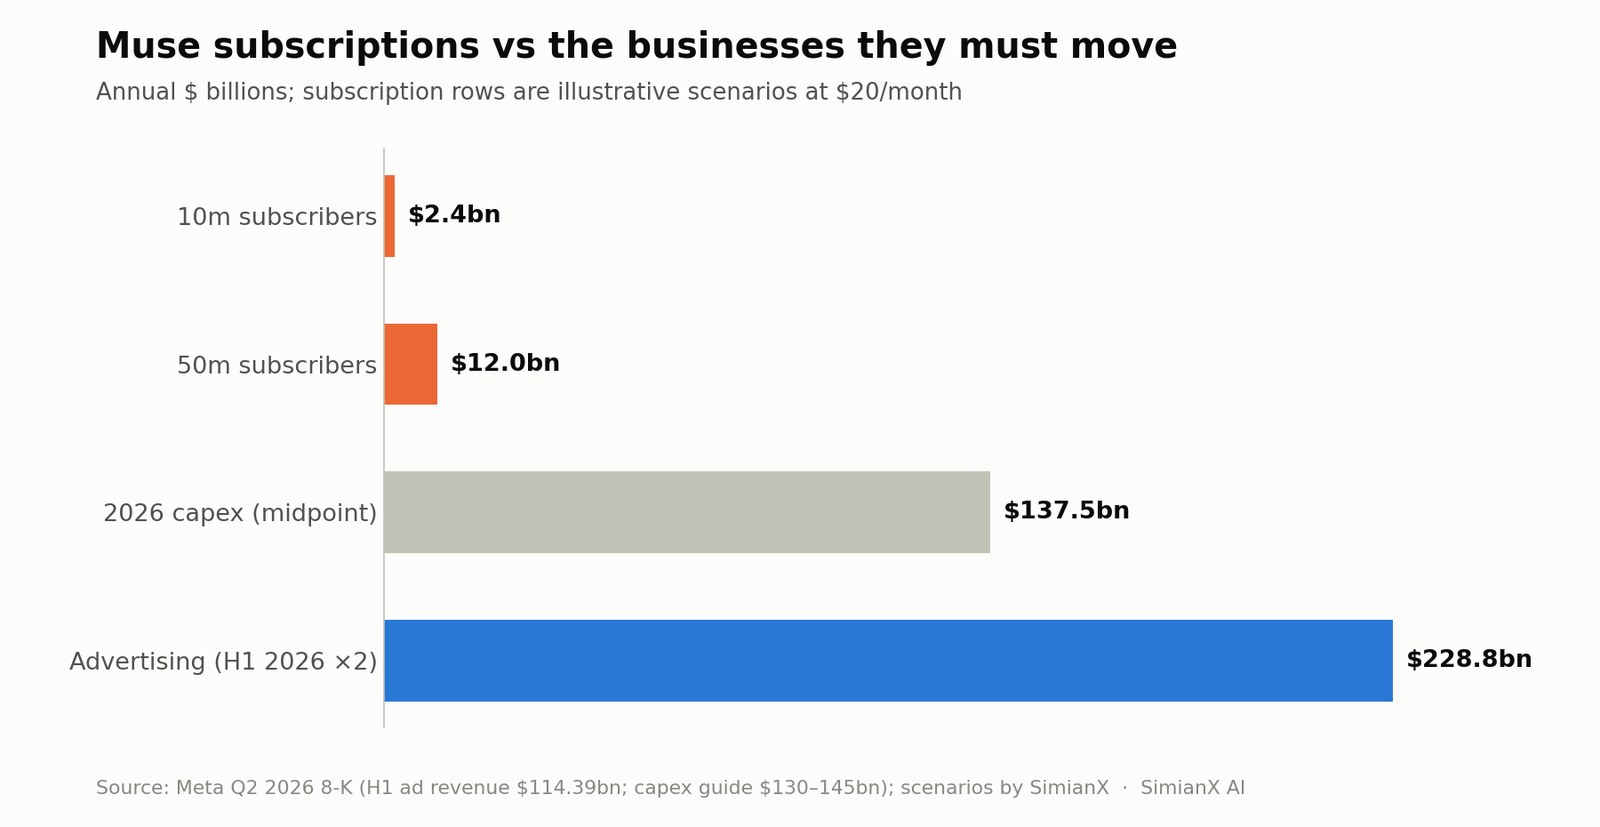
この文脈で見ると、有料会員5000万人のケースでさえ、今年の設備投資の中央値の10分の1にも届きません。サブスクリプション収入だけではMuseの投資仮説を支えきれないのはこのためです。
2. 広告効果の向上
Museは、会話の中に従来型の広告を表示しなくても、広告の収益性を高められる可能性があります。
Metaは、Museがユーザーとの会話や仮想マシン内のデータを広告システムと共有しないとしています。この制限はユーザーの信頼を得るうえで価値がありますが、個人的なエージェントとの会話に基づく直接的な広告ターゲティングは制限されます。
投資家が見落とすべきでない微妙な点があります。Meta自身のセキュリティ解説は、Museの利用が広告に影響を与え得る「正当なケース」があることを認めています。Museがウェブを閲覧すると、それはユーザー本人の行動として扱われます。そのため、Museが訪れたサイトの服飾デザイナーが、後でInstagram上でそのユーザーにリターゲティング広告を出すことがあり得ます。
それでも間接的な効果は大きなものになり得ます。Museは次のような効果をもたらすかもしれません。
- Metaの生態系で過ごす時間を増やす。
- Instagramで得たインスピレーションを商業活動に変える。
- 消費者と広告主のやり取りを手助けする。
- 広告の表示から購入までの摩擦を減らす。
- ユーザーの許可を得たうえでコンバージョン測定を改善する。
- より価値の高い企業向けメッセージングのやり取りを生み出す。
Metaの巨大な広告事業では、比較的小さな改善でも、数百万件のAIサブスクリプションを上回る価値を持ち得ます。参考までに、Metaは2026年の最初の6か月間で1143億9000万ドルの広告収入を上げています。
3. エージェント型コマース
Museは、Stripeが提供するLinkを使って決済できます。Metaによれば、Linkのエージェント向けウォレットは使い捨てのカード番号を発行するため、販売者もエージェントもユーザーの実際のカード情報を目にすることはありません。またMuseは、Linkの購入保護の対象となる初のAIエージェントであり、破損・紛失した商品の補償、値下がり分の補償、対象商品の手数料無料の返品などが含まれます。Shop Payと1Passwordへの対応も近く始まります。
長期的に考えられる収益化の方法には、次のようなものがあります。
- 紹介料やアフィリエイト手数料。
- 販売者からの手数料。
- 優先表示の料金。
- 決済に関連する収益。
- 旅行やサービス予約の手数料。
- プレミアムな購入保護。
- エージェント対応の商品カタログを作るための販売者向けツール。
Metaはこれを慎重に扱わなければなりません。Museがユーザーの利益ではなく手数料の高さに基づいて商品をすすめれば、信頼は急速に損なわれかねません。したがって投資家は、ユーザーの利益と一致したコマース収益と、害をもたらしかねない「お金を払えば上位に表示される」型のおすすめの仕組みとを区別すべきです。
4. 企業向けAIとメッセージング
最大の商業的機会は、Museが企業の運営するAIエージェントとやり取りするときに生まれるかもしれません。
Metaはすでに、WhatsApp上で企業向けのAIツールを導入しており、販売者は顧客の質問に答えたり販売を後押ししたりできます。同社はこうした機能を、Instagram、Messenger、Meta Business Suiteを通じても拡大してきました。
消費者がMuseに、レストランを探す、家電を買い替える、休暇の手配をする、と頼むかもしれません。するとMuseは企業のエージェントとやり取りし、条件を比較して取引を完了させられます。Metaは、このやり取りの双方の重要な部分を握ることになります。
これにより、次のようなものが支えられる可能性があります。
- WhatsApp Businessのサブスクリプション。
- 有料の企業向けメッセージ。
- AIによる顧客対応ツール。
- 見込み客獲得の手数料。
- 取引サービス。
- 自動化された広告キャンペーン。
- 高度な分析と販売者向けソフトウェア。
Museの最大の機会は、AIを消費者に直接売ることではないかもしれません。個人のエージェントと企業のエージェントが取引する商業ネットワークを築くことかもしれないのです。
Metaの配信力という優位性
OpenAI、Google、Anthropic、Microsoft、Amazonなども、アシスタントやエージェントを開発しています。Metaの主な強みは、あらゆるベンチマークで最高のモデルを持っていることでは必ずしもありません。配信力です。
MetaはFacebook、Instagram、Messenger、WhatsApp、Threadsを所有しています。2026年6月には、アプリファミリーの1日あたりアクティブ人数が36億人に達しました。
これはMuseにいくつかの優位性をもたらします。
なじみのある入り口
ユーザーは、ほかの人にメッセージを送るのと似た形でMuseとやり取りできます。WhatsAppとの統合によって、まったく新しい習慣を身につける必要がなくなります。
豊かな社会的文脈
ユーザーの許可があれば、Museは連携したサービスや情報を活用でき、それはイベントの計画、友人とのやり取り、保存したコンテンツの解釈に役立つ可能性があります。
企業への直接のアクセス
何百万もの企業がすでにFacebook、Instagram、WhatsAppに拠点を持っています。Metaは、あらゆる商取引の関係をゼロから築く必要がありません。
ハードウェアとの統合
MetaはMuseをAIグラスにも展開する計画です。カメラやマイク、状況を理解するウェアラブルのインターフェースとつながったエージェントは、テキストだけのアシスタントより役に立つ可能性があります。
インフラの規模
MetaはAIの推論コストを世界規模のインフラ全体で分散でき、同じモデルをコンテンツのおすすめ、広告、企業向けツール、消費者向けエージェントの改善に使えます。これはメタコンピュート2026:過剰なAIキャパシティは収益を生むか?で取り上げたテーマでもあります。
とはいえ、配信力が利用の広がりを保証するわけではありません。MicrosoftはCopilotを幅広いソフトウェア配信網で届け、Googleは重要な検索とモバイルの入り口を押さえ、Amazonは買い物と決済で深い関係を築いています。消費者は、プリインストールされているかどうかよりも、信頼性と安心感でエージェントを選ぶかもしれません。
Museのセキュリティとプライバシー:競争上の堀か、普及の壁か
Museは、きわめて機微な情報へのアクセスを必要とします。旅行の予約や予定の管理のためには、メール、カレンダー、アカウントのログイン情報、支払いの権限、さらには個人の人間関係についての知識まで必要になるかもしれません。
Metaのセキュリティ設計には、いくつかの注目すべき保護策が含まれており、その詳細はMuseの安全性とセキュリティに関する報告で説明されています。
- 各ユーザーのエージェントは、隔離された仮想マシンの中で動作する。
- 認証情報は別に保管され、主エージェントからは一切見えない。パスワードは必要な場面でのみブラウザに挿入される。
- Sentinelが、連携サービスに対する操作と外部へのすべての通信を独立して承認または拒否する。
- 「汚染された外部送信(tainted egress)」と呼ばれる仕組みが、あるプロセスがユーザーデータを読み取ったかどうかを追跡し、それに応じて承認を求める。
- 仮想マシンの外にデータを出す操作、メールの送信、購入には、人による承認が必要となる。
- 取り込まれたウェブのコンテンツは信頼できない入力として扱われ、別途訓練された分類器が操作の試みを監視する。
- Metaのバグ報奨金プログラムは、有効なMuse関連の報告に最高30万ドルを支払い、1人のユーザーに影響するプロンプトインジェクションの成功例には最高13万ドルを支払う。
- Metaは、Meta自身でさえ保存データにアクセスできないことを外部の専門家が確認できるようにする、機密仮想マシンを開発中である。
これらは意味のある技術的な対策です。それでもMetaは、Museが「今後も必ず間違いを犯す」こと、そしてプロンプトインジェクションが業界全体で未解決の課題であることを明確に認めています。
重要な限界もあります。機密仮想マシンが提供されるまでは、Meta自身に対する保護は、外部から検証できる暗号技術による保証ではなく、ポリシーとシステム設計に依存しています。
これは、二つの側面を持つ投資上の論点を生みます。
強気の解釈: Metaはセキュリティを製品の中核要件として扱っており、個人向けエージェント基盤の業界標準を打ち立てる可能性がある。
弱気の解釈: 技術的な安全策がどれほど整っていても、ユーザーは最も機微なアカウントをMetaにつなぐことをためらうかもしれない。
信頼の問題がとりわけ重要なのは、最近の失敗があったからです。Metaは2026年7月7日にMuse Imageを発表した際、公開されているInstagramアカウントを@で指定して画像を生成できるようにしました。その3日後、Metaはこの機能を取り下げ、「この機能は的外れだったという声を受け止めた」と説明しました。この一件は、製品設計上の判断がいかに速くプライバシーをめぐる論争に変わり得るかを示しています。
1300億ドルの問い:AIへの設備投資
Metaは、2026年の設備投資(ファイナンスリースの元本支払いを含む)を1300億〜1450億ドルと見込んでいます。この範囲は、7月に1250億〜1450億ドルから絞り込まれたものです。2025年の722億2000万ドルから大幅な増加であり、その2025年の数字自体も2024年の392億3000万ドルのほぼ倍でした。
中央値で見ると、2026年の設備投資は約1375億ドルとなり、前年のほぼ2倍、2023年の水準の約5倍に相当します。
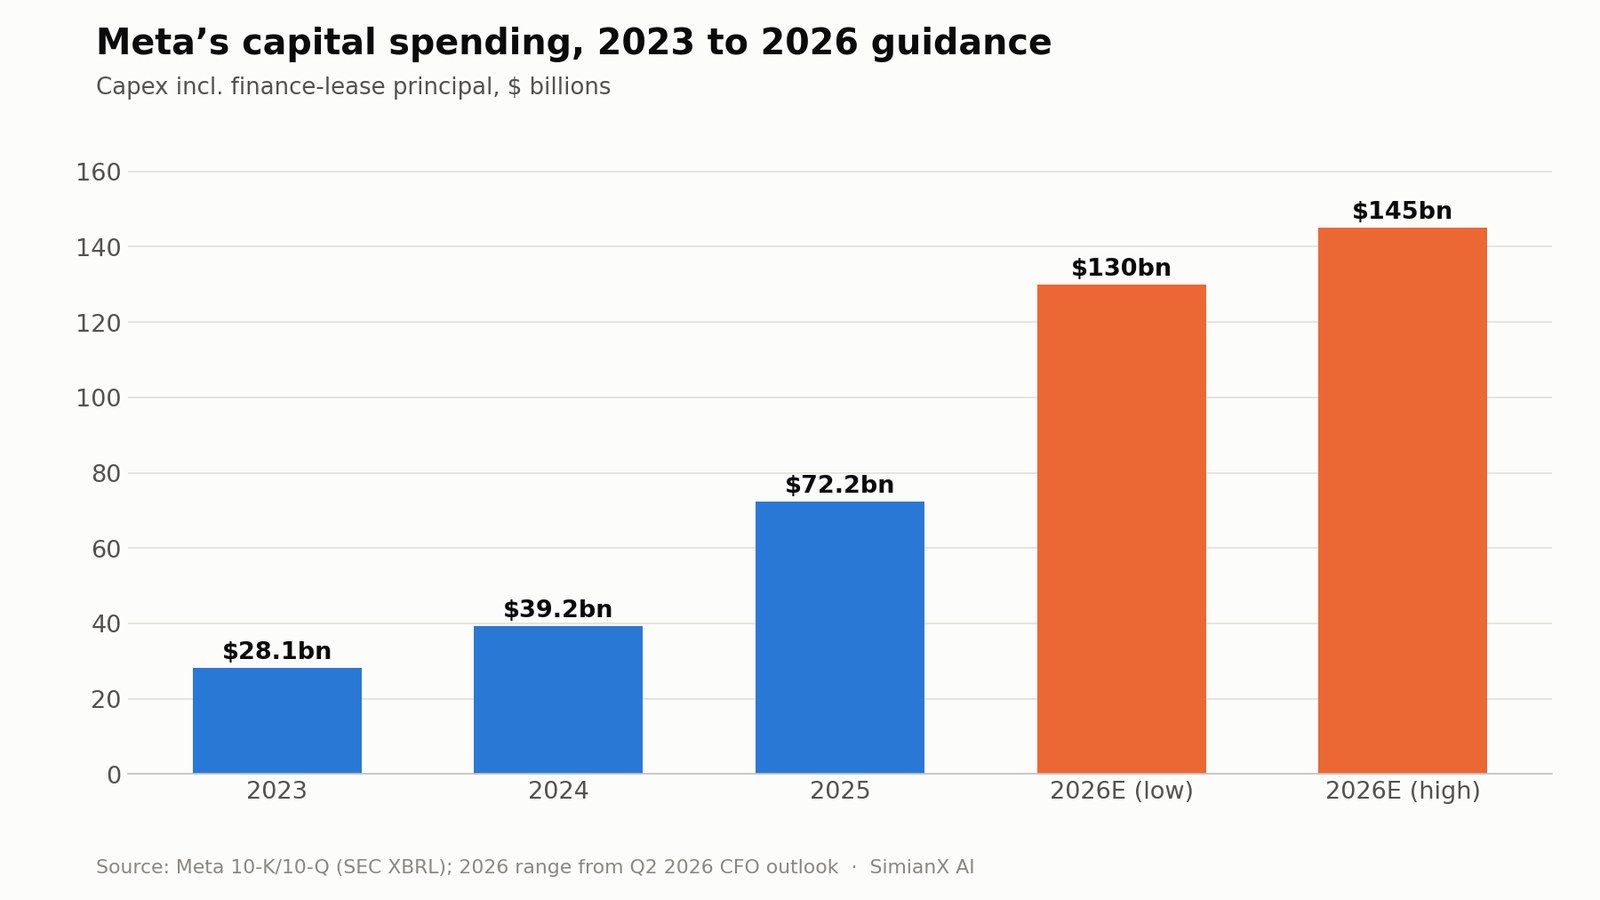
Metaによれば、この支出はMeta Superintelligence Labsと中核事業の両方を支えるもので、学習と推論に必要なデータセンター、サーバー、ネットワーク機器などのインフラが含まれます。これは、AI設備投資2026:巨大テックがキャッシュフローの96%を投入で業界全体について追跡したのと同じパターンです。
投資の構図は、このインフラが複数の製品にまたがってリターンを生むかどうかにかかっています。
| AI投資の恩恵を受ける分野 | 潜在的なリターン |
|---|---|
| 広告 | ターゲティング、ランキング、コンバージョン、クリエイティブツールの改善 |
| FacebookとInstagram | エンゲージメントとコンテンツの質の向上 |
| Meta AIとMuse | 消費者向けサブスクリプションと生態系への定着 |
| WhatsApp Business | 有料メッセージと企業エージェントのサービス |
| 開発者向けモデルとツール | APIとソフトウェアの収益 |
| AIグラス | ハードウェアの販売と新たなコンピューティング基盤 |
共有インフラは、強気シナリオの核心です。同じ投資で2000億ドル超の広告事業を改善しつつMuseも支えられるなら、Muse単体で必要とされる収益のハードルは下がります。
Metaのキャッシュフローの圧迫を四半期ごとに見る
しかし、資本集約度の高まりはすでにキャッシュフローに影響しています。下の表は、MetaのSEC提出書類から四半期ごとの数字を算出したものです(設備投資にはファイナンスリースの元本支払いを含む)。
| 四半期 | 営業キャッシュフロー | 設備投資+ファイナンスリース | フリーキャッシュフロー | 営業CFに占める設備投資の割合 |
|---|---|---|---|---|
| 2025年第1四半期 | 240億3000万ドル | 136億9000万ドル | 103億3000万ドル | 57.0% |
| 2025年第2四半期 | 255億6000万ドル | 170億1000万ドル | 85億5000万ドル | 66.6% |
| 2025年第3四半期 | 300億ドル | 193億7000万ドル | 106億3000万ドル | 64.6% |
| 2025年第4四半期 | 362億1000万ドル | 221億4000万ドル | 140億8000万ドル | 61.1% |
| 2026年第1四半期 | 322億3000万ドル | 198億4000万ドル | 123億9000万ドル | 61.6% |
| 2026年第2四半期 | 318億6000万ドル | 310億8000万ドル | 7億8000万ドル | 97.5% |
2026年第2四半期の営業キャッシュフローは実は第1四半期をわずかに下回った一方で、設備投資はたった1四半期で112億ドル増えました。力強い売上の伸びにもかかわらず、上半期のフリーキャッシュフローは前年同期の188億8000万ドルから131億7000万ドルに減少しました。6月30日時点でMetaはなお902億6000万ドルの現金と有価証券を持ち、長期負債は836億6000万ドルでしたから、これは支払い能力の問題ではなく、安全余裕の問題です。
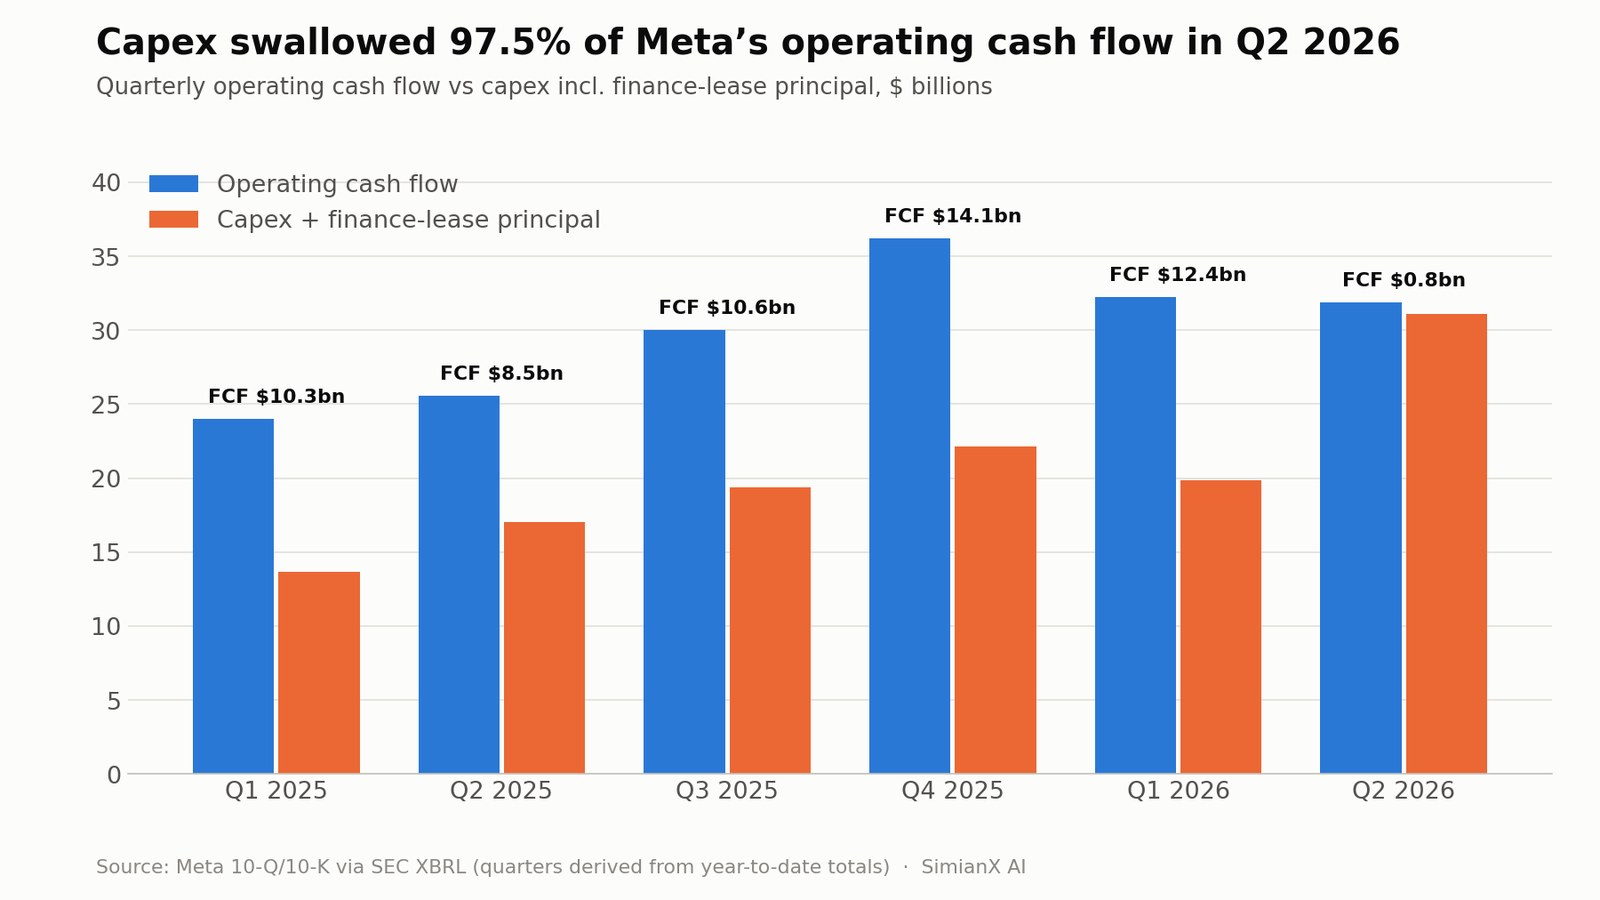
1300億〜1450億ドルの見通しが維持されれば、2026年下半期にはさらに約810億〜960億ドルの支出が必要になり、これまでのどの半期のペースも大きく上回ります。
投資家は、設備投資だけでなく減価償却にも注意を払う必要があります。今日購入したハードウェアは、将来の期間に会計上の費用を生みます。設備投資が最終的に落ち着いたとしても、減価償却は営業利益率を圧迫し続ける可能性があります。
Muse発表前後のMETA株の動き
株価の反応は、市場がMuseの価値をどこまで織り込む気があるかを読むうえで役に立ちます。
| 日付 | METAの終値 | 前日比 | QQQの前日比 |
|---|---|---|---|
| 2026年9月3日 | 610.68ドル | +3.0% | +1.2% |
| 2026年9月4日 | 616.77ドル | +1.0% | +0.2% |
| 2026年9月8日(Muse発表) | 613.48ドル | -0.5% | -0.1% |
| 2026年9月9日 | 653.69ドル | +6.6% | -0.3% |
| 2026年9月10日 | 644.38ドル | -1.4% | -1.1% |
発表当日そのものは静かで、出来高は20日平均の約1.2倍にとどまりました。動きが出たのは翌営業日で、METAは通常の約2.2倍の出来高を伴って6.6%上昇し、ナスダック100指数は小幅に下落しました。差は7ポイント近くに達します。この急伸の後でも、株価は52週高値の790.80ドルを約18%下回り、時価総額は約1兆6400億ドルの水準です。
Museがうまくいっていることを何が証明するのか
ダウンロード数や発表週のアプリストアの順位だけでは不十分です。投資家に必要なのは、継続的な利用、経済的な価値、効率の改善を示す証拠です。
最も役に立つ指標には、次のようなものがあります。
- Museの月間・日間アクティブユーザー数。
- アクティブユーザー1人あたりの完了タスク数。
- 30日後、90日後、180日後のユーザー継続率。
- メール、カレンダー、決済サービスを連携したユーザーの割合。
- 無料プランから有料プランへの転換率。
- 有料ユーザー1人あたりのサブスクリプション収入。
- タスク1件あたりの推論と仮想マシンのコスト。
- エージェントが手助けした購入の件数と金額。
- 企業エージェントとのやり取りの伸び。
- WhatsApp Businessの追加収益。
- 広告コンバージョンの測定可能な向上。
- セキュリティ事故、誤操作、返金の割合。
Metaは当初、定性的な説明しか開示しないかもしれません。経営陣が継続率やユニットエコノミクスのデータを示さず、総利用可能人数や試用者数ばかりを強調するなら、投資家は懐疑的になるべきです。
実践的なモニタリングの手順は次のとおりです。
- 普及を追う: 最初の好奇心が薄れた後も、ユーザーがMuseを使い続けているかを見極める。
- 利用の深さを追う: 連携サービス、完了したタスク、継続的な目標の増加を確認する。
- 収益化を追う: サブスクリプションと企業向けメッセージングの進展をインフラコストと比較する。
- 信頼を追う: セキュリティ事故、プライバシー方針の変更、規制当局の反応を監視する。
- 資本効率を追う: 追加の営業利益を設備投資と減価償却と比較する。
SimianX AIは、決算発表、SECデータ、テクニカル分析、アナリスト予想の修正、ニュースのセンチメントをまとめることで、この手順を支援できます。METAのライブ分析を直接始めることもできます。それでも投資家は、重要な数字をMetaの提出書類や公式開示で確認すべきです。
Muse発表後のMETA株のバリュエーション
発表後、METAは644〜654ドル前後で取引され、StockAnalysisの市場データによれば、時価総額は約1兆6400億ドル、実績PERは約25倍、予想PERは約20倍でした。これらの数字は日々変わるため、投資判断の前に確認すべきです。
このバリュエーションは、Museがすぐに巨大な独立事業になることを必要としているようには見えません。ただし、MetaがAIに積極投資しながらも、健全な成長と利益率を維持できることは前提にしています。
Museに恣意的な価値を割り当てるより、シナリオの枠組みで考えるほうが有益です。
| シナリオ | Museの結果 | 中核事業 | 支出の結果 | 株価への想定される影響 |
|---|---|---|---|---|
| 弱気 | 継続率が低く、ユーザーがデータの共有を拒む | 広告の伸びが鈍化 | 設備投資と減価償却が高止まり | フリーキャッシュフローが期待外れとなり倍率が縮小 |
| 基本 | 有料利用がほどほどに広がる便利なニッチ製品 | 広告はAIの恩恵を受け続ける | 支出が徐々に営業上のリターンを生む | 利益成長が市場並みか小幅なプレミアムの倍率を支える |
| 強気 | Museが広く使われる消費者向けエージェント基盤になる | 広告とメッセージングが測定可能なコンバージョン効果を得る | 共有AIインフラが強いリターンを生む | METAにプラットフォームとAIのオプション価値が上乗せされる |
例示的な弱気シナリオ
弱気シナリオでは、ユーザーが競合のアシスタントを好んだり、個人アカウントの連携を拒んだりするため、Museのサブスクリプション収入は限られます。インフラと減価償却の費用は増え続け、広告の伸びは平常化し、フリーキャッシュフローは圧迫されたままです。
危険なのは、Metaが赤字に転落することではありません。資本需要が構造的に高くなることで、投資家が同社に与える倍率を引き下げることです。
例示的な基本シナリオ
基本シナリオでは、Museは意味のある、しかし支配的ではない利用者基盤を獲得します。サブスクリプションは数年かけて数十億ドル規模の事業になり、同時にMuseはエンゲージメント、コマース、メッセージングも高めます。
Metaの広告事業は引き続き主要な利益の源泉です。AI投資は売上の伸びを支えますが、推論と減価償却のコストが大きいため、営業利益率は過去のピークを下回ったままです。
例示的な強気シナリオ
強気シナリオでは、Museは消費者がタスクを整理し、企業とやり取りする際の標準的なインターフェースの一つになります。WhatsApp、Instagram、ウェアラブル、販売者エージェントの統合がネットワーク効果を生みます。
直接のサブスクリプションも重要ですが、より大きな価値は、広告コンバージョンの改善、有料の企業とのやり取り、エージェント型コマースから生まれます。MetaのAIインフラは複数の高リターン製品に役立ち、投資サイクルが落ち着いた後には営業利益とフリーキャッシュフローの伸びが加速します。
強気シナリオは、Museが広告に取って代わることを求めてはいません。Museによって、Metaの広告、メッセージング、コマースの生態系がより価値あるものになることを求めているのです。
Muse成長仮説に対する主なリスク
消費者の信頼
プライバシーやデータ利用をめぐるMetaの過去は、ユーザーがメール、カレンダー、金融情報、個人アカウントを連携することをためらわせるかもしれません。
エージェントの誤り
チャットボットが生成した答えなら無視できます。しかしエージェントが誤った操作をすれば、お金を失ったり、人間関係を傷つけたり、個人情報を漏らしたりしかねません。
プロンプトインジェクションとサイバーセキュリティ
ウェブサイトや文書に仕込まれた悪意ある文章が、エージェントを操ろうとするかもしれません。Sentinelと分離保管された認証情報はリスクを減らしますが、なくすことはできません。
競争
Googleは検索、Android、Gmail、マップを持っています。MicrosoftはWindowsと業務用ソフトウェアを持っています。Amazonは買い物、決済、物流を持っています。OpenAIとAnthropicは強力なAIブランドを直接持っています。Metaの配信力は大きな強みですが、独占的なものではありません。
利益率への圧力
AIの推論、仮想マシン、減価償却のコストが続けば、無料利用や収益化の度合いが低い利用の採算を悪化させかねません。
規制
Museは、プライバシー、自動化された意思決定、消費者保護、競争、金融取引、AIの安全性をめぐって監視の対象になるかもしれません。規制の分断は、海外展開を遅らせる可能性があります。第2四半期にはすでに、訴訟関連で24億ドルの費用が計上されています。
収益化をめぐる利益相反
個人エージェントのデータを広告に使えば、信頼を損ないかねません。一方でそのデータを使わなければ、収益化が限られるかもしれません。Metaは、自社のインセンティブをユーザーの利益と一致させる収益モデルを見つけなければなりません。
資本配分
Metaは、AIインフラ、超知能の研究、Reality Labs、ウェアラブル、既存のプラットフォームに同時に資金を投じています。2026年第2四半期、Reality Labsの売上はわずか4億3100万ドルで、46億2000万ドルの営業損失を計上しました。投資家は、こうした長期プロジェクトを合わせた負担を考慮しなければなりません。
Muse発表後、META株は買いか
Museは、Metaの戦略面の論拠を強めますが、製品はまだ新しすぎて、それだけで投資判断を正当化することはできません。
METAを保有する最も有力な理由は、依然として次のとおりです。
- 1日あたりアクティブ人数36億人という世界的な利用者基盤。
- きわめて収益性の高い広告プラットフォーム。
- 2026年の力強い売上と広告の伸び。
- 一時的な費用を除けば、第2四半期の実質的な営業利益は約9%増えたこと。
- AIの改善がすでにおすすめと広告の成果に寄与していること。
- WhatsAppと企業向けメッセージングを収益化する複数の道筋。
- ソーシャル、メッセージング、ウェアラブル製品にまたがる配信力の優位性。
- 価値ある新たなプラットフォームとなり得る選択肢としてのMuse。
慎重になるべき最も有力な理由は、次のとおりです。
- 2026年の設備投資は1300億〜1450億ドル。
- 設備投資が営業キャッシュフローの97.5%を占め、第2四半期のフリーキャッシュフローは7億8400万ドルに減少したこと。
- 営業利益率の低下。
- セキュリティとプライバシーに対する高い要求。
- 消費者向けエージェントの継続率がまだ証明されていないこと。
- 資金力のあるテクノロジー企業との競争。
- 規制と法的リスク。
- Muse単体の経済性に関する開示の少なさ。
長期投資家にとって合理的なのは、まずMetaの確立した広告事業を評価し、Museはオプション価値として扱うことです。仮定にすぎないMuseの収益に大きなプレミアムを払うのは時期尚早です。一方でMuseを完全に無視すれば、Metaが消費者の意図とデジタルコマースのための新たなインターフェースを築いている可能性を見逃すことにもなります。
META株とMuseに関するよくある質問
Meta Muse AIとは何ですか?
Museは、2026年9月8日に米国で提供が始まったMetaの個人向けAIエージェントで、iOS、Android、muse.ai、そしてWhatsAppの中で使えます。ウェブサイトの閲覧、フォームへの入力、メールの送信、旅行の予約、交渉、承認を得たうえでの購入をこなし、長期的な目標にもバックグラウンドで取り組みます。
MetaはMuseでどのように稼ぐのですか?
Museは大半の用途で無料ですが、ヘビーユーザー向けに有料のサブスクリプションプランがあります。Metaはさらに、企業エージェント向けサービス、有料メッセージ、コマースの提携、広告コンバージョンの改善を通じても収益化できます。最大の機会は、WhatsApp、Instagram、Messengerの全体で個人のエージェントと企業をつなぐことから生まれるかもしれません。
Museの発表にMETA株はどう反応しましたか?
METAは発表当日の2026年9月8日に0.5%下落し、翌営業日には通常の約2.2倍の出来高を伴って6.6%上昇し653.69ドルとなりました。同じ日にナスダック100指数は下落しています。株価は依然として52週高値を約18%下回っています。
MuseはMetaの次の成長エンジンになれますか?
なれる可能性はありますが、投資家には継続率、有料転換、タスクの経済性、商業活動の証拠が必要です。Museがサブスクリプション収入を生むだけでなく、広告と企業向けメッセージングも強化するなら、意味のある成長エンジンになる可能性が高まります。
Muse発表後、META株は買いですか?
Museは長期的な上振れ余地を加えますが、それだけで株を買いにするものではありません。投資家は、Metaの利益成長とバリュエーションを、巨額の設備投資、フリーキャッシュフローの減少、規制、AIの収益化の不確実性がもたらすリスクと比較すべきです。
Meta Museが直面する最大のリスクは何ですか?
最大のリスクは信頼です。ユーザーが機微なデータへのアクセスと行動の権限を与えるほどMuseは役に立ちますが、Metaは、生産性の向上がプライバシー、セキュリティ、誤操作のリスクを上回ることを消費者に納得させなければなりません。
結論
MetaによるMuseの発表は、同社をAIが生成する答えからAIが実行する行動へと進める点で、戦略的に重要です。Museは、何十億人もがすでに使っているソーシャルとメッセージングのプラットフォームと統合しながら、閲覧、コミュニケーション、購入、プロジェクト管理をこなせます。
この製品は、いずれサブスクリプション収入を生み、Metaの広告の価値を高め、WhatsApp Businessを拡大し、Metaをエージェント型コマースの仲介役に据える可能性があります。WhatsApp、Instagram、Facebook、そして将来のAIグラスを通じた配信は、本物の競争優位です。
しかし、Museはまだ実証された成長エンジンではありません。普及、継続率、ユニットエコノミクス、消費者の信頼は、いずれもまだ分かっていません。一方でMetaは2026年に1300億〜1450億ドルの設備投資を見込んでおり、投資の急増に伴って第2四半期のフリーキャッシュフローは10億ドルを下回りました。
したがって、最も説得力のある仮説はバランスの取れたものです。Metaの中核である広告事業が現在の投資の構図を支え、Museは大きな可能性を秘めつつも未証明の上振れ余地を提供している、というものです。Museがプライバシーや利益率を損なうことなく、継続的な利用、有料転換、企業エージェントとの取引の伸びを実現すれば、強気シナリオは強まります。AIインフラのコストが高止まりする一方で、ユーザーが意味のあるタスクを任せようとしなければ、強気シナリオは弱まります。
Muse発表後のMETA株を追う投資家は、四半期ごとの普及状況の開示、サブスクリプションの進展、企業向けメッセージングの収益、広告コンバージョン、設備投資、減価償却、フリーキャッシュフローを注視すべきです。SimianX AIは、こうしたファンダメンタルズ、テクニカル、ニュースに基づくシグナルを一つのリサーチ環境で追跡するのに役立ちます。
MuseはMetaの次の大きな成長エンジンになるかもしれません。しかし投資家は、そう評価する前に、測定可能な証拠を求めるべきです。
本記事は情報提供と教育のみを目的としており、投資、法律、税務に関する助言ではありません。市場価格やアナリストの予想は変わるため、投資家は最新のデータを確認し、金融上の判断を下す前に資格を持つ専門家に相談してください。
関連記事
- メタコンピュート2026:過剰なAIキャパシティは収益を生むか?
- AI設備投資2026:巨大テックがキャッシュフローの96%を投入
- Alphabet Q2決算:GeminiはAI投資に見合うか
- アマゾンQ2決算2026:AWSは2000億ドル投資に見合うか
- マイクロソフトQ4決算2026:Azure成長対AI投資リスク
- AppLovin株2026:成長は単価だけ、件数はむしろ減少


