
Sysco 自身のプロフォーマを読む:Jetro の数字が本当に語ること
2026年9月15日、Sysco Corporation(NYSE: SYY)は普通株式12,345,679株を1株81.00ドルで値決めした。この Sysco の10億ドル株式発行は、進行中の Jetro Restaurant Depot 買収資金調達の最後にして最小の部品であり、単独で見ればほぼ些細だ。発行済株式数を2.57%増やすにすぎない。
だが同時に提出された書類は些細ではない。株式を売るために Sysco は修正後の目論見書補遺を公表し、2026年9月14日付のフォーム8-K臨時報告書で、市場がこれまで一度も見たことのない三つのものを開示せざるを得なかった。Jetro Restaurant Depot の監査済み結合財務諸表、その経営陣による説明と分析、そして統合後会社の完全な未監査要約結合プロフォーマ損益計算書である。
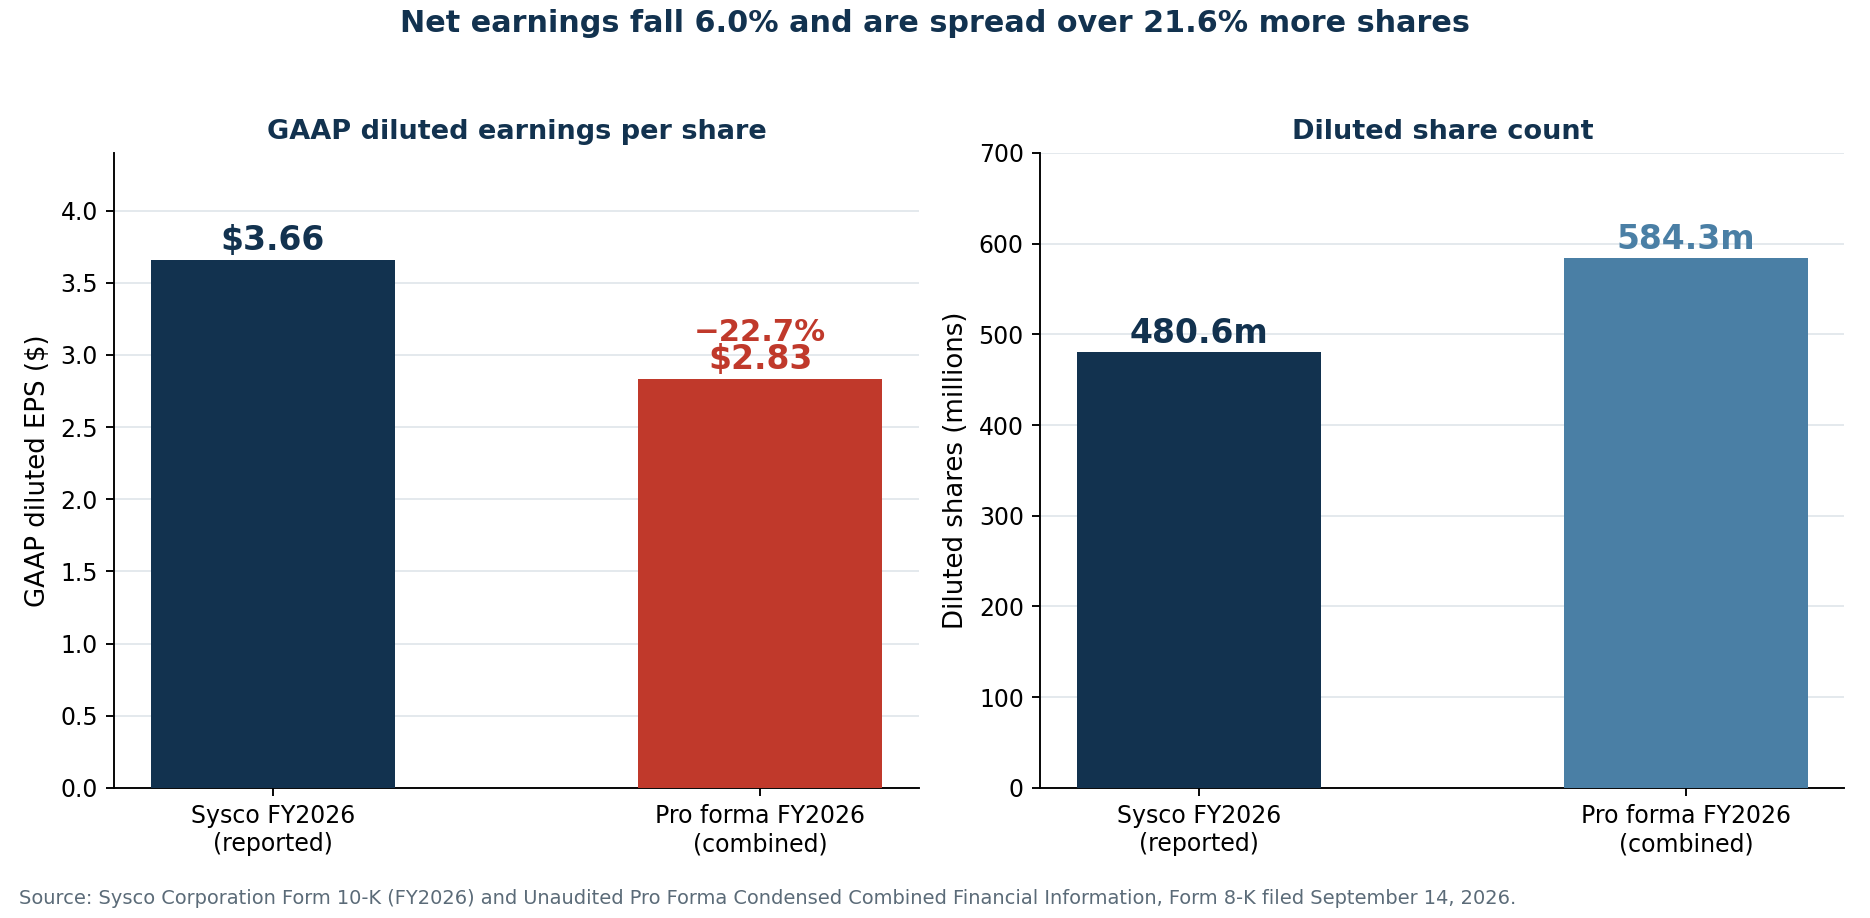
これらの書類は、見出しが推測するにとどまっていた問いに答えている。Sysco 自身のプロフォーマは、取引が2026会計年度の期首に完了していたなら、統合後の希薄化後1株当たり利益は実際に報告された3.66ドルではなく2.83ドルだったことを示す。22.7%の減少である。弱気なアナリストの予測ではない。証券発行のために署名された、会社自身の算術だ。
本稿は書類の記述を一行ずつ追う。正確な希薄化の階段、プロフォーマ損益計算書、「調整後1株利益の増加」と「会計上の1株利益23%減」がなぜ同時に成り立つのかを説明する橋渡し表、Jetro のマーケティング数値の背後にある監査済みの数字、290億ドルの買収価格が貸借対照表のどこに落ちるのか、そして債務削減計画が現金でいくら要求するのか。取引を追う投資家は SimianX AI で SYY の提出書類、値動き、規制関連ニュースを追跡できる。
数値はすべて2026年9月16日時点のSEC提出書類および市場データによる。
この発行の正確な条件
Sysco は9月14日の引け後に発行を発表し、翌日夕方に値決めした。条件は精密であり、精密さがここでは重要だ。希薄化をめぐる論評のほとんどが丸めた数字で動いているからである。
| 発行条件 | 基本部分 | オーバーアロットメント全額行使 |
|---|---|---|
| 発行株式数 | 12,345,679 | 14,197,530 |
| 公募価格 | 81.00ドル | 81.00ドル |
| 総調達額 | 10.000億ドル | 11.500億ドル |
| 1株当たり引受手数料 | 2.43ドル | 2.43ドル |
| 引受手数料合計 | 3,000万ドル | 3,450万ドル |
| Sysco の手取金 | 9.674億ドル | 11億ドル |
| 発行前発行済株式数(2026年9月9日) | 479,568,281 | 479,568,281 |
| 発行後発行済株式数 | 491,913,960 | 493,765,811 |
| 株式数の増加率 | 2.574% | 2.960% |
引受団のオーバーアロットメント・オプションはちょうど1,851,851株である。基本部分ではゴールドマン・サックスが4,444,444株、TD証券が2,962,962株を引き受け、残りを他の13行が分け合った。
二つの点は強調に値する。第一に、この発行は Jetro 買収の完了を条件としていない。取引が破談になっても株式は流通し続け、Sysco は資金を一般事業目的で保持する。第二に、Sysco は株式報酬制度のもとで 33,878,051株の留保株式を別途抱えており、これは上表のどの数字にも含まれていない。
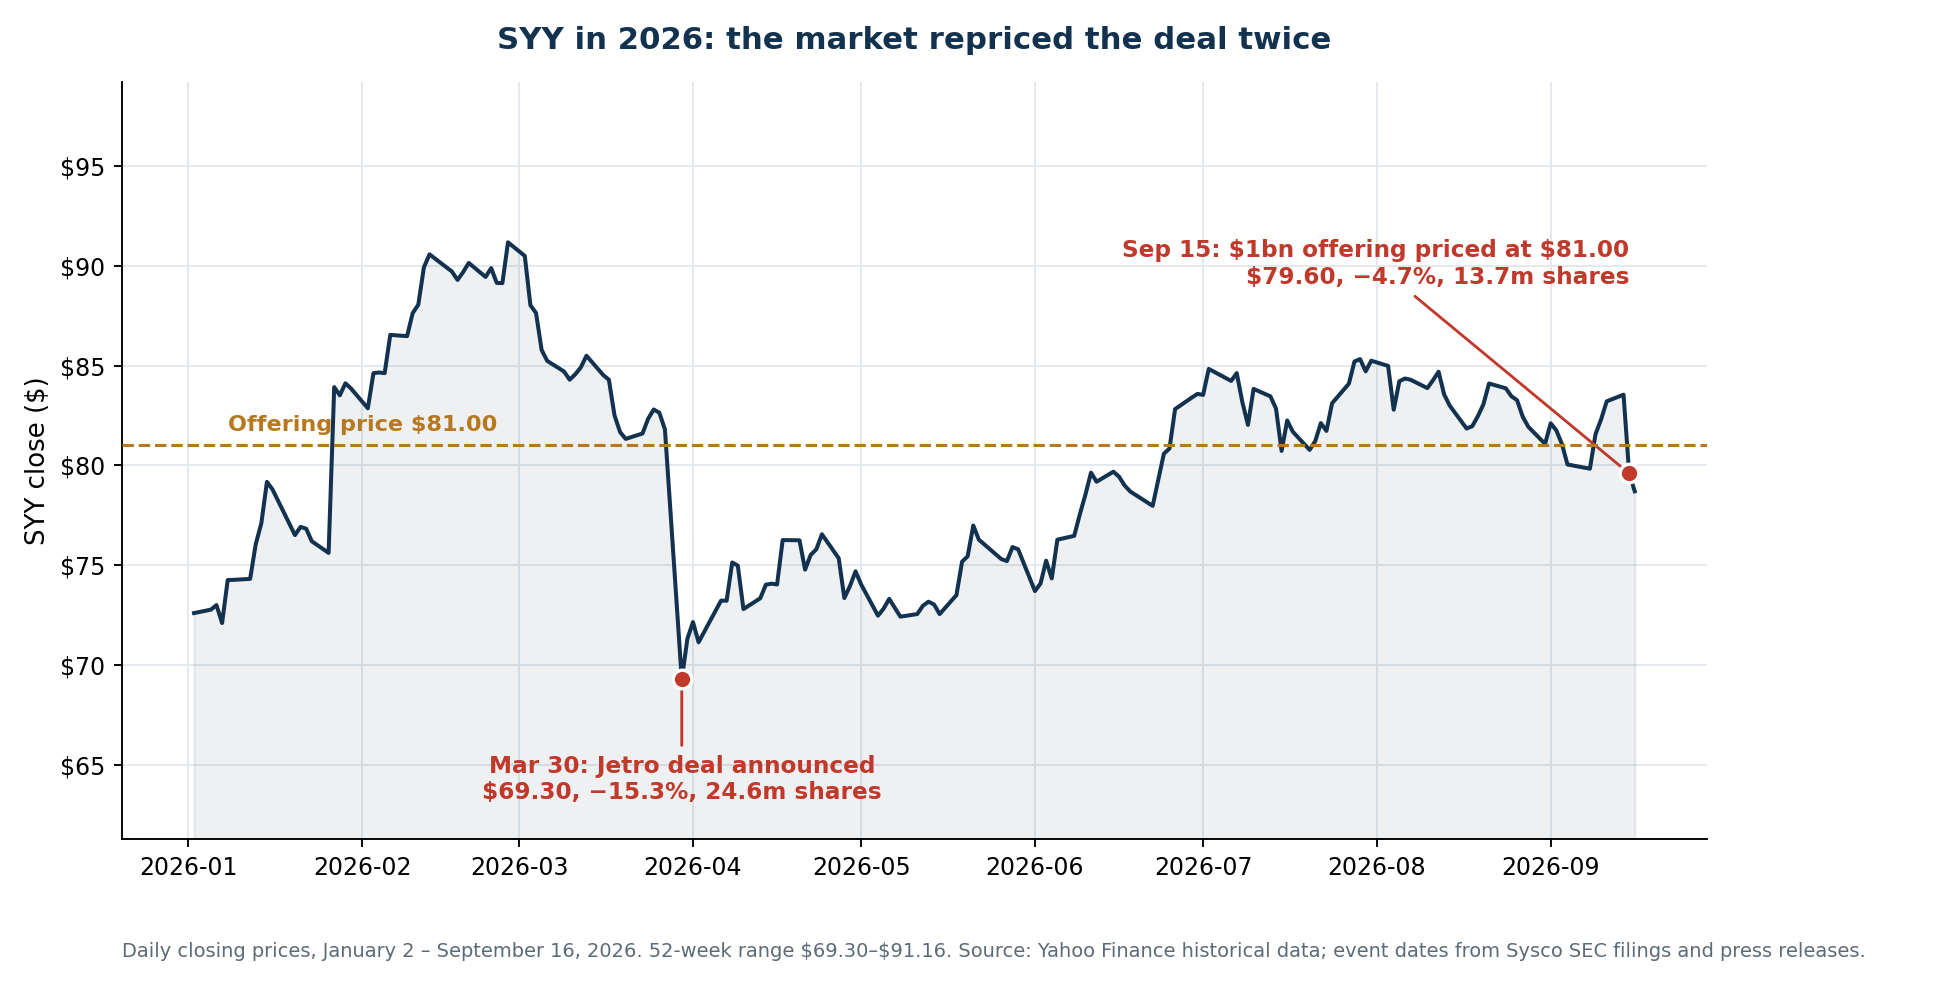
81.00ドルという価格は、9月14日終値83.54ドルに対して3.04%のディスカウントだった。新規発行としてはごく平凡な譲歩である。その後に起きたことは平凡ではない。SYY は9月15日に79.60ドル、9月16日に78.71ドルで引けた。新規投資家が払った価格を2.8%下回る水準であり、出来高はそれぞれ1,370万株と630万株、通常の200万〜400万株を大きく上回った。
希薄化の階段は一段ではなく三段ある
10億ドルの発行は、株式数を変える三つの出来事のうち最小のものだ。Sysco はクロージング時に Jetro のオーナーへ9,150万株も発行する。プロフォーマの参照価格82.11ドルで計算すると75.14億ドル相当のブロックである。
| 段階 | 発行済株式数 | 既存株主の持分比率 |
|---|---|---|
| 発行前(2026年9月9日) | 479,568,281 | 100.00% |
| 10億ドル発行後 | 491,913,960 | 97.49% |
| Jetro オーナーへ9,150万株発行後 | 583,413,960 | 82.20% |
| オーバーアロットメント全額行使時 | 585,265,811 | 81.94% |
プロフォーマ計算書は希薄化後584,290,988株を用いており、加重平均の影響と株式報酬制度による希薄化が織り込まれている。
株式発行は既存株主から所有権を2.5ポイント奪う。買収対価株式はさらに15.3ポイント奪う。発行について論じることは、希薄化全体の六分の一について論じることにすぎない。
株式で支払う取引は、見出しに載る発行数だけで評価されがちで、階段全体では見られない。投資家がアマゾンとクアルコムのチップ協定を読んだときに犯したのと同じ誤りだ。あのときも公表されたブロックは最終的な株式数の一部にすぎなかった。
だからこそ発行そのものは投資判断の核心ではないし、最後の10億ドルを負債でなく資本で賄うという Sysco の判断は擁護できる。プロフォーマの資金調達計画が示す約5.6%の混合金利で考えると、最後の10億ドルに負債ではなく株式を使うことで年間およそ5,600万ドルの税引前利息を回避でき、残る209億ドルの調達コストを決める投資適格格付けを守ることになる。
Sysco 自身のプロフォーマ損益計算書
この表が議論全体の枠組みを変える。9月14日のフォーム8-K添付書類99.3から直接取ったもので、取引が2025年6月29日に完了していたものとして統合後会社を示している。
| 会計年度、百万ドル | プロフォーマ2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| 売上高 | 100,561 | 84,553 | 81,370 | 78,844 |
| 売上原価 | 81,810 | 68,914 | 66,401 | 64,236 |
| 売上総利益 | 18,751 | 15,639 | 14,969 | 14,608 |
| 営業費用 | 14,594 | 12,544 | 11,881 | 11,406 |
| 営業利益 | 4,157 | 3,095 | 3,088 | 3,202 |
| 支払利息 | 2,008 | 717 | 635 | 607 |
| その他費用(収益)、純額 | 75 | 102 | 38 | 30 |
| 税引前利益 | 2,074 | 2,276 | 2,415 | 2,565 |
| 法人所得税 | 423 | 519 | 587 | 610 |
| 当期純利益 | 1,651 | 1,757 | 1,828 | 1,955 |
| 希薄化後1株当たり利益 | 2.83ドル | 3.66ドル | — | — |
| 希薄化後株式数 | 584,290,988 | 480,612,203 | — | — |
下三行をまとめて読んでほしい。売上高は18.9%増、営業利益は34.3%増。そして当期純利益は6.0%減である。支払利息が7.17億ドルから20.08億ドルへとほぼ3倍になるからだ。それを21.6%増えた株式数で割れば、希薄化後1株当たり利益は3.66ドルから2.83ドルへ落ちる。
同じ書類は EBITDA の視点も与えている。
| 百万ドル | プロフォーマ2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5,787 | 3,969 |
| 特定項目調整後EBITDA | 6,608 | 4,387 |
| 調整後EBITDAマージン | 6.6% | 5.2% |
| 減価償却費および償却費 | 1,705 | 976 |
| 純有利子負債 | 32,286 | 11,730 |
| 純有利子負債 ÷ 調整後EBITDA | 4.89倍 | 2.67倍 |
マージンは確かに改善する。調整後EBITDAが5.2%から6.6%になるのは本物の構造的改善であり、強気論の最も堅い根拠だ。問題は EBITDA より下にあるすべてである。
「1株利益の増加」と「1株利益23%減」がともに正しい理由
Sysco は初年度に調整後1株当たり利益で中〜高一桁台の増加、2年目に10〜15%というガイダンスを出している。これらの説明は誤解を招くものではない。だが上のプロフォーマと同じものを測ってもいない。書類のおかげで、その隔たりを正確に数値化できる。
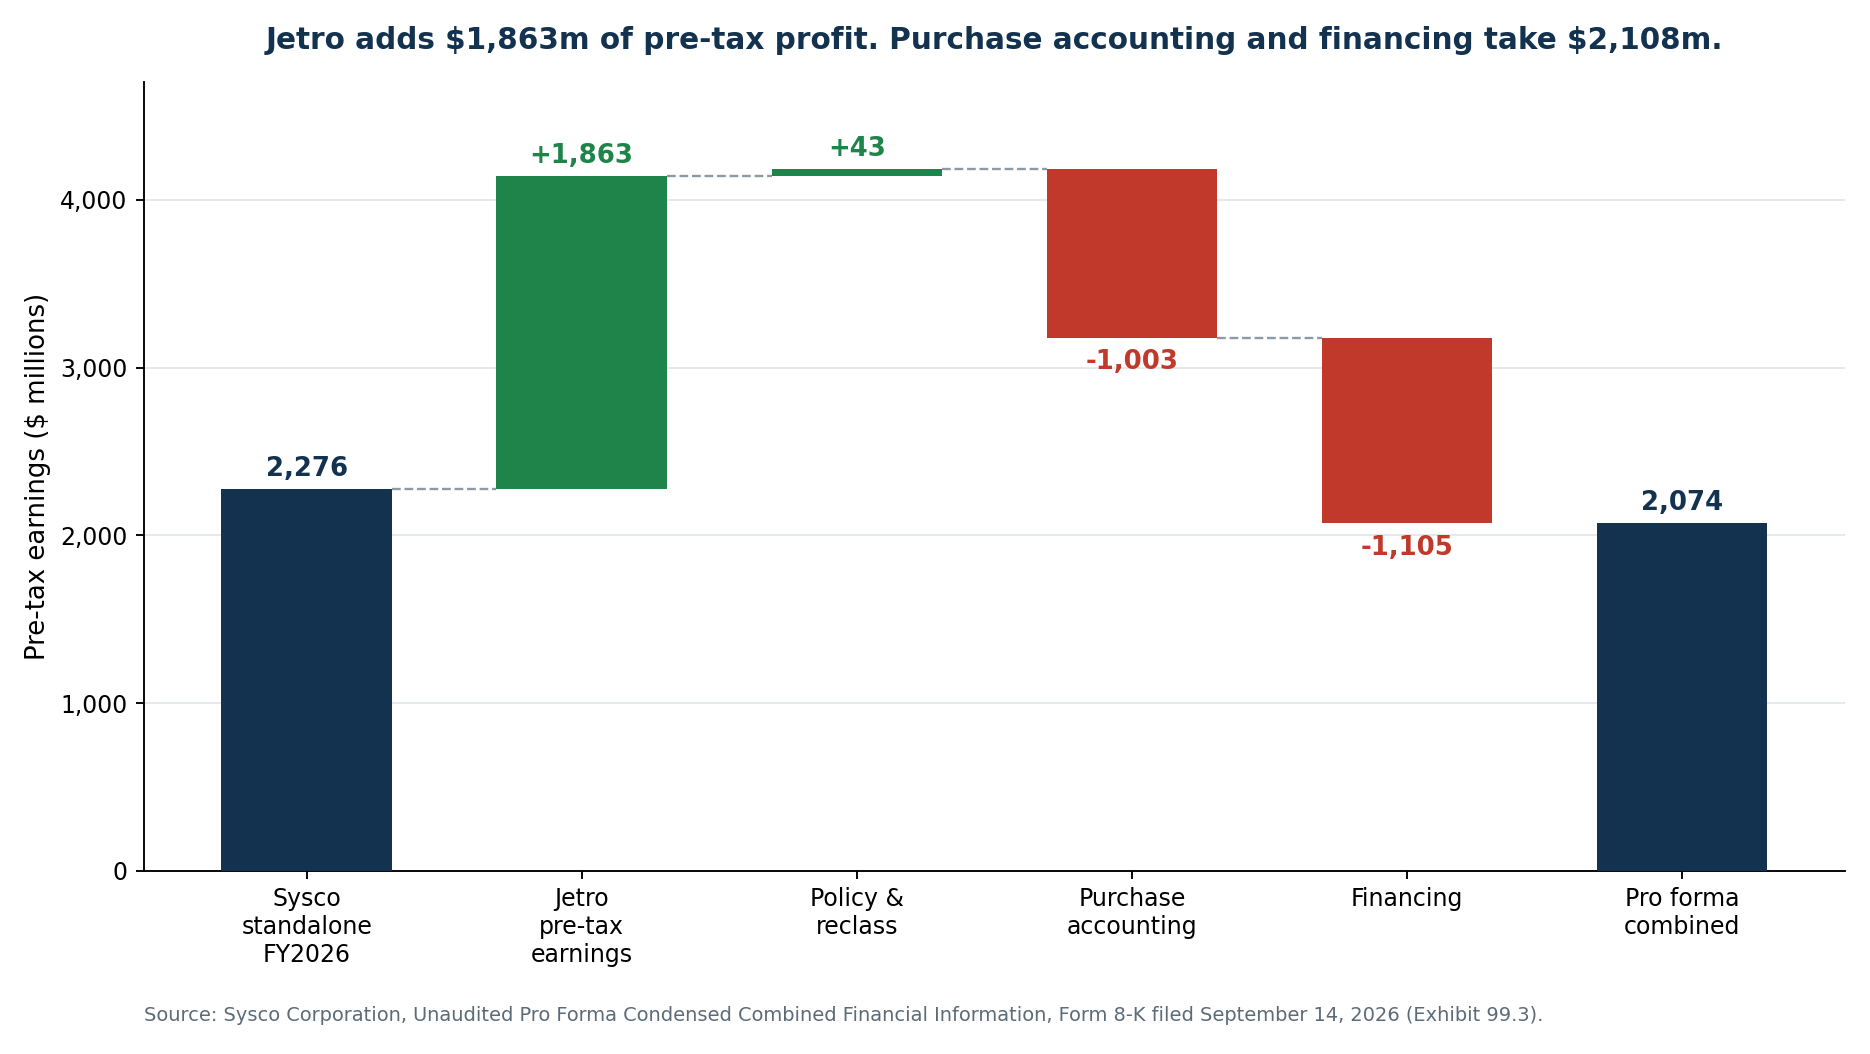
| 税引前利益の橋渡し、百万ドル | 金額 |
|---|---|
| Sysco 単独の2026年度税引前利益 | 2,276 |
| 加算:Jetro の税引前利益(2026年6月27日までの12か月) | +1,863 |
| 加算:会計方針および組替調整 | +43 |
| 減算:取得原価配分に伴う調整 | −1,003 |
| 減算:資金調達に伴う調整 | −1,105 |
| プロフォーマ税引前利益 | 2,074 |
Jetro は18.63億ドルの税引前利益をもたらす。取得原価配分と資金調達は合わせて21.08億ドルを奪う。買収対象事業が稼ぐ額より2.45億ドル多い。
取得原価配分の行はさらに分解できる。
| 取得原価配分に伴う費用、百万ドル | 金額 |
|---|---|
| 取得した識別可能無形資産の償却 | 626 |
| 再評価後の有形固定資産の減価償却 | 91 |
| 減算:Jetro 自身の従来の減価償却の戻入 | −66 |
| 一時的な取引関連費用 | 191 |
| 一時的なリテンション・ボーナス | 118 |
| 一時的な移転税 | 49 |
| 減算:Jetro の金利スワップ償却の除外 | −6 |
| 合計 | 1,003 |
調整後1株当たり利益は、6.26億ドルの無形資産償却を除外している。この一行は、非現金で、実在し、何年も続くものであり、Jetro の営業利益のおよそ32%に相当する。そこへ、確かに再発しない取引費用・リテンション・移転税の3.58億ドルを加えれば、「高一桁台の増加」と「会計上の1株利益が23%低い」との間の距離がすべて説明できる。
どちらの数字も誤りではない。答えている問いが違うのだ。調整後利益は「現金ベースの経済性は改善するのか」を問い、会計上の利益は「統合後会社の1株が何を所有しているのか」を問う。報告利益から現金で配当を払うと公言している会社にとって、両方が重要である。
Jetro の監査済み財務諸表が示すもの
9月14日まで、Jetro Restaurant Depot はほぼ Sysco の取引資料を通してしか語られてこなかった。2025年の売上高約160億ドル、EBITDA 約21億ドル、フリーキャッシュフロー約19億ドル、という具合である。いま JRD Unico, Inc. および関係会社の監査済み結合財務諸表が公開され、その中身は要約よりはるかに面白い。
| JRD Unico 結合、百万ドル | 2025年(12月27日まで) | 2024年(12月28日まで) | 増減 |
|---|---|---|---|
| 売上高 | 15,812.2 | 15,331.3 | +3.14% |
| 売上総利益 | 2,937.9 | 2,830.0 | +3.81% |
| 売上総利益率 | 18.58% | 18.46% | +12bp |
| 販売費および一般管理費 | 997.1 | 968.1 | +2.99% |
| 営業利益 | 1,940.9 | 1,861.9 | +4.24% |
| 営業利益率 | 12.28% | 12.14% | +14bp |
| 支払利息 | 186.5 | 165.1 | — |
| 関連当事者への支払利息 | 84.6 | 138.2 | — |
| 税引前利益 | 1,666.7 | 1,603.1 | +3.97% |
| 当期純利益 | 1,197.0 | 1,173.1 | +2.04% |
| 純利益率 | 7.57% | 7.65% | −8bp |
マージンの物語は本物だ。食品卸売で12.3%の営業利益率は例外的で、Sysco の2026年度の調整後EBITDAマージンは5.2%だった。158億ドルの売上高に対して減価償却費がわずか6,740万ドル、設備投資が1億3,720万ドルという構成は、異例に資産が軽く、リターンの高い事業を描き出している。
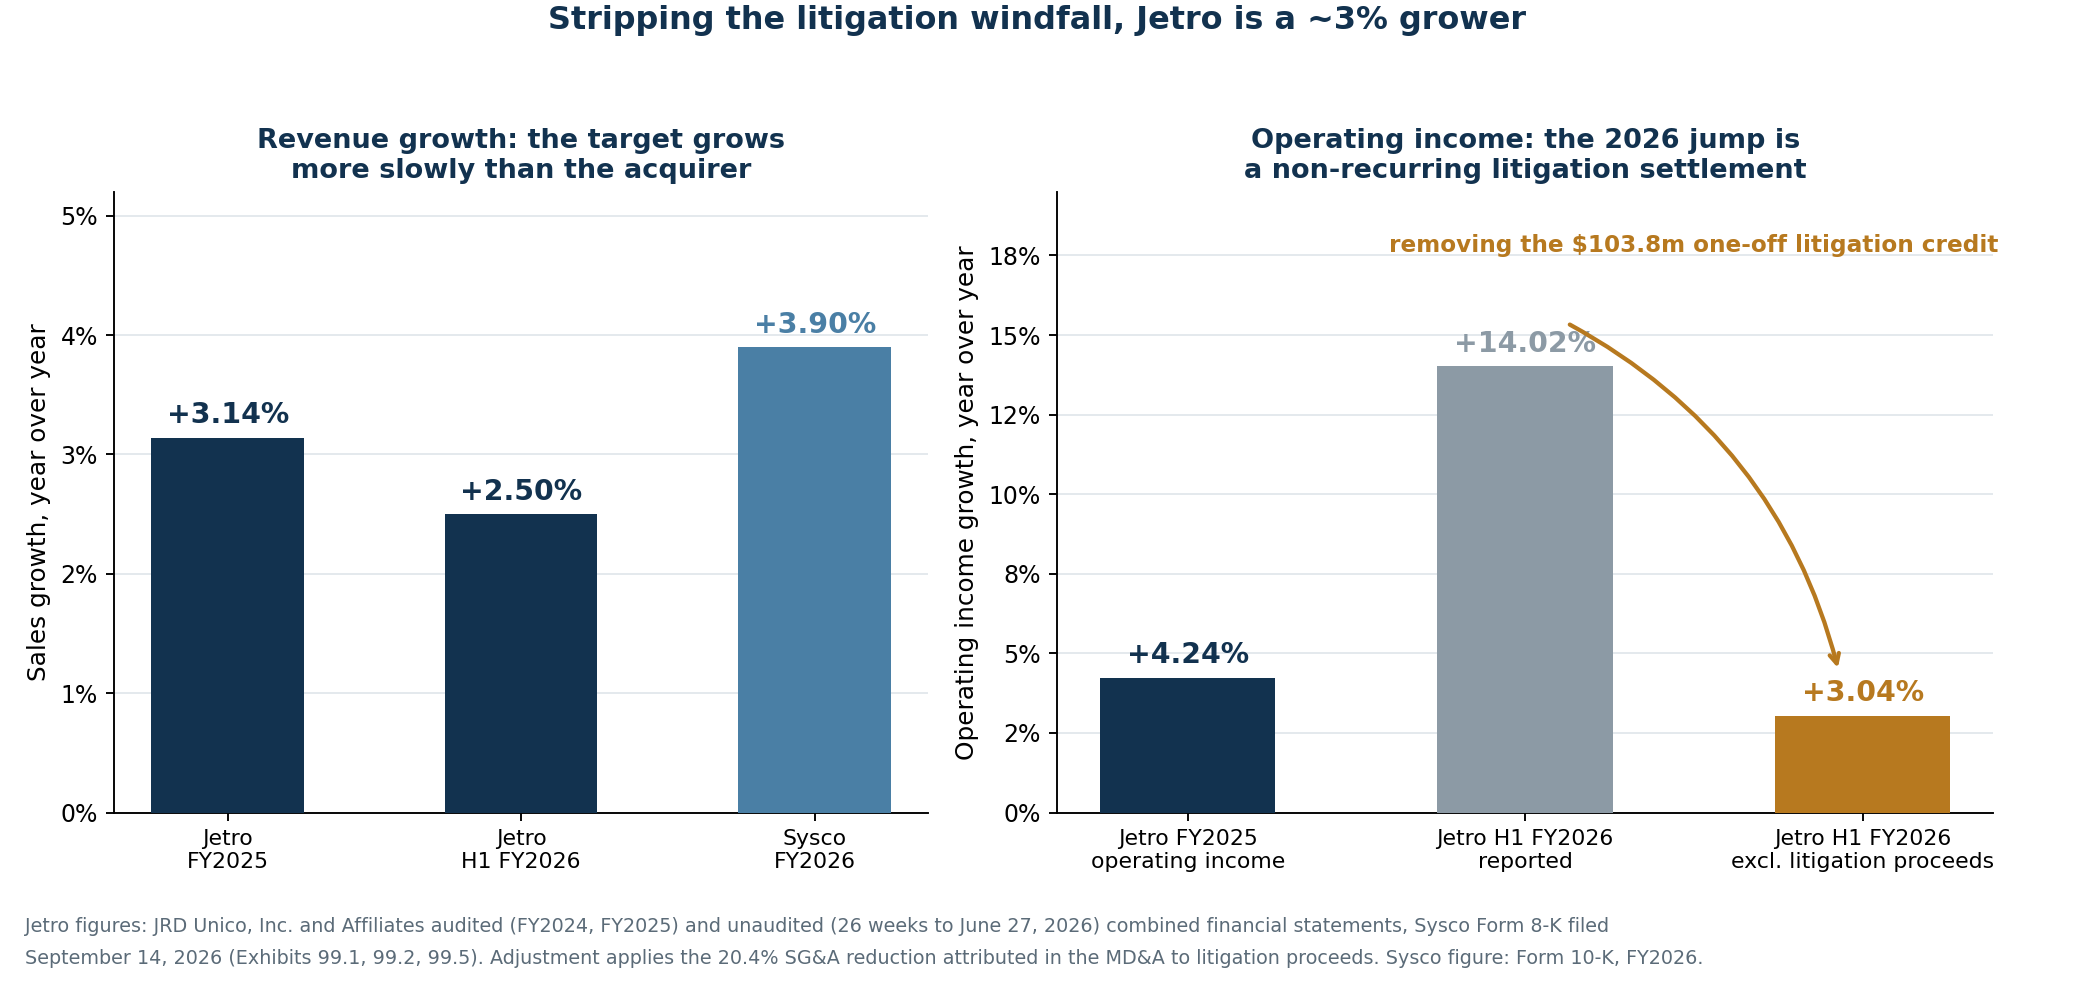
成長の物語こそ、監査済み財務諸表とマーケティング資料が分かれる地点だ。Jetro の売上高は2025年に3.14%伸びた。Sysco 自身の売上高は2026年度に3.9%伸びた。成長エンジンとして買われている会社が、買い手より遅く成長している。
2026年の加速は訴訟の和解金である
2026年度上半期は劇的に良く見える。そしてこれこそ、取引がうまくいっている証拠として最も引用されやすい数字だ。
| JRD Unico、6月27日までの26週、百万ドル | 2026年上期 | 2025年上期 | 増減 |
|---|---|---|---|
| 売上高 | 8,061.7 | 7,864.7 | +2.50% |
| 売上総利益 | 1,519.5 | 1,454.0 | +4.50% |
| 販売費および一般管理費 | 441.8 | 508.8 | −13.2% |
| 営業利益(報告値) | 1,077.7 | 945.2 | +14.02% |
| 当期純利益 | 708.7 | 567.0 | +25.0% |
売上高が2.5%増のなかで営業利益が14%増というのは目を引く結果だ。Jetro 自身の経営陣説明がその理由を明かしている。「複数の非経常的な訴訟の和解による収入により、販売費および一般管理費が20.4%減少した。」
前年同期の5億880万ドルを基数とする20.4%の減少は、およそ 1億380万ドルの一時的な訴訟収入が一般管理費の貸方として計上されたことに相当する。
| 2026年上期営業利益の調整、百万ドル | 金額 |
|---|---|
| 報告営業利益 | 1,077.7 |
| 減算:訴訟和解収入の推計額 | −103.8 |
| 調整後営業利益 | 973.9 |
| 2025年上期営業利益 | 945.2 |
| 調整後の成長率 | +3.04% |
この臨時収入を除けば、Jetro の営業利益はおよそ3%の成長にとどまる。2025年の実績と整合し、加速している事業ではなく、着実に複利を積む成熟事業の姿と合致する。同じ説明資料は、Jetro が2024年度に5店舗、2025年度にも5店舗の新倉庫を開設したと記している。これは Sysco の言う「少なくとも今後20年で125店舗超の新規出店」が示唆するペースとぴたり一致する。
オーナーが自ら形づくった貸借対照表
監査済み財務諸表は、Leonard Green & Partners と共同投資家のもとで Jetro がどんな会社だったのかも示している。
| JRD Unico 貸借対照表、百万ドル | 2026年6月27日 | 2025年12月27日 | 2024年12月28日 |
|---|---|---|---|
| 資産合計 | 3,383.0 | 3,183.9 | 3,059.8 |
| 有利子負債合計(関連当事者含む) | 5,778.6 | 6,235.3 | 6,844.1 |
| 負債合計 | 7,434.3 | 7,711.7 | 8,326.5 |
| 自己株式、取得原価 | (2,614.1) | (2,614.1) | (2,614.1) |
| 株主資本の欠損合計 | (4,051.3) | (4,527.8) | (5,266.7) |
Jetro は 40.5億ドルの株主資本欠損を抱えている。これは経営難ではなくレバレッジド・リキャップの刻印であり、事業自体はきわめて高収益だ。だが現金がどこへ流れてきたのかを物語ってもいる。
| Jetro のオーナーへ還流した現金、百万ドル | 2024 | 2025 | 2026年上期 | 合計 |
|---|---|---|---|---|
| 支払配当金 | 1,028.9 | 456.0 | 232.3 | 1,717.2 |
| 株主借入金の返済 | 750.0 | 309.4 | 385.8 | 1,445.2 |
| 自己株式取得手形の返済 | 933.3 | — | — | 933.3 |
| 合計 | 2,712.2 | 765.4 | 618.1 | 4,095.7 |
2026年6月までの30か月間で、Jetro のオーナーはおよそ41億ドルを引き出した。Sysco はいま、残されたものに290億ドルを払う。不適切な行為があったという指摘ではない。配当リキャップはプライベート・エクイティの通常の実務である。だがこれは価格を理解するための文脈だ。
「19億ドルのフリーキャッシュフロー」とは EBITDA から設備投資を引いたもの
Sysco の取引資料は Jetro のフリーキャッシュフローを約19億ドル、転換率を90%超と示している。投資家向け資料の脚注は定義をはっきり書いている。フリーキャッシュフローは調整後EBITDAから設備投資を控除して算出。
監査済みキャッシュフロー計算書は、通常の計算を与えてくれる。
| Jetro の2025年の現金創出、百万ドル | 金額 |
|---|---|
| 打ち出された「フリーキャッシュフロー」(調整後EBITDA − 設備投資) | 約1,900 |
| 監査済みEBITDA(営業利益 + 減価償却費等) | 2,008.3 |
| 減算:設備投資 | −137.2 |
| 打ち出された指標に一致 | 1,871.1 |
| 減算:支払利息(関連当事者含む) | −271.1 |
| 減算:現金で支払った法人税 | −469.7 |
| 監査済み営業キャッシュフロー − 設備投資 | 1,081.4 |
打ち出された数字は通常の計算の 1.76倍である。利息と税金の前で締めているからだ。打ち出されたキャッシュフロー指標と実際に手元に残る現金との同じ隔たりは、大手テック企業の設備投資サイクルにも通じている。「統合後フリーキャッシュフロー55億ドル」という見出しも同じ定義から出ている。統合後の調整後EBITDA約64億ドルから設備投資約9億ドルを引いた数字だ。Sysco のプロフォーマは、この定義が飛ばした項目、すなわち20.08億ドルの利息と4.23億ドルの税金の後に何が残るのかを示している。
これが分析全体で最も重要な修正であり、あらゆる倍率を組み替える。
| 総対価289.96億ドルに対する評価テスト | 倍率 |
|---|---|
| 企業価値 ÷ 2025年売上高(158.12億ドル) | 1.83倍 |
| 企業価値 ÷ 2025年EBITDA(20.08億ドル) | 14.4倍 |
| 企業価値 ÷ 2025年営業利益(19.41億ドル) | 14.9倍 |
| 企業価値 ÷ 2026年6月までの12か月営業利益(20.73億ドル) | 14.0倍 |
| 企業価値 ÷ 打ち出されたフリーキャッシュフロー(19.00億ドル) | 15.3倍 |
| 企業価値 ÷ 監査済みフリーキャッシュフロー(10.81億ドル) | 26.8倍 |
| 企業価値 ÷ 2025年当期純利益(11.97億ドル) | 24.2倍 |
| 年間シナジー(2.50億ドル)の買収価格に対する比率 | 0.86% |
Sysco は Jetro の営業利益の14.6倍、シナジー考慮後で約13倍と示した。営業利益ベースならおおむね正しい。だがオーナーが実際に手元に残せる現金ベースでは、倍率は27倍に近い。買い手が算術そのものを争うことはまずない。争われるのは分母であり、エヌビディアによる129億ドルの Hugging Face 買収を貫いたのもまさにこの論点だった。
290億ドルは貸借対照表のどこに落ちるのか
プロフォーマは買収価格を配分している。対価の構成は次のとおりだ。
| 見積総買収価格、百万ドル | 金額 |
|---|---|
| クロージング時に支払う現金 | 15,578 |
| Jetro の既存債務の返済 | 5,812 |
| Jetro の株式価値増加ユニット | 92 |
| Sysco Holdings 株9,150万株(82.11ドル換算) | 7,514 |
| 合計 | 28,996 |
配分結果は次のとおり。
| 買収価格の暫定配分、百万ドル | 金額 |
|---|---|
| 無形資産 | 10,000 |
| 有形固定資産(16.64億ドルから再評価) | 2,952 |
| 棚卸資産(5.99億ドルから再評価) | 1,010 |
| その他取得資産 | 670 |
| 取得資産合計 | 14,632 |
| 減算:引き受けた負債(繰延税金28.05億ドルを含む) | −4,364 |
| のれんを除く取得純資産 | 10,268 |
| のれん | 18,728 |
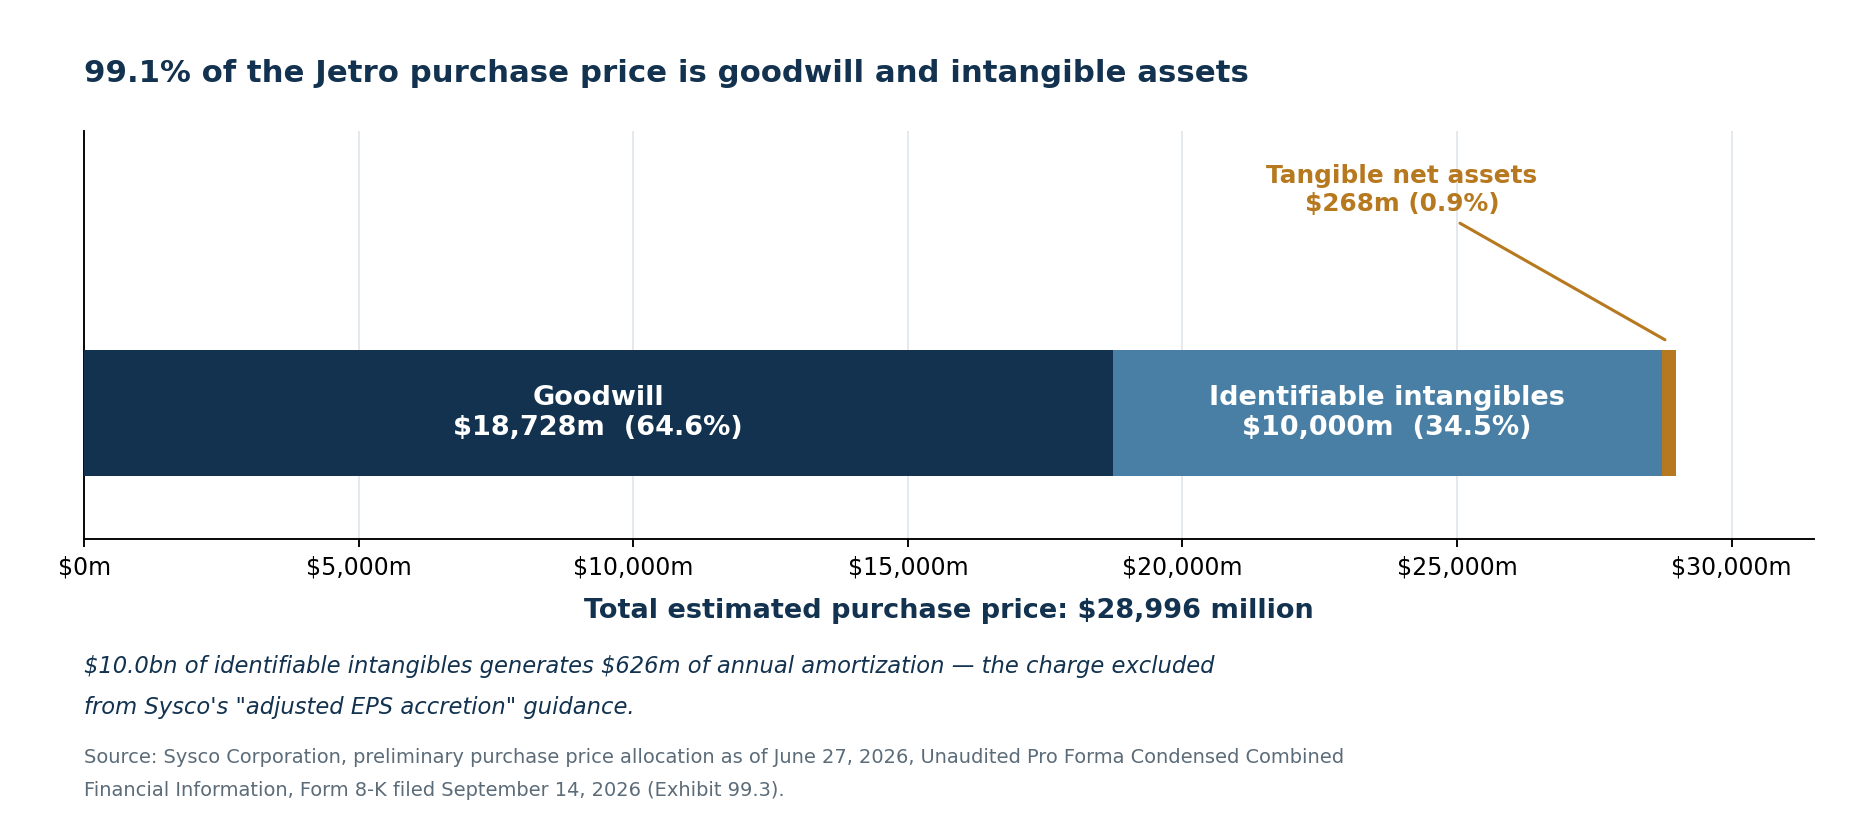
のれんは買収価格の 64.6%を占める。のれんと無形資産の合計は287.28億ドルで 99.1%にあたる。100億ドルの無形資産を差し引くと、取得した有形純資産はわずか 2.68億ドル、Sysco が支払う金額の1%の10分の9にすぎない。
これ自体が断罪になるわけではない。Restaurant Depot の価値は実際に顧客関係、立地、ブランドにあり、評価に用いられたロイヤリティ免除法および多期間超過収益法はいずれも標準的な手法だ。ただし二つの意味がある。年6.26億ドルの償却はその100億ドルの無形資産がもたらす会計上の帰結であり、まさに「調整後1株利益」が取り除く数字である。そして187億ドルののれんは、外食需要や Jetro のマージンが悪化した場合の187億ドル分の将来の減損リスクでもある。
資金調達:209億ドルを五つの段階で組み上げる
株式発行は、5か月半かけて組み上げられた調達パッケージの目に見える末端にすぎない。
| 日付 | 段階 | ブリッジ・コミットメントへの影響 |
|---|---|---|
| 2026年3月30日 | 220億ドルの364日物無担保シニア・ブリッジローンをコミット | 220.0億ドル |
| 2026年4月13日 | 追加13行がコミットメントに参加 | 220.0億ドル |
| 2026年4月16日 | 30億ドルのターム・ローン契約を締結 | 190.0億ドル |
| 2026年4月16日 | 30億ドルのリボルビング枠を差し替え(クロージング後40億ドルへ) | 190.0億ドル |
| 2026年9月4日 | 7.5億ドルの CoBank 遅延実行ターム・ローン(3.75億ドル6年+3.75億ドル8年) | 182.5億ドル |
| 2026年9月15日 | 10億ドルの普通株式を値決め | 182.5億ドル |
209億ドルの負債パッケージに対してプロフォーマの調整後EBITDAが66億ドルという構図は、Sysco がこれまで背負ったことのないリスク・プロファイルだ。しかも市場は借入主導の成長に明らかに寛容でなくなっている。CoreWeave の受注残対負債の論争が現在の参照事例である。まだ控えているのが「追加証券発行」だ。シニア債と劣後債で、米ドル、カナダドル、ユーロ建ての可能性があり、ブリッジを返済するためのものである。
プロフォーマはそのすべてのコストを開示している。
| 支払利息のプロフォーマ調整、百万ドル | 金額 |
|---|---|
| 新規借入の利息 | 1,063 |
| ターム・ローン枠(加重平均4.81%を仮定) | 69 |
| CoBank 枠 | 38 |
| ブリッジ枠のコミットメント・フィー | 106 |
| 債務発行費用の償却 | 11 |
| リボルビング枠の未使用手数料 | 4 |
| 減算:Jetro の既存支払利息の除外 | −157 |
| 純調整額 | 1,134 |
二つの数字が際立つ。経常的な利息、すなわち 1,063 + 69 + 38 = 11.70億ドルは、208.83億ドルの新規借入に対しておよそ5.60%の混合コストを含意する。論評の多くが前提としてきた4%・5%のシナリオより高い。そして Sysco は、ブリッジ枠を利用可能な状態に保っておくためだけに 1.06億ドルのコミットメント・フィーを払っており、うち4,800万ドルはすでに現金支出済みである。
債務削減が実際に要求するもの
経営陣はクロージング後24か月以内に純レバレッジを少なくとも1倍分引き下げ、長期目標である2.75倍前後へ向かうと約束している。開示されたプロフォーマ4.89倍から出発すれば、1倍分とは3.89倍を意味する。
| 純有利子負債÷調整後EBITDA 3.89倍への道筋 | 必要な純有利子負債 | 必要な債務削減額 |
|---|---|---|
| 調整後EBITDAが66.08億ドルで横ばい | 257.06億ドル | 65.80億ドル |
| 調整後EBITDAが2年間で年3%成長 | 270.48億ドル | 52.38億ドル |
| 2.50億ドルのシナジーを加え年3%成長 | 282.38億ドル | 40.48億ドル |
これに対し、プロフォーマの数字で統合後会社が生み出す現金は次のとおりだ。
| 債務削減に充てられる年間現金、百万ドル | 金額 |
|---|---|
| プロフォーマEBITDA | 5,787 |
| 減算:支払利息 | −2,008 |
| 減算:法人所得税 | −423 |
| 減算:設備投資(Sysco 7億ドル + Jetro 約1.5億ドル) | −850 |
| 配当前キャッシュフロー | 2,506 |
| 減算:現行1株2.17ドル×5.843億株の配当 | −1,268 |
| 裁量的キャッシュフロー | 1,238 |
年におよそ12.4億ドル、つまり 24か月で25億ドルであり、三つのシナリオのうち最も有利なものでも必要額は40億ドルだ。この差は、3%を超えるEBITDA成長、前倒しで実現するシナジー、運転資本、資産売却、あるいはより長い時間軸で埋めるほかない。自社株買いはすでに停止されており、それで解放されるのは Sysco が2026年度に投じた2億ドルだけである。Lululemon のような企業が株式数を守るために投じてきた買付余力のごく一部にすぎない。
配当の約束が純粋に算術だけで高くつく点も見ておきたい。2026年度に宣言した1株2.17ドルの水準では、5.843億株には年およそ 12.68億ドルが必要で、Sysco が実際に支払ったのは10.37億ドルだった。同じ1株配当のために年およそ 2.31億ドルの追加現金が要る計算である。プロフォーマ当期純利益16.51億ドルに対して、配当性向は59%から 77%へ上がる。
値動き:6か月を隔てた二度の売り
市場はすでにこの取引に二度の判定を下している。どちらも曖昧ではなかった。
| 日付 | 出来事 | 終値 | 変化率 | 出来高 |
|---|---|---|---|---|
| 2026年3月27日 | 発表前の最終終値 | 81.80ドル | −1.02% | 260万 |
| 2026年3月30日 | Jetro 買収を発表 | 69.30ドル | −15.28% | 2,460万 |
| 2026年3月31日 | 一部戻す | 71.33ドル | +2.93% | 1,550万 |
| 2026年4月1日 | 戻りが継続 | 72.17ドル | +1.18% | 970万 |
| 2026年9月11日 | 仮目論見書の参照終値 | 83.21ドル | +1.09% | 350万 |
| 2026年9月14日 | 引け後に発行を発表 | 83.54ドル | +0.40% | 230万 |
| 2026年9月15日 | 81.00ドルで値決め | 79.60ドル | −4.72% | 1,370万 |
| 2026年9月16日 | 発行の受渡日 | 78.71ドル | −1.12% | 630万 |
発表当日、Sysco は平常のおよそ10倍の出来高を伴って15.28%下落し、時価総額をおよそ 60億ドル失った。買収価格の5分の1が1営業日で消えたことになる。まだ1株も発行されておらず、1ドルも借りていない時点での話だ。株価はその後数か月で大半を取り戻し、52週高値91.16ドルをつけたのち、発行の前後で一部を吐き出した。
78.71ドルでは、SYY は2026年度の調整後1株利益4.61ドルの17.1倍、会計上の1株利益3.66ドルの21.5倍、そして会社自身が公表した プロフォーマ2.83ドルの27.8倍で取引されている。
規制リスクには前例があり、値札もある
取引はまだ完了しておらず、完了しない可能性もある。Sysco と Jetro は2026年4月27日にハート・スコット・ロディノ法に基づく届出を行い、両社とも2026年5月27日に連邦取引委員会から第二次要求を受けた。第二次要求は当局が踏み込んで審査したいという意思表示であり、単一の規制の関門に成否がかかる大型案件は——NextEra とドミニオンの取引もそのひとつだ——クロージングまでファンダメンタルズより審査日程で売買される傾向がある。
Sysco はこの道を通ったことがある。2015年、同社は US Foods を82億ドルで買収することに合意した。連邦取引委員会は提訴し、統合後は全国のブロードライン卸売市場の75%を支配することになると主張した。2015年6月23日、コロンビア特別区連邦地方裁判所の Amit Mehta 判事が仮差止命令を出し、Sysco はその6日後に取引を断念して US Foods に3億ドルの違約金を支払った。
2026年の取引は構造が異なる。キャッシュ・アンド・キャリー型倉庫と配送型ブロードライン卸売の重なりは、ブロードライン同士に比べて確かに弱い。だが政治的関心は同等だ。2026年8月26日、コーリー・ブッカー、タミー・ボールドウィン両上院議員が連邦取引委員会のアンドリュー・ファーガソン委員長に書簡を送り、徹底調査を求めた。契約なし、配送料なし、最低注文量なしという Restaurant Depot のモデルは、利益率が3〜5%の独立系レストランにとって「重要な競争の源泉」だという主張であり、2015年の前例を明示的に引いている。
失敗の値段は変わった。
| 違約金の比較 | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| 取引金額 | 82億ドル | 290億ドル |
| Sysco の支払額 | 3億ドル | 11.64億ドル |
| 取引金額に対する比率 | 3.7% | 4.0% |
合併契約が規制当局の承認を得られずに終了した場合、あるいは単に終了期日までにクロージングしなかった場合、Sysco は11.64億ドルを支払う義務を負う。終了期日は2027年9月30日で、規制承認だけが残る条件である場合は2028年3月30日まで一度自動延長される。案件リスクを直接売買する投資家にとって、その構図はCopart による ACV Auctions 買収を支配したものと同じだ。固定価格、ひとつの規制の関門、そして関門が開いたときにだけ報われるスプレッドである。
取引が失敗した場合
発行は条件付きではないため、1,235万株の新株はいずれにせよ流通し続ける。Sysco は手取金およそ9.67億ドルを保持し、11.64億ドルの違約金を負い、ブリッジのコミットメント・フィー1.06億ドルと自社負担の取引費用をすでに支出していることになる。既存株主は Jetro の利益を一切得られないまま2.5%の希薄化を負う。相殺要因は、レバレッジが2.67倍付近にとどまり、貸借対照表が無傷で残ることだ。
強気・標準・弱気のシナリオ
強気シナリオ。連邦取引委員会が実質的な是正措置なしに承認する。Jetro の12.3%の営業利益率が維持され、統合後6.6%の調整後EBITDAマージンが持続的だと証明される。2.50億ドルのシナジーが早期に実現する。新規店舗のリターンが既存店並みになる。統合後の現金創出がプロフォーマを上回る。1,000億ドル規模の卸売業では運転資本が実際に効くレバーだからだ。純レバレッジは24か月以内に3.89倍へ低下し、ブリッジは魅力的な条件で借り換えられ、自社株買いは2029年度に再開する。調整後1株利益はガイダンスどおりに増え、会計上の1株利益も3〜4年で再び3.66ドルを上回る。その頃には償却スケジュールが市場の織り込み済みの既知数になっている。
標準シナリオ。規制審査が2027年度の大半を費やす。取引は軽微な是正措置、あるいは是正措置なしで完了する。調達コストはプロフォーマの5.6%近辺に落ち着く。シナジーは3年かけて段階的に入る。Jetro は訴訟調整後の数字が示すとおり3%前後で成長する。レバレッジはおよそ1倍分下がるが、24か月より30か月に近い。配当が年12.7億ドルを吸収し、自社株買いは今世紀20年代末まで停止のままだ。株主は、より大きく、よりマージンの高い、より負債の重い会社を持つことになり、その報告1株利益が回復するには数年かかる。戦略的には筋が通り、財務的には遅い。
弱気シナリオ。連邦取引委員会が資産売却を要求するか、訴訟に持ち込む。外食需要が弱含む。独立系レストランは外食流通で最も景気感応度の高い顧客層であり、メニュー価格のインフレは消費者がすでに何年も吸収してきた。ウォルマートとターゲットが2026年に示したストレスの兆候は、Sysco の法人顧客より先に Jetro の顧客基盤に届く。Jetro のマージンは縮み、2026年の訴訟による貸方は再現されず、2027年度の前年比は目に見えて悪く映る。利息は5.6%を上回る水準に落ち着く。債務削減は遅れ、配当の約束は返済と競合し、187億ドルののれんの一部が減損処理される。これが希薄化の罠だ。より負債の重い会社の、より小さな持分であり、買ってきた利益が調達コストを賄えない。
追跡すべき指標
- 連邦取引委員会の結論と是正措置。承認の時期、そして資産売却が店舗網に及ぶかどうか。
- 追加証券発行。加重平均クーポン、年限、シニア債と劣後債の構成。209億ドルに対する100ベーシスポイントは税引前利益2.09億ドルに相当する。
- クロージング前の Jetro の業績。とくに、訴訟による貸方が比較対象から外れたあと、営業利益の成長率が3%前後へ戻るかどうか。
- 取得原価配分の確定。100億ドルの無形資産と187億ドルののれんはいずれも暫定値だ。無形資産への配分が大きくなるほど償却は増え、会計基準と調整後の差は広がる。
- 現金で支払う利息であって、会計上の支払利息ではない。ブリッジのコミットメント・フィーと発行費用は実際の現金であり、調整後EBITDAには決して現れない。
- 四半期ごとの純有利子負債。実際の削減額を、1倍分の約束が含意する年約20億ドルと比べること。
- プロフォーマ株式数に基づく配当カバレッジ。利息、税金、設備投資、そして増えた配当の現金需要を差し引いたあとのフリーキャッシュフローを追うこと。
- 投下資本利益率。290億ドルは Sysco の混合資本コストを上回って稼がねばならない。6.26億ドルの償却を除外して測った1株利益の増加は、その証明にならない。
SimianX AI は、SEC提出書類、利益予想の修正、値動き、ニュースのセンチメントを組み合わせて、これらを反復可能な追跡プロセスにまとめられる。規制と資金調達の開示が、Jetro が報告数値に現れるずっと前から SYY を動かすこの種の合併では、とりわけ有用だ。
10億ドルの発行を経て、SYY は買いか
正直な答えは、投資家がどの利益の数字を引き受けているかによる。
78.71ドルでは、SYY は過去12か月の調整後利益の17.1倍だ。売上高が3.9%伸び、50年以上連続で増配を続け、単独のキャッシュフロー・プロファイルも改善しているディフェンシブな業界首位としては妥当な水準である。Sysco の2026年度は堅実だった。売上高846億ドルで3.9%増、調整後1株利益4.61ドルで3.4%増、営業キャッシュフロー26.38億ドル、設備投資7億ドル、フリーキャッシュフロー約21億ドルで16.3%増、総流動性48億ドル。経営陣は2027年度について、53週ベースで売上高6〜7%増、調整後1株利益9〜11%増のガイダンスを出しており、人工知能を用いた業務効率化による約1億ドルの寄与が後押しする。
だがプロフォーマの会計上の利益2.83ドルで測れば、同じ株価は27.8倍になる。しかも買い手は、のれんと無形資産に99%を配分する構造と、約5.6%で209億ドルの新規債務によって、290億ドルの買収を賄っている。
10億ドルの発行は今月起きたなかで最も重要でない出来事だ。重要なのは、Sysco が会計上の1株利益23%減と純レバレッジ4.89倍を示すプロフォーマを公表したことである。
キャッシュ・アンド・キャリー型卸売はプレミアムに値し、Jetro の12.3%のマージンは守れ、Sysco は予定どおり債務を減らせると考える投資家には、一貫した論理がある。統合後の事業は、売上1ドルあたりで見れば確かに Sysco 単独より高収益だ。最終的な調達条件、連邦取引委員会の結論、そして訴訟による貸方を含まない Jetro の1四半期を見てから動きたい投資家にも、同じく一貫した論理がある。終了期日は彼らに少なくとも2027年9月までの時間を与えている。
誰もすべきでないのは、「調整後1株利益の中〜高一桁台の増加」を全体像と見なすことだ。いま手に入る書類は、そうする必要がないほど具体的である。
Sysco の10億ドル株式発行に関するよくある質問
Sysco の株主はどれだけ希薄化されるのか
10億ドルの発行で株式数は2.574%増え、479,568,281株から491,913,960株になる。Jetro のオーナーへ渡る9,150万株を含めると、既存株主は5.834億株を母数としておよそ82.20%へ低下する。引受団が1,851,851株のオーバーアロットメント・オプションを全額行使すれば81.94%となる。
Jetro 買収は Sysco の1株利益を押し上げるのか
どの指標で見るかによる。Sysco は調整後1株利益について、初年度に中〜高一桁台、2年目に10〜15%の増加というガイダンスを出している。一方、同社自身のプロフォーマは、2026年度に実際に報告された3.66ドルに対して会計上の希薄化後1株利益2.83ドルを示しており、22.7%の減少だ。差の大半は、調整後指標が除外する年6.26億ドルの取得無形資産償却と、3.58億ドルの非経常的な取引・リテンション・移転税費用である。
Sysco はどれだけ債務を負うのか
プロフォーマ貸借対照表は208.83億ドルの新規債務を示し、これにより有利子負債合計は135.16億ドルから343.99億ドルへ、純有利子負債は117.30億ドルから322.86億ドルへ増える。開示されたプロフォーマでは純レバレッジが2.67倍から調整後EBITDAの 4.89倍へ移る。経営陣のガイダンスはクロージング時に約4.5倍だった。
なぜ Sysco は債務を増やさず株式を発行するのか
すでに209億ドルを借りているからだ。最後の10億ドルを資本で賄えば、含意される5.6%の混合金利でおよそ年5,600万ドルの税引前利息を回避でき、パッケージの残りの調達コストを決める投資適格格付けを支えられる。代償は株式数が恒久的に2.57%増えることである。
連邦取引委員会は Sysco–Jetro の取引を差し止めうるか
現実的なリスクだ。両社は2026年5月27日に第二次要求を受けており、同委員会は2015年に Sysco による US Foods 買収を実際に阻止している。ブッカー、ボールドウィン両上院議員は2026年8月に正式に徹底調査を求めた。規制承認を理由に契約が終了すれば、Sysco は 11.64億ドルの違約金を負う。
買収後、Sysco の配当は危ういか
Sysco は現行配当と「配当貴族」の地位の維持を約束している。ただし算術は厳しくなる。2026年度に宣言した1株2.17ドルの水準では、取引後の株式数には年およそ12.68億ドルが必要で、2026年度の支払額は10.37億ドルだった。これによりプロフォーマ当期純利益に対する配当性向は59%からおよそ77%へ上がる。配当が明白に危ういわけではないが、債務削減の約束と直接競合する。
取引が破談になった場合、新株はどうなるのか
流通し続ける。発行は買収を条件としていないと明記されている。Sysco は一般事業目的で手取金およそ9.67億ドルを保持し、11.64億ドルの違約金を負い、ブリッジのコミットメント・フィー1.06億ドルをすでに支払っていることになる。その間、既存株主は Jetro の利益を一切得られないまま2.57%の希薄化を負う。
結論
Sysco の10億ドル株式発行は、この物語の主役ではない。2.57%の希薄化であり、通常どおり3%の譲歩で値決めされ、290億ドルの取引のうち最も小さな一片を調達したにすぎない。
物語は、それを売るために Sysco が開示しなければならなかったものにある。プロフォーマは売上高18.9%増、営業利益34.3%増を示す一方で、支払利息がほぼ3倍になり、希薄化後1株利益が3.66ドルから2.83ドルへ落ちることを示している。Jetro の監査済み財務諸表は、12.3%の営業利益率と最小限の資本集約度という、本当に優れた事業を示す。しかしそれは2025年に3.1%しか成長せず、2026年の加速は大半が訴訟の和解によるもので、そのオーナーは30か月で41億ドルを引き出していた。買収価格の配分は290億ドルの99.1%をのれんと無形資産に置く。資金調達の混合コストは約5.6%で、加えてブリッジを開けておくためだけに1.06億ドルがかかる。
これらのどれも、この取引を誤りにするものではない。調整後EBITDAマージンが5.2%から6.6%になることは、ブロードライン卸売業者が自力では達成できない構造的改善であり、キャッシュ・アンド・キャリーは Sysco がすでに販売している顧客に届く第二の経路を与える。この取引は戦略的には読み解ける。
だが誤差の余地は薄く、その薄さは具体的で測定可能だ。SYY の株主にとって決定的な数字は株式数ではない。現金利息、現金税金、設備投資、そして拡大した配当を差し引いたあとの、プロフォーマ1株当たりフリーキャッシュフローである。年におよそ12.4億ドルの裁量的現金に対し、債務削減の約束は約20億ドルを要求する。この差がEBITDA成長と早期のシナジーで埋まるなら、この株式発行は変革的な取引における慎重な資金調達として読まれるだろう。埋まらなければ、それは幾度かの発行の最初の一回として読まれることになる。
関連記事
- Copart-ACV 取引 2026:ACVA が44%急騰、0.9%のスプレッドを残す
- アマゾンとクアルコムのAIチップ協定:5,400万株が焦点
- エヌビディアと Hugging Face 2026:129億ドル、売上高の86倍
- NextEra-Dominion 取引 2026:AIを阻む110ギガワットの電力ボトルネック
- CoreWeave 2026:1,000億ドルのAI受注残と債務リスク
- ウォルマートとターゲット 2026:米消費者のストレス信号を読み解く
- Lululemon が100ドル割れ:ブランドの崩壊か、稀な好機か
- AI設備投資 2026:巨大テックはキャッシュフローの96%を投じている
参考リンク
- Sysco Corporation — 目論見書補遺(フォーム424B5)、2026年9月16日
- Sysco Corporation — Jetro の監査済み財務諸表とプロフォーマを含むフォーム8-K、2026年9月14日
- JRD Unico, Inc. および関係会社 — 監査済み結合財務諸表、2025年・2024年
- JRD Unico, Inc. および関係会社 — 未監査結合財務諸表、2026年6月27日までの26週
- Sysco Corporation — 未監査要約結合プロフォーマ財務情報
- JRD Unico, Inc. および関係会社 — 経営陣による説明と分析、2026年6月
- Sysco Corporation — フォーム10-K年次報告書、2026年度
- Sysco Corporation — Jetro Restaurant Depot 買収の発表、2026年3月30日
- Sysco Corporation — 2026年度第4四半期および通期決算、2026年8月4日
- Sysco Corporation — 普通株式発行の値決め、2026年9月15日
- 連邦取引委員会 — Sysco が US Foods 合併を断念し FTC が事件を終結、2015年
- 連邦取引委員会 — Sysco/USF Holding/US Foods 事件記録
- 米国上院 — ブッカー、ボールドウィン両議員が FTC の調査を要請、2026年8月26日
- SimianX — SYY 株式のファンダメンタルズ


