アマゾンのワラントの仕組み:トランシェ、発動条件、そして実際の株数
アマゾンとクアルコムのAIチップ契約は、クアルコムのデータセンターに関する野望を興味深いロードマップから商業的に検証された投資論に変えました。2026年9月8日、クアルコムは、人工知能推論のためのカスタマイズされたシリコン、サーバー技術、そして高度な光接続を含むアマゾンとのマルチジェネレーションのコラボレーションを発表しました。
アマゾンはまた、購入のコミットメントと将来の支出に関連するワラントを受け取り、最終的には最大2500万株のクアルコム株を取得できる可能性があります。この構造は、通常の部品注文よりも深い関係を示していますが、アマゾンがNvidiaを置き換えることを意味するものではありません。
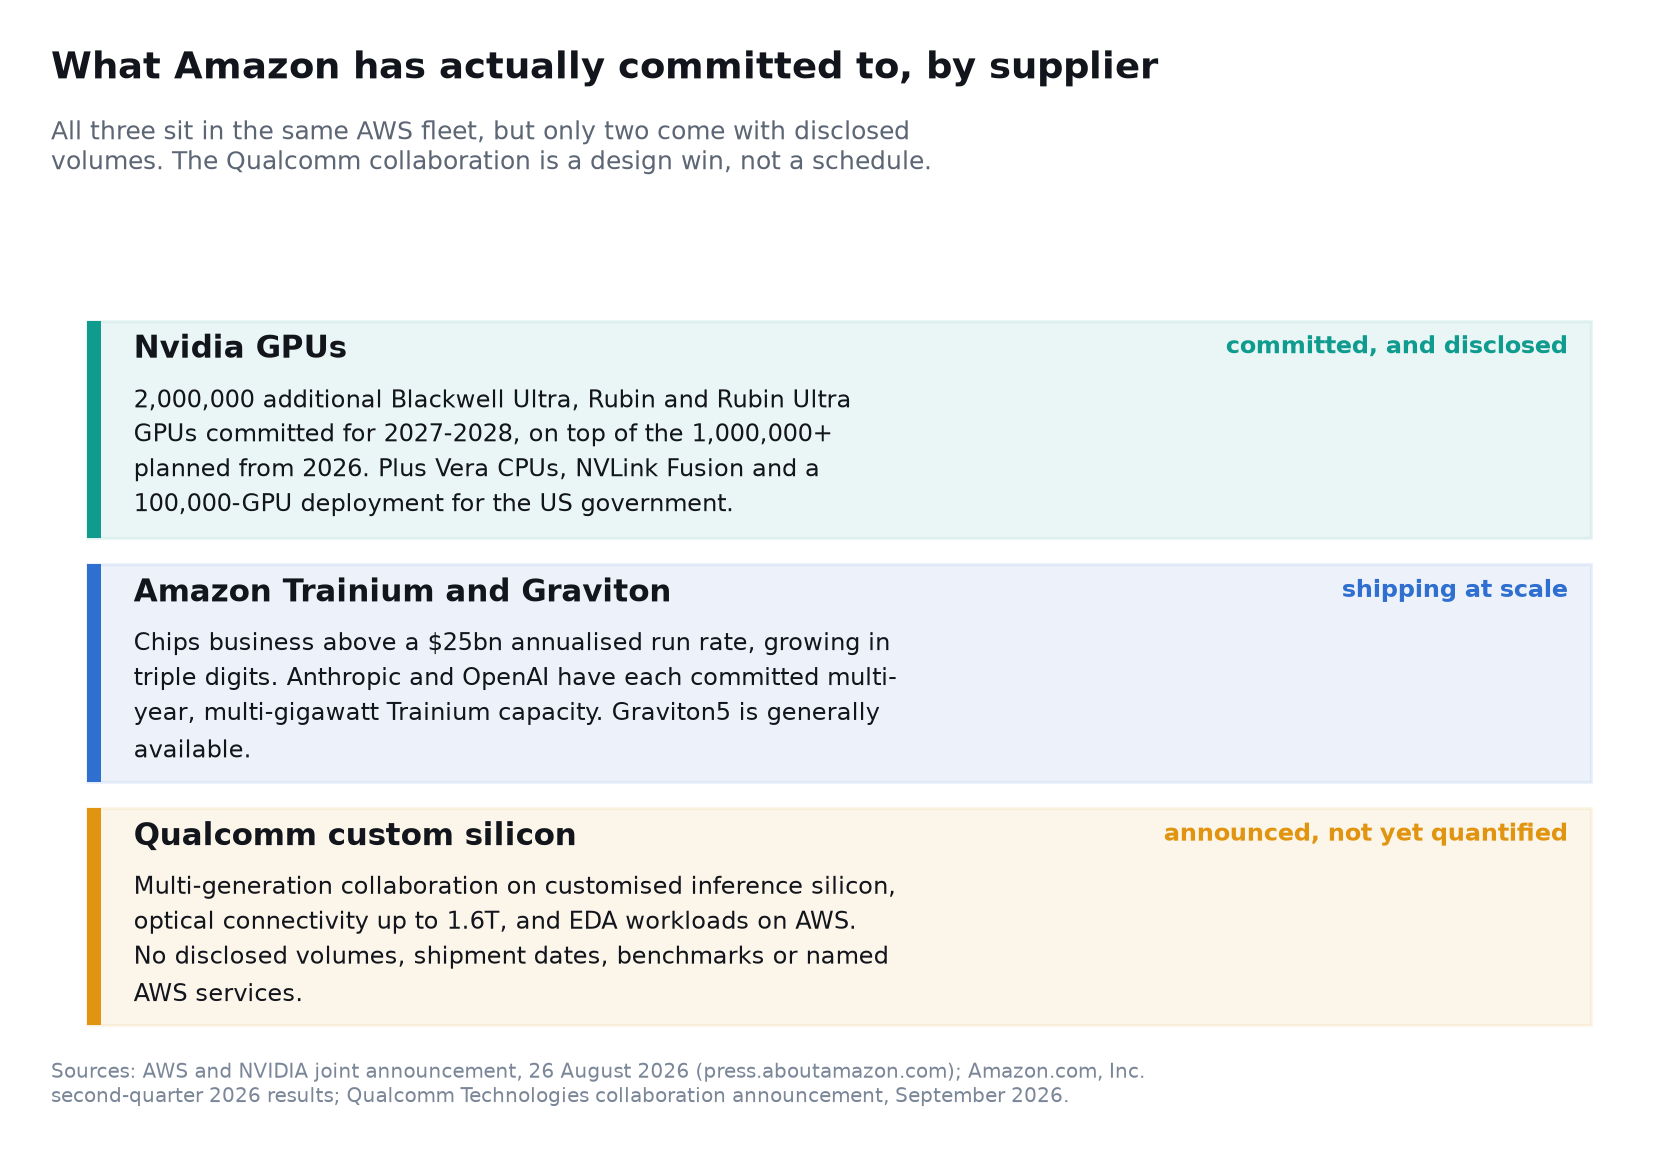
実際、AWSは2週間前に、2027年と2028年にさらに200万のNvidia GPUを展開する計画を発表しました。アマゾンは異種戦略を追求しています:広範な加速コンピューティングにはNvidia、自社のTrainiumおよびGraviton製品、そしてカスタマイズされた省電力推論と接続にはクアルコムを使用しています。
したがって、SimianX AIを使用してQCOM、NVDA、およびAMZNを監視している投資家にとって、正しい質問はクアルコムがNvidiaを「殺す」かどうかではありません。重要なのは、クアルコムが急速に拡大するAIインフラ市場の貴重な部分を獲得できるかどうか、そしてその機会がQCOMの収益プロファイルと評価を変えるのに十分大きいかどうかです。
この発表には、プレスリリースに書かれていない点が二つあり、いずれも受け止め方を変えます。新株予約権が付与されたのは9月3日、報道の五日前で、行使価格は当日終値を4.34パーセント下回る水準でした。しかもクアルコムがこの事業を築くために発行した株式はこれだけではありません。アマゾンとの協業が依拠する光接続とソフトウェアをもたらしたアルファウェーブとモジュラーの買収が、さらに2900万株を占めています。合わせると、およそ同社の5.1パーセントにあたります。
この研究における情報と市場データは2026年9月9日現在のものです。
アマゾンとクアルコムは実際に何を発表したのか?
Qualcommの公式発表によると、QualcommとAmazonは、大規模AIデータセンター向けに設計されたカスタマイズされたシリコンの複数世代にわたって協力します。
この合意には3つの主要な要素があります:
- AI推論用のカスタマイズされたシリコン: Qualcommは、トレーニングされたAIモデルを実行し、ユーザーに応答を提供するために使用されるチップについてAmazonと協力します。
- 高度なデータセンター接続性: 両社は、1.6テラビット毎秒に達する光ソリューションについて協力し、将来の世代も計画しています。
- 電子設計自動化: Qualcommは、チップ設計のワークロードに対してAWSインフラストラクチャとAmazon Bedrockの使用を拡大することを目指しており、開発サイクルを短縮する可能性があります。
これは、Qualcommにとって単一のチップ世代以上のハイパースケール顧客を提供するため重要です。また、現代のAIデータセンターにおける最も重要な制約の2つである計算と接続性の両方をカバーしています。
しかし、いくつかの重要な詳細は開示されませんでした:
- Qualcommは保証された収益数字を提供しませんでした。
- 両社は出荷日や生産量を発表しませんでした。
- AmazonはQualcommのシリコンを使用する正確なAWSサービスを特定しませんでした。
- 独立して検証されたパフォーマンスベンチマークは公開されませんでした。
- 発表では、QualcommがNvidiaのGPUやAmazonのTrainiumアクセラレーターを置き換えるとは言及されませんでした。
この契約は大きな設計勝利の検証ですが、財務的な結果は依然として発注、展開スケジュール、歩留まり、パフォーマンス、および顧客の採用に依存しています。
AmazonのQualcomm株式ワラントの理解
付随する株式ワラントは、Amazonが商業的に重要な関係を期待していることを示す最も強力なシグナルの1つです。
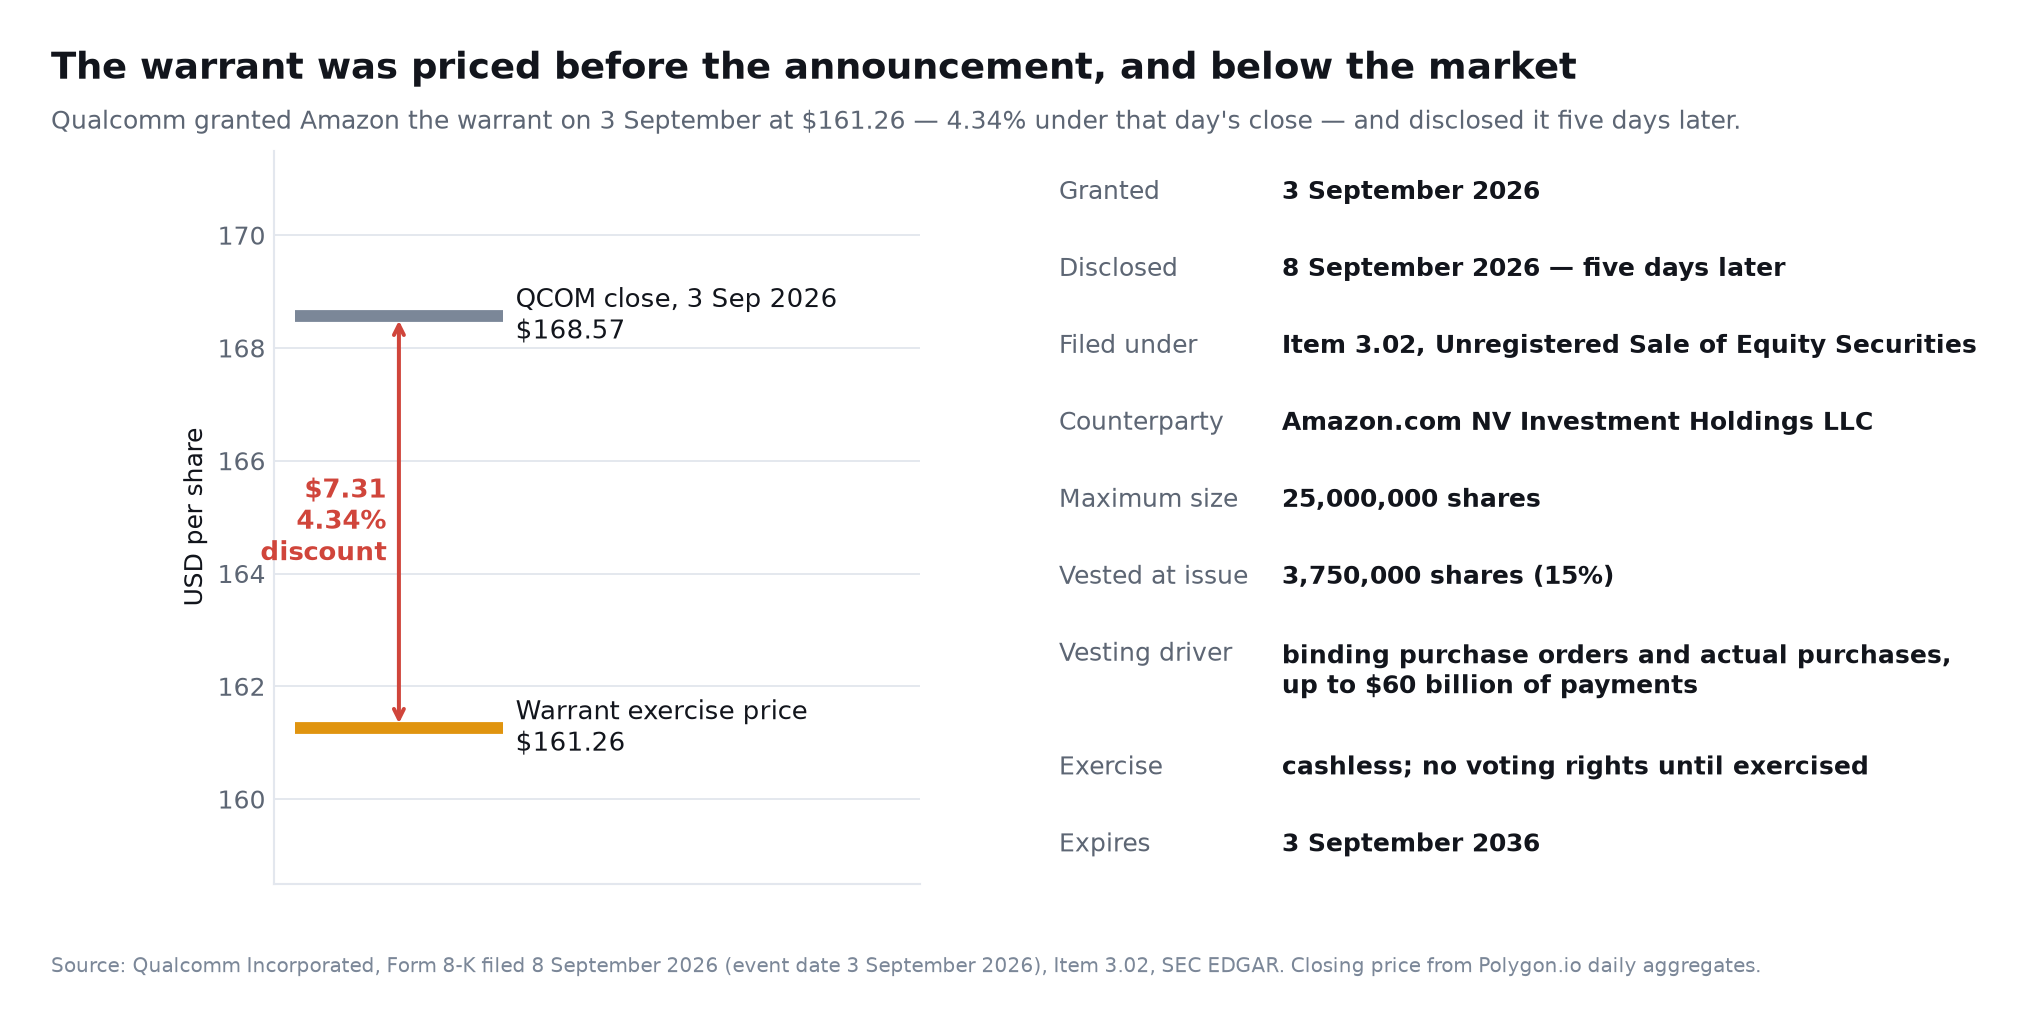
クアルコムのSEC提出書類によると、アマゾンは1株あたり161.26ドルの行使価格で最大2500万株のクアルコム株を取得する権利を得ました。このワラントはキャッシュレス行使を許可し、2036年9月3日に期限が切れます。
この提出書類の二つの詳細は立ち止まって見る価値があります。どちらもプレスリリースには含まれていませんでした。第一に、新株予約権が付与されたのは2026年9月3日で、協業が発表される五日前にあたり、同日のクアルコムの終値は168.57ドルでした。つまり161.26ドルという行使価格は市場価格を4.34パーセント下回る水準に設定されています。第二に、クアルコムはこれを重要な確定契約としてではなく、項目3.02、未登録の持分証券の売却として開示しており、新株予約権の相手方はアマゾン本体ではなく、投資目的の事業体であるAmazon.com NV Investment Holdings LLCです。行使されるまで、この新株予約権に議決権はありません。
株式は以下に関連するトランシェで権利確定します:
- 特定の商業契約の実行。
- 拘束力のある購入注文の配置。
- クアルコムのサーバー製品、技術、システムおよび製造サービスの実際の購入。
- ワラント期間中に最大600億ドルに達する可能性のある総支払い。
SECの提出書類によれば、初期の購入コミットメントに基づいて375万株が発行時に権利確定しました。
| ワラント期間 | 詳細 | 投資の意味 |
|---|---|---|
| 最大株式数 | 2500万株 | 完全に権利確定し行使された場合の潜在的な希薄化 |
| 行使価格 | 161.26ドル | アマゾンにQCOMの上昇に対する長期的なエクスポージャーを提供 |
| 期限 | 2036年9月3日 | 潜在的に10年にわたる関係をサポート |
| 初期権利確定 | 375万株 | 初期のコミットメントがすでに存在することを示す |
| 最大支払い閾値 | 最大600億ドル | 確約された契約価値ではない |
| 権利確定メカニズム | 注文、購入および商業的マイルストーン | アマゾンの株式利益をクアルコムの収益と整合させる |
これを「40億ドルの持分」として繰り返し説明することには文脈が必要です。2500万株に161.26ドルの行使価格を掛けると約40.3億ドルになりますが、これは総ストライクプライスの価値であり、アマゾンからの即時の支払いまたは保証された経済的利益ではありません。
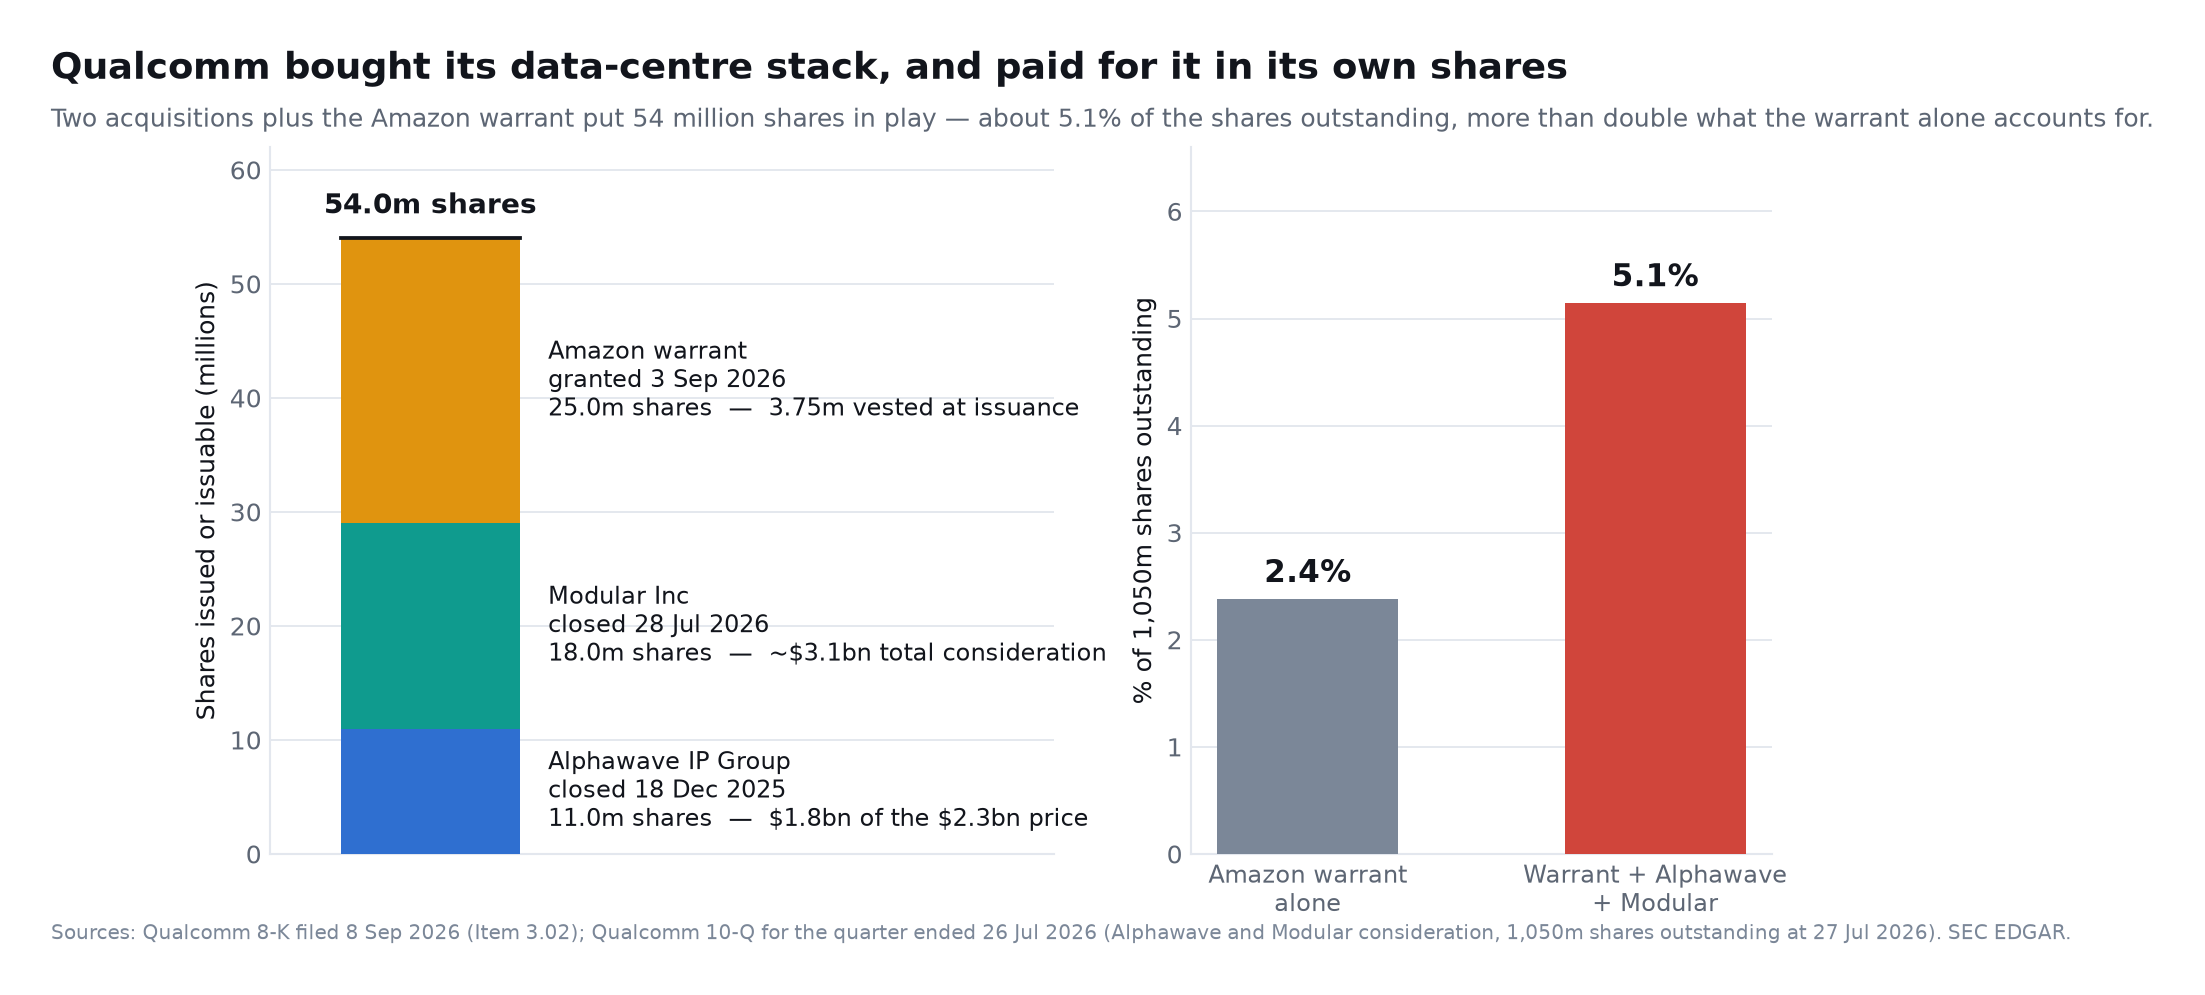
潜在的な希薄化も重要であり、通常の説明はその程度を小さく見せています。クアルコムは第3四半期の四半期報告書で2026年7月27日時点の発行済株式数を10億5000万株と報告しました。したがって2500万株の新株予約権は同社のおよそ2.4パーセントであり、前年の株式数から導かれる2.3パーセントではありません。とはいえ、この事業を築くためにクアルコムが発行した株式は新株予約権だけではなく、次の節でそのすべてを一か所にまとめます。
この発表に至るためにクアルコムが買ったもの
アマゾンの新株予約権は、はるかに大きな株式による支払いのうち、目に見える部分にすぎません。新株予約権の8-Kと併せて読むと、クアルコムの第3四半期報告書からは、同社が直前の九か月間に二件の買収でデータセンター向けの技術基盤を組み上げ、そのいずれも主として自社株で支払ったことがわかります。
アルファウェーブIPグループは2025年12月18日に完了し、金額はおよそ23億ドルでした。内訳は約18億ドル分の株式、すなわちおよそ1100万株で、そこにはカナダの子会社の交換可能株式400万株(公正価値7億4600万ドルで計上)が含まれ、さらに現金3億100万ドルが加わります。クアルコムは買収先を高速有線接続の事業と説明し、「データセンターへの当社の拡大をいっそう加速し、そのための重要な資産を提供する」ために取得したとしています。
モジュラーは2026年7月28日に完了し、金額はおよそ31億ドル、1800万株が発行されました。このうち約400万株(公正価値およそ7億ドルで計上)は、四年間の勤務を条件としてモジュラーの経営陣に渡っています。つまり買収対価ではなく、人材の引き留めのための設計です。モジュラーは人工知能向けのコンパイラと実行環境の企業であり、その技術は、クアルコムの弱気シナリオの核心にあるCUDAへのソフトウェア面の答えを支えています。同じ九か月間に、クアルコムはほかにも七つの事業を合計11億ドルで取得しました。
| 案件 | 完了 | 対価 | 発行済みまたは発行可能な株式 |
|---|---|---|---|
| アルファウェーブIPグループ | 2025年12月18日 | 約23億ドル(株式18億ドル、現金3億100万ドル) | 約1100万株 |
| モジュラー | 2026年7月28日 | 約31億ドル | 約1800万株 |
| アマゾンの新株予約権 | 2026年9月3日付与 | 最大600億ドルの発注と支払いに応じて権利確定 | 最大2500万株 |
| 合計 | 約5400万株 |
発行済株式10億5000万株に対して、この5400万株はおよそ同社の5.1パーセントにあたります。新株予約権だけを見た場合に出てくる数字の、二倍以上です。
クアルコムがアマゾンに売る接続技術は、クアルコムが買った接続技術である
合計額よりも、順序のほうが重要です。クアルコムの9月の発表は、この協業が「クアルコム・テクノロジーズの先進的なSerDesおよび光DSP技術を活用する」と述べています。そしてSerDesと光DSPこそ、その九か月前にアルファウェーブがもたらした資産であり、クアルコム自身がその買収を「データセンターへの当社の拡大のための重要な資産」を提供するものだと説明していたのです。
市場に参入する方法としては合理的であり、社内で能力を築くよりも速い方法です。しかしこれは、アマゾンの発表が何を裏づけるのかを変えてしまいます。裏づけられるのは、大手クラウド事業者が、量産出荷にまだ至っていない製品に組み込まれた、取得したばかりの技術を購入するということであって、クアルコムがデータセンター向け半導体で持続的な社内優位を築いたということではありません。通常であれば設計採用の前に置かれる技術リスクが、ここではその後ろに移されています。
なぜQualcommは今AIデータセンターに参入するのか
Qualcommは無線通信、スマートフォンプロセッサ、モデム、電力効率の高いシステムオンチップ設計で評判を築いてきました。これらの強みは、推論の経済性が単なる生の計算性能以上のものに依存するため、AIインフラストラクチャにますます関連性を持っています。
AIオペレーターが気にすること:
- ワットあたりのトークン生成。
- ドルあたりのトークン生成。
- メモリ帯域幅と容量。
- インタラクティブアプリケーションのレイテンシ。
- ラック密度。
- 冷却要件。
- ネットワーキングと光帯域幅。
- ソフトウェアのポータビリティ。
- 数年間にわたる総所有コスト。
Qualcommは、厳しい電力制約の下で高性能モバイルチップを設計した経験がデータセンターに転用できると考えています。スマートフォンのシステムオンチップは、コンピューティング、メモリ、接続性、AI加速を統合しながら、非常に小さな電力枠内で動作する必要があります。データセンターのラックははるかに大規模に運用されますが、電力効率は依然として重要な経済的制約です。
2026年6月の投資家向け説明会で、QualcommはDragonflyデータセンターポートフォリオを紹介し、年間アクセラレーターロードマップを確立しました:
| 製品 | 主な目的 | 予想されるポジショニング |
|---|---|---|
| Dragonfly AI200 | AI推論アクセラレーター | 新しいロードマップにおける最初の主要世代 |
| Dragonfly AI250 | 次世代推論 | より高い性能と改善されたトークン経済 |
| Dragonfly AI300 | 将来の推論プラットフォーム | ロードマップの年間継続 |
| Dragonfly C1000 | データセンターCPU | エージェントAI、ホスト処理および一般計算 |
| Qualcomm HBC | 高帯域幅計算技術 | メモリボトルネックに対処 |
| 光DSPおよびSerDes | ラックおよびクラスター接続 | 高速データ移動 |
| カスタムシリコン | ハイパースケーラー特化型設計 | 最適化された顧客ワークロード |
公式のドラゴンフライ・ロードマップは、C1000というCPU、AI300というアクセラレータ、そしてトークンあたりの消費電力を下げるとクアルコムが説明するHigh Bandwidth Computeというメモリ技術を、年次の投入サイクルで示しています。同リリースは主要な人工知能企業およびデータセンター企業との複数年契約と、35社を超える業界主要企業によるエコシステムの支持にも言及しています。これらの部品の詳細な性能値はベンダー側から出たものであり、独立した実機で計測されるまで、投資家は慎重に扱うべきです。
なぜAI推論が重要な戦場なのか
トレーニングはモデルを作成します。推論は、人物、アプリケーション、またはAIエージェントがリクエストを送信するたびにそのモデルを実行します。
トレーニングワークロードは膨大ですが、エピソード的です。アプリケーションが本番環境に入ると、推論は継続的になります。エージェンティックAIは、1つのユーザーリクエストが計画、検索、ツール使用、コード実行、検証、複数のモデル呼び出しを引き起こす可能性があるため、要求をさらに増加させることができます。
これにより、特化型推論チップに対する潜在的に大きな需要が生まれます。
Qualcommは、すべてのトレーニングベンチマークでNvidiaに勝つ必要はありません。コストと電力効率を最大の柔軟性よりも優先する顧客がいる選択的で予測可能な推論ワークロードで勝つことによって、価値のあるビジネスを構築できる可能性があります。
例としては:
- 大量のチャットボット応答。
- レコメンデーションシステム。
- 検索ランキングと情報取得。
- エンタープライズAIエージェント。
- 音声および翻訳サービス。
- コンピュータビジョン推論。
- コードアシスタント。
- 情報取得強化生成。
- 小規模および中規模の言語モデル。
- 専用のファーストパーティクラウドワークロード。
カスタマイズされたシリコンは、Amazonがクラウドサービス、ソフトウェア層、データセンター設計、ワークロードスケジューリングを制御しているため、AWSにとって特に魅力的です。Amazonは、すべての可能な外部アプリケーションをサポートするのではなく、高ボリュームの内部パターンに基づいてハードウェアを最適化できます。
クアルコムの現実的な機会は、Nvidiaの全プラットフォームを複製することではありません。特定のAI推論ワークロードを大幅に安価に運用することです。
クアルコムはNvidiaにとって次の深刻な脅威か?
クアルコムは現在、信頼できる参加者ですが、まだNvidiaに対する同等の脅威ではありません。
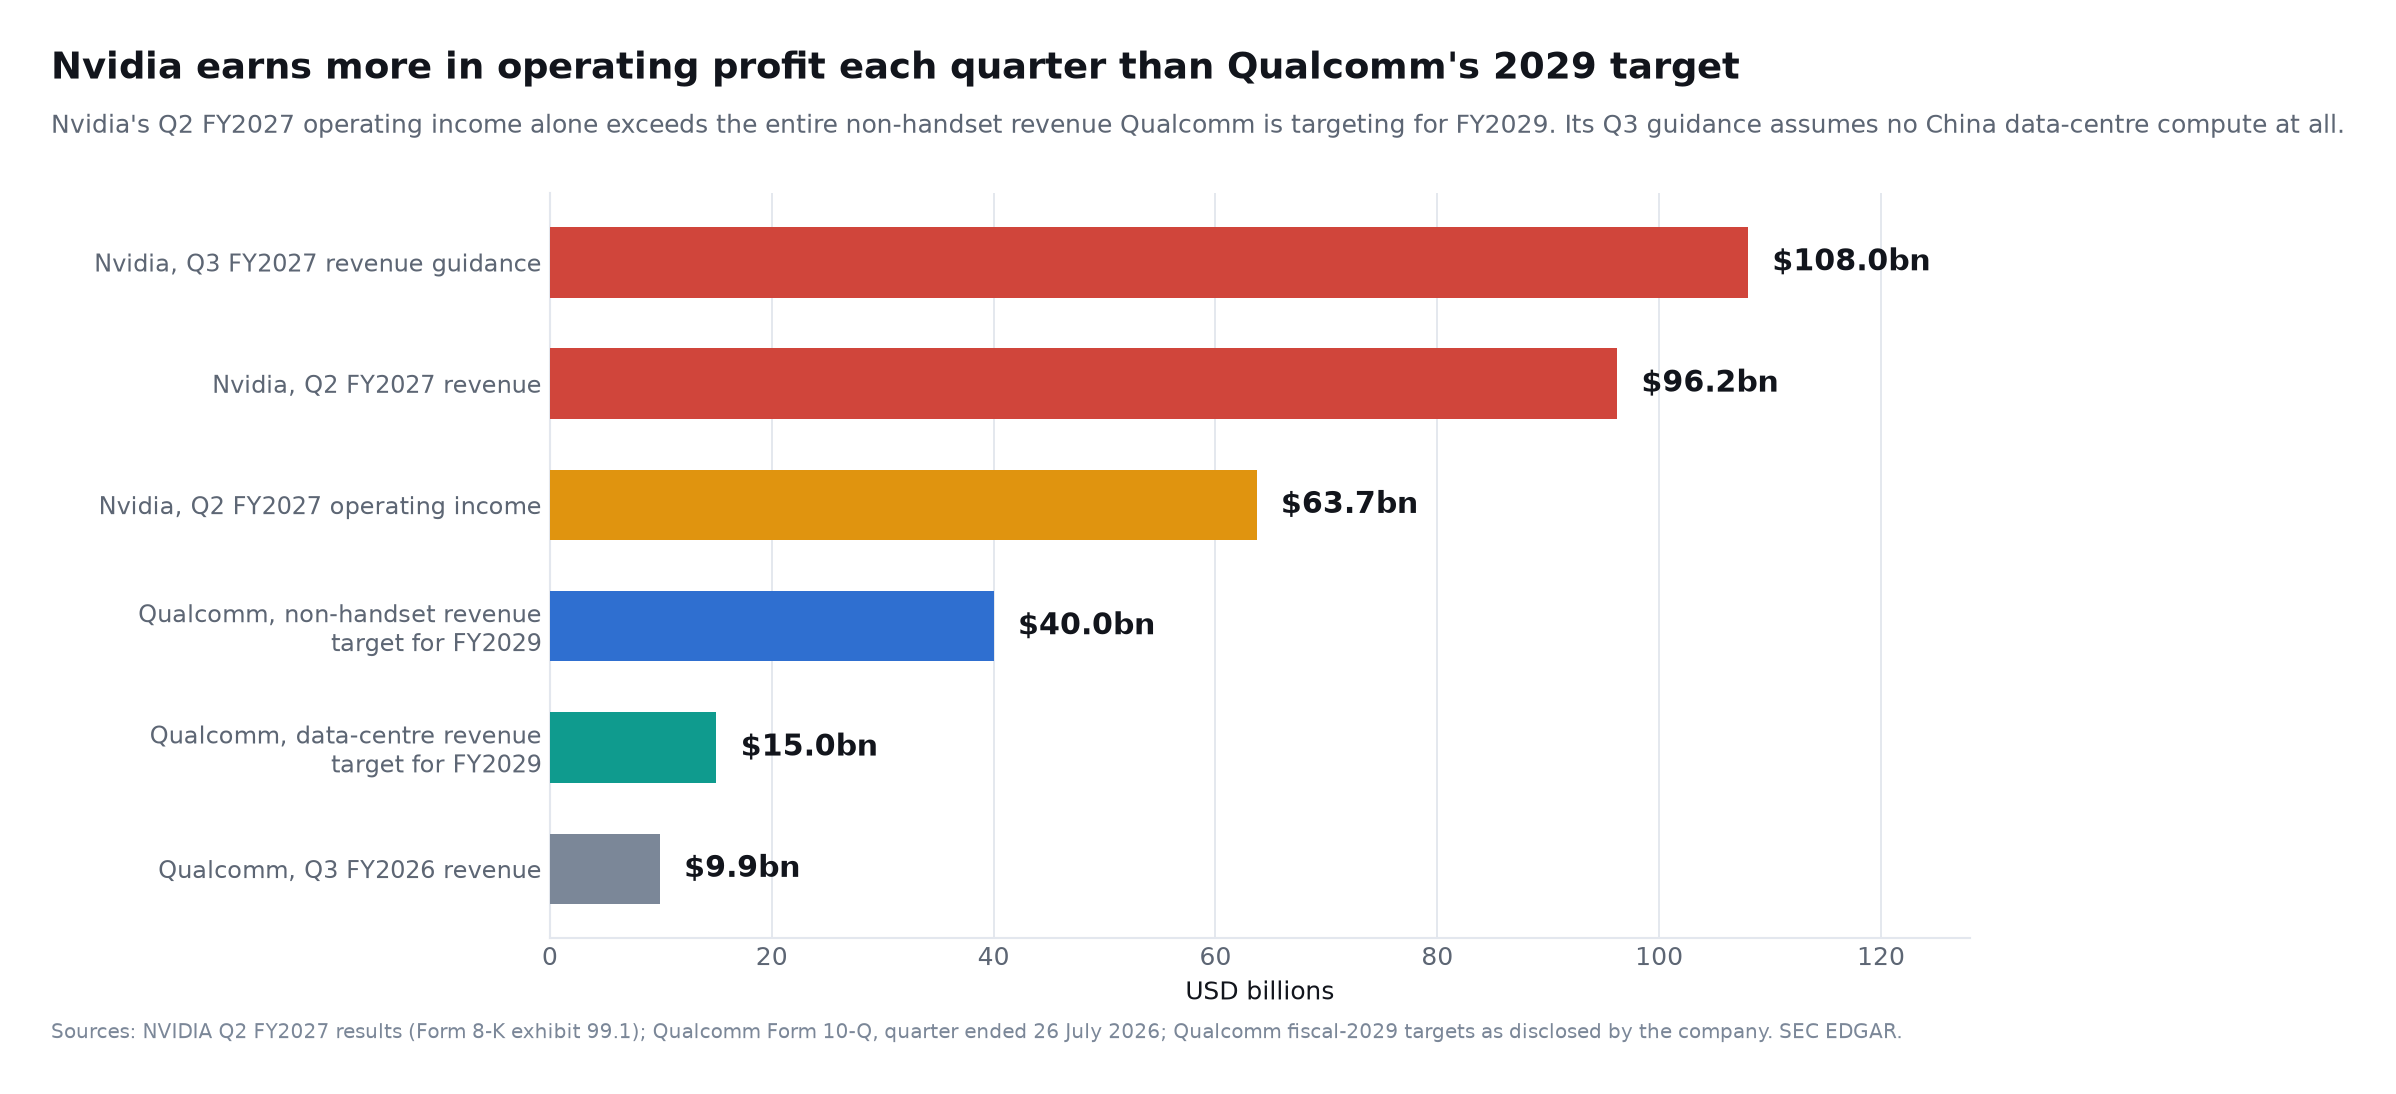
エヌビディアは2027年度第2四半期の売上高を962億ドルと報告し、うち890億ドルがデータセンター由来でした。データセンター売上高は前年同期比117パーセント増、連結売上総利益率は75.0パーセントに達し、四半期の営業利益は637億ドルでした。エヌビディアは第3四半期の売上高を1080億ドル、上下2パーセントの幅で見込んでおり、この数字は中国からのデータセンター向け計算需要による売上をまったく織り込んでいないと明言しています。エヌビディアの2027年度第2四半期決算(2026年8月26日に米証券取引委員会へ提出)をご覧ください。
これらの数字は、クアルコムの現在の売上高ではなく、その目標と並べて見るべきものです。エヌビディアの一四半期の営業利益(637億ドル)だけで、クアルコムが2029年度に掲げる携帯端末以外の売上高400億ドル全体を上回ります。また第3四半期の売上見通しだけでも、クアルコムの直近12か月の売上高のおよそ2.5倍にあたります。これは一件の設計採用で埋まる差ではありません。
クアルコムの2026年度第3四半期の収益は99億ドルでした。2029年度のデータセンター目標である150億ドル以上でさえ、Nvidiaの現在の四半期データセンター収益のほんの一部に過ぎません。
| 競争要因 | クアルコム | Nvidia |
|---|---|---|
| コアAIポジション | 新興の推論およびカスタムシリコンプロバイダー | 支配的なフルスタック加速コンピューティングプラットフォーム |
| データセンターの規模 | 初期商業化の立ち上げ | 四半期ごとに数百億ドル |
| 主な強み | 効率的な電力消費のコンピューティングと接続性 | パフォーマンス、ソフトウェア、ネットワーキング、スケール |
| ソフトウェアエコシステム | モジュラー買収後に発展中 | 熟成したCUDAおよびCUDA-Xエコシステム |
| トレーニング能力 | Nvidiaのレベルではまだ証明されていない | 業界をリードするフロンティアモデルプラットフォーム |
| 推論戦略 | 専門的、効率的、カスタマイズされた | ほぼすべてのAIワークロードを網羅する広範なプラットフォーム |
| ハイパースケーラーの活用 | アマゾンおよび他のマルチジェネレーションの関与 | 主要クラウド間の深い関係 |
| 主なリスク | 実行とエコシステムの採用 | カスタムシリコンと顧客集中 |
脅威という言葉も定義が必要です。クアルコムは、Nvidiaの収益を減少させる必要はなく、競争上の脅威となることができます。いくつかの狭い方法でNvidiaに圧力をかけることができます:
- 増分推論ワークロードを獲得する。
- GPU価格に対するAWSの交渉力を与える。
- 将来のクラウド資本支出におけるNvidiaのシェアを減少させる。
- 低消費電力およびメモリ集約型のユースケースで競争する。
- Nvidiaに決して提供されないカスタムシリコンを供給する。
- 光接続性やホスト処理でNvidiaに挑戦する。
AIインフラストラクチャの支出は急速に拡大しており、クアルコムとNvidiaの両方が成長することができます。競争の問題は、将来の業界利益の分配であり、必ずしも既存の収益のゼロサム移転ではありません。
アマゾンは依然としてNvidiaに対して巨大なコミットメントを行っている
クアルコムの発表を過大評価しない最も明確な理由は、アマゾンがNvidiaと同時に拡大していることです。
2026年8月26日、AWSは2027年と2028年に追加で200万のNvidia Blackwell Ultra、RubinおよびRubin Ultra GPUを展開する計画を発表しました。これは、2026年から100万以上のNvidia GPUを追加するという以前の計画に続くものです。
拡張されたAWS-Nvidiaのコラボレーションには以下も含まれます:
- AWS上のNvidia Vera CPUインフラストラクチャ。
- NVLink FusionおよびNvidiaの高帯域幅メモリ。
- Nvidiaのネットワーキング技術。
- 米国政府向けの計画された10万GPU AIインフラストラクチャの展開。
- BedrockおよびSageMakerを通じたNemotronモデル。
- GPU加速分析およびベクトルインデックス。
- アマゾンロボティクス向けのNvidiaの物理AIプラットフォーム。
それは、Nvidiaを放棄しようとしている顧客の行動ではありません。Amazonは、単一のチップがすべてのワークロードに経済的に対応できないため、コンピューティングアーキテクチャのポートフォリオを構築しています。
Amazonのチップ階層の可能性
- Nvidia GPU: 最大の柔軟性、トレーニング、高度な推論、ロボティクスおよびCUDA依存のワークロード。
- AWS Trainium: 大規模顧客向けのAmazon制御のトレーニングおよび推論の経済性。
- AWS Graviton: 一般的な目的およびCPU集約型のエージェントワークロード。
- Qualcommカスタムシリコン: 専門的な推論、サーバーコンポーネントおよび接続性。
- その他の商用シリコン: 追加のCPU、アクセラレーター、ネットワーキングおよびストレージコンポーネント。
したがって、AmazonのQualcomm AIチップ契約は異種コンピューティングを検証し、Qualcommの優位性を示すものではありません。
なぜAmazonは別のAIチップパートナーを望んでいるのか
Amazonの動機は戦略的であり、技術的でもあります。
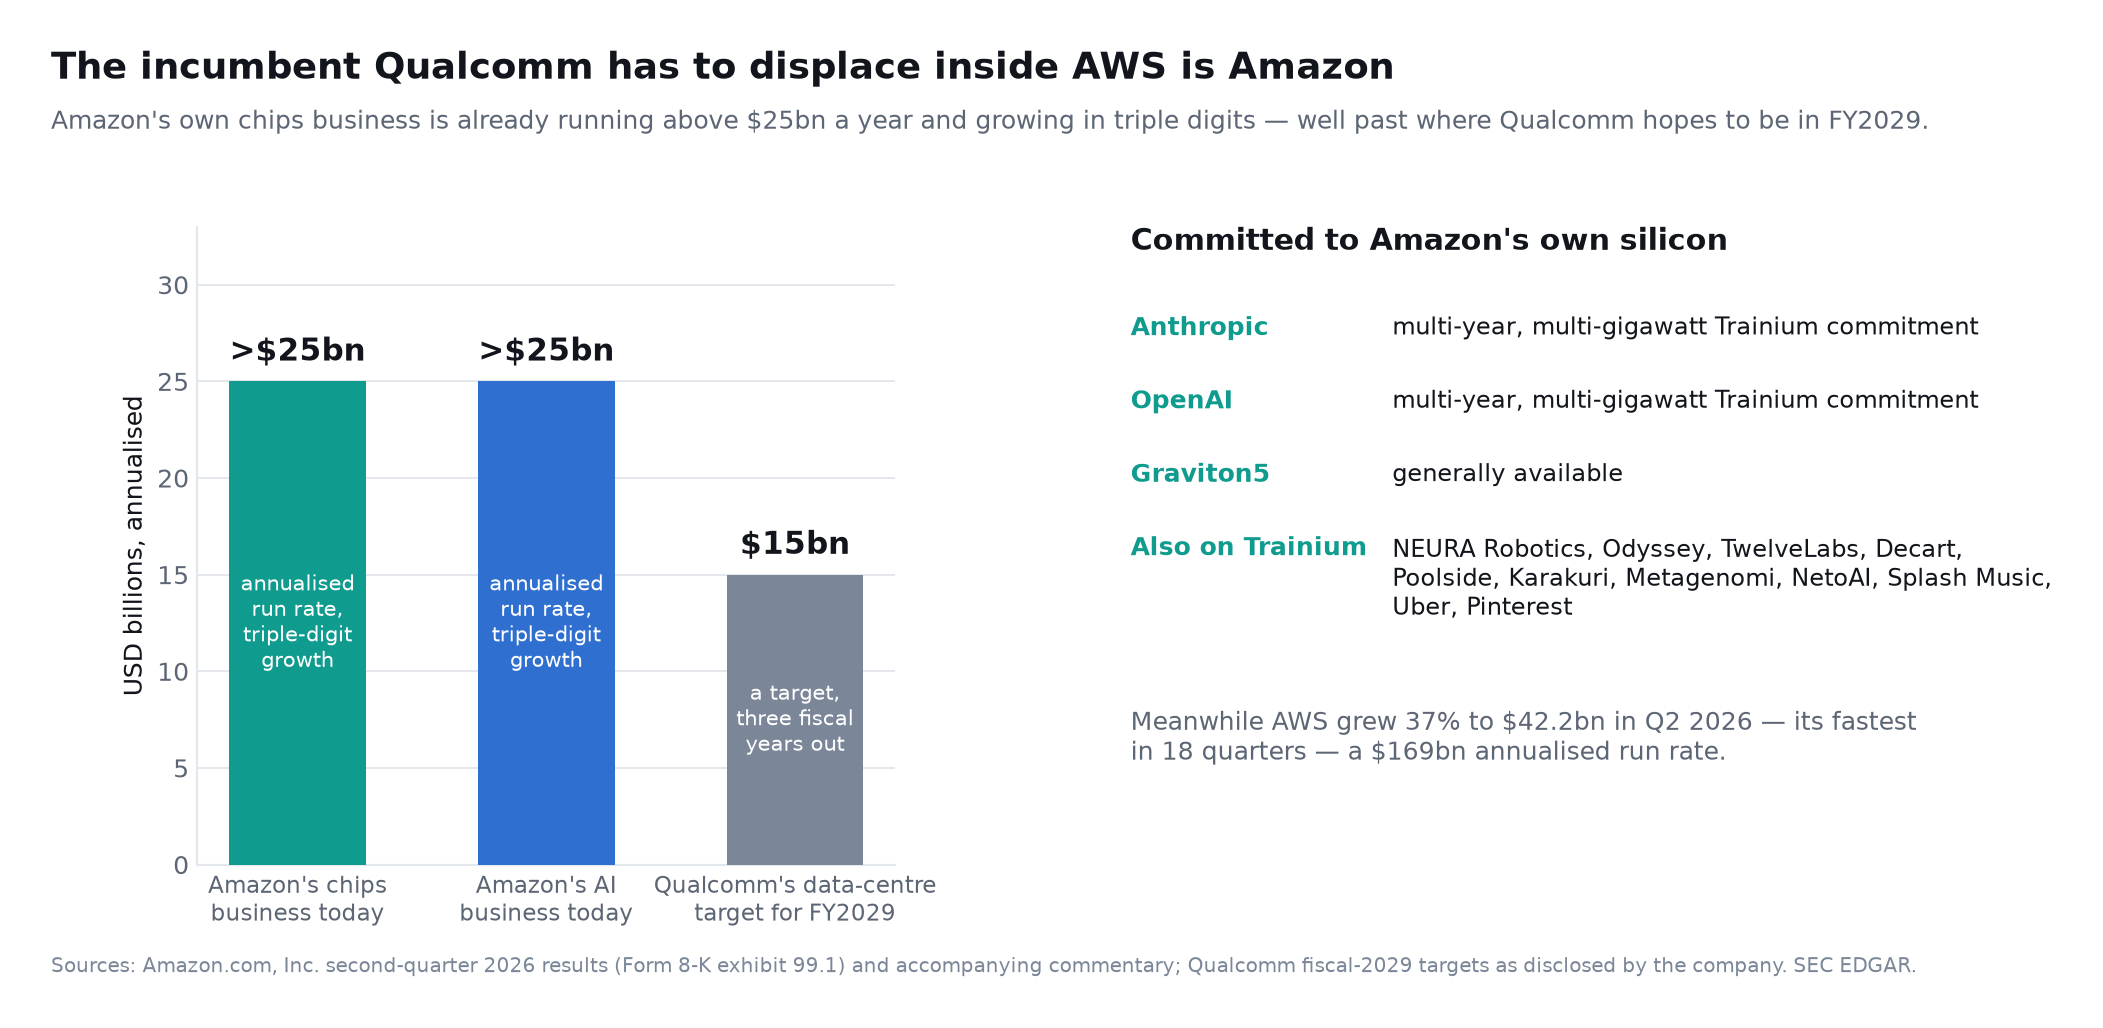
AWSは2026年第2四半期に422億ドルの収益を上げ、前年同期比で37%増加し、AWSの営業利益は166億ドルに達しました。Amazonは、AIおよびチップビジネスがそれぞれ250億ドルの年間収益ランレートを超えたと述べました。これらの数字はAmazonの2026年第2四半期の結果に表示されています。
需要の急拡大がアマゾンに巨額の支出を迫っています。直近12か月では営業キャッシュフローが33パーセント増えて1614億ドルとなりましたが、有形固定資産の取得が前年同期比で661億ドル増えたため、フリーキャッシュフローは76億ドルの流出となりました。言い換えれば、アマゾンは過去最高の営業キャッシュフローのほぼ全額を、さらにそれを超える分までを、インフラに変えているのです。この支出の問題はアマゾン2026年第2四半期決算 AWSの成長は2000億ドルのAI投資を正当化できるかで検討しました。
成功したカスタムチップは、Amazonの経済性をいくつかの方法で改善できます:
- ハードウェア取得コストの削減。
- 電力および冷却費用の削減。
- ラックの利用率の向上。
- AWSソフトウェアおよび内部ワークロードに最適化されたチップ。
- 単一のサプライヤーへの依存の削減。
- AIの使用が拡大する中でAWSの粗利益を保護。
- 差別化されたEC2製品の創出。
- 半導体ベンダーとの交渉力を強化する。
アマゾンのビジネス目標は、永続的なチップの勝者を選ぶことではありません。インフラ経済をコントロールしながら、パフォーマンス、可用性、価格の最適なミックスを提供することです。
クアルコムが押しのけるべき既存勢力はエヌビディアではなくアマゾンである
この記事の見出しにある問い、すなわちクアルコムがエヌビディアの脅威かどうかという問いは、実際に発表された取引に対しては誤った比較です。クアルコムは、アマゾンが購入しているGPUを置き換えるためにAWSへ招かれたのではありません。現在アマゾンが自ら供給している領域へ招かれたのです。
アマゾン自身の2026年第2四半期の開示によれば、同社の半導体事業は年換算250億ドルを超える水準で推移し、人工知能事業も年換算250億ドルを超える水準で推移しており、いずれも三桁の伸びを示しています。アマゾンは顧客名も挙げました。アンソロピックとオープンAIはそれぞれ、トレイニウムについて複数年かつ数ギガワット規模の確約を行っています。ほかにもNEURA Robotics、Odyssey、TwelveLabs、Decart、Poolside、Karakuri、Metagenomi、NetoAI、Splash Music、ウーバー、ピンタレストが並びます。グラビトン5は一般提供が始まっています。
これに対するクアルコムの公表目標は、2029年度にデータセンター売上高150億ドル超です。アマゾンの社内半導体事業は、クアルコムとの協業が発表される前の時点ですでにその年換算水準を超えており、しかも三桁で伸び続けています。
これは機会とリスクの両方を捉え直させます。
- 取り得る領域は見出しが示唆するより狭い。 大量の社内推論に対するアマゾンの第一の選択肢は、完全に自社所有で自社の設備能力に合わせて計画できるトレイニウムです。クアルコムが争うのは、トレイニウムが経済的に賄えない部分です。
- 顧客が同時に競合でもある。 AWSは自社のアクセラレータ、自社のCPU、自社のネットワーク半導体、自社のハイパーバイザ・オフロードを設計しています。AWS内部で成功したクアルコムの部品はどれも、次はどう作ればよいかをアマゾンに教えることになります。
- とはいえ市場そのものは実に巨大である。 AWSは2026年第2四半期に37パーセント増の422億ドルへと成長し、これは18四半期ぶりの速さで、年換算1690億ドルの水準にあたります。セグメント営業利益は前年同期の102億ドルに対し166億ドルでした。その背後にある半導体の、小さくとも持続的な取り分でさえ、クアルコムにとっては意味を持ちます。
新株予約権の正しい読み方はここから導かれます。アマゾンはクアルコムに40億ドルを支払ったのではありません。アマゾン自身が発注した場合に限ってクアルコムの株価上昇に与れる権利を、自らに与えたのです。アマゾンは自社の購買判断を対象とするコールオプションを、市場価格を下回る行使価格で、しかも何の義務も伴わずに自らに発行しました。買い手にとって異例なほど有利な仕組みであり、信任の証と読む前に、まずそのように理解しておくべきです。
QCOM株の強気な見通し
アマゾンとの契約は、QCOMの強気な見通しを5つの重要な方法で強化します。
1. Qualcommのデータセンター技術を検証する
PowerPointのロードマップは顧客の採用を保証するものではありません。アマゾンの初期購入コミットメントとマルチジェネレーション構造は、重要な第三者による検証を提供します。
AWSのようなハイパースケーラーは、信頼性、供給の継続性、ソフトウェア統合、総所有コストに対して厳しい要件を課します。アマゾンの技術的および商業的評価を通過することは、Qualcommの広範なデータセンタープランの信頼性を高めます。
2. スマートフォンを超える道を開く
Qualcommは長い間、携帯電話市場の成熟、中国への依存、Appleの内部モデム技術の開発に関する懸念に直面してきました。データセンターの収益は、同社をより成長の早い市場へと多様化させ、大きなコンテンツ機会を提供する可能性があります。
Qualcommの2029会計年度の目標には以下が含まれます:
- 150億ドル以上のデータセンター収益。
- 400億ドルの総非携帯電話収益。
- 100億ドルの自動車収益。
- 140億ドル以上のIoT収益。
- 非GAAPの1株あたり18ドル以上の利益。
これらは経営陣の目標であり、保証ではありません。それにもかかわらず、アマゾンはデータセンターの目標を発表前よりも現実的にしています。
3. カスタムシリコンは持続可能な収益を生み出す
成功したサーバー製品は通常、長い設計と認証のサイクルを伴います。一度大規模に展開されると、ハードウェアがコンパイラ、データセンターのレイアウト、ネットワーキング、オペレーティングソフトウェアに接続されるため、交換は困難です。
マルチジェネレーション言語は、Qualcommが一度の販売を行うのではなく、繰り返されるAWSのアップグレードサイクルに参加できることを示唆しています。
4. 光接続性がQualcommの機会を拡大
AIクラスターは、プロセッサ、メモリ、ラック、建物間で移動する膨大なデータを必要とします。モデルのサイズと推論トラフィックが増加するにつれて、接続性はアクセラレーター自体と同じくらい重要になる可能性があります。
Qualcommの1.6T光ソリューションに関する取り組みは、コンピュートプラットフォーム周辺で追加の高価値技術を販売する機会を提供します。これにより、展開ごとのコンテンツが拡大し、顧客の定着率が向上する可能性があります。
5. QCOMの評価はNvidiaの市場価値を大きく下回る
QCOMは発表当日である2026年9月8日に174.09ドルで、9月9日には176.40ドルで取引を終え、発行済株式10億5000万株に対して時価総額はおよそ1850億ドルとなります。エヌビディアは同じ二日間に225.73ドルと223.67ドルで取引を終え、時価総額はおよそ5兆4000億ドルでした。同時期のQCOMの市場データおよびNVDAの市場データによります。
市場は、QCOMが魅力的なリターンを生み出すためにQualcommがNvidiaに匹敵することを要求していません。信頼できる$150億のデータセンター事業は、Qualcommの成長ミックスと評価倍率を大きく変える可能性があります。
市場は実際にこの発表をどう織り込んだか
反応は単純な急騰として伝えられることが多いのですが、日中の記録のほうが見出しよりも多くを語ります。
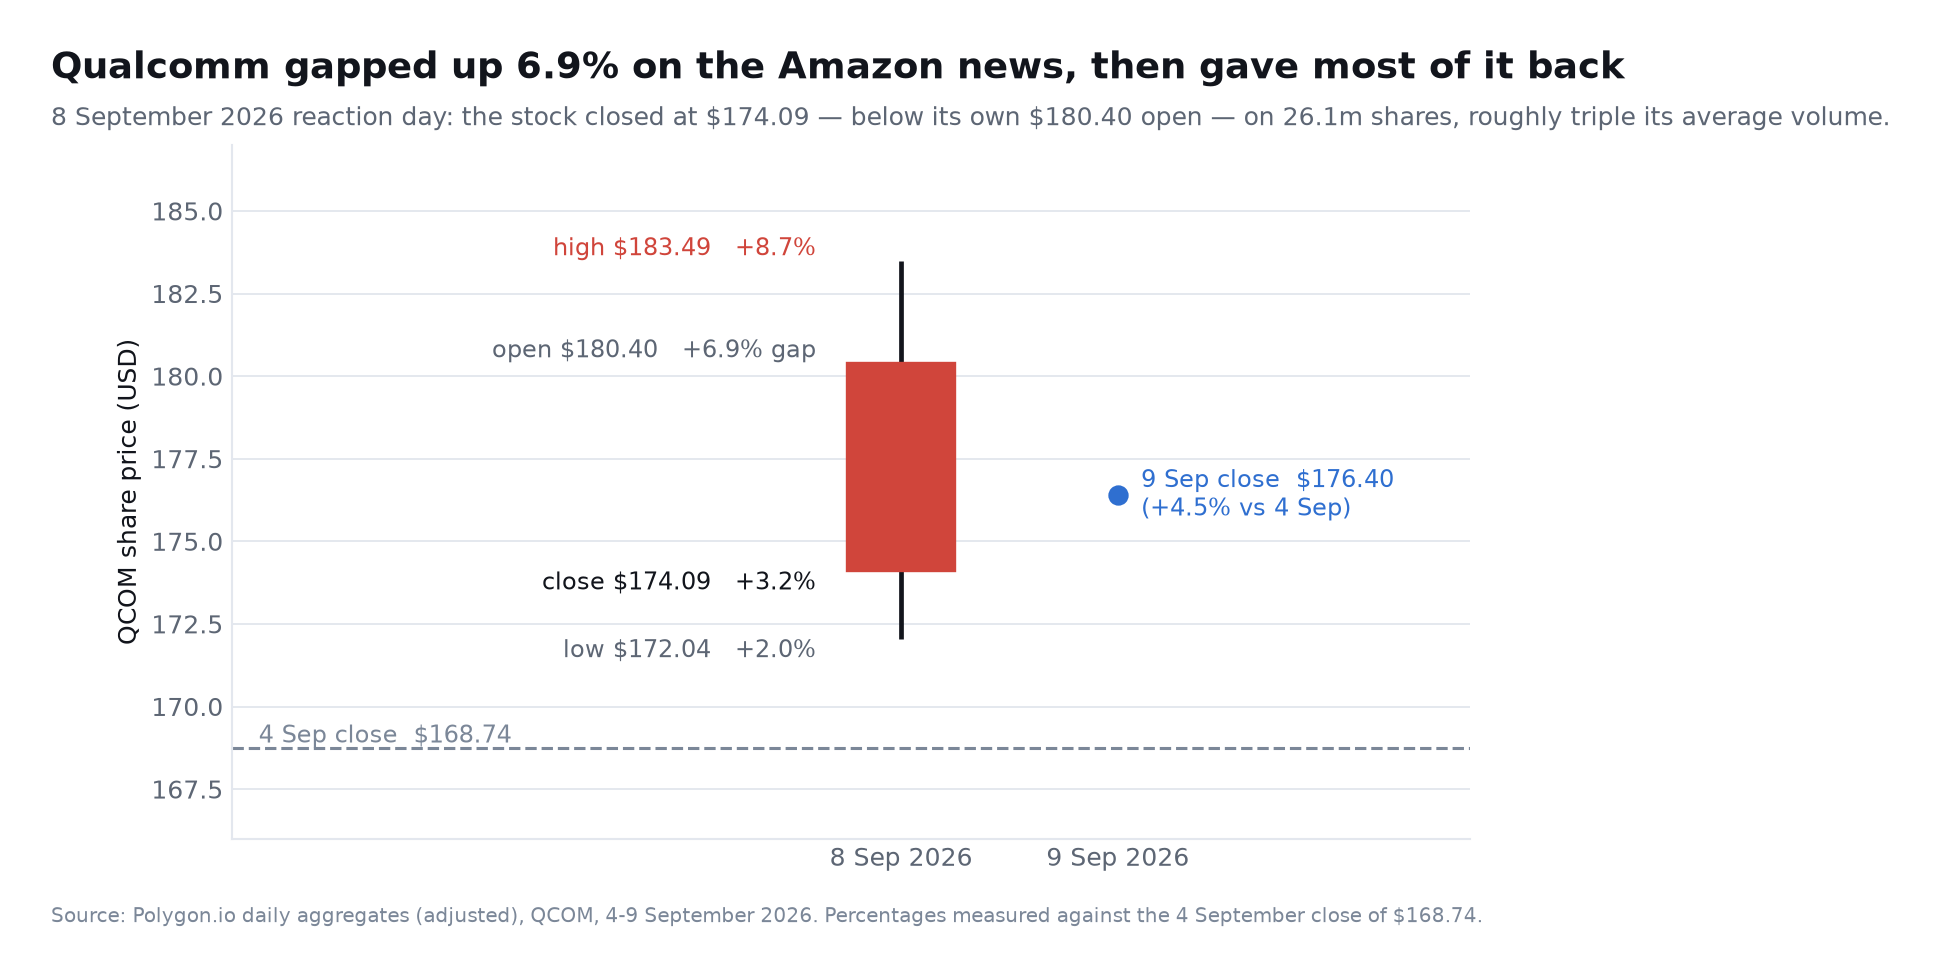
クアルコムは発表前の最終取引日である9月4日に168.74ドルで引けました。9月8日は180.40ドルで寄り付き、6.9パーセントの上放れとなり、高値183.49ドル(8.7パーセント高)まで買われたのち、安値172.04ドルまで下げ、174.09ドルで引けました。上昇率は3.2パーセント、出来高は2610万株でした。この銘柄はその日を自らの寄り付き値を下回って終えています。見出しを見て寄り付きで買った投資家は、全員が含み損のまま取引を終えたことになります。9月9日の終値は176.40ドルでした。
上放れ、失速、一部戻しというこの形は、発表が戦略的に本物だとは認めつつ、その売上規模をまだ測れない市場が示す動きです。これは提出書類そのものとも整合します。書類にはマイルストーンと上限が開示されている一方、受注残は示されていません。
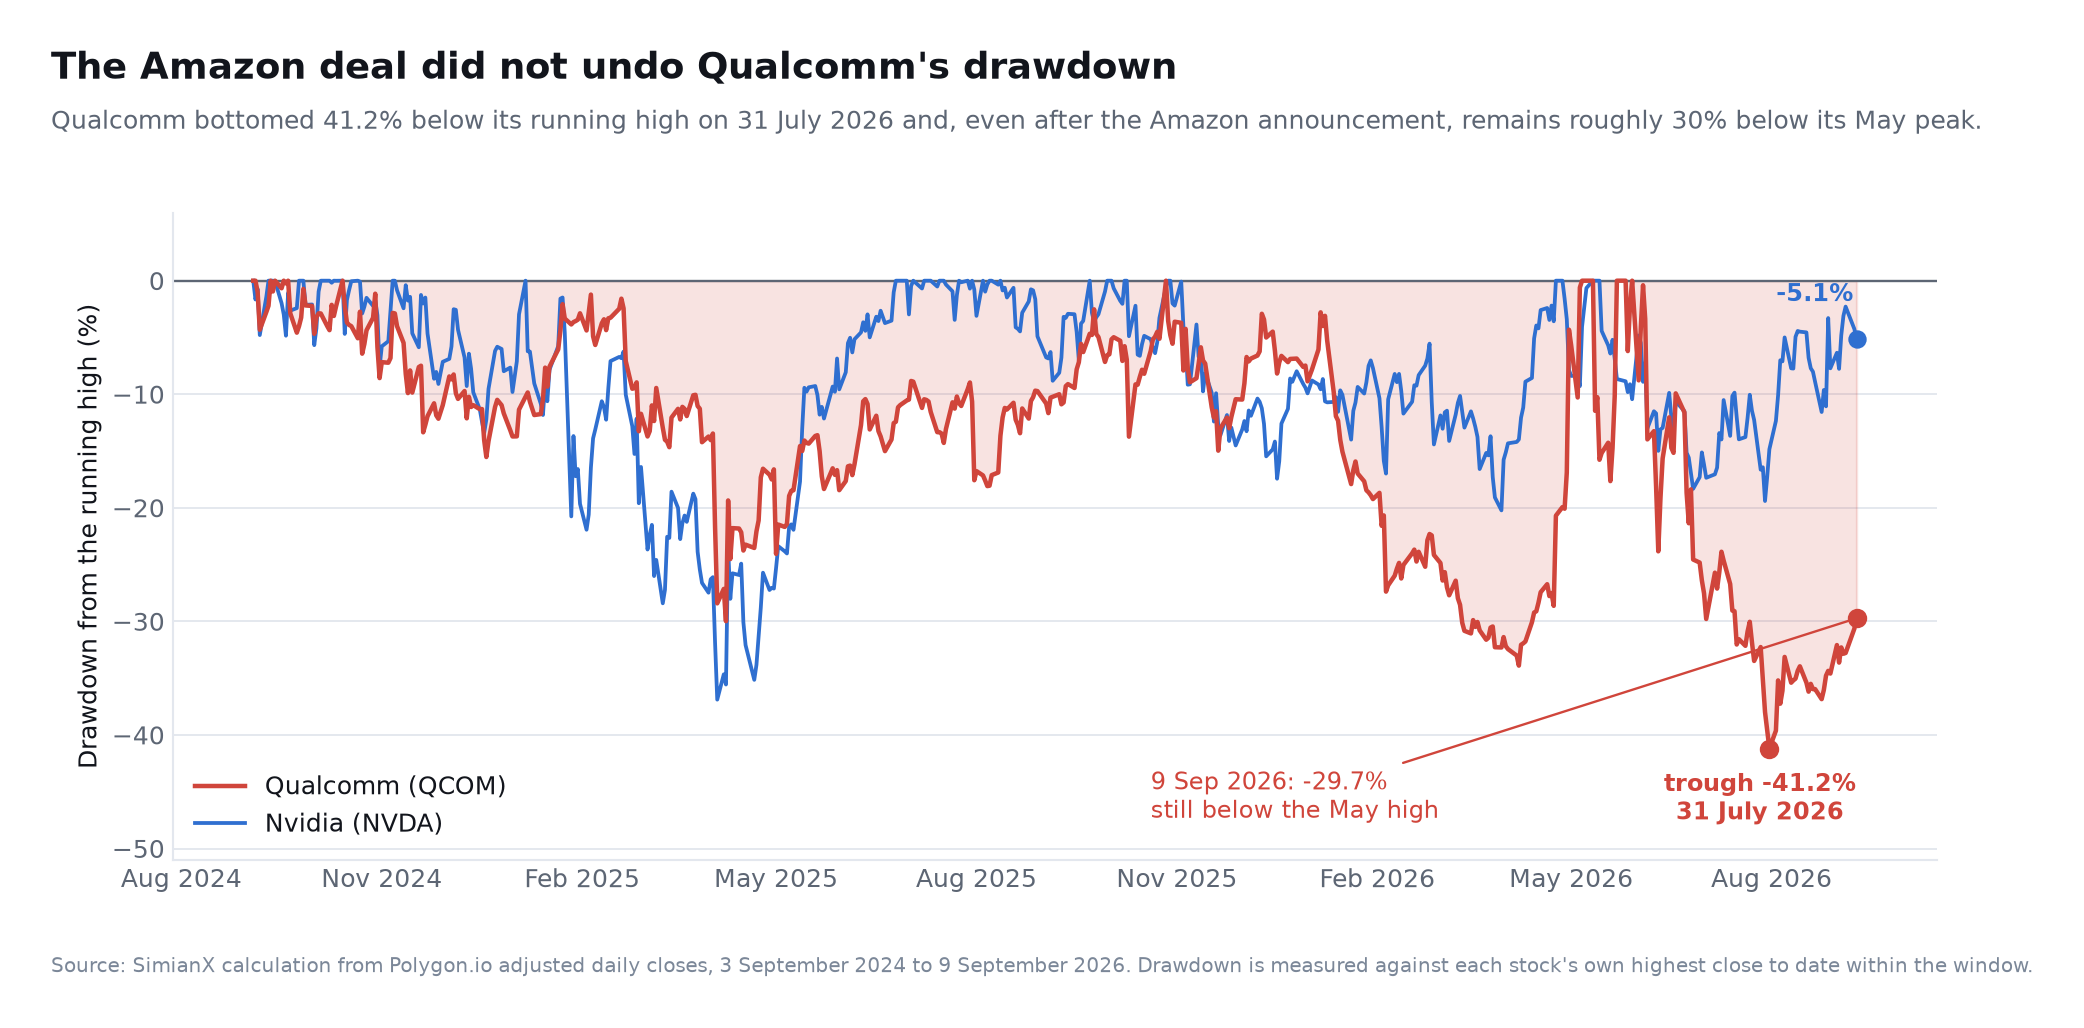
より長い時間軸も重要です。自らの高値に対して測ると、クアルコムは2026年7月31日に41.2パーセント安で底を打ち、アマゾンの発表を経てもなお2026年5月の高値をおよそ30パーセント下回っています。同じ期間のエヌビディアは高値から約5パーセントの位置にあります。アマゾンとの取引が取り戻したのは、戦略的提携だけでは元来反転させようのなかった下落の、ごく一部です。半導体の下落が歴史的にどれほど深かったかについては、半導体の弱気相場 1995年から2026年までのSOX急落の全記録をご覧ください。
この戦略を支えている財務基盤
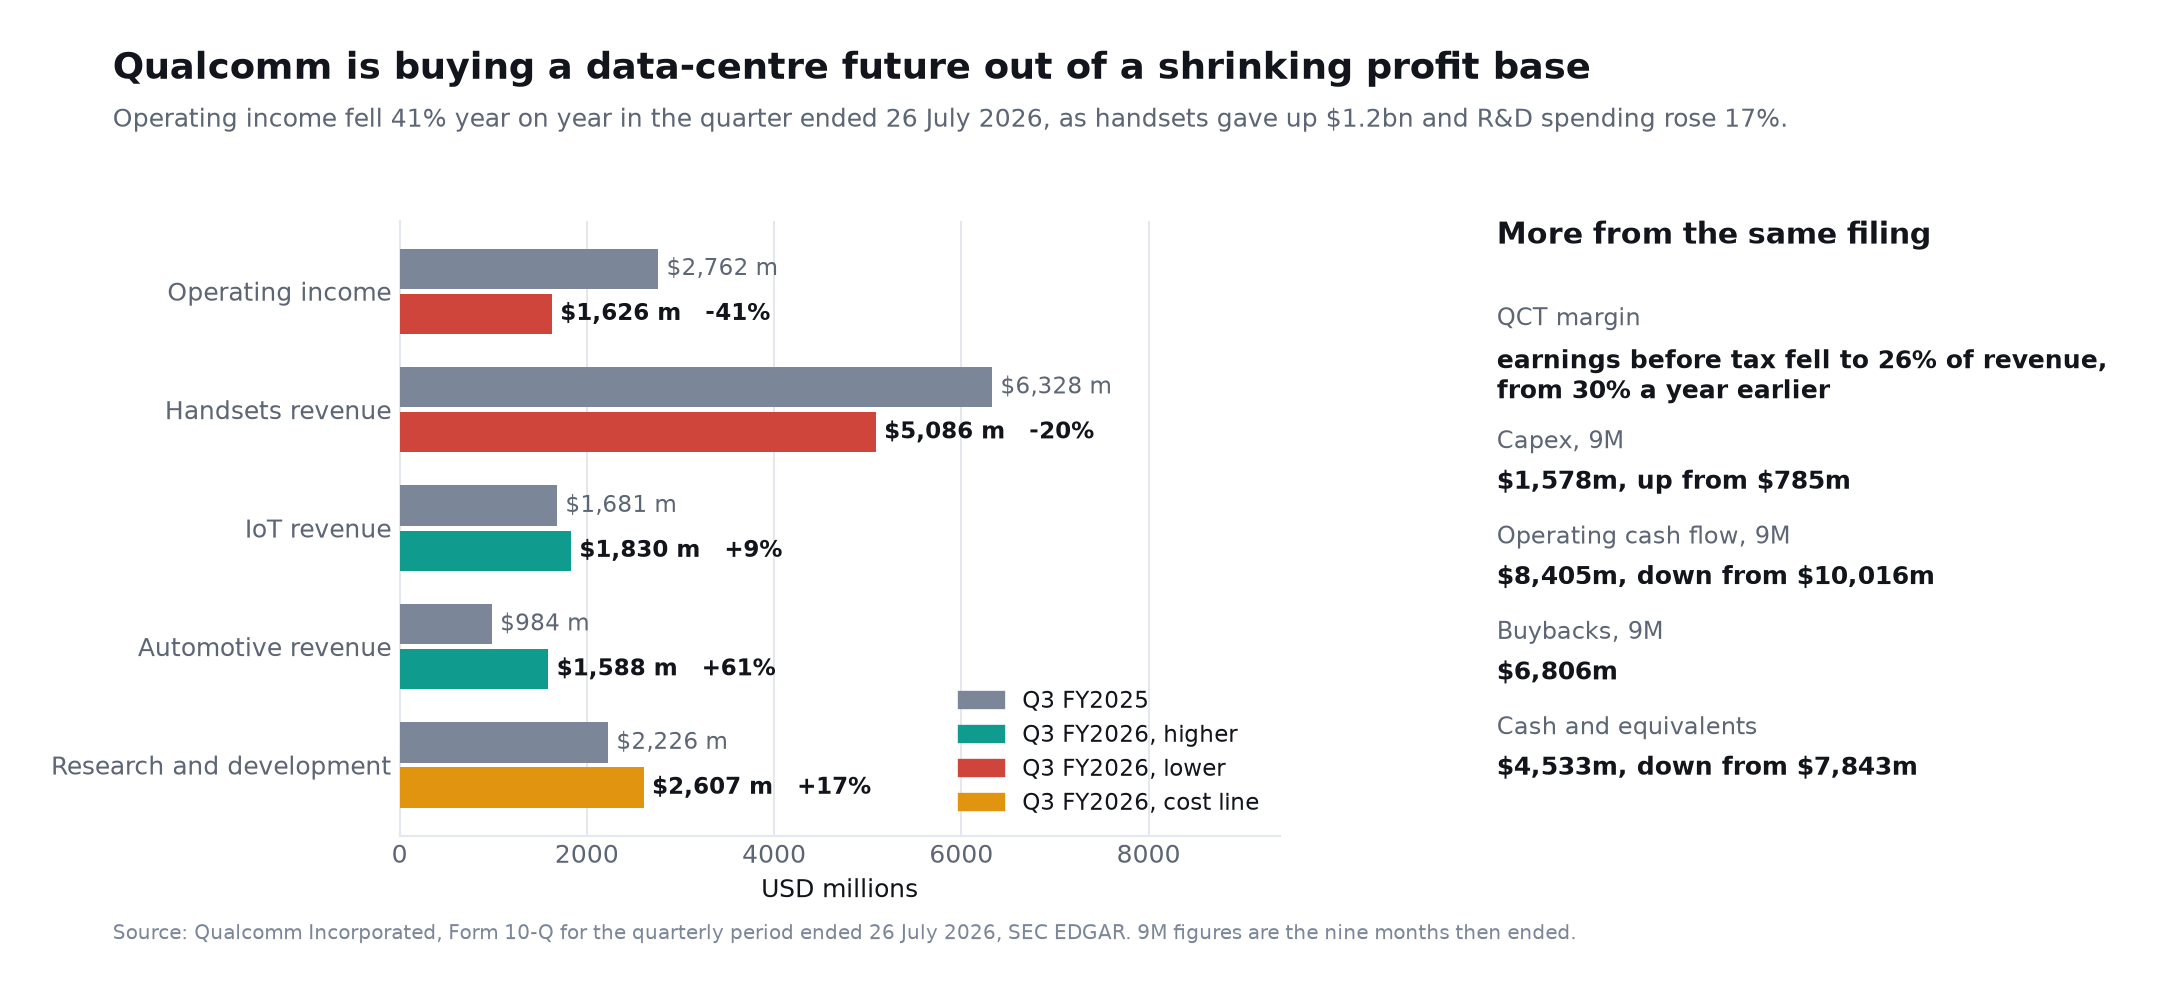
アルファウェーブとモジュラーの買収を開示したのと同じ四半期報告書は、それらを進めていた間にクアルコムの本業がどうなっていたかも示しています。2026年7月26日に終了した四半期では、次のとおりです。
- 営業利益は41パーセント減の16億2600万ドルとなりました。前年同期は27億6200万ドルでした。
- 携帯端末の売上高は12億4200万ドル減少し、50億8600万ドルとなりました。
- 研究開発費は17パーセント増加し、26億700万ドルとなりました。
- QCTの税引前利益は売上高の26パーセントへ低下しました。前年は30パーセントでした。
- 車載(15億8800万ドル、6億400万ドル増)と物のインターネット(18億3000万ドル、1億4900万ドル増)は伸びましたが、携帯端末を補うには足りませんでした。
九か月のキャッシュの数字も同じ方向を指しています。設備投資は7億8500万ドルから15億7800万ドルへと倍増し、営業キャッシュフローは100億1600万ドルから84億500万ドルへ減少し、68億600万ドルが自社株買いに充てられ、現金及び現金同等物は78億4300万ドルから45億3300万ドルへ減少しました。
これらはデータセンター戦略を誤りだと示すものではありません。ただし、その戦略が置かれた条件を明らかにします。クアルコムは、複数年にわたる資本集約的な拡大を、いま縮小しつつある利益基盤から賄っているのです。買収の対価を現金ではなく株式で支払ってきた理由も、そこにあります。
ベアケースと何が間違う可能性があるか
この発表は戦略的に重要ですが、投資家は最大$600億の支払い閾値を保証された収益として資本化すべきではありません。
収益のタイミングは不確実
カスタムデータセンター用のシリコンは、設計、検証、展開に数年かかることがあります。Dragonfly C1000は2028年まで商業的に利用可能になることは期待されておらず、Amazonの発表では重要な収益がいつ始まるかは明らかにされていません。
購入マイルストーンは保証された販売ではない
ワラントは、600億ドルの支払いにまで延びるマイルストーンに対して権利を付与します。この数字はインセンティブ構造の上限を定義しますが、アマゾンが確定的な600億ドルの注文を出したことを意味するものではありません。
ソフトウェアはNvidiaの最も強力な防御手段
NvidiaのCUDAプラットフォームには、コンパイラ、最適化されたライブラリ、ネットワーキング、モデルフレームワーク、デバッグツール、そして大規模な開発者コミュニティが含まれています。半導体の性能だけでは不十分であり、顧客が高い移行コストや信頼性のないソフトウェアに直面する場合があります。
QualcommのModularの買収は、そのソフトウェア基盤を改善する可能性がありますが、データセンター規模での生産グレードの代替品を構築するには、持続的な実行が必要です。
アマゾンは強い交渉力を持つ
AWSは単なる顧客ではありません。Trainium、Inferentia、Graviton、Nitro、Annapurna Labsを持つ洗練されたチップデザイナーです。アマゾンは、外部パートナーを利用して技術的なギャップを埋めつつ、価格設定の力を保持し、時間の経過とともにより多くの価値を内部化することができます。
集中化はリスクになる可能性がある
アマゾンがQualcommの初期データセンター収益の大部分を占める場合、AWSでの遅延や戦略の変更がQCOMの目標に実質的な影響を与える可能性があります。
スマートフォンビジネスは依然として重要
クアルコムの2026年度第3四半期の売上高は99億ドルであり、現在の業績は依然としてスマートフォンに大きく左右されています。この四半期の営業利益は前年同期比で41パーセント減少し、携帯端末部門だけで12億ドルを失いました。車載と物のインターネットは伸びていますが、携帯端末の弱さ、アップル関連売上の減少、メモリ市場の制約は、なお初期の人工知能への期待を上回りうるものです。しかも、それを相殺できるだけの規模のデータセンター事業は、同社自身の予定表でも数年先にあります。
ワラントは希薄化を引き起こす
2500万株の完全行使は、既存の保有者を希薄化させる可能性があります。この経済的トレードオフは、アマゾン関連の収益と利益がその希薄化のコストを上回る場合にのみ有利です。
QualcommのAI機会のためのシナリオフレームワーク
投資家は、今日の評価に完全なターゲットを割り当てるのではなく、3つのシナリオを使用できます。
| シナリオ | 2029年度データセンターの結果 | おそらくの解釈 |
|---|---|---|
| ベアケース | 40〜70億ドル | 遅延、限られたソフトウェアの採用、アマゾンへの集中 |
| ベースケース | 100〜150億ドル | 成功したAWSの拡大といくつかの追加顧客 |
| ブルケース | 150億ドル以上 | 強力な推論の採用、光学的勝利、広範なハイパースケーラーの需要 |
ベアケース
クアルコムはアマゾンにカスタムコンポーネントを出荷しますが、展開は遅れ、マージンは予想よりも低くなります。Nvidiaは圧倒的なプラットフォームの支配を維持し、TrainiumはほとんどのAWSカスタムシリコンの需要を吸収します。
このシナリオでは、取引は戦略的に有用ですが、クアルコムの収益を変革するには不十分です。
ベースケース
アマゾンの展開は複数の世代にわたって拡大し、クアルコムは2029年度の目標に近づき、同社は少なくとも2つの重要なデータセンター顧客を追加します。自動車、IoT、およびライセンスは現金を生み出し続け、AIインフラストラクチャは成長のミックスを改善します。
このシナリオは、成熟したスマートフォンチップサプライヤーよりも高い評価を正当化する可能性があります。
ブルケース
クアルコムはエージェント推論のための優れたトークンあたりワット経済を証明し、重要な光接続コンテンツを獲得し、信頼できるオープンソフトウェアエコシステムを確立します。アマゾンは唯一の主要顧客ではなく、アンカーとなります。
この結果の下で、クアルコムはエッジデバイス、車両、ロボット、およびデータセンターにわたる多様化したコンピューティングプラットフォーム企業に進化します。
投資家がアマゾンのクアルコムAIチップ取引を監視すべき方法
投資家は、この発表を証拠収集プロセスの始まりと見なすべきです。
四半期ごとに以下の指標を追跡してください:
- データセンターの収益開示: 別の収益ラインまたは明確な寄与見積もりを探してください。
- アマゾンの購入マイルストーン: 追加のワラントの権利確定や拘束力のある注文についてSECの提出書類を監視してください。
- 製品の可用性: AI200、AI250、AI300、およびC1000がスケジュール通りであるかどうかを監視します。
- 独立したベンチマーク: 生産トークンのスループット、レイテンシ、電力、および総コストデータを優先します。
- ソフトウェアの採用: サポートされているモデル、フレームワーク、開発者、およびクラウドサービスを監視します。
- 顧客の多様化: Amazonを超えた展開を探します。
- 粗利益: データセンターの成長がQualcommの収益性を改善するか、希薄化するかを判断します。
- 資本集約度: R&D、買収、在庫、および運転資本の要件を追跡します。
- Nvidiaの反応: 価格、推論製品、CUDAの改善、およびカスタムシリコンのパートナーシップを監視します。
- AWSインスタンスの立ち上げ: 商業EC2の可用性は、設計発表よりも強い証拠となります。
SimianX AIは、価格動向、SECの提出書類、収益データ、アナリストの修正、およびQualcomm、Nvidia、Amazonに関するニュースのセンチメントを組み合わせることで、このプロセスを支援できます。そのマルチエージェント形式は、半導体技術、財務モデリング、クラウド資本支出、および競争戦略といういくつかの分野を横断するため、ここで有用です。
投資家は、元の提出書類での重要な主張を確認する必要があります。AI生成の分析—SimianXの出力を含む—は、デューデリジェンスを補完するものであり、置き換えるものではありません。
Amazonとの取引後、QCOM株は買いか?
この取引はQualcommの長期的な投資論を改善しますが、すべての価格でQCOMを自動的に魅力的にするわけではありません。
規律ある決定は、3つの質問を分けるべきです:
データセンター戦略は信頼できるか?
Amazonの発表後、その答えは以前よりも信頼性が高いです。初期のコミットメント、複数世代のコラボレーション、およびワラントの権利確定が商業的証拠を提供します。
Qualcommはすでに主要なNvidiaの競合か?
いいえ。Qualcommは新興の推論およびカスタムシリコンの競合相手です。Nvidiaは依然としてはるかに大きく、より利益を上げており、AIソフトウェアおよびハードウェアスタック全体に深く組み込まれています。
この機会はQCOMの評価を正当化しますか?
それは収益の増加、マージン、および2029年度の目標に割り当てられた確率によります。投資家は、生産の証拠が現れる前に、フルブルケースのために今日支払うことを避けるべきです。
実用的なアプローチの一つは、スコアカードを作成することです:
| 質問 | ポジティブな証拠 | 警告サイン |
|---|---|---|
| Amazonは大規模に注文していますか? | 新しいバインディングオーダーとワラントの権利確定 | 初期発表後の更新なし |
| ロードマップは予定通りですか? | サンプルと商業システムが予定通りに開始 | 繰り返される製品の遅延 |
| ソフトウェアは改善されていますか? | より多くのフレームワーク、モデル、AWSサービス | 難しい移行と低い利用率 |
| マージンは魅力的ですか? | データセンターの成長が利益を押し上げる | 収益は上昇するが、R&Dとサポートが利益を吸収 |
| 顧客基盤は広がっていますか? | 追加のハイパースケーラーの勝利 | Amazonへの依存が持続 |
| Nvidiaはシェアを失っていますか? | Qualcommが生産推論のワークロードを獲得 | Qualcommは実験的なシステムに限定されている |
Amazon Qualcomm AIチップ契約に関するFAQ
AmazonはNvidiaの代わりにQualcommを選びましたか?
いいえ。AmazonはカスタマイズされたAI推論シリコンと接続のためにQualcommを選びながら、同時にNvidiaとの関係を拡大しています。AWSは2027年から2028年にかけて、以前に計画された100万以上のNvidia GPUに加えて、さらに200万のNvidia GPUを展開する計画です。
AmazonとQualcommの契約はどのくらいの価値がありますか?
両社は保証された契約収益を開示していません。Qualcommのワラント申請は、権利確定のマイルストーンを購入および最大600億ドルの支払いに結び付けていますが、その最大閾値は確定した注文として扱うべきではありません。
QualcommのAIチップはNvidiaのGPUと競争できますか?
Qualcommは、電力効率、レイテンシ、総コストが最も重要な特定の推論ワークロードで効果的に競争できるかもしれません。Nvidiaは、フロンティアモデルのトレーニング、一般的な加速コンピューティング、ネットワーキング、CUDAソフトウェアエコシステムにおいて大きな利点を保持しています。
この取引はQCOM株にとって何を意味するのか?
これは、Qualcommのスマートフォンを超えた拡張を裏付け、2029会計年度のデータセンター収益で150億ドル以上という目標をより信頼できるものにします。株価の長期的な結果は、出荷のタイミング、マージン、ソフトウェアの実行、追加の顧客に依存しています。
QualcommはNvidiaにとって深刻な長期的脅威か?
Qualcommは、特に推論において深刻なニッチおよびカスタムシリコンの挑戦者になりつつあります。しかし、Nvidiaの全体的な収益規模やフルスタックプラットフォームのリーダーシップに対する深刻な脅威にはまだなっていません。
結論
Amazon Qualcomm AIチップ取引は、Qualcommにとって数年で最も重要な戦略的勝利の一つです。これは、同社の電力効率の高いコンピューティング専門知識を裏付け、主要なハイパースケーラーとのマルチジェネレーションの関係を確立し、意味のあるデータセンター収益への道を開きます。
しかし、見出しには注意深い解釈が必要です。AmazonはNvidiaを置き換えるわけではありません。AWSは同時に数百万のGPUによるNvidiaの展開を拡大し、TrainiumとGravitonに投資し、Qualcommを別の専門パートナーとして追加しています。
最も可能性の高い結果は、異種AI市場です:
- Nvidiaはリーディングフルスタックプラットフォームとして残ります。
- Amazonは内部のシリコンポートフォリオを拡大します。
- Qualcommはカスタム推論と接続性で競争します。
- 顧客はワークロードの経済性に応じてアーキテクチャを選択します。
QCOMの株主にとって、Qualcommは「次のNvidia」になる必要はありません。Amazonの検証を利益のある出荷に変え、製品の締切を守り、競争力のあるソフトウェアを開発し、より多くの顧客を獲得する必要があります。そうすれば、データセンターはQualcommのスマートフォンへの依存を大幅に減少させ、長期的な評価を高めることができるでしょう。
関連記事
- アマゾン2026年第2四半期決算 AWSの成長は2000億ドルのAI投資を正当化できるか
- AMD株2026 67億ドルのデータセンター四半期とエヌビディアの750億ドル
- エヌビディアとハギングフェイスの2026年の買収 売上高86倍で129億ドル
- TSMC株2026 エヌビディアがいまだ製造委託先を替えられない理由
- SKハイニックス株が8パーセント上昇 AIのスーパーサイクルは本物か
- セレブラス株2026 AI半導体の急拡大と売上総利益率のリスク
- 半導体の弱気相場 1995年から2026年までのSOX急落の全記録
- アマゾンが3兆ドルクラブへ 完全な時系列
出典
- クアルコム 2026年9月8日提出のフォーム8-K(項目3.02、アマゾンの新株予約権) - SEC EDGAR
- クアルコム 四半期報告書および臨時報告書 - 2026年度第3四半期のフォーム10-Q、アルファウェーブとモジュラーの対価、発行済株式数
- クアルコムがアマゾンとの複数世代にわたる製品協業を発表 - クアルコム・テクノロジーズ、2026年9月
- クアルコムがエージェント型AI時代に向けたデータセンター・ロードマップを公開 - ドラゴンフライC1000、AI300、High Bandwidth Compute、2026年6月
- エヌビディア 2026年8月26日提出のフォーム8-K(項目2.02、2027年度第2四半期決算) - SEC EDGAR
- AWSとエヌビディアが200万基の追加GPUと次世代インフラを提供 - アマゾン報道発表、2026年8月26日
- アマゾン2026年第2四半期決算 - AWSの売上高、半導体および人工知能の年換算水準、トレイニウムの確約、設備投資
- QCOMの市場データおよびNVDAの市場データ - 終値と時価総額
- Polygon.io - 反応日と下落率の算出に用いた調整済み日次データ
SimianX AIを使用して、QCOM、NVDA、AMZNをリアルタイムのニュース、基本データ、SEC提出書類、技術的シグナルを通じて追跡してください。このプラットフォームを研究補助として扱い、重要な情報を独立して検証し、投資決定を行う前に資格のある金融アドバイザーに相談してください。


