 執筆:Muke
SK Hynix株が8%急騰:AIメモリスーパーサイクルは始まったばかりか?
2026年10月29日更新 — 2026年第3四半期決算(10月28日発表)、2026年に約100兆ウォンを株主に還元する計画、株価の反応を以下に追加しました。9月時点の分析はそのあとに変更せず掲載しています。
要点: SK Hynixは2026年10月28日、過去最高の第3四半期決算を発表しました。売上高は104.6兆ウォン(前四半期比+32%、前年同期比+328%)、営業利益は83.3兆ウォンで、営業利益率は79.7%。いずれもLSEG SmartEstimatesの予想(98.3兆ウォン、76.7兆ウォン)を上回りました(Form 6-K)。あわせて2026年の株主還元を約100兆ウォンと定めました。現金配当30兆ウォン以上と自社株買い・消却60兆ウォン以上で構成され、第3四半期の1株2万ウォンの配当と20兆ウォンの新たな自社株買いを含みます(Form 6-K)。ソウル上場株は発表当日に10.9%高の148万7,000ウォンとなり、10月29日は152万6,000ウォンで引けました。6月22日の最高値291万9,000ウォンをなお48%下回るものの、2026年の上昇率は134%です。ナスダックADR(
SKHY)は10月28日に164.70ドル(+13.3%)で終えました。DRAMではSK HynixはSamsungに次ぐ2位、HBMでは引き続き首位です。
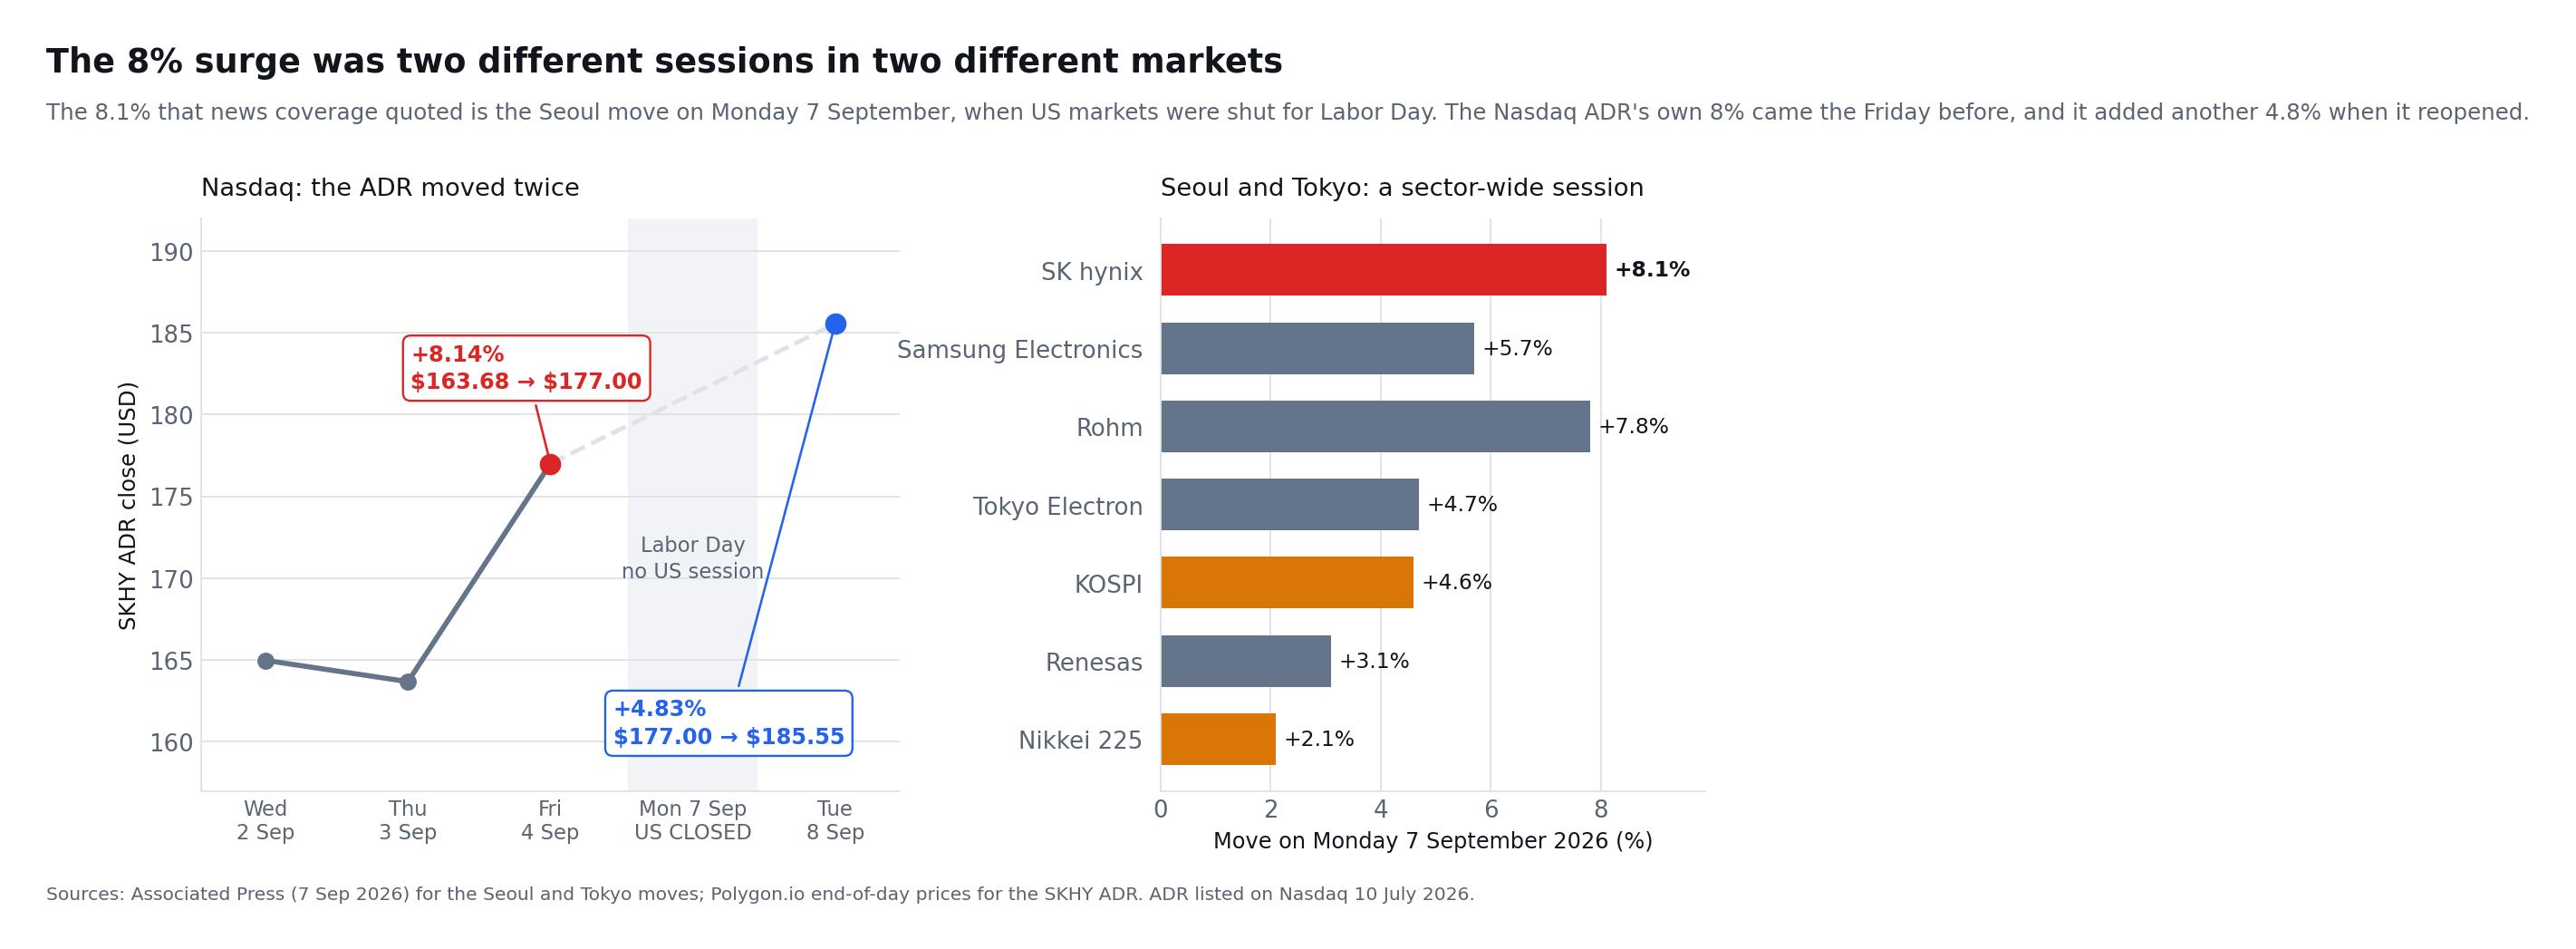
SK Hynix株は2026年9月7日月曜日に8%を超えて急騰しました — ソウルで、です。この区別は聞こえる以上に重い意味を持ちます。なぜならその日、米国市場はレイバーデーで休場していたからです。韓国上場株は公式終値ベースで164万7,000ウォンから8.3%高の178万3,000ウォンで引けました。通信社報道の大半が引用する8.1%という数字を生んだのは、このソウルの取引です。Associated Press
ナスダック上場の米国預託株式は別の時計で動いていました。SKHYは9月4日金曜日に177.00ドルで引け、前日の163.68ドルから8.14%上昇し、9月8日火曜日に米国市場が再開すると、さらに4.83%上昇して185.55ドルになりました。つまり繰り返し語られる「8%の急騰」は、実際には二つの市場における二つの別々の取引日であり、月曜日に見出しを読んだ投資家はその日ADRを買うことすらできませんでした。
この動きは、単一の企業発表の結果ではなく、より広い半導体ラリーの一部でした。サムスン電子は5.7%上昇し、韓国のKOSPIは4.6%上げて6,995.39に、日本の日経225は2.1%上げて66,399.84になりました。ロームは7.8%、東京エレクトロンは4.7%、ルネサスは3.1%上昇しています。メモリをますます必要とするAIモデルへの関心の再燃は、広帯域メモリすなわちHBMが世界のAIサプライチェーンで最も重要なボトルネックの一つであり続けるという見方を補強しました。
しかし、1回の強い取引セッションが、このサイクルが無限に続くことを証明するわけではありません。SK Hynixは驚異的な利益を上げ、HBM4を出荷し、株主に資本を還元し、タイトなDRAM供給から利益を得ています。同時に、サムスンは市場シェアを回復し、マイクロンはHBM出荷を拡大し、資本支出は増加しており、SK Hynixの株価はすでに大きく上昇しています。
SimianX AIを使用してリアルタイムのファンダメンタルズ、市場センチメント、テクニカルシグナルを研究している投資家にとって、中心的な質問はもはやAIがより多くのメモリを必要とするかどうかではありません。それは、AIメモリ需要が現在の利益水準、新たな生産能力、そして高まる投資家の期待を支えるのに十分な速さで成長できるかどうかです。
SK Hynixの四半期決算推移(2025〜2026年)
| 四半期(発表日) | 売上高 | 営業利益 | 営業利益率 | 当期純利益 | 発表日のソウル終値騰落率 |
|---|---|---|---|---|---|
| 2025年1Q(2025年4月24日) | KRW17.64tn | KRW7.44tn | 42% | KRW8.11tn | −1.5% |
| 2025年2Q(2025年7月24日) | KRW22.23tn | KRW9.21tn | 41% | KRW7.00tn | +0.2% |
| 2025年3Q(2025年10月29日) | KRW24.45tn | KRW11.38tn | 47% | KRW12.60tn | +7.1% |
| 2025年4Q(2026年1月28日) | KRW32.83tn | KRW19.17tn | 58% | KRW15.25tn* | +5.1% |
| 2026年1Q(2026年4月23日) | KRW52.58tn | KRW37.61tn | 72% | KRW40.35tn | +0.2% |
| 2026年2Q(2026年7月29日) | KRW79.32tn | KRW60.54tn | 76% | KRW93.92tn | −9.6% |
| 2026年3Q(2026年10月28日) | KRW104.62tn | KRW83.33tn | 80% | KRW39.78tn | +10.9% |
出典:SK hynixの四半期決算発表(1Q25、2Q25、3Q25、FY25/4Q25、1Q26、2Q26)。\2025年第4四半期の当期純利益は、2025年通期の当期純利益(KRW42.95tn)から第1〜第3四半期の合計を差し引いた値です。SK hynixはソウル市場の取引開始前に決算を発表するため、株価欄は当日の韓国取引所(KRX)終値の前日終値比です(Yahoo Finance)。*
ナスダックADR上場以降のSK Hynix株
| 日付 | 出来事 | ソウル終値(000660) | ナスダックADR終値(SKHY) |
|---|---|---|---|
| 2025年12月30日 | 2025年最終取引日の終値 | KRW651,000 | — |
| 2026年6月22日 | 終値ベースの最高値 | KRW2,919,000 | — |
| 2026年7月10日 | ADRがナスダックで取引開始 | KRW2,180,000 | $168.01 |
| 2026年7月29日 | 2026年2Q決算 | KRW1,401,000(−9.6%) | $126.79(ADR終値の最安値) |
| 2026年8月18日 | 自社株買いの基準価格(後述) | KRW1,662,000 | — |
| 2026年9月7日 | 米国市場がレイバーデーで休場するなかソウルで急騰 | KRW1,783,000(+8.3%) | — |
| 2026年9月9日 | ADR終値の最高値 | KRW1,856,000 | $198.63 |
| 2026年10月28日 | 2026年3Q決算と100兆ウォン還元計画 | KRW1,487,000(+10.9%) | $164.70(+13.3%) |
| 2026年10月28〜29日 | 直近 | KRW1,526,000(10月29日) | $164.70(10月28日) |
ソウル終値:Yahoo Finance(000660.KS)。ADR終値:Yahoo Finance、ナスダックのデータと照合。
二つの表をあわせて読むと、次のことがわかります。
- 第3四半期決算は「利益は増えるのに株価は下がる」パターンを崩しました。 営業利益は直近6四半期すべてで増え、2025年第1四半期から2026年第3四半期までに11倍超になりました。10月以前は最良の決算でかえって株価が下がっていました(営業利益率76%を発表した7月29日は−9.6%)。しかし予想超過幅がより大きく、100兆ウォンの還元計画も示した第3四半期決算では10.9%上昇しました。それでも株価は6月の最高値を48%下回っています。
- ADRは初値の終値近くまで戻りました。 10月28日の164.70ドルは、7月10日の上場初日終値(168.01ドル)を2%、9月9日の高値を17%下回り、公開価格149ドルを10.5%上回る水準です。
- DRAMの順位もHBMの首位も、どちらも変わっていない。 TrendForceの2026年第2四半期の集計では、SK HynixはDRAMシェア24.9%で2位(サムスンは39.4%)ですが、CounterpointによればHBM売上高の50%を占めています。両方が同時に成り立つ理由は以下の分析で説明します。サムスン自身の株価推移と決算はサムスン株のリファレンスで、ソウル市場全体の売りはKOSPI暴落の歴史で追っています。
SK Hynixの2026年第3四半期決算と100兆ウォンの株主還元計画
SK hynixは2026年10月28日のソウル市場の取引開始前に第3四半期の速報値を発表し、同日SECにも提出しました。四半期売上高が初めて100兆ウォンを超えました。
| 連結・K-IFRS(速報) | 2026年3Q | 2026年2Q | 2025年3Q | LSEG SmartEstimate |
|---|---|---|---|---|
| 売上高 | KRW104.62tn | KRW79.32tn | KRW24.45tn | KRW98.34tn |
| 営業利益 | KRW83.33tn | KRW60.54tn | KRW11.38tn | KRW76.72tn |
| 営業利益率 | 79.7% | 76.3% | 46.6% | — |
| 税引前利益 | KRW50.71tn | KRW122.71tn | KRW14.79tn | — |
| 純利益 | KRW39.78tn | KRW93.92tn | KRW12.60tn | — |
出所:SK hynix 速報値のForm 6-K(2026年10月28日)。予想値はCNBCが伝えたLSEG SmartEstimates。
売上高は予想を6.4%、営業利益は8.6%上回りました。純利益は営業利益より下の項目のため前四半期比58%減となりました。第2四半期は税引前利益が営業利益を約62兆ウォン上回ったのに対し、第3四半期は約32.6兆ウォン下回りました。速報値ではこの営業外項目の内訳は開示されておらず、純利益ではなく営業利益率で事業を評価すべき理由がまた一つ増えた形です。
CNBCによると、経営陣はカンファレンスコールで、DRAMの平均販売価格が前四半期比で20%台後半上昇し、サーバー向けDDR5の出荷が40%超増えたと説明しました。また、清州のM15X工場の立ち上げに伴い、第4四半期にはHBM4が出荷量・売上高ともにHBM3Eを上回る見通しで、主要顧客14社との長期契約が2027〜2028年の生産能力の半分超をカバーしているとしています。同社は当面メモリー需要が供給を上回る状態が続くとみており、来年は投資を大幅に増やす計画です。
100兆ウォンの株主還元計画
| 項目(2026年度) | 金額 | 詳細 |
|---|---|---|
| 株主還元総額 | ≈KRW100tn | 2026年度期末配当の支払日まで段階的に実施 |
| 現金配当 | ≥KRW30tn | 第3四半期配当は1株2万ウォン(利益連動分1万ウォン+キオクシア投資益による特別配当1万ウォン)、総額約14.1兆ウォン。基準日は2026年11月30日 |
| 自社株買い・消却 | ≥KRW60tn | 2026年8月決議の40兆ウォンのプログラムを含む。10月21日に完了:23,693,272株、平均1,688,426ウォン |
| 新たな自社株買い(10月28日決議) | KRW20tn | 2026年10月29日〜2027年1月28日。約10兆ウォンは株主還元(消却予定)、約10兆ウォンは役員・従業員の株式報酬向け |
| 方針目標 | FCFの50%超 | 2025〜2027年の累計フリーキャッシュフロー |
出所:SK hynixの2026年10月28日付Form 6-K(還元計画、現金配当、新たな自社株買い)と、10月26日付Form 6-K(40兆ウォンの自社株買い完了)。
60兆ウォン以上の自社株買いのうち40兆ウォンは実施済みで、約10兆ウォンは新プログラムでまかないます。残りは四半期ごとの取締役会決議で決まります。SK hynixはキオクシア投資益の大半を、第3四半期配当と2026年度期末配当の2回に分けて特別配当として還元する方針で、期末配当の額は通期決算の確定後に決まります。1株当たりの計算では注意点が二つあります。新たな20兆ウォンの自社株買いの半分は従業員報酬向けのため株数は減らないこと、そして8月のプログラムの平均取得価格1,688,426ウォンは10月29日終値を約10%上回ることです。カンファレンスコールで語られた、IPO検討の中止が続くSolidigmについてはSolidigm IPOの現状まとめで取り上げています。
SK Hynix株の8%急騰の原因は何か?
SK Hynixの9月7日の上昇は、いくつかの相互に強化された展開によって推進されたようです:
- 半導体およびAIインフラ株の世界的な反発。
- 高度なAIモデルのコンピューティング要件に対する新たな楽観主義。
- DRAM在庫が異常に低いままであるという証拠。
- 従来のサーバーメモリの価格上昇。
- HBM3E、HBM4および高容量サーバーモジュールに対する強い需要。
- 最近発表された40兆ウォンの自社株買いプログラム。
- SK HynixのナスダックADR上場により国際投資家のアクセスが向上。
Associated Pressはソウルと東京の値動きを直接報じました。両市場で半導体株が上昇するなか、SK Hynixは8.1%、サムスンは5.7%上昇しています。サムスン、日本の装置メーカー、KOSPIが同時に上昇したことは、この動きがその日のSK Hynix固有の材料ではなく、AIハードウェア取引全体の広範な再評価を映していたことを示しています。
この区別は重要です。主要顧客による製品認定や業績予想の上方修正など、企業固有の材料は将来のキャッシュフローの見積もりを変えうるものです。一方、セクター全体の反発は、リスク選好、ポジショニング、モメンタムの変化を反映しているにすぎないかもしれません。今回は裏付けとなるファンダメンタルズ面の材料もありましたが、投資家は上昇分のすべてを単一の製品発表に帰すべきではありません。
8%の反発はAIメモリサイクルへの信任投票であり、SK Hynixの長期的な収益が8%増加したという決定的な証拠ではありません。
1日の取引で投資シナリオは変わるか?
それだけでは変わりません。投資シナリオは依然として4つの変数に対してテストされる必要があります:
- HBM需要: ハイパースケーラーはどれだけのAIアクセラレーターを展開するでしょうか?
- 市場シェア: SK Hynixはサムスンやマイクロンに対してそのリードを守ることができるでしょうか?
- 価格設定: 新しい供給が到着する中で不足は続くでしょうか?
- 資本効率: 会社は将来のリターンを損なうことなく拡大できるでしょうか?
株式のデイリームーブメントは、センチメントインジケーターとして有用です。これは、利益の質、製品認定、顧客の集中、資本支出を研究する代わりにはなりません。
なぜ広帯域メモリが人工知能に重要なのか
AIアクセラレーターは膨大な数の計算を実行できますが、モデルパラメータ、トレーニングデータ、および中間結果への迅速なアクセスが必要です。従来のメモリアーキテクチャはボトルネックを生じる可能性があります:プロセッサは追加の作業が可能でも、データを待たなければなりません。
HBMは、複数のDRAMダイを垂直にスタックし、メモリをGPUまたはアクセラレーターの近くに配置することで、その制約に対処します。数千の相互接続により、データは従来のメモリ構成よりもはるかに大きな帯域幅で移動できます。
| メモリの特性 | AIにとって重要な理由 |
|---|---|
| 高帯域幅 | データをGPUやカスタムアクセラレーターにより迅速に供給 |
| 大容量 | より大きなモデルと長い推論コンテキストをサポート |
| 電力効率 | データを移動するために必要な電力を削減 |
| 高度なパッケージング | 計算コンポーネントの近くにメモリを配置 |
| 熱性能 | 密なAIシステムが信頼性高く動作するのを助ける |
| カスタマイズ | 特定のアクセラレーターに最適化されたメモリを可能に |
大規模モデルのトレーニングは需要の一つの源に過ぎません。AI推論もまた、特にアプリケーションが多くのユーザーにサービスを提供し、長いコンテキストを維持したり、情報を繰り返し取得するエージェンティックワークフローを展開したりする場合に、かなりのメモリを消費する可能性があります。
これにより、市場機会が広がります。AIメモリの需要はますます次のことに結びついています:
- モデルトレーニングクラスター。
- 消費者および企業の推論。
- クラウドAIサービス。
- ハイパースケーラーによって開発されたカスタムアクセラレーター。
- 大容量CPUサーバーメモリ。
- エンタープライズソリッドステートドライブ。
- エッジおよび自動車AIシステム。
マイクロンは、AIがアクセラレータラックを超えてデータセンターのインフラを再構築していると述べています。コントロールプレーンサーバー、コンテキストストレージ、一般的なサーバーシステムはすべて、より多くのDRAMとNANDを必要とする可能性があります。これにより、AIがHBM価格だけでなく、従来のメモリ需要もサポートする潜在的な波及効果が生まれます。
SK HynixのHBMにおける競争優位性
SK Hynixは、強力なDRAM技術、高度なパッケージング専門知識、主要なAIアクセラレータ顧客との密接なコラボレーションを組み合わせることで、現在のHBMサイクルの初期リーダーとなりました。
その優位性は、単一の仕様に基づいているわけではありません。成功するHBM生産には、複数の層にわたる能力が必要です:
- 高品質のDRAMダイの製造。
- ダイを損傷することなく積み重ねる。
- 熱、反り、消費電力の管理。
- 商業規模での許容可能な歩留まりの生産。
- ロジックファウンドリパートナーとのベースダイの調整。
- 長期的な顧客認定プロセスの通過。
- 急速なプラットフォームの立ち上げ時に信頼性を持って納品。
SK HynixのMR-MUFパッケージングプロセスは、この製造能力の重要な部分となっています。同社は、この技術が効果的な熱放散を提供し、積み重ねたダイ間の接続を保護しながら反りを制御すると述べています。
HBM4とHBM4Eが技術ロードマップを拡張
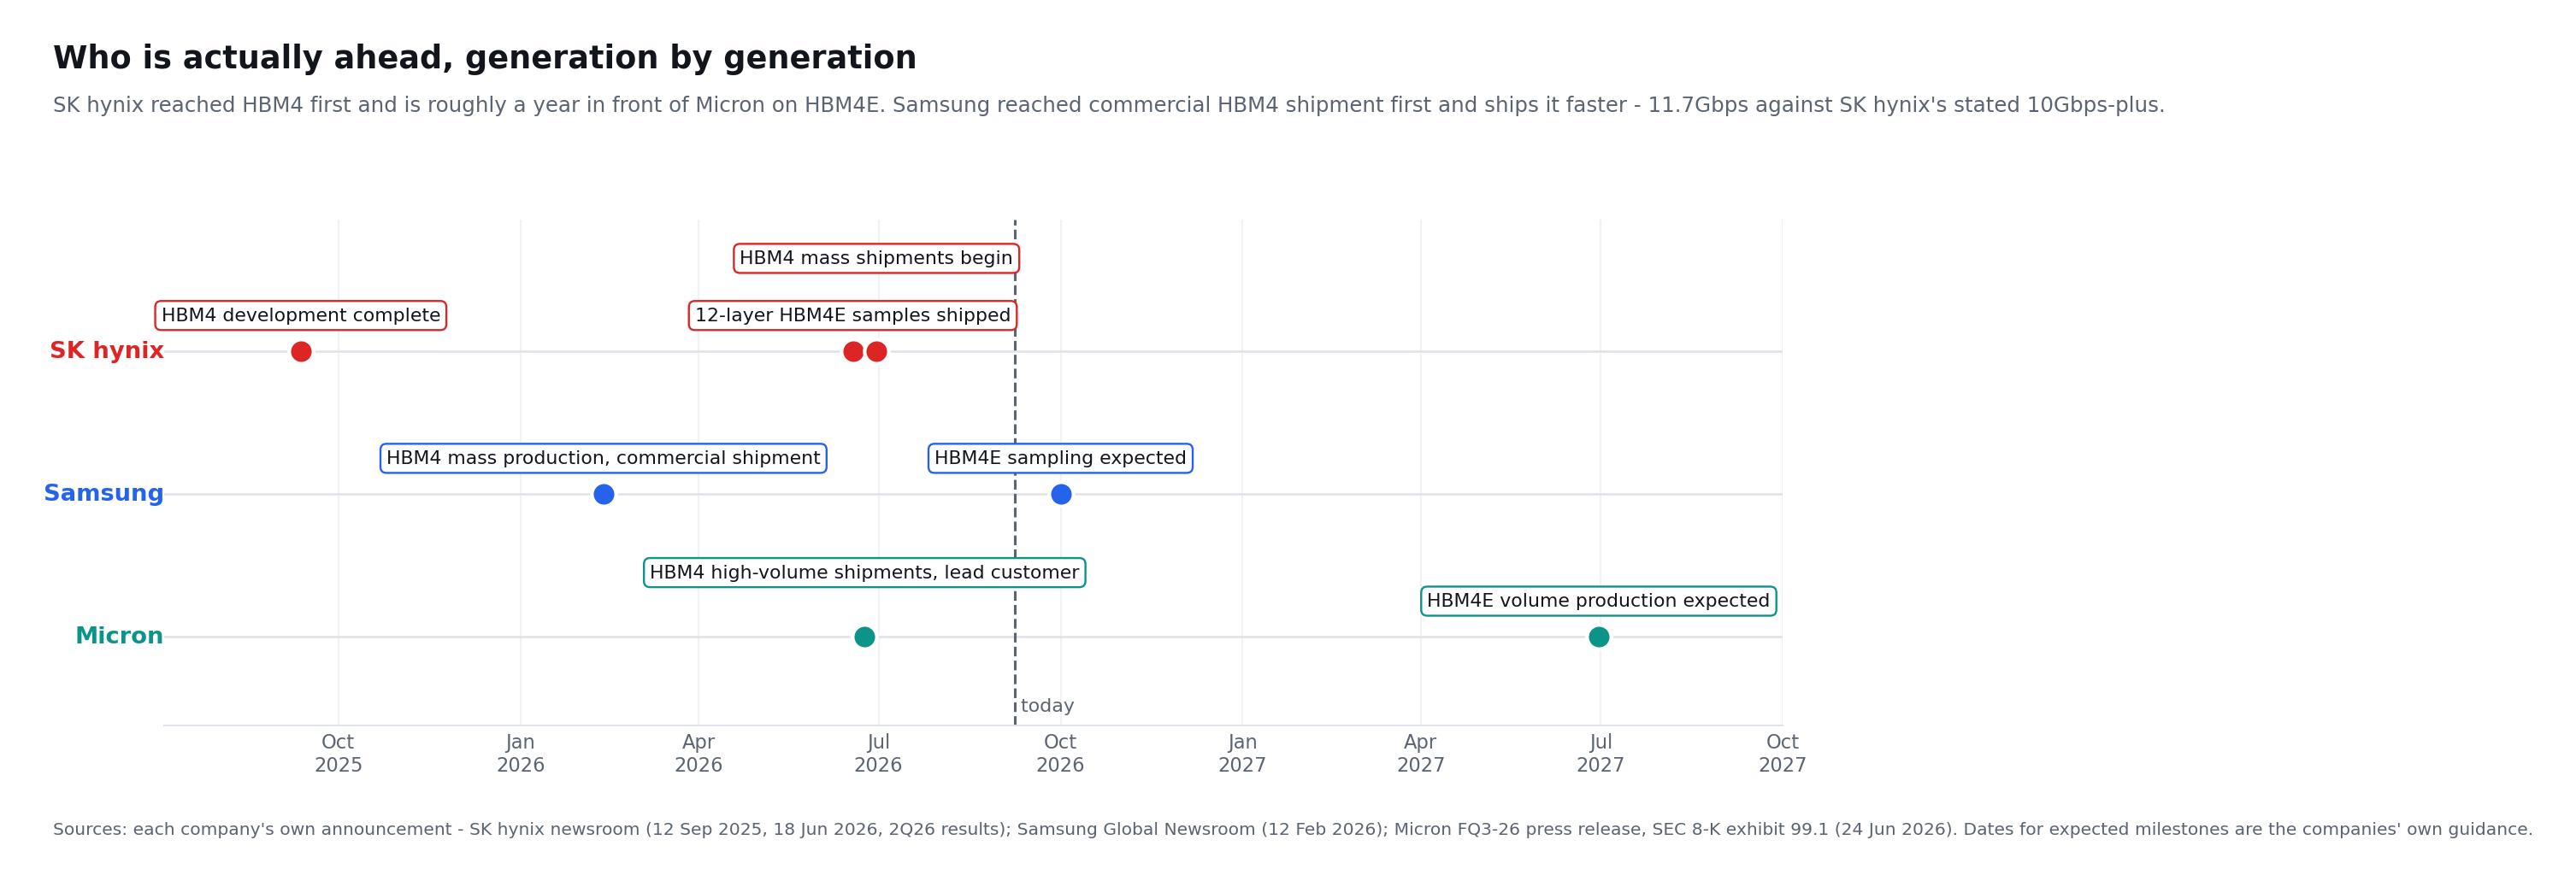
SK Hynixは2025年9月12日にHBM4の開発を完了し、量産準備を整えました。同社によれば、HBM4は入出力端子数を前世代の2倍となる2,048に増やし、電力効率を40%以上改善します。8GbpsというJEDEC標準に対してピンあたり毎秒10ギガビットを超える動作速度を実現し、適用先ではAIサービス性能が最大69%向上すると見込まれています。
会社は2026年第2四半期にHBM4の大量出荷を開始し、下半期に生産を増加させる計画です。また、2026年6月には主要顧客に12層HBM4Eサンプルを出荷しました。
サンプルのHBM4E製品は次のような特長を持っていると報告されています:
- ピンあたり最大16Gbpsの速度。
- 前世代比で20%以上高い電力効率。
- HBM4と比べて17%改善した熱抵抗。
- Advanced MR-MUFを用いた12層スタックで48GBの容量。
これらの成果は、SK HynixがHBM3Eの地位にのみ依存していないことを示しているため、強気の見通しを支持します。同社は製造および顧客の利点を次の2つの製品世代に持ち込もうとしています。
記録的な決算が本物の事業ブームを裏づける
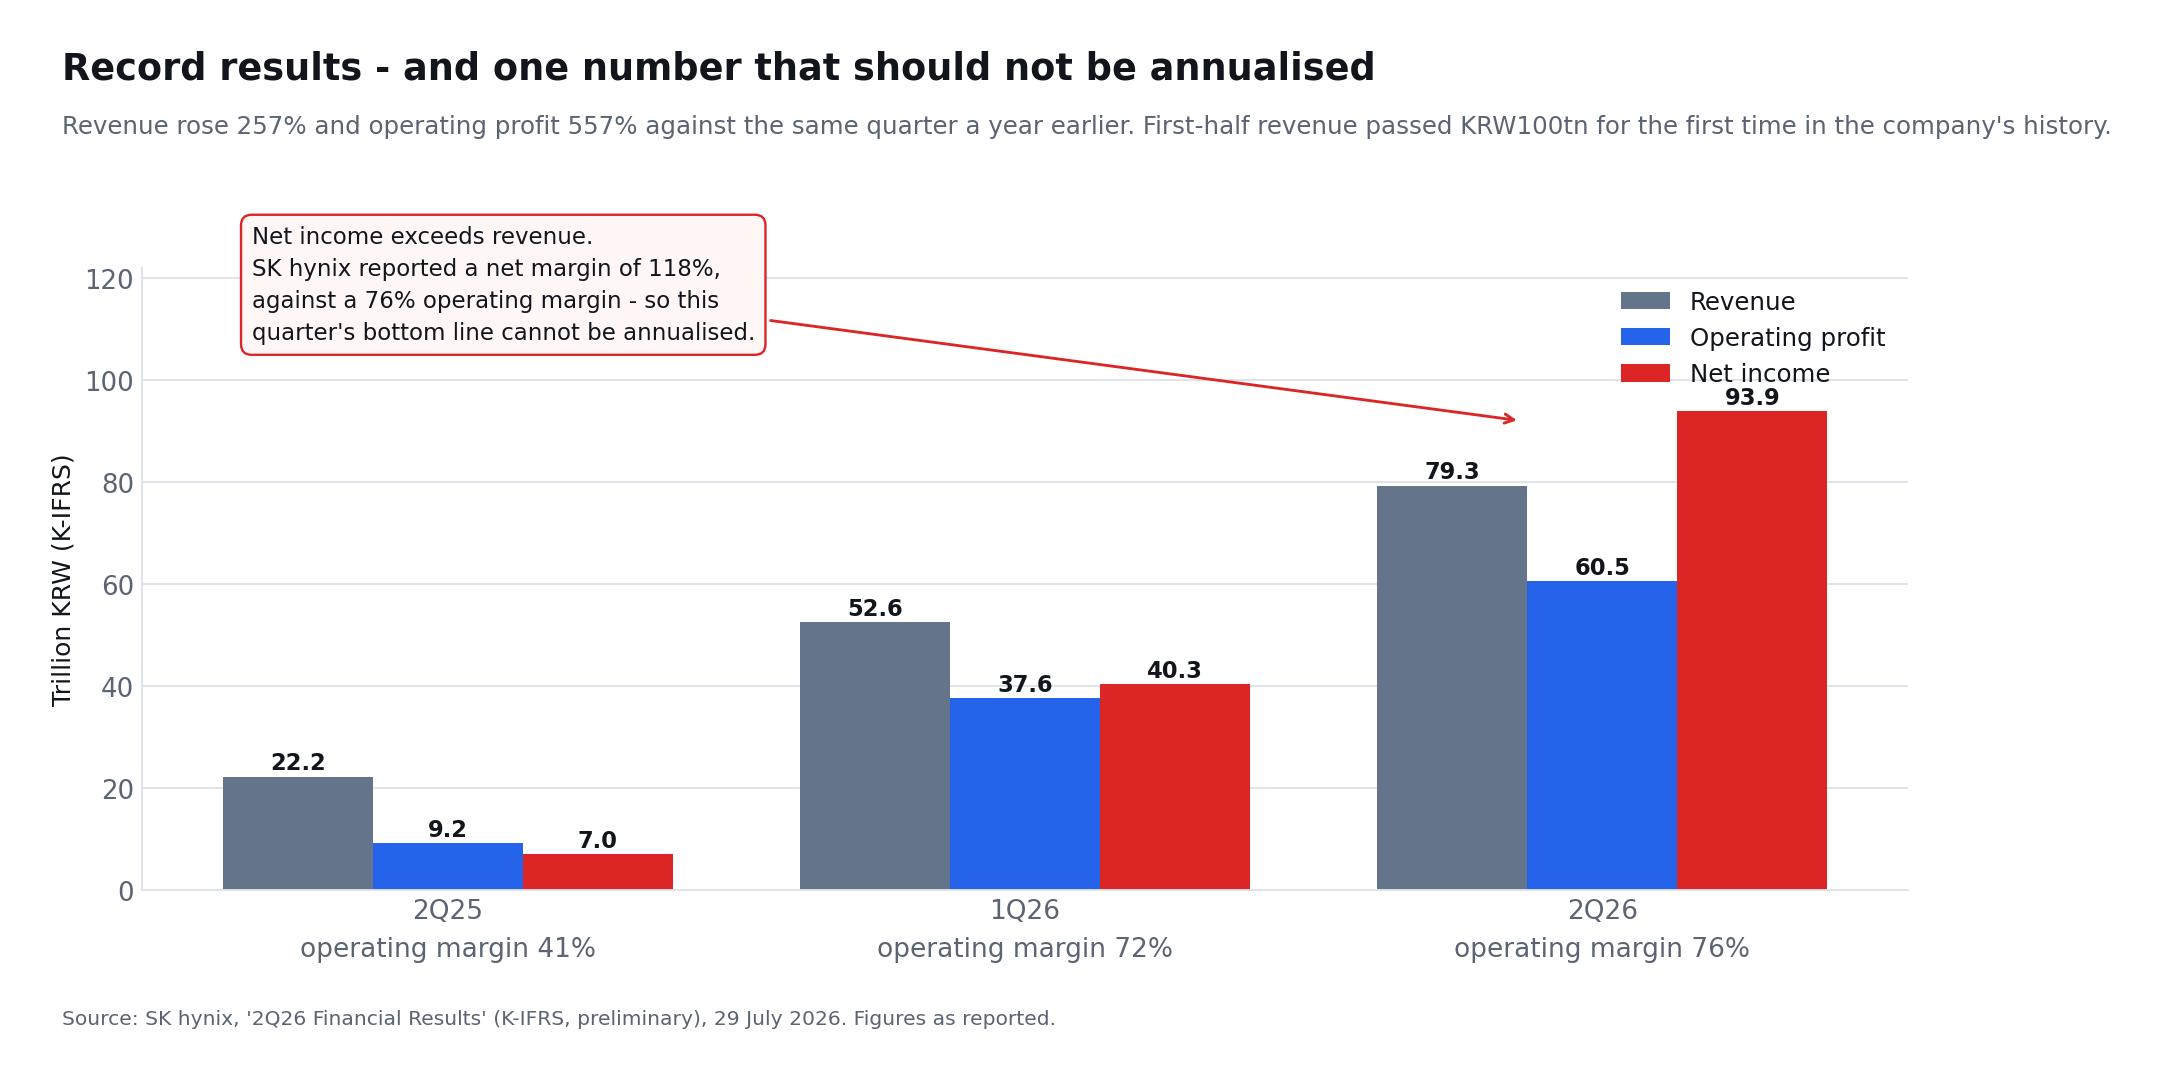
AIメモリの投資シナリオは、単なる予測ではなく実際に発表された決算によって裏づけられています。SK Hynixの2026年第2四半期の暫定結果は次のことを示しました:
| 財務指標 | 2025年2Q | 2026年1Q | 2026年2Q | 前年同期比 |
|---|---|---|---|---|
| 売上高 | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| 営業利益 | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| 営業利益率 | 41% | 72% | 76% | +35ポイント |
| 当期純利益 | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| 純利益率 | 31% | 77% | 118% | — |
売上高は前四半期比51%、営業利益は61%、当期純利益は133%増加しました。SK Hynixはこの実績を、DRAMとNANDの価格上昇、およびHBM、AIサーバー向けDRAM、エンタープライズSSDを含む高付加価値製品の販売拡大によるものだと説明しています。同じ発表資料にある節目のひとつは、ほとんど報じられませんでした。上期の累計売上高が同社史上初めて100兆ウォンを突破し、131.9兆ウォンに達したのです。
同社は四半期末に約KRW88兆の現金および現金同等物、KRW18.6兆の総負債を持ち、約KRW69.4兆のネットキャッシュポジションを生み出しました。
重要な分析上の留保があり、会社自身がそれを率直に述べています。SK Hynixは118%の純利益率を報告しました。計上された当期純利益が売上高と営業利益の双方を上回ったのです。したがって投資家は第2四半期の純利益を機械的に年換算すべきではありません。営業外利益は、ある特定期間の純利益を反復的な収益力の指標として当てにならないものにしえます。売上高、営業利益、フリーキャッシュフロー、正規化利益のほうが評価の土台として有用であり、事業そのものを説明する数字は76%という営業利益率のほうです。
利益のブームは現実ですが、最も目を引く会計数値が必ずしも最も再現性のあるものとは限りません。
メモリ市場が引き締まっているという証拠
9月7日、TrendForceは2026年第2四半期の世界DRAM産業売上高が前四半期比59.5%増の約1,547億3,000万ドルに達したと報告しました。同調査会社は、AIの学習と推論がHBM3E、LPDDR5X、大容量RDIMMの需要を支えており、エージェント型AIアプリケーションの急増があらゆる容量帯でRDIMM需要を押し上げていると述べています。
供給側も同様に重要です。TrendForceは、供給業者の在庫が歴史的に低い水準に近づいており、新しい供給が主にサーバー製品に向けられていると指摘しました。第3四半期には、従来のDRAM契約価格が前四半期比で13%–18%増加すると予測しましたが、これは以前に見られた異常に急速な増加からの緩和を示すものです。
これにより強力なフィードバックループが生まれます:
- HBMは従来のDRAMよりも多くの製造およびパッケージングリソースを消費します。
- 製造業者は高マージンのAIメモリを優先します。
- コモディティ製品に利用可能な生産能力が減少します。
- 従来のDRAM供給が引き締まります。
- メモリポートフォリオの多くで価格が上昇します。
- より高いキャッシュフローが次世代のHBM投資を資金提供します。
このサイクルは、HBM出荷の成長が一時的に緩和されてもSK Hynixの利益を改善する可能性があります。しかし、高価格は顧客に消費の最適化を促し、製造業者に供給の拡大を促す危険も伴います。
SK Hynixはもはや最大のDRAMメーカーではありません
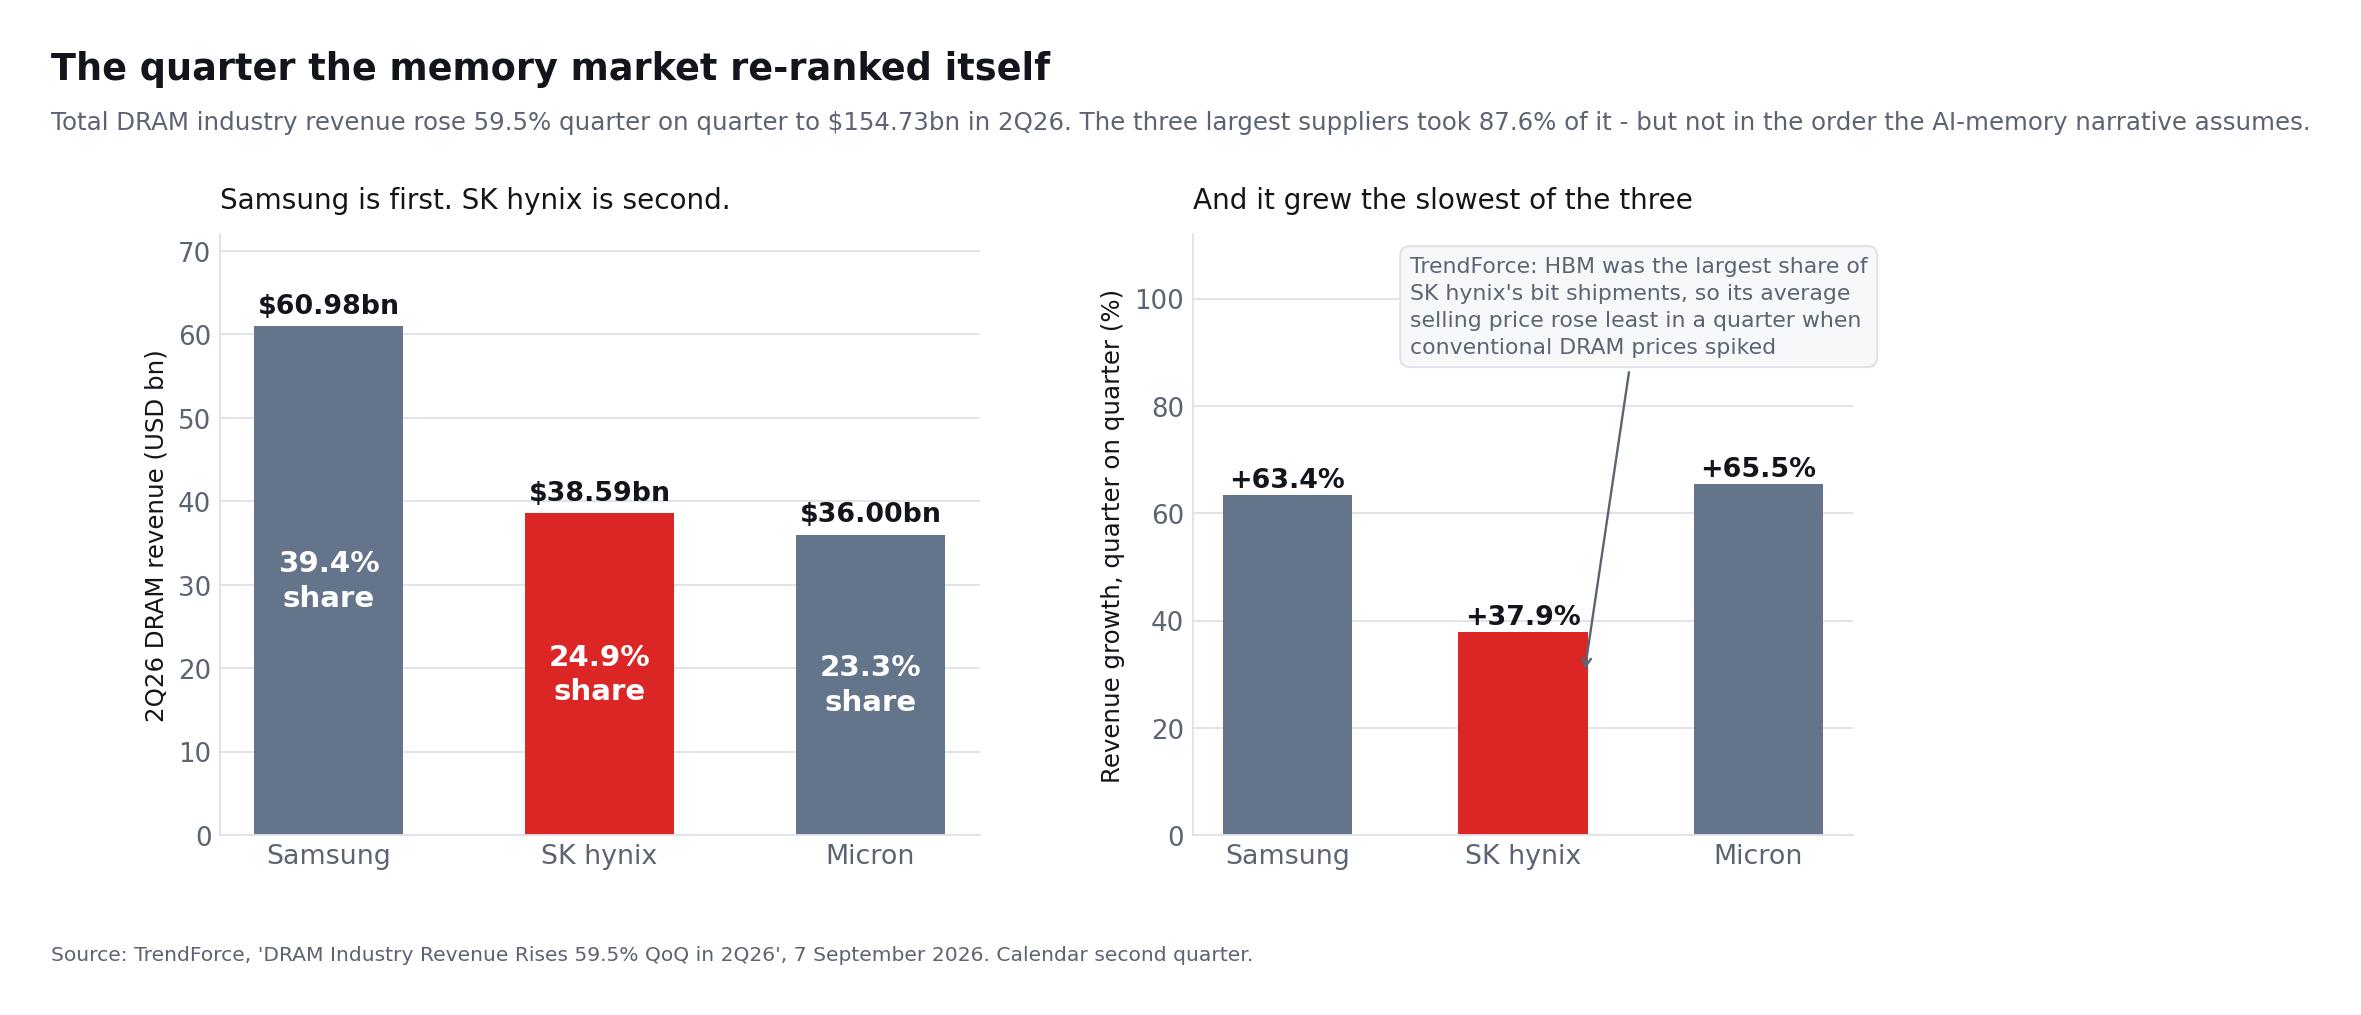
在庫の逼迫を示す根拠として上で引用したTrendForceの発表には、その隣で引用されることがほとんどない第二の指摘が含まれており、それは逆方向を向いています。同じ9月7日のレポートでは、2026年第2四半期のDRAM売上高で首位に立ったのはSK Hynixではなくサムスンでした。
| 2026年2QのDRAM | 売上高 | 産業シェア | 2026年1Q比の伸び |
|---|---|---|---|
| サムスン | $60.98bn | 39.4% | +63.4% |
| SK Hynix | $38.59bn | 24.9% | +37.9% |
| マイクロン | $36.00bn | 23.3% | +65.5% |
| 産業全体 | $154.73bn | 100% | +59.5% |
SK Hynixは単に2位になっただけではありません。二社のどちらよりも成長が遅く、しかもそれは業界が記録したなかで最も急激な汎用DRAM価格上昇があった四半期でのことでした。TrendForceはその理由を挙げており、それは強気論全体で最も居心地の悪い一文です。上位3社のなかでSK Hynixはビット出荷に占めるHBMの比率が最も高かったため、平均販売価格の上昇が最も小さかったのです。
注意深く読んでください。これは定番の論法のひとつを裏返すからです。長期契約はほぼ常に純然たる利点として提示されます — 見通し、計画性、スポット価格の変動の低下。しかしそれは同時に価格の上限でもあります。汎用DRAMの契約価格が急騰したとき、その市場によりビットをさらしていたサムスンとマイクロンが、この動きのより多くを取り込みました。SK Hynixの契約済みHBMの受注残は、契約がするとおりのことをしました。動かなかったのです。
このトレードオフは擁護できます。高い絶対利益率のもとで売上がなだらかであることは持つに値する性質であり、TrendForceは第3四半期に汎用DRAMの契約価格上昇が前四半期比13〜18%に鈍化すると見ています。それは差を縮めるでしょう。ただ、正直に値付けすべきです。メモリ価格の急騰に対する最大のレバレッジを狙ってこそSK Hynixを買う投資家は、そのレバレッジが最も小さい供給者を買っていることになります。
DRAMの順位が語らないこと
これだけでは弱気論にならない留保が二つあります。第一に、DRAM売上高は利益ではありません。SK HynixのHBM構成比は、競合の売上を押し上げた汎用ビットより高い利益率を持ち、後段の利益率比較がそれを裏づけます。第二に、TrendForceのDRAM表とCounterpointのHBM表は別のものを測っています。一方はDRAM市場全体、他方はその中のHBMという一分野です。SK HynixはHBMという分野では首位ですが、DRAM全体では後れを取っています。二つの命題は同時に真であり、誠実な要約はその両方を運ばなければなりません。
AIメモリスーパーサイクルはまだ始まったばかりなのか?
このサイクルが以前のメモリの上昇よりも持続可能であるという信頼できる主張があります。
従来のメモリサイクルはPC、スマートフォン、一般的なサーバーによって推進されていました。これらの市場は急激な需要の変動を生み出すことができ、比較的標準化された製品が攻撃的な生産能力の追加を促しました。供給が需要を上回ると、価格と利益は崩壊しました。
AIはそのモデルのいくつかの部分を変えます:
- AIシステムごとのメモリ搭載量は大幅に多いです。
- HBMは汎用DRAMよりも製造が難しいです。
- パッケージングと認定が追加のボトルネックを生み出します。
- 顧客はますます長期供給契約を交渉しています。
- 新しいAIアクセラレータ世代はより多くの帯域幅と容量を必要とします。
- ハイパースケーラーはGPUを購入するだけでなく、カスタムチップを開発しています。
- 推論はモデルのトレーニングを超えた繰り返しの需要源を生み出す可能性があります。
SK Hynixは7月に約10社との長期契約を締結し、他の主要顧客との議論を続けていると述べました。複数年の契約は需要の可視性を向上させ、スポット価格に関連するボラティリティの一部を減少させることができます。
同社はまた、AI投資が商業AIサービスからの収益によってますます支えられていると考えています。もしそれが真実であれば、インフラ支出は投機的な期待に依存することが少なくなり、繰り返しのクラウドおよびソフトウェア収益により密接に関連するようになるかもしれません。
「スーパーサイクル」というフレーズには依然として注意が必要な理由
構造的成長市場でも周期的な調整を経験することがあります。3つの展開が同時に発生する可能性があります:
- AIメモリのボリュームは引き続き成長します。
- 業界の製造能力はさらに速く成長します。
- メモリ価格と供給者の利益は減少します。
したがって、投資家はスーパーサイクルを、利益が四半期ごとに上昇する期間として定義すべきではありません。より妥当な定義は、需要、価格力、利益率の平均レベルが歴史的な基準を上回り続ける複数年の期間であり、一時的な調整にもかかわらずです。
サムスンとマイクロンからの競争の脅威
SK HynixはHBMのリーダーであり続けていますが、その地位はもはや無敵ではありません。
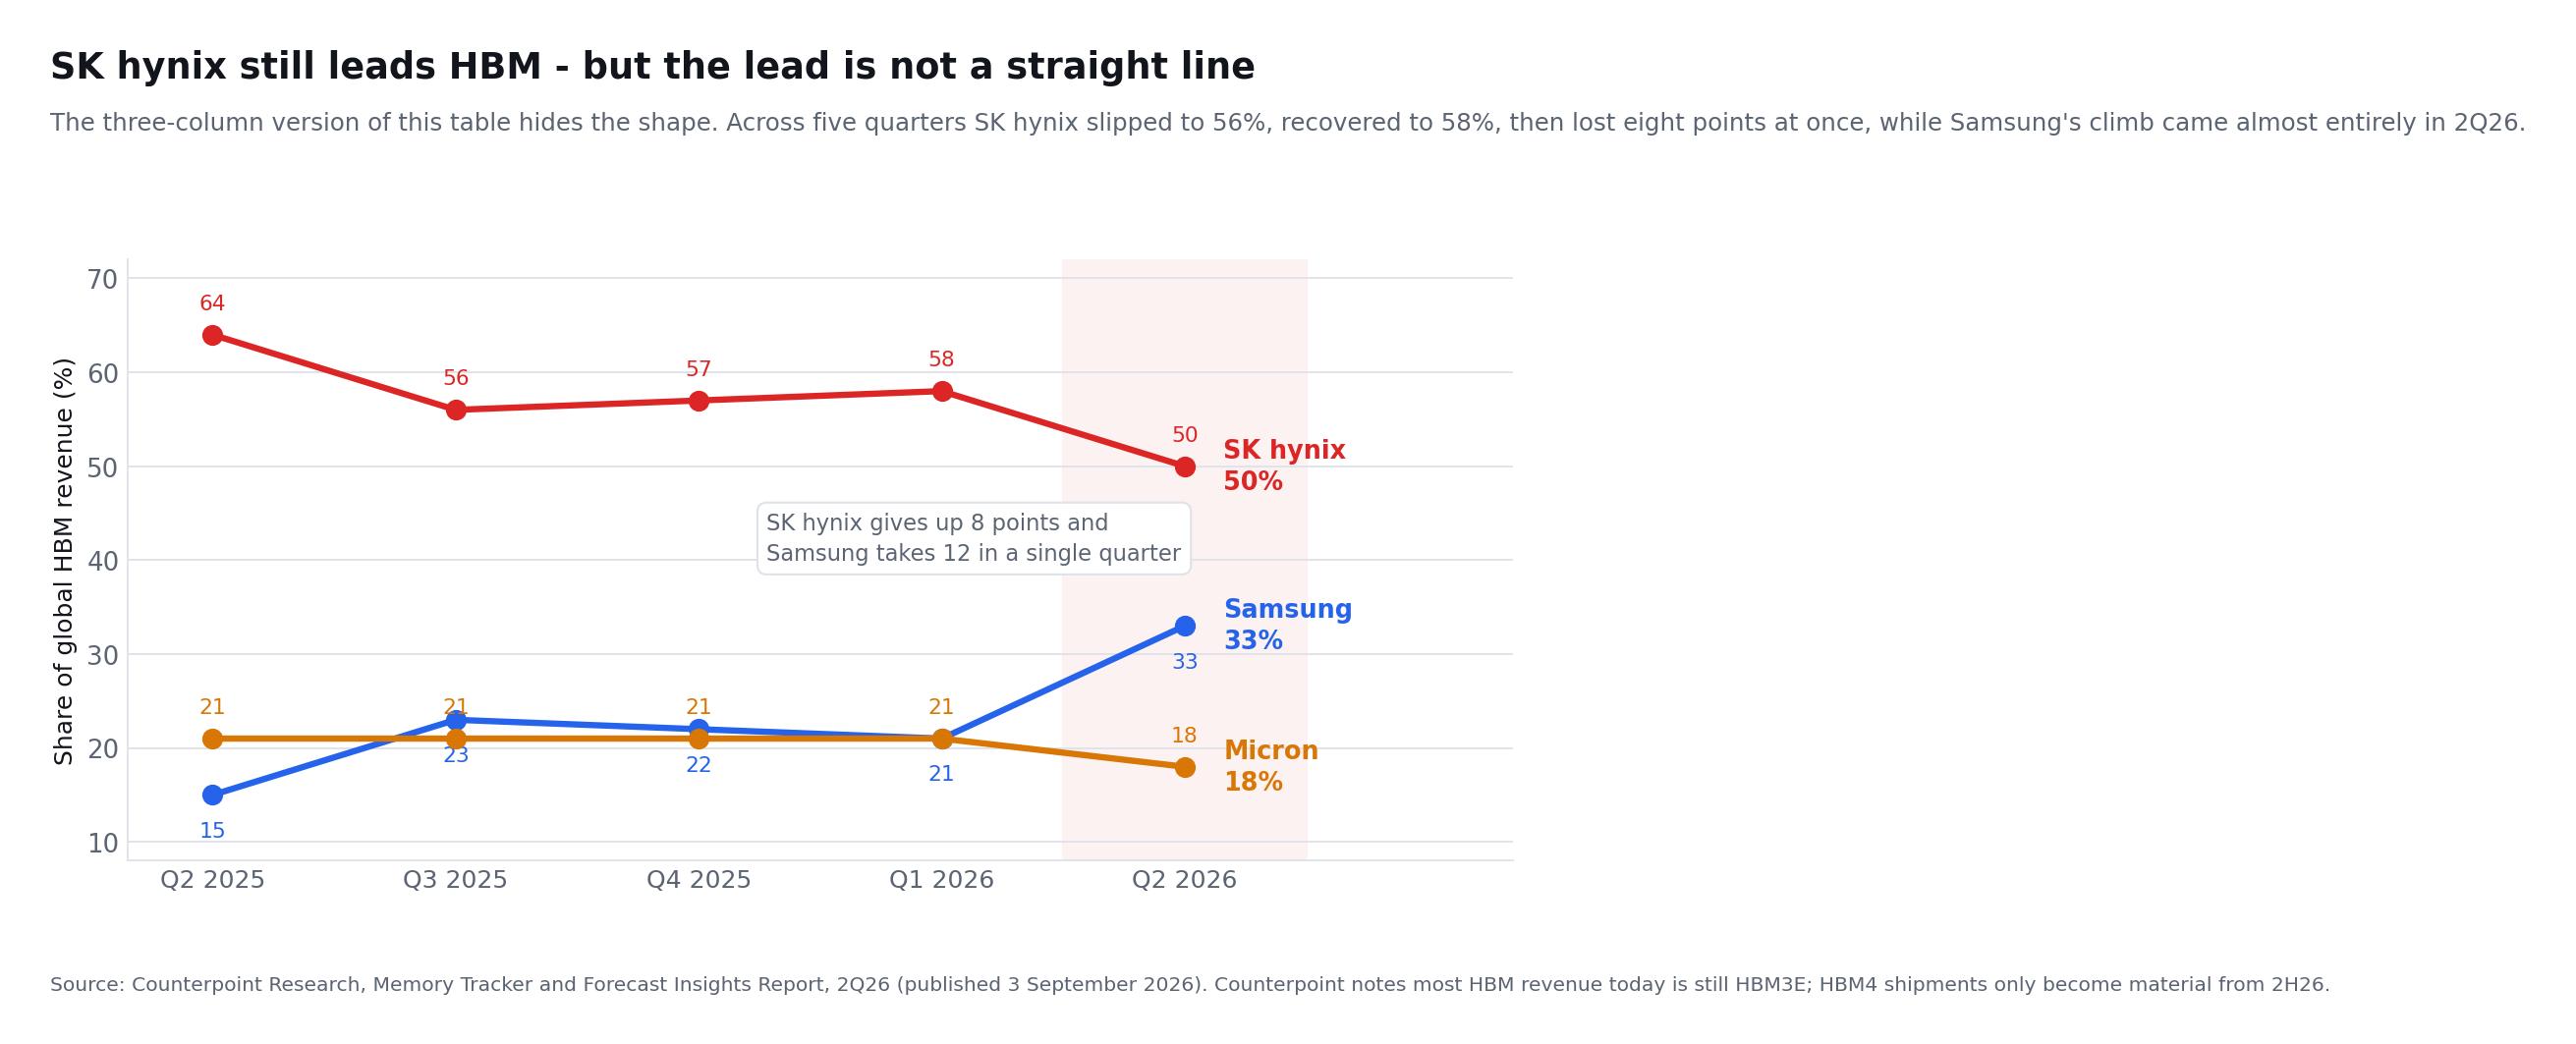
Counterpoint Researchは、SK Hynixの2026年第2四半期のHBM売上シェアを50%と推定しており、1年前の64%から低下しました。サムスンのシェアは15%から33%に上昇し、マイクロンは約18%でした。最も多く再掲されるこの比較の3列版は動きの形を隠してしまうため、5四半期分の完全な系列を示す価値があります。
| HBM売上シェア | 2025年2Q | 2025年3Q | 2025年4Q | 2026年1Q | 2026年2Q |
|---|---|---|---|---|---|
| SK Hynix | 64% | 56% | 57% | 58% | 50% |
| サムスン | 15% | 23% | 22% | 21% | 33% |
| マイクロン | 21% | 21% | 21% | 21% | 18% |
出典:Counterpoint Research、Memory Tracker and Forecast Insights Report、2026年第2四半期。Counterpointは比較全体の枠組みを変える但し書きを添えています。今日のHBM売上高の大半は依然としてHBM3Eによるものであり、HBM4の出荷が意味を持つのは2026年下期からです。つまり上の表は、各社がいま宣伝している世代ではなく、去りゆく世代を測っているのです。
5四半期を通して読むと、絵は一様な浸食ではありません。SK Hynixは2025年第3四半期に56%まで下がり、2026年第1四半期には58%まで戻し、そこから一四半期で8ポイントを手放しました。サムスンの上昇はさらに集中しています。2026年第1四半期の時点でまだ21%だったのに、一四半期で12ポイントを取ったのです。この規模の一四半期の跳ね上がりは、持続的なシェア移動の始まりか、少数の大型認定のタイミングが重なった副産物か、そのどちらかです。どちらであるかは、下期のHBM4の数字が出るまで見えません。
サムスンは2026年2月12日にHBM4の量産を開始し、商用品を出荷しました。同社はこれを業界初と表現し、2026年のHBM売上高が2025年比で3倍超になると見込んでいると述べています。仕様は注目に値します。明らかに遅れているわけではないからです。サムスンのHBM4は11.7Gbpsで安定動作し最大13Gbpsに達しますが、これはSK Hynixが示す「10Gbps超」と比べるべき数字です。しかもサムスン自身の1c DRAM上に、自社ファウンドリの4nmロジックベースダイを組み合わせて構成されています。SK Hynixはベースダイを外部のロジックファウンドリパートナーと調整しています。サムスンはさらに、2026年下期にHBM4Eのサンプル出荷を始める見通しです。
マイクロンは2026年6月24日に第3四半期決算を発表しました。1-beta DRAM上に構築されたHBM4は主要顧客のプラットフォーム向けに大量出荷されており、認定サンプルが複数のエンドカスタマーに送られています。一方、1-gamma DRAM上のHBM4Eは暦年2027年まで量産に入る見込みがありません。2026年6月に12層HBM4Eサンプルを出荷したSK Hynixは、次世代においてマイクロンにおよそ1年先行していることになります。技術的リーダーシップという主張のうち、最も明瞭に残っている部分です。
競争は幾つかのリスクをもたらします:
- 顧客は供給の安全性を向上させるために複数の供給者を利用する可能性があります。
- サムスンによる市場シェアの獲得は、SK Hynixの交渉力を低下させる可能性があります。
- 業界全体の生産量の増加はHBMの価格に圧力をかける可能性があります。
- 技術の移行は顧客の配分を再編成する可能性があります。
- カスタムHBMはより多くのエンジニアリング支出を必要とする可能性があります。
- 需要が強い場合でも、歩留まりの問題が利益率を変える可能性があります。
ブルケースは、SK Hynixが60%以上のシェアを無期限に維持することを要求しません。会社がリーディングポジションを維持し、HBM市場全体の拡大に伴い魅力的なリターンを得ることが求められます。
設備拡張:必要な投資か、将来の供給過剰か?
SK HynixはAI関連需要に応えるため生産能力を増やしており、第2四半期の発表資料はその場所を具体的に述べています。2026年の設備投資見通しは40兆ウォン台後半に上がりました。同社はM15Xの量産スケジュールを前倒しし、2027年初頭に龍仁(ヨンイン)第1期のクリーンルームが開設された後、生産能力を急速に拡大するために投資します。その先には、最近発表された先端パッケージング拠点P&T7、NAND生産拠点M17、新たな半導体クラスターがあり、いずれも顧客需要と投資効率に応じて段階的に実行されます。NANDでは321層製品がすでに生産量の最大シェアを占めており、同社は年末までにこれを国内生産能力の約50%へ引き上げる計画です。
これらの投資は、既存の施設ではすべての潜在的な需要を満たすことができないため、必要です。しかし、半導体の供給は遅れて反応します。新しいファブは、建設、設備の設置、プロセス開発、歩留まり改善に数年を要します。
その遅れは短期的な価格を支えます。また、長期的な予測リスクを高めます。サイクルのピークで承認された設備は、需要の成長が鈍化した後に生産を開始する可能性があります。
投資家は、資本支出を以下の4つの質問を使って評価すべきです:
- 新しい支出は顧客のコミットメントに裏付けられていますか?
- 差別化されたHBMまたはコモディティの設備に焦点を当てていますか?
- 過度な負債なしに営業キャッシュフローが投資を資金提供できますか?
- 正常化されたメモリ価格の下で、資産はどのようなリターンを生み出しますか?
SK Hynixの投資シナリオの最も強いバージョンは、長期契約、技術的複雑さ、そして規律ある業界供給が、以前のサイクルで見られた破壊的な過剰建設を防ぐと仮定しています。
最も弱いバージョンは、すべての主要な生産者が現在の不足を外挿し、大規模に投資し、2028年以降に供給過剰を生み出すと仮定しています。
自社株買いが1株あたりのブルケースを強化
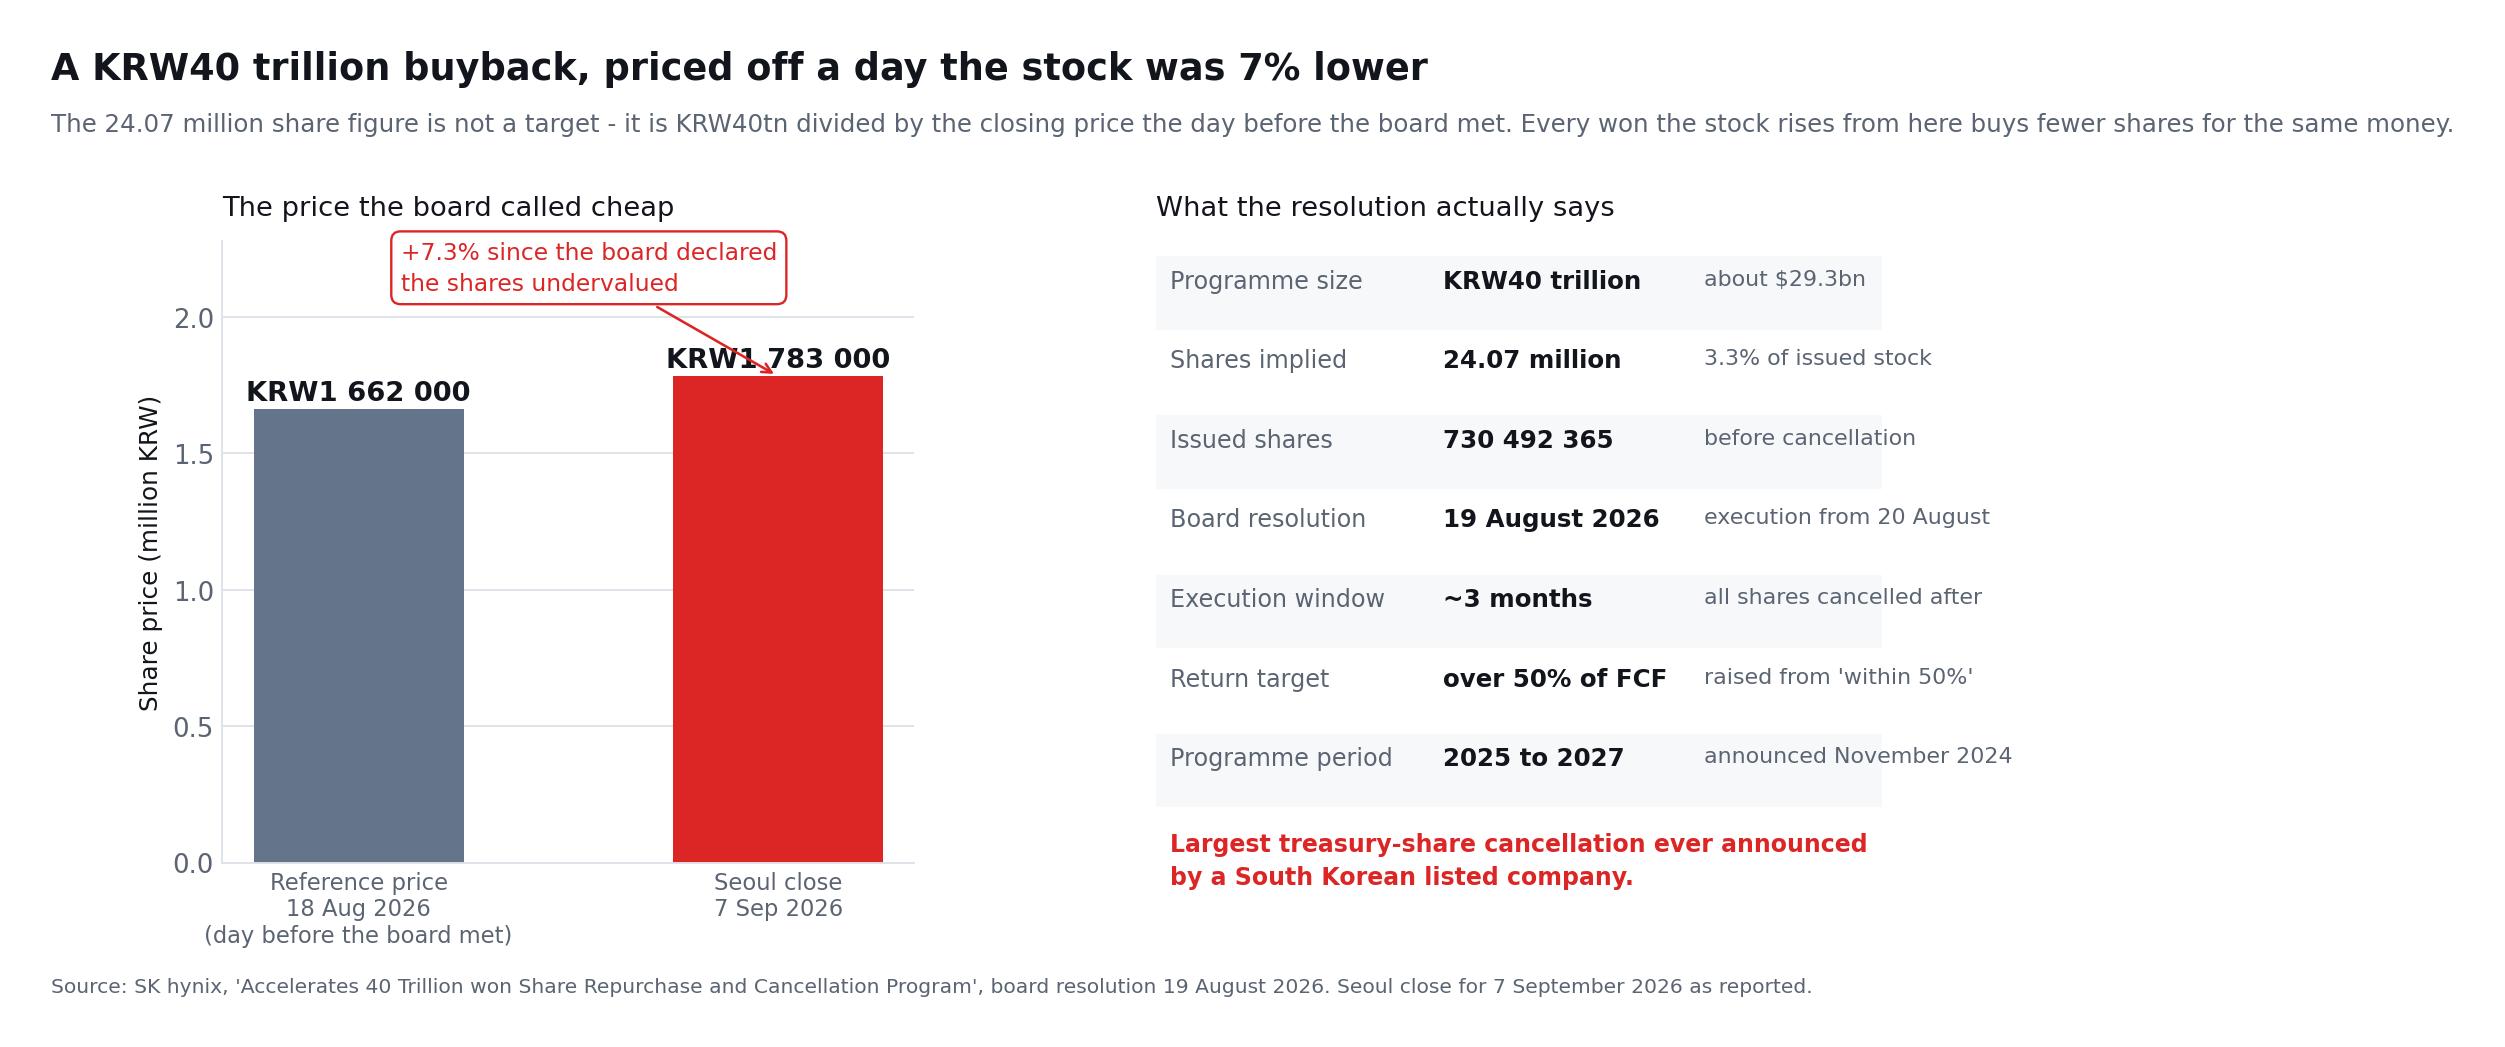
2026年8月19日、SK Hynixの取締役会は40兆ウォン規模の自社株買いと全株消却を承認しました。立ち止まるべき細部は、どこでも引用されるあの株数がどのように導かれたかです。2,407万株、すなわち当時発行済みの730,492,365株の3.3%という数字は、40兆ウォンを166万2,000ウォン — 取締役会の前日である8月18日の終値 — で割っただけのものです。これは基準価格であって目標ではありません。執行は8月20日から約3か月間続き、株価がこの基準を上回るウォンの分だけ、同じ金額で買える株数は減ります。9月7日のソウル終値178万3,000ウォンでは、すでに7.3%上回っていました。
取締役会が示した理由は異例なほど率直です。取締役会は、同社の本源的価値 — 事業の競争力、キャッシュ創出力、中長期の成長可能性 — が株価に十分に反映されていないと判断しました。同社は株主還元目標も50%以内から2025年から2027年に生み出す累積フリーキャッシュフローの50%超へ引き上げ、もともと2024年11月に公表した計画を前倒ししています。還元は自社株買い、消却、固定配当、そして特別配当の可能性を含みえ、規模と時期は第3四半期決算の際に確定される予定です。
これは同社自身の説明によれば、韓国の上場企業がこれまでに発表したなかで最大の自己株式消却です。公式発表が重要な理由は三つあります。
- 消却は自己株式として保有するだけでなく、株式数そのものを減らします。
- 経営陣はキャッシュ創出力への自信を示しています。
- 株式が消却されれば、1株当たり利益は利益総額より速く伸びる可能性があります。
しかし、買戻しは自動的に価値を創造するわけではありません。その効果は、支払われる価格と、会社が研究開発、生産能力、景気後退への耐性のために十分な資本を保持するかどうかに依存します。
SK Hynixは、現金の3つの使用をバランスさせる必要があります:
| 現金の使用 | 潜在的な利益 | 主なリスク |
|---|---|---|
| HBMの生産能力と研究開発 | 技術と供給のリーダーシップを保護 | サイクルのピーク近くでの過剰投資 |
| 債務削減と流動性 | 景気後退への耐性を改善 | 過剰な現金は資本効率を低下させる可能性があります |
| 買戻しと配当 | 株主還元を増加させる | 過大評価された株式の買戻しは価値を破壊します |
2026年10月28日の更新: 40兆ウォンのプログラムは完了しました。8月20日から10月21日までに23,693,272株を平均1,688,426ウォンで取得し、消却する予定です。第3四半期決算では8月に予告した還元規模も確定しました。2026年の株主還元総額約100兆ウォン、四半期配当1株2万ウォン、20兆ウォンの追加自社株買いで、詳細は上の2026年第3四半期のセクションにまとめています。
ラリー後のSK Hynix株の評価
SK Hynixの評価は逆説的です。株価は劇的に上昇していますが、一般的に引用される先行利益倍率は、多くのAI半導体企業に対して低いままです。
2026年9月8日の終値時点で、StockAnalysisはナスダック上場のADRSKHYを185.55ドルと表示していました。52週レンジは124.80ドルから194.80ドルで、高値まで5%未満の位置です。予想株価収益率は約4.4倍、14人のアナリストが強い買いと評価し、12か月のコンセンサス目標は247.31ドルでした。留意点として、このADR自体がナスダックで取引を始めたのは2026年7月10日であり、価格の履歴は2か月しかなく、流動性の性格もまだ形成途上です。これらの数値は頻繁に変わり、利益予想に大きく左右されます。
低いフォワードP/Eは、株が安いことを自動的に意味するわけではありません。メモリ企業は、投資家が利益の減少を予想するため、ピークの利益の近くで最も低い倍率で取引されることがよくあります。
景気循環型企業にとって、低いP/Eは価値の保証ではなく、ピーク利益に関する警告となる可能性があります。
投資家は複数の評価アプローチを使用すべきです。
1. 正常化された利益評価
平均的な—ピークではない—DRAMおよびNAND価格の下での利益を推定します。その正常化された結果に合理的な倍率を適用します。
2. 株価純資産倍率分析
メモリ製造には多額の有形資産が必要です。株価純資産倍率は、市場価値と企業の生産的資本を比較するのに役立ちますが、独自の技術や顧客関係を完全には捉えません。
3. フリーキャッシュフロー利回り
営業キャッシュフローから資本支出を差し引きます。これにより、記録的な会計上の利益が、生産能力への投資を賄ったあとでもキャッシュに変わっているかどうかが明らかになります。
4. シナリオベースの評価
単一の予測に依存するのではなく、弱気、中立、強気のケースを構築します。
| シナリオ | 主要な仮定 | 株に対する可能性のある影響 |
|---|---|---|
| 弱気 | AIの設備投資が減速し、HBMシェアが低下し、価格が下落し、新しいキャパシティが過剰供給を生む | 利益が縮小し、低いフォワードP/Eが誤解を招くことが証明される |
| 中立 | AIインフラが成長し、SK Hynixがリーダーシップを維持し、価格が徐々に正常化する | 利益は歴史的な水準を上回るが変動する |
| 強気 | HBMの需要がキャパシティを超え、HBM4Eのリーダーシップが維持され、長期契約がマージンを安定させる | 強力なキャッシュ生成が投資と株主リターンを支える |
SimianX AIは、投資家が利益予測、テクニカル面のモメンタム、アナリストの修正、AIセクターのニュースに関する変化を追跡するのを助けることができます。これは特にSK Hynixにとって有用で、同社が新しい発表を行わなくても、株がNvidia、ハイパースケーラーの設備投資、メモリ価格、韓国市場の資金フローに関する動向に鋭く反応する可能性があるためです。
最強のブルケース
ブルシナリオは6つの論点に基づいています。
1. AIモデルはより多くのメモリを必要とするようになっている
より長いコンテキスト、マルチモーダルワークロード、エージェントシステム、リアルタイム推論は、帯域幅と容量の両方を必要とします。メモリ搭載量は、出荷されるアクセラレーターの数よりも速く成長する可能性があります。
2. SK Hynixは模倣の難しい製造上の優位性を持っている
高い歩留まり、パッケージングの経験、顧客認定の実績は簡単には再現できません。HBMは通常のDRAMよりも技術的に要求されるものが多いです。
3. HBMは従来のDRAM生産能力を吸収する
ウェハとパッケージングリソースをHBMに割り当てることで、市場の他の部分が引き締まり、より広範なメモリ価格を支えることができます。
4. 長期契約は可視性を向上させる
複数年の顧客契約は需要の不確実性を減少させ、会社が資本投資を計画するのに役立ちます。
5. バランスシートは強固である
潤沢なネットキャッシュは、SK Hynixに投資する能力を与え、景気後退を生き延び、同時に資本を還元することを可能にします。
6. 自社株買いが1株当たりの経済性を高める
40兆ウォンの株式買戻しプログラムは、完了後に発行済み株式を直接減少させ、1株当たりの利益とフリーキャッシュフローを支えます。
最も重要なベアリスク
ベアケースも同様に注目に値します。
AIの資本支出が期待外れになる可能性
SK Hynixは最終的に、顧客がAIインフラから十分なリターンを得ることに依存しています。ハイパースケーラーが資本予算を削減すると、メモリの注文が急速に減少する可能性があります。
サムスンがギャップを縮めている
サムスンのHBMシェアは第2四半期に急上昇しました。競争が激化すると、SK Hynixの市場シェアと価格決定力が低下する可能性があります。
顧客集中度は依然として高い
主要なアクセラレーターおよびクラウドプラットフォームの顧客は、HBM需要の重要な源を表しています。1つの主要なアーキテクチャの遅延は、サプライヤーの出荷に影響を与える可能性があります。
設備投資が間違ったタイミングでピークに達する可能性
新しいファブは高価で、完成までに時間がかかります。需要の成長が鈍化した後に到着するキャパシティは、業界の価格を損なう可能性があります。
従来のメモリは依然として循環的
HBMは多くの注目を集めていますが、SK Hynixは従来の需給サイクルにさらされたDRAMおよびNAND製品も販売しています。
期待はすでに高まっている
企業は記録的な結果を報告することができますが、利益が野心的な予測を下回ると株価が下落することがあります。Q2の結果に対する反応は、強力な絶対的パフォーマンスが必ずしも市場の好意的な反応を保証しないことを示しました。
通貨、地政学的および政策リスクは依然として存在
SK Hynixは韓国、中国、米国その他の市場で事業を展開しています。輸出管理、通商政策、為替の変動、装置の規制はいずれもコストと生産戦略に影響しえます。ラリー当日のマクロ環境ははっきり述べておく価値があります。8.1%という数字を伝えた同じ通信社の記事が、これも伝えていたからです。Associated Pressは、インフレが依然3%を大きく上回るなか、市場参加者が年内に連邦準備制度の利上げを見込んでおり、FOMCの決定が9月16日、8月のインフレ統計が9月11日に予定されていると記していました。ブレント原油は、米国とイランの6か月に及ぶ戦争と、事実上閉鎖が続くホルムズ海峡のさなかで96.32ドルでした。ベータ2.39、予想倍率4倍の銘柄は、HBMのビット成長と同じくらいその割引率にもさらされています。この緊張は2026年中間選挙とFRBおよび世界的な債券売りで検討しています。
投資家が次に監視すべきこと
規律あるSK Hynixの研究プロセスは、「AIスーパーサイクル」というフレーズに頼るのではなく、測定可能な証拠を追跡するべきです。
四半期ごとの運営指標
- DRAMおよびNANDの平均販売価格の変動。
- HBM出荷の成長。
- 異常項目を除いた営業利益率。
- 資本支出およびフリーキャッシュフロー。
- 在庫日数。
- 純現金および株主配当。
競争指標
- SK HynixのHBM売上シェア。
- サムスンのHBM4の認定状況および生産歩留まり。
- マイクロンのHBM4売上高の立ち上がり。
- HBM4Eのサンプル出荷および認定のマイルストーン。
- GPUおよびカスタムアクセラレータープラットフォームにおける顧客の採用。
最終需要指標
- ハイパースケーラーの資本支出ガイダンス。
- AIアクセラレーターの出荷予測。
- クラウドAIの収益成長。
- サーバー出荷台数の伸び。
- アクセラレーターあたりのメモリコンテンツ。
- データセンタープロジェクトの遅延またはキャンセルの証拠。
実用的な5ステップの監視フレームワーク
- 価格の動きとファンダメンタルズを分ける。 動きが企業特有のものか、セクター全体のものかを特定します。
- 修正を追跡し、報告された数字だけに頼らない。 上昇または下降する先行予測は、しばしば株価を動かす。
- マージンを正規化する。 76%の営業マージンが無期限に持続すると想定しない。
- 市場シェアと総市場成長を一緒に監視する。 より大きな市場の中での小さなシェアでも、より高い収益を生むことができる。
- 投資シナリオが崩れたと判断する証拠を事前に決めておく。 例としては、認定の喪失、持続的なシェアの侵食、急速な生産能力拡大のなかでのHBM価格の下落などが含まれる。
同じブームを二社の財務諸表から読む
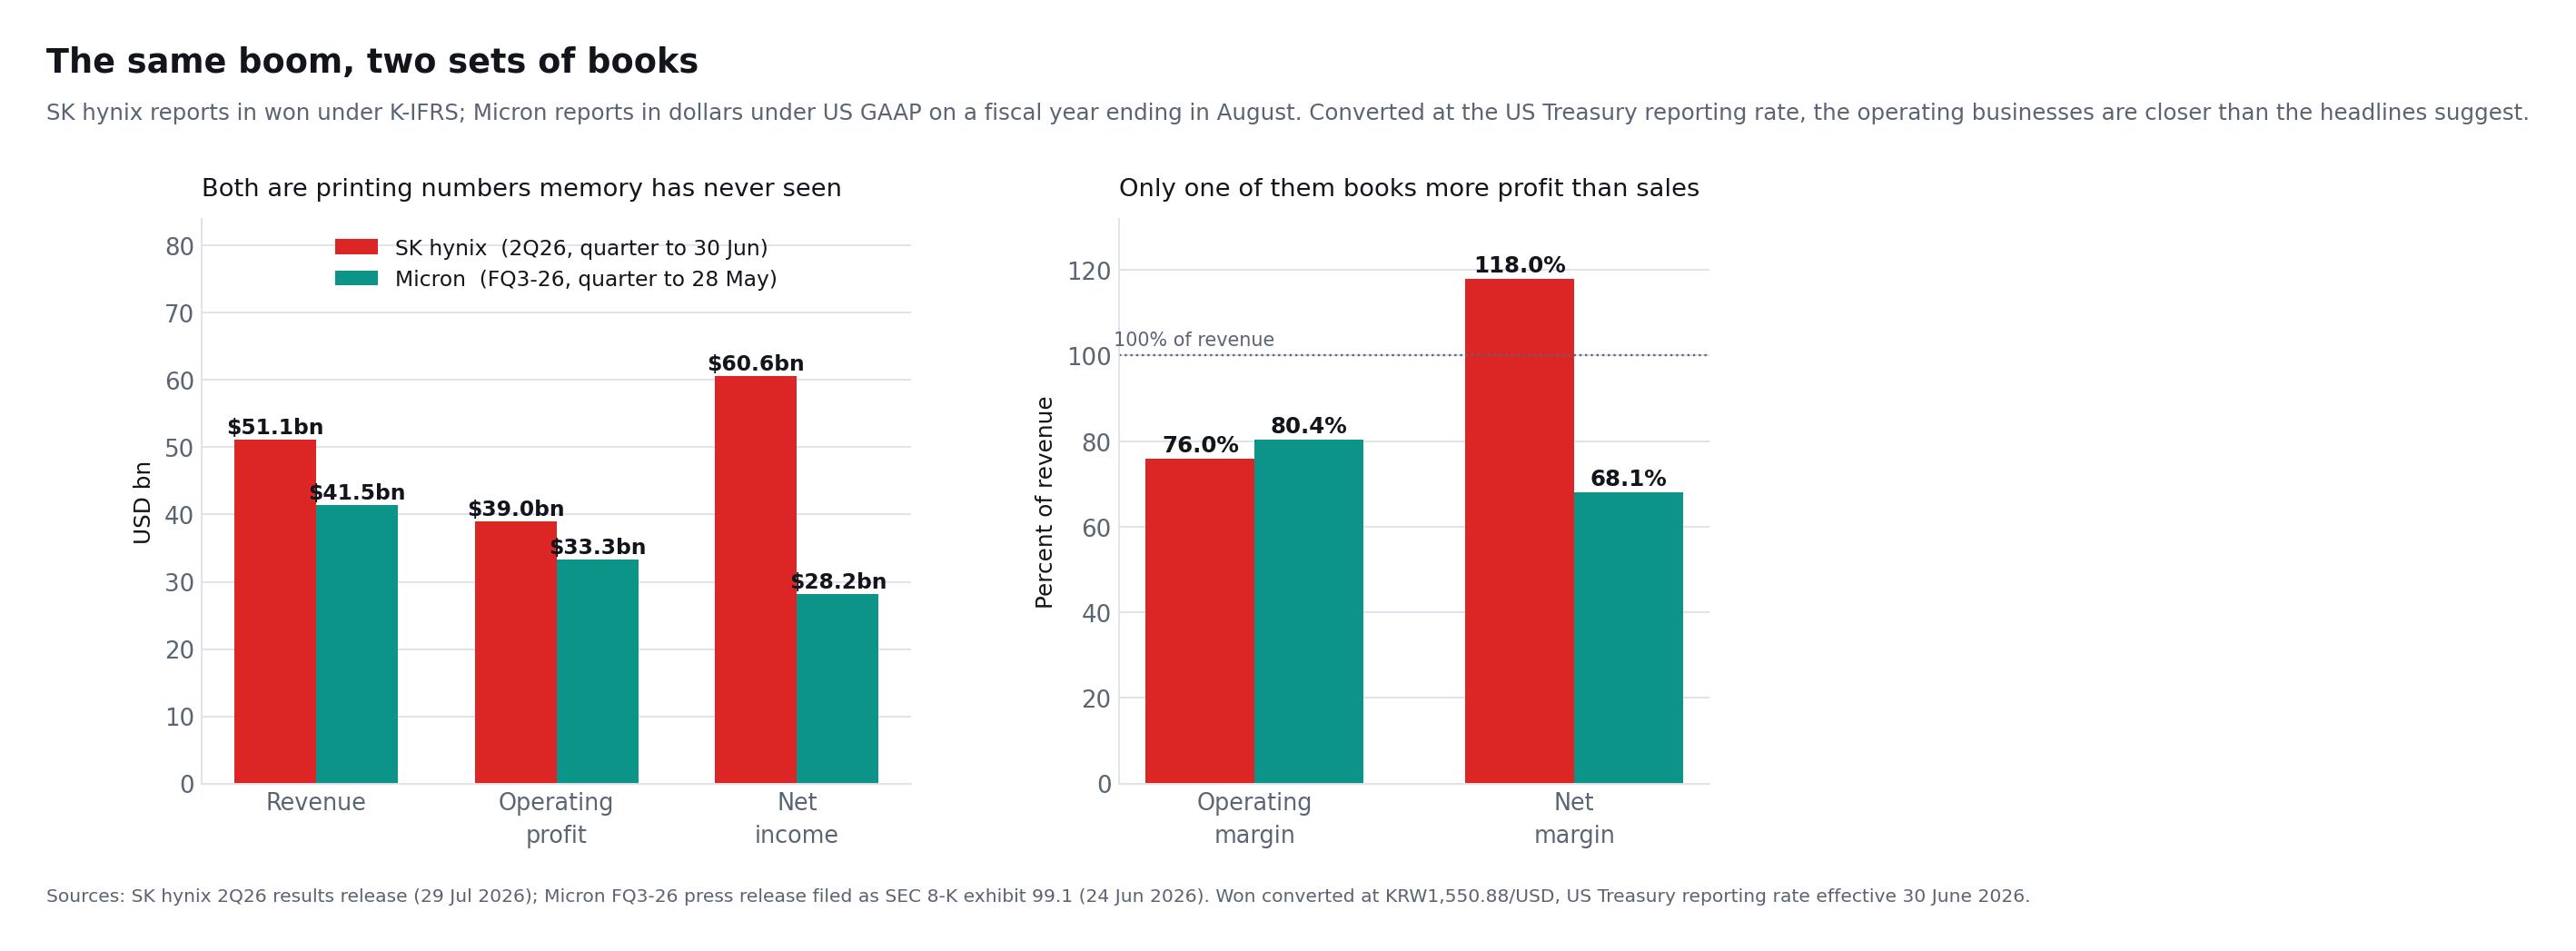
SK Hynixとマイクロンを比べるのは見た目より難しく、たいていの報道はそもそも試みません。SK Hynixは暦年ベースでK-IFRSに基づきウォンで報告します。マイクロンは8月に終わる会計年度でUS GAAPに基づきドルで報告するため、その「第3四半期」は2026年5月28日に終わりました — 為替を推測ではなく明示したレートで扱うかぎり、SK Hynixの6月期と公平に読み比べるには十分に近い時期です。
2026年6月30日時点で有効な1ドル=1,550.88ウォンという米財務省の報告レートで換算すると、直近に報告された二つの四半期は次のように並びます。以下の数値はいずれも各社自身の発表資料に基づくものです。
| 同一四半期の比較 | SK Hynix(2026年2Q、6月30日まで) | マイクロン(2026年度3Q、5月28日まで) |
|---|---|---|
| 売上高 | $51.1bn | $41.5bn |
| 営業利益 | $39.0bn | $33.3bn |
| 営業利益率 | 76% | 80.4% |
| 当期純利益 | $60.6bn | $28.2bn |
| 純利益率 | 118% | 68.1% |
| 営業キャッシュフロー | — | $25.4bn |
| 設備投資 | — | $7.1bn |
| フリーキャッシュフロー | — | $18.3bn |
| ネットキャッシュまたは現金残高 | $44.7bn(ネットキャッシュ) | $30.2bn(現金・投資) |
この表からは、どちらの発表資料も自ら明らかにしていない三つのことが出てきます。
この四半期においてより収益性が高い事業者はマイクロンです。会計上の結果ではなく事業そのものを表す指標で見ると、マイクロンの営業利益率80.4%がSK Hynixの76%をわずかに上回ります。差は小さく四半期も完全には一致しませんが、HBMのリーダーシップが自動的に優れた利益率を生むという広く行き渡った想定は、二つの資料を並べても裏づけられません。
SK Hynixの優位は規模とバランスシートであって、単位当たりの経済性ではありません。売上高でも営業利益でも大きい事業であり、約447億ドルのネットキャッシュを抱えています。これはマイクロンの現金・投資残高の全体を上回ります。M15X、龍仁、P&T7、そして40兆ウォンの自社株買いを同時に賄っているのはこれです。
重要なキャッシュの数字を公表しているのはマイクロンだけです。マイクロンは当該四半期について営業キャッシュフロー254億ドル、設備投資71億ドル、調整後フリーキャッシュフロー183億ドルを開示し、次の四半期については売上高約500億ドル、粗利益率約86%という見通しを示しました。SK Hynixの四半期発表資料は売上高、利益、ネットキャッシュのポジションを示しますが、キャッシュフロー計算書はありません。したがって本稿のどの評価枠組みも求めるフリーキャッシュフロー利回りは、速報値の資料だけからは計算できないのです。マイクロン2026年度3Q決算
最後の点は批判というより実務的な指示です。フリーキャッシュフローが欲しい数字なら、速報の決算資料は誤った文書です。四半期報告書を待つべきです。7月の資料からSK Hynixのフリーキャッシュフローモデルを組んだ人は、口に出したかどうかにかかわらず、設備投資を推計しています。
SK Hynix株は8%の急騰後に買いか?
証拠は、SK HynixがAIメモリ需要に対する最も直接的な公開市場のエクスポージャーの一つであるという結論を支持している。HBMリーダーシップ、HBM4出荷、HBM4Eロードマップ、強力なバランスシート、株主還元は、魅力的な長期的基盤を提供する。
証拠は、8%のデイリーゲインの後にすぐに購入することが自動的に魅力的であるとは確立していない。株はボラティリティが高く、期待は高く、報告された利益は価格サイクルの異常に有利な局面に近い可能性がある。
この株は、次のような投資家に適しているかもしれない:
- AIインフラ支出が数年間強いままであると信じている。
- 大規模な半導体サイクルの下落に耐えられる。
- 韓国の株式およびADR特有のリスクを理解している。
- HBM競争を注意深く監視する意欲がある。
- オールオアナッシングの賭けをするのではなく、ポジションサイズを使用する。
安定したマージン、予測可能な四半期利益、または低ボラティリティを求める投資家には、あまり適していないかもしれない。
段階的アプローチはタイミングリスクを軽減できます。8%の急騰を株を追いかける確認と見なすのではなく、投資家は評価範囲を設定し、限られた配分から始め、新しい証拠が長期的な投資シナリオを補強したときにのみ追加することができます。
SK Hynix株とAIメモリスーパーサイクルに関するFAQ
SK Hynixの2026年第3四半期決算の内容は?
SK hynixは2026年10月28日、第3四半期の速報値として売上高104.6兆ウォン、営業利益83.3兆ウォン(営業利益率79.7%)を発表し、LSEG SmartEstimatesの予想(98.3兆ウォン、76.7兆ウォン)を上回りました。純利益は39.8兆ウォンでした。あわせて2026年に約100兆ウォンの株主還元、四半期配当1株2万ウォン、20兆ウォンの新たな自社株買いを発表しました。
SK Hynix株は高値からどれだけ下落していますか?
ソウル上場株は2026年10月29日に152万6,000ウォンで引け、2026年6月22日の最高値291万9,000ウォンを48%下回る一方、2025年末終値65万1,000ウォンを134%上回っています。ナスダックADRは10月28日に164.70ドルで終え、9月9日の高値198.63ドルを17%下回っています。
SK Hynixは2026年に株主へどれだけ還元しますか?
10月28日付のForm 6-Kによると約100兆ウォンです。現金配当30兆ウォン以上と自社株買い・消却60兆ウォン以上で、10月に完了した40兆ウォンのプログラムも含まれます。第3四半期配当は1株2万ウォンで、その半分はキオクシア投資益による特別配当です。2026年11月30日時点の株主が対象です。
なぜSK Hynix株は8%以上上昇したのですか?
2026年9月7日の急騰は、AIハードウェアとメモリ需要に対する広範な楽観主義を反映しており、低いDRAM在庫と強いHBMのファンダメンタルズに支えられています。サムスンや他の半導体企業も上昇しており、この動きが主にセクター全体のものであることを示しています。
HBMとは何で、なぜSK Hynixにとって重要なのですか?
広帯域メモリは、DRAMダイを垂直に積み重ねてAIプロセッサの近くで非常に高速なデータ転送を提供します。SK Hynixは主要なHBMサプライヤーであり、AIアクセラレーターの需要が高まることで、収益、マージン、戦略的重要性が増す可能性があります。
SK HynixはまだHBM市場のリーダーですか?
はい、売上シェアでは。CounterpointはSK Hynixの2026年第2四半期のHBM売上シェアを50%と推定しており、サムスンが約33%に達するなかで1年前の64%から低下しました。二つの但し書きが重要です。Counterpointは、その売上の大半が依然HBM3Eであると指摘しており、つまり表は去りゆく世代を測っています。そして汎用DRAMでは、SK Hynixはもはや首位ですらありません。TrendForceは同じ四半期に産業売上高の39.4%を占めるサムスンを、SK Hynixの24.9%より前に置いています。
SK Hynix株は予想P/Eに基づいて安いですか?
予想P/Eは多くのテクノロジー企業に対して低く見えますが、メモリ株はしばしば利益が景気循環のピークに近いときに最も安く見えます。投資家は1つの倍率に依存するのではなく、正規化された利益、資本支出、フリーキャッシュフローを評価するべきです。
AIメモリスーパーサイクルは供給過剰で終わる可能性がありますか?
はい。HBM需要は上昇し続ける一方で、業界の生産能力がさらに速く拡大する可能性があります。主なリスクは、ハイパースケーラーの支出の減速、積極的な増産、サムスンとマイクロンの生産量の増加です。
SK Hynixはいまも最大のメモリ企業ですか?
DRAMでは違います。TrendForceは2026年第2四半期のDRAM産業売上高で、サムスンを39.4%で1位、SK Hynixを24.9%で2位、マイクロンを23.3%で3位としました。広帯域メモリに限れば、SK HynixはHBM売上高の50%でなお首位です。二つの事実は両立します。HBMはDRAM市場の一分野であり、SK Hynixはその分野では首位でも、DRAM全体では後れを取っているのです。
なぜ前四半期のSK Hynixはサムスンやマイクロンより成長が遅かったのですか?
自社の製品構成のためです。TrendForceは、大手3社のなかでSK Hynixはビット出荷に占めるHBMの比率が最も高かったと指摘しており、HBMの大半は複数年契約のもとで販売されます。当該四半期に汎用DRAMの契約価格が急騰したとき、汎用品の比重がより大きい競合が上昇分をより多く取り込みました。SK Hynixの売上高は前四半期比37.9%増でしたが、サムスンは63.4%増、マイクロンは65.5%増でした。
結論
SK Hynixの株価の8%の急騰は、根本的に信頼できるストーリーを反映しています。AIシステムは高性能メモリの増加した量を必要としており、在庫は依然として逼迫し、HBMの製造は困難であり、SK Hynixはその技術的リーダーシップを記録的な営業結果に変換しています。
同社はHBM3Eを超えて進展しています。HBM4を出荷し、HBM4Eのサンプル出荷を行い、複数年の顧客契約を交渉し、生産を拡大し、株主に多額のフリーキャッシュフローを還元しています。
とはいえ、恒久的なスーパーサイクルを宣言するのは時期尚早でしょう。サムスンが追い上げるなかSK HynixのHBM市場シェアは低下しており、より広いDRAM市場ではSK Hynixはすでにサムスンに次ぐ2位へ後退し、当該四半期の成長率も両競合より低いものでした。マイクロンは自社のHBM4事業を拡大しています。業界の設備投資は加速しており、株式の低い予想バリュエーションは、並外れた利益率がいずれ正常化するという市場の予想を部分的に映しています。
最もバランスの取れた結論は、AIメモリのアップサイクルは依然として強い基本的な勢いを持っていますが、株は実行が興奮よりも重要な段階に入ったということです。投資家は、市場シェア、HBM4Eの認定、メモリ価格、資本集約度、ハイパースケーラーの支出を注視すべきであり、すべてのAIモデルの発表が内在的価値を永続的に引き上げると仮定すべきではありません。
SimianX AIを使用して、SK Hynixの財務パフォーマンス、アナリストの修正、テクニカルトレンド、市場を動かすAIニュースを単一の研究ワークフローに統合してください。このプラットフォームを分析ツールとして扱い、重要なデータを独立して検証し、投資判断を下す前に資格のある金融専門家に相談してください。
関連記事
- マイクロンとAnthropic契約:条件非開示とMU株の推移
- TSMC株はなぜ7-9月期決算後に下落?過去20回の反応
- ブロードコムAI売上の四半期推移:AVGO株はなぜ好決算で下落?
- AIトップが減速を提唱:半導体株は下落、巨大テックは上昇
- サムスン電子 株価:推移・決算・2026年の見通しデータ
- AI設備投資2026:巨大テックがキャッシュフローの96%を投入
- 2026年中間選挙とFRB:9月の利下げはもう死んだのか
- 超長期ゾーンの崩落:2026年に債券利回りが世界で上昇する理由
- KOSPI 2026暴落:韓国AIチップ株の精算を徹底解説
- マイクロン(MU)空売り残高の推移:4160万株から2600万株
- 半導体弱気相場の全史:SOX暴落参考表 1995–2026
- TSMC株2026:Q3最高467億ドル、Nvidiaが頼る訳
- 半導体株 下落の理由2026:SOXは高値から26.7%安
ソース
- SK Hynix 2026年第2四半期決算
- SK HynixがHBM4の開発を完了し量産準備を整える
- SK Hynixが12層HBM4Eのサンプルを出荷
- SK Hynixの40兆ウォン自社株買い・消却プログラム
- TrendForce:2026年第2四半期のDRAM産業売上高は前四半期比59.5%増
- Counterpoint Research:世界HBM市場シェア、2026年第2四半期
- サムスンが業界初の商用HBM4を出荷
- マイクロン2026年度第3四半期決算 — SECフォーム8-K添付資料99.1として提出された発表資料
- マイクロン フォーム8-K、2026年6月24日
- Associated Press:半導体株上昇のなか世界市場はまちまち、2026年9月7日
- SKHYの市場データとアナリスト予想
- 米財務省の報告用為替レート
- SK hynix — 2026年第3四半期決算説明会の案内(2026年10月28日に決算発表)
- SK hynix — 2026年第1四半期決算
- SK hynix — 2025年通期および第4四半期決算
- SK hynix — 2025年第3四半期決算
- SK hynix — 2025年第2四半期決算
- SK hynix — 2025年第1四半期決算
- Yahoo Finance — SK hynix(000660.KS)の株価履歴
- Nasdaq — SKHYの過去の株価
- SK hynix — Form 6-K:2026年第3四半期速報値(2026年10月28日)
- SK hynix — Form 6-K:2026年度の株主還元計画(2026年10月28日)
- SK hynix — Form 6-K:2026年第3四半期の現金配当(2026年10月28日)
- SK hynix — Form 6-K:20兆ウォンの自己株式取得(2026年10月28日)
- SK hynix — Form 6-K:40兆ウォンの自社株買い完了(2026年10月26日)
- CNBC — SK Hynixの2026年第3四半期利益、予想、カンファレンスコール(2026年10月28日)
開示:この記事は教育および情報提供を目的としたものです。投資、法的または税務上のアドバイスを構成するものではありません。財務予測、市場価格およびアナリストの目標は予告なしに変更されることがあります。