
CopartがACV Auctionsを買収:デジタル業者間卸売に賭ける19億ドル
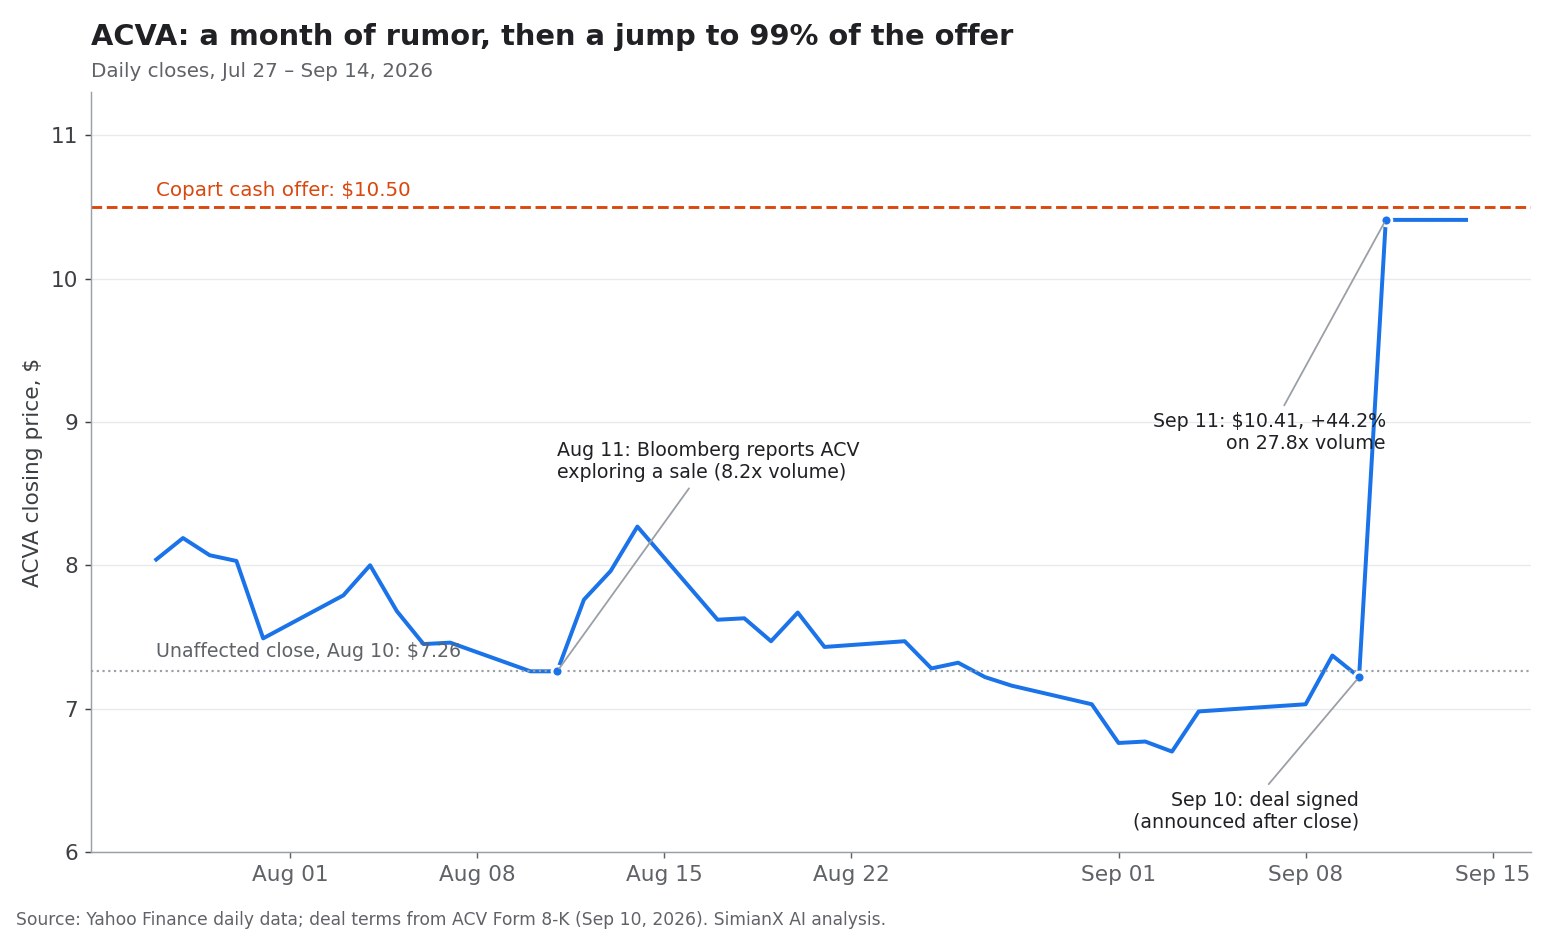
2026年のCopartによるACV Auctions買収は、低迷していたマーケットプレイス銘柄のACVAを、現金価値が確定した買収案件へと一変させた。2026年9月10日、CopartとACVは、CopartがACVを1株10.50ドルの現金で買収する最終契約を結んだと発表した。米証券取引委員会(SEC)に提出された共同プレスリリースによると、株式価値は約19億ドルに相当する。翌取引日、ACVAは平常の約28倍の出来高を伴って44.2%急騰し、10.41ドルで引けた。
これはACVAの株主にとっては単純な問いを、Copartの株主にとっては難しい問いを残した。ACVAの保有者にとっては、価値のほぼすべてがすでに株価に織り込まれている。終値は買収価格をわずか9セント下回るだけだ。CPRTの保有者にとっての問いは、2026会計年度の売上高がわずか0.4%しか伸びなかった企業が、調整後EBITDAマージンが約9%にとどまる業者間マーケットプレイスを買うことで、成長を取り戻せるのかという点にある。
この取引は戦略的には理にかなっている。Copartは事故車や保険の全損車オークションで世界首位の企業だ。ACVはテクノロジー主導の業者間卸売マーケットプレイスを運営し、車両検査、輸送、在庫金融、価格設定ソフトウエア、車両状態データを組み合わせている。両社が一体になれば、ディーラーの下取りから卸売オークション、事故車の処分、海外での再販まで、中古車の一生をまるごと網羅することになる。
しかし、戦略的な筋書きは確実なリターンとは違う。Copartによれば、この取引は保有後最初の通期では1株利益(EPS)に中立的で、利益を押し上げるのは2028会計年度以降だという。株主は果実を待たなければならず、その間Copartは統合、実行、市況サイクルのリスクを負う。
SimianX AIは、開示書類、バリュエーションデータ、テクニカル指標、決算発表、ニュースのセンチメントを一つのマルチエージェント型リサーチの流れにまとめ、こうした出来事を追跡する手助けができる。
CopartとACVの取引とは何か
この取引は、全額現金による株式公開買い付け(TOB)とその後の合併という構造をとる。主な条件はACVのForm 8-Kと合併契約に基づくと次のとおりだ。
| 条件 | 内容 |
|---|---|
| 価格 | ACVA 1株あたり10.50ドル、全額現金 |
| 株式価値 | 約19億ドル |
| プレミアム | 影響を受ける前の8月10日終値(7.26ドル)に対し約45%、9月9日までの30日間出来高加重平均価格(VWAP)に対し約41% |
| 構造 | 公開買い付けの後、Copart子会社がACVと合併 |
| 条件 | ACV株式の過半数の応募、ハート・スコット・ロディノ(HSR)法に基づく待機期間の満了、その他の通常の条件 |
| 資金調達 | Copartの手元資金、資金調達条件なし |
| ACVが支払う違約金 | 5,770万ドル(例えばより有利な提案を受け入れる場合) |
| Copartが支払う逆違約金 | 独占禁止法上の理由で取引が破談した場合(HSRや競争法に基づく差し止め、または期限までにHSR条件が満たされない場合)に1億1,530万ドル |
| 完了見込み | 2026暦年末まで |
| 完了後 | ACVは現経営陣の下でCopartの独立子会社として運営 |
2つの点が目を引く。第1に、プレミアムの基準は9月9日ではなく8月10日だ。8月11日にブルームバーグが報じたところによると、ACVは買収の打診を受けて売却を検討しており、当日の出来高は平常の8.2倍に達した。契約締結前日の株価を基準にしても、プレミアムはやはり約45%になる。ACVAはその時点で7.22ドルまで戻っていたからだ。
第2に、逆違約金はACVの違約金の2倍の規模だ。Copartは規制当局が取引を承認するほうに1億1,530万ドルを賭けたことになる。これは自信の表れとして意味があると同時に、双方が最も重視したのがどのリスクかを最もはっきり示している。
ACVは2026年8月3日時点の発行済み株式数を1億6,980万株と開示しており、10.50ドルで計算すると約17億8,000万ドルになる。約19億ドルという公表額には株式報酬も含まれている。
この構造はもう一つのメッセージも発している。CopartはACVを小規模なソフトウエア買収として扱っていない。独自のディーラー関係、マーケットプレイス運営、データ製品、経営陣を持つ事業を買っており、その経営陣を残すと約束している。
ACV Auctionsが戦略的に価値を持つ理由
ACVは単なるオンラインオークションサイトではない。デジタルマーケットプレイスとさまざまなサービスを組み合わせ、ディーラーが中古車を仕入れ、値付けし、輸送し、資金を調達し、管理するのを支援している。
主な提供サービスは次のとおり。
- ACV Auctions:デジタルの業者間卸売オークション。
- ACV Transportation:物流と車両輸送サービス。
- ACV Capital:条件を満たすディーラー向けの短期在庫金融。
- ACV MAX:在庫管理と利益最適化のソフトウエア。
- VIPER:ディーラー向けのAIによる車両撮影・検査技術。
- True360:車両検査と状態報告のデータ。
- ClearCar:消費者向けの下取り・車両査定ツール。
ACVの技術は、中古車市場に根強い問題に取り組んでいる。ディーラーは不完全な情報のもとで素早く仕入れの判断を下さなければならない。車両の状態、走行距離、所有権の履歴、地域の需要、輸送費、想定再販価格のすべてが利益を左右する。ACVの検査・査定システムは、こうした判断をより一貫したものにしようとしている。
Copartが最も欲しいと言っているのは、まさにこのデータ層だ。発表の中でCopartは、両社を合わせれば「業界最大級の車両状態データセットの一つ」を持つことになり、ACVの「ディーラー向けの検査技術、車両状態データ、AIによる査定ツール」が自社製品を強化すると述べた。取引説明資料によれば、ACVは850人超の米国の車両検査員を抱え、月間取引は7万件超、2025年のユニーク購入者は2万2,000超に上る。
ACVの最近の財務状況
ACVは売上高の勢いを保ったまま取引に臨んだが、収益性は控えめだった。
ACVの2026年委任状説明書によると、2025年通期は次のとおりだった。
- 売上高7億6,000万ドル、前年比19%増。
- マーケットプレイス・サービス収入6億7,800万ドル、18%増。
- マーケットプレイス成約台数82万9,276台、12%増。
- 調整後EBITDA 5,900万ドル。
8月10日に発表された2026年第2四半期決算は、売上高は伸び続けているものの、実際の取扱量は伸び悩んでいることを示した。
| 2026年第2四半期の指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 2億1,400万ドル | +10% |
| マーケットプレイス・サービス収入 | 1億8,900万ドル | +8% |
| マーケットプレイス流通総額(GMV) | 27億ドル | ほぼ横ばい |
| マーケットプレイス成約台数 | 21万1,472台 | ほぼ横ばい |
| GAAP純損失 | 800万ドル | 前年同期は700万ドルの損失 |
| 非GAAP純利益 | 1,000万ドル | 前年同期は1,200万ドル |
| 調整後EBITDA | 2,100万ドル | 前年同期は1,900万ドル |
ACVは2026年通期見通しを据え置いた。売上高は8億4,500万〜8億5,500万ドル(11〜13%増)、調整後EBITDAは7,300万〜7,700万ドル、GAAP純損失は4,400万〜4,900万ドルだ。見通しは「業者間卸売市場は2026年下半期に安定する見込み」を前提としており、経営陣は「業者間卸売市場で続く逆風」にも言及した。
これらの数字は、この事業の重要な特徴を浮き彫りにする。成約台数とGMVが横ばいでも、ACVは売上高を伸ばせる。1台あたりの収入が増え、輸送、金融、検査、ソフトウエアがより速く成長しているからだ。その成長の質は重要だ。サービス収入はオークション手数料より継続性が高い可能性があるが、利益率や運営上の負担は異なる。
最大のデジタル競合との比較
業者間卸売市場は、Cox Automotive傘下のManheimと、OPENLANE(旧KAR Auction Services)が支配しており、どちらもACVよりはるかに大きい。比較可能な情報を公開している競合はOPENLANEだけだ。
| 2025年 | ACV | OPENLANE |
|---|---|---|
| 販売台数 | 82万9,276台 | 約150万台 |
| 流通総額 | 約100億ドル超 | 290億ドル |
| 売上高 | 7億6,000万ドル | 19億ドル |
| 調整後EBITDA | 5,900万ドル | 3億3,300万ドル |
出所:ACVの委任状説明書と取引説明資料、OPENLANEの2025年第4四半期決算。
この比較は機会と差の両方を示している。ACVは規模が小さく成長の速いデジタルの挑戦者であり、OPENLANEの調整後EBITDAはACVの5倍を超える。Copartは事実上、自社の資本、購入者ネットワーク、250を超える拠点を使えば、ACVが単独で進むより早くこの差を縮められると賭けている。
ACVA急騰44%:投資家が理解すべきこと
ACVAの急騰は裁定取引による反応であり、ACVの単独での潜在力を市場が改めて評価したものではない。上場企業が現金による買収に合意すると、株価は通常、買収価格をやや下回る水準で取引される。この割引は、完了までの時間、規制による遅延の可能性、応募株式が不足するリスク、法的な問題、そして対抗提案が出るわずかな可能性を反映している。
市場がすでに織り込んでいるものは次のとおりだ。
| 基準点 | ACVA株価 | 10.50ドルの提示額との比較 |
|---|---|---|
| 影響を受ける前の終値、8月10日 | 7.26ドル | 提示額は44.6%高い |
| 契約締結前の終値、9月10日 | 7.22ドル | 提示額は45.4%高い |
| 発表後初の終値、9月11日 | 10.41ドル | 提示額を0.9%下回る |
| 9月14日の終値 | 10.41ドル | 提示額を0.9%下回る |
出所:Yahoo Financeの日次終値。
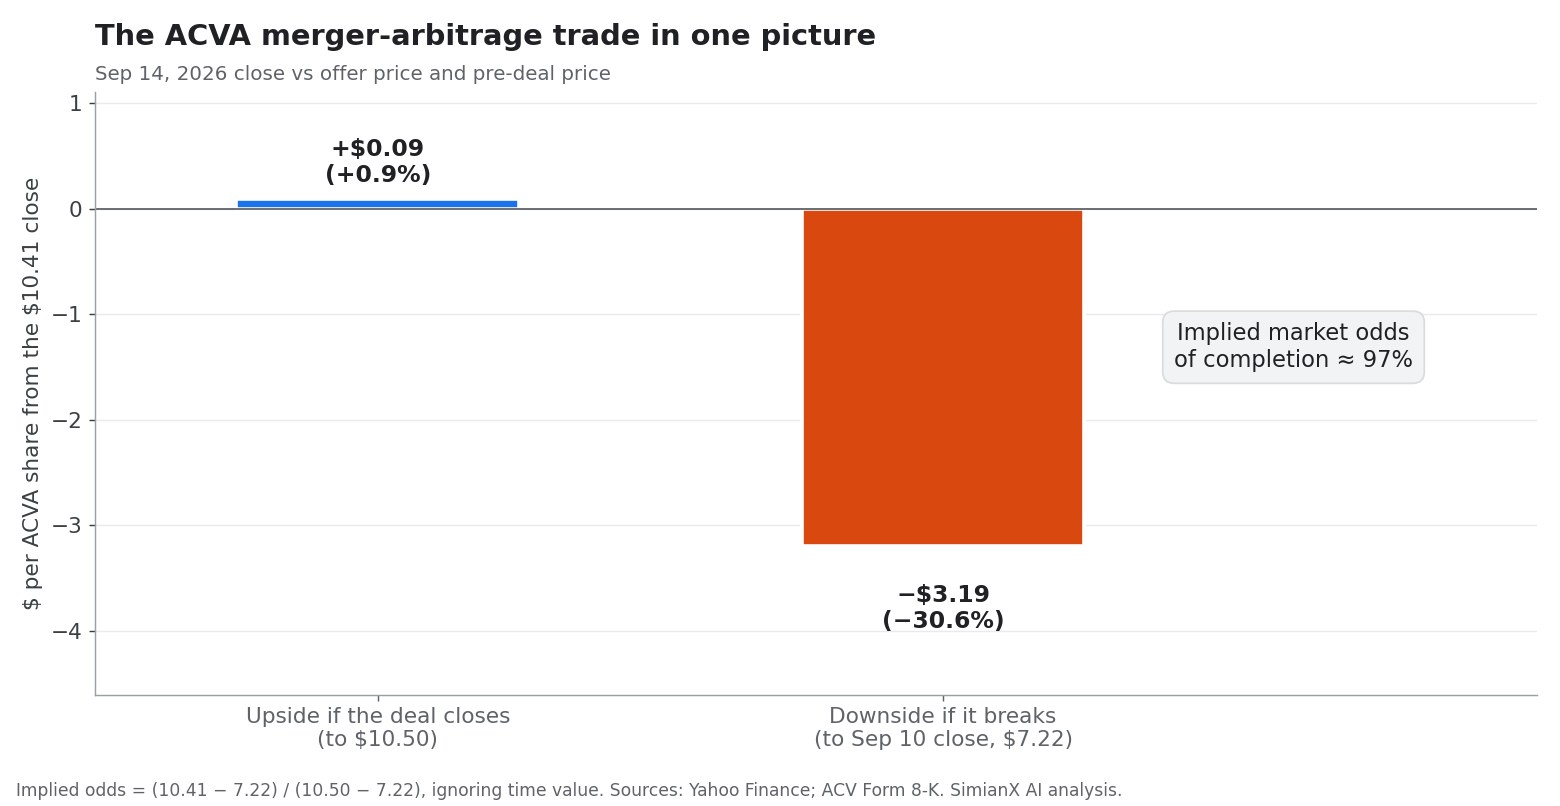
非対称性ははっきりしている。10.41ドルでは、粗スプレッドは9セント、つまり0.9%にすぎない。12月末までに取引が完了すれば、年率換算で約3%のリターンになる。破談して株価が契約前の7.22ドルに戻れば、1株あたり3.19ドル、約31%の損失になる。両者を等しくする確率を求めると、完了の暗黙の確率は約97%となる(時間価値は考慮しない)。
つまり市場はこの取引をほぼ確実とみている。合併裁定の投資家が残るリスクを負う見返りはごくわずかで、そのリスクの大半は独禁法審査の時間だ。規制当局が取引を阻止した場合、1億1,530万ドルの逆違約金はACVが受ける打撃を和らげるが、なくすことはできない。
Copartの戦略的論理:成長を買う
この取引を理解する最も簡単な方法は、同じ日の午後に発表されたCopart自身の2026会計年度第4四半期決算を見ることだ。
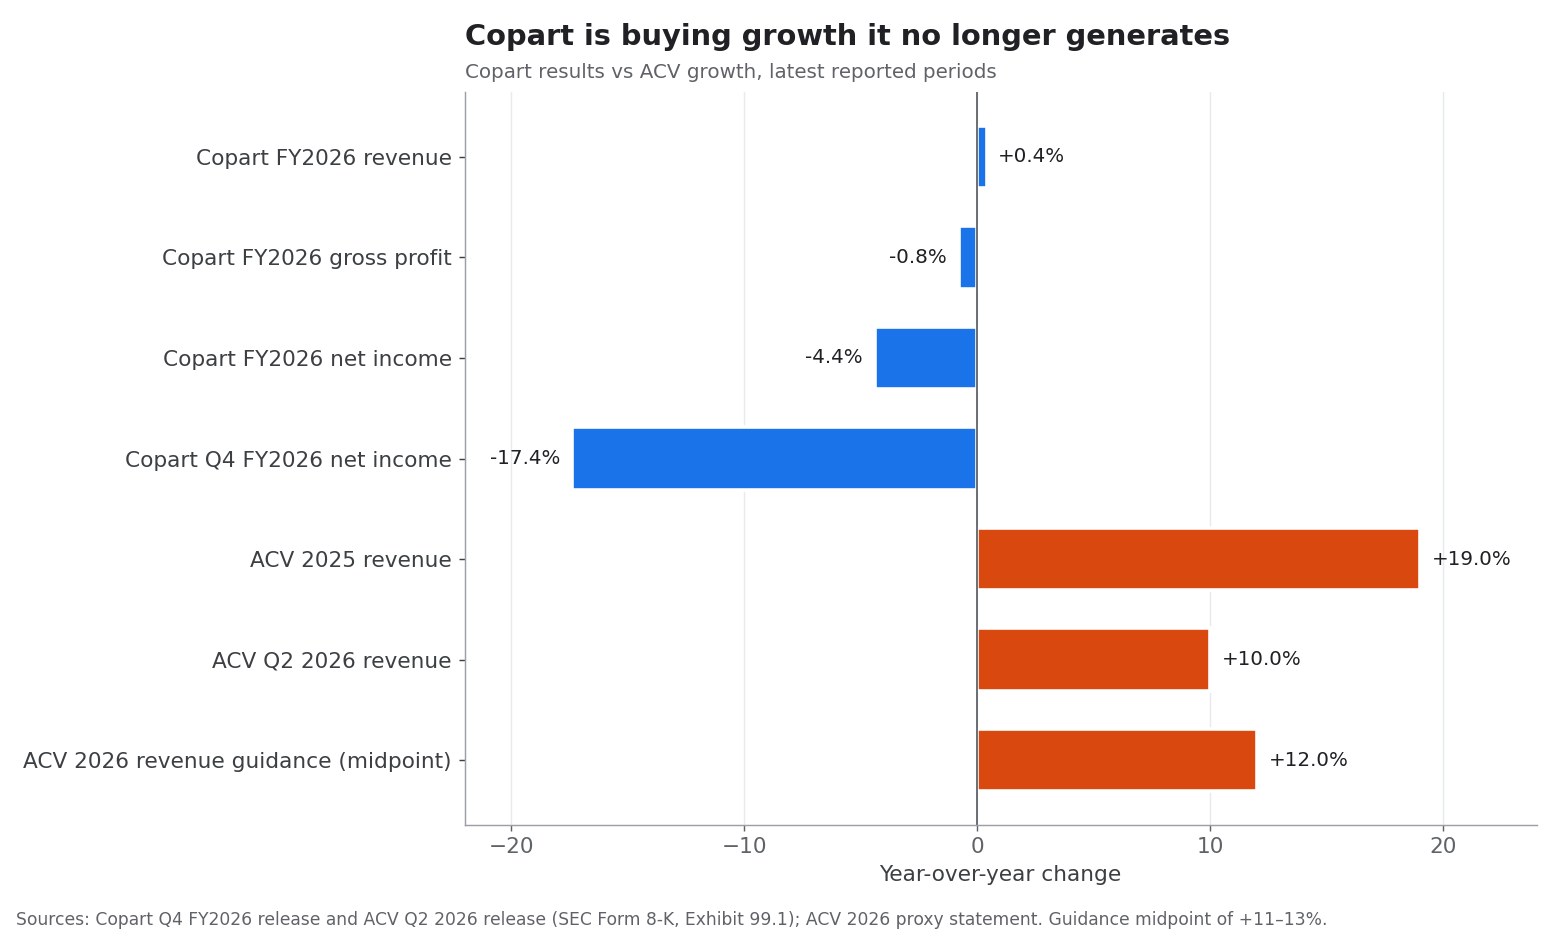
2026年7月31日に終わった会計年度について、Copartは次のように報告した。
| Copart 2026会計年度 | 実績 | 増減 |
|---|---|---|
| 売上高 | 46億7,000万ドル | +0.4% |
| 売上総利益 | 20億8,000万ドル | −0.8% |
| Copartに帰属する純利益 | 14億8,000万ドル | −4.4% |
| 希薄化後EPS | 1.55ドル | −2.5% |
| 第4四半期純利益 | 3億2,700万ドル | −17.4% |
| 第4四半期の希薄化後EPS | 0.35ドル | −14.6% |
| 7月31日時点の現金と満期保有目的証券 | 44億9,000万ドル | 前年の47億9,000万ドルから減少 |
20年にわたり安定して複利成長を続けてきた事業が、成長を止めた。株価もそれを反映している。9月14日のCPRTの終値は31.73ドルで、2025年5月の週足終値の高値63.84ドルの約半分だ。2026会計年度の1株利益は発行済み株式数の減少にも支えられており、第4四半期の希薄化後加重平均株式数は4.7%減った。
こうした状況の中で、ACVはCopartの中核である事故車事業だけでは得られない3つのものをもたらす。
1. 新たな成長の軸
Copartは事故車と全損車の分野を支配している。ACVはCopartに業者間卸売での即座の足場を与える。この市場には下取り車、過剰在庫、フリートの処分、中古車の再販売が含まれる。Copartはディーラー向けチャネルを「新たな成長の軸」と呼び、この取引は「売上高の成長を加速させる見込み」だとしている。
1台の車は、下取り車としてディーラーの在庫に入り、卸売オークションを経て別のディーラーに運ばれ、最終的に消費者に売られるか、事故の後に事故車処分に回るかもしれない。Copartはこの過程のより多くの段階に関われるようになる。
2. より大きなネットワークでのクロスセル
Copartは185を超える国におよそ100万人の会員を持ち、この1年間で400万台超を販売した。ACVはディーラーとの関係と技術を持っている。統合後の会社は次のようなクロスセルが可能になる。
- Copartのディーラー購入者へのACVマーケットプレイスサービス。
- ACVの顧客へのCopartの輸送・物流サービス。
- Copartの売り手へのACVの検査ツール。
- ACVの在庫へのCopartの海外購入者層。
- 自動車メーカー系金融会社、銀行、フリート、貸し手向けの商用車プログラム。
- 卸売と事故車の両チャネルにまたがるデータ製品。
3. テクノロジーと人工知能
ACVは車両データ、AIによる撮影、予測分析、在庫の推奨を活用している。この技術の戦略的価値は、ソフトウエア単体の収入を上回るかもしれない。より良い車両状態データは値付けを改善し、購入者の信頼を高め、紛争を減らす。業者間卸売だけでなく、Copartの事故車オークションでも役立つ可能性がある。
CopartはACVに払い過ぎているのか
19億ドルの株式価値はおおむね次に相当する。
- ACVの2026年売上高見通し中央値の約2.2倍。
- 2026年調整後EBITDA見通し中央値の約25倍。
- ACVの影響を受ける前の時価総額に対する45%のプレミアム。
- Copartの現金と満期保有目的証券44億9,000万ドルの約42%。
売上高倍率で見れば、成長するデジタルマーケットプレイスとして極端な水準ではない。EBITDA倍率で見るとはるかに厳しく見える。ACVの調整後EBITDAマージンが約9%にすぎないからだ。比較すると、OPENLANEの2025年の調整後EBITDAマージンは約17%だった。
価格は歴史とも比べる必要がある。2021年の上場後、ACVAの月足終値の最高値は34.61ドルで、買収の打診が表面化する前の1年間で株価は47%下落していた。45%のプレミアムが付いても、長期保有のACV株主の中には取得価格を大きく下回る金額しか受け取れない人もいる。
Copartが高い倍率を払う理由として考えられるのは次の点だ。
- ACVはCopartの成熟した事故車事業より速く成長している。
- ACVは戦略的に重要なディーラーチャネルへの足がかりになる。
- Copartは時間をかけて重複するテクノロジー、本社、運営のコストを削減できる。
- ACVのプラットフォームは、Copartの既存の拠点と購入者ネットワークの生産性を高める可能性がある。
- Copartは余剰資金を、成長余地の長い関連事業に振り向けられる。
本当の試金石は、統合後の会社が19億ドルの機会費用を上回る追加のキャッシュフローを生めるかどうかだ。Copartはシナジーを数値化していない。数値化するまでは、「初年度は中立、2028会計年度から増益」を唯一の明確な財務目標とみなすべきだ。
Copartの財務力は取引を支えられる
CopartにとってACVの買収は容易に賄える。手元資金で支払い、株価が低迷している時に新株を発行することも、買収のための借り入れをすることもない。7月31日時点の貸借対照表に基づけば、約19億ドルを払った後も約26億ドルの現金と証券が残る。
それでも、現金での支払いには機会費用がある。Copartはこの資金を次のことにも使えた。
- 土地の取得と拠点の拡張。
- 海外での成長。
- 自社株買い。現在の低迷した株価なら割安に見えるかもしれない。
- 技術開発。
- より早くリターンを生む小規模な買収。
この取引は最終的に、これらの選択肢を上回らなければならない。
ACVが独立子会社として残る理由
ACVを独立子会社とし、George Chamoun最高経営責任者に率いさせるというCopartの判断は、戦略的に理にかなっている。
ACVのディーラー顧客は、Copartがマーケットプレイスの情報を使って自分たちと競争するのではないかと心配するかもしれない。ACVの運営を切り離しておけば、信頼を守り混乱を減らせる。ACVには独自の技術文化、営業プロセス、製品ロードマップもある。すぐに全面統合すれば、エンジニアやディーラーを失ったり、製品開発のスピードが落ちたりするリスクがある。
独立した体制にはいくつかの利点がある。
- ACVの経営陣を引き留められる。
- ディーラーへの影響を抑えられる。
- ACV MAX、VIPER、データ製品への投資を継続できる。
- 業績の責任がより明確になる。
- 技術統合へ段階的に進む道筋を確保できる。
欠点は、独立がコストシナジーを遅らせかねないことだ。ACVが別々のシステム、人員、運営を維持すれば、Copartは潜在的なコスト削減をすぐにはすべて実現できないかもしれない。
2026年のCopartによるACV Auctions買収の主なリスク
規制・独占禁止法のリスク
この取引にはハート・スコット・ロディノ法に基づく承認が必要だ。CopartとACVは両社の事業を、片方は事故車、もう片方は業者間卸売という補完関係にあると説明している。それでも規制当局は、オンライン車両オークションでの重なりや、支配的な事故車プラットフォームとデジタルのディーラー向け挑戦者の統合が競争を弱めないかを精査する可能性がある。逆違約金の大きさは、これが双方が最も慎重に値付けしたリスクであることを示している。
統合リスク
技術システム、顧客データベース、価格設定ツール、輸送ネットワークは慎重につなぐ必要がある。統合がうまくいかなければ、請求の誤り、サービスの中断、ディーラーの不満を招きかねない。
企業文化のリスク
Copartの事業は規模、物理的インフラ、運営の規律の上に成り立っている。ACVはソフトウエア開発、データサイエンス、迅速な製品改良に依存するテクノロジー型マーケットプレイスだ。統合し過ぎればACVは起業家的な強みを失い、統合が足りなければシナジーは実現しないかもしれない。
ディーラー中立性のリスク
ディーラーは中立的なマーケットプレイスを好むかもしれない。Copartは、自分たちのデータがマーケットプレイスへの信頼を損なう形で使われることはないと、ACVの顧客を安心させる必要がある。
競争リスク
ACVはManheim、OPENLANE、実店舗型オークション、その他のデジタルプラットフォームと競合している。取引が決まるまでの間に、競合がより低い手数料、より良い検査、新しいツールで対抗してくる可能性がある。
中古車市場の景気循環
卸売の取扱量と価格は、金利、中古車の買いやすさ、在庫水準、リース満了車の供給、差し押さえ、消費者需要に左右される。ACV自身の見通しは2026年下半期のディーラー市場の安定を前提としており、市場が弱まればGMVが打撃を受け、金融事業の損失が増える。
買い付け不成立のリスク
ACVAの株主は、10.50ドルという価格が条件付きであることを忘れてはならない。取引が破談すれば、株価は発表前の7ドル前後の水準に戻る可能性がある。
強気・基本・弱気のシナリオ
| シナリオ | 主な前提 | 想定される結果 |
|---|---|---|
| 強気 | 取引が予定どおり完了し、ディーラーの定着率が高く保たれ、Copartが効果的にクロスセルし、ACVが営業レバレッジを実現 | ACVAの保有者は10.50ドルを受け取り、Copartは成長を取り戻して19億ドルの投資で魅力的なリターンを得る |
| 基本 | 取引は年末前後に完了し、ACVは独立を保ち、シナジーは徐々に現れる | Copartの売上高は緩やかに押し上げられ、約束どおり2028会計年度からEPSが増える |
| 弱気 | 独禁法審査の遅れ、ディーラーの離反、卸売市場の低迷、統合の問題 | スプレッドが拡大し、破談すればACVAは7ドルに向けて下落し、Copartの投下資本利益率は下がる |
ACVAの合併裁定取引にとって重要な変数は、完了の確率、時期、そして破談した場合の下落幅だ。
CPRTの株主にとって重要な変数は次のとおり。
- コストシナジーの規模と時期(開示された場合)。
- クロスセルによる売上高の伸び。
- ACVの従業員とディーラーの定着。
- 追加の設備投資。
- 営業キャッシュフローへのACVの貢献。
- Copartの利益率への影響。
- 約束どおり2028会計年度からEPSの押し上げが始まるかどうか。
取引完了までに投資家が注視すべきこと
規律ある監視チェックリストには次の項目を含めるべきだ。
- 公開買い付けの書類:Schedule TOとACVのSchedule 14D-9。売却過程の経緯や、他の買い手候補がいたかどうかも含む。
- 独占禁止法:HSRに基づく「セカンドリクエスト(追加情報要求)」。これは審査が長引くことを意味する。
- 応募の進捗:応募株式数と買い付け期間の延長の有無。
- ACVの業績データ:第3四半期のディーラーの活動、マーケットプレイス成約台数、GMV。
- シナジーの開示:漠然とした戦略的表現ではなく、数値化されたコスト削減額と売上高目標。
- Copartの資本配分:多額の現金支出の後も自社株買いが続くかどうか。
- スプレッド:ACVAの株価と10.50ドルの差が広がれば、それは市場の早期警戒信号だ。
- 競合の対応:ManheimとOPENLANEによる価格設定、ディーラー向けインセンティブ、技術投資。
SimianX AIを使えば、SEC開示書類、決算発表、値動き、アナリスト予想の修正、ニュースのセンチメントを組み合わせてACVAとCPRTを同時に追跡でき、CPRTのライブ分析を直接開くこともできる。投資家はデータを自ら確認し、SimianXが提供するのはリサーチの支援であって個別の投資助言ではないことを忘れないでほしい。
ACVA急騰44%は新たな自動車テック大手を生むのか
答えは「生む」が何を意味するかによる。
Copartが公開買い付けを完了すれば、ACVA自体は独立した上場株ではなくなる。株主はACVの長期的な上昇余地を享受し続けるのではなく、現金を受け取る。
しかし統合後のCopart–ACV事業は、より強力な自動車テクノロジー・再販売プラットフォームになり得る。ACVはディーラーとの関係、デジタル卸売の流動性、検査・査定データ、輸送・金融サービス、在庫ソフトウエア、AIを活用した価格設定をもたらす。Copartは世界規模のオークション、物理的な拠点、保険会社や法人顧客との関係、海外の購入者、強いキャッシュ創出力、そして市況サイクルを通じて投資し続ける資本をもたらす。
両社はそれぞれ相手のモデルの空白を埋める。ただし、戦略的に理にかなった取引が自動的に優れたリターンを生むと考えるべきではない。顧客の定着、売上高シナジー、コスト削減、キャッシュフロー、投下資本利益率という測定可能な成果で判断しなければならない。
2026年のCopartによるACV Auctions買収に関するよくある質問
CopartによるACV Auctions買収の取引額はいくらか?
CopartはACV Auctionsを1株10.50ドルの現金で買収することで合意し、株式価値は約19億ドルに相当する。提示額は、売却の可能性に関する報道が出る前の最終取引日である2026年8月10日の、影響を受ける前のACVの終値7.26ドルに対して約45%のプレミアムとなる。
ACVAの株価はなぜ約44%急騰したのか?
投資家がCopartの現金提示額に向けて株価を見直したため、9月11日に44.2%上昇して10.41ドルとなった。10.50ドルまでに残る9セントの差は、完了までの時間と、取引が遅れたり阻止されたりするリスクを反映している。
取引が破談したらどうなるのか?
独禁法上の差し止めや、期限までにHSR審査を通過できなかったことで取引が解除された場合、CopartはACVに1億1,530万ドルの逆違約金を支払わなければならない。ACVがより有利な提案を受け入れた場合は、ACVがCopartに5,770万ドルを支払う。ACVAの株価は契約前の7ドル前後の水準に戻る可能性が高い。
CopartはACV Auctionsに払い過ぎているのか?
価格はACVの2026年売上高見通しの約2.2倍だが、調整後EBITDA見通しの約25倍に当たる。利益で見れば厳しく、売上高で見れば妥当だ。見合うかどうかは、Copartがまだ数値化していないシナジー次第だ。
CopartによるACV買収はいつ完了する見込みか?
両社は2026暦年末までの完了を見込んでいる。株式の過半数の応募、HSR待機期間の満了、その他の通常の条件が前提となる。
Copartはなぜ今ACVを買うのか?
Copartの2026会計年度の売上高はわずか0.4%増にとどまり、第4四半期の純利益は17.4%減った。一方ACVは11〜13%の売上高成長を見込んでいる。ACVはCopartに、より速く成長する業者間卸売事業と、Copartが持っていない車両データ技術をもたらす。
結論
2026年のCopartによるACV Auctions買収は、単なる19億ドルの買収ではない。車両の再販売が、事故車、卸売、輸送、金融、小売の各チャネルをまたいで、ますますデジタル化し、データ主導になり、統合されていくことへの賭けであり、同時にCopart自身の成長エンジンが鈍ったことを認めるものでもある。
ACVAの44%急騰は、Copartの提示額の価値をほぼすべて取り込んだ。10.50ドルに対して10.41ドルという水準で、市場は完了の確率を約97%と見込んでおり、裁定取引の投資家には0.9%の上値しか残らない一方、破談すれば約31%の下値リスクがある。より長期的な問いはCopartの株主のものだ。ACVのディーラーネットワーク、マーケットプレイス技術、車両情報は、調整後EBITDAの約25倍を支払うことを正当化するだけの追加キャッシュフローを生めるだろうか。
強気の根拠は現実的だ。Copartはより速く成長するディーラーチャネルを手に入れ、対象市場を広げ、AIを活用した車両データツールを加え、世界的なネットワークでクロスセルができる。弱気の根拠も同じく現実的だ。ACVの第2四半期の成約台数とGMVは横ばいで、利益率は控えめであり、統合によってCopartが対価を払っているまさにそのディーラー関係と技術文化が損なわれるおそれがある。
今年分析したほかの大型取引については、アマゾン・クアルコムのAIチップ提携 5400万株の代価とHugging Face買収:Nvidiaが払う売上86倍を参照してほしい。
取引、バリュエーションの変化、発表後の市場の反応を追いたい投資家は、SimianX AIを使ってファンダメンタルズ、テクニカル分析、SEC開示書類、リアルタイムのニュースセンチメントを組み合わせることができる。プラットフォームは根拠の整理に役立つが、投資家は金融上の判断を下す前に独自のデューデリジェンスを行い、資格を持つ専門家に相談すべきだ。
本記事は情報提供と教育のみを目的としたもので、投資・法律・税務に関する助言ではありません。市場価格や取引条件は変わる可能性があるため、投資家は金融上の判断を下す前に最新のデータを確認してください。
関連記事
参考リンク
- SEC EDGAR — CopartとACVの共同プレスリリース(ACV Form 8-K、別紙99.1、2026年9月10日)
- SEC EDGAR — 合併契約の概要と違約金を記載したACVのForm 8-K
- SEC EDGAR — 合併契約書(別紙2.1)
- SEC EDGAR — CopartとACVの取引説明資料(別紙99.2)
- SEC EDGAR — Copart 2026会計年度第4四半期決算(別紙99.1)
- SEC EDGAR — ACV 2026年第2四半期決算
- ACV投資家向け情報 — 2026年委任状説明書
- SEC EDGAR — OPENLANE 2025年第4四半期決算
- ブルームバーグ — ACV Auctions、買収打診を受け売却を検討(2026年8月11日)
- ブルームバーグ — Copart、ACV Auctionsを約20億ドルで買収へ(2026年9月10日)


