 執筆:Muke
CRWVを動かす二つの力:AI受注残とバランスシート・リスク
2026年10月23日更新——数値はCoreWeaveがSECに提出した四半期決算および資金調達関連書類に基づく。株価はナスダック終値。
要点: CoreWeaveの受注残(収益バックログ)は2026年6月30日時点で約1040億ドルに達し(第3四半期初めに新たに締結した250億ドル超の契約は含まない)、総債務は半年前の214億ドルから351億ドルに増加しました。四半期売上高は2倍超の25.8億ドルに伸びた一方、純支払利息は四半期あたり6.4億ドルに膨らみ、調整後営業利益1.28億ドルの5倍に達しています。株価は逆方向に動いています。CRWVは2026年10月22日に55.60ドルで引け、年初来22%安、6月中旬比52%安、2025年6月の最高値183.58ドルからは70%安となりました。次回決算は2026年第3四半期分で、11月9日前後の見通しです(ナスダック/Zacks予想)。
CoreWeave株2026は、AIインフラストラクチャブームの中心的な問いの最も明確な例の一つです:爆発的な需要は、攻撃的なレバレッジによる拡張を正当化できるのでしょうか?CoreWeaveは、トレーニング、推論、そして本番環境のAIワークロードのために大規模なGPU容量を必要とする顧客にサービスを提供する、AIクラウドに特化した純粋銘柄(ピュアプレイ)となっています。投資家にとって、このストーリーは魅力的ですが、単純ではありません。
SimianX AIでは、CRWVのような株を研究する正しい方法は、それを一つの見出しに還元することではありません。強気のケースはバックログ、戦略的AI顧客、GPUの不足、そしてオペレーティングレバレッジに基づいて構築されています。弱気のケースは、債務、設備投資、利息費用、顧客集中、そしてAIインフラストラクチャの供給が需要に追いつくリスクに焦点を当てています。
CoreWeave株2026:押さえておきたい投資の背景
CoreWeaveは伝統的なソフトウェア会社ではありません。特化したAIインフラストラクチャプラットフォームに近いです:資本集約的で、ハードウェア重視、電力制約があり、GPU供給チェーンに深く結びついています。これにより、その株は高マージンのSaaS企業とは異なる動きをします。
この会社の2026年の物語には、3つの主要な柱があります:
- モデルビルダー、企業、ハイパースケーラーからの大規模なAI需要。
- 約1000億ドルの収益バックログ、強い契約済みの将来需要を示唆しています。
- 高負債、高設備投資モデル、実行の規律と市場の信頼を必要とします。
重要なポイント:CoreWeaveは高成長のAIインフラストラクチャ株ですが、上昇を生む同じバックログは、重い資金調達、データセンターのキャパシティ、GPU調達、電力アクセスを必要とします。
市場は実質的に1つの質問を投げかけています:CoreWeaveの将来のキャッシュフローは、キャパシティを構築するために必要なバランスシートリスクを正当化するのか?
だからこそ、真剣なCoreWeave株2026分析は、需要の質と資金調達の質を分けなければなりません。大きなバックログは、収益、マージン、キャッシュフロー、持続可能な顧客関係に転換される場合にのみ価値があります。
CoreWeaveの受注残・債務・キャッシュ消費の四半期推移(2025〜2026年)
強気派と弱気派の論争は、CoreWeaveが毎四半期開示するいくつかの数字に集約されます。下表はそれらを並べたものです。
| 四半期 | 売上高(億ドル) | 調整後EBITDA(億ドル) | 純損失(億ドル) | 純支払利息(億ドル) | 設備投資(億ドル) | 総債務(期末、億ドル) | 残存履行義務(億ドル) | 稼働電力容量 |
|---|---|---|---|---|---|---|---|---|
| 2025年第1四半期 | 9.82 | 6.06 | −3.15 | 2.64 | 14.1 | 87 | 147 | — |
| 2025年第2四半期 | 12.12 | 7.53 | −2.90 | 2.67 | 24.5 | 111 | 301 | — |
| 2025年第3四半期 | 13.65 | 8.38 | −1.10 | 3.11 | 23.9 | 140 | 500 | 約590 MW |
| 2025年第4四半期 | 15.72 | 8.98 | −4.52 | 3.88 | 40.6 | 214 | 607 | 850 MW超 |
| 2026年第1四半期 | 20.78 | 11.57 | −7.40 | 5.36 | 77.0 | 249 | 988 | 1 GW超 |
| 2026年第2四半期 | 25.75 | 15.10 | −6.26 | 6.40 | 64.2 | 351 | 1037 | 約1.5 GW |
出所:CoreWeave四半期決算(2026年第2四半期、2026年第1四半期、2025年第4四半期、2025年第3四半期。SEC様式8-K別紙99.1)および10-Q/10-K提出書類のXBRLデータ。設備投資=有形固定資産の取得額(四半期値は年初来累計のキャッシュフロー総額から算出。2025年の金額にはベンダーファイナンスによる非現金の設備取得を含まない)。総債務=流動・非流動債務の合計で、リコース債務とノンリコース債務を含む。残存履行義務はGAAP上の指標。より広義のCoreWeaveの「収益バックログ」は2025年第3四半期〜2026年第2四半期にそれぞれ556億ドル、668億ドル、994億ドル、約1040億ドル。
数字が示すこと:
- 受注残は5四半期で7倍に拡大し、残存履行義務は147億ドルから1037億ドルになりました。2026年第1四半期だけで約380億ドル増え、CoreWeaveにとって過去最高の受注四半期となりました。
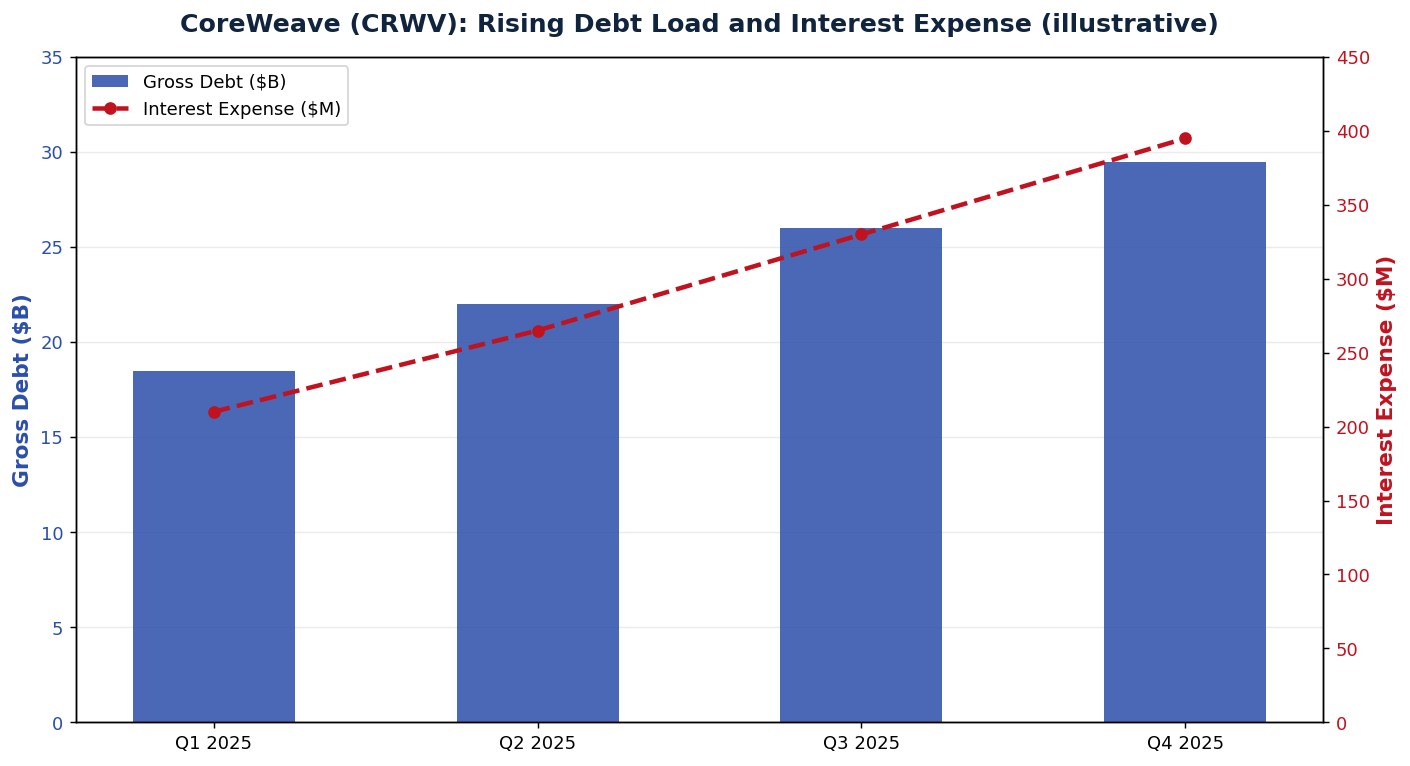
- 同じ期間に債務は4倍に増加し、87億ドルから351億ドルへ。2026年第2四半期の増加幅(249億ドル→351億ドル)は過去最大です。
- 最も注視すべきは利息です。 純支払利息は四半期あたり2.64億ドルから6.4億ドルに増えました。2026年第2四半期には売上高の25%に相当し、調整後営業利益(1.28億ドル)の5倍を超えています。
- 調整後EBITDAマージンは低下し、2025年第1〜第3四半期の61〜62%から2025年第4四半期に57%、2026年第1四半期に56%となった後、2026年第2四半期に59%へ回復しました。新規キャパシティが本格的な売上を生む前に稼働を始めたためです。
- 設備投資がキャッシュフローを先行。 2026年上半期、CoreWeaveは有形固定資産に141億ドルを投じた一方、営業キャッシュフローは37億ドルにとどまり、その差を債務と株式で埋めました。
CoreWeaveの1000億ドルのAIバックログが重要な理由
CoreWeaveの報告されたバックログは、投資家が無視できないヘッドラインの数字です。約1000億ドルのバックログは、顧客が単にAIコンピュートを試しているのではなく、将来のキャパシティを契約していることを示唆しています。GPU供給、電力の可用性、データセンターの準備が不足している業界では、確約された需要が競争上の優位性となる可能性があります。
バックログは、以下を提供する可能性があるため重要です:
- 複数年にわたる収益の可視性。
- 貸し手や戦略的パートナーとのより強い資金調達の信頼性。
- GPU、ネットワーク機器、インフラストラクチャのためのより良い購買力。
- AIワークロードが実験段階から本番運用へ移行しているという確信。
しかし、バックログはフリーキャッシュフローとは異なります。投資家は、バックログがどれくらいの速さで収益に転換されるのか、どのようなマージンを持つのか、そしてそれらの契約を履行するためにさらに借入が必要かどうかを問わなければなりません。
| CoreWeaveが注目すべき指標 | 2026年にとっての重要性 |
|---|---|
| 収益バックログ | 契約済みの将来需要を示す |
| 設備投資の強度 | 成長がどれだけ高価であるかを示す |
| 利息費用 | レバレッジからの圧力を示す |
| 調整後EBITDAマージン | 重い資金調達コストの前の営業利益率を測定する |
| 顧客集中度 | 契約の耐久性を評価するのに役立つ |
| 電力容量 | CoreWeaveが供給をどれだけ早く拡大できるかを決定する |
強気の解釈は、CoreWeaveが競合他社がその規模に追いつく前に希少なAIコンピュート需要を確保しているということです。
弱気の解釈は、投資家がAIインフラストラクチャのマージンがどれほど持続可能であるかを知る前に、会社が積極的に支出し、借り入れなければならないということです。
CoreWeaveが従来のクラウド株と異なる理由は?
CoreWeaveはしばしばクラウドプラットフォームと比較されますが、単なる「別のクラウド会社」ではありません。そのアイデンティティはより具体的です:目的に特化したAIクラウドインフラストラクチャ。つまり、その経済は専門的なGPU、高性能ネットワーキング、データセンターの電力、そして極端なコンピュート密度を要求する顧客のワークロードに大きく依存しています。
AWS、Azure、Google Cloudなどの従来のクラウドプラットフォームは、ストレージ、データベース、エンタープライズソフトウェア、開発者ツール、分析、AIといった多様なワークロードから利益を得ています。CoreWeaveはAIコンピュートにより集中しています。その集中は需要が強いときにより早い成長を生む可能性がありますが、AIコンピュートの価格が弱まるとリスクも増加します。
CoreWeaveの主な利点
- 広範な汎用クラウドではなく、AIネイティブインフラストラクチャに焦点を当てている。
- AIラボやエンタープライズAI顧客との深い関係。
- Nvidiaエコシステムとの早期アクセスと整合性。
- 専門的なGPUクラスターを必要とするワークロードを提供する能力。
- AIインフラストラクチャの構築に直接結びついたブランド。
CoreWeaveの主なリスク
- 多くのソフトウェアの同業者に対して重い負債負担。
- 高い減価償却費と設備の置き換えニーズ。
- 継続的なAI需要の成長への依存。
- 潜在的な顧客集中。
- 電力、データセンター、資金調達のボトルネックに対する感受性。
投資家にとって、これはCoreWeaveがクリーンなSaaSコンパウンダーのように評価されるべきではないことを意味します。インフラ、リース、クラウドサービス、景気循環的な資本投資に近いフレームワークが必要です。
CoreWeave株2026はバックログストーリーか負債リスクストーリーか?
答えは:両方です。バランスの取れたCoreWeave株2026の仮説は、バックログと負債を関連する変数として扱わなければなりません。
バックログは拡張のビジネスケースを生み出します。負債は、そのバックログに対応するために必要な拡張を資金調達します。需要が強く、稼働率が高いままであれば、レバレッジはリターンを増幅させることができます。需要が減少したり、価格が下落したり、建設が遅れたりすると、レバレッジは下方リスクを増幅させる可能性があります。
強気のシナリオ
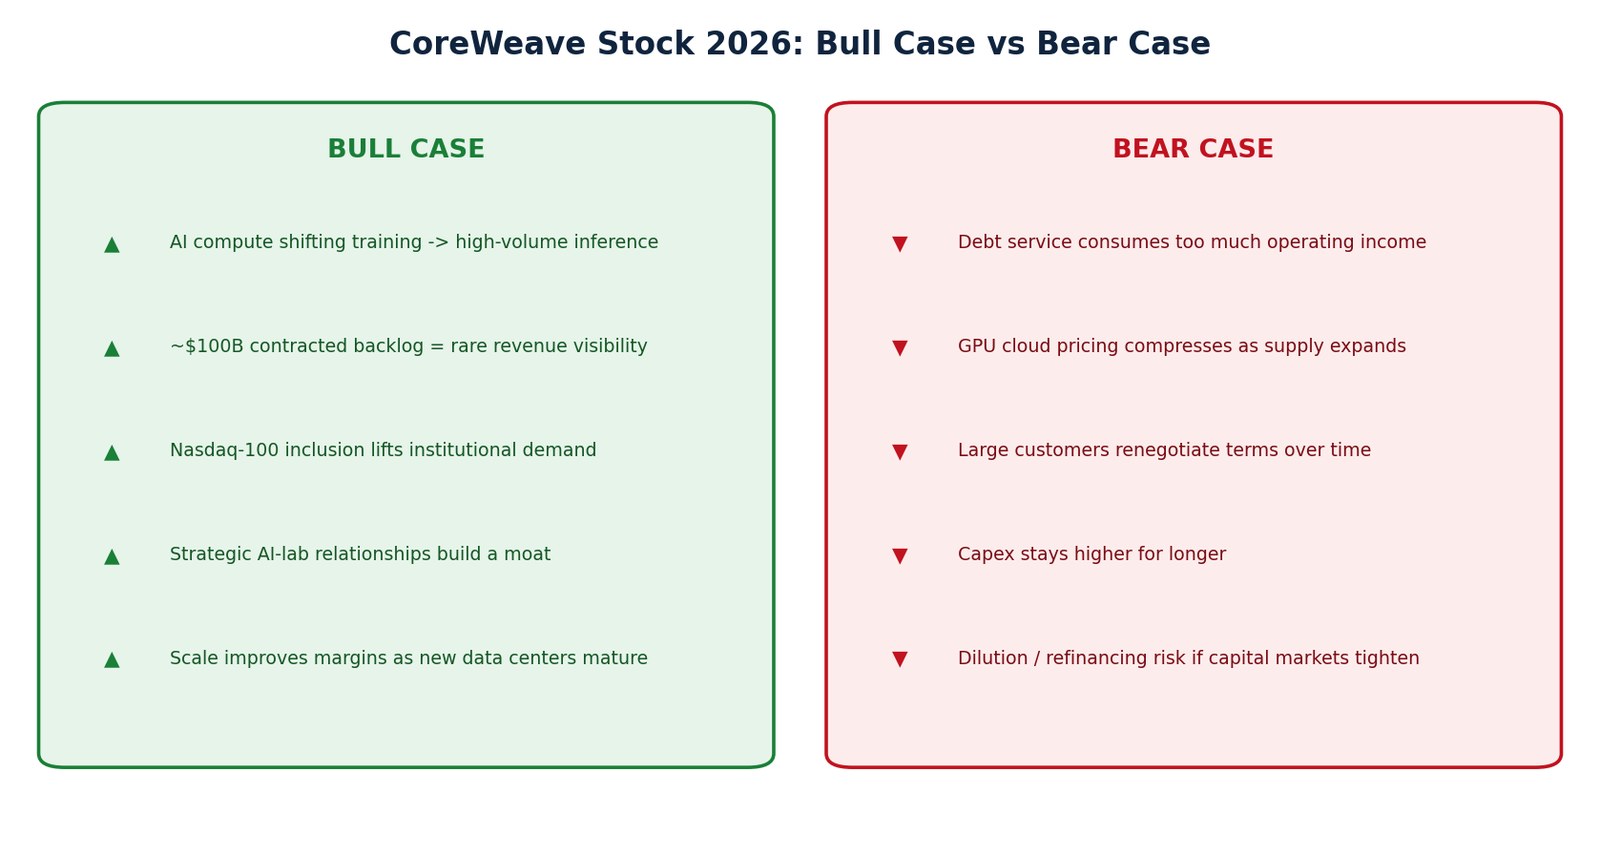
2026年のCoreWeave株に対する強気のシナリオは、AIインフラ需要がまだ過小評価されているという考えに基づいています。企業AI、エージェントワークフロー、推論ワークロード、ロボティクス、コーディングアシスタント、合成データ、モデル訓練が引き続き拡大すれば、CoreWeaveは需要制約ではなく容量制約のままでいる可能性があります。
強気の投資家は次のように主張するかもしれません:
- AIコンピュート需要はトレーニングから高ボリュームの推論に移行しています。
- CoreWeaveの契約バックログは異常な収益の可視性を提供します。
- Nasdaq-100への組み入れは可視性と機関投資家の需要を改善する可能性があります。
- 戦略的顧客関係は持続可能なモートを生み出すかもしれません。
- スケールは新しいデータセンターが成熟するにつれてマージンを改善できます。
弱気のシナリオ
弱気のシナリオはAIが消えるということではありません。現在の評価が示唆するよりも経済が不利になる可能性があるということです。
弱気の投資家は次のように心配するかもしれません:
- 元利払いが営業利益を過度に食いつぶします。
- GPUクラウド価格は供給が拡大するにつれて圧縮される可能性があります。
- 大口顧客は、時間の経過とともに条件を再交渉する可能性があります。
- 設備投資の要件は、長期間にわたって高いままです。
- 株主は、資本市場が引き締まると希薄化またはリファイナンスリスクを負います。
強力なバックログは成長の仮説を支持できますが、バランスシートリスクを排除するわけではありません。CoreWeaveにとっての問題は、契約されたAI需要が十分に早く持続可能なキャッシュフローになるかどうかです。
CoreWeaveの設備増強の資金調達(2026年)
CoreWeaveは、2026年に入ってから8月までに300億ドル超の債務・株式資金を調達したと説明しています。開示済みの主な内訳は次のとおりです。
| 日付 | 調達手段 | 規模 | コスト/条件 |
|---|---|---|---|
| 2026年初め | DDTL 4.0遅延引出型タームローン(投資適格格付け) | 85億ドル | — |
| 2026年5月18日 | DDTL 5.0——非投資適格の顧客2社向けで、初の公募シンジケート方式によるGPU担保ローン | 31億ドル | SOFR + 4.50%、約5.5年、Ba2 / BB+ |
| 2026年第2四半期 | 無担保社債と転換社債(初のユーロ建て債を含む) | 100億ドル超 | — |
| 2026年第2四半期 | Jane Streetによる戦略的出資 | 10億ドル | 株式 |
| 2026年8月10日 | DDTL 5.5——期間約3年の顧客契約を裏付けとする | 26億ドル | SOFR + 5.50%、約5年、Ba2 / BB+ |
| 2026年9月18日 | 2033年満期転換シニア債 | 37億ドル(30億ドルから増額) | 利率2.875%、転換価格約97.85ドル、キャップドコールの上限199.70ドル |
出所:SEC様式8-Kの別紙として提出されたCoreWeaveのプレスリリース(リンク先)および2026年第2四半期決算。
もう一つの論点は資金コストです。CoreWeaveの無担保シニア債の利率は8.50%〜9.75%(2030〜2032年満期)、GPU担保ローンはSOFRに4.5〜5.5ポイント上乗せした水準で、調達可能な最も安い資金は転換社債です。ただし、それが安いのは買い手が株式を取得するオプションを得るからにすぎません。9月の2033年満期転換社債は株価79.88ドルを基準に条件が決まりましたが、1か月後の株価はそれより30%低くなっています。
CRWV決算発表後の株価反応(2025〜2026年)
CoreWeaveは米国市場の取引終了後に決算を発表するため、株価の反応は翌営業日に表れます。
| 決算 | 発表日 | 発表前終値 | 翌日終値 | 翌日騰落率 |
|---|---|---|---|---|
| 2025年第3四半期 | 2025年11月10日 | 105.61ドル | 88.39ドル | −16.3% |
| 2025年第4四半期 | 2026年2月26日 | 97.63ドル | 79.56ドル | −18.5% |
| 2026年第1四半期 | 2026年5月7日 | 128.84ドル | 114.15ドル | −11.4% |
| 2026年第2四半期 | 2026年8月11日 | 90.32ドル | 107.73ドル | +19.3% |
株価:ナスダック日次終値(Yahoo Finance。2026年10月20〜22日分はNasdaq.comで照合)。
直近4回の決算のうち3回は、受注残が毎回増えていたにもかかわらず、発表後に2桁の下落となりました。唯一上昇したのは2026年第2四半期決算の後で、調整後EBITDAマージンが59%に回復し、受注残が1000億ドルを超えたときです。株価の推移がリスクを物語っています。2025年3月28日に40ドルでIPO、2025年6月20日に終値の最高値183.58ドル、2025年末は71.61ドル、2026年6月17日は115.21ドル、そして2026年10月22日は55.60ドルです。
2026年におけるCoreWeaveの債務リスクを分析する方法
債務リスクは、債務の絶対額だけの問題ではありません。キャッシュフロー、利息費用、資産の寿命、顧客契約、再融資条件、成長効率に対する債務の相対的な状況を考慮する必要があります。
実用的なCoreWeaveの債務リスクフレームワークには、以下のステップが含まれるべきです。
1. 債務の成長を収益の成長と比較する
収益と契約されたバックログがより早く成長している場合、急速な債務成長は自動的に悪いわけではありません。しかし、債務が収益の転換よりも早く増加する場合、投資家はより慎重になるべきです。
以下を探してください:
- 総債務のトレンド。
- 現在の債務と長期債務。
- 現金控除後の純有利子負債。
- 収益バックログに対する債務の割合。
- 調整後EBITDAに対する債務。
2. 利息費用を注意深く監視する
利息費用は重要です。なぜなら、CoreWeaveのモデルは資本集約型だからです。調整後EBITDAが強く見えても、高い利息費用は純利益とフリーキャッシュフローに圧力をかける可能性があります。
投資家は次のことを尋ねるべきです:
- 利息費用は収益よりも早く増加していますか?
- 新たな融資枠のコストは低いですか、それとも高いですか?
- CoreWeaveは変動金利の債務に依存していますか?
- 営業利益は時間の経過とともに融資コストをカバーできますか?
3. 会計上の収益性とキャッシュフローを分ける
企業は、資本支出のために重要なキャッシュを消費しながら、魅力的な調整後EBITDAを示すことができます。CoreWeaveにとって、設備投資はオプションではなく、成長のエンジンです。
それは投資家が以下に焦点を当てるべきことを意味します:
- 営業キャッシュフロー。
- 不動産および設備の購入。
- 設備投資後のフリーキャッシュフロー。
- 顧客のコミットメントとインフラ支出のタイミング。
- GPU資産の減価償却の仮定。
4. リファイナンスリスクの評価
CoreWeaveの将来の拡張を資金調達する能力は、部分的には投資家と貸し手の信頼に依存しています。AIインフラが好まれるカテゴリーであり続けるなら、資本は引き続き利用可能かもしれません。リスク許容度が低下すれば、債務のリファイナンスはより高くなる可能性があります。
債務の問題は単に「債務は高いか?」ではありません。より良い質問は「CoreWeaveは、バックログを現金に変えながら、受け入れ可能な条件で成長を繰り返し資金調達できるか?」です。
CoreWeaveのバックログ対債務:シンプルな投資家スコアカード
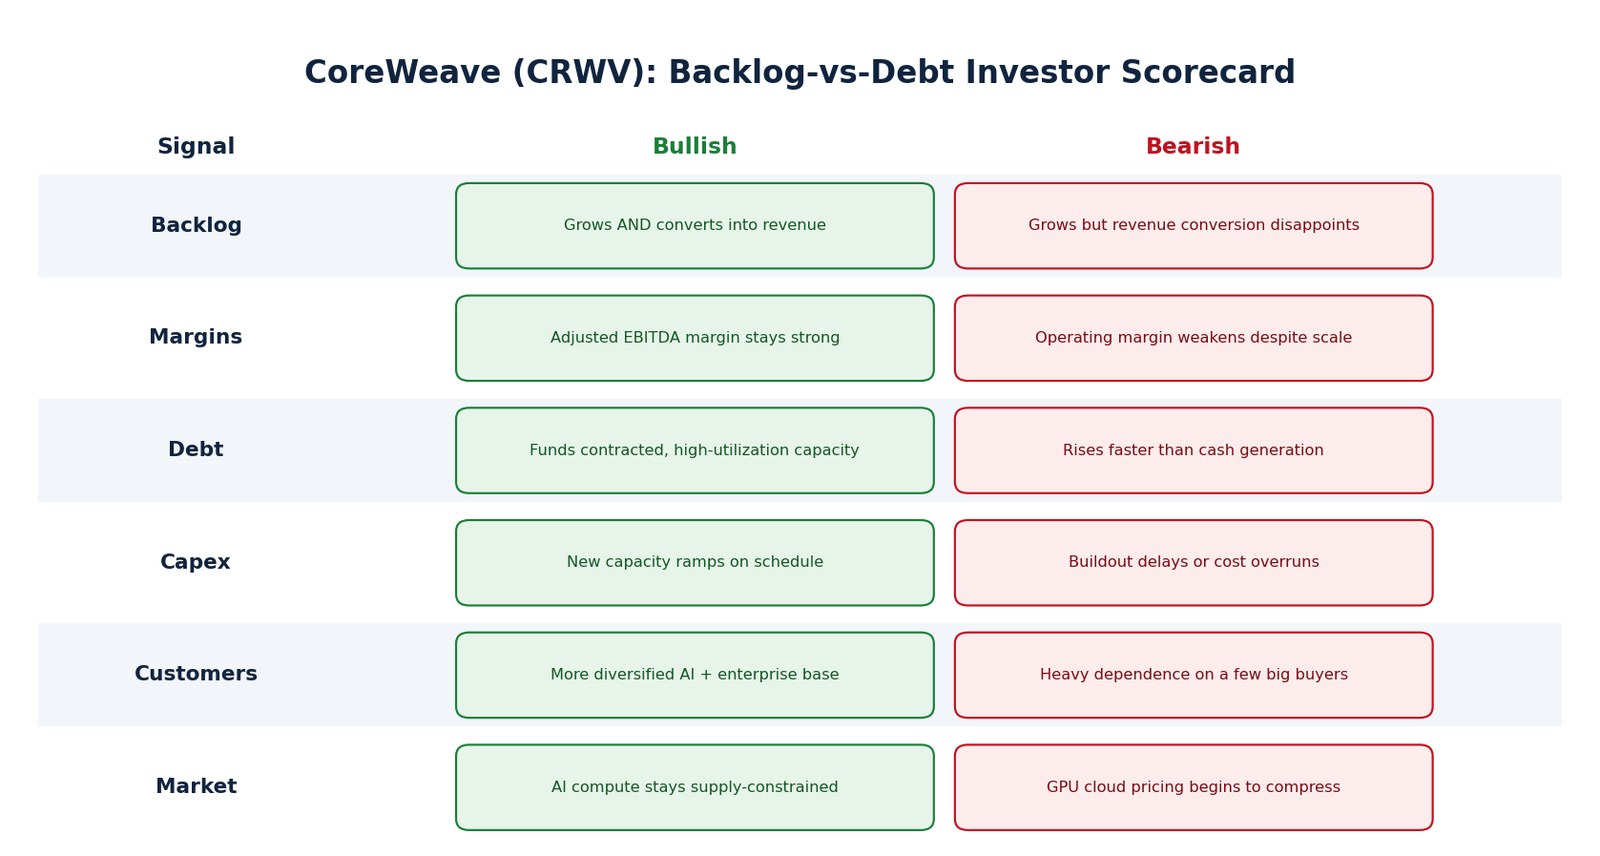
CRWVを研究するための有用な方法は、四半期ごとに更新されるスコアカードを作成することです。これにより、見出しに対する感情的な反応を避け、仮説を地に足のついたものに保つことができます。
| カテゴリー | 強気シグナル | 弱気シグナル |
|---|---|---|
| バックログ | バックログが成長し、収益に転換する | バックログが成長するが、収益転換が期待外れ |
| マージン | 調整後EBITDAマージンが強いまま | スケールにもかかわらず営業マージンが弱まる |
| 債務 | 債務が契約済みで稼働率の高いキャパシティに充てられる | 債務がキャッシュ生成よりも早く増加する |
| 設備投資 | 新規キャパシティが予定通りに立ち上がる | 建設の遅延またはコスト超過 |
| 顧客 | より多様なAIおよび企業基盤 | 少数の主要なバイヤーへの依存度が高い |
| 市場 | AIコンピュート需要が供給制約のまま | GPUクラウド価格が圧縮し始める |
この種のフレームワークは特に有用です。なぜならCoreWeaveのストーリーはダイナミックだからです。会社は伝統的な利益指標では高く見えるかもしれませんが、将来のキャパシティの経済性においては魅力的であり続けることができます。逆に、バックログと比較して安く見える一方で、債務調整後のキャッシュフローではリスクが高い場合もあります。
2026年にCoreWeave株を押し上げる可能性のある要因は?
実行が強いままであれば、いくつかの触媒が2026年のCoreWeave株を支える可能性があります。
1. バックログの継続的な拡大
CoreWeaveが大規模な複数年のAIインフラストラクチャー契約を締結し続ける場合、投資家は需要が循環的ではなく構造的であるとより自信を持つかもしれません。
2. 高い稼働率
データセンターとGPUの稼働率は重要です。高い稼働率はオペレーティングレバレッジを改善し、設備投資を正当化できます。低い稼働率はCoreWeaveが過剰にキャパシティを構築したという懸念を引き起こします。
3. マージンの安定化
新しいインフラが立ち上がるにつれてオペレーティングマージンが改善すれば、市場は負債の負担に対してより安心感を持つかもしれません。
4. より良い資金調達条件
CoreWeaveが魅力的な条件で資本にアクセスできるという証拠があれば、負債モデルに対する懸念は軽減されるでしょう。
5. インデックスへの組み入れと機関投資家の可視性
CoreWeaveのNasdaq-100への組み入れが期待されることで、機関投資家やインデックス連動商品に対する可視性が高まります。インデックスへの組み入れはビジネスの基本を変えるわけではありませんが、流動性や所有権に影響を与える可能性があります。
6. AI推論の成長
大規模なモデルのトレーニングはAIコンピュート需要の一部に過ぎません。推論ワークロードが企業、消費者アプリ、ロボティクス、コーディングツール、自律エージェントにわたってスケールする場合、CoreWeaveはより広範な定期的な需要から利益を得るかもしれません。
2026年にCoreWeave株に圧力をかける可能性のある要因は?
強力な株式テーゼは、何がうまくいかない可能性があるかも定義する必要があります。
1. 負債に関する懸念が強まる
CoreWeaveが契約を履行するために積極的に借り入れを続けなければならないと投資家が考える場合、バリュエーション倍率は圧縮される可能性があります。
2. AI設備投資のセンチメントが弱まる
CoreWeaveは、より広範なAIインフラストラクチャサイクルに関連しています。市場がAIの設備投資収益を疑問視し始めると、CoreWeaveはより多様化した企業よりも大きな影響を受ける可能性があります。
3. 顧客集中が大きな問題に
大規模な契約は強気ですが、少数の主要顧客への依存はリスクを生む可能性があります。もし一つの顧客が支出を遅らせたり、再交渉したり、ワークロードを移したりすると、その影響は重要になるかもしれません。
4. GPU価格と供給が正常化
希少性は価格力を支えます。もしGPUの供給が豊富になると、顧客は交渉力を得る可能性があり、投資資本の収益が減少するかもしれません。
5. フリーキャッシュフローが深刻なマイナスのまま
設備投資が営業キャッシュフローよりも速く増加し続けると、株式投資家は希薄化、リファイナンス、または長期的なリターンの低下を心配するかもしれません。
SimianX AIが投資家にCoreWeave株の調査を支援する方法
CoreWeaveのような株は、単一のモデル要約では重要なニュアンスを見逃す可能性がある企業です。強気のシナリオと弱気のシナリオの両方が信頼でき、正しい答えは財務諸表、市場構造、技術的トレンド、ニュースセンチメント、リスクシナリオを総合的に考慮することに依存します。
SimianX AIは、このような多角的な株式調査のために設計されています。そのマルチエージェントアプローチは、投資家が以下を比較するのに役立ちます:
- ファンダメンタル分析。
- テクニカル面の市場構造。
- ニュースとセンチメントの変化。
- リスク管理の考慮事項。
- 強気対弱気の議論。
- 評価、負債、カタリストに関するフォローアップ質問。
静的なレポートを読む代わりに、投資家はSimianXを使用して、インタラクティブに仮説を探求できます。たとえば、CoreWeaveを調査しているユーザーは次のように尋ねることができます:
- 「CoreWeaveのバックログのどれくらいがすでに評価に反映されていますか?」
- 「次の四半期に追跡すべき負債指標は何ですか?」
- 「CRWVの強気シナリオを崩すのは何ですか?」
- 「CoreWeaveは他のAIインフラストラクチャ株とどのように比較されますか?」
- 「Nasdaq-100への組み入れ後、重要なテクニカル水準は何ですか?」
これは価値があります。CoreWeave株2026の研究は一度きりの答えではありません。これは進化する仮説であり、新しい収益、資金調達、顧客、AIインフラデータが現れるにつれて更新されるべきです。
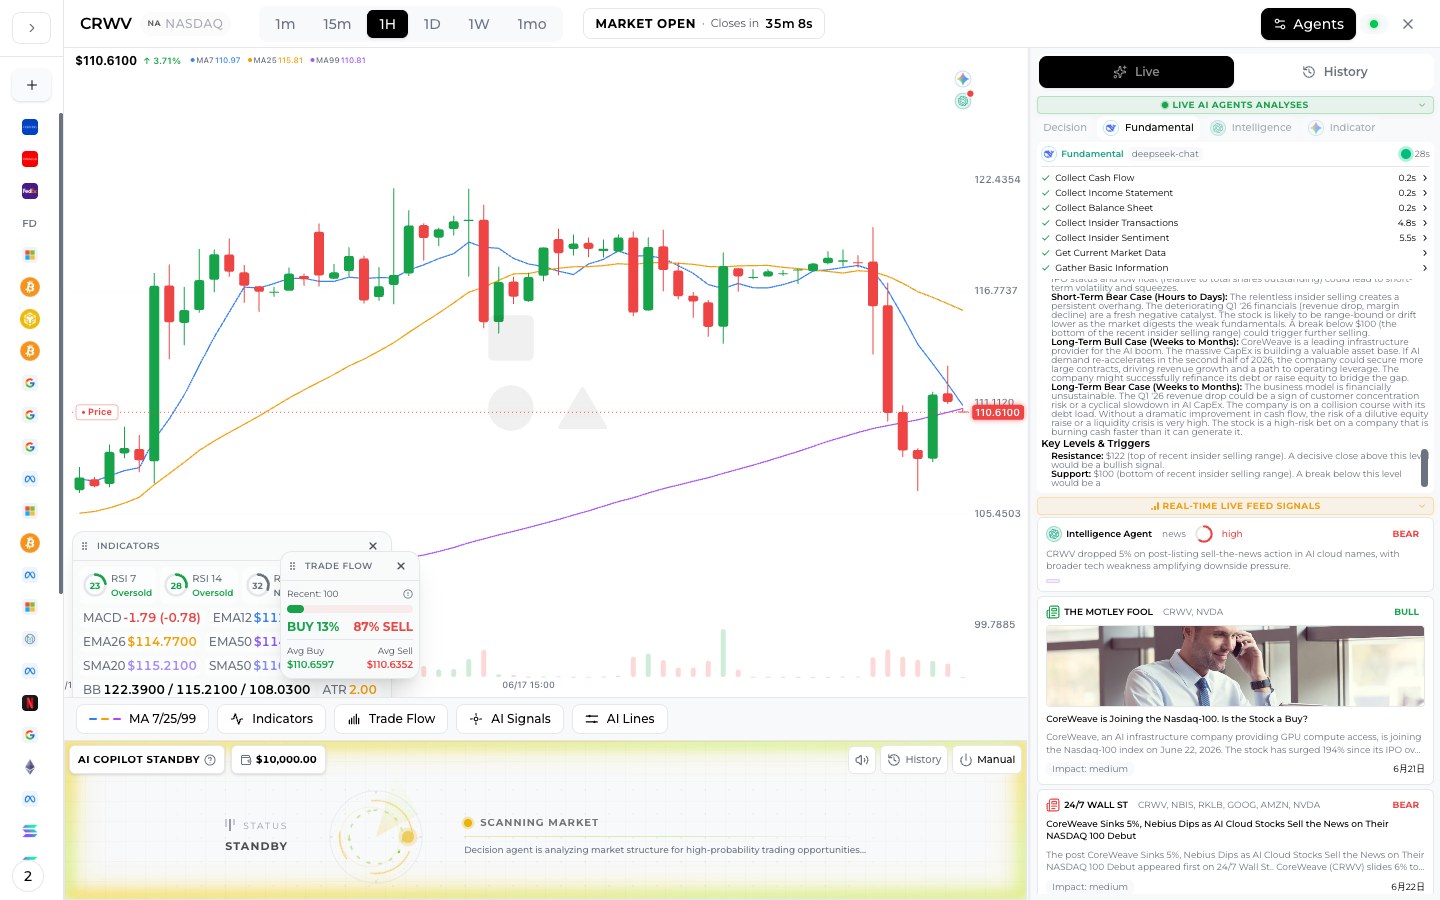
CoreWeave株2026の評価:投資家が注目すべきことは?
従来の評価指標は、CoreWeaveのような企業にとっては難しい場合があります。なぜなら、純利益は減価償却、利息費用、拡張コストによって圧迫される可能性があるからです。しかし、それは評価が不可能であることを意味するわけではありません。投資家は適切なレンズを使用する必要があります。
有用な評価の角度
| 評価レンズ | 最適な使用法 |
|---|---|
| 株価売上高倍率(PSR) | 市場価値を現在の収益規模と比較 |
| 企業価値対EBITDA | 債務と営業利益率を調整 |
| バックログ対企業価値 | 契約された需要と評価を比較するのに役立つ |
| 債務対EBITDA | レバレッジ圧力を測定 |
| フリーキャッシュフロー利回り | 成長が現金を生み出すかどうかを示す |
投資家は、単一の指標のみを使用することに慎重であるべきです。高い株価売上高倍率は、収益成長が持続可能であり、マージンが改善される場合には正当化されるかもしれません。しかし、バックログに対して低い評価は、履行に重い借入と弱いキャッシュ生成が必要な場合には依然として危険です。
CoreWeaveの最良の評価アプローチはシナリオベースです。
シナリオ1:強気の実行
CoreWeaveはバックログを効率的に変換し、稼働率を高く保ち、マージンを安定させ、受け入れ可能な条件で債務をリファイナンスします。このシナリオでは、株は希少なAIインフラのリーダーとして評価される可能性があります。
シナリオ2:バランスの取れた成長
CoreWeaveは収益を急速に成長させますが、設備投資と債務は依然として重いです。株はパフォーマンスを発揮するかもしれませんが、上昇の可能性は投資家が短期的なフリーキャッシュフローの低下を受け入れるかどうかに依存します。
シナリオ3:資金調達のストレス
AIの需要は依然として現実ですが、資本市場は寛大さを失いつつあります。利息費用、希薄化リスク、またはリファイナンス圧力が株に重くのしかかっています。
シナリオ4:AIキャパシティの供給過剰
GPUの供給が需要よりも早く拡大すると、価格が弱まります。CoreWeaveは依然として収益を成長させるかもしれませんが、投資資本に対するリターンは期待外れになる可能性があります。
2026年にCoreWeave株は買いか?
この記事は金融アドバイスではありませんが、規律ある答えは次の通りです:CoreWeave株は、AIインフラの需要が供給制約のままであると信じ、高いバランスシートリスクを許容できる投資家に適しているかもしれません。
以下の条件を必要とする投資家にはあまり適していないかもしれません:
- 一貫したプラスの純利益。
- 低いレバレッジ。
- 予測可能なフリーキャッシュフロー。
- 多様な収益源。
- 低いボラティリティ。
実用的な投資家チェックリストは次のようになります:
- あなたの仮説を定義する。 バックログの成長、AIインフラの希少性、または長期的なクラウド業界の破壊的変革に賭けていますか?
- リスク制限を設定する。 どれだけの負債とボラティリティを許容するかを決めます。
- 四半期ごとの転換を追跡する。 バックログが収益とキャッシュフローになるかどうかを監視します。
- 資金調達を監視する。 債務発行、リファイナンス、利息費用を追いかけます。
- 代替案を比較する。 CoreWeaveをNvidia、ハイパースケーラー、AIデータセンター供給業者、その他のクラウドインフラ銘柄と比較して評価します。
2026年の最良のCoreWeave投資家は、強気の見出しを読むだけの人々ではありません。彼らは、会社のバックログがその負債負担を上回ることができるかどうかを追跡する人々です。
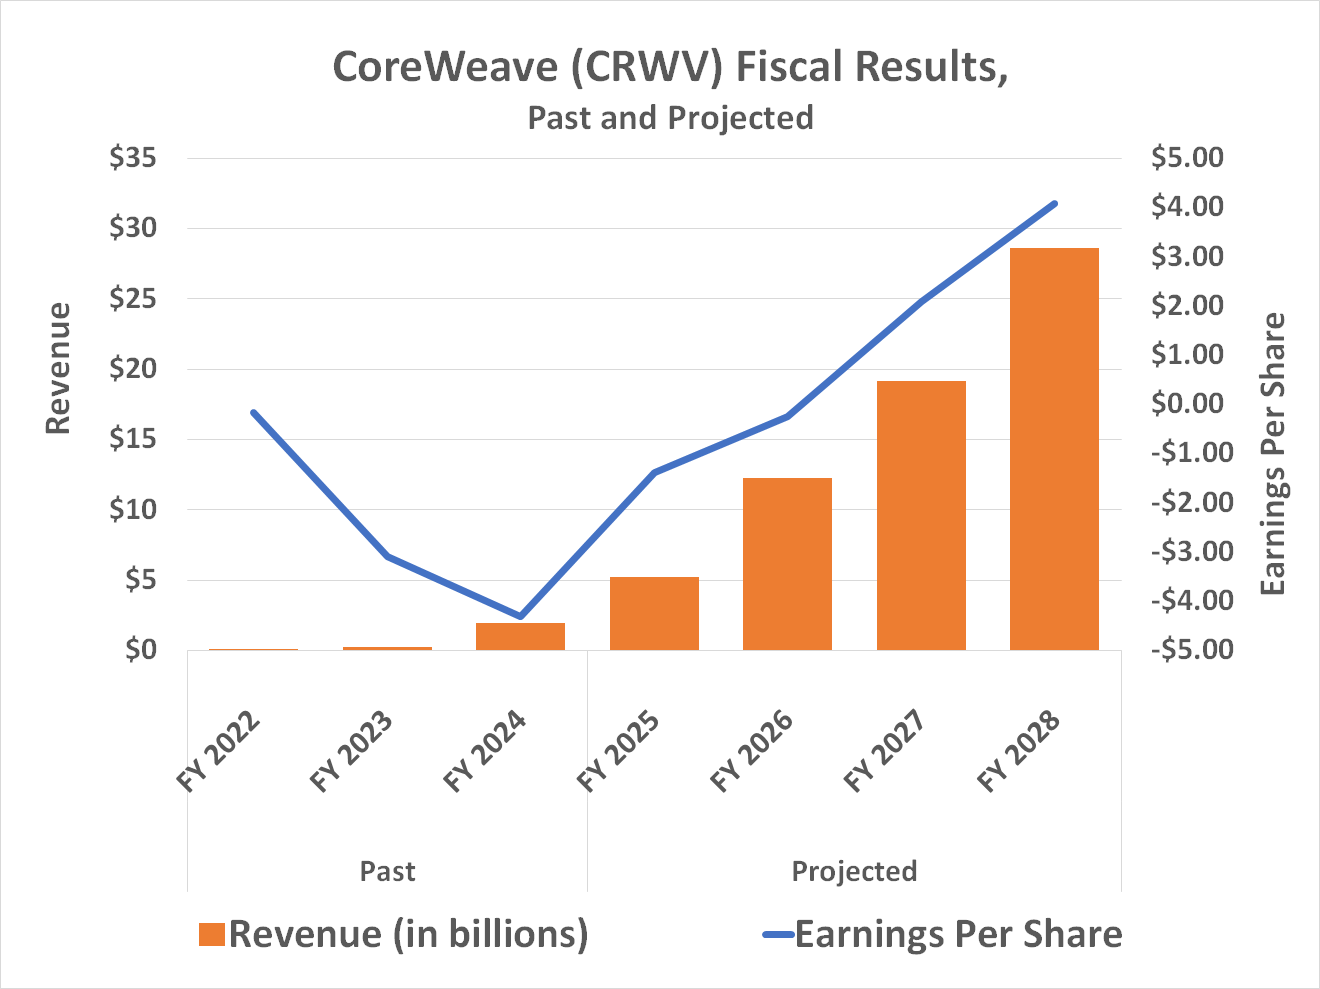
CoreWeave株2026年に関するFAQ
CoreWeave株2026年の主な仮説は何ですか?
主な論点は、CoreWeaveが大きなバックログを高利用率の収益と改善されたキャッシュフローに変換できれば、主要なAIインフラストラクチャの勝者になる可能性があるということです。リスクは、成長が予想以上に高くなると、負債、資本支出、および利息費用が株主リターンに圧力をかける可能性があることです。
2026年のCoreWeaveの負債はどれほどリスクがあるのか?
CoreWeaveの負債リスクは重要です。なぜなら、同社は長期的な需要からの収益を完全に実現する前に、GPU、データセンター、電力アクセス、およびインフラを資金調達しなければならないからです。負債は成長を支えることができますが、同時に金利、リファイナンス条件、顧客の遅延、およびマージン圧縮に対する感度も高めます。
CoreWeaveのAIバックログとは何で、なぜ重要なのか?
CoreWeaveのAIバックログは、AIクラウド容量を必要とする顧客からの契約された将来の収益コミットメントを表しています。これは将来の需要を可視化するため重要ですが、投資家はそのバックログがどれだけ早く収益とフリーキャッシュフローに変わるかを監視する必要があります。
CoreWeaveの株は良いAIインフラストラクチャ投資か?
CoreWeaveはAIコンピュート需要への直接的なエクスポージャーを求める投資家にとって魅力的かもしれません。しかし、これは多くのソフトウェアや多様化されたクラウド企業よりもバランスシートと実行リスクが高いため、負債調整フレームワークで分析する必要があります。
投資家はCoreWeaveの決算報告で何を注視すべきか?
投資家は収益成長、バックログの転換、調整後EBITDAマージン、利息費用、総負債、フリーキャッシュフロー、資本支出、顧客集中度、および電力容量を注視すべきです。これらの指標は、同社が効率的にスケールしているのか、単に成長のために借り入れているのかを示します。
CoreWeaveの債務はいくらか?
2026年6月30日時点でCoreWeaveが報告した債務は351億ドルで、内訳は流動債務75億ドル、非流動債務276億ドル、うち37億ドルがノンリコース債務です。2026年9月には37億ドルの転換社債を追加発行しました。
CoreWeaveの受注残はどのくらいか?
2026年6月30日時点の収益バックログは約1040億ドルで、第3四半期初めに締結された250億ドル超の新規顧客契約は含まれていません。GAAP上の指標である残存履行義務は1037億ドルでした。
CoreWeaveの2026年第3四半期決算発表日はいつか?
CoreWeaveは日付を確定していません。ZacksのデータをもとにしたナスダックのカレンダーではCoreWeaveの発表を2026年11月9日の米国市場引け後と予想しています。CoreWeaveは2025年第3四半期決算を2025年11月10日に発表しました。
結論
CoreWeave株2026は、高い確信と高いリスクを伴うAIインフラストーリーです。約1000億ドルのバックログは、CoreWeaveが巨大なコンピューティング不足の中心に位置しているという強気の見方を支持しています。しかし、債務リスクも同様に重要です。その需要を満たすには、巨額の資本投資、信頼できる資金調達、そして規律ある実行が必要です。
最も有用なポイントはシンプルです:CoreWeaveを通常のソフトウェア会社として分析しないでください。バックログ、資本支出、債務、稼働率、リファイナンス条件がすべて相互に作用するAIインフラストラクチャプラットフォームとして分析してください。
見出しを超えて考えたい投資家のために、SimianX AIはCoreWeaveを多角的に検討する実用的な方法を提供します—ファンダメンタルズ、テクニカル、ニュースセンチメント、リスク、強気/弱気の議論。次の研究決定を行う前に、SimianX AIを探索して、より明確で説得力のあるCoreWeave株の投資テーゼを構築してください。
関連記事
- NVIDIA-IREN提携2026:21億ドルのAI電力取引
- WULF株2026:Anthropic 190億ドルAIリース
- AIトップが減速を提唱:半導体株は下落、巨大テックは上昇
- テスラのフリーキャッシュフロー推移:7-9月期15億ドル
- マグニフィセント7決算日程と結果:2026年7-9月期まとめ
- SOX指数の暴落全史:半導体株の弱気相場 1995–2026
- Elice上場初日32%安:韓国AI株IPOの初日と現在値一覧
- ナスダック上昇でも大半の株は下落:狭い上昇日2019–2026年
- SMCI株2026年:70億ドルの調達と390億ドルのAI受注残
- オラクル2026年決算:OCI・Stargate受注残分析
- KKRヘリックスAIインフラ:NVDAとVSTのパワートレード
- 2026年の原子力・ウラン株:AI電力逼迫に賭ける投資戦略
- コーニング株(GLW):AI光ファイバー四半期売上と51%下落
参考リンク
- NVIDIA — GPU・AI演算エコシステム
- Nasdaq — ナスダック100指数・上場データ
- CoreWeave — 企業情報・AIクラウド基盤
- SEC EDGAR — CRWV提出書類(債務・受注残・CF)
- Investopedia — EBITDA・債務/EBITDA・FCF
- CoreWeave — 2026年第2四半期決算(SEC様式8-K、別紙99.1)
- CoreWeave — 2026年第1四半期決算(SEC様式8-K、別紙99.1)
- CoreWeave — 37億ドル・利率2.875%の2033年満期転換社債(2026年9月18日)
- CoreWeave — 26億ドルのDDTL 5.5融資枠(2026年8月10日)
- CoreWeave — 31億ドルのDDTL 5.0融資枠(2026年5月18日)
- Nasdaq — CRWV決算発表日