 執筆:Marcus Reeve
逆イールドと米国の景気後退:リファレンス対照表
結論: 2026年10月15日時点で米国のイールドカーブは逆転していません。10年−2年は+0.33ポイント、10年−3カ月は+0.82。2022〜24年の逆転は2024年9月に解消し、景気後退は未認定です。
2026年10月更新:現在のスプレッド、逆転と解消の正確な日付、2022〜24年の局面を追加。
逆イールド(逆転したイールドカーブ)は金融界で最も注目される景気後退シグナルです。米国債カーブの持続的な逆転は、半世紀以上にわたりすべての米国の景気後退に先行してきました。一方で誤報もあり、直近の例は記録上最長となった2022〜24年の逆転で、2026年10月時点でその後の景気後退は起きていません。しかし大半の報道は「カーブが逆転した」で止まります——本当に役立つ作業は、まさにそこから始まります。本稿は、逆転とは実際に何か、1970年代以降の「逆転から後退」までの各エピソードとそのリードタイム、なぜこのシグナルが効くのか、そして最も誤解されている点——危険は通常、カーブが逆転している間ではなく、正常化した後に訪れる——を扱う、完全で再利用可能なリファレンスです。
これはエバーグリーン(陳腐化しない)に作ってあります。失効する予測はありません——あるのは歴史の記録、その背後のメカニズム、そして AIシグナル でカーブを他のマクロ全体像とともに追跡する透明な方法だけです。レジーム転換時に行動するための姉妹フレームワークが欲しければ、本稿をS&P500セクターローテーション攻略と併せてお読みください。
逆イールドが実際に意味すること
イールドカーブは米国債の利回りを短期から長期まで描いたものです。通常は右上がりです——貸し手は資金を10年間拘束されることに、3カ月よりも高い対価を求めます。逆転とは、その関係がひっくり返ること——短期利回りが長期利回りを上回ること——で、特定のメッセージを帯びます。投資家は、将来FRBが利下げする(これが長期利回りを押し下げます)と予想していると述べているのです。経済が弱くなると見ているからです。債券市場は、いわばデータに現れる前に減速を織り込んでいます。
議論を支配するスプレッドは2つです。
- 10年−2年(10y–2y): 人気のベンチマークで、大半の市場コメントで引用されます。
- 10年−3カ月(10y–3m): ニューヨーク連銀の景気後退確率モデルが構築されているスプレッドであり、学術研究(Estrella–Mishkin)が最も信頼できると見いだしたものです。
通常は一致しますが、必ずしも同じ瞬間ではありません——これ自体が有用なニュアンスで、後述します。
1978年以降の「逆転から後退」までの各エピソード
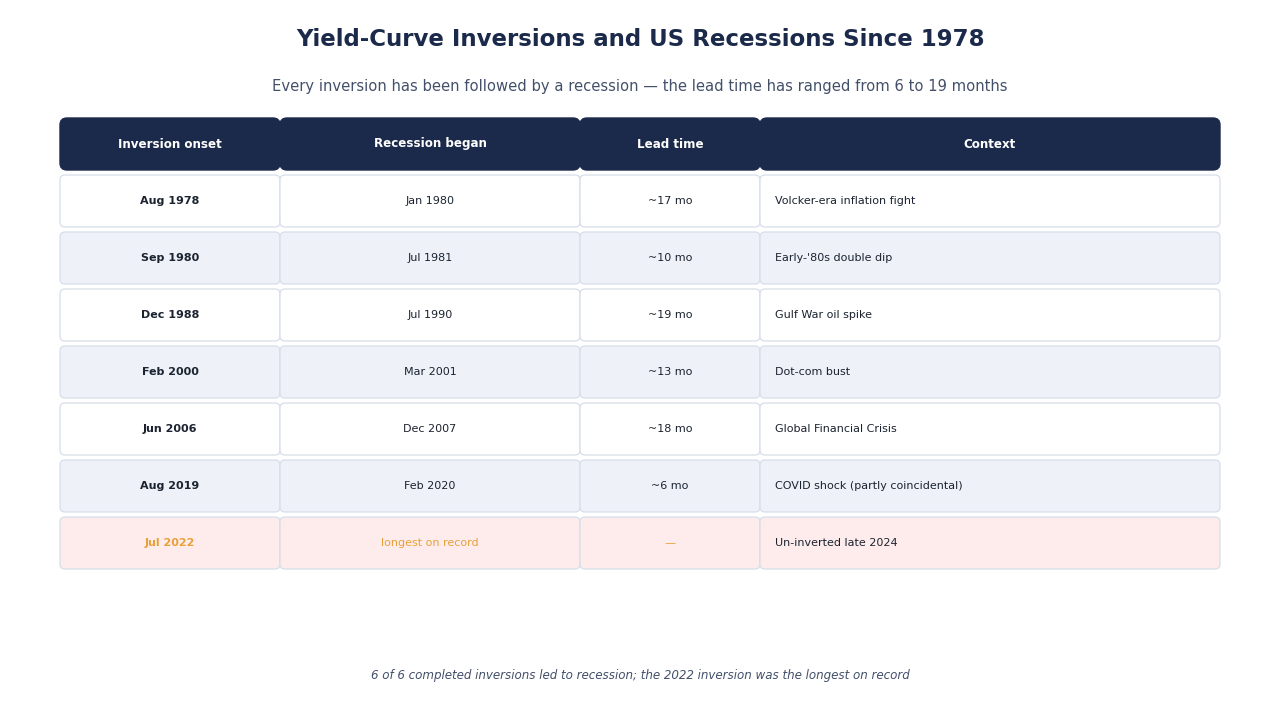
下表は、1978年以降のすべての 10y–2y 逆転を、その後NBERが認定した景気後退に対応づけたものです。日付はFRED 10y–2y 系列の日次終値で、「最後の逆転終値日」はカーブがプラスに定着する前にゼロを下回った最後の日です。
| 逆転の始まり | 最後の逆転終値日 | 後退の始まり | 逆転 → 後退 | プラス転換 → 後退 | 背景 |
|---|---|---|---|---|---|
| 1978年8月18日 | 1980年5月1日 | 1980年1月 | 約17カ月 | 逆転中に始まった | ボルカー時代のインフレ退治 |
| 1980年9月12日 | 1981年11月5日 | 1981年7月 | 約10カ月 | 逆転中に始まった | 80年代初頭の二番底の第二脚 |
| 1988年12月13日 | 1990年3月29日 | 1990年7月 | 約19カ月 | 約3カ月 | 湾岸戦争の原油急騰が重なる |
| 1998年5月26日 | 1998年7月27日 | なし | — | — | 短く浅い(最低−0.07);景気後退なし |
| 2000年2月2日 | 2000年12月28日 | 2001年3月 | 約13カ月 | 約2カ月 | ドットコム崩壊 |
| 2006年6月8日* | 2007年6月5日 | 2007年12月 | 約18カ月 | 約6カ月 | 世界金融危機 |
| 2019年8月27日 | 2019年8月29日 | 2020年2月 | 約6カ月 | 約5カ月 | コロナショック;タイミングは一部偶然 |
| 2022年7月6日* | 2024年9月5日 | 2026年10月時点で認定なし | — | 25カ月超、景気後退なし | 記録上最長の逆転 |
\* それ以前にも一時的にゼロを下回った日があります(2005年12月27日、2022年4月1日)。表の日付は持続的な逆転の起点です。
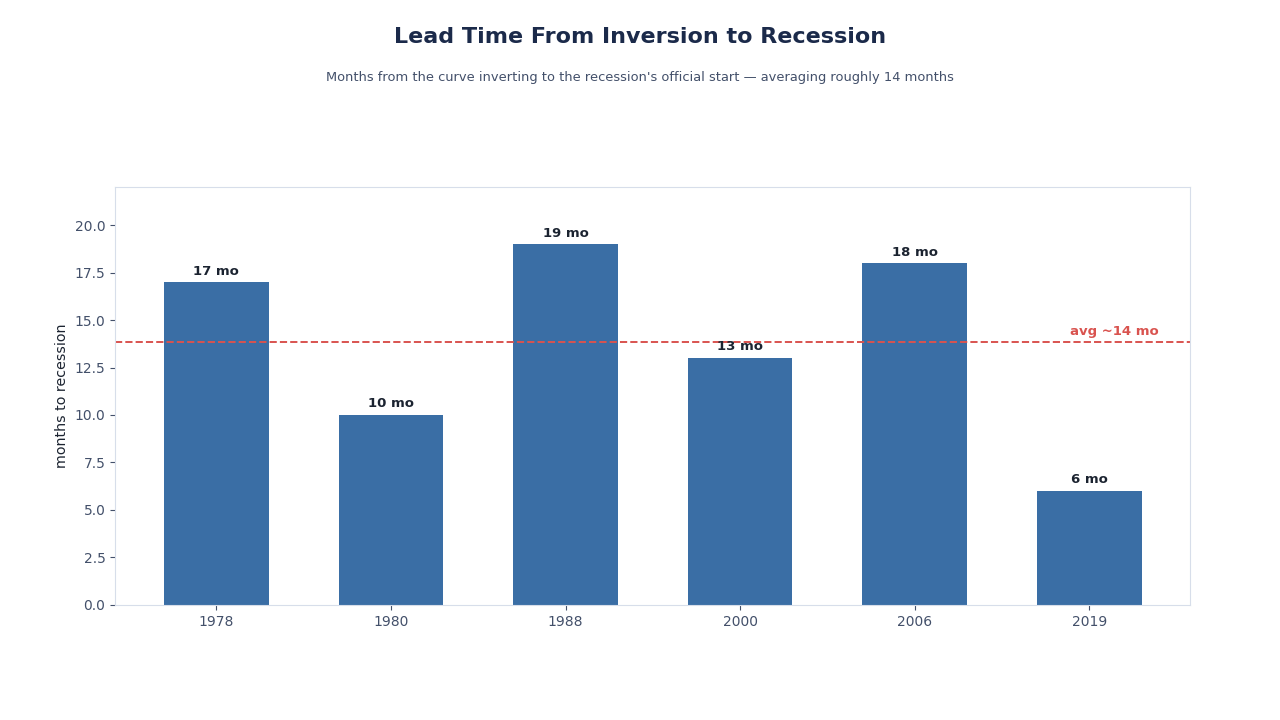
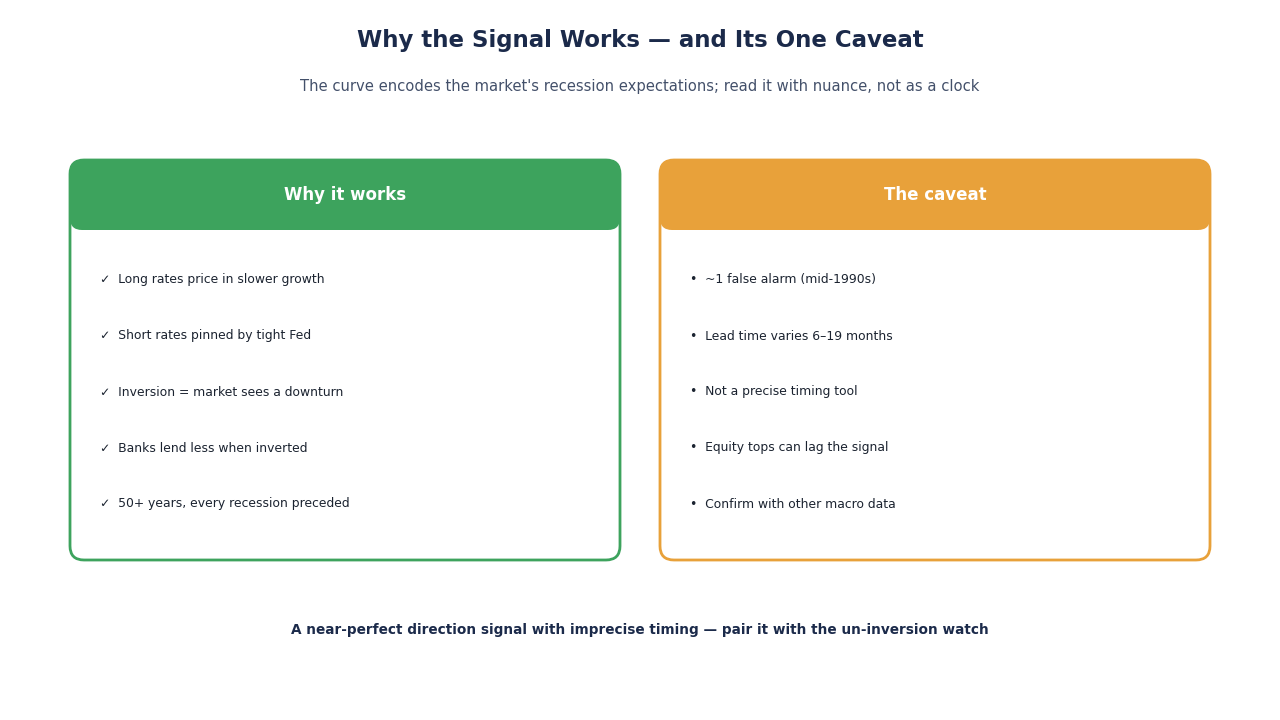
いくつか目を引きます。リードタイムは長く、ばらつきが大きい:逆転の始まりから後退の始まりまで6〜19カ月、6回の景気後退の平均で約14カ月——これが、逆転が引き金ではなく警告である理由です。2019年は注釈付きです:カーブは正しく逆転しましたが、続いた後退は信用サイクルではなくパンデミックでした。そして2022年の逆転は記録上最長(2022年7月6日〜2024年9月5日、792暦日)で、1981年以降で最も深く、2023年7月3日に−1.08ポイントに達しました(記録は1980年3月の−2.41)。2024年9月に解消した後の25カ月間、NBERは景気後退を認定しておらず、このシグナルの限界を理解する上で最も示唆に富むエピソードになっています。
イールドカーブの現状(2026年10月)
2026年10月15日の米国債パー・イールドカーブでは、10年債利回りが5.10%、2年債が4.77%、3カ月物財務省証券が4.28%でした。したがって 10y–2y スプレッドは+0.33、10y–3m スプレッドは+0.82 ポイントで、FRED 10y–3m 系列と一致します。10y–3m スプレッドは2022年10月18日から2024年12月12日まで逆転し(2023年5月4日に最低−1.89)、2025年2月〜10月に何度か小幅にゼロを下回った(最低−0.27)後、プラスが続いています。カーブは右上がりに戻った一方、FRBは利上げを進めており、2026年9月に誘導目標を3.75〜4.00%へ引き上げました(FOMC結果と日程2026:米国政策金利の最新決定と推移参照)。
ただ一度の誤報——そしてなぜニュアンスが重要か
逆イールドの評判は、ある有名な但し書きに支えられています:1960年代半ばの逆転の後には鋭い減速が続きましたが、NBER公式の景気後退は起きませんでした。この偽陽性こそ、慎重なアナリストがカーブの実績を「五十年余りで誤報は一度だけ」と表現し、完璧だと主張しない理由です。10y–2y で見ると、1998年5〜7月にも景気後退を伴わない短く浅い逆転があり、2022〜24年の逆転も2026年10月時点で景気後退を伴っていません。リファレンスとなる資産は自らの誤差を述べるべきであり、この3つの局面がそれです。
教訓は、シグナルが当てにならないということではなく、単一の指標では不十分だということです。逆転は景気後退の条件付き確率を高めます;保証はしません。だからこそ、それは単独で使うのではなく、シグナルのバスケットに属するべきなのです。
なぜ効くのか:メカニズム
逆イールドは魔法ではありません——それは経済への現実の締めつけを描いています。
- 銀行の貸出が縮む。 銀行は短く借りて長く貸します;その利ざやは両者の差です。その差が逆転すると貸出の採算が悪化し、信用が引き締まります——そして引き締まった信用は成長を鈍らせます。JPMやBACのようなカーブ感応的な銘柄はこれを直に感じます。
- 政策は構造的に引き締め的。 カーブが逆転するのは、FRBがインフレと闘うために短期金利を高く押し上げ、長期側がいずれの減速を織り込むからです。逆転は、ほぼ定義上、政策がタイトであるサインです。
- 期待がフィードバックする。 企業と市場がいったん逆転を景気後退の警告と読むと、採用と設備投資を絞ります——これがカーブの予期した減速を引き起こしうるのです。
これはセクターのリーダーシップを駆動するのと同じ「レジームエンジン」です。逆転が描くマクロ背景こそ、レジームモデルが確率に変える入力——本リファレンスと、行動可能なローテーションのフレームワークとを結ぶ橋です。
最も誤解されている点:噛むのは逆転ではなく正常化
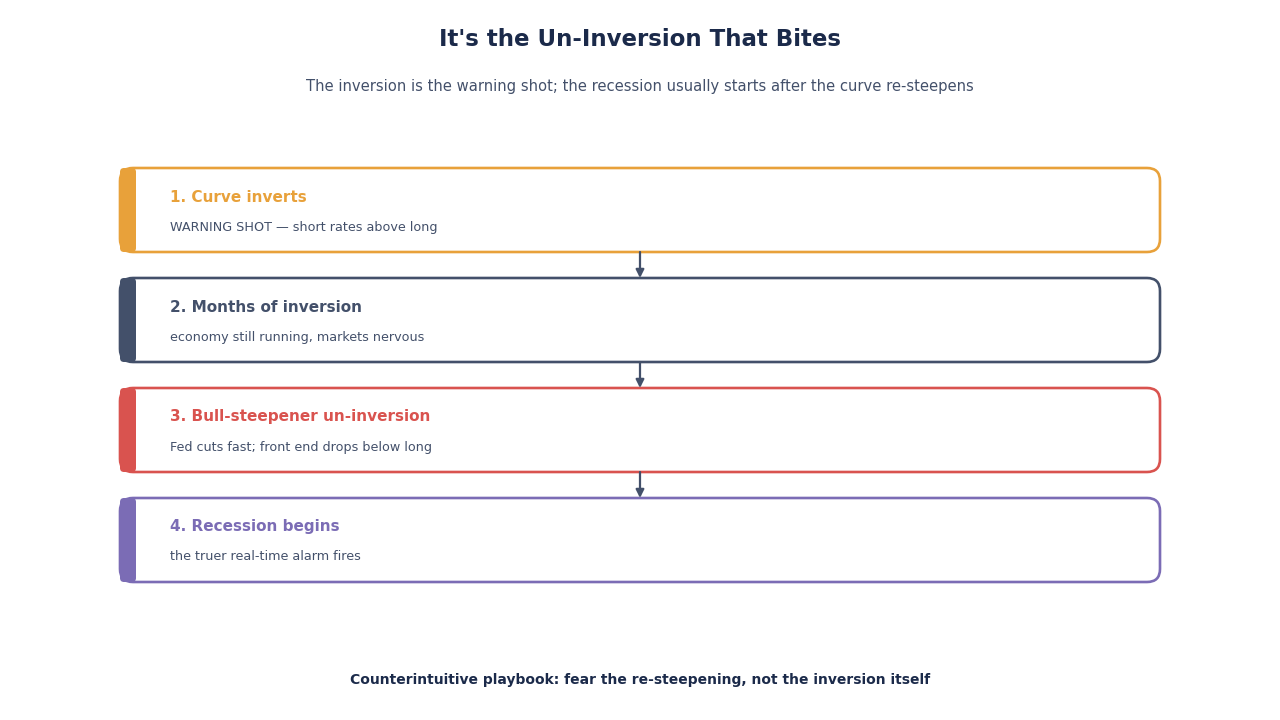
ここが大半の見出しが見落とす点です。1978年以降の6回の景気後退のうち4回(1990年、2001年、2007年、2020年)は、10y–2y カーブがプラスに戻った後、2〜6カ月で始まりました。1980年と1981年は、カーブがまだ逆転している間に始まっています。典型的な流れは、FRBが経済の弱まりを見て短期金利を急いで下げ、フロントエンドが長期側を下回って戻るというものです。この「ブルスティープ化」による正常化こそ、逆転そのものよりも真のリアルタイム警報であることが多いのです。
ですからこのプレイブックは直感に反します:逆転は威嚇射撃、逆転している数カ月は準備の窓、そして急速な正常化こそが時間切れのシグナルです。カーブが正常化した瞬間に気を緩める投資家は、チャートを逆に読んでいます。
AIシグナルでカーブを追跡する方法
カーブは一つの入力にすぎません;景気後退のナウキャストは多数を混ぜ合わせます。遅行するGDPデータを待つ代わりに、透明なモデルはカーブを、タイムリーな系列——新規失業保険申請、信用スプレッド、PMI、失業率トレンド——とともに、今の説明可能な景気後退確率に折り込みます。目標は決して「暴落」と叫ぶブラックボックスではなく、背後の特徴を表示したまま問い詰められる確率です。
SimianX では、それは週次の習慣として現れます:
- マクロ背景を読む。 米国株概要のレジームとシグナルの文脈から週を始めます——カーブはそのモザイクの一片です。
- 水準だけでなくカーブの方向を見る。 深く逆転しつつもスティープ化しているカーブは、まだ逆転を進めているカーブとは別のメッセージです。ライブの市場文脈は株式コマンドルームで流れます。
- 対応を事前に書く。 「上昇する景気後退確率」を、PG、NEE、UNHのような生活必需品・公益・ヘルスケアへのディフェンシブな傾斜にマッピングし、SimianX オートパイロットにトリガーを見張らせれば、ゆっくり動くシグナルのために毎日画面を見る必要はありません。
逆転と株式市場:株式のタイミング
投資家が犯す最も高くつく間違いの一つが、カーブが逆転した日に株を売ることです。歴史はそれがあまりに早すぎると言います。後退までのリードタイムが長いため、株式は最初の逆転の後も何カ月も——時に一年以上——上昇を続け、ようやく後退そのものに近づいたあたりでピークをつけることが多いのです。2006年の逆転は教科書的な例です:S&P500はその一年余り後の2007年末に新高値を更新し、それから世界金融危機の弱気相場が始まりました。
要点は方向ではなく順序です。逆転が告げるのはサイクルが老いつつあること、弱気相場の確率が高まっていること——天井がついたことではありません。だからこそ歴史的に賢明な対応は、シグナルが成熟するにつれて質を引き上げ、ディフェンシブへ徐々に傾けることであり、一度のパニック売りではありません。逆転を、すでに鳴った警報ではなく動き出した時計として扱う投資家は、サイクル後半の上昇を取りつつ、なお下落に備えられます。ここでのタイミングを、1929年以降のすべてのS&P500弱気相場における深さと期間の記録と組み合わせれば、絵の両半分——リスクがいつ高まるか、そして歴史的にどこまで下げたか——が揃います。
投資家は逆転で実際に何をするか
リードタイムが長いため、逆転は「全部売れ」のサイレンではありません。歴史的に賢明な対応はいずれも段階的です:
- 質を引き上げる。 サイクルが老いるにつれ、投機的な成長よりもバランスシートの強さと持続的なキャッシュフローを好みます。
- 時間をかけてディフェンシブへ傾ける。 減速局面は歴史的に生活必需品・公益・ヘルスケアを好みました——ローテーションの時計がサイクル後半に指すのと同じディフェンシブです。
- 回復パターンを尊重する。 市場は先読み的で、しばしば後退の最中に、経済が好転するずっと前に底を打ってきました。その株式ドローダウンがどれほど深く、どれほど長かったかの完全な記録は、1929年以降のすべてのS&P500弱気相場を参照してください。
- 書かれたリスクの梯子を保つ。 正常化がついに訪れたとき、あらかじめ約束したルールはパニックの判断に勝ります。
カーブを読む実例
10y–2y スプレッドが8カ月間逆転しており、今やスティープ化を始め、同時に新規失業保険申請が増え、ハイイールドの信用スプレッドが広がっているとします。単独で読めば「カーブが正常化しつつある」は朗報に聞こえます。文脈で読めば、その逆です:ブルスティープ化による正常化が、増える申請と広がるスプレッドを伴うのは、古典的なサイクル後半のバトンタッチです。正しい行動は正常化を祝うことではなく、ディフェンシブな傾斜を確認し、リスクの梯子に弾を込めることです。それこそ本稿のようなリファレンスの全価値です——危険なシグナルを安心材料と読んでしまうのを防ぎます。
よくある質問
今、イールドカーブは逆転していますか?
いいえ。2026年10月15日の10年債利回りは5.10%、2年債4.77%、3カ月物4.28%で、10y–2y スプレッドは+0.33ポイント、10y–3m は+0.82です。10y–2y は2024年9月6日以降プラスが続いています。
逆イールドは必ず景気後退につながりますか?
いいえ。持続的な逆転は五十年余りすべての米国の景気後退に先行しましたが、誤報もあります。1960年代半ば、1998年の短い逆転、そして2026年10月時点で景気後退を伴っていない2022〜24年の逆転です。確率は高めますが、タイマーではありません。
逆イールドからどれくらいで景気後退が始まりますか?
1978年以降の6回では、10y–2y が最初に逆転してから6〜19カ月、平均約14カ月です。ばらつきが大きいため、逆転は行動の瞬間ではなく準備の窓として扱われます。
2022年の逆イールドはいつ解消しましたか?
10y–2y がゼロを下回って引けた最後の日は2024年9月5日で、2022年7月6日に始まった記録上最長の逆転が終わりました。10y–3m は2024年12月まで逆転し、2025年にも何度か小幅にゼロを下回りました。
どのイールドスプレッドが最も信頼できる景気後退シグナルですか?
研究とニューヨーク連銀は10年−3カ月スプレッドを支持し、市場コメントは通常10年−2年を引用します。概ね一致しますが、食い違うときは 10y–3m の方が学術的な実績が強いです。
なぜ逆転の解消は逆転より危険だと言われるのですか?
1978年以降の6回の景気後退のうち4回が、カーブがプラスに戻ってから2〜6カ月で始まったためです。急速な解消は通常、FRBが景気の弱まりに急いで利下げしていることを意味します。ただし1980年と1981年は逆転中に始まりました。
AIシグナルは景気後退リスクの追跡にどう役立ちますか?
モデルはカーブを新規失業保険申請、信用スプレッド、PMIなどのタイムリーなデータと組み合わせ、説明可能な週次の景気後退確率にまとめ、対応を自動化できます。それがSimianX オートパイロットの考え方です。各プランの内容は料金をご覧ください。
関連記事
- S&P500セクターローテーション攻略 —— レジーム転換後にどう構えるか
- 1929年以降のすべてのS&P500弱気相場 —— 深さと期間の記録
- 米国株概要 —— 市場全体のAI分析
- SimianX オートパイロット —— マクロ監視を自動化
- 1980年以降のFRB利下げサイクル全史:株式・債券・金の実績 —— FRBが緩和に転じた後に起きたこと
- 1983年以降のFRB利上げ局面全記録:S&P500と半導体株 —— 逆転に先立つことが多い引き締め局面
- 1973年以降の米国の全景気後退における金:安全資産スコアカード —— 景気後退時の金の成績表
- FOMC結果と日程2026:米国政策金利の最新決定と推移 —— 現在の政策金利
- その他の参照表はトピックFRBの金利サイクル・逆イールド・FOMC日程へ
逆イールドはその評判を勝ち得てきましたが、一言の見出しとしてではなく、丸ごと読む投資家に報います。それが何を測るのかを知り、長くばらつくリードタイムを尊重し、ただ一度の誤報を覚え、何より正常化を見張ること——カーブが正常に戻る瞬間は、歴史的にリスクが去るときではなく、時間が切れるときです。毎週同じやり方で追跡すれば——手作業でも SimianX でも——市場で最も注目される景気後退シグナルは、あなたが反応する見出しではなく、実際に使える道具になります。