1世紀分のS&P500弱気相場が投資家に教えること
2026年10月更新・S&P 500のデータは2026年10月15日終値まで
直近の弱気相場はいつ? 直近のS&P 500の弱気相場(ベア相場)——終値ベースの高値から安値まで20%以上の下落——は、2022年1月3日(4,796.56)から2022年10月12日(3,577.03)までの25.4%の下落だった。指数は底値から約15ヶ月後の2024年1月19日に、終値で従来の高値を上回った。
2025年は? 2025年2〜4月の関税ショックによる下落は弱気相場に迫ったものの、条件は満たさなかった。S&P 500の終値ベースの下落率は18.9%(2月19日の6,144.15から4月8日の4,982.77)で、4月7日の日中には21.3%安まで売られた。2025年6月27日には終値で最高値を更新している。一方、ナスダック総合指数は終値ベースで弱気相場入りした(−24.3%)。2026年10月15日時点で、S&P 500は終値最高値を1.0%下回る水準にある。
ベア相場は、世代単位で投資家の運命を決める、稀で高確度の「リセット・イベント」である。金融史の中で最も研究され、最も神話化されてきた局面でもあり、しかもベア相場のデータは、市場のほかのほぼどんなリターン分布よりもクリーンに観察できる。本記事は、1929年以降のS&P 500のベア相場をすべて網羅した完全リファレンス表である。それぞれのピーク日、底値日、下落率、継続期間、そして指数が新高値を更新するまでの回復期間を整理した。
本記事で「ベア相場」とは、S&P 500(および1957年以前の前身であるS&P 90)の終値ベースで、ピークから谷まで20%以上の下落を指す。これはスタンダード&プアーズ、米国証券取引委員会、Yardeni Research と主要証券会社が用いる共通の閾値である。日中値・トータルリターン・別指数を用いれば個別の数字は1〜2ポイント動くが、表全体の構造はソースを問わず安定している。
リアルタイムで指数を追う場合、S&P 500 ETFの価格ページ は同じ系列を更新している。現在の地合いが過去のベア相場と比べてどこにあるかを知りたい場合は、姉妹記事の S&P 500リスクレーダー がAIベースの早期警戒シグナルをカバーしている。下の表は、これらのシグナルが比較対象とする歴史的ベースラインそのものである。
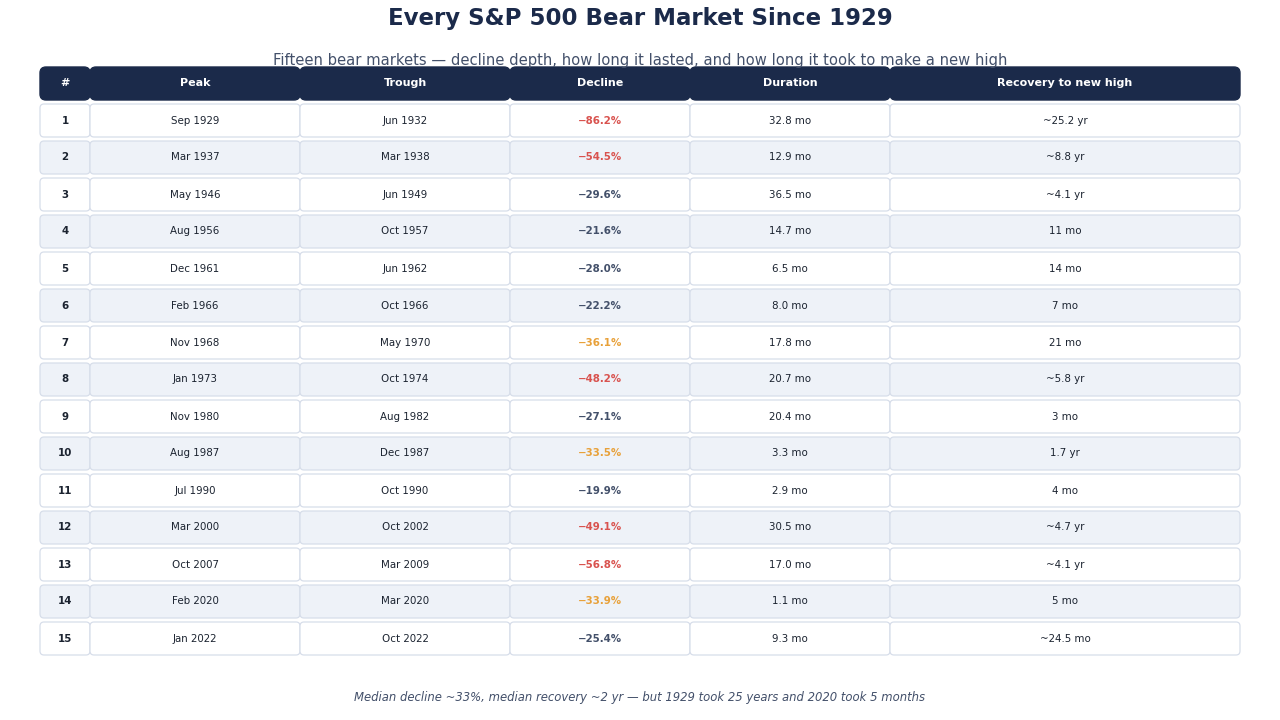
完全リファレンス表
各行はS&P 500の終値を使用している。継続期間 はピーク日から底値日まで。回復期間 は指数が次に前回ピーク以上で引けた日までを意味する。
| # | ピーク | 底値 | 下落率 | 継続期間 | 新高値までの回復 |
|---|---|---|---|---|---|
| 1 | 1929年9月16日 | 1932年6月1日 | −86.2% | 32.8ヶ月 | 約25.2年(1954年9月) |
| 2 | 1937年3月6日 | 1938年3月31日 | −54.5% | 12.9ヶ月 | 約8.8年(1945年2月) |
| 3 | 1946年5月29日 | 1949年6月13日 | −29.6% | 36.5ヶ月 | 約4.1年(1950年9月) |
| 4 | 1956年8月2日 | 1957年10月22日 | −21.6% | 14.7ヶ月 | 11ヶ月(1958年9月) |
| 5 | 1961年12月12日 | 1962年6月26日 | −28.0% | 6.5ヶ月 | 14ヶ月(1963年9月) |
| 6 | 1966年2月9日 | 1966年10月7日 | −22.2% | 8.0ヶ月 | 7ヶ月(1967年5月) |
| 7 | 1968年11月29日 | 1970年5月26日 | −36.1% | 17.8ヶ月 | 21ヶ月(1972年3月) |
| 8 | 1973年1月11日 | 1974年10月3日 | −48.2% | 20.7ヶ月 | 約5.8年(1980年7月) |
| 9 | 1980年11月28日 | 1982年8月12日 | −27.1% | 20.4ヶ月 | 3ヶ月(1982年11月) |
| 10 | 1987年8月25日 | 1987年12月4日 | −33.5% | 3.3ヶ月 | 1.7年(1989年7月) |
| 11 | 1990年7月16日 | 1990年10月11日 | −19.9% | 2.9ヶ月 | 4ヶ月(1991年2月) |
| 12 | 2000年3月24日 | 2002年10月9日 | −49.1% | 30.5ヶ月 | 約4.7年(2007年5月) |
| 13 | 2007年10月9日 | 2009年3月9日 | −56.8% | 17.0ヶ月 | 約4.1年(2013年3月) |
| 14 | 2020年2月19日 | 2020年3月23日 | −33.9% | 1.1ヶ月(33日) | 5ヶ月(2020年8月) |
| 15 | 2022年1月3日 | 2022年10月12日 | −25.4% | 9.3ヶ月 | 約15ヶ月(2024年1月) |
1990年のこの行は、どの参考表にも必要な「アスタリスク」付きである。終値ベースの安値は −19.9%、20%という慣行的な閾値をわずか1ティック下回る。それでも本表に含めているのは、Yardeni ResearchやS&Pの歴史リサーチがこれをベア相場として一貫してカウントしているからであり、また、これを除外すると本表で2番目に速い回復のサンプルが消え、統計を逆に歪めてしまうからである。
弱気相場寸前の下落:20%の手前で止まった局面
20%という線は慣行であって自然法則ではなく、S&P 500の下落局面の中には、終値ベースでその1〜2ポイント手前で止まったものがいくつもある。こうした「弱気相場寸前」の局面こそ、「これは弱気相場なのか?」という議論の大半の出どころだ。日中の安値は−20%を割り込んでいても、終値では一度も割っていないことが多いからである。
| 弱気相場寸前 | 終値の高値 | 終値の安値 | 終値ベース下落率 | 日中ベース下落率 | 高値から安値まで | 従来高値を回復 |
|---|---|---|---|---|---|---|
| 1976〜1978 | 1976年9月21日(107.83) | 1978年3月6日(86.90) | −19.4% | データなし | 531日 | 1979年8月15日 |
| 1990 | 1990年7月16日(368.95) | 1990年10月11日(295.46) | −19.9% | −20.4% | 87日 | 1991年2月13日 |
| 1998 | 1998年7月17日(1,186.75) | 1998年8月31日(957.28) | −19.3% | −22.4%(10月8日の安値) | 45日 | 1998年11月23日 |
| 2011 | 2011年4月29日(1,363.61) | 2011年10月3日(1,099.23) | −19.4% | −21.6% | 157日 | 2012年2月24日 |
| 2018 | 2018年9月20日(2,930.75) | 2018年12月24日(2,351.10) | −19.8% | −20.2% | 95日 | 2019年4月23日 |
| 2025 | 2025年2月19日(6,144.15) | 2025年4月8日(4,982.77) | −18.9% | −21.3% | 48日 | 2025年6月27日 |
終値ベースの下落率は終値同士で測定。日中ベースの下落率は、ピーク付近の日中最高値から回復前の日中最安値までで、1998年はその安値(923.32)が終値の安値より後の10月8日に付いた。1976〜78年は信頼できる日中データがないため「データなし」とした。1990年は上の主表にもアスタリスク付きで掲載しているが、厳密な終値ルールでは弱気相場寸前に分類される。日次データはYahoo FinanceとCNBCを相互に照合し、2018年と2025年はFREDとも照合した。
注目すべき点は3つある。
- 信頼できる日中データがある弱気相場寸前の局面は、すべて日中に−20%を割り込んだ。 1990年、1998年、2011年、2018年、2025年はいずれもそうで、だからこそ当時はそれぞれ一部の見出しで弱気相場と呼ばれた。本記事を通じて用いる終値ベースのルールでは、どれも該当しない。
- 回復は速かった。 終値の安値から数えると、従来の高値を取り戻すまでに2025年は80日、1998年は84日、2018年は120日、1990年は125日、2011年は144日だった。遅い例外は1976〜78年で、17ヶ月に及ぶじり安の後、修復にさらに17ヶ月を要した。
- 2025年は最も浅く、最も速かった。 終値ベース−18.9%の下落は表中で最小、4月8日の安値から2025年6月27日の終値最高値更新までの80日間の回復は最速だ。一方、ナスダック総合指数は終値ベースで弱気相場入りした:2024年12月16日の20,173.89から2025年4月8日の15,267.91まで−24.3%下落し、2025年6月27日にピークを回復した。引き金については、2025年4月の関税発表と2025年の株式市場暴落の背景を参照してほしい。
弱気相場はどのくらい続き、回復にはどのくらいかかるのか
同じ終値ベースのルールで見ると、S&P 500は1950年以降11回の弱気相場を経験している(1956〜57年から2022年まで。1990年の−19.9%は除く)。日次データから測定すると:
- 下落の期間: ピークから底値まで中央値14.7ヶ月(平均13.6ヶ月)。最短は2020年の33日、最長は2000〜02年の約30ヶ月。
- 下落の大きさ: 中央値−33.5%(平均−34.7%)。
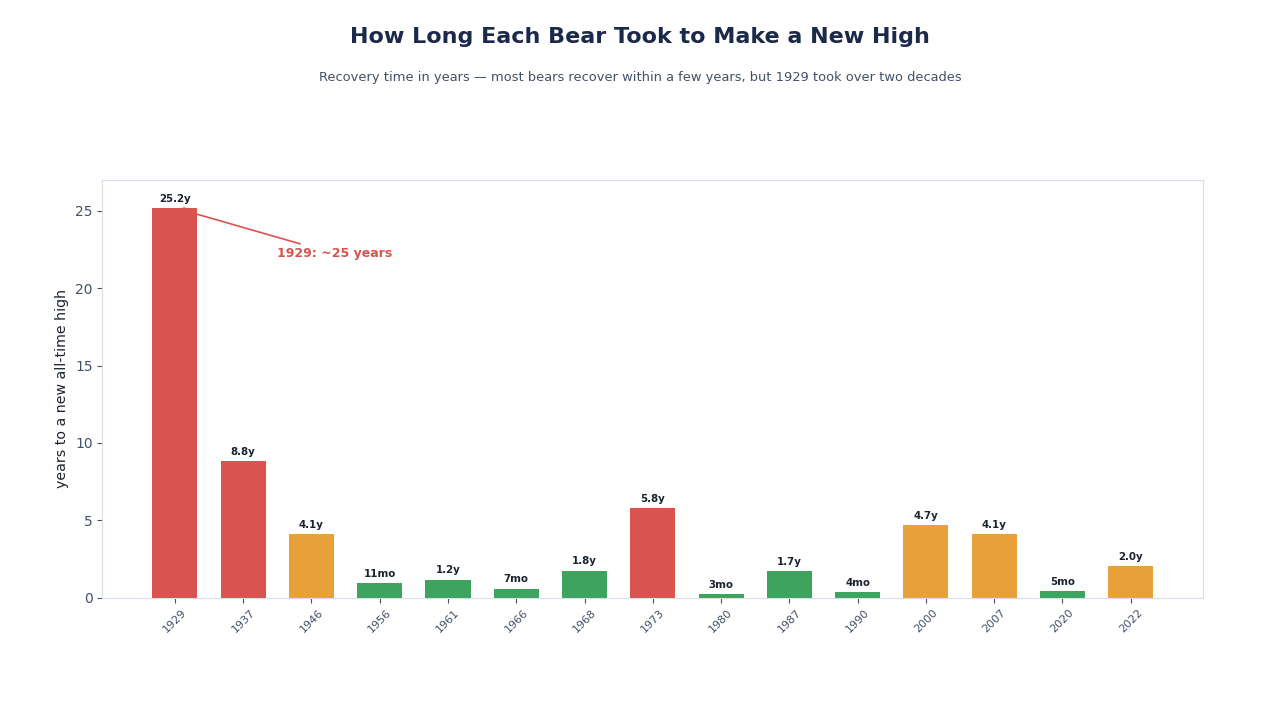
- 安値からの回復: 底値から終値の新高値まで中央値15.2ヶ月(平均24.5ヶ月)。最速は2020年の5ヶ月未満、最遅は1973〜74年のほぼ6年(69.5ヶ月、1980年7月まで)。
- 従来高値からの往復: 前回ピークから新高値まで中央値24.5ヶ月(平均38.1ヶ月)。2022年の弱気相場は下落に9.3ヶ月、回復に15.2ヶ月、合計24.5ヶ月だった。
回復期間は、どこから測り始めるかで変わる。高値で買った投資家が実際に体験する前回ピーク起点の測定で、1929年後の約25年に及ぶ往復を含む全表は、姉妹リファレンスS&P 500弱気相場、回復にかかった年数(1929–2022)にまとめている。
このデータが本当に示すもの
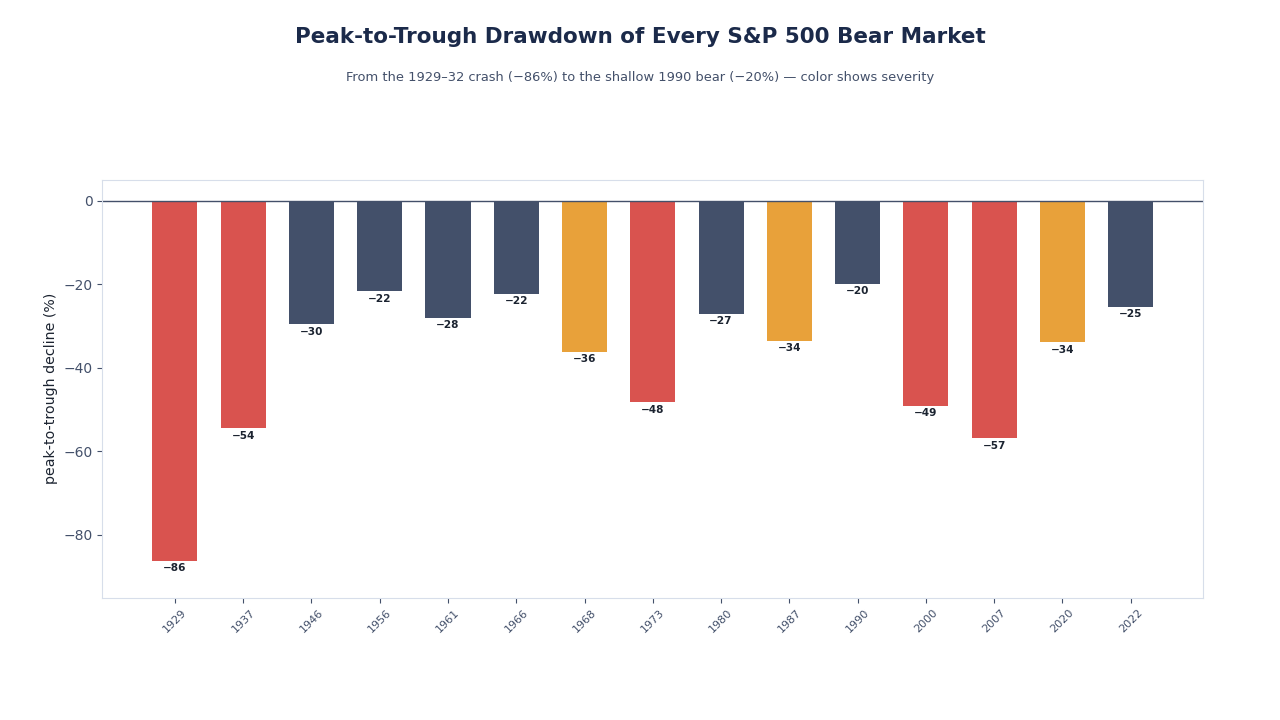
96年間で15回のベア相場。分散は大きいが、中心傾向は驚くほど一貫している。
- 平均下落率(ピーク〜底値): −36.7%
- 下落率の中央値: −33.5%
- 平均継続期間(ピーク〜底値): 15.6ヶ月
- 継続期間の中央値: 14.7ヶ月
- 平均回復期間(底値〜新高値): 約50ヶ月
- 回復期間の中央値: 14ヶ月
「回復期間」では、平均と中央値の差が非常に大きい。これは分布の中に、世代単位の少数事象 — 1929、1937、1973、2000、2007 — が含まれているからで、それらは新高値更新まで約4〜25年を要した一方、その他の通常のベア相場の多くは1〜2年で抜けている。インフレ調整後の回復はすべてのケースでさらに遅くなり、名目価格ベースでは1968〜1982の窓は、実質ベースで見ると連続する15年の長期ベアにほかならない。
世界恐慌(銀行体系の崩壊と25%の失業率に伴う独特の構造ショック)を除けば、1937年以降の平均下落率は約 −33% に縮まり、平均回復期間は約30ヶ月に短縮される。
押さえておきたい規則は2つある。
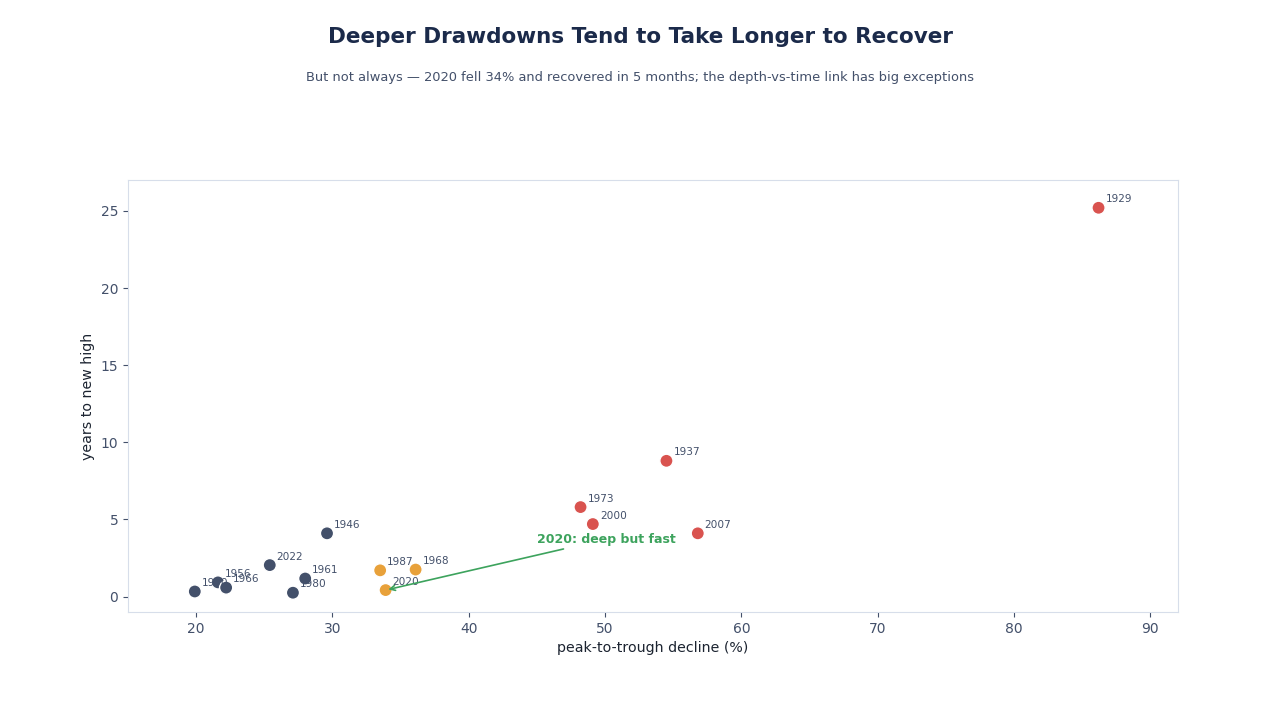
- ベア相場の深さと回復期間の相関は弱い。 −33%の1987は回復に20ヶ月、−34%の2020はわずか5ヶ月だった。政策対応のスピード、出発時の評価水準、利益のトラジェクトリ — この3つが「下落率そのもの」より重要である。
- 大半のベア相場はピーク後18ヶ月以内に底入れする。 15回中11回がこの窓内で底値を付けた。例外は1929、1937、1946、2000 — いずれも本物の長期ベアであり、銀行ショック、利益の持続的崩壊、複数年にわたる評価のリセットを伴っていた。
各ベア相場を一段落で
参考表は、各行に文脈を与えられて初めて本当に使えるものになる。以下、各事象を一段落で要約する。
1929〜1932(−86.2%)。 これは「株式市場の話」ではない — 銀行体系の崩壊、25%の失業率ショック、実質GDP30%収縮の複合事象である。S&P 90は33ヶ月で86%下落し、インフレ調整ベースでは指数は1950年代後半になるまで新高値を回復していない。あらゆるチャートの外れ値であり、米連邦準備制度 の現代的危機対応の枠組みが存在する根本理由である。Investopediaの世界恐慌解説 はマクロ的脈絡の標準参考資料。
1937〜1938(−54.5%)。 金融政策の失敗。FRBと財務省は、回復がまだ脆弱な段階で早急に引き締めに転じ、預金準備率を倍にする一方で財政刺激を引き上げた。指数は1年強で半値以上を失い、回復には8年と戦時経済の助けが必要だった。
1946〜1949(−29.6%)。 戦後復員期のベア相場。戦時契約終了に伴う工業生産の急減とインフレの急騰で生じた。世界恐慌時代の基準では下落は相対的に浅かったが、底固めに3年を要した。
1956〜1957(−21.6%)と1961〜1962(−28.0%)。 1957年の景気後退と1962年の「ケネディ・スライド」をめぐる2回の短く急峻な循環ベア相場。いずれも本物の利益崩壊ではなく、過度な評価のリセットを反映していた。
1966と1968〜1970(−22.2%と−36.1%)。 「グレート・インフレーション」の第1波。1966年のミニベアは信用収縮が引き金。1968〜1970はより長く痛みを伴い、戦後最悪の事象への舞台を整えた。
1973〜1974(−48.2%)。 1973年の石油禁輸とスタグフレーション。S&Pは21ヶ月で価値の半分近くを失い、名目高値の回復は1980年7月まで待たなければならなかった。実質ベースの回復は1990年代初頭である。姉妹記事の 1973年オイルショック が地政学的メカニズムを詳述している。
1980〜1982(−27.1%)。 ボルカーのインフレ戦争。FF金利を20%まで引き上げ、戦後最深の景気後退を生み、株式マルチプルを押し潰した。インフレが鎮静化すると同時にベアも終了 — 底値から新高値までわずか3ヶ月。
1987(−33.5%)。 ブラックマンデー。1987年10月19日、S&P 500は1日で20%以上を失った。8月からの下落幅は33.5%、継続はわずか3ヶ月。興味深いのはその後で、下落自体は3ヶ月で済んだのに新高値更新には20ヶ月を要した。マーケットは、見出しが示すよりもクラッシュを消化するのに時間がかかる。
1990(−19.9%)。 湾岸戦争と貯蓄貸付組合(S&L)危機のベア相場。終値ベースで20%閾値の境界線上だが、リファレンス系列ではほぼ常にカウントされる。3ヶ月下落、4ヶ月で新高値 — 2020年に次ぐ2番目に速いサイクル。
2000〜2002(−49.1%)。 ドットコム・バブルの巻き戻し。S&Pが底を打つまで30ヶ月、ナスダック100は83%下落。S&P 500の新高値更新は2007年5月まで延び、そのわずか5ヶ月後に次のベア相場が始まった。
2007〜2009(−56.8%)。 グローバル金融危機。1929年以降では類を見ない銀行のバランスシート事象だったが、1930年代には存在しなかった協調的なグローバル金融・財政対応に応えられた。2009年3月9日の676.5の底値は、史上最長の強気相場の出発点となった。新高値更新は2013年3月。
2020(−33.9%)。 新型コロナクラッシュ。S&P 500史上最速の30%超下落 — ピークから底値まで33日 — であり、同時に史上最速の回復:5ヶ月で新高値を更新した。背景は平時として最も積極的な金融・財政対応である。表の中の異質な行であり、「今回は違う」議論を証拠なしに却下するのを難しくするデータポイントでもある。
2022(−25.4%)。 コロナ後インフレ・ベア。ボルカー以来最速の利上げサイクルが原動力。9ヶ月の下落、新高値までは2年 — 2020より遅く、2008後の押し合いより速い。
この表が突きつける教訓
データの中には、メインストリームの物語にとって都合の悪い事実がいくつかある。
「タイム・イン・ザ・マーケット」が機能するのは、長期ベアが稀だからにすぎない。 4回の世代級事象(1929、1937、1973、2000)を回避できれば、残り11回の回復計算はかなり穏やかに見える。問題は、目の前のベアが1987型(3ヶ月下落、20ヶ月で新高値)か2000型(30ヶ月下落、新高値まで約5年)かを、底入れが確定するまで事前には判別できないという点だ。これがシステマティックな「リスクオフ・ルール」が存在する全理由である。
アセットクラス分散が機能するのは、特定のベアでだけだ。 1973と2022では、株式と高品質債券が同時に実質購買力を失った。1987、2000、2008、2020では、株式が下げる中で債券が上昇した。株式と債券のリターンの相関は、本表上で何度も符号を切り替えている。
FRBは評価水準より重要だ。 最も速かった4回の回復(1982、1990、2020、2022)はいずれも、決断的な政策ピボットに先行された。最も遅かった4回の回復(1929、1937、1973、2000)はいずれも、政策の失敗、あるいは複数年にわたる体制シフトを伴い、FRBがそれを信頼性をもって相殺できなかった。
ベア相場が全員にとって純損失だとは限らない。 一定の回避率閾値(例:10%下落ごとに買い増し)に基づくシステマティックな戦略は、本表のおよそ3分の2のベア相場でバイ・アンド・ホールドを上回った。SimianX オートパイロット はまさにこの種のルールベース行動を実装しており、姉妹記事の 仮想通貨ベア相場のプレイブック はデジタル資産側の類似ロジックを扱っている。
現在のS&P 500はどこにいるか
本記事をリアルタイムで読んでいる場合、本当の問題は「過去のベアが何をしたか」ではなく「現在の板が過去のベアと比べてどこにいるか」だ。S&P 500 ETFページ は最近の高値からの実時間ドローダウン、200日移動平均、そして指数本体より先に悪化しがちな市場の幅(ブレッド)指標を提供している。AIモデル・リーダーボード は6プロバイダーの30フロンティアモデルから日次の「ドローダウン確率」シグナルを公表しており、純粋なテクニカル・スクリーンに対するセカンド・オピニオンとして有用だ。ルールベース執行を好む投資家は、SimianX オートパイロット にこれらのシグナルをシステマティックなポジション変更へ翻訳させることもできる。
より広い文脈 — 現在の評価、ブレッド、センチメント、そしてそれらが過去のベア相場ピーク時の読みとどう比較されるか — については、2026年米国株式アウトルック が本表のリアルタイム版に相当する。
よくある質問(FAQ)
直近の弱気相場はいつ? 直近のS&P 500の弱気相場は2022年1月3日から2022年10月12日まで、終値ベースで25.4%の下落だった。指数は2024年1月19日に終値で新高値を回復した。それ以降、終値ベース20%の基準を満たした下落はない。
2025年は弱気相場だった? 標準的な定義では、S&P 500については該当しない。2025年2月19日の終値高値から4月8日の終値安値まで18.9%、日中ベースでは21.3%の下落だった。ナスダック総合指数は終値ベースで弱気相場入りし、2024年12月16日から2025年4月8日までに24.3%下落した。両指数とも2025年6月27日に最高値を回復している。
今は弱気相場? いいえ。2026年10月15日終値でS&P 500は7,744.06と、2026年10月6日に付けた終値最高値7,818.93を1.0%下回る水準だ。2025年6月の回復以降で最大の下落は−9.1%(2026年1月27日〜3月30日)で、弱気相場ではなく調整規模の動きにとどまる。
S&P 500が弱気相場に迫りながら届かなかったのは何回? 1950年以降、終値ベースで18.9%〜19.9%下落したケースは6回ある:1976〜78年(−19.4%)、1990年(−19.9%)、1998年(−19.3%)、2011年(−19.4%)、2018年(−19.8%)、2025年(−18.9%)。うち5回は日中に−20%を割り込んだ。上の弱気相場寸前の表を参照。
弱気相場はどのくらいの頻度で起きる? 1950年以降、S&P 500の終値ベースの弱気相場は11回——1990年を含めれば12回——で、おおよそ6〜7年に1回だ。間隔は非常に不均一で、2020年と2022年には2年以内に2回起きた一方、1990年から2000年の間には1回もなかった。
S&P 500のベア相場は平均でどのくらい続く? ピークから底値まで約15.6ヶ月、中央値は14.7ヶ月。表中の15回のうち11回が18ヶ月以内に底値を付けている。
平均回復期間はどのくらい? 底値から新高値までの平均は約50ヶ月、中央値は14ヶ月。平均は世代級の4事象(1929、1937、1973、2000)に大きく引き伸ばされており、それらを除けば平均回復は約16ヶ月に短縮される。
史上最悪のベア相場は? 1929〜1932。ピーク〜底値の下落率 −86.2%、名目価格での新高値回復に約25年を要した。インフレ調整後のトータルリターンではさらに長くかかる。
史上最速のベア相場は? 2020年の新型コロナクラッシュ。S&P 500は2月19日のピークから33日で33.9%下落し、5ヶ月後の2020年8月に新高値を更新した。
1990年のドローダウンは本当にベア相場? 終値ベースで −19.9%、20%閾値からわずかに下。主要なリファレンス系列(Yardeni、S&P)はベアとしてカウントしており、日中値ベースでは −20% をわずかに下回る。本表ではアスタリスク付きで含めている。
本記事の「ベア相場」の定義は? S&P 500(および1957年以前のS&P 90)の終値ベースで、ピークから底値まで20%以上の下落。継続期間はピーク終値から底値終値までの暦月数で測る。回復は、その後最初に前回ピーク以上で引けた日。
方法論ノート
上記の日付と下落率はすべて、公表されているS&P 500終値系列を、CRSP、Bloomberg、Yahoo Financeとクロスチェックして算出した — これら3つは、1990年以前の数件で最大1営業日の差にとどまる。世界恐慌の下落幅は、月平均価格や別指数の慣行を用いて時に −89% と引用されるが、本記事では終値ベースのピーク〜底値の −86.2% を採用している。
実務的な投資家にとっては、個別の数字よりも構造が重要だ:96年で15回のベア相場、平均下落幅約3分の1、平均継続期間約1年、そして回復期間の分布は真に二峰的 — 大半のベアは12〜24ヶ月で消化されるが、少数は半世代以上を要する「世代事象」になる。SimianX リスクレーダー の仕事は、両者をリアルタイムで識別することだ。そして本表の仕事は、「何が起こりうるか」、そして「何が起こり得ないか」を思い起こさせることである。
関連記事
- 侵攻買い2026:12戦争中9勝のS&P500歴史パターン
- ウォール街ドローダウンウォッチ:10%警告と40%テール
- 真珠湾 1941:ダウ -19.8%、307 日で回復解説
- S&P 500弱気相場、回復にかかった年数(1929–2022)
- 米国中間選挙の年と株式市場:1950–2026完全リファレンス
- S&P500の季節性:1950–2026年 最強と最弱の月一覧
- 半導体弱気相場の全史:SOX暴落参考表 1995–2026
- 2011年以降のビットコイン50%超暴落と回復までの日数一覧