Meta Muse와 META 주가: 개인 AI 에이전트 대 1,450억 달러 설비투자 청구서
Muse 출시 이후의 META 주가는 투자자에게 이례적으로 중대한 질문을 던집니다. Meta Platforms가 거대한 소셜 유통망을 소비자 AI 에이전트 생태계의 지배적 플랫폼으로 바꿀 수 있을까요?
2026년 9월 8일, Meta는 개인 인공지능 에이전트 Muse를 공식 출시했습니다. Muse는 웹사이트를 탐색하고, 양식을 작성하고, 이메일을 보내고, 여행을 예약하고, 사용자를 대신해 협상하고, 물건을 구매하며, 사용자가 앱을 닫은 뒤에도 계속 작업할 수 있습니다. Muse는 미국에서 iOS, Android, muse.ai로 순차 출시되고 있으며 WhatsApp 안에서도 바로 사용할 수 있고, Meta의 AI 안경 지원도 곧 추가될 예정입니다.
이는 Facebook이나 Instagram에 챗봇 하나를 더 붙이는 것보다 훨씬 야심 찬 시도입니다. Meta는 Muse가 사용자의 디지털 생활 전반을 움직이는 운영 계층, 즉 목표를 이해하고 선호를 기억하며 외부 서비스 전반에서 행동하는 존재가 되기를 원합니다.
기회는 잠재적으로 막대합니다. Meta는 2026년 6월 앱 제품군 전체의 일일 활성 사용자가 36억 명이라고 보고했습니다. 이 네트워크 안에서 제한적인 채택만 이뤄져도 대형 구독, 커머스, 비즈니스 메시징 플랫폼이 탄생할 수 있습니다. 하지만 투자 논리는 단순하지 않습니다. Muse는 사용자가 이메일, 캘린더, 결제 수단 등 매우 개인적인 정보를 Meta에 맡기도록 요구하는 반면, 회사는 AI 인프라에 전례 없는 금액을 쏟아붓고 있습니다. 2026년 2분기에는 설비투자가 Meta 영업현금흐름의 97.5%를 차지했습니다.
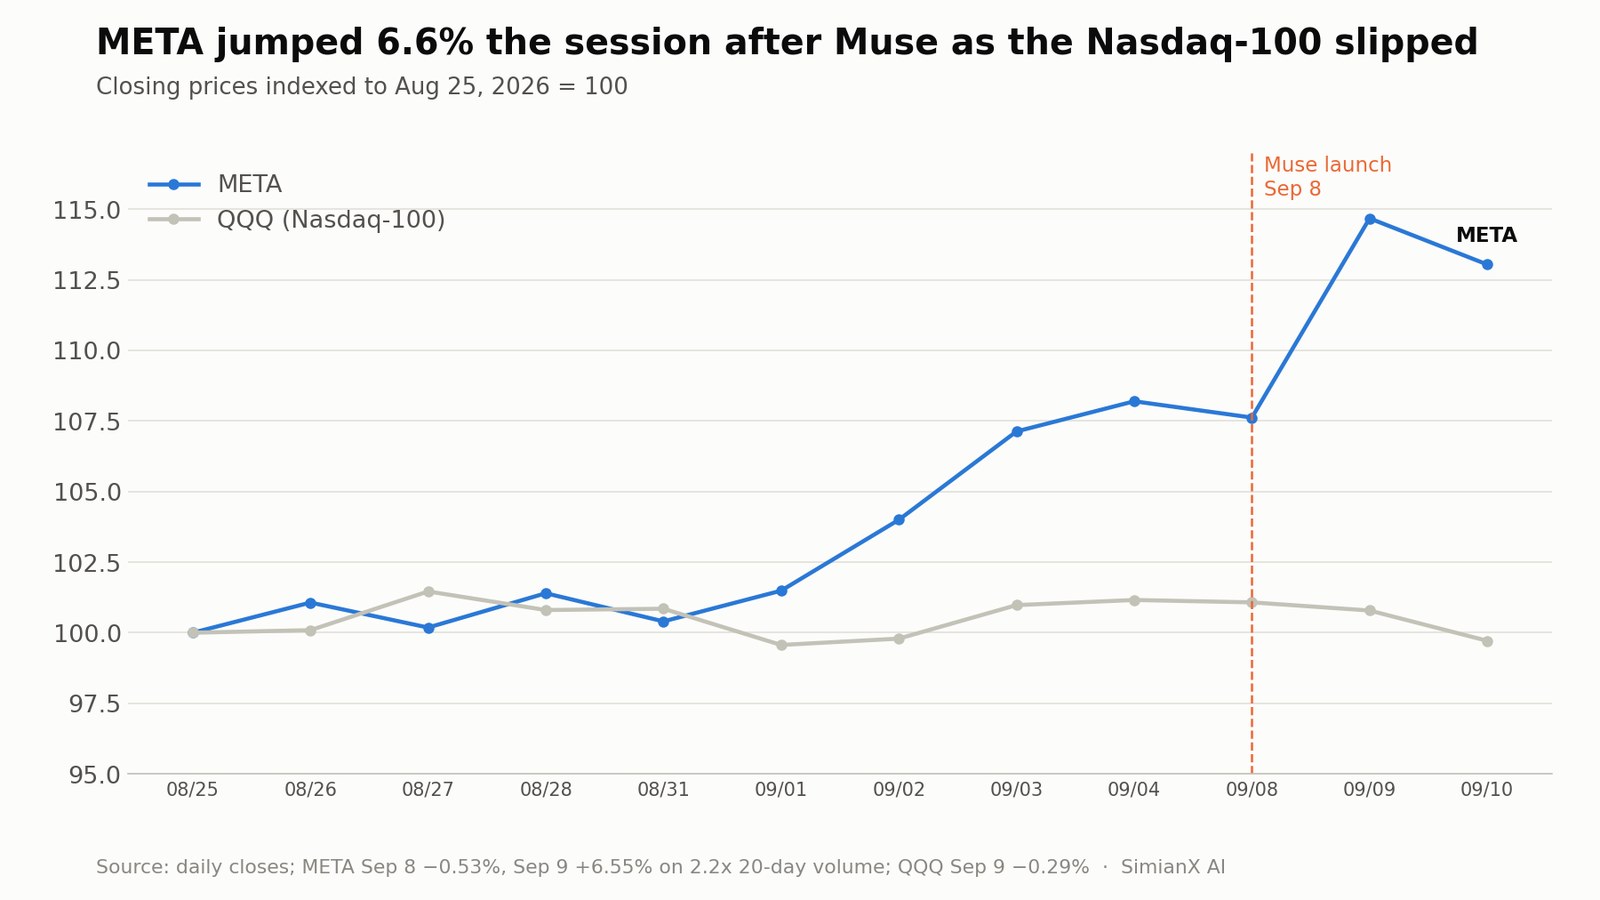
시장의 첫 평가는 엇갈렸습니다. META는 출시 당일 0.5% 하락했다가 다음 거래일에 6.6% 급등했고, 같은 날 나스닥100은 하락했습니다. 그럼에도 주가는 여전히 52주 최고가 790.80달러보다 약 18% 낮은 수준입니다.
따라서 핵심 질문은 Muse가 기술적으로 인상적인지가 아닙니다. Meta가 Muse를 빠르게 늘어나는 비용을 정당화할 만큼의 추가 매출과 전략적 가치로 전환할 수 있느냐입니다.
이 리서치는 Muse의 기능, 가능한 사업 모델, 경쟁 위치, 재무적 영향, 위험 요인, 그리고 META 주가에 대한 시사점을 평가합니다. 투자자는 Muse 논리가 전개되는 동안 SimianX AI로 Meta의 재무 공시, 가격 흐름, 기술적 지표, AI 관련 뉴스를 모니터링할 수도 있습니다.
Meta Muse란 무엇인가?
Muse는 에이전트형 AI 시스템입니다. 즉 답변만 생성하는 것이 아니라 실제로 행동하도록 설계되었습니다.
일반적인 챗봇은 프롬프트에 응답한 뒤 다음 지시를 기다립니다. Muse는 큰 목표를 여러 단계로 나누고, 도구를 사용하고, 인터넷을 탐색하고, 전용 브라우저 하위 에이전트를 조율하며 백그라운드에서 작업할 수 있습니다. 그리고 상황이 바뀌거나 승인이 필요할 때 사용자에게 돌아옵니다.
Meta의 공식 Muse 발표에 따르면 출시 버전은 다음을 할 수 있습니다.
- 이메일 발송(보내기 전에 승인을 받음).
- 여행 예약과 일상적인 용무 처리.
- 브라우저를 열고 양식 작성.
- 사용자를 대신한 협상(예: 요금 낮추기, 중고차를 더 비싸게 팔기).
- 장기 목표를 맞춤형 계획으로 바꾸고 계속 진척시키기.
- 사용자에게 중요한 것을 기억하고 한 번만 언급된 세부 사항도 반영.
- Instagram에 저장한 레시피 릴스를 장보기 목록으로 변환.
- 사용자 승인 후 구매.
Muse는 Meta Superintelligence Labs가 개발한 모델 제품군의 하나인 Muse Spark 1.3으로 구동됩니다. Meta는 이 모델이 웹 브라우저를 다루는 데 특히 강하며, 프롬프트 인젝션 방어에서 "최첨단에 근접한" 수준이라고 설명합니다.
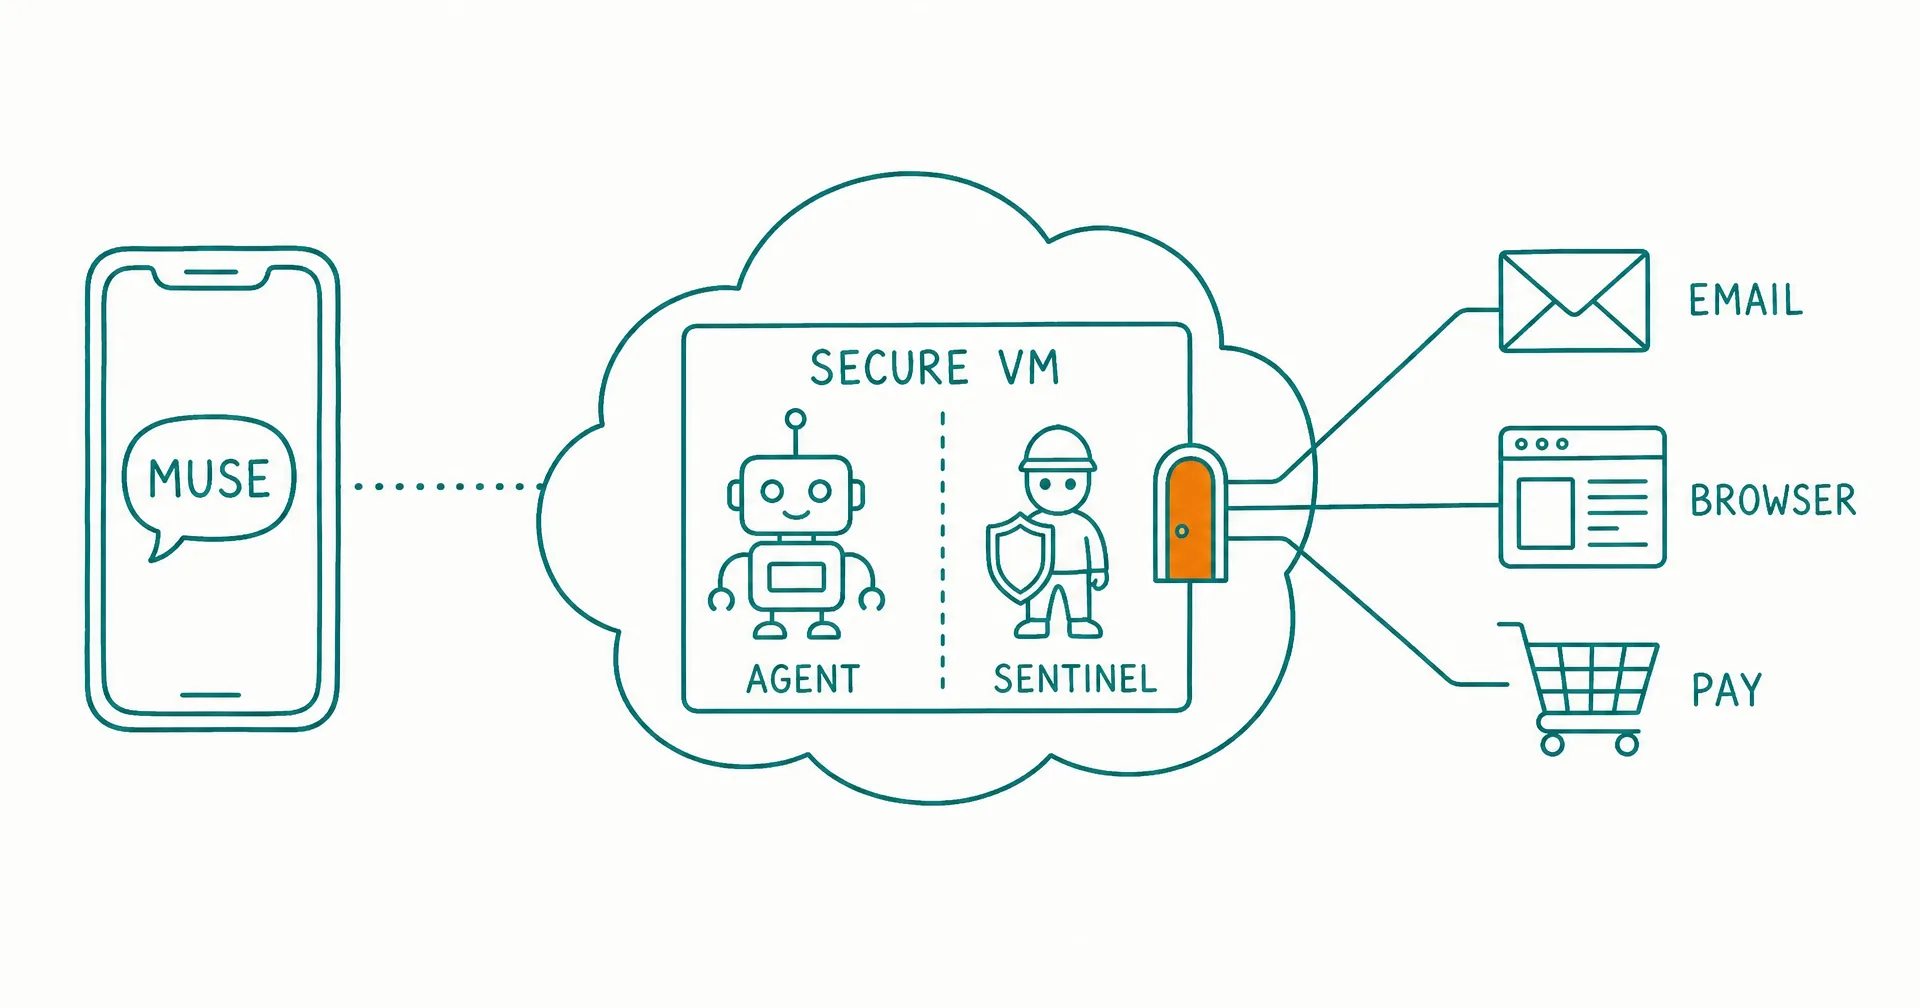
에이전트는 Muse Secure VM이라는 상시 클라우드 환경 안에서 실행됩니다. Meta에 따르면 각 사용자는 브라우저, 저장 공간, 작업 수행에 필요한 연산 자원을 갖춘 전용 격리 가상 머신을 받습니다. 별도의 에이전트인 Sentinel은 연결된 서비스와의 작업, 그리고 머신 밖으로 나가는 모든 네트워크 트래픽에 대한 유일한 권한 주체입니다.
이 구조가 중요한 이유는 유능한 에이전트는 챗봇보다 훨씬 큰 권한을 필요로 하기 때문입니다. 웹사이트에서 악의적인 지시를 만나거나, 요청을 오해하거나, 되돌릴 수 없는 행동을 시도할 수 있습니다. Meta의 설계는 핵심 에이전트가 실수할 수 있다는 전제에서 출발해, Muse와 외부 세계 사이에 또 하나의 시스템을 둡니다.
Muse는 단순히 더 나은 검색창이 아닙니다. Meta는 소비자, 앱, 기업 사이에 신뢰할 수 있는 거래·실행 계층을 구축하려 하고 있습니다.
Muse가 META 주가에 중요한 이유
Muse는 서로 연결된 네 개의 시장에서 Meta를 강화할 수 있습니다.
| 기회 | Muse의 역할 | Meta에 대한 잠재적 이익 |
|---|---|---|
| 소비자 AI | 개인 계획, 조사, 작업 실행 | 구독과 생태계 참여도 상승 |
| 디지털 광고 | 사용자를 상품 발견에서 행동으로 이동 | 더 나은 전환 측정과 광고주 수익률 |
| 에이전트 커머스 | 상품 검색, 비교, 구매 | 거래 수수료와 상업적 제휴 |
| 비즈니스 메시징 | 소비자와 자동화된 판매자 에이전트 연결 | 유료 메시지, 비즈니스 구독, 커머스 도구 |
Meta의 현재 매출 대부분은 여전히 광고에서 나옵니다. 2026년 2분기 회사는 593억 6천만 달러의 광고 매출을 올렸으며, 이는 분기 총매출의 약 98%에 해당합니다.
Muse가 전략적으로 중요해지기 위해 이 광고 엔진을 대체할 필요는 없습니다. Meta를 거래에 더 가깝게 끌어당김으로써 엔진을 강화할 수 있습니다.
Instagram은 이미 소비자가 원하는 것에 영향을 줍니다. WhatsApp은 이미 사용자와 기업을 연결합니다. Facebook Marketplace는 이미 상업적 발견을 뒷받침합니다. 효과적인 개인 에이전트는 이렇게 흩어진 활동을 하나로 이을 수 있습니다.
- 사용자가 Instagram에서 상품이나 여행 영상을 저장한다.
- Muse가 사용자의 의도와 선호를 해석한다.
- 에이전트가 선택지를 조사하거나 관련 업체에 연락한다.
- 가격, 재고, 후기를 비교한다.
- 사용자가 예약이나 구매를 승인한다.
- Meta는 발견이 실제 거래로 이어졌는지에 대한 더 나은 증거를 얻는다.
이러한 폐쇄 루프 과정은 Meta의 광고 인벤토리 가치를 높일 수 있습니다. 광고주는 일반적으로 노출이나 클릭만이 아니라 측정 가능한 매출을 만들어 내는 플랫폼에 더 많은 돈을 냅니다.
Meta의 핵심 사업은 이미 빠르게 성장 중이다
투자자는 Muse를 약한 회사를 구하기 위한 구조 계획으로 봐서는 안 됩니다. Meta의 광고 사업은 상당히 강한 위치에서 이번 출시를 맞았습니다.
Meta의 2026년 2분기 실적(7월 29일 Form 8-K의 Exhibit 99.1로 SEC에 제출)에 따르면:
| 2026년 2분기 지표 | 실적 | 전년 대비 변화 |
|---|---|---|
| 총매출 | 608억 달러 | +28% |
| 광고 매출 | 593억 6천만 달러 | +27% |
| 광고 노출 수 | — | +14% |
| 광고당 평균 가격 | — | +12% |
| 앱 제품군 일일 활성 사용자 | 36억 명 | +3% |
| 영업이익 | 187억 8천만 달러 | -8% |
| 영업이익률 | 31% | 43%에서 하락 |
| 순이익 | 158억 5천만 달러 | -14% |
| 설비투자(금융리스 포함) | 310억 8천만 달러 | 170억 1천만 달러에서 증가 |
| 잉여현금흐름 | 7억 8,400만 달러 | 85억 5천만 달러에서 감소 |
대비가 뚜렷합니다. 매출과 광고 수요는 매우 강했지만, 지출이 그보다 더 빠르게 늘어나면서 이익과 잉여현금흐름은 약해졌습니다.
Meta의 광고 성과는 AI가 추천 시스템, 광고 순위 결정, 크리에이티브 생성, 캠페인 자동화를 통해 이미 수익을 내고 있음을 보여 줍니다. 회사의 2분기 실적 자료는 광고 노출 수가 14% 늘고 광고당 평균 가격이 12% 올랐다고 밝혔습니다.
2분기 이익 감소의 실제 내용
영업이익 8% 감소는 세부 항목을 읽기 전까지는 걱정스러워 보입니다. 총비용 420억 3천만 달러에는 소송 관련 비용 24억 달러와 2026년 5월 인력 감축에 따른 퇴직 비용 11억 8천만 달러가 포함되어 있었습니다. 이 두 항목을 되돌리면 영업이익은 약 223억 6천만 달러로 전년 대비 약 9% 증가했고, 조정 영업이익률은 36.8% 안팎입니다.
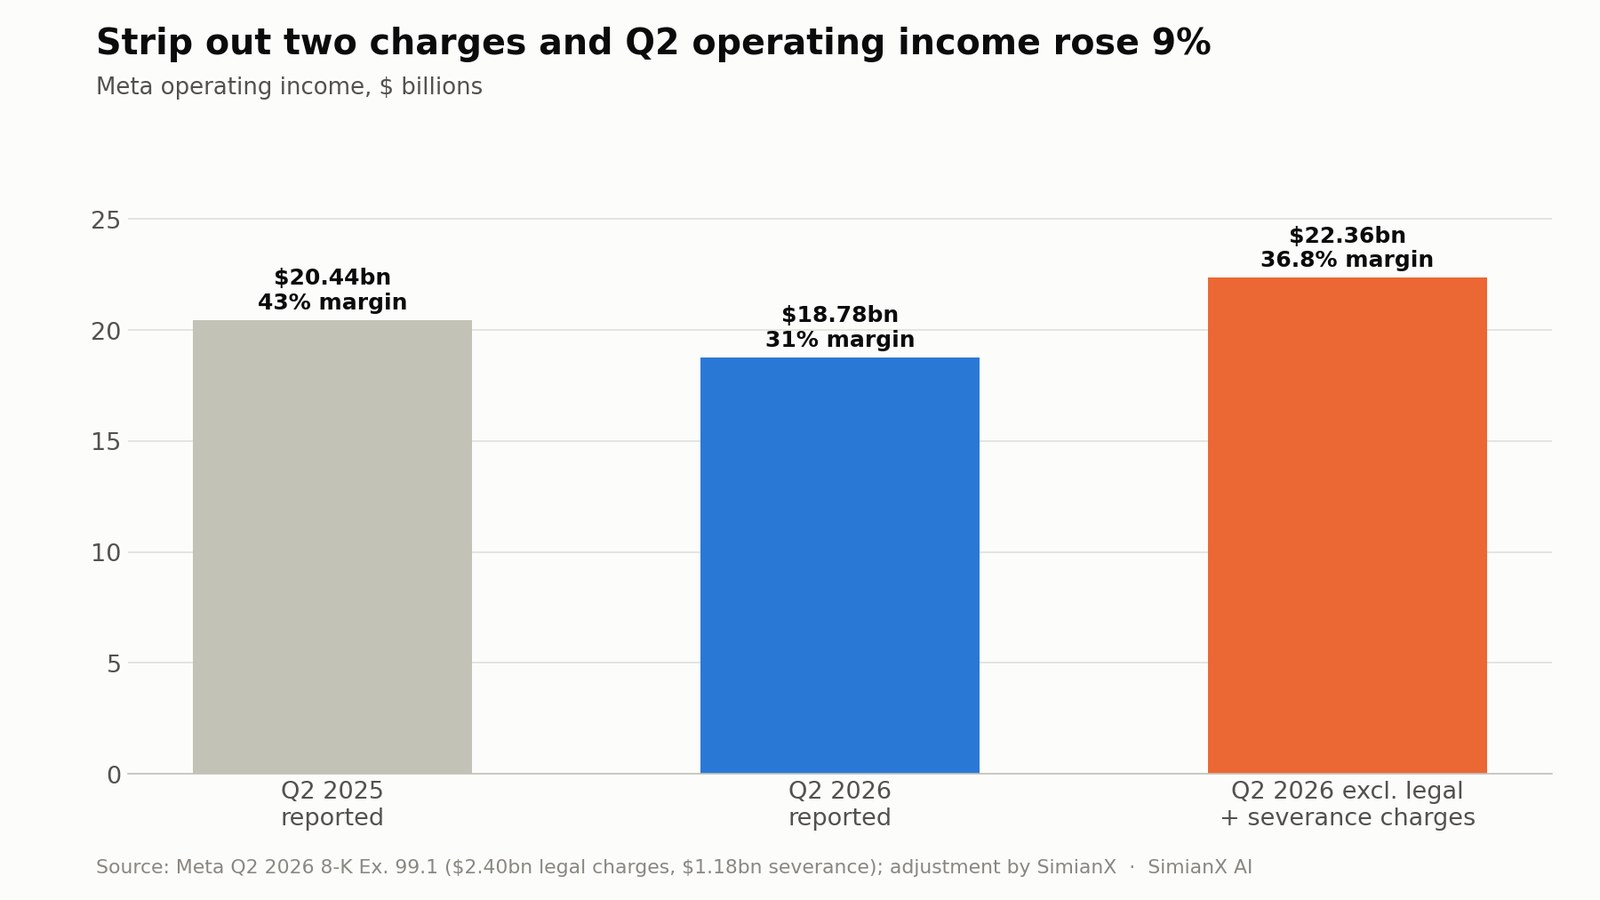
그렇다고 완전히 건강하다고 볼 수는 없는 이유가 두 가지 있습니다. 첫째, Family of Apps 부문만 보면 영업이익이 233억 9천만 달러로, AI 인프라와 인건비 상승 탓에 1년 전의 249억 7천만 달러보다 여전히 낮습니다. 둘째, Reality Labs는 매출 4억 3,100만 달러에 또다시 46억 2천만 달러의 손실을 냈습니다. 경영진은 3분기 매출 610억~640억 달러, 연간 비용 1,650억~1,690억 달러, 그리고 2026년 영업이익이 2025년 수준을 웃돌 것으로 전망합니다.
Muse는 AI 전략의 두 번째 단계를 대표합니다.
- 1단계: AI로 더 나은 콘텐츠와 광고를 추천한다.
- 2단계: 사용자에게 창작하고 소통하는 AI 도구를 제공한다.
- 3단계: 에이전트가 작업과 거래를 완료하도록 한다.
- 4단계: Meta의 플랫폼 전반에서 개인 에이전트와 기업 에이전트를 연결한다.
1단계는 이미 핵심 사업에 도움이 되고 있습니다. 결정적인 미지수는 이후 단계가 매력적인 수익을 낼지, 아니면 인프라 비용만 늘릴지입니다.
Meta는 Muse로 어떻게 돈을 벌 수 있을까?
Meta는 투자자가 Muse를 성숙한 사업 부문으로 모델링할 만큼의 운영 데이터를 제공하지 않았습니다. 따라서 모든 매출 전망은 추정일 뿐입니다. 그럼에도 신뢰할 만한 수익화 경로는 네 가지가 있습니다.
1. 소비자 구독
Meta는 Muse가 사람들이 필요로 하는 대부분의 기능을 무료로 제공하고, 더 많은 것을 원하는 사람을 위해 구독 요금제를 둔다고 밝혔습니다. 구독 모델은 채택에서 반복 매출로 이어지는 직접적인 경로를 만듭니다.
예시 구독 결과는 Meta 유통 우위의 규모를 보여 줍니다.
| 유료 구독자 | 월평균 매출 | 예시 연간 매출 |
|---|---|---|
| 500만 명 | 20달러 | 12억 달러 |
| 1,000만 명 | 20달러 | 24억 달러 |
| 2,500만 명 | 20달러 | 60억 달러 |
| 5,000만 명 | 20달러 | 120억 달러 |
이 수치는 시나리오일 뿐 회사 가이던스가 아닙니다. 또한 모델 추론, 가상 머신 용량, 고객 지원, 결제 수수료, 유통 비용을 빼기 전의 총매출입니다.
유료 사용자 1,000만 명도 Meta 전 세계 이용자의 극히 일부에 불과합니다. 그러나 소비자 AI 구독 시장은 경쟁이 치열하며, 많은 사용자가 무료 요금제에 머물거나 범용 AI 서비스 하나만 구독할 수 있습니다.
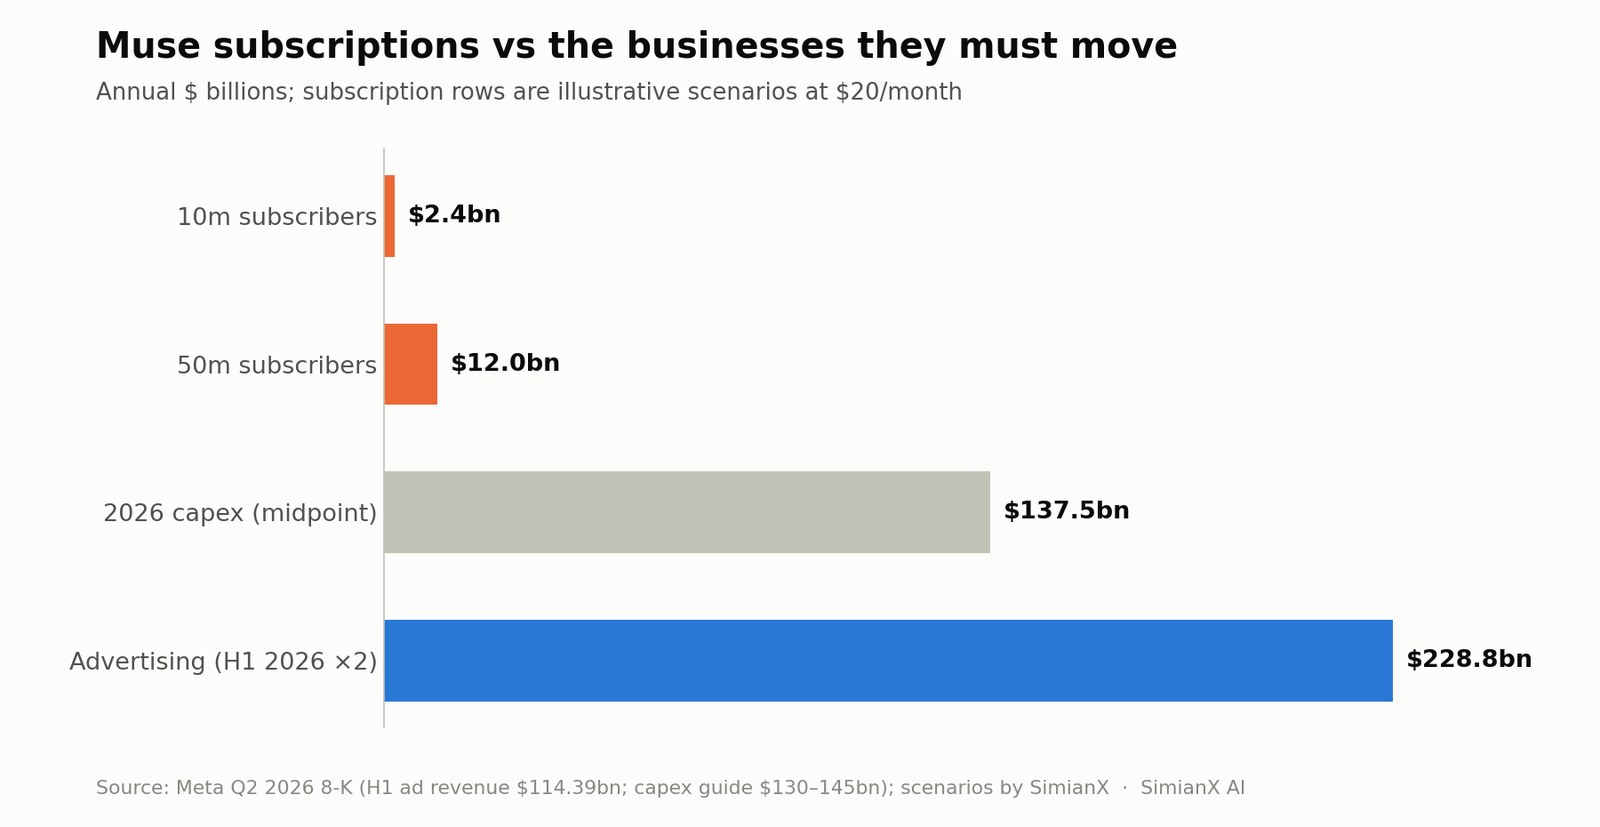
맥락을 놓고 보면 구독자 5,000만 명 시나리오조차 올해 설비투자 중간값의 10분의 1도 채우지 못합니다. 구독 매출만으로 Muse 논리를 떠받칠 수 없는 이유입니다.
2. 광고 개선
Muse는 대화 안에 전통적인 광고를 띄우지 않고도 광고 경제성을 개선할 수 있습니다.
Meta는 Muse가 사용자의 대화나 가상 머신 안의 데이터를 광고 시스템과 공유하지 않는다고 말합니다. 이런 제한은 사용자 신뢰 측면에서 가치가 있지만, 개인 에이전트 대화를 바탕으로 한 직접적인 광고 타기팅은 제한됩니다.
투자자가 놓치지 말아야 할 미묘한 부분이 있습니다. Meta의 보안 설명 자료는 Muse 사용이 여전히 광고에 영향을 줄 수 있는 "정당한 시나리오"를 인정합니다. Muse가 웹을 탐색하면 사용자의 활동으로 보이기 때문에, Muse가 방문한 의류 디자이너의 사이트가 나중에 Instagram에서 그 사용자를 리타기팅할 수 있습니다.
간접적 이익은 여전히 의미가 클 수 있습니다. Muse는 다음을 가능하게 할 수 있습니다.
- Meta 생태계 안에서 보내는 시간 증가.
- Instagram에서 얻은 영감을 상업 활동으로 전환.
- 소비자와 광고주 간 소통 지원.
- 광고 노출과 구매 사이의 마찰 감소.
- 사용자 동의하에 전환 측정 개선.
- 더 가치 있는 비즈니스 메시징 상호작용 창출.
Meta의 거대한 광고 사업에서 비교적 작은 개선만 이뤄져도 수백만 건의 AI 구독보다 가치가 클 수 있습니다. 참고로 Meta는 2026년 상반기에 1,143억 9천만 달러의 광고 매출을 올렸습니다.
3. 에이전트 커머스
Muse는 Stripe가 만든 Link로 결제할 수 있습니다. Meta에 따르면 Link의 에이전트용 지갑은 일회용 카드를 생성해 판매자와 에이전트가 사용자의 실제 카드 정보를 볼 수 없게 하며, Muse는 Link의 구매 보호를 받는 최초의 AI 에이전트로서 적격 구매에 대해 파손·분실 보장, 가격 인하 보상, 수수료 없는 반품 등을 제공받습니다. Shop Pay와 1Password 지원도 곧 추가됩니다.
장기적으로 가능한 수익화 방식은 다음과 같습니다.
- 추천 또는 제휴 수수료.
- 판매자 수수료.
- 우선 노출 수수료.
- 결제 관련 수익.
- 여행 및 서비스 예약 수수료.
- 프리미엄 구매 보호.
- 에이전트 호환 상품 카탈로그를 위한 판매자 도구.
Meta는 이를 신중하게 다뤄야 합니다. Muse가 사용자의 이익이 아니라 가장 높은 수수료를 기준으로 상품을 추천한다면 신뢰는 빠르게 무너질 수 있습니다. 따라서 투자자는 사용자 이익에 부합하는 커머스 매출과 잠재적으로 해로운 돈 내고 노출되는 추천 시스템을 구분해야 합니다.
4. 비즈니스 AI와 메시징
가장 강력한 상업적 기회는 Muse가 기업이 운영하는 AI 에이전트와 소통할 때 나타날 수 있습니다.
Meta는 이미 WhatsApp에서 기업용 AI 도구를 도입해 판매자가 고객 질문에 답하고 판매를 지원할 수 있게 했습니다. 또한 Instagram, Messenger, Meta Business Suite를 통해 이런 기능을 확장해 왔습니다.
소비자는 Muse에게 식당을 찾거나, 가전제품을 교체하거나, 휴가를 준비해 달라고 요청할 수 있습니다. 그러면 Muse는 기업 에이전트와 소통하고, 제안을 비교하고, 거래를 완료할 수 있습니다. Meta는 이 상호작용의 양쪽 모두에서 중요한 부분을 장악하게 됩니다.
이는 다음을 뒷받침할 수 있습니다.
- WhatsApp Business 구독.
- 유료 비즈니스 메시징.
- AI 고객 서비스 도구.
- 잠재 고객 발굴 수수료.
- 거래 서비스.
- 자동화된 광고 캠페인.
- 프리미엄 분석 및 판매자 소프트웨어.
Muse의 가장 큰 기회는 소비자에게 AI를 직접 파는 것이 아닐 수 있습니다. 개인 에이전트가 기업 에이전트와 거래하는 상업 네트워크를 만드는 것일 수 있습니다.
Meta의 유통 우위
OpenAI, Google, Anthropic, Microsoft, Amazon 등 여러 기업이 어시스턴트나 에이전트를 개발하고 있습니다. Meta의 주된 우위는 반드시 모든 벤치마크에서 최고의 모델을 갖는 데 있지 않습니다. 바로 유통력입니다.
Meta는 Facebook, Instagram, Messenger, WhatsApp, Threads를 보유하고 있습니다. 앱 제품군의 일일 활성 사용자는 2026년 6월 36억 명에 달했습니다.
이는 Muse에 여러 이점을 줍니다.
익숙한 진입점
사용자는 다른 사람에게 메시지를 보내는 것과 비슷한 방식으로 Muse와 소통할 수 있습니다. WhatsApp 통합 덕분에 완전히 새로운 습관을 만들 필요가 없습니다.
풍부한 소셜 맥락
동의를 받으면 Muse는 행사 계획, 친구와의 소통, 저장된 콘텐츠 해석에 유용한 연결 서비스와 정보를 활용할 수 있습니다.
기업에 대한 직접 접근
수백만 개의 기업이 이미 Facebook, Instagram, WhatsApp에 존재감을 유지하고 있습니다. Meta는 모든 상업적 관계를 처음부터 구축할 필요가 없습니다.
하드웨어 통합
Meta는 Muse를 AI 안경에도 도입할 계획입니다. 카메라, 마이크, 상황 인식 웨어러블 인터페이스와 연결된 에이전트는 텍스트 전용 어시스턴트보다 더 유용해질 수 있습니다.
인프라 규모
Meta는 AI 추론 비용을 전 세계 인프라에 분산시키고, 같은 모델로 콘텐츠 추천, 광고, 비즈니스 도구, 소비자 에이전트를 함께 개선할 수 있습니다. 이 주제는 메타 컴퓨트 2026: 남는 AI 용량, 수익 될까?에서 다룬 바 있습니다.
하지만 유통력이 채택을 보장하지는 않습니다. Microsoft는 Copilot을 폭넓게 배포할 수 있었고, Google은 중요한 검색·모바일 접점을 장악하고 있으며, Amazon은 깊은 쇼핑·결제 관계를 갖고 있습니다. 소비자는 사전 설치 여부보다 신뢰성과 믿음을 기준으로 에이전트를 고를 수 있습니다.
Muse 보안과 프라이버시: 경쟁 해자인가, 채택 장벽인가?
Muse는 매우 민감한 정보에 접근해야 합니다. 여행을 예약하거나 일정을 관리하려면 이메일, 캘린더, 계정 로그인, 결제 권한, 개인적 관계에 대한 정보가 필요할 수 있습니다.
Meta의 보안 구조에는 Muse 안전·보안 보고서에 자세히 소개된 여러 주목할 만한 보호 장치가 포함됩니다.
- 각 사용자의 에이전트는 격리된 가상 머신에서 실행됩니다.
- 자격 증명은 별도로 저장되며 메인 에이전트는 이를 볼 수 없고, 비밀번호는 필요한 순간에만 브라우저에 주입됩니다.
- Sentinel이 커넥터를 통한 작업과 모든 외부 네트워크 트래픽을 독립적으로 승인하거나 거부합니다.
- "오염된 송신(tainted egress)" 시스템이 프로세스가 사용자 데이터를 읽었는지 추적하고 그에 따라 승인을 요청합니다.
- 데이터를 VM 밖으로 내보내거나, 이메일을 보내거나, 구매하는 작업은 사람의 승인이 필요합니다.
- 들어오는 웹 콘텐츠는 신뢰할 수 없는 입력으로 표시되며, 별도로 훈련된 분류기가 조작 시도를 감시합니다.
- Meta 버그 바운티 프로그램은 이제 유효한 Muse 제보에 최대 30만 달러를 지급하며, 사용자 한 명에게 영향을 주는 프롬프트 인젝션 성공 사례에는 최대 13만 달러를 지급합니다.
- Meta는 외부 전문가가 Meta조차 저장된 데이터에 접근할 수 없음을 확인할 수 있도록 하는 기밀 VM을 개발하고 있습니다.
이는 의미 있는 엔지니어링 조치입니다. 그러나 Meta는 Muse가 "여전히 실수할 수 있고, 실제로 실수할 것"이며 프롬프트 인젝션이 업계의 미해결 과제로 남아 있다고 명시적으로 인정합니다.
중요한 한계도 있습니다. 기밀 VM이 출시되기 전까지 Meta 자신에 대한 보호는 외부에서 검증 가능한 암호학적 보장이 아니라 정책과 시스템 설계의 문제입니다.
이는 양면적인 투자 쟁점을 만듭니다.
강세 해석: Meta는 보안을 핵심 제품 요건으로 다루고 있으며, 개인 에이전트 인프라의 업계 표준을 세울 수 있습니다.
약세 해석: 기술적 안전장치와 관계없이 사용자는 가장 민감한 계정을 Meta에 연결하기를 꺼릴 수 있습니다.
신뢰 문제는 최근의 실수 때문에 특히 중요합니다. Meta는 2026년 7월 7일 Muse Image를 출시하면서 공개 Instagram 계정을 @로 언급해 이미지를 생성할 수 있게 했습니다. 사흘 뒤 Meta는 "이 기능이 기대에 미치지 못했다는 의견을 들었다"며 해당 기능을 철회했습니다. 이 사례는 제품 설계상의 결정 하나가 얼마나 빨리 프라이버시 논란으로 번질 수 있는지를 보여 줍니다.
1,300억 달러의 질문: AI 설비투자
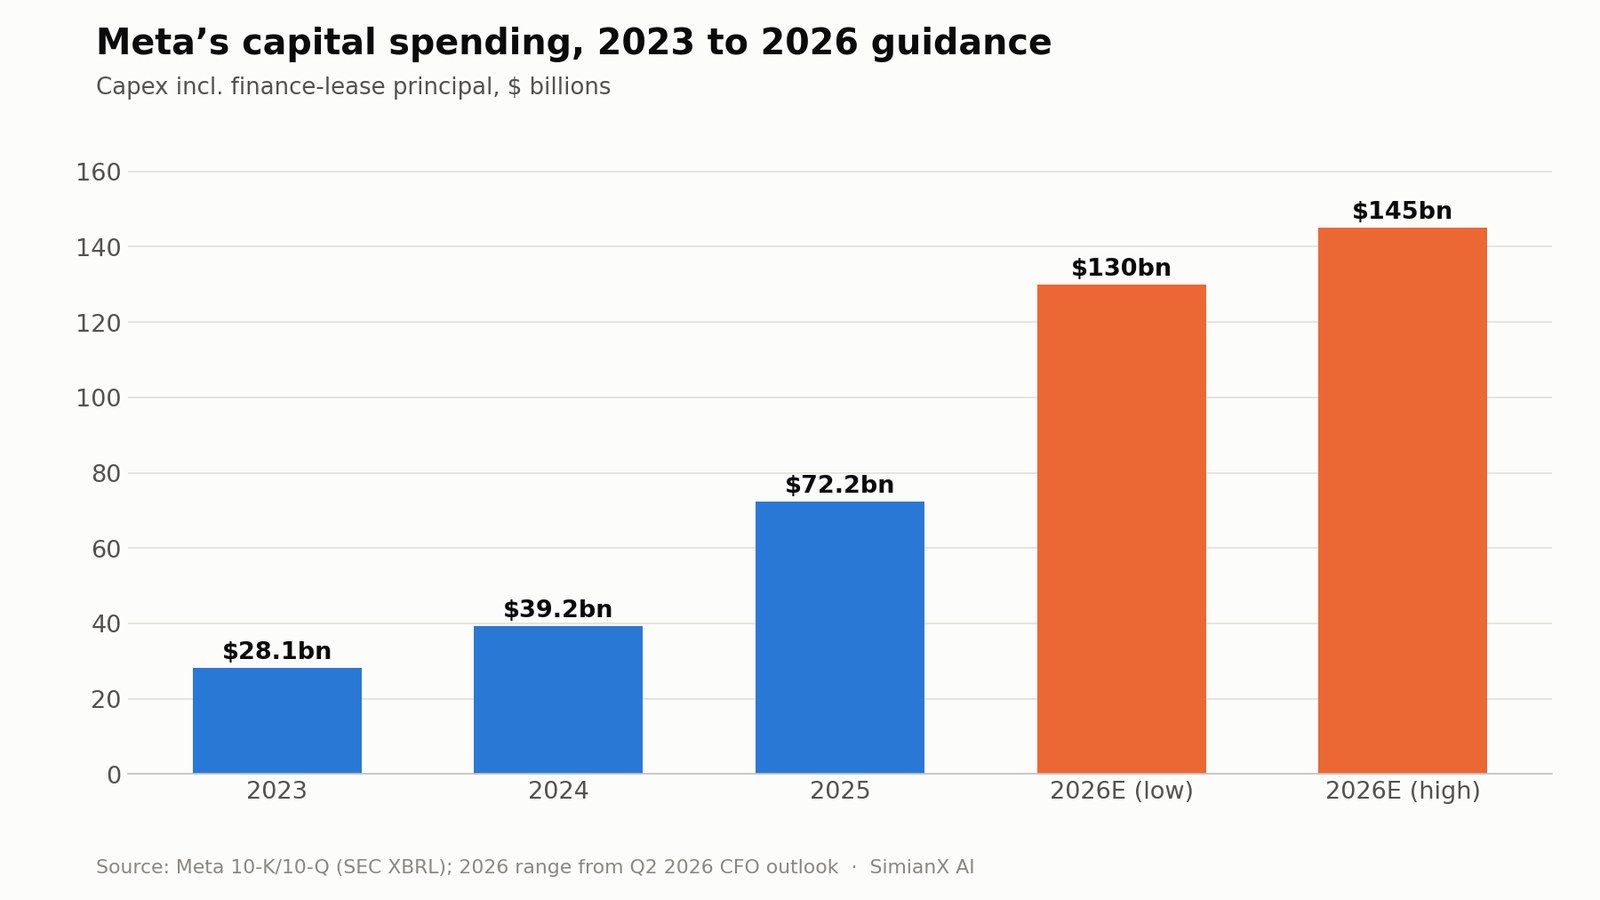
Meta는 금융리스 원금 상환을 포함한 2026년 설비투자를 1,300억~1,450억 달러로 예상하며, 이는 7월에 1,250억~1,450억 달러에서 좁힌 범위입니다. 2025년의 722억 2천만 달러에서 극적으로 늘어난 수준이며, 2025년 수치 자체도 2024년 392억 3천만 달러의 거의 두 배였습니다.
중간값 기준 2026년 설비투자는 약 1,375억 달러로, 전년의 거의 두 배이자 2023년 수준의 약 다섯 배입니다.
Meta는 이 지출이 Meta Superintelligence Labs와 핵심 사업을 모두 지원한다고 말합니다. 여기에는 데이터센터, 서버, 네트워크 장비, 그리고 훈련과 추론에 필요한 기타 인프라가 포함됩니다. 이는 AI 설비투자 2026: 빅테크가 현금흐름 96%를 붓는다에서 업계 전반에 걸쳐 추적한 것과 같은 패턴입니다.
투자 논리는 이 인프라가 여러 제품에서 수익을 내느냐에 달려 있습니다.
| AI 투자 수혜처 | 잠재적 수익 |
|---|---|
| 광고 | 더 나은 타기팅, 순위 결정, 전환, 크리에이티브 도구 |
| Facebook과 Instagram | 참여도와 콘텐츠 품질 향상 |
| Meta AI와 Muse | 소비자 구독과 생태계 유지 |
| WhatsApp Business | 유료 메시징과 기업 에이전트 서비스 |
| 개발자용 모델과 도구 | API와 소프트웨어 매출 |
| AI 안경 | 하드웨어 판매와 새로운 컴퓨팅 플랫폼 |
공유 인프라는 강세 논리의 핵심입니다. 같은 투자가 2,000억 달러가 넘는 광고 사업을 개선하면서 Muse도 지원한다면, Muse 자체 매출에 요구되는 문턱은 낮아집니다.
분기별로 본 Meta의 현금흐름 압박
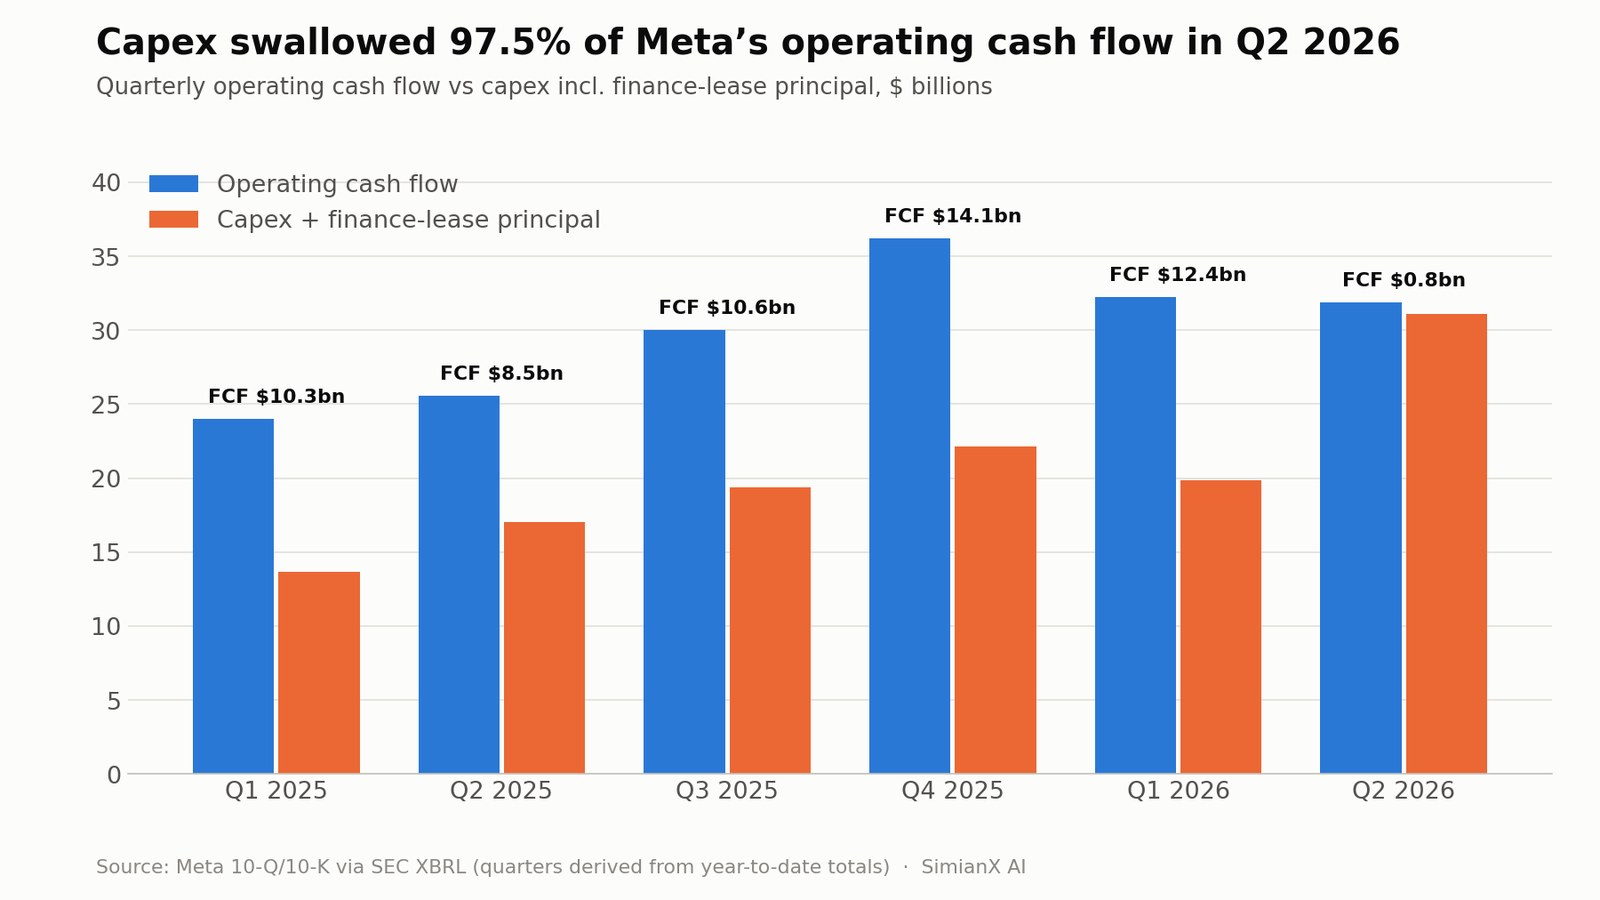
그러나 자본 집약도는 이미 현금흐름에 영향을 미치고 있습니다. 아래 표는 Meta의 SEC 공시에서 분기 수치를 도출한 것입니다(설비투자에는 금융리스 원금 상환이 포함됨).
| 분기 | 영업현금흐름 | 설비투자+금융리스 | 잉여현금흐름 | 영업현금흐름 대비 설비투자 비율 |
|---|---|---|---|---|
| 2025년 1분기 | 240.3억 달러 | 136.9억 달러 | 103.3억 달러 | 57.0% |
| 2025년 2분기 | 255.6억 달러 | 170.1억 달러 | 85.5억 달러 | 66.6% |
| 2025년 3분기 | 300.0억 달러 | 193.7억 달러 | 106.3억 달러 | 64.6% |
| 2025년 4분기 | 362.1억 달러 | 221.4억 달러 | 140.8억 달러 | 61.1% |
| 2026년 1분기 | 322.3억 달러 | 198.4억 달러 | 123.9억 달러 | 61.6% |
| 2026년 2분기 | 318.6억 달러 | 310.8억 달러 | 7.8억 달러 | 97.5% |
2026년 2분기 영업현금흐름은 오히려 1분기보다 약간 적었던 반면, 설비투자는 한 분기 만에 112억 달러 늘었습니다. 상반기 잉여현금흐름은 강한 매출 성장에도 1년 전 188억 8천만 달러에서 131억 7천만 달러로 줄었습니다. Meta는 6월 30일 기준 836억 6천만 달러의 장기 부채 대비 902억 6천만 달러의 현금 및 유가증권을 보유하고 있으므로, 이는 지급 능력의 문제가 아니라 안전 마진의 문제입니다.
1,300억~1,450억 달러 가이던스가 유지된다면 2026년 하반기에는 약 810억~960억 달러의 추가 지출이 필요하며, 이는 이전 어느 반기보다도 훨씬 빠른 속도입니다.
투자자는 설비투자뿐 아니라 감가상각비도 지켜봐야 합니다. 오늘 구매한 하드웨어는 미래 기간에 회계상 비용을 만듭니다. 설비투자가 결국 안정되더라도 감가상각비는 계속 영업이익률을 압박할 수 있습니다.
Muse 출시 전후 META의 주가 흐름
주가 반응은 시장이 Muse를 얼마나 가격에 반영하려 하는지를 읽는 유용한 단서입니다.
| 날짜 | META 종가 | 일간 변동률 | QQQ 일간 변동률 |
|---|---|---|---|
| 2026년 9월 3일 | 610.68달러 | +3.0% | +1.2% |
| 2026년 9월 4일 | 616.77달러 | +1.0% | +0.2% |
| 2026년 9월 8일(Muse 출시) | 613.48달러 | -0.5% | -0.1% |
| 2026년 9월 9일 | 653.69달러 | +6.6% | -0.3% |
| 2026년 9월 10일 | 644.38달러 | -1.4% | -1.1% |
출시 당일은 조용했고 거래량도 20일 평균의 약 1.2배에 그쳤습니다. 움직임은 다음 거래일에 나왔습니다. 나스닥100이 밀리는 동안 META는 평소의 약 2.2배 거래량 속에 6.6% 올라 거의 7%포인트의 초과 성과를 냈습니다. 이 급등 이후에도 주가는 52주 최고가 790.80달러보다 약 18% 낮고, 시가총액은 1조 6,400억 달러 부근입니다.
Muse가 통하고 있다는 것을 무엇이 증명할까?
다운로드 수와 출시 주간의 앱스토어 순위만으로는 부족합니다. 투자자에게는 반복 사용, 경제적 가치, 효율 개선의 증거가 필요합니다.
가장 유용한 지표는 다음과 같습니다.
- Muse의 월간·일간 활성 사용자 수.
- 활성 사용자당 완료된 작업 수.
- 30일, 90일, 180일 후 사용자 유지율.
- 이메일, 캘린더, 결제 서비스를 연결한 사용자 비율.
- 무료에서 유료 요금제로의 전환율.
- 유료 사용자당 구독 매출.
- 작업당 추론 및 가상 머신 비용.
- 에이전트가 도운 구매의 건수와 금액.
- 기업 에이전트 상호작용의 증가.
- WhatsApp Business의 추가 매출.
- 광고 전환의 측정 가능한 개선.
- 보안 사고, 잘못된 작업, 환불 비율.
Meta는 처음에는 정성적인 설명만 공개할 수 있습니다. 경영진이 유지율과 단위 경제성 데이터 없이 총 접근 수나 체험 수만 강조한다면 투자자는 회의적으로 봐야 합니다.
실용적인 모니터링 절차는 다음과 같습니다.
- 채택 추적: 초기 호기심이 사라진 뒤에도 사용자가 Muse를 계속 쓰는지 확인합니다.
- 깊이 추적: 연결된 서비스, 완료된 작업, 반복 목표가 늘어나는지 봅니다.
- 수익화 추적: 구독과 비즈니스 메시징의 진전을 인프라 비용과 비교합니다.
- 신뢰 추적: 보안 사고, 프라이버시 정책 변경, 규제 대응을 모니터링합니다.
- 자본 효율 추적: 늘어난 영업이익을 설비투자 및 감가상각비와 비교합니다.
SimianX AI는 실적 발표, SEC 데이터, 기술적 분석, 애널리스트 추정치 수정, 뉴스 심리를 한데 모아 이 과정을 지원할 수 있으며, META 실시간 분석을 바로 시작할 수도 있습니다. 그래도 투자자는 중요한 수치를 Meta의 공시와 공식 발표로 확인해야 합니다.
Muse 출시 이후 META 주가 밸류에이션
출시 이후 META는 644~654달러 부근에서 거래되었고, StockAnalysis 시장 데이터에 따르면 시가총액은 약 1조 6,400억 달러, 과거 이익 기준 배수는 약 25배, 선행 이익 기준 배수는 약 20배였습니다. 이 수치는 매일 바뀌므로 투자 결정을 내리기 전에 확인해야 합니다.
이 밸류에이션은 Muse가 곧바로 거대한 독립 사업이 될 것을 요구하지는 않는 것으로 보입니다. 다만 Meta가 AI에 공격적으로 투자하면서도 건전한 성장과 마진을 유지할 수 있다는 가정은 깔려 있습니다.
Muse에 임의의 가치를 매기는 것보다 시나리오 틀이 더 유용합니다.
| 시나리오 | Muse 결과 | 핵심 사업 | 지출 결과 | 예상 주가 영향 |
|---|---|---|---|---|
| 약세 | 낮은 유지율, 사용자의 데이터 공유 거부 | 광고 성장 둔화 | 설비투자와 감가상각비가 높은 수준 유지 | 잉여현금흐름 실망으로 배수 축소 |
| 기본 | 유료 채택이 적당한 유용한 틈새 제품 | 광고가 계속 AI 효과를 누림 | 지출이 점진적으로 영업 수익을 창출 | 이익 성장이 시장 수준 또는 소폭 프리미엄 배수를 뒷받침 |
| 강세 | Muse가 널리 쓰이는 소비자 에이전트 플랫폼이 됨 | 광고와 메시징이 측정 가능한 전환 이익을 얻음 | 공유 AI 인프라가 강한 수익을 창출 | META가 플랫폼·AI 선택권 프리미엄을 추가로 받음 |
예시 약세 시나리오
약세 시나리오에서 Muse는 사용자가 경쟁 어시스턴트를 선호하거나 개인 계정 연결을 거부해 제한적인 구독 매출만 만듭니다. 인프라와 감가상각 비용은 계속 늘고, 광고 성장은 정상화되며, 잉여현금흐름은 계속 압박을 받습니다.
위험은 Meta가 적자로 돌아서는 것이 아닙니다. 자본 요구가 구조적으로 높아졌다는 이유로 투자자들이 회사에 부여하는 배수를 낮추는 것이 위험입니다.
예시 기본 시나리오
기본 시나리오에서 Muse는 지배적이지는 않지만 의미 있는 사용자 기반을 확보합니다. 구독은 몇 년에 걸쳐 수십억 달러 규모의 사업이 되고, Muse는 참여도, 커머스, 메시징도 함께 개선합니다.
Meta의 광고 사업은 여전히 주된 이익 엔진으로 남습니다. AI 투자가 매출 성장을 뒷받침하지만, 추론과 감가상각 비용이 크기 때문에 영업이익률은 이전 고점을 밑돕니다.
예시 강세 시나리오
강세 시나리오에서 Muse는 소비자가 작업을 정리하고 기업과 상호작용하는 기본 인터페이스 가운데 하나가 됩니다. WhatsApp, Instagram, 웨어러블, 판매자 에이전트 간 통합이 네트워크 효과를 만듭니다.
직접 구독도 중요하지만, 더 큰 가치는 향상된 광고 전환, 유료 비즈니스 상호작용, 에이전트 커머스에서 나옵니다. Meta의 AI 인프라가 여러 고수익 제품을 떠받치면서, 투자 사이클이 완화된 뒤 영업이익과 잉여현금흐름이 가속될 수 있습니다.
강세 시나리오는 Muse가 광고를 대체할 것을 요구하지 않습니다. Muse가 Meta의 광고, 메시징, 커머스 생태계를 더 가치 있게 만들 것을 요구합니다.
Muse 성장 논리의 주요 위험
소비자 신뢰
프라이버시와 데이터 사용에 관한 Meta의 이력은 사용자가 이메일, 캘린더, 금융 정보, 개인 계정을 연결하는 것을 주저하게 만들 수 있습니다.
에이전트 오류
챗봇이 만든 답변은 무시하면 그만입니다. 하지만 에이전트가 잘못 수행한 행동은 돈을 잃게 하고, 관계를 해치고, 개인 정보를 노출할 수 있습니다.
프롬프트 인젝션과 사이버 보안
웹사이트나 문서 속 악의적인 텍스트가 에이전트를 조종하려 할 수 있습니다. Sentinel과 격리된 자격 증명은 위험을 줄이지만 없애지는 못합니다.
경쟁
Google은 검색, Android, Gmail, 지도를 갖고 있습니다. Microsoft는 Windows와 업무용 소프트웨어를 갖고 있습니다. Amazon은 쇼핑, 결제, 물류를 갖고 있습니다. OpenAI와 Anthropic은 강력한 AI 브랜드를 직접 보유하고 있습니다. Meta의 유통 우위는 크지만 독점적이지는 않습니다.
마진 압박
지속적인 AI 추론, 가상 머신, 감가상각 비용은 무료 또는 수익화가 약한 사용의 수익성을 떨어뜨릴 수 있습니다.
규제
Muse는 프라이버시, 자동화된 의사결정, 소비자 보호, 경쟁, 금융 거래, AI 안전과 관련된 조사를 받을 수 있습니다. 규제 파편화는 해외 확장을 늦출 수 있습니다. 2분기에만 이미 24억 달러의 소송 관련 비용이 반영되었습니다.
수익화 갈등
개인 에이전트 데이터를 광고에 쓰면 신뢰가 훼손될 수 있습니다. 반대로 그 데이터를 피하면 수익화가 제한될 수 있습니다. Meta는 자사의 인센티브를 사용자의 이익과 일치시키는 매출 모델을 찾아야 합니다.
자본 배분
Meta는 AI 인프라, 초지능 연구, Reality Labs, 웨어러블, 기존 플랫폼에 동시에 자금을 대고 있습니다. 2026년 2분기 Reality Labs는 매출이 4억 3,100만 달러에 그친 반면 46억 2천만 달러의 영업손실을 기록했습니다. 투자자는 이런 장기 프로젝트들의 합산 부담을 고려해야 합니다.
Muse 이후 META 주식은 매수할 만한가?
Muse는 Meta의 전략적 논리를 강화하지만, 제품이 너무 새로워 그것만으로 투자 결정을 정당화하기는 어렵습니다.
META를 보유할 가장 강력한 이유는 여전히 다음과 같습니다.
- 일일 활성 사용자 36억 명의 글로벌 사용자 기반.
- 수익성이 매우 높은 광고 플랫폼.
- 2026년의 강한 매출 및 광고 성장.
- 일회성 비용을 제외하면 2분기에 약 9% 증가한 기저 영업이익.
- 이미 추천과 광고 성과에 기여하고 있는 AI 개선.
- WhatsApp과 비즈니스 메시징을 수익화할 여러 경로.
- 소셜, 메시징, 웨어러블 제품 전반의 유통 우위.
- 잠재적으로 가치 있는 새로운 플랫폼 선택권으로서의 Muse.
신중해야 할 가장 강력한 이유는 다음과 같습니다.
- 2026년 1,300억~1,450억 달러의 설비투자.
- 설비투자가 영업현금흐름의 97.5%를 차지하며 2분기에 7억 8,400만 달러로 떨어진 잉여현금흐름.
- 낮아진 영업이익률.
- 높은 보안·프라이버시 요구 수준.
- 검증되지 않은 소비자 에이전트 유지율.
- 자금력이 풍부한 기술 플랫폼들과의 경쟁.
- 규제와 법적 위험.
- Muse 자체 경제성에 대한 제한적인 공시.
장기 투자자에게 합리적인 접근법은 Meta의 기존 광고 사업을 먼저 평가하고 Muse는 선택권으로 다루는 것입니다. 가상의 Muse 매출에 큰 프리미엄을 지불하는 것은 시기상조입니다. 그렇다고 Muse를 완전히 무시하면 Meta가 소비자 의도와 디지털 커머스를 위한 새로운 인터페이스를 구축하고 있을 가능성을 놓치게 됩니다.
META 주가와 Muse에 관한 FAQ
Meta Muse AI란 무엇인가요?
Muse는 2026년 9월 8일 미국에서 iOS, Android, muse.ai, 그리고 WhatsApp 안에서 출시된 Meta의 개인 AI 에이전트입니다. 웹사이트 탐색, 양식 작성, 이메일 발송, 여행 예약, 협상, 승인된 구매, 장기 목표 작업을 백그라운드에서 수행할 수 있습니다.
Meta는 Muse로 어떻게 돈을 벌까요?
Muse는 대부분의 용도에서 무료이며, 많이 쓰는 사용자를 위한 유료 구독 요금제가 있습니다. Meta는 또한 기업 에이전트 서비스, 유료 메시징, 커머스 제휴, 광고 전환 개선을 통해 수익을 낼 수 있습니다. 가장 큰 기회는 WhatsApp, Instagram, Messenger 전반에서 개인 에이전트와 기업을 연결하는 데서 나올 수 있습니다.
Muse 출시에 META 주가는 어떻게 반응했나요?
META는 출시일인 2026년 9월 8일 0.5% 하락했다가, 다음 거래일에 평소의 약 2.2배 거래량 속에 6.6% 올라 653.69달러를 기록했습니다. 같은 날 나스닥100은 하락했습니다. 주가는 여전히 52주 최고가보다 약 18% 낮았습니다.
Muse가 Meta의 다음 성장 엔진이 될 수 있을까요?
가능하지만, 투자자에게는 유지율, 유료 전환, 작업 단위 경제성, 상업 활동의 증거가 필요합니다. Muse는 구독 매출을 만드는 것에 더해 광고와 비즈니스 메시징을 강화할 때 의미 있는 성장 엔진이 될 가능성이 큽니다.
Muse 출시 이후 META 주식은 매수할 만한가요?
Muse는 장기적인 상승 여력을 더하지만, 그 자체로 주식을 매수할 이유가 되지는 않습니다. 투자자는 Meta의 이익 성장과 밸류에이션을 막대한 설비투자, 줄어든 잉여현금흐름, 규제, 불확실한 AI 수익화가 만드는 위험과 비교해야 합니다.
Meta Muse가 직면한 가장 큰 위험은 무엇인가요?
가장 큰 위험은 신뢰입니다. Muse는 사용자가 민감한 데이터에 대한 접근과 행동 권한을 줄수록 더 유용해지지만, Meta는 생산성 이익이 프라이버시, 보안, 오류 위험보다 크다는 것을 소비자에게 설득해야 합니다.
결론
Meta의 Muse 출시는 회사가 AI가 생성하는 답변을 넘어 AI가 실행하는 행동으로 나아간다는 점에서 전략적으로 중요합니다. Muse는 수십억 명이 이미 사용하는 소셜·메시징 플랫폼과 통합되면서 탐색, 소통, 구매, 프로젝트 관리를 할 수 있습니다.
이 제품은 결국 구독 매출을 만들고, Meta 광고의 가치를 높이고, WhatsApp Business를 확장하며, Meta를 에이전트 커머스의 중개자로 자리매김하게 할 수 있습니다. WhatsApp, Instagram, Facebook, 그리고 향후 AI 안경을 통한 유통은 진정한 경쟁 우위입니다.
그러나 Muse는 아직 검증된 성장 엔진이 아닙니다. 채택, 유지율, 단위 경제성, 소비자 신뢰는 여전히 알 수 없습니다. 그 사이 Meta는 2026년 설비투자에 1,300억~1,450억 달러를 쓸 것으로 예상하며, 투자가 급증하면서 2분기 잉여현금흐름은 10억 달러 미만으로 떨어졌습니다.
따라서 가장 설득력 있는 논리는 균형 잡힌 것입니다. Meta의 핵심 광고 사업이 현재의 투자 논리를 뒷받침하고, Muse는 잠재적으로 크지만 검증되지 않은 상승 여력을 제공합니다. Muse가 프라이버시나 마진을 해치지 않으면서 반복 참여, 유료 전환, 기업 에이전트 거래 성장을 이뤄 낸다면 강세 논리는 강해집니다. 사용자가 의미 있는 작업을 맡기지 않는 가운데 AI 인프라 비용이 높게 유지된다면 약해집니다.
Muse 출시 이후 META 주가를 지켜보는 투자자는 분기별 채택 공시, 구독 진행 상황, 비즈니스 메시징 매출, 광고 전환, 설비투자, 감가상각비, 잉여현금흐름을 모니터링해야 합니다. SimianX AI는 이런 펀더멘털, 기술적, 뉴스 기반 신호를 하나의 리서치 환경에서 추적하는 데 도움을 줄 수 있습니다.
Muse는 Meta의 다음 주요 성장 엔진이 될 수도 있습니다. 하지만 투자자는 그렇게 평가하기 전에 측정 가능한 증거를 요구해야 합니다.
이 글은 정보 제공 및 교육 목적으로만 작성되었습니다. 투자, 법률, 세무 조언이 아닙니다. 시장 가격과 애널리스트 추정치는 변하므로, 투자자는 최신 데이터를 확인하고 금융 결정을 내리기 전에 자격을 갖춘 전문가와 상담해야 합니다.
관련 글
- 메타 컴퓨트 2026: 남는 AI 용량, 수익 될까?
- AI 설비투자 2026: 빅테크가 현금흐름 96%를 붓는다
- Alphabet Q2 실적:Gemini와 AI 투자 시험대
- 아마존 2분기 실적: AWS, 2000억 달러 투자 시험대
- MS 2026 4분기: Azure 성장과 AI 투자 위험
- AppLovin 2026: 성장은 전부 단가에서 나왔다


