 글: Muke
유니트리 급등의 안쪽: 출하 대수, 마진, 그리고 460%가 반영한 것
유니트리 로보틱스 IPO 460% 급등은 투기적 기술 사이클의 정점에서 나온 헤드라인처럼 들립니다. 그러나 이 급등을 이끈 회사는 제품이나 수익이 없는 단순한 인공지능 개념이 아닙니다. 유니트리는 수천 대의 휴머노이드 및 사족 로봇을 제조하고, 핵심 부품 및 제어 시스템을 개발하며, 국제적으로 판매하고, 2025년에 이익을 보고했습니다.
두 달 뒤 그 첫날 종가는 사뭇 다르게 보인다. 2026년 10월 16일 주가는 426.98위안으로 845위안 종가의 절반 수준이지만, 공모가 150.80위안보다는 여전히 약 183% 높다.
어려운 질문은 이러한 성과가 투자자들이 첫 거래일에 회사에 부여한 평가를 정당화하는지를 판단하는 것입니다.
유니트리 로보틱스는 688836으로 상하이에서 거래되며, 2026년 8월 19일 상하이 증권거래소의 커촹반에 상장되었습니다. 주가는 RMB150.80에 제공되었고, 개장가는 RMB1,100—약 629% 상승—였으며, 종가는 RMB845로, 첫날 증가율은 약 460.3%에 달했습니다. 종가 기준으로 유니트리의 가치는 약 RMB3,418억 또는 환율에 따라 약 500억 달러으로 평가되었습니다. 장중 개장가에서 가치는 잠시 RMB4,450억에 접근했습니다.
IPO 급등은 유니트리의 최근 재무 성과 이상을 반영합니다. 투자자들은 휴머노이드 로봇이 새로운 컴퓨팅 플랫폼이 되고, 중국 제조업체들이 하드웨어 공급망을 지배하며, 유니트리가 민첩한 로봇 몸체 판매에서 산업 규모의 지능형 근로자 공급으로 진화하는 미래를 가격에 반영하고 있습니다.
그 미래는 가능하지만, 아직 증명되지 않았습니다.
이 연구는 제공 구조, 유니트리의 재무 제표, 제품 경제성, AI 능력, 접근 가능한 시장, 규제 노출, 경쟁 위치 및 평가를 조사합니다. 투자자들은 새로운 재무 및 기술 증거가 나타날 때 관련된 미국 상장 로봇, 반도체, 자동화 및 물리적 AI 회사를 모니터링하기 위해 SimianX AI를 사용할 수 있습니다.
연구 결론: 유니트리는 진정한 로봇 제조 혁신을 나타냅니다. 그러나 첫날 주식 가치는 하드웨어 리더십이 연구 수요, 경쟁, 규제 및 실행 위험이 따라잡기 전에 확장 가능하고 자율적인 지능이 될 것이라고 가정합니다.
유니트리 로보틱스 IPO: 검증된 수치
첫 번째 단계는 공모가, 시초가 및 종가를 구분하는 것입니다.
| IPO 지표 | 보고된 수치 |
|---|---|
| 커촹반 티커 | 688836 |
| IPO 날짜 | 2026년 8월 19일 |
| 공모가 | 주당 RMB150.80 |
| 시초가 | RMB1,100 |
| 시초가 기준 일중 상승률 | 629.4% |
| 첫날 종가 | RMB845 |
| 첫날 종가 기준 상승률 | 460.3% |
| 발행된 주식 수 | 약 4,045만 주 |
| IPO 후 유통 주식 수 | 약 4억 450만 주 |
| 조달된 자본 | 약 RMB61억 |
| IPO 가치 | 약 RMB610억 |
| 첫날 종가 기준 시장 가치 | 약 RMB3,418억 |
| 시초가 기준 시장 가치 | 약 RMB4,449억 |
회사는 약 RMB61억을 조달했으며, 이는 약 9억 달러에 해당합니다. 이는 처음에 네 개의 주요 투자 프로젝트에 할당된 RMB42억보다 상당히 더 많은 금액입니다.
AP 통신은 RMB150.80 공모가, RMB1,100 시초가, RMB845 종가 및 대략 RMB61억 조달된 금액을 확인했습니다. 상하이 증권 거래소의 유니트리 IPO 보도에 따르면 약 4,045만 주의 신규 주식이 확대된 자본금의 10%를 차지한다고 보고되었습니다.
따라서 460% 수치는 IPO 가격에서 첫날 종가까지 측정했을 때 정확합니다. 주식은 시초가에서 더 상승한 후 일부 상승분을 되돌렸습니다.
이 구분은 "유니트리 주가가 629% 상승했다"와 "유니트리가 460% 높은 가격에 마감했다"가 같은 거래 세션 내에서 다른 지점을 설명하기 때문에 중요합니다.
유니트리 로보틱스 주가가 이렇게 많이 오른 이유는 무엇인가?
첫날의 상승은 비즈니스 기본 요소만으로는 설명할 수 없습니다. 시장 구조가 주요한 역할을 했습니다.
거래 가능한 주식의 비율이 매우 낮았다
상장된 주식의 약 10%가 발행되었지만, 초기 상장 단계에서 거래 가능한 주식은 약 3,009만 주의 제한 없는 주식, 즉 총 자본금의 7.44%에 불과했습니다. 차이나 데일리의 상장 전 보고서는 제한된 초기 유통량을 기록했습니다.
수요가 강하고 거래 가능한 공급이 부족할 때, 상대적으로 적은 양의 구매로 시장 가격이 급격히 변동할 수 있습니다.
공모가 과도하게 청약되었다
투자자 수요는 제공된 주식을 훨씬 초과했습니다. 상하이 증권 거래소는 자격을 갖춘 오프라인 청약이 약 714억 6천만 주에 달했으며, 이는 조정 전 초기 오프라인 배정의 2,700배 이상에 해당한다고 보고했습니다. 상하이 증권 거래소 IPO 보고서
이로 인해 IPO 주식을 원하지만 배정받지 못한 많은 투자자 그룹이 형성되었습니다. 일부의 미충족 수요는 거래가 시작되면서 2차 시장으로 이동했습니다.
커촹반 규칙은 극단적인 가격 발견을 허용했다
많은 전통적인 거래소와 달리, 커촹반은 IPO의 첫 5일 거래 동안 일일 가격 제한을 부과하지 않습니다. 20%의 일일 제한은 그 이후에 시작됩니다.
상하이 증권 거래소의 거래 규칙은 새로운 커촹반 주식이 첫 5일 거래 동안 가격 제한이 없다고 명시하고 있습니다.
그 구조는 시장이 가격을 빠르게 찾을 수 있도록 하지만, 극심한 첫 주 변동성을 위한 조건도 만듭니다.
유니트리, 드문 공공 시장 노출 제공
가장 저명한 휴머노이드 로봇 회사들은 대부분 비공식적이거나 더 큰 기업에 내장되어 있습니다:
- 피규어 AI는 비공식적으로 운영됩니다.
- 어질리티 로보틱스는 비공식적으로 운영됩니다.
- 앱트로닉은 비공식적으로 운영됩니다.
- 보스턴 다이내믹스는 현대자동차 그룹에 의해 통제됩니다.
- 테슬라의 옵티머스 프로그램은 훨씬 더 큰 회사의 작은 부분입니다.
- 아기봇은 유니트리의 데뷔 당시 비공식적이었습니다.
- UBTech는 홍콩에서 거래되지만 더 넓은 제품 및 손실 프로필을 가지고 있습니다.
따라서 유니트리는 전체 중국의 구체화된 AI 내러티브에 대한 희귀하고 유동적인 대리인이 되었습니다.
460%의 움직임은 유니트리의 공장, 지적 재산 또는 예상 현금 흐름이 하루 만에 여섯 배 더 가치 있게 되었다는 것을 의미하지 않았습니다. 이는 희귀한 투자 테마에 대한 막대한 수요를 충족하는 희소한 거래 가능한 주식이 있다는 것을 의미했습니다.
460% 급등, 두 달이 지난 뒤
상장 첫날 상승률은 하나의 데이터일 뿐이다. 그 뒤 두 달이 그 의미를 가늠하는 시험대다.
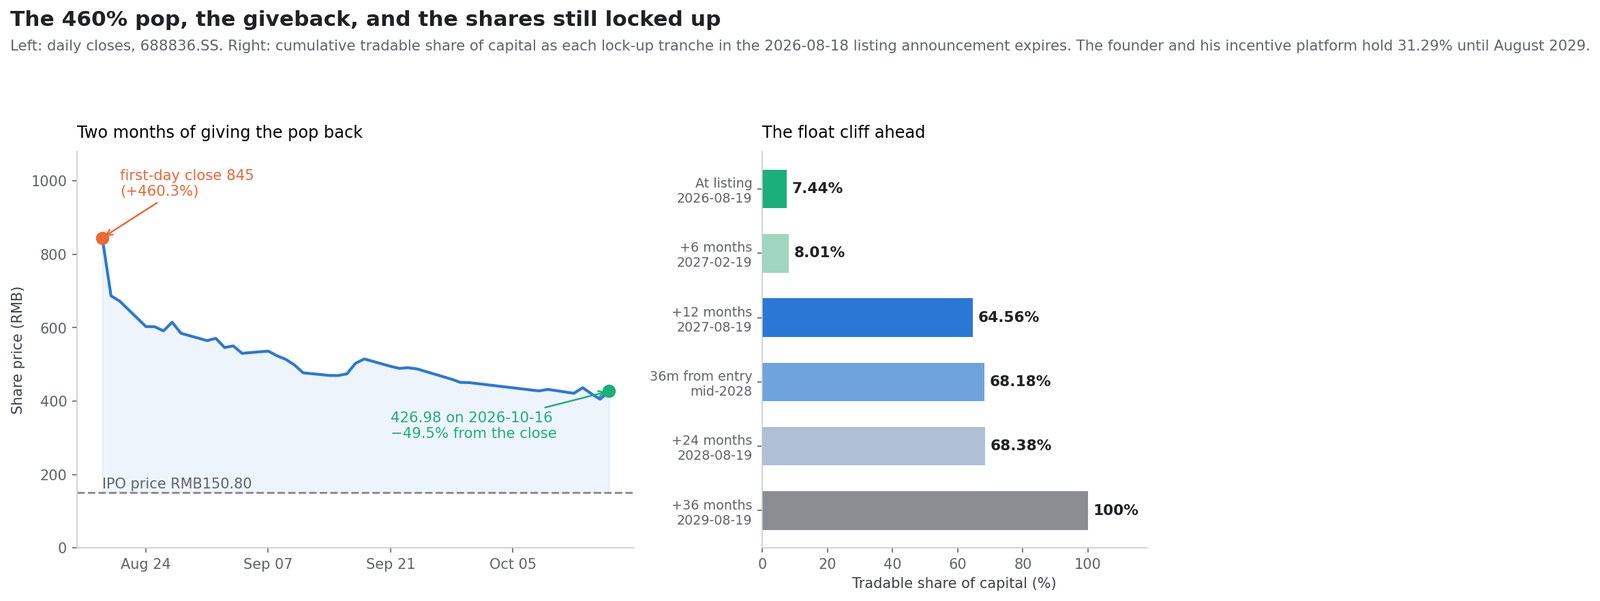
유니트리는 공모가까지 되돌아간 적은 한 번도 없이 첫날 종가의 절반가량을 반납했다. 2026년 10월 16일까지 상장 이후 36거래일을 보냈고, 모든 거래일이 150.80위안 위에서 마감했다.
| 날짜 | 거래일 | 종가(위안) | 공모가 대비 | 첫날 종가 대비 | 시가총액 |
|---|---|---|---|---|---|
| 2026-08-19 | 상장일 | 845.00 | +460.3% | — | 3,418억 위안 |
| 2026-08-20 | 2일차 | 687.00 | +355.6% | −18.7% | 2,779억 위안 |
| 2026-08-24 | 4일차 | 603.08 | +299.9% | −28.6% | 2,439억 위안 |
| 2026-09-11 | 4주차 | 477.12 | +216.4% | −43.5% | 1,930억 위안 |
| 2026-09-18 | 5주차 | 514.98 | +241.5% | −39.1% | 2,083억 위안 |
| 2026-09-30 | 분기 말 | 450.40 | +198.7% | −46.7% | 1,822억 위안 |
| 2026-10-15 | 현재까지 최저 종가 | 405.10 | +168.6% | −52.1% | 1,638억 위안 |
| 2026-10-16 | 최근 | 426.98 | +183.1% | −49.5% | 1,727억 위안 |
가격은 688836.SS의 일별 종가이며, 시가총액은 발행주식 404,464,340주를 적용했다.
이 표에서 세 가지가 드러난다.
반납은 빨랐고, 대부분 시초가 프리미엄이었다. 첫날 장중 1,100위안에서 현재 가격까지 주가는 약 61.2% 내렸다. 종가 845위안 기준으로는 약 49.5% 하락이다. 그 장중 고점에서의 하락 가운데 약 4분의 3이 첫 네 거래일에 집중됐고, 시가총액은 4,449억 위안에서 8월 24일 2,439억 위안으로 줄었다.
공모가는 한 번도 문제가 아니었다. 하락 후에도 150.80위안에 배정받은 투자자는 약 183% 수익 구간에 있다. 쟁점은 공모가가 잘못 매겨졌는지가 아니라, 유통시장이 첫날 과하게 지불했는지다. 같은 양상은 2026년의 다른 상장에서도 보인다. 뉴클레오(NWCL) 상장 첫날에서도 헤드라인 가격과 첫 실제 체결 사이의 간극이 거의 모든 것을 설명했다.
배수는 주가와 함께 내려왔지만 여전히 극단적이다. 426.98위안에서 회사 가치는 대략 다음과 같다.
| 가치 지표 | 첫날 종가 | 2026-10-16 |
|---|---|---|
| 시가총액 | 3,418억 위안 | 1,727억 위안 |
| 2025년 매출 대비 주가 | 201배 | 102배 |
| 2025년 법정 순이익 대비 주가 | 1,228배 | 621배 |
| 2025년 조정 이익 대비 주가 | 579배 | 292배 |
매출 201배를 반으로 줄여도 매출 102배가 남는다. 조정은 첫날 가격의 가장 극단적인 층을 걷어냈을 뿐, 유니트리를 통상적인 잣대로 평가되는 하드웨어 기업으로 바꾸지는 않았다. 과거 열풍에서 이 양상이 어떻게 끝났는지는 1929년 이후 모든 기술 거품에서 확인할 수 있다.
유니트리의 재무 성과는 실제이며, 비정상적으로 강력합니다
많은 젊은 휴머노이드 로봇 회사들과 달리, 유니트리는 의미 있는 수익과 보고된 수익을 가지고 있습니다.
상하이 증권 거래소에서 요약한 회사 공시에 따르면, 수익은 다음과 같이 증가했습니다:
| 회계 연도 | 수익 | 전년 대비 성장 |
|---|---|---|
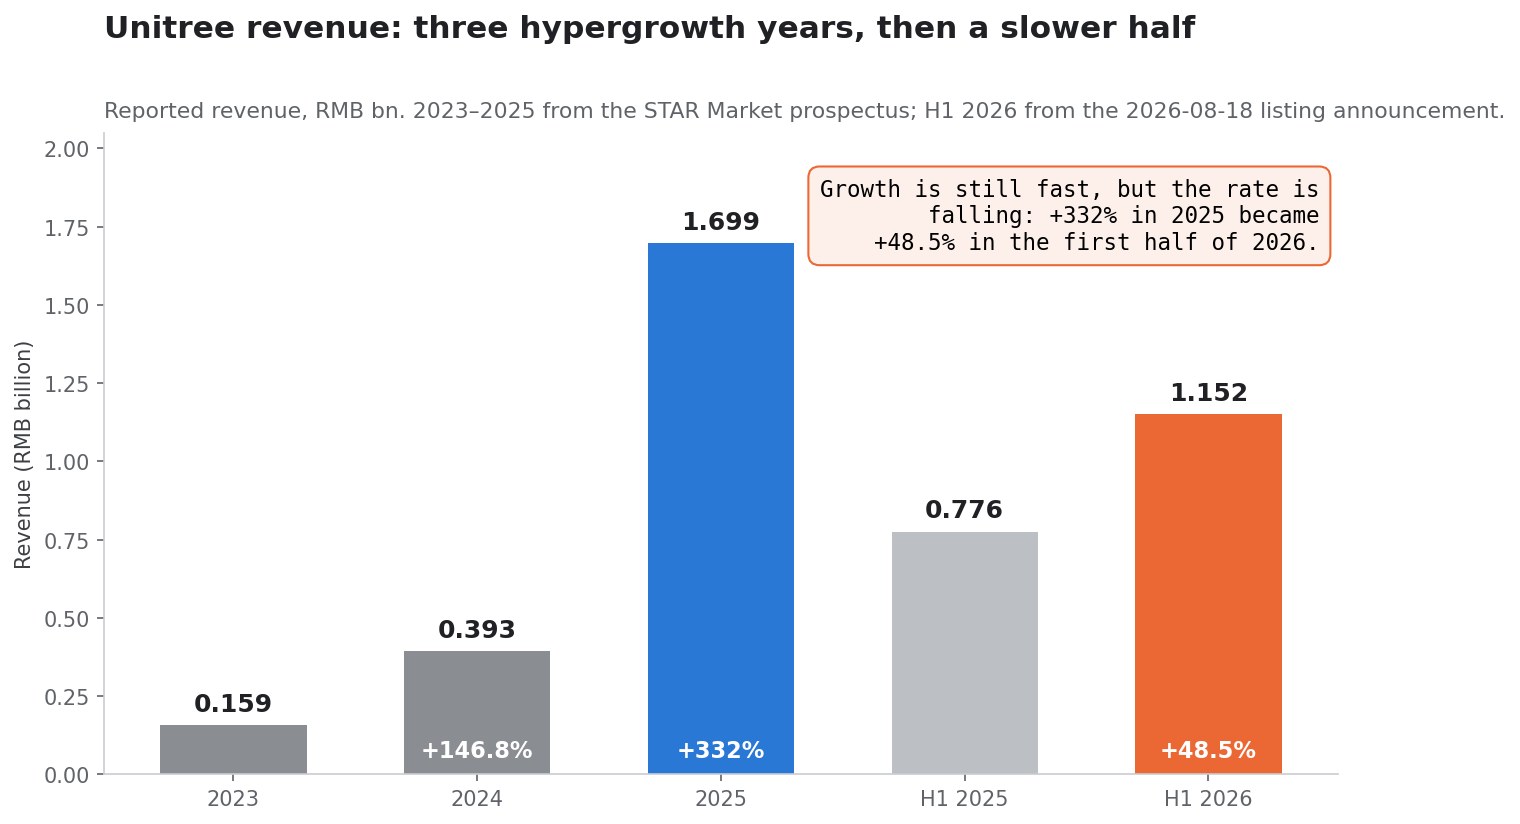
| 2023 | RMB159.1 백만 | — |
| 2024 | RMB392.8 백만 | 146.8% |
| 2025 | 약 RMB1.70 십억 | 약 332.6% |
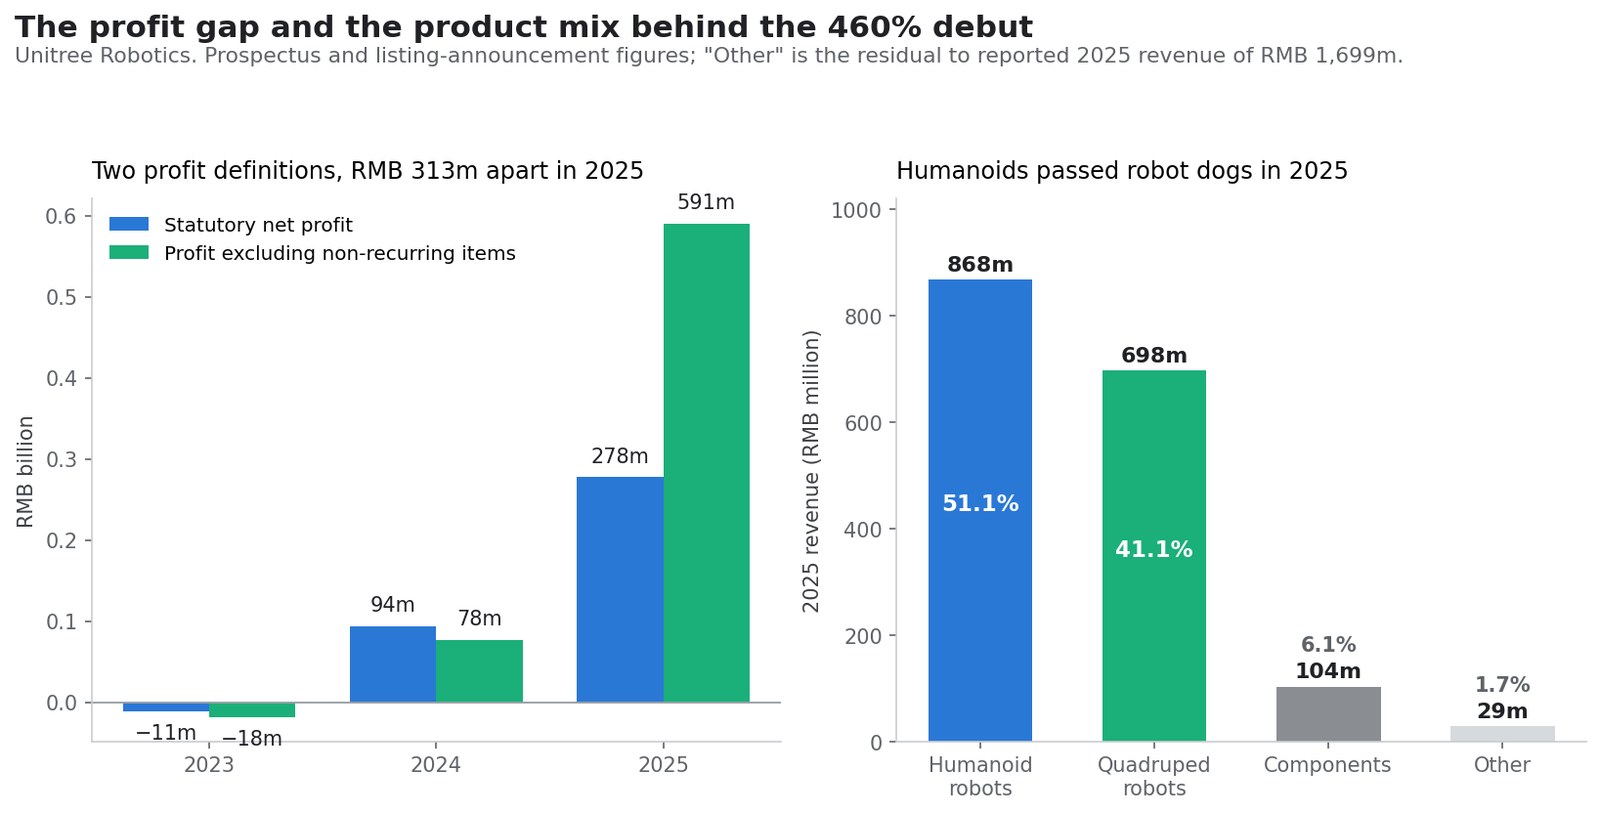
유니트리는 2025년 법정 순이익을 약 RMB278.2 백만으로 보고했습니다. 비일회성 항목을 제외한 모회사에 귀속되는 이익은 약 RMB590.8 백만으로 보고되었습니다.
이 두 가지 수익 측정치는 본질적으로 다릅니다. 투자자는 조정을 검토하지 않고 이들을 혼합해서는 안 됩니다. 비정상적으로 큰 격차는 두 개의 상호 교환 가능한 경제적 이익 정의가 아니라 비일상적인 비용으로 처리된 회계 조정을 반영합니다.
회사의 2025년 핵심 사업 총 마진은 60.1%에 달하며, 이는 상하이 증권 거래소의 공모 보도에 따른 것입니다.
이는 하드웨어 제조업체로서 인상적인 마진입니다. 이는 유니트리가 다음과 같은 혜택을 보았음을 시사합니다:
- 핵심 부품의 내부 개발
- 낮은 중국 제조 비용
- 연구 등급 시스템에 대한 프리미엄 가격
- 독점적인 모션 제어 기술
- 고부가가치 휴머노이드 구성
- 가용 공급에 비해 강한 수요
유니트리의 2025년 수익 믹스
회사는 2025년까지 더 이상 주로 로봇 개 생산업체가 아니었습니다.
| 제품 카테고리 | 2025년 수익 | 전체 수익의 비율 |
|---|---|---|
| 휴머노이드 로봇 | 약 RMB868 백만 | 51.1% |
| 사족 로봇 | 약 RMB698 백만 | 41.1% |
| 로봇 부품 | 약 RMB104 백만 | 6.1% |
| 기타 수익 | 나머지 잔액 | 2% 미만 |
이 수치는 투자자들이 유니트리를 AI 라벨을 사용하는 구형 사족 제조업체가 아닌 진정한 휴머노이드 로봇 회사로 보는 이유를 보여줍니다.
그러나 2026년 수익성은 이미 덜 예측 가능해졌습니다
유니트리는 2026년 1분기 수익이 약 RMB423 백만으로 전년 대비 68.5% 증가했다고 보고했습니다. 그러나:
- 모회사에 귀속되는 순이익은 약 47.7% 감소했습니다.
- 비일상적인 항목을 제외한 이익은 약 52.6% 감소했습니다.
- 운영 현금 흐름이 급격히 감소했습니다.
- 연구, 마케팅 및 홍보 비용이 증가했습니다.
회사의 2026년 봄 축제 갈라 참여는 가시성을 높였지만 판매 비용도 증가시켰습니다. 더 큰 연구 개발 지출은 전략적으로 합리적이지만, 2025년의 예외적인 조정 마진이 자동으로 앞으로 예상되어서는 안 된다는 것을 보여줍니다.
유니트리는 2026년 상반기 수익을 약 RMB10.52억에서 RMB11.28억으로 예상하며, 이는 35.6%에서 45.4%의 성장을 나타냅니다. 조정된 모회사 수준의 이익은 RMB2.36억에서 RMB2.83억으로 예상했습니다. 이러한 예측은 여전히 강한 성장을 나타내지만, 성장률은 2025년의 비범한 확장에서 둔화되었습니다. 신화통신의 설명서 리뷰
제시한 전망과 실제 실적: 2026년 상반기 성적표
이번 상장에서 가장 유용한 공시는 첫날 주가가 아니다. 유니트리가 투자설명서에 전망을 제시한 뒤 실제 반기 실적을 2026년 8월 18일, 즉 거래 개시 하루 전에 발표했다는 사실이다. 상장일에 1,100위안이나 845위안에 매수한 투자자는 이미 상반기 결과를 알고 있었다.
| 항목 | 투자설명서 전망 | 2026년 8월 18일 발표 | 결과 |
|---|---|---|---|
| 2026년 상반기 매출 | 10억 5,200만~11억 2,800만 위안(+35.6%~+45.4%) | 11억 5,200만 위안(+48.5%) | 전망 상단 초과 |
| 상반기 비경상항목 제외 이익 | 2억 3,600만~2억 8,300만 위안(−22.0%~−6.4%) | 2억 4,400만 위안(−19.3%) | 범위 내, 하단부 |
| 상반기 법정 순이익 | 전망 없음 | 2억 7,400만 위안(전년 동기 3,202만 위안 손실) | 흑자 전환 |
| 상반기 영업현금흐름 | 전망 없음 | 2억 3,200만 위안(−32.5%) | 전년 대비 감소 |
이 반기 수치는 감사를 받지 않았다. 별도의 반기보고서가 아니라 상장 공고 자체에서 공개됐다.
네 줄을 함께 읽으면 모순이 아니라 일관된 그림이 보인다.
매출은 자사 전망을 웃돌았다. 이것이 긍정적인 절반이다. 나머지 절반은 두 이익 지표가 말한다. 3,202만 위안 손실에서 2억 7,400만 위안 이익으로의 전환은 대체로 기저효과다. 비교 대상인 2025년 상반기에 대규모 주식보상비용이 반영돼 있었기 때문이다. 그 항목을 제외한 지표, 곧 유니트리가 직접 전망했던 지표는 전년 대비 19.3% 줄었다. 공시 이익이 늘어나는 동안 영업현금흐름은 약 3분의 1 감소했다.
분기 흐름도 같은 이야기를 한다. 2026년 1분기 매출 4억 2,300만 위안은 68.5% 성장했지만, 1년 전 같은 분기의 332.6% 성장에서 크게 둔화했고, 비경상항목 제외 분기 이익은 52.6% 줄어 4,025만 위안이 됐다. 따라서 반기 수치는 1분기 대비 개선이지 추세의 반전은 아니다. 지출이 늘어나는 가운데 이례적으로 높은 기저에서 성장률이 낮아지고 있다.
유니트리도 같은 취지로 설명했다. 훨씬 커진 매출 기반, 식어가는 업계 열기, 격화된 경쟁 탓에 상반기 성장률이 연평균 복합성장률을 밑돈다는 것이다. 반기 실적을 다룬 The Standard 기사와 36Kr의 상장 분석이 공시된 그대로의 수치를 전한다.
다음 예정된 시험대는 3분기 보고서로, A주 규정상 2026년 10월이 끝나기 전에 나와야 한다. 지켜볼 항목은 매출 성장률이 아니라, 연구개발비와 판매비가 계속 늘어나는 상황에서 비경상항목 제외 이익이 감소를 멈추는지 여부다.
유니트리에 실제 로봇 혁신이 있는가?
네—특히 로봇 하드웨어, 모션 제어, 경제성 및 제조 분야에서 그렇습니다.
유니트리의 가장 큰 성과는 로봇이 인간 수준의 지능을 가지고 있다는 것이 아닙니다. 그렇지 않습니다. 그 성과는 유능한 다리 로봇 하드웨어의 비용을 극적으로 줄이면서 생산량을 증가시킨 것입니다.
저렴한 휴머노이드 플랫폼
유니트리의 G1 휴머노이드는 약 중국에서 RMB85,000 또는 국제 매장을 통해 US$13,500부터 시작하며, 구성, 세금, 배송 및 가용성에 따라 달라집니다. 이 로봇은 약 35킬로그램의 무게를 가지며 23개에서 43개의 전동 관절을 제공합니다.
회사의 저비용 R1 라인은 약 US$4,900부터 광고되고 있으며, 더 큰 H 시리즈 기계는 상당히 더 비쌉니다.
이 가격은 인간 노동자를 완전히 대체하는 자율적인 대체품을 완전히 설명하지 않습니다. 기본 구성은 제한된 개발 접근, 조작 하드웨어, 컴퓨팅, 런타임 또는 응용 소프트웨어를 가질 수 있습니다. 그럼에도 불구하고, 이들은 정교한 휴머노이드 연구 플랫폼의 역사적 비용보다 훨씬 낮습니다.
공식 Unitree G1 제품 페이지에서는 미화 13,500달러의 기본 가격을 나열하고 모방 학습, 강화 학습, 손재주 옵션 및 로봇 세계 모델 개발 전략을 설명합니다.
선도적인 출하 규모
Unitree는 2025년에 5,511개의 휴머노이드 로봇을 출하했으며 5,215대의 판매를 기록했습니다. 이 차이는 출하되었지만 연말에 완료된 판매로 인정되지 않은 단위를 반영합니다.
Omdia는 2025년 동안 전 세계적으로 약 15,000개의 휴머노이드 로봇이 출하되었으며, Unitree와 AgiBot이 각각 5,000개 이상을 출하했다고 추정했습니다. 측정 정의가 비교 가능하다면, Unitree는 젊은 시장에서 매우 큰 점유율을 차지했습니다.
Unitree는 또한 2022년부터 2025년 9월 사이에 30,000개 이상의 사족 로봇을 출하하여 많은 휴머노이드 스타트업이 부족한 제조 경험을 제공합니다.
수직 통합
Unitree는 다음과 같은 중요한 구성 요소와 시스템을 내부적으로 개발합니다:
- 고토크 모터
- 모터 컨트롤러
- 감속기 및 관절
- 모션 제어 알고리즘
- 인식 시스템
- 로봇 운영 소프트웨어
- 강화 학습 도구
- 휴머노이드 및 사족 로봇 몸체
- 체화된 AI 모델 및 데이터셋
이 통합은 비용을 줄이고 개발 주기를 단축하며 엔지니어링 팀이 하드웨어와 소프트웨어를 함께 최적화할 수 있도록 합니다.
개방형 개발 생태계
Unitree는 오픈 소스 프로그램을 통해 모델, 도구 및 데이터를 공개했습니다. 그들의 UnifoLM 패밀리는 일반 목적 로봇 조작을 위해 설계된 비전-언어-행동 연구를 포함합니다. Unitree의 오픈 소스 포털은 로봇 데이터셋과 개발 리소스도 제공합니다.
상대적으로 저렴한 로봇의 대규모 설치 기반은 대학, AI 연구소, 개발자 및 스타트업에게 Unitree를 매력적인 플랫폼으로 만들 수 있습니다. 이러한 생태계의 장점은 소프트웨어 및 전자 연구에서 저렴한 컴퓨팅 키트가 초기 역할을 했던 것과 유사할 수 있습니다.
Unitree의 하드웨어 혁신은 이미 가시적으로 나타나고 있습니다. 해결되지 않은 질문은 저렴한 몸체를 신뢰할 수 있는 자율 작업자로 전환할 수 있는지 여부입니다.
Unitree는 AI 회사인가, 로봇 하드웨어 회사인가?
오늘날 Unitree는 체화된 AI에 적극적으로 투자하는 수직 통합 로봇 하드웨어 회사로 더 잘 설명될 수 있습니다.
그들의 바이럴 비디오는 뛰어난 이동성을 보여줍니다:
- 달리기
- 춤추기
- 복싱
- 무술 시퀀스
- 백플립
- 방해로부터의 회복
- 조정된 그룹 공연
이러한 능력은 기술적으로 어렵지만, 일반 지능과는 다릅니다.
휴머노이드 로봇은 매우 리허설된 동작 시퀀스를 실행할 수 있지만, 낯선 셔츠를 접거나, 올바른 도구를 선택하거나, 실패한 그립에서 회복하거나, 개입 없이 8시간의 산업 작업을 완료할 수는 없습니다.
투자자들은 네 가지 능력 층을 구분해야 합니다:
| 로봇 층 | Unitree의 현재 위치 | 남은 도전 과제 |
|---|---|---|
| 기계적 몸체 | 강력함 | 내구성 및 산업 인증 |
| 동적 이동 | 업계 선두 | 사람 주위의 안전성과 반복성 |
| 조작 | 개발 중 | 정밀도, 촉각 피드백 및 작업 완료 |
| 일반 자율성 | 초기 | 추론, 계획, 적응 및 신뢰성 |
회사의 IPO 지출 계획은 이 격차를 효과적으로 인정합니다.
약 42억 위안이 네 개의 프로젝트에 배정되었습니다:
| 계획된 투자 | 금액 | 계획된 프로젝트 자금의 비율 |
|---|---|---|
| 지능형 로봇 모델 R&D | 20억 2200만 위안 | 48.1% |
| 로봇 본체 R&D | 11억 1000만 위안 | 26.4% |
| 새로운 지능형 로봇 제품 | 4억 4500만 위안 | 10.6% |
| 제조 기지 | 6억 2400만 위안 | 14.9% |
계획된 프로젝트 지출의 거의 절반은 로봇 모델 개발—즉, 몸체가 아닌 “두뇌”를 위한 것입니다. 이 세부 사항은 상하이 증권 거래소 보도에서 발표되었습니다.
이는 경영진이 병목 현상을 이해하고 있는 것으로 보이기 때문에 전략적으로 고무적입니다. 또한 경고이기도 합니다: 주식의 가치 평가에 의해 암시된 중앙 능력은 아직 대규모로 입증되지 않았습니다.
가장 중요한 현실 점검: 누가 유니트리 휴머노이드를 구매하는가?
출하량만으로 상업적 성숙도를 과장할 수 있습니다.
발행된 자료에 따르면, 2025년 첫 세 분기 동안 유니트리의 휴머노이드 수익의 약 73.6%가 과학 연구 및 교육에서 발생했습니다. 상업 및 소비자 고객은 대략 17.4%를 차지했으며, 산업 응용 프로그램은 약 9%를 차지했습니다.
이 구분은 중요합니다.
연구를 위해 휴머노이드 플랫폼을 구매하는 대학은 제품 수요의 증거입니다. 이는 제조업체가 측정 가능한 투자 수익을 창출하기 위해 수백 대의 로봇을 배치하는 것과 동일하지 않습니다.
연구 고객은 다음을 수용할 수 있습니다:
- 빈번한 유지보수
- 제한된 작동 시간
- 원격 조작
- 스크립트화된 시연
- 실험적 소프트웨어
- 일관되지 않은 작업 성공
- 엔지니어링 감독
- 높은 맞춤화 비용
산업 고객은 일반적으로 다음을 요구합니다:
- 예측 가능한 가동 시간
- 문서화된 안전성
- 빠른 유지보수
- 반복 가능한 조작
- 공장 시스템과의 통합
- 다중 교대 작업
- 측정 가능한 인건비 절감
- 명확한 투자 회수 기간
국제 로봇 연맹은 보편적인 휴머노이드 공장 도우미나 가정용 로봇의 광범위한 채택이 가까운 미래나 중기적으로는 불가능할 것이라고 경고합니다. 중국의 2026–2030 계획은 계획 기간의 끝에 휴머노이드 상용화를 예상하고 있으며, 전통적인 AI 강화 산업 로봇은 더 빨리 확장될 수 있습니다. 중국의 로봇 전략에 대한 IFR 분석
이는 연구 수익이 저품질이라는 것을 의미하지 않습니다. 연구 기관은 응용 프로그램을 구축하고, 데이터를 생성하며, 엔지니어를 교육하고, 유니트리의 생태계를 확장합니다. 그러나 이는 오늘날의 출하 리더십이 내일의 산업 경제를 증명하지 못한다는 것을 의미합니다.
진정한 “ChatGPT 순간”은 아직 도래하지 않았다
유니트리 창립자 왕싱싱은 로봇이 낯선 환경에 들어가 주어진 작업의 약 80%를 완료하는 미래의 전환점을 설명했습니다. 그는 산업이 2~3년 내에 그러한 단계에 도달할 수 있을 것이라고 제안했습니다.
이는 현재 입증된 능력이 아니라 열망입니다.
진정한 돌파구는 또 다른 백플립 비디오가 아닐 것입니다. 그것은 다음을 수행할 수 있는 로봇이 될 것입니다:
- 이전에 보지 못한 작업장을 이해하다.
- 제한된 시연에서 유용한 작업을 배우다.
- 엔지니어가 가까이에 없더라도 그 작업을 반복적으로 수행하다.
- 예상치 못한 실패로부터 안전하게 회복하다.
- 기존 자동화나 인간 노동을 이길 만큼 저렴하게 운영하다.
이러한 이정표가 보이기 전까지는 휴머노이드 로봇은 여전히 연구 플랫폼 시장의 일부로 남아 있습니다.
460% IPO 급등 이후 유니트리 로보틱스 평가
평가는 거품 논쟁이 가장 강해지는 지점입니다.
RMB845의 첫날 종가에서 유니트리의 시가총액은 약 RMB3,418억이었습니다.
2025년 재무 결과를 사용하여:
| 가치 평가 지표 | 첫날 종가 배수 |
|---|---|
| 매출 대비 가격 | 201× |
| 법정 수익 대비 가격 | 1,228× |
| 조정된 수익 대비 가격 | 579× |
이들은 대략적인 계산입니다:
시가 총액 = RMB845 × 404.5 백만 주
≈ RMB3,418억
매출 대비 가격 = RMB341.8B ÷ RMB1.70B
≈ 201×
법정 P/E = RMB341.8B ÷ RMB278.2M
≈ 1,228×
조정 P/E = RMB341.8B ÷ RMB590.8M
≈ 579×
상장 가격에서 회사는 이미 대략적으로 다음과 같이 평가되었습니다:
- 2025년 매출의 36배
- 법정 수익의 219배
- 조정된 수익의 103배
따라서 IPO 자체는 상당한 성장 기대를 포함하고 있었습니다. 첫날 급등은 이러한 기대를 곱했습니다.
첫날 평가를 정당화할 성장률은?
투자자가 결국 유니트리가 수익의 30배로 거래되기를 원한다고 가정해 보겠습니다. 이는 프리미엄이지만 더 성숙한 기술 회사의 배수입니다.
RMB3,418억의 가치를 30배 수익으로 정당화하려면 유니트리는 대략적으로 다음이 필요합니다:
필요한 연간 순이익 = RMB341.8B ÷ 30
≈ RMB114억
이는 다음보다 많습니다:
- 유니트리의 2025년 법정 이익의 40배
- 2025년 조정 이익의 19배
- 2025년 전체 수익의 6배
유니트리가 결국 20%의 순이익률을 달성한다면, 연간 수익은 RMB114억의 이익을 생성하기 위해 대략 RMB570억에 도달해야 합니다.
이는 휴머노이드 시장이 극적으로 확장되고 유니트리가 주요 점유율을 유지하며 하드웨어 상품화를 피할 경우에만 가능합니다.
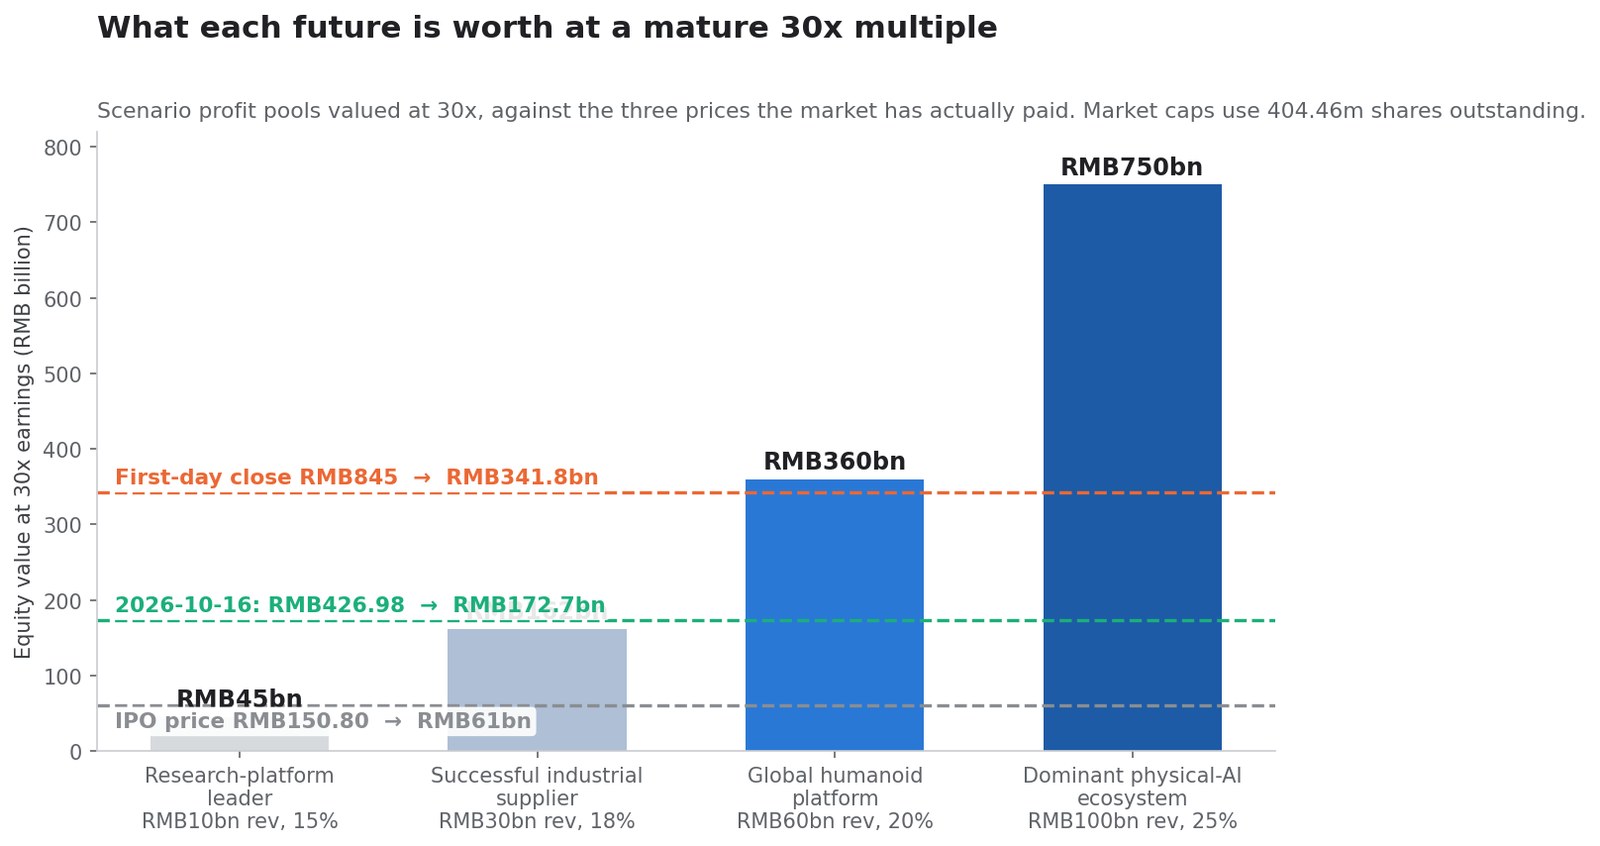
시나리오 분석
| 시나리오 | 장기 수익 | 순이익률 | 암시된 이익 | 30× 수익 기준 가치 |
|---|---|---|---|---|
| 연구 플랫폼 리더 | RMB10B | 15% | RMB1.5B | RMB45B |
| 성공적인 산업 공급업체 | RMB30B | 18% | RMB5.4B | RMB162B |
| 글로벌 휴머노이드 플랫폼 | RMB60B | 20% | RMB12B | RMB360B |
| 지배적인 물리적 AI 생태계 | RMB100B | 25% | RMB25B | RMB750B |
첫날 마감 가치는 이미 글로벌 휴머노이드 플랫폼 결과에 가까운 것을 반영하고 있습니다.
투자자들은 유니트리의 2025년 사업에 대한 대가를 지불하지 않았습니다. 그들은 아직 존재하지 않는 훨씬 더 큰 회사에 대한 대가를 지불하고 있었습니다.
150.80위안에 산 주체는 누구이고, 언제 팔 수 있나
이 종목의 수급은 어떤 밸류에이션 모델보다 두 가지 사실이 잘 설명한다. 공모가로 누구에게 배정됐는지, 그리고 각 집단의 보호예수 기간이 얼마인지다. 둘 다 2026년 8월 18일 제출된 상장 공고에 적혀 있다.
전략적 배정
전략적 투자자는 8,089,286주를 받았다. 공모 물량의 20.00%, 발행 후 자본의 2.00%에 해당하며, 조달액 61억 위안 가운데 약 12억 2,000만 위안이다.
| 전략적 투자자 | 주식 수 | 청약액(백만 위안) | 보호예수 |
|---|---|---|---|
| 유니트리 임직원 자산관리계획 1호 | 1,356,100 | 204.5 | 12개월 |
| 전국사회보장기금이사회(601·502·109 포트폴리오) | 933,402 | 140.8 | 12개월 |
| 항저우 딥시크 인공지능 기초기술연구 | 933,399 | 140.8 | 36개월 |
| CNPC 쿤룬캐피털 | 903,290 | 136.2 | 12개월 |
| 남방전망 산융지주그룹 | 903,290 | 136.2 | 12개월 |
| 톈이캐피털홀딩스 | 903,290 | 136.2 | 12개월 |
| 상하이 치산투자(텐센트) | 903,290 | 136.2 | 상장 후 12개월과 텐센트의 최초 취득 후 36개월 중 나중에 오는 시점 |
| CITIC증권투자(주관사 자기투자) | 808,928 | 122.0 | 24개월 |
| 유니트리 임직원 자산관리계획 2호 | 444,297 | 67.0 | 36개월 |
| 합계 | 8,089,286 | 1,219.9 | — |
이 명단은 중국 국가 부문과 플랫폼 기업이 동시에 내놓은 의사 표시다. 국민연금 성격의 기금, 석유 대기업의 투자 부문, 남부 전력망 운영사, 통신 계열 투자회사, 텐센트, 그리고 36개월 보호예수를 받아들인 딥시크 — 대다수 전략적 투자자가 택한 기간의 세 배다 — 가 모두 공모와 같은 가격을 냈다. 이는 중국 밖 상장 공급업체에도 반영되고 있는 같은 물리 AI 논리이며, ON세미컨덕터의 70억 달러 시냅틱스 인수가 그 미국판이다.
공모 후 주주명부에서 창업자 왕싱싱은 지분 21.4395%를 보유하지만 커촹반의 차등의결권 제도를 통해 최대 65.31%의 의결권을 지배한다. 그의 인센티브 플랫폼인 상하이 위이가 9.8472%를 추가로 들고 있다. 메이퇀의 법인 한하이정보가 6.8502%, 닝보 HSG가 5.5890%, 텐센트테크놀로지가 0.5388%, 알리바바의 항저우 하오위에가 0.4041%를 보유한다.
유통물량 절벽
첫날 거래 가능한 주식은 30,087,720주로, 발행주식 404,464,340주의 7.44%에 불과했다. 나머지 374,376,620주는 상장 공고의 일정에 따라 풀린다.
| 구간 | 보호예수 | 최초 해제일 | 자본 내 비중 | 누적 거래 가능 |
|---|---|---|---|---|
| 최초 유통물량 | 없음 | 2026-08-19 | 7.44% | 7.44% |
| 기관 배정분의 10%(2,269,428주) | 6개월 | 2027-02-19 | +0.56% | 8.00% |
| 12개월 보호예수가 걸린 전략적 투자자 | 12개월 | 2027-08-19 | +1.24% | 9.24% |
| 12개월 보호예수가 걸린 상장 전 주주 | 12개월 | 2027-08-19 | +55.32% | 64.56% |
| 2025년에 들어온 주주, 각자의 취득일로부터 36개월 | 취득일로부터 36개월 | 2028년 중반 무렵 | +3.62% | 68.18% |
| 주관사 자기투자(CITIC증권투자) | 24개월 | 2028-08-19 | +0.20% | 68.38% |
| 왕싱싱, 상하이 위이, 딥시크, 임직원계획 2호 | 36개월 | 2029-08-19 | +31.62% | 100% |
중요한 것은 누적 열이다. 2027년 8월 19일부터 자본의 약 64.6%가 거래 가능해지고, 2025년 진입 주주들이 각자의 3년을 채우는 2028년 중반 무렵에는 약 68.2%, 2028년 8월부터는 68.4%가 된다. 460%라는 헤드라인을 만든 가격 발견 당시의 7.44%와 비교해 보라. 마지막 31.6%는 창업자와 그의 인센티브 플랫폼, 딥시크, 임직원계획이 들고 있으며 2029년 8월까지 묶여 있다.
거래 가능해지는 것과 실제 매도는 다르며, 장기 보유자는 그대로 들고 있어도 된다. 그러나 첫날 가격을 떠받친 희소성에는 공시된 만료일이 있고, 그 첫 회차가 2027년 2월에 온다. 비상장 시장의 밸류에이션은 반대편에서 같은 시험을 치른다. 오우라의 상장 연기는 공개시장이 직전 라운드 가격을 인정하지 않을 때 무슨 일이 생기는지 보여준다.
왜 강세 사례가 단순한 과대선전 이상인지
유니트리의 전체 이야기를 거품이라고 부르는 것은 여러 가지 강력한 이점을 무시하는 것입니다.
중국의 로봇 제조 생태계
2024년 기준으로 중국은 전 세계 산업 로봇 설치의 약 54%를 차지했습니다. 국제 로봇 연맹에 따르면, 중국의 공장들은 200만 대 이상의 산업 로봇을 운영하고 있으며, 국내 공급업체들은 2020년 30%에서 2024년 57%로 지역 점유율을 증가시켰습니다.
이 생태계는 다음을 제공합니다:
- 대량 생산 모터 및 액추에이터
- 배터리 공급업체
- 정밀 가공
- 전자기기 제조
- 센서 및 카메라
- 계약 제조업체
- 자동차 고객
- 대량의 로봇 엔지니어
- 정부 지원 산업 단지
유니트리는 이미 고급 하드웨어 제조를 위해 최적화된 환경에서 반복할 수 있습니다.
비용 리더십은 시장을 확장할 수 있습니다
US$13,500의 휴머노이드는 모든 작업에서 US$100,000 산업 기계와 일치할 필요가 없습니다. 낮은 가격은 더 많은 대학, 개발자 및 기업이 실험할 수 있도록 합니다.
높은 배치 볼륨은 다음을 생성할 수 있습니다:
- 더 많은 애플리케이션 개발
- 더 많은 현장 데이터
- 더 빠른 실패 발견
- 더 나은 구성 요소 경제성
- 더 큰 유지보수 생태계
- 더 큰 개발자 친숙함
이는 플랫폼 전략과 유사합니다: 저렴한 하드웨어가 시장을 씨앗으로 뿌리고, 소프트웨어와 지능이 나중에 개선됩니다.
유니트리, 이미 수익을 창출하다
Figure AI는 2025년 9월에 10억 달러 이상을 모금한 후 약 390억 달러의 비공식 가치를 발표했습니다. Figure의 자금 조달 발표는 AI 개발 및 제조 확장을 강조했지만, 이 회사는 유니트리의 투자 설명서와 비교할 수 있는 공개 회사 재무 제표를 발표하지 않습니다.
유니트리의 첫날 가치는 Figure의 마지막으로 공개된 비공식 가치보다 높았지만, 유니트리는 또한 가시적인 수익, 총 이익률, 출하량 및 수익성 데이터를 제공했습니다.
IPO가 부족한 역량을 재정 지원하다
61억 위안의 새로운 자본은 유니트리가 다음에 투자할 수 있는 자원을 제공합니다:
- 비전-언어-행동 모델
- 세계 모델
- 시뮬레이션
- 강화 학습
- 데이터 수집
- 정교한 조작
- 신뢰성 테스트
- 제조 능력
- 새로운 제품 카테고리
IPO는 회사가 구현된 지능 문제를 해결할 것이라는 것을 증명하지 않지만, 가용 자원을 실질적으로 증가시킵니다.
휴머노이드 로봇 버블 위험이 실제인 이유
가장 강력한 약세 주장은 유니트리가 사기이거나 기술적으로 약하다는 것이 아닙니다. 실제 회사가 비현실적으로 완벽한 미래를 부여받았다는 것입니다.
평가가 일반적인 좌절에 대한 여지를 거의 남기지 않음
200배 이상의 전년도 매출에 비해, 강력한 성장조차 실망을 줄 수 있습니다.
주가는 다음과 같은 경우에 상당히 하락할 수 있습니다:
- 수익 성장률이 기대 이하로 떨어질 경우.
- 총 이익률이 정상화될 경우.
- 산업 채택이 더 오래 걸릴 경우.
- 연구 수요가 주기적임이 입증될 경우.
- 경쟁업체가 가격을 인하할 경우.
- 새로운 모델이 많은 지원을 필요로 할 경우.
- 연구개발 비용이 여전히 높은 경우.
- 초기 주주가 잠금 해제 후 매도할 경우.
회사는 원래 평가가 훨씬 더 빠른 성장을 가정했을 경우, 주가는 하락하면서도 빠르게 성장할 수 있습니다.
낮은 유통량이 가격 발견을 증폭시킴
단지 7.44%의 주식만이 처음에 제한이 없고 거래 가능했습니다. 소규모 유통은 모든 주주에 의한 균형 잡힌 평가보다는 한계적 열정을 반영하는 시장 가격을 생성할 수 있습니다.
두 번째 거래 세션은 위험을 보여주었습니다: 유니트리 주가는 약 18.7% 하락하여 RMB687에 도달했으며, 회사는 하룻밤 사이에 생산 능력의 18.7%를 잃지 않았습니다.
첫 주 가격은 새로운 정보만큼이나 포지셔닝, 희소성 및 감정에 의해 영향을 받았습니다.
휴머노이드 하드웨어가 상품화될 수 있음
중국에는 수많은 휴머노이드 로봇 회사가 있습니다. AgiBot, UBTech, Fourier Intelligence, Leju, Galbot, EngineAI, XPeng Robotics 및 기타 개발자들이 겹치는 시장을 추구하고 있습니다.
국제 경쟁자는 다음과 같습니다:
- 테슬라 옵티머스
- 피규어 AI
- 앱트로닉 아폴로
- 애질리티 로보틱스 디지털
- 보스턴 다이내믹스 아틀라스
- 1X
- 생츄어리 AI
- 뉴라 로보틱스
기계 몸체, 모터 및 제어 스택이 표준화된다면 하드웨어 가격은 빠르게 하락할 수 있습니다. 가치는 다음으로 이동할 수 있습니다:
- 기초 모델
- 독점 교육 데이터
- 응용 소프트웨어
- 시스템 통합
- 플릿 관리
- 안전 인증
- 고객 분배
유니트리는 저비용 이동성을 넘어 차별화되어야 합니다.
산업 ROI는 여전히 불확실함
휴머노이드 로봇은 인간 노동자뿐만 아니라 다음과도 경쟁합니다:
- 고정 산업 팔
- 자율 이동 로봇
- 컨베이어 시스템
- 목적 맞춤형 기계
- 창고 자동화
- 프로세스 재설계
사람을 위해 설계된 환경에서 휴머노이드 형태는 가치가 있으며 쉽게 재구성할 수 없습니다. 예측 가능한 공장에서는 전문화된 기계가 더 빠르고 안전하며 저렴할 수 있습니다.
규제 및 지정학적 위험
유니트리의 국제적 성공은 무역 제한에 노출됩니다.
2025년 수익의 40% 이상이 해외 시장에서 발생했습니다. 미국은 의미 있는 비율을 기여했으며, 유니트리의 공시에 따르면 보고 기간 및 수익 정의에 따라 대략 낮은 10대 중반에서 중간 10대 중반에 해당합니다.
2026년 7월, 미국 연방통신위원회는 사이버 보안, 감시, 공급망 및 국가 안보 문제를 이유로 새로운 외국 생산 휴머노이드 및 사족 로봇 모델의 승인을 제한했습니다. 기존 승인된 모델은 다르게 취급되었지만, 새로운 제품은 더 큰 장벽에 직면하게 됩니다.
제한에 대한 AP 통신 보고서는 이러한 조치가 주로 중국을 겨냥했으며 새로운 휴머노이드 및 사족 시스템을 포함한다고 설명합니다.
잠재적인 결과는 다음과 같습니다:
- 미국 판매 손실
- 연구 기관에 대한 접근 감소
- 추가적인 준수 비용
- 유럽 파트너에 대한 압박
- 고급 AI 칩에 대한 제한
- 민감한 구성 요소에 대한 제한
- 데이터 지역화 요구 사항 증가
- 보복적인 중국 정책
유니트리는 판매를 중국, 유럽, 동남아시아, 중동 및 기타 지역으로 전환할 수 있습니다. 미국 고객에 대한 접근을 잃는 것은 여전히 수익 다양성과 선도적인 로봇 연구소와의 상호작용을 줄일 것입니다.
사이버 보안은 핵심 제품 위험
연결된 휴머노이드 로봇은 카메라, 마이크, 무선 네트워킹, 물리적 움직임, 클라우드 서비스 및 상당한 컴퓨팅 파워를 결합합니다. 따라서 보안 실패는 디지털 및 물리적 결과를 초래할 수 있습니다.
보안 연구자들은 G1 및 H1 휴머노이드와 Go2 및 B2 사족 로봇을 포함한 여러 유니트리 플랫폼에 영향을 미치는 UniPwn이라는 취약점을 공개했습니다.
보고된 취약점은 Bluetooth 저전력 Wi-Fi 구성 인터페이스와 관련이 있으며 루트 수준의 제어를 허용할 수 있습니다. 연구자들은 감염된 로봇이 무선 범위 내의 다른 취약한 유니트리 로봇을 검색하고 손상시킬 수 있다고 경고했습니다.
IEEE 로봇 공학 및 자동화 학회는 취약점과 기계 간의 전파 가능성을 요약했습니다. 미국 국가 취약점 데이터베이스는 여러 Unitree 제품에 영향을 미치는 명령 주입 문제를 기록하고 있습니다. NVD 취약점 기록
Unitree는 이후 보안 대응 센터를 설립하고 연구자들에게 취약점을 보고하도록 초대했습니다.
투자자는 보안을 일회성 패치가 아닌 지속적인 운영 요구 사항으로 간주해야 합니다. 산업 고객은 다음을 요구할 것입니다:
- 보안 부팅
- 서명된 펌웨어
- 암호화된 통신
- 네트워크 분할
- 접근 제어
- 감사 로그
- 신속한 패치
- 데이터 거버넌스 정책
- 안전한 물리적 행동
사람들 사이에서 이동하는 기계를 판매하는 회사는 사이버 보안을 선택적 소프트웨어 기능으로 간주할 수 없습니다.
Unitree 로봇 공학을 위한 실용적인 투자자 체크리스트
460% 급등 이후 Unitree 로봇 공학 IPO를 평가하는 투자자는 바이럴 비디오 대신 운영 증거를 추적해야 합니다.
1. 배송과 배치된 생산성 분리
물어보세요:
- 몇 대가 배송되었나요?
- 몇 대가 판매로 인정되었나요?
- 몇 대가 여전히 활성 상태인가요?
- 몇 대가 유료 산업 생산에서 운영되고 있나요?
- 몇 대가 주로 연구나 시연에 사용되나요?
2. 고객 구성 추적
가장 중요한 전환은 연구 수요에서 경제적으로 정당화된 배치로의 전환입니다.
산업 응용 프로그램이 휴머노이드 수익의 약 9%에서 25%, 40% 또는 그 이상으로 증가하는지 주목하세요.
3. 로봇 생산성 측정
유용한 지표는 다음과 같습니다:
- 작업 성공률
- 교대당 인간 개입 수
- 고장 사이 평균 시간
- 하루 운영 시간
- 에너지 사용량
- 유지보수 비용
- 그립 성공
- 배치 시간
- 투자 회수 기간
4. 이익 정의 조정
가장 유리한 수익 수치에 의존하지 마십시오. 비교하십시오:
- 법정 순이익
- 조정된 이익
- 주식 기반 보상
- 정부 보조금
- 공정 가치 변화
- 운영 현금 흐름
- 자본 지출
- 운전 자본
5. 총 마진 모니터링
60%의 핵심 총 마진은 매력적이지만 다음과 같이 감소할 수 있습니다:
- 소비재가 더 큰 비중을 차지하게 될 때.
- 경쟁업체가 가격을 인하할 때.
- 산업 고객이 서비스 보증을 요구할 때.
- 보증 비용이 증가할 때.
- 저비용 구성으로 증가할 때.
- 수요에 앞서 생산이 확대될 때.
6. 모델 진행 상황 평가
평가는 UnifoLM 및 관련 모델이 실질적인 자율성을 제공하는지 여부에 점점 더 의존합니다.
다음과 같은 환경에서 수행된 시연을 찾으십시오:
- 낯선 환경에서
- 원격 조작 없이
- 숨겨진 컷 없이
- 여러 로봇에서
- 긴 운영 기간 동안
- 독립적으로 측정된 성공률로
7. 규제 준수
미국 승인 규칙, 수출 통제, 유럽 사이버 보안 요구 사항, 데이터 제한 및 고급 프로세서 접근을 모니터링하십시오.
SimianX AI는 시장 가격, 회사 공시, 속보, 기본 분석 및 기술 지표를 결합하도록 설계되었습니다. Unitree는 미국 상장 증권이 아닌 A주이지만, 투자자는 SimianX AI를 사용하여 TSLA, NVDA, 반도체 공급업체, 자동화 회사 및 로봇 산업에 노출된 산업 주식과 같은 관련 미국 회사를 모니터링할 수 있습니다.
AI 돌파구 또는 휴머노이드 로봇 거품?
증거는 양쪽을 지지하지만, 서로 다른 층에서입니다.
| 질문 | 연구 평가 |
|---|---|
| Unitree가 하드웨어 돌파구를 달성했습니까? | 예 |
| 휴머노이드 로봇 가격이 감소했나요? | 예 |
| 제조 규모를 입증했나요? | 예, 젊은 시장에 비해 |
| 실제 수익이 있나요? | 예 |
| 수익성을 보고했나요? | 예, 조정된 수치와 법적 수치가 크게 다르지만 |
| 일반 목적의 체화된 AI가 해결되었나요? | 아니요 |
| 공장에서 휴머노이드가 널리 생산적인가요? | 아직은 아닙니다 |
| 대부분의 휴머노이드 수요가 산업적인가요? | 아니요; 연구와 교육이 여전히 지배적입니다 |
| 첫날 평가가 특별한 실행을 요구하나요? | 예 |
| 낮은 유동성이 주식 이동을 확대했나요? | 거의 확실히 |
가장 정확한 답변은:
Unitree는 잠재적으로 버블 수준의 평가에 싸인 진정한 로봇 공학의 혁신입니다.
회사는 전략적 중요성을 가질 만큼 하드웨어 문제를 충분히 해결했습니다. 주식 시장은 소프트웨어, 자율성, 산업 채택, 규제 접근 및 장기 수익성 문제도 해결될 것처럼 가격을 책정했습니다.
이들은 별개의 성과입니다.
Unitree 로봇 IPO에 대한 FAQ
Unitree 로봇 IPO가 460% 급등한 이유는 무엇인가요?
급등은 휴머노이드 로봇에 대한 드문 공개 노출에 대한 강한 수요, IPO의 과도한 청약, 작은 초기 거래 가능 유동성, 그리고 첫 5일 거래일 동안 가격 제한이 없는 커촹반 규칙을 반영했습니다. Unitree의 빠른 수익 성장과 출하 리더십이 이야기를 강화했지만, 시장 구조가 이동을 확대했습니다.
Unitree 로봇은 수익성이 있나요?
Unitree는 2025년 법적 순이익이 약 2억 7800만 위안이고 비일회성 항목을 제외한 이익이 약 5억 9100만 위안이라고 보고했습니다. 이 수치가 상당히 다르기 때문에 투자자는 조정된 숫자 하나에 의존하기보다는 회계 조정 및 현금 흐름을 연구해야 합니다.
Unitree 로봇 주식이 과대 평가되었나요?
첫날 마감 가치에서, 유니트리는 2025년 매출의 약 201배, 법정 이익의 1,200배 이상, 조정된 이익의 거의 580배로 거래되었습니다. 이러한 가치는 유니트리가 향후 수십억 위안의 수익을 올리는 글로벌 물리적 AI 플랫폼이 되는 경우에만 정당화될 수 있습니다.
유니트리 로봇은 실제로 자율적인가요?
유니트리 로봇은 고급 이동성을 보여주며 모방 학습, 강화 학습 및 실험적 조작을 지원할 수 있습니다. 그러나 그들은 아직 낯선 가정이나 공장에서 대부분의 작업을 신뢰성 있게 완료할 수 있는 범용 자율 작업자가 아닙니다.
국제 투자자들이 유니트리 로보틱스 주식을 구매할 수 있나요?
유니트리는 상하이의 커촹반에서 688836으로 거래됩니다. 직접 접근은 투자자 자격, 중개 지원, 관할권 및 국경 간 거래 규칙에 의해 제한될 수 있습니다. 투자자들은 자격 있는 중개인과 함께 접근, 통화 위험, 세금, 결제 및 규제 요건을 확인해야 합니다.
유니트리 주가는 상장 이후 어떻게 움직였나?
2026년 10월 16일까지 유니트리는 상장 후 36거래일을 보냈고 주가는 약 426.98위안이었다. 공모가 150.80위안보다 약 183% 높지만, 첫날 종가 845위안보다 약 49.5%, 장중 고점 1,100위안보다 약 61.2% 낮은 수준이다. 내재 시가총액은 이 기간에 3,418억 위안에서 약 1,727억 위안으로 줄었다.
유니트리의 보호예수 물량은 언제 거래할 수 있나?
상장 시점에 거래 가능한 비중은 자본의 7.44%뿐이었다. 기관 배정분의 10%는 6개월 뒤인 2027년 2월에 풀려 유통 비중이 8.00%가 된다. 큰 계단은 2027년 8월 19일로, 12개월 구간 — 상장 전 주주 대부분과 1년 보호예수가 걸린 전략적 투자자 — 이 더해지며 거래 가능 비중이 약 64.6%까지 올라간다. 2025년에 들어온 주주는 각자의 취득일로부터 36개월이라 2028년 중반 무렵 풀리며 약 3.6%포인트를 더한다. 주관사 자기투자는 2028년 8월에 해제되고, 남은 31.6% — 창업자, 인센티브 플랫폼, 딥시크, 임직원계획 2호 — 는 2029년 8월까지 묶여 있다.
결론
유니트리 로보틱스 IPO가 460% 급등한 이야기는 단순한 승리도 단순한 거품도 아닙니다.
유니트리는 상당한 것을 구축했습니다. 고급 다리 로봇의 비용을 줄였고, 세계적으로 인정받는 제품을 만들었으며, 수천 대의 휴머노이드를 제조하고, 빠르게 성장하는 수익을 창출했으며, 핵심 부품을 내부에서 개발하고, 많은 경쟁자들이 여전히 사적으로 자금을 지원받고 손실을 보고 있는 가운데 보고된 수익성을 달성했습니다.
이러한 성과는 유니트리를 체화된 AI 분야에서 가장 신뢰할 수 있는 회사 중 하나로 만듭니다.
주가는 더 공격적인 이야기를 전합니다. 첫날 마감 시가 총액은 약 3,420억 위안으로, 이는 약 201배의 과거 매출을 나타냅니다. 이는 유니트리의 하드웨어 우위가 범용 자율성, 대규모 산업 배치, 지속 가능한 마진, 국제 시장 접근 및 플랫폼 수준의 경제로 이어질 것이라고 가정했습니다.
오늘날 대부분의 휴머노이드 수익은 여전히 연구 및 교육에서 발생합니다. 산업 배치는 여전히 제한적이며, 광범위한 자율 운영은 입증되지 않았고, 경쟁은 확대되고 있으며, 사이버 보안은 지속적인 투자를 요구하고 있으며, 미국의 제한은 중요한 수출 시장을 위협하고 있습니다.
따라서 주요 투자 질문은 휴머노이드 로봇이 개선될 것인가가 아닙니다. 거의 확실히 개선될 것입니다. 질문은 미래의 Unitree가 얼마나 많은 시장을 차지할 것인가—그리고 투자자들이 이미 얼마나 많은 비용을 지불했는가입니다.
규율 있는 투자자는 고객 구성, 산업 운영 시간, 작업 성공률, 마진, 운영 현금 흐름, 보안 성능, AI 모델 진행 상황 및 잠금 해제 후 주식 공급을 따라야 합니다. 이러한 지표는 춤추기, 권투, 또는 백플립 로봇의 시연보다 훨씬 더 많은 것을 드러낼 것입니다.
물리적 AI 생태계에서 공급 및 경쟁하는 상장 기업에 대한 실시간 모니터링을 원하시면 SimianX AI를 탐색해 보세요. 이 다중 에이전트 접근 방식은 투자자들이 복잡한 로봇 공학 논제를 단일 바이럴 헤드라인으로 축소하지 않고 재무 제출, 기술 신호, 뉴스 촉매 및 위험 요소를 비교하는 데 도움을 줄 수 있습니다.
2026년 10월 중순까지 시장은 이를 깎아내렸다. 약 1,730억 위안, 매출의 약 102배다. 그래도 여전히 지배적인 물리 AI 플랫폼이 되어야 설명되는 가격이다.
관련 글
- newcleo 첫날 8.145달러, 딜가 10달러 하회
- Oura IPO 연기: 135억 달러 뒤 구주 매각 73%
- AI 거품 vs 닷컴 버블: 1929년 이후 버블 총정리
- 테슬라 상장일은 언제? 공모가와 290배 수익률 정리
- AI 설비투자 2026: 빅테크가 현금흐름 96%를 붓는다
참고 자료
- 상하이증권거래소 — 유니트리 공모가, 자금 사용처, 2025년 실적
- 상하이증권거래소 — 공모에 대한 기관 수요
- 커촹반 — 상장 후 5거래일 가격제한 없음을 포함한 매매 규정
- China Daily — 상장 전 최초 유통물량 보도
- 신화통신 — 유니트리 투자설명서와 반기 전망 해설
- The Standard — 상장 하루 전 공개된 2026년 상반기 실적
- 36Kr — 공모 구조, 전략적 배정, 보호예수 일정
- Associated Press — 상장 첫날 가격과 조달 금액
- Associated Press — 신규 외국산 휴머노이드·사족 로봇에 대한 미국의 규제
- Yahoo Finance — 688836.SS 일별 주가 기록
- 국제로봇연맹 — World Robotics 2025 요약
- 국제로봇연맹 — 중국 로봇 전략 분석
- IEEE 로보틱스·자동화학회 — UniPwn 취약점
- National Vulnerability Database — CVE-2025-35027
- 유니트리 상장 공고, 2026년 8월 18일 — 전략적 배정, 보호예수 일정, 미감사 2026년 상반기 수치
이 기사는 연구 및 교육 목적으로만 사용됩니다. 투자, 법률 또는 세무 조언이 아닙니다. 재무 수치 및 시장 가격은 결정을 내리기 전에 최신 거래 제출과 비교하여 확인해야 합니다.