 Por Muke
O que observar no relatório de 30 de julho: crescimento da AWS, margens e a aposta de IA de $200 bilhões
Atualizado em 23 de outubro de 2026 — os resultados do 2T da Amazon, a receita e o capex da AWS por trimestre, o backlog da AWS e a reação da AMZN no dia de cada balanço foram adicionados abaixo; a prévia de julho segue sem alterações.
Resposta rápida: a receita da AWS cresceu 37%, para $42,2 bilhões, no 2T 2026 — o crescimento mais rápido em 18 trimestres — com $16,6 bilhões de lucro operacional (margem de 39,3%), acima da faixa “saudável” de 25%–28% definida nesta prévia (comunicado do 2T). A Amazon gastou $54,2 bilhões em compras de imobilizado no trimestre, e o fluxo de caixa livre dos últimos 12 meses virou uma saída de $7,6 bilhões. Os compromissos contratados ainda não reconhecidos como receita, em sua maioria da AWS, chegaram a $496 bilhões em 30 de junho, ante $244 bilhões no fim do ano (10-Q). A AMZN subiu 15,3% no pregão seguinte. A Amazon deve divulgar o balanço do 3T 2026 em 29 de outubro, após o fechamento (Nasdaq/Zacks); sua orientação é de $197–202 bilhões em vendas e $22,5–26,5 bilhões de lucro operacional.
O relatório de Resultados do Q2 da Amazon 2026 pode se tornar um teste definidor de se o boom da infraestrutura de inteligência artificial está criando valor econômico durável—ou simplesmente consumindo enormes quantidades de dinheiro.
A Amazon divulgará seus resultados do segundo trimestre em 30 de julho de 2026, após o fechamento do mercado. Os investidores estarão menos focados no lucro por ação e mais em três perguntas conectadas: A Amazon Web Services ainda está acelerando? A AWS pode preservar sua margem operacional incomumente forte à medida que a depreciação aumenta? E o plano da Amazon de $200 bilhões em despesas de capital em 2026 é sustentado por uma demanda contratada de IA suficiente para produzir retornos atrativos a longo prazo?
Para os investidores que utilizam SimianX AI, a abordagem correta não é classificar o relatório como um simples “superar” ou “não atingir” as expectativas de lucro. A Amazon está simultaneamente operando uma plataforma de varejo global, um negócio de publicidade de alta margem e a maior franquia de infraestrutura em nuvem do mundo.
Portanto, entender a ação da empresa requer separar a pressão contábil de curto prazo da potencial economia de longo prazo da AWS, Trainium, Bedrock e cargas de trabalho de IA empresarial.
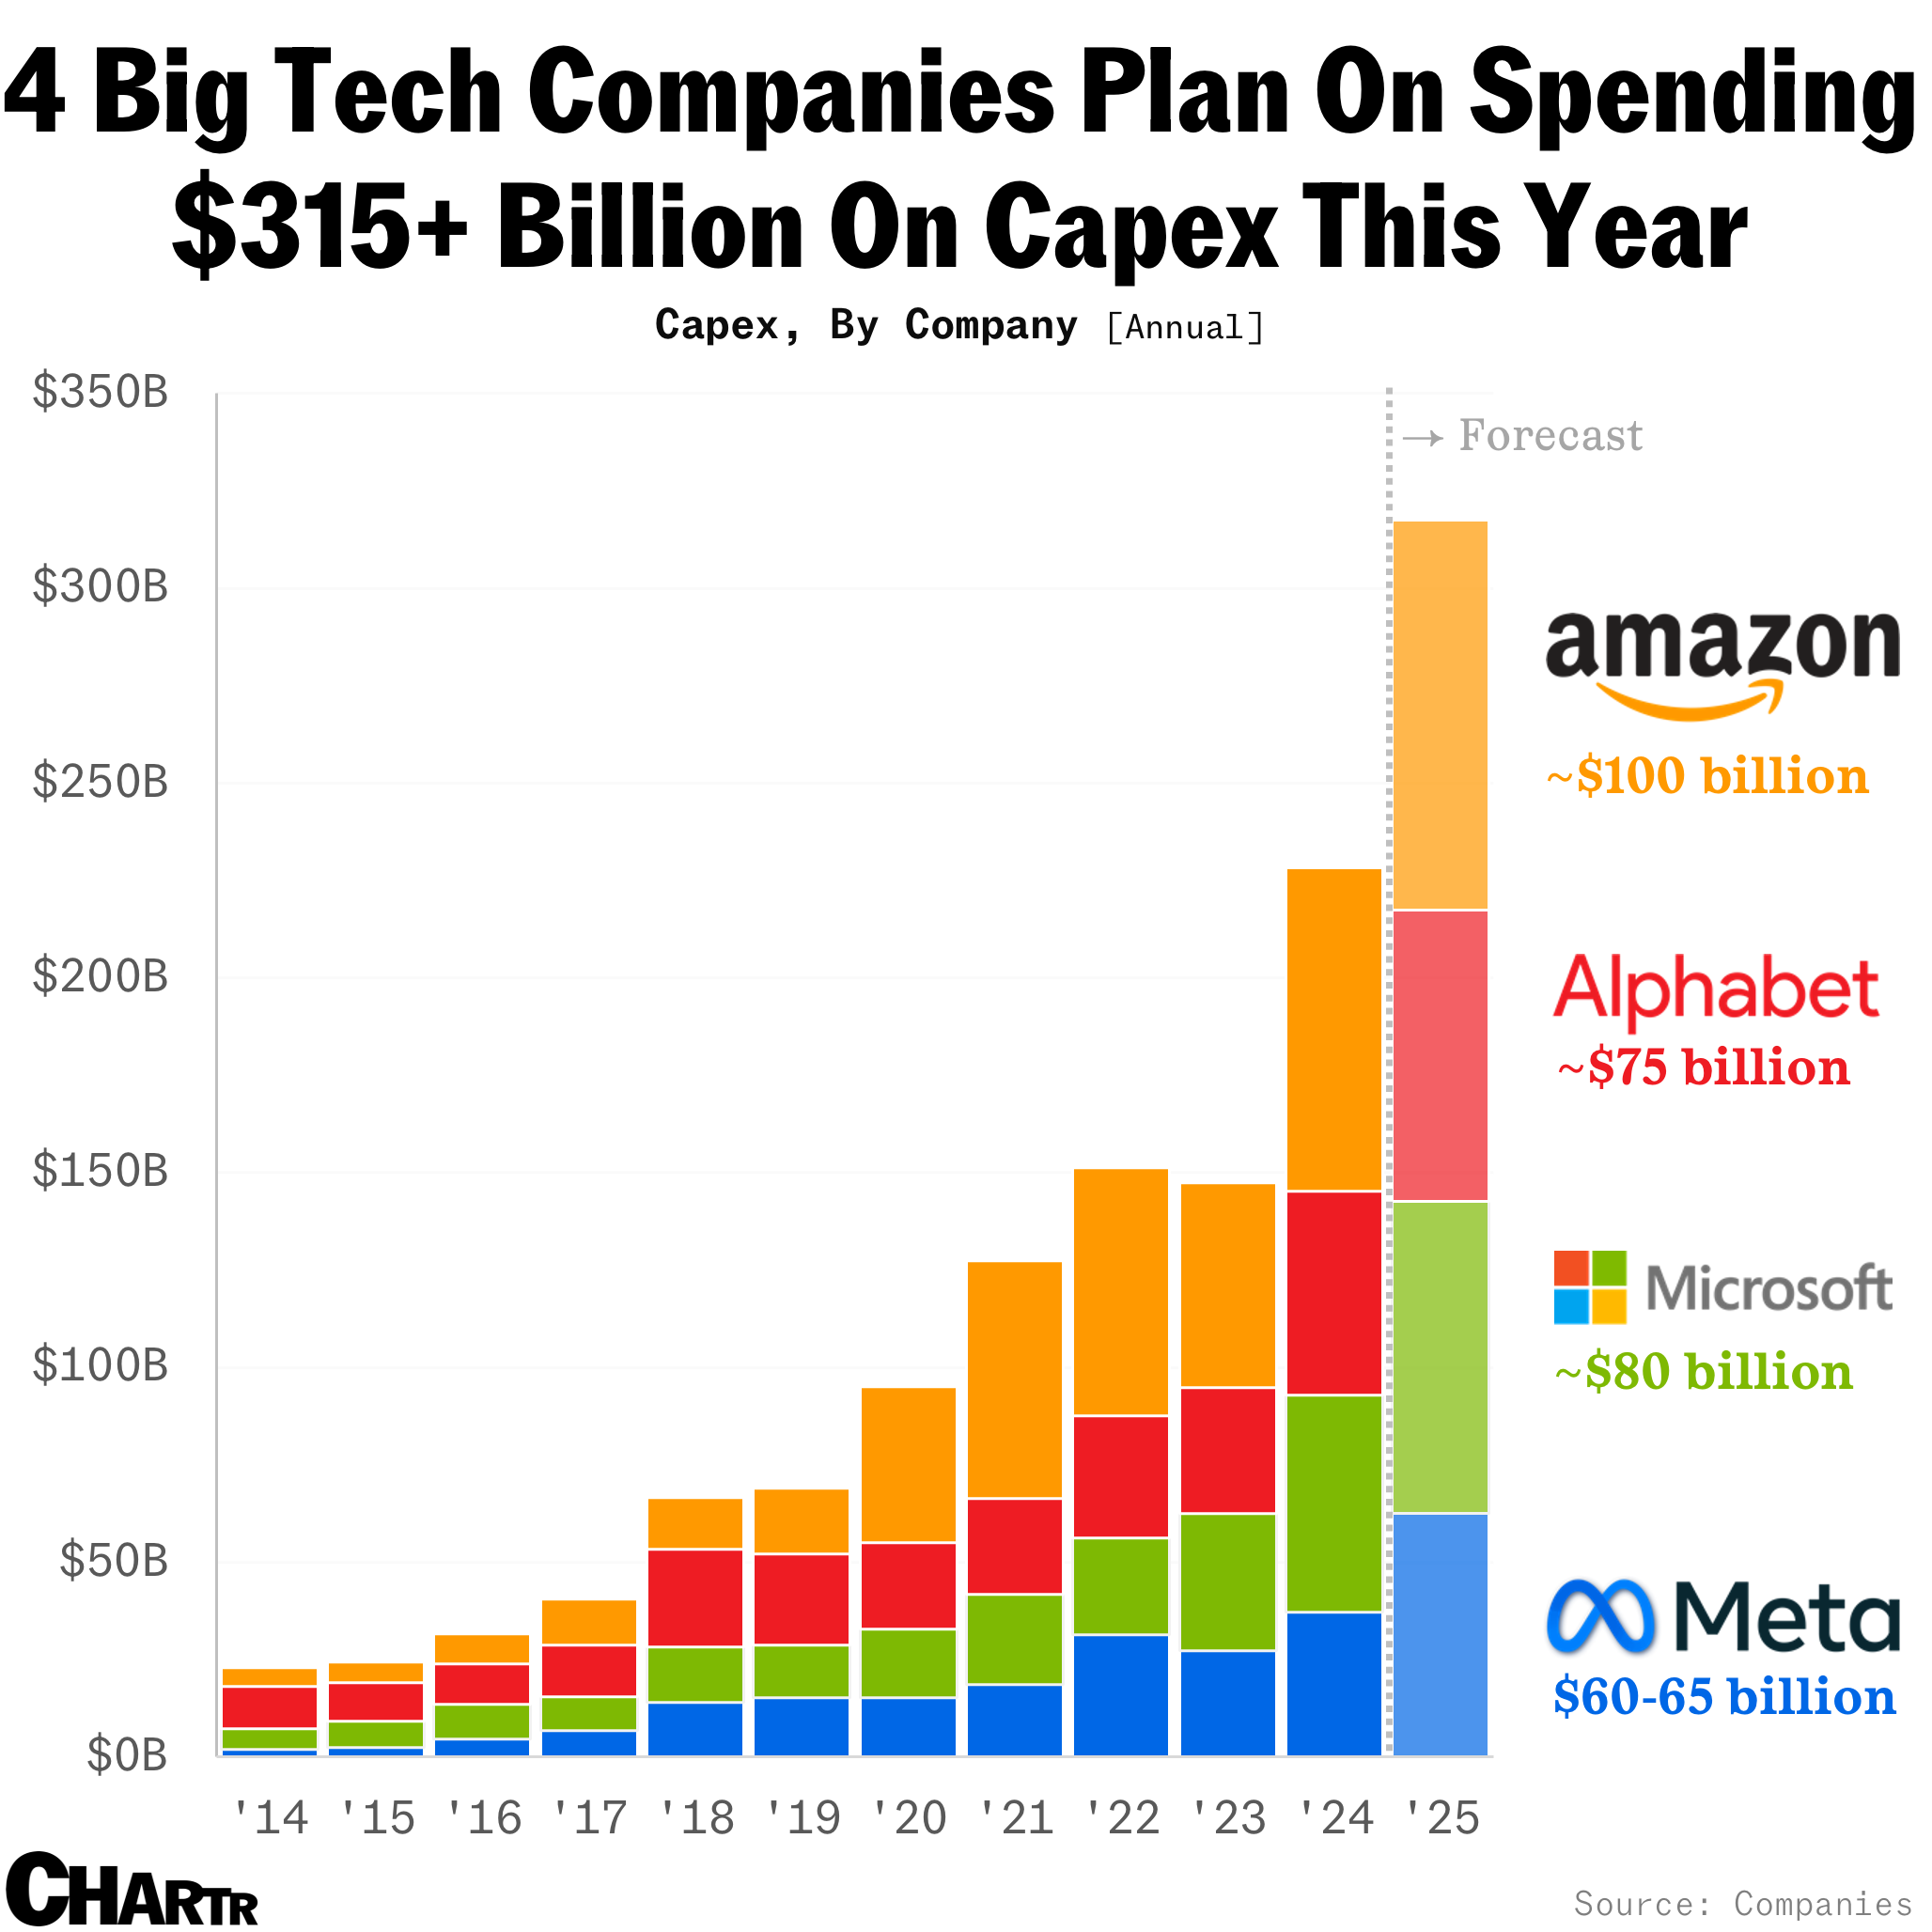
Receita, margem e capex da Amazon AWS por trimestre
| Trimestre | Vendas líquidas | Vendas da AWS (a/a) | Lucro operacional da AWS (margem) | Compras de imobilizado | Fluxo de caixa livre, últimos 12 meses | Compromissos ainda não reconhecidos* |
|---|---|---|---|---|---|---|
| 1T 2025 | $155,7B | $29,3B (+17%) | $11,5B (39,2%) | $25,0B | $25,9B | $189B |
| 2T 2025 | $167,7B | $30,9B (+17,5%) | $10,2B (33,0%) | $32,2B | $18,2B | $195B |
| 3T 2025 | $180,2B | $33,0B (+20%) | $11,4B (34,5%) | $35,1B | $14,8B | $200B |
| 4T 2025 | $213,4B | $35,6B (+24%) | $12,5B (35,1%) | $39,5B | $11,2B | $244B |
| 1T 2026 | $181,5B | $37,6B (+28%) | $14,2B (37,8%) | $44,2B | $1,2B | $364B |
| 2T 2026 | $200,6B | $42,2B (+37%) | $16,6B (39,3%) | $54,2B | −$7,6B | $496B |
Fontes: comunicados trimestrais de resultados da Amazon (Formulário 8-K, Anexo 99.1) e Formulários 10-Q/10-K. As compras de imobilizado são valores trimestrais brutos da demonstração dos fluxos de caixa; o fluxo de caixa livre segue a definição da própria Amazon para os últimos 12 meses. \Obrigações de desempenho remanescentes em contratos com prazo superior a um ano, “relacionadas principalmente à AWS”.*
O que os trimestres mostram:
- A AWS voltou a acelerar em todos os trimestres do período. O crescimento subiu de 17% no início de 2025 para 37% no 2T 2026, e a margem da AWS se ampliou para 39,3% mesmo com a entrada da depreciação da expansão — o desfecho “construtivo” descrito no teste de margem desta prévia.
- O capex mais que dobrou em cinco trimestres. As compras trimestrais de imobilizado passaram de $25,0 bilhões para $54,2 bilhões; só o primeiro semestre de 2026 somou $98,4 bilhões, cerca de metade dos “aproximadamente $200 bilhões” que a Amazon projetou para 2026 em fevereiro (comunicado do 4T 2025).
- O backlog é a evidência de demanda que a prévia pedia. Os compromissos não reconhecidos praticamente dobraram em seis meses. No 1T 2026, a OpenAI ampliou em $100 bilhões, ao longo de oito anos, seu compromisso existente de $38 bilhões com a AWS (10-Q).
- O lucro reportado não é uma referência limpa. O lucro líquido do 2T, de $62,6 bilhões ($5,75 por ação), incluiu $53,4 bilhões de ganhos não operacionais, principalmente com o investimento da Amazon na Anthropic; o do 1T incluiu $16,8 bilhões. O lucro operacional por segmento é a melhor régua.
Ações AMZN após cada balanço
| Balanço | Trimestre | Fechamento no dia do balanço | Fechamento do pregão seguinte | Variação |
|---|---|---|---|---|
| 6 fev 2025 | 4T 2024 | $238,83 | $229,15 | −4,1% |
| 1 mai 2025 | 1T 2025 | $190,20 | $189,98 | −0,1% |
| 31 jul 2025 | 2T 2025 | $234,11 | $214,75 | −8,3% |
| 30 out 2025 | 3T 2025 | $222,86 | $244,22 | +9,6% |
| 5 fev 2026 | 4T 2025 | $222,69 | $210,32 | −5,6% |
| 29 abr 2026 | 1T 2026 | $263,04 | $265,06 | +0,8% |
| 30 jul 2026 | 2T 2026 | $235,50 | $271,58 | +15,3% |
| 29 out 2026 (previsto) | 3T 2026 | — | — | — |
Fechamentos da AMZN na Nasdaq segundo o Yahoo Finance, conferidos com os dados históricos da Nasdaq. A Amazon divulga seus resultados após o fechamento do mercado americano.
A AMZN registrou fechamento recorde de $284,02 em 3 de agosto de 2026 e fechou a $250,38 em 22 de outubro, 11,8% abaixo dessa máxima e com alta de 8,5% no ano. O balanço de fevereiro — o que apresentou o plano de capex de $200 bilhões — provocou queda de 5,6%; o de julho, que mostrou esse gasto se transformando em crescimento da AWS, gerou a maior alta desta lista. Para as datas de balanço das demais megacaps, veja o acompanhamento de resultados das 7 Magníficas.
Data dos Resultados do Q2 da Amazon 2026, Orientações e Expectativas
A teleconferência de resultados do Q2 da Amazon está agendada para quinta-feira, 30 de julho de 2026, às 14:00, horário do Pacífico e 17:00, horário do Leste.
A orientação oficial da administração prevê uma receita trimestral de $194 bilhões a $199 bilhões, representando um crescimento ano a ano de aproximadamente 16% a 19%. O lucro operacional deve ficar entre $20 bilhões e $24 bilhões, em comparação com $19,2 bilhões no segundo trimestre de 2025.
As estimativas públicas de analistas atualmente colocam a receita de consenso em cerca de $196 bilhões e as expectativas de lucro ajustado em torno de $1,81 a $1,82 por ação, embora as estimativas possam mudar antes do anúncio.
| Métrica do Q2 2026 | Ponto de referência atual | O que os investidores devem examinar |
|---|---|---|
| Orientação de receita | $194B–$199B | Demanda orgânica, câmbio e contribuição do Prime Day |
| Crescimento da receita | 16%–19% | Se o crescimento permanece amplo em varejo, AWS e publicidade |
| Orientação de lucro operacional | $20B–$24B | Rentabilidade da AWS versus depreciação crescente |
| Base de crescimento do Q1 da AWS | 28% | Aceleração, estabilidade ou nova desaceleração |
| Plano de capex 2026 | Cerca de $200B | Compromissos de demanda, cronograma de implantação e retornos esperados |
| Data do relatório do Q2 | 30 de julho de 2026 | A orientação futura pode determinar a reação das ações |
O número do EPS merece atenção especial. O lucro líquido do primeiro trimestre da Amazon incluiu um ganho pré-imposto de $16,8 bilhões relacionado ao seu investimento na Anthropic, tornando as comparações sequenciais do lucro líquido reportado menos úteis do que as comparações do lucro operacional por segmento, fluxo de caixa e crescimento do negócio subjacente.
O número mais importante pode não ser o EPS do Q2 da Amazon. Pode ser a relação entre o crescimento da receita da AWS e a taxa na qual os custos da infraestrutura de IA da Amazon estão entrando na demonstração de resultados.
Por que o Crescimento da AWS é o Centro do Debate sobre os Resultados da Amazon
A AWS entrou no trimestre com um impulso substancial.
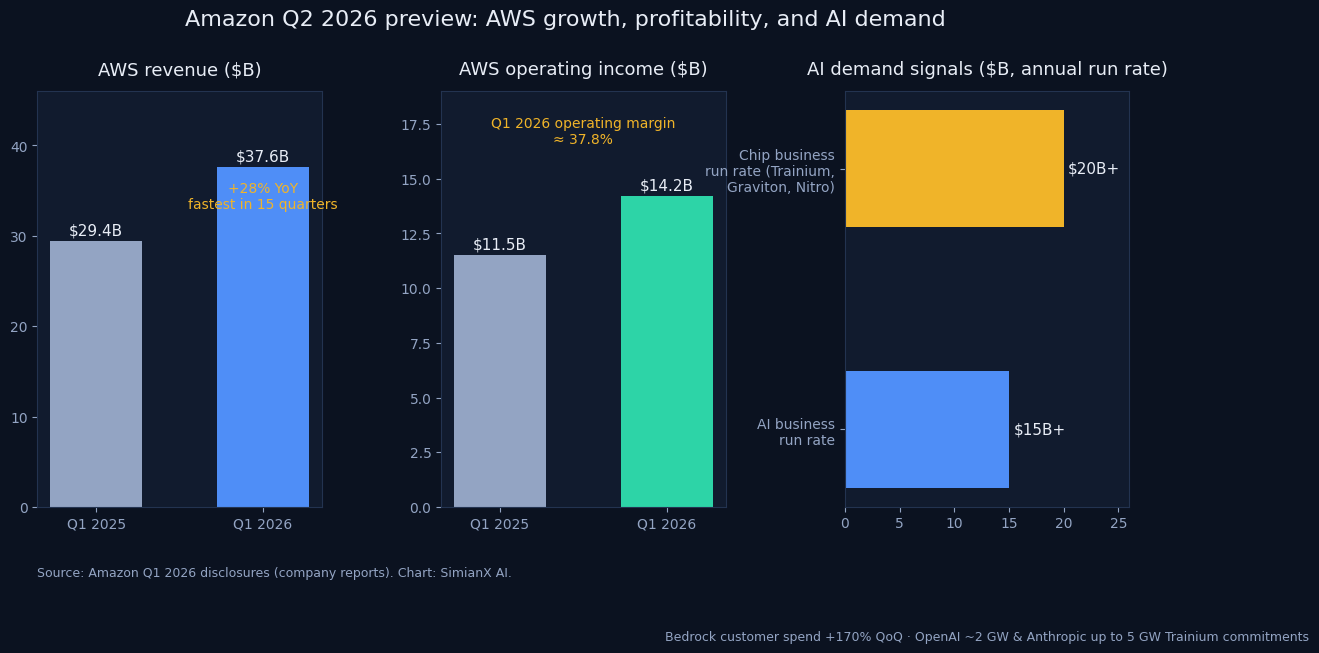
A receita da AWS no primeiro trimestre aumentou 28% ano a ano para $37,6 bilhões, sua taxa de crescimento mais rápida em 15 trimestres. O lucro operacional da AWS atingiu $14,2 bilhões, acima dos $11,5 bilhões do ano anterior.
Com base nesses números reportados, o segmento gerou uma margem operacional de aproximadamente 37,8%.
Essa margem é importante porque a AWS continua sendo o principal motor de lucro da Amazon. A receita do varejo é muito maior, mas os serviços de nuvem produzem muito mais lucro operacional por dólar de vendas. Uma pequena mudança no crescimento ou na lucratividade da AWS pode, portanto, ter um impacto desproporcional nos lucros consolidados.
A AWS também está se tornando a principal rota da Amazon para monetizar o ciclo de IA. Até o segundo trimestre, a Amazon disse que o negócio de IA da AWS havia superado uma taxa anualizada de receita de $25 bilhões, crescendo a taxas percentuais de três dígitos.
Os gastos dos clientes do Amazon Bedrock aumentaram 170% em relação ao trimestre anterior, enquanto o serviço processou mais tokens no Q1 do que havia processado em todos os anos anteriores combinados.
Os indicadores adicionais de demanda incluem:
- Um compromisso da OpenAI de usar aproximadamente dois gigawatts de capacidade de Trainium, começando a aumentar em 2027.
- A Anthropic planeja garantir até cinco gigawatts de capacidade de Trainium atual e futura.
- A Amazon disse que havia adquirido mais de 2,1 milhões de chips de IA nos 12 meses anteriores.
- Mais de um milhão de GPUs Nvidia estavam programadas para começar a ser implantadas em 2026.
- O negócio de chips da Amazon, incluindo Trainium, Graviton e Nitro, superou uma taxa de receita anual de $20 bilhões no Q1.
Essas divulgações fortalecem o caso de demanda. No entanto, elas não provam por si mesmas que o investimento gerará retornos aceitáveis.
Os investidores ainda precisam de evidências de que a receita, o lucro operacional e, eventualmente, o fluxo de caixa livre podem crescer mais rápido do que os custos de infraestrutura associados.
O crescimento da AWS pode justificar os $200 bilhões em despesas de capital em IA da Amazon?
A Amazon espera investir aproximadamente $200 bilhões em despesas de capital durante 2026, cobrindo infraestrutura de IA, bem como investimentos em toda a empresa.
A administração afirmou que os gastos são apoiados por uma forte demanda em IA, chips personalizados, computação em nuvem, robótica e infraestrutura de satélites.
O argumento econômico é baseado em um descompasso de tempo.
A AWS deve comprar terrenos, garantir eletricidade, construir data centers e instalar chips, servidores e equipamentos de rede antes que os clientes possam usar a capacidade.
A administração estima que esse investimento pode ocorrer de seis a 24 meses antes do início da cobrança aos clientes. Os data centers podem permanecer produtivos por mais de 30 anos, enquanto servidores, chips e equipamentos de rede geralmente têm vidas úteis de aproximadamente cinco a seis anos.
Isso cria um padrão previsível:
- O fluxo de caixa negativo vem primeiro.
- A infraestrutura é construída e comissionada.
- As cargas de trabalho dos clientes gradualmente ocupam a capacidade disponível.
- A receita e a utilização aumentam.
- Os retornos melhoram à medida que a infraestrutura se torna mais plenamente utilizada.
A Amazon argumenta que grande parte da capacidade da AWS financiada em 2026 será monetizada durante 2027 e 2028.
A administração também afirma que uma parte substancial do capex planejado da AWS já está associada a acordos com clientes concluídos, não anunciados ou avançados, incluindo um compromisso da OpenAI avaliado em mais de $100 bilhões.
Portanto, o caso otimista não é que $200 bilhões produzam imediatamente $200 bilhões de receita adicional.
É que a Amazon está construindo infraestrutura de longa duração contra uma demanda visível e monetizará essa infraestrutura ao longo de vários anos.
O caso pessimista é que a capacidade chega mais rápido do que o consumo de IA empresarial, fazendo com que a utilização decepcione enquanto a depreciação, eletricidade e custos de financiamento continuam a aumentar.
Quanto Crescimento da AWS Tornaria o Gasto Credível?
Não há uma única taxa de crescimento que valide automaticamente o plano de capex.
Uma estrutura de análise melhor combina crescimento de receita, lucro operacional incremental, utilização e demanda futura.
Para o Q2, as seguintes faixas oferecem um cenário prático:
| Resultado do AWS | Interpretação possível |
|---|---|
| Crescimento acima de 28% | Forte evidência de que cargas de trabalho de IA e migração de nuvem central permanecem robustas |
| Crescimento de 25%–28% | Expansão saudável, mas investidores podem exigir mais visibilidade de capex |
| Crescimento de 22%–25% | O crescimento permanece respeitável, embora o plano de gastos de $200B se torne mais difícil de defender |
| Crescimento abaixo de 22% | Risco material de que os gastos estão aumentando muito mais rápido do que a monetização de curto prazo |
Esses são limites analíticos em vez de orientações da empresa.
O mercado ainda pode responder positivamente a um crescimento de receita mais lento se os novos contratos, as obrigações de desempenho remanescentes, capacidade contratada ou orientação futura melhorarem materialmente.
Quatro Testes Que Determinarão Se o Investimento da Amazon em IA Está Funcionando
1. AWS Deve Crescer Sem Sacrificar Muito a Margem
AWS não precisa manter uma margem operacional de 37%–38% a cada trimestre.
Novos data centers, implantações de computação acelerada e depreciação podem criar pressão temporária.
No entanto, uma grande queda na margem combinada com um crescimento lento da receita seria um aviso.
Os investidores devem distinguir entre duas explicações muito diferentes:
- Pressão construtiva na margem: A Amazon está ativando capacidade ligada à demanda identificável do cliente.
- Pressão destrutiva na margem: Os custos estão aumentando enquanto os novos contratos, a utilização ou o crescimento da receita enfraquecem.
Uma margem do AWS no Q2 acima de aproximadamente 35%, acompanhada de crescimento próximo à taxa do Q1, sugeriria que a Amazon está gerenciando a expansão de forma eficaz.
Uma margem abaixo da faixa baixa de 30% poderia levantar questões, a menos que a gestão forneça evidências de demanda futura incomumente fortes.
2. Chips Personalizados Devem Melhorar a Economia da Computação em IA
Trainium e Graviton são estrategicamente importantes porque permitem que a AWS controle mais de sua pilha de infraestrutura.
Eles podem potencialmente reduzir os custos de inferência e treinamento, diminuir a dependência de fornecedores externos e criar serviços em nuvem diferenciados.
A Amazon relatou que o Trainium e o Graviton estavam crescendo a taxas de três dígitos, enquanto o Trainium2 estava totalmente subscrito e esperava-se que a oferta do Trainium3 estivesse amplamente comprometida até meados de 2026.
Os sinais mais úteis do Q2 incluiriam:
- Maior adoção do Trainium entre clientes além da Anthropic e OpenAI.
- Evidências de que o Trainium reduz o custo de treinamento ou inferência.
- Melhor disponibilidade da capacidade do Trainium3.
- Aumento das cargas de trabalho do Bedrock rodando em silício projetado pela Amazon.
- Margens da AWS estáveis, apesar de uma maior mistura de computação em IA.
Se o silício personalizado melhorar a relação preço-desempenho enquanto preserva as margens da nuvem, o capex da Amazon poderia criar tanto crescimento de receita quanto uma vantagem de custo estrutural.
3. Compromissos dos Clientes Devem se Converter em Receita
Grandes compromissos são reconfortantes, mas não são equivalentes a receita reconhecida.
Os investidores precisam entender:
- Quando a capacidade contratada se tornará operacional.
- Com que rapidez os clientes consumirão seus compromissos.
- Se os contratos contêm disposições de gasto mínimo.
- Quanta capacidade é alocada para um pequeno número de empresas de modelos de fronteira.
- Se a demanda empresarial está se ampliando além dos maiores laboratórios de IA.
A concentração de clientes pode ser aceitável durante a construção inicial da infraestrutura.
No entanto, um retorno durável sobre $200 bilhões de gastos requer, em última análise, uma base de clientes diversificada em serviços financeiros, saúde, software, governo, mídia, manufatura e aplicações para consumidores.
4. O Fluxo de Caixa Livre Deve Ter um Caminho Credível para Recuperação
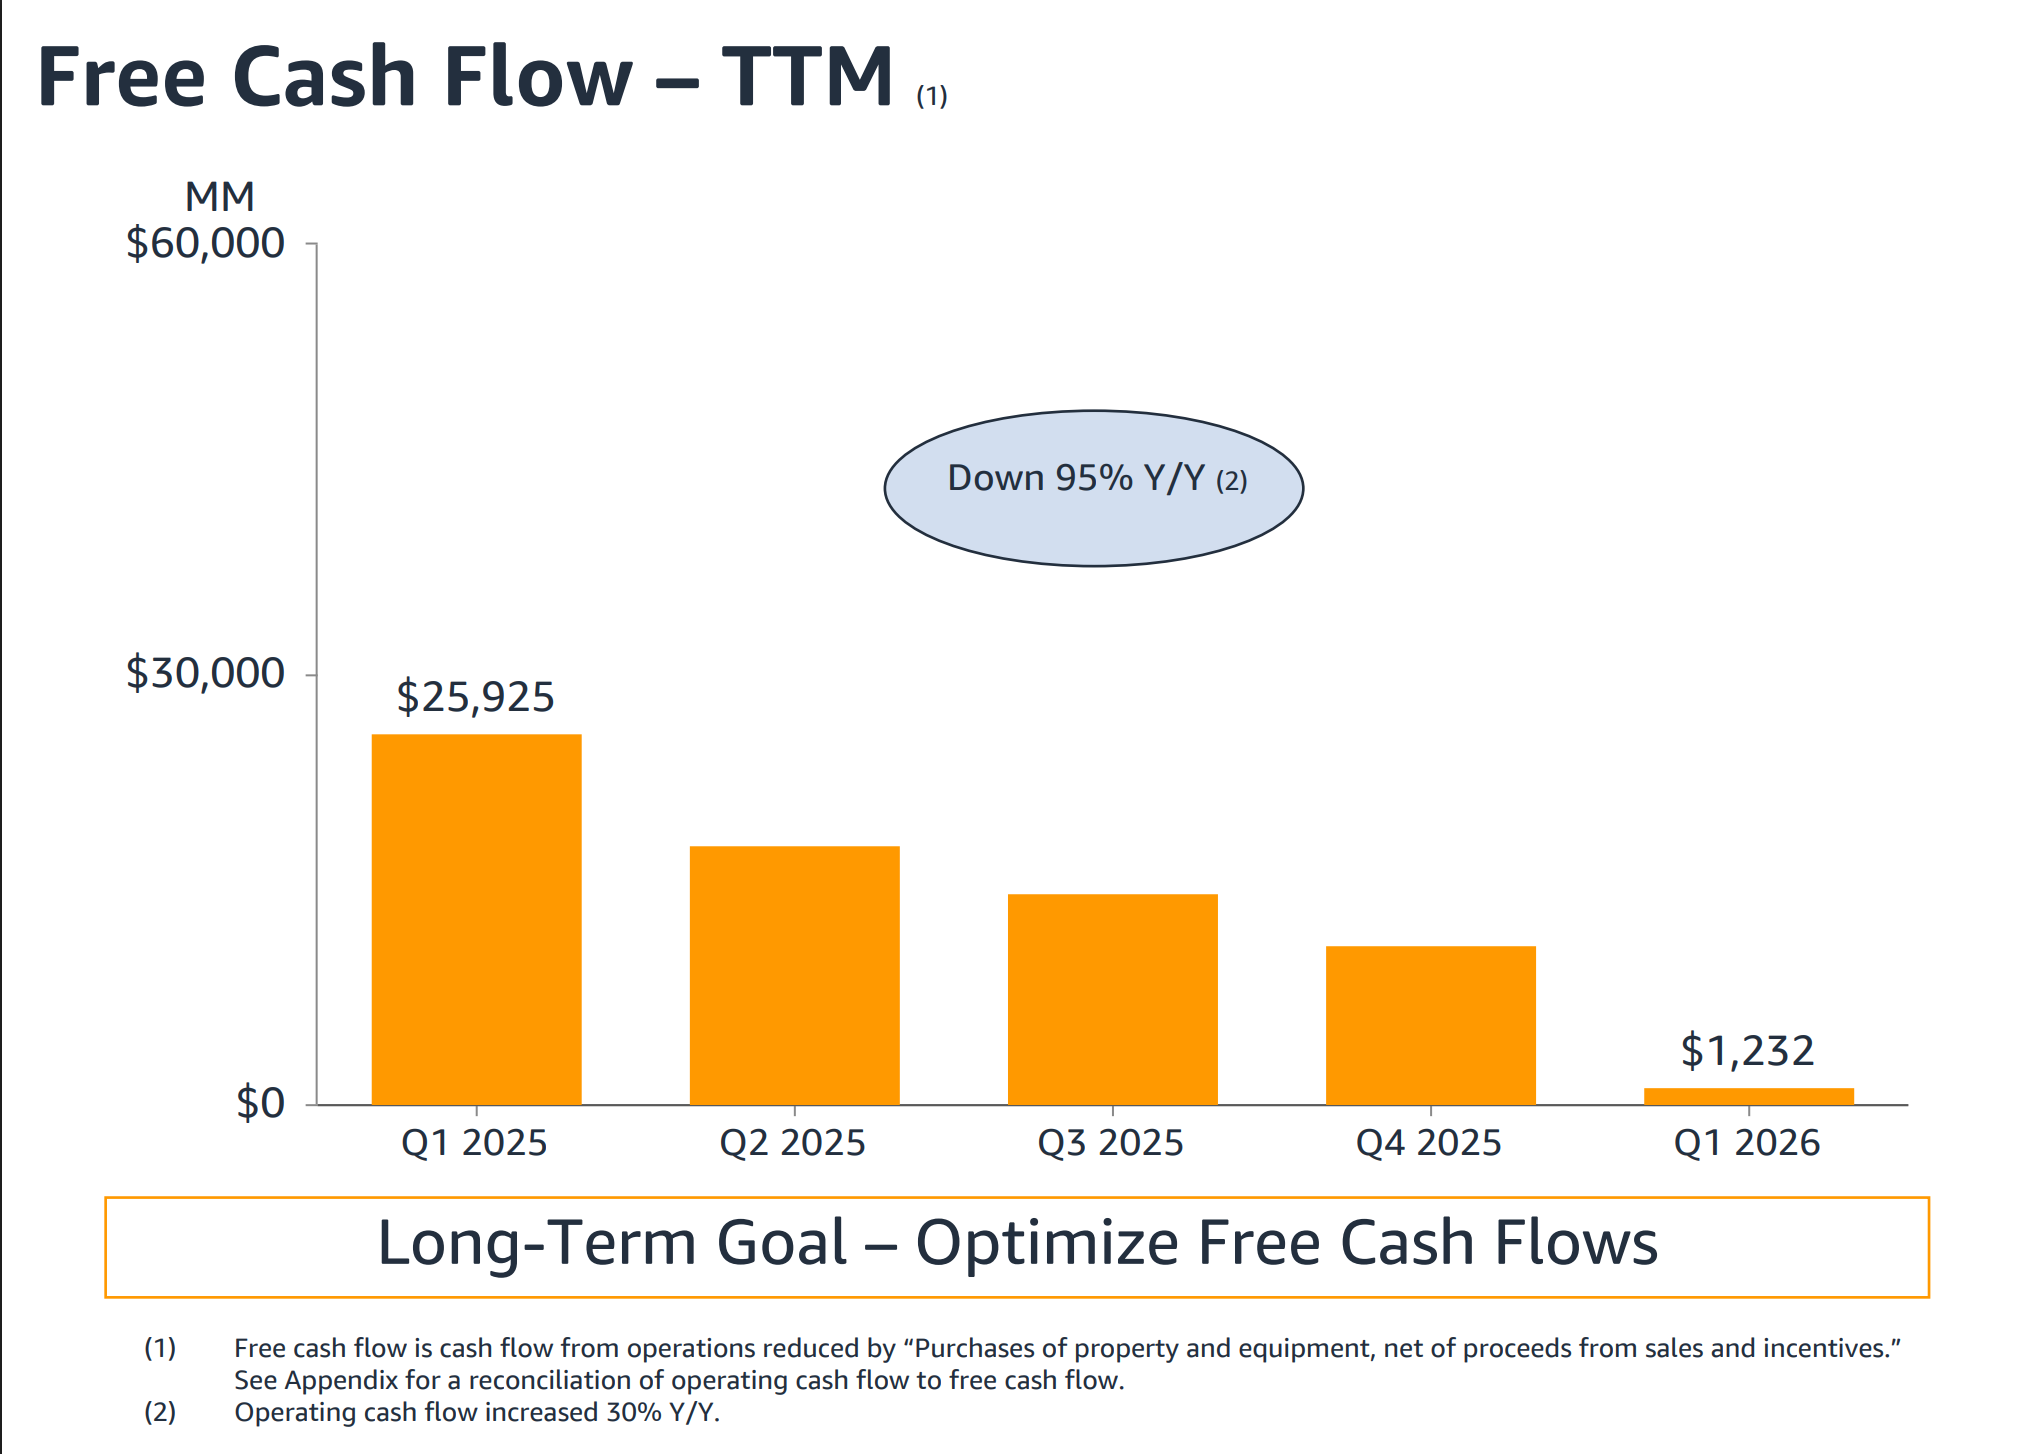
O fluxo de caixa operacional da Amazon nos últimos 12 meses aumentou 30% para $148,5 bilhões no Q1.
No entanto, o fluxo de caixa livre caiu para apenas $1,2 bilhão, principalmente porque o investimento em propriedades e equipamentos aumentou acentuadamente.
As compras de propriedade e equipamentos atingiram aproximadamente $151 bilhões nos últimos 12 meses, incluindo $44,2 bilhões apenas no primeiro trimestre.
O baixo número de fluxo de caixa livre não é automaticamente negativo. Pode representar uma fase de investimento temporária.
Mas a administração deve mostrar como o negócio passa do consumo de caixa para a geração de caixa.
Para a Amazon, a questão central de avaliação está mudando de “Quanto caixa a AWS gera hoje?” para “Quanto fluxo de caixa livre normalizado a infraestrutura atual pode criar após o aumento da utilização?”
Resultados do Q2 da Amazon 2026 - Cartão de Pontuação do Investidor
Os investidores podem usar o seguinte cartão de pontuação quando os resultados forem divulgados.
| Métrica | Sinal otimista | Sinal neutro | Sinal pessimista |
|---|---|---|---|
| Crescimento da receita da AWS | Acima de 28% | 25%–28% | Abaixo de 25% |
| Margem operacional da AWS | Acima de 36% | 33%–36% | Abaixo de 33% |
| Perspectiva de capex 2026 | Perto de $200B com compromissos mais fortes | Aumento moderado com explicação | Grande aumento sem visibilidade de demanda |
| Uso do Bedrock e IA | Continuação da rápida expansão de uso | Crescimento saudável, mas moderado | Comentários sobre adoção fraca |
| Demanda por Trainium | Adoção mais ampla e fornecimento comprometido | Demanda liderada por alguns grandes clientes | Atrasos ou utilização fraca |
| Orientação de receita do Q3 | Acima das expectativas | Em linha | Abaixo das expectativas |
| Perspectiva de fluxo de caixa livre | Caminho claro de recuperação para 2027–2028 | Detalhes novos limitados | Deterioração adicional sem cronograma |
| Margens de varejo | Estáveis ou melhorando | Pressão modesta | Deterioração significativa |
| Crescimento da publicidade | Expansão sustentada de dois dígitos | Moderação gradual | Desaceleração acentuada |
O resultado mais forte combinaria crescimento da AWS na faixa alta dos 20%, margens resilientes e evidências de que o capex é apoiado por demanda de clientes exigível.
Uma receita acima do esperado, por si só, não seria suficiente se a administração aumentar materialmente os gastos sem explicar a utilização esperada.
Cenários Otimista, Base e Pessimista para AMZN
Cenário Otimista: Demanda de IA da AWS Absorve Nova Capacidade
No cenário otimista, o crescimento do AWS permanece em ou acima de 28%, o uso do Bedrock continua se expandindo rapidamente e a adoção do Trainium se amplia além dos maiores parceiros estratégicos de IA da Amazon.
A margem do AWS permanece na faixa média a alta de 30%, apesar da depreciação mais alta.
A administração mantém o plano de capex de $200 bilhões—ou o aumenta apenas porque contratos adicionais com clientes foram assinados.
Sob este cenário, o fluxo de caixa livre fraco no curto prazo é interpretado como uma consequência temporária da construção de infraestrutura geradora de receita, em vez de evidência de deterioração econômica.
Cenário Base: Crescimento Forte, mas o Debate sobre Fluxo de Caixa Continua
No cenário base, o AWS cresce aproximadamente 25% a 28% e mantém uma margem em torno de 34% a 36%.
A Amazon reitera que a maior parte da infraestrutura de 2026 será monetizada em 2027 e 2028, mas fornece informações quantitativas limitadas sobre receita contratada ou retornos esperados.
Os negócios de varejo e publicidade ajudam a sustentar o lucro operacional consolidado, enquanto o fluxo de caixa livre permanece deprimido.
Esse resultado manteria a tese de IA de longo prazo intacta, mas pode deixar AMZN sensível a taxas de juros, gastos de concorrentes e revisões futuras de capex.
Cenário Pessimista: Gastos Aumentam à Medida que o Crescimento da AWS Diminui
O cenário pessimista envolveria o crescimento do AWS caindo abaixo do meio da faixa dos 20%, enquanto a margem operacional declina acentuadamente.
Um aumento no capex acima de $200 bilhões se tornaria particularmente preocupante se a administração não conseguir conectá-lo a compromissos adicionais de clientes.
Investidores podem concluir que a Amazon está respondendo defensivamente à corrida de gastos em nuvem e IA, em vez de alocar capital contra retornos suficientemente visíveis.
Pesquisas recentes da SimianX destacaram essa mesma tensão em todo o ecossistema de IA: empresas de infraestrutura podem relatar uma demanda enorme enquanto ainda enfrentam preocupações sobre fluxo de caixa, financiamento e retorno sobre o capital investido.
A questão é explorada mais a fundo em:
Varejo e Publicidade Podem Fornecer um Importante Colchão de Lucro
Embora a AWS domine a discussão sobre os resultados, os negócios não relacionados à nuvem da Amazon continuam sendo importantes.
No Q1, as vendas na América do Norte aumentaram 12% para $104,1 bilhões, enquanto o lucro operacional do segmento subiu para $8,3 bilhões, de $5,8 bilhões.
As vendas internacionais aumentaram 19% para $39,8 bilhões, e o segmento gerou $1,4 bilhão de lucro operacional.
A administração também afirmou que a publicidade superou uma taxa de receita de $70 bilhões nos últimos 12 meses.
Melhorar a eficiência do varejo pode compensar parcialmente a pressão dos investimentos em IA através de:
- Rotação de estoque mais rápida.
- Atendimento de pedidos mais regionalizado.
- Maior densidade de entrega.
- Aumento da automação.
- Melhor monetização da publicidade.
- Maior participação da receita do marketplace de terceiros e de serviços.
A orientação da Amazon para o Q2 assume que o Prime Day ocorreu durante o trimestre, o que significa que as comparações no varejo podem ser influenciadas pelo calendário do evento.
Os investidores devem, portanto, examinar o crescimento de unidades vendidas e as margens, em vez de confiar apenas nas vendas consolidadas.
Principais Riscos Antes dos Resultados do Q2 da Amazon
Excesso de Capacidade de Infraestrutura de IA
Se o treinamento de modelos de IA se tornar mais eficiente ou os clientes reduzirem gastos, a Amazon pode ficar com capacidade de data center subutilizada.
Pressão de Depreciação
O custo em dinheiro da infraestrutura ocorre primeiro, mas a depreciação continua ao longo da vida útil do equipamento.
Mesmo após a desaceleração do crescimento do capex, a depreciação pode pressionar o lucro operacional reportado.
Restrições de Energia e Suprimentos
A Amazon precisa de acesso não apenas a chips, mas também a eletricidade, sistemas de refrigeração, equipamentos de rede, terrenos e capacidade de construção.
Atrasos em qualquer camada podem adiar o reconhecimento de receita.
Concentração de Clientes
Compromissos grandes da OpenAI e da Anthropic validam a infraestrutura da AWS, mas podem aumentar a dependência de um número limitado de empresas de IA em rápida evolução.
Gastos Competitivos
Amazon, Alphabet, Microsoft, Meta e provedores de nuvem especializados estão todos expandindo a capacidade de IA.
Um investimento agressivo em toda a indústria pode eventualmente enfraquecer os preços ou criar excesso de oferta.
Risco de Avaliação de Fluxo de Caixa Livre
Quando o fluxo de caixa livre cai em direção a zero, os investidores devem confiar em estimativas de geração de caixa normalizada futura.
Essas estimativas são sensíveis à utilização, vida útil dos ativos, preços, capex de manutenção e ao ritmo de substituição de tecnologia.
Uma Lista de Verificação Passo a Passo para Ler o Relatório de Resultados
- Compare a receita total com a faixa de orientação de $194B–$199B.
- Calcule o crescimento ano a ano da AWS e o crescimento sequencial.
- Divida o lucro operacional da AWS pela receita da AWS para estimar a margem do segmento.
- Compare o capex do Q2 com os $44,2B gastos em propriedades e equipamentos no Q1.
- Leia os comentários da administração sobre a monetização da capacidade em 2027 e 2028.
- Procure novos compromissos de clientes da OpenAI, Anthropic ou empresariais.
- Acompanhe os indicadores de receita do Bedrock, Trainium e IA.
- Separe o lucro operacional dos ganhos relacionados a investimentos no lucro líquido reportado.
- Avalie a orientação do Q3 em vez de se concentrar exclusivamente nos resultados do Q2.
- Use o SimianX AI para comparar o relatório fundamental com a ação do preço, o sentimento das notícias e o posicionamento mais amplo do setor de IA.
Perguntas Frequentes Sobre os Resultados do Q2 da Amazon 2026
Quanto a AWS cresceu no 2T 2026?
A receita da AWS subiu 37% na comparação anual, para $42,2 bilhões, no segundo trimestre de 2026, o crescimento mais rápido em 18 trimestres, e o lucro operacional da AWS foi de $16,6 bilhões, uma margem de 39,3%.
Quando a Amazon divulga o balanço do 3T 2026?
A Amazon deve divulgar os resultados do terceiro trimestre de 2026 em 29 de outubro de 2026, após o fechamento do mercado americano, segundo o calendário da Nasdaq baseado em dados da Zacks. A Amazon projetou para o 3T vendas líquidas de $197 bilhões a $202 bilhões e lucro operacional de $22,5 bilhões a $26,5 bilhões.
Quanto a Amazon está gastando em capex em 2026?
A Amazon projetou cerca de $200 bilhões em despesas de capital para 2026. As compras de imobilizado foram de $44,2 bilhões no 1T e de $54,2 bilhões no 2T, ou $98,4 bilhões no primeiro semestre.
Quando a Amazon Reportará os Resultados do Q2 em 2026?
A Amazon está programada para reportar seus resultados financeiros do segundo trimestre de 2026 em 30 de julho de 2026, com a sua teleconferência começando às 17:00, horário do leste.
A empresa publicará o comunicado de resultados e materiais de apoio através de seu site de relações com investidores.
Quanto a Amazon Gastará em IA em 2026?
A Amazon espera gastos totais de capital da empresa de aproximadamente $200 bilhões em 2026.
Uma parte substancial está conectada à infraestrutura da AWS e de IA, embora o total também inclua investimentos em outras operações da Amazon.
O Crescimento da AWS Justifica o Plano de Capex de $200B da Amazon?
Pode justificar, mas apenas se a AWS mantiver um forte crescimento, preservar margens atraentes e converter a capacidade de IA contratada em receita.
Os investidores também devem exigir um caminho credível da pressão de fluxo de caixa de curto prazo para um fluxo de caixa livre mais forte em 2027 e além.
Qual É a Métrica Mais Importante dos Resultados do Q2 da Amazon?
O crescimento da receita da AWS é a métrica mais clara, mas deve ser avaliada juntamente com a margem operacional da AWS, capex, compromissos de clientes e orientação futura.
Um número de crescimento forte com margens em colapso seria menos encorajador do que um crescimento equilibrado e rentabilidade.
A Ação da Amazon É Apenas um Investimento em AWS e IA?
Não. A Amazon também possui grandes negócios de varejo, publicidade, assinaturas, logística, saúde, entretenimento, robótica e satélites.
No entanto, a AWS gera uma grande parte do lucro operacional, tornando o crescimento da nuvem central para o caso de investimento.
Conclusão
O relatório de Resultados do Q2 da Amazon 2026 testará se a Amazon pode converter um investimento sem precedentes em infraestrutura de IA em receita mensurável, lucro operacional e geração de caixa a longo prazo.
A posição inicial é forte. A AWS cresceu 28% no Q1, entregou $14,2 bilhões de lucro operacional e relatou uma demanda em rápida ascensão por Bedrock, Trainium e cargas de trabalho de IA.
A Amazon também afirma que uma parte substancial de sua capacidade futura é apoiada por compromissos de clientes.
O desafio é igualmente claro.
O fluxo de caixa livre caiu acentuadamente à medida que os gastos com infraestrutura aceleram, e os investidores devem esperar que grande parte da capacidade de 2026 comece a gerar receita durante 2027 e 2028.
Um trimestre convincente conteria mais do que lucros acima do esperado. Ele mostraria que:
- O crescimento da AWS permanece próximo da faixa alta dos 20%.
- As margens da AWS podem absorver os custos crescentes de infraestrutura.
- Trainium e Bedrock estão criando vantagens econômicas diferenciadas.
- Compromissos de clientes estão se convertendo em capacidade utilizável.
- A Amazon tem um caminho credível de volta para um fluxo de caixa livre substancial.
Para investidores que acompanham AMZN, AWS e o ciclo de despesas de capital em IA mais amplo, SimianX AI pode ajudar a conectar os fundamentos dos resultados com o sentimento do mercado, comportamento técnico e sinais de IA entre setores.
A questão decisiva não é mais se a Amazon pode gastar $200 bilhões. É se a empresa pode transformar esse gasto em uma plataforma de nuvem maior, mais lucrativa e mais defensável.
Leitura Relacionada
- Capex da Meta por trimestre: US$ 34,9 bi no 3º tri de 2026
- Fluxo de caixa livre da Tesla por ano: US$ 1,5 bi no 3T26
- Capex de IA 2026: big techs gastam 96% do fluxo de caixa
- Acordo Amazon Qualcomm: 54 milhões de ações em jogo
- Acordo Generac-Amazon: US$ 2,4 bi por trás dos US$ 8 bi
- Anthropic IPO e OpenAI IPO: data, valuation e status em 2026
- Balanço das 7 Magníficas: datas e resultados do 3T de 2026
- Microsoft Q4 2026: crescimento do Azure vs capex de IA
- Resultados da Alphabet no Q2 2026: capex e Google Cloud
- Meta Compute 2026: excesso de IA pode virar receita?
- Resultados da Oracle 2026: OCI, backlog Stargate e ORCL
- Ação CoreWeave 2026: backlog de $104 bi vs dívida de $35 bi
- Ações de IA recuam: dúvidas sobre OpenAI e resultados tech
Referências
- Amazon Investor Relations — resultados trimestrais e webcasts
- SEC EDGAR — relatórios 10-Q da Amazon.com
- Amazon Bedrock — página oficial da AWS
- AWS Trainium — chips próprios de treinamento de IA
- Investopedia — fluxo de caixa livre (FCF)
- Investopedia — despesas de capital (CapEx)
- Amazon — Formulário 8-K, Anexo 99.1: resultados do 2T 2026
- Amazon — Formulário 8-K, Anexo 99.1: resultados do 1T 2026
- Amazon — Formulário 8-K, Anexo 99.1: resultados do 4T 2025 e projeção de capex para 2026
- Amazon — Formulário 10-Q do trimestre encerrado em 30 de junho de 2026
- Amazon — Formulário 10-Q do trimestre encerrado em 31 de março de 2026
- Nasdaq — data do balanço da AMZN