 Por Muke
As duas forças que movem a CRWV: backlog de IA e risco de balanço
Atualizado em 23 de outubro de 2026 — números dos resultados trimestrais da CoreWeave e de seus documentos de financiamento arquivados na SEC; os preços são fechamentos na Nasdaq.
Resposta rápida: o backlog de receita da CoreWeave chegou a cerca de $104 bilhões em 30 de junho de 2026 (além de mais de $25 bilhões em novos compromissos assinados no início do 3T), enquanto sua dívida total subiu para $35,1 bilhões, ante $21,4 bilhões seis meses antes. A receita trimestral mais que dobrou, para $2,58 bilhões, mas a despesa líquida com juros subiu para $640 milhões por trimestre — cinco vezes o lucro operacional ajustado de $128 milhões. A ação foi na direção oposta: a CRWV fechou a $55,60 em 22 de outubro de 2026, com queda de 22% no ano, de 52% desde meados de junho e de 70% em relação ao recorde de $183,58 de junho de 2025. Próximo balanço: 3T 2026, previsto para por volta de 9 de novembro (estimativa Nasdaq/Zacks).
As ações da CoreWeave 2026 são um dos exemplos mais claros da questão central do boom da infraestrutura de IA: a demanda explosiva pode justificar uma expansão agressivamente alavancada? A CoreWeave se tornou uma empresa dedicada exclusivamente à nuvem de IA, atendendo clientes que precisam de capacidade de GPU em grande escala para treinamento, inferência e cargas de trabalho de IA em produção. Para os investidores, a história é atraente—mas não simples.
Na SimianX AI, a maneira certa de estudar uma ação como CRWV não é reduzi-la a uma única manchete. O caso otimista é construído sobre backlog, clientes estratégicos de IA, escassez de GPU e alavancagem operacional. O caso pessimista gira em torno da dívida, despesas de capital, despesas com juros, concentração de clientes e o risco de que a oferta de infraestrutura de IA alcance a demanda.
Ações da CoreWeave 2026: O Contexto Rápido de Investimento
A CoreWeave não é uma empresa de software tradicional. Ela está mais próxima de uma plataforma de infraestrutura de IA especializada: intensiva em capital, pesada em hardware, limitada em energia e profundamente ligada à cadeia de suprimentos de GPU. Isso faz com que suas ações se comportem de maneira diferente de uma empresa SaaS de alta margem.
A narrativa de 2026 da empresa tem três pilares principais:
- Demanda massiva por IA de construtores de modelos, empresas e hyperscalers.
- Um backlog de receita próximo a $100 bilhões, sugerindo uma forte demanda futura contratada.
- Um modelo de alta dívida e alto capex que requer disciplina de execução e confiança contínua no mercado.
Principais conclusões: CoreWeave é uma ação de infraestrutura de IA de alto crescimento, mas o mesmo backlog que cria potencial também requer financiamento pesado, capacidade de data center, aquisição de GPUs e acesso à energia.
O mercado está efetivamente fazendo uma pergunta: o fluxo de caixa futuro da CoreWeave justifica o risco do balanço patrimonial necessário para construir a capacidade?
É por isso que uma análise séria da ação CoreWeave 2026 deve separar qualidade da demanda da qualidade do financiamento. Um grande backlog é valioso apenas se se converter em receita, margens, fluxo de caixa e relacionamentos duráveis com os clientes.
Backlog, dívida e queima de caixa da CoreWeave por trimestre (2025–2026)
O debate entre otimistas e pessimistas se resume a algumas poucas linhas que a CoreWeave divulga todo trimestre. Esta tabela as coloca lado a lado.
| Trimestre | Receita | EBITDA ajustado | Prejuízo líquido | Despesa líquida com juros | Investimentos de capital | Dívida total (fim do trimestre) | Obrigações de desempenho remanescentes | Potência ativa |
|---|---|---|---|---|---|---|---|---|
| 1T 2025 | $982 mi | $606 mi | −$315 mi | $264 mi | $1,41 bi | $8,7 bi | $14,7 bi | — |
| 2T 2025 | $1.212 mi | $753 mi | −$290 mi | $267 mi | $2,45 bi | $11,1 bi | $30,1 bi | — |
| 3T 2025 | $1.365 mi | $838 mi | −$110 mi | $311 mi | $2,39 bi | $14,0 bi | $50,0 bi | ~590 MW |
| 4T 2025 | $1.572 mi | $898 mi | −$452 mi | $388 mi | $4,06 bi | $21,4 bi | $60,7 bi | >850 MW |
| 1T 2026 | $2.078 mi | $1.157 mi | −$740 mi | $536 mi | $7,70 bi | $24,9 bi | $98,8 bi | >1 GW |
| 2T 2026 | $2.575 mi | $1.510 mi | −$626 mi | $640 mi | $6,42 bi | $35,1 bi | $103,7 bi | ~1,5 GW |
Fontes: resultados trimestrais da CoreWeave (2T 2026, 1T 2026, 4T 2025, 3T 2025; Formulário 8-K da SEC, Anexo 99.1) e dados XBRL de seus relatórios 10-Q/10-K. Investimentos de capital = aquisições de imobilizado (números trimestrais derivados dos totais acumulados no ano do fluxo de caixa; os valores de 2025 excluem equipamentos financiados por fornecedores sem efeito caixa). Dívida total = dívida circulante mais não circulante, com e sem direito de regresso. As obrigações de desempenho remanescentes são a medida GAAP; o “backlog de receita” mais amplo da CoreWeave foi de $55,6 bi, $66,8 bi, $99,4 bi e ~$104 bi do 3T 2025 ao 2T 2026.
O que os números mostram:
- O backlog cresceu 7× em cinco trimestres, de $14,7 bilhões para $103,7 bilhões em obrigações de desempenho remanescentes. Só o 1T 2026 acrescentou cerca de $38 bilhões — o trimestre de contratações mais forte da CoreWeave.
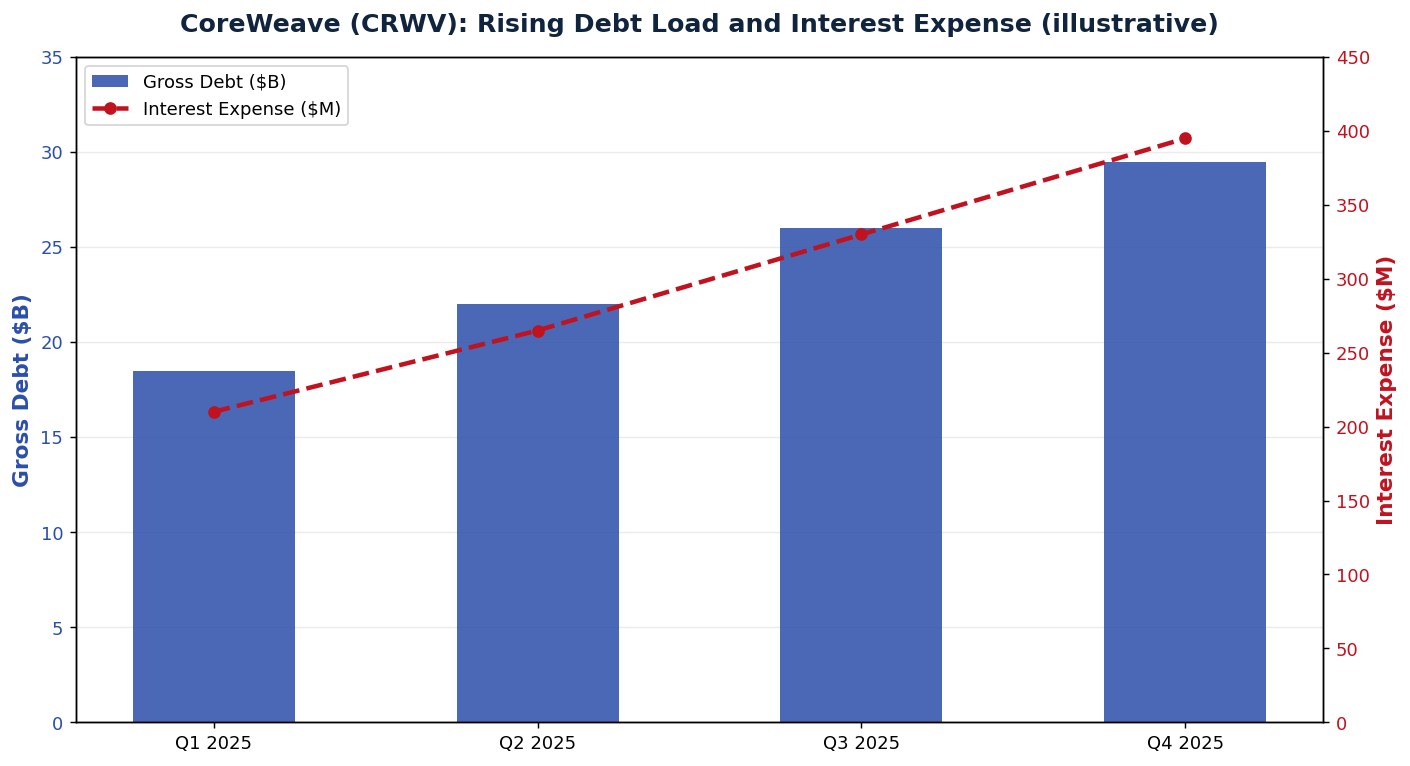
- A dívida cresceu 4× no mesmo período, de $8,7 bilhões para $35,1 bilhões, e o salto do 2T 2026 ($24,9 bi → $35,1 bi) foi o maior até agora.
- Os juros são a linha a acompanhar. A despesa líquida com juros passou de $264 milhões para $640 milhões por trimestre. No 2T 2026, ela equivaleu a 25% da receita e a mais de cinco vezes o lucro operacional ajustado ($128 milhões).
- As margens de EBITDA ajustado recuaram de 61–62% nos três primeiros trimestres de 2025 para 57% no 4T 2025 e 56% no 1T 2026, e depois se recuperaram para 59% no 2T 2026, à medida que nova capacidade entrava em operação antes de gerar receita plena.
- O capex andou à frente do fluxo de caixa. A CoreWeave gastou $14,1 bilhões em imobilizado no primeiro semestre de 2026, contra $3,7 bilhões de fluxo de caixa operacional, e cobriu a diferença com dívida e capital próprio.
Por que o backlog de IA de $100B da CoreWeave é importante
O backlog reportado da CoreWeave é o número principal que os investidores não podem ignorar. Um backlog próximo a $100 bilhões sugere que os clientes não estão apenas experimentando com computação de IA—eles estão contratando capacidade futura. Em uma indústria onde o fornecimento de GPUs, a disponibilidade de energia e a prontidão dos data centers são escassos, a demanda comprometida pode se tornar uma vantagem competitiva.
O backlog é importante porque pode fornecer:
- Visibilidade de receita ao longo de vários anos.
- Credibilidade de financiamento mais forte com credores e parceiros estratégicos.
- Maior poder de compra para GPUs, equipamentos de rede e infraestrutura.
- Confiança de que as cargas de trabalho de IA estão passando de experimentos para produção.
No entanto, backlog não é o mesmo que fluxo de caixa livre. Os investidores devem perguntar quão rapidamente o backlog se converte em receita, quais margens ele carrega e se o cumprimento desses contratos requer ainda mais empréstimos.
| Métrica da CoreWeave para Observar | Por que Isso Importa para 2026 |
|---|---|
| Backlog de receita | Indica demanda futura contratada |
| Intensidade de capex | Mostra quão caro é o crescimento |
| Despesa de juros | Revela pressão da alavancagem |
| Margem EBITDA ajustada | Mede a lucratividade operacional antes de custos pesados de financiamento |
| Concentração de clientes | Ajuda a avaliar a durabilidade dos contratos |
| Capacidade de energia | Determina quão rápido a CoreWeave pode escalar a oferta |
A interpretação otimista é que a CoreWeave está garantindo a demanda escassa por computação em IA antes que os concorrentes possam igualar sua escala.
A interpretação pessimista é que a empresa deve gastar e tomar empréstimos agressivamente antes que os investidores saibam quão duráveis serão as margens da infraestrutura de IA.
O que torna a CoreWeave diferente das ações tradicionais de nuvem?
A CoreWeave é frequentemente comparada a plataformas de nuvem, mas não é simplesmente “outra empresa de nuvem”. Sua identidade é mais específica: infraestrutura de nuvem para IA construída sob medida. Isso significa que sua economia depende fortemente de GPUs especializadas, redes de alto desempenho, energia de data centers e cargas de trabalho de clientes que exigem densidade computacional extrema.
Plataformas de nuvem tradicionais, como AWS, Azure e Google Cloud, se beneficiam de cargas de trabalho diversificadas: armazenamento, bancos de dados, software empresarial, ferramentas de desenvolvedor, análises e IA. A CoreWeave é mais concentrada em computação de IA. Essa concentração pode criar um crescimento mais rápido quando a demanda é forte, mas também aumenta a exposição se os preços da computação em IA enfraquecerem.
Principais Vantagens da CoreWeave
- Foco em infraestrutura nativa de IA em vez de uma nuvem de propósito geral ampla.
- Relações profundas com laboratórios de IA e clientes empresariais de IA.
- Acesso antecipado e alinhamento com o ecossistema da Nvidia.
- Capacidade de atender cargas de trabalho que requerem clusters de GPU especializados.
- Uma marca diretamente ligada à construção da infraestrutura de IA.
Principais Riscos da CoreWeave
- Carga de dívida pesada em relação a muitos pares de software.
- Altas necessidades de depreciação e substituição de equipamentos.
- Dependência do crescimento contínuo da demanda por IA.
- Concentração potencial de clientes.
- Sensibilidade a gargalos de energia, data centers e financiamento.
Para os investidores, isso significa que a CoreWeave não deve ser avaliada como uma empresa SaaS de crescimento composto sem complicações. Ela precisa de uma estrutura mais próxima de infraestrutura, leasing, serviços em nuvem e implantação de capital cíclico.
A Ação da CoreWeave em 2026 é uma História de Backlog ou uma História de Risco de Dívida?
A resposta é: ambas. Uma tese equilibrada sobre a ação da CoreWeave em 2026 deve tratar backlog e dívida como variáveis conectadas.
O backlog cria o caso de negócios para expansão. A dívida financia a expansão necessária para atender esse backlog. Se a demanda permanecer forte e a utilização continuar alta, a alavancagem pode amplificar os retornos. Se a demanda desacelerar, os preços caírem ou as construções forem adiadas, a alavancagem pode amplificar a desvantagem.
O Caso Otimista
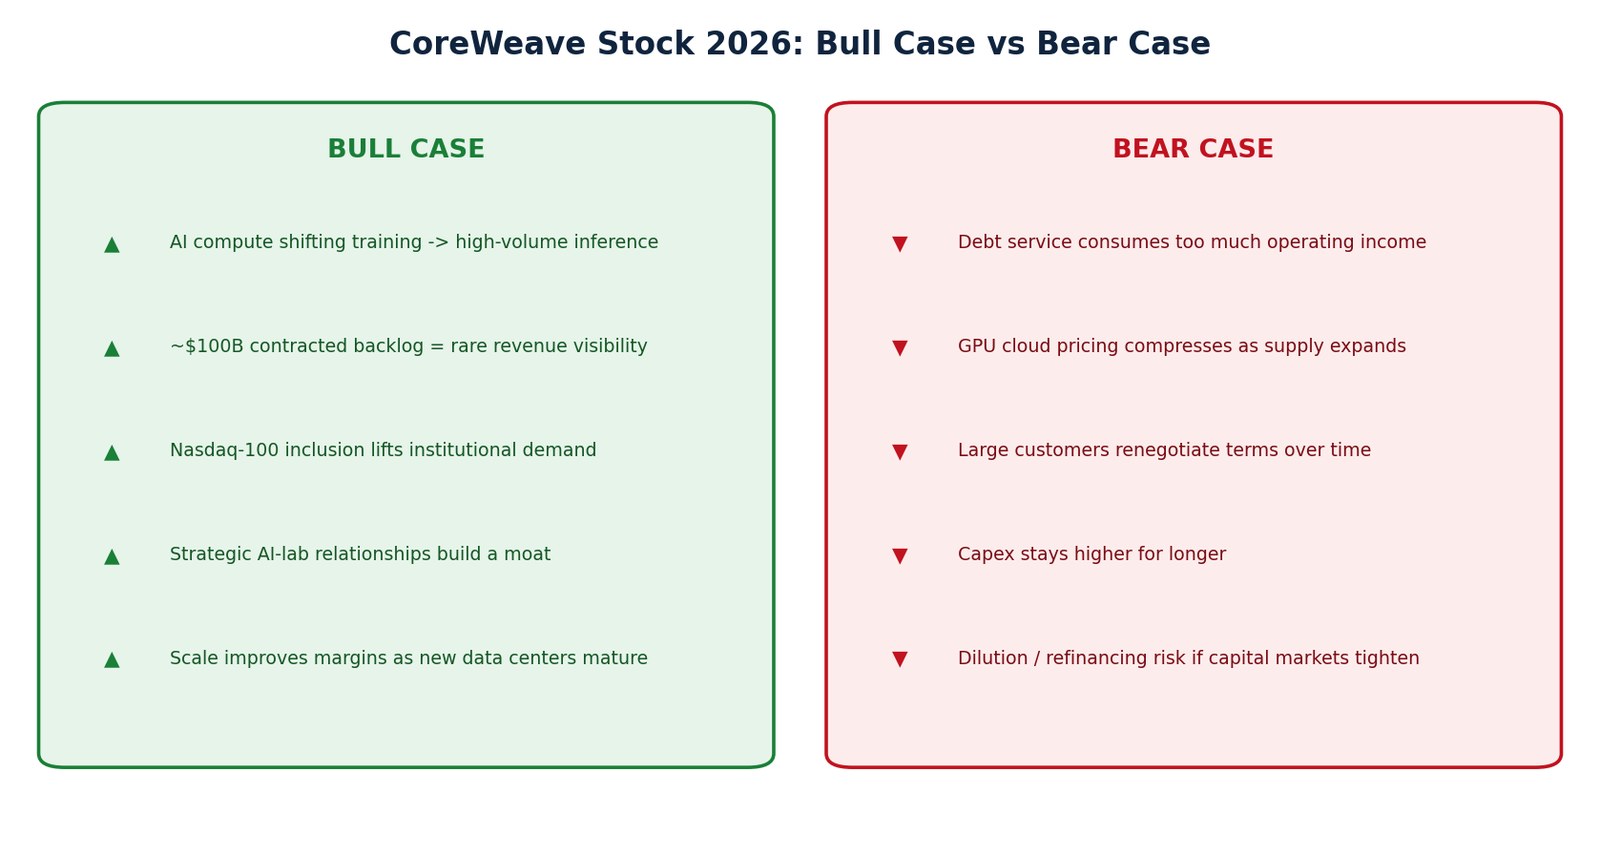
O caso otimista para a ação da CoreWeave em 2026 baseia-se na ideia de que a demanda por infraestrutura de IA ainda está subestimada. Se a IA empresarial, fluxos de trabalho com agentes, cargas de trabalho de inferência, robótica, assistentes de codificação, dados sintéticos e treinamento de modelos continuarem a se expandir, a CoreWeave pode permanecer com capacidade restrita em vez de restrita pela demanda.
Investidores otimistas podem argumentar que:
- A demanda por computação em IA está se movendo de treinamento para inferência de alto volume.
- O backlog contratado da CoreWeave oferece uma visibilidade de receita incomum.
- A inclusão no Nasdaq-100 pode melhorar a visibilidade e a demanda institucional.
- Relacionamentos estratégicos com clientes podem criar um fosso durável.
- A escala pode melhorar as margens à medida que novos data centers amadurecem.
O Caso Pessimista
O caso pessimista não é que a IA desapareça. É que a economia pode se tornar menos favorável do que a avaliação atual implica.
Investidores pessimistas podem se preocupar que:
- O serviço da dívida consuma lucro operacional demais.
- Os preços da nuvem de GPU podem se comprimir à medida que a oferta se expande.
- Grandes clientes podem renegociar termos ao longo do tempo.
- Os requisitos de capex permanecem mais altos por mais tempo.
- Os acionistas suportam o risco de diluição ou refinanciamento se os mercados de capitais se tornarem mais restritivos.
Um forte backlog pode apoiar uma tese de crescimento, mas não elimina o risco de balanço. Para a CoreWeave, a questão é se a demanda contratada de IA se torna fluxo de caixa durável rápido o suficiente.
Como a CoreWeave está financiando a expansão (2026)
A CoreWeave disse ter levantado mais de $30 bilhões em dívida e capital próprio em 2026 até agosto. As principais operações divulgadas:
| Data | Instrumento | Valor | Custo / condições |
|---|---|---|---|
| Início de 2026 | Empréstimo a prazo com saque diferido DDTL 4.0 (com grau de investimento) | $8,5 bi | — |
| 18 de maio de 2026 | DDTL 5.0 — primeiro empréstimo lastreado em GPUs sindicalizado publicamente, para dois clientes sem grau de investimento | $3,1 bi | SOFR + 4,50%, ~5,5 anos, Ba2 / BB+ |
| 2T 2026 | Notas sem garantia e conversíveis, incl. o primeiro título em euros | >$10 bi | — |
| 2T 2026 | Investimento estratégico da Jane Street | $1,0 bi | Capital próprio |
| 10 de agosto de 2026 | DDTL 5.5 — lastreado em contratos de clientes de ~3 anos | $2,6 bi | SOFR + 5,50%, ~5 anos, Ba2 / BB+ |
| 18 de setembro de 2026 | Notas seniores conversíveis com vencimento em 2033 | $3,7 bi (ampliada de $3,0 bi) | Cupom de 2,875%; conversão a ~$97,85; capped call até $199,70 |
Fontes: comunicados da CoreWeave arquivados como anexos do Formulário 8-K da SEC (com links) e resultados do 2T 2026.
O custo do dinheiro é a outra metade da história. As notas seniores sem garantia da CoreWeave pagam cupons de 8,50% a 9,75% (vencimentos entre 2030 e 2032), seus empréstimos lastreados em GPUs custam SOFR mais 4,5–5,5 pontos, e o dinheiro mais barato que ela consegue levantar é a dívida conversível — que só é barata porque os compradores recebem a opção de virar acionistas. A conversível de setembro com vencimento em 2033 foi precificada com a ação a $79,88; um mês depois, a ação estava 30% abaixo disso.
Reação da CRWV no dia seguinte aos resultados (2025–2026)
A CoreWeave divulga resultados após o fechamento do mercado americano, então a reação aparece no pregão seguinte.
| Balanço | Data de divulgação | Fechamento anterior | Fechamento do dia seguinte | Variação no dia seguinte |
|---|---|---|---|---|
| 3T 2025 | 10/11/2025 | $105,61 | $88,39 | −16,3% |
| 4T 2025 | 26/02/2026 | $97,63 | $79,56 | −18,5% |
| 1T 2026 | 07/05/2026 | $128,84 | $114,15 | −11,4% |
| 2T 2026 | 11/08/2026 | $90,32 | $107,73 | +19,3% |
Preços: fechamentos diários na Nasdaq (Yahoo Finance; 20 a 22 de outubro de 2026 conferidos no Nasdaq.com).
Três dos últimos quatro balanços foram seguidos de quedas de dois dígitos, embora o backlog tenha subido em todos eles; a única alta veio após o balanço do 2T 2026, quando a margem de EBITDA ajustado se recuperou para 59% e o backlog passou de $100 bilhões. A trajetória do preço dimensiona o risco: IPO a $40 em 28 de março de 2025, fechamento recorde de $183,58 em 20 de junho de 2025, $71,61 no fim de 2025, $115,21 em 17 de junho de 2026 e $55,60 em 22 de outubro de 2026.
Como Analisar o Risco de Dívida da CoreWeave em 2026
O risco de dívida não se trata apenas da quantidade absoluta de dívida. Trata-se de dívida em relação ao fluxo de caixa, despesa de juros, vida útil dos ativos, contratos com clientes, condições de refinanciamento e eficiência de crescimento.
Uma estrutura prática de risco de dívida da CoreWeave deve incluir os seguintes passos.
1. Comparar o Crescimento da Dívida com o Crescimento da Receita
Um rápido crescimento da dívida não é automaticamente ruim se a receita e o backlog contratado estiverem crescendo mais rápido. Mas se a dívida aumentar mais rápido do que a conversão da receita, os investidores devem se tornar mais cautelosos.
Procure por:
- Tendência da dívida total.
- Dívida de curto prazo versus dívida de longo prazo.
- Dívida líquida após caixa.
- Dívida como uma porcentagem do backlog de receita.
- Dívida em relação ao EBITDA ajustado.
2. Observe de Perto a Despesa de Juros
A despesa de juros é crítica porque o modelo da CoreWeave é intensivo em capital. Mesmo que o EBITDA ajustado pareça forte, uma alta despesa de juros pode pressionar o lucro líquido e o fluxo de caixa livre.
Os investidores devem perguntar:
- A despesa de juros está aumentando mais rápido do que a receita?
- As novas facilidades de financiamento são mais baratas ou mais caras?
- A CoreWeave depende de dívida a taxa flutuante?
- O lucro operacional pode cobrir os custos de financiamento ao longo do tempo?
3. Separar a Rentabilidade Contábil do Fluxo de Caixa
Uma empresa pode mostrar um EBITDA ajustado atraente enquanto ainda consome um fluxo de caixa significativo devido a despesas de capital. Para a CoreWeave, o capex não é opcional—é o motor do crescimento.
Isso significa que os investidores devem se concentrar em:
- Fluxo de caixa operacional.
- Compras de propriedades e equipamentos.
- Fluxo de caixa livre após capex.
- Tempo entre compromissos dos clientes e gastos com infraestrutura.
- Suposições de depreciação para ativos de GPU.
4. Avaliar o Risco de Refinanciamento
A capacidade da CoreWeave de financiar a expansão futura depende em parte da confiança dos investidores e credores. Se a infraestrutura de IA continuar sendo uma categoria favorecida, o capital pode continuar disponível. Se o apetite ao risco diminuir, o refinanciamento da dívida pode se tornar mais caro.
A questão da dívida não é simplesmente “A dívida é alta?” A melhor pergunta é: “A CoreWeave pode financiar repetidamente o crescimento em termos aceitáveis enquanto transforma o backlog em caixa?”
Backlog da CoreWeave vs. dívida: um painel de avaliação simples para investidores
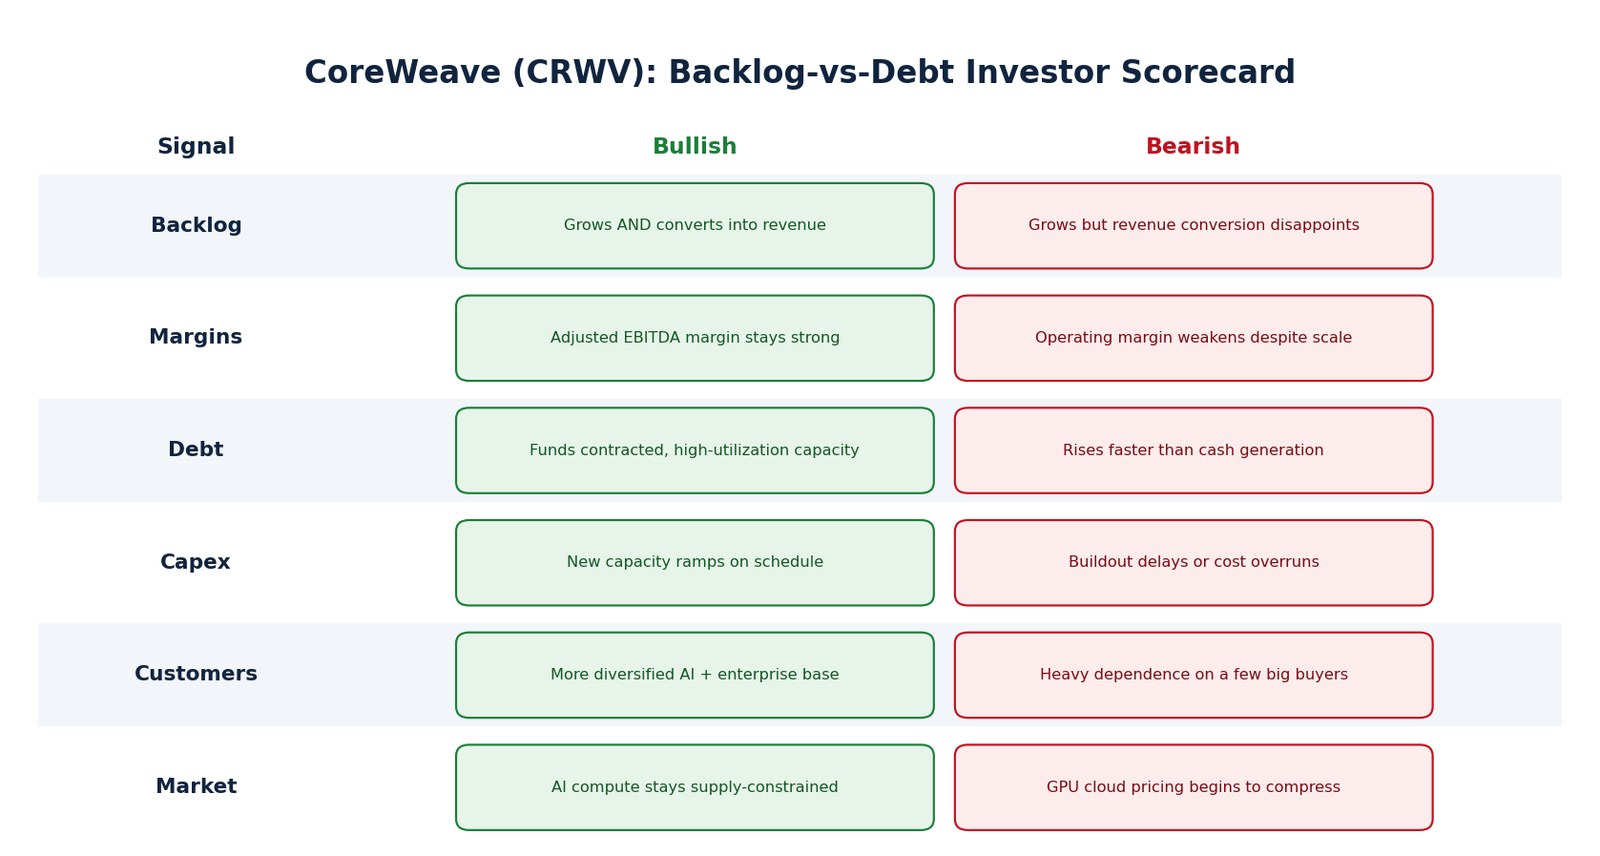
Uma maneira útil de estudar CRWV é construir um painel de avaliação que seja atualizado a cada trimestre. Isso evita reações emocionais a manchetes e mantém a tese fundamentada.
| Categoria | Sinal Altista | Sinal Baixista |
|---|---|---|
| Backlog | O backlog cresce e se converte em receita | O backlog cresce, mas a conversão em receita decepciona |
| Margens | A margem EBITDA ajustada permanece forte | A margem operacional enfraquece apesar da escala |
| Dívida | A dívida financia contratos, capacidade de alta utilização | A dívida cresce mais rápido do que a geração de caixa |
| Capex | Nova capacidade aumenta conforme o cronograma | Atrasos na construção ou estouros de custo |
| Clientes | Base de IA e empresarial mais diversificada | Forte dependência de alguns compradores principais |
| Mercado | A demanda por computação de IA permanece limitada pela oferta | Os preços da nuvem de GPU começam a se comprimir |
Esse tipo de estrutura é especialmente útil porque a história da CoreWeave é dinâmica. A empresa pode parecer cara em métricas tradicionais de lucro enquanto ainda é atraente em termos de economia de capacidade futura. Por outro lado, pode parecer barata em comparação com a carteira enquanto é arriscada em fluxo de caixa ajustado pela dívida.
O Que Poderia Impulsionar as Ações da CoreWeave em 2026?
Vários catalisadores poderiam apoiar as ações da CoreWeave em 2026, se a execução continuar forte.
1. Expansão Contínua do Backlog
Se a CoreWeave continuar assinando grandes compromissos de infraestrutura de IA de vários anos, os investidores podem se sentir mais confiantes de que a demanda é estrutural em vez de cíclica.
2. Maior Utilização
A utilização de data centers e GPUs é crucial. Alta utilização pode melhorar a alavancagem operacional e justificar o capex. Baixa utilização levantaria preocupações de que a CoreWeave superdimensionou a capacidade.
3. Estabilização da Margem
Se as margens operacionais melhorarem à medida que a nova infraestrutura se expande, o mercado pode se sentir mais confortável com a carga de dívida.
4. Melhores Termos de Financiamento
Qualquer evidência de que a CoreWeave pode acessar capital em termos atraentes reduziria a preocupação em torno do modelo de dívida.
5. Inclusão em Índices e Visibilidade Institucional
A inclusão esperada da CoreWeave no Nasdaq-100 pode aumentar a visibilidade entre investidores institucionais e produtos vinculados a índices. Embora a inclusão em índices não mude os fundamentos do negócio, pode influenciar a liquidez e a propriedade.
6. Crescimento da Inferência em IA
Treinar grandes modelos é apenas uma parte da demanda de computação em IA. Se as cargas de trabalho de inferência escalarem entre empresas, aplicativos de consumo, robótica, ferramentas de codificação e agentes autônomos, a CoreWeave pode se beneficiar de uma demanda recorrente mais ampla.
O Que Poderia Pressionar as Ações da CoreWeave em 2026?
Uma tese de ações forte também deve definir o que poderia dar errado.
1. Preocupações com a Dívida se Intensificam
Se os investidores acreditarem que a CoreWeave deve continuar pegando empréstimos agressivamente para cumprir compromissos, os múltiplos de avaliação podem se comprimir.
2. Sentimento de Capex em IA Enfraquece
CoreWeave está ligado ao ciclo mais amplo de infraestrutura de IA. Se os mercados começarem a questionar os retornos de capex em IA, a CoreWeave pode ser impactada mais severamente do que empresas mais diversificadas.
3. A Concentração de Clientes Torna-se um Problema Maior
Grandes contratos podem ser animadores, mas a dependência de um pequeno número de clientes principais pode criar riscos. Se um cliente atrasar gastos, renegociar ou mudar cargas de trabalho, o impacto pode ser material.
4. Os Preços e a Oferta de GPUs se Normalizam
A escassez apoia o poder de precificação. Se a capacidade de GPU se tornar mais abundante, os clientes podem ganhar poder de negociação, reduzindo os retornos sobre o capital investido.
5. O Fluxo de Caixa Livre Permanece Profundamente Negativo
Se o capex continuar a crescer mais rápido do que o fluxo de caixa operacional, os investidores em ações podem se preocupar com diluição, refinanciamento ou retornos de longo prazo mais baixos.
Como a SimianX AI Ajuda Investidores a Pesquisar Ações da CoreWeave
Uma ação como a CoreWeave é exatamente o tipo de empresa onde um resumo de modelo único pode perder nuances importantes. O caso otimista e o caso pessimista são ambos credíveis, e a resposta certa depende de pesar demonstrações financeiras, estrutura de mercado, tendências técnicas, sentimento de notícias e cenários de risco juntos.
SimianX AI é projetada para esse tipo de pesquisa de ações sob múltiplos ângulos. Sua abordagem multi-agente pode ajudar investidores a comparar:
- Análise fundamental.
- Estrutura técnica de mercado.
- Mudanças de notícias e sentimento.
- Considerações de gerenciamento de risco.
- Debate entre o caso otimista e o pessimista.
- Perguntas de acompanhamento sobre avaliação, dívida e catalisadores.
Em vez de ler um relatório estático, os investidores podem usar a SimianX para explorar uma tese de forma interativa. Por exemplo, um usuário pesquisando a CoreWeave poderia perguntar:
- “Quanto do backlog da CoreWeave já está refletido na avaliação?”
- “Quais métricas de dívida devo acompanhar no próximo trimestre?”
- “O que quebraria o caso otimista para a CRWV?”
- “Como a CoreWeave se compara com outras ações de infraestrutura de IA?”
- “Quais níveis técnicos importam após a inclusão no Nasdaq-100?”
Isso é valioso porque a pesquisa sobre ações da CoreWeave 2026 não é uma resposta única. É uma tese em evolução que deve ser atualizada à medida que novos dados de lucros, financiamento, clientes e infraestrutura de IA aparecem.
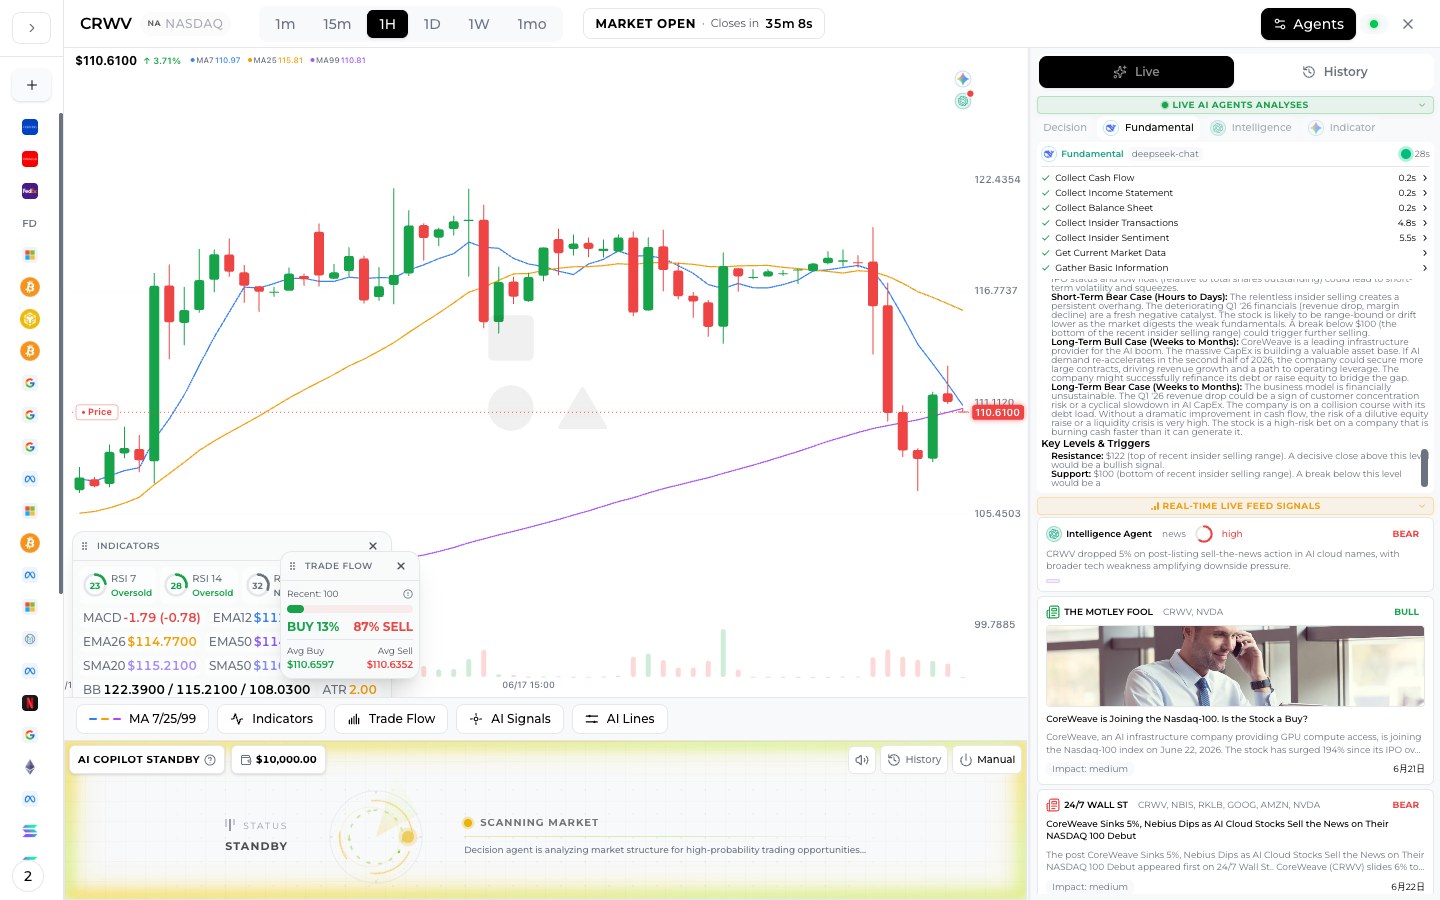
Avaliação das Ações da CoreWeave 2026: No que os Investidores Devem Focar?
Métricas de avaliação tradicionais podem ser difíceis para uma empresa como a CoreWeave, pois o lucro líquido pode continuar pressionado pela depreciação, despesas com juros e custos de expansão. Isso não significa que a avaliação seja impossível. Significa que os investidores precisam usar a lente certa.
Ângulos de Avaliação Úteis
| Lente de Avaliação | Melhor Uso |
|---|---|
| Preço sobre vendas | Compara o valor de mercado com a escala de receita atual |
| Valor da empresa sobre EBITDA | Ajusta para dívida e lucratividade operacional |
| Backlog sobre valor da empresa | Ajuda a comparar a demanda contratada com a avaliação |
| Dívida sobre EBITDA | Mede a pressão de alavancagem |
| Rendimento do fluxo de caixa livre | Mostra se o crescimento se torna gerador de caixa |
Os investidores devem ter cautela ao usar apenas uma métrica. Uma alta relação preço sobre vendas pode ser justificada se o crescimento da receita for durável e as margens melhorarem. Mas uma avaliação baixa em relação ao backlog ainda pode ser perigosa se o cumprimento exigir empréstimos pesados e geração de caixa fraca.
A melhor abordagem de avaliação da CoreWeave é baseada em cenários.
Cenário 1: Execução Otimista
A CoreWeave converte backlog de forma eficiente, mantém a utilização alta, estabiliza as margens e refinancia a dívida em termos aceitáveis. Nesse cenário, as ações poderiam ser avaliadas como uma das poucas líderes em infraestrutura de IA.
Cenário 2: Crescimento Equilibrado
A CoreWeave cresce rapidamente em receita, mas o capex e a dívida permanecem altos. As ações podem ter um bom desempenho, mas a alta depende de os investidores aceitarem um fluxo de caixa livre menor no curto prazo.
Cenário 3: Estresse de Financiamento
A demanda por IA continua real, mas os mercados de capitais se tornam menos generosos. A despesa com juros, o risco de diluição ou a pressão de refinanciamento pesam sobre a ação.
Cenário 4: Excesso de Capacidade de IA
Se a oferta de GPU se expandir mais rápido do que a demanda, os preços enfraquecem. A CoreWeave pode ainda crescer a receita, mas os retornos sobre o capital investido podem decepcionar.
A Ação da CoreWeave é uma Boa Compra em 2026?
Este artigo não é um conselho financeiro, mas uma resposta disciplinada é: A ação da CoreWeave pode ser adequada para investidores que acreditam que a demanda por infraestrutura de IA permanecerá restrita pela oferta e que podem tolerar alto risco de balanço.
Pode ser menos adequada para investidores que exigem:
- Lucro líquido positivo de forma consistente.
- Baixa alavancagem.
- Fluxo de caixa livre previsível.
- Fluxos de receita diversificados.
- Menor volatilidade.
Uma lista de verificação prática para investidores se parece com isto:
- Defina sua tese. Você está comprando crescimento de backlog, escassez de infraestrutura de IA ou disrupção da nuvem a longo prazo?
- Defina limites de risco. Decida quanto de dívida e volatilidade você está disposto a tolerar.
- Acompanhe a conversão trimestral. Observe se o backlog se torna receita e fluxo de caixa.
- Monitore o financiamento. Acompanhe a emissão de dívida, refinanciamento e despesa com juros.
- Compare alternativas. Avalie a CoreWeave em relação à Nvidia, hiperescaladores, fornecedores de data centers de IA e outros nomes de infraestrutura de nuvem.
Os melhores investidores da CoreWeave em 2026 não serão aqueles que apenas leem as manchetes otimistas. Eles serão aqueles que acompanham se o backlog da empresa pode superar seu ônus de dívida.
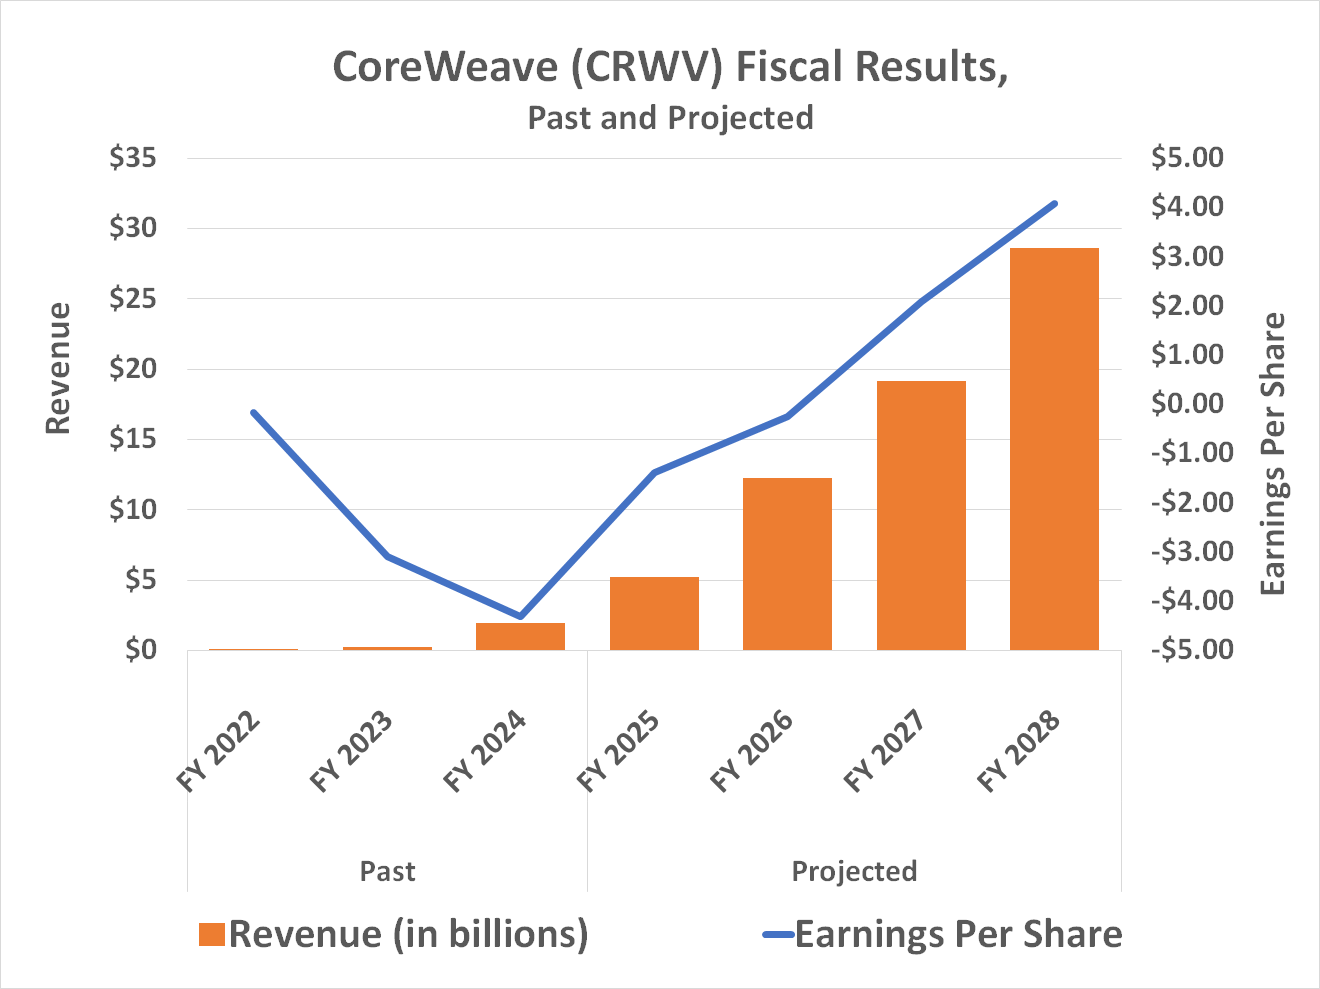
FAQ Sobre a Ação da CoreWeave 2026
Qual é a principal tese sobre a ação da CoreWeave em 2026?
A tese principal é que a CoreWeave poderia se tornar uma grande vencedora em infraestrutura de IA se sua grande carteira de pedidos se converter em receita de alta utilização e melhorar o fluxo de caixa. O risco é que a dívida, o capex e as despesas com juros possam pressionar os retornos de capital se o crescimento se tornar mais caro do que o esperado.
Quão arriscada é a dívida da CoreWeave em 2026?
O risco da dívida da CoreWeave é significativo porque a empresa deve financiar GPUs, data centers, acesso à energia e infraestrutura antes de realizar totalmente a receita da demanda de longo prazo. A dívida pode apoiar o crescimento, mas também aumenta a sensibilidade às taxas de juros, condições de refinanciamento, atrasos de clientes e compressão de margem.
O que é a carteira de pedidos de IA da CoreWeave e por que isso é importante?
A carteira de pedidos de IA da CoreWeave representa compromissos de receita futura contratados de clientes que necessitam de capacidade de nuvem de IA. Isso é importante porque fornece visibilidade sobre a demanda futura, mas os investidores ainda precisam monitorar quão rapidamente essa carteira se torna receita lucrativa e fluxo de caixa livre.
A ação da CoreWeave é um bom investimento em infraestrutura de IA?
A CoreWeave pode ser atraente para investidores que buscam exposição direta à demanda por computação em IA. No entanto, ela carrega mais risco de balanço patrimonial e execução do que muitas empresas de software ou nuvem diversificadas, portanto, deve ser analisada com uma estrutura ajustada à dívida.
O que os investidores devem observar nos balanços trimestrais da CoreWeave?
Os investidores devem observar o crescimento da receita, conversão da carteira de pedidos, margem EBITDA ajustada, despesas com juros, dívida total, fluxo de caixa livre, capex, concentração de clientes e capacidade de energia. Essas métricas mostram se a empresa está escalando de forma eficiente ou simplesmente tomando empréstimos para crescer.
Quanto a CoreWeave deve?
Em 30 de junho de 2026, a CoreWeave informou $35,1 bilhões em dívida: $7,5 bilhões no circulante e $27,6 bilhões no não circulante, dos quais $3,7 bilhões sem direito de regresso. Em setembro de 2026, acrescentou uma nota conversível de $3,7 bilhões.
Qual é o backlog da CoreWeave?
O backlog de receita era de cerca de $104 bilhões em 30 de junho de 2026, sem contar mais de $25 bilhões em novos compromissos de clientes assinados no início do 3T. As obrigações de desempenho remanescentes, a medida GAAP, somavam $103,7 bilhões.
Quando a CoreWeave divulga os resultados do 3T 2026?
A CoreWeave não confirmou a data; o calendário da Nasdaq, baseado na Zacks, estima 9 de novembro de 2026, após o fechamento do mercado americano. A CoreWeave divulgou o 3T 2025 em 10 de novembro de 2025.
Conclusão
A ação da CoreWeave em 2026 é uma história de infraestrutura de IA de alta convicção e alto risco. O backlog de quase $100 bilhões apoia a visão otimista de que a CoreWeave está no centro de uma enorme escassez de computação. Mas o risco de dívida é igualmente importante: atender a essa demanda requer um enorme investimento de capital, financiamento confiável e execução disciplinada.
A lição mais útil é simples: não analise a CoreWeave como uma empresa de software normal. Analise-a como uma plataforma de infraestrutura de IA onde backlog, capex, dívida, utilização e termos de refinanciamento interagem.
Para investidores que desejam ir além das manchetes, SimianX AI oferece uma maneira prática de examinar a CoreWeave de múltiplas perspectivas—fundamentos, técnicos, sentimento de notícias, risco e debate otimista/pessimista. Explore SimianX AI para construir uma tese de ações da CoreWeave mais clara e defensável antes de tomar sua próxima decisão de pesquisa.
Leitura Relacionada
- NVIDIA-IREN 2026: o comércio de energia IA de $2.1B e 5GW
- TeraWulf 2026: o contrato de IA de $19B da Anthropic
- CEOs de IA freiam: chips caem e gigantes de tecnologia sobem
- Fluxo de caixa livre da Tesla por ano: US$ 1,5 bi no 3T26
- Balanço das 7 Magníficas: datas e resultados do 3T de 2026
- Ações de semicondutores: cada queda do índice SOX, 1995–2026
- IPO da Elice cai 32% apesar da demanda 408×: IA na Coreia
- Nasdaq sobe, maioria das ações cai: ralis estreitos 2019–26
- Ações SMCI 2026: captação de $7B vs backlog de IA de $39B
- Resultados da Oracle 2026: OCI, backlog Stargate e ORCL
- Infraestrutura IA KKR Helix: NVDA, VST e energia de IA
- Ações de Nuclear e Urânio 2026: a Aposta no Apagão da IA
- Ação Corning (GLW): vendas de fibra para IA por trimestre
Referências
- NVIDIA — ecossistema de GPU e computação IA
- Nasdaq — índice Nasdaq-100 e dados de listagem
- CoreWeave — empresa e plataforma de nuvem IA
- SEC EDGAR — arquivamentos da CRWV (dívida, backlog, fluxo de caixa)
- Investopedia — EBITDA, dívida/EBITDA, fluxo de caixa livre
- CoreWeave — resultados do 2T 2026 (Formulário 8-K da SEC, Anexo 99.1)
- CoreWeave — resultados do 1T 2026 (Formulário 8-K da SEC, Anexo 99.1)
- CoreWeave — notas conversíveis de $3,7 bilhões a 2,875% com vencimento em 2033 (18/09/2026)
- CoreWeave — linha DDTL 5.5 de $2,6 bilhões (10/08/2026)
- CoreWeave — linha DDTL 5.0 de $3,1 bilhões (18/05/2026)
- Nasdaq — data de resultados da CRWV