Ritmo na fronteira: o que o pedido de desaceleração da IA significa para o boom de um trilhão de dólares nas ações
O boom das ações de IA em 2026 chegou a uma fase desconfortável. No sábado, 12 de setembro, o CEO da Anthropic, Dario Amodei, publicou um ensaio de 3.800 palavras intitulado We Must Pace the Frontier («Precisamos dosar o ritmo da fronteira»), argumentando que «precisamos desacelerar o ritmo com que melhoramos as capacidades dos modelos de IA». Em menos de um dia, o CEO da OpenAI, Sam Altman, escreveu que concordava que «precisamos dosar o ritmo da fronteira», e Elon Musk respondeu em três palavras: «Dario está certo», segundo noticiou o SiliconANGLE.
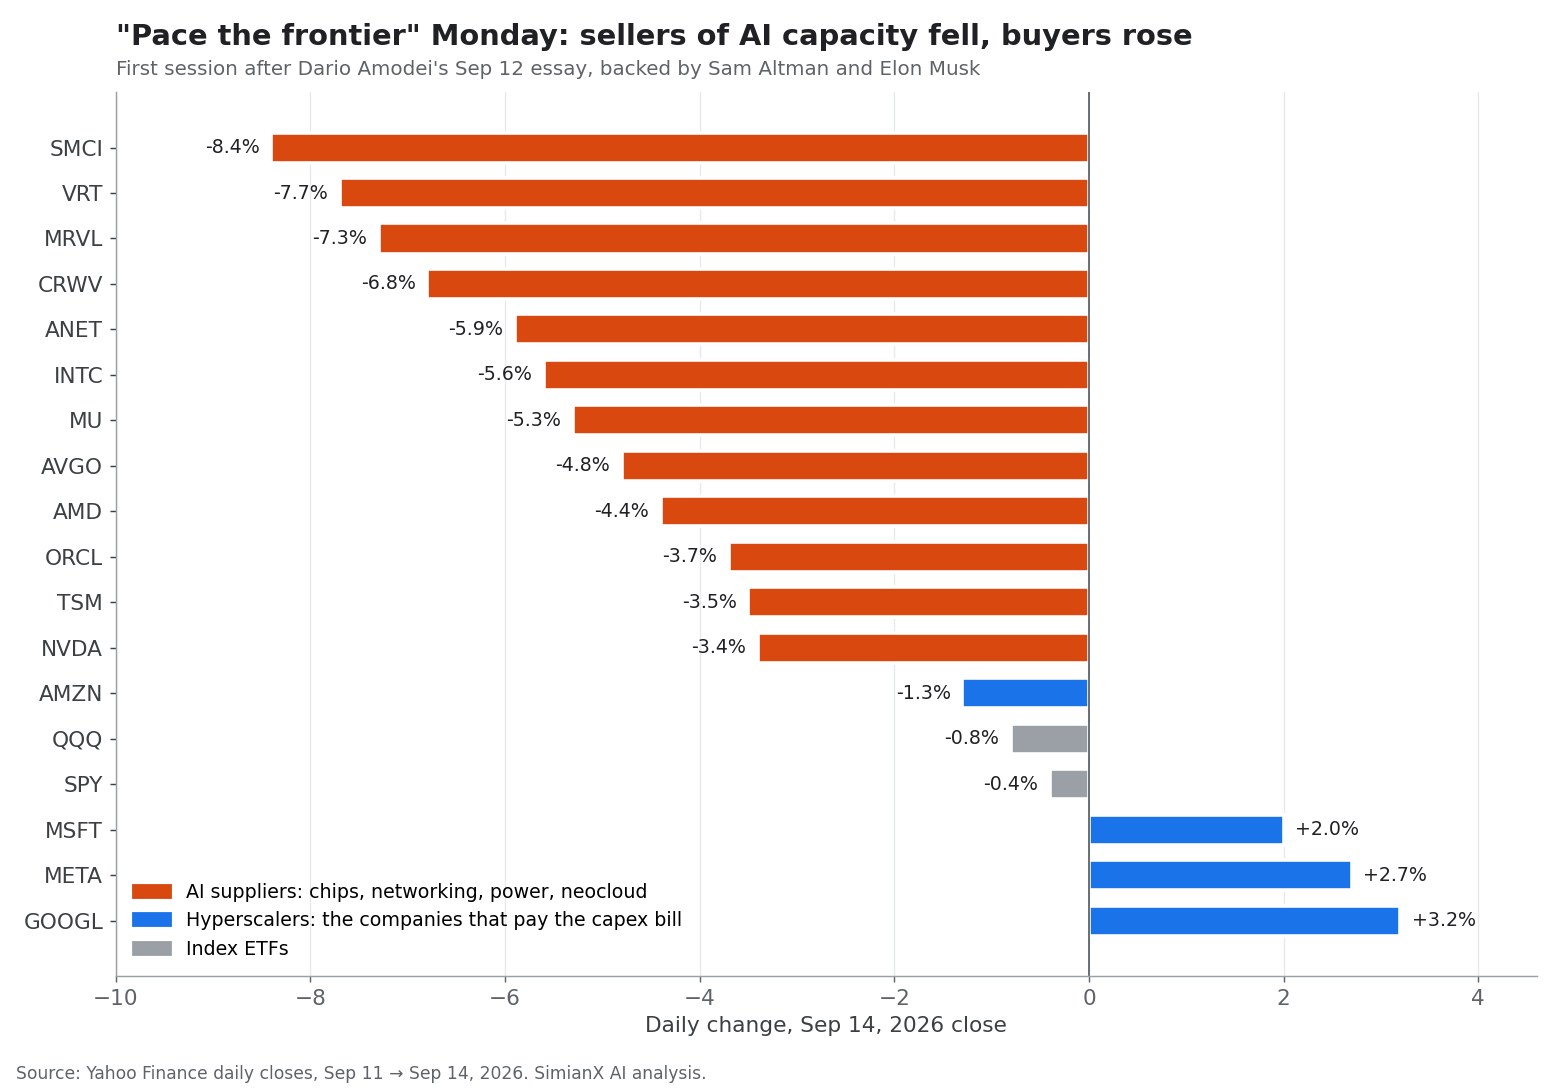
Foi a primeira vez que os líderes dos três laboratórios de IA mais conhecidos concordaram publicamente com algo parecido com um freio. O mercado leu o episódio como uma questão de gastos. Quando o pregão abriu na segunda-feira, 14 de setembro, as empresas que vendem capacidade de IA caíram com força: a Super Micro recuou 8,4%, a Vertiv 7,7%, a Marvell 7,3%, a CoreWeave 6,8% e a NVDA 3,4%. As empresas que pagam por essa capacidade foram na direção oposta: a Alphabet subiu 3,2%, a Meta 2,7% e a Microsoft 2,0%.
Essa divisão é o ponto mais útil para entender hoje a aposta de um trilhão de dólares na IA. A inteligência artificial continua sendo uma das mudanças tecnológicas mais importantes em décadas, mas os investidores já não perguntam apenas o tamanho da oportunidade. Perguntam quem paga por ela, com qual fluxo de caixa e o que acontece com os fornecedores se os compradores algum dia desacelerarem.
Isso não significa automaticamente que a inteligência artificial seja uma bolha. Significa, sim, que o retorno das ações de IA pode depender mais da qualidade dos lucros, do fluxo de caixa livre e da disciplina de capital do que de manchetes otimistas. Esta análise mostra o que os CEOs de IA realmente disseram, como 16 ações ligadas à IA foram negociadas, o que os hiperescaladores de fato fizeram com seus planos de gastos e um roteiro prático para avaliar quais partes do boom estão mais expostas.
A SimianX AI foi criada para esse tipo de pesquisa entre mercados. Sua plataforma multiagente combina fundamentos, indicadores técnicos, documentos regulatórios, notícias e sentimento para que os investidores possam avaliar se o preço de uma ação é sustentado por evidências operacionais.
O que os CEOs de IA realmente disseram
A expressão «pisar no freio» exige cuidado. Ninguém anunciou corte de gastos. O ensaio trata do ritmo de ganho de capacidades, e seus mecanismos principais são supervisão e coordenação, não centros de dados menores.
| Quem | Onde | O que disse | Compromisso concreto |
|---|---|---|---|
| Dario Amodei, Anthropic | Ensaio pessoal, 12 de setembro | «Precisamos desacelerar o ritmo com que melhoramos as capacidades dos modelos de IA. O progresso ainda vai parecer rápido.» | Avaliadores externos com acesso permanente, equivalente ao de um funcionário, aos sistemas da Anthropic, a partir de agora |
| Sam Altman, OpenAI | Publicações no X, 12 e 13 de setembro | «Concordo com Dario que precisamos dosar o ritmo da fronteira.» | A OpenAI também dará a avaliadores independentes acesso semelhante ao de um funcionário |
| Elon Musk, xAI | Publicação no X | «Dario está certo» | Nenhum declarado |
O plano de Amodei tem três partes: avaliadores externos incorporados (que a Anthropic adotou de forma unilateral), padrões de segurança comuns e limites de capacidade acordados entre os desenvolvedores de fronteira e, com o tempo, coordenação entre governos sobre o ritmo. O ensaio menciona o poder computacional de treinamento apenas como um possível ingrediente para regular o ritmo, e o próprio Amodei teme que limites de computação sejam fáceis de burlar. Ele não propõe cortar orçamentos de centros de dados. A cobertura da CNN e a Axios enquadraram o texto da mesma forma: um argumento de segurança, não um anúncio de investimento.
Então por que as ações de chips caíram? Porque a cadeia de suprimentos da IA é precificada com base na premissa de que os laboratórios de fronteira continuarão comprando clusters de treinamento cada vez maiores por anos. Qualquer conversa crível sobre dosar o ritmo da fronteira, mesmo sem um valor associado, reduz a probabilidade dos cenários de demanda mais agressivos. Os hiperescaladores subiram pelo motivo inverso: uma corrida mais lenta pode significar menos pressão para continuar elevando orçamentos de investimento que já ultrapassaram seu fluxo de caixa.
A pergunta sobre investimento em IA está mudando de «Qual é o tamanho da oportunidade?» para «Quem captura fluxo de caixa suficiente para pagar pela oportunidade?»
Como as ações de IA foram negociadas em 14 de setembro
A tabela registra o primeiro pregão após o ensaio. O volume aparece como múltiplo da média de 20 dias de cada ação, o que indica se o movimento foi uma debandada ou uma reprecificação.
| Ação | Papel na expansão da IA | Fechamento, 14/9 | Variação diária | Volume vs. média de 20 dias | Distância da máxima de 52 semanas | Acumulado em 2026 |
|---|---|---|---|---|---|---|
| NVDA | Aceleradores | US$ 210,96 | -3,4% | 1,0x | -10,5% | +13,1% |
| AVGO | Chips de IA sob medida, redes | US$ 344,72 | -4,8% | 1,1x | -28,4% | -0,4% |
| AMD | Aceleradores, CPUs | US$ 493,41 | -4,4% | 1,4x | -15,1% | +130,4% |
| TSM | Fundição de chips | US$ 418,01 | -3,5% | 1,5x | -12,5% | +37,6% |
| ORCL | Capacidade de nuvem para IA | US$ 144,79 | -3,7% | 1,6x | -55,9% | -25,7% |
| CRWV | Nuvem especializada (aluguel de GPU) | US$ 82,98 | -6,8% | 1,1x | -42,0% | +15,9% |
| AMZN | Hiperescalador | US$ 253,54 | -1,3% | 1,0x | -10,7% | +9,8% |
| MSFT | Hiperescalador | US$ 505,41 | +2,0% | 1,1x | -6,8% | +4,5% |
| META | Hiperescalador | US$ 665,60 | +2,7% | 1,1x | -14,7% | +0,8% |
| GOOGL | Hiperescalador | US$ 349,39 | +3,2% | 1,5x | -13,2% | +11,6% |
| QQQ | ETF do Nasdaq-100 | US$ 709,18 | -0,8% | 1,1x | -5,0% | +15,4% |
| SPY | ETF do S&P 500 | US$ 760,88 | -0,4% | 1,2x | -2,2% | +11,6% |
Fonte: fechamentos diários do Yahoo Finance; a máxima de 52 semanas usa preços de fechamento dos 252 pregões anteriores. Outros fornecedores caíram mais: Super Micro -8,4%, Vertiv -7,7%, Marvell -7,3%, Arista -5,9%, Intel -5,6% e Micron -5,3%.
Três pontos se destacam.
- Foi uma reprecificação, não um pânico. O volume na maioria dos papéis ficou entre 1,0 e 1,6 vez o normal. Os investidores reduziram exposição; não fugiram.
- A Amazon foi a exceção entre os hiperescaladores. Caiu 1,3% enquanto as concorrentes subiam, o que combina com sua posição de compradora de chips e, ao mesmo tempo, vendedora de capacidade de nuvem, além de grande investidora na própria Anthropic.
- O índice quase não se mexeu. O QQQ perdeu 0,8%, então foi uma rotação dentro da aposta em IA, e não um dia de aversão generalizada ao risco.
A aposta em IA já estava rachando antes do ensaio
O ensaio chegou a um mercado que vinha reduzindo silenciosamente a avaliação da infraestrutura de IA havia meses. No fechamento de 14 de setembro, todos os papéis ligados à IA da nossa amostra estavam abaixo da máxima de 52 semanas, enquanto o S&P 500 estava apenas 2,2% abaixo do pico.
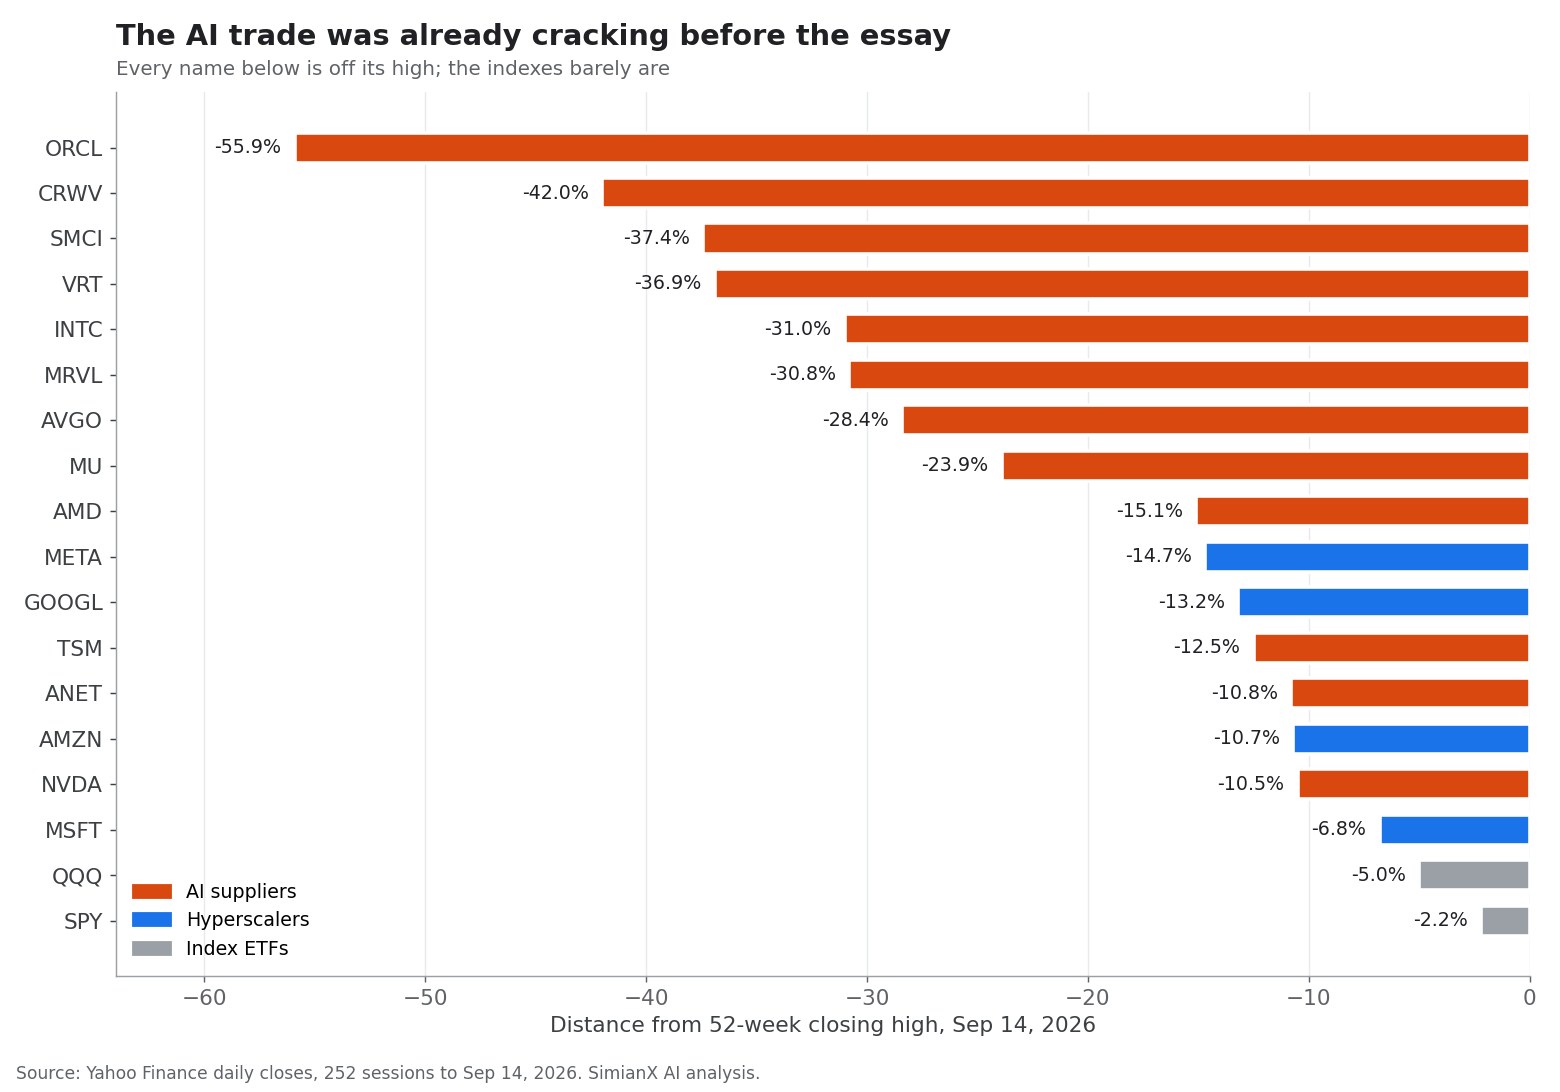
O padrão não é aleatório. As quedas mais profundas pertencem a empresas que se endividam muito para construir capacidade (Oracle, CoreWeave) ou que vendem infraestrutura física com pedidos irregulares (Super Micro, Vertiv). As mais leves pertencem aos hiperescaladores com os maiores fluxos de caixa existentes. Ao mesmo tempo, muitos fornecedores ainda estão muito à frente no ano: a Micron sobe cerca de 224% em 2026, a Intel 163%, a Marvell 158% e a AMD 130%. Essa combinação, ganhos enormes seguidos de recuos de 25% a 35%, é a cara de uma aposta de momento que está amadurecendo, e deixa o grupo mais sensível a qualquer sinal de que o crescimento da demanda possa desacelerar.
Ninguém cortou de fato o investimento em IA
O fato mais importante para quem investe em ações de IA é que, por enquanto, o freio é apenas retórico. Todos os grandes hiperescaladores elevaram ou mantiveram seus planos de investimento para 2026 na temporada de balanços de julho.
| Empresa | Projeção anterior de investimento em 2026 | Projeção mais recente (julho de 2026) | O que mudou |
|---|---|---|---|
| Alphabet | US$ 180–190 bilhões | US$ 195–205 bilhões | Elevada; o investimento do segundo trimestre dobrou para US$ 44,9 bilhões |
| Amazon | Cerca de US$ 200 bilhões | Cerca de US$ 220 bilhões | Elevada; o CEO cita custos de memória e demanda |
| Meta | US$ 125–145 bilhões | US$ 130–145 bilhões | Faixa estreitada para cima |
| Microsoft (ano-calendário 2026) | Cerca de US$ 190 bilhões | Cerca de US$ 175 bilhões | Apenas mudança contábil: mais arrendamentos de centros de dados passam a ser registrados como arrendamentos operacionais |
Fontes: CNBC sobre a Alphabet, Fortune sobre a Amazon, os resultados do segundo trimestre de 2026 da Meta e CFO Dive sobre a Microsoft.
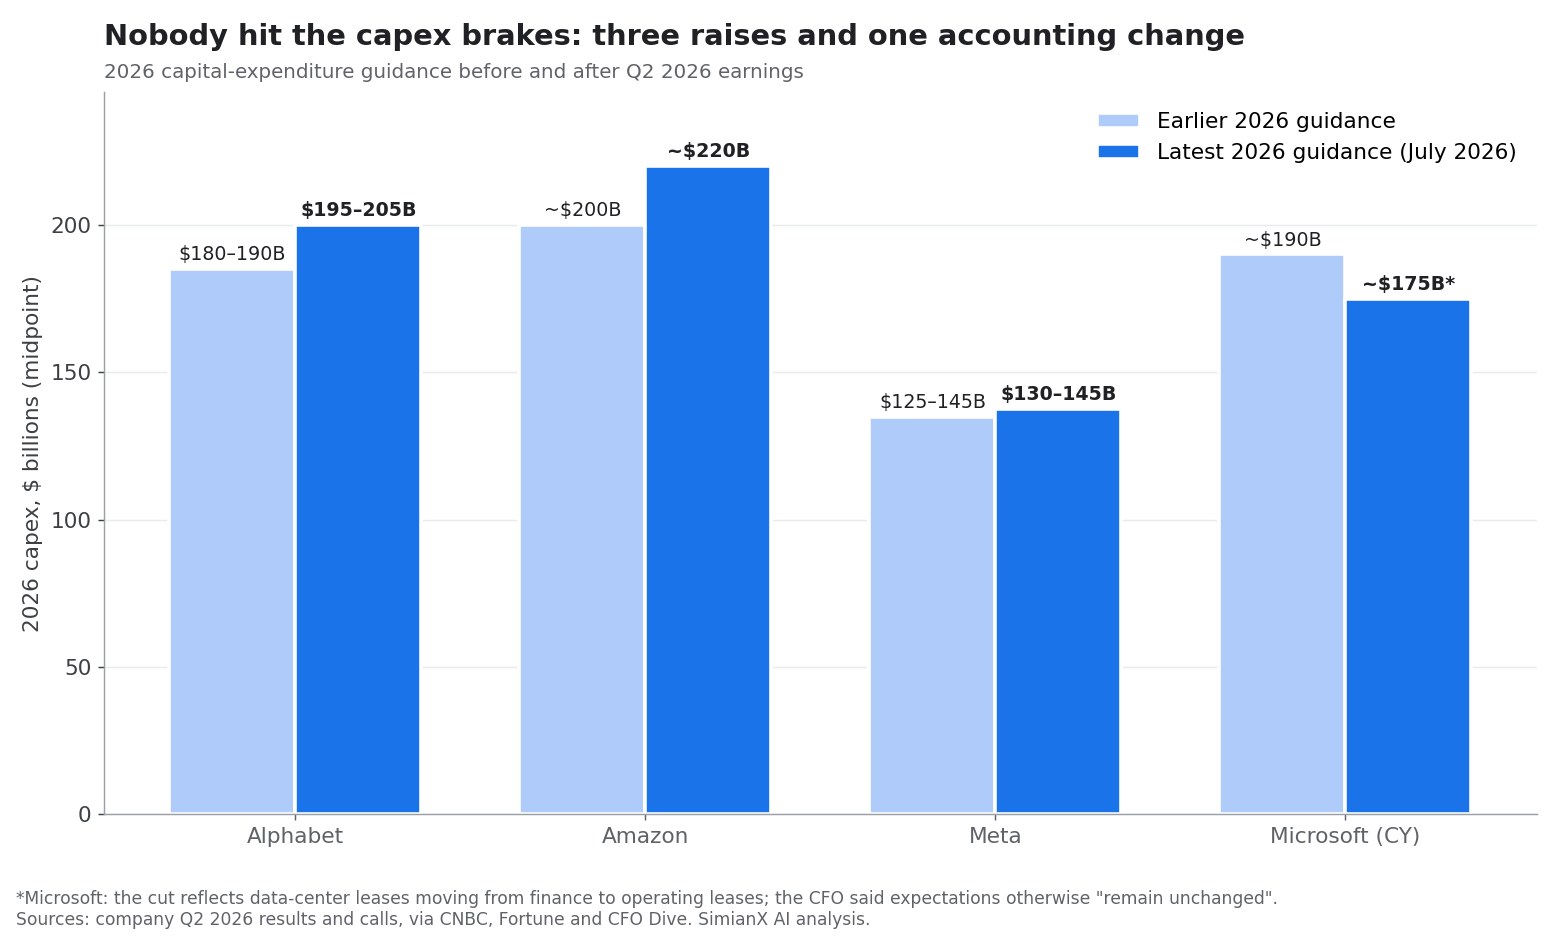
O número da Microsoft merece uma observação. A diretora financeira, Amy Hood, disse que a redução reflete a migração de futuros arrendamentos de centros de dados de arrendamentos financeiros para operacionais, e que «fora esse impacto de vida útil, nossas expectativas de investimento para o ano-calendário de 2026 permanecem inalteradas». A empresa também ampliou a vida útil de centros de dados e prédios de escritórios de 15 para 25 anos, o que reduz a depreciação anual. Nenhuma das mudanças significa que a Microsoft esteja construindo menos.
A Amazon foi ainda mais explícita. «Ainda assim não teremos capacidade suficiente para atender toda a demanda que temos em 2026», disse Andy Jassy na teleconferência de 30 de julho. «E acredito que essa dinâmica também valerá para 2027.»
No conjunto, os quatro maiores investidores caminhavam para cerca de US$ 725 bilhões em investimentos em 2026, alta de 77% sobre o recorde de US$ 410 bilhões de 2025, segundo projeções do primeiro trimestre compiladas pelo Financial Times e publicadas pelo Tom's Hardware. No fim de julho, os mesmos quatro já tinham gasto mais de US$ 1,1 trilhão desde 2023, com cerca de US$ 745 bilhões adicionais previstos só neste ano, segundo uma segunda reportagem do Tom's Hardware. As elevações de julho aumentaram esse total de novo.
Esses gastos incluem:
- Unidades de processamento gráfico e aceleradores de IA sob medida.
- Prédios de centros de dados e sistemas de refrigeração.
- Equipamentos de rede de alta velocidade.
- Geração e transmissão de eletricidade.
- Capacidade de nuvem para treinamento e inferência.
- Terrenos, construção e contratos de energia de longo prazo.
- Novas plataformas de software para comercializar serviços de IA.
A corrida é racional do ponto de vista estratégico. Uma empresa que constrói de menos pode perder clientes, desenvolvedores e participação de mercado para um rival mais bem financiado. Mas o risco econômico é que todas as grandes empresas construam demais ao mesmo tempo.
Em um ciclo de investimento tradicional, a nova capacidade costuma ser adicionada depois que a demanda se torna visível. Na IA, as empresas constroem capacidade com base na demanda futura esperada. Isso cria um descompasso: as despesas acontecem de imediato, enquanto a receita pode chegar anos depois, ou nunca. Medimos quanto esse descompasso já se ampliou em Investimento em IA 2026: 96% do caixa das big techs.
Por que o gasto com IA está virando uma questão de balanço
O fluxo de caixa livre ficou negativo em duas gigantes
No segundo trimestre de 2026, a Alphabet gastou US$ 44,9 bilhões em ativo imobilizado contra US$ 39,1 bilhões de fluxo de caixa operacional, deixando fluxo de caixa livre de menos US$ 5,9 bilhões no trimestre, segundo seu comunicado de resultados do segundo trimestre de 2026. A Amazon informou fluxo de caixa livre de doze meses de menos US$ 7,6 bilhões, contra mais US$ 18,2 bilhões um ano antes, «impulsionado principalmente por um aumento anual de US$ 66,1 bilhões nas compras de ativo imobilizado», segundo seu comunicado do segundo trimestre de 2026. O fluxo de caixa livre da Meta no segundo trimestre caiu para US$ 784 milhões, como detalhamos em Ações da META após o Muse: IA justifica capex de US$ 145 bi?.
O dinheiro está vindo de novas ações e de nova dívida
Quando o fluxo de caixa já não cobre a expansão, as empresas buscam capital externo. A Alphabet informou que em junho de 2026 emitiu ações classe A e classe C, além de ações preferenciais de conversão obrigatória, com recursos líquidos de US$ 49,6 bilhões, destinados entre outros fins a «investimentos para ampliar a infraestrutura de IA», e criou um programa de venda no mercado para emitir até outros US$ 40,0 bilhões em ações.
A dívida também cresce. A S&P Global contabiliza cerca de US$ 225 bilhões em títulos emitidos por hiperescaladores e entidades relacionadas, como a Nvidia, até agora em 2026, em ritmo de ano recorde, e seus analistas escreveram que «a qualidade de crédito dos hiperescaladores está enfraquecendo gradualmente», segundo noticiou a Axios em 11 de setembro. A mesma análise prevê que os seis maiores hiperescaladores, incluindo a Oracle, gastem mais de US$ 7 trilhões em centros de dados e IA até 2030.
As grandes empresas de tecnologia em geral conseguem carregar dívida com segurança porque têm negócios consolidados e balanços sólidos. A preocupação é mais ampla: operadores menores de centros de dados, incorporadores especulativos de infraestrutura e startups de IA muito alavancadas podem ser mais vulneráveis se a utilização ou os preços decepcionarem. É exatamente aí que as quedas em relação às máximas de 52 semanas são mais profundas, como mostramos em Ação CoreWeave 2026: backlog de IA de $100B vs dívida.
Ativos de vida curta criam risco de depreciação
Grande parte desse investimento compra servidores e aceleradores que se desgastam ou ficam obsoletos muito antes dos prédios. A Alphabet disse que cerca de 60% de seus gastos de 2026 vão para servidores e 40% para centros de dados e equipamentos de rede. Se as arquiteturas de modelos ou os métodos de inferência melhorarem rapidamente, o hardware caro de hoje pode se tornar menos atraente economicamente antes de gerar um retorno adequado, enquanto a despesa de depreciação continua chegando ao resultado.
As diretorias precisam proteger o fluxo de caixa livre
Um CEO pode descrever o investimento em IA como estrategicamente necessário, mas os acionistas recebem valor, no fim das contas, por meio de lucros, fluxo de caixa ou vantagem competitiva de longo prazo. Se o investimento cresce mais rápido que o lucro operacional, o fluxo de caixa livre pode cair mesmo quando a receita aumenta.
Por isso os investidores ficaram mais sensíveis às projeções de investimento. A Alphabet superou as expectativas do segundo trimestre e ainda assim caiu depois de elevar sua faixa de gastos, um padrão que vimos ao longo da temporada de balanços de julho.
A economia circular da IA já aparece nos lucros reportados
Uma das preocupações mais sérias é a possibilidade de um ecossistema de IA cada vez mais circular, e em 2026 isso ficou visível em números auditados.
Considere uma cadeia simplificada:
- Uma empresa de chips vende aceleradores a um provedor de nuvem.
- O provedor de nuvem aluga capacidade computacional a um desenvolvedor de modelos de IA.
- O desenvolvedor de modelos firma uma parceria estratégica com o provedor de nuvem e recebe investimento dele.
- O provedor de nuvem reporta forte demanda por IA e registra ganhos à medida que a avaliação do laboratório sobe.
- A empresa de chips se beneficia de novos pedidos baseados nessa demanda.
Essa cadeia pode representar atividade econômica genuína. Mas os investidores ainda devem perguntar quem paga no fim e se o cliente final obtém produtividade ou receita suficiente para justificar o gasto.
Veja como isso ficou em um único trimestre:
| Segundo trimestre de 2026 | Lucro operacional | Outras receitas (não operacionais) | Lucro líquido | Principal origem das outras receitas |
|---|---|---|---|---|
| Alphabet | US$ 40,8 bilhões | US$ 98,0 bilhões | US$ 112,1 bilhões | «Ganhos líquidos não realizados em nossos títulos patrimoniais» |
| Amazon | US$ 27,5 bilhões | US$ 53,4 bilhões | US$ 62,6 bilhões | «Principalmente de nossos investimentos na Anthropic» |
Fonte: comunicados de resultados do segundo trimestre de 2026 da Alphabet e da Amazon (Form 8-K, anexo 99.1).
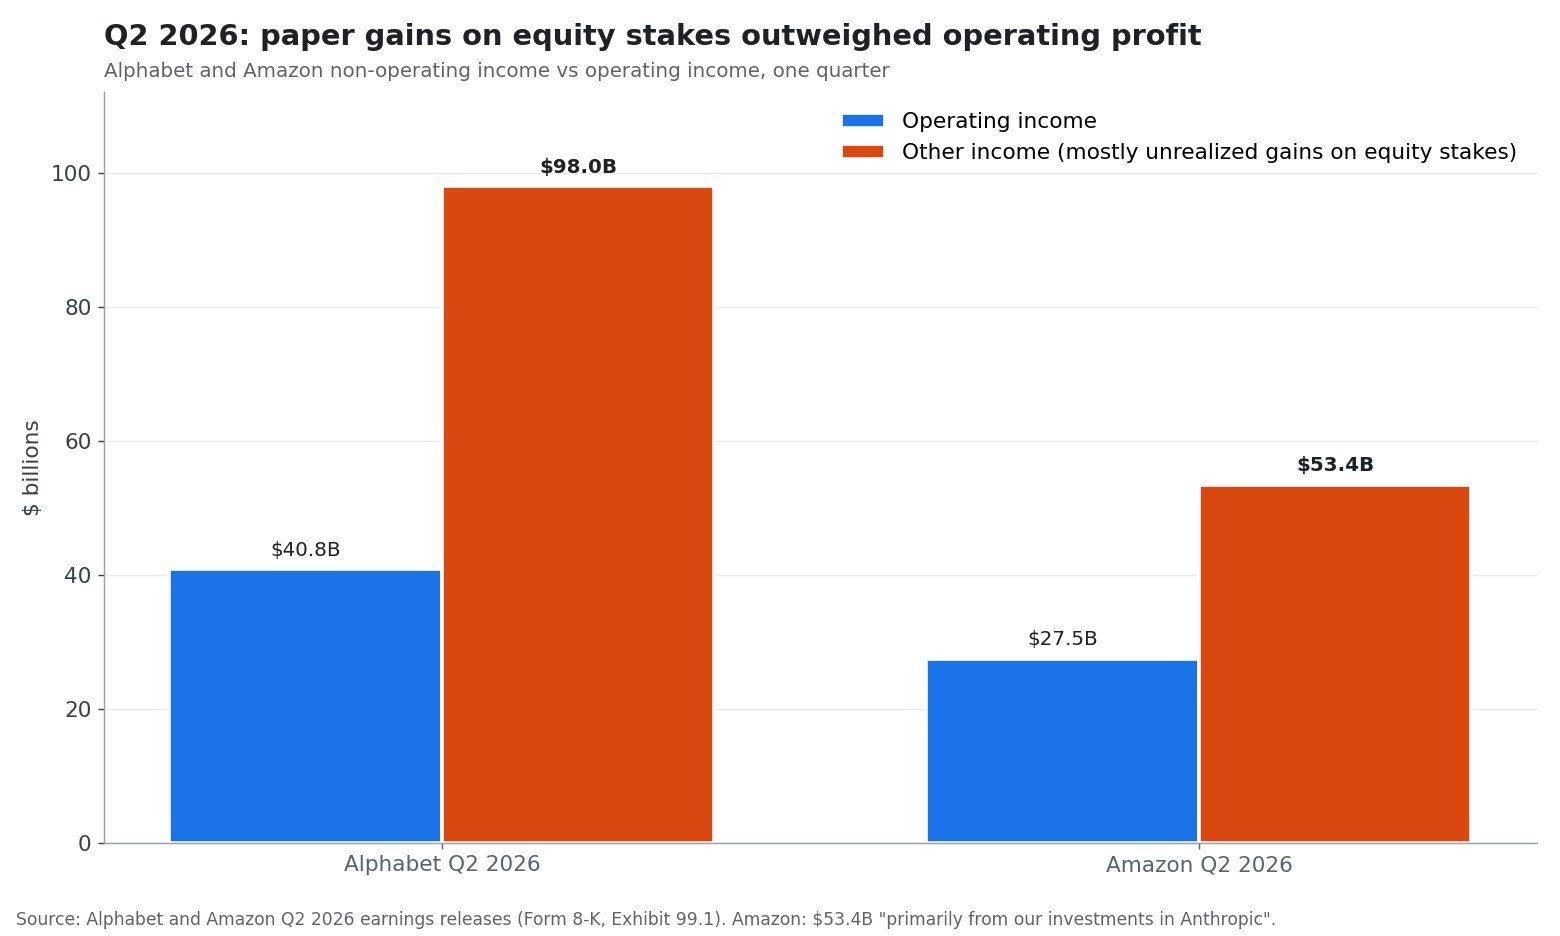
O lucro líquido atribuível aos acionistas da Alphabet subiu 298%, enquanto o lucro operacional subiu 30%. O lucro líquido da Amazon foi mais que o dobro do lucro operacional. São ganhos reais e divulgados, e os dois negócios estão crescendo rápido. Mas são ganhos sobre participações em empresas de IA que, por sua vez, são grandes compradoras da capacidade de nuvem da Alphabet e da Amazon. Se as avaliações privadas da IA caírem, essa mesma linha pode se inverter.
O risco aumenta quando startups recebem financiamentos enormes, assumem contratos de nuvem de longo prazo e depois usam uma parte relevante desse dinheiro para comprar serviços de nuvem de seus parceiros estratégicos. O ecossistema pode crescer rapidamente enquanto a rentabilidade do mercado final continua sem comprovação.
Um mercado de IA saudável deveria mostrar, aos poucos:
- Mais receita vinda de setores fora da tecnologia.
- Maior produtividade dos funcionários.
- Economias de custo mensuráveis.
- Margens brutas de software mais fortes.
- Custos de inferência menores.
- Menor dependência de subsídios.
- Adoção mais ampla, além dos primeiros usuários.
Se o setor continuar dependente de investidores que financiam empresas que compram infraestrutura de outras empresas de tecnologia, o boom fica mais vulnerável a um choque de confiança.
A Nvidia prova que a demanda real existe, mas isso não elimina o risco
O argumento mais forte contra uma bolha de IA é o desempenho do negócio real da Nvidia.
A Nvidia reportou receita do ano fiscal de 2026 de US$ 215,9 bilhões, alta de 65% sobre o ano anterior, enquanto a receita de centros de dados cresceu 68%, segundo seu relatório anual do ano fiscal de 2026 no Form 10-K. O lucro operacional subiu 60%, para US$ 130,4 bilhões.
Esses números mostram que a expansão da IA não é puramente imaginária. Os clientes estão comprando chips, sistemas de rede e plataformas completas de computação acelerada em níveis extraordinários.
O mesmo documento também mostra como o ecossistema ficou entrelaçado. A Nvidia reportou US$ 95,2 bilhões em compromissos de fornecimento e capacidade, praticamente todos a serem pagos até o ano fiscal de 2027, além de US$ 27 bilhões em contratos plurianuais de serviços de nuvem, o que significa que a própria Nvidia se comprometeu a alugar capacidade de nuvem. O 10-K também alerta que «a disponibilidade de centros de dados, energia e capital para sustentar a expansão da infraestrutura de IA da NVIDIA por nossos clientes e parceiros é crucial».
Receita forte do fornecedor não prova automaticamente que todo o ecossistema terá retornos atraentes. Em muitos ciclos de investimento em tecnologia, os fabricantes de equipamentos lucram antes dos usuários finais. A questão central é se os clientes conseguem rentabilizar o hardware depois de comprá-lo. Para o padrão histórico, veja NVDA após resultados: cada reação desde 2016 em uma tabela e Jensen Huang alimenta uma bolha de IA? O boom da Nvidia.
Os investidores da Nvidia devem acompanhar:
- O crescimento de centros de dados depois do atual ciclo de produtos Blackwell.
- A concentração de clientes entre os hiperescaladores.
- O ritmo de desenvolvimento de chips próprios por Google, Amazon e Microsoft.
- As restrições de exportação que afetam as vendas ligadas à China.
- A sustentabilidade da margem bruta com o aumento da concorrência.
- O retorno sobre o capital investido dos provedores de nuvem.
- O ciclo de substituição dos aceleradores de IA.
- Se algum acordo para dosar o ritmo da fronteira chegará a incluir limites ao poder computacional de treinamento.
Uma ação pode continuar fundamentalmente forte e ainda sofrer uma correção relevante de avaliação se o crescimento esperado desacelerar. A Nvidia em 14 de setembro foi um bom exemplo: um negócio recorde e uma cotação 10,5% abaixo da máxima de maio.
O boom de um trilhão de dólares nas ações de IA é uma bolha de lucros?
Os estrategistas da Fidelity Anu Gaggar e Bryan Sajjadi propuseram em fevereiro de 2026 uma lista útil, 5 signs of an AI bubble to watch for («5 sinais de uma bolha de IA para observar»): crescimento dos lucros, qualidade dos lucros, avaliações em relação ao histórico, sustentabilidade dos investimentos e ciclo de juros. Veja como cada um aparece depois dos acontecimentos de 2026.
| Sinal | O que observar | Leitura em setembro de 2026 |
|---|---|---|
| Crescimento dos lucros | Se a receita sustenta os lucros | Forte: receita da Nvidia +65%, AWS +37%, Google Cloud acelerando |
| Qualidade dos lucros | Fluxo de caixa versus lucros reportados | Enfraquecendo: grandes ganhos não operacionais na Alphabet e na Amazon; fluxo de caixa livre negativo |
| Avaliações | Múltiplos versus histórico | Misto: fornecedores entre 10% e 56% abaixo das máximas; hiperescaladores mais perto dos picos |
| Sustentabilidade dos investimentos | Financiados por lucros ou por dívida e ações | Enfraquecendo: emissão recorde de títulos, captação de US$ 49,6 bilhões em ações da Alphabet |
| Juros | Liquidez e política do Federal Reserve | Um fator decisivo para ações de IA de longa duração |
Esse roteiro ajuda a separar uma revolução tecnológica genuína de um ciclo de mercado insustentável.
Crescimento dos lucros
Os líderes de IA estão reportando crescimento substancial de receita e lucro. A Nvidia é o exemplo mais claro, mas os negócios de nuvem e as plataformas de publicidade também se beneficiam da demanda ligada à IA.
O risco é o mercado esperar que o crescimento alto continue por anos demais. Uma empresa que aumenta os lucros em 40% pode merecer uma avaliação com prêmio; uma que cresce 15% gastando muito talvez não.
Qualidade dos lucros
Nem todo crescimento de lucro tem o mesmo valor. Os investidores devem distinguir entre:
- Receita de clientes externos e receita de parceiros ligados.
- Recebimentos em caixa e contas a receber contábeis.
- Assinaturas recorrentes e contratos de infraestrutura pontuais.
- Lucro operacional e ganhos com investimentos em outras empresas de IA.
- Lucro operacional antes e depois da remuneração em ações.
- Lucro bruto gerado por produtos de IA versus negócios convencionais.
Avaliação
Algumas ações de IA continuam caras em relação ao mercado amplo, mesmo após a compressão dos múltiplos. Outras grandes empresas de tecnologia são negociadas a múltiplos mais moderados porque seus negócios existentes geram fluxo de caixa relevante.
Os investidores devem evitar tratar a «exposição à IA» como uma categoria de avaliação. Uma líder lucrativa em semicondutores, uma plataforma de nuvem, uma desenvolvedora de modelos sem lucro e uma fornecedora de equipamentos elétricos não devem receber as mesmas premissas.
Sustentabilidade dos investimentos
O investimento é sustentável quando gera receita, reduz custos unitários ou cria uma vantagem competitiva duradoura. Torna-se perigoso quando as empresas precisam aumentar os gastos continuamente só para manter sua posição.
Perguntas-chave:
- Qual percentual do investimento está diretamente ligado a demanda contratada de clientes?
- Qual taxa de utilização é necessária para obter um retorno aceitável?
- Com que rapidez o equipamento se deprecia?
- Os clientes podem migrar para modelos mais baratos ou chips próprios?
- O que acontece se os custos de eletricidade ou de financiamento subirem?
Juros
As ações de IA são ativos de longa duração porque grande parte de seu valor esperado vem de lucros futuros. Juros mais altos reduzem o valor presente desses lucros e podem comprimir os múltiplos de avaliação mesmo quando o desempenho do negócio continua sólido. Os juros agora também importam diretamente para a própria expansão, porque uma parcela crescente dela é financiada com dívida.
O que poderia desencadear uma correção nas ações de IA?
Uma correção não exige que a tecnologia fracasse. Exige apenas que as expectativas caiam.
Possíveis catalisadores:
Uma desaceleração real no investimento dos hiperescaladores
Se Microsoft, Amazon, Alphabet ou Meta sinalizarem que a capacidade cresce mais rápido que a demanda, os investidores podem reduzir estimativas em toda a cadeia de suprimentos da IA. O dia 14 de setembro foi uma prévia de como fornecedores e compradores divergiriam.
Um acordo vinculante para dosar o ritmo
O ensaio de Amodei é hoje só uma proposta. Se desenvolvedores de fronteira ou governos um dia acordarem limites de capacidade que incluam o poder computacional de treinamento, a curva de demanda pelos maiores clusters se achataria.
O cancelamento de um grande cliente
Grandes projetos de centros de dados costumam depender de um número limitado de clientes-âncora. Um atraso ou cancelamento poderia afetar ao mesmo tempo fornecedores de chips, construtoras, empresas de energia e proprietários de imóveis.
Preços menores para a IA
A concorrência entre provedores de nuvem e empresas de modelos pode reduzir os preços mais rápido do que o uso aumenta. Preços menores são bons para os clientes, mas podem prejudicar as margens dos fornecedores.
Um retorno de produtividade decepcionante
As empresas podem descobrir que a IA melhora a eficiência dos funcionários, mas não gera lucro mensurável suficiente para sustentar grandes orçamentos. A adoção poderia continuar enquanto a monetização segue fraca.
Restrições regulatórias ou jurídicas
A regulação da IA envolvendo privacidade, direitos autorais, segurança ou segurança nacional poderia atrasar implantações ou aumentar custos de conformidade. Restrições de exportação também podem limitar o mercado potencial de chips avançados.
Um evento de financiamento ou uma remarcação das avaliações privadas de IA
Se uma startup de IA, um operador de centros de dados ou um veículo de crédito privado der calote, os investidores podem reavaliar o risco da expansão de infraestrutura financiada por dívida. Uma queda nas avaliações privadas de IA também reverteria os ganhos com investimentos que hoje embelezam os lucros dos hiperescaladores.
Quais ações de IA são mais vulneráveis?
As empresas mais vulneráveis não são necessariamente as mais expostas à IA. São as que têm a pior combinação de solidez de balanço, concentração de clientes e fluxo de caixa comprovado.
| Tipo de empresa | Principal força | Principal vulnerabilidade | Movimento em 14/9 (exemplos) |
|---|---|---|---|
| Projetista líder de chips | Poder de precificação e demanda imediata | Expectativas altas e pedidos cíclicos | NVDA -3,4%, AMD -4,4%, AVGO -4,8% |
| Hiperescalador | Fluxo de caixa diversificado e distribuição | Investimento maciço e depreciação | GOOGL +3,2%, META +2,7%, MSFT +2,0% |
| Desenvolvedor de modelos de IA | Inovação rápida e crescimento de usuários | Altos custos de computação e margens incertas | Majoritariamente de capital fechado |
| Operador de centros de dados e nuvem de GPU | Escassez de infraestrutura | Alavancagem, utilização e custos de energia | CRWV -6,8%, ORCL -3,7% |
| Startup de software de IA | Margens brutas potencialmente altas | Perda de clientes e concorrência acirrada | Majoritariamente de capital fechado |
| Fornecedor de energia, refrigeração e servidores | Infraestrutura necessária | Atrasos de projetos e contágio de avaliação | VRT -7,7%, SMCI -8,4% |
Os investidores também devem ter cautela com empresas que usam a linguagem da IA em apresentações a investidores sem divulgar receita relevante de IA. Um rótulo de IA pode elevar a avaliação de uma ação mesmo quando a tecnologia tem pouco efeito sobre os lucros.
Um roteiro prático para analisar os riscos das ações de IA
Os investidores podem usar o processo abaixo para avaliar se uma ação de IA é sustentada pelos fundamentos.
Passo 1: separe a receita atual das promessas futuras
Leia os relatórios anuais e trimestrais mais recentes. Identifique quanta receita vem de produtos já em uso comercial e quanta depende de demanda futura esperada.
Passo 2: compare o crescimento do investimento com o do lucro operacional
Se o investimento sobe 70% enquanto o lucro operacional sobe 10%, a administração precisa explicar como o investimento vai gerar retornos futuros. Uma diferença temporária pode ser aceitável; uma persistente é mais preocupante.
Passo 3: examine a conversão em caixa
Compare o lucro líquido com o fluxo de caixa operacional e o fluxo de caixa livre. Grandes diferenças podem resultar de variações no capital de giro, remuneração em ações, pagamentos antecipados de clientes ou, como em 2026, ganhos com investimentos em outras empresas de IA.
Passo 4: teste a concentração de clientes
Verifique se um pequeno grupo de hiperescaladores ou startups de IA responde por grande parte da receita. A concentração aumenta a volatilidade quando os planos de gasto mudam.
Passo 5: modele um cenário de crescimento menor
Suponha que o crescimento da receita de IA caia pela metade, que as margens brutas recuem um pouco e que o investimento continue elevado por mais dois anos. Se a ação ainda parecer razoavelmente avaliada, a queda potencial pode ser mais administrável.
Passo 6: acompanhe a linguagem da administração
Palavras como «otimização», «eficiência», «disciplina de capacidade», «priorização» e agora «ritmo» podem indicar uma mudança da expansão para a análise de retorno sobre o investimento. Os investidores devem comparar a linguagem atual com as projeções anteriores.
A SimianX AI pode apoiar esse processo ao permitir combinar a análise de demonstrações financeiras com tendências técnicas, revisões de analistas e sentimento de notícias em tempo real. Você pode abrir diretamente uma análise ao vivo de NVDA ou conhecer a plataforma de pesquisa da SimianX AI. Os resultados da plataforma são informativos e devem complementar, e não substituir, a orientação financeira profissional.
Cenários otimista, base e pessimista para o boom das ações de IA
Cenário otimista: a monetização alcança a infraestrutura
No desfecho otimista, a IA se torna uma camada de produtividade de uso geral. As empresas implantam agentes em atendimento ao cliente, desenvolvimento de software, saúde, finanças e indústria. O uso de nuvem continua crescendo, a inferência fica mais barata e o software de IA gera receita recorrente. «Dosar o ritmo da fronteira» acaba significando melhor avaliação, e não menos computação.
Nesse cenário:
- O investimento dos hiperescaladores gera fortes retornos em nuvem e publicidade.
- A Nvidia mantém a liderança tecnológica.
- As aplicações de IA passam de projetos-piloto para fluxos de trabalho críticos.
- A utilização dos centros de dados continua alta.
- Os ganhos de produtividade sustentam um crescimento econômico mais amplo.
O mercado poderia continuar recompensando os líderes de IA, embora os retornos se tornem mais seletivos.
Cenário base: a tecnologia funciona, mas a avaliação se normaliza
No caso base, a adoção da IA continua, mas leva mais tempo do que os investidores esperam. A receita cresce, mas a intensidade de capital continua alta e as margens se expandem devagar.
Nesse cenário:
- A demanda por infraestrutura segue forte, porém menos explosiva.
- Algumas startups de IA se consolidam ou fracassam.
- As ações dos hiperescaladores superam os papéis especulativos mais fracos.
- Os múltiplos de avaliação caem gradualmente.
- O retorno das ações depende mais da entrega de lucros.
Seria uma normalização saudável, e não um colapso do mercado.
Cenário pessimista: excesso de capacidade e decepção com os lucros
No desfecho pessimista, os modelos de IA ficam mais baratos e fáceis de replicar, reduzindo o poder de precificação. As empresas limitam gastos após retornos fracos, enquanto os hiperescaladores continuam recebendo nova capacidade mais rápido do que os clientes conseguem absorver.
Nesse cenário:
- A utilização da infraestrutura de IA cai.
- Pedidos de chips são adiados ou cancelados.
- Operadores de centros de dados enfrentam pressão de refinanciamento.
- As ações de tecnologia sofrem compressão de múltiplos.
- As avaliações privadas de IA caem fortemente, revertendo os ganhos com investimentos dos hiperescaladores.
- Os investimentos são cortados em todo o ecossistema.
A tecnologia ainda poderia ser importante no longo prazo, mas as ações ligadas à IA poderiam cair substancialmente à medida que as expectativas se ajustam.
Perguntas frequentes sobre o boom das ações de IA em 2026
O que os CEOs de IA disseram sobre desacelerar?
Em 12 de setembro de 2026, o CEO da Anthropic, Dario Amodei, publicou «We Must Pace the Frontier», pedindo um ritmo mais lento de ganho de capacidades da IA, avaliadores externos incorporados, padrões de segurança compartilhados e, com o tempo, coordenação internacional. Sam Altman, da OpenAI, concordou que «precisamos dosar o ritmo da fronteira», e Elon Musk escreveu «Dario está certo». Nenhum deles anunciou cortes nos gastos com centros de dados.
Por que as ações de chips caíram enquanto Alphabet e Meta subiram?
Em 14 de setembro, fornecedores como Super Micro, Vertiv, Marvell, CoreWeave e Nvidia caíram entre 3,4% e 8,4%, porque uma corrida de fronteira mais lenta poderia reduzir pedidos futuros. Alphabet, Meta e Microsoft subiram porque são elas que pagam pela expansão, e gastos menores sustentariam seu fluxo de caixa livre.
Algum hiperescalador cortou de fato o investimento em IA em 2026?
Não. Em julho de 2026 a Alphabet elevou sua faixa para US$ 195–205 bilhões, a Amazon para cerca de US$ 220 bilhões e a Meta estreitou a faixa para US$ 130–145 bilhões. O número da Microsoft para o ano-calendário caiu para cerca de US$ 175 bilhões apenas por uma mudança contábil em arrendamentos; a administração disse que seus planos de investimento, fora isso, continuam inalterados.
As ações de IA estão sobrevalorizadas em 2026?
Algumas ações de IA parecem caras porque os preços pressupõem anos de crescimento excepcional e margens altas. Outras são sustentadas por lucros e fluxo de caixa atuais fortes, o que torna o setor muito desigual, e não uniformemente sobrevalorizado. Em meados de setembro, muitos fornecedores de IA já estavam entre 25% e 56% abaixo de suas máximas de 52 semanas.
Como os investidores podem identificar uma bolha de lucros na IA?
Procure crescimento de receita que dependa de empresas de tecnologia ligadas entre si, investimentos crescentes sem fluxo de caixa mais forte, lucros impulsionados por ganhos em participações em outras empresas de IA, forte concentração de clientes, elevações repetidas de projeções sem melhora de margens e avaliações que exigem premissas de longo prazo irrealistas.
A ação da Nvidia continuará se beneficiando dos gastos com IA?
A Nvidia continua sendo uma grande beneficiária enquanto os clientes seguirem comprando sistemas de computação acelerada. Seu desempenho futuro depende de demanda sustentada de centros de dados, transições de produto, concorrência de chips próprios, restrições de exportação e de os retornos dos clientes justificarem a continuidade dos gastos.
O que acontece se os gastos com IA dos hiperescaladores desacelerarem?
Uma desaceleração dos gastos poderia pressionar ações de semicondutores, redes, construção, energia e centros de dados, ao mesmo tempo em que poderia ajudar o fluxo de caixa livre dos próprios hiperescaladores. O impacto dependeria de a desaceleração refletir uma digestão temporária de capacidade ou uma redução fundamental da demanda por IA.
Conclusão
O boom de um trilhão de dólares nas ações de IA não acabou necessariamente, mas sua próxima fase será mais exigente. A primeira etapa recompensou empresas que forneciam chips escassos, capacidade de nuvem e equipamentos para centros de dados. A próxima recompensará empresas que provarem que a IA pode gerar fluxo de caixa duradouro, recorrente e lucrativo.
Os CEOs de IA não estão abandonando a tecnologia, e os hiperescaladores não cortaram um único dólar de seus planos para 2026. O que mudou em setembro é que os líderes dos laboratórios de fronteira questionaram abertamente o ritmo da corrida, e o mercado mostrou na hora qual lado da aposta acha que perderia se a corrida desacelerasse: os fornecedores.
Os indicadores mais importantes para acompanhar são:
- Crescimento da receita de IA vinda de clientes externos.
- Fluxo de caixa livre dos hiperescaladores depois dos investimentos.
- Quanto do lucro reportado vem de ganhos com investimentos em IA.
- Utilização dos centros de dados e qualidade dos contratos.
- Custos de inferência e tendências de preços.
- Ganhos de produtividade dos clientes.
- Emissão de dívida e de ações em todo o ecossistema de infraestrutura.
- Se as propostas de ritmo algum dia virarão limites ao poder computacional de treinamento.
Os investidores devem evitar tratar todas as ações de IA como a mesma aposta. Empresas com balanços fortes, receita real e alocação de capital disciplinada estão mais bem posicionadas do que negócios muito alavancados que dependem de financiamento contínuo.
Para uma pesquisa contínua, a SimianX AI pode ajudar os investidores a acompanhar ações de IA por meio de fundamentos, indicadores técnicos, documentos regulatórios, notícias que movem o mercado e sentimento. Use análise de múltiplas fontes, teste premissas otimistas e consulte um consultor financeiro qualificado antes de tomar decisões de investimento.
Este artigo tem fins exclusivamente informativos e educacionais. Não constitui recomendação de investimento, jurídica ou tributária. Os preços de mercado e as projeções das empresas mudam, e os investidores devem verificar os dados atuais antes de tomar decisões financeiras.
Leitura Relacionada
- Investimento em IA 2026: 96% do caixa das big techs
- Ações da META após o Muse: IA justifica capex de US$ 145 bi?
- Jensen Huang alimenta uma bolha de IA? O boom da Nvidia
- NVDA após resultados: cada reação desde 2016 em uma tabela
- Ação CoreWeave 2026: backlog de IA de $100B vs dívida
- Resultados da Oracle 2026: OCI, backlog Stargate e ORCL
- Alphabet Q2 2026: Gemini e Cloud justificam o capex de IA?
- Amazon Q2 2026: AWS pode justificar $200B de capex em IA?
- Microsoft Q4 2026: crescimento do Azure vs capex de IA
Referências
- Dario Amodei — We Must Pace the Frontier (12 de setembro de 2026)
- SiliconANGLE — Sam Altman e Elon Musk apoiam o pedido de Dario Amodei para desacelerar a fronteira
- CNN Business — CEO da Anthropic pede «dosar o ritmo da fronteira» na corrida da IA
- Axios — A dívida da IA dispara e uma agência de classificação de risco se preocupa (11 de setembro de 2026)
- SEC EDGAR — Comunicado de resultados da Alphabet do segundo trimestre de 2026 (Form 8-K, anexo 99.1)
- SEC EDGAR — Comunicado de resultados da Amazon do segundo trimestre de 2026 (Form 8-K, anexo 99.1)
- SEC EDGAR — Comunicado de resultados da Meta do segundo trimestre de 2026 (Form 8-K, anexo 99.1)
- SEC EDGAR — Relatório anual da Nvidia do ano fiscal de 2026 (Form 10-K)
- CNBC — Resultados da Alphabet do segundo trimestre de 2026 e projeção de investimento
- Fortune — Andy Jassy diz que a Amazon vai gastar US$ 220 bilhões neste ano
- CFO Dive — Microsoft mantém seus planos de gastos com IA
- Tom's Hardware — Investimentos das gigantes de tecnologia devem chegar a US$ 725 bilhões em 2026
- Tom's Hardware — Gigantes de tecnologia gastam mais de US$ 1 trilhão em infraestrutura de IA
- Fidelity — 5 sinais de uma bolha de IA para observar


