Meta Muse e as ações da META: um agente de IA pessoal diante de uma conta de capex de US$ 145 bilhões
As ações da META após o lançamento do Muse colocam os investidores diante de uma pergunta de enorme peso: a Meta Platforms consegue transformar sua gigantesca rede de distribuição social no ecossistema dominante de agentes de IA para consumidores?
Em 8 de setembro de 2026, a Meta lançou oficialmente o Muse, um agente de inteligência artificial pessoal capaz de navegar em sites, preencher formulários, enviar e-mails, reservar viagens, negociar em nome do usuário, fazer compras e continuar trabalhando depois que o usuário fecha o aplicativo. O Muse está sendo liberado nos Estados Unidos no iOS, no Android e em muse.ai, e também pode ser usado diretamente dentro do WhatsApp; o suporte aos óculos com IA da Meta chega em breve.
Isso é muito mais ambicioso do que acrescentar outro chatbot ao Facebook ou ao Instagram. A Meta quer que o Muse se torne uma camada operacional da vida digital do usuário — uma que entenda objetivos, lembre preferências e aja em serviços de terceiros.
A oportunidade é potencialmente enorme. A Meta registrou 3,60 bilhões de pessoas ativas diárias em sua família de aplicativos em junho de 2026. Mesmo uma adoção limitada dentro dessa rede poderia criar uma grande plataforma de assinaturas, comércio ou mensagens empresariais. Mas a tese de investimento não é simples. O Muse exige que os usuários confiem à Meta seus e-mails, agendas, pagamentos e outras informações profundamente pessoais, enquanto a empresa gasta valores sem precedentes em infraestrutura de IA: no segundo trimestre de 2026, os investimentos de capital consumiram 97,5% do fluxo de caixa operacional da Meta.
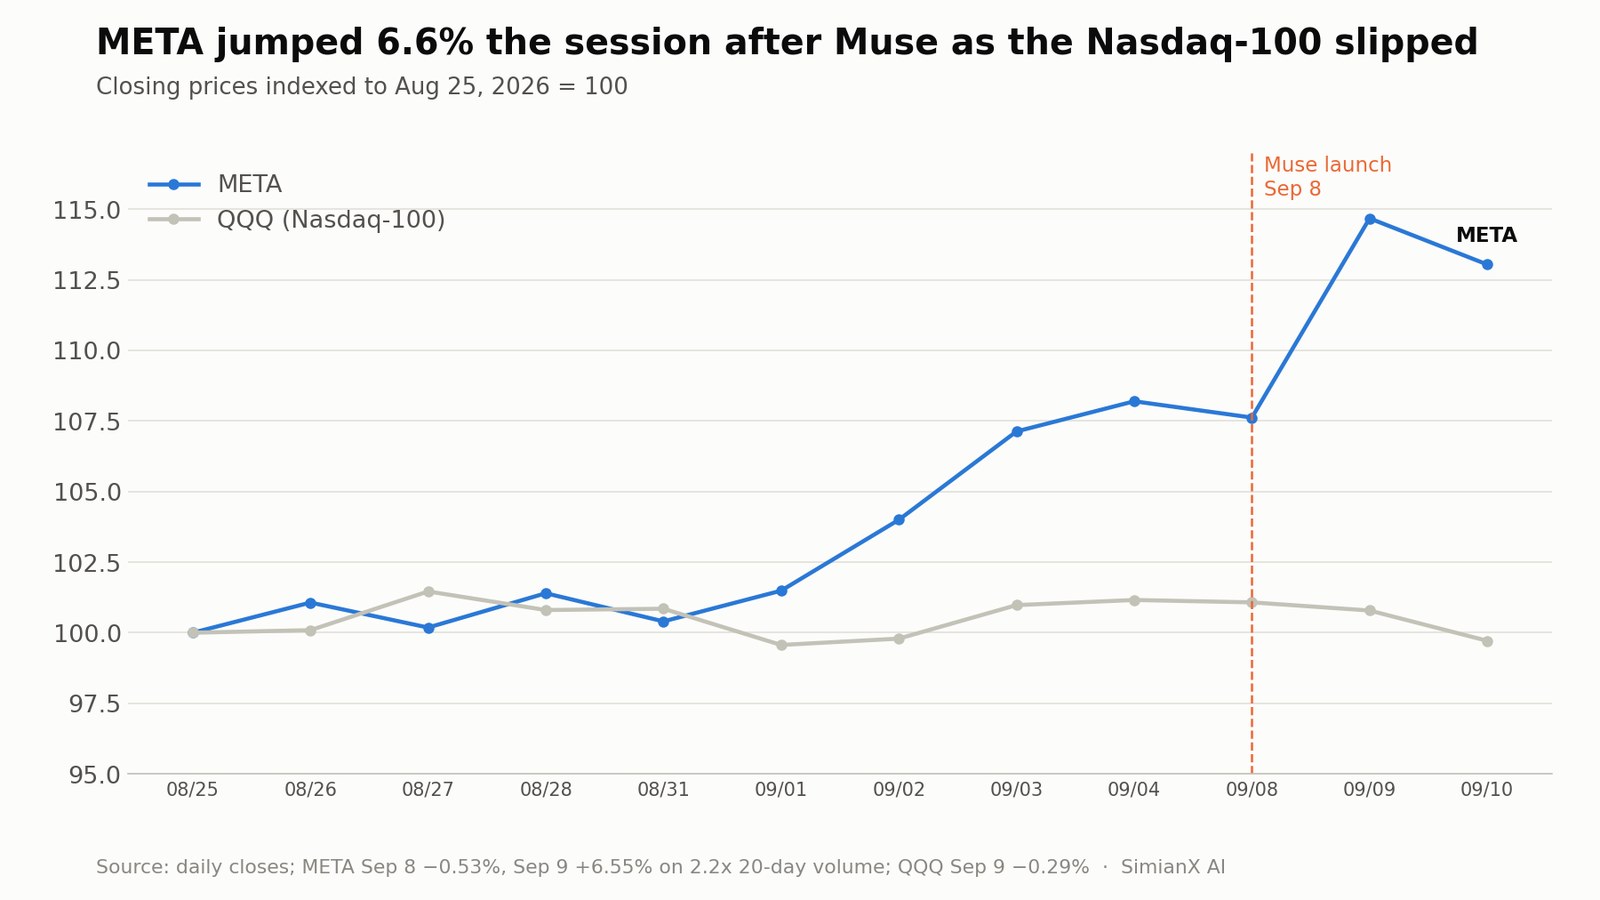
O primeiro veredito do mercado foi dividido. A META recuou 0,5% no dia do lançamento e depois disparou 6,6% no pregão seguinte, enquanto o Nasdaq-100 caía — ainda assim, as ações continuam cerca de 18% abaixo da máxima de 52 semanas, de US$ 790,80.
A questão central, portanto, não é se o Muse é tecnologicamente impressionante. É se a Meta consegue converter o Muse em receita incremental e valor estratégico suficientes para justificar custos que sobem rapidamente.
Esta análise avalia as capacidades do Muse, seus possíveis modelos de negócio, sua posição competitiva, o impacto financeiro, os riscos e as implicações para as ações da META. Os investidores também podem usar a SimianX AI para acompanhar os documentos financeiros da Meta, o comportamento das ações, os indicadores técnicos e as notícias relacionadas à IA à medida que a tese do Muse se desenvolve.
O que é o Meta Muse?
O Muse é um sistema de IA agêntica, ou seja, foi projetado para executar ações em vez de apenas produzir respostas.
Um chatbot convencional responde a um comando e espera a próxima instrução. O Muse consegue dividir um objetivo maior em etapas, usar ferramentas, navegar na internet, coordenar um subagente de navegação dedicado e trabalhar em segundo plano. Depois volta ao usuário quando algo muda ou quando precisa de aprovação.
Segundo o anúncio oficial do Muse pela Meta, a versão de lançamento pode:
- Enviar e-mails, com aprovação antes de qualquer envio.
- Reservar viagens e cuidar de tarefas do dia a dia.
- Abrir um navegador e preencher formulários.
- Negociar em nome do usuário — por exemplo, baixar uma conta ou vender um carro por mais.
- Transformar objetivos de longo prazo em planos personalizados e continuar avançando neles.
- Lembrar o que importa para o usuário e agir com base em detalhes mencionados uma única vez.
- Transformar um reel de receita salvo no Instagram em uma lista de compras.
- Fazer compras após receber a aprovação do usuário.
O Muse é movido pelo Muse Spark 1.3, parte da família de modelos desenvolvida pelo Meta Superintelligence Labs. A Meta diz que o modelo é particularmente forte na condução de um navegador e está "próximo do estado da arte" na resistência a injeção de instruções.
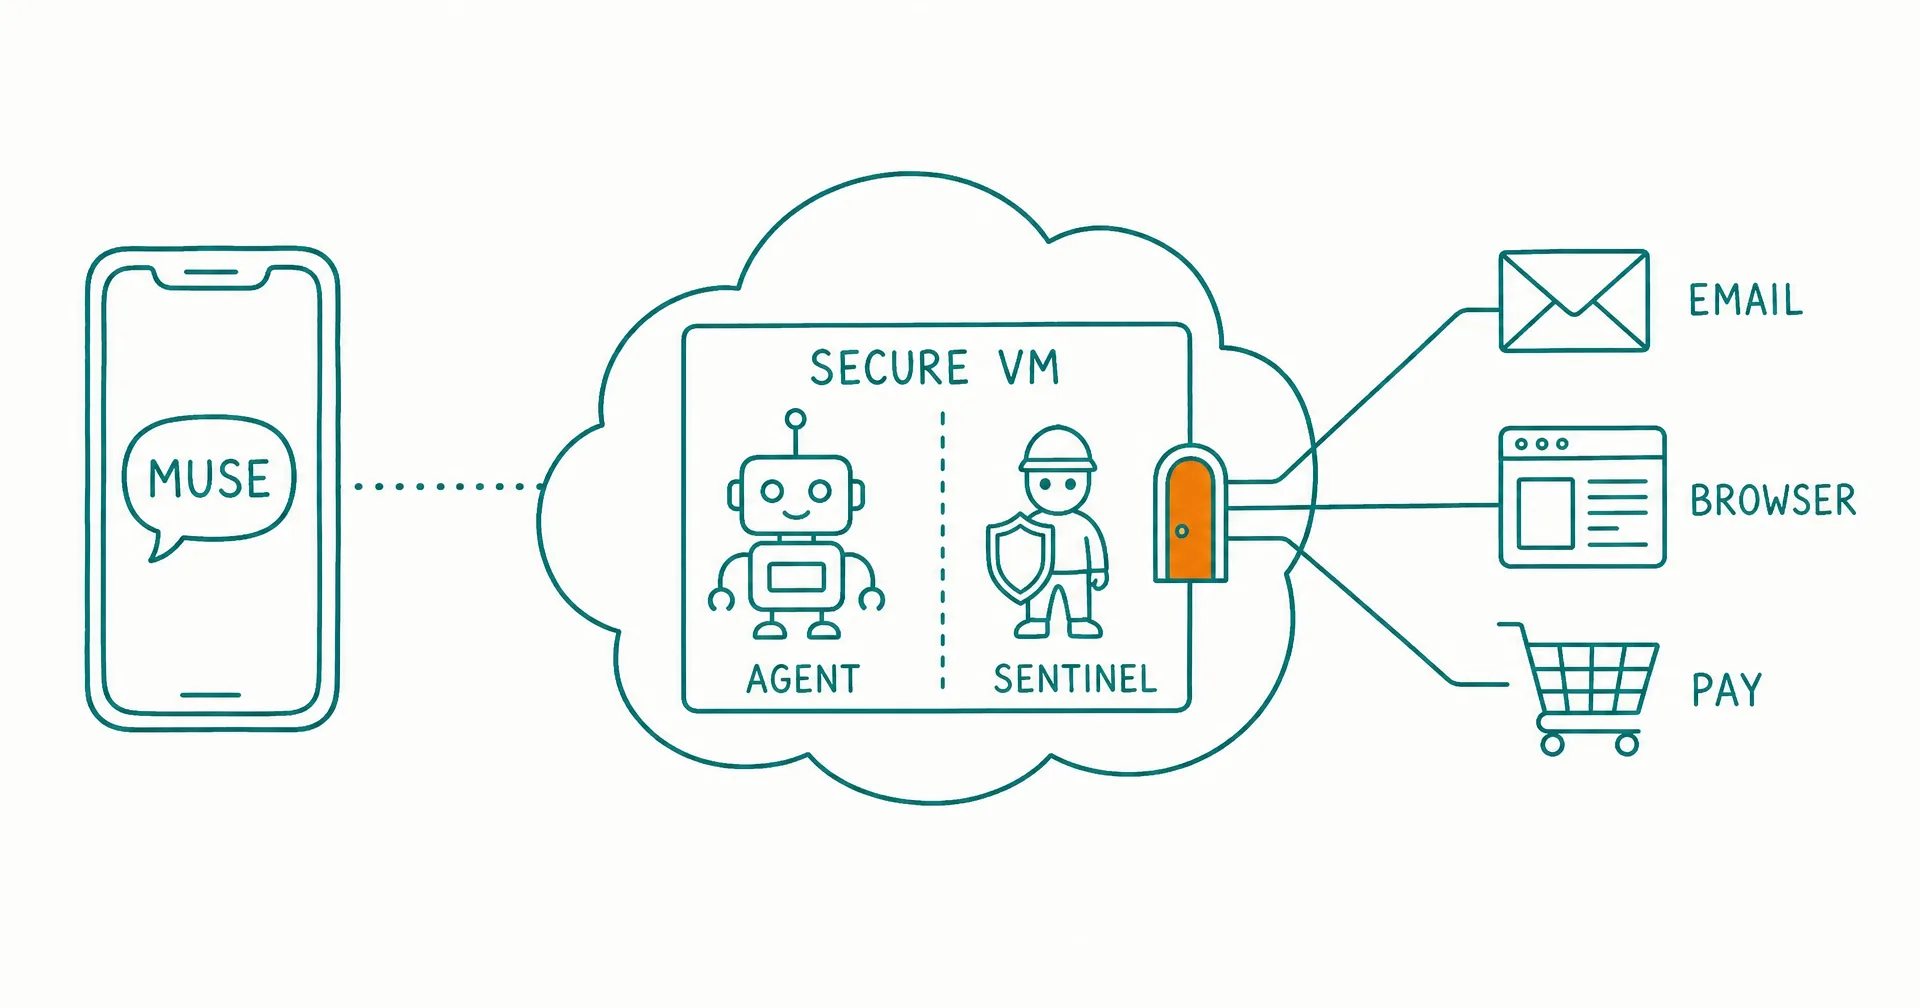
O agente roda dentro de um ambiente persistente na nuvem chamado Muse Secure VM. A Meta afirma que cada usuário recebe uma máquina virtual dedicada e isolada, com navegador, armazenamento e a capacidade de processamento necessária para concluir tarefas. Um agente separado, chamado Sentinel, é a única autoridade de permissões para ações com serviços conectados e para todo o tráfego de rede que sai da máquina.
Essa arquitetura importa porque um agente capaz precisa de muito mais autoridade do que um chatbot. Ele pode encontrar instruções maliciosas em sites, entender mal um pedido ou tentar uma ação irreversível. O projeto da Meta parte do princípio de que o agente principal pode errar e coloca outro sistema entre o Muse e o mundo exterior.
O Muse não é simplesmente uma caixa de busca melhor. A Meta está tentando construir uma camada confiável de transações e execução entre consumidores, aplicativos e empresas.
Por que o Muse importa para as ações da META
O Muse poderia fortalecer a Meta em quatro mercados relacionados:
| Oportunidade | Como o Muse participa | Benefício potencial para a Meta |
|---|---|---|
| IA para consumidores | Planejamento pessoal, pesquisa e execução de tarefas | Assinaturas e maior engajamento no ecossistema |
| Publicidade digital | Leva os usuários da descoberta de produtos à ação | Melhor mensuração de conversões e maior retorno para anunciantes |
| Comércio agêntico | Pesquisa, compara e compra produtos | Taxas por transação e parcerias comerciais |
| Mensagens empresariais | Conecta consumidores a agentes automatizados de lojistas | Mensagens pagas, assinaturas empresariais e ferramentas de comércio |
A maior parte da receita atual da Meta ainda vem da publicidade. No segundo trimestre de 2026, a empresa gerou US$ 59,36 bilhões em receita publicitária, cerca de 98% da receita total do trimestre.
O Muse não precisa substituir esse motor publicitário para ganhar importância estratégica. Pode fortalecê-lo aproximando a Meta da transação.
O Instagram já influencia o que os consumidores desejam. O WhatsApp já conecta usuários a empresas. O Facebook Marketplace já sustenta a descoberta comercial. Um agente pessoal eficaz poderia ligar essas atividades hoje separadas:
- Um usuário salva no Instagram um vídeo de produto ou de viagem.
- O Muse interpreta a intenção e as preferências do usuário.
- O agente pesquisa opções ou entra em contato com as empresas relevantes.
- Compara preços, disponibilidade e avaliações.
- O usuário aprova uma reserva ou uma compra.
- A Meta obtém evidências melhores de que a descoberta gerou uma transação.
Esse processo de ciclo fechado poderia tornar o inventário publicitário da Meta mais valioso. Os anunciantes costumam pagar mais quando uma plataforma consegue gerar vendas mensuráveis, e não apenas impressões ou cliques.
O negócio principal da Meta já cresce rapidamente
Os investidores devem evitar tratar o Muse como um plano de resgate para uma empresa fraca. O negócio publicitário da Meta chegou ao lançamento em posição de força considerável.
De acordo com os resultados do segundo trimestre de 2026 da Meta (arquivados na SEC como Anexo 99.1 do Formulário 8-K de 29 de julho):
| Indicador do 2º tri de 2026 | Resultado | Variação anual |
|---|---|---|
| Receita total | US$ 60,80 bilhões | +28% |
| Receita publicitária | US$ 59,36 bilhões | +27% |
| Impressões de anúncios | — | +14% |
| Preço médio por anúncio | — | +12% |
| Pessoas ativas diárias da família de apps | 3,60 bilhões | +3% |
| Lucro operacional | US$ 18,78 bilhões | -8% |
| Margem operacional | 31% | Ante 43% |
| Lucro líquido | US$ 15,85 bilhões | -14% |
| Investimentos de capital (incl. arrendamentos financeiros) | US$ 31,08 bilhões | Ante US$ 17,01 bilhões |
| Fluxo de caixa livre | US$ 784 milhões | Ante US$ 8,55 bilhões |
O contraste é importante. A receita e a demanda por anúncios foram excepcionalmente fortes, mas o lucro e o fluxo de caixa livre enfraqueceram porque os gastos cresceram ainda mais rápido.
O desempenho publicitário da Meta mostra que a IA já gera retorno por meio de sistemas de recomendação, classificação de anúncios, geração de criativos e automação de campanhas. Os materiais de resultados do segundo trimestre informaram que as impressões de anúncios aumentaram 14% e o preço médio por anúncio subiu 12%.
O que a queda do lucro no segundo trimestre realmente continha
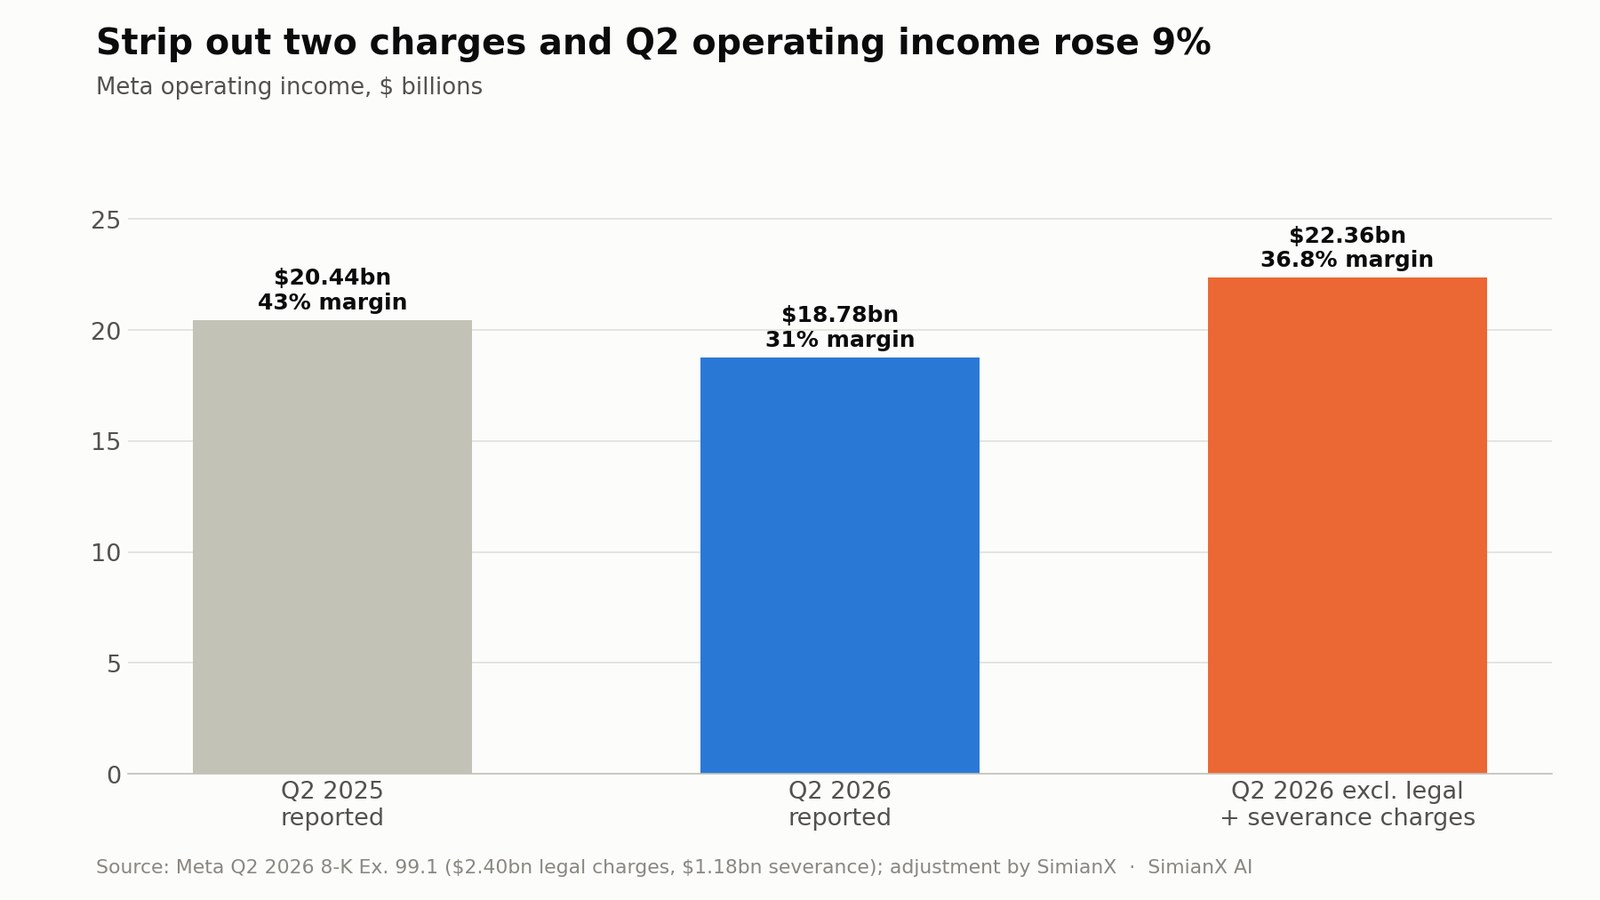
A queda de 8% no lucro operacional parece alarmante até que se leiam as linhas do balanço. Os custos e despesas totais de US$ 42,03 bilhões incluíam US$ 2,40 bilhões em encargos relacionados a processos judiciais e US$ 1,18 bilhão em verbas rescisórias ligadas à redução do quadro de funcionários de maio de 2026. Somando de volta esses dois itens, o lucro operacional foi de cerca de US$ 22,36 bilhões, alta de aproximadamente 9% na comparação anual, com margem ajustada perto de 36,8%.
Duas ressalvas impedem que isso seja um atestado de saúde sem reservas. Primeiro, o segmento Family of Apps sozinho lucrou US$ 23,39 bilhões, ainda abaixo dos US$ 24,97 bilhões de um ano antes, porque os custos de infraestrutura de IA e de remuneração estão subindo. Segundo, o Reality Labs perdeu mais US$ 4,62 bilhões com apenas US$ 431 milhões de receita. As projeções da administração indicam receita de US$ 61 a 64 bilhões no terceiro trimestre, despesas anuais de US$ 165 a 169 bilhões e lucro operacional em 2026 acima do nível de 2025.
O Muse representa uma segunda etapa da estratégia de IA:
- Etapa um: usar a IA para recomendar conteúdos e anúncios melhores.
- Etapa dois: dar aos usuários ferramentas de IA para criar e se comunicar.
- Etapa três: permitir que um agente conclua tarefas e transações.
- Etapa quatro: conectar agentes pessoais a agentes empresariais em todas as plataformas da Meta.
A primeira etapa já está ajudando o negócio principal. A grande incógnita é se as etapas seguintes vão gerar retornos atraentes ou simplesmente aumentar os custos de infraestrutura.
Como a Meta poderia monetizar o Muse?
A Meta não divulgou dados operacionais suficientes para que os investidores modelem o Muse como um segmento maduro. Qualquer projeção de receita é, portanto, especulativa. Ainda assim, há quatro canais de monetização críveis.
1. Assinaturas de consumidores
A Meta diz que o Muse é gratuito para a maior parte do que as pessoas precisam, com planos de assinatura para quem quiser fazer mais. Um modelo de assinatura cria um caminho direto da adoção para a receita recorrente.
Resultados ilustrativos de assinatura mostram a escala da vantagem de distribuição da Meta:
| Assinantes pagantes | Receita mensal média | Receita anual ilustrativa |
|---|---|---|
| 5 milhões | US$ 20 | US$ 1,2 bilhão |
| 10 milhões | US$ 20 | US$ 2,4 bilhões |
| 25 milhões | US$ 20 | US$ 6,0 bilhões |
| 50 milhões | US$ 20 | US$ 12,0 bilhões |
Esses números são cenários, não projeções da empresa. Também representam receita bruta antes dos custos de inferência dos modelos, da capacidade das máquinas virtuais, do atendimento ao cliente, das taxas de pagamento e da distribuição.
Mesmo 10 milhões de usuários pagantes representariam apenas uma pequena fração do público global da Meta. No entanto, as assinaturas de IA para consumidores são competitivas, e muitos usuários podem ficar nos planos gratuitos ou assinar apenas um serviço de IA de uso geral.
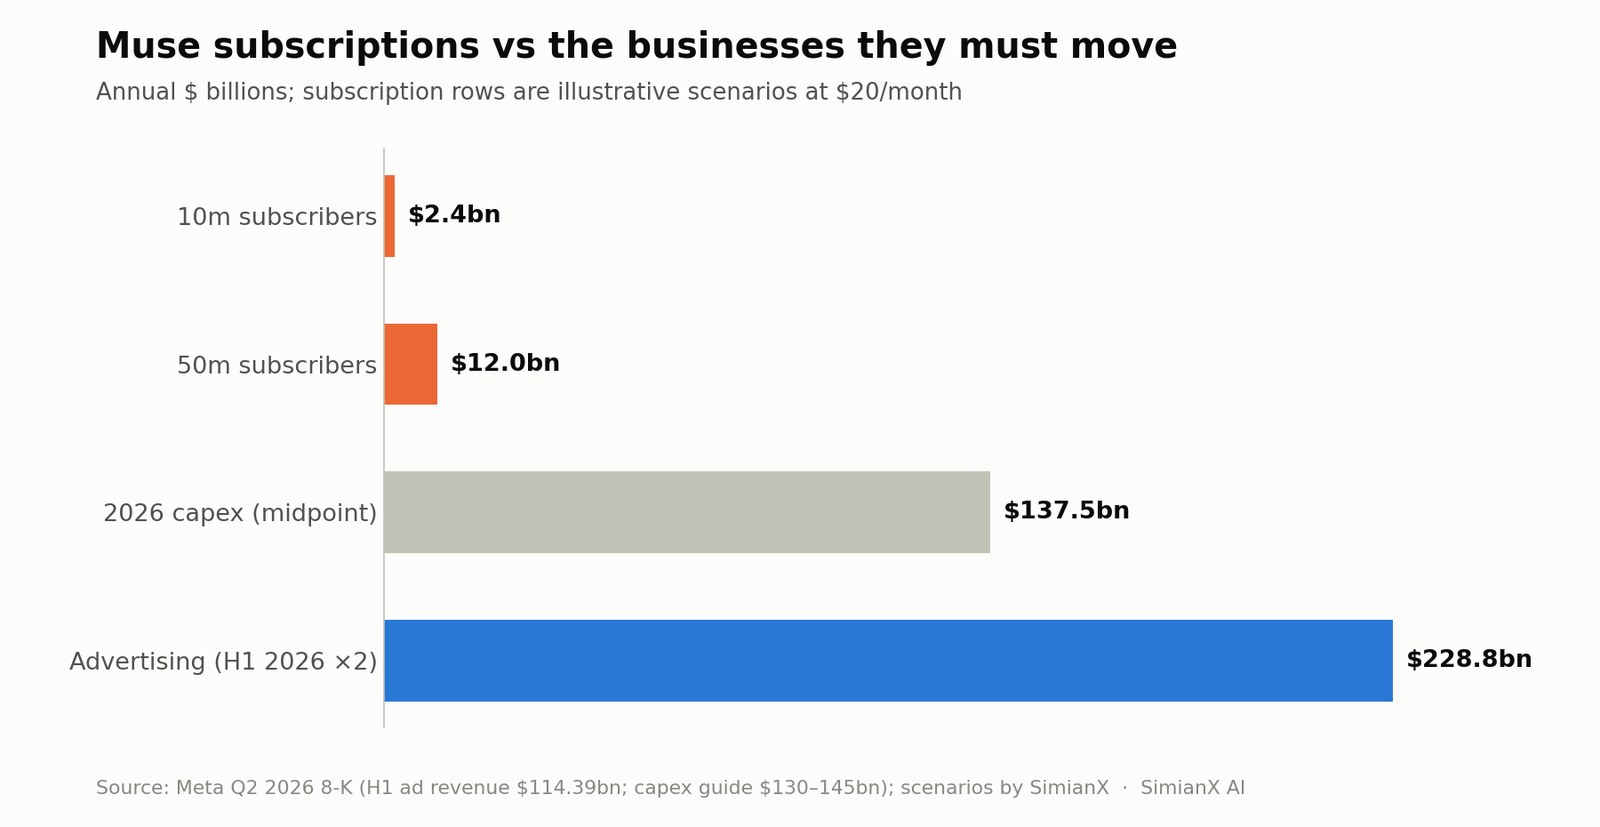
Em perspectiva, nem mesmo o cenário de 50 milhões de assinantes cobriria um décimo do ponto médio do capex deste ano. É por isso que a linha de assinaturas, sozinha, não consegue sustentar a tese do Muse.
2. Melhoria da publicidade
O Muse poderia melhorar a economia da publicidade sem exibir anúncios convencionais dentro de suas conversas.
A Meta afirma que o Muse não compartilha as conversas dos usuários nem os dados de sua máquina virtual com seus sistemas de anúncios. Essa restrição é valiosa para a confiança do usuário, mas limita a segmentação direta de anúncios com base nas conversas privadas com o agente.
Há uma nuance que os investidores não devem ignorar. O próprio relatório de segurança da Meta reconhece "cenários legítimos" em que o uso do Muse ainda pode influenciar os anúncios: quando o Muse navega na web, isso aparece como atividade do usuário, de modo que uma grife cujo site o Muse visite poderia depois exibir anúncios para esse usuário no Instagram.
O benefício indireto ainda pode ser relevante. O Muse pode:
- Aumentar o tempo gasto dentro do ecossistema da Meta.
- Converter a inspiração do Instagram em atividade comercial.
- Ajudar os consumidores a se comunicar com os anunciantes.
- Reduzir o atrito entre a impressão de um anúncio e uma compra.
- Melhorar a mensuração de conversões com a permissão do usuário.
- Criar interações de mensagens empresariais mais valiosas.
Uma melhoria relativamente pequena na gigantesca operação publicitária da Meta poderia valer mais do que vários milhões de assinaturas de IA. Para dar uma ideia, a Meta gerou US$ 114,39 bilhões em receita publicitária nos primeiros seis meses de 2026.
3. Comércio agêntico
O Muse pode finalizar compras usando o Link, criado pela Stripe. Segundo a Meta, a carteira do Link para agentes gera um cartão de uso único para que nem o lojista nem o agente vejam os dados reais do cartão do usuário, e o Muse é o primeiro agente de IA coberto pelas proteções de compra do Link, incluindo cobertura para itens danificados ou extraviados, quedas de preço e devoluções sem taxa em compras elegíveis. O suporte ao Shop Pay e ao 1Password chega em breve.
Entre os possíveis métodos de monetização de longo prazo estão:
- Taxas de indicação ou de afiliados.
- Comissões de lojistas.
- Taxas por posicionamento preferencial.
- Ganhos ligados a pagamentos.
- Taxas de reservas de viagens e serviços.
- Proteção de compra premium.
- Ferramentas para lojistas criarem catálogos de produtos compatíveis com agentes.
A Meta precisa lidar com isso com cuidado. Se o Muse recomendar produtos com base na comissão mais alta, e não no interesse do usuário, a confiança pode se deteriorar rapidamente. Os investidores devem, portanto, distinguir entre receita de comércio alinhada ao usuário e um sistema de recomendações pago por visibilidade potencialmente prejudicial.
4. IA empresarial e mensagens
A oportunidade comercial mais forte pode surgir quando o Muse se comunicar com agentes de IA operados por empresas.
A Meta já introduziu ferramentas de IA para empresas no WhatsApp, que permitem aos lojistas responder a perguntas de clientes e apoiar as vendas. A empresa também vem ampliando esses recursos no Instagram, no Messenger e no Meta Business Suite.
Um consumidor poderia pedir ao Muse que encontrasse um restaurante, trocasse um eletrodoméstico ou organizasse férias. O Muse poderia então se comunicar com agentes empresariais, comparar ofertas e concluir a transação. A Meta controlaria partes importantes dos dois lados da interação.
Isso poderia sustentar:
- Assinaturas do WhatsApp Business.
- Mensagens empresariais pagas.
- Ferramentas de atendimento ao cliente com IA.
- Taxas por geração de leads.
- Serviços de transação.
- Campanhas publicitárias automatizadas.
- Análises premium e software para lojistas.
A maior oportunidade do Muse talvez não seja vender IA diretamente aos consumidores. Talvez seja criar uma rede comercial em que agentes pessoais negociem com agentes empresariais.
A vantagem de distribuição da Meta
OpenAI, Google, Anthropic, Microsoft, Amazon e outras empresas estão desenvolvendo assistentes ou agentes. A principal vantagem da Meta não é necessariamente ter o melhor modelo em todos os testes comparativos. É a distribuição.
A Meta é dona do Facebook, Instagram, Messenger, WhatsApp e Threads. Sua família de aplicativos chegou a 3,60 bilhões de pessoas ativas diárias em junho de 2026.
Isso dá ao Muse várias vantagens:
Portas de entrada familiares
Os usuários podem se comunicar com o Muse em um formato parecido com o de mandar mensagem para outra pessoa. A integração com o WhatsApp elimina a necessidade de criar um hábito totalmente novo.
Contexto social rico
Com permissão, o Muse pode aproveitar serviços conectados e informações úteis para planejar eventos, se comunicar com amigos ou interpretar conteúdos salvos.
Acesso direto às empresas
Milhões de empresas já mantêm presença no Facebook, no Instagram ou no WhatsApp. A Meta não precisa construir cada relação comercial do zero.
Integração com hardware
A Meta planeja levar o Muse aos seus óculos com IA. Um agente conectado a uma câmera, a um microfone e a uma interface vestível contextual poderia ser mais útil do que um assistente apenas de texto.
Escala de infraestrutura
A Meta pode distribuir os custos de inferência de IA por uma infraestrutura de alcance global e usar os mesmos modelos para melhorar recomendações de conteúdo, publicidade, ferramentas para empresas e agentes para consumidores — um tema que exploramos em Meta Compute 2026: excesso de IA pode virar receita?
No entanto, distribuição não garante adoção. A Microsoft tinha ampla distribuição de software para o Copilot, o Google controla superfícies importantes de busca e de dispositivos móveis, e a Amazon tem relações profundas em compras e pagamentos. Os consumidores podem escolher agentes com base na confiabilidade e na confiança, e não apenas por virem pré-instalados.
Segurança e privacidade do Muse: vantagem competitiva ou barreira à adoção?
O Muse exige acesso a informações excepcionalmente sensíveis. Para reservar viagens ou gerenciar uma agenda, pode precisar de e-mails, calendários, credenciais de acesso, autorização de pagamento e conhecimento das relações pessoais.
A arquitetura de segurança da Meta inclui várias proteções notáveis, detalhadas em seu relatório de segurança e proteção do Muse:
- O agente de cada usuário roda em uma máquina virtual isolada.
- As credenciais são armazenadas separadamente e nunca são vistas pelo agente principal; as senhas são inseridas no navegador apenas no momento em que são necessárias.
- O Sentinel aprova ou rejeita de forma independente as ações com conectores e todo o tráfego de rede de saída.
- Um sistema de "saída contaminada" rastreia se um processo leu dados do usuário e pede aprovação de acordo com isso.
- Ações que retiram dados da máquina virtual, enviam e-mails ou fazem compras exigem aprovação humana.
- O conteúdo da web recebido é marcado como entrada não confiável, e um classificador treinado separadamente vigia tentativas de manipulação.
- O programa de recompensas por falhas da Meta agora paga até US$ 300.000 por relatórios válidos sobre o Muse, incluindo até US$ 130.000 por uma injeção de instruções bem-sucedida que afete um usuário.
- A Meta está desenvolvendo uma máquina virtual confidencial que deve permitir que especialistas externos confirmem que nem mesmo a Meta consegue acessar os dados armazenados.
São medidas de engenharia relevantes. Ainda assim, a Meta reconhece explicitamente que o Muse "pode errar e vai errar" e que a injeção de instruções continua sendo um problema em aberto no setor.
Há também uma limitação importante: até a chegada da máquina virtual confidencial, as proteções contra a própria Meta dependem de políticas e do desenho do sistema, e não de uma garantia criptográfica que terceiros possam verificar.
Isso cria uma questão de investimento com dois lados.
Interpretação otimista: a Meta trata a segurança como um requisito central do produto e pode estabelecer um padrão do setor para a infraestrutura de agentes pessoais.
Interpretação pessimista: os usuários podem não estar dispostos a conectar suas contas mais sensíveis à Meta, independentemente das salvaguardas técnicas.
O desafio da confiança é especialmente importante por causa de um tropeço recente. Quando a Meta lançou o Muse Image em 7 de julho de 2026, permitiu gerar imagens mencionando com @ contas públicas do Instagram. Três dias depois, a Meta retirou esse recurso, dizendo ter "ouvido o retorno de que esse recurso errou o alvo". O episódio mostra como uma decisão de design de produto pode virar rapidamente uma polêmica de privacidade.
A pergunta de US$ 130 bilhões: o investimento de capital em IA
A Meta espera investimentos de capital em 2026, incluindo pagamentos do principal de arrendamentos financeiros, de US$ 130 bilhões a US$ 145 bilhões, faixa que estreitou em julho a partir de US$ 125–145 bilhões. É um aumento drástico em relação aos US$ 72,22 bilhões de 2025, que por sua vez quase dobraram os US$ 39,23 bilhões de 2024.
No ponto médio, o investimento de capital de 2026 seria de cerca de US$ 137,5 bilhões — quase o dobro do ano anterior e quase cinco vezes o nível de 2023.
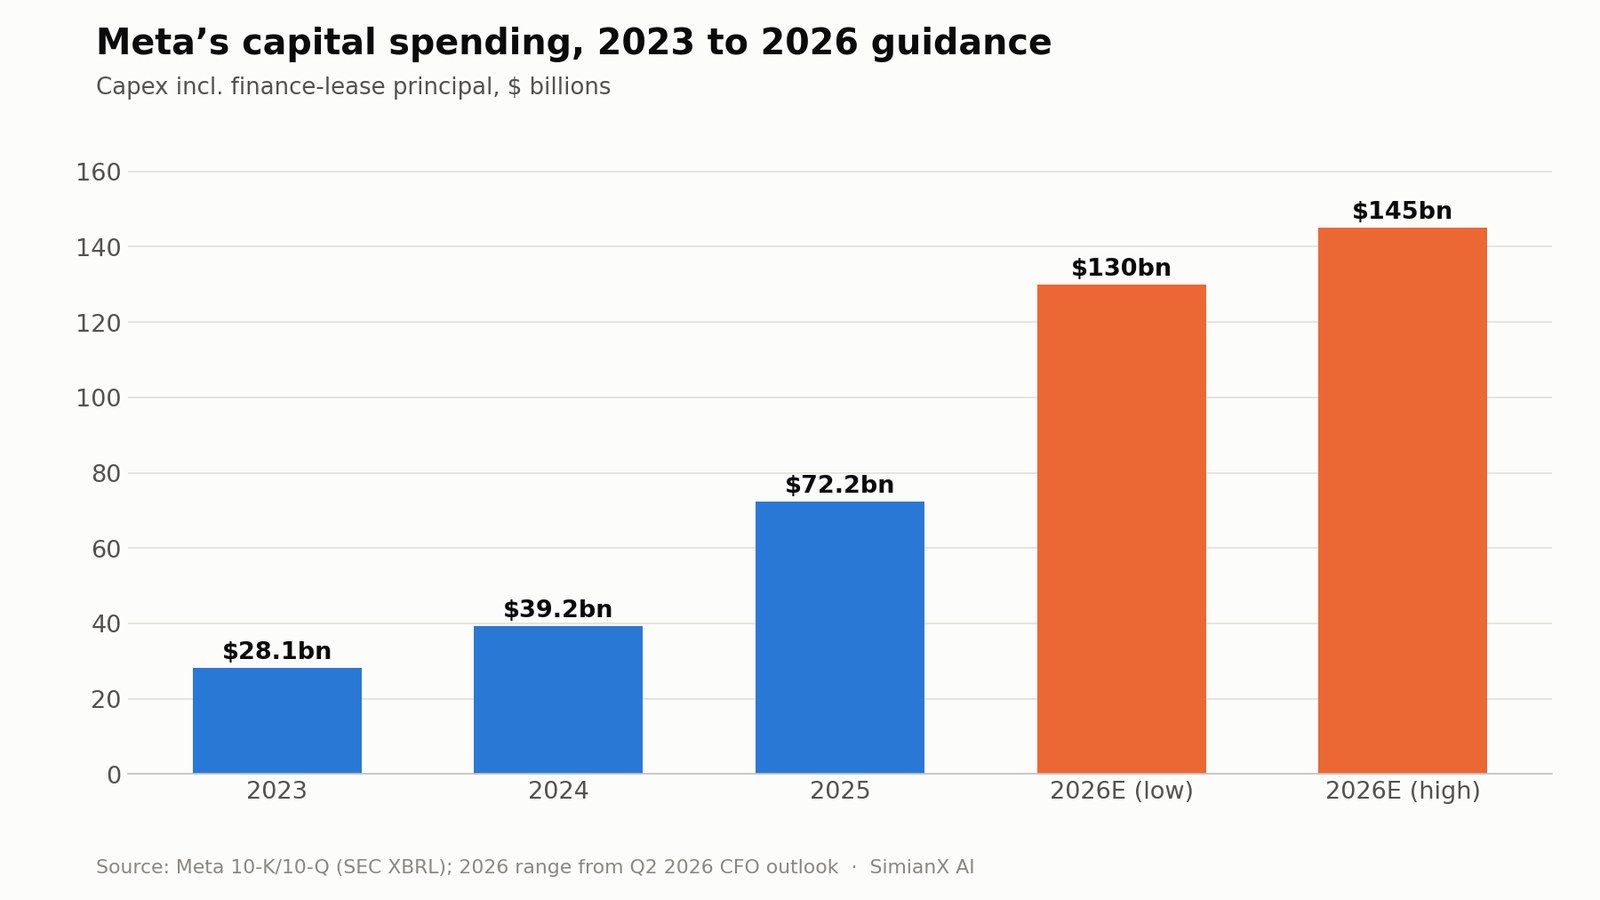
A Meta diz que o gasto sustenta tanto o Meta Superintelligence Labs quanto o negócio principal. Inclui data centers, servidores, equipamentos de rede e outras infraestruturas necessárias para treinamento e inferência — o mesmo padrão que acompanhamos em todo o setor em Investimento em IA 2026: 96% do caixa das big techs.
A tese de investimento depende de essa infraestrutura gerar retorno em vários produtos:
| Beneficiário do investimento em IA | Retorno potencial |
|---|---|
| Publicidade | Melhor segmentação, classificação, conversão e ferramentas criativas |
| Facebook e Instagram | Maior engajamento e melhor qualidade de conteúdo |
| Meta AI e Muse | Assinaturas de consumidores e retenção no ecossistema |
| WhatsApp Business | Mensagens pagas e serviços de agentes empresariais |
| Modelos e ferramentas para desenvolvedores | Receita de API e software |
| Óculos com IA | Vendas de hardware e uma nova plataforma de computação |
A infraestrutura compartilhada é central para o cenário otimista. Se o mesmo investimento melhora um negócio de publicidade de mais de US$ 200 bilhões e ao mesmo tempo sustenta o Muse, a barreira de receita específica que o Muse precisa superar fica menor.
O aperto no fluxo de caixa da Meta, trimestre a trimestre
Mas a intensidade de capital já está afetando o fluxo de caixa. A tabela abaixo deriva os números trimestrais dos documentos da Meta na SEC (o capex inclui pagamentos do principal de arrendamentos financeiros):
| Trimestre | Fluxo de caixa operacional | Capex + arrendamentos financeiros | Fluxo de caixa livre | Capex em % do FCO |
|---|---|---|---|---|
| 1º tri 2025 | US$ 24,03 bi | US$ 13,69 bi | US$ 10,33 bi | 57,0% |
| 2º tri 2025 | US$ 25,56 bi | US$ 17,01 bi | US$ 8,55 bi | 66,6% |
| 3º tri 2025 | US$ 30,00 bi | US$ 19,37 bi | US$ 10,63 bi | 64,6% |
| 4º tri 2025 | US$ 36,21 bi | US$ 22,14 bi | US$ 14,08 bi | 61,1% |
| 1º tri 2026 | US$ 32,23 bi | US$ 19,84 bi | US$ 12,39 bi | 61,6% |
| 2º tri 2026 | US$ 31,86 bi | US$ 31,08 bi | US$ 0,78 bi | 97,5% |
O fluxo de caixa operacional foi, na verdade, um pouco menor no segundo trimestre de 2026 do que no primeiro, enquanto o capex saltou US$ 11,2 bilhões em um único trimestre. O fluxo de caixa livre do primeiro semestre caiu para US$ 13,17 bilhões, ante US$ 18,88 bilhões um ano antes, apesar do forte crescimento da receita. A Meta ainda tinha US$ 90,26 bilhões em caixa e títulos negociáveis, contra US$ 83,66 bilhões de dívida de longo prazo, em 30 de junho — portanto, trata-se de uma questão de margem de segurança, e não de solvência.
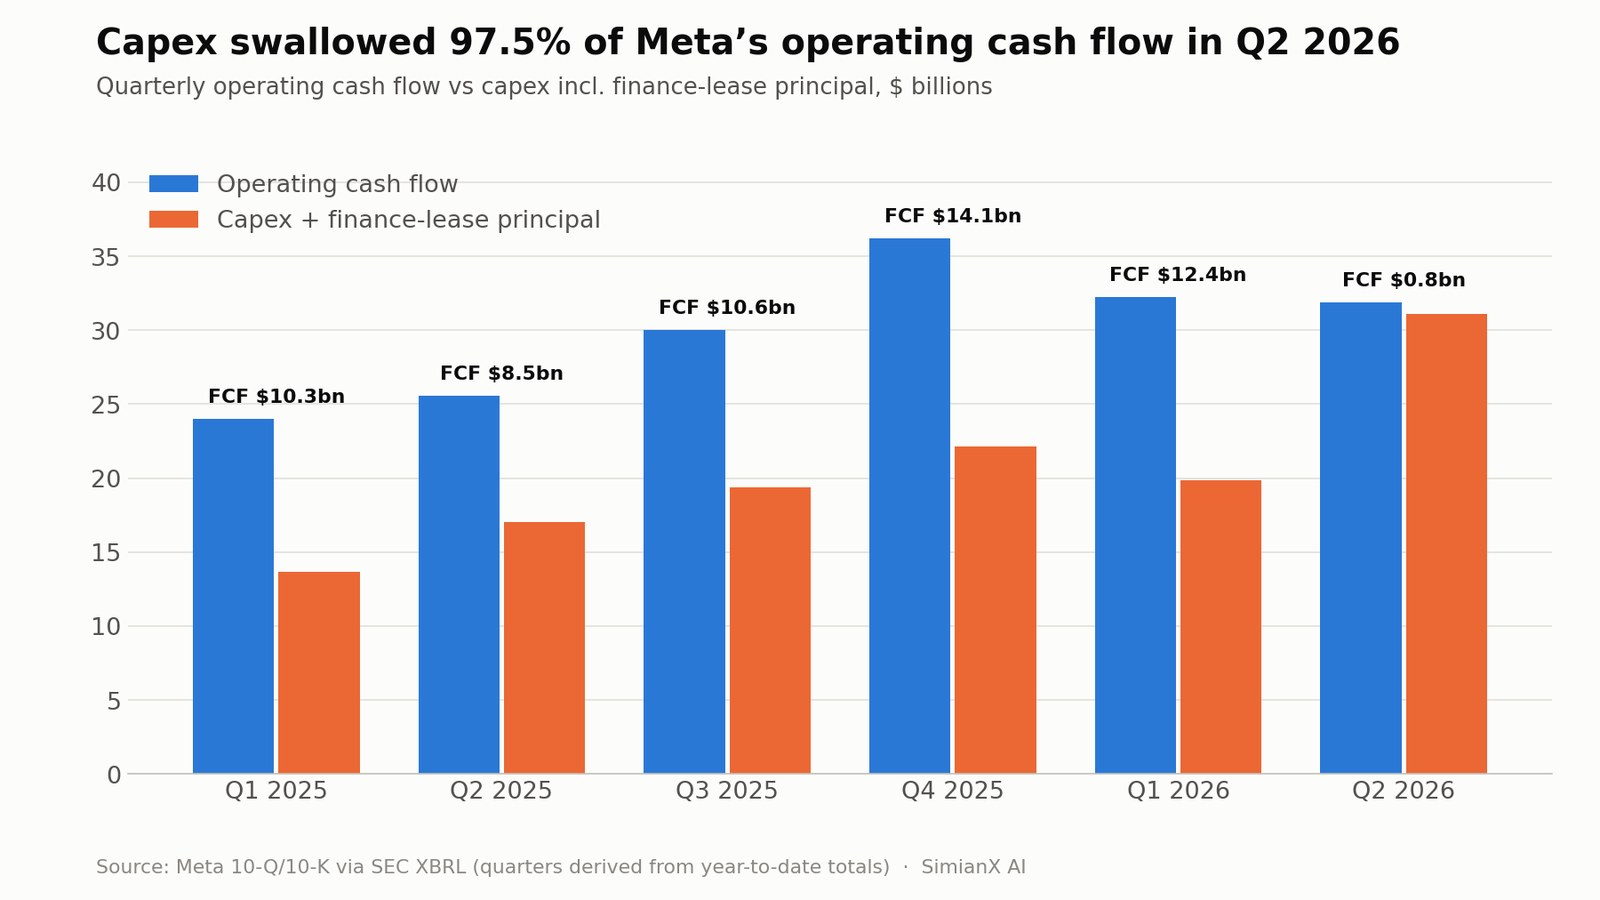
Se a projeção de US$ 130–145 bilhões se mantiver, o segundo semestre de 2026 implica cerca de US$ 81–96 bilhões em gastos adicionais — bem acima do ritmo de qualquer semestre anterior.
Os investidores precisam acompanhar a depreciação, além do investimento de capital. O hardware comprado hoje gerará despesas contábeis em períodos futuros. Mesmo que o investimento de capital acabe se estabilizando, a depreciação pode continuar pressionando as margens operacionais.
Como a META se comportou em torno do lançamento do Muse
A reação das ações oferece uma leitura útil de quanto do Muse o mercado está disposto a precificar.
| Data | Fechamento da META | Variação diária | Variação diária do QQQ |
|---|---|---|---|
| 3 set 2026 | US$ 610,68 | +3,0% | +1,2% |
| 4 set 2026 | US$ 616,77 | +1,0% | +0,2% |
| 8 set 2026 (lançamento do Muse) | US$ 613,48 | -0,5% | -0,1% |
| 9 set 2026 | US$ 653,69 | +6,6% | -0,3% |
| 10 set 2026 | US$ 644,38 | -1,4% | -1,1% |
O dia do lançamento foi calmo, com volume de apenas cerca de 1,2 vez a média de 20 dias. O movimento veio no pregão seguinte, quando a META subiu 6,6% com volume de aproximadamente 2,2 vezes o normal enquanto o Nasdaq-100 recuava — um desempenho superior de quase sete pontos percentuais. Mesmo depois desse salto, as ações seguem cerca de 18% abaixo da máxima de 52 semanas, de US$ 790,80, e perto da marca de US$ 1,64 trilhão em valor de mercado.
O que provaria que o Muse está funcionando?
Downloads e posições nas lojas de aplicativos na semana do lançamento não bastam. Os investidores precisam de evidências de uso recorrente, valor econômico e eficiência crescente.
Os indicadores mais úteis incluiriam:
- Usuários ativos mensais e diários do Muse.
- Tarefas concluídas por usuário ativo.
- Retenção de usuários após 30, 90 e 180 dias.
- Porcentagem de usuários que conectam e-mail, agenda ou serviços de pagamento.
- Conversão de planos gratuitos para pagos.
- Receita de assinatura por usuário pagante.
- Custo de inferência e de máquina virtual por tarefa.
- Número e valor das compras assistidas pelo agente.
- Crescimento das interações com agentes empresariais.
- Receita incremental do WhatsApp Business.
- Ganho mensurável na conversão publicitária.
- Incidentes de segurança, ações equivocadas e taxas de reembolso.
A Meta pode, de início, divulgar apenas declarações qualitativas. Os investidores devem desconfiar se a administração destacar números totais de acesso ou de teste sem dados de retenção e de economia unitária.
Um processo prático de acompanhamento seria:
- Acompanhar a adoção: verificar se os usuários continuam usando o Muse depois que a curiosidade inicial passa.
- Acompanhar a profundidade: buscar crescimento em serviços conectados, tarefas concluídas e objetivos recorrentes.
- Acompanhar a monetização: comparar o avanço das assinaturas e das mensagens empresariais com os custos de infraestrutura.
- Acompanhar a confiança: monitorar incidentes de segurança, mudanças de privacidade e respostas regulatórias.
- Acompanhar a eficiência do capital: comparar o lucro operacional incremental com o investimento de capital e a depreciação.
A SimianX AI pode apoiar esse processo reunindo divulgações de resultados, dados da SEC, análise técnica, revisões de analistas e o sentimento das notícias — você pode abrir diretamente uma análise ao vivo da META. Ainda assim, os investidores devem conferir os números importantes nos documentos e comunicados oficiais da Meta.
A avaliação das ações da META após o lançamento do Muse
Após o lançamento, a META era negociada em torno de US$ 644–654, o que dava à Meta um valor de mercado de aproximadamente US$ 1,64 trilhão, um múltiplo de lucro dos últimos doze meses de cerca de 25 vezes e um múltiplo de lucro projetado em torno de 20 vezes, segundo os dados de mercado da StockAnalysis. Esses números mudam diariamente e devem ser conferidos antes de qualquer decisão de investimento.
Essa avaliação não parece exigir que o Muse se torne imediatamente um negócio independente gigantesco. Ela pressupõe, porém, que a Meta consiga preservar crescimento e margens saudáveis enquanto investe agressivamente em IA.
Um quadro de cenários é mais útil do que atribuir ao Muse um valor arbitrário.
| Cenário | Resultado do Muse | Negócio principal | Resultado dos gastos | Implicação provável para a ação |
|---|---|---|---|---|
| Pessimista | Retenção fraca; usuários resistem a compartilhar dados | O crescimento da publicidade desacelera | Capex e depreciação continuam elevados | O múltiplo encolhe porque o fluxo de caixa livre decepciona |
| Base | Produto de nicho útil com adoção paga moderada | A publicidade continua se beneficiando da IA | Os gastos geram retornos operacionais graduais | O crescimento do lucro sustenta um múltiplo em linha com o mercado ou com prêmio modesto |
| Otimista | O Muse vira uma plataforma de agentes para consumidores amplamente usada | Publicidade e mensagens obtêm ganhos mensuráveis de conversão | A infraestrutura de IA compartilhada gera retornos fortes | A META recebe um prêmio adicional pela opcionalidade de plataforma e de IA |
Cenário pessimista ilustrativo
Em um cenário pessimista, o Muse gera receita de assinatura limitada porque os usuários preferem assistentes concorrentes ou se recusam a conectar contas pessoais. As despesas de infraestrutura e depreciação continuam subindo, o crescimento da publicidade se normaliza e o fluxo de caixa livre segue pressionado.
O perigo não é a Meta deixar de ser lucrativa. O perigo é os investidores reduzirem o múltiplo atribuído à empresa porque as necessidades de capital se tornam estruturalmente maiores.
Cenário base ilustrativo
Em um cenário base, o Muse conquista uma base de usuários relevante, mas não dominante. As assinaturas se tornam um negócio de vários bilhões de dólares ao longo de alguns anos, enquanto o Muse também melhora o engajamento, o comércio e as mensagens.
A operação publicitária da Meta continua sendo o principal motor de lucro. O investimento em IA sustenta o crescimento da receita, mas as margens operacionais ficam abaixo do pico anterior porque os custos de inferência e depreciação são substanciais.
Cenário otimista ilustrativo
Em um cenário otimista, o Muse se torna uma das interfaces padrão pelas quais os consumidores organizam tarefas e interagem com empresas. A integração entre WhatsApp, Instagram, dispositivos vestíveis e agentes de lojistas cria um efeito de rede.
As assinaturas diretas importam, mas o valor maior vem de uma melhor conversão publicitária, das interações empresariais pagas e do comércio agêntico. A infraestrutura de IA da Meta atende a vários produtos de alto retorno, permitindo que o lucro operacional e o fluxo de caixa livre acelerem depois que o ciclo de investimento se moderar.
O cenário otimista não exige que o Muse substitua a publicidade. Exige que o Muse torne o ecossistema de publicidade, mensagens e comércio da Meta mais valioso.
Os principais riscos para a tese de crescimento do Muse
Confiança do consumidor
O histórico da Meta em privacidade e uso de dados pode desencorajar os usuários a conectar e-mail, agendas, informações financeiras e contas pessoais.
Erros do agente
Uma resposta gerada por um chatbot pode ser ignorada. Uma ação incorreta executada por um agente pode custar dinheiro, prejudicar relacionamentos ou expor informações privadas.
Injeção de instruções e cibersegurança
Um texto malicioso em um site ou documento pode tentar manipular um agente. O Sentinel e o isolamento das credenciais reduzem o risco, mas não conseguem eliminá-lo.
Concorrência
O Google tem a busca, o Android, o Gmail e o Maps. A Microsoft tem o Windows e o software corporativo. A Amazon tem compras, pagamentos e logística. A OpenAI e a Anthropic têm marcas diretas de IA muito fortes. A vantagem de distribuição da Meta é considerável, mas não exclusiva.
Pressão sobre as margens
Custos persistentes de inferência de IA, de máquinas virtuais e de depreciação podem reduzir a lucratividade do uso gratuito ou pouco monetizado.
Regulação
O Muse pode atrair escrutínio em privacidade, decisões automatizadas, defesa do consumidor, concorrência, transações financeiras e segurança da IA. A fragmentação regulatória pode desacelerar a expansão internacional. O segundo trimestre já trouxe US$ 2,40 bilhões em encargos relacionados a processos judiciais.
Conflitos de monetização
Usar os dados do agente pessoal para publicidade poderia minar a confiança. Evitar esses dados pode limitar a monetização. A Meta precisa encontrar modelos de receita que alinhem seus incentivos aos interesses do usuário.
Alocação de capital
A Meta financia ao mesmo tempo infraestrutura de IA, pesquisa em superinteligência, o Reality Labs, dispositivos vestíveis e suas plataformas já estabelecidas. No segundo trimestre de 2026, o Reality Labs gerou apenas US$ 431 milhões de receita e registrou prejuízo operacional de US$ 4,62 bilhões. Os investidores precisam considerar o peso combinado desses projetos de longa maturação.
As ações da META são uma compra depois do Muse?
O Muse fortalece a tese estratégica da Meta, mas o produto é novo demais para justificar sozinho uma decisão de investimento.
Os motivos mais fortes para ter META continuam sendo:
- Uma base global de 3,60 bilhões de pessoas ativas diárias.
- Uma plataforma de publicidade altamente lucrativa.
- Forte crescimento da receita e da publicidade em 2026.
- Um lucro operacional subjacente que cresceu cerca de 9% no segundo trimestre, excluindo os encargos pontuais.
- Melhorias de IA que já contribuem para o desempenho das recomendações e dos anúncios.
- Múltiplos caminhos para monetizar o WhatsApp e as mensagens empresariais.
- Vantagens de distribuição em produtos sociais, de mensagens e vestíveis.
- O Muse como uma nova opção de plataforma potencialmente valiosa.
Os motivos mais fortes para cautela são:
- Investimentos de capital de US$ 130 bilhões a US$ 145 bilhões em 2026.
- Um fluxo de caixa livre que caiu para US$ 784 milhões no segundo trimestre, quando o capex consumiu 97,5% do fluxo de caixa operacional.
- Margens operacionais menores.
- Exigências elevadas de segurança e privacidade.
- Retenção ainda não comprovada de agentes para consumidores.
- Concorrência de plataformas de tecnologia bem capitalizadas.
- Exposição regulatória e jurídica.
- Divulgação limitada sobre a economia específica do Muse.
Para investidores de longo prazo, uma abordagem racional é avaliar primeiro o negócio publicitário consolidado da Meta e tratar o Muse como opcionalidade. Pagar um grande prêmio por receitas hipotéticas do Muse seria prematuro. Ignorar o Muse por completo também seria deixar de lado a possibilidade de que a Meta esteja construindo uma nova interface para a intenção de compra e o comércio digital.
Perguntas frequentes sobre as ações da META e o Muse
O que é o Meta Muse AI?
O Muse é o agente de IA pessoal da Meta, lançado nos Estados Unidos em 8 de setembro de 2026 no iOS, no Android, em muse.ai e dentro do WhatsApp. Ele pode navegar em sites, preencher formulários, enviar e-mails, reservar viagens, negociar, fazer compras aprovadas e trabalhar em segundo plano em objetivos de prazo mais longo.
Como a Meta vai monetizar o Muse?
O Muse é gratuito para a maioria dos usos, com planos de assinatura pagos para usuários mais intensos. A Meta também pode monetizá-lo por meio de serviços de agentes empresariais, mensagens pagas, parcerias comerciais e melhor conversão publicitária. A maior oportunidade pode vir da conexão entre agentes pessoais e empresas no WhatsApp, no Instagram e no Messenger.
Como as ações da META reagiram ao lançamento do Muse?
A META caiu 0,5% no dia do lançamento, 8 de setembro de 2026, e depois subiu 6,6%, para US$ 653,69, no pregão seguinte, com volume de cerca de 2,2 vezes o normal enquanto o Nasdaq-100 recuava. As ações seguiam cerca de 18% abaixo da máxima de 52 semanas.
O Muse pode se tornar o próximo motor de crescimento da Meta?
Pode, mas os investidores precisam de evidências de retenção, conversão paga, economia por tarefa e atividade comercial. O Muse tem mais chances de se tornar um motor de crescimento relevante se fortalecer a publicidade e as mensagens empresariais, além de gerar receita de assinatura.
As ações da META são uma compra depois do lançamento do Muse?
O Muse acrescenta potencial de valorização no longo prazo, mas não torna, por si só, a ação uma compra. Os investidores devem comparar o crescimento do lucro e a avaliação da Meta com os riscos criados pelo enorme investimento de capital, pelo menor fluxo de caixa livre, pela regulação e pela incerteza sobre a monetização da IA.
Qual é o maior risco que o Meta Muse enfrenta?
O maior risco é a confiança. O Muse fica mais útil à medida que os usuários lhe dão acesso a dados sensíveis e permissão para agir, mas a Meta precisa convencer os consumidores de que o ganho de produtividade supera os riscos de privacidade, segurança e erros.
Conclusão
O lançamento do Muse pela Meta é estrategicamente importante porque leva a empresa além das respostas geradas por IA, rumo às ações executadas por IA. O Muse pode navegar, se comunicar, comprar e gerenciar projetos enquanto se integra às plataformas sociais e de mensagens que bilhões de pessoas já usam.
Com o tempo, o produto poderia gerar receita de assinatura, aumentar o valor dos anúncios da Meta, expandir o WhatsApp Business e firmar a Meta como intermediária no comércio agêntico. Sua distribuição por WhatsApp, Instagram, Facebook e futuros óculos com IA é uma vantagem competitiva genuína.
No entanto, o Muse ainda não é um motor de crescimento comprovado. Adoção, retenção, economia unitária e confiança do consumidor continuam desconhecidas. Enquanto isso, a Meta espera gastar de US$ 130 bilhões a US$ 145 bilhões em investimentos de capital em 2026, e o fluxo de caixa livre do segundo trimestre caiu para menos de US$ 1 bilhão com a disparada dos investimentos.
A tese mais defensável é, portanto, equilibrada: o negócio publicitário principal da Meta sustenta a tese de investimento atual, enquanto o Muse oferece um potencial de valorização possivelmente substancial, mas não comprovado. O cenário otimista se fortalece se o Muse alcançar uso recorrente, conversão paga e crescimento das transações com agentes empresariais sem comprometer a privacidade nem as margens. Enfraquece se os custos de infraestrutura de IA continuarem altos enquanto os usuários se recusam a delegar tarefas relevantes.
Os investidores que acompanham as ações da META após o lançamento do Muse devem monitorar as divulgações trimestrais de adoção, o progresso das assinaturas, a receita de mensagens empresariais, a conversão publicitária, o investimento de capital, a depreciação e o fluxo de caixa livre. A SimianX AI pode ajudar a acompanhar esses sinais fundamentalistas, técnicos e de notícias em um único ambiente de pesquisa.
O Muse pode se tornar o próximo grande motor de crescimento da Meta — mas os investidores devem exigir evidências mensuráveis antes de avaliá-lo como tal.
Este artigo tem finalidade exclusivamente informativa e educacional. Não constitui recomendação de investimento, nem aconselhamento jurídico ou tributário. Preços de mercado e estimativas de analistas mudam, e os investidores devem verificar os dados atuais e consultar profissionais qualificados antes de tomar decisões financeiras.
Leitura Relacionada
- Meta Compute 2026: excesso de IA pode virar receita?
- Investimento em IA 2026: 96% do caixa das big techs
- Alphabet Q2 2026: Gemini e Cloud justificam o capex de IA?
- Amazon Q2 2026: AWS pode justificar $200B de capex em IA?
- Microsoft Q4 2026: crescimento do Azure vs capex de IA
- Ações da AppLovin 2026: todo o avanço veio do preço
Referências
- Meta Newsroom — Apresentando o Muse (8 de setembro de 2026)
- Meta AI Research — Segurança e proteção para agentes de IA: nossa abordagem com o Muse
- Meta Newsroom — Apresentando o Muse Image (atualizado em 10 de julho de 2026)
- SEC EDGAR — Divulgação de resultados do 2º tri de 2026 da Meta (Formulário 8-K, Anexo 99.1)
- SEC EDGAR — Formulário 10-Q da Meta do trimestre encerrado em 30 de junho de 2026
- Stripe — Link
- Meta Bug Bounty — Programa de recompensas por falhas
- StockAnalysis — Dados de mercado da META


