
Por dentro da alta da Coherent: o que o 10-K diz sobre a aposta em óptica para IA
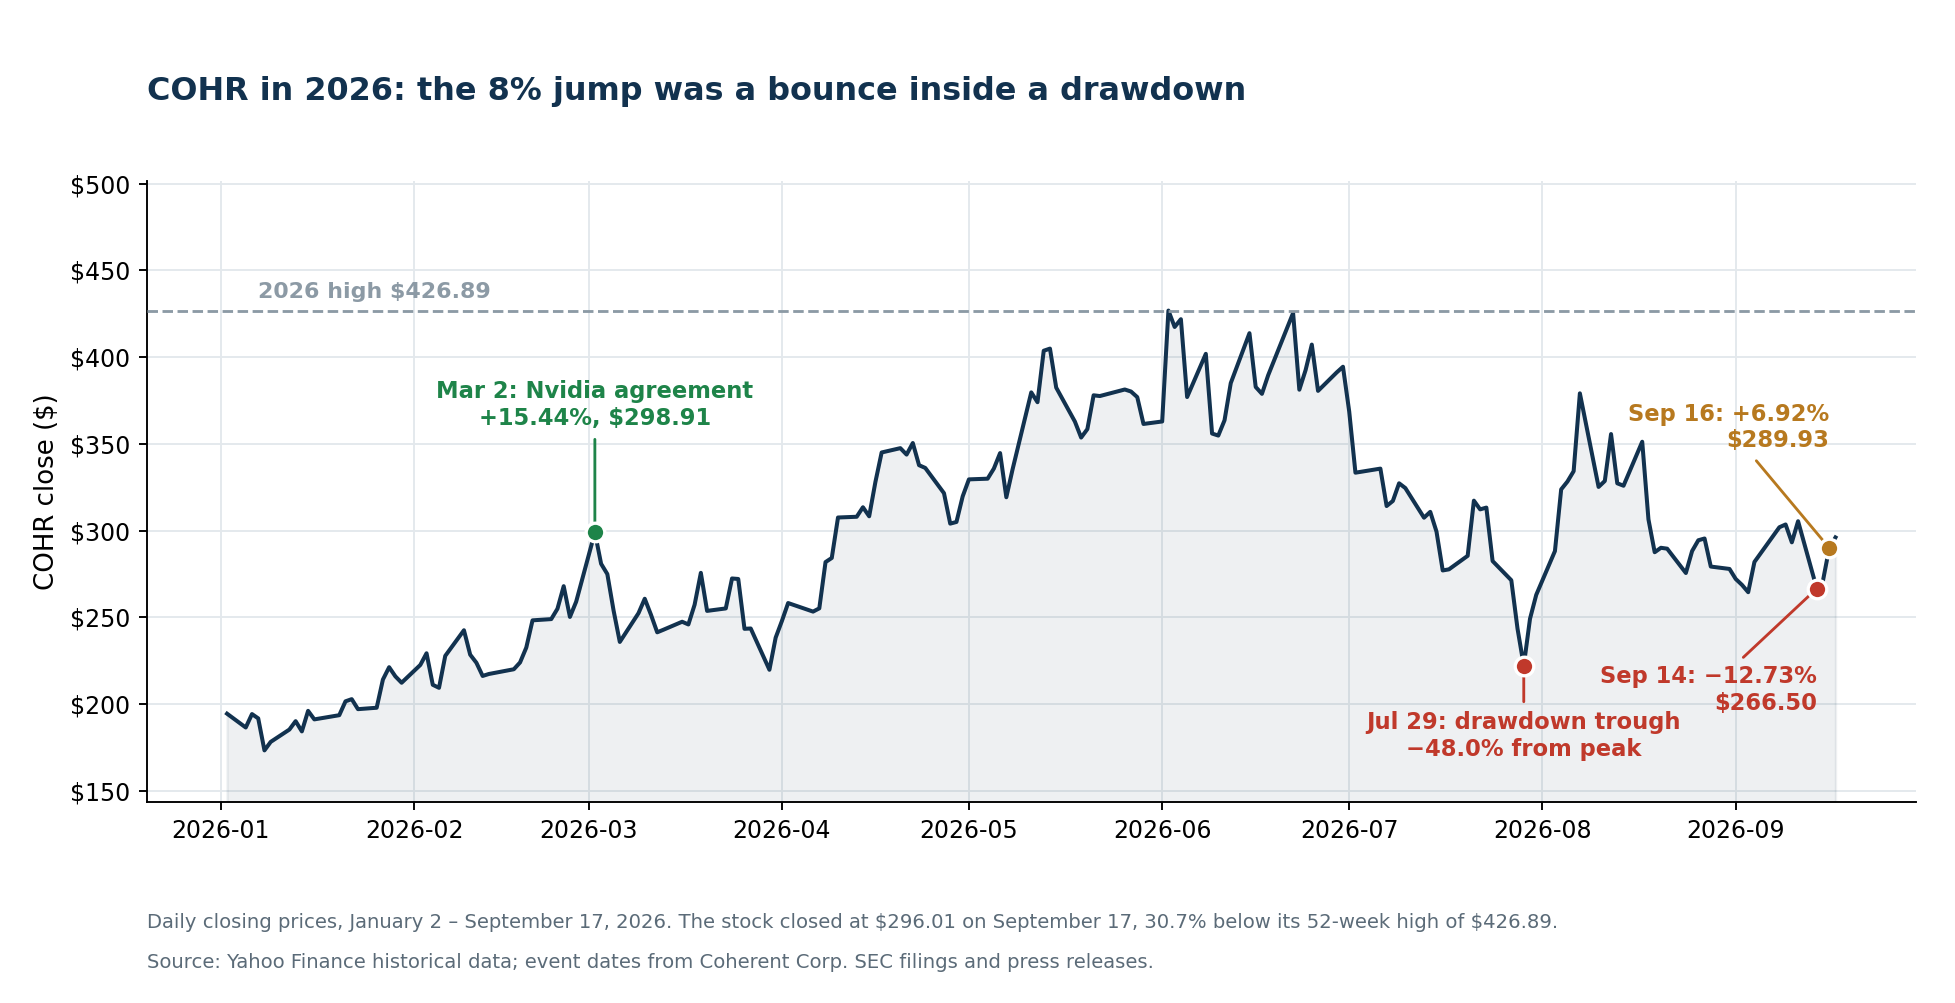
Em 16 de setembro de 2026, a Coherent Corp. (NYSE: COHR) fechou a 289,93 dólares, alta de 6,92%, com 7,5 milhões de ações negociadas. As manchetes arredondaram o movimento intradiário — a ação chegou a 294,56 dólares, 8,63% acima do fechamento anterior — para "8%", e as perspectivas da Coherent em óptica para IA viraram a aposta de segunda ordem do dia.
A alta foi real. O enquadramento é que ficou incompleto.
Duas sessões antes, em 14 de setembro, a Coherent havia caído 12,73% com 9,9 milhões de ações negociadas, na mesma reprecificação de fornecedores de IA que atingiu as ações de semicondutores enquanto as hyperscalers se sustentaram. O complexo óptico caiu junto: a Ciena perdeu 8,55%, a Lumentum, 9,92%. Os 6,92% de 16 de setembro não tiraram a ação de nenhuma formação gráfica. Preencheram parte de um buraco de três dias e, mesmo após mais 2,10% em 17 de setembro, a 296,01 dólares, a Coherent seguia 30,7% abaixo da máxima de 52 semanas de 426,89 dólares.
Essa é a primeira coisa que a cobertura deixou passar. A segunda é o que a Coherent protocolou em 14 de agosto de 2026. O relatório anual no formulário 10-K do exercício de 2026 traz os números que decidirão essa tese: fluxo de caixa livre de menos 1,02 bilhão de dólares após três anos consecutivos entre mais 193 e mais 199 milhões, uma base acionária cerca de 26% maior em doze meses, um único cliente representando 20% da receita e um segmento Industrial que encolheu 10,3% enquanto todos olhavam para a linha de data centers.
Nada disso faz da Coherent uma empresa ruim. Operacionalmente, ela teve um ano excelente. Mas muda o que um investidor está de fato comprando a um valor de mercado de 56,8 bilhões de dólares. Quem acompanha a posição pode monitorar protocolos da COHR, comportamento de preço e revisões de estimativas com a SimianX AI.
Todos os números vêm de protocolos na SEC, comunicados da empresa e dados de mercado até 17 de setembro de 2026.
As quatro sessões que produziram o "salto de 8%"
O movimento precisa do contexto imediato. Este é o comportamento de preço ao redor dele.
| Data | Fech. COHR | Variação COHR | Volume | CIEN | LITE |
|---|---|---|---|---|---|
| 11 set. 2026 | US$ 305,37 | — | — | — | — |
| 14 set. 2026 | US$ 266,50 | −12,73% | 9,9 mi | −8,55% | −9,92% |
| 15 set. 2026 | US$ 271,17 | +1,75% | 4,3 mi | +4,60% | +0,47% |
| 16 set. 2026 | US$ 289,93 | +6,92% | 7,5 mi | +1,85% | +9,59% |
| 17 set. 2026 | US$ 296,01 | +2,10% | 4,2 mi | +4,03% | −0,73% |
Três detalhes importam.
A Coherent não liderou. A Lumentum subiu 9,59% em 16 de setembro, bem mais que os 6,92% da Coherent. No ano, a Lumentum acumula alta de 147,6% contra 60,4% da Coherent. Se o mercado estivesse premiando especificamente a posição da Coherent em fosfeto de índio, isso é difícil de enxergar nos preços.
A Ciena — o gatilho — recuou. A Ciena chegou a operar 12,22% acima do fechamento anterior na máxima de 16 de setembro e encerrou o dia com apenas 1,85% de alta. A empresa cujas projeções desencadearam o movimento devolveu cerca de cinco sextos do ganho do dia antes do fechamento.
Todo o complexo segue abaixo do nível do início do mês. A 296,01 dólares em 17 de setembro, a Coherent continua abaixo do fechamento de 11 de setembro, de 305,37 dólares.
"O próximo gargalo" é uma aposta recorrente deste ciclo — já foi jogada com energia elétrica e filas de conexão à rede — e a pergunta, sempre, é se a escassez sobrevive à resposta em capacidade.
O "salto de 8%" foi o terceiro dia de uma recuperação parcial após uma queda de 12,7% em uma sessão, num grupo em que a Coherent teve desempenho pior que o do concorrente mais próximo.
Que tipo de ação é esta
A Coherent é rotineiramente descrita como uma ação volátil. O histórico de preços permite ser preciso sobre o quanto.
Nas 251 sessões dos doze meses encerrados em 17 de setembro de 2026:
| Medida de volatilidade, 12 meses | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| Sessões com variação de ±5% ou mais | 85 | 69 | 110 | 8 |
| Proporção de todas as sessões | 34% | 27% | 44% | 3% |
| Sessões com variação de ±10% ou mais | 19 | — | — | — |
| Volatilidade anualizada | 86% | 72% | 98% | 38% |
| Maior queda desde o topo | −48,0% | −49,4% | −42,8% | −20,2% |
| Distância atual da máxima de 52 semanas | −30,7% | −43,5% | −13,3% | −7,1% |
Uma em cada três sessões variou pelo menos 5%. Dezenove sessões variaram pelo menos 10%. A Coherent tem mais de dez vezes a probabilidade da Nvidia de registrar um dia de ±5%.
As dez maiores variações diárias do último ano:
| Data | Variação | Data | Variação |
|---|---|---|---|
| 6 nov. 2025 | +18,32% | 11 mai. 2026 | +13,25% |
| 2 jun. 2026 | +17,63% | 18 ago. 2026 | −12,75% |
| 2 mar. 2026 | +15,44% | 14 set. 2026 | −12,73% |
| 10 ago. 2026 | −14,24% | 4 ago. 2026 | +12,35% |
| 7 ago. 2026 | +13,44% | 30 jul. 2026 | +12,16% |
O 2 de março de 2026 é o maior movimento fundamental dessa lista — o dia em que o acordo com a Nvidia foi anunciado e a ação subiu 15,44%. Os 6,92% de 16 de setembro não chegam perto. A queda mais profunda da ação atingiu o fundo em 29 de julho de 2026, 48,0% abaixo do topo.
Quem dimensiona uma posição em Coherent está comprando um ativo com cerca de 86% de volatilidade anualizada, não um composto defensivo. Isso, por si só, não é otimista nem pessimista. É um fato que deveria determinar o tamanho da posição antes de qualquer opinião sobre óptica.
Por que o setor subiu: as metas da Ciena para 2029
O gatilho de 16 de setembro veio de fora. No seu fórum de investidores em Ottawa, em 16 e 17 de setembro, a Ciena divulgou metas financeiras para o exercício de 2029:
- Crescimento de receita de aproximadamente 30% ao ano do exercício de 2026 a 2029.
- Margem bruta ajustada de cerca de 50%.
- Margem operacional ajustada de 32% a 35%.
- Margem de fluxo de caixa livre de aproximadamente 20%.
A Ciena também anunciou novos segmentos reportáveis a partir do exercício de 2027: Optical Systems, Interconnects, Global Services e Routing and Other.
Essas metas são um dado externo que confirma que a demanda por óptica não está confinada a um fornecedor ou a um cliente hyperscale — por isso Coherent, Lumentum, Corning e Applied Optoelectronics subiram juntas. Ainda assim, são metas, divulgadas por um concorrente, para um período que termina daqui a três anos.
A projeção independente é mais útil. A TrendForce estima que o mercado de transceptores ópticos para IA crescerá de 16,5 bilhões de dólares em 2025 para 26 bilhões em 2026, alta de mais de 57%, e aponta a escassez de componentes como o principal freio à expansão de capacidade, com 2026 e 2027 como os anos decisivos para se posicionar na cadeia de fornecimento de 1,6 T.
Os números da própria Coherent são realmente fortes
Nada do que vem a seguir sugere que o negócio esteja fraco. O exercício de 2026, encerrado em 30 de junho de 2026, foi o melhor da história da empresa.
| Exercício, US$ mi | 2026 | 2025 | Variação |
|---|---|---|---|
| Receita | 7.118 | 5.810 | +22,5% |
| Margem bruta (GAAP) | 37,5% | 35,2% | +233 pb |
| Lucro operacional (GAAP) | 898 | 290 | +209,7% |
| Margem operacional (GAAP) | 12,6% | 5,0% | +762 pb |
| Lucro líquido atribuível à Coherent (GAAP) | 805 | 49 | +1.530,8% |
| Lucro por ação diluído (GAAP) | US$ 4,12 | (US$ 0,52) | saída do prejuízo |
| Lucro operacional (não GAAP) | 1.457 | 1.037 | +40,5% |
| Margem operacional (não GAAP) | 20,5% | 17,8% | +262 pb |
| Lucro líquido (não GAAP) | 1.097 | 693 | +58,3% |
| Lucro por ação diluído (não GAAP) | US$ 5,61 | US$ 3,53 | +58,9% |
O trimestre de junho foi o mais forte dos quatro: receita de 2.046 milhões de dólares, alta de 33,8% ante o ano anterior, margem bruta GAAP de 38,5%, lucro por ação diluído GAAP de 1,19 dólar e não GAAP de 1,74 dólar. A projeção para o trimestre de setembro de 2026 prevê receita de 2,2 a 2,4 bilhões de dólares, margem bruta não GAAP de 39,5% a 41,5% e lucro por ação não GAAP de 1,85 a 2,05 dólares.
Os lucros cresceram cerca de duas vezes e meia mais rápido que a receita. Isso é alavancagem operacional real e a razão de a ação carregar um múltiplo premium.
Mas o crescimento está em um único segmento
A Coherent reorganizou-se em dois segmentos reportáveis em 1º de julho de 2025. O quadro de três anos é desequilibrado.
| Receita por mercado, US$ mi | 2026 | 2025 | 2024 | Variação 2026 |
|---|---|---|---|---|
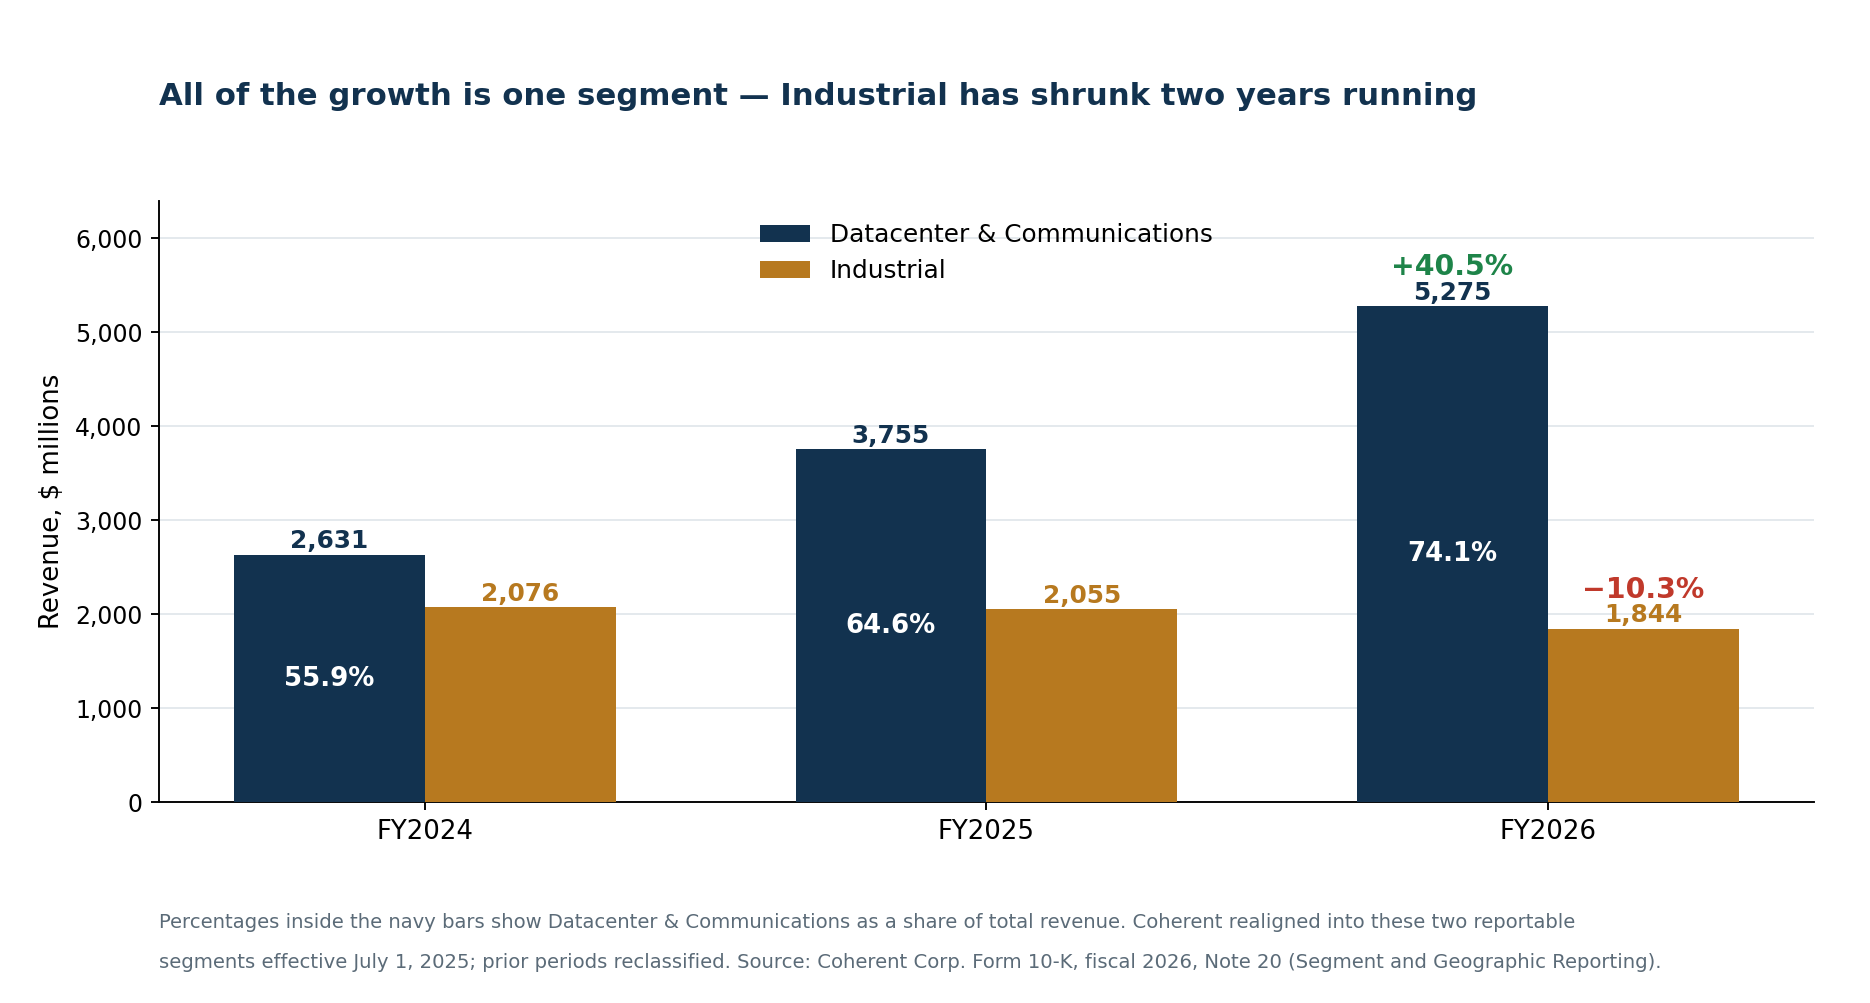
| Data centers e comunicações | 5.274,6 | 3.755,2 | 2.631,4 | +40,5% |
| Industrial | 1.843,6 | 2.055,0 | 2.076,3 | −10,3% |
| Total | 7.118,2 | 5.810,1 | 4.707,7 | +22,5% |
| Participação de data centers e comunicações | 74,1% | 64,6% | 55,9% | — |
Data centers e comunicações cresceu 40,5% e hoje responde por 74,1% da receita. O Industrial encolheu 10,3% e agora recua pelo segundo ano seguido, de 2.076,3 milhões de dólares no exercício de 2024 para 1.843,6 milhões em 2026.
O lucro por segmento conta a mesma história: data centers e comunicações contribuiu com 1.329,7 milhões de dólares de um total de 1.752,5 milhões — margem de segmento de 25,2% — contra 422,8 milhões do Industrial.
Esta não é uma empresa de fotônica diversificada com um complemento de IA. É uma empresa de componentes ópticos para IA com um negócio industrial em declínio anexado, e o valuation precisa ser subscrito nessa base.
A ruptura no caixa é a história de verdade
A demonstração de resultados e a demonstração de fluxos de caixa da Coherent apontam em direções opostas no exercício de 2026, e a distância não é pequena.
| Exercício, US$ mi | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
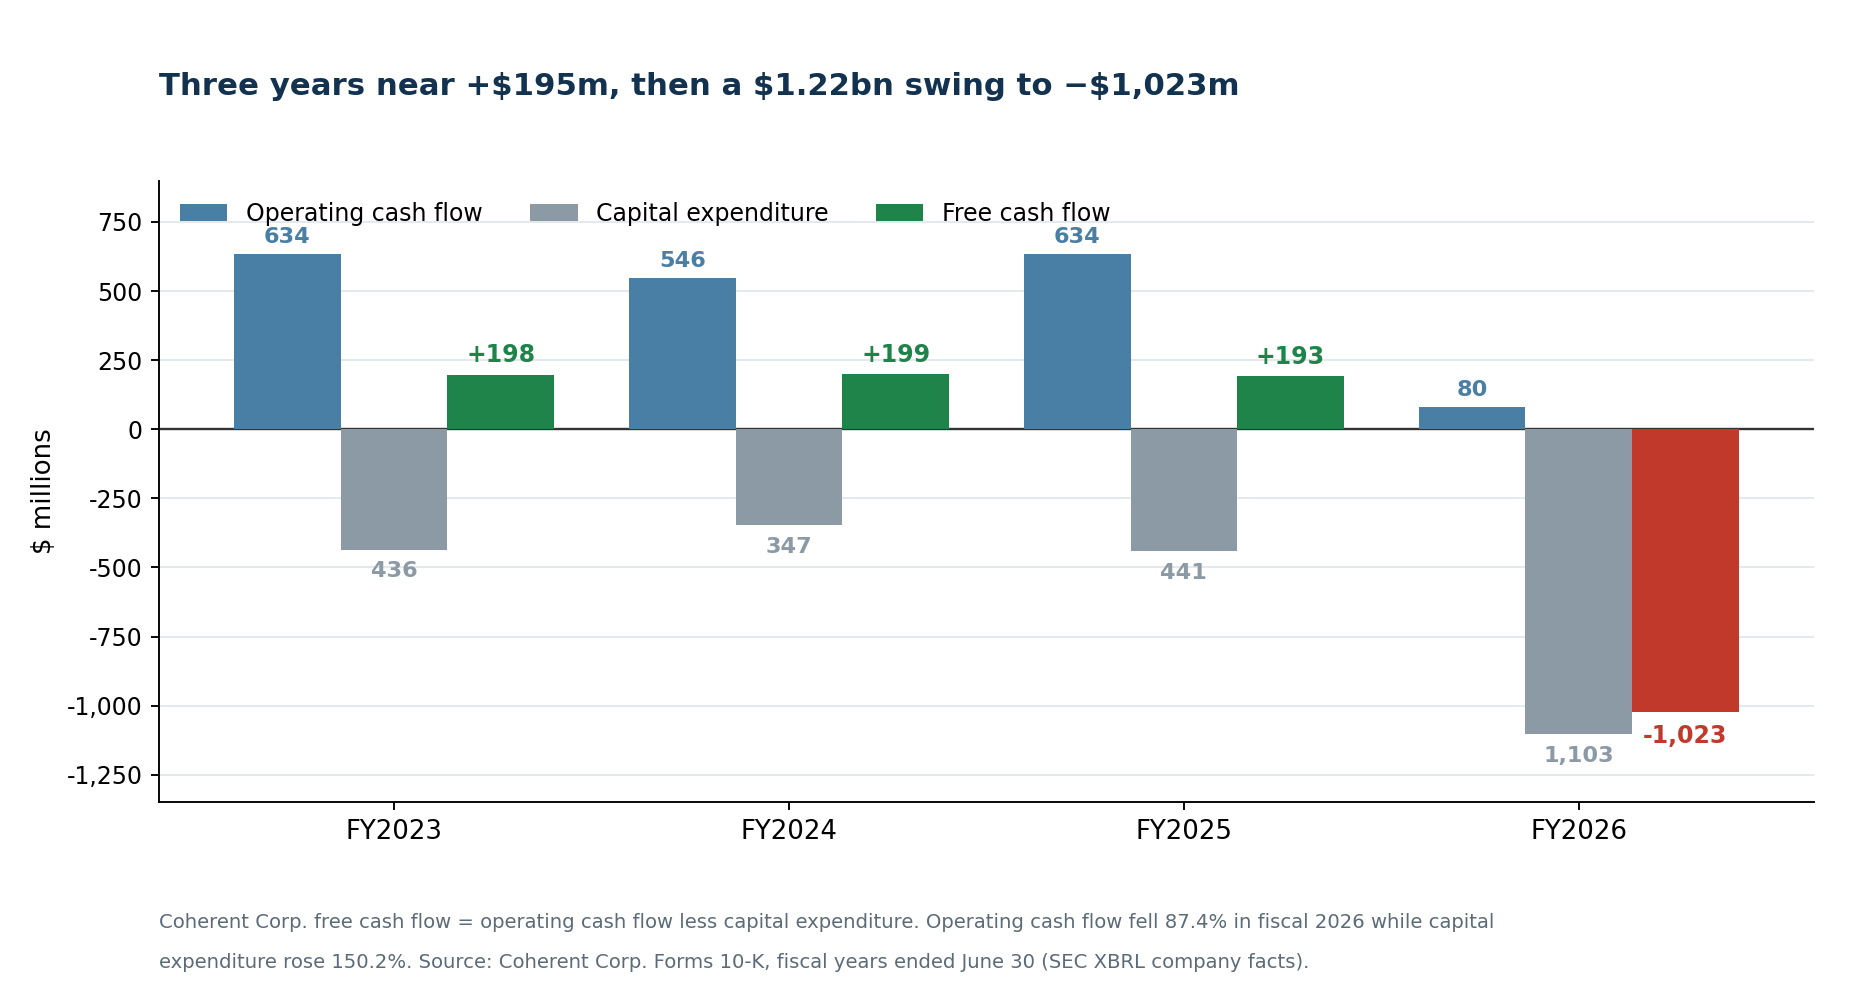
| Fluxo de caixa operacional | 634,0 | 545,7 | 633,6 | 79,5 |
| Investimentos em imobilizado | 436,1 | 346,8 | 440,8 | 1.102,9 |
| Fluxo de caixa livre | +198,0 | +198,9 | +192,8 | −1.023,4 |
Por três anos seguidos, a Coherent gerou fluxo de caixa livre entre 192,8 e 198,9 milhões de dólares. No exercício de 2026 foram menos 1.023,4 milhões — uma virada de 1,22 bilhão de dólares em um único ano, porque o caixa operacional caiu 87,4% enquanto os investimentos subiram 150,2%.
As duas metades importam. Investimentos em alta, isoladamente, seriam uma história de crescimento. Ver o caixa operacional cair de 633,6 para 79,5 milhões enquanto o lucro líquido GAAP sobe de 49 para 805 milhões é uma história de capital de giro: recebíveis, estoques e adiantamentos a fornecedores prendem os lucros antes que virem caixa.
A empresa cobriu a diferença externamente. As atividades de financiamento aportaram 1.477 milhões de dólares no exercício de 2026, contra uma saída de 452 milhões em 2025 — quase inteiramente os recursos da Nvidia. Financiar uma expansão ligada à IA pelos mercados de capitais em vez do resultado operacional é a marca deste ciclo, e o debate sobre carteira de pedidos e dívida da CoreWeave é a versão mais observada disso.
É o mesmo padrão que atravessa toda a expansão da IA, em que lucro reportado e geração de caixa divergem: as gigantes de tecnologia hoje gastam 96% do seu fluxo de caixa operacional em investimentos. A Coherent fornece essa expansão e faz a mesma conta um degrau abaixo.
O que o balanço sustenta
| Em 30 de junho de 2026, US$ mi | Valor |
|---|---|
| Caixa e equivalentes | 1.162 |
| Aplicações de curto prazo | 825 |
| Caixa restrito (circulante e não circulante) | 606 |
| do qual segregado na Silicon Carbide LLC | 604 |
| Capacidade disponível na linha de crédito rotativa | 664 |
| Dívida total | 3.222 |
Uma linha merece ênfase. Dos 606 milhões de dólares em caixa restrito, 604 milhões estão na Silicon Carbide LLC e só podem ser usados por essa subsidiária. Não é liquidez da controladora e não deve ser contada como tal.
A dívida também está concentrada no final:
| Exercício de vencimento | Principal devido, US$ mi |
|---|---|
| 2027 | 7,9 |
| 2028 | 34,4 |
| 2029 | 93,6 |
| 2030 | 2.135,6 |
| 2031 | 985,9 |
| Total | 3.257,5 |
Não há muro de vencimentos no curto prazo — mas 2,14 bilhões de dólares vencem no exercício de 2030, e o ambiente de refinanciamento então dependerá de a capacidade construída hoje estar gerando caixa.
A base acionária que ninguém mencionou
O lucro por ação da Coherent subiu forte no exercício de 2026. O denominador também se moveu, e mais do que a maior parte da cobertura reconheceu.
| Base acionária | Data | Ações |
|---|---|---|
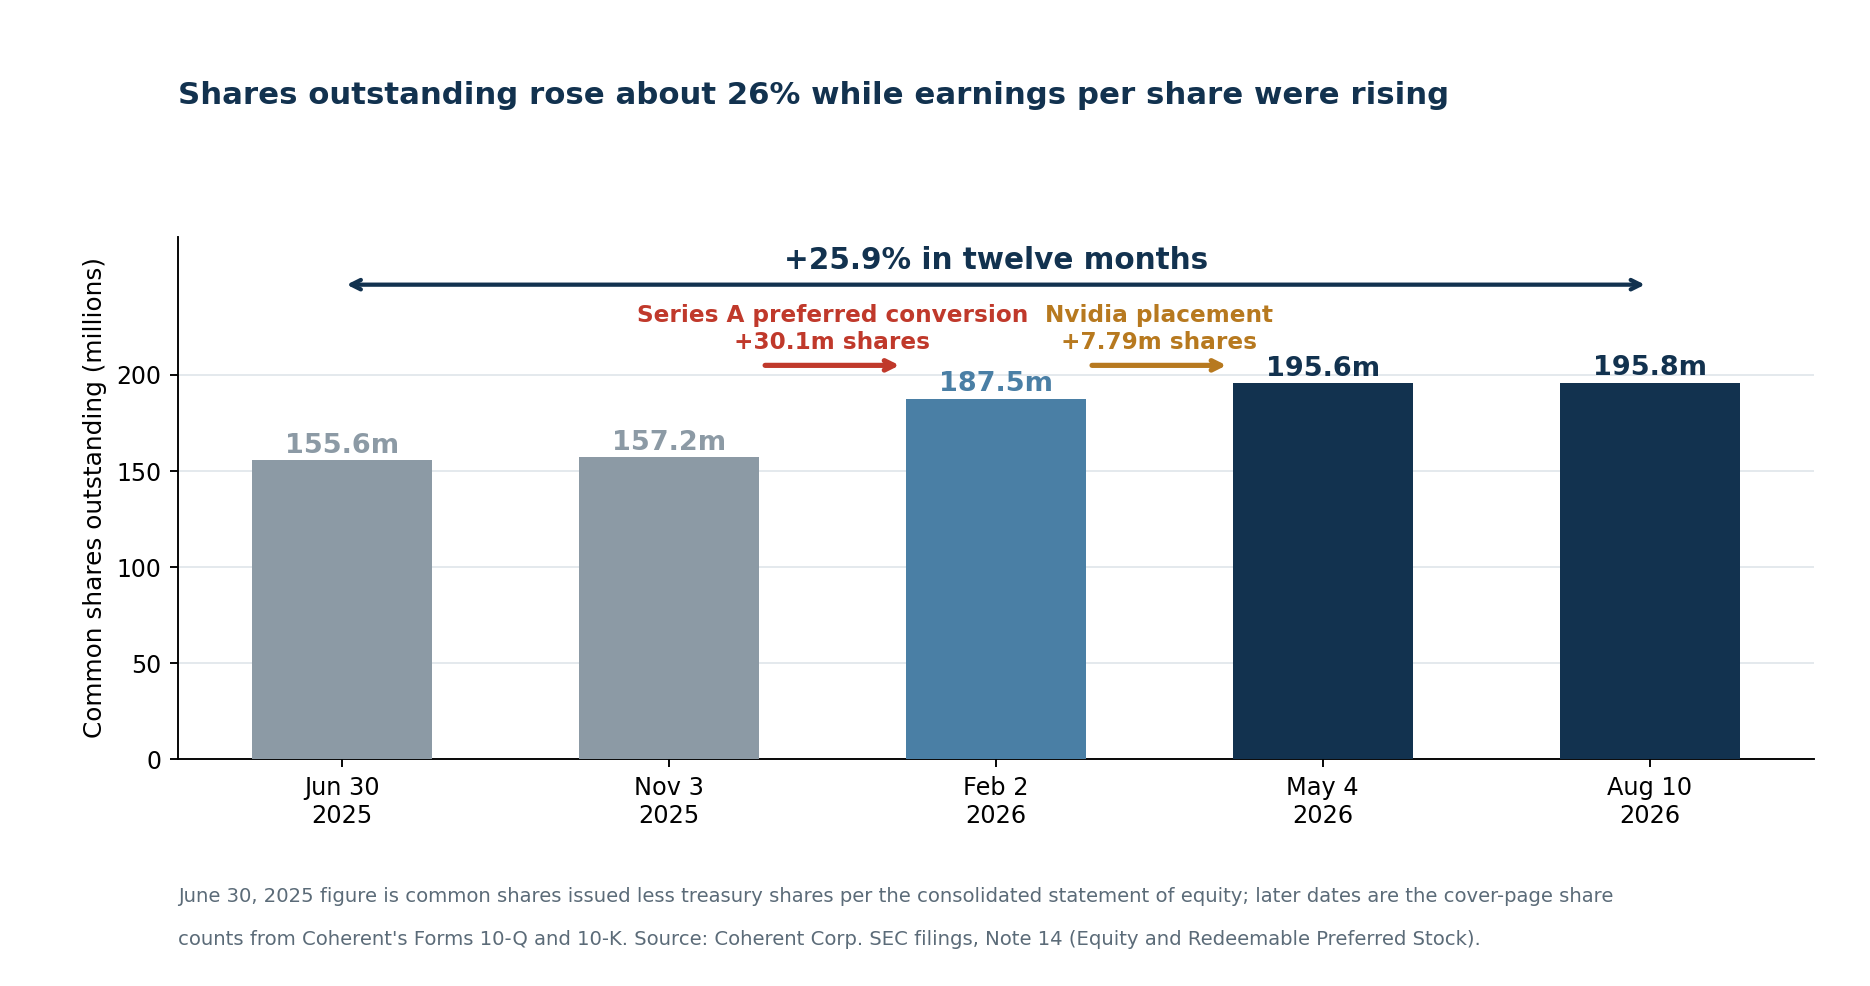
| Ações ordinárias em circulação | 30 jun. 2025 | ~155,6 mi |
| Ações ordinárias em circulação | 3 nov. 2025 | 157.153.611 |
| Ações ordinárias em circulação | 2 fev. 2026 | 187.481.852 |
| Ações ordinárias em circulação | 4 mai. 2026 | 195.639.321 |
| Ações ordinárias em circulação | 10 ago. 2026 | 195.832.246 |
É uma alta de cerca de 26% em doze meses. Dois eventos explicam quase tudo:
- Conversão das ações preferenciais série A: 30,1 milhões de ações ordinárias emitidas no exercício de 2026, transferindo 2.506,9 milhões de dólares da linha de preferenciais resgatáveis para o patrimônio.
- Colocação privada da Nvidia: 7.788.161 ações.
Nenhum dos dois está escondido — ambos constam da nota 14 do 10-K — mas, juntos, significam que os lucros por ação melhoraram apesar de uma base bem maior, e que qualquer comparação futura de "crescimento do LPA" precisa levar em conta uma base um quarto maior.
O acordo com a Nvidia nos seus termos reais
A relação com a Nvidia é o ponto mais forte do caso otimista, e os protocolos a descrevem com precisão.
Em 2 de março de 2026, a Coherent firmou um acordo estratégico plurianual com a Nvidia cobrindo desenvolvimento de óptica avançada, capacidade fabril e pesquisa e desenvolvimento. Segundo o 10-K, o acordo não é exclusivo e inclui um compromisso de compra de bilhões de dólares, além de direitos futuros de acesso e capacidade em produtos avançados de laser e de redes ópticas.
Separadamente, e no mesmo dia, a Nvidia fez um investimento em participação de 2 bilhões de dólares:
| Termos da colocação privada da Nvidia | Detalhe |
|---|---|
| Ações emitidas e vendidas | 7.788.161 |
| Preço por ação | US$ 256,80 |
| Receita bruta total | US$ 2,0 bi |
| Estrutura | Colocação privada, isenção da Seção 4(a)(2) |
| Período de lock-up | Seis meses a partir do fechamento — expirado |
| Proteção de preço | Seis meses a partir da assinatura do contrato de compra |
| Reação do preço no dia do anúncio | +15,44% |
Duas cláusulas merecem mais atenção do que receberam.
O lock-up expirou. As ações ficaram travadas por seis meses após o fechamento de 2 de março. Esse período acabou e a posição agora é transferível. A Nvidia não sinalizou intenção de vender, mas a restrição não existe mais.
A Nvidia obteve proteção de preço. O contrato de compra contém uma cláusula de proteção de preço com prazo de seis meses a partir da assinatura. A Coherent a avaliou sob as normas ASC 815 e ASC 480, concluiu que está indexada às próprias ações e atende aos critérios de classificação em patrimônio líquido, e divulgou que qualquer emissão adicional de ações ou pagamento em dinheiro dela decorrente seria registrado como ajuste de patrimônio. Em linguagem simples: a Nvidia negociou proteção contra queda no seu preço de entrada, e o mecanismo passa potencialmente por mais ações.
A 296,01 dólares, a participação da Nvidia vale cerca de 2,31 bilhões de dólares contra um custo de 2,0 bilhões — aproximadamente 15% acima do preço de compra. O investimento foi bom para a Nvidia, o que valida a tecnologia e ao mesmo tempo lembra quem negociou os melhores termos.
A lógica estratégica segue forte, como em outras aquisições e participações da Nvidia: um compromisso de compra do maior fornecedor de computação para IA reduz o risco de a nova capacidade não encontrar comprador. Não garante o retorno dessa capacidade, e a não exclusividade significa que a Nvidia pode trabalhar — e trabalha — com fornecedores ópticos concorrentes.
A concentração de clientes dobrou em um ano
Ninguém contesta que os clientes de óptica para IA são concentrados. O 10-K quantifica isso, e a tendência é íngreme.
| Concentração de clientes, % da receita consolidada | 2026 | 2025 | 2024 |
|---|---|---|---|
| Maior cliente | 20% | 10% | 10% |
| Segundo maior cliente | 12% | — | — |
| Terceiro maior cliente | — | 12% | — |
| Os dois maiores somados | 32% | ~22% | — |
O maior cliente dobrou sua participação em um ano, de 10% para 20% da receita, e um segundo chegou a 12%. Ambos ficam majoritariamente em data centers e comunicações. Cerca de um terço da receita da Coherent hoje depende de dois compradores, num segmento em que esses compradores rotineiramente adotam fornecimento duplo e projeto interno.
Hyperscalers que projetam os próprios aceleradores mudam quem é o cliente de óptica, como mostrou o acordo de chips da Amazon com a Qualcomm. Uma concentração dessas corta nos dois sentidos. Prova que a Coherent ganhou as contas que importam. Também explica por que uma única perda de qualificação ou adiamento de cronograma pode mover a empresa inteira — e por que a ação registra dezenove dias de ±10% por ano.
A geografia complica a narrativa de relocalização
A plataforma de fosfeto de índio de seis polegadas da Coherent em Sherman, Texas, é central para a tese de investimento, e é real. O 10-K confirma que a empresa ampliou a unidade de Sherman no exercício de 2026 e obteve um memorando preliminar de termos de 50 milhões de dólares sob o CHIPS and Science Act para financiá-la. A Coherent opera capacidade de InP de seis polegadas nos Estados Unidos e na Europa, além de várias fábricas de VCSEL em GaAs de seis polegadas.
Mas "resiliência da cadeia de suprimentos dos EUA" só descreve em parte onde os ativos de fato estão.
| Ativos de longo prazo, US$ mi | 30 jun. 2026 | 30 jun. 2025 | Variação |
|---|---|---|---|
| Estados Unidos | 1.394,8 | 1.092,4 | +302,4 |
| China | 968,8 | 403,0 | +565,8 |
| Malásia | 473,8 | 196,5 | +277,2 |
| Alemanha | 189,8 | 189,3 | +0,5 |
| Vietnã | 119,1 | 65,6 | +53,6 |
| Suécia | 98,5 | 51,0 | +47,5 |
| Demais fora dos EUA | 187,4 | 150,2 | +37,2 |
| Total fora dos EUA | 2.037,5 | 1.055,1 | +982,4 |
Os ativos de longo prazo na China cresceram 565,8 milhões de dólares em um único ano — mais que os 302,4 milhões somados nos Estados Unidos — e a Malásia ganhou 277,2 milhões. Fora dos Estados Unidos estão 59,4% dos ativos de longo prazo. De 51.478 funcionários em 30 de junho de 2026, 44.582 (87%) trabalham na Ásia-Pacífico, contra 3.719 nas Américas.
Daí decorrem dois riscos relacionados. A China contribuiu com 813,4 milhões de dólares, ou 11,4%, da receita do exercício de 2026. E, em janeiro de 2025, a Coherent recebeu um pedido de informações do Bureau of Industry and Security sobre vendas passadas de produtos à Huawei; a empresa informou que está cooperando, conduzindo uma revisão interna, e que não consegue estimar uma faixa de perda.
Nada disso é desqualificante. Apenas não é a imagem que uma narrativa sobre uma fábrica no Texas sugere.
Onde o gargalo realmente está
O argumento técnico a favor da óptica é sólido e merece ser apresentado com clareza.
Interconexões de cobre perdem sinal, consomem energia e encurtam o alcance conforme a largura de banda aumenta. Clusters de IA distribuem o processamento por milhares de aceleradores que precisam trocar dados constantemente; um acelerador esperando dados é capital parado. Conforme os sistemas crescem, mais enlaces migram de cobre para óptica, e cada porta óptica carrega mais tráfego.
| Geração | Velocidade agregada | Situação |
|---|---|---|
| 400G | 400 Gb/s | Estabelecida em nuvem e telecomunicações |
| 800G | 800 Gb/s | Implantação rápida em clusters de IA |
| 1,6T | 1,6 Tb/s | Início da produção em volume |
| 3,2T | 3,2 Tb/s | Desenvolvimento e primeiras qualificações |
| 6,4T | 6,4 Tb/s | Arquitetura de prazo mais longo |
Mas "óptica é o gargalo" é grosseiro demais para virar investimento. A camada escassa se desloca:
- Lasers de fosfeto de índio. InP em volume é realmente difícil. A plataforma de seis polegadas da Coherent produz mais dispositivos por rodada com rendimentos melhores que linhas de três polegadas, e a empresa planeja dobrar a produção interna de InP e mais que dobrá-la de novo em 2027.
- Encapsulamento e montagem. Integrar lasers, moduladores, fotodetectores, drivers, processadores de sinal e gestão térmica em módulos menores, com tolerâncias mais apertadas, pode limitar antes das lâminas.
- Teste. Um módulo de 1,6 T passa mais tempo em teste que um de 800 G. A capacidade de teste pode limitar a saída de produtos acabados mesmo quando há componentes disponíveis.
- Fibra, conectores e comutação. Fibra de alta densidade, comutadores ópticos de circuito e sistemas de rede têm, cada um, suas próprias restrições.
O padrão é conhecido do lado da memória da mesma expansão, em que a memória de alta largura de banda virou a restrição efetiva antes de a capacidade alcançar, e do acordo de fornecimento da Micron com a Anthropic.
Óptica é uma categoria de gargalo, mas o ativo escasso se move entre lâminas, encapsulamento, teste e comutação conforme a capacidade chega. A tese da Coherent depende da integração vertical por todas essas camadas, não de uma camada única permanecer escassa.
O fato de a TrendForce identificar a escassez de componentes como a restrição efetiva combina com essa leitura: o gargalo está a montante dos fabricantes de módulos — exatamente onde está a posição da Coherent em InP, e também onde são anunciadas as maiores expansões de capacidade do setor.
PhotonLink: o próximo teste específico da empresa
A Coherent apresenta o PhotonLink na European Conference on Optical Communication em Málaga, Espanha, em 21 de setembro de 2026, com participações do CEO Jim Anderson, da diretora de tecnologia e vice-presidente executiva de Optical Components, Julie Eng, e do vice-presidente executivo de Semiconductor Devices, Beck Mason, presencialmente e por transmissão online.
A plataforma abrange a cadeia de sinal óptico, da geração de luz e conformação do feixe à transmissão, detecção e reconversão em sinal elétrico na xPU ou no comutador, e suporta óptica coencapsulada, óptica em proximidade e outras abordagens de integração. A Coherent espera receita inicial em óptica coencapsulada no trimestre de dezembro de 2026, seguida de comutação óptica de circuitos, sistemas multi-trilho e mais produtos térmicos.
As perguntas que determinarão o peso comercial do lançamento são específicas:
- Quais produtos estão sendo entregues, e não apenas amostrados?
- Há clientes citados nominalmente?
- Quando a receita se torna relevante, e com que margem bruta?
- A Coherent entrega sistemas completos ou componentes para sistemas de terceiros?
- Como ela se compara a Broadcom, Marvell, Lumentum e aos projetos internos das hyperscalers?
Um lançamento tecnicamente impressionante sem detalhes comerciais não move uma ação precificada para execução.
O valuation depois do movimento
A 296,01 dólares em 17 de setembro e com 195.832.246 ações em circulação, o valor de mercado da Coherent é de aproximadamente 58,0 bilhões de dólares.
| Medida de valuation | Valor |
|---|---|
| Preço da ação (17 set. 2026) | US$ 296,01 |
| Ações em circulação (10 ago. 2026) | 195.832.246 |
| Valor de mercado | US$ 58,0 bi |
| Receita do exercício de 2026 | US$ 7.118 mi |
| Valor da firma / receita 2026 (aprox.) | ~8,3x |
| LPA diluído GAAP 2026 | US$ 4,12 |
| P/L GAAP dos últimos 12 meses | ~72x |
| LPA diluído não GAAP 2026 | US$ 5,61 |
| P/L não GAAP dos últimos 12 meses | ~53x |
| Fluxo de caixa livre 2026 | −US$ 1.023 mi |
| Projeção de LPA não GAAP, 1º tri. 2027 | US$ 1,85–2,05 |
Anualizando o ponto médio da projeção trimestral — 1,95 × 4 = 7,80 dólares — a ação negocia a cerca de 38 vezes um lucro futuro não GAAP ingênuo, e estimativas de analistas que incorporam crescimento sequencial contínuo produzem múltiplos ainda menores. É esse o cerne: o múltiplo projetado só parece razoável se o crescimento nele embutido se materializar.
Não há múltiplo de fluxo de caixa livre, porque ele é negativo.
| Cenário | O que precisa acontecer | Implicação |
|---|---|---|
| Pessimista | Expansões de capacidade do setor superam a demanda; os pedidos do maior cliente se normalizam; o caixa operacional segue fraco | Um P/L de 72x com 86% de volatilidade comprime rápido |
| Base | 800G e 1,6T escalam conforme previsto; margem bruta não GAAP fica perto de 40%; o capital de giro se normaliza e o fluxo livre volta a ser positivo em 2027 | Múltiplo premium defensável, mas o retorno viria dos lucros, não de reprecificação |
| Otimista | PhotonLink, óptica coencapsulada e comutação óptica geram receita relevante; a capacidade de InP segue apertada até 2027; a conversão em caixa vira com força | O prêmio de infraestrutura estratégica de IA se mantém |
O caso otimista
- A intensidade óptica cresce mais rápido que os gastos com data centers. Cada geração de aceleradores exige mais largura de banda por processador — a mesma curva de demanda que impulsiona o superciclo de chips liderado pela Nvidia.
- A escalada do 1,6T se antecipa, enquanto a demanda por 800G persiste em vez de despencar.
- A capacidade está comprometida. A administração descreve a capacidade do exercício de 2027 como essencialmente vendida, com pedidos se estendendo até 2027 no calendário civil.
- InP de seis polegadas é uma vantagem fabril real, com rendimentos melhores que linhas de três polegadas e produção prevista para dobrar.
- O compromisso de compra e os direitos de capacidade da Nvidia reduzem o risco de a nova capacidade ficar sem venda.
- Novas plataformas ampliam o mercado além dos transceptores plugáveis, para óptica coencapsulada, em proximidade, comutação óptica de circuitos e térmicos.
- As margens se expandem — margem operacional não GAAP de 20,5% contra 17,8% um ano antes.
O caso pessimista
- O fluxo de caixa livre é de menos 1,02 bilhão de dólares, e a sequência de três anos em torno de 195 milhões positivos terminou abruptamente.
- Os compromissos de compra somam 11,8 bilhões de dólares — 3,4 bilhões no exercício de 2027 e 8,4 bilhões depois — que viram passivos se as projeções dos clientes escorregarem.
- Dois clientes respondem por 32% da receita, com o maior dobrando sua participação em um ano.
- A base acionária cresceu cerca de 26%, diluindo a economia por ação do crescimento.
- O acordo com a Nvidia não é exclusivo e veio com proteção de preço, não apenas capital.
- A receita industrial está encolhendo, queda de 10,3% no exercício de 2026 e abaixo do nível de 2024.
- A expansão de capacidade pode encerrar a escassez que sustenta os preços atuais, com Coherent, Lumentum e fornecedores asiáticos todos acrescentando linhas.
- Um pedido de informações do BIS sobre vendas passadas à Huawei segue sem solução, sem faixa de perda estimável, com a China em 11,4% da receita.
A Coherent pode estar fornecendo um gargalo real da IA. Fornecedores de gargalos não são automaticamente bons investimentos quando o preço já assume que a escassez persiste.
O que observar a cada trimestre
Operacional: receita de 800G e 1,6T; produção e rendimento de InP de seis polegadas; carteira de pedidos e cancelamentos; receita de óptica coencapsulada, em proximidade e comutação óptica; utilização de capacidade; qualificações de clientes.
Financeiro: margem bruta GAAP e não GAAP; fluxo de caixa operacional; investimentos; recebíveis e estoques; compromissos de compra; dívida líquida; base de ações diluídas.
Comercial: clientes do PhotonLink citados nominalmente; novos acordos de fornecimento de longo prazo; concentração de clientes; preços médios de venda; evidência de demanda além dos pedidos ligados à Nvidia.
Uma rotina de cinco passos:
- Confirmar a demanda — pedidos, carteira e crescimento de receita juntos.
- Confirmar a capacidade — produção de lâminas, escalada de encapsulamento e teste.
- Confirmar os preços — margem bruta estável ou em alta.
- Confirmar a conversão em caixa — melhora do caixa operacional conforme as fábricas escalam. Foi esse o ponto que quebrou no exercício de 2026.
- Confirmar o suporte do valuation — revisões de estimativas subindo mais rápido que o preço.
A SimianX AI permite transformar isso em um processo repetível ligando protocolos da SEC, revisões de lucros, comportamento de preço e o tom das notícias — útil para uma ação cuja tese atravessa fabricação de semicondutores compostos, orçamentos de investimento das hyperscalers e arquitetura de redes.
Vale comprar a ação COHR depois do salto?
A resposta honesta separa o negócio do papel.
O negócio está entregando. A receita cresceu 22,5%, o lucro operacional GAAP triplicou, o LPA não GAAP subiu 58,9%, e o segmento de data centers cresceu 40,5% até representar três quartos da empresa. A administração tem compromissos de capacidade que vão até 2027 no calendário civil e uma vantagem fabril crível em fosfeto de índio de seis polegadas. A Nvidia pagou 2 bilhões de dólares por um lugar nessa mesa.
O papel é um valor de mercado de 58 bilhões de dólares sobre 7,1 bilhões de receita e menos 1,02 bilhão de fluxo de caixa livre, com 86% de volatilidade anualizada, base acionária 26% maior, um terço da receita em dois clientes e P/L GAAP de 72 vezes. Negocia 30,7% abaixo da máxima de 52 semanas, depois de uma queda de 48% que fez fundo há sete semanas.
Investidores que acreditam que o conteúdo óptico por acelerador continua subindo, que o aperto no InP se sustenta até 2027 e que o capital de giro se normaliza para o caixa acompanhar os lucros têm uma tese coerente — e o exercício de 2027 é o teste.
Investidores que querem ver um trimestre de fluxo de caixa livre positivo, clientes do PhotonLink citados nominalmente, ou evidência de que a fatia de 20% do maior cliente é duradoura, também têm uma tese coerente. O lançamento de 21 de setembro e os números do trimestre de dezembro são os dois próximos pontos de verificação.
O que o movimento de 16 de setembro não revela é qual grupo está certo. Foi um movimento de simpatia setorial dentro de uma queda, numa ação que se move 5% em uma de cada três sessões.
Perguntas frequentes sobre as perspectivas da Coherent em óptica para IA
Por que a ação da Coherent subiu em 16 de setembro de 2026?
A Coherent subiu 6,92%, a 289,93 dólares, depois de a Ciena divulgar metas para o exercício de 2029 — cerca de 30% de crescimento anual de receita, aproximadamente 50% de margem bruta ajustada, 32% a 35% de margem operacional ajustada e cerca de 20% de margem de fluxo de caixa livre —, o que elevou as ações de óptica de forma ampla. A expectativa pelo lançamento do PhotonLink em 21 de setembro contribuiu. O contexto importa: a ação havia caído 12,73% em 14 de setembro, então o movimento foi uma recuperação parcial, não um rompimento.
A Coherent é lucrativa?
Sim. O lucro líquido GAAP atribuível à Coherent foi de 805 milhões de dólares no exercício de 2026, ou 4,12 dólares por ação diluída, contra 49 milhões no ano anterior. O lucro líquido não GAAP foi de 1.097 milhões, ou 5,61 dólares por ação diluída. O fluxo de caixa livre, porém, foi de menos 1.023 milhões de dólares, porque o caixa operacional caiu para 79,5 milhões enquanto os investimentos subiram para 1.102,9 milhões.
Qual é exatamente a relação da Coherent com a Nvidia?
Um acordo estratégico plurianual e não exclusivo firmado em 2 de março de 2026, cobrindo pesquisa e desenvolvimento em óptica, capacidade fabril, um compromisso de compra de bilhões de dólares e direitos futuros de capacidade. Separadamente, a Nvidia comprou 7.788.161 ações a 256,80 dólares em uma colocação privada com receita bruta de 2 bilhões de dólares. As ações tinham lock-up de seis meses, já expirado, e o acordo inclui uma cláusula de proteção de preço de seis meses que a Coherent classifica no patrimônio líquido.
Quanta diluição os acionistas da Coherent sofreram?
As ações em circulação passaram de cerca de 155,6 milhões em 30 de junho de 2025 para 195.832.246 em 10 de agosto de 2026 — aproximadamente 26%. Os dois principais motores foram a conversão das ações preferenciais série A em 30,1 milhões de ações ordinárias e as 7.788.161 ações emitidas à Nvidia.
A óptica para IA é mesmo o próximo gargalo?
A escassez no nível de componentes é real — a TrendForce cita a falta de componentes como o principal freio à capacidade de transceptores ópticos para IA e espera que o mercado cresça de 16,5 bilhões de dólares em 2025 para 26 bilhões em 2026. Mas a camada restritiva se desloca entre lâminas de fosfeto de índio, encapsulamento, teste e comutação conforme a capacidade chega, de modo que "óptica é o gargalo" não constitui, sozinho, uma tese de investimento.
A ação COHR está cara?
A 296,01 dólares, negocia a cerca de 72 vezes o lucro GAAP por ação dos últimos 12 meses e 53 vezes o não GAAP, sem múltiplo de fluxo de caixa livre porque ele é negativo. Anualizar o ponto médio da projeção do primeiro trimestre de 2027 dá cerca de 38 vezes um lucro futuro ingênuo. Se isso é caro depende inteiramente de o crescimento projetado e a recuperação do caixa se materializarem.
Qual é o maior risco?
A conversão em caixa. A Coherent pode crescer em receita, sustentar margens e ainda assim decepcionar se recebíveis, estoques e adiantamentos a fornecedores continuarem absorvendo lucros enquanto os investimentos ficam acima de um bilhão. O segundo risco é a concentração: dois clientes em 32% da receita, num segmento em que o fornecimento duplo é padrão.
Conclusão
A Coherent é uma história operacional realmente forte embrulhada em um papel realmente exigente.
A tese operacional está documentada: receita em alta de 22,5%, a 7,12 bilhões de dólares; lucro operacional GAAP em alta de 209,7%; LPA não GAAP em alta de 58,9%; segmento de data centers em alta de 40,5%, a 74,1% da receita; capacidade comprometida até 2027 no calendário civil; uma plataforma de fosfeto de índio de seis polegadas que os concorrentes não têm nessa escala; um memorando de termos do CHIPS de 50 milhões de dólares para Sherman; e um investimento de 2 bilhões de dólares do cliente mais importante da computação para IA.
A tese do papel está igualmente documentada e é menos discutida: fluxo de caixa livre de menos 1.023 milhões de dólares após três anos entre mais 193 e mais 199 milhões; base acionária cerca de 26% maior; um cliente com 20% da receita e dois com 32%; receita industrial em queda de 10,3%; 11,8 bilhões de dólares em compromissos de compra; 2,14 bilhões de dólares de dívida vencendo no exercício de 2030; 59,4% dos ativos de longo prazo fora dos Estados Unidos, com o crescimento mais rápido na China; um pedido de informações do BIS sem solução; e 86% de volatilidade anualizada com uma queda de 48% no último ano.
A alta de 16 de setembro não resolveu nada disso. Foi um retorno de três dias após uma queda de 12,7%, provocado pelas metas de três anos de um concorrente, e no qual a Coherent teve desempenho pior que o da Lumentum.
A tese será decidida por quatro coisas, nesta ordem: se 1,6T e as próximas gerações escalam; se a margem bruta fica perto de 40%; se os pedidos recordes se convertem em caixa; e se a nova capacidade gera retorno acima do custo do capital — inclusive do patrimônio — com que foi construída. O terceiro é o que quebrou no exercício de 2026, e é o primeiro a observar.
Leituras relacionadas
- SK Hynix sobe 8%: o superciclo de IA é real?
- Investimentos em IA 2026: big techs gastam 96% do fluxo de caixa
- CEOs de IA pisam no freio: chips caíram, big techs subiram
- Acordo Nvidia–Hugging Face 2026: US$ 12,9 bi a 86x a receita
- Acordo Amazon–Qualcomm: 54 milhões de ações em jogo
- CoreWeave 2026: US$ 100 bi de carteira de IA contra o risco de dívida
- Acordo NextEra–Dominion 2026: o gargalo de 110 GW para a IA
- Acordo Micron–Anthropic 2026: a memória por trás do Claude AI
- Boom das ações de IA: Nvidia lidera o superciclo dos chips
Fontes
- Coherent Corp. — Relatório anual no formulário 10-K, exercício de 2026
- Coherent Corp. — Resultados do quarto trimestre e do exercício de 2026 (formulário 8-K, anexo 99.1)
- Coherent Corp. — Apresentação a investidores do quarto trimestre de 2026 (anexo 99.2)
- Coherent Corp. — Anúncio da parceria estratégica com a Nvidia
- Coherent Corp. — Carta de intenções do CHIPS para a expansão em Sherman, Texas
- Coherent Corp. — Apresentação da plataforma PhotonLink na ECOC em 21 de setembro de 2026
- Ciena — Metas financeiras para o exercício de 2029
- TrendForce — Mercado global de transceptores ópticos para IA chegará a US$ 26 bilhões em 2026
- US Bureau of Industry and Security — Export Administration Regulations
- SimianX — Fundamentos da ação COHR


