 Por Muke
O ciclo de memória de IA por trás do salto de 8% da SK Hynix
Atualizado em 29 de outubro de 2026: foram acrescentados abaixo os resultados do terceiro trimestre de 2026 (28 de outubro), o plano de devolver cerca de ₩100 trilhões aos acionistas em 2026 e a reação da ação; a análise de setembro segue inalterada.
Resposta rápida: A SK Hynix divulgou em 28 de outubro de 2026 resultados recorde do terceiro trimestre: receita de ₩104,6 trilhões (+32% sobre o 2T e +328% em um ano) e lucro operacional de ₩83,3 trilhões, uma margem operacional de 79,7%, ambos acima das LSEG SmartEstimates de ₩98,3 trilhões e ₩76,7 trilhões (Form 6-K). A empresa também fixou a remuneração aos acionistas de 2026 em cerca de ₩100 trilhões — pelo menos ₩30 trilhões em dividendos em dinheiro e pelo menos ₩60 trilhões em recompras e cancelamento de ações —, incluindo um dividendo de ₩20.000 por ação referente ao terceiro trimestre e uma nova recompra de ₩20 trilhões (Form 6-K). A ação em Seul subiu 10,9%, para ₩1.487.000, no dia e fechou a ₩1.526.000 em 29 de outubro, ainda 48% abaixo do recorde de ₩2.919.000 de 22 de junho, mas com alta de 134% em 2026; o ADR na Nasdaq (
SKHY) fechou a US$ 164,70 (+13,3%) em 28 de outubro. Em DRAM, a SK Hynix é a segunda, atrás da Samsung; em HBM, continua em primeiro.
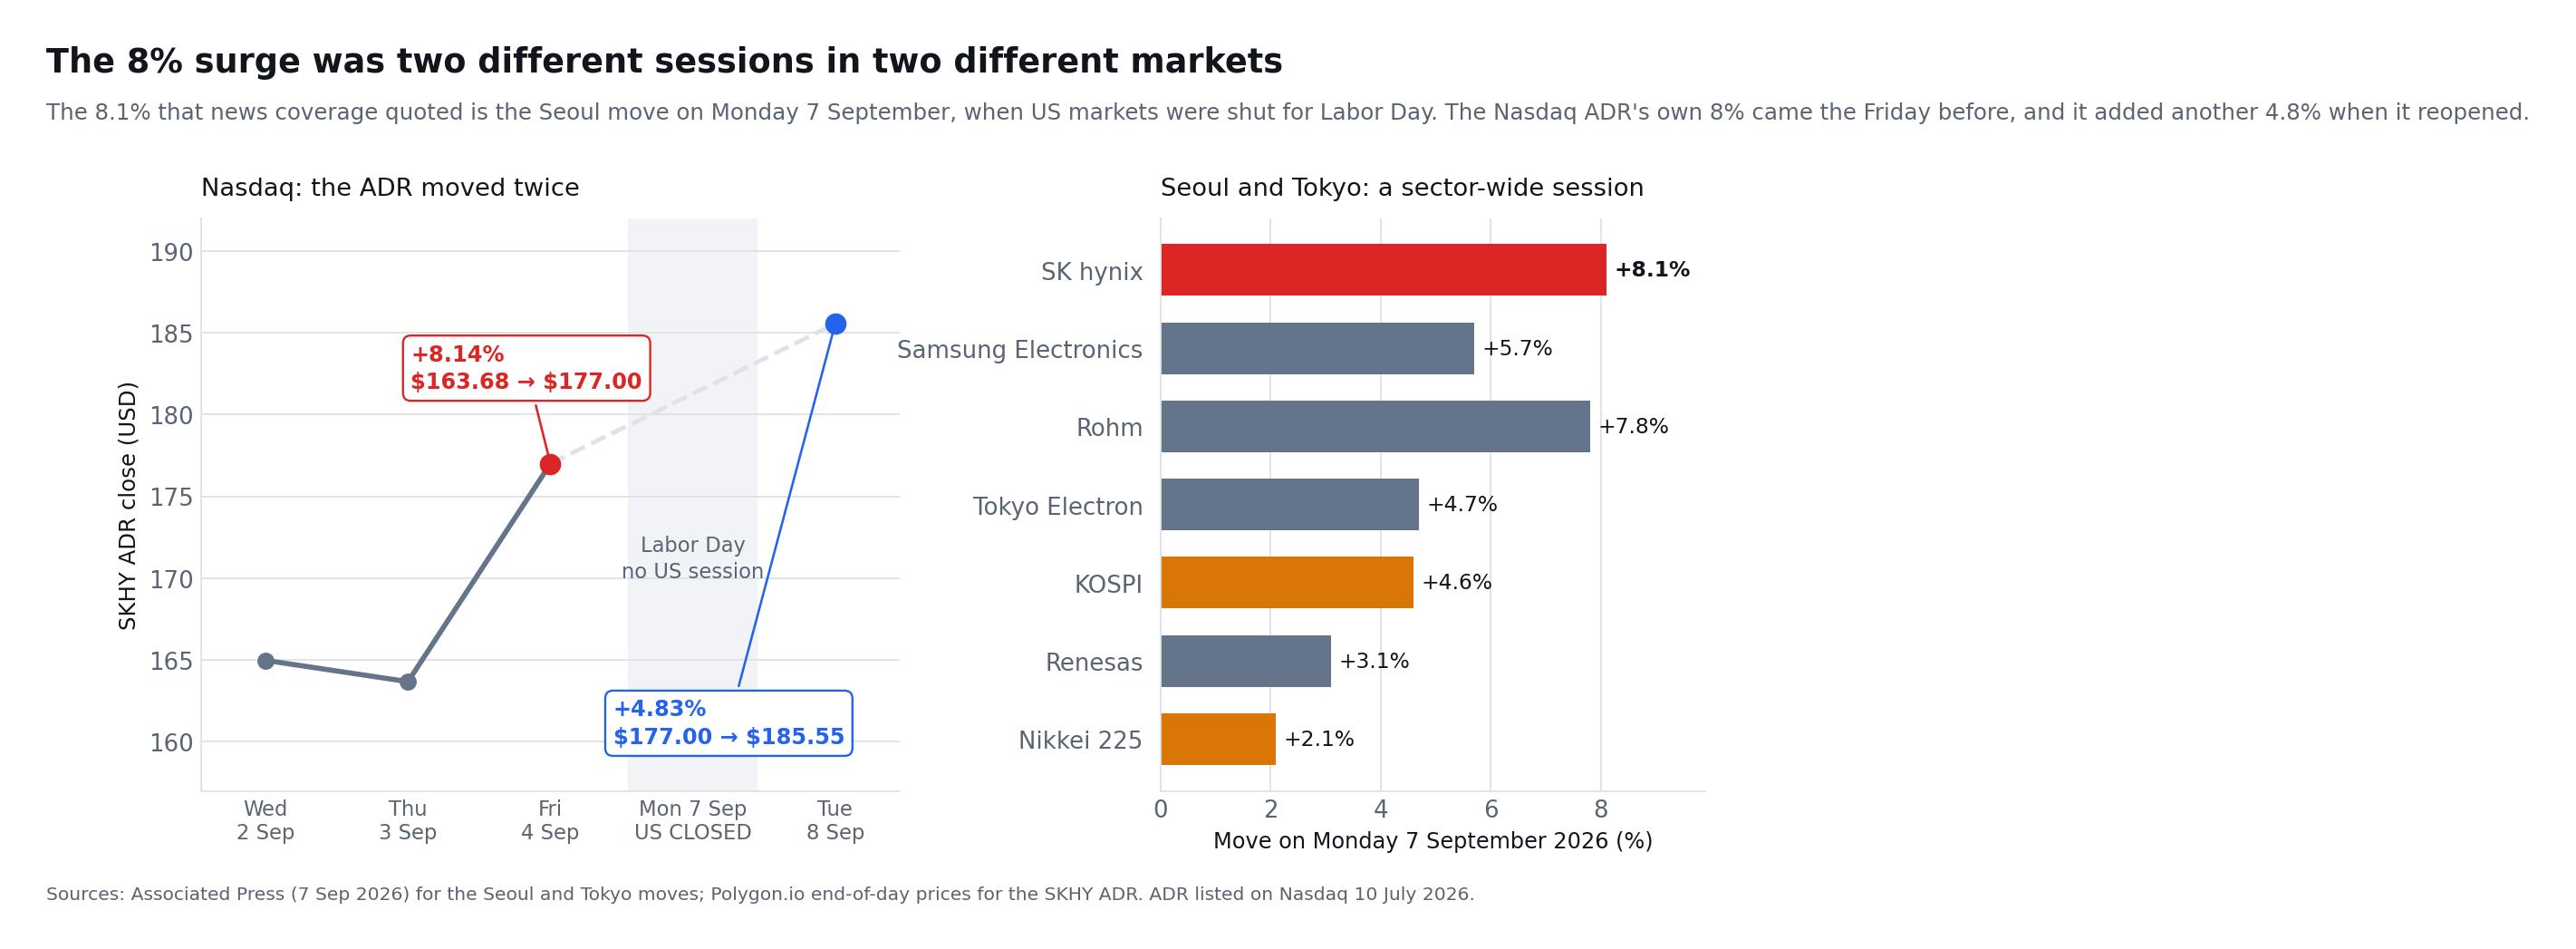
As ações da SK Hynix subiram mais de 8 % na segunda-feira, 7 de setembro de 2026 — em Seul. A distinção pesa mais do que parece, porque nesse dia os mercados norte-americanos estavam encerrados pelo Dia do Trabalhador. Pelo fechamento oficial, as ações cotadas na Coreia terminaram a 1 783 000 wons, alta de 8,3 % sobre os 1 647 000 wons anteriores; foi essa sessão de Seul que produziu os 8,1 % citados na maior parte da cobertura das agências de notícias. Associated Press
As American Depositary Shares cotadas na Nasdaq seguiram o seu próprio relógio. As SKHY fecharam a 177,00 dólares na sexta-feira, 4 de setembro, 8,14 % acima dos 163,68 do dia anterior, e somaram mais 4,83 % até 185,55 quando a negociação norte-americana reabriu na terça-feira, 8 de setembro. Ou seja, a tão repetida «subida de 8 %» são na verdade duas sessões distintas em dois mercados distintos, e quem leu o título na segunda-feira não podia comprar o ADR nesse dia.
O movimento fez parte de uma recuperação mais ampla dos semicondutores e não resultou de um anúncio empresarial isolado. A Samsung Electronics subiu 5,7 %, o KOSPI coreano saltou 4,6 % para 6 995,39 e o Nikkei 225 japonês ganhou 2,1 % para 66 399,84. A Rohm avançou 7,8 %, a Tokyo Electron 4,7 % e a Renesas 3,1 %. O entusiasmo renovado por modelos de IA cada vez mais exigentes em memória reforçou a ideia de que a memória de elevada largura de banda, ou HBM, continua a ser um dos estrangulamentos mais importantes da cadeia de abastecimento global de IA.
Mas uma forte sessão de negociação não prova que o ciclo continuará indefinidamente. A SK Hynix está gerando lucros extraordinários, enviando HBM4, retornando capital aos acionistas e se beneficiando da oferta restrita de DRAM. Ao mesmo tempo, a Samsung está recuperando participação de mercado, a Micron está expandindo os envios de HBM, os gastos de capital estão aumentando e as ações da SK Hynix já entregaram ganhos enormes.
Para os investidores que usam SimianX AI para estudar fundamentos em tempo real, sentimento de mercado e sinais técnicos, a questão central não é mais se a IA precisa de mais memória. É se a demanda por memória de IA pode crescer rápido o suficiente para suportar os lucros de hoje, nova capacidade e expectativas elevadas dos investidores.
Resultados da SK Hynix por trimestre, 2025–2026
| Trimestre (data de divulgação) | Receita | Lucro operacional | Margem operacional | Lucro líquido | Fechamento em Seul no dia da divulgação |
|---|---|---|---|---|---|
| 1.º T 2025 (24 abr. 2025) | KRW17.64tn | KRW7.44tn | 42% | KRW8.11tn | −1.5% |
| 2.º T 2025 (24 jul. 2025) | KRW22.23tn | KRW9.21tn | 41% | KRW7.00tn | +0.2% |
| 3.º T 2025 (29 out. 2025) | KRW24.45tn | KRW11.38tn | 47% | KRW12.60tn | +7.1% |
| 4.º T 2025 (28 jan. 2026) | KRW32.83tn | KRW19.17tn | 58% | KRW15.25tn* | +5.1% |
| 1.º T 2026 (23 abr. 2026) | KRW52.58tn | KRW37.61tn | 72% | KRW40.35tn | +0.2% |
| 2.º T 2026 (29 jul. 2026) | KRW79.32tn | KRW60.54tn | 76% | KRW93.92tn | −9.6% |
| 3.º T 2026 (28 out. 2026) | KRW104.62tn | KRW83.33tn | 80% | KRW39.78tn | +10.9% |
Fontes: comunicados de resultados trimestrais da SK hynix (1.º T 25, 2.º T 25, 3.º T 25, ano de 2025/4.º T 25, 1.º T 26, 2.º T 26). \O lucro líquido do 4.º T 2025 corresponde ao lucro líquido do ano de 2025 (42,95 trilhões de wons) menos o dos três primeiros trimestres. A SK hynix divulga os resultados antes da abertura do pregão em Seul, por isso a coluna de preço mostra o fechamento desse dia na KRX em relação ao fechamento anterior (Yahoo Finance).*
Ações da SK Hynix desde a listagem do ADR na Nasdaq
| Data | Evento | Fechamento em Seul (000660) | Fechamento do ADR na Nasdaq (SKHY) |
|---|---|---|---|
| 30 dez. 2025 | Último fechamento de 2025 | KRW651,000 | — |
| 22 jun. 2026 | Fechamento recorde | KRW2,919,000 | — |
| 10 jul. 2026 | ADR começa a ser negociado na Nasdaq | KRW2,180,000 | $168.01 |
| 29 jul. 2026 | Resultados do 2.º T 2026 | KRW1,401,000 (−9.6%) | $126.79 (menor fechamento do ADR) |
| 18 ago. 2026 | Preço de referência da recompra (ver abaixo) | KRW1,662,000 | — |
| 7 set. 2026 | Alta em Seul com os mercados dos EUA fechados pelo Dia do Trabalho americano | KRW1,783,000 (+8.3%) | — |
| 9 set. 2026 | Maior fechamento do ADR | KRW1,856,000 | $198.63 |
| 28 out. 2026 | Resultados do 3.º T 2026 e plano de ₩100 tri | KRW1,487,000 (+10.9%) | $164.70 (+13.3%) |
| 28–29 out. 2026 | Mais recente | KRW1,526,000 (29 out.) | $164.70 (28 out.) |
Fechamentos em Seul: Yahoo Finance (000660.KS). Fechamentos do ADR: Yahoo Finance, conferidos com a Nasdaq.
O que as duas tabelas mostram em conjunto:
- O terceiro trimestre quebrou o padrão de lucro em alta e ação em queda. O lucro operacional já subiu em cada um dos últimos seis trimestres e se multiplicou por mais de onze entre o 1T 2025 e o 3T 2026. Antes de outubro, a ação havia caído justamente no melhor balanço (−9,6% em 29 de julho, dia da margem de 76%); o balanço do 3T, com surpresa maior e um plano de remuneração de ₩100 trilhões, trouxe alta de 10,9%, embora a ação ainda esteja 48% abaixo do recorde de junho.
- O ADR voltou para perto do primeiro fechamento. A US$ 164,70 em 28 de outubro, estava 2% abaixo do fechamento de estreia de 10 de julho (US$ 168,01), 17% abaixo da máxima de 9 de setembro e 10,5% acima do preço de oferta de US$ 149.
- A posição em DRAM e a liderança em HBM continuam valendo. A tabela da TrendForce do 2.º T 26 coloca a SK Hynix em segundo lugar em DRAM, com 24,9 % contra 39,4 % da Samsung, enquanto a Counterpoint lhe atribui 50 % da receita de HBM — a análise abaixo explica por que as duas coisas são verdadeiras. O histórico de cotações e os resultados da própria Samsung estão na nossa referência sobre as ações da Samsung, e a liquidação mais ampla em Seul, no nosso histórico do crash do KOSPI.
Resultados do 3T 2026 da SK Hynix e o plano de ₩100 trilhões aos acionistas
A SK hynix divulgou os números preliminares do terceiro trimestre antes da abertura de Seul em 28 de outubro de 2026 e os enviou à SEC no mesmo dia. A receita passou de ₩100 trilhões em um único trimestre pela primeira vez.
| Consolidado, K-IFRS (preliminar) | 3T 2026 | 2T 2026 | 3T 2025 | LSEG SmartEstimate |
|---|---|---|---|---|
| Receita | KRW104.62tn | KRW79.32tn | KRW24.45tn | KRW98.34tn |
| Lucro operacional | KRW83.33tn | KRW60.54tn | KRW11.38tn | KRW76.72tn |
| Margem operacional | 79.7% | 76.3% | 46.6% | — |
| Lucro antes dos impostos | KRW50.71tn | KRW122.71tn | KRW14.79tn | — |
| Lucro líquido | KRW39.78tn | KRW93.92tn | KRW12.60tn | — |
Fontes: SK hynix, Form 6-K com os resultados preliminares (28 de outubro de 2026); as estimativas são LSEG SmartEstimates, segundo a CNBC.
A receita superou a estimativa em 6,4% e o lucro operacional, em 8,6%. O lucro líquido caiu 58% em relação ao segundo trimestre por causa de itens abaixo da linha operacional: no 2T, o lucro antes dos impostos ficou cerca de ₩62 trilhões acima do lucro operacional; no 3T, cerca de ₩32,6 trilhões abaixo. O documento preliminar não detalha esses itens não operacionais, mais um motivo para avaliar o negócio pela margem operacional, e não pelo lucro líquido.
Na teleconferência, segundo a CNBC, a administração disse que o preço médio de venda da DRAM subiu quase 30% em relação ao segundo trimestre e que os embarques de DDR5 para servidores cresceram mais de 40%; que a HBM4 vai superar a HBM3E em embarques e em receita no quarto trimestre, conforme acelera a fábrica M15X, em Cheongju; e que acordos de longo prazo com 14 grandes clientes já cobrem mais da metade da capacidade de 2027 e 2028. A empresa espera que a demanda por memória continue superando a oferta por enquanto e planeja elevar bastante os investimentos no ano que vem.
O plano de ₩100 trilhões aos acionistas
| Componente (exercício de 2026) | Valor | Detalhe |
|---|---|---|
| Remuneração total aos acionistas | ≈KRW100tn | Executada em etapas até a data de pagamento do dividendo anual de 2026 |
| Dividendos em dinheiro | ≥KRW30tn | Dividendo do 3T de ₩20.000 por ação (₩10.000 regulares + ₩10.000 extraordinários vindos dos ganhos com a Kioxia), cerca de ₩14,1 trilhões no total; data de corte: 30 de novembro de 2026 |
| Recompras e cancelamento | ≥KRW60tn | Inclui o programa de ₩40 trilhões de agosto de 2026, concluído em 21 de outubro: 23.693.272 ações a um preço médio de ₩1.688.426 |
| Nova recompra (aprovada em 28 out.) | KRW20tn | De 29 de outubro de 2026 a 28 de janeiro de 2027; cerca de ₩10 trilhões para remuneração aos acionistas (com cancelamento) e cerca de ₩10 trilhões para remuneração em ações de funcionários e executivos |
| Meta da política | >50% do FCF | Fluxo de caixa livre acumulado de 2025 a 2027 |
Fontes: documentos Form 6-K da SK hynix de 28 de outubro de 2026 sobre o plano de remuneração, o dividendo em dinheiro e a nova recompra, e de 26 de outubro sobre a recompra de ₩40 trilhões concluída.
Da parcela de recompras de pelo menos ₩60 trilhões, ₩40 trilhões já foram executados e cerca de ₩10 trilhões estão cobertos pelo novo programa; o restante será definido em deliberações trimestrais do conselho. A SK hynix pretende devolver a maior parte dos ganhos com o investimento na Kioxia como dividendos extraordinários em duas parcelas, com o dividendo do 3T e com o dividendo anual de 2026, cujo valor será fixado após o balanço anual. Duas ressalvas para as contas por ação: metade da nova recompra de ₩20 trilhões é destinada à remuneração de funcionários e, portanto, não reduz o número de ações, e o programa de agosto pagou em média ₩1.688.426 por ação, cerca de 10% acima do fechamento de 29 de outubro. O que a teleconferência disse sobre a Solidigm, cuja análise de IPO continua suspensa, está no nosso acompanhamento do IPO da Solidigm.
O Que Causou a Alta de 8% das Ações da SK Hynix?
O avanço da SK Hynix em 7 de setembro parece ter sido impulsionado por vários desenvolvimentos mutuamente reforçadores:
- Uma recuperação global nas ações de semicondutores e infraestrutura de IA.
- Otimismo renovado sobre os requisitos de computação de modelos avançados de IA.
- Evidências de que os estoques de DRAM permanecem incomumente baixos.
- Aumento nos preços da memória de servidor convencional.
- Forte demanda por HBM3E, HBM4 e módulos de servidor de alta capacidade.
- Um programa de recompra de ações de KRW40 trilhões anunciado recentemente.
- Maior acesso para investidores internacionais após a listagem de ADR da SK Hynix na Nasdaq.
A Associated Press noticiou diretamente os movimentos de Seul e Tóquio: a SK Hynix subiu 8,1 % e a Samsung 5,7 % enquanto as ações de semicondutores subiam em ambos os mercados. A subida sincronizada da Samsung, dos fornecedores japoneses de equipamento e do KOSPI indica que o movimento refletiu uma reavaliação ampla do negócio de hardware para IA e não algo específico da SK Hynix nesse dia.
Essa distinção é importante. Um catalisador específico da empresa—como a qualificação por um grande cliente ou uma revisão para cima das estimativas de lucro—pode mudar o fluxo de caixa futuro estimado. Um rally em todo o setor pode, em vez disso, refletir mudanças no apetite ao risco, posicionamento ou momentum. Neste caso, houve desenvolvimentos fundamentais de apoio, mas os investidores devem evitar atribuir todo o ganho a um único anúncio de produto.
O rally de 8% foi um voto de confiança no ciclo de memória de IA, não uma prova definitiva de que os lucros de longo prazo da SK Hynix aumentaram em 8%.
Uma sessão de negociação muda a tese de investimento?
Não por si só. A tese de investimento ainda deve ser testada contra quatro variáveis:
- Demanda por HBM: Quantos aceleradores de IA os hiperescaladores irão implantar?
- Participação de mercado: A SK Hynix pode defender sua liderança contra a Samsung e a Micron?
- Precificação: A escassez persistirá à medida que nova capacidade chegar?
- Eficiência de capital: A empresa pode expandir sem destruir retornos futuros?
O movimento diário das ações é útil como um indicador de sentimento. Não é um substituto para o estudo da qualidade dos lucros, qualificações de produtos, concentração de clientes e despesas de capital.
Por que a Memória de Alta Largura de Banda é Importante para a Inteligência Artificial
Os aceleradores de IA podem realizar enormes quantidades de cálculos, mas precisam de acesso rápido a parâmetros de modelo, dados de treinamento e resultados intermediários. Arquiteturas de memória tradicionais podem criar um gargalo: o processador pode ser capaz de realizar trabalho adicional, mas deve esperar pelos dados.
A HBM aborda essa limitação empilhando verticalmente múltiplos chips de DRAM e colocando a memória próxima à GPU ou acelerador. Milhares de interconexões permitem que os dados se movam com uma largura de banda muito maior do que as configurações de memória convencionais.
| Característica da memória | Por que é importante para a IA |
|---|---|
| Alta largura de banda | Fornece dados para GPUs e aceleradores personalizados mais rapidamente |
| Grande capacidade | Suporta modelos maiores e contextos de inferência mais longos |
| Eficiência energética | Reduz a eletricidade necessária para mover dados |
| Encapsulamento avançado | Coloca a memória próxima aos componentes de computação |
| Desempenho térmico | Ajuda sistemas de IA densos a operar de forma confiável |
| Personalização | Permite que a memória seja otimizada para aceleradores específicos |
Treinar grandes modelos é apenas uma fonte de demanda. A inferência de IA também pode consumir memória substancial, particularmente quando aplicações atendem a muitos usuários, mantêm contextos longos ou implementam fluxos de trabalho agentes que recuperam informações repetidamente.
Isso amplia a oportunidade de mercado. A demanda por memória de IA está cada vez mais ligada a:
- Clusters de treinamento de modelos.
- Inferência de consumidores e empresas.
- Serviços de IA em nuvem.
- Aceleradores personalizados desenvolvidos por hyperscalers.
- Memória de servidor CPU de alta capacidade.
- Drives de estado sólido empresariais.
- Sistemas de IA para edge e automotivos.
A Micron afirmou que a IA está remodelando a infraestrutura de data centers além dos racks de aceleradores. Servidores de controle, armazenamento de contexto e sistemas de servidores de uso geral podem exigir mais DRAM e NAND. Isso cria um potencial efeito de transbordamento no qual a IA apoia não apenas os preços de HBM, mas também a demanda por memória convencional.
Vantagem Competitiva da SK Hynix em HBM
A SK Hynix se tornou a líder inicial no atual ciclo de HBM ao combinar uma forte tecnologia de DRAM, experiência em encapsulamento avançado e colaboração próxima com clientes líderes de aceleradores de IA.
Sua vantagem não se baseia em uma única especificação. A produção bem-sucedida de HBM requer competência em várias camadas:
- Fabricar chips de DRAM de alta qualidade.
- Empilhar múltiplos chips sem danificá-los.
- Gerenciar calor, deformação e consumo de energia.
- Produzir rendimentos aceitáveis em escala comercial.
- Coordenar o chip base com parceiros de fundição lógica.
- Passar por longos processos de qualificação de clientes.
- Entregar de forma confiável durante rampas rápidas de plataformas.
O processo de encapsulamento MR-MUF da SK Hynix se tornou uma parte importante dessa capacidade de fabricação. A empresa afirma que a técnica proporciona dissipação de calor eficaz e controla a deformação enquanto protege as conexões entre os chips empilhados.
HBM4 e HBM4E ampliam o roadmap tecnológico
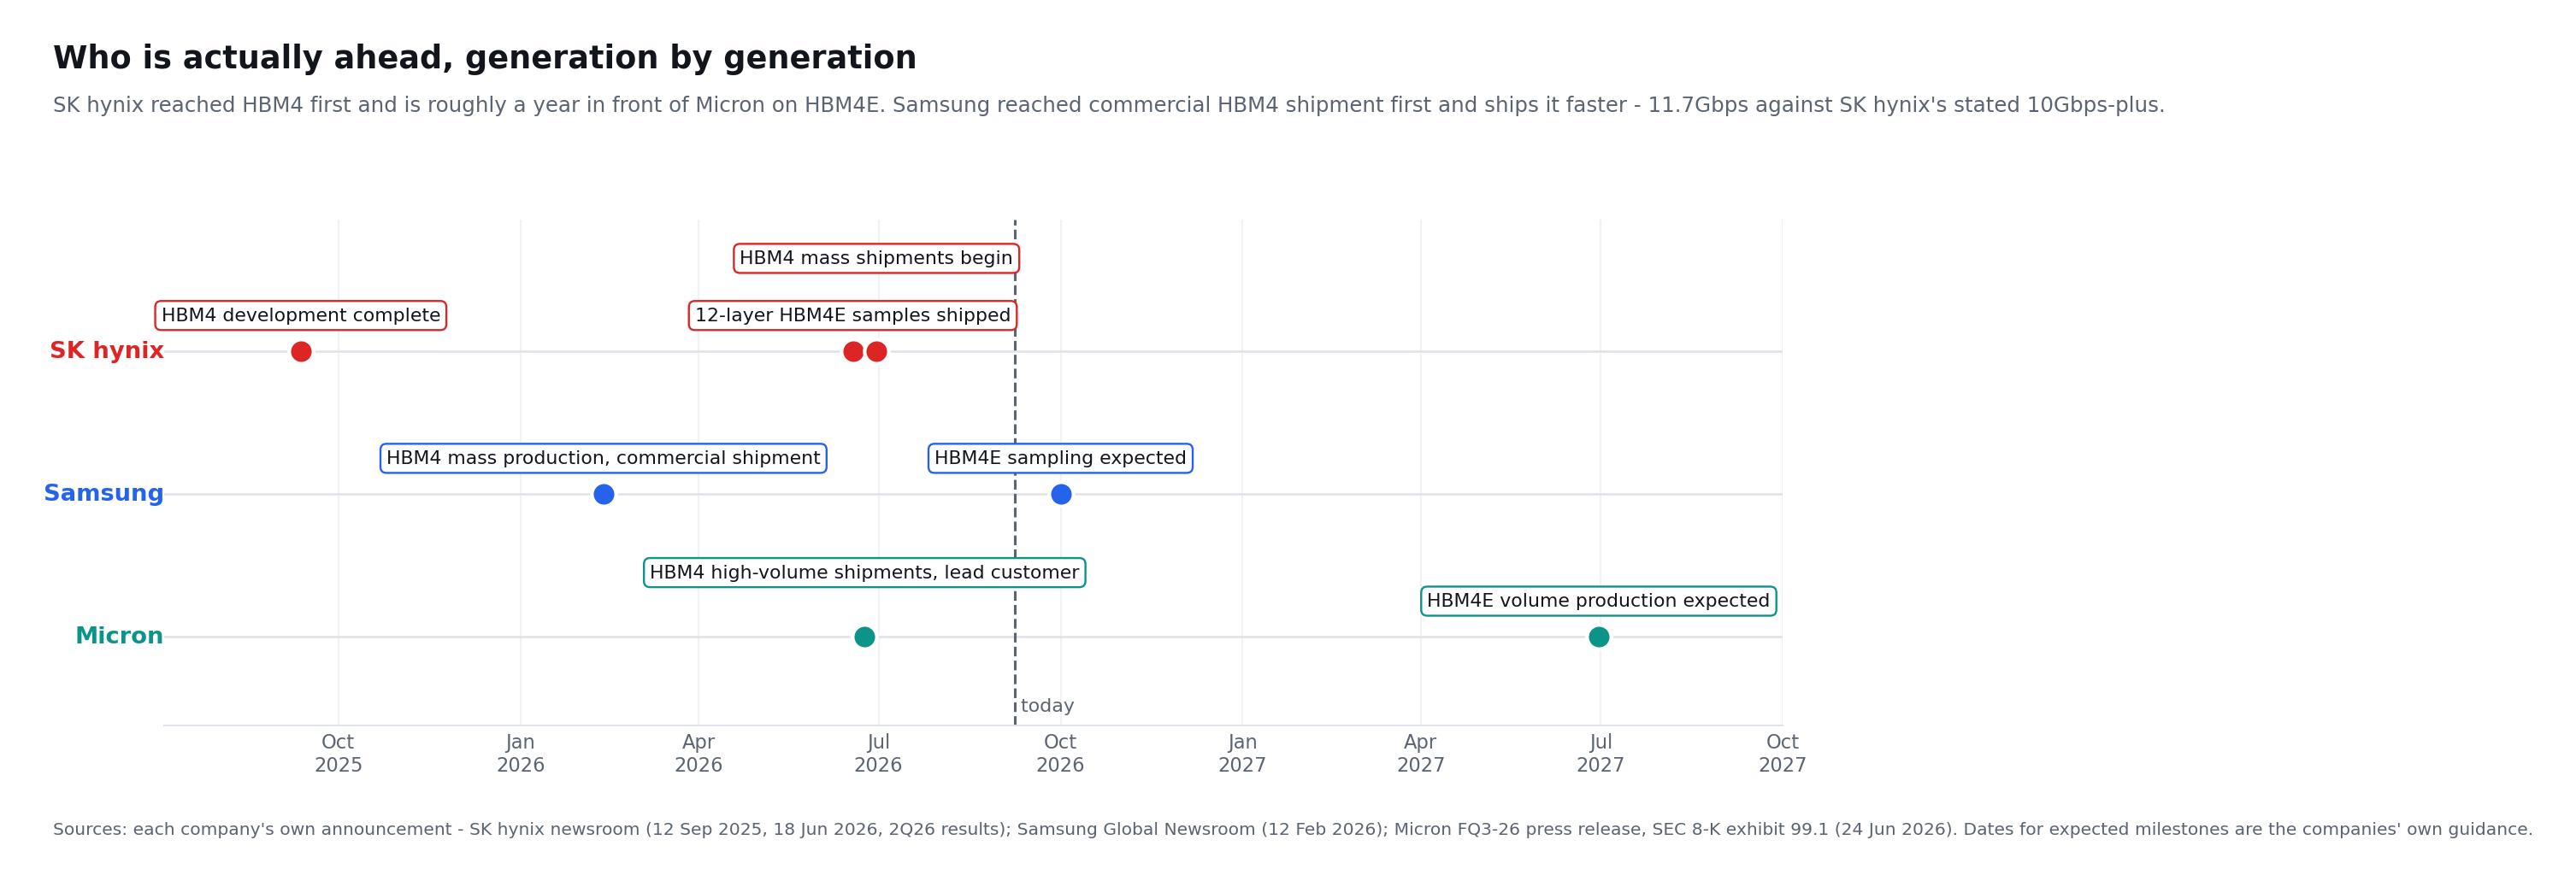
A SK Hynix concluiu o desenvolvimento do HBM4 a 12 de setembro de 2025 e preparou a produção em massa. Segundo a empresa, o HBM4 duplica o número de terminais de entrada e saída face à geração anterior para 2 048 e melhora a eficiência energética em mais de 40 %. Atingiu velocidades de funcionamento superiores a 10 gigabits por segundo por pino, contra uma norma JEDEC de 8 Gbps, e espera melhorar o desempenho dos serviços de IA até 69 % onde for aplicado.
A empresa começou a enviar em massa HBM4 durante o segundo trimestre de 2026 e planeja aumentar a produção na segunda metade. Ela também enviou amostras de HBM4E de 12 camadas para os principais clientes em junho de 2026.
Segundo a empresa, as amostras de HBM4E oferecem:
- Uma velocidade máxima de 16 Gbps por pino.
- Mais de 20 % de eficiência energética face à geração anterior.
- Uma resistência térmica melhorada em 17 % em relação ao HBM4.
- 48 GB de capacidade numa pilha de 12 camadas, com Advanced MR-MUF.
Essas conquistas apoiam o caso otimista porque mostram que a SK Hynix não está confiando exclusivamente em sua posição de HBM3E. Ela está tentando levar suas vantagens de fabricação e de clientes para as próximas duas gerações de produtos.
Lucros Recordes Confirmam um Verdadeiro Boom nos Negócios
A tese de memória de IA é apoiada por lucros reportados, não apenas previsões. Os resultados preliminares do segundo trimestre de 2026 da SK Hynix mostraram:
| Indicador financeiro | 2.º T 2025 | 1.º T 2026 | 2.º T 2026 | Variação homóloga |
|---|---|---|---|---|
| Receita | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| Lucro operacional | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| Margem operacional | 41% | 72% | 76% | +35%p |
| Lucro líquido | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| Margem líquida | 31% | 77% | 118% | — |
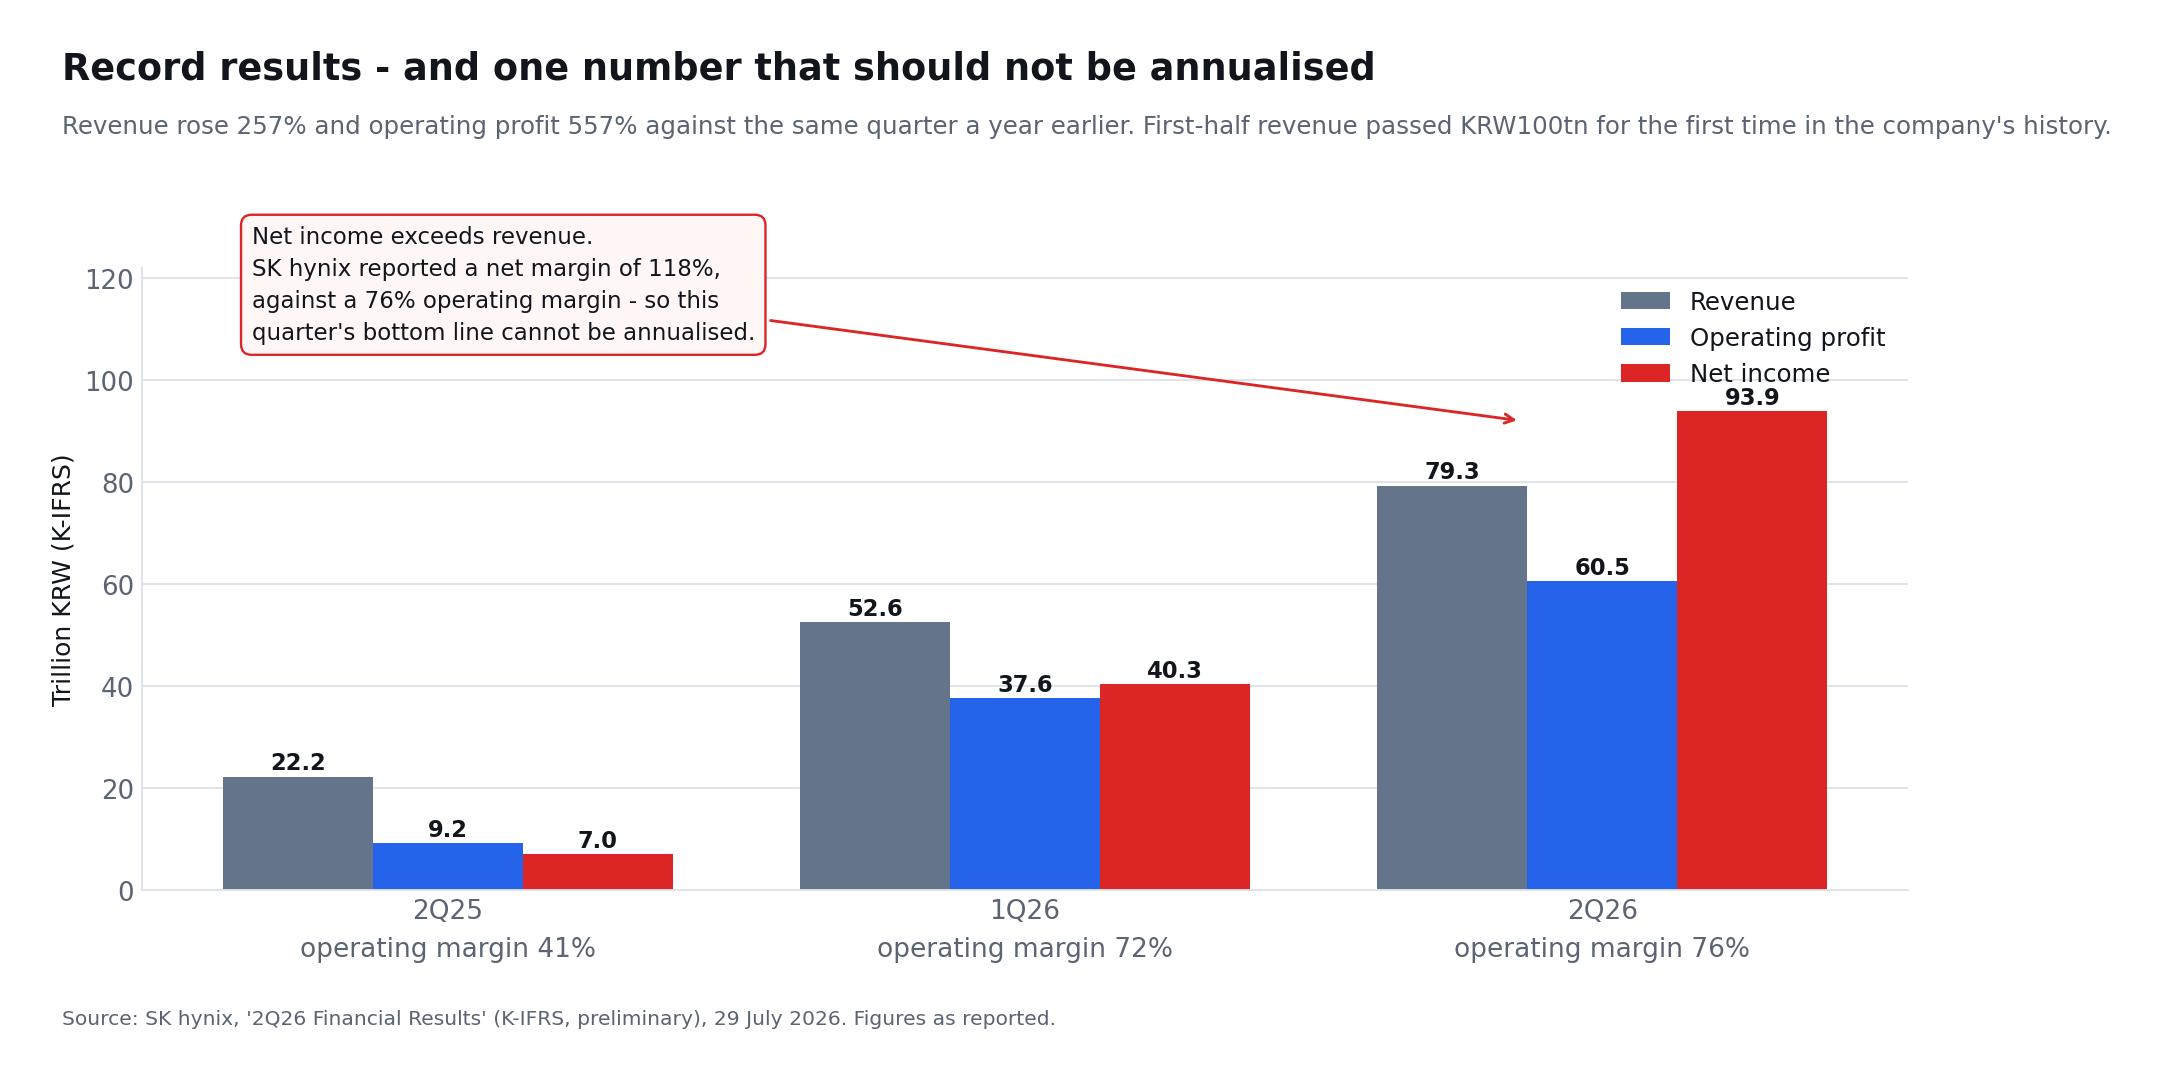
A receita cresceu 51 % face ao trimestre anterior, o lucro operacional 61 % e o lucro líquido 133 %. A SK Hynix atribuiu o desempenho a preços mais altos de DRAM e NAND e a maiores vendas de produtos de elevado valor, incluindo HBM, DRAM para servidores de IA e SSD empresariais. Um marco no mesmo comunicado passou quase despercebido: a receita acumulada do primeiro semestre ultrapassou os 100 trilhões de wons pela primeira vez na história da empresa, terminando em 131,9 trilhões.
A empresa terminou o trimestre com aproximadamente KRW88 trilhões em caixa e equivalentes de caixa e KRW18,6 trilhões de dívida total, produzindo uma posição líquida de caixa de cerca de KRW69,4 trilhões.
Há uma ressalva analítica importante, e a própria empresa enuncia-a com clareza. A SK Hynix reportou uma margem líquida de 118 % — o lucro líquido contabilizado superou tanto a receita como o lucro operacional. Os investidores não devem, por isso, anualizar mecanicamente o lucro líquido do segundo trimestre. Ganhos não operacionais podem tornar o lucro líquido uma medida pouco fiável dos resultados recorrentes de um dado período. Receita, lucro operacional, fluxo de caixa livre e lucros normalizados são uma base mais útil para avaliar, e a margem operacional de 76 % é o número que descreve o negócio operacional.
O boom dos lucros é real, mas o número contábil mais espetacular não é necessariamente o mais repetível.
Evidências de que o Mercado de Memória Permanece Apertado
A 7 de setembro, a TrendForce noticiou que a receita mundial da indústria de DRAM cresceu 59,5 % face ao trimestre anterior no segundo trimestre de 2026, atingindo perto de 154,73 mil milhões de dólares. A empresa de estudos referiu que o treino e a inferência de IA sustentavam a procura de HBM3E, LPDDR5X e RDIMM de elevada capacidade, e que a explosão das aplicações de IA agêntica impulsionava a procura de RDIMM em todas as capacidades.
O lado da oferta continua igualmente importante. A TrendForce observou que o estoque dos fornecedores estava próximo de níveis historicamente baixos e que o novo fornecimento estava sendo direcionado principalmente para produtos de servidor. Ela projetou um crescimento de preço de contrato de DRAM convencional de 13% a 18% sequencialmente no terceiro trimestre, embora isso represente uma moderação em relação aos aumentos incomumente rápidos vistos anteriormente.
Isso cria um poderoso ciclo de feedback:
- HBM consome mais recursos de fabricação e encapsulamento do que o DRAM convencional.
- Os fabricantes priorizam a memória de IA de alta margem.
- Menos capacidade permanece disponível para produtos de memória padronizada.
- A oferta de DRAM convencional se aperta.
- Os preços aumentam em mais da carteira de memória.
- O fluxo de caixa mais alto financia a próxima geração de investimento em HBM.
O ciclo pode melhorar os lucros da SK Hynix, mesmo que o crescimento das remessas de HBM se modere temporariamente. No entanto, também traz perigo: preços altos incentivam os clientes a otimizar o consumo e os fabricantes a expandir a oferta.
A SK Hynix já não é a maior fabricante de DRAM
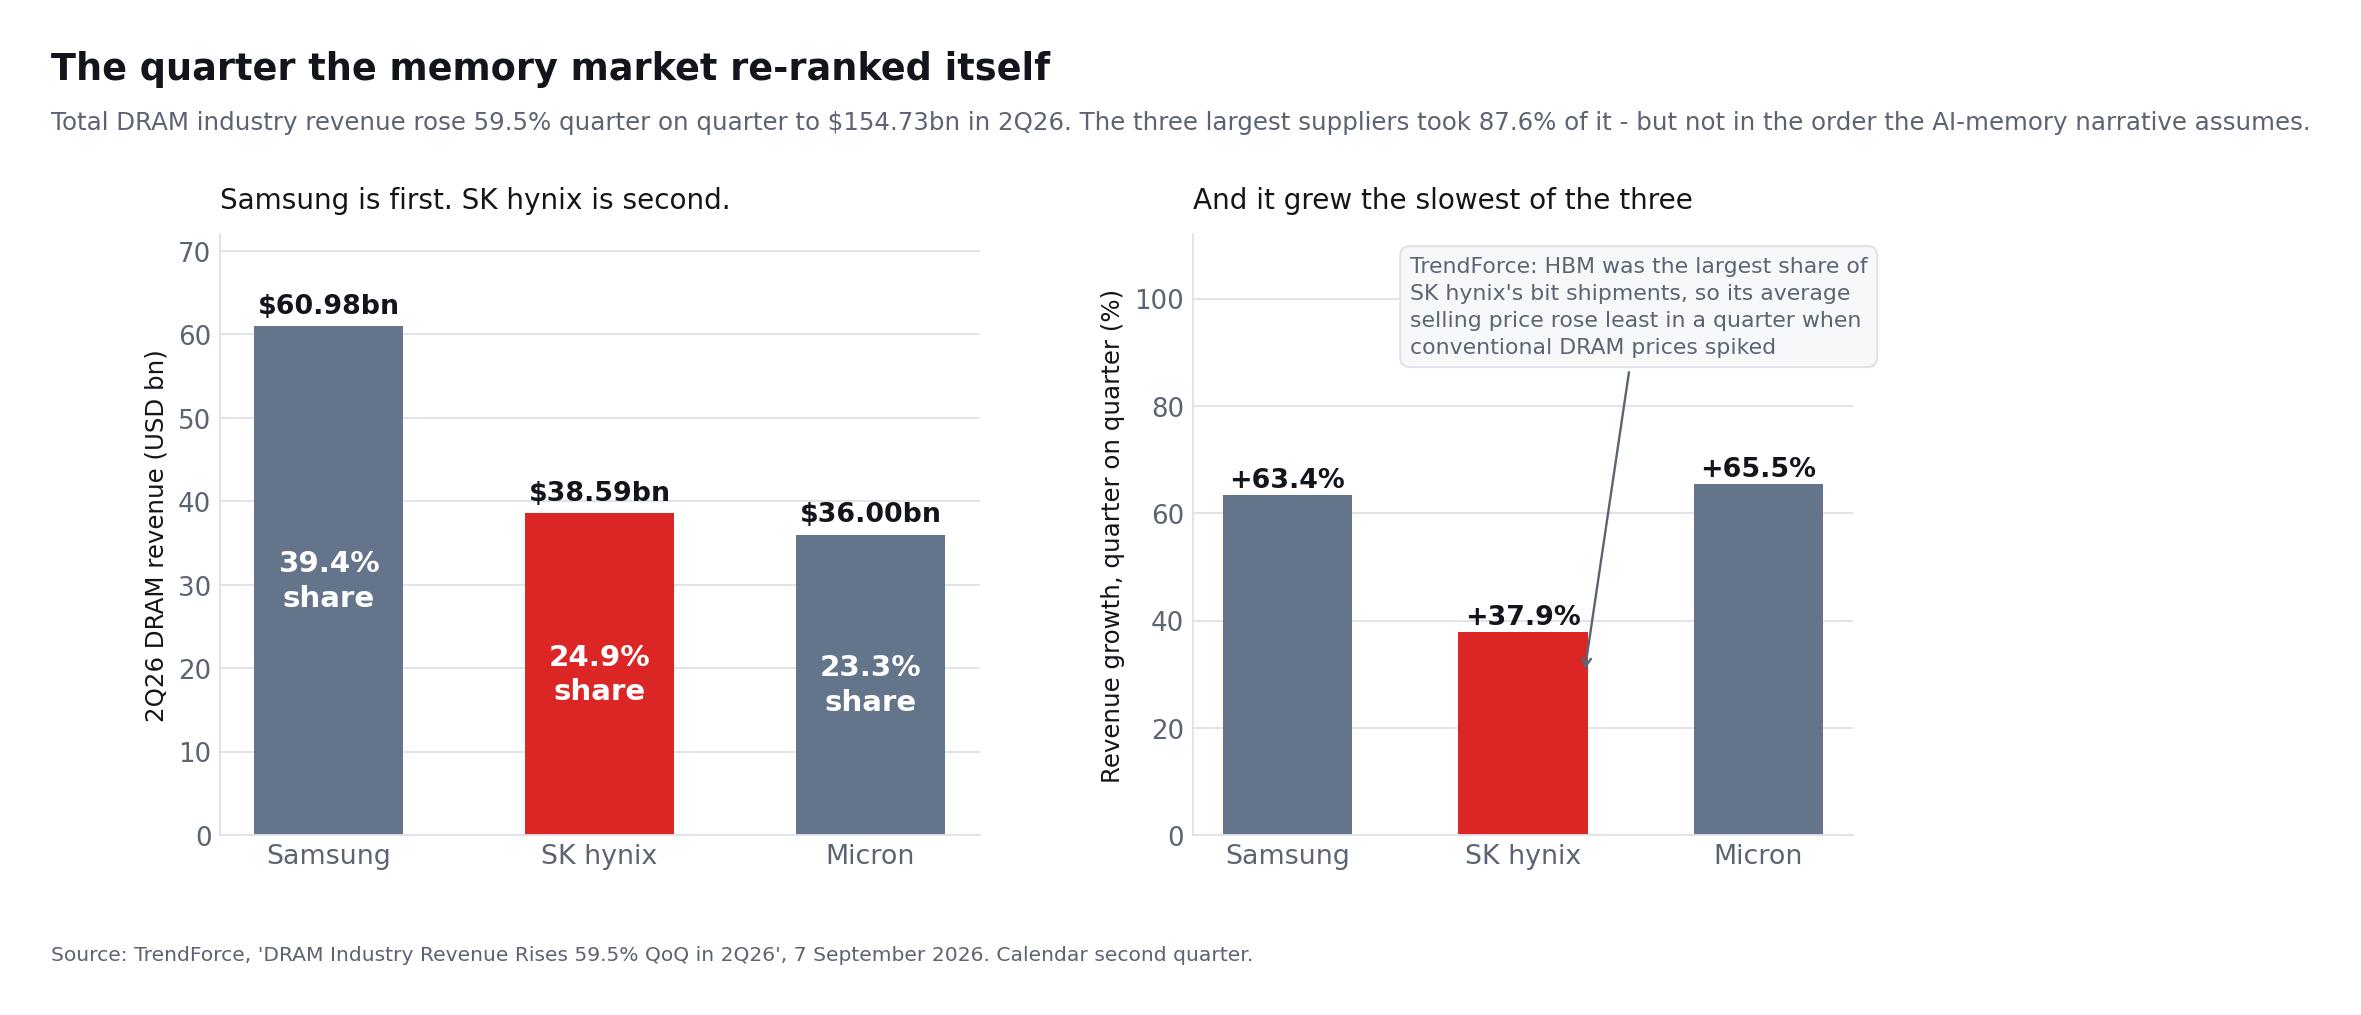
O comunicado da TrendForce citado acima para os inventários apertados contém uma segunda conclusão que raramente é citada ao lado dele, e que aponta no sentido oposto. No mesmo relatório de 7 de setembro, foi a Samsung, e não a SK Hynix, que liderou a receita de DRAM no segundo trimestre de 2026.
| DRAM no 2.º T 2026 | Receita | Quota do setor | Crescimento vs 1.º T 2026 |
|---|---|---|---|
| Samsung | $60.98bn | 39.4% | +63.4% |
| SK Hynix | $38.59bn | 24.9% | +37.9% |
| Micron | $36.00bn | 23.3% | +65.5% |
| Total do setor | $154.73bn | 100% | +59.5% |
A SK Hynix não ficou apenas em segundo. Cresceu mais devagar do que qualquer das concorrentes, e fê-lo no trimestre com os aumentos mais acentuados de preços de DRAM convencional que o setor já registou. A TrendForce dá a razão, e é a frase mais incómoda de todo o argumento otimista: como o HBM representava a maior proporção das entregas em bits da SK Hynix entre as três grandes, o seu preço médio de venda foi o que menos subiu.
Vale a pena ler com atenção, porque inverte um dos argumentos habituais. Os acordos de longo prazo são quase sempre apresentados como uma vantagem pura: visibilidade, planeamento, menos volatilidade do preço à vista. São também um teto de preço. Quando os preços contratados do DRAM convencional dispararam, a Samsung e a Micron, com mais bits expostos a esse mercado, captaram mais do movimento. A carteira contratada de HBM da SK Hynix fez o que os contratos fazem: aguentou.
O compromisso é defensável. Receitas mais estáveis com uma margem absoluta elevada são um bem razoável, e a TrendForce espera que o crescimento dos preços contratados do DRAM convencional abrande para 13-18 % sequenciais no terceiro trimestre, o que reduziria a diferença. Mas deve ser avaliado com honestidade. Quem compra SK Hynix precisamente para obter a máxima alavancagem a uma subida de preços da memória está a comprar o fornecedor que menos a tem.
O que a ordenação do DRAM não diz
Duas ressalvas impedem que isto seja, por si só, uma tese pessimista. Primeiro, receita de DRAM não é lucro: a mistura de HBM da SK Hynix tem uma margem superior à dos bits de memória padronizada que elevaram a receita das rivais, e a comparação de margens mais abaixo confirma-o. Segundo, a tabela de DRAM da TrendForce e a de HBM da Counterpoint medem coisas diferentes — uma é todo o mercado de DRAM, a outra é a fatia de HBM dentro dele. A SK Hynix lidera o segmento de HBM, mas fica atrás no mercado total de DRAM. As duas afirmações são verdadeiras ao mesmo tempo, e qualquer resumo honesto tem de levar ambas.
O superciclo de memória de IA está apenas começando?
Há um argumento credível de que este ciclo é mais durável do que os ciclos anteriores de memória.
Os ciclos tradicionais de memória eram impulsionados por PCs, smartphones e servidores de propósito geral. Esses mercados podiam produzir oscilações agudas na demanda, enquanto produtos relativamente padronizados incentivavam adições agressivas de capacidade. Quando a oferta superava a demanda, os preços e os lucros colapsavam.
A IA muda várias partes desse modelo:
- O conteúdo de memória por sistema de IA é substancialmente maior.
- HBM é mais difícil de fabricar do que DRAM comum.
- O encapsulamento e a qualificação criam gargalos adicionais.
- Os clientes estão cada vez mais negociando acordos de fornecimento de longo prazo.
- Novas gerações de aceleradores de IA requerem mais largura de banda e capacidade.
- Os hiperescaladores estão desenvolvendo chips personalizados além de comprar GPUs.
- A inferência pode criar uma fonte de demanda recorrente além do treinamento de modelos.
A SK Hynix disse em julho que havia finalizado acordos de longo prazo com cerca de dez clientes e estava continuando as discussões com outros grandes clientes. Acordos de vários anos podem melhorar a visibilidade da demanda e reduzir parte da volatilidade associada aos preços spot.
A empresa também acredita que o investimento em IA é cada vez mais apoiado por receitas de serviços comerciais de IA. Se for verdade, os gastos com infraestrutura podem se tornar menos dependentes de expectativas especulativas e mais conectados a receitas recorrentes de nuvem e software.
Por que a expressão “superciclo” ainda requer cautela
Um mercado de crescimento estrutural ainda pode experimentar correções cíclicas. Três desenvolvimentos podem ocorrer simultaneamente:
- Os volumes de memória de IA continuam crescendo.
- A capacidade de fabricação da indústria cresce ainda mais rápido.
- Os preços da memória e os lucros dos fornecedores diminuem.
Portanto, os investidores não devem definir um superciclo como um período em que os lucros aumentam a cada trimestre. Uma definição mais defensável é um período de vários anos em que o nível médio de demanda, poder de precificação e rentabilidade permanece acima da norma histórica, apesar de correções temporárias.
A Ameaça Competitiva da Samsung e Micron
A SK Hynix continua sendo a líder em HBM, mas sua posição não é mais incontestável.
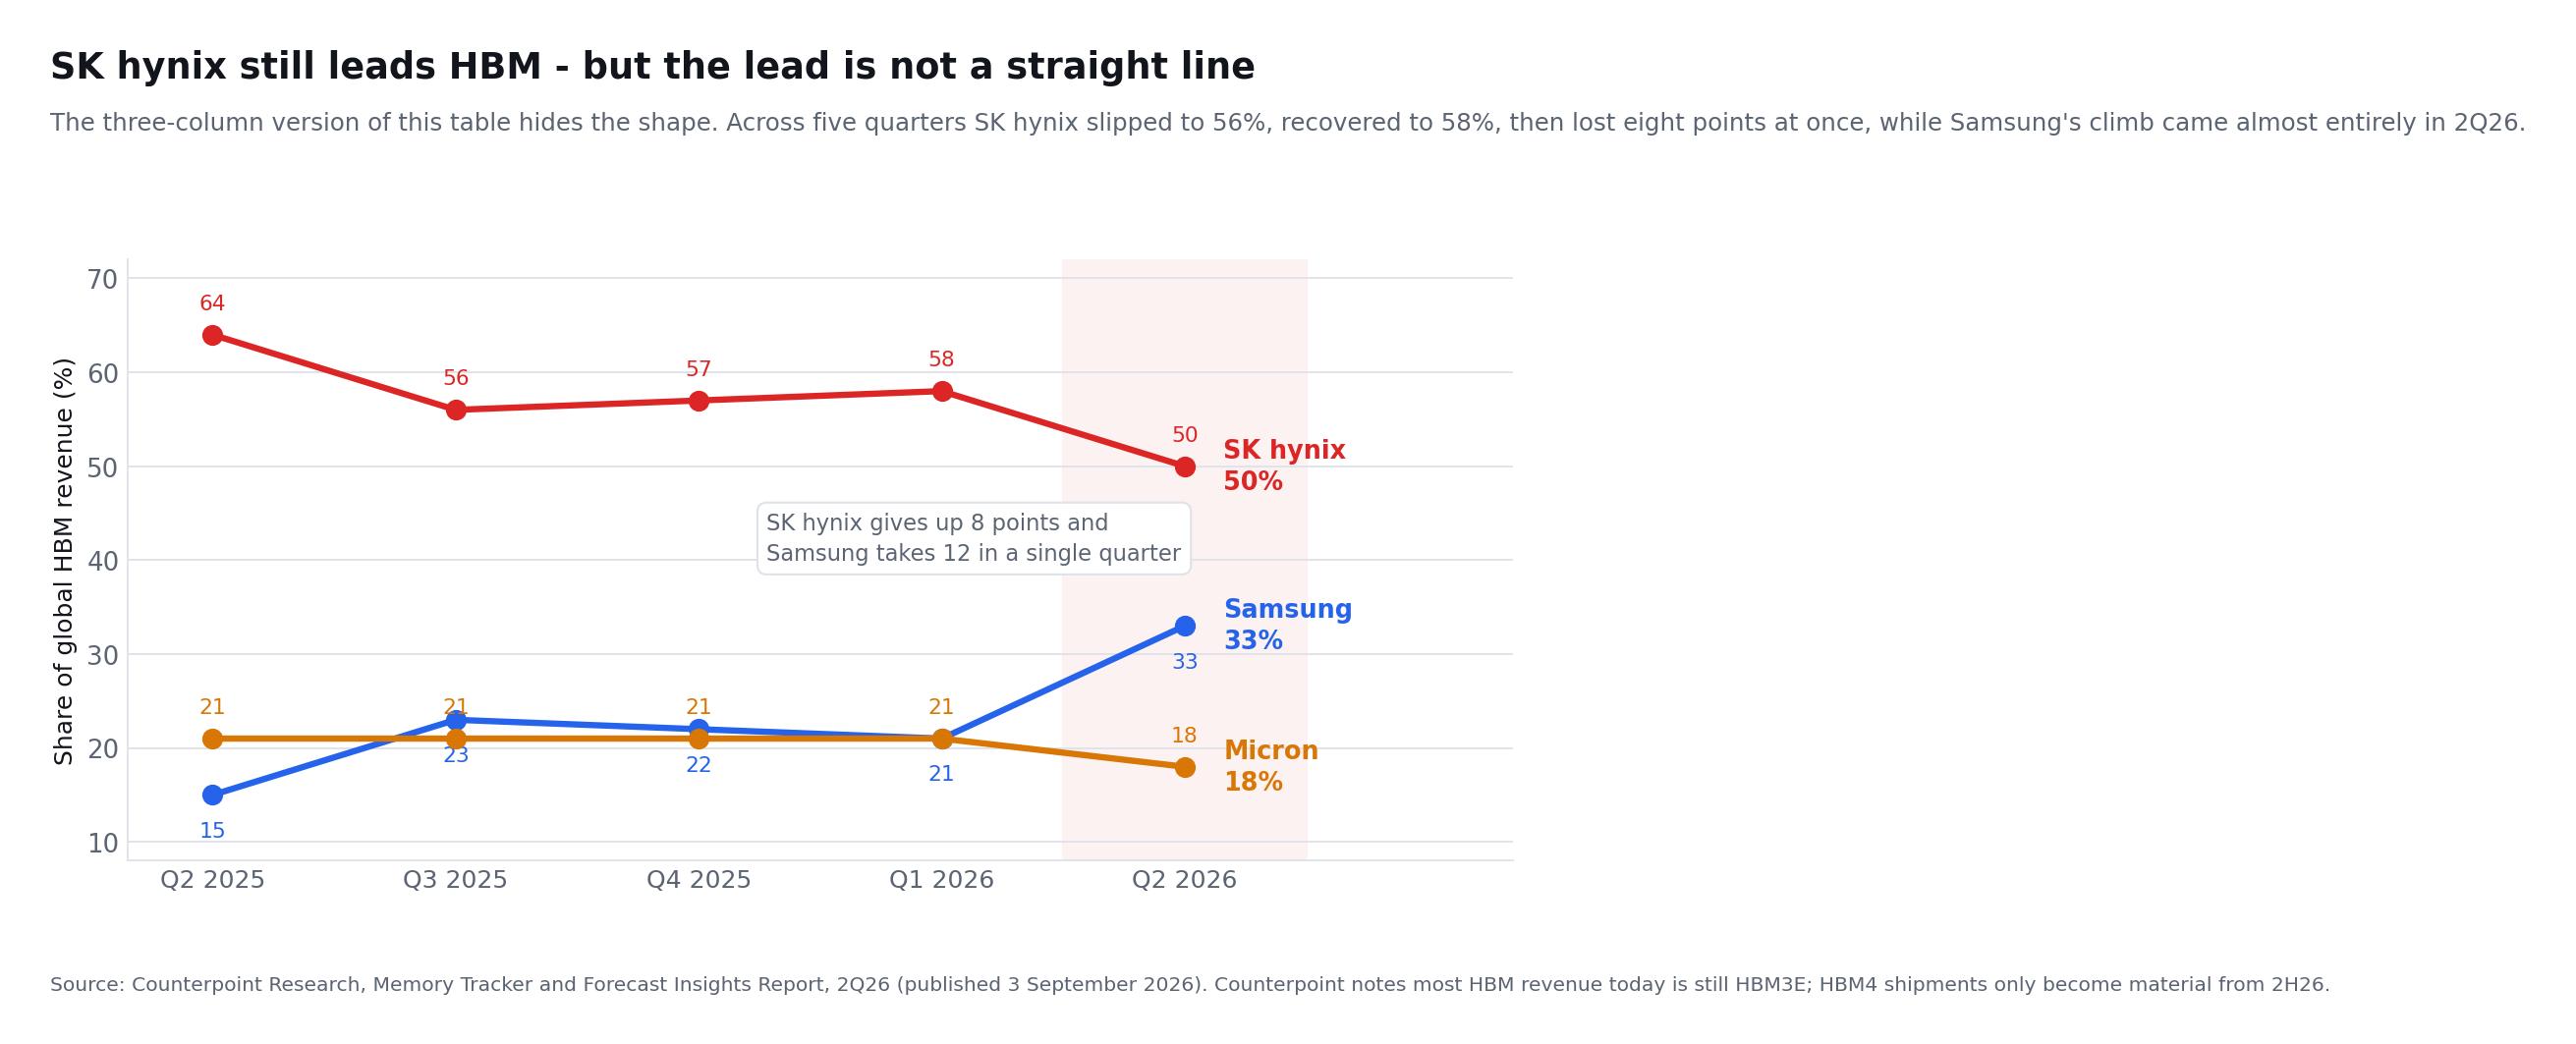
A Counterpoint Research estimou que a SK Hynix detinha 50 % da receita de HBM no segundo trimestre de 2026, face a 64 % um ano antes. A quota da Samsung passou de 15 % para 33 %, enquanto a Micron ficou perto dos 18 %. A versão de três colunas dessa comparação, que é a mais reproduzida, esconde a forma do movimento, pelo que vale a pena apresentar a série completa de cinco trimestres.
| Quota da receita de HBM | 2.º T 2025 | 3.º T 2025 | 4.º T 2025 | 1.º T 2026 | 2.º T 2026 |
|---|---|---|---|---|---|
| SK Hynix | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
Fonte: Counterpoint Research, Memory Tracker and Forecast Insights Report, 2.º T 2026. A Counterpoint acrescenta uma ressalva que reenquadra toda a comparação: a maior parte da receita de HBM ainda hoje vem do HBM3E, e as entregas de HBM4 só se tornam relevantes a partir do segundo semestre de 2026. A tabela acima mede, portanto, a geração cessante e não aquela que todas as empresas promovem agora.
Lidos os cinco trimestres, o quadro não é de erosão constante. A SK Hynix caiu para 56 % no terceiro trimestre de 2025, recuperou para 58 % no primeiro de 2026 e depois cedeu oito pontos num único trimestre. A subida da Samsung está ainda mais concentrada: estava nos 21 % tão tarde quanto o primeiro trimestre de 2026 e ganhou doze pontos num só. Um salto desta dimensão é o início de uma deslocação duradoura de quota ou um artefacto da forma como algumas grandes homologações calharam. Qual das duas só será visível quando chegarem os números de HBM4 do segundo semestre.
A Samsung iniciou a produção em massa de HBM4 e entregou produto comercial a 12 de fevereiro de 2026, algo que descreveu como uma estreia do setor, e afirma esperar que as suas vendas de HBM mais do que tripliquem em 2026 face a 2025. As especificações merecem atenção porque não estão claramente atrasadas: o HBM4 da Samsung funciona de forma constante a 11,7 Gbps e até 13 Gbps, contra os «acima de 10 Gbps» declarados pela SK Hynix, e assenta no DRAM 1c próprio da Samsung com um die base lógico de 4 nm da sua própria fundição. A SK Hynix coordena o seu die base com um parceiro externo de fundição lógica. A Samsung espera ainda começar a amostragem de HBM4E no segundo semestre de 2026.
A Micron apresentou o seu terceiro trimestre fiscal a 24 de junho de 2026. O HBM4, construído sobre DRAM 1-beta, está em entrega de grande volume para a plataforma do seu cliente principal, com amostras de homologação enviadas a vários clientes finais; o HBM4E, sobre DRAM 1-gamma, só é esperado em produção de volume no ano civil de 2027. Isso dá à SK Hynix, que entregou amostras de HBM4E de 12 camadas em junho de 2026, cerca de um ano de avanço sobre a Micron na geração seguinte — a peça mais nítida que resta do argumento de liderança tecnológica.
A competição introduz vários riscos:
- Os clientes podem usar múltiplos fornecedores para melhorar a segurança de suprimentos.
- Ganhos de participação de mercado pela Samsung podem reduzir o poder de negociação da SK Hynix.
- Um aumento na produção agregada da indústria pode pressionar os preços de HBM.
- Transições tecnológicas podem reorganizar as alocações de clientes.
- HBM personalizado pode exigir maiores gastos com engenharia.
- Problemas de rendimento podem alterar a rentabilidade mesmo quando a demanda permanecer forte.
O cenário otimista não requer que a SK Hynix mantenha uma participação superior a 60% indefinidamente. Exige que a empresa mantenha uma posição de liderança e obtenha retornos atraentes à medida que o mercado total de HBM se expande.
Expansão de Capacidade: Investimento Necessário ou Excesso Futuro?
A SK Hynix está a aumentar capacidade para responder à procura ligada à IA, e o comunicado do segundo trimestre é específico quanto ao onde. A previsão de investimento para 2026 subiu para a parte alta da faixa dos 40 trilhões de wons. A empresa está a acelerar o calendário de produção em massa da M15X e a investir para expandir capacidade rapidamente depois de a sala limpa da primeira fase de Yongin abrir no início de 2027. Para lá disso ficam a recém-anunciada unidade de encapsulamento avançado P&T7, a base de produção de NAND M17 e um novo cluster de semicondutores, todos a executar por fases consoante a procura dos clientes e a eficiência do investimento. No NAND, os produtos de 321 camadas já representam a maior parte da produção, e a empresa planeia elevá-los para cerca de 50 % da capacidade nacional até ao final do ano.
Esses investimentos são necessários porque as instalações existentes não podem satisfazer toda a demanda potencial. Mas o fornecimento de semicondutores responde lentamente. Novas fábricas exigem anos de construção, instalação de equipamentos, desenvolvimento de processos e melhoria de rendimento.
Esse atraso apoia os preços de curto prazo. Também aumenta o risco de previsão de longo prazo. A capacidade aprovada no auge de um ciclo pode começar a produzir após o crescimento da demanda ter diminuído.
Os investidores devem avaliar os gastos de capital usando quatro perguntas:
- O novo gasto é respaldado por compromissos de clientes?
- Foca em HBM diferenciado ou em capacidade de memória padronizada?
- O fluxo de caixa operacional pode financiar o investimento sem dívida excessiva?
- Que retorno os ativos produzirão sob preços de memória normalizados?
A versão mais forte da tese da SK Hynix assume que acordos de longo prazo, complexidade técnica e fornecimento disciplinado da indústria impedem a destrutiva superconstrução vista em ciclos anteriores.
A versão mais fraca assume que cada grande produtor extrapola as atuais escassezes, investe pesadamente e cria excesso de oferta até 2028 ou depois.
Recompra de Ações Fortalece o Cenário Otimista por Ação
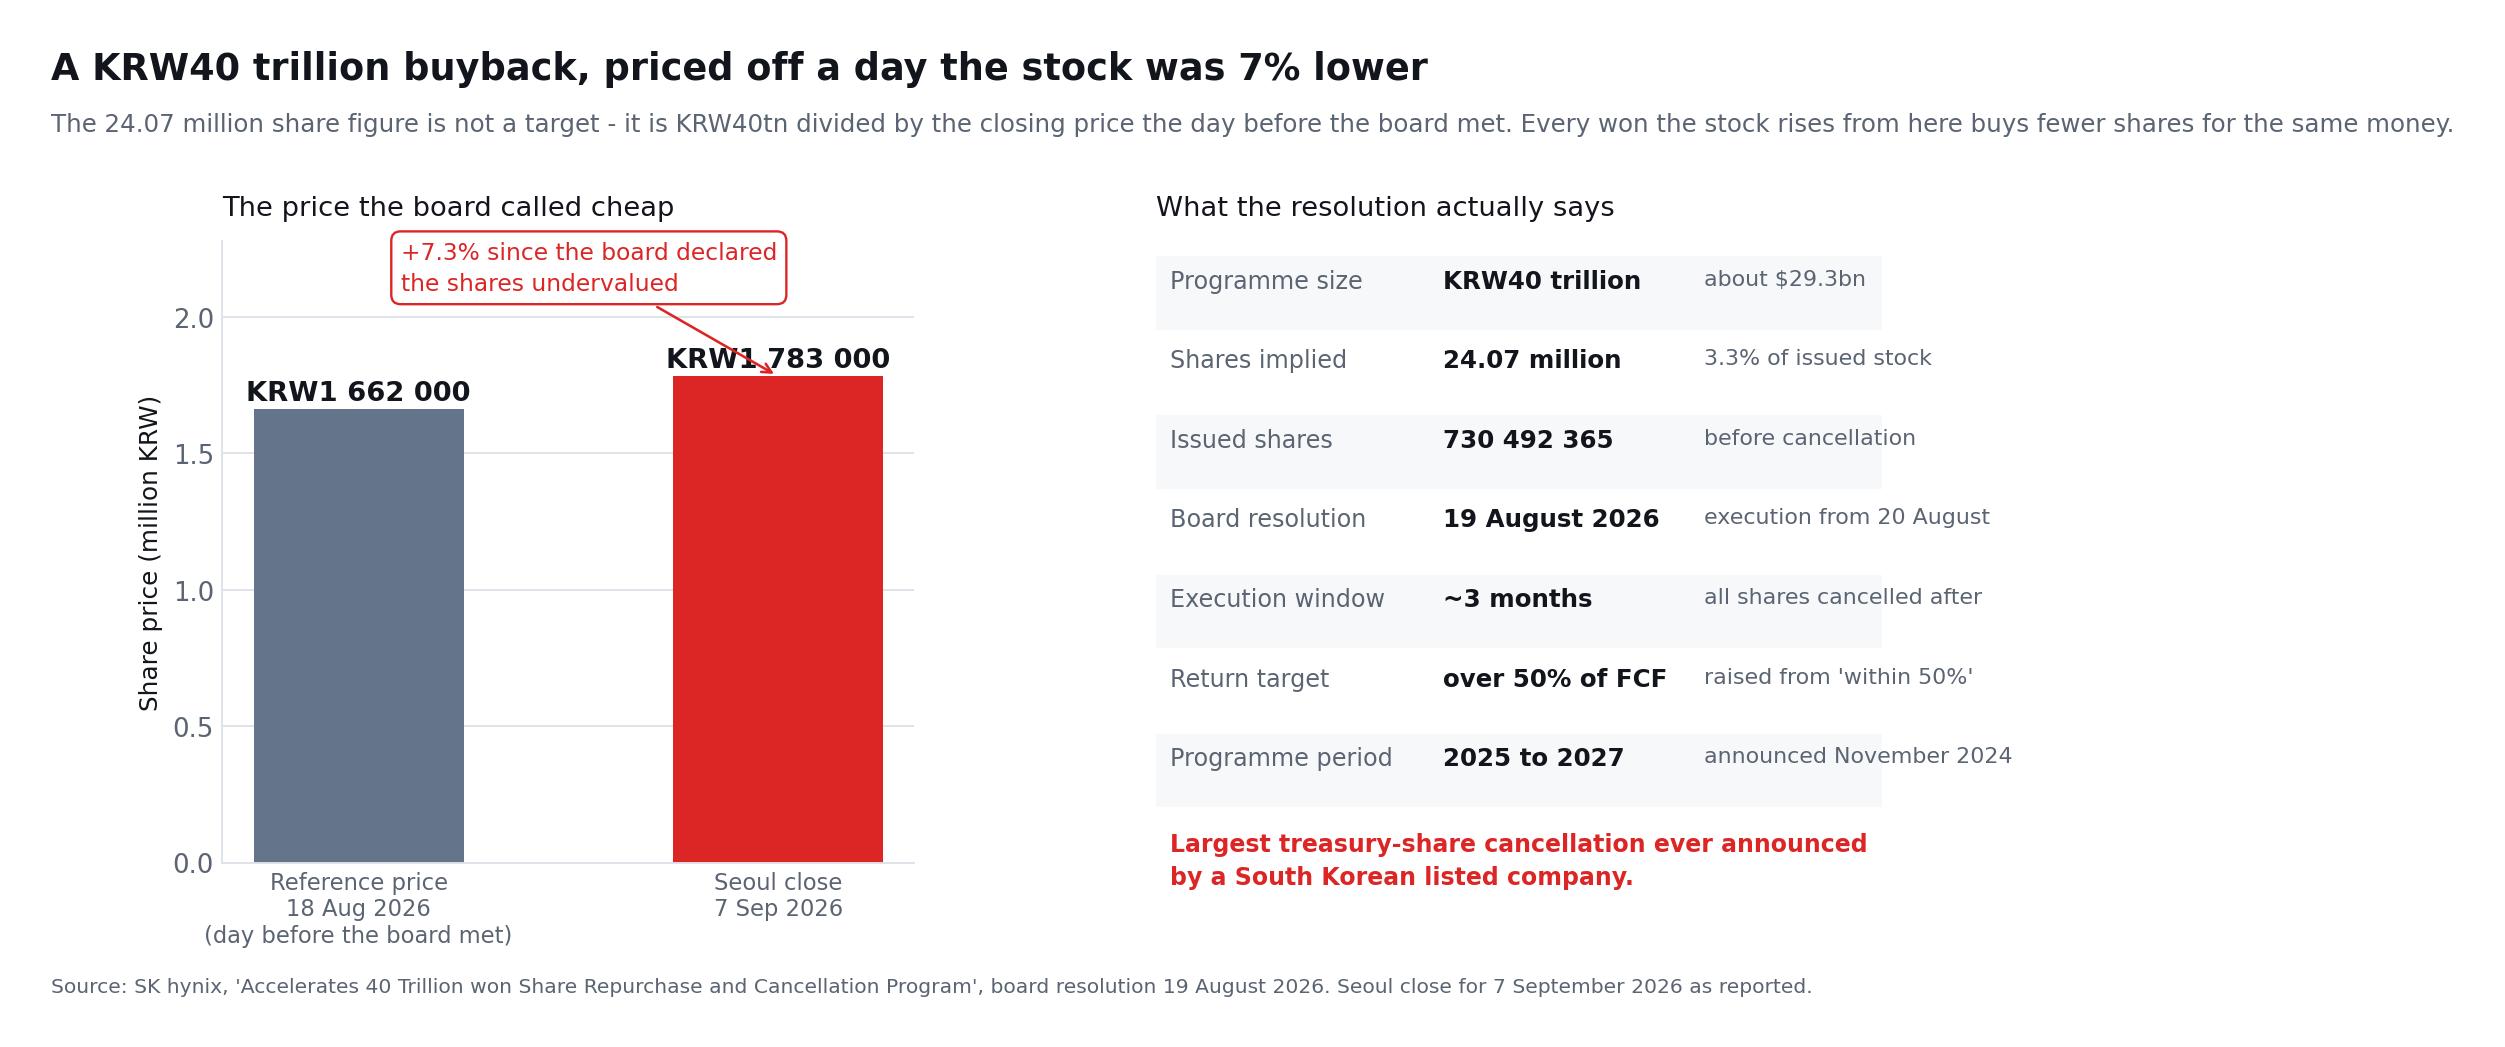
A 19 de agosto de 2026, o conselho de administração da SK Hynix aprovou uma recompra de ações de 40 trilhões de wons com cancelamento integral. O pormenor em que vale a pena parar é como foi obtido o número de ações que toda a gente cita: 24,07 milhões de ações, ou 3,3 % dos 730 492 365 títulos então emitidos, são simplesmente 40 trilhões de wons divididos por 1 662 000 wons — o preço de fecho de 18 de agosto, o dia anterior à reunião do conselho. É um preço de referência, não um objetivo. A execução decorre durante cerca de três meses a partir de 20 de agosto, e cada won que a ação sobe acima dessa referência compra menos ações pelo mesmo dinheiro. No fecho de Seul de 1,783 milhões de wons a 7 de setembro já estava 7,3 % acima.
O raciocínio declarado do conselho é invulgarmente direto: considerou que o valor intrínseco da empresa — a sua competitividade, a sua capacidade de gerar caixa e o seu potencial de crescimento a médio e longo prazo — não estava plenamente refletido na cotação. A empresa elevou também o objetivo de remuneração acionista de dentro de 50 % para mais de 50 % do fluxo de caixa livre acumulado entre 2025 e 2027, acelerando um programa anunciado originalmente em novembro de 2024. A remuneração pode incluir recompras, cancelamentos, dividendos fixos e eventuais dividendos extraordinários, com dimensão e calendário a confirmar nos resultados do terceiro trimestre.
É, por conta da própria empresa, o maior cancelamento de ações próprias alguma vez anunciado por uma empresa cotada sul-coreana. O anúncio oficial importa por três razões:
- O cancelamento reduz o número de ações em vez de apenas manter ações em tesouraria.
- A administração está sinalizando confiança na geração de caixa.
- Os lucros por ação podem crescer mais rapidamente do que os lucros totais se as ações forem canceladas.
No entanto, as recompras não criam valor automaticamente. Sua eficácia depende do preço pago e se a empresa preserva capital suficiente para pesquisa, capacidade e resiliência em períodos de baixa.
A SK Hynix deve equilibrar três usos de caixa:
| Uso de caixa | Benefício potencial | Principal risco |
|---|---|---|
| Capacidade de HBM e P&D | Protege a liderança em tecnologia e suprimentos | Superinvestimento próximo ao pico do ciclo |
| Redução de dívida e liquidez | Melhora a resiliência em períodos de baixa | Excesso de caixa pode diminuir a eficiência do capital |
| Recompras e dividendos | Aumenta o retorno ao acionista | Recomprar ações sobrevalorizadas destrói valor |
Atualização, 28 de outubro de 2026: o programa de ₩40 trilhões foi concluído — 23.693.272 ações compradas entre 20 de agosto e 21 de outubro a um preço médio de ₩1.688.426, que serão canceladas — e os resultados do terceiro trimestre definiram a escala prometida em agosto: cerca de ₩100 trilhões de remuneração total aos acionistas em 2026, um dividendo trimestral de ₩20.000 e uma nova recompra de ₩20 trilhões, detalhados na seção do 3T 2026 acima.
Avaliação das Ações da SK Hynix Após a Alta
A avaliação da SK Hynix apresenta um paradoxo. O preço das ações subiu dramaticamente, no entanto, os múltiplos de lucros futuros comumente citados permanecem baixos em relação a muitas empresas de semicondutores de IA.
No fecho de 8 de setembro de 2026, o StockAnalysis mostrava o ADR SKHY, cotado na Nasdaq, a 185,55 dólares face a um intervalo de 52 semanas de 124,80 a 194,80 — a menos de 5 % do máximo — com um rácio preço-lucro projetado de cerca de 4,4 e 14 analistas a classificá-lo como compra forte, com um alvo de consenso a doze meses de 247,31 dólares. Note-se que o próprio ADR só começou a ser negociado na Nasdaq a 10 de julho de 2026, pelo que o seu histórico de preços tem dois meses e o perfil de liquidez ainda se está a formar. Estes valores mudam com frequência e dependem muito das estimativas de lucros.
Um baixo P/E futuro não significa automaticamente que a ação é barata. As empresas de memória costumam negociar em seus múltiplos mais baixos perto dos lucros máximos porque os investidores esperam que os lucros diminuam.
Para uma empresa cíclica, um baixo P/E pode ser um aviso sobre os lucros máximos em vez de uma garantia de valor.
Os investidores devem usar múltiplas abordagens de avaliação.
1. Avaliação de lucros normalizados
Estime os lucros sob preços médios—não máximos—de DRAM e NAND. Aplique um múltiplo razoável a esse resultado normalizado.
2. Análise preço sobre valor contábil
A fabricação de memória requer ativos físicos substanciais. O preço sobre valor contábil pode ajudar a comparar o valor de mercado com o capital produtivo da empresa, embora não capture totalmente a tecnologia proprietária ou os relacionamentos com clientes.
3. Rendimento do fluxo de caixa livre
Subtraia o capital gasto do fluxo de caixa operacional. Isso expõe se os lucros contábeis recordes estão se convertendo em caixa após o financiamento da capacidade.
4. Avaliação baseada em cenários
Construa cenários de baixa, base e alta em vez de depender de uma única previsão.
| Cenário | Principais suposições | Provável implicação para a ação |
|---|---|---|
| Baixa | O capital gasto em IA desacelera, a participação de HBM cai, os preços diminuem e a nova capacidade cria excesso de oferta | Os lucros encolhem e o baixo P/E futuro se mostra enganoso |
| Base | A infraestrutura de IA cresce, a SK Hynix mantém a liderança e os preços se normalizam gradualmente | Os lucros permanecem acima dos níveis históricos, mas flutuam |
| Alta | A demanda por HBM excede a capacidade, a liderança em HBM4E se mantém e contratos de longo prazo estabilizam as margens | A forte geração de caixa apoia investimentos e retornos aos acionistas |
A SimianX AI pode ajudar os investidores a acompanhar mudanças nas estimativas de lucros, momentum técnico, revisões de analistas e notícias do setor de IA. Isso é particularmente útil para a SK Hynix, pois a ação pode reagir rapidamente a desenvolvimentos envolvendo a Nvidia, gastos de capital de hyperscalers, preços de memória e fluxos de mercado coreanos, mesmo quando a empresa não publica nenhum novo anúncio.
O Caso de Alta Mais Forte
A tese de alta baseia-se em seis argumentos.
1. Modelos de IA estão se tornando mais intensivos em memória
Contextos mais longos, cargas de trabalho multimodais, sistemas agentes e inferência em tempo real exigem tanto largura de banda quanto capacidade. O conteúdo da memória pode crescer mais rapidamente do que o número de aceleradores enviados.
2. A SK Hynix possui uma vantagem de fabricação difícil
Altas taxas de rendimento, experiência em encapsulamento e qualificações bem-sucedidas de clientes não são facilmente replicáveis. HBM é mais tecnologicamente exigente do que DRAM comum.
3. HBM absorve a capacidade de DRAM convencional
Alocar wafers e recursos de encapsulamento para HBM pode apertar o restante do mercado, apoiando os preços mais amplos da memória.
4. Acordos de longo prazo melhoram a visibilidade
Contratos de clientes de vários anos podem reduzir a incerteza da demanda e ajudar a empresa a planejar investimentos de capital.
5. O balanço patrimonial é forte
Uma posição líquida de caixa substancial dá à SK Hynix capacidade para investir, sobreviver a uma desaceleração e retornar capital simultaneamente.
6. O cancelamento de ações melhora a economia por ação
O programa de recompra de KRW40 trilhões reduz diretamente as ações emitidas após a conclusão, apoiando os lucros e o fluxo de caixa livre por ação.
Os Riscos de Baixa Mais Importantes
O caso de baixa merece atenção igual.
Os gastos de capital em IA podem decepcionar
A SK Hynix depende, em última análise, de clientes que obtenham retornos adequados da infraestrutura de IA. Se os hiperescaladores reduzirem os orçamentos de capital, os pedidos de memória podem cair rapidamente.
A Samsung está fechando a lacuna
A participação da Samsung em HBM aumentou acentuadamente no segundo trimestre. Uma concorrência maior pode reduzir a participação de mercado e o poder de precificação da SK Hynix.
A concentração de clientes permanece significativa
Os principais clientes de aceleradores e plataformas de nuvem representam uma fonte importante de demanda por HBM. Atrasos em uma arquitetura importante podem afetar os envios dos fornecedores.
Os gastos de capital podem atingir o pico no momento errado
Novas fábricas são caras e demoradas para serem concluídas. A capacidade que chega após a desaceleração do crescimento da demanda pode prejudicar os preços da indústria.
A memória convencional continua cíclica
HBM recebe muita atenção, mas a SK Hynix também vende produtos DRAM e NAND expostos a ciclos tradicionais de oferta e demanda.
As expectativas já estão elevadas
Uma empresa pode relatar resultados recordes e ainda ver suas ações caírem se os lucros não atenderem às previsões ambiciosas. A reação aos resultados do 2.º T demonstrou que um desempenho absoluto forte não garante uma resposta positiva do mercado.
Riscos cambiais, geopolíticos e de políticas persistem
A SK Hynix opera na Coreia, na China, nos Estados Unidos e noutros mercados. Controlos de exportação, política comercial, variações cambiais e restrições a equipamento podem afetar custos e estratégia de produção. Vale a pena enunciar com clareza o pano de fundo macroeconómico do dia da subida, porque o mesmo despacho que levava os 8,1 % levava também isto: a Associated Press assinalou que os participantes no mercado esperavam que a Reserva Federal subisse as taxas antes do final do ano, com a inflação ainda bem acima de 3 %, uma decisão do FOMC prevista para 16 de setembro e os dados de inflação de agosto a 11. O petróleo Brent estava a 96,32 dólares no meio de uma guerra de seis meses entre os Estados Unidos e o Irão, com o estreito de Ormuz ainda efetivamente encerrado. Uma ação com um beta de 2,39 e um múltiplo projetado de quatro vezes está tão exposta a essa taxa de desconto como ao crescimento em bits de HBM — uma tensão examinada em As eleições intercalares de 2026 encontram a Fed e na venda massiva global de obrigações.
O que os investidores devem monitorar a seguir
Um processo de pesquisa disciplinado sobre a SK Hynix deve rastrear evidências mensuráveis em vez de depender da frase “superciclo de IA”.
Indicadores operacionais trimestrais
- Mudanças nos preços médios de venda de DRAM e NAND.
- Crescimento de remessas de HBM.
- Margem operacional excluindo itens incomuns.
- Despesas de capital e fluxo de caixa livre.
- Dias de inventário.
- Caixa líquido e distribuições aos acionistas.
Indicadores competitivos
- Participação de receita de HBM da SK Hynix.
- Qualificações e rendimentos de produção do HBM4 da Samsung.
- Aumento de receita do HBM4 da Micron.
- Marcos de amostragem e qualificação do HBM4E.
- Adoção de clientes em plataformas de GPU e aceleradores personalizados.
Indicadores de demanda final
- Projeções de despesas de capital dos hiperescaladores.
- Previsões de remessas de aceleradores de IA.
- Crescimento da receita de IA em nuvem.
- Crescimento de unidades de servidor.
- Conteúdo de memória por acelerador.
- Evidências de projetos de data center atrasados ou cancelados.
Uma estrutura prática de monitoramento em cinco etapas
- Separe a ação do preço dos fundamentos. Identifique se um movimento é específico da empresa ou amplo no setor.
- Acompanhe revisões, não apenas números relatados. Estimativas em alta ou baixa muitas vezes impulsionam a ação.
- Normalize margens. Não assuma que uma margem operacional de 76% persistirá indefinidamente.
- Observe a participação de mercado e o crescimento total do mercado juntos. Uma participação menor em um mercado muito maior ainda pode produzir uma receita mais alta.
- Defina evidências que quebram a tese com antecedência. Exemplos incluem qualificações perdidas, erosão sustentada da participação ou queda nos preços do HBM durante um rápido crescimento da capacidade.
O mesmo boom, lido em duas contabilidades
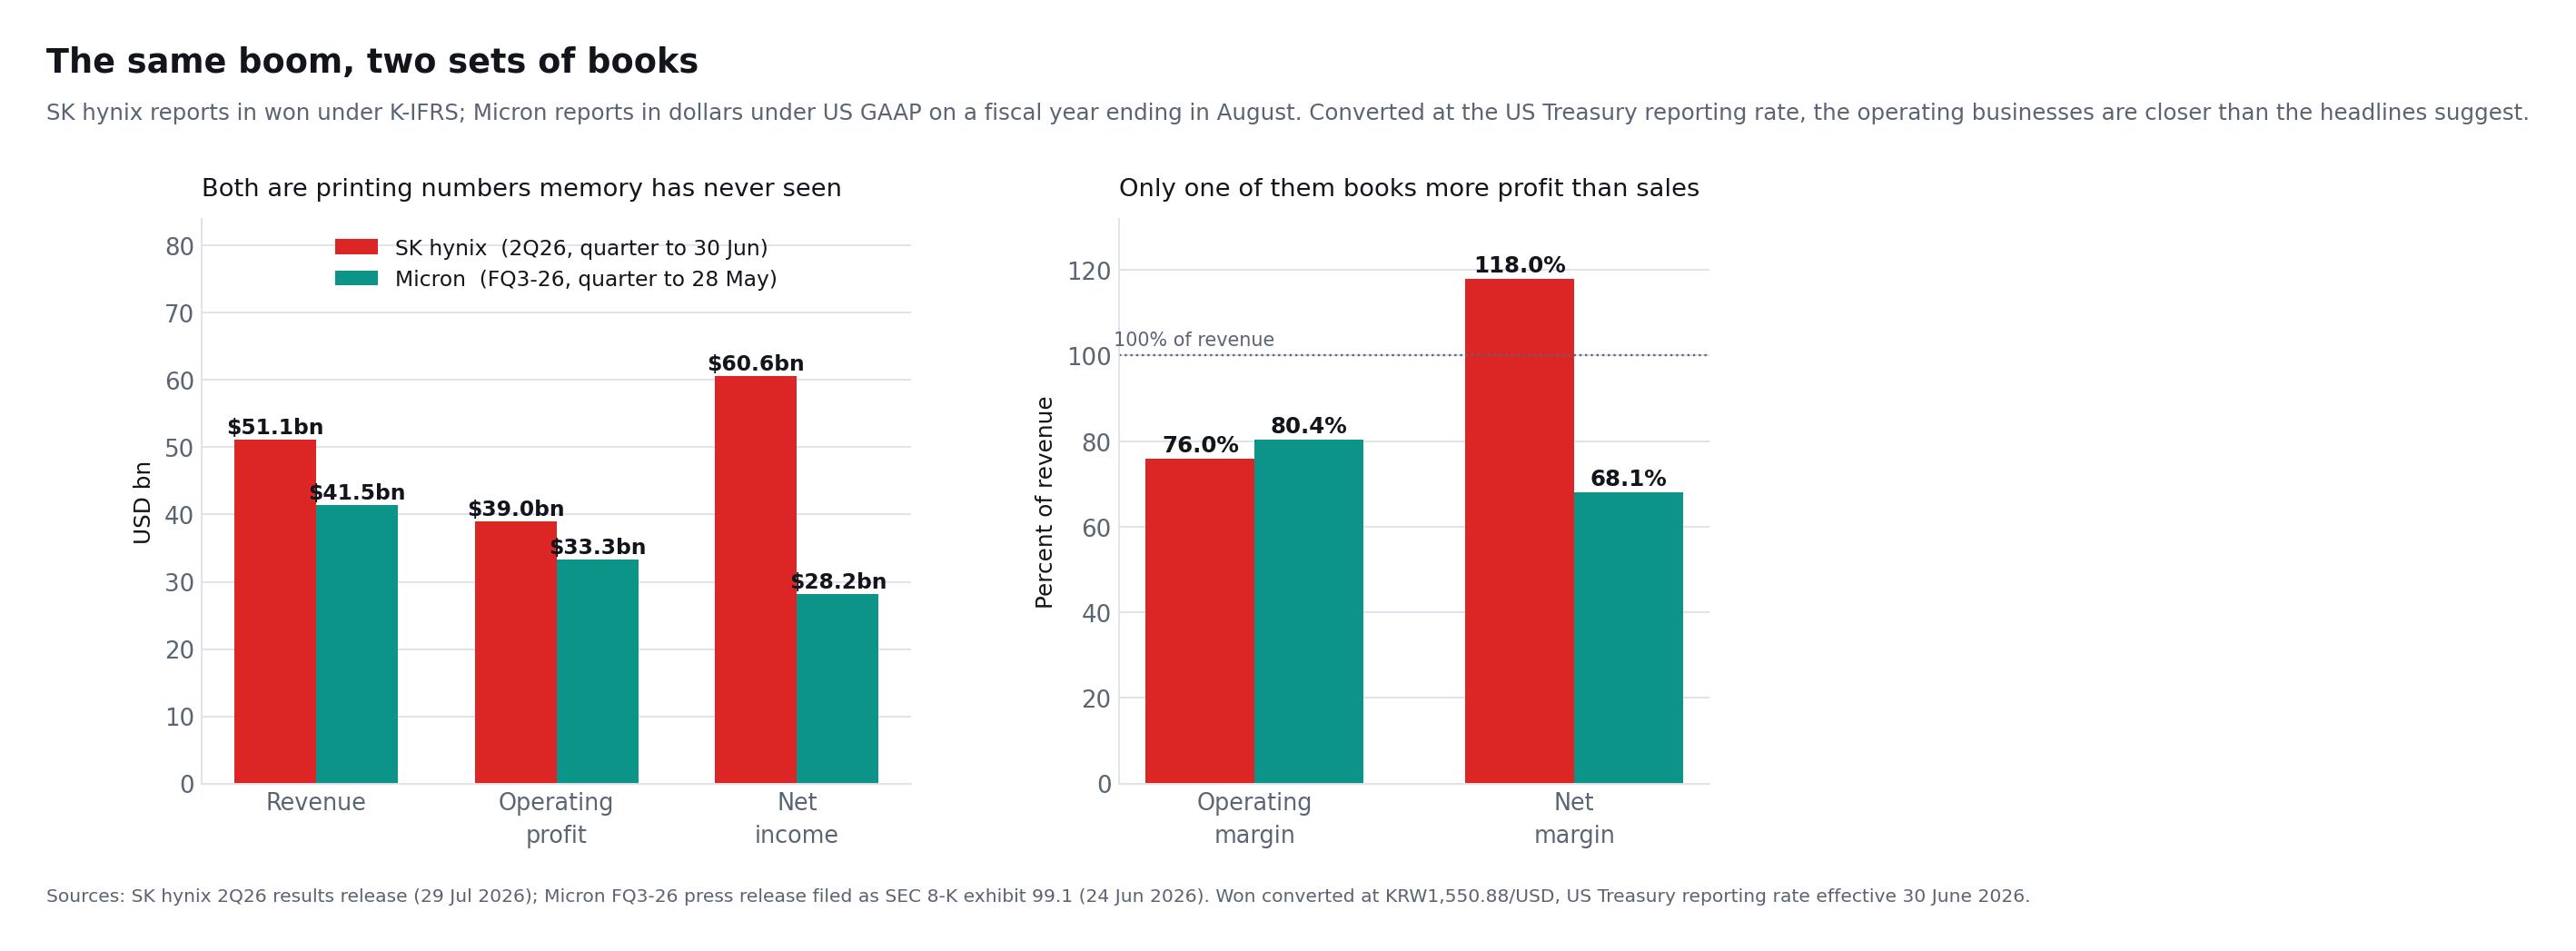
Comparar a SK Hynix com a Micron é mais difícil do que parece, e a maioria da cobertura simplesmente não tenta. A SK Hynix reporta em wons segundo as K-IFRS num ano civil. A Micron reporta em dólares segundo os US GAAP com um exercício que termina em agosto, pelo que o seu «terceiro trimestre fiscal» acabou a 28 de maio de 2026 — suficientemente perto do trimestre de junho da SK Hynix para uma leitura justa, desde que a moeda seja tratada com uma taxa declarada e não com um palpite.
Convertidos à taxa de câmbio do Tesouro dos Estados Unidos de 1 550,88 wons por dólar, em vigor a 30 de junho de 2026, os dois últimos trimestres reportados apresentam-se assim. Cada valor vem do comunicado da própria empresa.
| Comparação do mesmo trimestre | SK Hynix (2.º T 2026, até 30 de junho) | Micron (3.º T fiscal 2026, até 28 de maio) |
|---|---|---|
| Receita | $51.1bn | $41.5bn |
| Lucro operacional | $39.0bn | $33.3bn |
| Margem operacional | 76% | 80.4% |
| Lucro líquido | $60.6bn | $28.2bn |
| Margem líquida | 118% | 68.1% |
| Fluxo de caixa operacional | — | $25.4bn |
| Investimento em capital | — | $7.1bn |
| Fluxo de caixa livre | — | $18.3bn |
| Caixa líquida ou posição de caixa | $44.7bn de caixa líquida | $30.2bn em caixa e investimentos |
Desta tabela saem três coisas que nenhum dos comunicados torna evidentes.
A Micron é a operadora mais rentável neste trimestre. Na medida que descreve o negócio operacional e não o resultado contabilístico, a margem operacional de 80,4 % da Micron supera os 76 % da SK Hynix. A diferença é pequena e os trimestres não coincidem na perfeição, mas o pressuposto generalizado de que a liderança em HBM produz automaticamente margens superiores não é sustentado pelos dois documentos lado a lado.
A vantagem da SK Hynix é a escala e o balanço, não a economia unitária. É o negócio maior em receita e lucro operacional e transporta cerca de 44,7 mil milhões de dólares de caixa líquida — mais do que toda a posição de caixa e investimentos da Micron. É isso que financia a M15X, Yongin, a P&T7 e uma recompra de 40 trilhões de wons ao mesmo tempo.
Só a Micron publica o número de caixa que interessa. A Micron divulgou 25,4 mil milhões de dólares de fluxo de caixa operacional, 7,1 mil milhões de investimento em capital e 18,3 mil milhões de fluxo de caixa livre ajustado no trimestre, e apontou para cerca de 50 mil milhões de receita com margem bruta de 86 % no seguinte. O comunicado trimestral da SK Hynix dá receita, lucro e uma posição de caixa líquida, mas nenhuma demonstração de fluxos de caixa — logo, a rendibilidade do fluxo de caixa livre que todos os enquadramentos de avaliação deste artigo exigem não pode ser calculada só a partir do comunicado preliminar. Resultados do 3.º T fiscal 2026 da Micron
Este último ponto é mais uma instrução prática do que uma crítica. Se o que se procura é o fluxo de caixa livre, o comunicado preliminar de resultados é o documento errado; há que esperar pelo relatório trimestral. Quem construiu um modelo de fluxo de caixa livre para a SK Hynix a partir do comunicado de julho estimou o investimento em capital, tenha-o dito ou não.
A Ação da SK Hynix é uma Compra Após o Aumento de 8%?
As evidências apoiam a conclusão de que a SK Hynix é uma das exposições mais diretas do mercado público à demanda por memória de IA. Sua liderança em HBM, envios de HBM4, roadmap de HBM4E, forte balanço patrimonial e retornos para acionistas fornecem uma base convincente de longo prazo.
As evidências não estabelecem que comprar imediatamente após um ganho diário de 8% é automaticamente atraente. A ação é volátil, as expectativas são altas e os lucros relatados podem estar próximos de um ponto incomumente favorável no ciclo de preços.
A ação pode ser adequada para investidores que:
- Acreditam que os gastos com infraestrutura de IA permanecerão fortes por vários anos.
- Podem tolerar grandes quedas no ciclo de semicondutores.
- Entendem os riscos específicos de ações coreanas e ADR.
- Estão dispostos a monitorar de perto a concorrência de HBM.
- Usam dimensionamento de posição em vez de fazer uma aposta tudo ou nada.
Pode ser menos adequada para investidores que buscam margens estáveis, lucros trimestrais previsíveis ou baixa volatilidade.
Uma abordagem em etapas pode reduzir o risco de timing. Em vez de tratar o aumento de 8% como confirmação para perseguir a ação, um investidor pode estabelecer uma faixa de avaliação, começar com uma alocação limitada e adicionar apenas quando novas evidências fortalecerem a tese de longo prazo.
FAQ Sobre as Ações da SK Hynix e o Superciclo de Memória de IA
Quais foram os resultados da SK Hynix no 3.º T 2026?
Em 28 de outubro de 2026, a SK hynix divulgou receita preliminar de ₩104,6 trilhões no 3T e lucro operacional de ₩83,3 trilhões, uma margem operacional de 79,7%, acima das LSEG SmartEstimates de ₩98,3 trilhões e ₩76,7 trilhões. O lucro líquido foi de ₩39,8 trilhões. A empresa também anunciou cerca de ₩100 trilhões de remuneração aos acionistas em 2026, um dividendo trimestral de ₩20.000 e uma nova recompra de ₩20 trilhões.
Quanto as ações da SK Hynix caíram desde a máxima?
As ações listadas em Seul fecharam a ₩1.526.000 em 29 de outubro de 2026, 48% abaixo do fechamento recorde de ₩2.919.000 de 22 de junho de 2026, mas 134% acima do fechamento de 2025 (₩651.000). O ADR na Nasdaq fechou a US$ 164,70 em 28 de outubro, 17% abaixo da máxima de US$ 198,63 de 9 de setembro.
Quanto a SK Hynix vai devolver aos acionistas em 2026?
Cerca de ₩100 trilhões, segundo o Form 6-K de 28 de outubro: pelo menos ₩30 trilhões em dividendos em dinheiro e pelo menos ₩60 trilhões em recompras e cancelamento de ações, incluindo o programa de ₩40 trilhões concluído em outubro. O dividendo do terceiro trimestre é de ₩20.000 por ação, metade dele extraordinário, vindo dos ganhos com a Kioxia, para os acionistas registrados em 30 de novembro de 2026.
Por que as ações da SK Hynix subiram mais de 8%?
O rali de 7 de setembro de 2026 refletiu um otimismo amplo sobre hardware de IA e demanda por memória, apoiado por baixos estoques de DRAM e fundamentos fortes de HBM. A Samsung e outras empresas de semicondutores também subiram, indicando que o movimento foi principalmente setorial.
O que é HBM e por que é importante para a SK Hynix?
A memória de alta largura de banda empilha chips de DRAM verticalmente para fornecer transferências de dados muito mais rápidas perto de um processador de IA. A SK Hynix é um fornecedor líder de HBM, portanto, o aumento da demanda por aceleradores de IA pode aumentar sua receita, margens e importância estratégica.
A SK Hynix ainda é a líder de mercado em HBM?
Sim, em quota de receita. A Counterpoint estimou que a SK Hynix detinha 50 % da receita de HBM no segundo trimestre de 2026, face a 64 % um ano antes, com a Samsung a chegar perto dos 33 %. Dois reparos importam. A Counterpoint nota que a maior parte dessa receita continua a ser HBM3E, pelo que a tabela mede a geração cessante. E em DRAM convencional a SK Hynix já não é sequer a primeira: a TrendForce coloca a Samsung à frente com 39,4 % da receita do setor contra os 24,9 % da SK Hynix no mesmo trimestre.
As ações da SK Hynix estão baratas com base em seu P/L futuro?
O P/L futuro parece baixo em relação a muitas empresas de tecnologia, mas as ações de memória geralmente parecem mais baratas quando os lucros estão próximos de um pico cíclico. Os investidores devem avaliar os lucros normalizados, os gastos de capital e o fluxo de caixa livre em vez de confiar em um único múltiplo.
O superciclo de memória de IA poderia acabar em excesso de oferta?
Sim. A demanda por HBM pode continuar aumentando enquanto a capacidade da indústria cresce ainda mais rápido. Os principais riscos são gastos mais lentos dos hyperscalers, adições agressivas de capacidade e aumento da produção da Samsung e da Micron.
A SK Hynix ainda é a maior empresa de memória?
Em DRAM não. A TrendForce colocou a Samsung em primeiro com 39,4 % da receita do setor de DRAM no segundo trimestre de 2026, a SK Hynix em segundo com 24,9 % e a Micron em terceiro com 23,3 %. Na memória de elevada largura de banda em concreto, a SK Hynix continua a liderar com 50 % da receita de HBM. Os dois factos são compatíveis: o HBM é uma fatia do mercado de DRAM, e a SK Hynix lidera esse segmento, embora fique atrás no mercado total.
Porque é que a SK Hynix cresceu menos do que a Samsung e a Micron no último trimestre?
Por causa da sua própria combinação de produtos. A TrendForce concluiu que o HBM representava a maior proporção das entregas em bits da SK Hynix entre os três grandes fornecedores, e o HBM vende-se sobretudo ao abrigo de acordos plurianuais. Quando os preços contratados do DRAM convencional dispararam no trimestre, as rivais com mais exposição à memória padronizada captaram mais da subida. A receita da SK Hynix cresceu 37,9 % em cadeia, contra 63,4 % da Samsung e 65,5 % da Micron.
Conclusão
A alta de 8% nas ações da SK Hynix reflete uma história fundamentalmente credível. Os sistemas de IA precisam de quantidades crescentes de memória de alto desempenho, os estoques permanecem apertados, a fabricação de HBM é difícil e a SK Hynix traduziu sua liderança tecnológica em resultados operacionais recordes.
A empresa também avançou além do HBM3E. Está enviando HBM4, amostrando HBM4E, negociando acordos de clientes de vários anos, expandindo a produção e retornando um fluxo de caixa livre substancial aos acionistas.
Ainda assim, declarar um superciclo permanente seria prematuro. A quota de mercado de HBM da SK Hynix está a cair à medida que a Samsung ganha terreno, e no mercado mais amplo de DRAM a SK Hynix já escorregou para segundo lugar atrás da Samsung, crescendo no trimestre menos do que qualquer das rivais. A Micron está a expandir o seu próprio negócio de HBM4. O investimento de capital do setor está a acelerar, e a baixa avaliação projetada da ação reflete em parte a expectativa do mercado de que margens extraordinárias acabem por normalizar.
A conclusão mais equilibrada é que o ciclo de alta da memória de IA ainda tem um forte impulso fundamental, mas as ações entraram em uma fase onde a execução importa mais do que a empolgação. Os investidores devem observar a participação de mercado, as qualificações do HBM4E, os preços da memória, a intensidade de capital e os gastos dos hyperscalers, em vez de assumir que cada anúncio de modelo de IA aumenta permanentemente o valor intrínseco.
Use SimianX AI para combinar o desempenho financeiro da SK Hynix, revisões de analistas, tendências técnicas e notícias de IA que movimentam o mercado em um único fluxo de trabalho de pesquisa. Trate a plataforma como uma ferramenta analítica, verifique independentemente os dados relevantes e consulte um profissional financeiro qualificado antes de tomar decisões de investimento.
Leitura Relacionada
- Acordo Micron Anthropic: termos, status e ações da MU
- Ações da TSMC após o 3T 2026: por que caíram e o histórico
- Ações da Broadcom: receita de IA e por que a AVGO cai
- CEOs de IA freiam: chips caem e gigantes de tecnologia sobem
- Ações Samsung 2026: histórico de preço, lucros e cotação
- Investimento em IA 2026: 96% do caixa das big techs
- Corte de juros nos EUA em setembro de 2026: está morto?
- Venda global de títulos 2026: o 30 anos na máxima desde 2007
- Crash do KOSPI 2026: o ajuste de contas dos chips de IA
- Vendas a descoberto da Micron: histórico e recuo em 2026
- Mercados de baixa de chips: cada queda do SOX, 1995–2026
- Ações TSMC 2026: 3T recorde e por que a Nvidia depende dela
- Desmonte do momentum de IA 2026: queda dos semicondutores
Fontes
- Resultados financeiros do segundo trimestre de 2026 da SK Hynix
- SK Hynix conclui o desenvolvimento do HBM4 e prepara a produção em massa
- SK Hynix entrega amostras de HBM4E de 12 camadas
- Programa de recompra e cancelamento de ações de 40 trilhões de wons da SK Hynix
- TrendForce: receita do setor de DRAM sobe 59,5 % em cadeia no 2.º T 2026
- Counterpoint Research: quota mundial do mercado de HBM, 2.º T 2026
- Samsung entrega o primeiro HBM4 comercial do setor
- Resultados do terceiro trimestre fiscal de 2026 da Micron — comunicado apresentado como anexo 99.1 do formulário 8-K da SEC
- Formulário 8-K da Micron, 24 de junho de 2026
- Associated Press: bolsas mundiais mistas com semicondutores em alta, 7 de setembro de 2026
- Dados de mercado e estimativas de analistas da SKHY
- Taxas de câmbio para relato do Tesouro dos Estados Unidos
- SK hynix — convite para a teleconferência de resultados do 3.º T 2026 (resultados em 28 de outubro de 2026)
- SK hynix — resultados financeiros do 1.º T 26
- SK hynix — resultados financeiros do ano de 2025 e do 4.º T 25
- SK hynix — resultados financeiros do 3.º T 25
- SK hynix — resultados financeiros do 2.º T 25
- SK hynix — resultados financeiros do 1.º T 25
- Yahoo Finance — histórico de cotações da SK hynix (000660.KS)
- Nasdaq — preços históricos da SKHY
- SK hynix — Form 6-K: resultados preliminares do 3T 2026 (28 de outubro de 2026)
- SK hynix — Form 6-K: plano de remuneração aos acionistas de 2026 (28 de outubro de 2026)
- SK hynix — Form 6-K: dividendo em dinheiro do 3T 2026 (28 de outubro de 2026)
- SK hynix — Form 6-K: aquisição de ações próprias de ₩20 trilhões (28 de outubro de 2026)
- SK hynix — Form 6-K: conclusão da recompra de ₩40 trilhões (26 de outubro de 2026)
- CNBC — SK Hynix: lucro do 3T 2026, estimativas e teleconferência (28 de outubro de 2026)
Divulgação: Este artigo é apenas para fins educacionais e informativos. Não constitui aconselhamento de investimento, legal ou tributário. Estimativas financeiras, preços de mercado e metas de analistas podem mudar sem aviso prévio.