
Lendo o próprio pro forma da Sysco: o que os números da Jetro realmente dizem
Em 15 de setembro de 2026, a Sysco Corporation (NYSE: SYY) precificou 12.345.679 ações ordinárias a 81,00 dólares cada. A venda de ações de 1 bilhão de dólares da Sysco é a última e menor peça do financiamento de sua aquisição pendente da Jetro Restaurant Depot e, isoladamente, é quase trivial: eleva o número de ações em 2,57%.
Os documentos protocolados junto com ela não são triviais. Para vender as ações, a Sysco teve de publicar um suplemento de prospecto alterado e, em um Relatório Corrente no Formulário 8-K datado de 14 de setembro de 2026, três coisas que o mercado nunca tinha visto: as demonstrações financeiras combinadas auditadas da Jetro Restaurant Depot, seu relatório da administração e uma demonstração de resultados pro forma combinada condensada não auditada completa da empresa fundida.
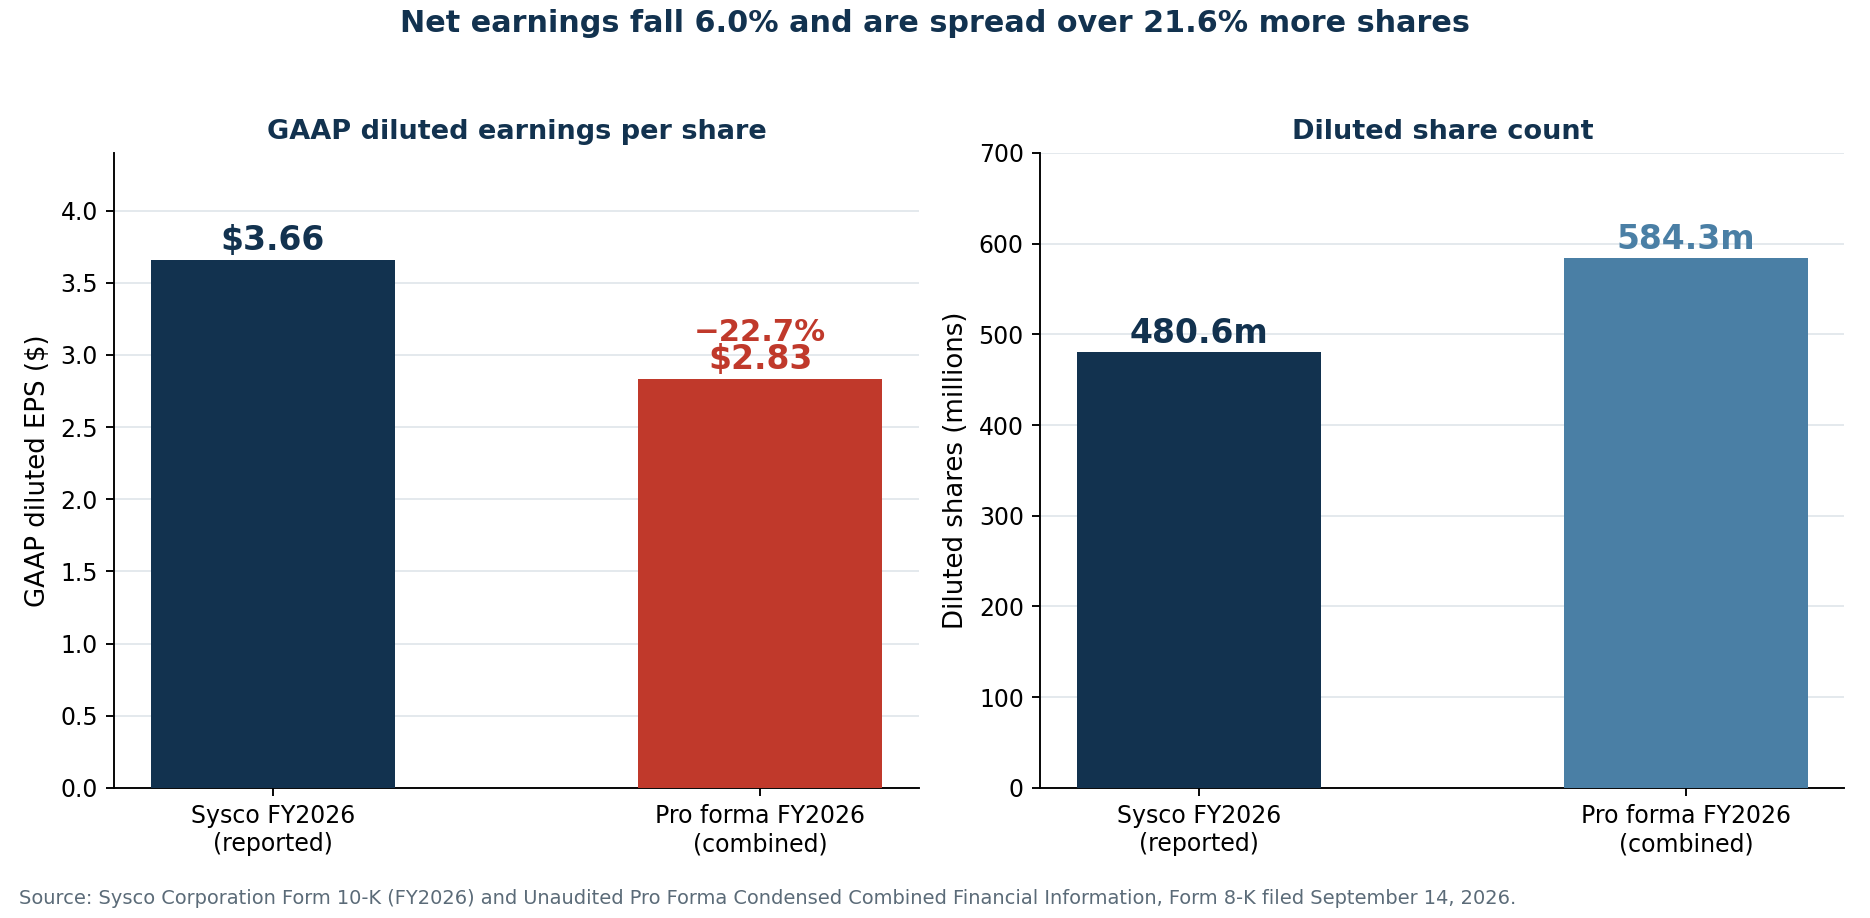
Esses protocolos respondem à pergunta que as manchetes vinham adivinhando. O próprio pro forma da Sysco mostra que, se a operação tivesse sido concluída no início do exercício de 2026, o lucro diluído por ação combinado teria sido de 2,83 dólares em vez dos 3,66 dólares efetivamente reportados — uma queda de 22,7%. Não é a projeção de um analista pessimista. É a aritmética da própria companhia, assinada para uma emissão de valores mobiliários.
Este artigo percorre linha a linha o que dizem os protocolos: a escada exata de diluição, a demonstração de resultados pro forma, a ponte que explica por que "acréscimo ao LPA ajustado" e uma queda de 23% no LPA contábil são ambas verdadeiras, os números auditados por trás dos dados de marketing da Jetro, onde o preço de compra de 29 bilhões de dólares realmente aterrissa no balanço, e o que o plano de desalavancagem exige em caixa. Investidores que acompanham a operação podem monitorar os protocolos de SYY, a ação do preço e as notícias regulatórias com a SimianX AI.
Todos os números provêm de protocolos na SEC e de dados de mercado até 16 de setembro de 2026.
A oferta, com exatidão
A Sysco anunciou a oferta após o fechamento de 14 de setembro e a precificou na noite seguinte. Os termos são precisos, e a precisão importa aqui porque quase todo o comentário sobre diluição vem trabalhando com números arredondados.
| Condição da oferta | Operação base | Com sobrealocação integral |
|---|---|---|
| Ações ofertadas | 12.345.679 | 14.197.530 |
| Preço ao público | US$ 81,00 | US$ 81,00 |
| Receita bruta | US$ 1.000,0 milhões | US$ 1.150,0 milhões |
| Desconto de colocação por ação | US$ 2,43 | US$ 2,43 |
| Desconto de colocação total | US$ 30,0 milhões | US$ 34,5 milhões |
| Receita líquida para a Sysco | US$ 967,4 milhões | US$ 1,1 bilhão |
| Ações em circulação antes (9 set. 2026) | 479.568.281 | 479.568.281 |
| Ações em circulação depois | 491.913.960 | 493.765.811 |
| Aumento do número de ações | 2,574% | 2,960% |
A opção de sobrealocação dos coordenadores é de exatamente 1.851.851 ações adicionais. O Goldman Sachs & Co. LLC ficou com 4.444.444 ações e o TD Securities (USA) LLC com 2.962.962 da operação base, com outros treze bancos dividindo o restante.
Dois detalhes merecem ênfase. Primeiro, a oferta não está condicionada à conclusão da aquisição da Jetro. Se a operação fracassar, as ações permanecem em circulação e a Sysco fica com o caixa para fins corporativos gerais. Segundo, a Sysco tem ainda 33.878.051 ações reservadas em seus planos de remuneração baseada em ações, que ficam fora de todas as contagens da tabela acima.
O preço de 81,00 dólares representava um desconto de 3,04% sobre o fechamento de 14 de setembro, de 83,54 dólares. É uma concessão de nova emissão nada extraordinária. O que veio depois foi menos rotineiro: SYY fechou a 79,60 dólares em 15 de setembro e a 78,71 dólares em 16 de setembro — 2,8% abaixo do preço que os novos investidores pagaram —, com volumes de 13,7 milhões e 6,3 milhões de ações contra os habituais 2 a 4 milhões.
A escada de diluição tem três degraus, não um
A oferta de 1 bilhão de dólares é o menor de três eventos sobre o número de ações. A Sysco também emitirá 91,5 milhões de ações aos donos da Jetro no fechamento, um bloco avaliado em 7.514 milhões de dólares no pro forma ao preço de referência de 82,11 dólares.
| Etapa | Ações em circulação | Participação dos acionistas antigos |
|---|---|---|
| Antes da oferta (9 set. 2026) | 479.568.281 | 100,00% |
| Após a oferta de US$ 1 bilhão | 491.913.960 | 97,49% |
| Após 91,5 milhões de ações aos donos da Jetro | 583.413.960 | 82,20% |
| Com a sobrealocação integralmente exercida | 585.265.811 | 81,94% |
A demonstração pro forma usa 584.290.988 ações diluídas, o que incorpora efeitos de ponderação e a diluição dos planos de ações.
A emissão de ações custa aos acionistas antigos 2,5 pontos percentuais de propriedade. As ações da aquisição lhes custam outros 15,3. Discutir a oferta é discutir um sexto da diluição.
Operações financiadas com ações são rotineiramente julgadas pela emissão anunciada na manchete, e não pela escada completa — o mesmo erro que os investidores cometeram ao ler o acordo de chips da Amazon com a Qualcomm, em que o bloco anunciado era apenas parte da contagem final.
É por isso que a oferta, isoladamente, não é a questão de investimento — e por isso a decisão da Sysco de financiar esse último bilhão com ações em vez de dívida é defensável. À taxa mista de cerca de 5,6% implícita no cronograma de financiamento do pro forma, usar ações em vez de dívida para o último bilhão evita cerca de 56 milhões de dólares de juros anuais antes de impostos e protege as classificações de grau de investimento que precificam os outros 20,9 bilhões.
A demonstração de resultados pro forma da própria Sysco
Esta é a tabela que reformula todo o debate. Vem diretamente do Anexo 99.3 do Formulário 8-K de 14 de setembro e mostra a companhia combinada como se a operação tivesse sido concluída em 29 de junho de 2025.
| Exercício, US$ milhões | Pro forma 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| Receita | 100.561 | 84.553 | 81.370 | 78.844 |
| Custo das vendas | 81.810 | 68.914 | 66.401 | 64.236 |
| Lucro bruto | 18.751 | 15.639 | 14.969 | 14.608 |
| Despesas operacionais | 14.594 | 12.544 | 11.881 | 11.406 |
| Resultado operacional | 4.157 | 3.095 | 3.088 | 3.202 |
| Despesa financeira | 2.008 | 717 | 635 | 607 |
| Outras despesas (receitas), líquidas | 75 | 102 | 38 | 30 |
| Lucro antes do imposto de renda | 2.074 | 2.276 | 2.415 | 2.565 |
| Imposto de renda | 423 | 519 | 587 | 610 |
| Lucro líquido | 1.651 | 1.757 | 1.828 | 1.955 |
| LPA diluído | US$ 2,83 | US$ 3,66 | — | — |
| Ações diluídas | 584.290.988 | 480.612.203 | — | — |
Leia as três últimas linhas em conjunto. A receita sobe 18,9%. O resultado operacional sobe 34,3%. E o lucro líquido cai 6,0%, porque a despesa financeira quase triplica — de 717 para 2.008 milhões de dólares. Distribuído por 21,6% mais ações, o LPA diluído cai de 3,66 para 2,83 dólares.
O mesmo protocolo traz a visão de EBITDA:
| US$ milhões | Pro forma 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5.787 | 3.969 |
| EBITDA ajustado por itens específicos | 6.608 | 4.387 |
| Margem de EBITDA ajustado | 6,6% | 5,2% |
| Depreciação e amortização | 1.705 | 976 |
| Dívida líquida | 32.286 | 11.730 |
| Dívida líquida / EBITDA ajustado | 4,89x | 2,67x |
As margens melhoram de fato — passar de 5,2% para 6,6% na linha de EBITDA ajustado é um ganho estrutural real e é o argumento mais forte do caso otimista. O problema está em tudo o que vem abaixo do EBITDA.
Por que "acréscimo ao LPA" e uma queda de 23% no LPA são ambos verdadeiros
A Sysco projetou um acréscimo ao LPA ajustado de um dígito médio a alto no primeiro ano e de dez a quinze por cento no segundo. Essas declarações não são enganosas. Também não medem a mesma coisa que o pro forma acima. Os protocolos permitem quantificar a diferença com exatidão.
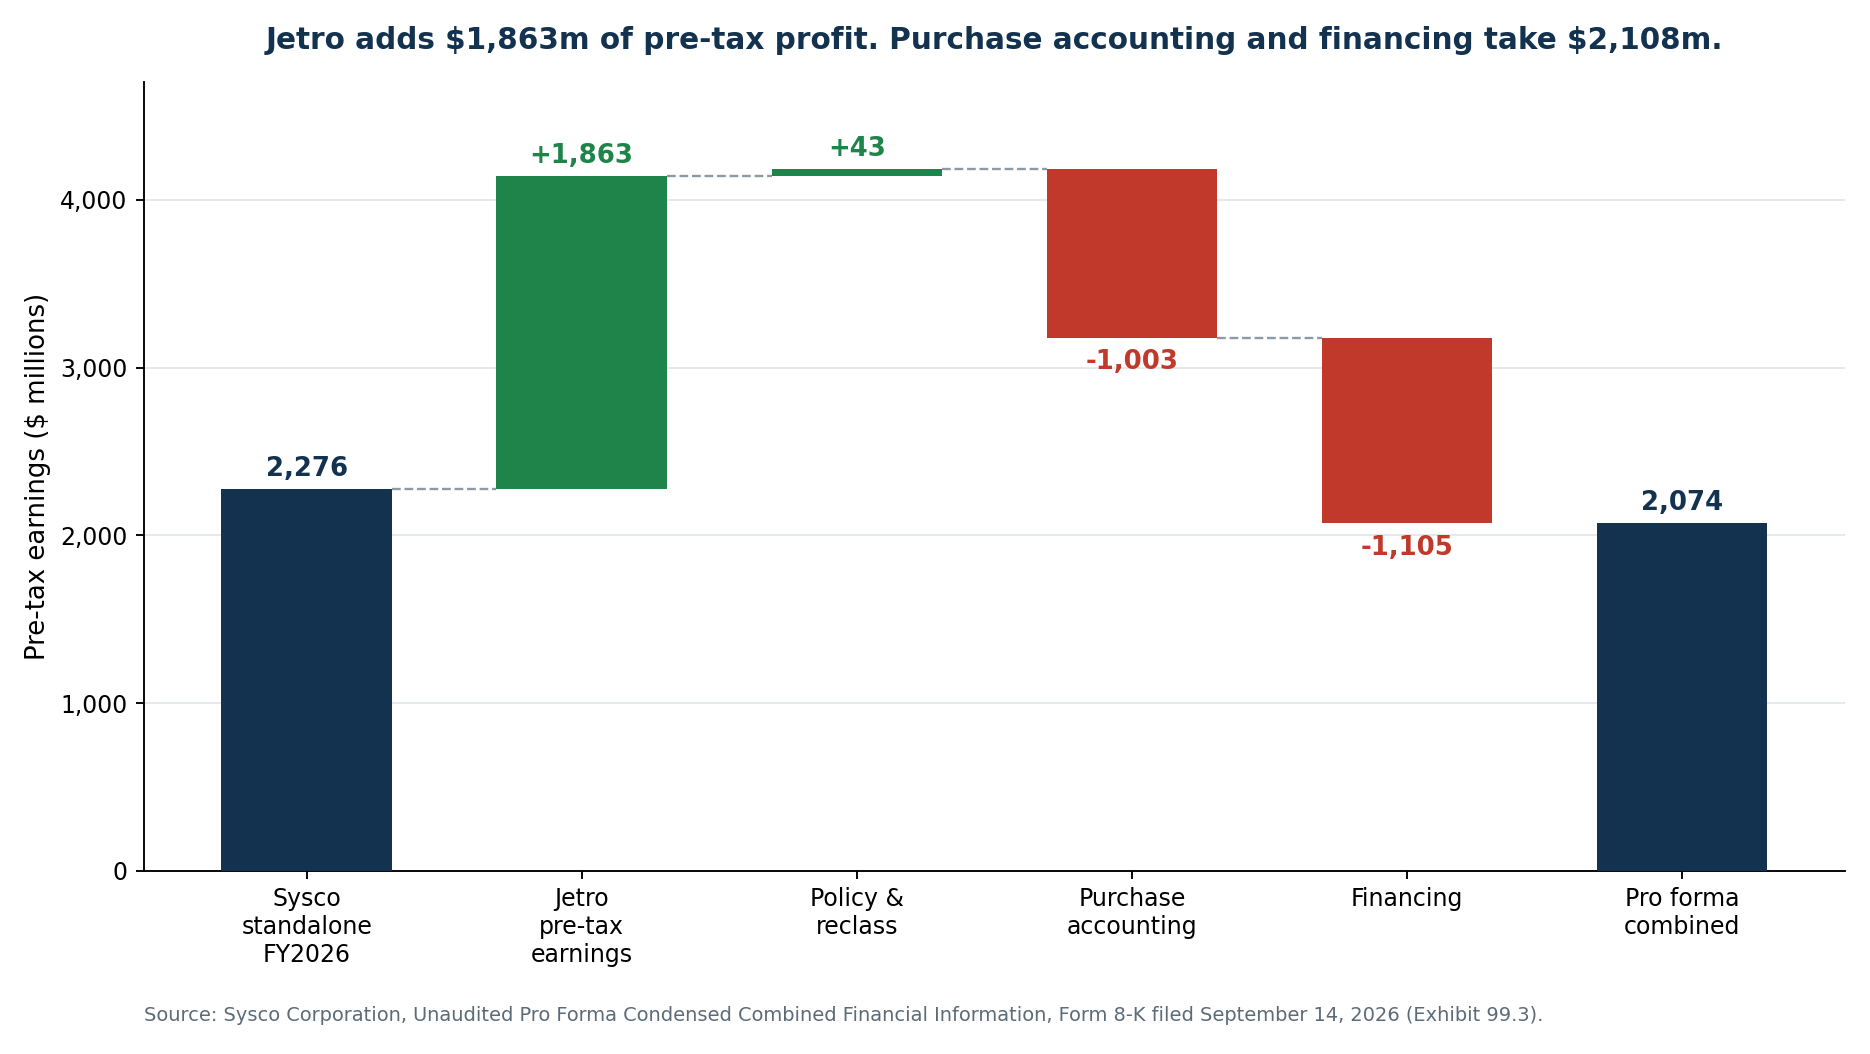
| Ponte do lucro antes de impostos, US$ milhões | Valor |
|---|---|
| Lucro antes de impostos da Sysco isolada, 2026 | 2.276 |
| Mais: lucro antes de impostos da Jetro (12 meses até 27 jun. 2026) | +1.863 |
| Mais: ajustes de política contábil e reclassificação | +43 |
| Menos: ajustes de contabilização da compra | −1.003 |
| Menos: ajustes de financiamento | −1.105 |
| Lucro pro forma antes de impostos | 2.074 |
A Jetro traz 1.863 milhões de dólares de lucro antes de impostos. A contabilização da compra e o financiamento levam juntos 2.108 milhões — 245 milhões a mais do que o negócio adquirido ganha.
A linha de contabilização da compra se decompõe ainda mais:
| Encargos da contabilização da compra, US$ milhões | Valor |
|---|---|
| Amortização de ativos intangíveis identificáveis adquiridos | 626 |
| Depreciação do imobilizado reavaliado | 91 |
| Menos: reversão da depreciação histórica da própria Jetro | −66 |
| Custos de transação não recorrentes | 191 |
| Bônus de retenção não recorrentes | 118 |
| Impostos de transmissão não recorrentes | 49 |
| Menos: eliminação da amortização dos swaps de juros da Jetro | −6 |
| Total | 1.003 |
O LPA ajustado exclui os 626 milhões de dólares de amortização de intangíveis. Essa única linha — não caixa, real e vigente por anos — equivale a cerca de 32% do resultado operacional da Jetro. Some-se os 358 milhões de custos pontuais de transação, retenção e impostos de transmissão, que de fato não se repetem, e temos toda a distância entre "acréscimo de um dígito alto" e "LPA contábil 23% menor".
Nenhum dos dois números está errado. Eles respondem a perguntas diferentes. O LPA ajustado pergunta se a economia de caixa melhora. O LPA contábil pergunta o que uma ação da companhia combinada possui. Para uma empresa cujo compromisso declarado é um dividendo pago em dinheiro a partir do lucro reportado, ambos importam.
O que mostram as demonstrações auditadas da Jetro
Até 14 de setembro, a Jetro Restaurant Depot era descrita quase inteiramente através dos materiais de transação da Sysco: cerca de 16 bilhões de dólares de receita em 2025, aproximadamente 2,1 bilhões de EBITDA, em torno de 1,9 bilhão de fluxo de caixa livre. As demonstrações financeiras combinadas auditadas da JRD Unico, Inc. e Afiliadas agora são públicas, e são mais interessantes do que o resumo.
| JRD Unico combinada, US$ milhões | 2025 (até 27 dez.) | 2024 (até 28 dez.) | Variação |
|---|---|---|---|
| Receita | 15.812,2 | 15.331,3 | +3,14% |
| Lucro bruto | 2.937,9 | 2.830,0 | +3,81% |
| Margem bruta | 18,58% | 18,46% | +12 pb |
| Despesas de vendas, gerais e administrativas | 997,1 | 968,1 | +2,99% |
| Resultado operacional | 1.940,9 | 1.861,9 | +4,24% |
| Margem operacional | 12,28% | 12,14% | +14 pb |
| Despesa financeira | 186,5 | 165,1 | — |
| Despesa financeira com partes relacionadas | 84,6 | 138,2 | — |
| Lucro antes de impostos | 1.666,7 | 1.603,1 | +3,97% |
| Lucro líquido | 1.197,0 | 1.173,1 | +2,04% |
| Margem líquida | 7,57% | 7,65% | −8 pb |
A história das margens é real. Uma margem operacional de 12,3% em distribuição de alimentos é excepcional; a margem de EBITDA ajustado da Sysco no exercício de 2026 foi de 5,2%. Depreciação e amortização de apenas 67,4 milhões de dólares sobre 15,8 bilhões de vendas, e investimentos de 137,2 milhões, descrevem uma operação incomumente leve em ativos e de alto retorno.
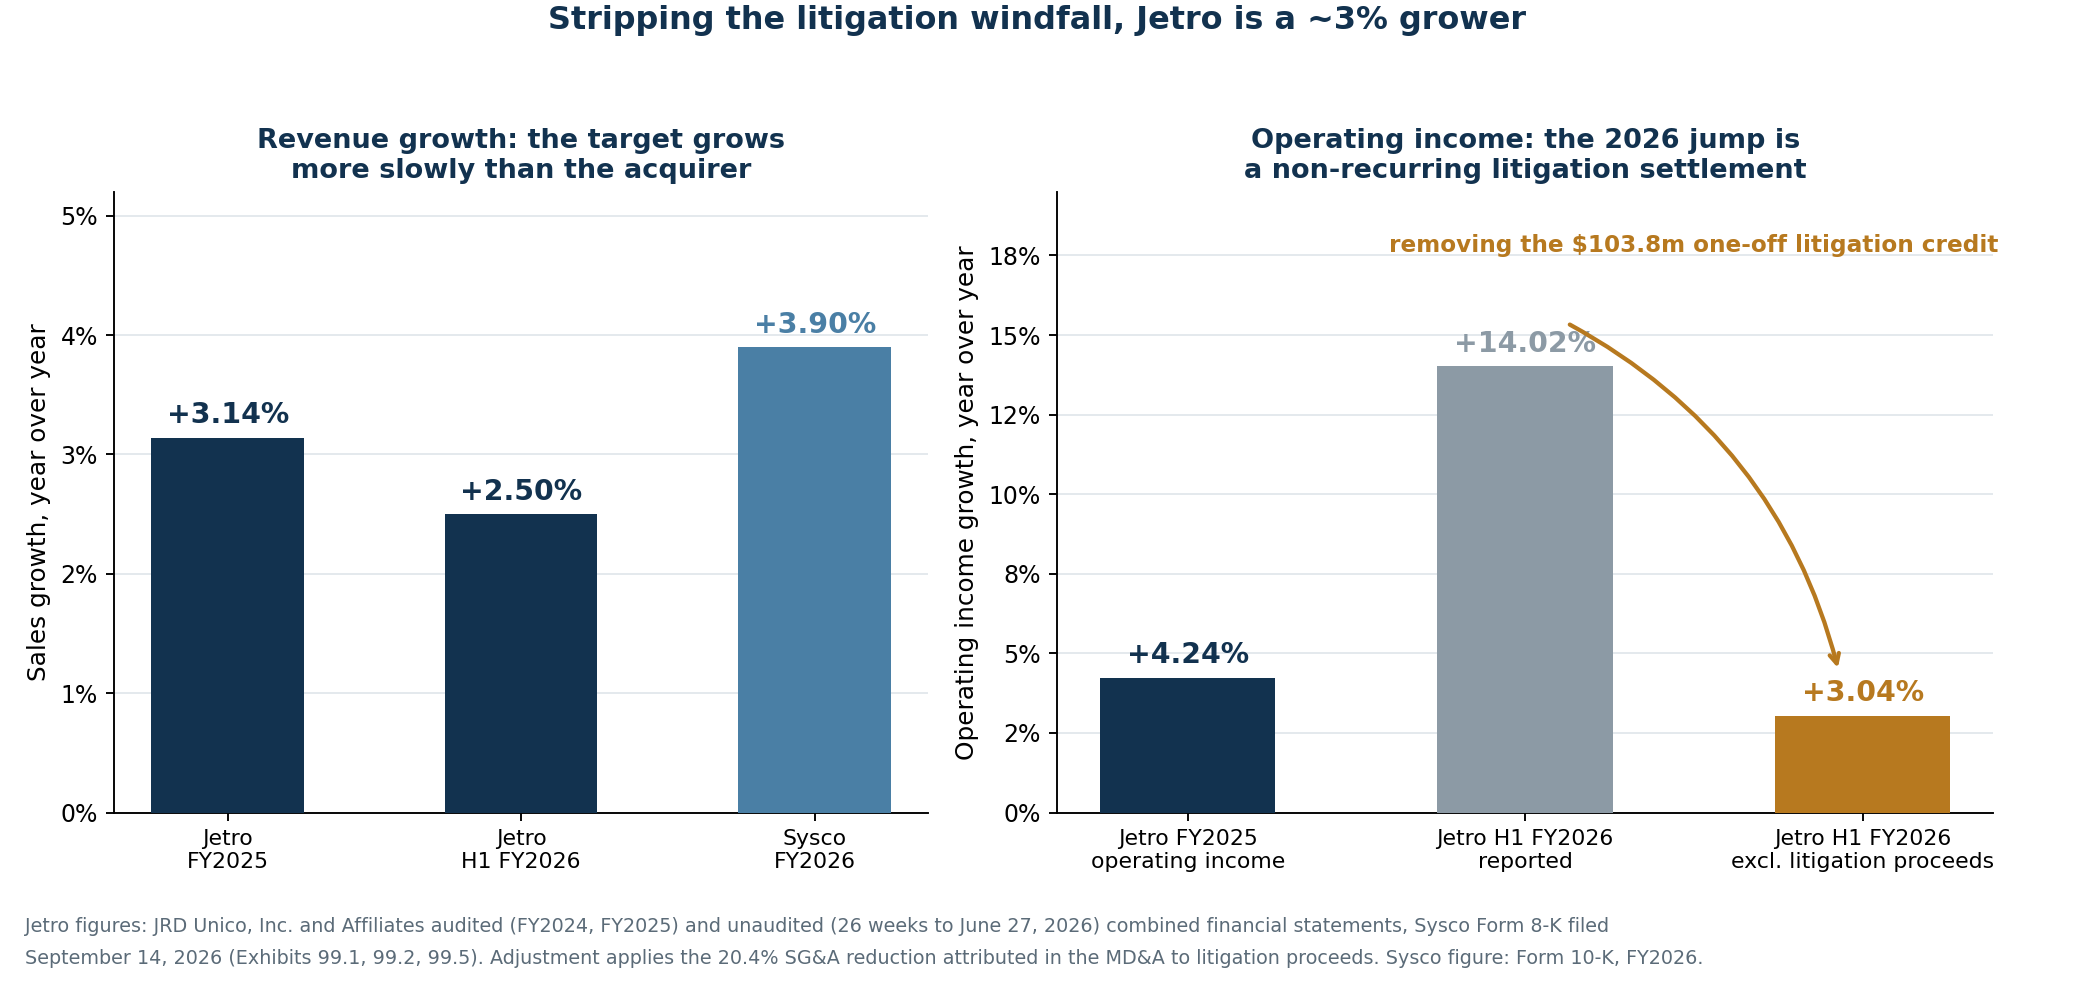
A história do crescimento é onde as demonstrações auditadas e o marketing divergem. As vendas da Jetro cresceram 3,14% em 2025. As próprias vendas da Sysco cresceram 3,9% no exercício de 2026. A empresa adquirida como motor de crescimento cresce mais devagar que a compradora.
A aceleração de 2026 é um acordo judicial
O primeiro semestre do exercício de 2026 parece dramaticamente melhor, e é o número com maior probabilidade de ser citado como prova de que a operação está funcionando.
| JRD Unico, 26 semanas até 27 de junho, US$ milhões | 1S 2026 | 1S 2025 | Variação |
|---|---|---|---|
| Receita | 8.061,7 | 7.864,7 | +2,50% |
| Lucro bruto | 1.519,5 | 1.454,0 | +4,50% |
| Despesas de vendas, gerais e administrativas | 441,8 | 508,8 | −13,2% |
| Resultado operacional (reportado) | 1.077,7 | 945,2 | +14,02% |
| Lucro líquido | 708,7 | 567,0 | +25,0% |
Resultado operacional subindo 14% com vendas subindo 2,5% é um resultado impressionante. O relatório da administração da própria Jetro explica: "Receitas provenientes da resolução de diversas ações judiciais não recorrentes resultaram em uma redução de 20,4% nas despesas de vendas, gerais e administrativas."
Uma redução de 20,4% sobre a base do ano anterior de 508,8 milhões de dólares equivale a aproximadamente 103,8 milhões de dólares de receitas judiciais pontuais contabilizadas como crédito nas despesas gerais.
| Ajuste do resultado operacional do 1S 2026, US$ milhões | Valor |
|---|---|
| Resultado operacional reportado | 1.077,7 |
| Menos: receitas estimadas de acordos judiciais | −103,8 |
| Resultado operacional ajustado | 973,9 |
| Resultado operacional do 1S 2025 | 945,2 |
| Crescimento ajustado | +3,04% |
Retirado o ganho extraordinário, o resultado operacional da Jetro cresceu cerca de 3% — em linha com seu resultado de 2025 e coerente com um negócio maduro que compõe de forma constante, e não com um que acelera. O mesmo relatório observa que a Jetro abriu cinco novos armazéns no exercício de 2024 e cinco no de 2025, exatamente o ritmo implícito no "mais de 125 novas unidades ao longo de pelo menos as próximas duas décadas" da Sysco.
Um balanço construído pelos seus donos
As demonstrações auditadas também mostram que tipo de empresa a Jetro tem sido sob a Leonard Green & Partners e seus coinvestidores.
| Balanço da JRD Unico, US$ milhões | 27 jun. 2026 | 27 dez. 2025 | 28 dez. 2024 |
|---|---|---|---|
| Ativo total | 3.383,0 | 3.183,9 | 3.059,8 |
| Dívida total (incl. partes relacionadas) | 5.778,6 | 6.235,3 | 6.844,1 |
| Passivo total | 7.434,3 | 7.711,7 | 8.326,5 |
| Ações em tesouraria, ao custo | (2.614,1) | (2.614,1) | (2.614,1) |
| Patrimônio líquido negativo total | (4.051,3) | (4.527,8) | (5.266,7) |
A Jetro carrega um patrimônio líquido negativo de 4,05 bilhões de dólares. É a assinatura de uma recapitalização alavancada, não de dificuldade — o negócio é altamente lucrativo —, mas indica para onde o caixa tem ido.
| Caixa devolvido aos donos da Jetro, US$ milhões | 2024 | 2025 | 1S 2026 | Total |
|---|---|---|---|---|
| Dividendos pagos | 1.028,9 | 456,0 | 232,3 | 1.717,2 |
| Amortização de mútuos de acionistas | 750,0 | 309,4 | 385,8 | 1.445,2 |
| Amortização da nota de ações em tesouraria | 933,3 | — | — | 933,3 |
| Total | 2.712,2 | 765,4 | 618,1 | 4.095,7 |
Nos trinta meses até junho de 2026, os donos da Jetro extraíram aproximadamente 4,1 bilhões de dólares. A Sysco paga agora 29,0 bilhões pelo que sobrou. Isso não é acusação de nada impróprio; recapitalizações com dividendo são prática comum de private equity. É contexto para o preço.
O "1,9 bilhão de fluxo de caixa livre" é EBITDA menos investimento
Os materiais de transação da Sysco citam cerca de 1,9 bilhão de dólares de fluxo de caixa livre da Jetro e uma taxa de conversão acima de 90%. A nota de rodapé da apresentação a investidores enuncia a definição sem rodeios: fluxo de caixa livre calculado como EBITDA ajustado menos investimento.
A demonstração de fluxos de caixa auditada dá o cálculo convencional.
| Geração de caixa da Jetro em 2025, US$ milhões | Valor |
|---|---|
| "Fluxo de caixa livre" divulgado (EBITDA ajustado − investimento) | ~1.900 |
| EBITDA auditado (resultado operacional + depreciação e amortização) | 2.008,3 |
| Menos: investimento em imobilizado | −137,2 |
| Igual à medida divulgada | 1.871,1 |
| Menos: juros pagos (incl. partes relacionadas) | −271,1 |
| Menos: imposto de renda pago | −469,7 |
| Fluxo de caixa operacional auditado menos investimento | 1.081,4 |
O número divulgado é 1,76 vez o convencional, porque é apurado antes de juros e impostos. A mesma distância entre uma métrica de caixa divulgada e o dinheiro que realmente sobra percorre o ciclo de investimentos das grandes empresas de tecnologia. A mesma definição produz a manchete dos "5,5 bilhões de fluxo de caixa livre combinado": cerca de 6,4 bilhões de EBITDA ajustado combinado menos aproximadamente 0,9 bilhão de investimento. O pro forma da Sysco mostra o que sobra depois dos itens que essa definição pula: 2.008 milhões de juros e 423 milhões de impostos.
Este é o ajuste mais importante de toda a análise, e ele reconfigura cada múltiplo:
| Teste de avaliação sobre o preço total de US$ 28.996 milhões | Múltiplo |
|---|---|
| Valor da firma / receita 2025 (US$ 15.812 mi) | 1,83x |
| Valor da firma / EBITDA 2025 (US$ 2.008 mi) | 14,4x |
| Valor da firma / resultado operacional 2025 (US$ 1.941 mi) | 14,9x |
| Valor da firma / resultado operacional 12 meses até jun. 2026 (US$ 2.073 mi) | 14,0x |
| Valor da firma / fluxo de caixa livre divulgado (US$ 1.900 mi) | 15,3x |
| Valor da firma / fluxo de caixa livre auditado (US$ 1.081 mi) | 26,8x |
| Valor da firma / lucro líquido 2025 (US$ 1.197 mi) | 24,2x |
| Sinergias anuais (US$ 250 mi) como % do preço de compra | 0,86% |
A Sysco citou 14,6 vezes o resultado operacional da Jetro, e cerca de 13 vezes após sinergias. Sobre o resultado operacional, isso está grosso modo correto. Sobre o caixa que os donos conseguem de fato guardar, o múltiplo fica mais próximo de 27. Compradores raramente contestam a aritmética; contestam o denominador, exatamente o argumento que atravessou a compra da Hugging Face pela Nvidia por 12,9 bilhões de dólares.
Onde 29 bilhões aterrissam no balanço
O pro forma aloca o preço de compra. A contraprestação se constrói assim:
| Preço total estimado de compra, US$ milhões | Valor |
|---|---|
| Caixa transferido no fechamento | 15.578 |
| Liquidação da dívida existente da Jetro | 5.812 |
| Unidades de valorização patrimonial da Jetro | 92 |
| 91,5 milhões de ações da Sysco Holdings a US$ 82,11 | 7.514 |
| Total | 28.996 |
E a alocação:
| Alocação preliminar do preço de compra, US$ milhões | Valor |
|---|---|
| Ativos intangíveis | 10.000 |
| Imobilizado (reavaliado de US$ 1.664 mi) | 2.952 |
| Estoques (reavaliados de US$ 599 mi) | 1.010 |
| Outros ativos adquiridos | 670 |
| Total de ativos adquiridos | 14.632 |
| Menos: passivos assumidos (incl. US$ 2.805 mi de impostos diferidos) | −4.364 |
| Ativos líquidos adquiridos excluindo ágio | 10.268 |
| Ágio | 18.728 |
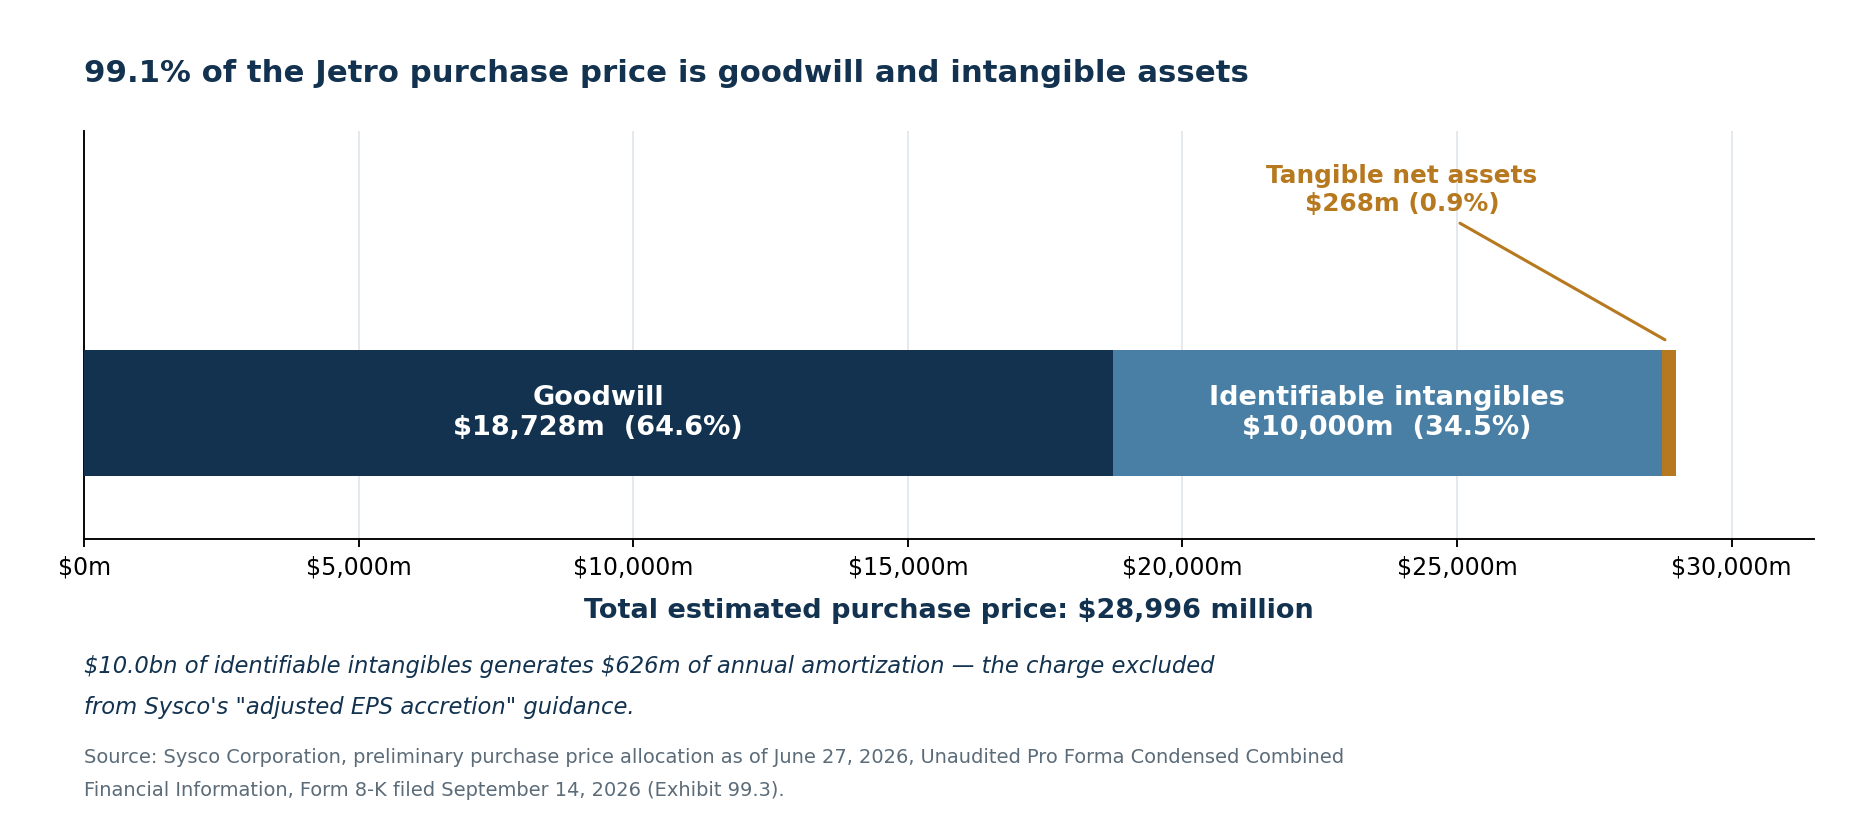
O ágio representa 64,6% do preço de compra. Ágio mais intangíveis somam 28.728 milhões de dólares — 99,1%. Descontados os 10.000 milhões de intangíveis, os ativos líquidos tangíveis adquiridos chegam a 268 milhões de dólares, nove décimos de um por cento do que a Sysco está pagando.
Isso não é automaticamente condenatório. O valor da Restaurant Depot reside genuinamente em seus relacionamentos com clientes, suas localizações e sua marca, e os métodos de isenção de royalties e de lucros excedentes multiperíodo usados para avaliá-los são padrão. Mas significa duas coisas. Os 626 milhões de amortização anual são a consequência contábil desse intangível de 10 bilhões, e são exatamente o número que o "LPA ajustado" remove. E 18,7 bilhões de ágio são 18,7 bilhões de risco futuro de impairment se a demanda por restaurantes ou as margens da Jetro se deteriorarem.
O financiamento: 20,9 bilhões, montados em cinco passos
A emissão de ações é a ponta visível de um pacote de financiamento construído ao longo de cinco meses e meio.
| Data | Passo | Efeito no compromisso-ponte |
|---|---|---|
| 30 mar. 2026 | Linha-ponte sênior sem garantia de 364 dias de US$ 22,0 bi comprometida | US$ 22,00 bi |
| 13 abr. 2026 | Adesão de treze bancos adicionais ao compromisso | US$ 22,00 bi |
| 16 abr. 2026 | Assinatura de contrato de empréstimo a prazo de US$ 3,0 bi | US$ 19,00 bi |
| 16 abr. 2026 | Substituição da linha rotativa de US$ 3,0 bi (sobe a US$ 4,0 bi após o fechamento) | US$ 19,00 bi |
| 4 set. 2026 | Empréstimo a prazo CoBank de saque diferido de US$ 750 mi (375 mi em 6 anos + 375 mi em 8 anos) | US$ 18,25 bi |
| 15 set. 2026 | Precificação de US$ 1,0 bi de capital ordinário | US$ 18,25 bi |
Um pacote de dívida de 20,9 bilhões de dólares contra 6,6 bilhões de EBITDA ajustado pro forma é um perfil de risco diferente de qualquer um que a Sysco já tenha carregado, e o mercado ficou visivelmente menos tolerante com crescimento financiado por dívida — o debate carteira contra dívida na CoreWeave é o caso de referência atual. Ainda estão por vir as "emissões adicionais de valores mobiliários" — títulos sênior e títulos subordinados júnior, potencialmente em dólares americanos, dólares canadenses ou euros — destinadas a liquidar a ponte.
O pro forma revela o custo de tudo isso:
| Ajuste pro forma da despesa financeira, US$ milhões | Valor |
|---|---|
| Juros sobre a nova dívida | 1.063 |
| Linha de empréstimo a prazo (média ponderada presumida de 4,81%) | 69 |
| Linha CoBank | 38 |
| Comissões de compromisso da linha-ponte | 106 |
| Amortização de custos de emissão de dívida | 11 |
| Comissões por capacidade não utilizada da rotativa | 4 |
| Menos: eliminação da despesa financeira existente da Jetro | −157 |
| Ajuste líquido | 1.134 |
Dois números se destacam. Os juros recorrentes — 1.063 + 69 + 38 = 1.170 milhões — sobre 20.883 milhões de nova dívida implicam um custo misto de cerca de 5,60%, acima dos cenários de 4% e 5% que a maior parte do comentário presumiu. E a Sysco paga 106 milhões de dólares em comissões de compromisso apenas para manter a linha-ponte disponível, 48 milhões deles já em caixa.
O que a desalavancagem realmente exige
A administração se comprometeu a reduzir a alavancagem líquida em pelo menos uma volta completa em 24 meses após o fechamento, rumo a uma meta de longo prazo próxima de 2,75x. Partindo dos 4,89x pro forma divulgados, uma volta significa 3,89x.
| Caminho até 3,89x de dívida líquida / EBITDA ajustado | Dívida líquida exigida | Redução de dívida necessária |
|---|---|---|
| EBITDA ajustado estável em US$ 6.608 mi | US$ 25.706 mi | US$ 6.580 mi |
| EBITDA ajustado cresce 3% ao ano por dois anos | US$ 27.048 mi | US$ 5.238 mi |
| Soma US$ 250 mi de sinergias e cresce 3% ao ano | US$ 28.238 mi | US$ 4.048 mi |
Contra isso, este é o caixa que a companhia combinada geraria com números pro forma:
| Caixa anual disponível para redução de dívida, US$ milhões | Valor |
|---|---|
| EBITDA pro forma | 5.787 |
| Menos: despesa financeira | −2.008 |
| Menos: imposto de renda | −423 |
| Menos: investimento (Sysco US$ 700 mi + Jetro ~US$ 150 mi) | −850 |
| Fluxo de caixa antes de dividendos | 2.506 |
| Menos: dividendos à taxa atual de US$ 2,17 sobre 584,3 mi de ações | −1.268 |
| Fluxo de caixa discricionário | 1.238 |
Cerca de 1,24 bilhão de dólares por ano, ou 2,5 bilhões em 24 meses, contra uma exigência de 4,0 bilhões no mais favorável dos três cenários. A diferença tem de vir de crescimento do EBITDA acima de 3%, de sinergias antecipadas, de capital de giro, de venda de ativos ou de um cronograma mais longo. As recompras já estão suspensas, e isso só libera os 200 milhões que a Sysco gastou no exercício de 2026 — uma fração da capacidade de recompra que empresas como a Lululemon já mobilizaram para defender o número de ações.
Note ainda que o compromisso com o dividendo fica mais caro por pura aritmética. À taxa declarada no exercício de 2026 de 2,17 dólares por ação, 584,3 milhões de ações exigem cerca de 1.268 milhões de dólares por ano contra os 1.037 milhões que a Sysco efetivamente pagou — aproximadamente 231 milhões de caixa adicional por ano pelo mesmo dividendo por ação. Medido contra um lucro líquido pro forma de 1.651 milhões, o índice de distribuição passa de 59% para 77%.
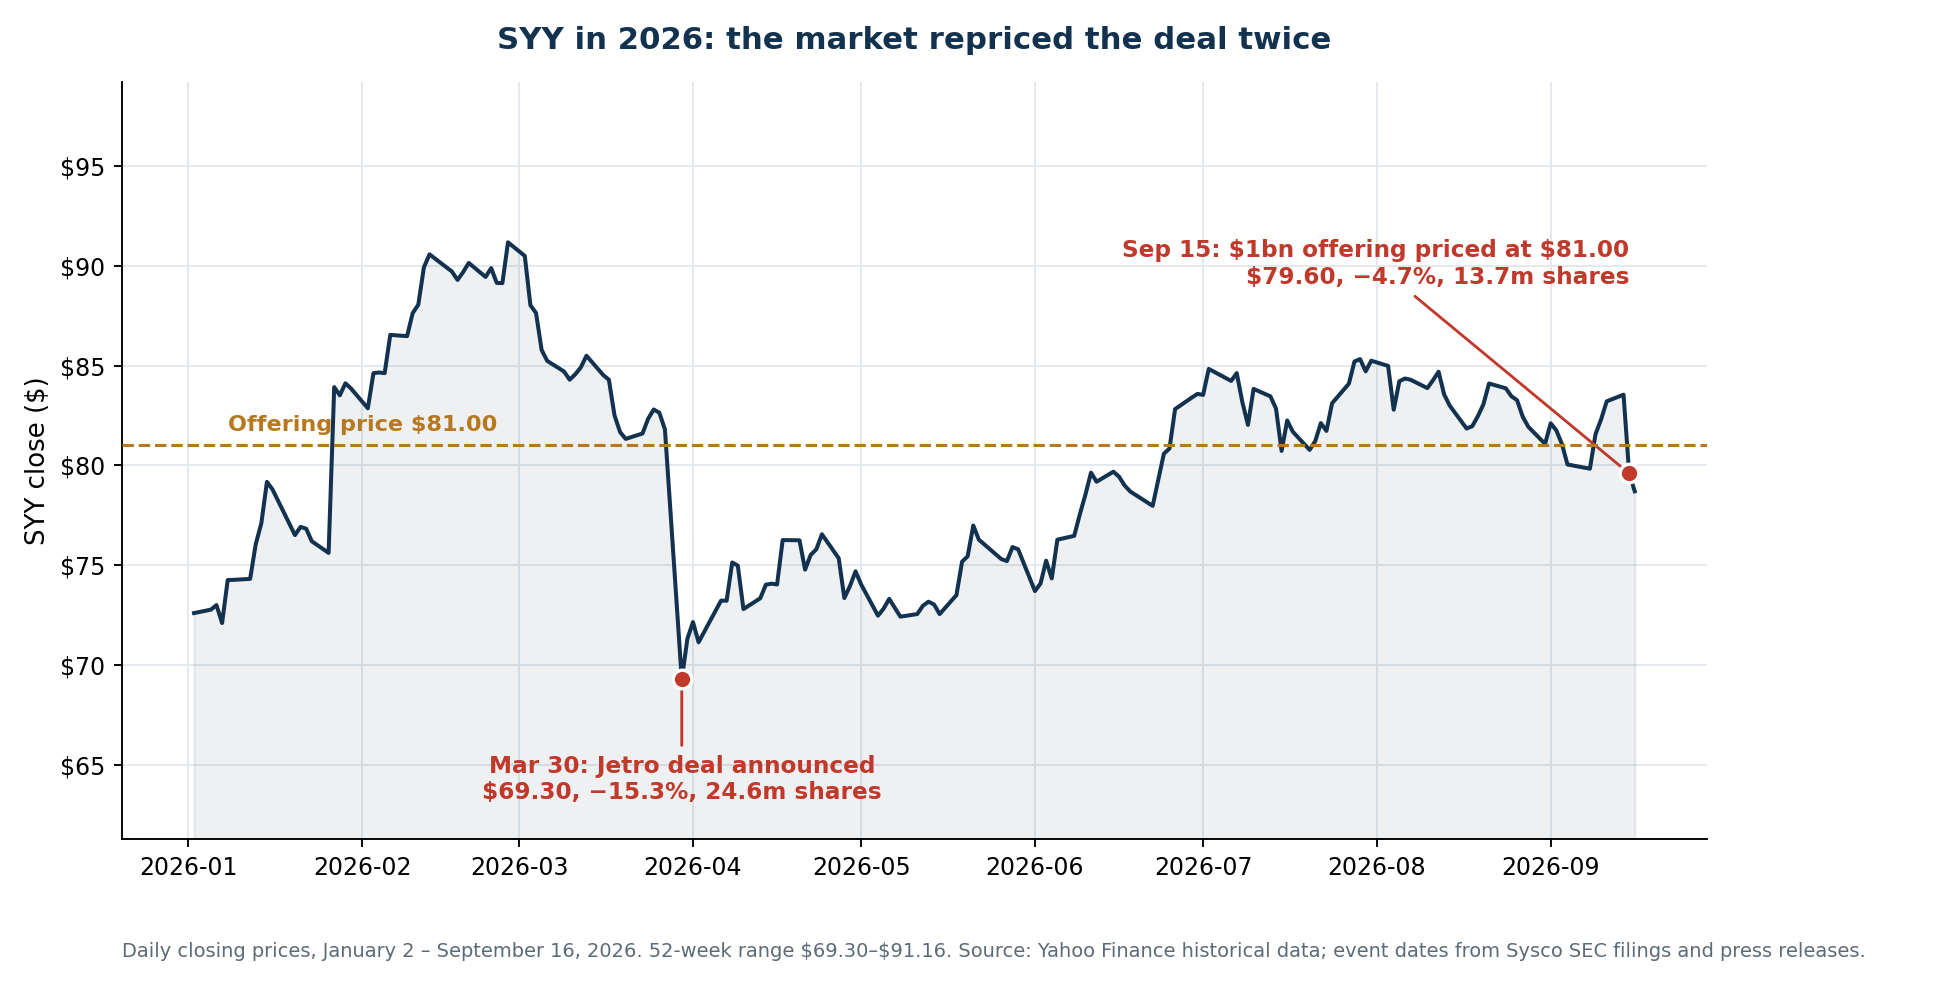
O gráfico: duas quedas com seis meses de intervalo
O mercado já emitiu dois vereditos sobre esta operação, e não foram ambíguos.
| Data | Evento | Fechamento | Variação | Volume |
|---|---|---|---|---|
| 27 mar. 2026 | Último fechamento antes do anúncio | US$ 81,80 | −1,02% | 2,6 mi |
| 30 mar. 2026 | Anúncio da aquisição da Jetro | US$ 69,30 | −15,28% | 24,6 mi |
| 31 mar. 2026 | Recuperação parcial | US$ 71,33 | +2,93% | 15,5 mi |
| 1 abr. 2026 | Recuperação continua | US$ 72,17 | +1,18% | 9,7 mi |
| 11 set. 2026 | Fechamento de referência no prospecto preliminar | US$ 83,21 | +1,09% | 3,5 mi |
| 14 set. 2026 | Oferta anunciada após o fechamento | US$ 83,54 | +0,40% | 2,3 mi |
| 15 set. 2026 | Oferta precificada a US$ 81,00 | US$ 79,60 | −4,72% | 13,7 mi |
| 16 set. 2026 | Liquidação da oferta | US$ 78,71 | −1,12% | 6,3 mi |
No dia do anúncio a Sysco caiu 15,28% com volume cerca de dez vezes o normal, retirando aproximadamente 6,0 bilhões de dólares de valor de mercado — um quinto do preço de compra, apagado em um pregão, antes que uma única ação fosse emitida ou um dólar tomado emprestado. A ação recuperou a maior parte nos meses seguintes, chegando a 91,16 dólares em sua máxima de 52 semanas, e devolveu parte em torno da oferta.
A 78,71 dólares, SYY negocia a 17,1 vezes o LPA ajustado do exercício de 2026 de 4,61 dólares, 21,5 vezes o LPA contábil de 3,66 dólares — e 27,8 vezes o número pro forma de 2,83 dólares que a própria companhia publicou.
O risco regulatório tem precedente e preço
A operação não foi concluída e pode não ser. Sysco e Jetro protocolaram sob a Lei Hart-Scott-Rodino em 27 de abril de 2026, e ambas receberam uma segunda solicitação da Comissão Federal de Comércio em 27 de maio de 2026. Uma segunda solicitação significa que a agência quer olhar a fundo, e grandes operações que dependem de um único portão regulatório — a transação NextEra-Dominion entre elas — tendem a negociar segundo o calendário de análise, e não segundo os fundamentos, até o fechamento.
A Sysco já esteve aqui. Em 2015, concordou em comprar a US Foods por 8,2 bilhões de dólares. A FTC processou, alegando que a combinação controlaria 75% do mercado nacional de distribuição de linha completa. Em 23 de junho de 2015, o juiz Amit Mehta, do Tribunal Distrital dos EUA para o Distrito de Columbia, concedeu uma liminar, e a Sysco abandonou a operação seis dias depois, pagando à US Foods uma multa rescisória de 300 milhões de dólares.
A operação de 2026 é estruturalmente diferente — armazéns de autosserviço atacadista contra distribuição entregue de linha completa é uma sobreposição genuinamente mais fraca do que linha completa contra linha completa —, mas a atenção política é comparável. Em 26 de agosto de 2026, os senadores Cory Booker e Tammy Baldwin escreveram ao presidente da FTC, Andrew Ferguson, pedindo uma investigação minuciosa e argumentando que o modelo da Restaurant Depot, sem contratos, sem taxas de entrega e sem pedidos mínimos, é "uma importante fonte de concorrência" para restaurantes independentes que operam com margens de três a cinco por cento, invocando explicitamente o precedente de 2015.
O preço do fracasso mudou:
| Comparação de multas rescisórias | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| Valor da operação | US$ 8,2 bi | US$ 29,0 bi |
| Multa devida pela Sysco | US$ 300 mi | US$ 1.164 mi |
| Multa como % do valor da operação | 3,7% | 4,0% |
Se o acordo de fusão for rescindido por falta de autorização regulatória, ou simplesmente porque a operação não se concluiu até a data-limite, a Sysco deve 1,164 bilhão de dólares. A data-limite é 30 de setembro de 2027, com uma prorrogação automática até 30 de março de 2028 se a autorização regulatória for a única condição pendente. Para investidores que negociam risco de operação diretamente, a mecânica é a mesma que regeu a transação Copart–ACV Auctions: um preço fixo, um portão regulatório e um spread que só paga se o portão se abrir.
Se a operação fracassar
Como a oferta não é condicional, os 12,35 milhões de ações novas permanecem em circulação de qualquer forma. A Sysco ficaria com cerca de 967 milhões de dólares de receita líquida, deveria uma multa rescisória de 1,164 bilhão e teria gasto 106 milhões em comissões de compromisso da ponte mais sua parte nos custos de transação. Os acionistas antigos carregariam 2,5% de diluição sem nenhum lucro da Jetro. O ponto compensatório é que a alavancagem permaneceria perto de 2,67x e o balanço ficaria intacto.
Otimista, base e pessimista
Cenário otimista. A FTC autoriza sem remédios relevantes. A margem operacional de 12,3% da Jetro se mantém e a margem combinada de EBITDA ajustado de 6,6% se mostra duradoura. Os 250 milhões de sinergias chegam cedo. O retorno das novas lojas iguala o da base existente. A geração de caixa combinada supera o pro forma porque o capital de giro em um distribuidor de 100 bilhões é uma alavanca real. A alavancagem líquida atinge 3,89x em 24 meses, a ponte é substituída a taxas atrativas e as recompras voltam no exercício de 2029. O acréscimo ao LPA ajustado chega como projetado e o LPA contábil volta a superar 3,66 dólares em três a quatro anos, à medida que o cronograma de amortização se torna uma grandeza conhecida que o mercado atravessa com o olhar.
Cenário base. A análise regulatória consome a maior parte do exercício de 2027. A operação fecha com remédios modestos ou nenhum. Os custos de financiamento aterrissam perto dos 5,6% do pro forma. As sinergias entram ao longo dos três anos completos. A Jetro cresce na faixa de 3%, como sugerem os números ajustados por litígios. A alavancagem cai cerca de uma volta, mas mais perto de 30 meses do que de 24; os dividendos absorvem 1,27 bilhão por ano e as recompras seguem suspensas até o fim da década. Os acionistas possuem uma companhia maior, de margem mais alta e mais endividada, cujo lucro por ação reportado leva vários anos para se recuperar. Estrategicamente sólido, financeiramente lento.
Cenário pessimista. A FTC exige desinvestimentos ou vai a juízo. A demanda por restaurantes enfraquece; restaurantes independentes são o segmento de clientes mais cíclico do serviço de alimentação, e a inflação de cardápios já vem sendo absorvida pelos consumidores há vários anos — os sinais de estresse que Walmart e Target apontaram em 2026 atingem a base de clientes da Jetro antes da base institucional da Sysco. As margens da Jetro comprimem, o crédito de litígios de 2026 não se repete e as comparações reportadas parecem bem piores no exercício de 2027. Os juros ficam acima de 5,6%. A desalavancagem atrasa, o compromisso com o dividendo compete com o pagamento da dívida e parte dos 18,7 bilhões de ágio é baixada. Esta é a armadilha da diluição: uma fatia menor de uma companhia mais alavancada cujos lucros adquiridos não cobrem o financiamento.
O que monitorar
- Desfecho da FTC e remédios. O calendário da autorização, e se algum desinvestimento toca a base de lojas.
- As emissões adicionais de valores mobiliários. Cupom médio ponderado, prazo e mix de títulos sênior contra subordinados júnior. Cada 100 pontos-base sobre 20,9 bilhões são 209 milhões de lucro antes de impostos.
- Os resultados da Jetro antes do fechamento. Especificamente, se o crescimento do resultado operacional volta para perto de 3% quando o crédito de litígios sair da base de comparação.
- Conclusão da contabilização da compra. Os 10,0 bilhões de intangíveis e 18,7 bilhões de ágio são preliminares. Uma alocação maior a intangíveis significa mais amortização e uma distância maior entre contábil e ajustado.
- Juros pagos, não despesa financeira. As comissões de compromisso da ponte e os custos de emissão são caixa real que nunca aparece no EBITDA ajustado.
- Dívida líquida trimestral. Comparar a redução efetiva com os cerca de 2,0 bilhões por ano que o compromisso de uma volta implica.
- Cobertura do dividendo sobre ações pro forma. Acompanhar o fluxo de caixa livre após juros, impostos, investimento e a maior necessidade de caixa do dividendo.
- Retorno sobre o capital investido. Os 29,0 bilhões precisam render mais do que o custo misto de capital da Sysco. Um acréscimo ao LPA medido depois de excluir 626 milhões de amortização não demonstra isso.
A SimianX AI pode montar tudo isso em uma rotina de acompanhamento repetível, combinando protocolos da SEC, revisões de lucros, ação do preço e sentimento das notícias — útil em uma fusão em que as divulgações regulatórias e de financiamento moverão SYY muito antes de a Jetro aparecer nos resultados reportados.
SYY é compra depois da oferta de 1 bilhão?
A resposta honesta depende de qual número de lucro o investidor está subscrevendo.
A 78,71 dólares, SYY está a 17,1 vezes o lucro ajustado dos últimos doze meses — razoável para uma líder defensiva com receita crescendo 3,9%, uma sequência de mais de cinquenta anos consecutivos de aumentos de dividendo e um perfil de caixa isolado em melhora. O exercício de 2026 da Sysco foi sólido: receita de 84,6 bilhões de dólares, alta de 3,9%; LPA ajustado de 4,61 dólares, alta de 3,4%; fluxo de caixa operacional de 2.638 milhões; investimento de 700 milhões; fluxo de caixa livre de aproximadamente 2,1 bilhões, alta de 16,3%; e 4,8 bilhões de liquidez total. A administração projetou para o exercício de 2027 crescimento de receita de 6% a 7% e de LPA ajustado de 9% a 11% em base de 53 semanas, ajudada por cerca de 100 milhões de ganhos de eficiência esperados de processos movidos a IA.
Sobre um lucro contábil pro forma de 2,83 dólares, o mesmo preço equivale a 27,8 vezes — e a compradora está financiando uma aquisição de 29,0 bilhões com alocação de 99% em ágio e intangíveis e 20,9 bilhões de dívida nova a cerca de 5,6%.
A oferta de 1 bilhão é a coisa menos importante que aconteceu neste mês. O que importa é que a Sysco publicou um pro forma mostrando o LPA contábil caindo 23% e a alavancagem líquida em 4,89x.
Investidores que acreditam que a distribuição de autosserviço atacadista merece prêmio, que a margem de 12,3% da Jetro é defensável e que a Sysco consegue desalavancar no prazo têm uma tese coerente: o negócio combinado é genuinamente mais lucrativo por dólar de vendas do que a Sysco isolada. Investidores que querem ver os termos finais de financiamento, o desfecho da FTC e um trimestre de resultados da Jetro sem o crédito de litígios antes de se comprometerem também têm uma tese coerente, e a data-limite lhes dá até setembro de 2027, no mínimo.
O que ninguém deveria fazer é tratar o "acréscimo ao LPA ajustado de um dígito médio a alto" como o quadro completo. Os documentos agora disponíveis são específicos o bastante para que ninguém precise fazer isso.
Perguntas frequentes sobre a venda de ações de 1 bilhão da Sysco
Quanto os acionistas da Sysco serão diluídos?
A oferta de 1 bilhão eleva o número de ações em 2,574%, de 479.568.281 para 491.913.960. Incluindo os 91,5 milhões de ações destinados aos donos da Jetro, os acionistas antigos caem para aproximadamente 82,20% de uma base de 583,4 milhões de ações — 81,94% se os coordenadores exercerem integralmente a opção de sobrealocação de 1.851.851 ações.
A aquisição da Jetro vai aumentar o LPA da Sysco?
Depende da medida. A Sysco projeta um acréscimo ao LPA ajustado de um dígito médio a alto no primeiro ano e de dez a quinze por cento no segundo. Seu próprio pro forma mostra um LPA diluído contábil de 2,83 dólares contra os 3,66 efetivamente reportados no exercício de 2026 — uma queda de 22,7%. A diferença é dominada por 626 milhões de amortização anual de intangíveis adquiridos, que a medida ajustada exclui, mais 358 milhões de custos não recorrentes de transação, retenção e impostos de transmissão.
Quanta dívida a Sysco está assumindo?
O balanço pro forma mostra 20.883 milhões de dólares de dívida nova, elevando a dívida total de 13.516 para 34.399 milhões e a dívida líquida de 11.730 para 32.286 milhões. A alavancagem líquida passa de 2,67x para 4,89x o EBITDA ajustado no pro forma divulgado, ante a projeção da administração de cerca de 4,5x no fechamento.
Por que a Sysco está emitindo ações em vez de usar mais dívida?
Porque já está tomando emprestado 20,9 bilhões. Financiar o último bilhão com capital evita cerca de 56 milhões de juros anuais antes de impostos à taxa mista implícita de 5,6% e sustenta as classificações de grau de investimento que precificam o restante do pacote. O custo é um aumento permanente de 2,57% no número de ações.
A FTC poderia bloquear a transação Sysco–Jetro?
É um risco real. Ambas as partes receberam uma segunda solicitação da FTC em 27 de maio de 2026, e a agência bloqueou com sucesso a aquisição da US Foods pela Sysco em 2015. Os senadores Booker e Baldwin pediram formalmente uma investigação minuciosa em agosto de 2026. Se o acordo for rescindido por causa da autorização regulatória, a Sysco deve uma multa de 1,164 bilhão de dólares.
O dividendo da Sysco está em risco após a aquisição?
A Sysco se comprometeu a manter o dividendo atual e sua condição de aristocrata de dividendos. A aritmética aperta: à taxa declarada no exercício de 2026 de 2,17 dólares por ação, o número de ações pós-operação exige cerca de 1.268 milhões por ano contra os 1.037 milhões pagos no exercício de 2026, elevando o índice de distribuição sobre o lucro líquido pro forma de 59% para aproximadamente 77%. O dividendo não está obviamente em risco, mas compete diretamente com o compromisso de desalavancagem.
O que acontece com as novas ações se a operação fracassar?
Elas permanecem em circulação. A oferta explicitamente não estava condicionada à aquisição. A Sysco ficaria com aproximadamente 967 milhões de dólares de receita líquida para fins corporativos gerais, deveria a multa rescisória de 1,164 bilhão e teria pago 106 milhões em comissões de compromisso da ponte — enquanto os acionistas antigos carregam a diluição de 2,57% sem nenhum lucro da Jetro.
Conclusão
A venda de ações de 1 bilhão de dólares da Sysco não é a história. São 2,57% de diluição, precificados com uma concessão rotineira de 3%, levantando a menor fatia de uma transação de 29,0 bilhões.
A história é o que a Sysco teve de divulgar para poder vendê-la. O pro forma mostra receita subindo 18,9% e resultado operacional subindo 34,3%, enquanto a despesa financeira quase triplica e o LPA diluído cai de 3,66 para 2,83 dólares. As demonstrações auditadas da Jetro mostram um negócio genuinamente excelente — margem operacional de 12,3%, intensidade de capital mínima — que cresceu 3,1% em 2025, cuja aceleração em 2026 é em grande parte um acordo judicial, e cujos donos extraíram 4,1 bilhões em trinta meses. A alocação do preço de compra coloca 99,1% de 29,0 bilhões em ágio e intangíveis. O financiamento custa cerca de 5,6% misto, mais 106 milhões apenas para manter a ponte aberta.
Nada disso faz da operação um erro. Uma margem de EBITDA ajustado de 5,2% virar 6,6% é uma melhoria estrutural que um distribuidor de linha completa não consegue organicamente, e o autosserviço atacadista dá à Sysco uma segunda forma de atender clientes a quem já vende. A transação é estrategicamente legível.
Mas a margem de erro é estreita, e é estreita de uma forma específica e mensurável. Para os acionistas de SYY, a cifra decisiva não é o número de ações. É o fluxo de caixa livre pro forma por ação após juros pagos, impostos pagos, investimento e o dividendo ampliado — cerca de 1,24 bilhão de caixa discricionário por ano contra um compromisso de desalavancagem que precisa de aproximadamente 2,0 bilhões. Se essa diferença se fechar por crescimento do EBITDA e sinergias antecipadas, a oferta de ações será lida como financiamento prudente em uma operação transformadora. Se não, será lida como a primeira de várias.
Leitura relacionada
- Acordo Copart-ACV 2026: ACVA salta 44% e deixa um spread de 0,9%
- Acordo de chips de IA Amazon-Qualcomm: 54 milhões de ações em jogo
- Acordo Nvidia-Hugging Face 2026: US$ 12,9 bi a 86 vezes a receita
- Acordo NextEra-Dominion 2026: o gargalo de 110 GW para a IA
- CoreWeave 2026: US$ 100 bi de carteira de IA contra o risco de dívida
- Walmart e Target 2026: decifrando os sinais de estresse do consumidor
- Lululemon abaixo de US$ 100: marca quebrada ou compra rara?
- Investimento em IA 2026: as big techs já gastam 96% do seu caixa
Referências
- Sysco Corporation — Suplemento de prospecto (Formulário 424B5), 16 de setembro de 2026
- Sysco Corporation — Formulário 8-K com as demonstrações auditadas da Jetro e os pro forma, 14 de setembro de 2026
- JRD Unico, Inc. e Afiliadas — Demonstrações financeiras combinadas auditadas, 2025 e 2024
- JRD Unico, Inc. e Afiliadas — Demonstrações financeiras combinadas não auditadas, 26 semanas até 27 de junho de 2026
- Sysco Corporation — Informações financeiras pro forma combinadas condensadas não auditadas
- JRD Unico, Inc. e Afiliadas — Relatório da administração, junho de 2026
- Sysco Corporation — Relatório anual no Formulário 10-K, exercício de 2026
- Sysco Corporation — Anúncio da aquisição da Jetro Restaurant Depot, 30 de março de 2026
- Sysco Corporation — Resultados do quarto trimestre e do exercício de 2026, 4 de agosto de 2026
- Sysco Corporation — Precificação da oferta de ações ordinárias, 15 de setembro de 2026
- Comissão Federal de Comércio — A FTC encerra o caso após a Sysco abandonar a fusão com a US Foods, 2015
- Comissão Federal de Comércio — Autos do caso Sysco/USF Holding/US Foods
- Senado dos Estados Unidos — Senadores Booker e Baldwin pedem investigação da FTC, 26 de agosto de 2026
- SimianX — Fundamentos da ação SYY


