Como funcionam os warrants da Amazon: tranches, gatilhos e a contagem real
O acordo de chip de IA da Amazon com a Qualcomm transformou as ambições da Qualcomm no data center de um roteiro interessante em uma tese de investimento comercialmente validada. Em 8 de setembro de 2026, a Qualcomm anunciou uma colaboração de várias gerações com a Amazon cobrindo silício personalizado para inferência de inteligência artificial, tecnologia de servidor e conectividade óptica avançada.
A Amazon também recebeu opções ligadas a compromissos de compra e gastos futuros que poderiam eventualmente permitir que adquirisse até 25 milhões de ações da Qualcomm. Essa estrutura indica um relacionamento mais profundo do que um pedido rotineiro de componentes—mas não significa que a Amazon está substituindo a Nvidia.
Na verdade, a AWS anunciou apenas duas semanas antes que planeja implantar mais dois milhões de GPUs da Nvidia em 2027 e 2028. A Amazon está seguindo uma estratégia heterogênea: Nvidia para computação acelerada ampla, seus próprios produtos Trainium e Graviton, e Qualcomm para inferência e conectividade personalizadas e eficientes em termos de energia.
Para os investidores que usam SimianX AI para monitorar QCOM, NVDA e AMZN, a pergunta certa, portanto, não é se a Qualcomm vai “matar” a Nvidia. É se a Qualcomm pode capturar uma parte valiosa do rapidamente crescente mercado de infraestrutura de IA—e se essa oportunidade é grande o suficiente para mudar o perfil de ganhos e a avaliação da QCOM.
Dois pontos do anúncio não constam do comunicado, e ambos alteram a sua leitura. O warrant foi concedido a 3 de setembro — cinco dias antes da notícia — a um preço de exercício 4,34 % abaixo do fecho desse dia. E não é o único capital que a Qualcomm emitiu para construir este negócio: as aquisições da Alphawave e da Modular, que forneceram a conectividade ótica e o software de que depende a colaboração com a Amazon, representam mais 29 milhões de ações. No conjunto, cerca de 5,1 % da empresa.
As informações e os dados de mercado nesta pesquisa estão atualizados até 9 de setembro de 2026.
O que a Amazon e a Qualcomm realmente anunciaram?
De acordo com o anúncio oficial da Qualcomm, a Qualcomm e a Amazon colaborarão em várias gerações de silício personalizado projetado para data centers de IA em larga escala.
O acordo tem três componentes principais:
- Silício personalizado para inferência de IA: A Qualcomm trabalhará com a Amazon em chips usados para executar modelos de IA treinados e fornecer respostas aos usuários.
- Conectividade avançada de data center: As empresas colaborarão em soluções ópticas que alcançam 1,6 terabits por segundo, com gerações futuras planejadas.
- Automação de design eletrônico: A Qualcomm pretende expandir seu uso da infraestrutura da AWS e do Amazon Bedrock para cargas de trabalho de design de chips, potencialmente encurtando os ciclos de desenvolvimento.
Isso é importante porque dá à Qualcomm um cliente hyperscale para mais de uma única geração de chips. Também abrange tanto computação quanto conectividade, duas das restrições mais importantes em data centers modernos de IA.
No entanto, vários detalhes importantes não foram divulgados:
- A Qualcomm não forneceu um número garantido de receita.
- As empresas não anunciaram datas de envio ou volumes de produção.
- A Amazon não identificou os serviços exatos da AWS que usarão o silício da Qualcomm.
- Nenhum benchmark de desempenho verificado de forma independente foi divulgado.
- O anúncio não afirmou que a Qualcomm substituiria GPUs da Nvidia ou aceleradores Trainium da Amazon.
O acordo é uma validação significativa de design, mas o resultado financeiro ainda depende de pedidos de compra, cronogramas de implantação, rendimentos, desempenho e adoção pelos clientes.
Entendendo os Warrants de Ações da Qualcomm da Amazon
O warrant de ações que acompanha é um dos sinais mais fortes de que a Amazon espera um relacionamento comercial significativo.
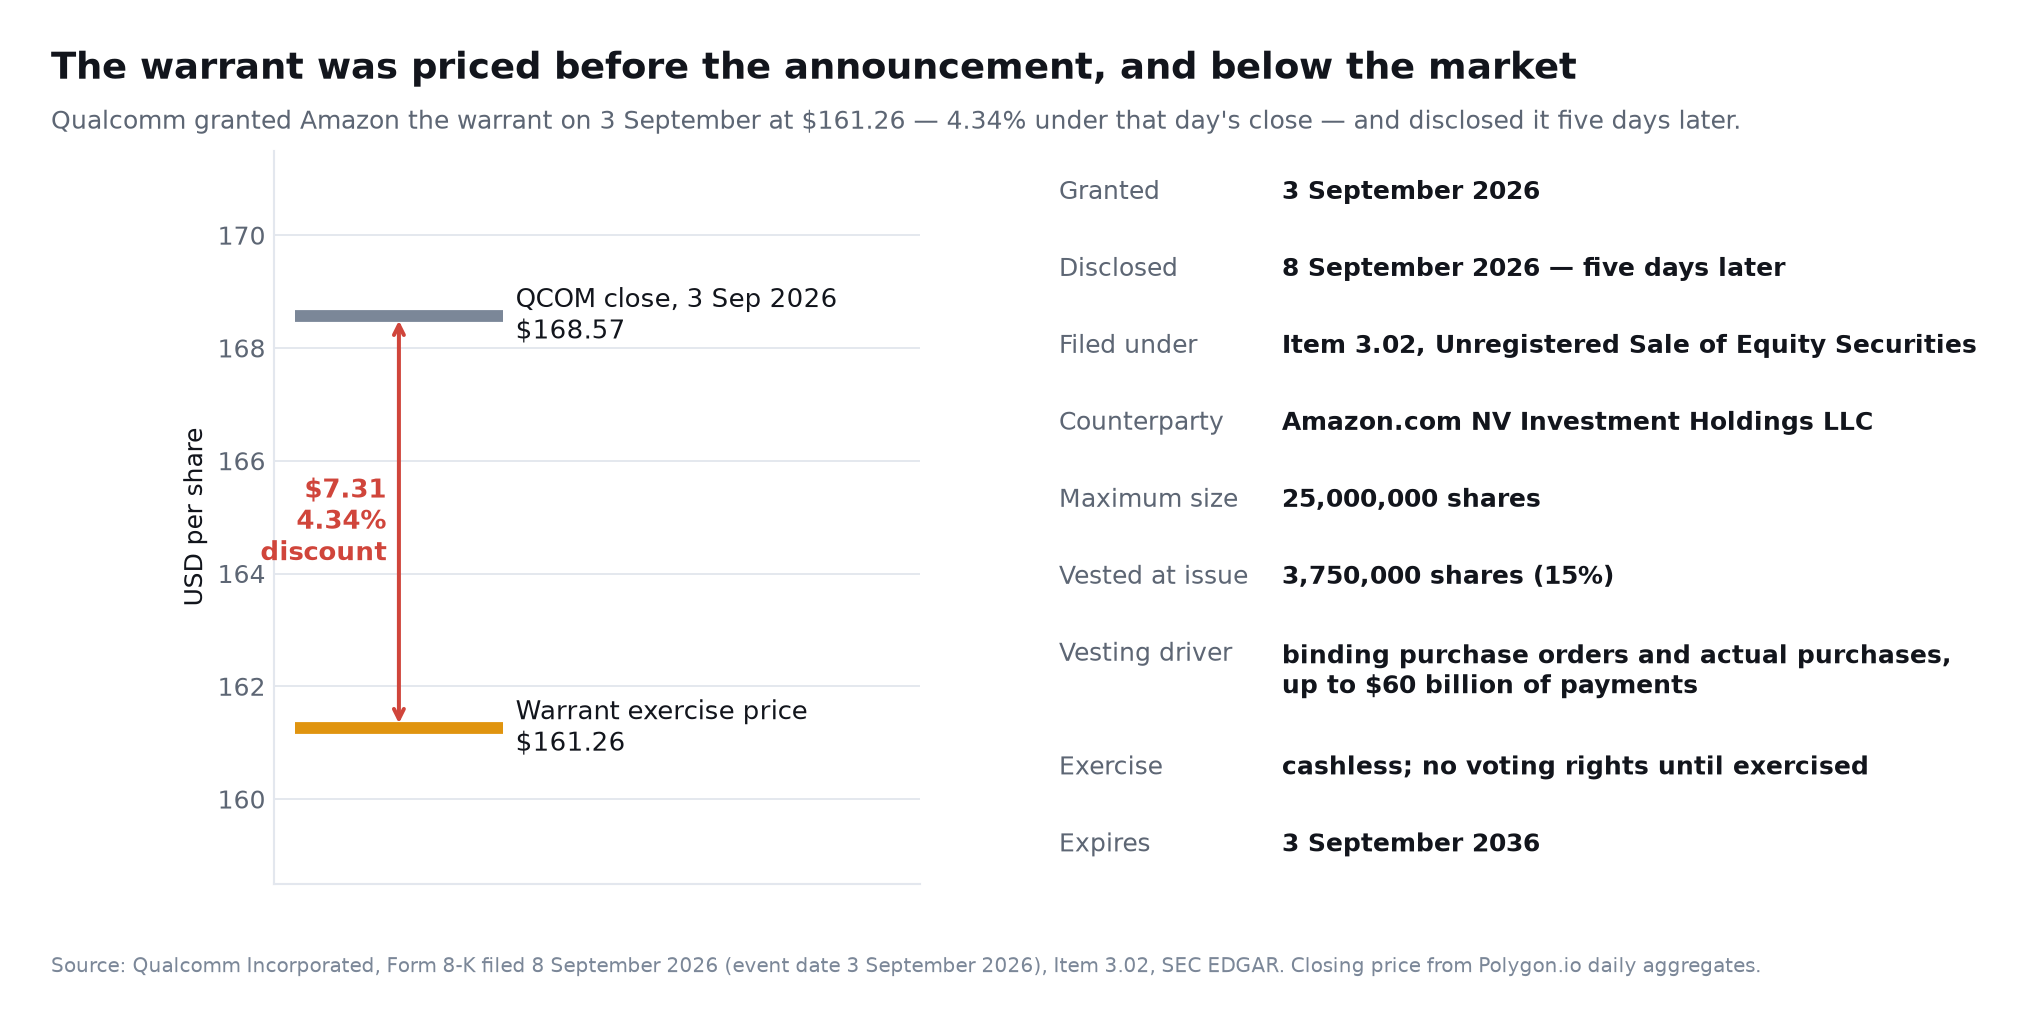
De acordo com o arquivo da SEC da Qualcomm, a Amazon recebeu o direito de adquirir até 25 milhões de ações da Qualcomm a um preço de exercício de $161,26 por ação. O warrant permite exercício sem pagamento em dinheiro e expira em 3 de setembro de 2036.
Vale a pena deter-se em dois pormenores desse documento, porque nenhum constava do comunicado. Primeiro, o warrant foi concedido a 3 de setembro de 2026 — cinco dias antes de a colaboração ser anunciada — e o preço de fecho da Qualcomm nesse dia foi de 168,57 USD, pelo que o preço de exercício de 161,26 USD ficou 4,34 % abaixo do mercado. Segundo, a Qualcomm divulgou-o ao abrigo do ponto 3.02, vendas não registadas de valores mobiliários representativos de capital, e não como um acordo definitivo relevante; a contraparte do warrant é a Amazon.com NV Investment Holdings LLC, uma entidade de investimento, e não a Amazon.com, Inc. em si. O warrant não confere direitos de voto até ser exercido.
As ações são adquiridas em parcelas conectadas a:
- Execução de arranjos comerciais específicos.
- Colocação de pedidos de compra vinculativos.
- Compras reais de produtos, tecnologia, sistemas e serviços de fabricação da Qualcomm.
- Pagamentos agregados que podem alcançar um máximo de $60 bilhões durante o período do warrant.
O arquivo da SEC diz que 3,75 milhões de ações foram adquiridas na emissão com base em compromissos de compra iniciais.
| Termo do warrant | Detalhe | Implicação do investimento |
|---|---|---|
| Ações máximas | 25 milhões | Diluição potencial se totalmente adquiridas e exercidas |
| Preço de exercício | $161,26 | Dá à Amazon exposição de longo prazo ao potencial de alta da QCOM |
| Expiração | 3 de setembro de 2036 | Apoia um relacionamento potencialmente de uma década |
| Aquisição inicial | 3,75 milhões de ações | Indica que compromissos iniciais já existem |
| Limite máximo de pagamento | Até $60 bilhões | Não é um valor de contrato garantido |
| Mecanismo de aquisição | Pedidos, compras e marcos comerciais | Alinha o benefício de capital da Amazon com a receita da Qualcomm |
A descrição frequentemente repetida disso como uma “participação de $4 bilhões” precisa de contexto. Multiplicar 25 milhões de ações pelo preço de exercício de $161,26 produz aproximadamente $4,03 bilhões, mas esse é o valor total do preço de exercício—não um pagamento imediato da Amazon ou um ganho econômico garantido.
A diluição potencial também conta, e o enquadramento habitual subestima-a. A Qualcomm declarou 1.050 milhões de ações em circulação a 27 de julho de 2026 no seu relatório do terceiro trimestre do exercício, pelo que 25 milhões de ações do warrant correspondem a cerca de 2,4 % da empresa, e não aos 2,3 % que resultam do número de ações do ano anterior. Mas o warrant não é o único capital que a Qualcomm emitiu para construir este negócio, e a secção seguinte reúne tudo num só lugar.
O que a Qualcomm comprou para chegar a este anúncio
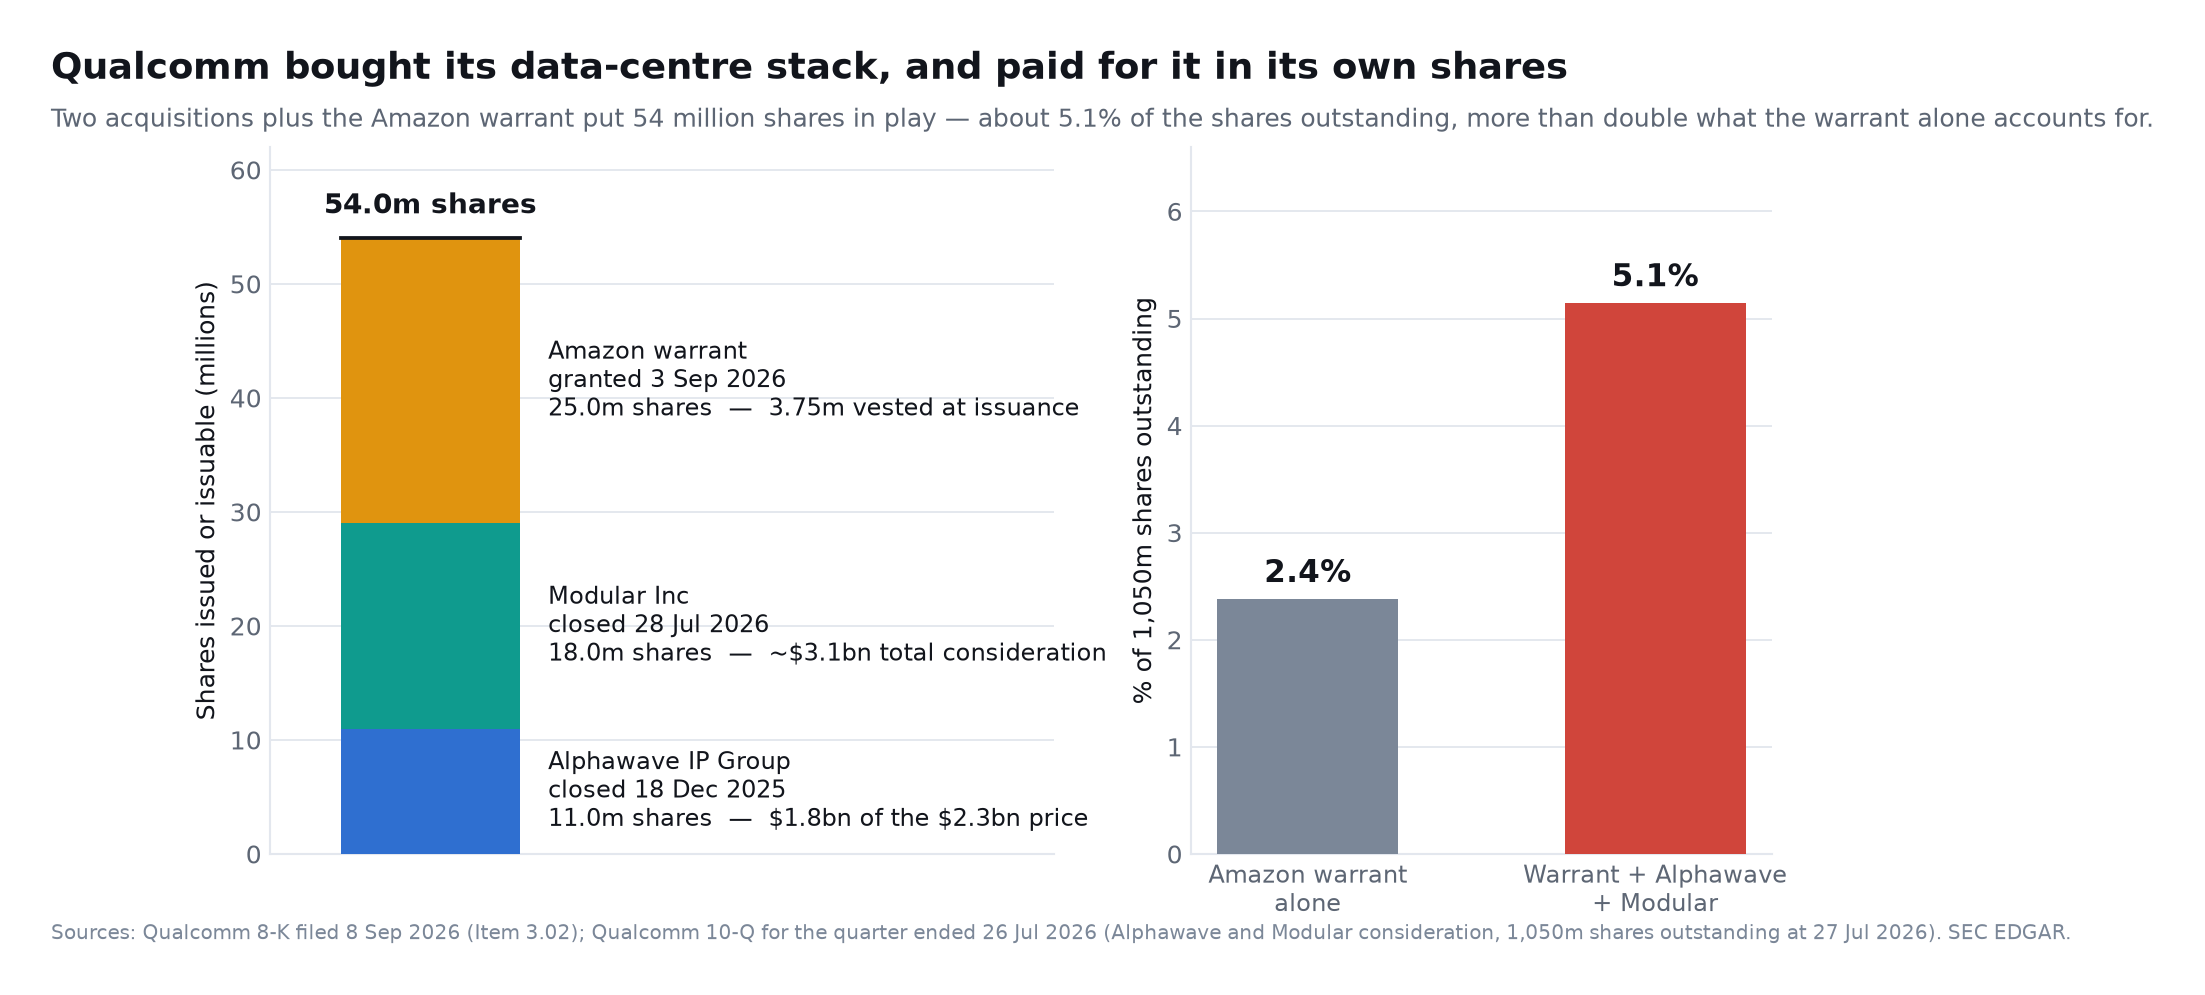
O warrant da Amazon é a parte visível de uma conta em ações bastante maior. Lido em conjunto com o formulário 8-K do warrant, o relatório trimestral da Qualcomm mostra que a empresa montou o seu conjunto tecnológico para centros de dados através de duas aquisições nos nove meses anteriores, e que pagou ambas sobretudo com ações próprias.
A Alphawave IP Group plc ficou concluída a 18 de dezembro de 2025 por cerca de 2,3 mil milhões de USD: aproximadamente 1,8 mil milhões em capital, ou seja, cerca de 11 milhões de ações, incluindo 4 milhões de ações permutáveis de uma subsidiária canadiana registadas por um justo valor de 746 milhões de USD, mais 301 milhões em numerário. A Qualcomm descreveu a adquirida como um negócio de conectividade com fios de alta velocidade, comprado para "acelerar ainda mais, e fornecer ativos essenciais para, a nossa expansão para os centros de dados".
A Modular Inc ficou concluída a 28 de julho de 2026 por cerca de 3,1 mil milhões de USD, com 18 milhões de ações emitidas. Perto de 4 milhões dessas ações, registadas por cerca de 700 milhões de justo valor, foram para quadros da Modular sujeitas a uma permanência de quatro anos — ou seja, um pacote de retenção, e não uma contrapartida de compra. A Modular é a empresa de compiladores e ambientes de execução de IA cuja tecnologia sustenta a resposta de software ao CUDA em torno da qual gira o cenário pessimista da Qualcomm. Nos mesmos nove meses, a Qualcomm adquiriu mais sete negócios por 1,1 mil milhões de USD no total.
| Operação | Conclusão | Contrapartida | Ações emitidas ou a emitir |
|---|---|---|---|
| Alphawave IP Group plc | 18 de dezembro de 2025 | ~2,3 mM USD (1,8 mM em capital, 301 M em numerário) | ~11 milhões |
| Modular Inc | 28 de julho de 2026 | ~3,1 mM USD | ~18 milhões |
| Warrant da Amazon | Concedido a 3 de setembro de 2026 | Adquire-se contra encomendas e pagamentos até 60 mM USD | até 25 milhões |
| Total | ~54 milhões |
Face a 1.050 milhões de ações em circulação, esses 54 milhões correspondem a cerca de 5,1 % da empresa, mais do dobro do que resulta de olhar apenas para o warrant.
A conectividade que a Qualcomm vende à Amazon é a conectividade que comprou
A sequência importa mais do que o total. O anúncio de setembro da Qualcomm afirma que a colaboração "irá tirar partido das avançadas tecnologias de SerDes e de DSP ótico da Qualcomm Technologies" — e SerDes e DSP ótico são precisamente os ativos que a Alphawave trouxe nove meses antes, numa operação que a própria Qualcomm justificou por fornecer "ativos essenciais para a nossa expansão para os centros de dados".
É uma forma razoável de entrar num mercado, e mais rápida do que desenvolver a capacidade internamente. Mas altera aquilo que o anúncio da Amazon comprova. Comprova que um hiperescalador vai comprar tecnologia adquirida recentemente, integrada num produto que ainda não é fornecido em volume, e não que a Qualcomm tenha desenvolvido uma vantagem interna duradoura em silício para centros de dados. O risco de engenharia que normalmente antecede uma adjudicação de projeto foi aqui deslocado para depois dela.
Por Que a Qualcomm Está Entrando no Centro de Dados de IA Agora
A Qualcomm construiu sua reputação em comunicações sem fio, processadores de smartphones, modems e design de sistema em chip com eficiência energética. Essas forças são cada vez mais relevantes para a infraestrutura de IA porque a economia de inferência depende de mais do que apenas desempenho computacional bruto.
Os operadores de IA se preocupam com:
- Tokens produzidos por watt.
- Tokens produzidos por dólar.
- Largura de banda e capacidade de memória.
- Latência para aplicações interativas.
- Densidade de rack.
- Requisitos de resfriamento.
- Largura de banda de rede e óptica.
- Portabilidade de software.
- Custo total de propriedade ao longo de vários anos.
A Qualcomm acredita que sua experiência em projetar chips móveis de alto desempenho sob rigorosas restrições de energia pode ser transferida para o centro de dados. Um sistema em chip de smartphone deve integrar computação, memória, conectividade e aceleração de IA enquanto opera dentro de um envelope de energia pequeno. Os racks de centros de dados operam em uma escala muito maior, mas a eficiência energética continua sendo uma restrição econômica crítica.
Em seu dia de investidores em junho de 2026, a Qualcomm apresentou o portfólio de centros de dados Dragonfly e estabeleceu um roteiro anual de aceleradores:
| Produto | Propósito principal | Posicionamento esperado |
|---|---|---|
| Dragonfly AI200 | Acelerador de inferência de IA | Primeira grande geração no novo roteiro |
| Dragonfly AI250 | Inferência de próxima geração | Maior desempenho e economia de tokens melhorada |
| Dragonfly AI300 | Plataforma de inferência futura | Continuação do roteiro com cadência anual |
| Dragonfly C1000 | CPU de centro de dados | IA agente, processamento de host e computação geral |
| Qualcomm HBC | Tecnologia de computação de alta largura de banda | Aborda gargalos de memória |
| DSP óptico e SerDes | Conectividade de rack e cluster | Movimento de dados em alta velocidade |
| Silício personalizado | Designs específicos para hyperscalers | Cargas de trabalho otimizadas para clientes |
O roteiro oficial Dragonfly apresenta o processador C1000, o acelerador AI300 e uma tecnologia de memória designada High Bandwidth Compute que, segundo a Qualcomm, reduz a energia consumida por token, com uma cadência anual de lançamentos. O comunicado refere ainda acordos plurianuais com empresas líderes de inteligência artificial e de centros de dados e o apoio de um ecossistema de mais de 35 líderes do setor. Os valores detalhados de desempenho destes componentes provêm do fornecedor, e devem ser encarados com cautela até que sejam medidos sistemas independentes.
Por que a Inferência de IA é o Campo de Batalha Chave
O treinamento cria um modelo. A inferência executa esse modelo toda vez que uma pessoa, aplicação ou agente de IA envia uma solicitação.
As cargas de trabalho de treinamento são enormes, mas episódicas. A inferência se torna contínua depois que as aplicações entram em produção. A IA agente pode aumentar ainda mais a exigência, pois uma solicitação de usuário pode acionar planejamento, busca, uso de ferramentas, execução de código, verificação e múltiplas chamadas de modelo.
Isso cria uma demanda potencialmente massiva por chips de inferência especializados.
A Qualcomm não precisa vencer a Nvidia em todos os benchmarks de treinamento. Ela pode construir um negócio valioso ao vencer cargas de trabalho de inferência selecionadas e previsíveis, onde os clientes priorizam custo e eficiência energética em vez de máxima flexibilidade.
Exemplos incluem:
- Respostas de chatbot em alto volume.
- Sistemas de recomendação.
- Classificação e recuperação de busca.
- Agentes de IA para empresas.
- Serviços de fala e tradução.
- Inferência de visão computacional.
- Assistentes de código.
- Geração aumentada por recuperação.
- Modelos de linguagem pequenos e médios.
- Cargas de trabalho de nuvem de primeira parte dedicadas.
O silício personalizado é particularmente atraente para a AWS porque a Amazon controla o serviço de nuvem, a camada de software, o design do data center e o agendamento de cargas de trabalho. Ela pode otimizar o hardware em torno de padrões internos de alto volume, em vez de suportar todas as possíveis aplicações externas.
A oportunidade realista da Qualcomm não é duplicar toda a plataforma da Nvidia. É tornar cargas de trabalho de inferência de IA selecionadas materialmente mais baratas para operar.
A Qualcomm é a Próxima Ameaça Séria à Nvidia?
A Qualcomm agora é um participante credível, mas ainda não é uma ameaça em escala de par para a Nvidia.
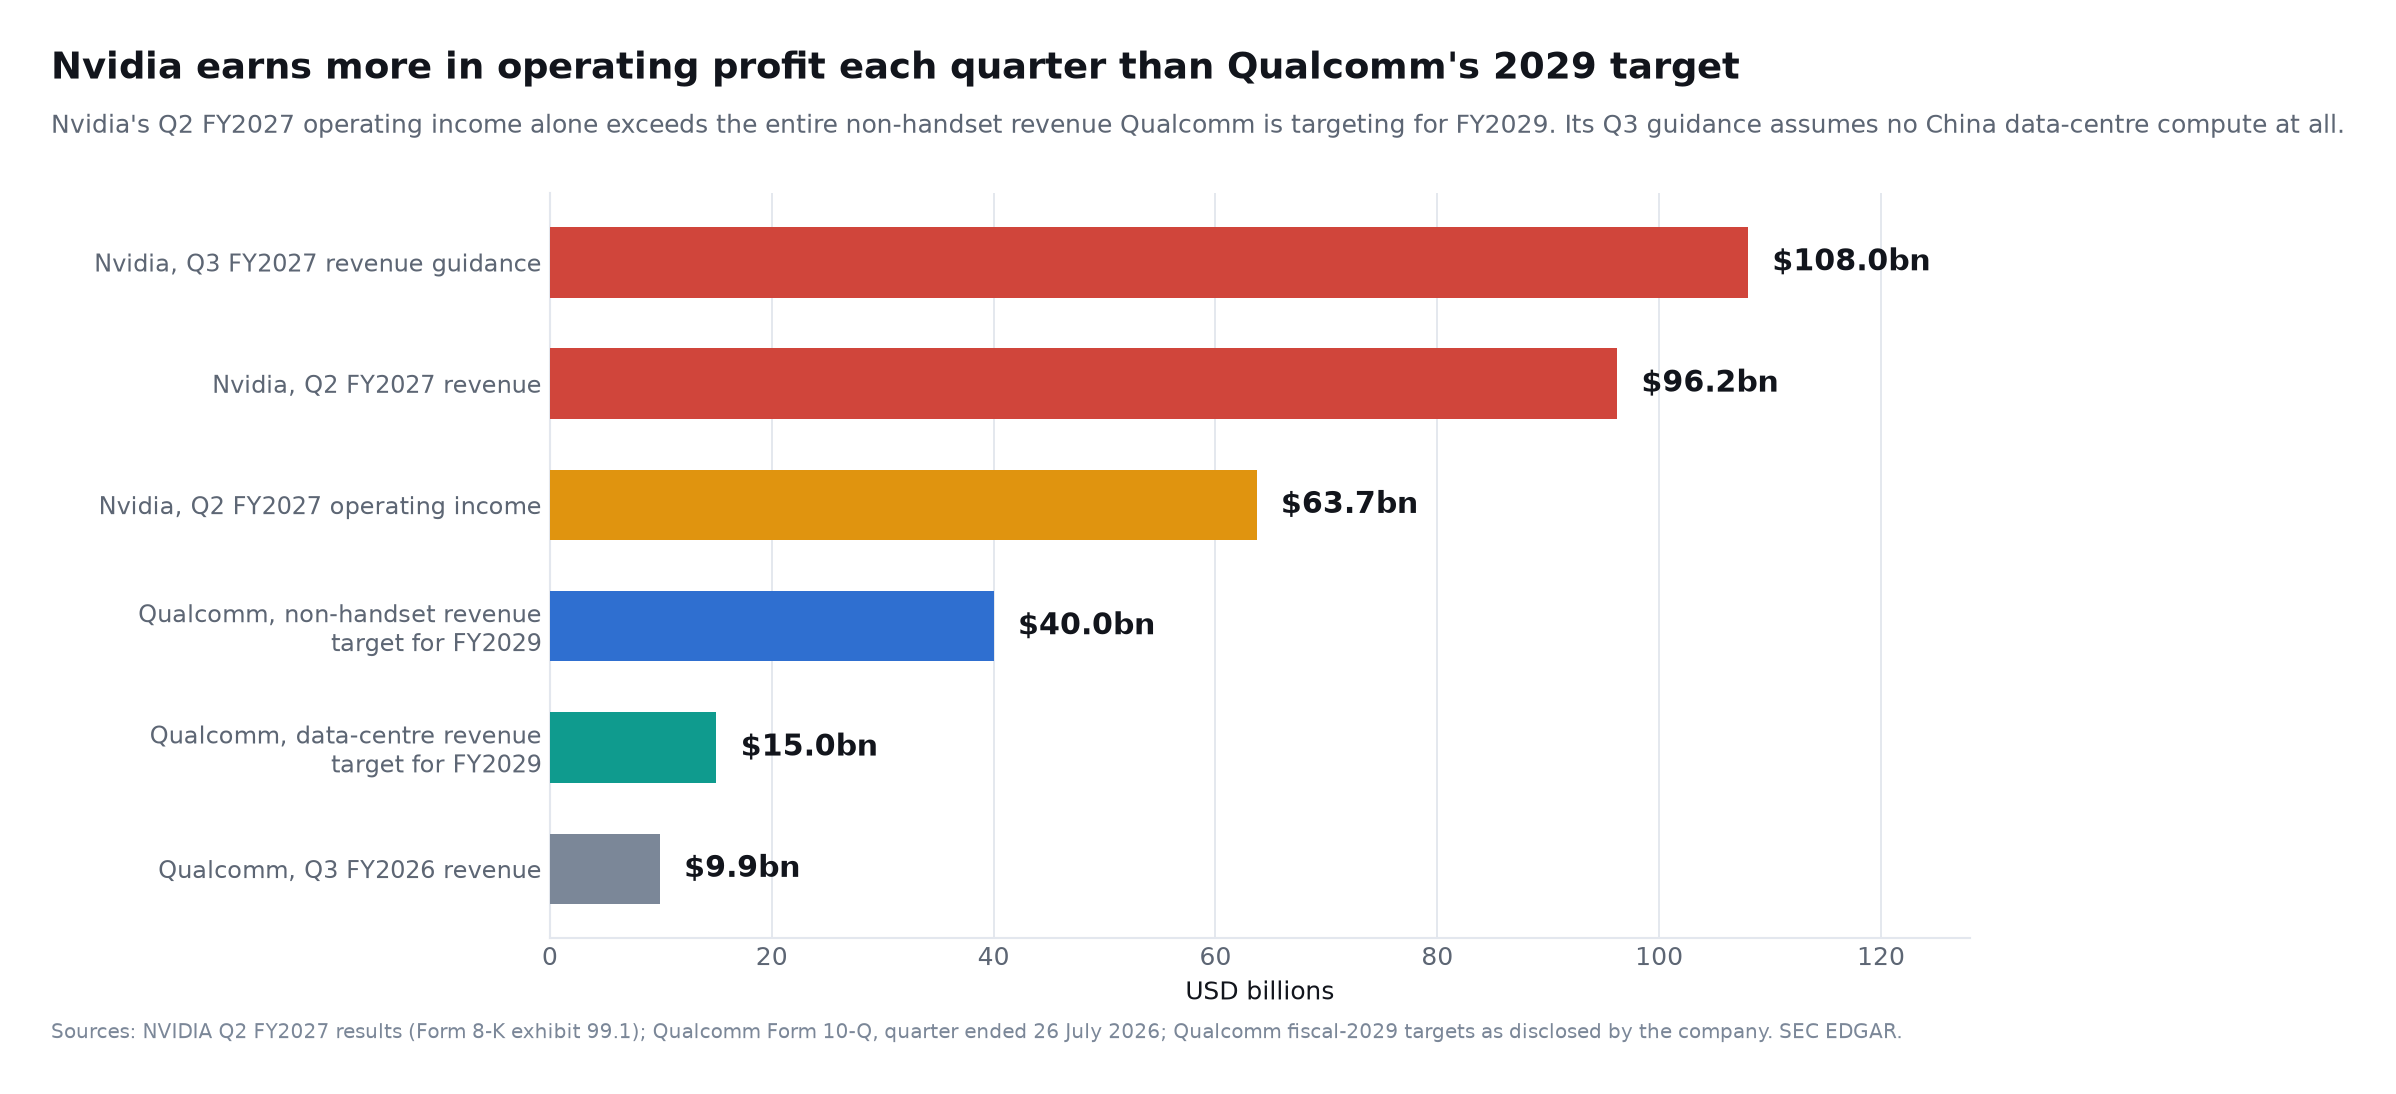
A Nvidia reportou receitas de 96,2 mil milhões de USD no segundo trimestre do exercício de 2027, dos quais 89,0 mil milhões provenientes de centros de dados. As receitas de centros de dados subiram 117 % em termos homólogos, a margem bruta consolidada atingiu 75,0 % e o resultado operacional do trimestre foi de 63,7 mil milhões de USD. A Nvidia apontou para 108,0 mil milhões de USD de receitas no terceiro trimestre, mais ou menos 2 %, e afirmou que esse valor não pressupõe quaisquer receitas de computação de centros de dados provenientes da China. Ver os resultados da Nvidia do segundo trimestre do exercício de 2027, entregues à SEC a 26 de agosto de 2026.
Estes números devem ser colocados ao lado das metas da Qualcomm, e não das suas receitas atuais. O resultado operacional da Nvidia num único trimestre (63,7 mil milhões de USD) excede a totalidade dos 40 mil milhões de receitas fora dos telemóveis que a Qualcomm pretende alcançar no exercício de 2029, e só a previsão de receitas do terceiro trimestre equivale a cerca de duas vezes e meia as receitas da Qualcomm dos últimos doze meses. Não é uma distância que uma adjudicação de projeto encurte.
A receita total da Qualcomm no terceiro trimestre fiscal de 2026 foi de $9,9 bilhões. Mesmo sua ambiciosa meta de centros de dados para o fiscal de 2029 de mais de $15 bilhões equivaleria a apenas uma fração da receita trimestral atual de centros de dados da Nvidia.
| Fator competitivo | Qualcomm | Nvidia |
|---|---|---|
| Posição central em IA | Fornecedor emergente de inferência e silício personalizado | Plataforma de computação acelerada de pilha completa dominante |
| Escala de centros de dados | Aumento comercial inicial | Dezenas de bilhões de dólares por trimestre |
| Força primária | Computação e conectividade eficientes em termos de energia | Desempenho, software, redes e escala |
| Ecossistema de software | Em desenvolvimento após a aquisição da Modular | Ecossistema CUDA e CUDA-X maduro |
| Capacidade de treinamento | Ainda não comprovada no nível da Nvidia | Plataforma de modelo de fronteira líder da indústria |
| Estratégia de inferência | Especializada, eficiente e personalizada | Plataforma ampla que abrange quase todas as cargas de trabalho de IA |
| Aproveitamento de hyperscaler | Amazon e outros compromissos de múltiplas gerações | Relações profundas entre as principais nuvens |
| Principal risco | Execução e adoção do ecossistema | Silício personalizado e concentração de clientes |
A palavra ameaça também precisa de definição. A Qualcomm não precisa causar uma queda na receita da Nvidia para se tornar uma ameaça competitiva. Ela pode pressionar a Nvidia de várias maneiras mais específicas:
- Capturar cargas de trabalho de inferência incrementais.
- Dar à AWS poder de negociação sobre preços de GPU.
- Reduzir a participação da Nvidia nas futuras despesas de capital em nuvem.
- Competir em casos de uso de baixo consumo de energia e intensivos em memória.
- Fornecer silício personalizado que nunca se torna disponível para a Nvidia.
- Desafiar a Nvidia em conectividade óptica ou processamento de host.
Os gastos com infraestrutura de IA estão se expandindo tão rapidamente que a Qualcomm e a Nvidia podem crescer juntas. A questão competitiva é a distribuição dos lucros futuros da indústria, não necessariamente uma transferência de soma zero da receita existente.
A Amazon Ainda Está Fazendo um Compromisso Enorme com a Nvidia
A razão mais clara para não exagerar o anúncio da Qualcomm é a expansão simultânea da Amazon com a Nvidia.
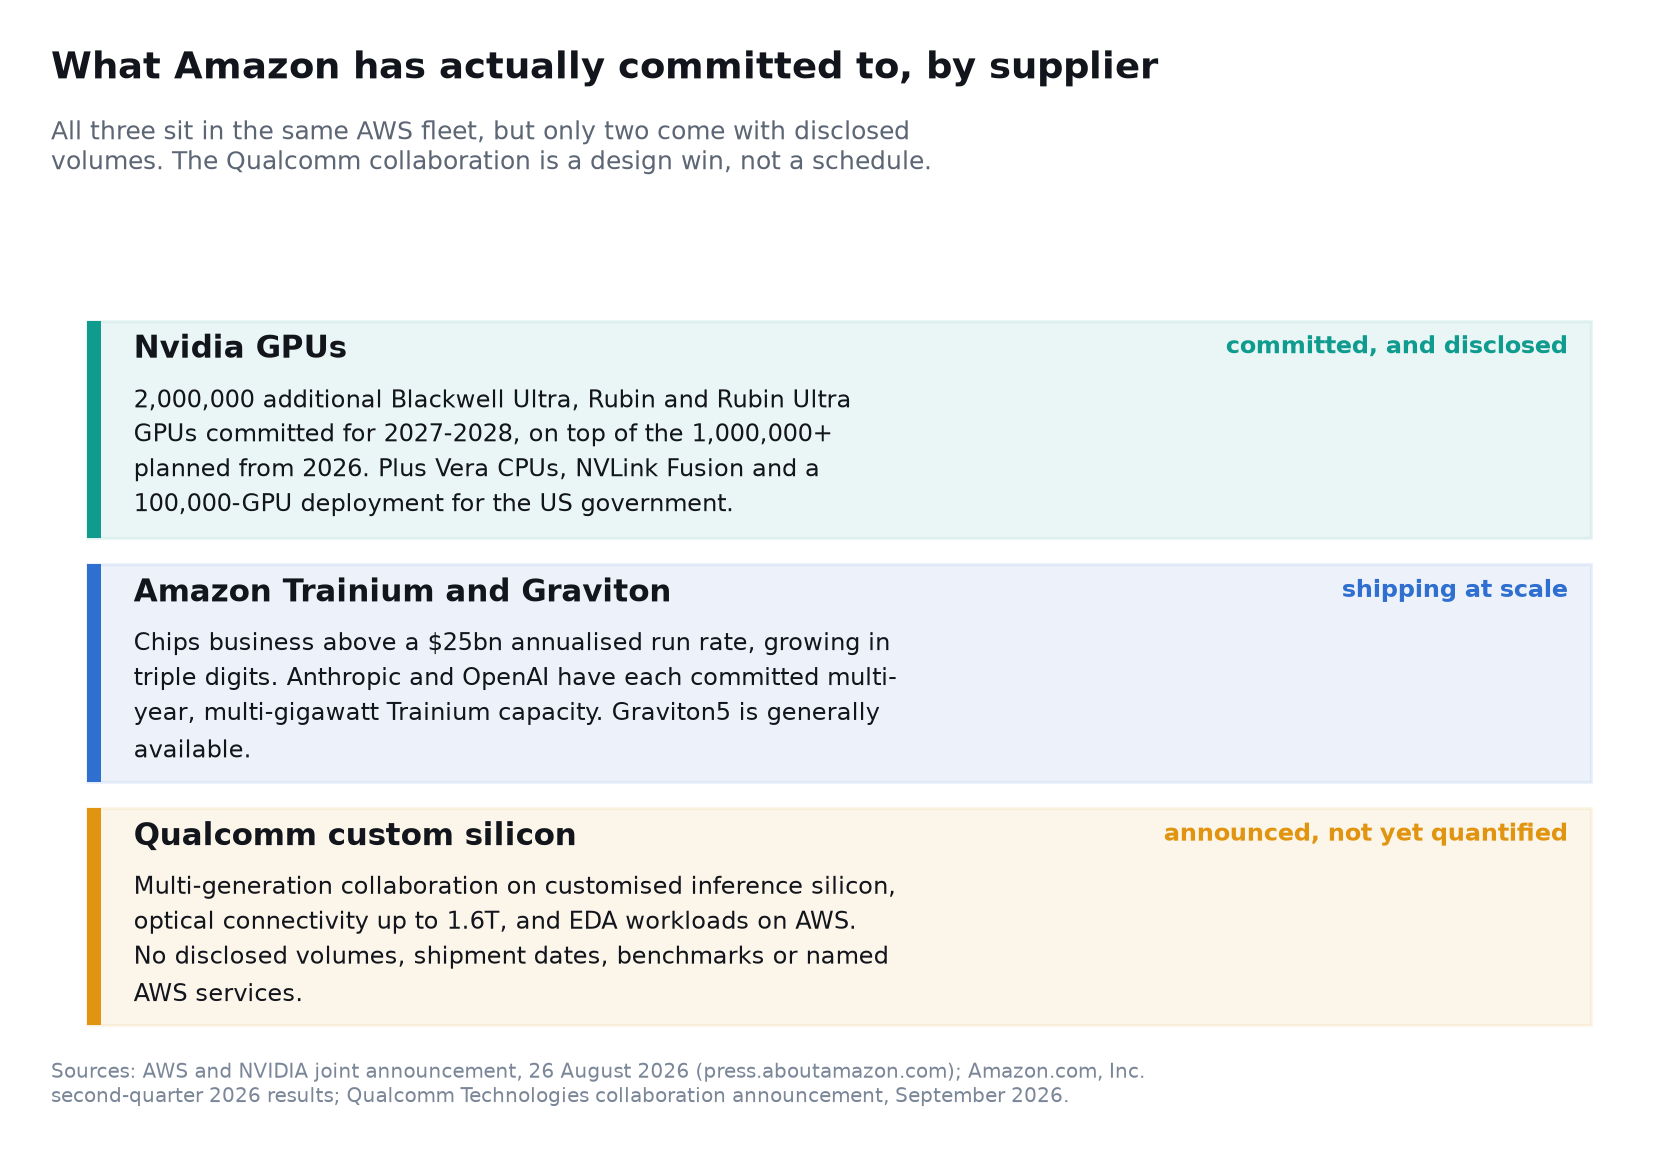
Em 26 de agosto de 2026, a AWS anunciou planos para implantar dois milhões de GPUs Nvidia Blackwell Ultra, Rubin e Rubin Ultra adicionais durante 2027 e 2028. Isso segue um plano anterior de adicionar mais de um milhão de GPUs Nvidia a partir de 2026.
A colaboração expandida entre AWS e Nvidia também inclui:
- Infraestrutura de CPU Nvidia Vera na AWS.
- NVLink Fusion e memória de alta largura de banda da Nvidia.
- Tecnologia de rede da Nvidia.
- Um plano de implantação de infraestrutura de IA com 100.000 GPUs para o governo dos EUA.
- Modelos Nemotron através do Bedrock e SageMaker.
- Análise acelerada por GPU e indexação vetorial.
- Plataforma de IA física da Nvidia para a Amazon Robotics.
Esse não é o comportamento de um cliente se preparando para abandonar a Nvidia. A Amazon está construindo um portfólio de arquiteturas de computação porque nenhum chip único pode atender economicamente a todas as cargas de trabalho.
Hierarquia de chips da Amazon
- GPUs da Nvidia: Máxima flexibilidade, treinamento, inferência avançada, robótica e cargas de trabalho dependentes de CUDA.
- AWS Trainium: Economia de treinamento e inferência controlada pela Amazon para grandes clientes.
- AWS Graviton: Cargas de trabalho gerais e intensivas em CPU.
- Silício personalizado da Qualcomm: Inferência especializada, componentes de servidor e conectividade.
- Outro silício comercial: CPUs adicionais, aceleradores, componentes de rede e armazenamento.
O acordo de chip de IA da Amazon com a Qualcomm, portanto, valida computação heterogênea, não a supremacia da Qualcomm.
Por que a Amazon quer outro parceiro de chip de IA
As motivações da Amazon são estratégicas, bem como técnicas.
A AWS gerou $42,2 bilhões em receita no segundo trimestre de 2026, um aumento de 37% em relação ao ano anterior, enquanto o lucro operacional da AWS alcançou $16,6 bilhões. A Amazon disse que seus negócios de IA e chips haviam superado cada um uma taxa de receita anual de $25 bilhões. Esses números aparecem nos resultados do Q2 2026 da Amazon.
A rapidez da procura obriga a Amazon a gastar de forma intensa. Nos últimos doze meses, o fluxo de caixa operacional subiu 33 % para 161,4 mil milhões de USD, e ainda assim o fluxo de caixa livre foi uma saída de 7,6 mil milhões de USD, porque as aquisições de ativos fixos tangíveis aumentaram 66,1 mil milhões de USD em termos homólogos. Por outras palavras, a Amazon converte hoje praticamente todo um fluxo operacional recorde, e mais algum, em infraestrutura — a questão da despesa que analisámos em Amazon T2 2026: pode o crescimento da AWS justificar 200 mil milhões em investimento em IA?.
Um chip personalizado bem-sucedido pode melhorar a economia da Amazon de várias maneiras:
- Reduzir o custo de aquisição de hardware.
- Reduzir despesas com energia e refrigeração.
- Melhorar a utilização de racks.
- Otimizar chips para software AWS e cargas de trabalho internas.
- Reduzir a dependência de um único fornecedor.
- Proteger as margens brutas da AWS à medida que o uso de IA se expande.
- Criar produtos EC2 diferenciados.
- Fortalecer a alavancagem nas negociações com fornecedores de semicondutores.
O objetivo comercial da Amazon não é escolher um vencedor permanente no setor de chips. É entregar a melhor combinação de desempenho, disponibilidade e preço, mantendo o controle sobre a economia de sua infraestrutura.
O concorrente instalado que a Qualcomm tem de destronar é a Amazon, não a Nvidia
A pergunta do título deste artigo — será a Qualcomm uma ameaça para a Nvidia — é a comparação errada face ao acordo efetivamente anunciado. A Qualcomm não foi convidada para a AWS para substituir as GPU que a Amazon compra, mas para entrar na parte da AWS que a Amazon fornece hoje a si própria.
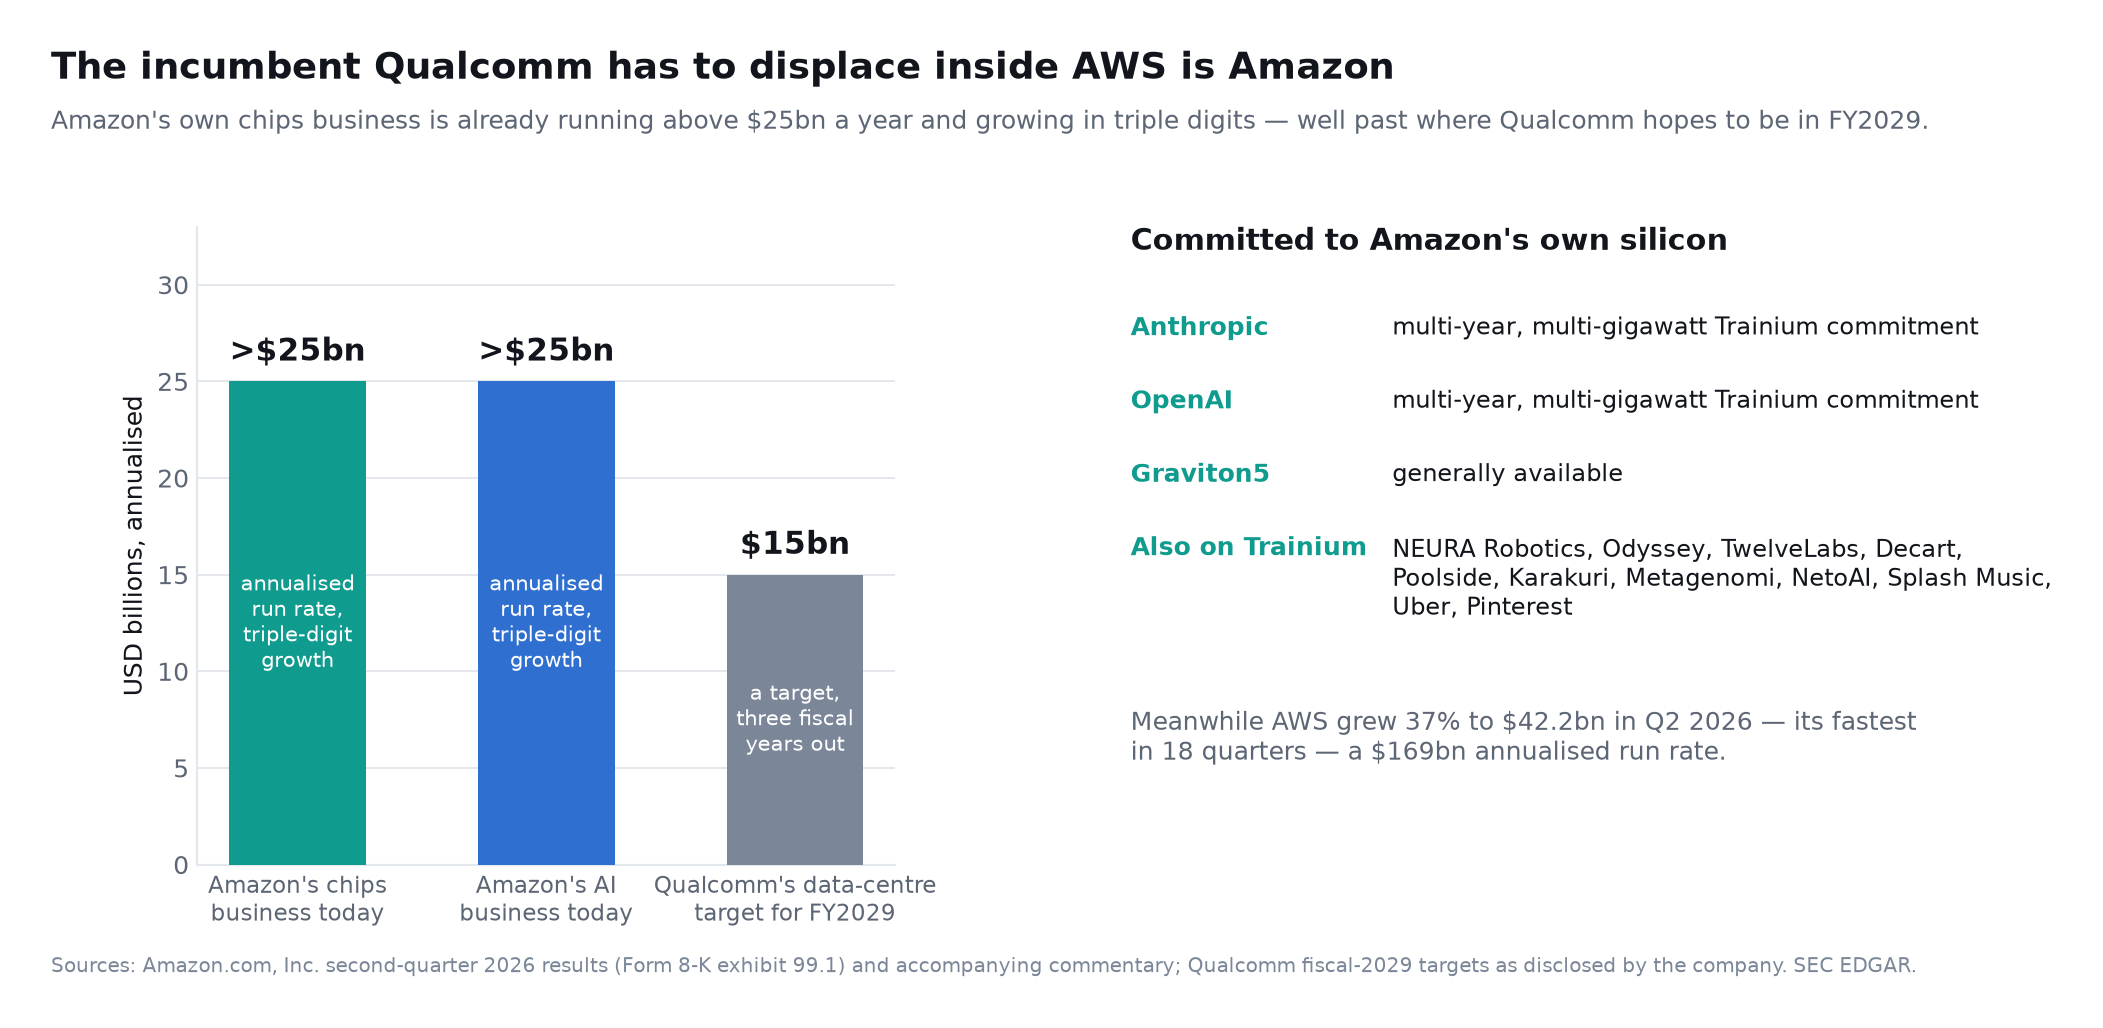
Segundo a própria divulgação da Amazon sobre o segundo trimestre de 2026, o negócio de chips do grupo ultrapassa uma taxa anualizada de 25 mil milhões de USD, e o seu negócio de inteligência artificial ultrapassa uma taxa anualizada de 25 mil milhões de USD, ambos a crescer a três dígitos. A Amazon nomeou os clientes: a Anthropic e a OpenAI assumiram, cada uma, compromissos plurianuais de vários gigawatts com o Trainium, a par de NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber e Pinterest. O Graviton5 está disponível de forma geral.
Do outro lado está a ambição declarada da Qualcomm: mais de 15 mil milhões de USD de receitas em centros de dados no exercício de 2029. O negócio de silício interno da Amazon já ultrapassava essa taxa anualizada antes de a colaboração com a Qualcomm ser anunciada, e fá-lo a crescer a três dígitos.
Isto reenquadra tanto a oportunidade como o risco:
- A fatia acessível é mais estreita do que o título sugere. A primeira opção da Amazon para inferência interna de grande volume é o Trainium, que detém por inteiro e pode planear face à sua própria capacidade. A Qualcomm concorre por aquilo que o Trainium não cobre de forma económica.
- O cliente é também o concorrente. A AWS concebe os seus próprios aceleradores, os seus próprios processadores, o seu próprio silício de rede e a sua própria descarga de hipervisor. Cada componente da Qualcomm que resulta dentro da AWS ensina a Amazon a construir o seguinte.
- Mas o bolo é verdadeiramente enorme. A AWS cresceu 37 % para 42,2 mil milhões de USD no segundo trimestre de 2026 — o crescimento mais rápido em dezoito trimestres —, o que corresponde a uma taxa anualizada de 169 mil milhões, com um resultado operacional de segmento de 16,6 mil milhões face a 10,2 mil milhões um ano antes. Mesmo uma quota pequena e duradoura do silício subjacente seria relevante para a Qualcomm.
Daqui decorre a leitura correta do warrant. A Amazon não pagou 4 mil milhões de USD à Qualcomm: concedeu a si própria a opção de participar na valorização da Qualcomm se e só se for a própria Amazon a colocar as encomendas. A Amazon emitiu para si uma opção de compra sobre as suas próprias decisões de aprovisionamento, a um preço de exercício abaixo do mercado e sem qualquer obrigação associada. É uma estrutura invulgarmente favorável ao comprador, e convém entendê-la como tal antes de a ler como um voto de confiança.
O Caso Favorável para as Ações da QCOM
O acordo com a Amazon fortalece o caso favorável para as ações da QCOM de cinco maneiras importantes.
1. Valida a tecnologia de data center da Qualcomm
Mapas de PowerPoint não garantem a adoção pelos clientes. Os compromissos iniciais de compra da Amazon e a estrutura de múltiplas gerações fornecem uma validação significativa de terceiros.
Um hyperscaler como a AWS impõe requisitos exigentes para confiabilidade, continuidade de fornecimento, integração de software e custo total de propriedade. Passar pela avaliação técnica e comercial da Amazon aumenta a credibilidade do plano mais amplo de data center da Qualcomm.
2. Cria um caminho além dos smartphones
A Qualcomm há muito enfrenta preocupações sobre a maturidade do mercado de dispositivos móveis, exposição à China e o desenvolvimento da tecnologia de modem interno pela Apple. A receita de data center poderia diversificar a empresa para um mercado em crescimento mais rápido, com maiores oportunidades de conteúdo.
As metas fiscais de 2029 da Qualcomm incluem:
- Mais de $15 bilhões em receita de data center.
- $40 bilhões em receita total não relacionada a dispositivos móveis.
- $10 bilhões em receita automotiva.
- Mais de $14 bilhões em receita de IoT.
- Lucros não-GAAP acima de $18 por ação.
Essas são metas da administração, não garantias. No entanto, a Amazon torna a meta de data center mais plausível do que era antes do anúncio.
3. Silício personalizado pode gerar receita duradoura
Um produto de servidor bem-sucedido normalmente envolve longos ciclos de design e qualificação. Uma vez implantado em grande escala, a substituição é difícil porque o hardware se torna conectado a compiladores, layouts de data center, redes e software operacional.
A linguagem de múltiplas gerações sugere que a Qualcomm poderia participar de ciclos de atualização repetidos da AWS em vez de fazer uma venda única.
4. A conectividade óptica expande a oportunidade da Qualcomm
Os clusters de IA exigem enormes quantidades de dados para se mover entre processadores, memória, racks e edifícios. À medida que os tamanhos dos modelos e o tráfego de inferência crescem, a conectividade pode se tornar tão importante quanto o acelerador em si.
O trabalho da Qualcomm em soluções ópticas de 1,6T lhe dá a oportunidade de vender tecnologia adicional de alto valor em torno da plataforma de computação. Isso pode expandir o conteúdo por implantação e melhorar a fidelidade do cliente.
5. A avaliação da QCOM permanece muito abaixo do valor de mercado da Nvidia
A QCOM fechou a 174,09 USD a 8 de setembro de 2026 — o dia do anúncio — e a 176,40 USD a 9 de setembro, o que corresponde a uma capitalização próxima de 185 mil milhões de USD sobre os 1.050 milhões de ações em circulação. A Nvidia fechou a 225,73 e 223,67 USD nesses mesmos dois dias, com uma capitalização em torno de 5,4 biliões de USD, segundo os dados de mercado da QCOM e os dados de mercado da NVDA do mesmo período.
O mercado não exige que a Qualcomm iguale a Nvidia para que a QCOM gere retornos atraentes. Um negócio de data center de $15 bilhões credível poderia mudar materialmente a mistura de crescimento e o múltiplo de avaliação da Qualcomm.
Como o mercado avaliou realmente o anúncio
A reação é frequentemente relatada como um simples salto. O registo da sessão é mais informativo do que o título.
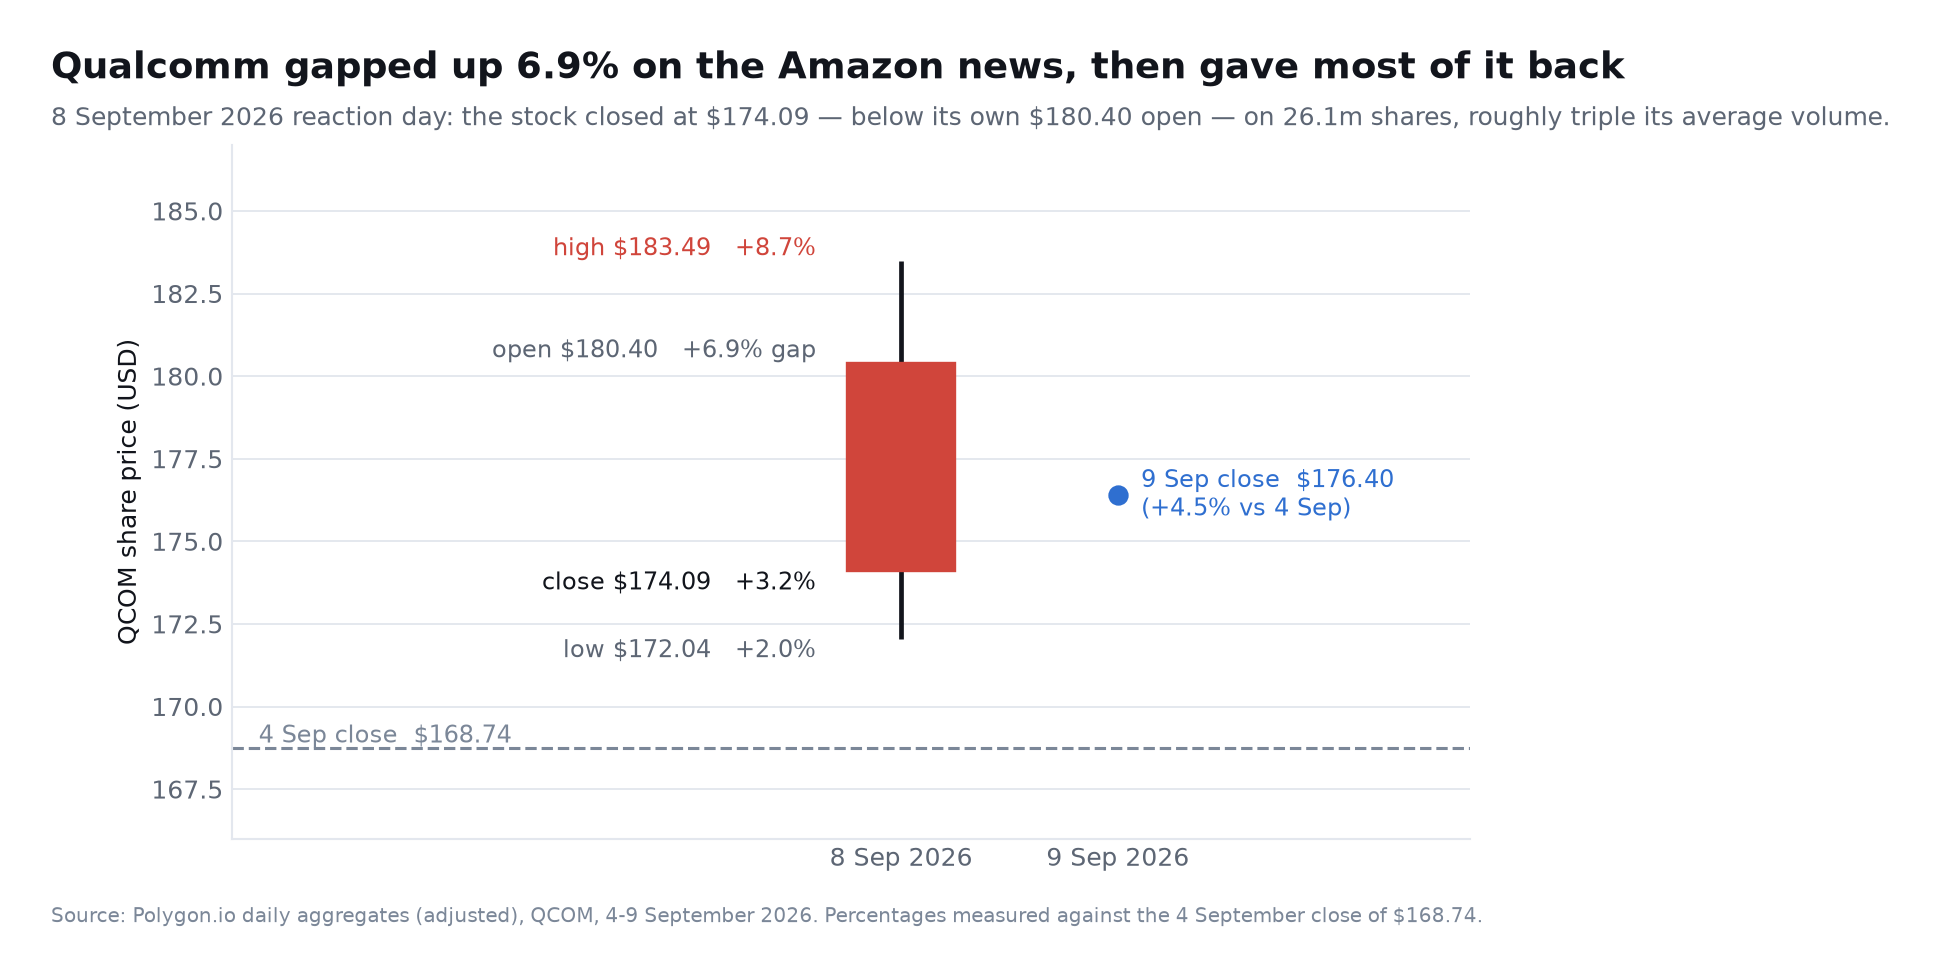
A Qualcomm fechou a 168,74 USD a 4 de setembro, a última sessão antes do anúncio. A 8 de setembro abriu a 180,40 USD — um intervalo em alta de 6,9 % —, chegou a 183,49 USD (+8,7 %), desceu até 172,04 USD e fechou a 174,09 USD, uma subida de 3,2 %, com 26,1 milhões de ações transacionadas. O título terminou o dia abaixo da sua própria abertura: quem comprou na abertura em resposta ao título acabou a sessão a perder. A 9 de setembro fechou a 176,40 USD.
Este padrão — intervalo, desvanecimento e recuperação parcial — é o de um mercado que aceita que um anúncio é estrategicamente real mas ainda não consegue dimensionar as receitas. É coerente com o próprio documento, que divulga marcos e um limite máximo, mas nenhuma carteira de encomendas.
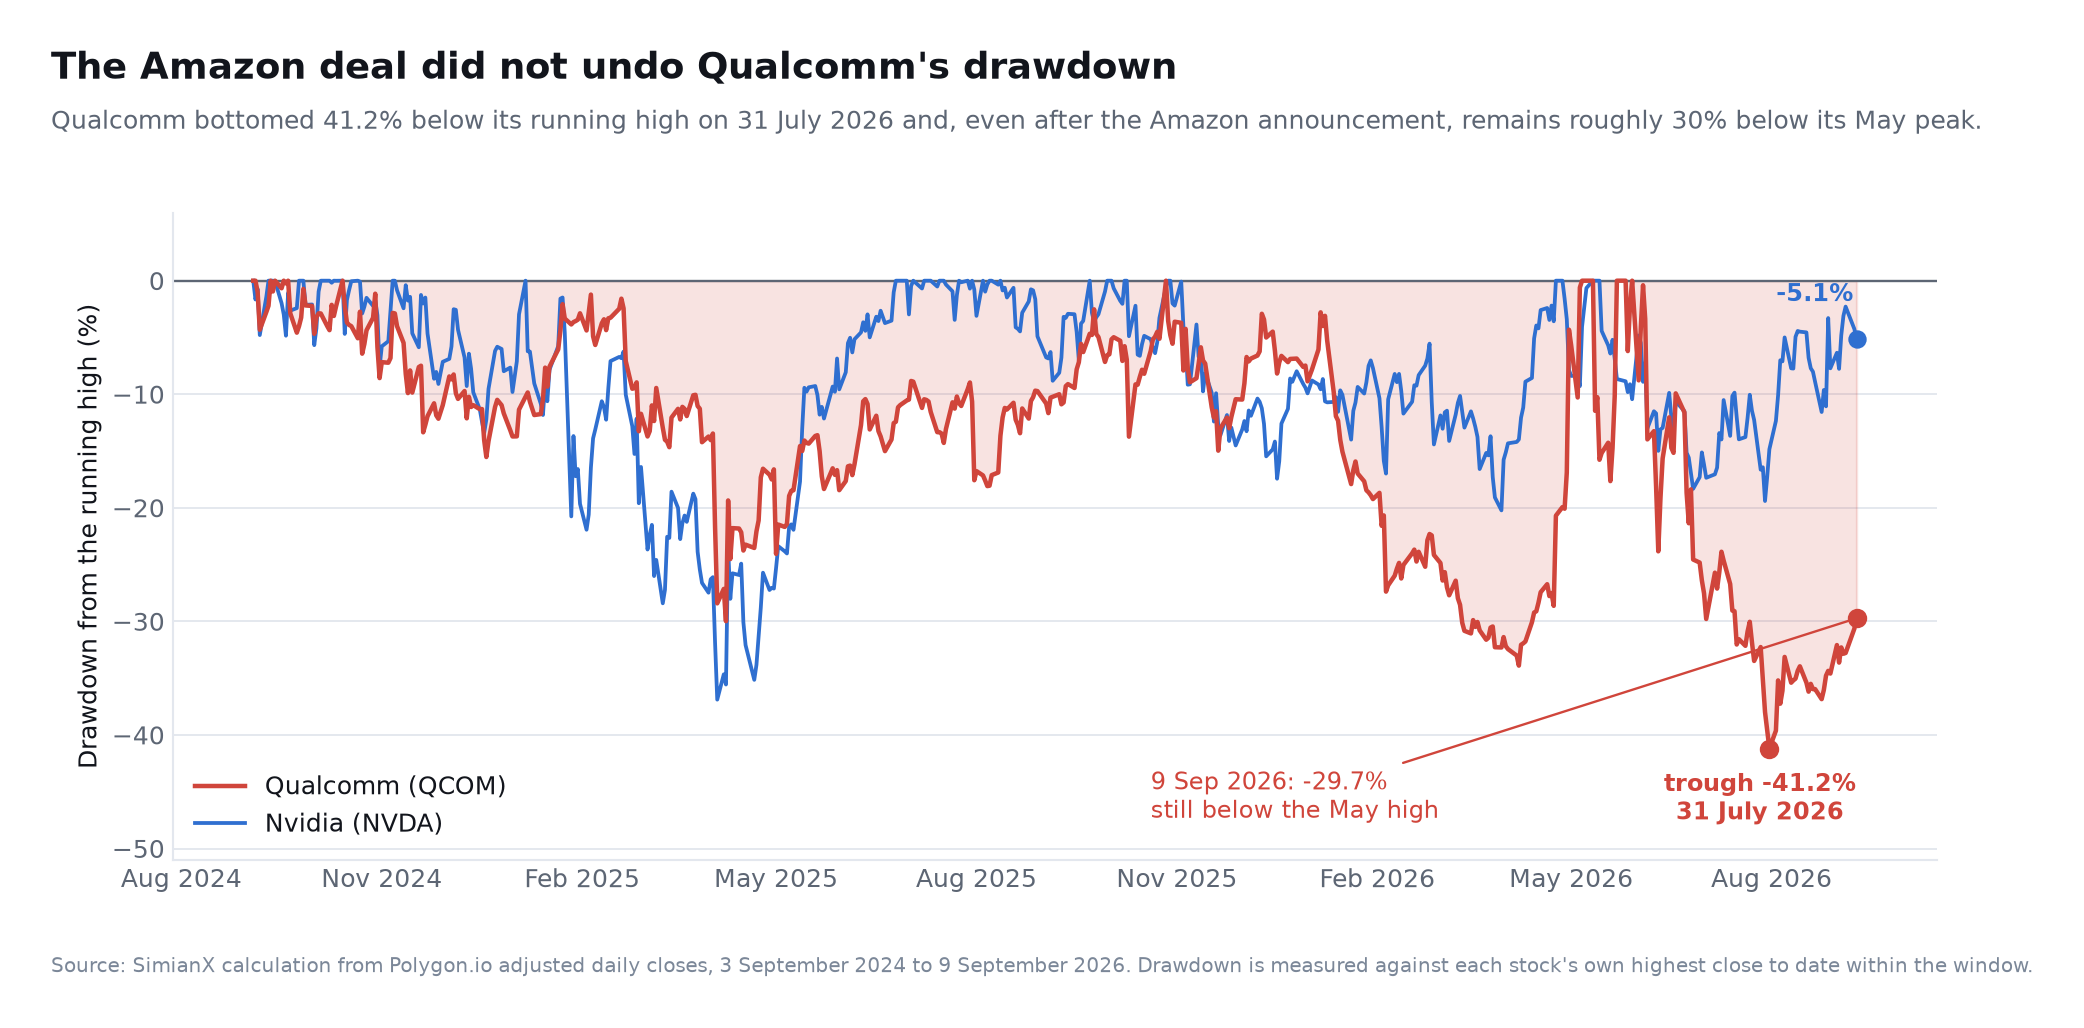
O enquadramento mais longo também conta. Medida face ao seu próprio máximo móvel, a Qualcomm tocou um mínimo 41,2 % abaixo a 31 de julho de 2026 e, mesmo após o anúncio da Amazon, mantém-se cerca de 30 % abaixo do máximo de maio de 2026. A Nvidia, na mesma janela, situa-se a cerca de 5 % do seu máximo. O acordo com a Amazon recuperou uma fração de uma queda que uma parceria estratégica nunca iria inverter por si só. Sobre a profundidade histórica das quedas nos semicondutores, ver Mercados baixistas de semicondutores: todas as quedas do SOX, 1995-2026.
A base financeira a partir da qual a estratégia é financiada
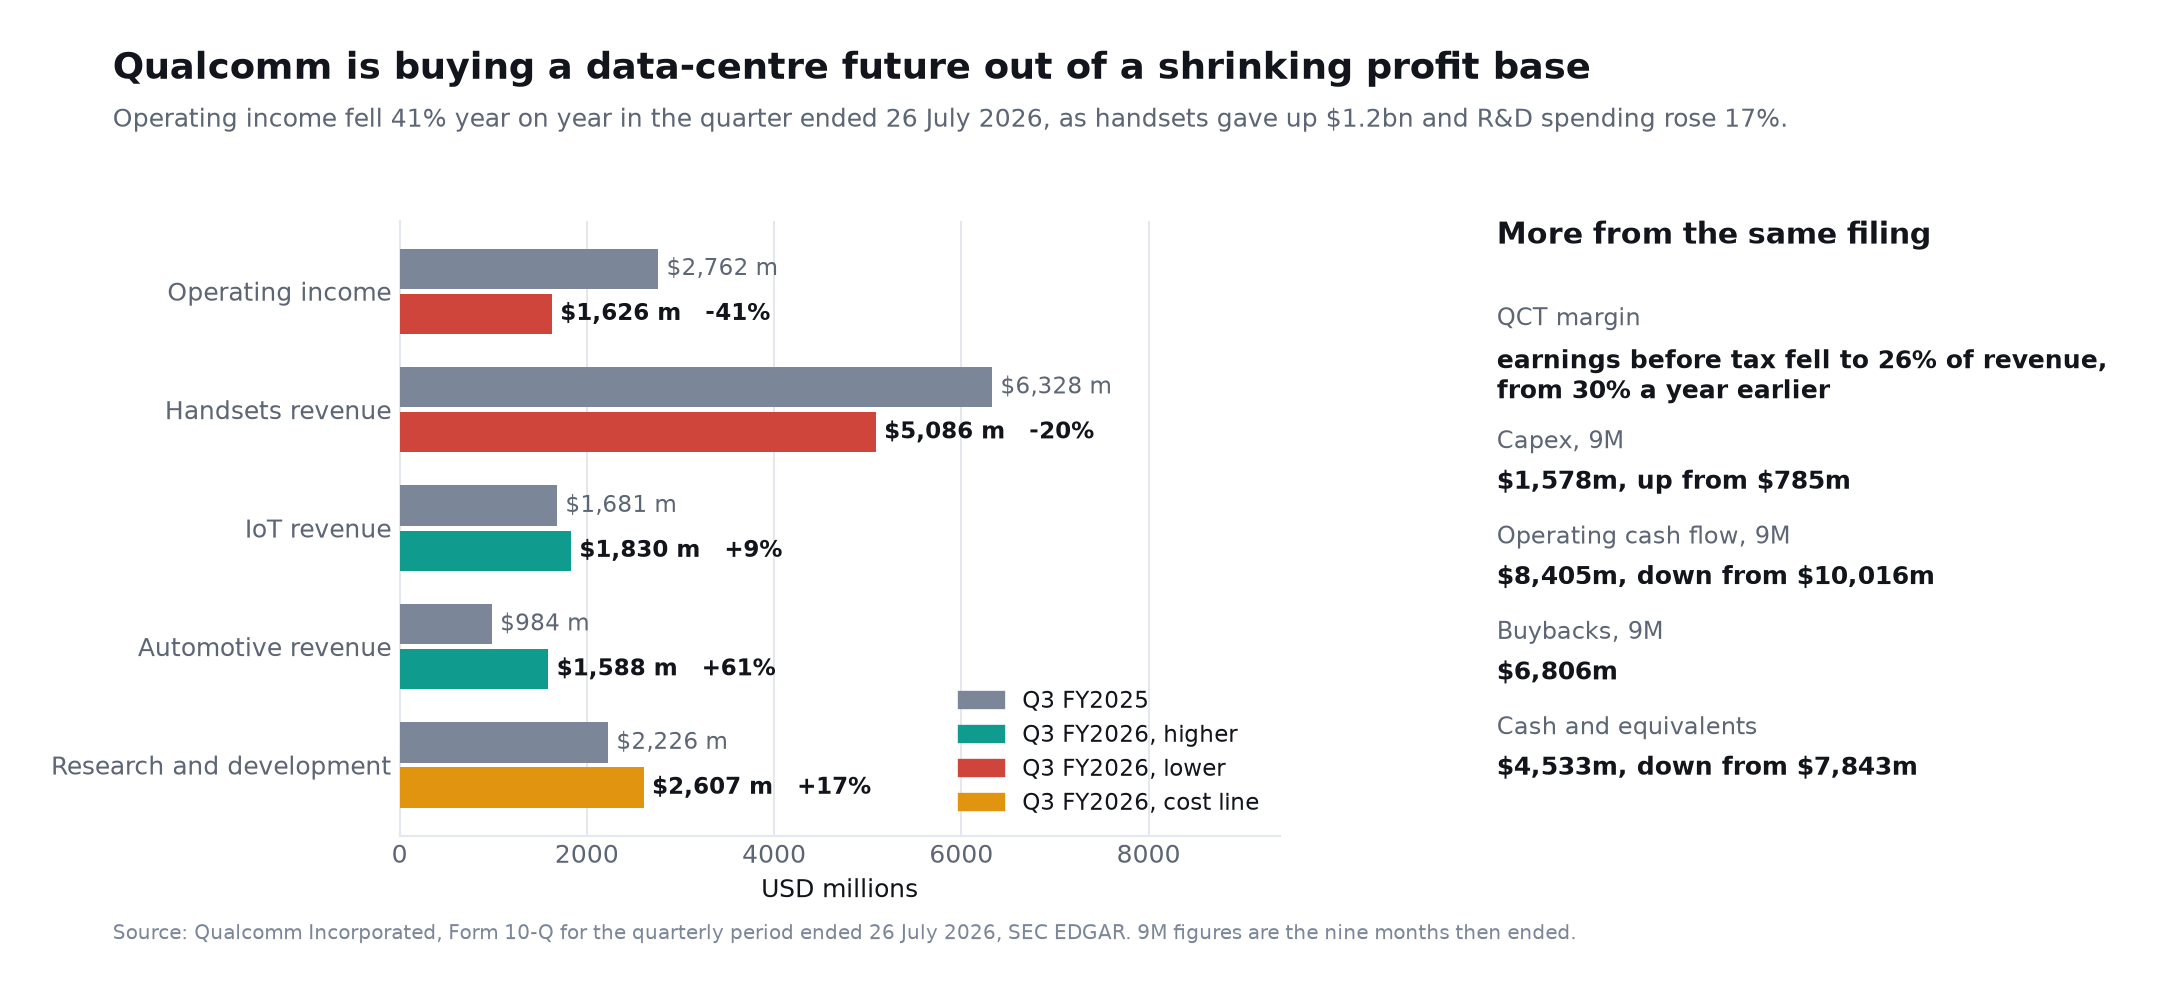
O mesmo relatório trimestral que revela as aquisições da Alphawave e da Modular mostra igualmente o que fazia o negócio operacional da Qualcomm enquanto as concretizava. No trimestre encerrado a 26 de julho de 2026:
- O resultado operacional caiu 41 % para 1.626 milhões de USD, face a 2.762 milhões um ano antes.
- As receitas de telemóveis desceram 1.242 milhões de USD para 5.086 milhões.
- A investigação e desenvolvimento subiu 17 % para 2.607 milhões.
- O resultado antes de impostos da QCT recuou para 26 % das receitas, face a 30 %.
- O automóvel (1.588 milhões, mais 604 milhões) e a internet das coisas (1.830 milhões, mais 149 milhões) cresceram, mas não o suficiente para compensar os telemóveis.
Os valores de caixa de nove meses apontam no mesmo sentido: o investimento em ativos fixos duplicou para 1.578 milhões de USD face a 785 milhões, o fluxo de caixa operacional desceu para 8.405 milhões face a 10.016 milhões, 6.806 milhões foram para recompras de ações, e a caixa e equivalentes caiu para 4.533 milhões face a 7.843 milhões.
Nada disto torna errada a estratégia de centros de dados. Estabelece, sim, a restrição em que ela opera: a Qualcomm financia uma expansão plurianual e exigente em capital a partir de uma base de lucro atualmente em contração, razão pela qual pagou as aquisições em ações e não em numerário.
O Caso de Baixa e o que Pode Dar Errado
O anúncio é estrategicamente importante, mas os investidores não devem capitalizar o limite máximo de pagamento de $60 bilhões como receita garantida.
O cronograma de receita permanece incerto
Silício personalizado para data centers pode levar anos para ser projetado, validado e implantado. O Dragonfly C1000 não deve estar disponível comercialmente até 2028, e o anúncio da Amazon não divulgou quando a receita material começará.
Marcos de compra não são vendas garantidas
O mandato se aplica a marcos que se estendem até $60 bilhões em pagamentos. Esse valor define o limite superior da estrutura de incentivos; não significa que a Amazon tenha feito um pedido firme de $60 bilhões.
O software continua sendo a maior vantagem da Nvidia
A plataforma CUDA da Nvidia inclui compiladores, bibliotecas otimizadas, redes, estruturas de modelos, ferramentas de depuração e uma grande comunidade de desenvolvedores. O desempenho dos semicondutores por si só é insuficiente se os clientes enfrentarem altos custos de migração ou software não confiável.
A aquisição da Modular pela Qualcomm pode melhorar sua base de software, mas construir uma alternativa de qualidade de produção em escala de data center exigirá execução sustentada.
A Amazon tem forte poder de negociação
A AWS não é apenas um cliente. É uma projetista de chips sofisticada com Trainium, Inferentia, Graviton, Nitro e Annapurna Labs. A Amazon pode usar parceiros externos para preencher lacunas técnicas enquanto retém poder de precificação e internaliza mais valor ao longo do tempo.
A concentração pode se tornar um risco
Se a Amazon contribuir com uma grande parte da receita inicial de data center da Qualcomm, atrasos ou mudanças de estratégia na AWS podem afetar materialmente as metas da QCOM.
O negócio de smartphones ainda é importante
As receitas da Qualcomm no terceiro trimestre do exercício de 2026 foram de 9,9 mil milhões de USD, e os resultados atuais continuam fortemente determinados pelos telemóveis. O resultado operacional desse trimestre caiu 41 % em termos homólogos, com o segmento de telemóveis a ceder sozinho 1,2 mil milhões de USD. O automóvel e a internet das coisas crescem, mas a fraqueza dos telemóveis, a descida das receitas ligadas à Apple e as restrições do mercado de memória podem continuar a pesar mais do que o otimismo inicial em torno da IA — e um negócio de centros de dados suficientemente grande para o compensar está a vários anos de distância segundo o calendário da própria empresa.
Mandatos criam diluição
O exercício total de 25 milhões de ações pode diluir os detentores existentes. A troca econômica é favorável apenas se a receita e o lucro relacionados à Amazon superarem o custo dessa diluição.
Uma Estrutura de Cenário para a Oportunidade de IA da Qualcomm
Em vez de atribuir a meta total à avaliação de hoje, os investidores podem usar três cenários.
| Cenário | Resultado do data center fiscal 2029 | Interpretação provável |
|---|---|---|
| Cenário pessimista | $4–7 bilhões | Atrasos, adoção limitada de software e forte concentração na Amazon |
| Cenário base | $10–15 bilhões | Aumento bem-sucedido da AWS mais vários clientes adicionais |
| Cenário otimista | Mais de $15 bilhões | Adoção forte de inferência, vitórias ópticas e ampla demanda de hyperscalers |
Cenário pessimista
A Qualcomm envia componentes personalizados para a Amazon, mas a implantação é atrasada e as margens são menores do que o esperado. A Nvidia mantém uma dominância esmagadora da plataforma, enquanto o Trainium absorve a maior parte da demanda de silício personalizado da AWS.
Nesse cenário, o acordo é estrategicamente útil, mas insuficiente para transformar os ganhos da Qualcomm.
Cenário base
As implantações da Amazon aumentam ao longo de várias gerações, a Qualcomm se aproxima de sua meta fiscal de 2029 e a empresa adiciona pelo menos dois clientes significativos de data center. Automotivo, IoT e licenciamento continuam a gerar caixa, enquanto a infraestrutura de IA melhora a mistura de crescimento.
Esse cenário poderia justificar uma avaliação mais alta do que a de um fornecedor maduro de chips para smartphones.
Cenário otimista
A Qualcomm prova uma economia superior de tokens por watt para inferência agente, ganha conteúdo significativo de conectividade óptica e estabelece um ecossistema de software aberto credível. A Amazon se torna um âncora em vez de ser o único cliente importante.
Sob esse resultado, a Qualcomm evolui para uma empresa de plataforma de computação diversificada que abrange dispositivos de borda, veículos, robôs e data centers.
Como os investidores devem monitorar o acordo de chip de IA da Amazon Qualcomm
Os investidores devem tratar o anúncio como o início de um processo de coleta de evidências.
Acompanhe os seguintes indicadores a cada trimestre:
- Divulgação de receita de data center: Procure uma linha de receita separada ou estimativas de contribuição mais claras.
- Marcos de compra da Amazon: Monitore os registros da SEC para a aquisição adicional de garantias ou pedidos vinculativos.
- Disponibilidade do produto: Observe se AI200, AI250, AI300 e C1000 permanecem no cronograma.
- Referências independentes: Priorize a taxa de transferência de tokens de produção, latência, consumo de energia e dados de custo total.
- Adoção de software: Monitore modelos, frameworks, desenvolvedores e serviços em nuvem suportados.
- Diversificação de clientes: Procure por implantações além da Amazon.
- Margem bruta: Determine se o crescimento do data center melhora ou dilui a lucratividade da Qualcomm.
- Intensidade de capital: Acompanhe P&D, aquisições, inventário e requisitos de capital de giro.
- Resposta da Nvidia: Observe preços, produtos de inferência, melhorias no CUDA e parcerias em silício personalizado.
- Lançamentos de instâncias AWS: A disponibilidade comercial do EC2 seria uma evidência mais forte do que um anúncio de design.
O SimianX AI pode ajudar nesse processo combinando ação de preço, documentos da SEC, dados de lucros, revisões de analistas e sentimento de notícias para Qualcomm, Nvidia e Amazon. Seu formato multi-agente é útil aqui porque a tese abrange várias disciplinas: tecnologia de semicondutores, modelagem financeira, despesas de capital em nuvem e estratégia competitiva.
Os investidores ainda devem verificar reivindicações materiais nos documentos originais. A análise gerada por IA—incluindo a saída do SimianX—deve complementar a devida diligência em vez de substituí-la.
A Ação da QCOM é uma Compra Após o Acordo com a Amazon?
O acordo melhora a tese de investimento de longo prazo da Qualcomm, mas não a torna automaticamente atraente a qualquer preço.
Uma decisão disciplinada deve separar três perguntas:
A estratégia do data center é credível?
Após o anúncio da Amazon, a resposta é mais credível do que antes. Compromissos iniciais, colaboração de várias gerações e aquisição de garantias fornecem evidências comerciais.
A Qualcomm já é uma grande concorrente da Nvidia?
Não. A Qualcomm é uma concorrente emergente em inferência e silício personalizado. A Nvidia continua sendo vastamente maior, mais lucrativa e mais profundamente integrada em toda a pilha de software e hardware de IA.
A oportunidade justifica a avaliação da QCOM?
Isso depende do aumento da receita, das margens e da probabilidade atribuída às metas fiscais de 2029. Os investidores devem evitar pagar hoje pelo cenário otimista completo antes que evidências de produção apareçam.
Uma abordagem prática é construir um placar:
| Pergunta | Evidência positiva | Sinal de alerta |
|---|---|---|
| A Amazon está fazendo pedidos em grande escala? | Novos pedidos vinculativos e aquisição de garantias | Sem atualizações após o anúncio inicial |
| O cronograma está no prazo? | Amostras e sistemas comerciais lançados conforme programado | Atrasos repetidos nos produtos |
| O software está melhorando? | Mais frameworks, modelos e serviços da AWS | Migrações difíceis e baixa utilização |
| As margens são atraentes? | O crescimento do data center eleva os lucros | A receita aumenta, mas P&D e suporte absorvem os lucros |
| A base de clientes está se ampliando? | Vitórias adicionais de hyperscalers | Dependência persistente da Amazon |
| A Nvidia está perdendo participação? | A Qualcomm ganha cargas de trabalho de inferência de produção | A Qualcomm continua limitada a sistemas experimentais |
FAQ Sobre o Acordo de Chip de IA da Amazon Qualcomm
A Amazon escolheu a Qualcomm em vez da Nvidia?
Não. A Amazon escolheu a Qualcomm para silício de inferência de IA personalizado e conectividade, enquanto simultaneamente expande seu relacionamento com a Nvidia. A AWS planeja implantar dois milhões de GPUs Nvidia adicionais em 2027–2028, além de mais de um milhão de GPUs previamente planejadas.
Qual é o valor do acordo Amazon Qualcomm?
As empresas não divulgaram a receita garantida do contrato. O registro de garantias da Qualcomm vincula marcos de aquisição a compras e pagamentos de até $60 bilhões, mas esse limite máximo não deve ser tratado como um pedido firme.
Os chips de IA da Qualcomm podem competir com as GPUs da Nvidia?
A Qualcomm pode competir de forma eficaz em cargas de trabalho de inferência selecionadas onde eficiência energética, latência e custo total são mais importantes. A Nvidia mantém grandes vantagens no treinamento de modelos de fronteira, computação acelerada geral, redes e no ecossistema de software CUDA.
O que o acordo significa para as ações da QCOM?
Isso valida a expansão da Qualcomm além dos smartphones e torna seu objetivo de mais de $15 bilhões em receita de data center no exercício fiscal de 2029 mais credível. O resultado a longo prazo das ações ainda depende do cronograma de remessas, margens, execução de software e clientes adicionais.
A Qualcomm é uma ameaça séria a longo prazo para a Nvidia?
A Qualcomm está se tornando uma séria desafiadora de nicho e silício personalizado, especialmente em inferência. Ela ainda não é uma ameaça séria à escala de receita geral da Nvidia ou à liderança da plataforma de pilha completa.
Conclusão
O acordo de chip de IA da Amazon com a Qualcomm é uma das vitórias estratégicas mais importantes da Qualcomm em anos. Isso valida a expertise da empresa em computação eficiente em termos de energia, estabelece um relacionamento de várias gerações com um dos principais hyperscalers e cria um caminho em direção a uma receita significativa de data center.
Mas a manchete requer uma interpretação cuidadosa. A Amazon não está substituindo a Nvidia. A AWS está expandindo simultaneamente sua implantação da Nvidia em milhões de GPUs, investindo em Trainium e Graviton, e adicionando a Qualcomm como outro parceiro especializado.
O resultado mais provável é um mercado de IA heterogêneo:
- A Nvidia continua sendo a principal plataforma de pilha completa.
- A Amazon expande seu portfólio interno de silício.
- A Qualcomm compete por inferência personalizada e conectividade.
- Os clientes selecionam arquiteturas de acordo com a economia das cargas de trabalho.
Para os acionistas da QCOM, a Qualcomm não precisa se tornar "a próxima Nvidia". Ela precisa converter a validação da Amazon em remessas lucrativas, cumprir prazos de produtos, desenvolver software competitivo e conquistar mais clientes. Se conseguir, os data centers podem reduzir materialmente a dependência da Qualcomm em relação aos smartphones e apoiar uma avaliação de longo prazo mais alta.
Leituras relacionadas
- Amazon T2 2026: pode o crescimento da AWS justificar 200 mil milhões em investimento em IA?
- Ação da AMD 2026: um trimestre de 6,7 mil milhões em centros de dados face aos 75 mil milhões da Nvidia
- O acordo da Nvidia com a Hugging Face em 2026: 12,9 mil milhões a 86 vezes as receitas
- Ação da TSMC 2026: porque é que a Nvidia ainda não consegue substituir o seu fabricante
- A ação da SK Hynix sobe 8 %: o superciclo da IA é real?
- Ação da Cerebras 2026: expansão dos chips de IA face ao risco de margem bruta
- Mercados baixistas de semicondutores: todas as quedas do SOX, 1995-2026
- A Amazon entra no clube dos 3 biliões: a cronologia completa
Fontes
- Qualcomm Incorporated, formulário 8-K entregue a 8 de setembro de 2026 (ponto 3.02, warrant da Amazon) - SEC EDGAR
- Qualcomm Incorporated, relatórios trimestrais e pontuais - formulário 10-Q do terceiro trimestre do exercício de 2026, contrapartida da Alphawave e da Modular, ações em circulação
- A Qualcomm anuncia uma colaboração de produto multigeracional com a Amazon - Qualcomm Technologies, setembro de 2026
- A Qualcomm revela o seu roteiro de centros de dados para a era da IA agêntica - Dragonfly C1000, AI300 e High Bandwidth Compute, junho de 2026
- NVIDIA Corporation, formulário 8-K entregue a 26 de agosto de 2026 (ponto 2.02, resultados do segundo trimestre do exercício de 2027) - SEC EDGAR
- A AWS e a NVIDIA vão fornecer mais 2 milhões de GPU e infraestrutura de nova geração - centro de imprensa da Amazon, 26 de agosto de 2026
- Resultados da Amazon do segundo trimestre de 2026 - receitas da AWS, taxas anualizadas de chips e IA, compromissos com o Trainium, investimento
- Dados de mercado da QCOM e dados de mercado da NVDA - preços de fecho e capitalização bolsista
- Polygon.io - dados diários ajustados usados nos cálculos do dia de reação e das quedas
Use SimianX AI para acompanhar QCOM, NVDA e AMZN através de notícias em tempo real, dados fundamentais, arquivos da SEC e sinais técnicos. Trate a plataforma como uma ferramenta de pesquisa, verifique independentemente informações críticas e consulte um consultor financeiro qualificado antes de tomar decisões de investimento.


