
Por dentro da decisão do FOMC de setembro de 2026: o que disse um voto de 12 a 0
Na quarta-feira, 16 de setembro de 2026, o Federal Reserve elevou os juros pela primeira vez em mais de três anos. O movimento foi pequeno: um quarto de ponto percentual, levando a faixa-alvo dos fed funds para 3,75%–4,00%. A política em torno dele não teve nada de pequena. Kevin Warsh, o presidente que Donald Trump escolheu pessoalmente há oito meses para deixar o dinheiro mais barato, passou seu primeiro teste de verdade fazendo exatamente o contrário. Depois ficou meia hora no púlpito e se recusou, três vezes seguidas, a dizer uma única palavra sobre o presidente.
Este é um resumo em linguagem simples do que aconteceu, de quem é Warsh, de ele ser um falcão ou uma pomba, de quais ações realmente pagaram a conta da decisão e do que esperar quando o comitê voltar a se reunir em outubro.
O que o Fed de fato fez
O Comitê Federal de Mercado Aberto (FOMC) votou por elevar a taxa dos fed funds em 25 pontos-base, de 3,50%–3,75% para 3,75%–4,00%. Há três coisas nessa frase que importam mais do que o número.
Primeiro, é a primeira alta desde julho de 2023. Os juros estavam parados em 3,50%–3,75% desde o último corte, em dezembro de 2025 — nove meses sem nada.
Segundo, a votação foi unânime. Doze a zero. Nenhum voto divergente, incluindo dirigentes que apenas duas semanas antes haviam sinalizado publicamente preferir ficar parados.
Terceiro, o comunicado oficial do FOMC trouxe uma frase que o Fed não usava havia anos: "A inflação segue elevada. A ação de política de hoje apoiará um retorno mais tempestivo à meta de 2% do Comitê". A palavra a sublinhar é mais tempestivo. Um banco central que diz querer chegar antes a algum lugar é um banco central que ainda não terminou.
A formulação do próprio Warsh foi mais gentil e mais reveladora. Ele não disse que o Fed estava apertando. Disse que havia "retirado uma dose de acomodação" — como se o nível anterior fosse uma indulgência leve que enfim um adulto responsável tirou de alguém.
Quem é Kevin Warsh?
Se o nome é novo para você, é compreensível. Warsh é presidente há cerca de quatro meses.
Foi indicado por Trump em 4 de março de 2026, confirmado pelo Senado em meados de maio e empossado em 22 de maio, substituindo Jerome Powell. No dia desta decisão, estava no cargo havia cerca de 117 dias — número que ele próprio citou duas vezes, como "meus cento e dez ou vinte dias aqui".
Ele não é um rosto novo no prédio. Warsh entrou no Conselho de Governadores do Fed em 2006, aos 35 anos, o governador mais jovem da história da instituição. Antes disso, trabalhou com fusões e aquisições no Morgan Stanley e depois serviu na Casa Branca de George W. Bush como assistente especial para política econômica e secretário executivo do Conselho Econômico Nacional. Tem diploma em políticas públicas por Stanford e em Direito por Harvard — e, curiosamente, não tem doutorado em Economia, o que é incomum entre os presidentes modernos do Fed.
Atravessou toda a crise financeira de 2008 como o principal elo do Fed com Wall Street e renunciou em 2011. O motivo é o dado mais útil sobre ele: era profundamente cético em relação ao afrouxamento quantitativo. Votou a favor do QE2 em novembro de 2010 porque governadores não quebram a fila, mas disse a Ben Bernanke que "não conduziria o Comitê nessa direção" se fosse presidente, e defendeu publicamente que os benefícios das compras de títulos eram "pequenos e efêmeros" enquanto os riscos eram "desconhecidos, incertos e potencialmente grandes".
Ou seja: um prático de mercado endurecido pela crise, alérgico a estímulos não convencionais, que jamais discordou em público mas que puxa a instituição de dentro, com regularidade, na direção do dinheiro mais caro. É esse o homem que Trump colocou à frente do dólar.
Falcão ou pomba? Uma resposta direta
Warsh é um falcão. Não um caso limítrofe, nem um falcão do tipo "depende dos dados". Um falcão.
A evidência só de quarta-feira já basta. Ele descreveu a inflação como "alta demais e por tempo demais". Disse que as leituras de inflação deste verão "não me dizem que as tendências subjacentes melhoraram de forma significativa". Apontou que categorias demais ainda sobem acima de 3% tanto em seis quanto em doze meses. E quando um jornalista lembrou que as próprias projeções do Fed só colocam a inflação em 2% em 2029, ele não amenizou: apenas observou que aquelas eram as previsões dos colegas, não as dele, e repetiu que o comitê vai entregar estabilidade de preços.
Mais interessante, porém, é que tipo de falcão ele é, porque isso muda como operar ao redor dele.
Ele se recusa a dar orientação futura. Perguntado diretamente se esta alta inicia uma sequência, respondeu: "Não estou no ramo de orientação futura". Perguntado sobre a taxa neutra — o nível em que a política não ajuda nem atrapalha —, foi ainda mais seco: questionado se pensa nesses termos, respondeu "em uma palavra, não".
Ele também rejeita a obsessão com o dado isolado que definiu o acompanhamento do Fed por uma década. "Depender de um dado isolado é uma preocupação perigosa", disse. "Tendências é que importam. Dados pontuais têm ruído". Em Jackson Hole, em agosto, elevou isso a princípio: "Estou aqui hoje comprometido com uma disciplina, não com uma decisão", e afirmou que os formuladores precisam "interrogar a realidade".
Tradução prática para o investidor: com Powell, o mercado geralmente conseguia deduzir o próximo movimento a partir do último dado de inflação. Com Warsh, não consegue. Ele está avisando que agirá conforme sua leitura da tendência, no próprio calendário, e que não anunciará antes. Isso é receita para surpresas maiores em torno das reuniões do FOMC — nas duas direções.
A parte em que ele ignora Trump
Três jornalistas diferentes tentaram fazê-lo falar do presidente. Três vezes ele recusou, e as recusas foram a notícia.
A ABC News perguntou qual era sua mensagem para um presidente que exigiu cortes repetidamente. Warsh: "Não tenho nada para vocês sobre uma conversa com o presidente".
O Washington Examiner perguntou sobre a ameaça de Trump de cortar o comércio com certos países caso os juros não caíssem, e se aquilo era mais um teste da independência do Fed. Warsh: "Não tenho nada para vocês sobre conversas com o presidente, e não sou um boletim de Wall Street. Parte da independência do Federal Reserve é ficarmos na nossa pista. Independência é uma via de mão dupla. Vamos deixar que quem faz política comercial e política fiscal fique na pista deles também".
É o mais perto que um presidente do Fed em exercício chega de dizer à Casa Branca que cuide da própria vida — e foi dito de forma seca, sem drama, que é justamente o que faz aquilo pegar.
O governo passou os dez dias anteriores à reunião numa pressão total: presidente, vice-presidente, secretário do Tesouro e assessores econômicos graduados pediram publicamente que o Fed não subisse os juros. Trump havia publicado que "juros altos colocam os EUA em uma desvantagem muito injusta". Também havia dito que não teria escolhido Warsh se quisesse altas de juros.
Eis o ponto que mais deveria importar aos mercados: não foi apertado. A votação foi 12–0. Se a campanha de pressão da Casa Branca teve algum efeito dentro da sala, ele não apareceu em nenhuma cédula. Para quem temia que um Fed indicado por Trump fosse um Fed capturado, quarta-feira foi um dado real e observável. E o mercado de títulos tratou o episódio exatamente assim.
Por que subir juros se a inflação é um problema de oferta?
Essa foi a linha de perguntas mais afiada e merece resposta direta, porque é a objeção que a maioria dos leitores terá.
A inflação de hoje é, em grande medida, uma história de energia e tarifas. A interrupção no Estreito de Ormuz manteve o petróleo acima de 100 dólares o barril durante boa parte do ano, e a variação em doze meses dos preços do PCE total rodava perto de 3,6% em agosto, com o PCE de núcleo em torno de 3,2% e o núcleo do índice de preços ao consumidor mais próximo de 2,4%. Um quarto de ponto em Washington não reabre uma rota marítima no Golfo.
Warsh admitiu o ponto e reformulou a questão. "Não conseguimos afetar nenhum preço individual", disse, "seja o do petróleo, sejam os alimentos no mercado. Mas o que podemos fazer, e faremos, é garantir que qualquer mudança de preços relativos não se espalhe, não produza efeitos de segunda e terceira ordem".
É todo o argumento, e é defensável. O Fed não está tentando baratear a gasolina. Está tentando impedir que a gasolina cara vire reajustes salariais maiores, preços de serviços mais altos e expectativas desancoradas — o mecanismo que transformou os choques do petróleo dos anos 1970 em uma década de inflação.
O mercado de trabalho lhe dá espaço para tentar. O desemprego está em torno de 4,1%, as vagas abertas e as horas semanais estão subindo, e a média de quatro semanas dos pedidos de seguro-desemprego é compatível com pleno emprego. Quando um lado do mandato duplo está essencialmente satisfeito, o outro recebe a atenção. Warsh disse isso com todas as letras: "nosso foco predominante está no lado da estabilidade de preços do nosso mandato".
O mercado de títulos subiu os juros antes do Fed
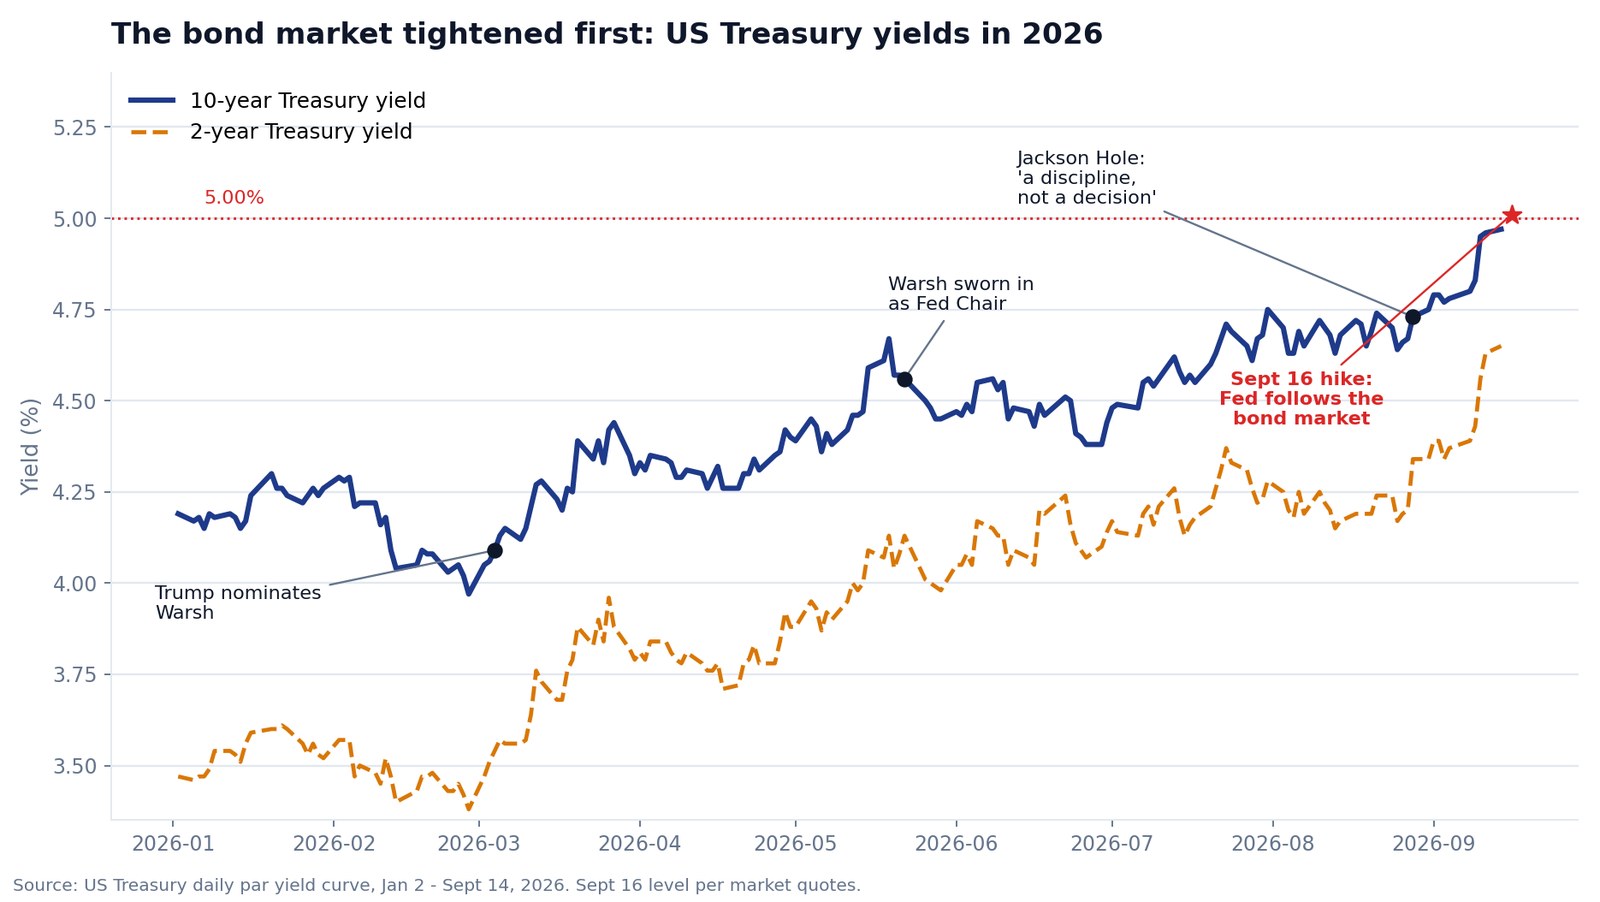
Olhe o gráfico acima, porque ele é a verdadeira história de 2026.
Em 4 de março, dia em que Trump indicou Warsh, o juro do Tesouro americano de 10 anos estava em 4,09%. Em meados de setembro, havia cruzado 5,00% — o maior nível desde 2007. O papel de 2 anos foi de 3,54% para cerca de 4,72% no mesmo intervalo. O Fed não se mexeu uma única vez nessa janela. Todo o aperto foi feito pelo mercado sozinho.
Por isso Warsh pôde dizer que tinha dificuldade em "descrever as condições financeiras amplas como restritivas", e por isso seus colegas concordaram. Na versão dele, o quarto de ponto não foi o Fed liderando — foi o Fed alcançando um mercado de títulos que já havia dado seu veredito.
Perguntado por que os juros longos subiram tanto, ele deu três razões que vale a pena guardar: a economia realmente se fortaleceu; a competição por capital se intensificou à medida que os chamados "hiperescaladores" — os grandes construtores de nuvem e inteligência artificial — foram ao mercado captar recursos para investimento; e a geopolítica, em especial a diferença entre os preços à vista da energia e as margens de refino que chegam de fato às prateleiras.
E no próprio dia? O papel de 10 anos quase não se moveu e os longos ficaram levemente firmes. O TLT, fundo de índice de títulos do Tesouro com mais de 20 anos, fechou em alta de 0,29%. Ou seja: os investidores de renda fixa trataram a alta como credibilidade no combate à inflação, não como ameaça ao crescimento. É a melhor resenha que Warsh poderia ter recebido.
Como as ações votaram: os bancos pagaram a conta
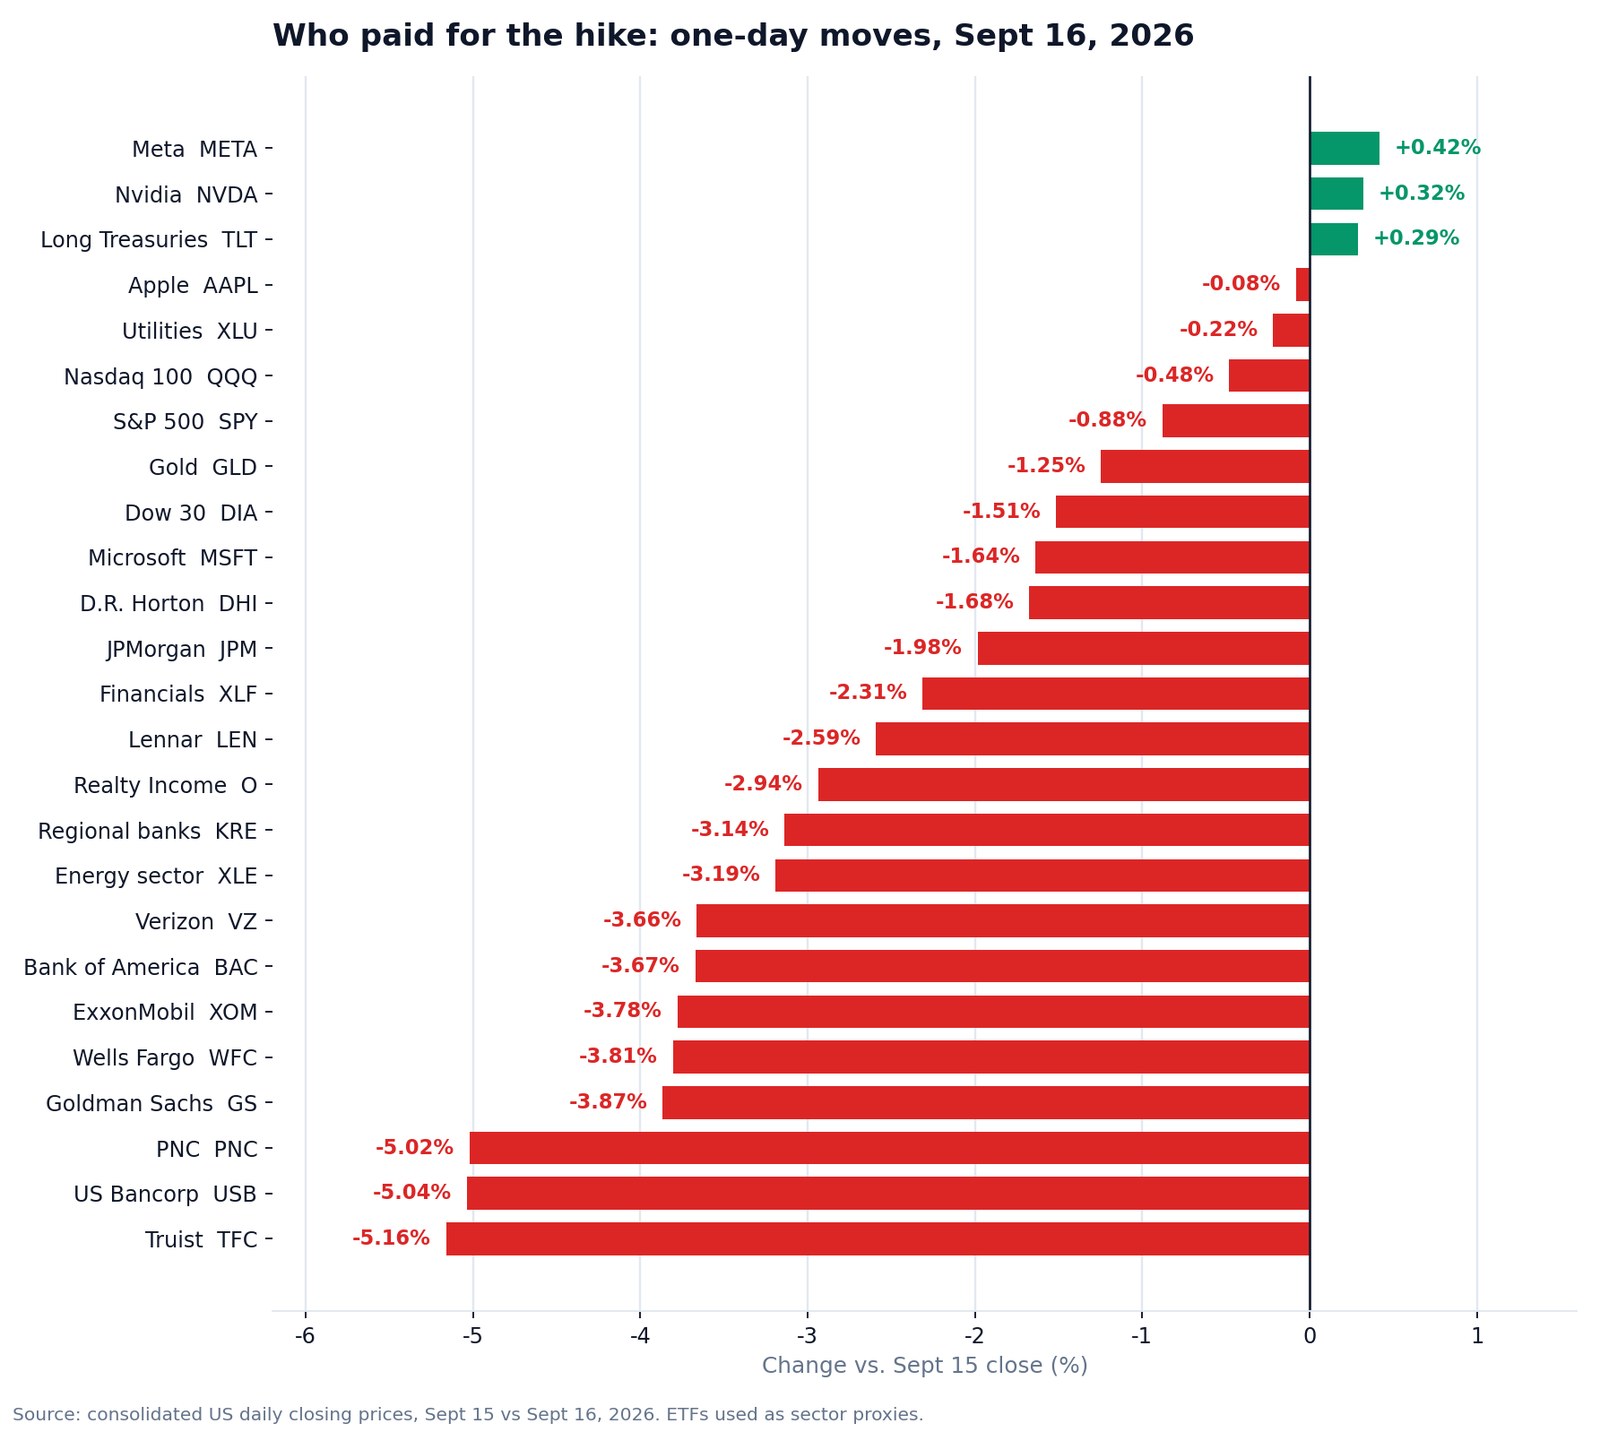
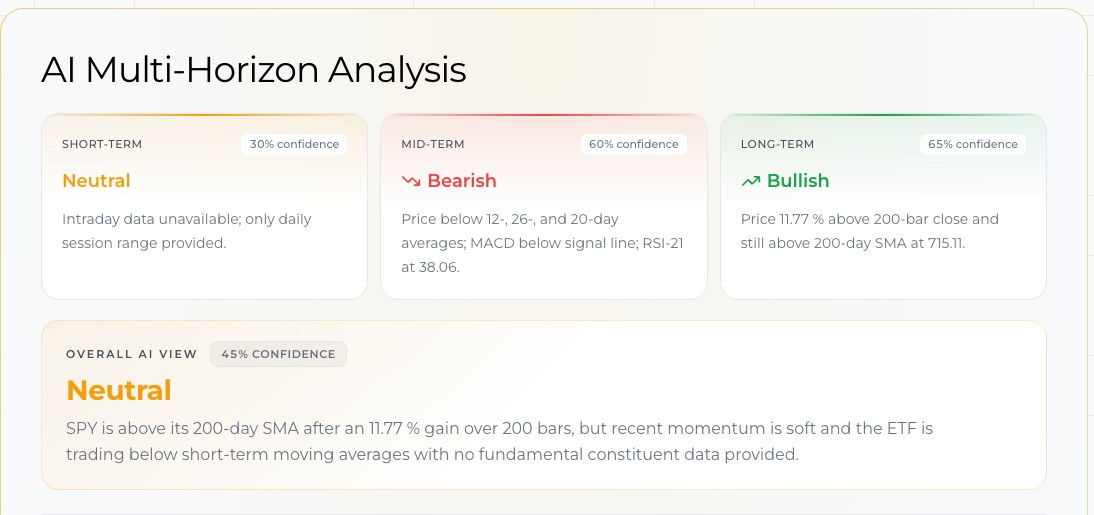
Os índices principais contaram uma história branda. O Dow caiu cerca de 1,4%, o S&P 500 cerca de 0,8% e o Nasdaq Composite cerca de 0,5%. O SPY fechou a 750,74 dólares, em queda de 0,88%.
Por baixo, nada foi brando. Foi uma das rotações setoriais mais bruscas do ano em um só pregão, e a dor se concentrou em um lugar: os bancos.
O Truist caiu 5,16%. O U.S. Bancorp, 5,04%. O PNC, 5,02%. O Goldman Sachs perdeu 3,87%, o Wells Fargo, 3,81%, o Bank of America, 3,67%, o Citigroup, 3,41%, e a Charles Schwab, 3,37%. Até o JPMorgan, a fortaleza do setor, recuou 1,98%. O fundo de bancos regionais KRE caiu 3,14% e o de financeiras em geral, XLF, 2,31%.
Quase todo mundo supõe que bancos adoram altas de juros, então vale explicar de forma simples. Bancos ganham na diferença entre o que recebem nos empréstimos e o que pagam nos depósitos. Esta alta subiu a ponta curta — o custo dos depósitos — enquanto a ponta longa, de onde vêm os rendimentos dos empréstimos, mal se mexeu. A diferença se comprime em vez de se ampliar. Além disso, um papel de 10 anos a 5% derruba o valor dos títulos que os bancos já carregam, e juros altos por mais tempo aumentam a chance de os tomadores pararem de pagar. Os bancos regionais, com receita menos diversificada e depósitos mais sensíveis a juros, apanham mais. Foi exatamente essa a ordem que o pregão produziu.
A energia foi a segunda vítima, por outro motivo: o petróleo caiu mais de 3% no dia. A ExxonMobil recuou 3,78% e a Chevron, 3,21%.
Em terceiro vieram os substitutos de títulos. A Verizon caiu 3,66%, a AT&T, 3,42%, e o fundo imobiliário de locação atípica Realty Income, 2,94% — quando o rendimento sem risco chega perto de 5%, um dividendo de 6% deixa de parecer especial.
A construção residencial apanhou menos do que se poderia esperar: a Lennar caiu 2,59% e a D.R. Horton, 1,68%. As taxas de hipoteca já tinham precificado um papel de 10 anos a 5%.
E então a surpresa. As grandes empresas de tecnologia mal piscaram. A Nvidia subiu 0,32%, a Meta, 0,42%, e a Apple ficou estável, com –0,08%. A Microsoft foi a exceção, com –1,64%. A regra antiga dizia que juros altos esmagam ações de crescimento de longa duração. Em 2026, o complexo de investimento em inteligência artificial vem sendo tratado como um ciclo industrial gerador de caixa, e não como uma aposta na taxa de desconto — e já pesa o suficiente no índice para segurar a perda do S&P abaixo de 1% enquanto os bancos caíam 4%.
O perdedor mais claro fora do setor financeiro foram as ações ligadas a criptomoedas. A Coinbase caiu 6,04%, embora aí houvesse uma segunda causa: o Senado não conseguiu avançar com a Lei Clarity naquela mesma tarde, por 49 votos a 50.
Minha leitura: isso foi rotação, não desvalorização geral. O mercado não decidiu que a economia está quebrando. Decidiu que os negócios cujos lucros dependem de dinheiro barato valem menos, e que os negócios que vendem para o boom de investimento em inteligência artificial não. Essa distinção é a coisa mais útil a levar para outubro.
O que o gráfico de pontos diz sobre o que vem
Junto com a decisão, o Fed publicou seu Resumo de Projeções Econômicas trimestral. Warsh fez questão de dizer que, pela segunda reunião seguida, não apresentou previsão própria, e expôs os números dos colegas como deles, não dele.
Veja onde os 18 participantes colocaram a taxa dos fed funds no fim de 2026:
| Fed funds no fim de 2026 | O que implica | Participantes |
|---|---|---|
| 4,375% | Mais duas altas neste ano | 4 |
| 4,125% | Mais uma alta neste ano | 12 |
| 3,875% | Encerrado por este ano | 2 |
Dezesseis de dezoito querem pelo menos mais uma alta em 2026. Só dois acham que o trabalho terminou.
O restante das projeções é igualmente duro, de um jeito silencioso:
| Projeção mediana | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Crescimento do PIB real | 2,3% | 2,4% | 2,2% | 2,1% |
| Taxa de desemprego | 4,1% | 4,1% | 4,1% | 4,1% |
| Inflação do PCE | 3,7% | 2,3% | 2,1% | 2,0% |
| Inflação do PCE de núcleo | 3,4% | 2,5% | 2,2% | 2,0% |
| Taxa dos fed funds | 4,1% | 4,1% | 3,9% | 3,6% |
Leia a última linha com atenção. O participante mediano não vê nenhum corte em 2027 — o juro termina 2027 exatamente onde termina 2026. Oito de dezoito colocam 2027 até mais alto, em 4,375%. E a inflação só chega a 2% em 2029, o que é uma admissão tácita de que isso será um desgaste longo, e não um conserto rápido.
Contra uma taxa neutra de longo prazo que o comitê fixa em 3,2%, o ponto médio atual de 3,875% é apenas moderadamente restritivo. Há espaço para ir além sem que ninguém chame de extremo.
O que esperar da reunião de outubro
A próxima reunião do FOMC é em 27 e 28 de outubro de 2026. Não haverá novo gráfico de pontos — o próximo Resumo de Projeções Econômicas sai em dezembro —, mas haverá coletiva, ou seja, mais meia hora de Warsh se recusando a se comprometer com qualquer coisa.
Os mercados futuros se inclinam para mais uma alta antes do fim do ano. Os pontos concordam. A pergunta real não é se, e sim em qual reunião: outubro ou dezembro.
Minha visão, dita claramente como visão:
Manutenção em outubro seguida de alta em dezembro é o caminho ligeiramente mais provável, e eu daria a ele um pouco mais do que cinquenta por cento. O argumento para esperar é que Warsh acabou de comprar exatamente o que disse querer em julho: tempo para ver se a tendência vira. Ele repetiu que tendências importam e dados isolados não, e entre hoje e o fim de outubro sai apenas um dado de inflação ao consumidor — ou seja, um dado isolado. A reunião de dezembro chega com um conjunto completo de projeções e mais dois meses de evidência.
Mas o cenário de outubro é real e eu não o descartaria. O comunicado disse mais tempestivo. Warsh disse que o padrão de ação do comitê — a confiança de que a inflação subjacente caminha para 2% "com clareza e em velocidade suficiente" — não foi satisfeito. Se não foi satisfeito em setembro, é improvável que um mês de dados o satisfaça em outubro. Historicamente, quando o Fed começa a subir juros raramente para em uma só vez, ponto que uma repórter do The New York Times levantou e que ele evitou rebater de forma notável.
Três coisas inclinariam a balança para uma ação em outubro: inflação de núcleo acima do esperado, petróleo em alta por nova escalada no Golfo ou mais um relatório de emprego firme. Três coisas inclinariam para a manutenção: um rompimento real para baixo nos serviços de núcleo, o petróleo devolvendo o prêmio geopolítico e qualquer rachadura nos dados de trabalho — em especial um salto nos pedidos continuados.
Um alerta. Como Warsh se recusa a se comprometer previamente, o mercado chegará a outubro com menos certeza do que está acostumado. Espere oscilações mais largas naquele dia exatamente onde houve movimento na quarta-feira: bancos regionais, títulos de longa duração e tudo que vive de pagar dividendo.
O que isso significa para uma carteira comum
Quatro conclusões, nenhuma delas exigindo uma mesa de operações.
Caixa e títulos curtos voltaram a ser realmente competitivos. Com o juro de política em 3,75%–4,00% e nenhum corte projetado até 2027, o custo de oportunidade de manter alguma munição é quase zero. Isso não era verdade dois anos atrás.
Renda sensível a juros pede uma segunda olhada. Se você tem energia elétrica, telecomunicações ou fundos imobiliários principalmente pelo rendimento, está competindo com 5% sem risco. O dividendo precisa estar crescendo, não apenas ser grande.
Exposição a bancos agora é uma aposta na curva, não nos juros. Bancos não precisam de juros mais altos; precisam de uma curva mais inclinada. Até que a diferença entre os juros curtos e longos se amplie, as altas são um vento contrário para o grupo — e quanto menor e mais dependente de depósitos o banco, mais forte esse vento.
E não venda crescimento por reflexo. A única coisa que quarta-feira provou é que o velho reflexo de "juros altos matam tecnologia" não está funcionando neste ciclo, porque o ciclo de investimento em inteligência artificial hoje pesa mais sobre esses lucros do que a taxa de desconto.
Se você quer ver esses movimentos em tempo real, e não em um resumo posterior, nossa sala de comando multiagente ao vivo roda a mesma configuração em qualquer ação americana, o Setores em Foco acompanha quais grupos estão de fato absorvendo o dano e os Pilotos automáticos monitoram uma posição e avisam quando o quadro muda. Os planos e os limites de análise incluídos estão na página de preços, e há mais análises de mercado em Histórias.
Perguntas frequentes
De quanto foi a alta de juros do Fed em setembro de 2026?
De 0,25 ponto percentual, levando a faixa-alvo dos fed funds de 3,50%–3,75% para 3,75%–4,00%. Foi a primeira alta desde julho de 2023 e a primeira da presidência de Kevin Warsh.
A decisão foi unânime?
Sim. O FOMC votou 12–0, sem divergências, o que é notável dado o quanto os dirigentes pareciam publicamente divididos nas semanas anteriores.
Kevin Warsh é falcão ou pomba?
Falcão. Ele chama a inflação de "alta demais e por tempo demais", foi cético em relação ao afrouxamento quantitativo em seu mandato como governador entre 2006 e 2011 e declarou a estabilidade de preços como foco predominante. É, contudo, um falcão atípico: recusa-se a dar orientação futura e descarta o arcabouço da taxa neutra como academicamente interessante, mas operacionalmente inútil.
O Fed vai subir juros de novo em outubro de 2026?
A reunião de 27 e 28 de outubro está viva. Dezesseis dos dezoito participantes do FOMC projetam ao menos mais uma alta em 2026, e o comitê disse querer um retorno "mais tempestivo" à inflação de 2%. Se essa alta cai em outubro ou na reunião de 8 e 9 de dezembro é genuinamente incerto, e Warsh se recusou explicitamente a sinalizar.
Por que as ações de bancos caíram se os juros subiram?
Porque a alta elevou o custo de captação de curto prazo sem elevar os rendimentos de empréstimos de longo prazo, comprimindo a margem, e porque um papel de 10 anos perto de 5% derruba o valor dos títulos que os bancos já detêm. Regionais como Truist, U.S. Bancorp e PNC caíram cerca de 5%.
O que Warsh disse sobre o presidente Trump?
Nada. Três jornalistas perguntaram sobre a campanha de pressão da Casa Branca e ele recusou todas as vezes, dizendo apenas que "independência é uma via de mão dupla" e que o Fed pretende "ficar na nossa pista".
Conclusão
O quarto de ponto não é a notícia. Duas coisas são.
A primeira é que um presidente nomeado especificamente para cortar juros os subiu 117 dias depois de assumir, fez todos os colegas assinarem embaixo e depois se recusou até a reconhecer o presidente que o nomeou. A independência do banco central costuma ser uma abstração. Na quarta-feira, virou chamada nominal.
A segunda é que o mercado acreditou nele. Os juros longos cederam, o dólar se firmou e a venda se concentrou nos negócios que precisam de dinheiro barato, em vez de se espalhar pelo índice inteiro. É assim que a credibilidade aparece nos dados de preço.
Warsh repete que está comprometido com uma disciplina, não com uma decisão. Os investidores agora precisam precificar um Fed que não vai lhes dizer o que pretende fazer. É menos confortável do que a última década. Também é, pela evidência de uma única tarde, consideravelmente mais sério.
Leitura Relacionada
- O Fed de Warsh: gráfico de pontos vira para alta de juros
- Midterms 2026 e o Fed: o corte de setembro está morto?
- Trump elogia Warsh e exige corte de juros em julho
- Todos os ciclos de alta de juros do Fed desde 1983: S&P 500
- Venda global de títulos 2026: o 30 anos na máxima desde 2007
- Investimento em IA 2026: 96% do caixa das big techs
- Relatório IPC julho 2026: inflação cai e Fed fica em dúvida
- Inversões da curva de juros e recessões nos EUA: referência
- Jackson Hole 2026: a inovação vai reescrever o Fed?
Referências
- Federal Reserve — comunicado do FOMC, 16 de setembro de 2026
- Federal Reserve — Resumo de Projeções Econômicas, setembro de 2026
- Federal Reserve — discurso do presidente Warsh em Jackson Hole, 28 de agosto de 2026
- Federal Reserve — calendário de reuniões do FOMC
- U.S. Department of the Treasury — taxas diárias da curva de juros do Tesouro
- Bureau of Economic Analysis — índice de preços das despesas de consumo pessoal


