 Por Muke
O que uma revolução dos pagamentos mudaria de fato dentro do Fed
Atualizado em 23 de outubro de 2026 — o simpósio já aconteceu. As seções abaixo da nota de pesquisa foram escritas antes e mantidas como publicadas; o que aconteceu, e como os mercados reagiram, está acrescentado aqui.
Resposta rápida: O Simpósio de Política Econômica de Jackson Hole de 2026 aconteceu de 27 a 29 de agosto de 2026, com o tema “Inovação Financeira: Implicações para Pagamentos e Política”. O presidente do Fed, Kevin Warsh, fez o discurso principal na sexta-feira, 28 de agosto — seu 100º dia no cargo. Ele não deu orientação futura (forward guidance), mas fixou um critério claro: o Fed precisa estar “confiante de que a inflação subjacente está caminhando para o nosso objetivo, de forma clara e com velocidade suficiente. Caso contrário, temos trabalho a fazer”. Naquele dia, o S&P 500 recuou 0,25%, o rendimento do Treasury de 10 anos subiu 5 pontos-base, para 4,72%, e o bitcoin caiu 3,0%. Dezenove dias depois, em 16 de setembro, o FOMC elevou os juros em 25 pontos-base, para 3,75%–4,00%, por 12 votos a 0.
Nota de pesquisa — informações verificadas até 5 de agosto de 2026.
O Federal Reserve Bank of Kansas City confirmou que o Simpósio de Política Econômica de Jackson Hole de 2026 ocorrerá de 27 a 29 de agosto sob o tema “Inovação Financeira: Implicações para Pagamentos e Política.” Esse título é um fato. A agenda detalhada, os documentos, a lista de participantes e os discursos não estavam públicos no momento da redação; qualquer descrição abaixo do que as autoridades podem discutir é, portanto, expectativa de mercado ou julgamento do autor, não uma afirmação sobre um programa não publicado. A página oficial do simpósio está disponível aqui.
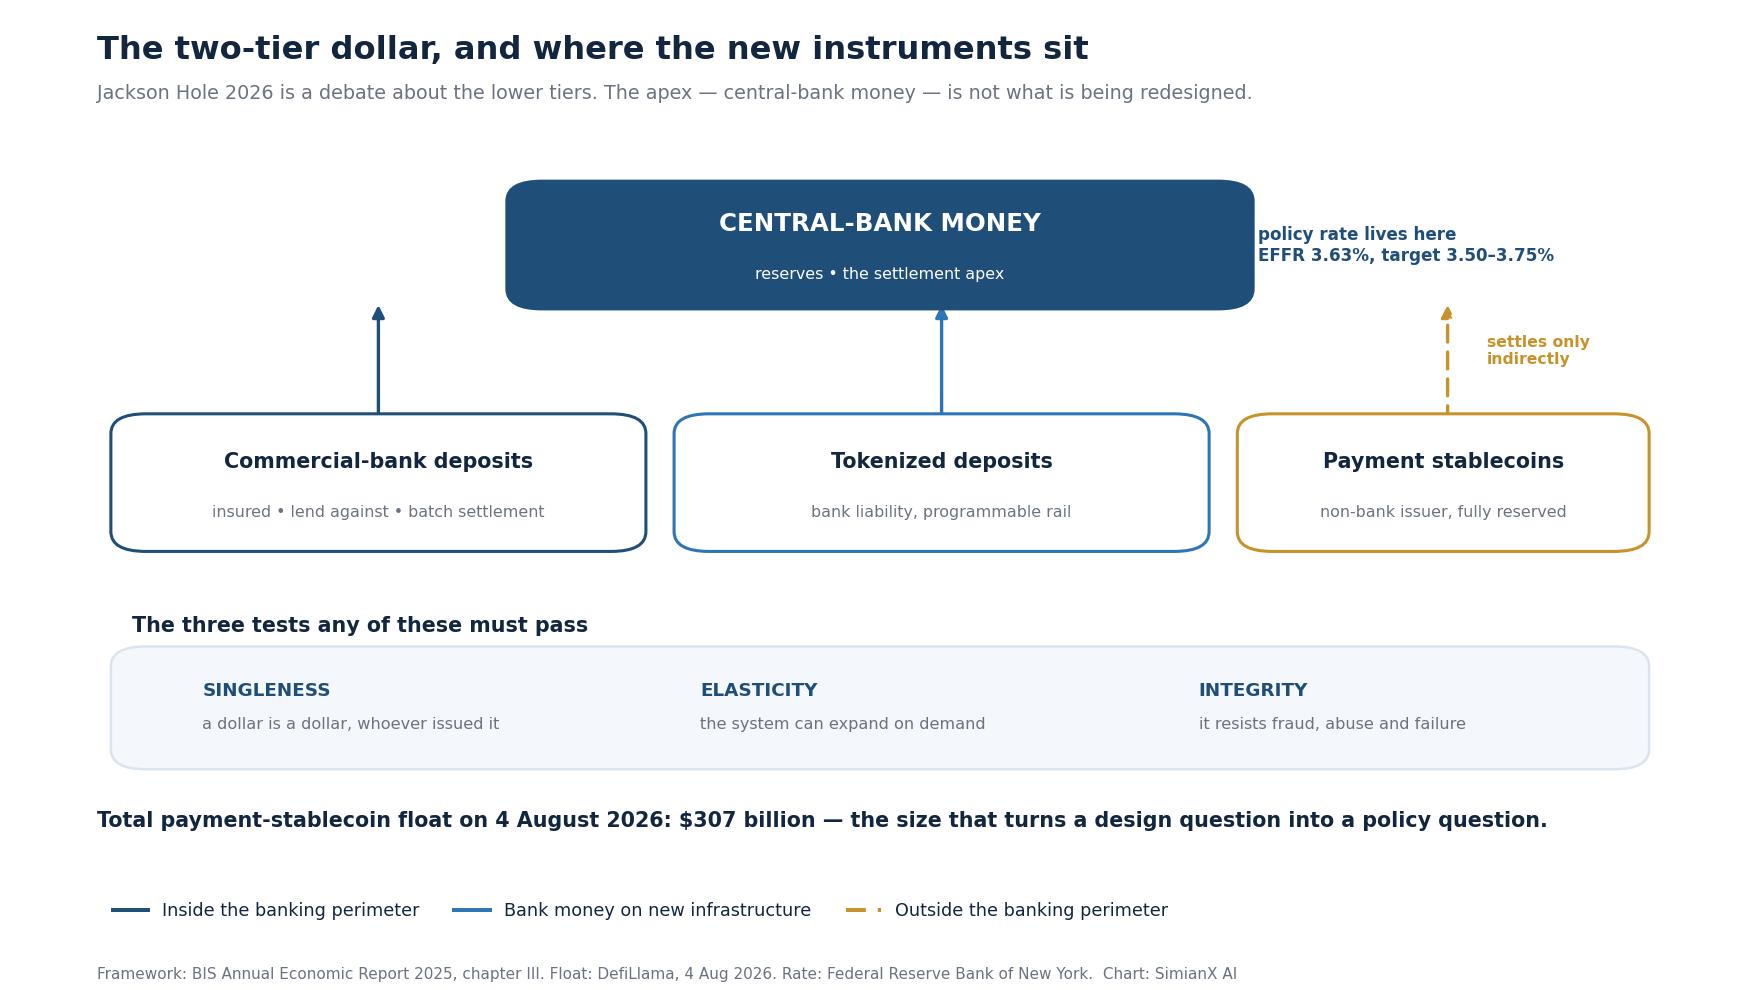
A questão central é maior do que se o Fed irá “abraçar o cripto.” É se um sistema financeiro construído em torno de dinheiro programável, liquidação quase instantânea e novos instrumentos de dólar privado forçará o banco central a mudar a forma como implementa a política, fornece liquidez, supervisiona bancos e protege a unicidade do dólar.
A resposta curta é sim no nível do sistema operacional, mas provavelmente não no nível do mandato. O Congresso ainda atribui ao Fed o máximo emprego e estabilidade de preços. O FOMC ainda define a política principalmente por meio de um regime de taxas administradas e reservas amplas. No entanto, os canais que conectam essa taxa de política a depósitos, crédito, títulos do Tesouro, liquidez de pagamentos e ativos de risco estão se tornando mais digitais, mais contínuos e mais contestáveis.
O que aconteceu em Jackson Hole 2026: o discurso de Warsh
O discurso principal de Warsh foi o seu primeiro em Jackson Hole como presidente. Os trechos que mexeram com o debate de política monetária:
- Sem orientação futura, de propósito. Ele chamou seu roteiro de “um mapa de trilha . . . só não chamem de forward guidance”, argumentou que a prática da era da crise “ficou além da conta” e disse que o Fed não deve “alimentar um regime em que os participantes do mercado olham principalmente para o Fed em busca da próxima operação”.
- Inflação em primeiro lugar. Ele situou a inflação PCE em 12 meses em 3,7% e a taxa de seis meses em 4,1%, e observou que 54% dos itens da cesta do PCE subiram mais de 3% no último ano (contra cerca de 32% nas duas décadas anteriores à pandemia). “O foco predominante do Fed neste momento deve estar nos preços.”
- Economia forte, condições financeiras frouxas. Desemprego de 4,1%, lucros do S&P 500 mais de 20% acima de um ano antes, spreads de crédito perto das mínimas históricas — “Eu teria dificuldade em descrever as condições financeiras gerais como restritivas.”
- “O dinheiro importa.” Sobre o tema do simpósio, ele disse que as inovações financeiras “alteram a mecânica” que liga a base monetária, a velocidade da moeda e a economia, “mas isso dificilmente é motivo para ignorar os efeitos finais do dinheiro sobre as condições financeiras e os preços”. Também apontou a IA como “potencialmente um novo fator de produção” e anunciou uma força-tarefa sobre produtividade e empregos.
- A frase que os mercados citaram: “Estou aqui hoje comprometido com uma disciplina, não com uma decisão.”
O que veio depois. Em 28 de agosto, o S&P 500 fechou em queda de 0,25%, a 7.711,76 pontos; o rendimento de 10 anos subiu de 4,67% para 4,72%; e o bitcoin fechou o dia UTC 3,0% mais baixo. Em 16 de setembro de 2026, o FOMC elevou a faixa-alvo dos fed funds em um quarto de ponto, para 3,75%–4,00%, por unanimidade — a primeira alta desde 2023 (contexto na nossa matéria sobre a primeira alta de juros de Warsh). A faixa atual e cada decisão desde então estão na nossa página de decisões de juros do Fed.
Discursos do presidente do Fed em Jackson Hole e reação dos mercados, 2010–2026
Jackson Hole importa para os mercados porque o presidente do Fed costuma usá-lo para sinalizar o próximo passo. Esta tabela lista todos os discursos principais dos presidentes desde 2010 (Bernanke não discursou em 2013, nem Yellen em 2015), a reação do mercado no dia do discurso e o que o FOMC fez na reunião seguinte.
| Ano | Presidente | Data do discurso | S&P 500 no dia | S&P 500 após 5 pregões | Juro de 10 anos no dia | Bitcoin no dia | Decisão seguinte do FOMC |
|---|---|---|---|---|---|---|---|
| 2010 | Bernanke | 27 ago | +1,66% | +5,47% | +15 pb | — | 21 set: manutenção (QE2 veio em novembro) |
| 2011 | Bernanke | 26 ago | +1,51% | +1,27% | −3 pb | — | 21 set: Operação Twist |
| 2012 | Bernanke | 31 ago | +0,51% | +2,12% | −6 pb | — | 13 set: lançamento do QE3 |
| 2014 | Yellen | 22 ago | −0,20% | +0,55% | 0 pb | — | 17 set: manutenção |
| 2016 | Yellen | 26 ago | −0,16% | +0,35% | +6 pb | +0,3% | 21 set: manutenção |
| 2017 | Yellen | 25 ago | +0,17% | +1,54% | −3 pb | +0,9% | 20 set: manutenção; anúncio da redução do balanço |
| 2018 | Powell | 24 ago | +0,62% | +1,56% | 0 pb | +2,8% | 26 set: alta para 2,00–2,25% |
| 2019 | Powell | 23 ago | −2,59% | +0,12% | −8 pb | +2,7% | 18 set: corte para 1,75–2,00% |
| 2020 | Powell | 27 ago (qui) | +0,17% | −0,68% | +6 pb | −1,4% | 16 set: manutenção em 0–0,25% |
| 2021 | Powell | 27 ago | +0,88% | +1,46% | −3 pb | +4,5% | 22 set: manutenção; tapering sinalizado |
| 2022 | Powell | 26 ago | −3,37% | −6,55% | +1 pb | −6,2% | 21 set: alta de 75 pb para 3,00–3,25% |
| 2023 | Powell | 25 ago | +0,67% | +3,19% | 0 pb | −0,4% | 20 set: manutenção em 5,25–5,50% |
| 2024 | Powell | 23 ago | +1,15% | +1,40% | −6 pb | +6,1% | 18 set: corte de 50 pb para 4,75–5,00% |
| 2025 | Powell | 22 ago | +1,52% | +1,41% | −7 pb | +4,0% | 17 set: corte para 4,00–4,25% |
| 2026 | Warsh | 28 ago | −0,25% | −0,16% | +5 pb | −3,0% | 16 set: alta para 3,75–4,00% |
Fontes: textos dos discursos em federalreserve.gov (com links); fechamentos diários do S&P 500 (^GSPC) e do rendimento do Treasury de 10 anos (^TNX) do Yahoo Finance; bitcoin = fechamento diário UTC do BTC-USD contra o dia anterior; comunicados do FOMC. “Após 5 pregões” = fechamento cinco pregões depois do discurso contra o fechamento anterior a ele.
O que o histórico mostra:
- O S&P 500 subiu em 10 dos 15 dias de discurso, mas a variação mediana foi de apenas +0,51% e a média, de +0,15%. Cinco pregões depois, estava mais alto em 12 de 15 vezes.
- Os dois grandes dias de queda foram surpresas duras ou choques: o discurso curto de Powell sobre “alguma dor” em 2022 (−3,37%, −6,55% uma semana depois) e 2019, quando uma escalada da guerra comercial na mesma manhã ofuscou o discurso (−2,59%).
- Jackson Hole costuma antecipar setembro. Em 2012 (QE3), 2018 (alta), 2019 (corte), 2022 (alta de 75 pb), 2024 (o corte do “chegou a hora”) e 2026 (alta), a reunião seguinte entregou o movimento indicado no discurso. Warsh é a exceção no estilo — recusou-se a sinalizar —, mas a alta veio mesmo assim.
- O bitcoin reage mais do que as ações: suas variações no dia do discurso foram de −6,2% (2022) a +6,1% (2024) nos onze discursos desde 2016.
Para ver como as ações se comportam nos próprios dias de decisão do FOMC, veja datas das reuniões do FOMC e reação do S&P 500; para os dados de inflação em que Warsh se apoiou, veja a página do relatório de inflação PCE.
Uma Conferência de Política Chegando em um Momento Incomumente Delicado
Jackson Hole 2026 vem apenas um ano depois que o FOMC completou sua segunda revisão periódica de sua estratégia, ferramentas e comunicações de política monetária. O Fed divulgou uma Declaração sobre Metas de Longo Prazo e Estratégia de Política Monetária revisada em 22 de agosto de 2025, mantendo sua meta de inflação de 2% a longo prazo. Isso torna outra reescrita completa da estratégia em 2026 improvável. O debate mais plausível é como a inovação muda a implementação e medição da política sob o novo arcabouço.
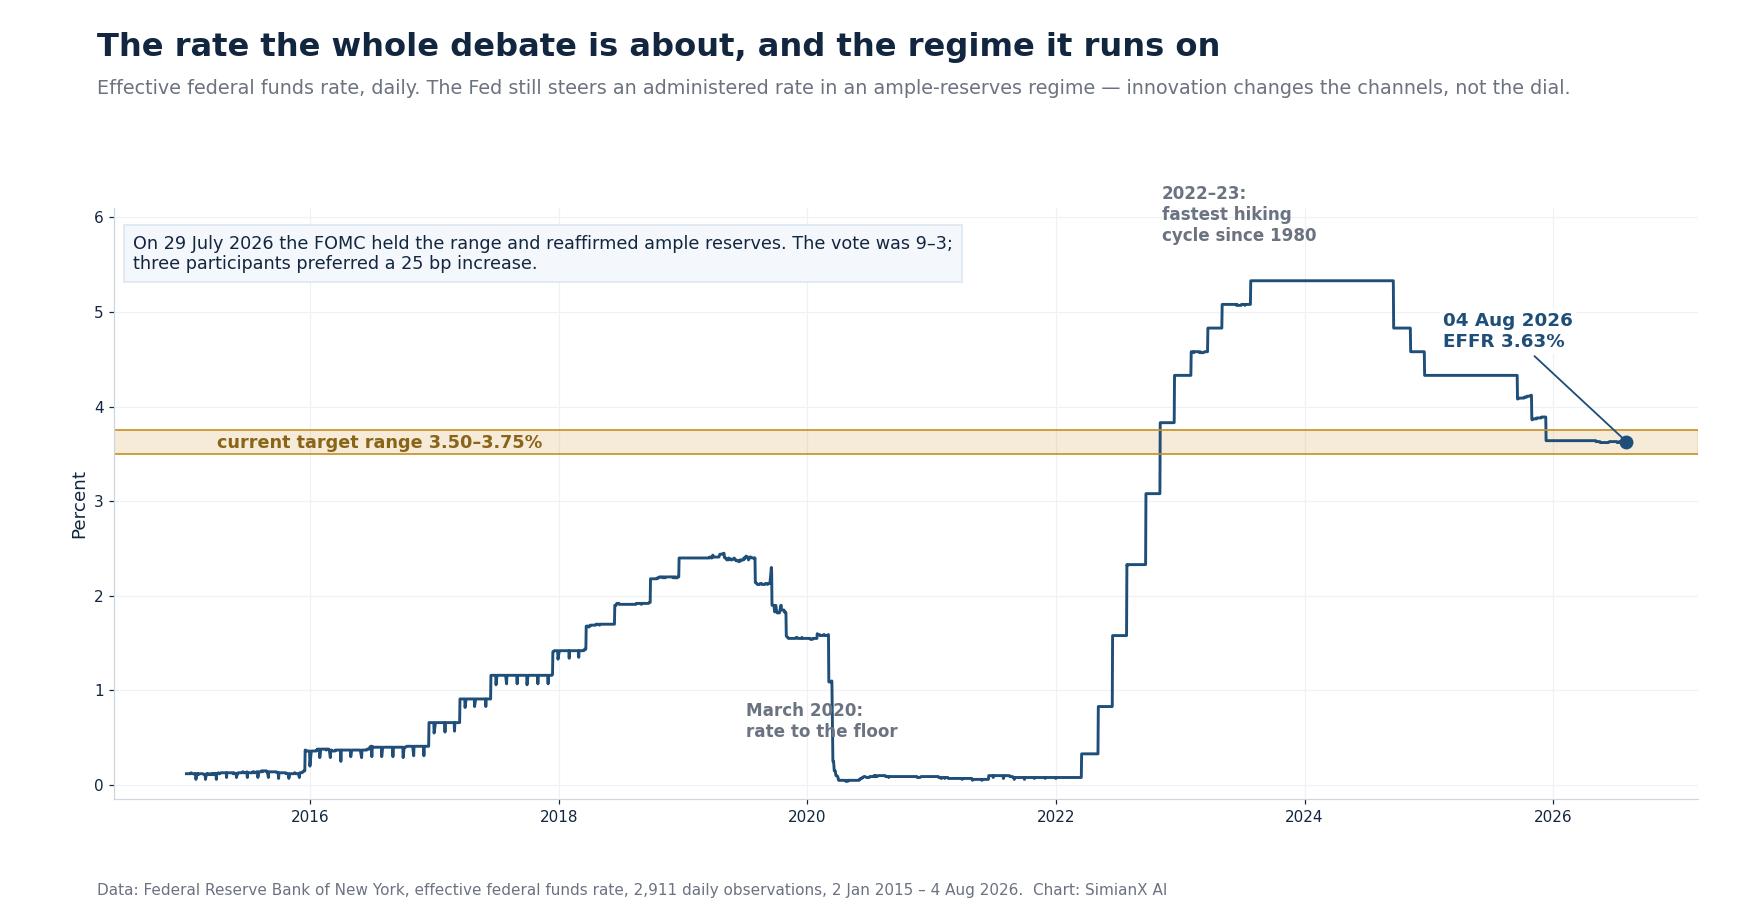
O cenário macro imediato é restritivo, mas não recessivo. Em 29 de julho de 2026, o FOMC manteve a faixa de meta dos fundos federais em 3,50%–3,75% e disse que continuaria mantendo reservas amplas. A declaração descreveu a atividade econômica como se expandindo a um ritmo sólido e a inflação como ainda elevada em relação a 2%, com incertezas parcialmente ligadas a conflitos no Oriente Médio e choques de oferta setoriais. O voto foi 9–3; três participantes preferiram um aumento de 25 pontos-base. Essa combinação—crescimento resiliente, desinflação inacabada e desacordo interno—significa que as autoridades não podem tratar a inovação em pagamentos como um projeto secundário. Qualquer inovação que mude a velocidade da fuga de depósitos, a demanda por reservas ou a transmissão das taxas de política para instrumentos quase monetários pode afetar a calibração da própria política.
A divergência não é nova. A virada dura sob a nova presidência já aparecia na primeira reunião do Fed de Warsh em 2026, e o relatório do CPI de julho de 2026 deixou os dois lados afirmarem que os dados os apoiavam.
Três outros contextos são importantes.
Primeiro, a Lei GENIUS entrou em vigor em julho de 2025. De acordo com o resumo do Serviço de Pesquisa do Congresso, os emissores de stablecoins de pagamento permitidos devem manter reservas um-para-um em ativos líquidos especificados, divulgar políticas de resgate e publicar informações mensais sobre reservas. A lei move as stablecoins dos EUA de um ambiente de aplicação em grande parte sob medida para um perímetro prudencial claramente definido. A outra metade dessa agenda, a de estrutura de mercado, é acompanhada à parte na Lei CLARITY 2026.
Em segundo lugar, o Serviço FedNow trouxe a liquidação instantânea do conceito para a infraestrutura. O site de Serviços Financeiros do Federal Reserve mantém uma lista atual de organizações ativas no FedNow. A adoção ainda é uma decisão comercial para as instituições financeiras, mas a existência de uma infraestrutura de pagamentos 24/7 muda as expectativas dos clientes e torna o tempo de liquidez—não apenas a quantidade de liquidez—uma questão de política.
Terceiro, a tokenização não está mais confinada a mercados de cripto especulativos. O BIS argumenta que reservas tokenizadas de bancos centrais, dinheiro de bancos comerciais e títulos do governo poderiam formar o núcleo de um sistema monetário de próxima geração. Seu capítulo do Relatório Econômico Anual de 2025 enfatiza os ganhos de eficiência da liquidação programável, ao mesmo tempo em que alerta que as stablecoins têm um desempenho fraco, em escala sistêmica, em relação aos testes de unicidade, elasticidade e integridade.
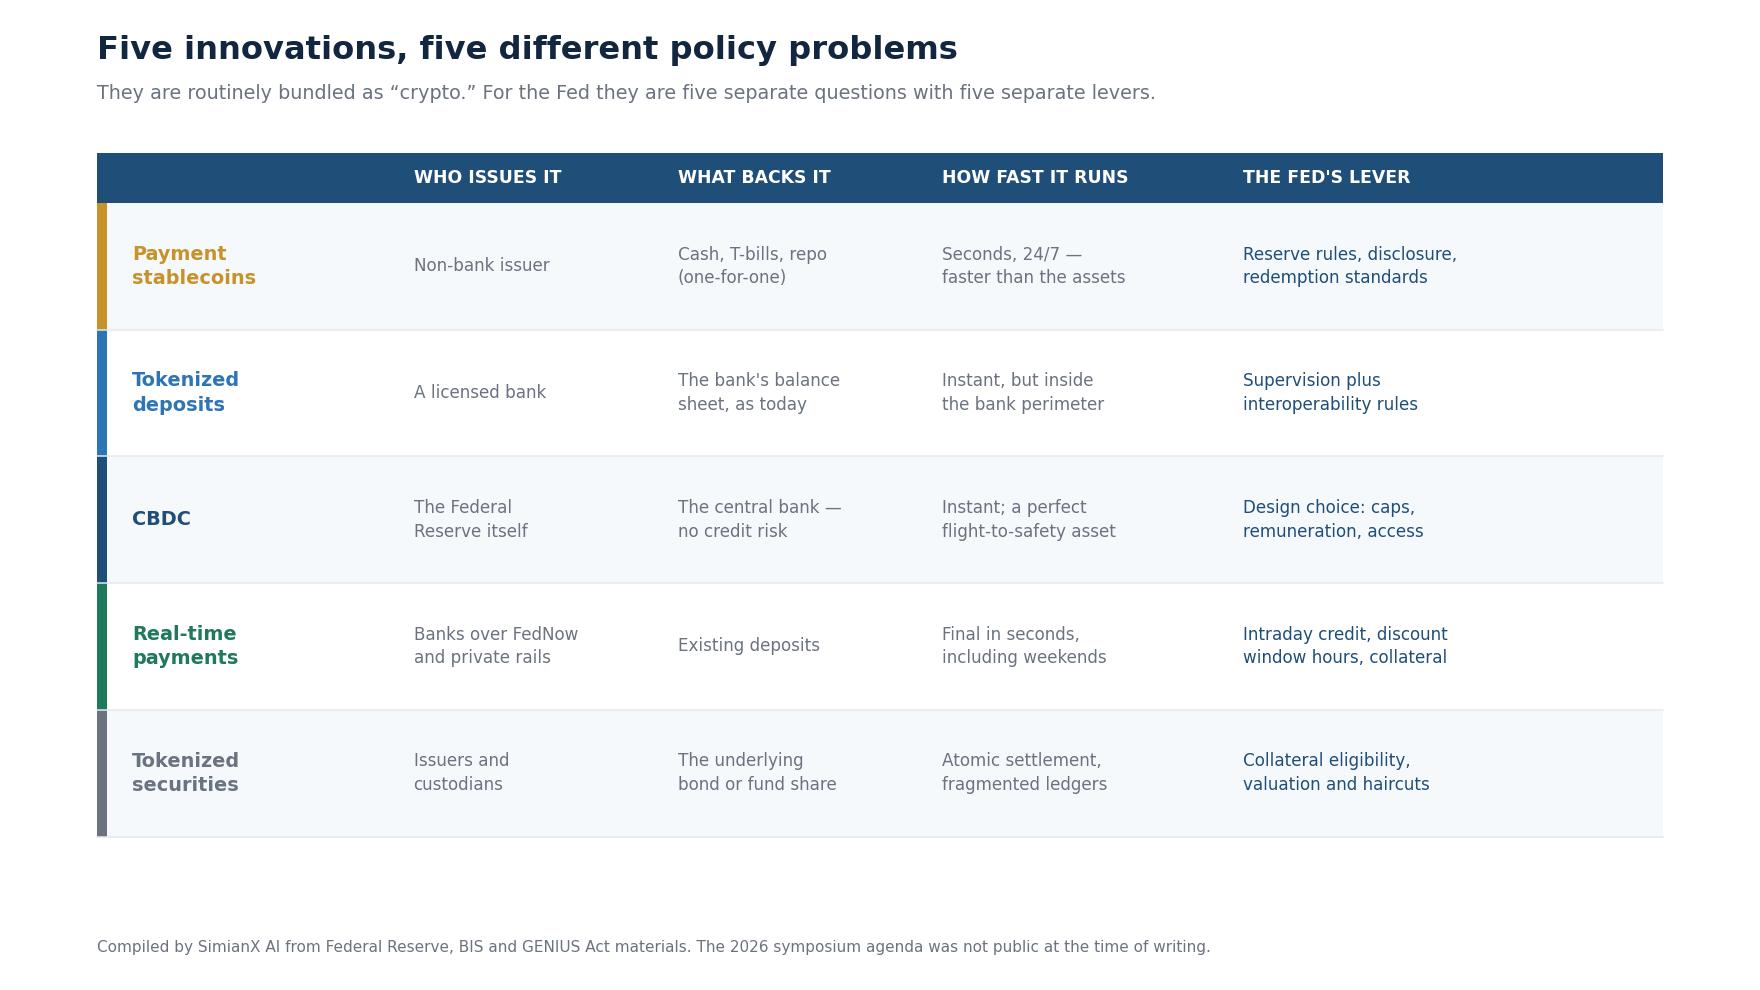
Cinco Inovações, Cinco Problemas de Política Diferentes
1. Stablecoins: uma nova embalagem do dólar com antigas dinâmicas de corrida
Stablecoins regulamentadas podem reduzir as fricções de pagamento, melhorar o acesso transfronteiriço aos dólares e fornecer um ativo de liquidação semelhante a dinheiro dentro dos mercados de ativos digitais. O Governador Christopher Waller descreveu seu potencial em pagamentos de varejo e transfronteiriços, enfatizando a necessidade de casos de uso claros, modelos de negócios viáveis e salvaguardas; suas observações de fevereiro de 2025 estão aqui.
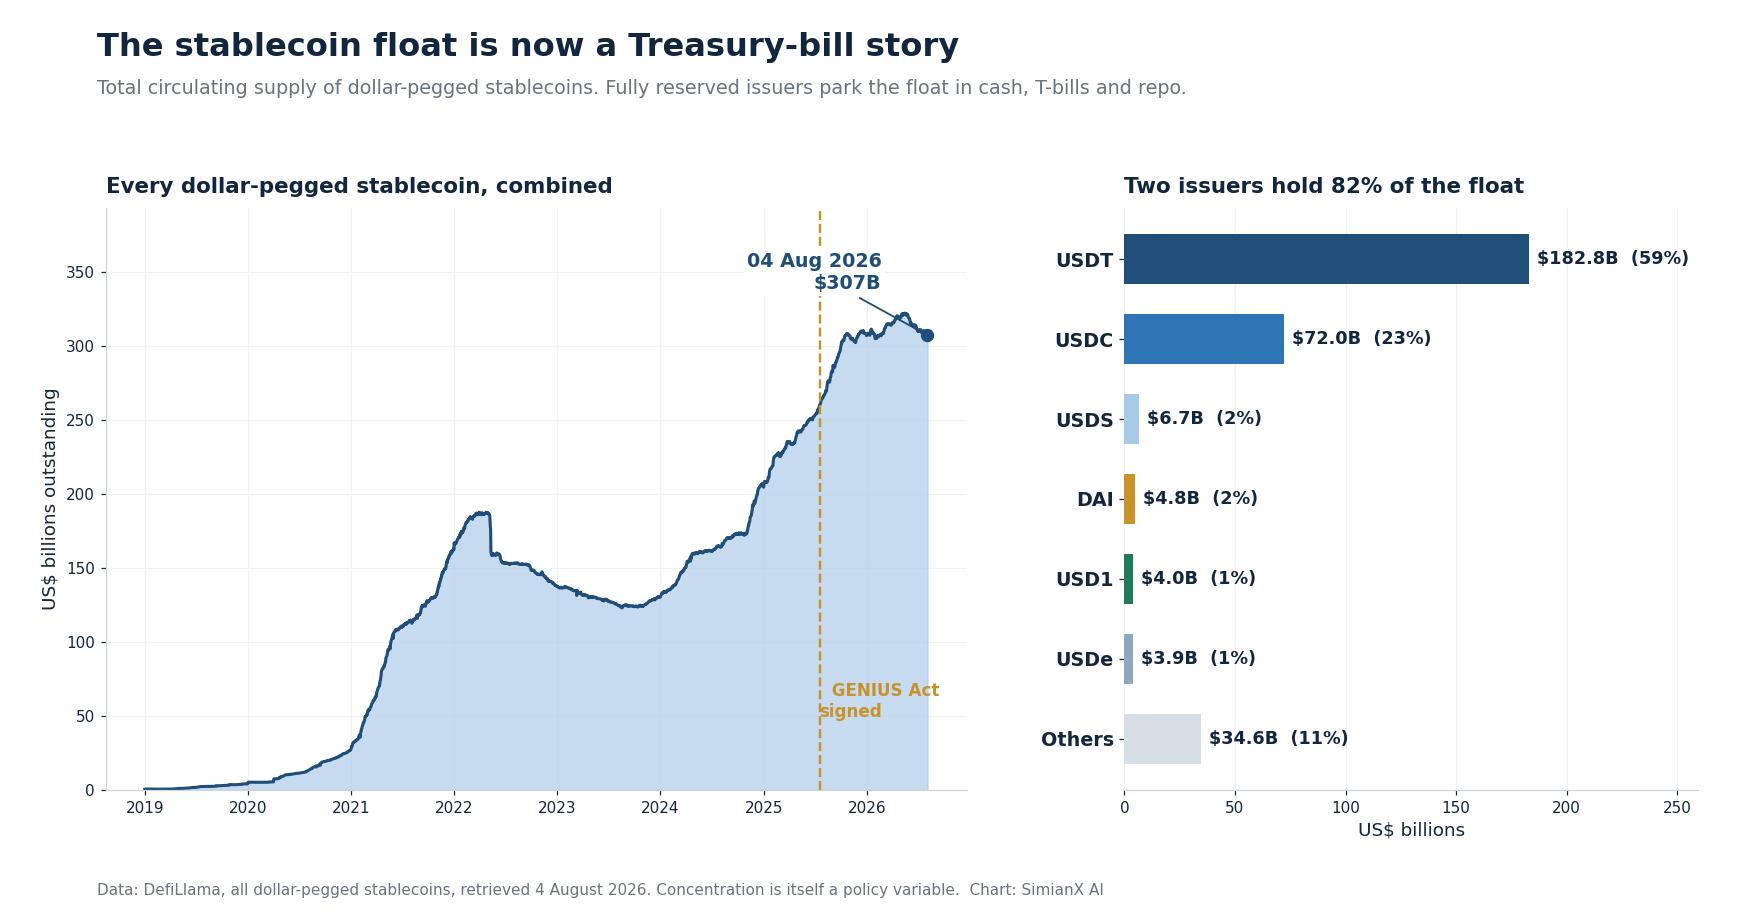
A escala já não é trivial. Segundo a DefiLlama, em 4 de agosto de 2026 a oferta combinada em circulação de stablecoins atreladas ao dólar era de cerca de US$ 307 bilhões. Dois emissores concentram aproximadamente 82%: o USDT da Tether, com cerca de US$ 183 bilhões (59%), e o USDC da Circle, com cerca de US$ 72 bilhões (23%). Um float totalmente lastreado desse tamanho é, mecanicamente, uma demanda permanente por caixa, letras do Tesouro e compromissadas — e também uma concentração de risco operacional em pouquíssimas empresas. Como esse duopólio se formou está em Stablecoins 2026: Visa, Stripe e a corrida USDT vs USDC, e a rapidez com que a distância regulatória entre os dois pode abrir está em a aprovação da Circle pelo OCC.
Mas as stablecoins estão economicamente mais próximas de bancos estreitos ou instrumentos do mercado monetário do que de depósitos à vista comuns. Um emissor totalmente reservado geralmente transforma dólares dos clientes em dinheiro, depósitos bancários, títulos do Tesouro ou operações compromissadas. Em grande escala, isso pode:
- desviar financiamento de bancos comerciais;
- aumentar a demanda estrutural por papéis governamentais de curto prazo;
- criar fluxos de resgate rápidos durante estresse;
- concentrar risco operacional em emissores, custodiantes e blockchains; e
- enfraquecer a ligação tradicional entre a criação de depósitos e o empréstimo bancário.
A questão central da política não é se um token é negociado a um dólar em um dia normal. É se o resgate ao par sobrevive a um fim de semana, um incidente cibernético, um choque no mercado do Tesouro ou a falha de um prestador de serviços chave. A resposta empírica a essa pergunta é a nossa tabela de referência Cada grande perda de paridade de stablecoin: a paridade já quebrou antes, e quebrou mais rápido quando o ativo de reserva e a promessa de resgate estavam em lugares diferentes.
2. Depósitos tokenizados: inovação dentro do sistema bancário de dois níveis
Depósitos tokenizados são passivos bancários representados em infraestrutura programável. Ao contrário de uma stablecoin não bancária, eles permanecem parte do perímetro bancário e podem preservar a hierarquia familiar na qual o dinheiro de banco comercial se liquida, em última instância, em dinheiro de banco central.
Isso os torna atraentes para os bancos centrais: eles podem permitir a entrega atômica versus pagamento, gerenciamento de caixa programável e transações transfronteiriças mais rápidas sem desintermediar completamente os bancos. No entanto, a interoperabilidade é decisiva. Se cada banco emitir um token de jardim murado que negocia com diferentes cortes ou regras de liquidação, a unicidade do dinheiro de banco comercial enfraquece. Um depósito de um dólar no Banco A deve permanecer economicamente equivalente a um depósito de um dólar no Banco B.
3. CBDC: a opção que o Fed tem menos probabilidade de exercer rapidamente
Uma moeda digital do banco central dos EUA seria um passivo direto do Federal Reserve disponível em forma digital. O documento de discussão sobre CBDC do Fed identifica possíveis benefícios de eficiência e inclusão ao lado de riscos de privacidade, cibersegurança, estabilidade financeira e desintermediação, e não favorece um resultado predeterminado.
Para 2026, o caminho mais plausível do Fed é a pesquisa contínua em liquidação por atacado, interoperabilidade e passivos de banco central tokenizados—não um lançamento repentino de CBDC para varejo. Uma CBDC de varejo amplamente acessível e que gera juros poderia se tornar um poderoso instrumento de transmissão da taxa de política, mas também poderia fornecer ao público um porto seguro instantâneo em momentos de fuga para a qualidade, acelerando retiradas de bancos. Os obstáculos políticos, legais e de design permanecem muito mais altos do que para a atualização da infraestrutura de atacado.
4. Pagamentos em tempo real: liquidação mais rápida, choques de liquidez mais rápidos
FedNow e redes privadas de pagamento instantâneo encurtam a lacuna entre a instrução e a liquidação final. Isso melhora a eficiência e reduz as exposições ao crédito intradiário. Também comprime o tempo que os bancos têm para responder a saídas. Em um sistema 24/7, "liquidez de fim de dia" torna-se um conceito ultrapassado.
A implicação política é direta: o acesso à janela de desconto, o pré-posicionamento de colaterais, o crédito intradia e as métricas de liquidez de supervisão devem evoluir em direção à prontidão contínua. Um banco que parece líquido no fechamento de sexta-feira pode enfrentar resgates de tokens ou saídas de pagamento instantâneo na noite de sábado.
5. Ativos digitais e valores mobiliários tokenizados: colaterais se tornam programáveis
Títulos do Tesouro tokenizados, ações de fundos do mercado monetário e outros ativos do mundo real podem reduzir custos de reconciliação e apoiar a liquidação atômica. Eles também podem fragmentar colaterais entre livros contábeis, contratos inteligentes e custodiantes. Se o colateral tokenizado for aceito em arranjos de liquidez de bancos centrais ou privados, regras de elegibilidade, avaliação, cortes e resiliência operacional tornam-se infraestrutura de política monetária. Isso já saiu do piloto e virou encanamento de verdade: veja o piloto de títulos tokenizados da DTCC 2026, a estreia da Securitize na NYSE e o roteiro britânico de tokenização 2026.
Como a Transmissão Monetária Poderia Mudar
A taxa de política do Fed influencia a economia através das taxas do mercado monetário, custos de financiamento bancário, oferta de crédito, preços de ativos e expectativas. A inovação financeira pode alterar cada elo.
O beta de depósitos pode aumentar. Carteiras digitais facilitam a comparação e movimentação de dinheiro. Se famílias e empresas puderem mudar instantaneamente de depósitos bancários de baixo rendimento para produtos tokenizados do Tesouro ou equivalentes digitais de dinheiro que rendem juros, os bancos podem ter que reavaliar os depósitos mais rapidamente após uma ação do Fed. Isso fortalece a transmissão da taxa para os poupadores, mas aumenta os custos marginais de financiamento dos bancos.
A criação de crédito pode migrar. Quando depósitos saem dos bancos para stablecoins totalmente reservadas, os ativos correspondentes podem fluir para títulos do Tesouro em vez de empréstimos bancários. Os bancos podem substituir esse financiamento por empréstimos no atacado, mas geralmente a um custo mais alto e mais volátil. O resultado pode ser um crédito mais restrito para pequenas empresas e famílias, mesmo que os "dólares digitais" agregados estejam se expandindo.
A transmissão pode se tornar mais não linear. Um modesto aumento na taxa de política pode melhorar a renda de reservas dos emissores de stablecoins, atrair saldos para produtos de dinheiro tokenizado e acelerar a competição por depósitos bancários. Por outro lado, cortes nas taxas comprimem a renda de reservas e podem encorajar os emissores de stablecoins a buscar taxas, escala ou negócios adjacentes mais arriscados. Portanto, o mesmo movimento de taxa pode afetar bancos, emissores de stablecoins e mercados de cripto em direções diferentes. As taxas-base históricas desses movimentos estão em Cada ciclo de corte de juros do Fed desde 1980 e Cada ciclo de alta desde 1983.
A velocidade e a observabilidade podem melhorar—mas a interpretação pode piorar. Plataformas programáveis podem gerar dados de transações de alta frequência. Isso poderia ajudar o Fed a monitorar a liquidez e o estresse de pagamento mais cedo. No entanto, transferências de carteira não são o mesmo que consumo final, e os volumes on-chain frequentemente contêm fluxos de exchanges, movimentos de colateral e transações automatizadas. Dados melhores não significarão automaticamente melhores sinais macroeconômicos.
Gestão de Liquidez e o Balanço do Fed
O compromisso da declaração do FOMC de julho com um regime de reservas amplas é central para o debate de 2026. É improvável que a inovação financeira elimine a demanda por reservas; pode tornar essa demanda mais volátil e menos previsível.
Vale ser preciso sobre qual é hoje “a taxa de política”, porque todo o argumento de transmissão acima passa por ela. A taxa efetiva dos fed funds marcou 3,63% em 4 de agosto de 2026 — confortavelmente dentro da faixa-alvo de 3,50% a 3,75% — segundo os dados de taxas de referência do Federal Reserve Bank of New York. Esse é o botão. Tudo o que se discutirá em Jackson Hole diz respeito à fiação entre o botão e a economia, não ao botão em si.
As reservas de stablecoins podem se mover entre depósitos bancários, títulos do Tesouro e operações de recompra. Mercados tokenizados podem liquidar continuamente. Pagamentos instantâneos podem criar saídas fora do horário operacional convencional. Juntas, essas mudanças levantam quatro questões para o Fed:
- O acesso a contas-mestre ou serviços de banco central deve se expandir, direta ou indiretamente, para novas formas de dinheiro regulado?
- As linhas permanentes de liquidez devem operar por mais horas ou contra um conjunto mais amplo de colaterais representados tecnologicamente?
- Como os modelos de demanda por reservas devem levar em conta os picos de pagamento nos finais de semana e intradia?
- Portfólios grandes de reservas de stablecoins poderiam amplificar a escassez de títulos do Tesouro em tempos normais e vendas forçadas em estresse?
A resposta provável é um redesenho incremental: mais pré-posicionamento de colaterais, níveis de acesso mais claros, janelas operacionais estendidas, requisitos de interoperabilidade mais robustos e melhores dados em tempo real. O Fed também pode precisar de uma coordenação mais próxima entre a implementação da política monetária e a supervisão. Se uma mudança na regulação de reservas ou nas regras de stablecoins alterar os fluxos de depósitos, isso pode mudar o nível de reservas consistente com condições de "abundância".
Estabilidade financeira: a corrida bancária acontece na velocidade do software
O Relatório de Estabilidade Financeira de Maio de 2026 do Federal Reserve continua sendo a estrutura natural para avaliar vulnerabilidades: pressões de avaliação, endividamento de empresas e famílias, alavancagem do setor financeiro e riscos de financiamento. As finanças digitais adicionam uma camada transversal a todos os quatro.
O maior risco é um descompasso entre a velocidade das obrigações e a velocidade dos ativos. Uma stablecoin pode ser resgatada em segundos; o depósito bancário do emissor, a reivindicação de recompra ou o título do Tesouro podem não ser monetizados com a mesma certeza sob estresse. A tokenização não remove o risco de duração, crédito ou liquidez—pode simplesmente fazer a obrigação correr mais rápido.
A concentração operacional é uma segunda vulnerabilidade. Um punhado de blockchains, provedores de nuvem, custodiantes, plataformas de carteira e fornecedores de conformidade pode se tornar sistemicamente importante sem se assemelhar a bancos convencionais. Bugs em contratos inteligentes, falhas de ponte, manipulação de oráculos e falhas na gestão de chaves podem produzir perdas mesmo quando os ativos de reserva estão sólidos. Os US$ 307 bilhões citados acima não estão distribuídos de forma uniforme: com cerca de 82% em dois emissores, uma única falha operacional deixa de ser um problema de empresa e passa a ser um evento macro.
Terceiro, a arbitragem regulatória pode migrar em vez de desaparecer. A legislação sobre stablecoins cria uma estrutura, mas a concorrência entre regimes federais, estaduais e estrangeiros pode empurrar a atividade para o perímetro menos restritivo. Portanto, regras consistentes para resgate, segregação de reservas, divulgação, capital, resiliência operacional e resolução são essenciais.
Finalmente, as stablecoins em dólar têm uma dimensão internacional. Elas podem estender o acesso ao dólar e reforçar o papel do dólar, mas também podem acelerar a fuga de capitais e a substituição de moeda em economias vulneráveis. A política de inovação doméstica terá cada vez mais consequências monetárias externas.
O Caminho de Política Mais Plausível do Fed
O caso base não é uma mudança para cripto. É uma estratégia de integração regulamentada com seis elementos:
- preservar o mandato dual e o objetivo de inflação de 2%;
- manter as reservas do banco central no ápice da liquidação;
- permitir que o dinheiro privado regulamentado inove sob padrões comuns de resgate e liquidez;
- modernizar o FedNow, a liquidação por atacado e as linhas de liquidez para finanças 24/7;
- esclarecer como depósitos tokenizados e colaterais tokenizados elegíveis se encaixam na supervisão bancária; e
- fortalecer a supervisão interagencial de emissores, custodiantes, exchanges e provedores de tecnologia crítica.
Essa abordagem é consistente com a visão do BIS de que a inovação funciona melhor quando o dinheiro do banco central ancla um sistema de dois níveis. Também é politicamente mais viável do que um CBDC de varejo e menos disruptiva do que conceder a cada emissor de dólar digital acesso direto ao banco central.
Jackson Hole ainda pode ser muito importante sem produzir um anúncio de política imediato. Um vocabulário compartilhado—distinguindo stablecoins, depósitos tokenizados, valores mobiliários tokenizados e dinheiro do banco central—reduziria por si só a ambiguidade regulatória. Mais importante, as autoridades poderiam sinalizar quais inovações pertencem ao núcleo monetário e quais devem permanecer como produtos de investimento no perímetro.
Três Cenários para 2026–2028
| Cenário | Arquitetura financeira | Resposta do Fed | Efeito nos bancos e crédito | Efeito no mercado de cripto |
|---|---|---|---|---|
| Base: coexistência regulamentada | As stablecoins crescem principalmente em negociação, pagamentos transfronteiriços e gestão de tesouraria; depósitos tokenizados se expandem gradualmente; a adoção do FedNow se amplia. | Orientação, padrões de interoperabilidade, monitoramento de liquidez mais forte e extensão incremental do horário de funcionamento. | Competição de depósitos gerenciável; grandes bancos se adaptam mais rapidamente do que pequenos bancos; o impacto no crédito é modesto, mas desigual. | Positivo para emissores em conformidade, custódia, exchanges e infraestrutura de ativos do mundo real tokenizados; impacto limitado em tokens não lastreados. |
| Otimista: integração produtiva | Depósitos tokenizados, reservas e títulos se tornam interoperáveis; stablecoins regulamentadas se conectam de forma segura às redes de pagamento; liquidação atômica escala. | Níveis de acesso claros, padrões de colateral tokenizado, ferramentas de liquidez quase contínuas e regulação federal coordenada. | Custos de liquidação mais baixos e melhor mobilidade de colateral compensam parcialmente a maior competição de depósitos; o crédito se torna mais eficiente. | Adoção institucional ampla; demanda mais forte por redes de liquidação e DeFi em conformidade; prêmios de risco mais baixos, embora a seleção de tokens permaneça crítica. |
| Risco: corrida digital e fragmentação | Um grande emissor, custodiante ou blockchain falha; os resgates de stablecoins disparam; depósitos fogem de bancos mais fracos; o colateral tokenizado se fragmenta. | Liquidez de emergência, operações de colateral expandidas, regras de resgate e reserva mais rigorosas, e possíveis restrições ao acesso ou atividades. | Custos de financiamento no atacado disparam, o empréstimo bancário contrai e instituições menores enfrentam estresse desproporcional. | Stablecoins temporariamente perdem a paridade, a alavancagem se desfaz, a liquidez das exchanges cai e ativos cripto de alta beta vendem-se acentuadamente; sobreviventes regulamentados consolidam participação de mercado. |
Estes são cenários do autor, não previsões do Fed ou dos organizadores do simpósio.
O Que os Investidores em Cripto Devem Observar
O impacto cripto dependerá menos de se os formuladores de políticas soam "pró-inovação" e mais de quatro sinais técnicos.
Primeiro, tratamento de reservas. Regras que favorecem dinheiro, títulos do Tesouro e recompra de alta qualidade apoiariam o crescimento de stablecoins regulamentadas e a demanda por Tesouro, mas poderiam apertar as margens dos emissores ou reduzir a flexibilidade.
Segundo, acesso e interoperabilidade. Uma ponte credível entre bancos, FedNow, depósitos tokenizados e livros públicos ou autorizados seria estruturalmente otimista para redes focadas em pagamentos e infraestrutura de tokenização. Sistemas fechados limitariam os efeitos de rede.
Terceiro, garantias de liquidez. Se emissores regulamentados ou seus parceiros bancários obtiverem caminhos mais claros para a liquidez do banco central, o risco percebido de corrida pode diminuir. Se o acesso permanecer indireto e operacionalmente restrito, os mercados precificarão um prêmio maior de liquidez de fim de semana.
Quarto, a distinção regulatória entre dinheiro e investimento. Stablecoins e depósitos tokenizados podem receber um tratamento mais claro como instrumentos de pagamento, enquanto ativos cripto não lastreados permanecem ativos de risco. Essa divergência favorece tokens em dólar em conformidade, custódia, liquidação e plataformas de ativos do mundo real mais do que favorece cripto indiscriminadamente.
No caso base, o simpósio é modestamente positivo para a pilha cripto institucional, mas neutro para os preços amplos de tokens. No caso otimista, a tokenização regulamentada expande o mercado endereçável e reduz a incerteza legal. No caso de risco, uma corrida rápida poderia apertar a liquidez em dólar e produzir uma venda correlacionada em stablecoins, tokens de exchanges, colaterais DeFi e ativos de alta beta. O mesmo circuito de fluxos que vimos em Bitcoin de volta acima de US$ 66 mil funciona igualmente bem ao contrário.
Se quiser acompanhar esses sinais sem ler cada documento por conta própria, nossas ferramentas foram feitas exatamente para isso:
- SimianX AI — a plataforma de pesquisa multiagente
- Ranking cripto — como 30 modelos de IA classificam as principais moedas, atualizado continuamente
- Sala de comando ao vivo — rode o fluxo de agentes de quatro etapas em qualquer par
- Autopilotos — reanálise automática quando os fatos mudam
- Pulso do Mercado — detecção de eventos em tempo real em cripto e ações
Perguntas frequentes sobre Jackson Hole
Quando foi Jackson Hole 2026?
O Simpósio de Política Econômica do Fed de Kansas City aconteceu de 27 a 29 de agosto de 2026 em Jackson Hole, Wyoming. O presidente do Fed, Kevin Warsh, fez o discurso principal na sexta-feira, 28 de agosto.
Qual foi o tema de Jackson Hole 2026?
“Inovação Financeira: Implicações para Pagamentos e Política.” Warsh o ligou a dois assuntos: como a inovação muda as ligações entre o dinheiro e a economia (“o dinheiro importa”) e a IA como possível novo fator de produção.
O que Warsh disse em Jackson Hole?
Ele se recusou a dar orientação futura, disse que o foco principal do Fed deve estar nos preços, com a inflação PCE em 3,7%, e fixou seu critério: o Fed precisa estar confiante de que a inflação subjacente está caminhando para 2% “de forma clara e com velocidade suficiente. Caso contrário, temos trabalho a fazer”.
O Fed subiu os juros depois de Jackson Hole 2026?
Sim. Em 16 de setembro de 2026, o FOMC elevou a faixa-alvo dos fed funds em 25 pontos-base, para 3,75%–4,00%, por 12 votos a 0.
Como as ações costumam reagir ao discurso de Jackson Hole?
Desde 2010, o S&P 500 subiu em 10 dos 15 dias de discurso do presidente do Fed, com variação mediana de +0,51%. As maiores quedas foram em 2022 (−3,37%) e 2019 (−2,59%).
Conclusão: Evolução no Mandato, Revolução na Infraestrutura
É improvável que a inovação financeira reescreva a razão de ser do Federal Reserve. O máximo emprego, estabilidade de preços e estabilidade financeira permanecerão como âncoras. No entanto, pode reescrever como o Fed alcança esses objetivos.
A transição importante é de um sistema financeiro organizado em torno do processamento em lote durante o dia útil e depósitos bancários fixos para um caracterizado por reivindicações programáveis, liquidação contínua e mobilidade instantânea. Nesse mundo, a transmissão monetária pode ser mais rápida, o financiamento bancário pode ser menos estável, garantias podem se mover de forma mais eficiente e corridas podem se desenrolar na velocidade do software.
É por isso que Jackson Hole 2026 pode se revelar consequente, mesmo que não produza nenhum anúncio dramático. O próximo desafio do quadro da Fed não é escolher entre "finanças tradicionais" e "cripto". É preservar a unicidade, a elasticidade e a integridade do dólar enquanto permite que a tecnologia subjacente mude.
Leitura Relacionada
- Warsh ignora Trump: Fed sobe juros pela 1ª vez desde 2023
- Reunião do Fed 2026: decisão de juros, horário e histórico
- Reuniões do Fed 2027: calendário do FOMC e reação do S&P 500
- Dot plot do Fed: histórico das projeções de juros desde 2012
- Inflação PCE EUA: último dado, datas e horário de divulgação
- Bitcoin após cada corte do Fed: referência 2019-2026
- Venda global de títulos 2026: o 30 anos na máxima desde 2007
- Stablecoins 2026: Visa, Stripe e a Corrida USDT vs USDC
- Toda grande perda de paridade de stablecoin: referência
- Aprovação OCC da Circle 2026: USDC ganha, USDT em risco
- Rastreador da Lei CLARITY: status, votação no Senado e datas
- Piloto de títulos tokenizados da DTCC 2026: Wall Street
- Estreia da Securitize na NYSE 2026: ações tokenizadas
- Roteiro de Tokenização do Reino Unido 2026: £33 bilhões
- O Fed de Warsh: gráfico de pontos vira para alta de juros
- Cada ciclo de corte de juros do Fed desde 1980: ações e ouro
- Todos os ciclos de alta de juros do Fed desde 1983: S&P 500
Fontes selecionadas
- Federal Reserve — Relatório de Estabilidade Financeira
- Federal Reserve Bank of New York — dados da taxa efetiva dos fed funds
- DefiLlama — oferta em circulação de stablecoins
- Federal Reserve — calendário de reuniões do FOMC
- Federal Reserve — discurso principal do presidente Warsh no simpósio de Jackson Hole 2026
- Federal Reserve — comunicado do FOMC de 16 de setembro de 2026
- Federal Reserve — discurso de Powell em Jackson Hole 2022
- Federal Reserve — discurso de Powell em Jackson Hole 2024
- Yahoo Finance — histórico do S&P 500 (^GSPC)