
Copart compra a ACV Auctions: a aposta de US$ 1,9 bilhão no atacado digital entre concessionárias
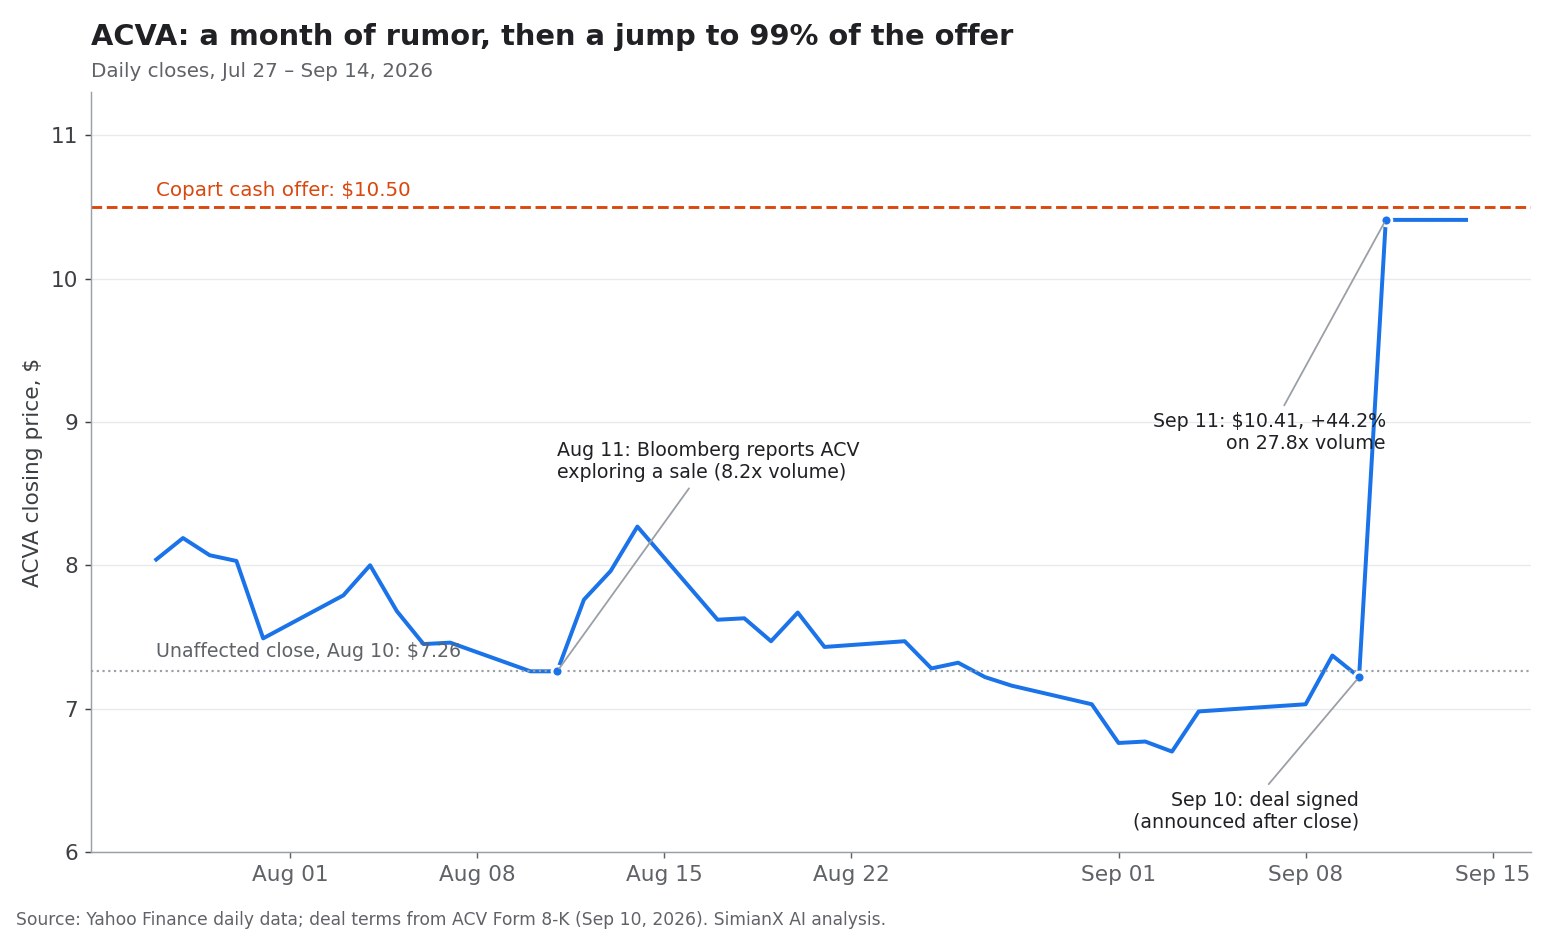
O acordo entre Copart e ACV Auctions em 2026 transformou a ACVA, uma ação castigada do setor de mercados digitais, em um caso de aquisição com valor fixo em dinheiro. Em 10 de setembro de 2026, a Copart e a ACV anunciaram um acordo definitivo pelo qual a Copart vai adquirir a ACV por US$ 10,50 por ação em dinheiro, o que implica um valor patrimonial de cerca de US$ 1,9 bilhão, segundo o comunicado conjunto arquivado na SEC. No pregão seguinte, a ACVA saltou 44,2%, para US$ 10,41, com um volume cerca de 28 vezes acima do normal.
Isso deixa os acionistas da ACVA diante de uma pergunta simples e os da Copart diante de uma difícil. Para quem tem ACVA, quase todo o valor já está no preço: a ação fechou 9 centavos abaixo da oferta. Para quem tem CPRT, a questão é se uma empresa cuja própria receita cresceu apenas 0,4% no ano fiscal de 2026 consegue voltar a crescer comprando um mercado de atacado entre concessionárias com uma margem EBITDA ajustada estreita, de 9%.
A lógica estratégica é clara. A Copart é líder mundial em leilões de veículos sinistrados e de perda total de seguradoras. A ACV opera um mercado atacadista digital entre concessionárias, apoiado por inspeções de veículos, transporte, financiamento de estoque, software de precificação e dados sobre as condições dos carros. Juntas, elas cobririam toda a vida de um veículo usado, da troca na concessionária ao leilão atacadista, ao salvado e à revenda internacional.
Mas uma narrativa estratégica não é o mesmo que um retorno garantido. A Copart diz que a transação deve ser neutra para o lucro por ação no primeiro ano completo após a compra e passar a elevar o lucro por ação somente a partir do ano fiscal de 2028. Os acionistas terão de esperar pelos benefícios, enquanto a Copart assume os riscos de integração, de execução e do ciclo de mercado.
A SimianX AI pode ajudar os investidores a acompanhar esse tipo de evento ao combinar documentos regulatórios, dados de valuation, indicadores técnicos, divulgações de resultados e sentimento das notícias em um único fluxo de pesquisa multiagente.
O que é exatamente o acordo entre Copart e ACV?
A transação está estruturada como uma oferta pública de aquisição em dinheiro seguida de uma fusão. Os principais termos, segundo o Form 8-K da ACV e o acordo de fusão:
| Termo | Detalhe |
|---|---|
| Preço | US$ 10,50 por ação da ACVA, integralmente em dinheiro |
| Valor patrimonial implícito | Cerca de US$ 1,9 bilhão |
| Prêmio | Cerca de 45% sobre o fechamento não afetado de 10 de agosto (US$ 7,26); cerca de 41% sobre o preço médio ponderado por volume de 30 dias até 9 de setembro |
| Estrutura | Oferta pública de aquisição, seguida da fusão de uma subsidiária da Copart com a ACV |
| Condições | Adesão da maioria das ações da ACV; término do período de espera da lei Hart-Scott-Rodino (HSR); condições habituais |
| Financiamento | Caixa disponível da Copart; sem condição de financiamento |
| Multa paga pela ACV | US$ 57,7 milhões (por exemplo, para aceitar uma proposta superior) |
| Multa reversa paga pela Copart | US$ 115,3 milhões se o negócio fracassar por motivos concorrenciais (liminar com base na HSR ou na lei de concorrência, ou se a condição da HSR não for cumprida até a data-limite) |
| Conclusão prevista | Até o fim do ano-calendário de 2026 |
| Após a conclusão | A ACV funcionará como subsidiária independente da Copart, sob a liderança atual |
Dois detalhes chamam a atenção. Primeiro, o prêmio é medido em relação a 10 de agosto, e não a 9 de setembro. Isso porque, em 11 de agosto, a Bloomberg informou que a ACV avaliava uma venda após receber interesse de compradores, e a ação negociou 8,2 vezes o volume normal naquele dia. Medido em relação ao preço da véspera da assinatura, o prêmio também ficou em torno de 45%, porque a ACVA havia recuado de novo para US$ 7,22.
Segundo, a multa reversa é o dobro da multa que a ACV pagaria. A Copart colocou US$ 115,3 milhões em jogo apostando que os reguladores vão aprovar o negócio. É um sinal relevante de confiança e, ao mesmo tempo, a indicação mais clara de qual risco as duas partes consideraram mais importante.
A ACV informou 169,8 milhões de ações em circulação em 3 de agosto de 2026, o que a US$ 10,50 soma cerca de US$ 1,78 bilhão; o valor anunciado de cerca de US$ 1,9 bilhão também inclui a remuneração em ações.
A estrutura transmite mais uma mensagem: a Copart não trata a ACV como uma pequena aquisição de software. Ela está comprando um negócio com relacionamentos próprios com concessionárias, operações de mercado, produtos de dados e equipe de gestão, e se comprometeu a manter essa equipe.
Por que a ACV Auctions tem valor estratégico
A ACV não é apenas um site de leilões on-line. Ela combina um mercado digital com serviços que ajudam as concessionárias a obter, precificar, transportar, financiar e gerenciar veículos usados.
Entre suas principais ofertas estão:
- ACV Auctions: leilões atacadistas digitais entre concessionárias.
- ACV Transportation: serviços de logística e transporte de veículos.
- ACV Capital: financiamento de estoque de curto prazo para concessionárias elegíveis.
- ACV MAX: software de gestão de estoque e otimização de lucro.
- VIPER: tecnologia de imagem e inspeção de veículos com inteligência artificial para concessionárias.
- True360: dados de inspeção e relatórios sobre as condições dos veículos.
- ClearCar: ferramentas de avaliação de veículos e de troca para consumidores.
A tecnologia da ACV ataca um problema persistente no mercado de carros usados: as concessionárias precisam tomar decisões de compra rápidas com informações imperfeitas. As condições do veículo, a quilometragem, o histórico de propriedade, a demanda local, o custo de transporte e o preço de revenda esperado afetam a rentabilidade. Os sistemas de inspeção e avaliação da ACV tentam tornar essas decisões mais consistentes.
Essa camada de dados é o que a Copart diz querer acima de tudo. No anúncio, a Copart afirmou que as duas empresas juntas terão "um dos maiores conjuntos de dados sobre as condições de veículos do setor" e que a "tecnologia de inspeção voltada a concessionárias, os dados de condição e as ferramentas de avaliação com inteligência artificial" da ACV vão fortalecer seus próprios produtos. A ACV traz mais de 850 inspetores de veículos nos Estados Unidos, mais de 70 mil transações mensais e mais de 22 mil compradores únicos em 2025, segundo a apresentação da transação.
O perfil financeiro recente da ACV
A ACV chegou à transação com impulso na receita, mas com rentabilidade modesta.
No ano de 2025, segundo a declaração de procuração de 2026 da ACV:
- Receita de US$ 760 milhões, alta de 19% na comparação anual.
- Receita de mercado e serviços de US$ 678 milhões, alta de 18%.
- 829.276 unidades vendidas no mercado, alta de 12%.
- EBITDA ajustado de US$ 59 milhões.
Os resultados do segundo trimestre de 2026, divulgados em 10 de agosto, mostraram a receita ainda crescendo, mas o volume físico estagnado:
| Indicador do 2º trimestre de 2026 | Resultado | Variação anual |
|---|---|---|
| Receita | US$ 214 milhões | +10% |
| Receita de mercado e serviços | US$ 189 milhões | +8% |
| Valor bruto de mercadorias (GMV) do mercado | US$ 2,7 bilhões | Praticamente estável |
| Unidades vendidas no mercado | 211.472 | Praticamente estável |
| Prejuízo líquido pelo GAAP | US$ 8 milhões | Prejuízo de US$ 7 milhões um ano antes |
| Lucro líquido não GAAP | US$ 10 milhões | US$ 12 milhões um ano antes |
| EBITDA ajustado | US$ 21 milhões | US$ 19 milhões um ano antes |
A ACV reafirmou as projeções para o ano de 2026: receita de US$ 845–855 milhões (alta de 11% a 13%), EBITDA ajustado de US$ 73–77 milhões e prejuízo líquido pelo GAAP de US$ 44–49 milhões. As projeções pressupunham que "o mercado atacadista de concessionárias deve se estabilizar na segunda metade de 2026", e a administração citou "ventos contrários persistentes no mercado atacadista de concessionárias".
Esses números revelam uma característica importante do negócio: a ACV consegue aumentar a receita mesmo quando as unidades e o GMV ficam estáveis, graças à maior receita por veículo e ao crescimento mais rápido de transporte, financiamento, inspeções e software. A qualidade desse crescimento importa. A receita de serviços pode ser mais recorrente do que as tarifas de leilão, mas tem margens e exigências operacionais diferentes.
Como a ACV se compara com o maior rival digital
O mercado atacadista entre concessionárias é dominado pela Manheim, da Cox Automotive, e pela OPENLANE (a antiga KAR Auction Services), ambas muito maiores do que a ACV. O único rival com divulgação pública comparável é a OPENLANE:
| 2025 | ACV | OPENLANE |
|---|---|---|
| Veículos vendidos | 829.276 | Quase 1,5 milhão |
| Valor bruto de mercadorias | Mais de US$ 10 bilhões | US$ 29 bilhões |
| Receita | US$ 760 milhões | US$ 1,9 bilhão |
| EBITDA ajustado | US$ 59 milhões | US$ 333 milhões |
Fontes: declaração de procuração e apresentação da transação da ACV; resultados do quarto trimestre de 2025 da OPENLANE.
A comparação mostra a oportunidade e a distância ao mesmo tempo. A ACV é a desafiante digital menor e de crescimento mais rápido; a OPENLANE gera mais de cinco vezes o EBITDA ajustado da ACV. Na prática, a Copart aposta que seu capital, sua rede de compradores e seus mais de 250 pátios físicos podem fechar essa distância mais rápido do que a ACV conseguiria sozinha.
A disparada de 44% da ACVA: o que os investidores precisam entender
O salto da ACVA é uma reação de arbitragem, não um novo veredito do mercado sobre o potencial da ACV como empresa independente. Quando uma companhia aberta aceita ser adquirida em dinheiro, sua ação costuma ser negociada um pouco abaixo da oferta. Esse desconto reflete o tempo até a conclusão, a chance de atraso regulatório, o risco de adesão insuficiente, complicações jurídicas e a pequena possibilidade de uma oferta concorrente.
Veja o que o mercado já precificou:
| Ponto de referência | Preço da ACVA | Em relação à oferta de US$ 10,50 |
|---|---|---|
| Fechamento não afetado, 10 de agosto | US$ 7,26 | A oferta é 44,6% maior |
| Fechamento antes da assinatura, 10 de setembro | US$ 7,22 | A oferta é 45,4% maior |
| Primeiro fechamento após o acordo, 11 de setembro | US$ 10,41 | 0,9% abaixo da oferta |
| Fechamento de 14 de setembro | US$ 10,41 | 0,9% abaixo da oferta |
Fonte: fechamentos diários do Yahoo Finance.
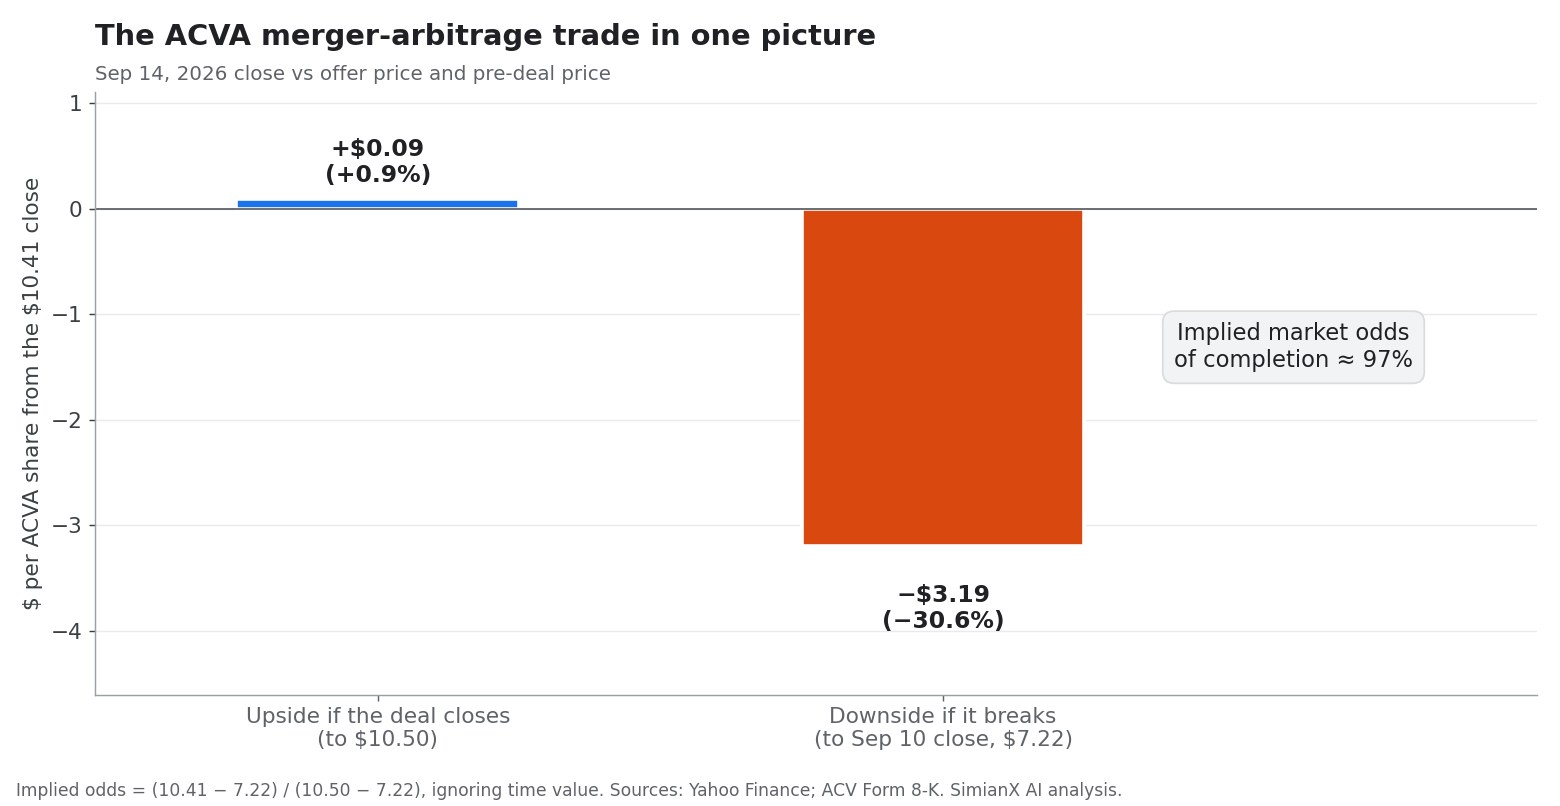
A assimetria é gritante. A US$ 10,41, o diferencial bruto é de 9 centavos, ou 0,9%. Se o negócio for concluído até o fim de dezembro, isso equivale a um retorno anualizado de cerca de 3%. Se fracassar e a ação voltar ao preço pré-acordo de US$ 7,22, a perda é de US$ 3,19 por ação, cerca de 31%. Calculando a probabilidade que iguala os dois resultados, chega-se a uma probabilidade implícita de conclusão de cerca de 97%, sem considerar o valor do dinheiro no tempo.
Isso mostra que o mercado trata o negócio como praticamente certo. Os investidores de arbitragem de fusões recebem muito pouco para assumir o risco restante, que é principalmente o prazo da análise concorrencial. A multa reversa de US$ 115,3 milhões amenizaria, mas não eliminaria, o prejuízo para a ACV se os reguladores bloqueassem o negócio.
A lógica estratégica da Copart: comprar crescimento
A maneira mais simples de entender esse negócio é olhar os próprios resultados da Copart, divulgados na mesma tarde em seu relatório do quarto trimestre do ano fiscal de 2026.
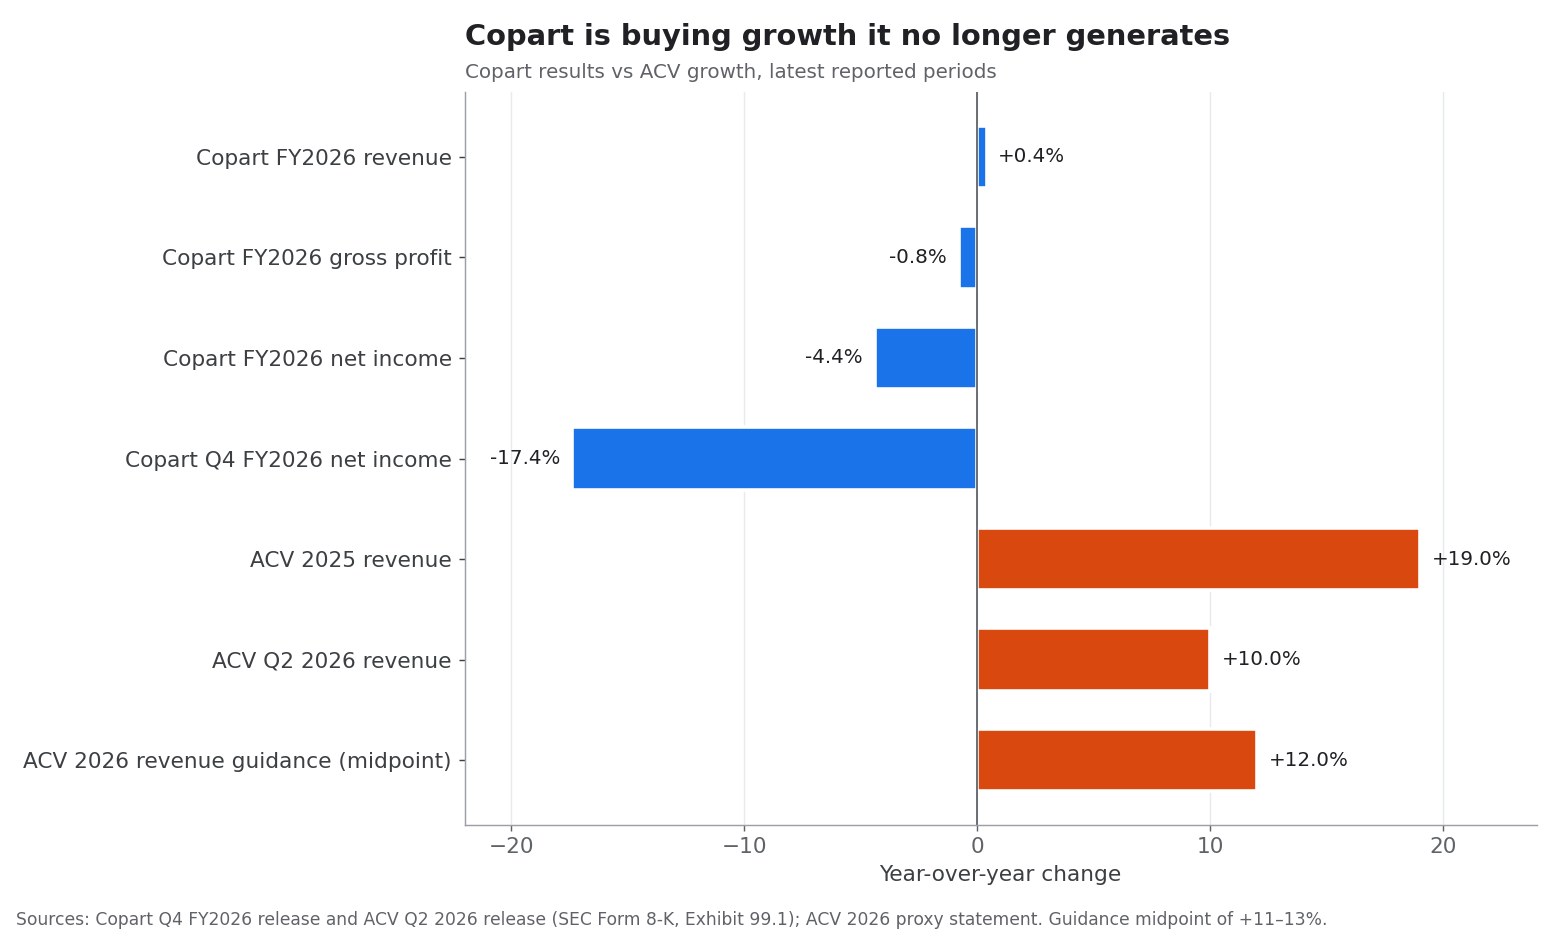
No ano encerrado em 31 de julho de 2026, a Copart informou:
| Copart, ano fiscal de 2026 | Resultado | Variação |
|---|---|---|
| Receita | US$ 4,67 bilhões | +0,4% |
| Lucro bruto | US$ 2,08 bilhões | −0,8% |
| Lucro líquido atribuível à Copart | US$ 1,48 bilhão | −4,4% |
| Lucro por ação diluído | US$ 1,55 | −2,5% |
| Lucro líquido do quarto trimestre | US$ 327 milhões | −17,4% |
| Lucro por ação diluído do quarto trimestre | US$ 0,35 | −14,6% |
| Caixa mais títulos mantidos até o vencimento, 31 de julho | US$ 4,49 bilhões | Ante US$ 4,79 bilhões |
Um negócio que por duas décadas foi uma máquina confiável de crescimento composto parou de crescer. A ação da Copart reflete isso: CPRT fechou a US$ 31,73 em 14 de setembro, cerca de metade de sua máxima semanal de fechamento de US$ 63,84, em maio de 2025. O lucro por ação do ano fiscal de 2026 também foi beneficiado pela redução no número de ações, já que a média ponderada de ações diluídas caiu 4,7% no quarto trimestre.
Nesse contexto, a ACV oferece três coisas que o negócio principal de salvados da Copart não consegue entregar sozinho.
1. Um novo vetor de crescimento
A Copart domina o mercado de veículos sinistrados e de perda total. A ACV lhe dá uma posição imediata no atacado entre concessionárias, um mercado que inclui carros recebidos na troca, estoque excedente, desmobilização de frotas e remarketing de usados. A Copart chama o canal de concessionárias de "um novo vetor de crescimento" e diz que o negócio deve "acelerar o crescimento da receita".
Um veículo pode entrar no estoque de uma concessionária como parte de uma troca, passar por um leilão atacadista, ser transportado para outra concessionária e, por fim, ser vendido a um consumidor, ou acabar como salvado após um acidente. A Copart ganharia exposição a mais etapas desse processo.
2. Venda cruzada em uma rede maior
A Copart tem cerca de 1 milhão de membros em mais de 185 países e vendeu mais de 4 milhões de unidades no último ano. A ACV tem relacionamento com concessionárias e tecnologia. A empresa combinada poderia oferecer de forma cruzada:
- Serviços de mercado da ACV aos compradores concessionários da Copart.
- Transporte e logística da Copart aos clientes da ACV.
- Ferramentas de inspeção da ACV aos vendedores da Copart.
- A base internacional de compradores da Copart ao estoque da ACV.
- Programas de veículos comerciais para financeiras de montadoras, bancos, frotistas e credores.
- Produtos de dados nos canais de atacado e de salvados.
3. Tecnologia e inteligência artificial
A ACV usa dados de veículos, imagens com inteligência artificial, análise preditiva e recomendações de estoque. O valor estratégico dessa tecnologia pode superar sua receita de software isolada: dados melhores sobre as condições do veículo aprimoram a precificação, aumentam a confiança dos compradores e reduzem disputas, no atacado entre concessionárias e, potencialmente, também nos leilões de salvados da Copart.
A Copart está pagando caro demais pela ACV?
O valor patrimonial de US$ 1,9 bilhão equivale aproximadamente a:
- Cerca de 2,2 vezes o ponto médio da projeção de receita da ACV para 2026.
- Cerca de 25 vezes o ponto médio da projeção de EBITDA ajustado para 2026.
- Um prêmio de 45% sobre o valor de mercado não afetado da ACV.
- Cerca de 42% dos US$ 4,49 bilhões em caixa e títulos mantidos até o vencimento da Copart.
Pelo múltiplo de receita, o negócio não parece exagerado para um mercado digital em crescimento. Pelo múltiplo de EBITDA, parece bem mais exigente, porque a margem EBITDA ajustada da ACV é de apenas cerca de 9%. Para comparação, a margem EBITDA ajustada da OPENLANE em 2025 foi de aproximadamente 17%.
O preço também é relativo à história. A máxima de fechamento mensal da ACVA após a abertura de capital em 2021 foi de US$ 34,61, e antes de surgir o interesse de compradores a ação havia caído 47% em um ano. Alguns acionistas de longo prazo da ACV vão receber muito menos do que pagaram, mesmo com um prêmio de 45%.
A Copart pode estar disposta a pagar um múltiplo maior porque:
- A ACV cresce mais rápido do que o negócio maduro de salvados da Copart.
- A ACV dá acesso a um canal de concessionárias estrategicamente importante.
- A Copart pode reduzir ao longo do tempo custos duplicados de tecnologia, estrutura corporativa e operações.
- A plataforma da ACV pode elevar a produtividade dos pátios e da rede de compradores existentes da Copart.
- A Copart pode colocar caixa ocioso para trabalhar em um negócio relacionado com um longo caminho de crescimento.
O verdadeiro teste é se a empresa combinada vai gerar um fluxo de caixa adicional que supere o custo de oportunidade de US$ 1,9 bilhão. A Copart não quantificou as sinergias. Até que o faça, os investidores devem tratar "neutro no primeiro ano, com aumento do lucro por ação a partir do ano fiscal de 2028" como a única meta financeira assumida.
A solidez financeira da Copart sustenta o negócio
A Copart pode pagar pela ACV com folga. Vai usar caixa disponível, evitar emitir ações a um valuation deprimido e não vai contrair dívida para a aquisição. Depois de pagar cerca de US$ 1,9 bilhão, ainda teria aproximadamente US$ 2,6 bilhões em caixa e títulos, com base no balanço de 31 de julho.
Mesmo assim, pagar em dinheiro tem um custo de oportunidade. A Copart poderia ter usado os recursos para:
- Compra de terrenos e expansão de pátios.
- Crescimento internacional.
- Recompra de ações, que, ao preço deprimido atual, pode parecer barata.
- Desenvolvimento de tecnologia.
- Aquisições menores com retorno mais rápido.
No fim, a transação precisa superar essas alternativas.
Por que a ACV continuará sendo uma subsidiária independente
A decisão da Copart de manter a ACV como subsidiária independente, comandada pelo presidente-executivo George Chamoun, faz sentido estratégico.
As concessionárias clientes da ACV podem temer que a Copart use as informações do mercado para competir com elas. Manter a ACV operacionalmente separada ajuda a preservar a confiança e a reduzir perturbações. A ACV também tem sua própria cultura de tecnologia, processos comerciais e planejamento de produtos. Uma integração completa imediata poderia custar engenheiros, concessionárias ou ritmo de desenvolvimento de produtos.
Uma estrutura independente traz vários benefícios:
- Retenção da equipe de gestão da ACV.
- Menos perturbação para as concessionárias.
- Investimento contínuo em ACV MAX, VIPER e produtos de dados.
- Responsabilização mais clara pelo desempenho operacional.
- Um caminho gradual para a integração tecnológica.
A desvantagem é que a independência pode atrasar as sinergias de custo. A Copart pode não capturar rapidamente toda a economia possível se a ACV mantiver sistemas, equipes e operações separados.
Principais riscos do acordo entre Copart e ACV Auctions em 2026
Risco regulatório e concorrencial
O negócio precisa da aprovação prevista na lei Hart-Scott-Rodino. A Copart e a ACV descrevem seus negócios como complementares: salvados de um lado, atacado entre concessionárias do outro. Ainda assim, os reguladores podem examinar sobreposições nos leilões on-line de veículos e se a união de uma plataforma dominante de salvados com uma desafiante digital do canal de concessionárias reduz a concorrência. O tamanho da multa reversa mostra que este é o risco que as duas partes precificaram com mais cuidado.
Risco de integração
Sistemas de tecnologia, bancos de dados de clientes, ferramentas de precificação e redes de transporte precisam ser conectados com cuidado. Uma integração malfeita pode gerar erros de cobrança, interrupções de serviço ou insatisfação das concessionárias.
Risco cultural
O negócio da Copart se apoia em escala, infraestrutura física e disciplina operacional. A ACV é um mercado de tecnologia que depende de desenvolvimento de software, ciência de dados e iteração rápida de produtos. Integração demais pode custar à ACV sua vantagem empreendedora; integração de menos pode deixar sinergias sem se concretizar.
Risco de neutralidade perante as concessionárias
As concessionárias podem preferir um mercado neutro. A Copart precisa garantir aos clientes da ACV que seus dados não serão usados de forma que enfraqueça a confiança no mercado.
Risco competitivo
A ACV concorre com a Manheim, a OPENLANE, os leilões físicos e outras plataformas digitais. Os rivais podem reagir com tarifas menores, inspeções melhores ou novas ferramentas enquanto o negócio estiver pendente.
Ciclicidade do mercado de carros usados
Os volumes e preços no atacado dependem dos juros, do poder de compra para carros usados, dos níveis de estoque, da oferta de veículos saindo de arrendamento, das retomadas e da demanda do consumidor. As próprias projeções da ACV pressupunham um mercado de concessionárias estabilizado no segundo semestre de 2026; um mercado mais fraco afetaria o GMV e elevaria as perdas de financiamento.
Risco de fracasso da oferta
Os acionistas da ACVA devem lembrar que o preço de US$ 10,50 é condicional. Um negócio fracassado poderia levar a ação de volta ao nível anterior ao anúncio, perto de US$ 7.
Cenários otimista, base e pessimista
| Cenário | Premissas principais | Resultado potencial |
|---|---|---|
| Otimista | O negócio é concluído no prazo, a retenção de concessionárias continua alta, a Copart faz venda cruzada com eficácia e a ACV ganha alavancagem operacional | Os acionistas da ACVA recebem US$ 10,50; a Copart volta a crescer e obtém retornos atraentes sobre o US$ 1,9 bilhão |
| Base | O negócio é concluído perto do fim do ano, a ACV continua independente e as sinergias chegam aos poucos | Aumento moderado da receita da Copart e alta do lucro por ação a partir do ano fiscal de 2028, como prometido |
| Pessimista | Atraso concorrencial, perda de concessionárias, atacado fraco ou problemas de integração | O diferencial aumenta, a ACVA cai para perto de US$ 7 se o negócio fracassar e a Copart obtém um retorno menor sobre o capital investido |
Para a arbitragem de fusão na ACVA, as variáveis-chave são a probabilidade de conclusão, o prazo e a queda caso o negócio fracasse.
Para os acionistas da CPRT, as variáveis-chave são:
- O valor e o prazo das sinergias de custo, quando forem divulgados.
- O crescimento da receita com venda cruzada.
- A retenção de funcionários e concessionárias da ACV.
- O investimento de capital adicional.
- A contribuição da ACV para o fluxo de caixa operacional.
- O efeito sobre as margens da Copart.
- Se o aumento do lucro por ação começa no ano fiscal de 2028, como prometido.
O que os investidores devem acompanhar antes da conclusão
Uma lista disciplinada de acompanhamento deve incluir:
- Documentos da oferta: o Schedule TO e o Schedule 14D-9 da ACV, incluindo o histórico do processo de venda e se houve outros interessados.
- Concorrência: qualquer segundo pedido de informações com base na HSR, o que indicaria uma análise mais longa.
- Andamento da oferta: o número de ações que aderiram e eventuais prorrogações da oferta.
- Dados operacionais da ACV: atividade das concessionárias, unidades vendidas no mercado e GMV no terceiro trimestre.
- Divulgação de sinergias: metas quantificadas de economia de custos e de receita, em vez de linguagem estratégica genérica.
- Alocação de capital da Copart: se as recompras continuam após o desembolso em dinheiro.
- O diferencial: um aumento da distância entre o preço da ACVA e os US$ 10,50 é o sinal de alerta antecipado do mercado.
- Reação da concorrência: preços, incentivos a concessionárias e investimento em tecnologia da Manheim e da OPENLANE.
A SimianX AI pode ser usada para acompanhar ACVA e CPRT juntas, combinando documentos arquivados na SEC, divulgações de resultados, movimento de preços, revisões de analistas e sentimento das notícias, e você pode abrir diretamente uma análise ao vivo de CPRT. Os investidores devem verificar os dados de forma independente e lembrar que a SimianX oferece apoio à pesquisa, não recomendação de investimento personalizada.
A disparada de 44% da ACVA pode dar origem a uma nova potência de tecnologia automotiva?
A resposta depende do que significa "dar origem".
A ACVA deixará de ser uma ação listada independente se a Copart concluir a oferta. Os acionistas recebem dinheiro, em vez de participar do potencial de longo prazo da ACV.
Mas o negócio combinado de Copart e ACV poderia se tornar uma plataforma mais poderosa de tecnologia automotiva e remarketing de veículos. A ACV contribui com relacionamentos com concessionárias, liquidez digital no atacado, dados de inspeção e avaliação, serviços de transporte e financiamento, software de estoque e precificação assistida por inteligência artificial. A Copart contribui com escala global em leilões, pátios físicos, relacionamentos com seguradoras e clientes comerciais, compradores internacionais, forte geração de caixa e capital para investir ao longo dos ciclos de mercado.
Cada empresa preenche uma lacuna no modelo da outra. Ainda assim, os investidores não devem supor que um negócio estrategicamente lógico produz automaticamente retornos superiores. Ele precisa ser avaliado por resultados mensuráveis: retenção de clientes, sinergias de receita, economia de custos, fluxo de caixa e retorno sobre o capital investido.
Perguntas frequentes sobre o acordo entre Copart e ACV Auctions em 2026
Qual é o valor do acordo entre Copart e ACV Auctions?
A Copart concordou em adquirir a ACV Auctions por US$ 10,50 por ação em dinheiro, um valor patrimonial implícito de cerca de US$ 1,9 bilhão. A oferta representa um prêmio de cerca de 45% sobre o preço de fechamento não afetado da ACV, de US$ 7,26, em 10 de agosto de 2026, o último pregão antes das notícias sobre uma possível venda.
Por que a ação da ACVA disparou cerca de 44%?
A ação subiu 44,2%, para US$ 10,41, em 11 de setembro, porque os investidores reajustaram seu preço em direção à oferta em dinheiro da Copart. A diferença restante de 9 centavos até US$ 10,50 reflete o tempo até a conclusão e o risco de o negócio atrasar ou ser bloqueado.
O que acontece se o negócio fracassar?
Se o negócio for rescindido por uma liminar concorrencial ou porque a análise da HSR não terminou até a data-limite, a Copart terá de pagar à ACV uma multa reversa de US$ 115,3 milhões. A ACV pagaria à Copart US$ 57,7 milhões se aceitasse uma proposta superior. As ações da ACVA provavelmente voltariam a cair para perto do nível pré-acordo, cerca de US$ 7.
A Copart está pagando caro demais pela ACV Auctions?
O preço equivale a cerca de 2,2 vezes a projeção de receita da ACV para 2026, mas a cerca de 25 vezes sua projeção de EBITDA ajustado. Parece exigente em relação ao lucro e razoável em relação à receita; se vai compensar depende de sinergias que a Copart ainda não quantificou.
Quando a aquisição da ACV pela Copart deve ser concluída?
As empresas esperam concluí-la até o fim do ano-calendário de 2026, desde que a maioria das ações adira à oferta, o período de espera da HSR termine e outras condições habituais sejam cumpridas.
Por que a Copart está comprando a ACV agora?
A receita da Copart no ano fiscal de 2026 cresceu apenas 0,4% e o lucro líquido do quarto trimestre caiu 17,4%, enquanto a ACV projeta crescimento de receita de 11% a 13%. A ACV dá à Copart um negócio de atacado entre concessionárias que cresce mais rápido e uma tecnologia de dados de veículos que ela não tem.
Conclusão
O acordo entre Copart e ACV Auctions em 2026 é mais do que uma aquisição de US$ 1,9 bilhão. É uma aposta de que o remarketing de veículos se tornará cada vez mais digital, orientado por dados e integrado entre os canais de salvados, atacado, transporte, financiamento e varejo, e também o reconhecimento de que o próprio motor de crescimento da Copart desacelerou.
A disparada de 44% da ACVA capturou quase todo o valor da oferta da Copart. A US$ 10,41 contra US$ 10,50, o mercado precifica uma chance de conclusão de cerca de 97%, deixando aos investidores de arbitragem 0,9% de alta contra cerca de 31% de queda caso o negócio fracasse. A pergunta de longo prazo cabe aos acionistas da Copart: a rede de concessionárias, a tecnologia de mercado e a inteligência de veículos da ACV podem gerar fluxo de caixa adicional suficiente para justificar pagar cerca de 25 vezes o EBITDA ajustado?
O caso otimista é real. A Copart ganha um canal de concessionárias que cresce mais rápido, amplia seu mercado potencial, incorpora ferramentas de dados de veículos com inteligência artificial e pode fazer venda cruzada em uma rede global. O caso pessimista é igualmente real. As unidades e o GMV da ACV ficaram estáveis no segundo trimestre, suas margens são modestas, e a integração pode prejudicar justamente os relacionamentos com concessionárias e a cultura de tecnologia pelos quais a Copart está pagando.
Para outros grandes negócios que analisamos neste ano, veja Acordo Amazon Qualcomm: 54 milhões de ações em jogo e Acordo Nvidia-Hugging Face 2026: 86 vezes a receita.
Os investidores que quiserem acompanhar a transação, as mudanças de valuation e a reação do mercado após o anúncio podem usar a SimianX AI para combinar fundamentos, análise técnica, documentos arquivados na SEC e sentimento das notícias em tempo real. A plataforma pode ajudar a organizar as evidências, mas os investidores devem fazer sua própria diligência e consultar um profissional habilitado antes de tomar decisões financeiras.
Este artigo tem fins exclusivamente informativos e educacionais. Não constitui recomendação de investimento, jurídica ou tributária. Os preços de mercado e os termos do negócio podem mudar, e os investidores devem verificar os dados atuais antes de tomar decisões financeiras.
Leitura Relacionada
- Acordo Amazon Qualcomm: 54 milhões de ações em jogo
- Acordo Nvidia-Hugging Face 2026: 86 vezes a receita
- Acordo NextEra-Dominion 2026: Gargalo de 110 GW para IA
Referências
- SEC EDGAR — Comunicado conjunto da Copart e da ACV (Form 8-K da ACV, anexo 99.1, 10 de setembro de 2026)
- SEC EDGAR — Form 8-K da ACV com o resumo do acordo de fusão e as multas rescisórias
- SEC EDGAR — Acordo e plano de fusão (anexo 2.1)
- SEC EDGAR — Apresentação da transação da Copart e da ACV (anexo 99.2)
- SEC EDGAR — Resultados da Copart do quarto trimestre do ano fiscal de 2026 (anexo 99.1)
- SEC EDGAR — Resultados da ACV do segundo trimestre de 2026
- ACV, relações com investidores — Declaração de procuração de 2026
- SEC EDGAR — Resultados da OPENLANE do quarto trimestre de 2025
- Bloomberg — ACV Auctions avalia venda após interesse de compradores (11 de agosto de 2026)
- Bloomberg — Copart perto de acordo de cerca de US$ 2 bilhões pela ACV Auctions (10 de setembro de 2026)


