 Por Marcus Reeve
O que a história mostra a cada inversão da curva
Resposta rápida: Em 15 de outubro de 2026, a curva de juros dos EUA não está invertida: o spread de 10 anos menos 2 anos é de +0,33 ponto percentual e o de 10 anos menos 3 meses, de +0,82. A inversão de 2022–24 terminou em setembro de 2024 e, até outubro de 2026, nenhuma recessão havia sido declarada.
Atualizado em outubro de 2026: spreads atuais, datas exatas de inversão e desinversão e o episódio de 2022–24 acrescentados.
A curva de juros invertida é o sinal de recessão mais observado das finanças: uma inversão sustentada da curva do Tesouro americano precedeu cada recessão do país por mais de meio século. Ela também já deu alarmes falsos, o mais recente a inversão de 2022–24, a mais longa já registrada, que até outubro de 2026 não havia sido seguida de recessão. Mas "a curva inverteu" é onde a maioria da cobertura para — e é exatamente aí que começa o trabalho útil. Esta é uma referência completa e reutilizável sobre o que uma inversão realmente é, sobre cada episódio inversão-para-recessão desde os anos 1970 com seu tempo de antecedência, sobre por que o sinal funciona e sobre sua parte mais malcompreendida: o perigo costuma chegar depois que a curva se desinverte, não enquanto está invertida.
Ela foi feita para ser atemporal. Aqui não há previsões que vencem — apenas o registro histórico, o mecanismo por trás e uma forma transparente de acompanhar a curva junto com o resto do panorama macro com sinais de IA. Se você quer o arcabouço complementar para agir diante de uma mudança de regime, combine isto com o Manual de rotação setorial do S&P 500.
O que uma curva de juros invertida realmente significa
A curva de juros traça os rendimentos do Tesouro dos EUA dos prazos curtos aos longos. Normalmente, ela é ascendente: os credores exigem mais para travar o dinheiro por dez anos do que por três meses. Uma inversão é quando isso vira de cabeça para baixo — os juros curtos sobem acima dos longos — e carrega uma mensagem específica. Os investidores estão dizendo que esperam que o Federal Reserve corte juros no futuro (o que puxa os rendimentos longos para baixo) porque esperam uma economia mais fraca. O mercado de títulos, na prática, está precificando uma desaceleração antes que ela apareça nos dados.
Dois spreads dominam a conversa:
- 10 anos menos 2 anos (10a–2a): a referência popular, citada na maioria dos comentários de mercado.
- 10 anos menos 3 meses (10a–3m): o spread sobre o qual o modelo de probabilidade de recessão do Fed de Nova York é construído, e o que a pesquisa acadêmica (Estrella–Mishkin) achou mais confiável.
Geralmente concordam, mas nem sempre no mesmo momento — o que é, em si, uma nuance útil, tratada abaixo.
Cada episódio inversão-para-recessão desde 1978
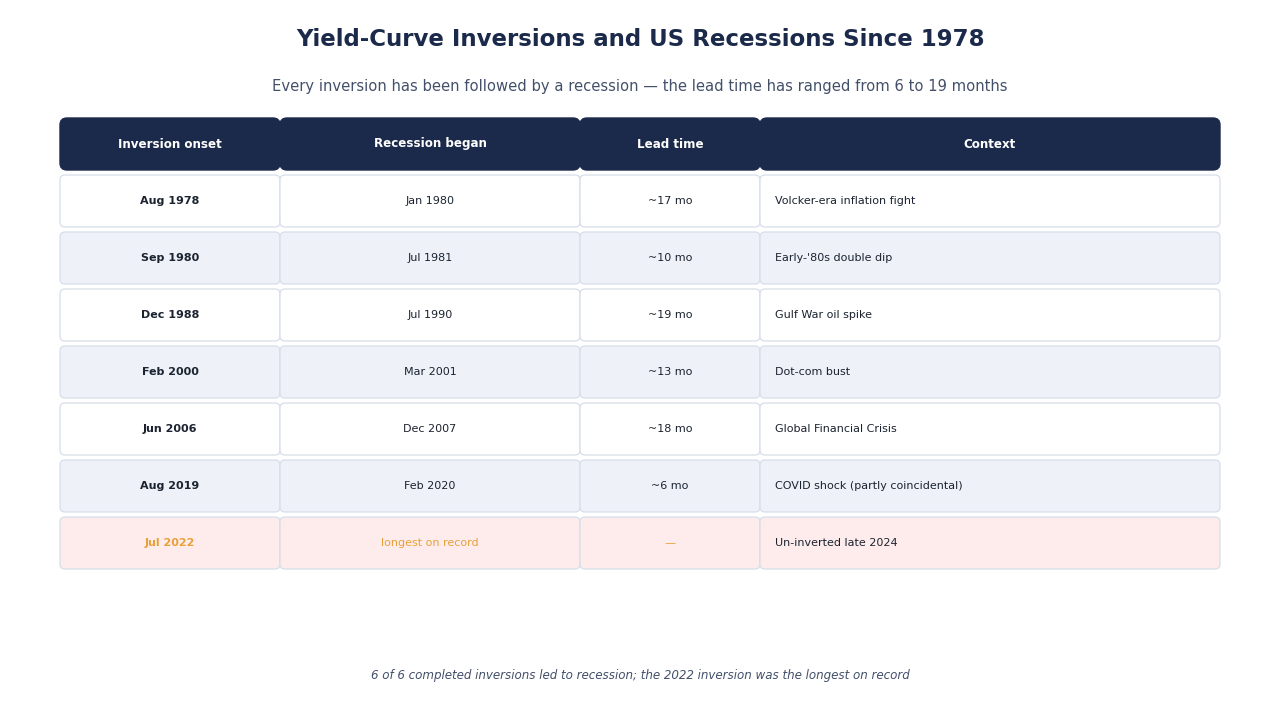
A tabela abaixo associa cada inversão do 10a–2a desde 1978 à recessão datada pelo NBER que se seguiu. As datas são fechamentos diários da série 10a–2a do FRED; o "último fechamento invertido" é o último dia abaixo de zero antes de a curva se manter positiva.
| Início da inversão | Último fechamento invertido | Início da recessão | Inversão → recessão | Curva positiva → recessão | Contexto |
|---|---|---|---|---|---|
| 18 ago 1978 | 1 mai 1980 | Jan 1980 | ~17 meses | Começou com a curva ainda invertida | Combate à inflação da era Volcker |
| 12 set 1980 | 5 nov 1981 | Jul 1981 | ~10 meses | Começou com a curva ainda invertida | Segunda perna do duplo fundo do início dos anos 80 |
| 13 dez 1988 | 29 mar 1990 | Jul 1990 | ~19 meses | ~3 meses | Agravada pelo choque de petróleo do Golfo |
| 26 mai 1998 | 27 jul 1998 | Nenhuma | — | — | Breve e rasa (mínima de −0,07); sem recessão |
| 2 fev 2000 | 28 dez 2000 | Mar 2001 | ~13 meses | ~2 meses | Estouro das pontocom |
| 8 jun 2006* | 5 jun 2007 | Dez 2007 | ~18 meses | ~6 meses | Crise financeira global |
| 27 ago 2019 | 29 ago 2019 | Fev 2020 | ~6 meses | ~5 meses | Choque da COVID; o timing em parte fortuito |
| 6 jul 2022* | 5 set 2024 | Nenhuma declarada até out 2026 | — | Mais de 25 meses, sem recessão | A inversão mais longa já registrada |
\* Houve quedas breves abaixo de zero antes (27 de dezembro de 2005 e 1 de abril de 2022); as datas indicadas marcam o início da inversão sustentada.
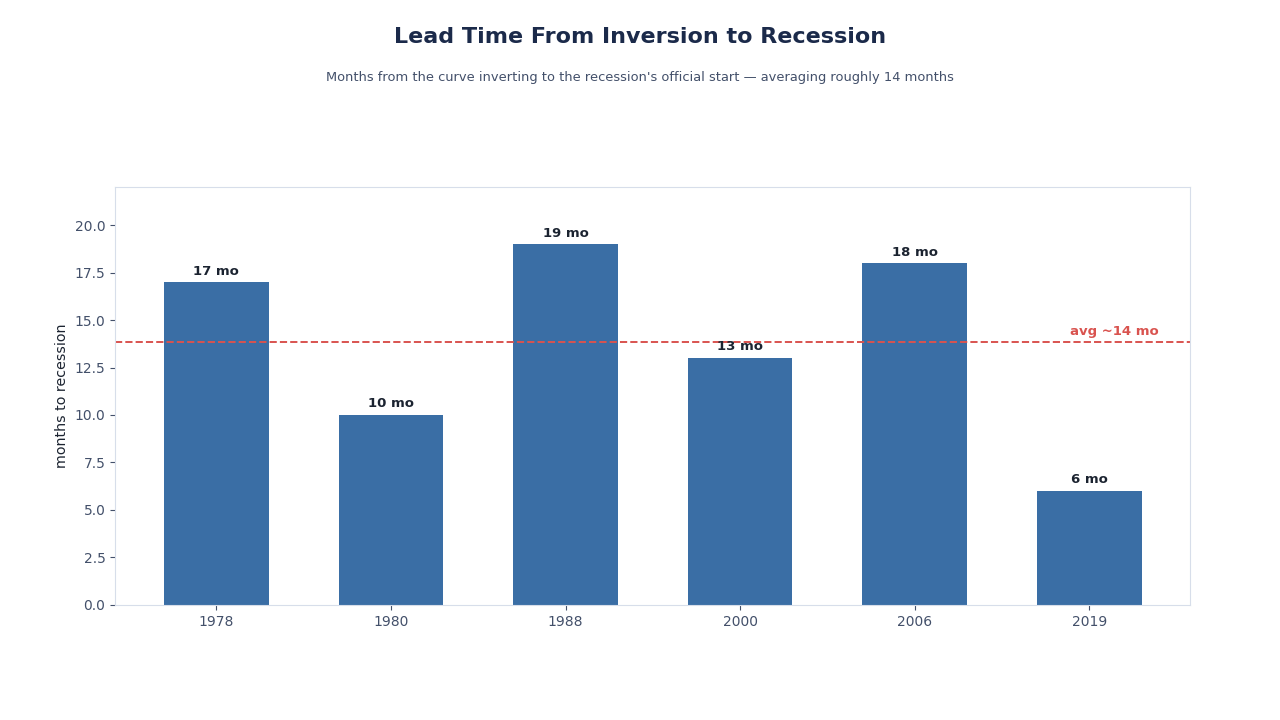
Algumas coisas se destacam. O tempo de antecedência é longo e variável: de 6 a 19 meses do início da inversão ao início da recessão, cerca de 14 meses em média nas seis recessões, por isso uma inversão é um aviso, não um gatilho. O episódio de 2019 leva um asterisco: a curva inverteu corretamente, mas a recessão que se seguiu foi uma pandemia, não um ciclo de crédito. E a inversão de 2022 foi a mais longa já registrada (de 6 de julho de 2022 a 5 de setembro de 2024, 792 dias corridos) e a mais profunda desde 1981, com mínima de −1,08 ponto em 3 de julho de 2023 (o recorde é −2,41 em março de 1980). Ela terminou em setembro de 2024, o NBER não havia declarado nenhuma recessão nos 25 meses seguintes, e isso a torna o episódio mais instrutivo para entender os limites do sinal.
Onde a curva de juros está agora (outubro de 2026)
Em 15 de outubro de 2026, a curva de rendimentos ao par do Tesouro colocava o título de 10 anos em 5,10%, o de 2 anos em 4,77% e a letra de 3 meses em 4,28%. Isso dá um spread 10a–2a de +0,33 e um spread 10a–3m de +0,82 ponto percentual, em linha com a série 10a–3m do FRED. O spread 10a–3m ficou invertido de 18 de outubro de 2022 a 12 de dezembro de 2024 (mínima de −1,89 em 4 de maio de 2023), voltou a ficar levemente abaixo de zero em alguns momentos entre fevereiro e outubro de 2025 (mínima de −0,27) e desde então é positivo. A curva agora tem inclinação positiva enquanto o Fed sobe os juros: ele elevou a faixa-alvo para 3,75–4,00% em setembro de 2026 (veja a decisão mais recente do Fed e o histórico).
O único alarme falso — e por que as nuances importam
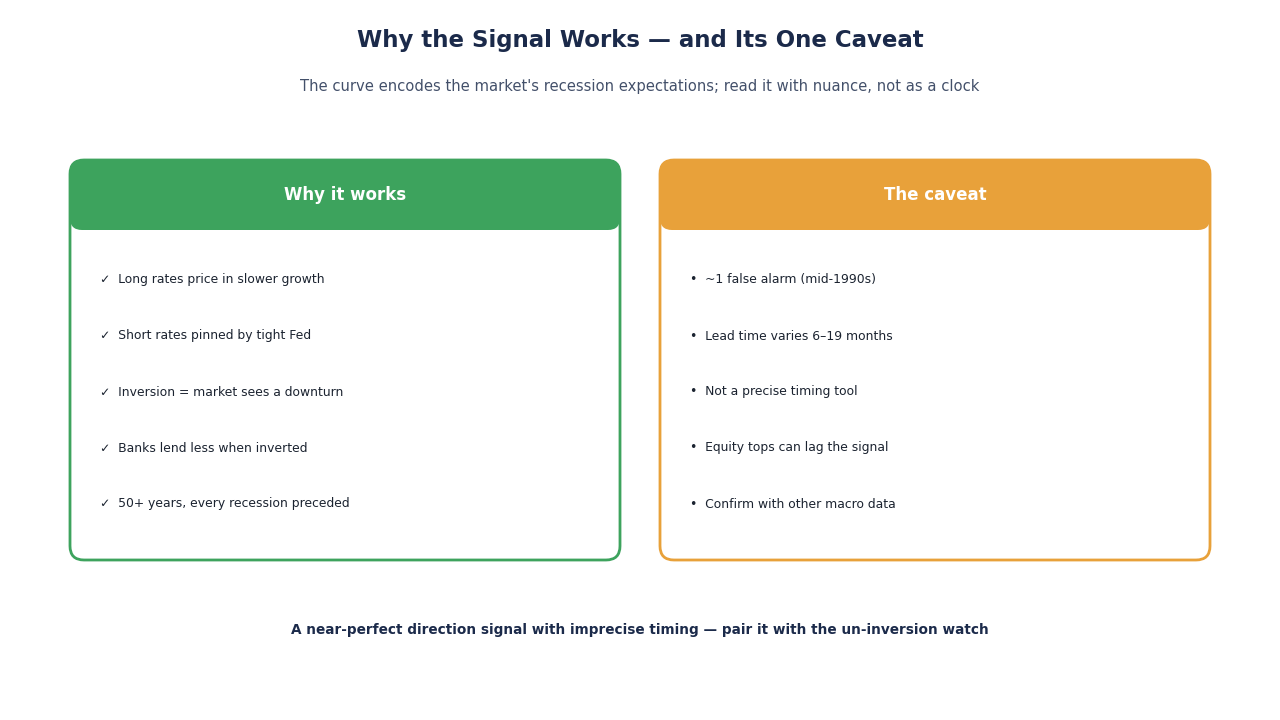
A reputação da curva invertida repousa sobre uma ressalva famosa: a inversão de meados dos anos 1960 foi seguida de uma desaceleração acentuada, mas não de uma recessão oficial do NBER. Esse falso positivo é a razão pela qual analistas cuidadosos descrevem o histórico da curva como "um único alarme falso em mais de cinquenta anos" em vez de proclamar perfeição. Na medida 10a–2a houve ainda uma inversão breve e rasa entre maio e julho de 1998 sem recessão, e a inversão de 2022–24 não havia sido seguida de uma até outubro de 2026. Um ativo de referência deve declarar sua própria margem de erro; esses três episódios são ela.
A lição não é que o sinal seja pouco confiável; é que nenhum indicador isolado é suficiente. Uma inversão eleva a probabilidade condicional de recessão; não a garante. É exatamente por isso que ela pertence a uma cesta de sinais em vez de ser usada sozinha.
Por que o sinal funciona: o mecanismo
Uma curva invertida não é mágica — ela descreve um aperto real sobre a economia.
- O crédito bancário se contrai. Os bancos tomam emprestado no curto e emprestam no longo; sua margem financeira líquida é a diferença entre os dois. Quando esse spread inverte, emprestar fica menos lucrativo, então o crédito aperta — e crédito mais apertado desacelera o crescimento. Ações sensíveis à curva como JPM e BAC sentem isso diretamente.
- A política é restritiva por construção. Uma curva inverte porque o Fed empurrou os juros curtos para cima para combater a inflação enquanto a ponta longa precifica a eventual desaceleração. A inversão é, quase por definição, um sinal de política apertada.
- As expectativas retroalimentam. Uma vez que empresas e mercados leem a inversão como aviso de recessão, eles recuam em contratações e investimentos — o que pode ajudar a provocar a própria desaceleração que a curva antecipou.
É o mesmo "motor de regime" que move a liderança setorial. O pano de fundo macro que uma inversão descreve é justamente o insumo que um modelo de regime transforma em probabilidades — a ponte entre esta referência e um arcabouço de rotação acionável.
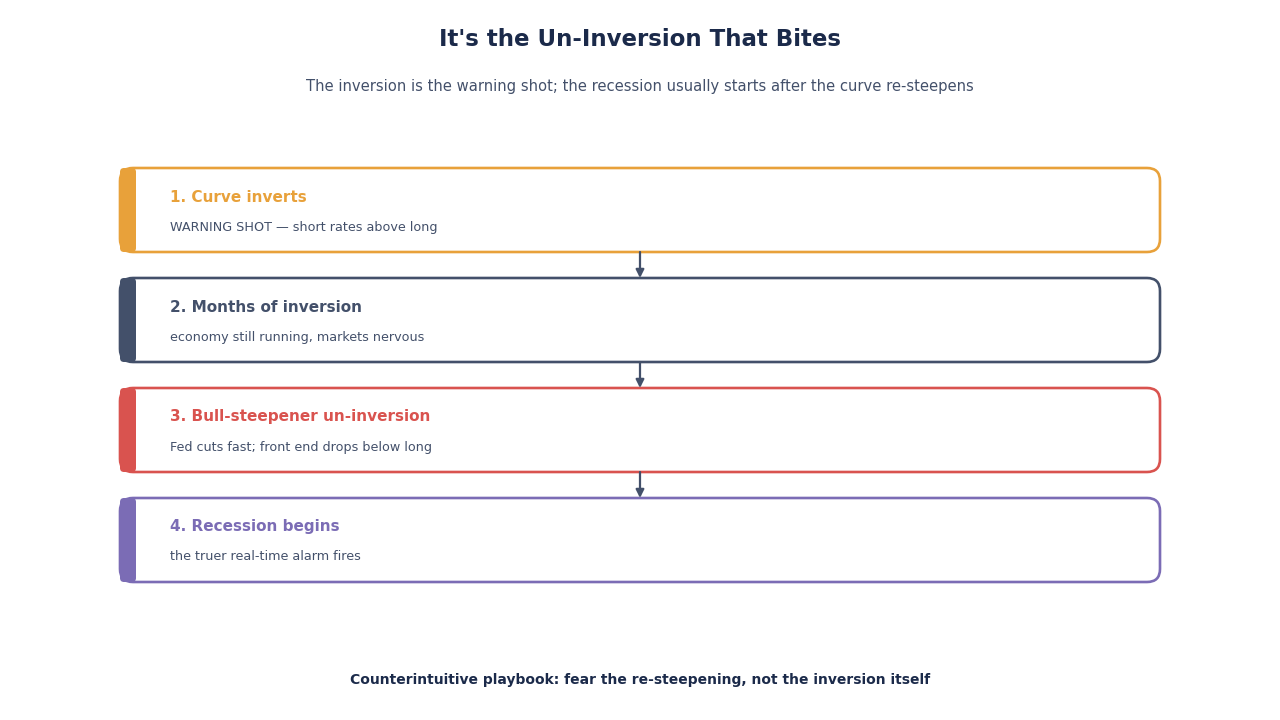
A parte mais malcompreendida: quem morde é a desinversão
Aqui está o detalhe que a maioria das manchetes perde. Em quatro das seis recessões desde 1978 (1990, 2001, 2007 e 2020), a recessão começou depois que a curva 10a–2a voltou a ficar positiva, de 2 a 6 meses depois; em 1980 e 1981, começou com a curva ainda invertida. A sequência habitual é o Fed, vendo a economia enfraquecer, começar a cortar rápido os juros curtos, e a ponta curta cair de volta abaixo da longa. Essa desinversão por "inclinação altista" foi muitas vezes o alarme em tempo real mais verdadeiro do que a própria inversão.
Então o manual é contraintuitivo: a inversão é o tiro de aviso, os meses de inversão são a janela para se preparar, e a desinversão rápida é o sinal de que o tempo acabou. Quem relaxa assim que a curva normaliza está lendo o gráfico ao contrário.
Como acompanhar a curva com sinais de IA
A curva é um insumo; um nowcast de recessão mistura muitos. Em vez de esperar dados defasados do PIB, um modelo transparente integra a curva com séries oportunas — pedidos de seguro-desemprego, spreads de crédito, PMIs, a tendência do desemprego — em uma única probabilidade explicável de recessão hoje. O objetivo nunca é uma caixa-preta gritando "crash"; é uma probabilidade que você pode interrogar, com as variáveis por trás à mostra.
Na SimianX, isso se parece com um hábito semanal:
- Leia o pano de fundo macro. Comece com o regime e o contexto de sinais na visão geral de ações dos EUA — a curva é uma peça desse mosaico.
- Veja a direção da curva, não só o nível. Uma curva profundamente invertida que está se inclinando é uma mensagem diferente de uma que ainda está invertendo. O contexto de mercado ao vivo flui na sala de comando de ações.
- Escreva a resposta de antemão. Mapeie "probabilidade de recessão em alta" para um viés defensivo — rumo a básicos, utilities e saúde como PG, NEE e UNH — e deixe um autopilot da SimianX vigiar os gatilhos para que um sinal lento não exija olhar telas todo dia.
A inversão e a bolsa: o timing das ações
Um dos erros mais caros que os investidores cometem é vender ações no dia em que a curva inverte. A história diz que é cedo demais. Como o tempo de antecedência até a recessão é longo, as ações frequentemente continuaram subindo por muitos meses — às vezes bem mais de um ano — depois da inversão inicial, antes de finalmente formar topo mais perto da própria recessão. A inversão de 2006 é o caso de manual: o S&P 500 seguiu fazendo novas máximas até o fim de 2007, mais de um ano depois, antes de começar o mercado de baixa da crise financeira global.
A lição é de sequência, não de direção. A inversão diz que o ciclo está envelhecendo e que a probabilidade de um mercado de baixa está subindo — não que o topo já chegou. Por isso a resposta historicamente sensata é elevar a qualidade e inclinar-se defensivo gradualmente à medida que o sinal amadurece, não sair em um único movimento de pânico. Quem trata a inversão como um relógio que começou a contar, e não como um alarme que já tocou, captura a alta de fim de ciclo enquanto ainda se prepara para a queda. Combine o timing daqui com o registro de profundidade e duração de Todo mercado de baixa do S&P 500 desde 1929 e você tem as duas metades do quadro: quando o risco sobe e quão fundo ele historicamente foi.
O que os investidores realmente fazem com uma inversão
Como o tempo de antecedência é longo, uma inversão não é uma sirene de vender tudo. As respostas historicamente sensatas são graduais:
- Suba a qualidade. Favoreça balanços sólidos e fluxos de caixa duráveis em vez de crescimento especulativo à medida que o ciclo envelhece.
- Incline-se defensivo com o tempo. A fase de desaceleração historicamente favoreceu Consumo Básico, Utilities e Saúde — os mesmos defensivos que o relógio de rotação aponta no fim do ciclo.
- Respeite o padrão de recuperação. Os mercados olham para frente e muitas vezes fizeram fundo durante a recessão, bem antes de a economia virar. Para o registro completo de quão fundas e longas foram essas quedas, veja Todo mercado de baixa do S&P 500 desde 1929.
- Mantenha uma escada de risco escrita. Regras pré-comprometidas vencem decisões de pânico quando a desinversão finalmente chega.
Um exemplo prático de leitura da curva
Suponha que o spread 10a–2a esteja invertido há oito meses e agora comece a se inclinar, enquanto os pedidos de seguro-desemprego sobem e os spreads de crédito high-yield se alargam. Lido isoladamente, "a curva está normalizando" soa como boa notícia. Lido em contexto, é o oposto: uma desinversão por inclinação altista acompanhada de pedidos em alta e spreads mais largos é o clássico revezamento de fim de ciclo. A ação correta não é comemorar a normalização, e sim confirmar o viés defensivo e armar a escada de risco. Esse é todo o valor de uma referência como esta — ela impede você de ler um sinal perigoso como um sinal tranquilizador.
Perguntas frequentes
A curva de juros está invertida agora?
Não. Em 15 de outubro de 2026, o título do Tesouro de 10 anos rendia 5,10%, o de 2 anos 4,77% e o de 3 meses 4,28%, então o spread 10a–2a era de +0,33 ponto e o 10a–3m de +0,82. O spread 10a–2a está positivo desde 6 de setembro de 2024.
Uma curva de juros invertida sempre significa que vem uma recessão?
Não. Uma inversão sustentada precedeu cada recessão dos EUA por mais de cinquenta anos, mas houve alarmes falsos: meados dos anos 1960, uma breve queda em 1998 e a inversão de 2022–24, que até outubro de 2026 não havia sido seguida de recessão. Ela aumenta as chances; não é um cronômetro.
Quanto tempo depois da inversão da curva de juros começa uma recessão?
Nas seis recessões desde 1978, de 6 a 19 meses depois que o spread 10a–2a inverteu pela primeira vez, cerca de 14 meses em média. Essa variação é o motivo de a inversão ser tratada como uma janela para se preparar, e não como um momento para agir.
Quando terminou a inversão da curva de juros de 2022?
O último fechamento abaixo de zero do spread 10a–2a foi em 5 de setembro de 2024, após uma inversão sustentada iniciada em 6 de julho de 2022, a mais longa já registrada. O spread 10a–3m ficou invertido até dezembro de 2024 e voltou a ficar levemente abaixo de zero em alguns momentos de 2025.
Qual spread de juros é o sinal de recessão mais confiável?
A pesquisa e o Fed de Nova York favorecem o spread 10 anos menos 3 meses, enquanto o comentário de mercado costuma citar o 10 anos menos 2 anos. Geralmente concordam; quando divergem, o 10a–3m tem o histórico acadêmico mais forte.
Por que dizem que a desinversão é mais perigosa que a inversão?
Porque em quatro das seis recessões desde 1978 a retração começou de 2 a 6 meses depois que a curva voltou a ficar positiva. Uma desinversão rápida geralmente significa que o Fed está cortando juros depressa diante de uma economia que enfraquece. Em 1980 e 1981, porém, a recessão começou com a curva ainda invertida.
Como os sinais de IA ajudam a acompanhar o risco de recessão?
Um modelo pode combinar a curva com dados recentes, como pedidos de seguro-desemprego, spreads de crédito e PMIs, em uma probabilidade de recessão semanal e explicável, e automatizar a resposta. Essa é a ideia dos autopilots da SimianX; veja os preços para o que cada nível inclui.
Leitura relacionada
- Manual de rotação setorial do S&P 500 — como se posicionar quando o regime muda
- Todo mercado de baixa do S&P 500 desde 1929 — o registro de profundidade e duração
- Visão geral de ações dos EUA — análise de IA em todo o mercado
- Autopilots da SimianX — automatize a vigilância macro
- Cada ciclo de corte de juros do Fed desde 1980: ações e ouro — o que aconteceu depois que o Fed começou a afrouxar
- Todos os ciclos de alta de juros do Fed desde 1983: S&P 500 — a fase de aperto que costuma preceder a inversão
- Ouro em Cada Recessão dos EUA Desde 1973: O Placar — o placar do ouro em cada recessão
- Decisão de juros do Fed: último FOMC e histórico completo — a taxa básica atual
- Mais tabelas de referência na seção temática Ciclos de juros do Fed, curva de juros e datas do FOMC
A curva de juros invertida conquistou sua reputação, mas recompensa o investidor que a lê por inteiro em vez de como uma manchete de uma palavra. Saiba o que ela mede, respeite seu tempo de antecedência longo e variável, lembre-se do único alarme falso e, acima de tudo, vigie a desinversão: o momento em que a curva normaliza é, historicamente, quando o tempo acaba, não quando o risco passa. Acompanhe-a da mesma forma toda semana — na mão ou com a SimianX — e o sinal de recessão mais observado dos mercados vira uma ferramenta que você realmente pode usar, em vez de uma manchete à qual você reage.