
 Por Muke
Alta do Nasdaq e dias de rali estreito: a IA voltou ou só está segurando o mercado?
Resposta rápida: Em 19 de outubro de 2026, o Nasdaq Composite subiu 1,11% e o S&P 500 0,41%, enquanto o Dow recuou 0,07%. Na NYSE, as ações em queda superaram as em alta por 1.761 a 945. O ETF do S&P 500 ponderado por valor de mercado (SPY) ganhou 0,42%, enquanto seu gêmeo de peso igual (RSP) perdeu 0,32%. Isso faz de 19 de outubro o 20º "dia de rali estreito" de 2026, contra 32 em todo o ano de 2025 e 30 em 2024. Dentro do Nasdaq-100, a recuperação foi ampla: o ETF de peso igual do Nasdaq-100 (QQEW) subiu 1,14%, quase igualando o 1,21% do QQQ. A recuperação devolveu cerca de um quarto da perda de 4,48% do Nasdaq na semana anterior.
Data da pesquisa: 19 de outubro de 2026, após o fechamento nos EUA. Os números de índices e ETFs são preços de fechamento do pregão de 19 de outubro; as contagens de ralis estreitos usam fechamentos diários de SPY, RSP, QQQ e QQEW de janeiro de 2019 a 19 de outubro de 2026 (retorno de preço, dividendos excluídos). Os números das empresas vêm dos comunicados de resultados arquivados na SEC e listados em Referências; os trimestres fiscais diferem entre as empresas.
A alta do Nasdaq em 19 de outubro de 2026 trouxe uma manchete animadora: o índice de forte peso tecnológico ganhou 1,11% depois de uma semana dura. Por baixo dessa recuperação, porém, mais ações caíram do que subiram nas duas principais bolsas dos EUA.
Essa combinação resume a tensão atual do mercado. Os investidores ainda acreditam na capacidade de lucro das principais empresas de IA, mas a confiança passou a se concentrar em um grupo relativamente pequeno de negócios.
A leitura mais otimista é que os compradores estão voltando a empresas com crescimento excepcional. A leitura mais cautelosa é que o mercado depende dessas mesmas empresas porque o restante da economia oferece oportunidades menos convincentes.
As duas leituras têm algo de verdade.
Esta página cumpre duas funções. Primeiro, examina três perguntas distintas: se a demanda por IA continua forte, se o investimento em infraestrutura pode gerar retornos adequados e se a liderança está se espalhando pelo mercado de ações. Segundo, mantém uma tabela de referência de dias de rali estreito, pregões em que o índice ponderado por valor de mercado subiu enquanto a versão de peso igual caiu, para cada ano desde 2019, de modo que a próxima manchete do tipo "índice em alta, maioria das ações em queda" possa ser comparada com o histórico.
As evidências sustentam a continuidade da demanda por IA. Elas ainda não comprovam uma recuperação ampla ou duradoura do mercado. Isto é dado e análise, não uma recomendação.
O que realmente aconteceu na alta do Nasdaq?
O Nasdaq Composite subiu 1,11%, enquanto o S&P 500 ganhou 0,41%. O Dow Jones Industrial Average recuou 0,07%. Ações de IA e tecnologia recuperaram parte das perdas anteriores, enquanto boa parte do restante do mercado teve dificuldades. Resumo do mercado da Associated Press
A participação nas bolsas confirma o quadro desigual:
| Indicador de mercado de 19 de outubro | Resultado informado | Interpretação |
|---|---|---|
| Nasdaq Composite | +1,11% | Forte recuperação liderada pela tecnologia |
| S&P 500 | +0,41% | Grandes empresas sustentaram o índice de referência |
| Dow Jones Industrial Average | −0,07% | A liderança foi desigual |
| ETF do S&P 500 ponderado por valor de mercado (SPY) | +0,42% | As maiores ações carregaram o índice |
| ETF do S&P 500 de peso igual (RSP) | −0,32% | A ação média do S&P 500 caiu |
| ETF do Nasdaq-100 (QQQ) | +1,21% | A tecnologia de grande capitalização se recuperou |
| ETF do Nasdaq-100 de peso igual (QQEW) | +1,14% | A recuperação foi ampla dentro do Nasdaq-100 |
| Ações em alta na NYSE | 945 | Minoria das ações negociadas subiu |
| Ações em queda na NYSE | 1.761 | Aproximadamente 1,86 ação em queda para cada ação em alta |
| Ações em alta no Nasdaq | 1.506 | Ganhos relevantes, mas participação limitada |
| Ações em queda no Nasdaq | 1.865 | Aproximadamente 1,24 ação em queda para cada ação em alta |
As contagens por bolsa vêm do relatório de fechamento do Investing.com, que também listou 89 ações inalteradas na NYSE e 206 inalteradas no Nasdaq. Elas descrevem o universo informado por esse provedor e não devem ser confundidas com contagens dos componentes do S&P 500. Os retornos dos ETFs são calculados a partir dos preços de fechamento.
Excluindo as ações inalteradas, cerca de 35% das ações informadas na NYSE subiram, contra aproximadamente 45% no Nasdaq.
Esses cálculos revelam uma distinção importante. O índice Nasdaq subiu, mas o papel listado típico não necessariamente participou. O par de ETFs acrescenta uma segunda camada: a fraqueza ficou principalmente fora das 100 maiores empresas do Nasdaq. Entre essas 100, as versões de peso igual e ponderada por valor de mercado subiram quase o mesmo; no S&P 500, a versão de peso igual caiu.
Enquanto isso, a Amazon ganhou 4,98%, a Nvidia avançou 1,38% e a Palantir subiu 4,36%, mostrando como um grupo relativamente pequeno de ações de crescimento proeminentes pôde moldar o pregão. Relatório de desempenho das ações no fechamento
A conclusão é direta: 19 de outubro foi uma recuperação das ações influentes, com evidências mais fracas de recuperação no mercado como um todo.
Dias de rali estreito: tabela de referência, 2019–2026
Aqui, um dia de rali estreito significa um pregão em que o ETF do S&P 500 ponderado por valor de mercado (SPY) fechou em alta enquanto o ETF do S&P 500 de peso igual (RSP) fechou em queda: o índice subiu enquanto seu componente médio caiu. O mesmo teste é aplicado ao Nasdaq-100 com QQQ e QQEW.
| Ano | Pregões | Dias de rali estreito no S&P 500 (SPY sobe, RSP cai) | Dias de rali estreito no Nasdaq-100 (QQQ sobe, QQEW cai) | Retorno de preço SPY | Retorno de preço RSP | Retorno de preço QQQ | Retorno de preço QQEW |
|---|---|---|---|---|---|---|---|
| 2019 | 252 | 15 | 19 | +28,8% | +26,6% | +37,8% | +35,2% |
| 2020 | 253 | 17 | 8 | +16,2% | +10,2% | +47,6% | +36,7% |
| 2021 | 252 | 21 | 22 | +27,0% | +27,6% | +26,8% | +17,4% |
| 2022 | 251 | 6 | 11 | −19,5% | −13,2% | −33,1% | −25,1% |
| 2023 | 250 | 21 | 21 | +24,3% | +11,7% | +53,8% | +32,3% |
| 2024 | 252 | 30 | 27 | +23,3% | +11,0% | +24,8% | +6,4% |
| 2025 | 250 | 32 | 27 | +16,4% | +9,3% | +20,2% | +13,7% |
| 2026 (até 19 out) | 200 | 20 | 18 | +12,4% | +11,4% | +16,9% | +10,1% |
Fonte: cálculo da SimianX com base nos preços diários de fechamento dos ETFs (ajustados por desdobramentos, dividendos excluídos). 2026 é o acumulado do ano até 19 de outubro.
Quatro padrões se destacam:
- Os dias de rali estreito ficaram mais comuns à medida que a tese da IA amadureceu. Passaram de 6 no mercado de baixa de 2022 para 21 em 2023, 30 em 2024 e 32 em 2025.
- 2026 é menos concentrado do que as manchetes sugerem. Até 19 de outubro, o SPY superava o RSP em apenas cerca de 1 ponto percentual no ano, contra diferenças de aproximadamente 12,6 pontos em 2023, 12,3 pontos em 2024 e 7,1 pontos em 2025.
- A diferença no Nasdaq-100 continua grande. O QQQ superou o QQEW em cerca de 6,8 pontos em 2026, então a concentração segue sendo principalmente uma história de tecnologia de grande capitalização.
- Dias estreitos não são, por si sós, sinais de crash. Os dois anos com mais dias de rali estreito, 2024 e 2025, terminaram ambos com ganhos de dois dígitos para o SPY.
Os últimos seis pregões mostram a rapidez com que o padrão mudou:
| Pregão | SPY | RSP | QQQ | QQEW |
|---|---|---|---|---|
| 12 de outubro | −0,06% | +0,07% | −0,70% | −1,11% |
| 13 de outubro | −0,01% | +0,05% | −0,33% | −0,47% |
| 14 de outubro | −1,08% | −0,57% | −1,97% | −2,22% |
| 15 de outubro | +0,28% | +1,37% | −0,13% | +1,19% |
| 16 de outubro | −1,11% | −0,42% | −2,50% | −3,09% |
| 19 de outubro | +0,42% | −0,32% | +1,21% | +1,14% |
Em 15 de outubro o padrão foi o inverso: a ação média subiu 1,37%, enquanto o índice ponderado por valor de mercado subiu apenas 0,28%. Um único pregão de amplitude, em qualquer direção, é um sinal fraco; uma sequência deles é mais informativa.
Por que o Nasdaq pode subir quando a maioria das ações cai?
A resposta está na construção do índice.
O Nasdaq Composite pondera os papéis elegíveis pelo valor de mercado. Uma empresa grande, portanto, tem muito mais influência do que uma pequena. O Nasdaq-100 segue uma metodologia diferente, de valor de mercado modificado, e acompanha um grupo mais seletivo de grandes empresas não financeiras.
Os dois índices são relacionados, mas não intercambiáveis. Uma manchete sobre o Nasdaq Composite não deve ser tratada automaticamente como o retorno do Nasdaq-100 ou de um ETF que o acompanha. Explicação da Nasdaq sobre os dois índices Para o histórico de longo prazo do próprio Composite, veja os retornos do Nasdaq por ano desde 1972.
Considere um índice hipotético:
| Grupo | Peso no índice | Retorno diário | Contribuição |
|---|---|---|---|
| Cinco grandes empresas | 45% | +3,0% | +1,35 ponto percentual |
| Demais empresas | 55% | −0,5% | −0,275 ponto percentual |
| Total | 100% | — | Aproximadamente +1,08% |
A maioria das empresas poderia cair e o índice ainda ganhar aproximadamente 1,1%.
Este exemplo é ilustrativo, e não uma atribuição do retorno real de 19 de outubro. Ele explica por que o desempenho do índice e a participação das ações podem andar em direções opostas.
Um índice de peso igual faz uma pergunta diferente, atribuindo pesos semelhantes aos componentes em rebalanceamentos programados. Comparar o desempenho ponderado por valor de mercado com o de peso igual ajuda a revelar se a liderança está concentrada ou se espalhando. Quanto peso as maiores empresas carregam hoje é tratado em os pesos das 7 Magníficas e o risco de concentração.
Um índice mede o retorno do seu sistema de ponderação. A amplitude do mercado mede a participação. Os investidores precisam dos dois.
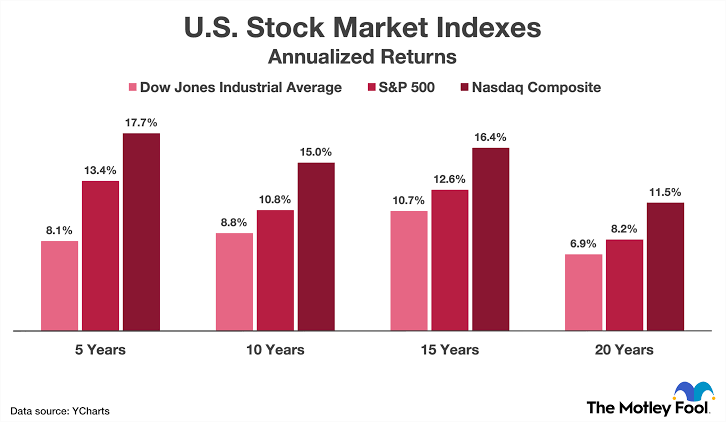
Um ganho de 1,1% basta para reparar a liquidação anterior?
A recuperação precisa ser colocada diante das perdas que a precederam.
Na semana encerrada em 16 de outubro, o Nasdaq Composite perdeu 4,48%, caindo de 27.366,17 em 9 de outubro para 26.140,03, enquanto o S&P 500 caiu cerca de 1,9%. As ações de tecnologia ficaram sob pressão enquanto os investidores questionavam os gastos com IA, as necessidades de financiamento e os retornos futuros. Prévia da temporada de resultados da Reuters
Usando retornos arredondados, um índice que começasse em 100 teria se movido aproximadamente assim:
| Etapa | Nível ilustrativo do índice |
|---|---|
| Antes de uma queda semanal de 4,5% | 100,00 |
| Após a queda | 95,50 |
| Após uma recuperação posterior de 1,1% | 96,55 |
A recuperação deixaria o índice aproximadamente 3,45% abaixo do nível anterior. Com os fechamentos reais, o Composite terminou 19 de outubro em 26.430,89, 3,42% abaixo do fechamento de 9 de outubro.
Ela recuperaria cerca de um quarto dos pontos perdidos pelo índice. É uma estabilização relevante, mas uma recuperação limitada.
Outra complicação é que recuperações bruscas costumam ocorrer depois de quedas bruscas. Os investidores podem comprar posições descontadas, reduzir proteções ou zerar posições vendidas. Nenhuma dessas atividades exige necessariamente uma grande melhora nas expectativas de lucro.
Os dados públicos do pregão não mostram quanto das compras de 19 de outubro veio dessas fontes. Descrever o movimento como impulsionado definitivamente pela recompra de posições vendidas (short covering) exageraria as evidências.
Uma recuperação mais forte produziria continuidade: vários pregões de participação crescente, menos ações atingindo novas mínimas e maior disposição para ter empresas fora dos líderes atuais.
O que trouxe os compradores de volta às ações de IA?
A recuperação veio após uma reavaliação abrupta do risco da IA.
A Reuters informou que as ações de IA se recuperaram enquanto os investidores reconsideravam a liquidação da semana anterior, e que a CoreWeave recebeu uma elevação de recomendação do Goldman Sachs. A elevação não sustentou a ação: a CoreWeave ainda fechou em queda de 0,44% a US$ 61,12, depois de cair de US$ 82,08 em 9 de outubro. Mais cedo no pregão, preços mais baixos do petróleo e dos rendimentos dos Treasuries deram suporte, embora não se deva presumir que essas condições descrevam todo o dia de negociação. Reportagem da Reuters sobre as ações de IA
Três fatores ajudam a explicar por que os investidores voltaram.
Primeiro, os resultados operacionais dos grandes fornecedores de IA continuam fortes. Uma queda nos preços das ações pode tornar esses negócios mais atraentes sem mudar suas perspectivas de fundo.
Segundo, os investidores estão se aproximando de divulgações de resultados que podem esclarecer se os gastos estão gerando receita e lucro. Alguns compradores podem preferir montar posições antes dessas informações.
Terceiro, a IA continua sendo uma das fontes mais visíveis de crescimento expressivo no mercado. Quando outros setores enfrentam demanda mais fraca ou custos de financiamento mais altos, os investidores podem ficar mais dispostos a pagar por empresas com melhores perspectivas de lucro.
A dificuldade é que os três fatores podem sustentar uma recuperação antes de sustentarem uma alta duradoura.
A volta dos compradores ao setor demonstra disposição renovada para assumir risco. Ela não prova, por si só, que as preocupações anteriores foram resolvidas.
Os resultados das empresas ainda sustentam a tese de investimento em IA?
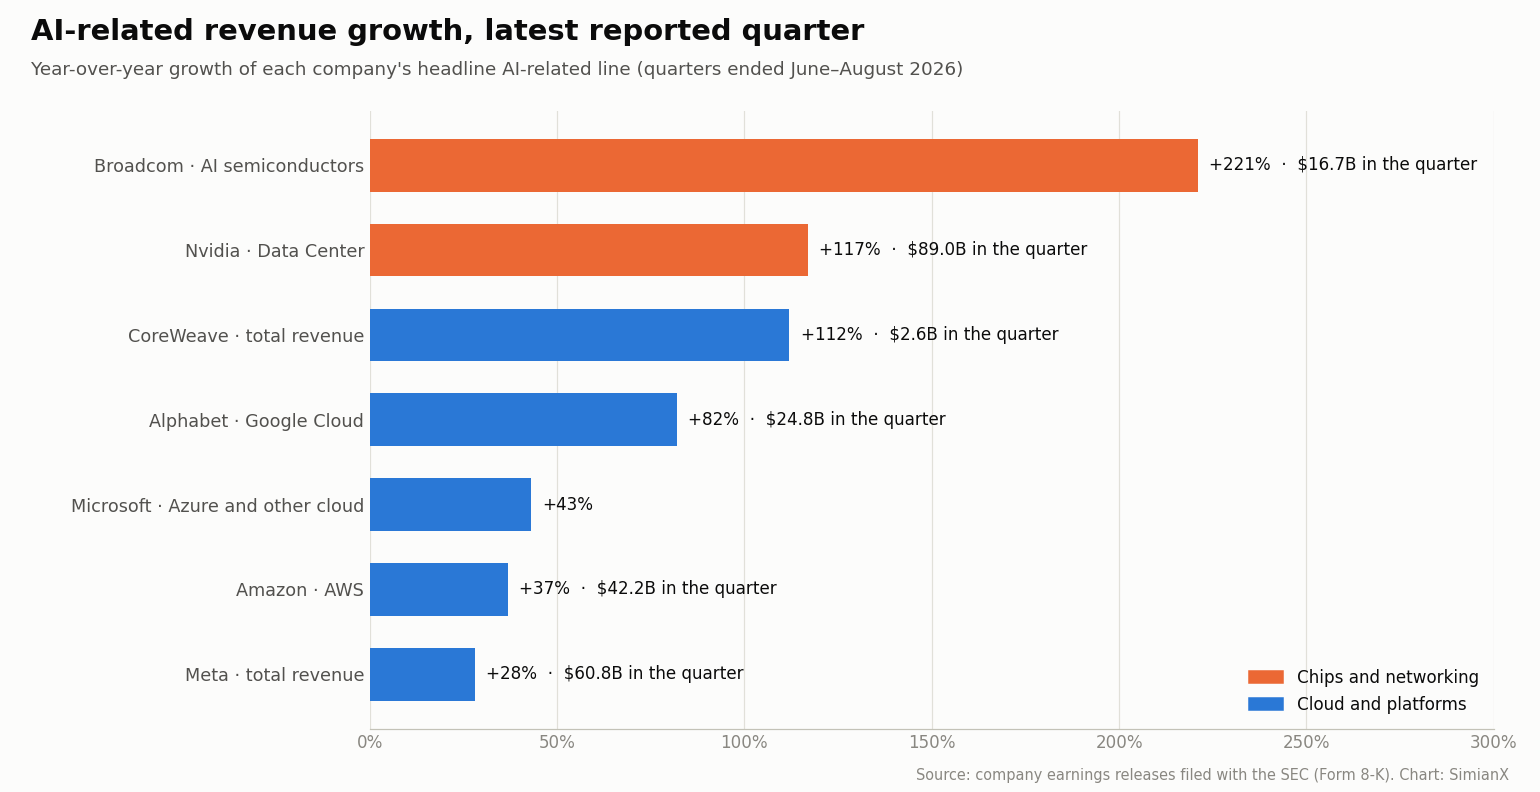
Sim. As divulgações recentes das empresas oferecem evidências substanciais de que a demanda por infraestrutura de IA e por nuvem continua forte.
A pergunta mais difícil é quanto os acionistas devem pagar por esse crescimento — e quais empresas retêm o caixa resultante.
| Empresa | Último trimestre informado | Principal número ligado à IA | Crescimento | Nota sobre fluxo de caixa |
|---|---|---|---|---|
| Nvidia | 2º tri do ano fiscal 2027 (encerrado em 26 de julho de 2026) | Receita de US$ 96,2 bilhões; Data Center US$ 89,0 bilhões | +106%; +117% | Margem bruta de 75,0% |
| Broadcom | 3º tri do ano fiscal 2026 (encerrado em 2 de agosto de 2026) | Receita de semicondutores de IA de US$ 16,7 bilhões | +221% | Fluxo de caixa livre de US$ 13,7 bilhões |
| Microsoft | 4º tri do ano fiscal 2026 (encerrado em 30 de junho de 2026) | Receita de US$ 90,0 bilhões; Azure e outros serviços de nuvem | +18%; +43% | Fluxo de caixa livre de cerca de US$ 19,6 bilhões |
| Amazon | 2º tri 2026 | Receita da AWS de US$ 42,2 bilhões | +37% | Lucro operacional da AWS de US$ 16,6 bilhões |
| Alphabet | 2º tri 2026 | Receita do Google Cloud de US$ 24,8 bilhões | +82% | Fluxo de caixa livre de −US$ 5,9 bilhões |
| Meta | 2º tri 2026 | Receita de US$ 60,8 bilhões | +28% | Fluxo de caixa livre de US$ 784 milhões |
| CoreWeave | 2º tri 2026 | Receita de US$ 2,575 bilhões | +112% | Fluxo de caixa operacional menos compras de equipamentos de cerca de −US$ 5,7 bilhões |
Fonte: comunicado de resultados de cada empresa arquivado na SEC (ver Referências). O crescimento é anual (sobre o mesmo período do ano anterior).
Nvidia: o crescimento da receita continua excepcional
A Nvidia informou receita de US$ 96,2 bilhões no segundo trimestre do ano fiscal 2027, alta de 106% na comparação anual. A receita de Data Center chegou a US$ 89,0 bilhões, com aumento de 117%, enquanto a margem bruta informada foi de 75,0%.
Esses números cobrem o trimestre encerrado em 26 de julho de 2026. Eles mostram receita e rentabilidade realizadas consideráveis em um grande fornecedor de infraestrutura. Comunicado de resultados da Nvidia
A questão de investimento é se a demanda, os preços e as margens futuros podem atender às expectativas já embutidas na ação. Esse debate é examinado em Jensen Huang está alimentando uma bolha de IA?
Broadcom: aceleradores customizados e redes estão em expansão
A Broadcom informou receita de semicondutores de IA de US$ 16,7 bilhões no terceiro trimestre do ano fiscal 2026, alta de 221% na comparação anual. A receita total foi de US$ 29,6 bilhões, e o fluxo de caixa livre chegou a US$ 13,7 bilhões. A empresa projetou receita de semicondutores de IA de aproximadamente US$ 21,7 bilhões para o trimestre seguinte. Isso é uma projeção (guidance) da administração, e não um resultado alcançado. Comunicado de resultados da Broadcom
Os resultados sustentam uma demanda que vai além de uma única categoria de GPU, incluindo aceleradores customizados e infraestrutura de rede.
Microsoft: o crescimento da nuvem é forte, mas o investimento é grande
A Microsoft informou receita de US$ 90,0 bilhões no quarto trimestre do ano fiscal 2026. O Azure e outros serviços de nuvem cresceram 43%. Os investimentos de capital (capex), incluindo arrendamentos financeiros, foram de aproximadamente US$ 41 bilhões, segundo a teleconferência de resultados da empresa. O caixa pago por imobilizado e equipamentos foi de US$ 35,8 bilhões, contra um fluxo de caixa operacional de US$ 55,4 bilhões, deixando aproximadamente US$ 19,6 bilhões de fluxo de caixa livre. Comunicado de resultados da Microsoft · Teleconferência de resultados da Microsoft
As divulgações da Microsoft mostram que um investimento substancial em IA pode coexistir com fluxo de caixa livre positivo. Elas também mostram quanto caixa é necessário para sustentar essa expansão.
Amazon: a AWS oferece evidências de monetização
A Amazon informou receita da AWS de US$ 42,2 bilhões no segundo trimestre de 2026, crescimento de 37%. O lucro operacional da AWS chegou a US$ 16,6 bilhões, contra US$ 10,2 bilhões um ano antes. Comunicado de resultados da Amazon
A AWS inclui muitos serviços além da IA. Seu crescimento deve, portanto, ser interpretado como evidência de expansão da demanda por nuvem com contribuição da IA, e não como uma medida direta de receita de IA isolada.
Por que os investidores estão preocupados se a receita de IA cresce tão rápido?
Porque crescimento de receita e retorno sobre o investimento respondem a perguntas diferentes.
Um fornecedor obtém receita quando vende infraestrutura. O comprador precisa então implantar essa infraestrutura, atrair clientes pagantes e gerar caixa suficiente para cobrir custos operacionais, financiamento e a eventual substituição dos equipamentos.
Uma venda lucrativa de chips pode ocorrer bem antes de o comprador provar que seu projeto terá um retorno atraente.
Essa distinção cria três camadas de evidência:
| Camada | O que os investidores podem observar | O que continua incerto |
|---|---|---|
| Fornecedores de infraestrutura | Vendas de chips, equipamentos de rede e outros equipamentos | Durabilidade da demanda e preços futuros |
| Operadores de nuvem e data centers | Uso, contratos e crescimento da receita | Taxa de utilização, custos de financiamento e retorno dos ativos |
| Clientes finais | Receita de assinaturas, produtividade e adoção de produtos | Orçamentos sustentáveis e benefícios econômicos mensuráveis |
Os investidores devem evitar somar a receita de todas as camadas como se representasse demandas finais separadas. O mesmo gasto de um cliente pode aparecer como receita em vários pontos da cadeia de suprimentos.
Isso não torna as transações artificiais. Significa que o gasto do setor e a monetização junto ao cliente final exigem medições diferentes.
Uma pergunta prática útil é: Quanto caixa duradouro de clientes está entrando no ecossistema, e quanto está sendo financiado na expectativa de demanda futura?
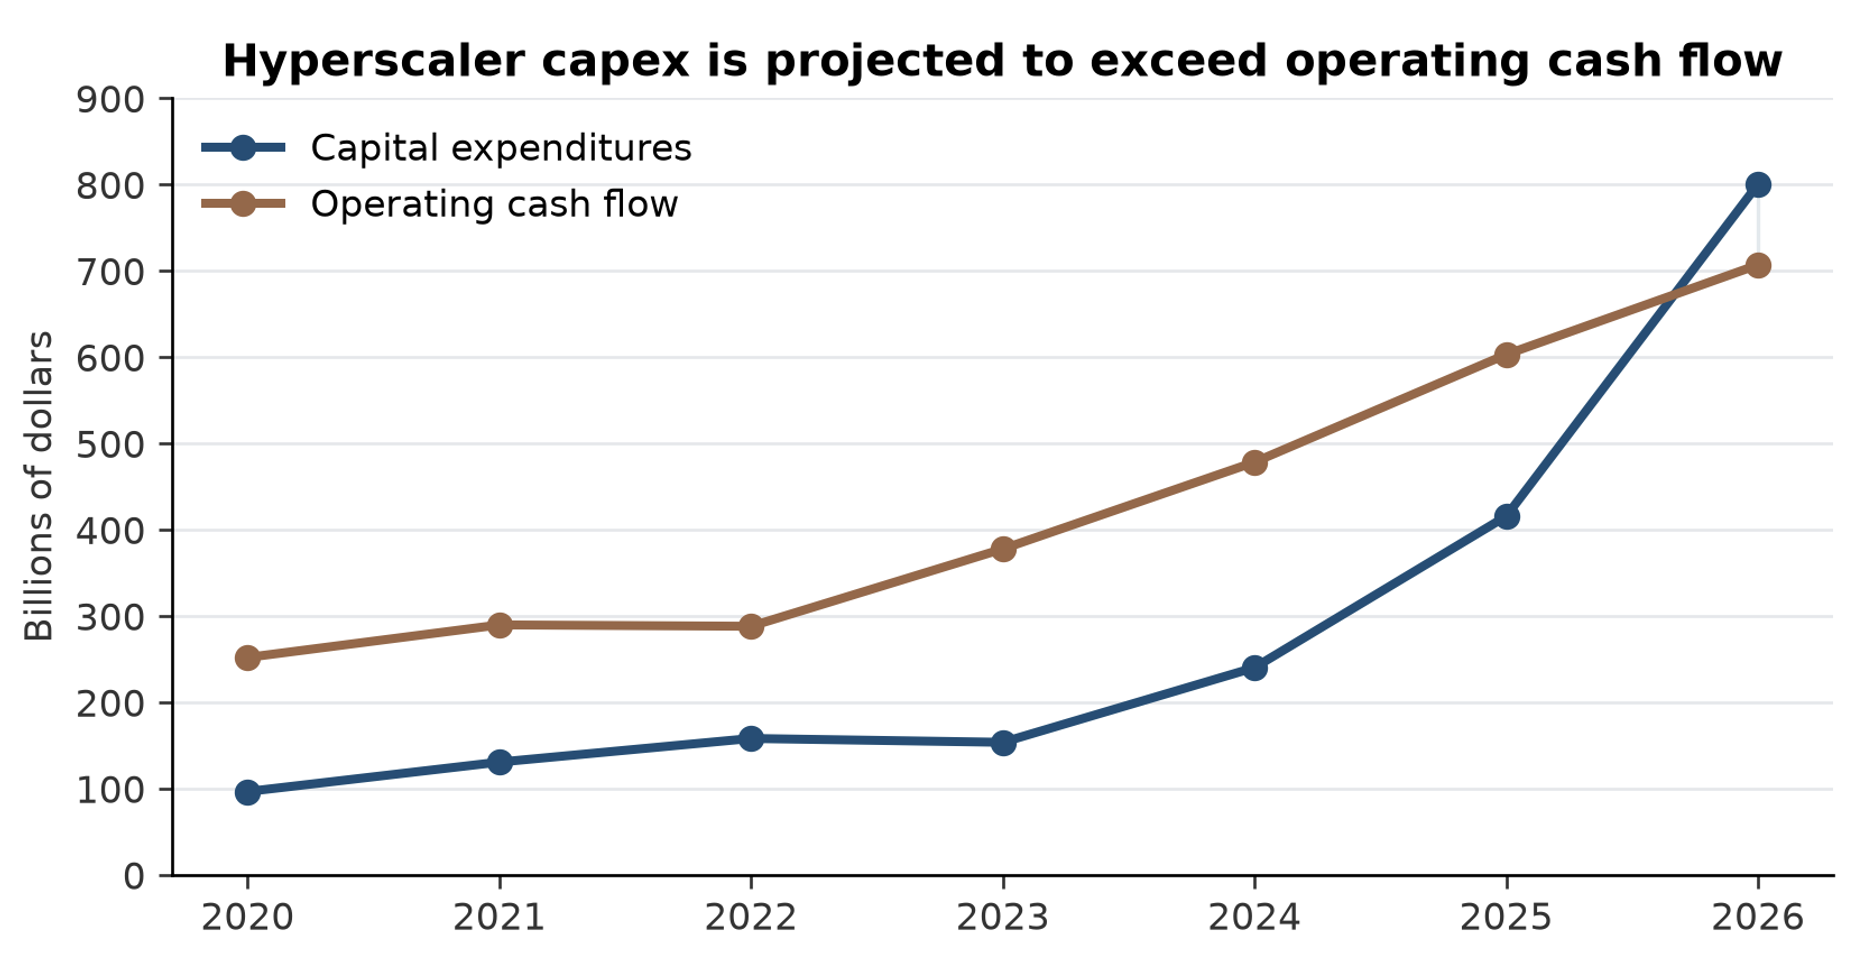
Quanto mais forte a resposta, mais sustentável o ciclo de investimento. A versão agregada dessa pergunta é acompanhada em Capex de IA em 2026: as big techs já gastam 96% do fluxo de caixa.
O que Alphabet e Meta revelam sobre o problema do fluxo de caixa?
Alphabet e Meta ilustram por que um crescimento forte pode coexistir com preocupações sobre os investimentos de capital.
A Alphabet informou receita do Google Cloud de US$ 24,8 bilhões no segundo trimestre de 2026, crescimento de 82%. O lucro operacional da nuvem chegou a US$ 8,8 bilhões.
No nível consolidado, porém, a Alphabet informou fluxo de caixa livre trimestral negativo em US$ 5,9 bilhões, pois as compras de imobilizado e equipamentos, de US$ 44,9 bilhões, superaram o fluxo de caixa operacional de US$ 39,1 bilhões. A empresa também registrou um ganho líquido de US$ 98,0 bilhões, principalmente ganhos não realizados com participações acionárias, o que complica a interpretação do lucro líquido divulgado. Divulgação de resultados da Alphabet na SEC
A Meta informou receita de US$ 60,8 bilhões no segundo trimestre, crescimento de 28%. O fluxo de caixa operacional foi de US$ 31,86 bilhões, mas os investimentos de capital, incluindo pagamentos de principal de arrendamentos financeiros, foram de US$ 31,08 bilhões. O fluxo de caixa livre trimestral foi, portanto, de apenas cerca de US$ 784 milhões. Sua projeção de investimentos de capital para o ano inteiro era de US$ 130–145 bilhões. Comunicado de resultados da Meta
Esses resultados sustentam os dois lados do debate. As empresas crescem rapidamente, enquanto uma parcela crescente do caixa operacional está sendo reinvestida.
Um fluxo de caixa livre temporariamente negativo ou limitado pode ser racional durante uma expansão. O retorno final depende de quão bem os ativos resultantes geram caixa ao longo de sua vida útil.
Por que a CoreWeave virou um teste do financiamento da IA?
A CoreWeave torna particularmente visível a ligação entre demanda dos clientes e financiamento.
Nos resultados do segundo trimestre de 2026, a empresa informou:
| Métrica | Resultado informado |
|---|---|
| Receita | US$ 2,575 bilhões |
| EBITDA ajustado | US$ 1,510 bilhão |
| Prejuízo operacional GAAP | US$ 49 milhões |
| Despesa líquida de juros | US$ 640 milhões |
| Prejuízo líquido | US$ 626 milhões |
| Fluxo de caixa operacional | US$ 679 milhões |
| Compras de imobilizado e equipamentos | US$ 6,422 bilhões |
| Carteira de receita contratada (backlog) | Aproximadamente US$ 104 bilhões |
O fluxo de caixa operacional menos as compras de imobilizado e equipamentos produziu um déficit trimestral simplificado de aproximadamente US$ 5,7 bilhões, antes de outras atividades de investimento.
A despesa líquida de juros equivaleu a aproximadamente 25% da receita trimestral. O backlog continuou substancial, mas sua realização depende da entrega e da disponibilidade do serviço. Comunicado de resultados e demonstrações financeiras da CoreWeave
A lição mais ampla é financeira: um backlog grande pode sustentar a expansão e ainda deixar os acionistas expostos a custos de financiamento e risco de execução. A troca entre backlog e dívida é detalhada em Ação CoreWeave 2026: backlog de IA de US$ 100 bi vs risco da dívida.
O EBITDA ajustado é útil, mas exclui depreciação e juros. Essas exclusões importam muito quando uma empresa possui equipamentos caros financiados com dívida.
A recente fraqueza da CoreWeave no mercado de títulos merece, portanto, atenção ao lado do preço da ação. A Axios informou que a alta dos custos de captação se tornou uma preocupação para a empresa e para o ciclo mais amplo de infraestrutura de IA. Análise da Axios sobre o financiamento da CoreWeave
Uma recuperação da ação é mais convincente quando as condições de crédito também se estabilizam. Em 19 de outubro, a ação não se recuperou nem um pouco, mesmo com uma elevação de recomendação e um Nasdaq em alta.
Os executivos do setor estão sinalizando que os gastos com IA têm limites?
Alguns estão chamando atenção para o financiamento e os retornos econômicos.
O CEO da Broadcom, Hock Tan, descreveu recentemente a disponibilidade de capital como uma grande restrição ao desenvolvimento da IA e criticou o comportamento especulativo em partes do mercado de investimentos. Reportagem da Reuters sobre os comentários de Tan
Essa visão é compatível com as vendas fortes informadas pela Broadcom. Uma empresa pode se beneficiar da demanda por infraestrutura e ao mesmo tempo reconhecer que alguns compradores podem ter dificuldade para obter retornos adequados.
Os investidores devem distinguir:
- Demanda por serviços úteis de IA
- Demanda por infraestrutura de computação
- Disponibilidade de financiamento
- Rentabilidade de projetos individuais
- Valuation das ações relacionadas
Essas variáveis influenciam umas às outras, mas não se movem em perfeito alinhamento.
A distinção futura mais importante pode ser entre projetos que os clientes financiam de bom grado com benefícios operacionais e projetos que dependem de acesso repetido a capital externo.
Como a inflação e os juros afetam a alta do Nasdaq?
A inflação continua relevante tanto para os valuations quanto para a economia da infraestrutura.
O Bureau of Labor Statistics informou que os preços ao consumidor de setembro subiram 0,6% no mês e 3,7% em 12 meses. O CPI núcleo subiu 0,3% no mês e 2,6% em 12 meses.
Os preços da gasolina contribuíram de forma substancial para o aumento do índice cheio: o índice de gasolina subiu 9,1% no mês e 34,2% em 12 meses, de modo que a divulgação não deve ser interpretada como uma aceleração uniforme em todas as categorias. Divulgação do CPI de setembro pelo BLS O calendário de divulgações e a série completa estão na página de referência do relatório de CPI dos EUA.
Juros mais altos afetam os investimentos em IA por dois canais.
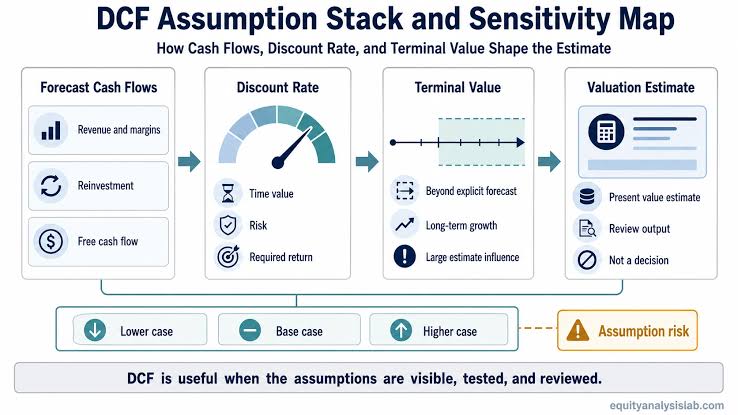
Primeiro, reduzem o valor presente de fluxos de caixa esperados para muitos anos no futuro.
Segundo, elevam o custo de financiar equipamentos e data centers. A alta dos rendimentos de longo prazo por trás desse segundo canal é tratada em a liquidação global de títulos de 2026.
Para ilustrar, um fluxo de caixa de US$ 100 recebido daqui a cinco anos tem valor presente de aproximadamente:
| Taxa de desconto | Valor presente |
|---|---|
| 8% | US$ 68,06 |
| 10% | US$ 62,09 |
| 12% | US$ 56,74 |
Um aumento de 8% para 12% reduz esse valor em aproximadamente 17%, embora o fluxo de caixa futuro não mude. Essas taxas de desconto são hipotéticas; não são estimativas para uma empresa específica.
Em um projeto de infraestrutura, o risco de financiamento pode se tornar especialmente grave quando os custos de construção ocorrem antes do início dos pagamentos dos clientes.
É por isso que juros em alta podem pesar ao mesmo tempo sobre ações de crescimento caras e sobre operadores de infraestrutura endividados.
Amplitude fraca significa que o restante da economia está piorando?
Amplitude fraca pode sinalizar preocupações econômicas, mas um único pregão não comprova uma recessão.
Setores diferentes reagem a pressões diferentes:
- Habitação e mercado imobiliário enfrentam restrições de financiamento.
- Empresas menores podem ter condições de crédito menos favoráveis.
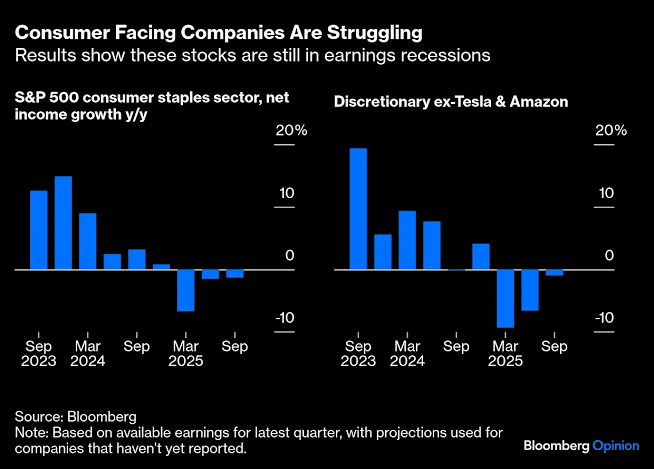
- Empresas de consumo enfrentam pressão sobre o orçamento das famílias.
- Empresas industriais reagem a ciclos de pedidos e custos de insumos.
- Grandes plataformas de tecnologia podem vender globalmente e financiar investimentos internamente.
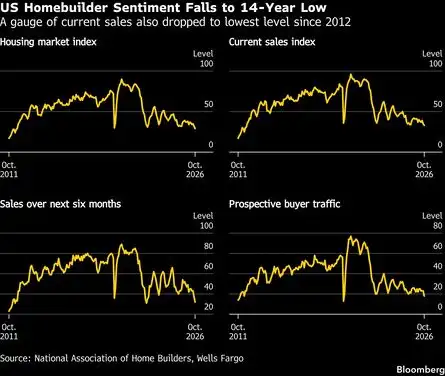
Há evidências de fraqueza fora da tecnologia. A National Association of Home Builders informou que seu índice de confiança do mercado imobiliário caiu três pontos, para 29 em outubro, mostrando a pressão que os juros em alta exercem sobre as construtoras. Relatório de outubro da NAHB
No entanto, o desempenho dos setores pode divergir sem que a economia inteira se contraia.
A leitura mais defensável é que a força econômica e a dos lucros estão distribuídas de forma desigual.
Se as empresas de IA continuarem produzindo um crescimento excepcionalmente forte enquanto outros setores enfrentam dificuldades, os investidores podem, racionalmente, concentrar-se nesses líderes. Essa mesma concentração torna os índices mais dependentes de um pequeno conjunto de resultados.
Os valuations já embutem sucesso demais?
Um negócio forte pode ser um investimento decepcionante se o preço da ação pressupõe mais crescimento do que ele acaba entregando.
O inverso também importa: um mercado concentrado não está automaticamente sobrevalorizado.
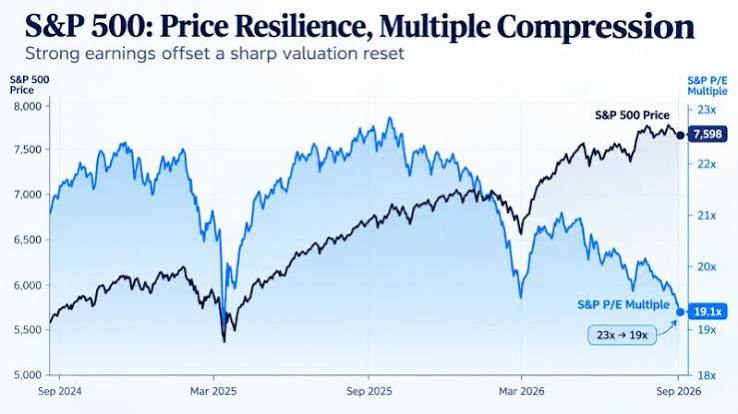
A atualização de 16 de outubro da FactSet informou um P/L (P/E) projetado de 12 meses de 19,0 para o S&P 500, contra médias de cinco e dez anos de 19,8 e 19,1. Nessa fase inicial, apenas cerca de 9% dos componentes haviam divulgado resultados trimestrais. Aproximadamente 84% superaram as estimativas de EPS, mas a surpresa agregada foi de 2,6%, abaixo da média de cinco anos de 7,5%. Atualização de resultados da FactSet
Esse retrato desaconselha descrever casualmente o mercado inteiro como historicamente caro com base em um único múltiplo projetado.
Ele também deixa perguntas importantes em aberto:
- As estimativas de lucro são alcançáveis?
- Os lucros incluem ganhos de investimentos que podem não se repetir?
- Quanto dos gastos é capitalizado?
- A depreciação vai subir à medida que novos ativos entram em operação?
- As obrigações de financiamento e arrendamento estão totalmente refletidas?
- Quanto do crescimento beneficia os acionistas atuais após a diluição?
Um exemplo hipotético simples demonstra o risco.
Suponha que o EPS suba de US$ 10 para US$ 12, um aumento de 20%. Se o P/L cair de 30 para 24, o preço da ação passa de US$ 300 para US$ 288.
Os lucros podem subir enquanto a ação cai.
Para os investidores em IA, a tarefa central de valuation é estimar a geração de caixa sustentável e compará-la com as expectativas já embutidas no preço.
A IA voltou — ou está segurando o mercado?
As evidências sustentam uma resposta com ressalvas.
A IA continua sendo uma grande fonte de crescimento operacional. Nvidia, Broadcom, Microsoft e Amazon informaram expansão substancial em negócios relevantes. A recuperação, portanto, tem uma base fundamental.
Ao mesmo tempo, a participação do mercado continua fraca. Mais ações informadas caíram do que subiram nas duas bolsas, o S&P 500 de peso igual caiu e o Nasdaq havia recuperado apenas parte de sua perda semanal anterior.
A descrição mais precisa é:
A liderança da IA se estabilizou, enquanto a recuperação mais ampla ainda precisa de confirmação.
Há três caminhos possíveis a partir daqui.
| Cenário | Participação do mercado | Fundamentos da IA | Implicação provável |
|---|---|---|---|
| A recuperação se amplia | Mais setores e ações participam | A receita se converte em retornos de caixa crescentes | Base mais forte para ganhos sustentados |
| A liderança continua estreita | Grandes empresas de IA dominam | Os líderes crescem, mas os gastos continuam pesados | Os índices podem avançar com maior risco de concentração |
| A recuperação perde força | Aumentam as quedas e as novas mínimas | Projeções, utilização ou financiamento decepcionam | Nova pressão sobre ações de IA e índices de referência |
O cenário intermediário é uma hipótese de trabalho útil, e não uma previsão precisa. Ele se encaixa na combinação de forte demanda de IA informada e participação fraca.
O cenário otimista precisa de evidências de que os benefícios estão se espalhando. O cenário pessimista se torna mais provável se condições de crédito fracas ou retornos de caixa decepcionantes minarem o investimento em infraestrutura.
O que confirmaria uma recuperação sustentável das ações de IA?
Os investidores devem acompanhar uma combinação de preço, participação e fundamentos.
1. A participação melhora ao longo de vários pregões
Uma recuperação fica mais convincente quando índices em alta coincidem com mais ações subindo, menos novas mínimas e uma parcela maior de empresas acima de suas médias móveis.
Um dia positivo de amplitude ajuda. Uma melhora persistente é mais significativa.
2. O desempenho de peso igual se fortalece
Se os índices de peso igual começarem a acompanhar os índices de referência ponderados por valor de mercado, a liderança está ficando menos dependente das maiores empresas. A tabela de ralis estreitos acima é uma forma simples de acompanhar isso: menos dias de rali estreito e uma diferença SPY–RSP menor indicariam ampliação.
A ponderação igual traz suas próprias exposições a setores e tamanhos, então essa comparação deve ser interpretada como uma ferramenta de diagnóstico.
3. As estimativas de lucro melhoram além dos líderes
Revisões para cima mais amplas sugeririam que o crescimento está se espalhando para setores como indústria, financeiro, saúde e consumo.
4. A receita de IA gera melhores retornos de caixa
Procure crescimento de receita acompanhado de margens estáveis, melhor utilização e geração de caixa após o investimento.
Os investimentos de capital não precisam cair para que os retornos melhorem. O que importa é se os ativos geram caixa futuro suficiente para justificar seu custo.
5. Os mercados de crédito se estabilizam
Acompanhe os spreads de crédito, o acesso a refinanciamento e as condições de financiamento dos operadores de infraestrutura. A confiança no mercado acionário fica menos segura quando os credores continuam exigindo uma remuneração substancialmente maior.
6. Os clientes renovam e ampliam implantações lucrativas
Renovações, uso pago e benefícios de produtividade mensuráveis oferecem evidências mais fortes de adoção sustentável do que pilotos anunciados ou parcerias não vinculantes.
Para um fluxo de pesquisa, a combinação de preço, notícias, demonstrações financeiras e análise de dados da SEC da SimianX AI pode ajudar a organizar as evidências no nível das empresas. A amplitude das bolsas e os indicadores do mercado de crédito devem ser verificados em suas respectivas fontes de dados. Uma lista mais ampla de sinais de amplitude, revisões e skew está em 7 radares de risco de IA para ações.
Como os investidores devem reagir a um rali estreito do Nasdaq?
A reação útil depende da carteira que o investidor já possui.
Investidores com grandes posições em IA
Revise a exposição total entre ações individuais e fundos.
Uma carteira com um fundo de índice amplo dos EUA, um fundo de Nasdaq-100 e várias ações líderes de IA pode conter sobreposição substancial. O número de ativos pode exagerar a diversificação.
Rebalancear em direção aos limites pretendidos pode reduzir a dependência de um único ciclo de resultados sem abandonar a exposição à IA.
Investidores que consideram novas compras de IA
Diferencie os modelos de negócio antes de comparar quedas de preço.
Um fornecedor de semicondutores, uma plataforma de nuvem diversificada, uma desenvolvedora de software e uma empresa endividada de aluguel de GPUs enfrentam riscos diferentes. Uma queda percentual idêntica não as torna igualmente atraentes.
Avalie:
- Diversificação de clientes
- Margens sustentáveis
- Fluxo de caixa livre
- Obrigações de dívida e arrendamento
- Necessidades de capital
- Diluição acionária
- Valuation sob premissas de crescimento mais lento
Investidores que buscam exposição além da IA
A participação fraca pode criar oportunidades, mas uma empresa com desempenho inferior não está automaticamente barata.
Procure negócios geradores de caixa com dívida administrável e razões críveis para melhora dos lucros. Comprar apenas porque uma ação ficou para trás do Nasdaq substitui uma premissa não testada por outra.
Investidores de longo prazo
Um processo de investimento consistente pode valer mais do que interpretar corretamente um único pregão.
As decisões-chave envolvem valuation, tamanho da posição e a capacidade de permanecer investido durante os reveses. Um ganho de 1,1% no índice deve ter influência limitada nessas escolhas, a menos que acompanhe uma mudança relevante nas evidências de fundo.
Que perguntas os investidores devem fazer na temporada de resultados?
Os próximos balanços devem ajudar a esclarecer se a recuperação reflete uma economia melhor ou apenas entusiasmo renovado.
Para plataformas de nuvem, pergunte:
- Quanto do crescimento vem de clientes existentes?
- As novas adições de capacidade estão sendo usadas rapidamente?
- As margens melhoram depois que a infraestrutura entra em operação?
- Quanto dos gastos é financiado por arrendamentos?
- A demanda é diversificada além de alguns grandes clientes de IA?
Para fornecedores de chips e equipamentos, pergunte:
- Os pedidos estão se convertendo em recebimentos de caixa?
- Quão concentrados são os clientes?
- Os compradores estão mantendo os cronogramas de implantação?
- Estoques ou prazos de pagamento poderiam esconder uma desaceleração da demanda?
Para operadores de infraestrutura, pergunte:
- Qual é o retorno após juros e depreciação dos equipamentos?
- Quanto financiamento é necessário antes que os projetos gerem caixa?
- A duração dos contratos é compatível com os ativos e as obrigações de dívida?
- Que proteções existem se a entrega atrasar?
- Os equipamentos mais antigos podem continuar economicamente úteis?
Para software e aplicações de IA, pergunte:
- Os clientes estão renovando?
- O uso gera receita lucrativa?
- Os custos de inferência estão caindo mais rápido do que os preços?
- Os clientes relatam benefícios econômicos mensuráveis?
Essas perguntas ligam a narrativa do mercado acionário ao caixa que, no fim, sustenta os valuations.
Perguntas frequentes: alta do Nasdaq e ações de IA
Por que o Nasdaq sobe quando a maioria das ações cai?
O Nasdaq Composite dá mais influência às empresas maiores porque é ponderado pelo valor de mercado. Ganhos em um pequeno grupo de ações muito grandes podem superar quedas em muitas empresas menores. As contagens de ações em alta e em queda por bolsa ajudam a revelar essa diferença.
O que é um dia de rali estreito?
Nesta página, é um pregão em que o ETF do S&P 500 ponderado por valor de mercado (SPY) subiu enquanto o ETF do S&P 500 de peso igual (RSP) caiu. Houve 30 desses dias em 2024, 32 em 2025 e 20 em 2026 até 19 de outubro, incluindo o próprio 19 de outubro.
Amplitude de mercado fraca significa que um crash está chegando?
Amplitude fraca indica concentração e participação reduzida, mas não prevê de forma confiável o momento de uma grande queda. Os mercados podem permanecer concentrados por longos períodos: 2024 e 2025 tiveram mais dias de rali estreito do que qualquer ano desde 2019 e ambos terminaram com ganhos de dois dígitos para o SPY. O sinal se torna mais preocupante quando acompanhado de queda nas estimativas de lucro, alargamento dos spreads de crédito e aumento das novas mínimas.
A alta do Nasdaq em 19 de outubro prova que as ações de IA chegaram ao fundo?
Nenhum pregão isolado pode confirmar um fundo duradouro. O ganho de 1,11% recuperou apenas cerca de um quarto da queda de 4,48% da semana anterior. Continuidade, participação mais ampla e evidências financeiras mais fortes tornariam a recuperação mais crível.
O que importa mais para as ações de IA: lucro ou fluxo de caixa livre?
Os dois importam, especialmente em um setor que investe pesado em equipamentos e data centers. O lucro ajuda a medir o desempenho operacional, enquanto o fluxo de caixa livre mostra quanto caixa sobra após o investimento. Os investidores também devem examinar arrendamentos, custos de financiamento e a vida útil esperada da infraestrutura.
Os investidores devem comprar ações de IA após a alta?
Uma compra é mais defensável quando o valuation da empresa continua atraente sob premissas conservadoras e a posição se encaixa na exposição total do investidor. A recuperação em si oferece evidências limitadas sobre retornos futuros. A economia das empresas e a concentração da carteira merecem mais peso.
Conclusão: a força da IA precisa de confirmação mais ampla
A alta do Nasdaq em 19 de outubro mostra que os investidores continuam dispostos a ter as principais empresas de IA após uma liquidação.
Há evidências operacionais substanciais por trás dessa disposição. As vendas de chips, a demanda por redes e a receita de nuvem continuam crescendo rapidamente.
A questão em aberto é com que confiabilidade esses ganhos se traduzirão em retornos ao longo de toda a cadeia de investimento. Os fornecedores estão realizando lucros hoje, enquanto alguns compradores enfrentam grandes necessidades de capital, custos de financiamento pesados e prazos incertos de retorno do caixa.
A amplitude de mercado fraca acrescenta uma segunda preocupação. Quando relativamente poucas empresas sustentam os índices de referência, resultados decepcionantes desses líderes podem ter um efeito desproporcional em carteiras que parecem diversificadas.
A IA continua sendo uma importante fonte de força do mercado. O 19 de outubro trouxe evidências de estabilização, mas uma recuperação ampla ainda precisa ser demonstrada.
Os investidores devem observar se a participação melhora, se as condições de financiamento se estabilizam e se o crescimento da receita gera retornos de caixa mais fortes.
Use a SimianX AI para organizar a pesquisa sobre fundamentos, notícias e documentos regulatórios das empresas, rode uma análise ao vivo com vários modelos na sala de análise ao vivo da SimianX e depois compare essas evidências com dados independentes de amplitude e de crédito. Uma visão disciplinada desses indicadores oferece uma base mais sólida para decisões de investimento do que apenas a manchete do índice.
Como esta página é atualizada: a tabela de ralis estreitos é recalculada a partir dos fechamentos diários dos ETFs ao fim de cada trimestre e após qualquer pregão com grande diferença entre os índices ponderados por valor de mercado e de peso igual. Última atualização em 19 de outubro de 2026.
Leitura Relacionada
- Retorno do Nasdaq por ano: tabela de cada ano, 1972 a 2026
- Ações das 7 Magníficas em 2026: peso e risco de concentração
- Capex de IA 2026: big techs gastam 96% do fluxo de caixa
- Ação CoreWeave 2026: backlog de IA de $100B vs dívida
- Jensen Huang alimenta uma bolha de IA? O boom da Nvidia
- Microsoft Q4 2026: crescimento do Azure vs capex de IA
- Resultados Amazon Q2 2026: AWS justifica o capex de $200B?
- Resultados Alphabet Q2 2026: Gemini, Cloud e o capex de IA
- Ações da META após o Muse: IA justifica capex de US$ 145 bi?
- Resultados Broadcom 2026: ASIC de IA e a ação AVGO
- CPI EUA: dado de inflação, datas e horário de divulgação
- Venda global de títulos 2026: o 30 anos na máxima desde 2007
- Radar de Risco IA para Ações: 7 Sinais Cruzados 2026
- Mais tabelas de referência no hub temático História do mercado
Referências
- Investing.com — fechamento das bolsas dos EUA, 19 de outubro de 2026: variação dos índices e contagens de altas e quedas na NYSE/Nasdaq
- Associated Press — resumo do mercado de ações (19 de outubro de 2026)
- Reuters via MarketScreener — ações de IA se recuperam; CoreWeave recebe elevação do Goldman (19 de outubro de 2026)
- Reuters via Investing.com — com o rali da IA vacilando, as atenções se voltam para os resultados
- Nasdaq — Nasdaq Composite vs Nasdaq-100: o que os investidores devem saber
- Nasdaq — dados do índice Nasdaq Composite
- S&P Dow Jones Indices — Dow Jones Industrial Average
- SEC EDGAR — comunicado de resultados da Nvidia, 2º tri do ano fiscal 2027 (26 de agosto de 2026)
- SEC EDGAR — comunicado de resultados da Broadcom, 3º tri do ano fiscal 2026 (2 de setembro de 2026)
- SEC EDGAR — comunicado de resultados da Microsoft, 4º tri do ano fiscal 2026 (29 de julho de 2026)
- Microsoft — teleconferência de resultados do 4º tri do ano fiscal 2026
- SEC EDGAR — comunicado de resultados da Amazon, 2º tri 2026 (30 de julho de 2026)
- SEC EDGAR — comunicado de resultados da Alphabet, 2º tri 2026 (22 de julho de 2026)
- SEC EDGAR — comunicado de resultados da Meta, 2º tri 2026 (29 de julho de 2026)
- SEC EDGAR — comunicado de resultados da CoreWeave, 2º tri 2026 (11 de agosto de 2026)
- Axios — CoreWeave e a alta dos custos de captação da IA (16 de outubro de 2026)
- Reuters via Investing.com — CEO da Broadcom sobre a barreira de capital ao crescimento da IA
- BLS — Índice de Preços ao Consumidor, setembro de 2026 (14 de outubro de 2026)
- NAHB — confiança das construtoras cai com a alta dos juros (outubro de 2026)
- FactSet — atualização da temporada de resultados do S&P 500 (16 de outubro de 2026)


