
 Por Muke
Como a Tesla financia sua aposta em IA: fluxo de caixa livre, investimentos (capex) e linhas de crédito desde 2019
Resposta rápida: a Tesla gerou US$ 1,53 bilhão de fluxo de caixa livre no 3T26: US$ 6,26 bilhões de fluxo de caixa operacional menos US$ 4,73 bilhões de investimentos de capital (capex). Isso representa queda de 62% ante os US$ 3,99 bilhões de um ano antes e alta em relação aos −US$ 1,09 bilhão do 2T26. O capital de giro líquido (principalmente aumento de contas a pagar, despesas provisionadas e receita diferida) contribuiu com US$ 2,59 bilhões; sem ele, o fluxo de caixa livre teria sido de cerca de −US$ 1,06 bilhão. A Tesla reduziu sua projeção de capex para 2026 para cerca de US$ 20 bilhões, ante mais de US$ 25 bilhões, terminou o trimestre com US$ 45,4 bilhões em caixa e investimentos e conta com US$ 30 bilhões em linhas bancárias não sacadas, assinadas em 29 de setembro de 2026. O fluxo de caixa livre dos últimos 12 meses é de US$ 3,30 bilhões, diante de um valor de mercado de aproximadamente US$ 1,53 trilhão.
O fluxo de caixa livre da Tesla voltou a ficar positivo no terceiro trimestre de 2026, e o número principal veio muito acima das previsões de Wall Street. A demonstração de fluxo de caixa do trimestre conta uma história mais específica: o fluxo de caixa operacional ficou estável na comparação anual, os gastos de capital dobraram e uma forte variação no capital de giro sustentou o resultado.
Isso importa porque a Tesla está no meio de seu ciclo de investimentos mais caro desde a rampa de produção do Model 3. Ela está construindo capacidade computacional para treinamento de IA, uma fábrica de chips, uma refinaria de lítio, fábricas de baterias e de catodos, linhas do Cybercab e do Tesla Semi e uma linha do robô Optimus ao mesmo tempo, enquanto seu negócio principal de carros tem margens mais estreitas do que em 2022.
Esta página da SimianX AI responde a uma pergunta com documentos primários: o que realmente está pagando a aposta da Tesla em IA? Ela traz uma tabela de referência do fluxo de caixa livre da Tesla por ano desde 2019 e por trimestre desde 2023, uma ponte mostrando de onde veio o caixa do 3T26, a trajetória do orçamento de capex de 2026 e as reservas de balanço que o sustentam.
Data da pesquisa: 21 de outubro de 2026 (horário do Pacífico dos EUA). A Tesla divulgou os resultados do 3T26 após o fechamento do mercado em 21 de outubro; o 10-Q ainda não foi protocolado, portanto todos os números trimestrais vêm do Q3 2026 Update (Form 8-K, Exhibit 99.1). Os preços são fechamentos do pregão regular da Nasdaq. Os cálculos estão identificados como cálculos da SimianX e não são projeção da empresa nem recomendação de investimento.
Fonte: Tesla Q3 2026 Update, SEC Form 8-K Exhibit 99.1 (protocolado em 21 de outubro de 2026)
Tesla no 3T26 em resumo: lucro em queda, caixa resistente
A Tesla define fluxo de caixa livre como o fluxo de caixa operacional menos os investimentos de capital. Desde o 1T25, sua linha de capex também inclui compras de sistemas de geração e armazenamento de energia, e os períodos anteriores foram reapresentados na mesma base.
| Indicador (US$ milhões) | 3T25 | 2T26 | 3T26 | 3T26 vs 3T25 |
|---|---|---|---|---|
| Receita total | 28.095 | 28.236 | 28.046 | −0,2% |
| Lucro bruto | 5.054 | 4.751 | 5.494 | +8,7% |
| Pesquisa e desenvolvimento | 1.630 | 2.371 | 2.761 | +69,4% |
| Lucro operacional | 1.624 | 398 | 718 | −55,8% |
| Lucro líquido atribuível aos acionistas ordinários (GAAP) | 1.373 | 1.114 | 787 | −42,7% |
| LPA diluído (GAAP) | US$ 0,39 | US$ 0,32 | US$ 0,22 | −43,6% |
| LPA diluído (non-GAAP) | US$ 0,50 | US$ 0,33 | US$ 0,48 | −4,0% |
| Caixa líquido gerado pelas atividades operacionais | 6.238 | 4.697 | 6.263 | +0,4% |
| Investimentos de capital | 2.248 | 5.789 | 4.732 | +110,5% |
| Fluxo de caixa livre | 3.990 | −1.092 | 1.531 | −61,6% |
| Caixa, equivalentes de caixa e aplicações de curto prazo | 41.647 | 43.524 | 45.447 | +9,1% |
Três comparações aparecem misturadas na maioria das manchetes, e elas apontam em direções diferentes:
- Ante o 2T26, o fluxo de caixa livre melhorou US$ 2,62 bilhões: o fluxo de caixa operacional subiu US$ 1,57 bilhão e o capex caiu US$ 1,06 bilhão.
- Ante o 3T25, o fluxo de caixa livre caiu 62%, porque o caixa operacional ficou estável enquanto o capex mais que dobrou.
- Ante as previsões, foi uma grande surpresa positiva. Estimativas citadas pelo Yahoo Finance esperavam fluxo de caixa livre de cerca de −US$ 4,92 bilhões e capex de cerca de US$ 7,96 bilhões no trimestre.
A queda do lucro é real, mas deve ser descrita com precisão: o lucro líquido GAAP atribuível aos acionistas ordinários caiu 42,7%, enquanto o LPA GAAP diluído caiu 43,6%, porque o número de ações diluídas subiu para 3.541 milhões, ante 3.526 milhões.
Fonte: Tesla Q3 2026 Update, resumo financeiro e demonstrações; estimativas de consenso citadas pelo Yahoo Finance
Fluxo de caixa livre da Tesla por ano, 2019–2026
O histórico mais longo coloca um bom trimestre em contexto. O fluxo de caixa livre da Tesla atingiu o pico em 2022, quando o fluxo de caixa operacional chegou a US$ 14,7 bilhões e o capex foi de US$ 7,2 bilhões. Desde então, o fluxo de caixa operacional se manteve perto de US$ 13–15 bilhões por ano enquanto o capex cresceu, de modo que uma fatia cada vez maior de cada dólar operacional está sendo reinvestida.
| Ano | Receita (US$ mi) | Fluxo de caixa operacional (US$ mi) | Capex (US$ mi) | Fluxo de caixa livre (US$ mi) | Capex como % do fluxo de caixa operacional | Margem de FCL |
|---|---|---|---|---|---|---|
| 2019 | 24.578 | 2.405 | 1.327 | 1.078 | 55% | 4,4% |
| 2020 | 31.536 | 5.943 | 3.157 | 2.786 | 53% | 8,8% |
| 2021 | 53.823 | 11.497 | 6.482 | 5.015 | 56% | 9,3% |
| 2022 | 81.462 | 14.724 | 7.158 | 7.566 | 49% | 9,3% |
| 2023 | 96.773 | 13.256 | 8.899 | 4.357 | 67% | 4,5% |
| 2024 | 97.690 | 14.923 | 11.342 | 3.581 | 76% | 3,7% |
| 2025 | 94.827 | 14.747 | 8.527 | 6.220 | 58% | 6,6% |
| 9 meses de 2026 | 78.669 | 14.897 | 13.014 | 1.883 | 87% | 2,4% |
| Últimos 12 meses até o 3T26 | 103.570 | 18.710 | 15.407 | 3.303 | 82% | 3,2% |
Dois pontos se destacam. Primeiro, o fluxo de caixa operacional de 12 meses de US$ 18,7 bilhões é um recorde, ajudado pelo capital de giro. Segundo, o capex de 12 meses de US$ 15,4 bilhões também é recorde, e a projeção de cerca de US$ 20 bilhões para o ano de 2026 seria aproximadamente 2,3 vezes os US$ 8,5 bilhões gastos em 2025.
O fluxo de caixa livre por dólar de receita (margem de FCL) caiu de 9,3% em 2021–2022 para 3,2% nos últimos 12 meses. Essa é a medida isolada mais clara de quanto do programa de IA da Tesla está sendo pago com as operações correntes.
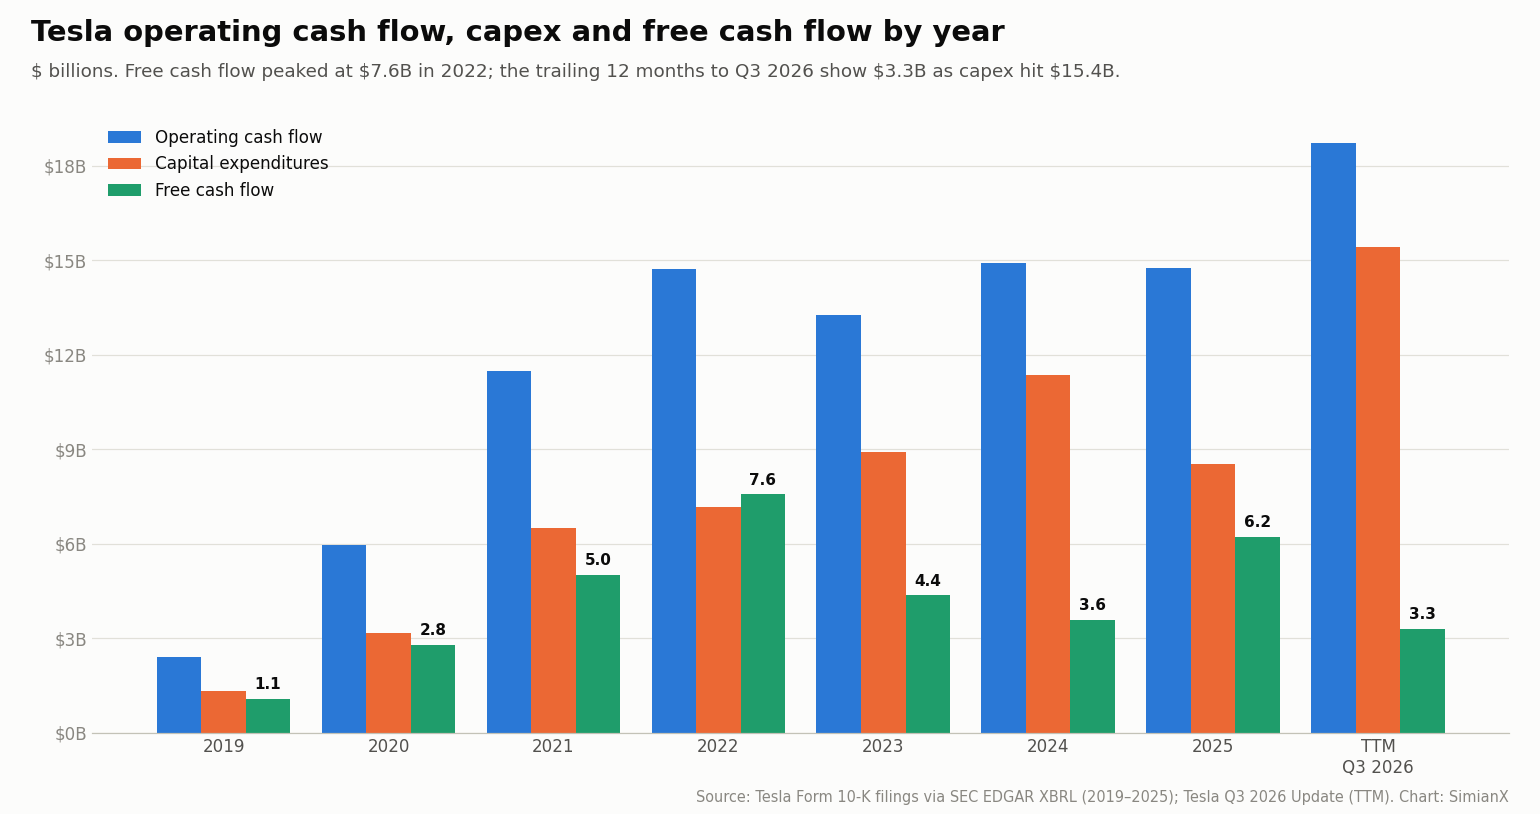
Fonte: formulários 10-K da Tesla, via SEC EDGAR XBRL company facts (capex de 2024 conforme reapresentado no 10-K de 2025); números de 2026 a partir dos updates do 1T, 2T e 3T de 2026. Os índices são cálculos da SimianX.
Fluxo de caixa livre da Tesla por trimestre, 2023–2026
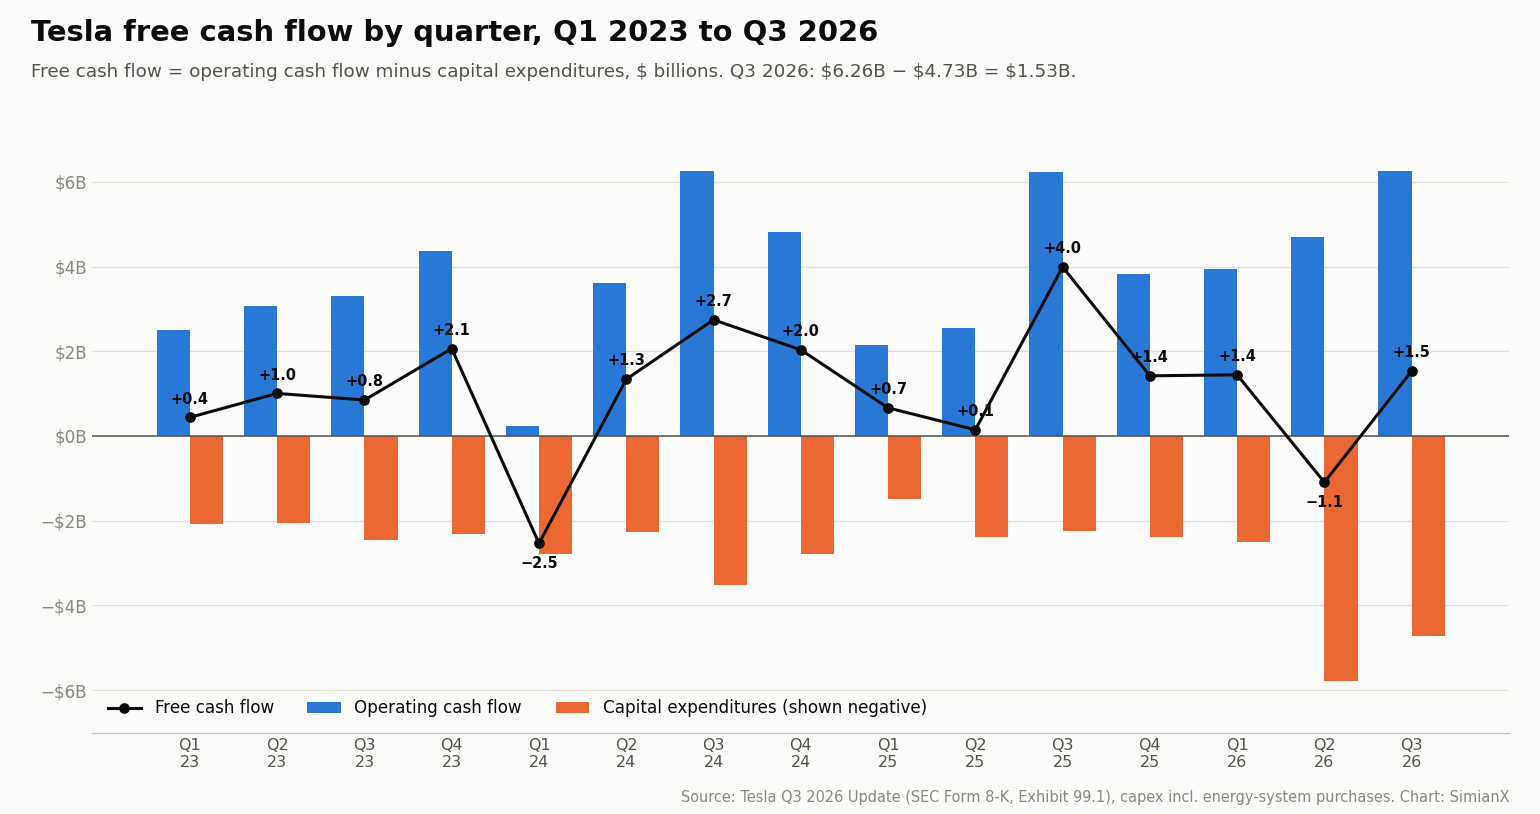
Os resultados trimestrais oscilam muito mais do que os anuais, principalmente porque estoques, contas a pagar e pagamentos de capex caem de forma irregular. A Tesla registrou fluxo de caixa livre trimestral negativo duas vezes nesse período: no 1T24 (−US$ 2,54 bilhões, durante uma formação de estoques) e no 2T26 (−US$ 1,09 bilhão, quando o capex saltou US$ 3,3 bilhões).
| Trimestre | Fluxo de caixa operacional (US$ mi) | Capex (US$ mi) | Fluxo de caixa livre (US$ mi) |
|---|---|---|---|
| 1T23 | 2.513 | 2.073 | 440 |
| 2T23 | 3.065 | 2.060 | 1.005 |
| 3T23 | 3.308 | 2.459 | 849 |
| 4T23 | 4.370 | 2.307 | 2.063 |
| 1T24 | 242 | 2.777 | −2.535 |
| 2T24 | 3.612 | 2.272 | 1.340 |
| 3T24 | 6.255 | 3.513 | 2.742 |
| 4T24 | 4.814 | 2.780 | 2.034 |
| 1T25 | 2.156 | 1.492 | 664 |
| 2T25 | 2.540 | 2.394 | 146 |
| 3T25 | 6.238 | 2.248 | 3.990 |
| 4T25 | 3.813 | 2.393 | 1.420 |
| 1T26 | 3.937 | 2.493 | 1.444 |
| 2T26 | 4.697 | 5.789 | −1.092 |
| 3T26 | 6.263 | 4.732 | 1.531 |
O terceiro trimestre foi o trimestre de caixa mais forte da Tesla em 2024 e 2025 e é o mais forte até agora em 2026 (fluxo de caixa operacional de US$ 6,26 bilhões no 3T24, US$ 6,24 bilhões no 3T25 e US$ 6,26 bilhões no 3T26). Ler o 3T26 como um novo patamar recorrente seria repetir um padrão sazonal, e não identificar uma tendência.
Fonte: Tesla Q3 2026 Update, reconciliação das informações financeiras GAAP para non-GAAP
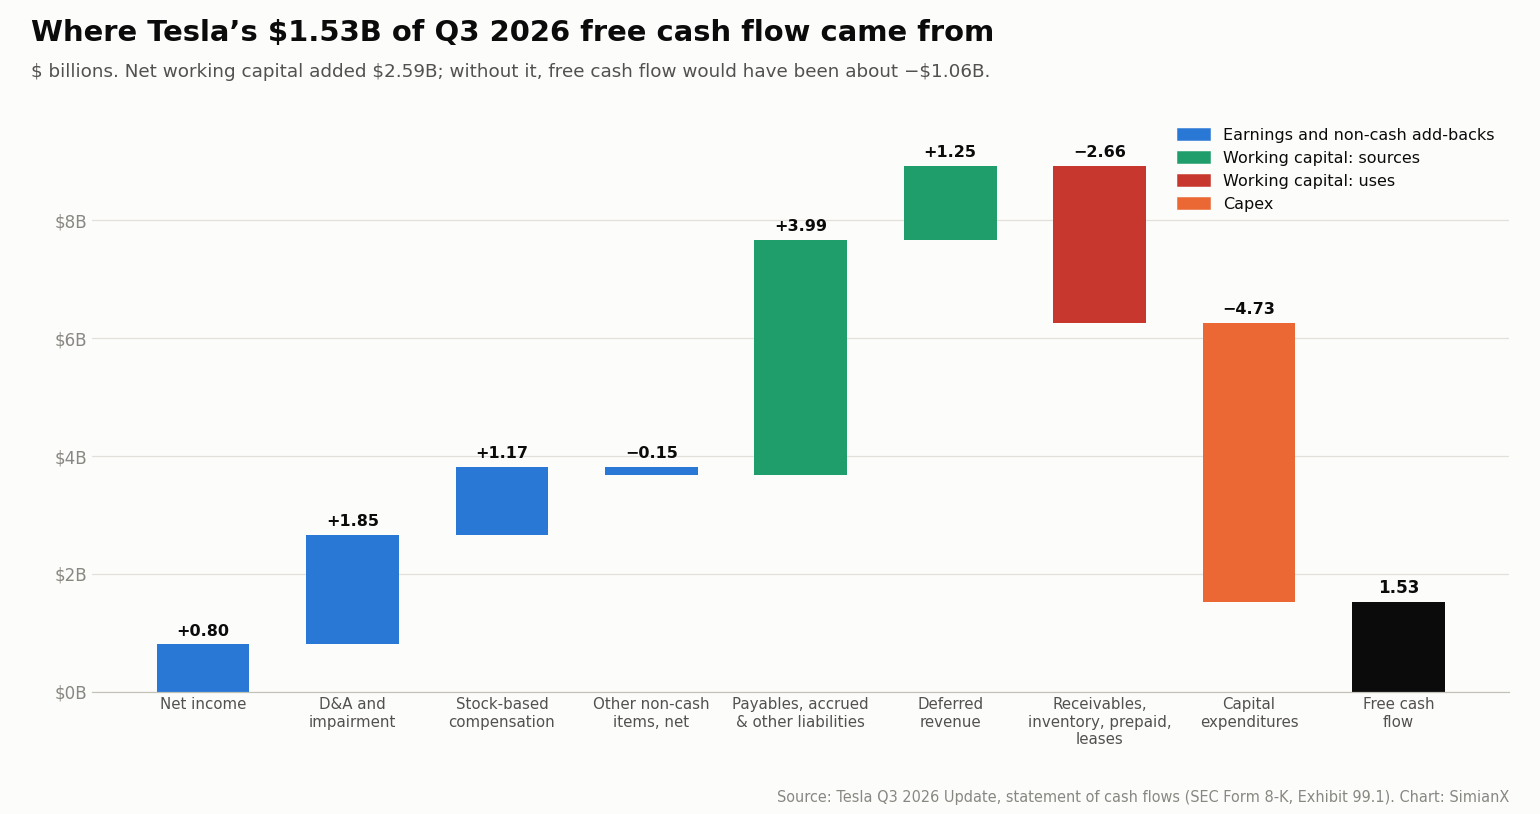
De onde veio o US$ 1,53 bilhão do 3T26
A demonstração de fluxo de caixa da Tesla mostra como US$ 787 milhões de lucro se transformaram em US$ 1,53 bilhão de fluxo de caixa livre:
| Linha do fluxo de caixa do 3T26 | US$ milhões |
|---|---|
| Lucro líquido (incluindo participações de não controladores) | 804 |
| Depreciação, amortização e impairment | 1.852 |
| Remuneração baseada em ações | 1.165 |
| Outros itens não caixa, líquidos (câmbio, impostos diferidos, marcação da SpaceX e de ativos digitais, baixas contábeis) | −148 |
| Contas a pagar, despesas provisionadas e outros passivos | +3.991 |
| Receita diferida | +1.255 |
| Contas a receber | −565 |
| Estoques | −313 |
| Veículos de arrendamento operacional | +40 |
| Despesas antecipadas e outros ativos | −1.818 |
| Caixa líquido gerado pelas atividades operacionais | 6.263 |
| Investimentos de capital | −4.732 |
| Fluxo de caixa livre | 1.531 |
As seis linhas de capital de giro somam, em termos líquidos, +US$ 2.590 milhões. Mantendo tudo o mais constante e removendo esse benefício, o fluxo de caixa livre teria sido de cerca de −US$ 1,06 bilhão. Trata-se de um cálculo de sensibilidade da SimianX, não de um resultado contábil alternativo: empresas em crescimento podem sustentar um capital de giro favorável por muito tempo. Ainda assim, ele mostra que o superávit do trimestre dependeu do timing do balanço.
O mesmo teste aplicado ao trimestre de comparação é útil. O 3T25 também teve um forte vento a favor do capital de giro (+US$ 2.083 milhões, liderado por uma redução de estoques de US$ 1.991 milhões), de modo que seu fluxo de caixa livre excluindo o capital de giro foi de cerca de US$ 1,91 bilhão. Nessa base comparável, a queda anual é de aproximadamente US$ 2,97 bilhões, causada quase inteiramente pelo capex mais alto.
A Tesla está pagando fornecedores mais tarde?
As contas a pagar subiram para US$ 17,24 bilhões, ante US$ 15,32 bilhões, em um único trimestre, e as despesas provisionadas subiram para US$ 17,21 bilhões, ante US$ 15,26 bilhões. A própria medida de prazo médio de pagamento da Tesla subiu para 66 dias, ante 58 no 2T26 e 52 no 3T25.
Isso é evidência de prazos efetivos de pagamento mais longos no fechamento do trimestre, não prova de estresse: a linha também se move com os volumes de produção, faturas de capex recebidas mas ainda não pagas e despesas provisionadas. O teste útil é se as contas a pagar recuam no 4T, quando se espera que o capex volte a subir. O prazo médio de recebimento da Tesla foi de 14 dias, ante 13 no 2T.
A receita diferida está financiando os gastos com IA?
A receita diferida acrescentou US$ 1,26 bilhão de caixa, e o saldo circulante de receita diferida saltou para US$ 4,66 bilhões, ante US$ 3,43 bilhões. O update da Tesla atribui o aumento das vendas automotivas acessórias principalmente ao crescimento das assinaturas de FSD; as assinaturas ativas de FSD, que incluem compras antecipadas e planos mensais, chegaram a 1,74 milhão, ante 1,48 milhão no 2T e 1,04 milhão um ano antes.
O caixa recebido antes de a receita ser reconhecida ajuda a financiar o investimento hoje, mas não é um segundo pagamento depois: quando essa receita é reconhecida, ela eleva o lucro reportado sem caixa novo. O 10-Q vai detalhar o saldo; até lá, a divisão entre FSD, conectividade, pagamentos antecipados de veículos e contratos de energia não é pública.
Por que o lucro caiu enquanto o caixa resistiu
O lucro bruto na verdade subiu 8,7% na comparação anual, para US$ 5,49 bilhões, e a margem bruta automotiva excluindo créditos regulatórios melhorou para 18,1%, ante 15,4%. A pressão veio de três frentes:
- Gastos com o futuro. Pesquisa e desenvolvimento subiram 69%, para US$ 2,76 bilhões, e as despesas operacionais totais subiram 39%, para US$ 4,78 bilhões. A Tesla atribui o aumento a seus projetos de "SI" (superinteligência) e outros projetos de P&D, à remuneração baseada em ações, incluindo o 2025 CEO Performance Award, e a SG&A.
- Os créditos regulatórios estão minguando. A receita com créditos caiu para US$ 113 milhões, ante US$ 417 milhões um ano antes, uma queda de 73% no que costumava ser lucro quase puro.
- Energia mais fraca. A receita de geração e armazenamento de energia caiu 15,6%, para US$ 2,88 bilhões, o que a Tesla diz ter sido em parte causado por reembolsos a clientes ligados a tarifas. O lucro bruto de energia caiu para US$ 954 milhões, ante US$ 1.073 milhões, embora a margem bruta do segmento tenha subido para 33,1%, ante 31,4%.
O fluxo de caixa se comporta de forma diferente do lucro pelas razões mostradas na ponte acima. A depreciação (US$ 1,85 bilhão) e a remuneração baseada em ações (US$ 1,17 bilhão) reduzem o lucro, mas não o caixa. A remuneração em ações continua sendo um custo real para os acionistas: o fluxo de caixa livre menos a remuneração baseada em ações foi de apenas cerca de US$ 366 milhões no 3T26.
O lucro GAAP também carrega a marcação a mercado das ações da SpaceX detidas pela Tesla (ganho não realizado de US$ 1.005 milhões no 2T e perda de US$ 142 milhões no 3T) e de seus ativos digitais. Esses itens fazem o lucro líquido oscilar sem afetar o caixa operacional.
Fonte: Tesla Q3 2026 Update, demonstração de resultados e pontes de receita e rentabilidade. Para o cenário antes do balanço de julho, veja nossa prévia dos resultados da Tesla no 2T26.
O orçamento de capex de 2026: de US$ 20 bilhões para US$ 25 bilhões e de volta
O principal motivo de o fluxo de caixa livre do 3T ter superado as previsões é que a Tesla gastou cerca de US$ 3,2 bilhões a menos em capex do que os analistas esperavam. A trajetória do orçamento explica por que isso importa:
| Quando | Projeção de capex para 2026 | Expectativa declarada de fluxo de caixa livre |
|---|---|---|
| Janeiro de 2026 (resultados do 4T25) | Pouco mais de US$ 20 bilhões | — |
| Abril de 2026 (resultados do 1T26) | Elevada para cerca de US$ 25 bilhões ou mais | Fluxo de caixa livre negativo no restante de 2026 |
| 21 de outubro de 2026 (resultados do 3T26) | Cerca de US$ 20 bilhões | Capex a ser financiado principalmente pelo fluxo de caixa operacional |
O capex dos primeiros nove meses de 2026 foi de US$ 13,01 bilhões. Chegar a cerca de US$ 20 bilhões no ano implicaria aproximadamente US$ 7,0 bilhões no 4T, o maior valor trimestral já reportado pela Tesla. Se o fluxo de caixa operacional do 4T igualasse os US$ 6,26 bilhões do 3T, o trimestre mostraria um déficit de caixa modesto; trata-se de um cálculo de sensibilidade da SimianX, não de uma previsão.
Na teleconferência, o CFO Vaibhav Taneja atribuiu a projeção menor a "gerir a alocação do nosso capital de forma eficiente" e disse que a Tesla planeja financiar o capex "principalmente com nossos fluxos de caixa das operações". Se o corte reflete eficiência ou cronogramas atrasados pode ser testado em relação aos projetos que o dinheiro deve entregar. Segundo o update do 3T:
- Computação para treinamento de IA: Cortex 1 (mais de 105 MW) e Cortex 2 (mais de 120 MW), no Texas, estão em produção, com o plano de chegar a 400 MW de capacidade de treinamento até o fim de 2026.
- Chips: a construção continua na Austin Fab, onde a Tesla planeja começar o comissionamento de equipamentos em 2027.
- Baterias e materiais: células LFP em Nevada, materiais de catodo e refino de lítio no Texas estão no início da rampa; a capacidade de 4680 em Berlim está em construção.
- Veículos e robôs: o Cybercab entrou na frota Robotaxi de Austin, o Tesla Semi está em produção em volume em Nevada e a produção do Optimus começou em linhas em Fremont. Na teleconferência, Elon Musk disse que chegar a 20.000 unidades do Optimus por semana levaria "provavelmente pelo menos um ano, talvez um pouco mais".
Se esses marcos se mantiverem enquanto os gastos vêm menores, o corte é disciplina de capital. Se os marcos mudarem, os gastos foram adiados, não evitados. A mesma tensão atravessa as hyperscalers: veja como o capex de IA das big techs chegou a 96% do fluxo de caixa operacional.
Fontes: projeção de abril de 2026 segundo o investingLive; projeção de outubro e comentários do CFO segundo o Yahoo Finance; cronograma do Optimus segundo a Stocktwits via TradingView; status dos projetos a partir do Q3 2026 Update.
O que realmente está financiando a aposta da Tesla em IA?
A Tesla não divulga fluxo de caixa por projeto, então ninguém consegue atribuir um dólar específico ao Optimus ou à computação. O que os documentos mostram é o conjunto de fontes disponíveis:
| Fonte de financiamento | Tamanho (mais recente) | O que significa |
|---|---|---|
| Fluxo de caixa operacional | US$ 18,71 bilhões (últimos 12 meses) | O motor principal; inclui os ventos a favor do capital de giro descritos acima |
| Caixa, equivalentes de caixa e aplicações de curto prazo | US$ 45,45 bilhões (30 set. 2026) | Rendeu US$ 445 milhões de receita de juros só no 3T |
| Linhas bancárias não sacadas | US$ 30,0 bilhões (assinadas em 29 set. 2026) | Empréstimo a prazo com saque diferido de US$ 20 bi, crédito rotativo de cinco anos de US$ 8 bi, crédito rotativo de 364 dias de US$ 2 bi |
| Dívida existente e arrendamentos financeiros | US$ 9,52 bilhões | US$ 9,27 bilhões dela são sem direito de regresso; a dívida com direito de regresso é de US$ 2 milhões |
| Remuneração baseada em ações | US$ 1,17 bilhão no 3T26 | Paga funcionários sem caixa, ao custo de diluição |
As linhas de crédito são a peça que a maior parte da cobertura deixou passar. Em 29 de setembro de 2026, a Tesla assinou um empréstimo a prazo sênior sem garantia de três anos com saque diferido de US$ 20 bilhões, uma linha de crédito rotativo de cinco anos de US$ 8 bilhões e uma linha de crédito rotativo de 364 dias de US$ 2 bilhões, substituindo uma linha rotativa de US$ 5 bilhões de 2023. Não havia empréstimos em aberto, as linhas rotativas podem ser ampliadas em até US$ 4 bilhões, os contratos exigem liquidez consolidada de pelo menos US$ 5 bilhões, e a Tesla disse que "atualmente não planeja sacar as linhas em 2026". Os compromissos não sacados do empréstimo a prazo caem para US$ 10 bilhões após um ano e para US$ 5 bilhões após 15 meses.
Tomar empréstimos não alteraria o fluxo de caixa livre reportado pela Tesla, porque os recursos de empréstimos entram no fluxo de caixa de financiamento. É por isso que o fluxo de caixa livre positivo do trimestre não pode ser atribuído a dívida. No 3T26, a Tesla emitiu US$ 1,16 bilhão em dívida e pagou US$ 1,03 bilhão, principalmente financiamentos sem direito de regresso.
A receita de juros é um contribuinte mais discreto. Os US$ 445 milhões que a Tesla ganhou com seu caixa e investimentos no 3T equivalem a cerca de 29% do fluxo de caixa livre do trimestre, e esse valor passa pelo fluxo de caixa operacional.
Fontes: Tesla Form 8-K, Items 1.01, 1.02 e 2.03 (29 de setembro de 2026); Tesla Q3 2026 Update, balanço patrimonial e detalhamento da dívida
A participação de US$ 2 bilhões na xAI e a questão da SpaceX
Uma grande saída de caixa ligada à IA não aparece no capex. Em 16 de janeiro de 2026, a Tesla concordou em investir cerca de US$ 2 bilhões em ações preferenciais Série E da xAI, junto com um acordo-quadro de colaboração em IA. A operação foi concluída no 1T26 e está registrada no fluxo de caixa de investimento como uma "compra de participação acionária na SpaceX" de US$ 2.002 milhões, porque a xAI Holdings se tornou subsidiária da SpaceX em fevereiro de 2026.
Essa participação agora alimenta o lucro GAAP da Tesla por meio de ganhos e perdas de marcação a mercado. Ela também liga a estratégia de IA da Tesla às discussões sobre uma possível combinação entre Tesla e SpaceX. Na teleconferência de resultados da SpaceX em 20 de outubro, Musk disse que as duas empresas formaram comitês especiais para discutir a ideia e que uma fusão não deve ser tida como certa; na teleconferência da Tesla, ele voltou a se referir a esses comentários.
Até que haja termos, uma combinação não faz parte do quadro de financiamento da Tesla. O caixa de outra empresa não fica disponível para os acionistas da Tesla em condições favoráveis por padrão, e qualquer acordo traria seu próprio orçamento de investimentos, diluição e questões de governança. Nossas páginas sobre o IPO da SpaceX e a ação da Tesla e sobre valuations de IPOs de IA e participações divulgadas cobrem o lado listado dessa história.
Fontes: Tesla Q4 2025 Update, "Other Updates" (investimento na xAI); proxy statement de 2026 da Tesla (a xAI Holdings se tornou subsidiária da SpaceX em fevereiro de 2026); comentários de Musk segundo o Yahoo Finance
O armazenamento de energia pode virar um motor de caixa maior?
O armazenamento de energia é a parte da Tesla mais diretamente ligada à demanda de data centers de IA, porque baterias de grande porte ajudam a fornecer energia e a suavizar cargas onde a rede é limitada. A Tesla instalou 13,7 GWh de armazenamento no 3T26, ante 12,5 GWh um ano antes, e reportou a maior taxa de pedidos e a maior carteira de sua história. A Megafactory Texas iniciou a produção com capacidade planejada de 50 GWh, e os primeiros Megapacks fabricados com células LFP próprias da Tesla, vindas de Nevada, já foram enviados.
O resultado financeiro ficou atrás dos volumes neste trimestre. A receita do segmento caiu para US$ 2,88 bilhões e o lucro bruto para US$ 954 milhões, em parte por causa de reembolsos a clientes ligados a tarifas. As instalações medem atividade; margens dos contratos, marcos de pagamento, cronogramas de instalação e o estoque necessário para fabricar Megapacks decidem quanto caixa o segmento de fato libera. (Reembolsos de tarifas estão passando pelas demonstrações de muitas empresas neste ano; veja nosso rastreador de reembolsos de tarifas da IEEPA.)
Fonte: produção, entregas e instalações da Tesla no 3T26 (Form 8-K, 2 de outubro de 2026)
O que o preço da TSLA implica sobre o fluxo de caixa futuro
A ação da Tesla fechou a US$ 386,47 em 21 de outubro de 2026, alta de 3,41% antes da divulgação e 9,0% acima do fechamento de 16 de outubro. As ações subiram inicialmente cerca de 2% após a divulgação e depois viraram para baixo durante a teleconferência de resultados, quando o corte de capex e o cronograma do Optimus foram discutidos. O fechamento do pregão regular ainda estava 21,1% abaixo do fechamento recorde de US$ 489,88 em 16 de dezembro de 2025 e 29,5% acima do menor fechamento de 2026, de US$ 298,32, em 29 de julho.
Usando as 3,95 bilhões de ações em circulação informadas na capa do 10-Q do 2T26 da Tesla, esse fechamento implica um valor de mercado de cerca de US$ 1,53 trilhão. O fluxo de caixa livre de 12 meses de US$ 3,30 bilhões equivale a um rendimento de fluxo de caixa livre (FCF yield) de cerca de 0,22%.
| Rendimento de fluxo de caixa livre ilustrativo sobre um valor de US$ 1,53 trilhão | Fluxo de caixa livre anual necessário | Múltiplo do melhor ano da Tesla (2022: US$ 7,57 bi) |
|---|---|---|
| 2% | US$ 30,5 bilhões | 4,0× |
| 3% | US$ 45,8 bilhões | 6,1× |
| 4% | US$ 61,1 bilhões | 8,1× |
| 5% | US$ 76,3 bilhões | 10,1× |
São verificações de escala, não preços-alvo. Elas mostram que o valuation se apoia em negócios que ainda não produzem caixa relevante (Robotaxi, FSD em escala, Optimus, computação), e não no negócio atual de carros e energia. É assim que uma empresa se torna uma das 7 Magníficas e é por isso que o retorno de longo prazo da Tesla desde o IPO sempre foi movido mais por expectativas do que pelo caixa corrente.
Fontes: preços históricos da TSLA na Nasdaq; reação no after-hours segundo a Stocktwits via TradingView; ações em circulação a partir do Form 10-Q do 2T26. O valor de mercado e os rendimentos são cálculos da SimianX. Preço ao vivo e fundamentos: página da ação Tesla (TSLA).
O que observar no 10-Q e no 4T26
- O 10-Q do 3T. Ele trará os contratos de crédito como anexos, o detalhamento da receita diferida e os compromissos de capex.
- Contas a pagar no 4T. Se o prazo médio de pagamento recuar dos 66 dias, parte do impulso de capital de giro do 3T se reverte.
- Capex do 4T versus cerca de US$ 7,0 bilhões. Um número muito menor significaria outra mudança de cronograma, não apenas eficiência.
- Capacidade entregue. A computação para treinamento chegou a 400 MW até o fim do ano? A Austin Fab e as fábricas de materiais para baterias se mantiveram no cronograma?
- Fluxo de caixa livre após a remuneração em ações. Em cerca de US$ 0,4 bilhão no 3T, é a visão mais limpa do caixa que sobra para os acionistas.
- Margens e caixa de energia. A carteira de pedidos só vira caixa à medida que os Megapacks são entregues e aceitos.
- Qualquer saque das linhas de US$ 30 bilhões. A Tesla diz que nenhum está planejado em 2026; um saque sinalizaria que o caixa operacional já não é suficiente.
- Negociações com a SpaceX. Avalie apenas se surgirem termos: relação de troca, diluição, governança e o orçamento de capex combinado.
Ao pesquisar resultados como estes, compare a demonstração de fluxo de caixa com a demonstração de resultados antes de confiar em qualquer uma das manchetes; é a mesma verificação que mostrou o fluxo de caixa livre da Coherent caindo para −US$ 1,02 bilhão enquanto seu lucro subia. A SimianX AI pode ajudar a organizar essa comparação entre empresas, com os documentos originais como referência final.
Perguntas frequentes sobre o fluxo de caixa livre da Tesla
Qual foi o fluxo de caixa livre da Tesla no 3T26?
US$ 1,531 bilhão: fluxo de caixa operacional de US$ 6,263 bilhões menos investimentos de capital de US$ 4,732 bilhões, conforme o Q3 2026 Update da Tesla, divulgado em 21 de outubro de 2026. Um ano antes, foi de US$ 3,990 bilhões; no 2T26, foi de −US$ 1,092 bilhão.
Qual é o fluxo de caixa livre da Tesla por ano?
Conforme reportado: US$ 1,08 bilhão em 2019, US$ 2,79 bilhões em 2020, US$ 5,02 bilhões em 2021, US$ 7,57 bilhões em 2022 (o pico), US$ 4,36 bilhões em 2023, US$ 3,58 bilhões em 2024 e US$ 6,22 bilhões em 2025. Os últimos 12 meses até o 3T26 somam US$ 3,30 bilhões.
Por que o lucro da Tesla caiu enquanto o fluxo de caixa livre continuou positivo?
As despesas operacionais subiram mais rápido que o lucro bruto, principalmente P&D e remuneração baseada em ações, e a receita com créditos regulatórios caiu 73%. O fluxo de caixa foi sustentado por US$ 1,85 bilhão de depreciação e US$ 1,17 bilhão de remuneração em ações (ambos sem efeito caixa) e por US$ 2,59 bilhões de capital de giro líquido, principalmente aumento de contas a pagar, despesas provisionadas e receita diferida.
Quanto a Tesla vai gastar em capex em 2026?
Cerca de US$ 20 bilhões, segundo a projeção da Tesla de 21 de outubro de 2026, abaixo dos mais de US$ 25 bilhões projetados em abril. O capex de nove meses foi de US$ 13,01 bilhões, o que implica aproximadamente US$ 7,0 bilhões no 4T.
A Tesla está tomando empréstimos para financiar seus gastos com IA?
Até agora, não. A Tesla assinou US$ 30 bilhões em linhas bancárias sem garantia em 29 de setembro de 2026, mas não tinha empréstimos em aberto sob elas e disse que não planeja sacar em 2026. Seus US$ 9,52 bilhões em dívida e arrendamentos financeiros são quase inteiramente sem direito de regresso. Além disso, tomar empréstimos não contaria para o fluxo de caixa livre.
Quanto caixa a Tesla tem?
US$ 45,45 bilhões em caixa, equivalentes de caixa e aplicações de curto prazo em 30 de setembro de 2026, alta de US$ 1,92 bilhão no trimestre, principalmente graças ao fluxo de caixa livre.
O fluxo de caixa livre do 3T da Tesla é sustentável?
Não com base em um único trimestre. Cerca de US$ 2,59 bilhões vieram de capital de giro que pode se reverter, o 3T foi o trimestre de caixa mais forte da Tesla tanto em 2024 quanto em 2025, e a projeção de capex implica um gasto recorde no 4T.
Conclusão: financiada por enquanto, com a conta ainda chegando
A aposta da Tesla em IA está sendo paga por quatro fontes: um negócio operacional que gerou US$ 13–19 bilhões de caixa operacional por ano desde 2022, capital de giro favorável, uma reserva de caixa de US$ 45 bilhões que rende juros e, se necessário, US$ 30 bilhões em linhas bancárias não sacadas. A remuneração em ações acrescenta uma quinta fonte, sem efeito caixa, que os acionistas pagam por meio da diluição.
O terceiro trimestre mostra que o financiamento é adequado. Não mostra que o investimento dá retorno. O fluxo de caixa livre por dólar de receita, de 3,2% nos últimos 12 meses, é o mais baixo da série desde 2019, e o orçamento de 2026 mudou duas vezes em nove meses.
As evidências que mudariam esse quadro são comerciais, não financeiras: receita paga de FSD e Robotaxi, clientes externos do Optimus, contratos de energia lucrativos e capacidade computacional que se transforme em produtos. Até lá, a medida certa de progresso é o fluxo de caixa livre após a remuneração em ações, acompanhado ao longo de vários trimestres, e não um único resultado positivo.
Como esta página é atualizada: a tabela anual usa os dados dos formulários 10-K da Tesla no SEC EDGAR XBRL (2019–2025) e a tabela trimestral usa a reconciliação dos updates trimestrais da Tesla, com o capex incluindo compras de sistemas de energia, como a Tesla reporta agora. As duas tabelas serão atualizadas após cada divulgação trimestral e quando o 10-Q do 3T26 for protocolado. Os preços são fechamentos do pregão regular da Nasdaq. Esta página é análise, não recomendação de investimento.
Leitura Relacionada
- Tesla Q2 2026: Robotaxi compensa a queda das margens de EV?
- IPO da Tesla: quando abriu capital, preço inicial e retorno
- O IPO da SpaceX e a ação Tesla: a aposta de 12 de junho
- Capex de IA 2026: big techs gastam 96% do fluxo de caixa
- Ações das 7 Magníficas em 2026: peso e risco de concentração
- Ações da META após o Muse: IA justifica capex de US$ 145 bi?
- Resultados Amazon Q2 2026: AWS justifica o capex de $200B?
- Microsoft Q4 2026: crescimento do Azure vs capex de IA
- Anthropic IPO e OpenAI IPO: data, valuation e status em 2026
- Coherent sobe 8%: fluxo de caixa livre de −US$ 1,02 bi
- Resultados NIO 2026: por que crescer 71% ainda dá prejuízo
- Balanço Nvidia: a reação da NVDA a cada resultado desde 2016
- Reembolsos tarifários da IEEPA: 78 ações que receberam
- Mais análises no hub temático IA e mercados
Referências
- SEC EDGAR — Tesla Q3 2026 Update, Form 8-K Exhibit 99.1 (21 de outubro de 2026)
- SEC EDGAR — Tesla Form 8-K: contratos de crédito de US$ 30 bilhões (29 de setembro de 2026)
- SEC EDGAR — produção, entregas e instalações da Tesla no 3T26 (2 de outubro de 2026)
- SEC EDGAR — Tesla Q2 2026 Update (22 de julho de 2026)
- SEC EDGAR — Tesla Q1 2026 Update (22 de abril de 2026)
- SEC EDGAR — Tesla Q4 2025 Update e investimento na xAI (28 de janeiro de 2026)
- SEC EDGAR — Form 10-Q da Tesla do trimestre encerrado em 30 de junho de 2026
- SEC EDGAR — Form 10-K da Tesla de 2025
- SEC EDGAR — proxy statement de 2026 da Tesla (DEF 14A, 19 de outubro de 2026)
- SEC EDGAR — Tesla XBRL company facts (dados anuais de fluxo de caixa)
- SEC EDGAR — índice de documentos da Tesla (8-K)
- Tesla — Relações com Investidores
- Yahoo Finance — resultados do 3T26 da Tesla, estimativas, projeção de capex e comentários da teleconferência (21 de outubro de 2026)
- Stocktwits via TradingView — reversão da TSLA no after-hours, projeção de capex de US$ 20 bilhões, cronograma do Optimus (21 de outubro de 2026)
- investingLive — Tesla eleva projeção de capex de 2026 para cerca de US$ 25 bilhões (23 de abril de 2026)
- Electrek — resultados financeiros da Tesla no 3T26 (21 de outubro de 2026)
- Nasdaq — preços históricos da TSLA
- xAI — site oficial
- SpaceX — site oficial
- Investopedia — Fluxo de caixa livre (FCF)


