
 Por Muke
O futuro da Uber com robotáxis depende de quem fica com o cliente — e com o lucro
Os robotáxis podem ampliar o negócio da Uber, mas também podem enfraquecer seu poder de barganha. A pergunta decisiva para os acionistas da UBER é se a Uber consegue transformar a demanda de seus clientes em lucros duradouros depois de pagar os parceiros de veículos autônomos e dar suporte às frotas.
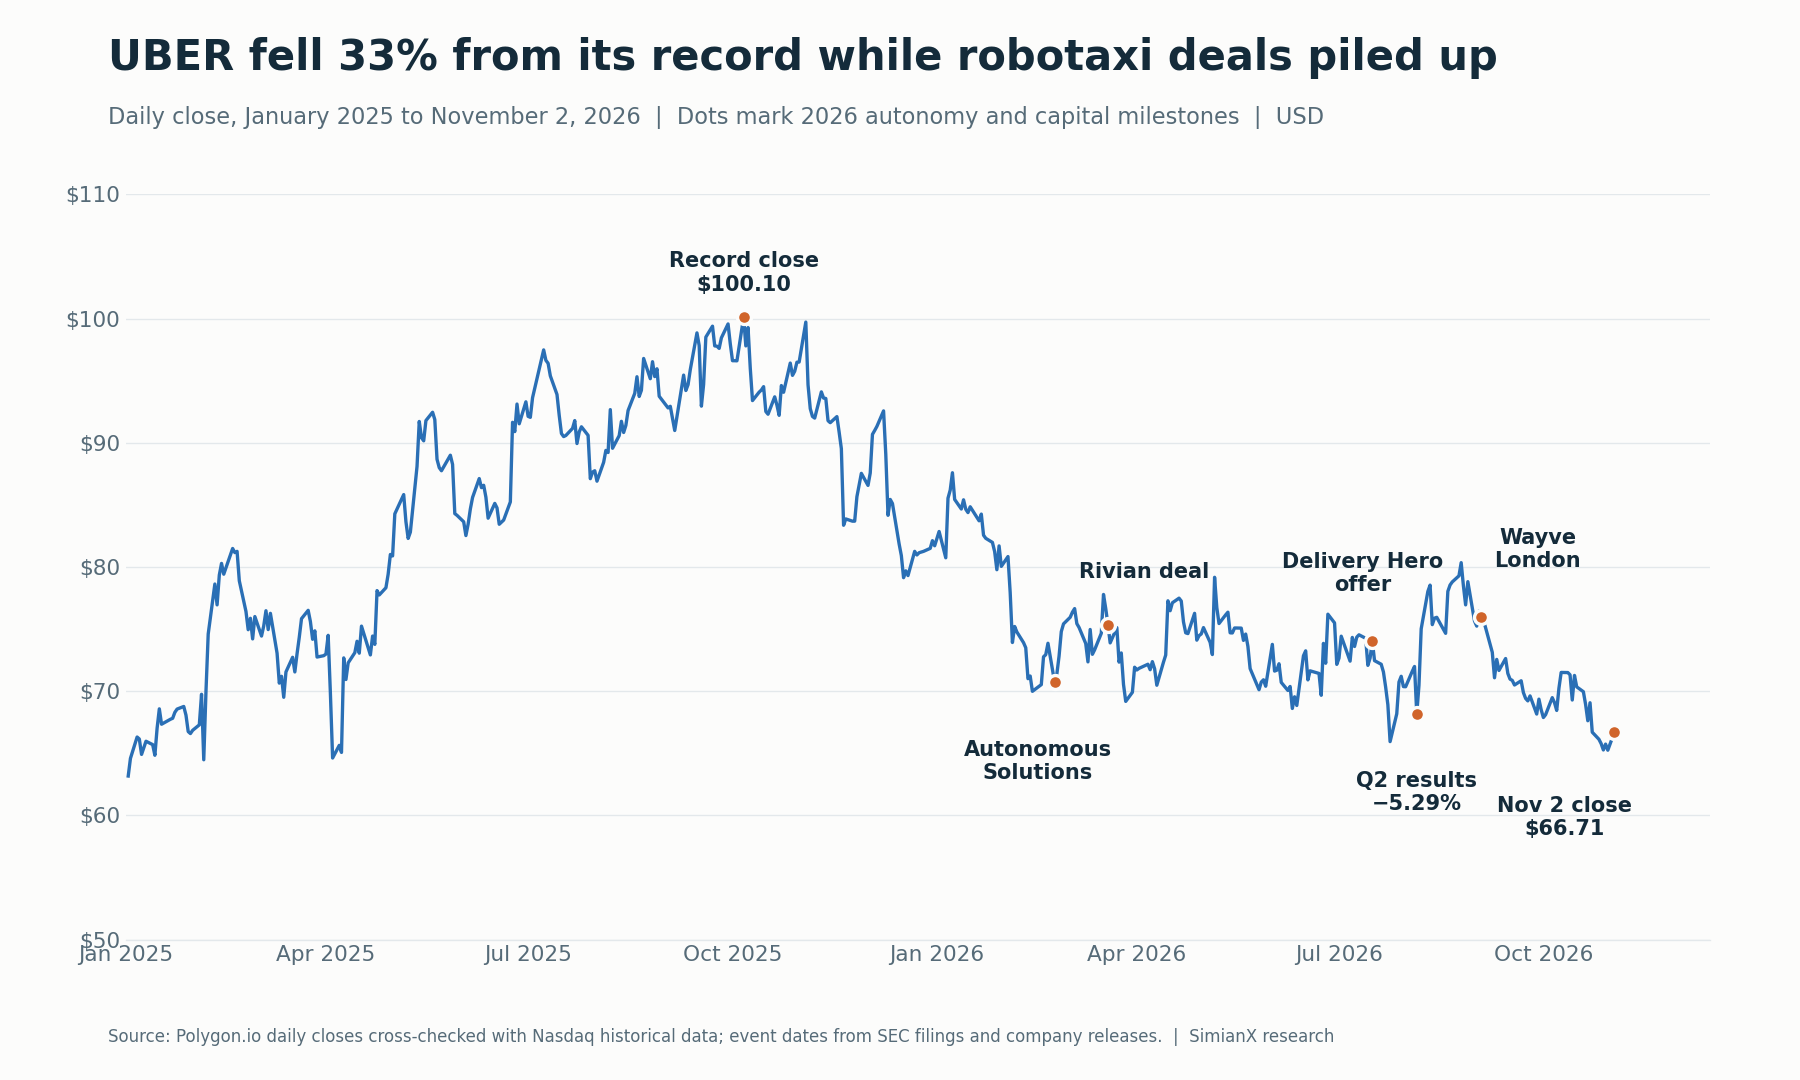
O mercado vem fazendo essa pergunta em voz alta. A UBER fechou a $66.71 em 2 de novembro de 2026, 33.4% abaixo de seu fechamento recorde de $100.10 em 6 de outubro de 2025, e acumula queda de 18.4% no ano, enquanto o ETF do S&P 500 (SPY) subiu 10.3% no mesmo período. A onda de vendas ocorreu em um ano em que o negócio principal da Uber continuou crescendo cerca de 20% e sua lista de parceiros de robotáxi não parou de aumentar.
As evidências sustentam uma conclusão mista. A Uber já distribui corridas autônomas, ampliou suas parcerias e está montando serviços em torno da comercialização de frotas. No entanto, seus parceiros também podem desenvolver relacionamentos diretos com os clientes, e alguns compromissos de veículos já anunciados exigem anos de avanço técnico e um volume substancial de capital.
Atualizado em 4 de novembro de 2026. As fontes incluem os comunicados de resultados da Uber arquivados na SEC (o mais recente referente ao 3T 2026, arquivado em 4 de novembro) e o 10-Q, os comentários preparados da administração, os documentos da Rivian na SEC, anúncios oficiais de parcerias e as divulgações da Waymo. Os preços são fechamentos diários da Polygon.io conferidos com a Nasdaq. Resultados reportados, metas da administração e cálculos ilustrativos estão diferenciados a seguir.
Ação da UBER em resumo: preço, queda e pares
| Indicador | Valor | Data ou período |
|---|---|---|
| Último fechamento | $66.71 | 2 de novembro de 2026 |
| Fechamento recorde | $100.10 | 6 de outubro de 2025 |
| Queda desde o fechamento recorde | −33.4% | De 6 de outubro de 2025 a 2 de novembro de 2026 |
| Menor fechamento das últimas 52 semanas | $65.25 | 30 de outubro de 2026 |
| Fechamento no fim de 2025 | $81.71 | 31 de dezembro de 2025 |
| Variação da UBER em 2026 | −18.4% | De 31 de dezembro de 2025 a 2 de novembro de 2026 |
| Variação do SPY em 2026 | +10.3% | Mesmo período |
| Variação da Lyft (LYFT) em 2026 | −14.2% | Mesmo período |
| Variação da Tesla (TSLA) em 2026 | −10.2% | Mesmo período |
| Variação da Rivian (RIVN) em 2026 | −33.1% | Mesmo período |
| Fluxo de caixa livre dos últimos quatro trimestres | $10.1 bilhões | Do 3T 2025 ao 2T 2026 |
| Valor de mercado aproximado | $136 bilhões | 2,042,560,121 ações a $66.71 |
| Rendimento aproximado do fluxo de caixa livre | 7.4% | $10.1 bilhões ÷ $136 bilhões |
O valor de mercado usa a contagem de ações da capa do 10-Q da Uber do 2T 2026 (posição em 31 de julho de 2026); trata-se de uma aproximação, não de uma cotação.
A distância entre um negócio em crescimento e uma ação em queda é o debate sobre robotáxis traduzido em números. Os investidores estão descontando a possibilidade de que operadoras autônomas como Waymo, Tesla e a Zoox, da Amazon, conquistem passageiros diretamente, e estão pesando um programa de investimentos mais pesado, que inclui a aquisição da Delivery Hero, contra o antigo perfil de ativos leves da Uber.
Perspectivas da ação da Uber com robotáxis: a oportunidade e a ameaça
A estratégia de robotáxis da Uber se apoia em uma proposta simples: as desenvolvedoras de veículos autônomos precisam de clientes, e a Uber pode ajudar a entregá-los.
Para uma frota autônoma, um veículo parado não gera receita com passageiros, enquanto o financiamento, a depreciação, o seguro e outros custos continuam correndo. Um marketplace que fornece corridas adicionais pode, portanto, gerar valor econômico real.
No entanto, a relação funciona nos dois sentidos. A Uber precisa de uma oferta de transporte competitiva. Se um pequeno número de desenvolvedoras de veículos autônomos controlar os veículos mais capazes, essas empresas poderão exigir condições comerciais vantajosas ou direcionar os passageiros para seus próprios aplicativos.
| Pergunta | Oportunidade de crescimento para a Uber | Ameaça para a Uber |
|---|---|---|
| Quem atrai o passageiro? | A Uber mantém o relacionamento da reserva | Os passageiros reservam cada vez mais diretamente com as operadoras de veículos autônomos |
| Quem fornece os veículos? | Vários parceiros concorrentes ampliam o poder de escolha da Uber | Poucos fornecedores fortes ganham poder de negociação |
| Quem melhora a utilização? | A Uber preenche a capacidade da frota que ficaria ociosa | As operadoras criam demanda suficiente por conta própria |
| Quem financia a expansão? | Investidores externos financiam as frotas em condições sustentáveis | A Uber precisa comprometer mais capital ou absorver o risco de perdas |
| Quem captura a economia de custos? | A Uber ganha volume e mantém uma economia atraente | Tarifas menores e pagamentos aos parceiros absorvem a economia |
| O que acontece com as corridas existentes? | Os veículos autônomos atraem demanda incremental | As corridas autônomas substituem corridas mais lucrativas com motorista humano |
Nossa avaliação é que os robotáxis são uma oportunidade de crescimento crível, mas com uma divisão de lucros ainda indefinida. Mais corridas autônomas demonstrariam adoção. Por si só, elas não provariam que os acionistas da Uber capturam retornos atraentes.
Parceiros de robotáxi da Uber: status de cada grande acordo (novembro de 2026)
O termo “parceria de robotáxi” abrange projetos em estágios muito diferentes.
Um serviço comercial sem ninguém ao volante é economicamente diferente de uma corrida supervisionada com motorista de segurança. Uma implantação planejada para daqui a vários anos é outra coisa ainda.
Essas distinções importam porque o argumento mais atraente a favor dos robotáxis depende em parte de eliminar o custo de um motorista a bordo. Um lançamento supervisionado pode demonstrar interesse dos clientes e avanço operacional sem comprovar essa estrutura de custos final.
| Parceria ou programa | Anúncio | Divulgação verificada | Status em 2 de novembro de 2026 |
|---|---|---|---|
| Waymo pela Uber | Acordo anterior | A Waymo aponta Austin e Atlanta como cidades onde os passageiros podem acessar seu serviço pela Uber | Em operação, totalmente sem motorista; a Waymo atende passageiros em 14 cidades no total, principalmente pelo próprio aplicativo |
| Zoox (Amazon) | 11 de março de 2026 | Robotáxis da Zoox serão oferecidos na Uber em Las Vegas (previsto para o verão do hemisfério norte de 2026) e em Los Angeles (meta para meados de 2027), enquanto a Zoox mantém seu próprio aplicativo | Plano de canal duplo; o anúncio por si só não comprova que a implantação foi concluída |
| Wayve e Nissan em Tóquio | 11 de março de 2026 | Memorando de entendimento para um piloto previsto para o fim de 2026, com um operador de segurança treinado e uma empresa de táxi licenciada como parceira | Plano de desenvolvimento e piloto, sujeito a conversas com as autoridades |
| Rivian | 19 de março de 2026 | 10,000 robotáxis R2 planejados, com as primeiras implantações em São Francisco e Miami em 2028; investimento de $300 milhões efetivamente pago em 4 de maio de 2026 | Plano de longo prazo, dependente de marcos |
| Wayve em Londres | 3 de setembro de 2026 | Corridas públicas supervisionadas com um motorista particular treinado e licenciado pela TfL a bordo | Em operação, supervisionado; sem data para corridas sem motorista |
| Lucid e Nuro | Julho de 2025 e janeiro de 2026 | Robotáxi Lucid Gravity com o Nuro Driver, apresentado em janeiro de 2026, para um lançamento planejado na região da Baía de São Francisco em 2026 | Planejado; de propriedade da Uber ou de parceiros de frota e oferecido apenas na Uber |
Fontes: parcerias de rede da Waymo, comunicado da Zoox e da Uber, comunicado da Wayve, da Uber e da Nissan, acordo com a Rivian, Form 8-K da Rivian sobre o investimento de $300 milhões, lançamento da Uber em Londres, cobertura do lançamento em Londres e apresentação do robotáxi da Lucid, da Uber e da Nuro. Para a reação da ação ao acordo da Lucid, veja nossa análise do acordo de robotáxi entre Lucid e Uber.
Os comentários preparados do 2T 2026 da Uber também citaram implantações na Europa com a Autobrains e a WeRide, além de avanços com a Nuro, a Wayve e a Zoox.
A tabela mostra por que somar todas as cidades ou veículos anunciados em uma única “frota de robotáxis em operação” superestimaria o avanço comercial.
Uma estrutura de investimento útil acompanha cada projeto por etapas sucessivas: acordo, testes, serviço supervisionado, autorização para operar sem motorista, operação comercial sem motorista e lucratividade comprovada.
Como a ação da UBER reagiu a cada marco de robotáxi de 2026
| Data | Evento | Fechamento da UBER | UBER no dia | SPY no dia | UBER desse fechamento até 2 de novembro |
|---|---|---|---|---|---|
| 23 de fevereiro de 2026 | Lançamento da Uber Autonomous Solutions | $70.72 | −4.25% | −1.02% | −5.7% |
| 11 de março de 2026 | Acordo com a Zoox e plano da Wayve com a Nissan em Tóquio | $74.97 | +3.61% | −0.13% | −11.0% |
| 19 de março de 2026 | Anúncio do acordo de robotáxis com a Rivian | $75.34 | −1.72% | −0.25% | −11.5% |
| 16 de julho de 2026 | Oferta de aquisição da Delivery Hero | $74.04 | +1.89% | −0.54% | −9.9% |
| 5 de agosto de 2026 | Resultados do 2T 2026 e projeção para o 3T | $68.18 | −5.29% | −0.20% | −2.2% |
| 1º de setembro de 2026 | A Waymo estreia em Denver, San Diego e Tampa e chega a 14 cidades | $75.24 | −0.54% | −0.69% | −11.3% |
| 3 de setembro de 2026 | Começam as corridas supervisionadas da Wayve em Londres pela Uber | $75.96 | −0.64% | +1.05% | −12.2% |
| 4 de novembro de 2026 | Resultados do 3T 2026 e projeção para o 4T, divulgados antes da abertura | Fechamento anterior $66.60 (3 de novembro) | A ser adicionado após o fechamento | A ser adicionado após o fechamento | — |
Variações de fechamento a fechamento com base em dados diários da Polygon.io, conferidos com a Nasdaq. Os movimentos do dia incluem todas as demais notícias da data e não provam causalidade. O fechamento de 3 de novembro vem de dados de cotação com atraso da Cboe, conferidos com a StockAnalysis; a reação de 4 de novembro será adicionada após o fechamento.
Em retrospecto, o padrão é claro: as manchetes de parcerias produziram movimentos pequenos ou negativos, e hoje a ação está abaixo do nível em que fechou depois de cada uma delas. O mercado tratou cada anúncio como prova de adoção, não como prova de lucro.
O ponto de partida financeiro da Uber lhe dá opções
A Uber está buscando o transporte autônomo a partir de um negócio operacional já consolidado.
Para o trimestre encerrado em 30 de junho de 2026, seu comunicado de resultados arquivado na SEC reportou o seguinte:
| Métrica do 2T 2026 | Resultado reportado | Interpretação |
|---|---|---|
| Viagens na plataforma | 3.9 bilhões | Inclui atividades da plataforma além dos robotáxis |
| Reservas brutas | $58.0 bilhões | Valor das transações, não receita da Uber |
| Receita | $14.2 bilhões | Receita contábil |
| Lucro operacional GAAP | $1.9 bilhão | Lucratividade operacional |
| Fluxo de caixa operacional | $2.9 bilhões | Caixa gerado pelas atividades operacionais |
| Fluxo de caixa livre | $2.8 bilhões | Fluxo de caixa operacional menos investimentos em capital |
A tendência ao longo de seis trimestres é de crescimento constante:
| Trimestre | Viagens | Reservas brutas | Receita | Lucro operacional GAAP | Fluxo de caixa livre |
|---|---|---|---|---|---|
| 2T 2025 | 3.3 bilhões | $46.8B | $12.7B | $1.45B | $2.5B |
| 3T 2025 | 3.5 bilhões | $49.7B | $13.5B | $1.1B | $2.2B |
| 4T 2025 | 3.8 bilhões | $54.1B | $14.4B | $1.8B | $2.8B |
| 1T 2026 | 3.6 bilhões | $53.7B | $13.2B | $1.9B | $2.3B |
| 2T 2026 | 3.9 bilhões | $58.0B | $14.2B | $1.9B | $2.8B |
| 3T 2026 | 4.1 bilhões | $59.8B | $14.8B | $1.4B | $2.5B |
Fonte: comunicados de resultados da Uber do 3T 2025, do 4T 2025, do 1T 2026, do 2T 2026 e do 3T 2026. Os números do 2T 2025 são a coluna de comparação do comunicado do 2T 2026.
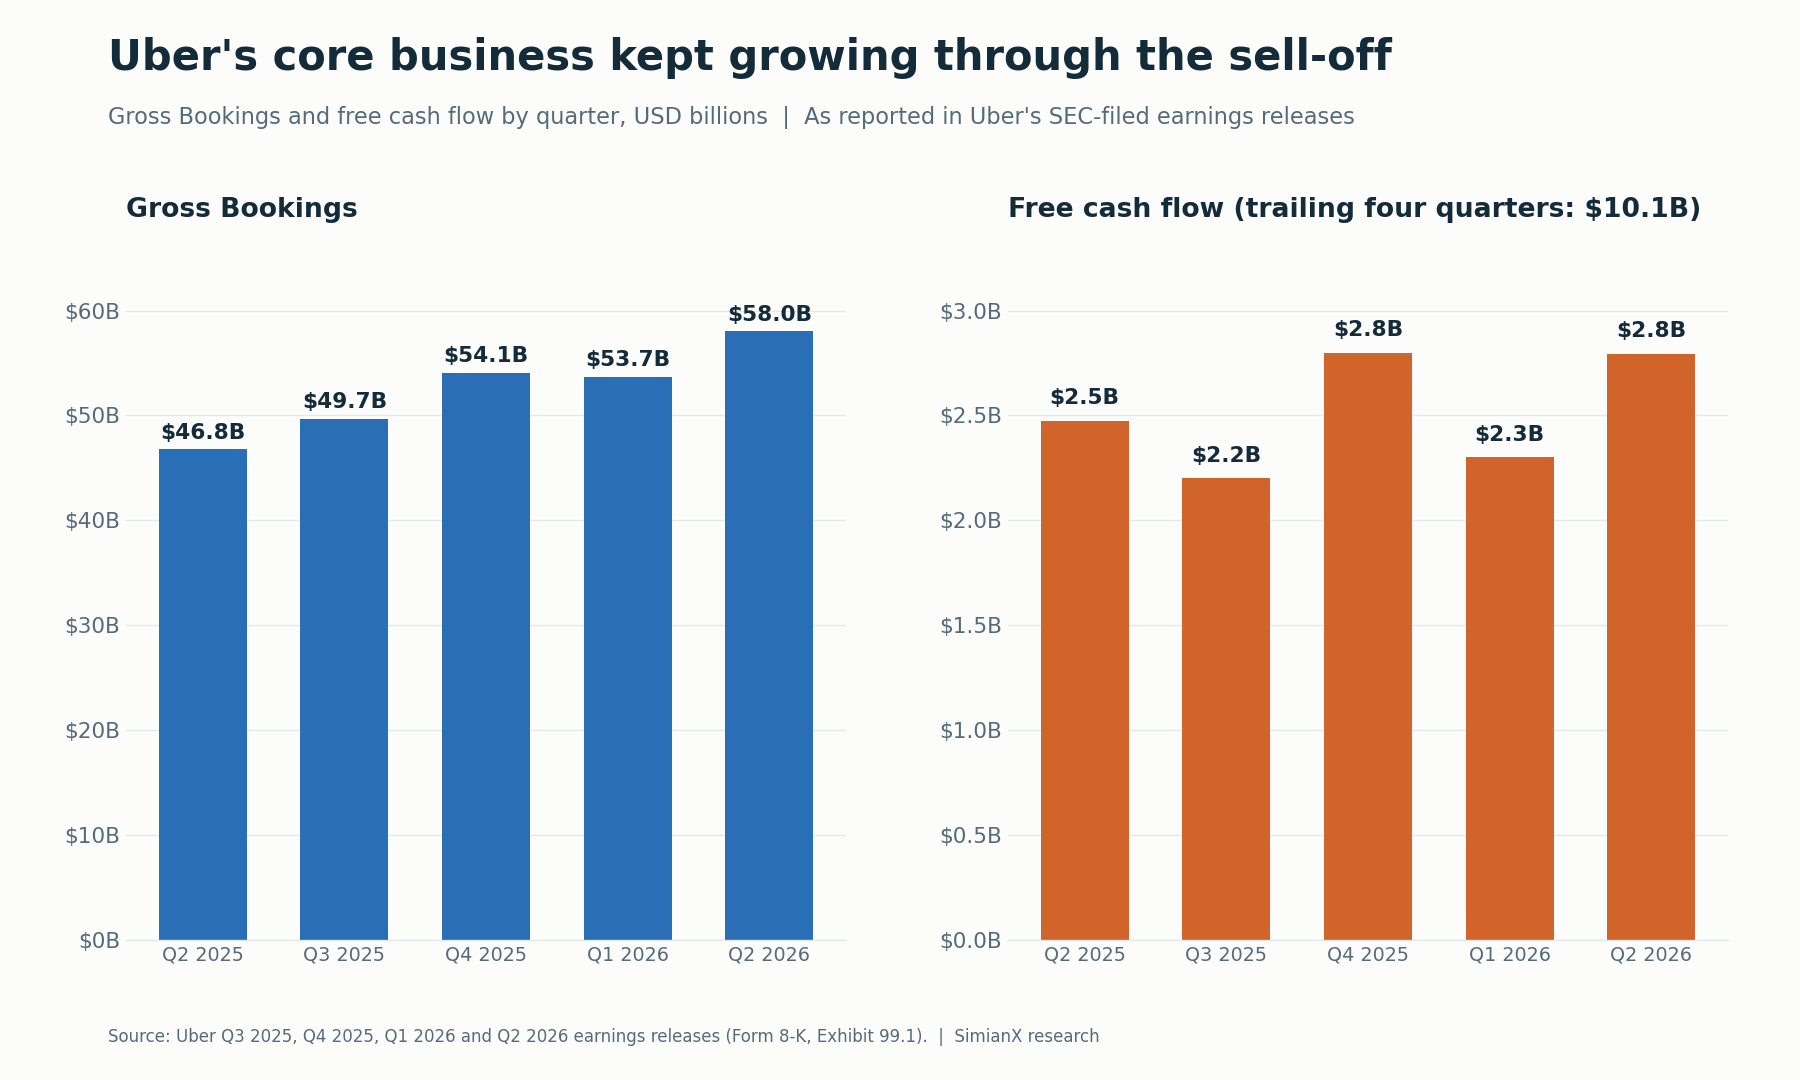
Esses números consolidados não isolam o desempenho dos robotáxis. O segmento de Mobilidade, onde ficam os robotáxis, gerou $29.0 bilhões em reservas brutas (alta de 22%) e $2.2 bilhões de lucro operacional do segmento (alta de 28%) no 2T 2026; a receita de Mobilidade subiu apenas 1% por causa de mudanças no modelo de negócios.
O lucro líquido reportado de $2.4 bilhões também incluiu um ganho antes de impostos de $1.6 bilhão com a reavaliação de participações acionárias. Esse ganho não deve ser interpretado como lucro recorrente de transporte por aplicativo; no 1T 2026, a mesma linha foi um impacto negativo de $1.5 bilhão.
O comunicado do 3T 2026, arquivado em 4 de novembro, mostrou o mesmo padrão. As reservas brutas subiram 20%, para $59.8 bilhões, a receita subiu 10%, para $14.8 bilhões (as mudanças no modelo de negócios reduziram o crescimento da receita em 8 pontos percentuais), e o EBITDA ajustado subiu 31%, para $3.0 bilhões. As reservas brutas de Mobilidade chegaram a $29.5 bilhões (alta de 18%) e o lucro operacional do segmento de Mobilidade, a $2.4 bilhões (alta de 27%). O lucro líquido GAAP de $512 milhões incluiu uma perda antes de impostos de $476 milhões com a reavaliação de participações acionárias.
A implicação estratégica é que a Uber tem recursos para apostar na autonomia. A questão de investimento é quão produtivamente esses recursos serão aplicados.
Um negócio principal lucrativo pode financiar experimentos, mas também pode esconder retornos fracos em uma atividade em desenvolvimento se as divulgações continuarem agregadas. Os investidores precisam de evidências de que a expansão autônoma agrega valor além do que o negócio existente teria gerado.
Os robotáxis agora disputam o capital da Uber com a Delivery Hero
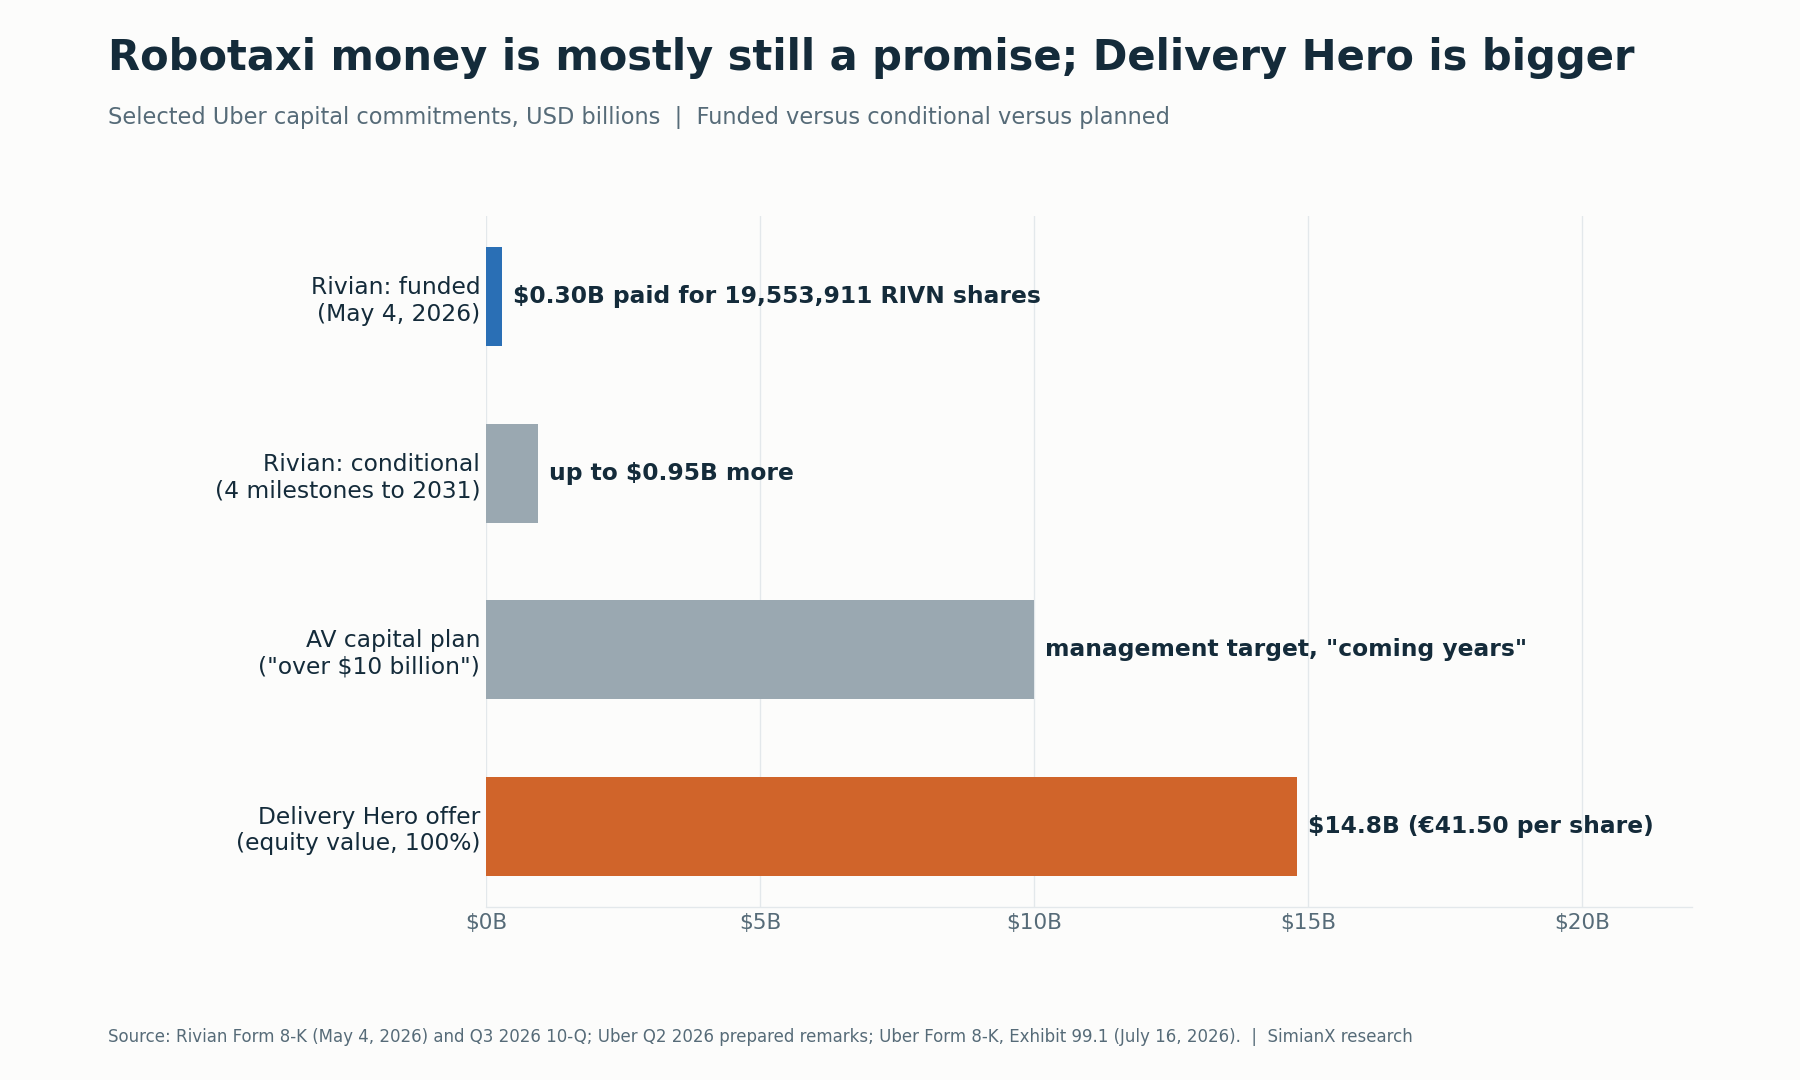
Em 16 de julho de 2026, a Uber ofereceu €41.50 por ação pela Delivery Hero, o que equivale a um valor acionário de $14.8 bilhões por 100% da empresa, ou $13.7 bilhões descontada a fatia que já detinha. A Uber espera concluir o negócio no segundo semestre de 2027, que ele aumente o EPS non-GAAP já no fechamento e que a alavancagem bruta fique abaixo de 2x.
O financiamento já aparece nos documentos arquivados na SEC. A Uber assinou um empréstimo-ponte de €14.2 bilhões, substituiu €4 bilhões dele por um empréstimo a prazo em 6 de agosto de 2026 e, em 15 de setembro de 2026, vendeu €4.5 bilhões em notas seniores com vencimentos entre 2029 e 2046. A dívida total era de $12.6 bilhões em 30 de junho de 2026, antes dessas operações.
Ao mesmo tempo, a administração disse esperar comprometer mais de $10 bilhões em capital nos próximos anos entre participações acionárias em empresas de veículos autônomos, infraestrutura e compromissos de compra de veículos, e está avaliando investidores externos para dividir esse peso. O 10-Q do 2T 2026 da Uber alerta que ela “pode precisar contrair dívida adicional para financiar a compra de veículos autônomos ou infraestrutura”.
Esse é o cerne do debate entre os acionistas: um negócio que gera cerca de $10 bilhões por ano em fluxo de caixa livre agora está financiando uma grande aquisição, um programa plurianual de veículos autônomos e recompras contínuas de ações (restavam cerca de $16 bilhões autorizados após o 2T).
Por que as frotas autônomas podem precisar da Uber
O argumento mais forte a favor da Uber é que fabricar um veículo autônomo capaz não cria automaticamente um marketplace de transporte.
Uma operadora comercial também precisa resolver a captação de passageiros, o pareamento de corridas, o pagamento, o atendimento, a coordenação dos embarques, o posicionamento dos veículos e a recuperação de falhas no serviço.
Essas tarefas continuam necessárias quando o motorista desaparece.
Considere uma frota com demanda forte nos horários de deslocamento casa-trabalho, mas mais fraca nos demais horários. Reservas adicionais poderiam diluir os custos fixos de propriedade por mais quilômetros rodados com passageiros. A Uber poderia ser valiosa se seu marketplace fornecesse essas reservas com eficiência.
Uma rede mista também poderia ajudar quando os veículos autônomos não conseguem atender determinada via, condição climática, ponto de embarque ou tipo de viagem. A oferta de motoristas humanos pode preservar a disponibilidade do serviço enquanto a cobertura autônoma se desenvolve.
A administração apresentou um primeiro dado: nos mercados de veículos autônomos mais maduros, incluindo Los Angeles, São Francisco e Phoenix, a Uber disse que sua participação na categoria, tanto na cidade como um todo quanto dentro das zonas de operação dos veículos autônomos, é maior do que um ano antes. É uma afirmação da empresa sem números divulgados, mas é o tipo de evidência de que o cenário otimista precisa.
Esses são argumentos econômicos, não uma prova das margens futuras da Uber. A força deles depende de a Uber fornecer demanda incremental e capacidades operacionais que os parceiros não conseguiriam obter mais barato em outro lugar.
A comparação importante, portanto, é o lucro do parceiro com a Uber versus o lucro dele sem a Uber.
Por que a Waymo pode ser ao mesmo tempo parceira e ameaça competitiva
Os próprios materiais da Waymo confirmam a distribuição pela Uber em Austin e Atlanta. A mesma empresa também opera um serviço ao consumidor com aplicativo próprio.
Em 1º de setembro de 2026, a Waymo começou a receber passageiros do público em Denver, San Diego e Tampa, elevando para 14 o número de cidades com corridas totalmente autônomas. O anúncio direcionava os clientes interessados para o aplicativo da Waymo e descrevia uma ampliação gradual do acesso.
A implicação é que os arranjos de distribuição podem variar de cidade para cidade.
Para a Uber, uma relação com uma fornecedora líder de veículos autônomos valida a utilidade do marketplace. Isso não garante que a fornecedora usará a Uber em todos os lugares nem que manterá as mesmas condições comerciais indefinidamente.
O risco aumenta se os clientes desenvolverem uma forte preferência por um serviço autônomo específico. A preferência pela marca poderia dar à operadora poder de negociação sobre preços, posicionamento, acesso aos clientes e distribuição.
Por outro lado, se os passageiros valorizarem principalmente esperas curtas, ampla cobertura e uma experiência de reserva familiar, a Uber poderia manter um papel importante mesmo quando a tecnologia do veículo vier de outra empresa.
A Tesla é a outra ameaça de venda direta ao consumidor. Ela começou as corridas do Robotaxi com Cybercabs em Austin em setembro de 2026, como acompanhamos em nossa página sobre o robotáxi e as margens da Tesla, e está financiando essa ofensiva com o próprio fluxo de caixa, como mostra nossa análise do fluxo de caixa livre da Tesla. O 10-Q da Uber cita a Alphabet (Waymo), a Amazon (Zoox) e a Tesla como concorrentes no transporte autônomo.
A pergunta relevante é quanta demanda cada parte traz para a relação.
A Zoox mostra por que parceria não elimina concorrência
O anúncio da Zoox e da Uber descreveu a disponibilidade planejada na Uber em Las Vegas e Los Angeles, preservando explicitamente o serviço pelo aplicativo da Zoox. Foi a primeira parceria da Zoox com uma plataforma de terceiros.
Essa estrutura ilustra um possível desfecho para o setor: operadoras autônomas usando marketplaces e canais diretos ao mesmo tempo. Os próprios comentários preparados da Uber agora dizem que ela espera a coexistência dos modelos de distribuição próprios e de terceiros.
Para a Uber, a oportunidade é ter acesso a veículos diferenciados sem precisar desenvolver sozinha todo o sistema autônomo.
A questão competitiva é que um parceiro pode observar a demanda, criar familiaridade com a marca e manter um relacionamento próprio com os passageiros. Com o tempo, os dois lados podem negociar quem merece uma fatia maior da tarifa.
Um modelo de canal duplo ainda pode ser lucrativo para a Uber. Ele apenas coloca mais peso na capacidade da empresa de demonstrar um valor incremental mensurável.
Os investidores devem verificar se os direitos de distribuição são exclusivos, quais cidades abrangem, quanto tempo duram e se os parceiros podem mudar a alocação de veículos entre os canais de reserva.
A Rivian torna a questão do capital mais concreta
O acordo com a Rivian anunciado em 19 de março de 2026 (o contrato de subscrição é datado de 18 de março) incluiu vários compromissos e planos distintos:
| Item divulgado | Valor ou prazo | Ressalva |
|---|---|---|
| Investimento potencial da Uber | Até $1.25 bilhão até 2031 | Sujeito a marcos de autonomia |
| Primeiro investimento | $300 milhões, pagos em 4 de maio de 2026 | Pago depois que a Rivian atingiu o Marco nº 1 em abril; 19,553,911 ações da Rivian a $15.3422 |
| Investimento restante | Até $950 milhões | Mais quatro marcos, alguns exigindo qualidade de autonomia comprovada |
| Compras iniciais de veículos previstas | 10,000 robotáxis R2 | Uber ou parceiros de frota |
| Oportunidade adicional de veículos | Até 40,000 veículos | Opção de negociar compras a partir de 2030 |
| Primeiras implantações comerciais | São Francisco e Miami em 2028 | Cronograma planejado |
| Ambição geográfica | 25 cidades até 2031 | Meta de implantação futura nos EUA, no Canadá e na Europa |
Fonte da parcela paga: o Form 8-K de 4 de maio de 2026 da Rivian e seu 10-Q do 3T 2026.
Esses termos descrevem uma exposição futura condicional, e não uma frota já pronta de 50,000 veículos.
A primeira parcela já mostra o risco. Com base no fechamento da Rivian de $13.19 em 2 de novembro de 2026, as 19,553,911 ações valiam cerca de $258 milhões, aproximadamente 14% abaixo dos $300 milhões que a Uber pagou.
O arranjo também mostra por que o rótulo de “ativos leves” exige um exame mais atento. Participação acionária, propriedade direta de veículos, financiamento de frotas por terceiros e garantias contratuais criam riscos diferentes.
Uma empresa pode evitar manter veículos diretamente e, ainda assim, aceitar obrigações que influenciam seu retorno econômico. Por outro lado, o capital externo para frotas pode sustentar o crescimento sem exigir que a Uber financie cada veículo.
A análise deve acompanhar os compromissos de caixa e o risco contratual, em vez de depender de um único rótulo.
Economia unitária dos robotáxis: quem paga pelo veículo?
Eliminar o motorista a bordo muda a estrutura de custos. Não elimina o custo de prestar o serviço de transporte.
Um serviço de robotáxi comercialmente sustentável precisa cobrir o veículo, o hardware e o software de autonomia, o financiamento, o seguro, a manutenção, a energia, a limpeza, o atendimento e o tempo de inatividade operacional.
| Camada econômica | Custos ou responsabilidades | Pergunta para os acionistas da Uber |
|---|---|---|
| Propriedade do veículo | Custo de compra, financiamento, depreciação | A Uber é dona do ativo ou dá suporte ao seu financiamento? |
| Tecnologia autônoma | Software, sensores, computação, atualizações | Quanto poder de barganha a fornecedora da tecnologia mantém? |
| Operação da frota | Recarga, limpeza, manutenção, garagens | Quem paga quando os veículos ficam indisponíveis? |
| Atendimento ao passageiro | Pareamento, pagamentos, suporte, reembolsos | Que valor incremental a Uber oferece? |
| Alocação de riscos | Seguro, incidentes, garantias | Qual parte absorve os resultados adversos? |
| Geração de demanda | Descontos, marketing, acesso às reservas | O crescimento continua atraente depois dos incentivos? |
Não existe um número público de custo universal que possa ser aplicado com segurança a todas essas parcerias.
Os projetos dos veículos, as áreas de serviço, os arranjos contábeis e as responsabilidades operacionais variam. Uma afirmação precisa sobre a margem dos robotáxis da Uber exige condições comerciais específicas e o desempenho real da frota.
A medida mais útil é a contribuição em caixa depois dos custos e riscos que a Uber efetivamente assume.
Custo menor por corrida não garante lucro maior para a Uber
Um cálculo ilustrativo mostra por que o crescimento da demanda e o lucro da plataforma podem andar em direções opostas.
Suponha que um serviço hipotético realize inicialmente 100 corridas com tarifa de $20 e retenha $4 por corrida depois de seus custos diretos.
Agora suponha que preços menores aumentem a demanda, mas que a plataforma retenha menos por corrida.
| Cenário ilustrativo | Viagens | Tarifa por viagem | Contribuição retida por viagem | Contribuição total, calculada |
|---|---|---|---|---|
| Ponto de partida | 100 | $20 | $4 | $400 |
| Mais demanda com compressão moderada | 140 | $16 | $3 | $420 |
| Mais demanda com compressão mais forte | 140 | $16 | $2 | $280 |
Estes são dados de cenário inventados para fins de explicação, não tarifas, margens ou projeções divulgadas pela Uber.
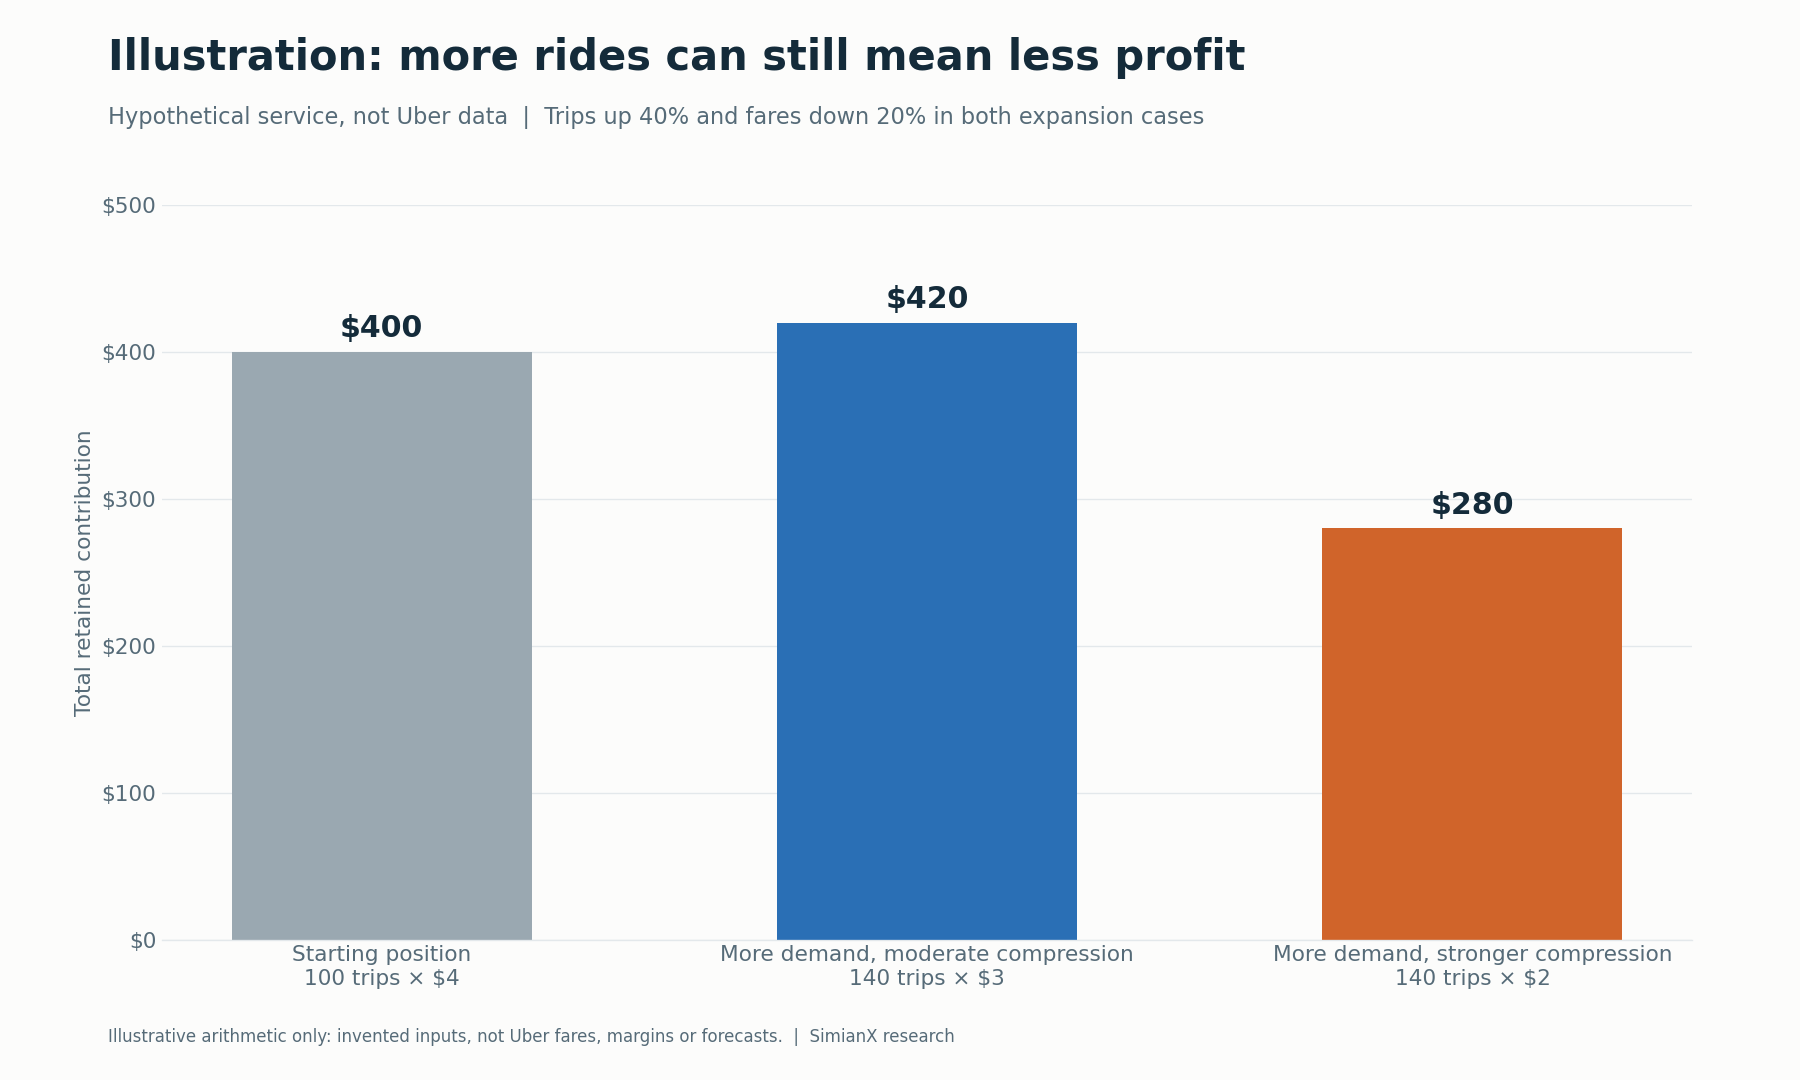
Nos dois cenários de expansão, as viagens sobem 40% e as tarifas caem 20%. Mesmo assim, a contribuição ou aumenta modestamente ou cai de forma relevante.
A diferença está no valor retido por viagem.
É por isso que uma história convincente de adoção de robotáxis pode coexistir com uma economia decepcionante para os acionistas. A concorrência pode repassar a economia de custos aos passageiros, as fornecedoras de tecnologia autônoma podem capturar uma parte maior da tarifa ou os custos de suporte à frota podem absorver o benefício.
O inverso também é possível. Alta utilização e operações eficientes poderiam melhorar a contribuição mesmo com preços menores para os passageiros.
O resultado precisa ser medido.
Demanda incremental versus canibalização
Os robotáxis podem contribuir para a Uber de duas maneiras diferentes.
Eles podem atrair viagens que, de outra forma, não teriam acontecido na Uber. Também podem substituir viagens que teriam sido feitas com veículos conduzidos por motoristas humanos.
A primeira cria demanda incremental. A segunda altera a composição da oferta.
As duas podem ser úteis, mas as implicações para o lucro são diferentes.
Para uma viagem substituída, a comparação relevante é a contribuição que a Uber obtém com a viagem autônoma versus a contribuição que teria obtido com a alternativa conduzida por um motorista humano.
Para uma viagem genuinamente incremental, a pergunta é se a receita adicional supera os custos incrementais de captá-la e atendê-la.
A evidência mais forte mostraria a demanda total em nível de cidade se expandindo junto com uma contribuição saudável, e não um simples aumento da fatia autônoma das reservas existentes.
Esse tipo de análise também precisa controlar descontos, publicidade de lançamento, sazonalidade, expansão da área de serviço e mudanças no mercado de transporte em geral.
A Uber está tentando vender mais do que reservas
Em 23 de fevereiro de 2026, a Uber apresentou a Uber Autonomous Solutions (Soluções Autônomas da Uber), que abrange infraestrutura, experiência do usuário e operação de frotas.
Entre as capacidades divulgadas estão geração de demanda, suporte de mapeamento, suporte de financiamento, interfaces para passageiros e serviços operacionais. Antes disso, em 2026, a Uber criou uma equipe AV Labs que coloca nas ruas centenas de veículos equipados com sensores para coletar dados de direção para seus parceiros.
A lógica estratégica é clara: quanto mais tarefas de comercialização a Uber assumir, mais motivos uma desenvolvedora terá para continuar conectada à sua plataforma.
No entanto, a amplitude operacional também traz custos e responsabilidades de execução.
Um serviço pode fortalecer uma relação e, ao mesmo tempo, gerar lucro limitado. Por isso, os investidores precisam distinguir a importância estratégica da contribuição financeira comprovada.
As evidências a buscar incluem demanda recorrente dos clientes, retenção de parceiros, receita de serviços e retornos depois das despesas operacionais e dos investimentos associados.
Por que compromissos de frota não são o mesmo que produtividade da frota
Os comentários preparados do 2T 2026 da Uber afirmaram que os veículos autônomos estavam em operação em sua plataforma em sete cidades, com a meta de chegar a até 15 até o fim do ano. A administração também descreveu cerca de 120,000 veículos comprometidos pelos parceiros com a rede da Uber nos próximos anos.
Essas foram divulgações da administração naquela data de reporte. Não devem ser lidas como uma contagem da frota em operação em novembro.
No comunicado do 3T 2026, o CEO Dara Khosrowshahi disse que a Uber espera ter cerca de 700 veículos totalmente sem motorista em sua plataforma até o fim do ano e mais de 2,000 em 2027. Esse número de curto prazo de veículos sem motorista é pequeno em relação aos compromissos de longo prazo.
Um compromisso de veículos precisa passar por várias etapas adicionais antes de gerar valor econômico: entrega, validação técnica, autorização regulatória, implantação, demanda de passageiros e operação sustentável.
Uma ponte operacional útil é:
Veículos anunciados → veículos entregues → veículos autorizados → veículos ativos → viagens pagas → contribuição em caixa.
O número de cidades também pode enganar sem o detalhe da área de serviço. Uma cobertura limitada em uma cidade é diferente de uma disponibilidade ampla em outra.
A qualidade da implantação importa pelo menos tanto quanto o tamanho do anúncio.
O que confirmaria o cenário otimista — ou o pessimista?
O cenário otimista mais forte é que a Uber se torne uma camada eficiente de distribuição e comercialização para várias fornecedoras de veículos autônomos.
O cenário pessimista mais forte é que as operadoras autônomas conquistem demanda e diferenciação técnica suficientes para reduzir o papel econômico da Uber, enquanto a Uber compromete capital para preservar o acesso.
| Evidência a monitorar | Sustenta o cenário otimista | Sustenta o cenário pessimista |
|---|---|---|
| Demanda por viagens | A demanda total da cidade se expande | As corridas autônomas substituem principalmente reservas existentes |
| Contribuição | O lucro por viagem continua atraente | O volume cresce enquanto a contribuição retida cai |
| Escolha de parceiros | Várias fornecedoras capazes competem | A oferta se concentra em poucas fornecedoras |
| Reserva direta | A Uber continua entregando demanda incremental valiosa | Os parceiros captam passageiros por conta própria a um custo atraente |
| Exposição de capital | O financiamento externo sustenta um crescimento lucrativo | Garantias e compromissos crescem mais rápido que os retornos |
| Operação da frota | A confiabilidade e a utilização melhoram | A inatividade e os custos de suporte continuam altos |
| Status da implantação | Projetos supervisionados viram serviços sustentáveis sem motorista | Os lançamentos continuam limitados ou são adiados repetidamente |
Essa estrutura torna a tese verificável.
Uma lista crescente de parcerias não é evidência suficiente para o cenário otimista. O cenário pessimista também exige mais do que a simples existência de um aplicativo concorrente. O resultado financeiro depende do comportamento dos clientes, do desempenho operacional e da economia negociada.
O que o balanço do 3T 2026 da Uber mostrou e o que observar a seguir
A Uber divulgou seus resultados do 3T 2026 antes da abertura do mercado na quarta-feira, 4 de novembro de 2026, com a teleconferência de resultados marcada para as 5:00 da manhã, horário do Pacífico.
Os dois números principais ficaram na metade superior da projeção de agosto da Uber: reservas brutas de $59.8 bilhões frente a uma projeção de $58.25 bilhões a $60.25 bilhões, e EPS non-GAAP de $0.88, o topo de sua faixa de $0.84 a $0.88. O lucro operacional non-GAAP subiu 38%, para $2.3 bilhões, ou 3.9% das reservas brutas, e o fluxo de caixa livre foi de $2.5 bilhões.
Para o 4T 2026, a Uber projetou reservas brutas de $63.25 bilhões a $65.25 bilhões (crescimento de 18% a 22% em moeda constante), EPS non-GAAP de $0.95 a $0.99 e EBITDA ajustado de $3.13 bilhões a $3.23 bilhões. Em autonomia, o único item quantificado do comunicado foi a expectativa do CEO de cerca de 700 veículos totalmente sem motorista na Uber até o fim do ano e mais de 2,000 em 2027; o comunicado não detalhou viagens, receitas nem custos autônomos. Os resultados das controladoras das rivais em autonomia são acompanhados em nosso rastreador de balanços das 7 Magníficas.
As divulgações sobre autonomia mais úteis em relatórios futuros separariam:
- Viagens totalmente sem motorista e viagens autônomas supervisionadas.
- Veículos ativos e compromissos futuros.
- Demanda incremental e substituição.
- Investimento em caixa e compromissos contingentes.
- Crescimento das reservas brutas e contribuição retida.
- Lucratividade do grupo e economia dos projetos autônomos.
Essas distinções ajudariam os investidores a conectar a narrativa tecnológica às demonstrações financeiras. Para acompanhar o movimento do preço da UBER e as manchetes sobre robotáxis em tempo real, você pode abrir uma sessão de análise ao vivo com IA na SimianX.
Perguntas frequentes
Os robotáxis vão ajudar ou prejudicar a ação da Uber?
Os robotáxis podem ajudar a Uber se ampliarem a demanda lucrativa e fortalecerem o valor de seu marketplace. Podem prejudicar a tese de investimento se as fornecedoras de tecnologia autônoma ganharem poder de barganha ou se a expansão exigir compromissos de capital pouco atraentes.
Por que a ação da Uber caiu em 2026?
A UBER caiu 18.4% desde o fechamento do fim de 2025, para $66.71 em 2 de novembro de 2026, e está 33.4% abaixo de seu fechamento recorde de outubro de 2025, mesmo com as reservas brutas crescendo cerca de 20% ao ano. As principais preocupações são concorrentes de robotáxi que vendem corridas diretamente, compromissos de capital crescentes com parceiros de veículos autônomos e a oferta pela Delivery Hero financiada com dívida.
O que a Uber reportou no 3T 2026?
Em 4 de novembro de 2026, a Uber reportou reservas brutas de $59.8 bilhões no 3T (alta de 20%), receita de $14.8 bilhões, EPS non-GAAP de $0.88 e fluxo de caixa livre de $2.5 bilhões, com as reservas brutas na metade superior de sua projeção e o EPS no topo dela. Para o 4T, projetou reservas brutas de $63.25 bilhões a $65.25 bilhões e EPS non-GAAP de $0.95 a $0.99.
Quem são os parceiros de robotáxi da Uber?
Os principais parceiros nomeados são Waymo (Austin e Atlanta), Zoox, Wayve (Londres e um piloto planejado em Tóquio com a Nissan), Rivian, Lucid com Nuro e, na Europa, Autobrains e WeRide. O status deles vai de serviço totalmente sem motorista a corridas supervisionadas e planos previstos para 2028.
A Uber precisa construir seu próprio sistema de direção autônoma?
A abordagem divulgada pela Uber depende fortemente de parcerias e de serviços de comercialização. Seu sucesso depende de as capacidades de distribuição e de operação obterem retornos atraentes ao lado das empresas que fornecem a tecnologia autônoma.
Todas as corridas autônomas na Uber são totalmente sem motorista?
Não. O lançamento da Uber em Londres, em setembro de 2026, incluiu explicitamente um motorista particular treinado a bordo. Os investidores devem verificar o status operacional de cada implantação, em vez de deduzi-lo a partir da palavra “autônomo”.
A Waymo pode ser ao mesmo tempo parceira e concorrente da Uber?
Sim. A Waymo aponta a distribuição pela Uber em Austin e Atlanta e, ao mesmo tempo, desenvolve acesso direto ao consumidor em outros lugares. A cooperação pode gerar valor mesmo quando as empresas disputam o relacionamento com os clientes.
Eliminar os motoristas vai aumentar automaticamente as margens da Uber?
Não. A economia pode ir para os passageiros, para as fornecedoras de tecnologia, para os donos das frotas ou para as despesas operacionais. O benefício para a Uber depende da contribuição que ela retém depois de seus custos e obrigações reais.
O acordo com a Rivian significa que 50,000 robotáxis já estão em operação?
Não. O anúncio descreveu um plano inicial de compra de 10,000 veículos, uma opção para até 40,000 a mais a partir de 2030 e marcos que se estendem pelos próximos anos. As primeiras implantações comerciais estão previstas para 2028. Apenas os primeiros $300 milhões do investimento da Uber foram pagos.
Veredito: a Uber precisa provar que consegue capturar o valor que ajuda a criar
Os robotáxis oferecem à Uber um caminho crível de crescimento, mas o benefício financeiro continua condicionado à utilização, às condições comerciais e à disciplina de capital.
A Uber pode gerar valor conectando veículos autônomos a passageiros e ajudando as frotas a operar com eficiência. A possibilidade concorrente é que fornecedoras fortes de tecnologia autônoma capturem uma parte maior do relacionamento com o cliente e da economia do negócio.
O preço da ação já reflete uma boa dose de dúvida: a $66.71, o valor de mercado equivale a cerca de 13.5 vezes o fluxo de caixa livre dos últimos doze meses. A evidência a observar é a progressão dos anúncios para frotas produtivas, e das frotas produtivas para retornos de caixa duradouros.
Para os acionistas da UBER, o resultado decisivo é uma participação lucrativa no transporte autônomo depois de considerar o capital e o risco necessários para garanti-la.
Leitura Relacionada
- Margem bruta automotiva da Tesla por trimestre: 18,5% no 3T
- Fluxo de caixa livre da Tesla por ano: US$ 1,5 bi no 3T26
- Ação Lucid (LCID) Dispara com Acordo Robotaxi da Uber
- Balanço das 7 Magníficas: datas e resultados do 3T de 2026
Referências
- Uber: comunicado de resultados do 3T 2026 arquivado na SEC (Form 8-K, Exhibit 99.1)
- Uber: comunicado de resultados do 2T 2026 arquivado na SEC
- Uber: Form 10-Q do 2T 2026
- Uber: comunicado de resultados do 1T 2026
- Uber: comunicado de resultados do 4T 2025
- Uber: comunicado de resultados do 3T 2025
- Uber: comentários preparados do 2T 2026
- Uber: anúncio da data da teleconferência de resultados do 3T 2026
- Uber: oferta de aquisição da Delivery Hero (Form 8-K, Exhibit 99.1)
- Uber: empréstimo a prazo para a oferta pela Delivery Hero (Form 8-K)
- Uber: emissão de €4.5 bilhões em notas seniores (Form 8-K)
- Uber: anúncio da Autonomous Solutions
- Uber e Rivian: investimento condicional e planos de implantação de robotáxis
- Rivian: Form 8-K sobre o investimento de $300 milhões da Uber
- Rivian: Form 10-Q do 3T 2026 (contrato de subscrição com a Uber)
- Uber e Zoox: anúncio da parceria de distribuição
- Zoox e Uber: comunicado na Business Wire
- Uber: lançamento das corridas supervisionadas da Wayve em Londres
- Tech.eu: londrinos já podem chamar veículos autônomos da Wayve pela Uber
- Wayve, Uber e Nissan: colaboração para o piloto em Tóquio
- electrive: Lucid, Uber e Nuro apresentam o robotáxi Lucid Gravity
- Waymo: parcerias de rede e disponibilidade na Uber
- Waymo: expansão de setembro de 2026 e acesso direto para passageiros


