
 Por Muke
Referência de resultados do McDonald’s: vendas comparáveis, EPS e o teste dos combos econômicos
Os combos econômicos podem sustentar a recuperação do McDonald’s, mas só se trouxerem visitas adicionais e lucrativas. Os resultados do T3 2026 do McDonald’s, divulgados em 4 de novembro, deram uma resposta dividida: o EPS ajustado de $3.57 superou as estimativas, mas a receita ficou abaixo do esperado e as vendas comparáveis nos EUA recuaram 0.2% com a queda no número de clientes, depois de apenas +0.8% no T2 2026.
Esta página é uma referência de resultados do McDonald’s: nove trimestres de receita, lucro por ação (EPS) e vendas comparáveis informados pela empresa em uma única tabela, a reação da ação MCD a cada balanço, os resultados do T3 2026 comparados às estimativas e a cronologia do cardápio econômico que explica os números. Vender mais refeições com desconto não significa necessariamente construir um negócio mais forte. As ofertas precisam atrair demanda incremental, melhorar a retenção de clientes e gerar contribuição suficiente para justificar seu custo.
Para os acionistas da MCD, portanto, o EPS acima do esperado é apenas o começo. As evidências mais importantes vêm do fluxo de clientes, da execução dos franqueados, da qualidade dos lucros e da geração de caixa.
Atualizado em 4 de novembro de 2026 (horário do Pacífico dos EUA), depois que o McDonald’s divulgou os resultados do T3 2026 antes da abertura do mercado americano. As fontes incluem os documentos do McDonald’s na SEC, as declarações da administração nas teleconferências de resultados e estimativas de analistas com fonte identificada. Os preços são fechamentos diários da Polygon.io, conferidos com Nasdaq e Cboe. Números informados, estimativas e cálculos próprios estão identificados ao longo do texto.
Resultados do McDonald’s no T3 2026 em resumo
| Item | Número | Situação ou fonte |
|---|---|---|
| Balanço do T3 2026 | Divulgado na quarta-feira, 4 de novembro de 2026, antes da abertura nos EUA | Comunicado de resultados em Formulário 8-K; teleconferência às 8:30 (horário do Leste dos EUA, ET) |
| EPS ajustado | $3.57 efetivo vs. $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | Acima do esperado; EPS GAAP de $3.51, alta de 10% |
| Receita | $7,157 milhões efetivos vs. estimativa de $7.28 bilhões | Abaixo do esperado; alta de 1% na comparação anual |
| Vendas comparáveis globais | +1.5% efetivo (EUA −0.2%) | Em linha com a estimativa de +1.5% da Zacks |
| Mesmo trimestre do ano anterior (T3 2025) | Receita de $7,078 milhões; EPS GAAP de $3.18; EPS ajustado de $3.22 | Informado pela empresa |
| Último trimestre (T2 2026) | Receita de $7,099 milhões; EPS GAAP de $3.32; EPS ajustado de $3.38 | Informado pela empresa |
| Fechamento da MCD, 3 de novembro de 2026 | $263.04 | 22.9% abaixo do fechamento recorde |
| Fechamento recorde | $341.06 em 27 de fevereiro de 2026 | Base de fechamento diário |
| Mínima de 52 semanas | $230.88 em 7 de outubro de 2026 | Base de fechamento diário |
| Dividendo trimestral | $1.93 por ação, pagável em 15 de dezembro de 2026 | 50º ano consecutivo de aumentos |
Os números efetivos vêm do comunicado de resultados do T3 2026 do McDonald’s (Formulário 8-K, Anexo 99.1), arquivado em 4 de novembro. As estimativas são leituras anteriores à divulgação: a prévia de indicadores-chave da Zacks, de 30 de outubro, a prévia de resultados da Zacks, de 2 de novembro, e a página de resultados do MarketBeat; os números da LSEG e da StreetAccount são os divulgados pela CNBC.
Resultados do McDonald’s por trimestre: receita, EPS e vendas comparáveis
A tabela abaixo reúne todos os trimestres do T3 2024 ao T3 2026 a partir dos comunicados de resultados que o McDonald’s arquivou na SEC. As vendas comparáveis são variações anuais; o EPS ajustado exclui as despesas e os ganhos que a própria empresa exclui, principalmente custos de reestruturação do programa de aceleração da organização (Accelerating the Organization).
| Trimestre | Divulgado | Receita | EPS GAAP | EPS ajustado | Comparáveis globais | Comparáveis EUA | Intl. operados | Intl. em desenvolvimento licenciados |
|---|---|---|---|---|---|---|---|---|
| T3 2024 | 29 out. 2024 | $6,873M | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| T4 2024 | 10 fev. 2025 | $6,388M | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| T1 2025 | 1 mai. 2025 | $5,956M | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| T2 2025 | 6 ago. 2025 | $6,843M | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| T3 2025 | 5 nov. 2025 | $7,078M | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| T4 2025 | 11 fev. 2026 | $7,009M | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| T1 2026 | 7 mai. 2026 | $6,517M | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| T2 2026 | 4 ago. 2026 | $7,099M | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| T3 2026 | 4 nov. 2026 | $7,157M | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
Números informados pela empresa nos comunicados de resultados do McDonald’s em Formulário 8-K (Anexo 99.1). O T1 2025 foi afetado pelo dia extra do ano bissexto anterior.
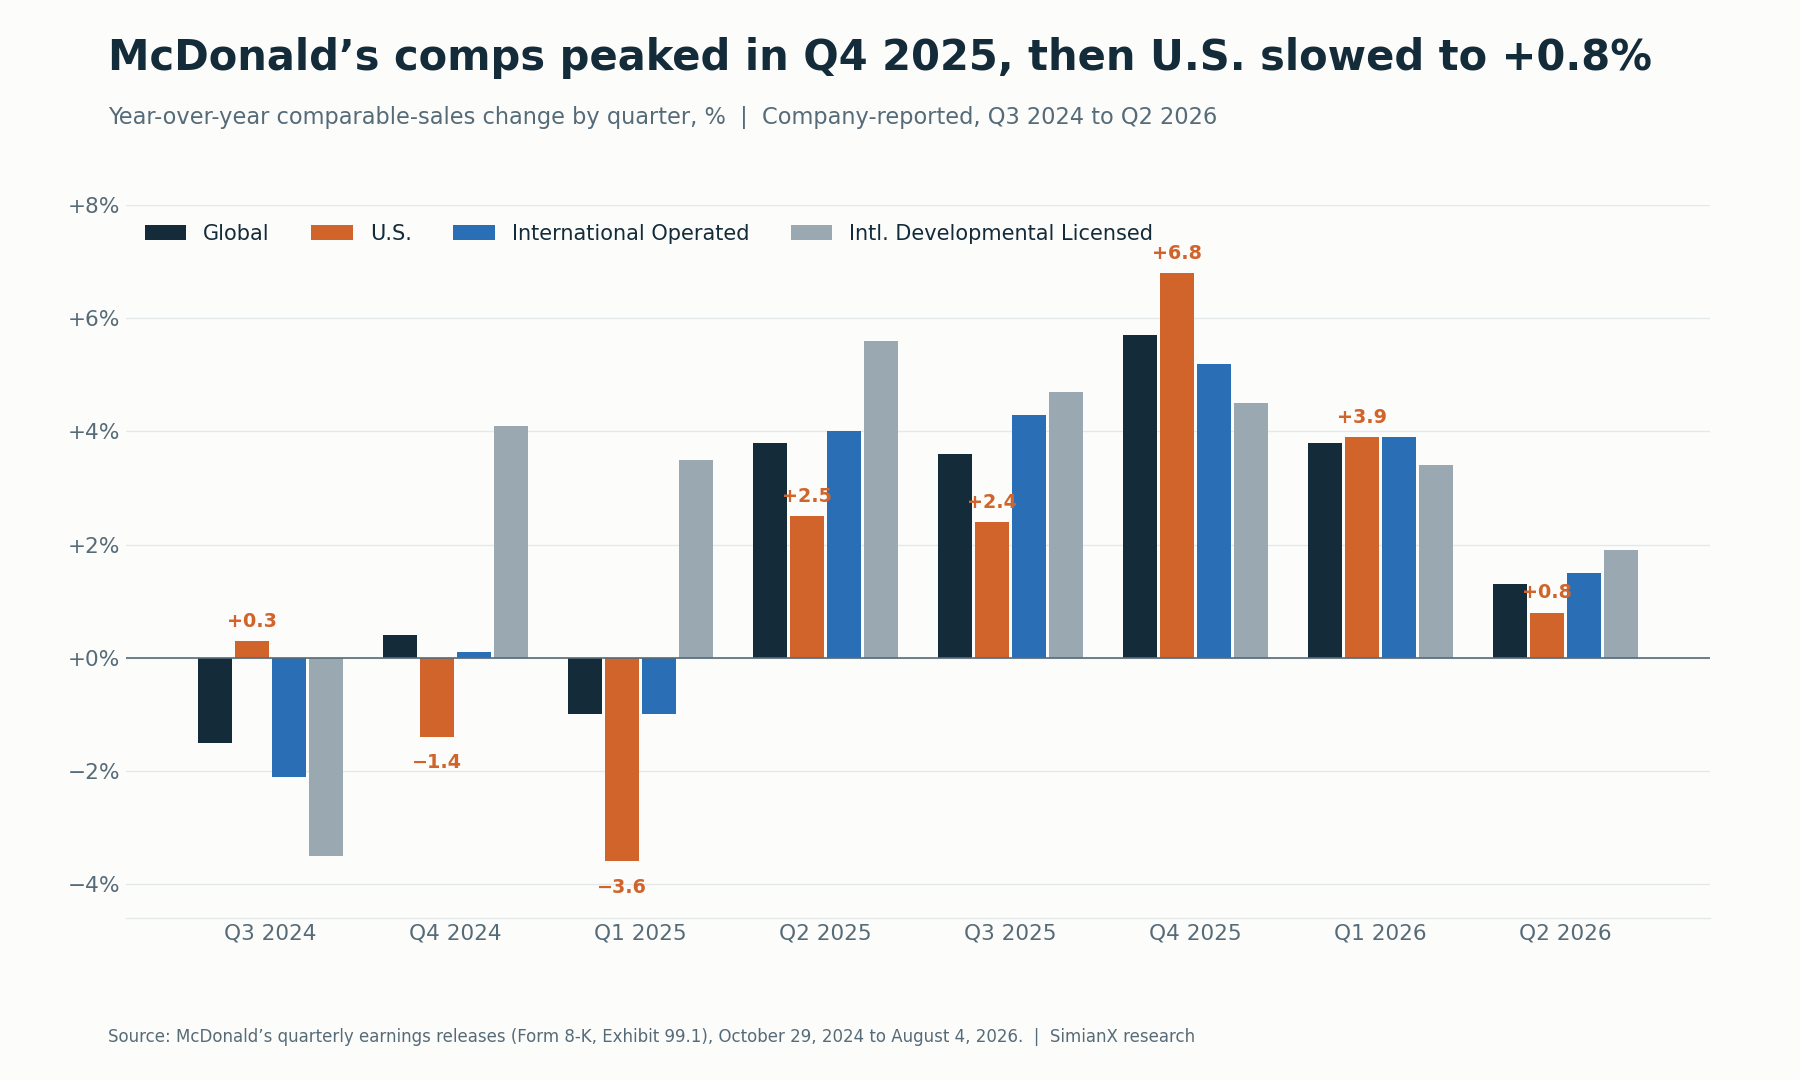
As vendas comparáveis nos EUA atingiram o pico de +6.8% no T4 2025 e desaceleraram para +0.8% no T2 2026.
O padrão é de uma recuperação que chegou ao auge no T4 2025 e depois perdeu força. A desaceleração do T2 não se limitou aos Estados Unidos: os dois segmentos internacionais também cresceram mais devagar. Mas a desaceleração americana foi a mais acentuada, de +6.8% para +0.8% em dois trimestres. O T3 2026 prolongou a desaceleração nos EUA (−0.2%) e nos Mercados Internacionais Operados (+1.4%), enquanto os Mercados Internacionais em Desenvolvimento Licenciados voltaram a acelerar, para +4.2%.
O que impulsionou as vendas comparáveis nos EUA: tíquete ou fluxo?
O McDonald’s descreve o resultado de cada trimestre nos EUA em uma linha do comunicado de resultados. Lidas em sequência, essas linhas mostram com que frequência o crescimento veio de um tíquete médio mais alto, e não de mais visitas.
| Trimestre | Comparáveis EUA | Fator apontado pela empresa |
|---|---|---|
| T3 2024 | +0.3% | Alta do tíquete médio, parcialmente compensada por número de clientes levemente negativo |
| T4 2024 | −1.4% | Queda do tíquete médio, parcialmente compensada por número de clientes levemente positivo |
| T1 2025 | −3.6% | Principalmente número comparável de clientes negativo |
| T2 2025 | +2.5% | Principalmente alta do tíquete |
| T3 2025 | +2.4% | Principalmente alta do tíquete |
| T4 2025 | +6.8% | Alta do tíquete e do número de clientes, principalmente por promoções de marketing |
| T1 2026 | +3.9% | Principalmente alta do tíquete |
| T2 2026 | +0.8% | Alta do tíquete, parcialmente compensada por número comparável de clientes negativo |
| T3 2026 | −0.2% | Número comparável de clientes negativo, em grande parte compensado pela alta do tíquete |
Fonte: comunicados trimestrais de resultados do McDonald’s. Redação resumida a partir dos comentários da empresa sobre o segmento EUA.
Apenas um dos nove trimestres, o T4 2025, combinou alta do tíquete com número positivo de clientes nos EUA. Essa distinção importa porque as vendas comparáveis podem subir enquanto as transações caem. Uma relação simplificada é:
Crescimento das vendas comparáveis ≈ crescimento das transações + crescimento do tíquete médio.
O cálculo exato inclui um efeito de interação, mas o modelo explica a questão básica. Os clientes podem gastar mais por compra mesmo quando o número de compras diminui. Para uma recuperação baseada em preços acessíveis, o resultado mais forte seria uma melhora das transações acompanhada de um tíquete médio economicamente aceitável. Um crescimento de vendas sustentado principalmente pelo gasto por transação daria menos evidência de que os preços acessíveis estão reconstruindo a frequência.
As diferentes bases de comparação com o ano anterior também importam. O T3 2026 é comparado a um trimestre de +2.4% nos EUA, uma base mais fácil que os +6.8% do T4 2025, por isso os investidores não devem interpretar cada mudança na taxa de crescimento como uma mudança equivalente na demanda subjacente.
Como a ação MCD reagiu a cada balanço
O McDonald’s normalmente divulga resultados antes da abertura do mercado americano, por isso a reação é medida do fechamento anterior até o fechamento do dia da divulgação. A exceção neste período é o T4 2025, divulgado após o fechamento de 11 de fevereiro de 2026, de modo que seu dia de reação é 12 de fevereiro.
| Trimestre | Dia de reação | MCD de fechamento a fechamento | S&P 500 (SPY) no mesmo dia |
|---|---|---|---|
| T3 2024 | 29 out. 2024 | −0.60% | +0.16% |
| T4 2024 | 10 fev. 2025 | +4.80% | +0.68% |
| T1 2025 | 1 mai. 2025 | −1.88% | +0.71% |
| T2 2025 | 6 ago. 2025 | +2.98% | +0.77% |
| T3 2025 | 5 nov. 2025 | +2.16% | +0.35% |
| T4 2025 | 12 fev. 2026 | +2.74% | −1.54% |
| T1 2026 | 7 mai. 2026 | −0.14% | −0.31% |
| T2 2026 | 4 ago. 2026 | +1.17% | +1.80% |
Cálculo próprio a partir de fechamentos diários (Polygon.io, conferidos com Nasdaq e Cboe). Sem ajuste por dividendos.
Nesses oito balanços, a MCD subiu cinco vezes e caiu três. A reação média foi de +1.40% e o movimento absoluto médio foi de 2.06%; a maior variação em um único dia foi de +4.80%, após o balanço do T4 2024. O McDonald’s é uma ação de baixa volatilidade em temporada de resultados: neste período, nenhum balanço a moveu mais de 5% em um único pregão.
Os movimentos maiores aconteceram entre os balanços. A MCD fechou no recorde de $341.06 em 27 de fevereiro de 2026 e depois caiu 32.3%, para $230.88, em 7 de outubro de 2026. O dia de maior queda nesse recuo foi o Dia do Investidor (Investor Day) de 23 de setembro, quando a ação caiu 4.80% depois que a empresa anunciou seu plano de investimentos NEXT. Desde então, ela se recuperou 13.9%, para $263.04 em 3 de novembro, mas continua 13.9% abaixo do fechamento de fim de 2025, de $305.63, enquanto o SPY subiu 10.6% no mesmo período.
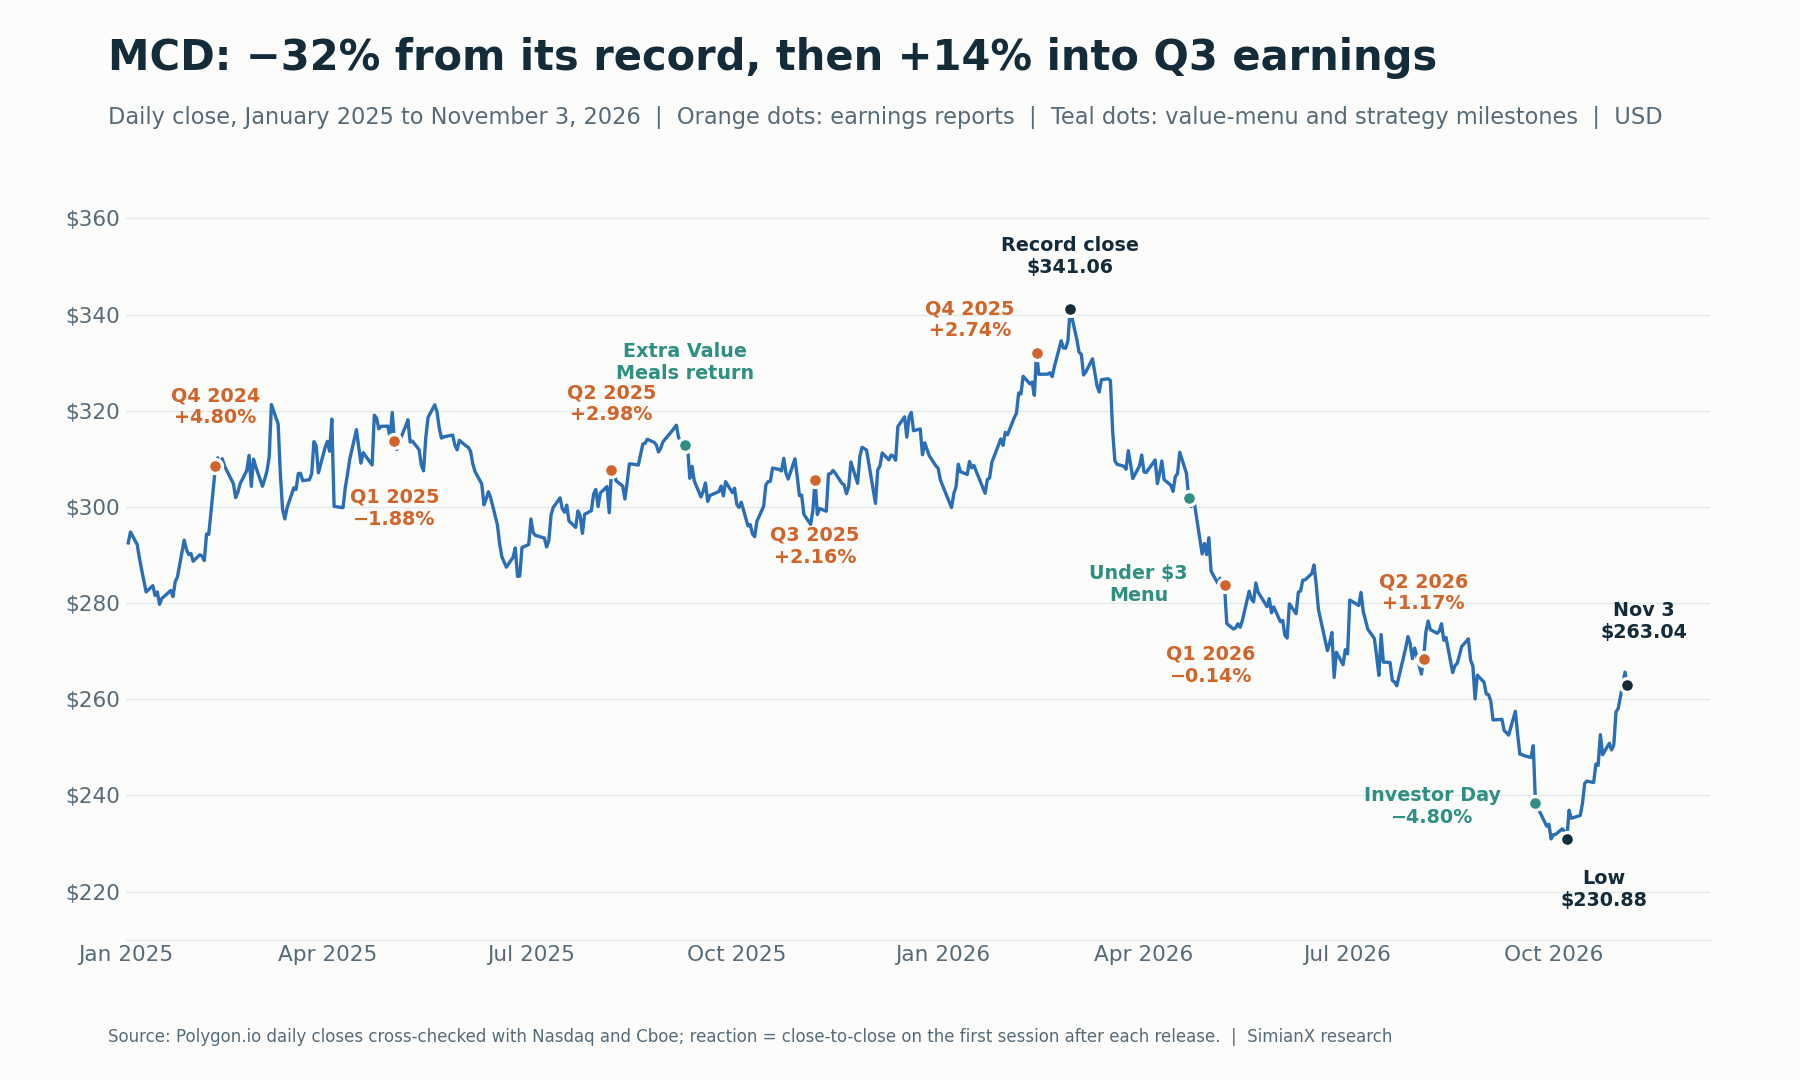
A MCD atingiu o pico em fevereiro de 2026, recuou durante a reformulação do cardápio econômico e o Dia do Investidor e se recuperou cerca de 14% até o balanço do T3.
Resultados do McDonald’s no T3 2026: efetivo vs. esperado
O McDonald’s superou as estimativas de lucro, mas ficou abaixo na receita, e o quadro por segmento foi misto.
| Indicador | Esperado | Efetivo | Resultado |
|---|---|---|---|
| Lucro por ação ajustado | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | Acima por $0.19 a $0.21; alta de 11% ante $3.22 |
| Lucro por ação GAAP | — | $3.51 | Alta de 10% ante $3.18; inclui $0.06 por ação em despesas, principalmente de reestruturação |
| Receita | $7.28 bilhões (Zacks, MarketBeat); $7.29 bilhões (LSEG) | $7,157 milhões | Abaixo por cerca de 1.7% a 1.8%; alta de 1% na comparação anual |
| Crescimento das vendas comparáveis globais | +1.5% (Zacks); +1.3% (StreetAccount) | +1.5% | Em linha |
| Crescimento das vendas comparáveis nos EUA | −0.5% (StreetAccount) | −0.2% | Melhor do que se temia, mas ainda negativo |
| Crescimento das vendas comparáveis nos Mercados Internacionais Operados | +2.0% (Zacks); +2.1% (StreetAccount) | +1.4% | Abaixo; menor que os +1.5% do T2 |
| Crescimento das vendas comparáveis nos Mercados Internacionais em Desenvolvimento Licenciados | +3.3% (Zacks); +2.1% (StreetAccount) | +4.2% | Acima; maior que os +1.9% do T2 |
Fontes: comunicado de resultados do T3 2026 do McDonald’s; leituras da Zacks e do MarketBeat anteriores à divulgação; estimativas da LSEG e da StreetAccount divulgadas pela CNBC. As margens acima e abaixo das estimativas são cálculos próprios.
O tamanho da surpresa depende do provedor: $0.21 acima dos $3.36 da Zacks e $0.19 acima dos $3.38 indicados pelo MarketBeat e pela LSEG, por isso essas leituras não devem ser fundidas em um consenso supostamente universal. De qualquer forma, o EPS superou as estimativas com folga, enquanto a receita ficou abaixo de todas elas.
Mais importante: o EPS acima do esperado não resolve a questão central de investimento. O McDonald’s afirmou que o lucro operacional foi impulsionado principalmente pelo aumento de outras receitas operacionais e por margens maiores dos restaurantes franqueados, puxadas pelas vendas. Os investidores precisam determinar quanto da surpresa positiva reflete uma demanda melhor nos restaurantes, e não outros fatores, como impostos, câmbio, ganhos com a venda de restaurantes e o número de ações diluídas.
Um lucro acima do esperado com queda no número de clientes nos EUA ainda não é a recuperação operacional de que a estratégia de preços acessíveis precisa.
Os combos econômicos são uma estratégia existente, não um lançamento novo do T3
A estratégia de preços acessíveis do McDonald’s inclui várias ofertas diferentes. Tratá-las como uma única promoção torna mais difícil identificar o que está funcionando.
| Iniciativa de preço acessível | Data verificada | Objetivo estratégico | Pergunta de pesquisa para o T3 |
|---|---|---|---|
| Lançamento da plataforma McValue, incluindo Compre Um e Adicione Outro por $1 (Buy One, Add One) | 7 de janeiro de 2025 | Criar uma plataforma nacional permanente de preços acessíveis | A retirada do Compre Um e Adicione Outro custou visitas de clientes fiéis? |
| Volta dos Extra Value Meals (combos econômicos) | 8 de setembro de 2025 | Tornar os combos visivelmente acessíveis, cerca de 15% abaixo da compra dos itens separadamente | Os combos estão gerando visitas adicionais? |
| Cardápio Abaixo de $3 (“McValue 2.0”) | Anunciado em 2 de abril de 2026; lançado em 21 de abril de 2026 | Oferecer preços acessíveis por item | A execução é consistente entre os restaurantes? |
| Combo de Café da Manhã por $4 | 21 de abril de 2026 | Estimular compras acessíveis no café da manhã | Ele reconstrói a frequência no café da manhã? |
| Ofertas-relâmpago digitais nacionais e ofertas personalizadas no aplicativo | Anunciadas na teleconferência de resultados de 4 de agosto de 2026 | Reengajar clientes frequentes | As visitas recorrentes estão voltando de forma lucrativa? |
Fontes: anúncios do McDonald’s, Restaurant Dive e declarações da administração na teleconferência de resultados do T2 2026.
Os Extra Value Meals voltaram aos restaurantes participantes nos EUA a partir de 8 de setembro de 2025, liderados por um combo Sausage McMuffin with Egg de $5 e um combo Big Mac de $8. Essas condições de lançamento não devem ser descritas como preços nacionais garantidos durante todo o T3 2026, porque os franqueados definem seus próprios preços.
A expansão importante seguinte começou em 21 de abril de 2026, quando o McDonald’s adicionou um Cardápio Abaixo de $3 e um Combo de Café da Manhã por $4 nos restaurantes participantes nos EUA, como noticiou o Restaurant Dive.
Essa cronologia muda o enquadramento.
O T3 é um teste de execução, ajuste e resposta dos clientes, não a primeira introdução de uma estratégia de preços baixos. A expansão de abril já estava em funcionamento durante a maior parte do T2.
Se o desempenho melhorar, os investidores devem perguntar o que mudou. As possibilidades incluem a adesão dos restaurantes, o desenho das ofertas, o conhecimento dos clientes, as promoções digitais, a execução do atendimento ou o apoio de marketing.
Se o desempenho continuar fraco, a administração terá de explicar por que mais tempo no mercado não se traduziu em um comportamento mais forte dos clientes.
Os comentários da administração revelam o problema de execução
A teleconferência de 4 de agosto oferece um contrapeso importante a uma narrativa simplesmente otimista.
Segundo a transcrição da teleconferência de resultados do T2 2026, a administração atribuiu cerca de dois terços do desempenho do fluxo de clientes nos EUA abaixo de suas expectativas a problemas de execução da estratégia de preços acessíveis: execução inconsistente do Cardápio Abaixo de $3 no nível dos restaurantes, conhecimento do consumidor abaixo da meta, menos ofertas digitais e a retirada do Compre Um e Adicione Outro por $1. O restante foi atribuído em grande parte a uma campanha de marketing ligada à FIFA, em junho, que ficou abaixo das expectativas. Os executivos também disseram que apenas cerca de 60% a 65% do sistema estava executando a arquitetura de preços recomendada, ou seja, aproximadamente um terço não havia executado o programa como pretendido.
A implicação é que uma estratégia nacional anunciada pode ser diferente da experiência de cada cliente.
Um cliente frequente pode ver um novo cardápio de preços baixos, mas perder uma oferta no aplicativo que usava antes em seu pedido habitual. O preço de entrada anunciado pode melhorar enquanto a compra habitual desse cliente específico se torna menos atraente.
Visibilidade promocional e percepção de preço acessível são, portanto, medidas diferentes.
A administração também disse que as vendas comparáveis nos EUA foram levemente negativas em julho. Essa declaração descrevia uma tendência do início do trimestre, não um resultado informado para o terceiro trimestre inteiro.
A resposta foi anunciada no mesmo dia: mais ofertas-relâmpago digitais nacionais, mais ofertas personalizadas para clientes fiéis e verbas de marketing realocadas para ofertas comprovadas, como os Extra Value Meals. O McDonald’s também nomeou Skye Anderson presidente do McDonald’s USA em 4 de agosto, sucedendo Joe Erlinger; assim, o T3 é o primeiro trimestre completo dela no comando do negócio nos EUA.
O comunicado do T3 confirma, no máximo, uma recuperação parcial. As vendas comparáveis nos EUA caíram 0.2% no trimestre como um todo, pois o número comparável de clientes negativo foi em grande parte compensado pela alta do tíquete. O CEO Chris Kempczinski disse que o McDonald’s estava “animado com a melhora ao longo do trimestre, após nossa intervenção em preços acessíveis”, mas o comunicado não trouxe números mensais. A CNBC informou que, no Investor Day de setembro, a administração havia descrito julho e agosto como ligeiramente negativos e esperava a volta do crescimento em setembro. Comentários detalhados da teleconferência sobre a tendência mensal nos EUA ainda não estavam disponíveis nas fontes que consultamos no momento desta atualização.
Evidências de melhora incluiriam tendências mensais melhores, padrões de adesão mais claros e um novo engajamento dos clientes cuja frequência de visitas havia enfraquecido.
Como os combos econômicos afetam os lucros do McDonald’s?
A economia depende de a promoção mudar o comportamento dos clientes de forma lucrativa.
Uma refeição acessível pode gerar valor quando:
- Atrai uma visita genuinamente incremental.
- Traz de volta um cliente que havia deixado de frequentar.
- Aumenta a frequência de visitas ao longo do tempo.
- Estimula compras adicionais.
- Usa capacidade do restaurante que, de outra forma, ficaria ociosa.
A mesma oferta pode reduzir a lucratividade se os clientes existentes substituírem compras que antes geravam mais contribuição por pedidos mais baratos.
Considere um exemplo ilustrativo.
Suponha que um pedido existente gere $4 de contribuição após os custos variáveis relevantes, enquanto um pedido promocional gera $3.
Se um cliente simplesmente trocar um pelo outro, a contribuição cai $1. Se o pedido promocional representar uma compra genuinamente adicional, ele contribui com $3 antes de quaisquer custos adicionais de aquisição ou de capacidade.
Esses números são hipotéticos. Não são estimativas da economia real das refeições do McDonald’s.
A distinção mostra por que o volume de vendas promocionais não é evidência suficiente de sucesso.
A pergunta melhor é:
Quanta contribuição adicional a oferta gerou depois de descontados a substituição, as despesas de marketing e os custos operacionais?
A execução do atendimento faz parte desse cálculo. Uma promoção pode se tornar menos atraente se acrescentar complexidade, reduzir a velocidade de atendimento ou criar uma experiência que desestimule novas visitas. A administração disse que foi exatamente isso que aconteceu no T2, quando as equipes dos restaurantes ficaram sobrecarregadas com implantações demais em pouco tempo.
A estratégia de preços acessíveis mais forte combina preço baixo com simplicidade operacional.
A lucratividade dos franqueados do McDonald’s precisa fazer parte do teste
O McDonald’s não registra como receita corporativa cada dólar gasto nos restaurantes franqueados. Cerca de 95% de seus mais de 45,000 restaurantes pertencem a franqueados independentes e são operados por eles, e as divulgações da empresa distinguem as vendas de todo o sistema das fontes de receita da corporação, que são as vendas dos restaurantes operados pela empresa mais as taxas cobradas dos restaurantes franqueados.
Por isso, os resultados no nível dos restaurantes e os resultados corporativos podem seguir caminhos diferentes.
| Camada econômica | O que examinar | Por que importa |
|---|---|---|
| Cliente | Percepção de preço acessível e visitas recorrentes | Determina se a demanda se torna duradoura |
| Operador do restaurante | Contribuição incremental e fluxo de caixa | Determina se a adesão continua atraente |
| Franqueadora corporativa | Receita de franquias e margens relacionadas | Mostra como a atividade dos restaurantes chega aos lucros corporativos |
| Acionista | EPS sustentável e fluxo de caixa livre | Liga a execução ao valor do investimento |
Esta tabela é um modelo analítico, não uma orientação da empresa.
Uma promoção pode sustentar a receita corporativa de franquias e, ao mesmo tempo, produzir um resultado menos atraente para um operador que enfrenta custos no nível do restaurante.
Isso não tornaria a promoção automaticamente malsucedida. Um investimento temporário pode ser racional se construir um relacionamento valioso com o cliente. Mas a duração, o financiamento e o retorno esperado precisam ser explicados.
Os investidores devem, portanto, procurar evidências de alinhamento com os franqueados, em vez de supor que a publicidade nacional garante uma execução consistente. No T2, as receitas dos restaurantes franqueados subiram 4%, para $4,393 milhões, enquanto as vendas de todo o sistema cresceram 5%.
Divulgações úteis tratariam da adesão, do financiamento das promoções, dos padrões de atendimento e da economia do fluxo adicional de clientes.
A ponte de lucro do T2 mostra por que um EPS acima do esperado pode ser incompleto
O trimestre anterior oferece um exemplo prático de por que os investidores devem olhar além do EPS.
| Indicador | T2 2025 informado | T2 2026 informado | Variação |
|---|---|---|---|
| Lucro antes do imposto de renda | $2,861 milhões | $2,936 milhões | +$75 milhões |
| Despesa com imposto de renda | $608 milhões | $574 milhões | −$34 milhões |
| Lucro líquido | $2,253 milhões | $2,362 milhões | +$109 milhões |
| EPS diluído GAAP | $3.14 | $3.32 | +$0.18 |
Fonte: comunicado de resultados do T2 2026 do McDonald’s (Formulário 8-K, Anexo 99.1).
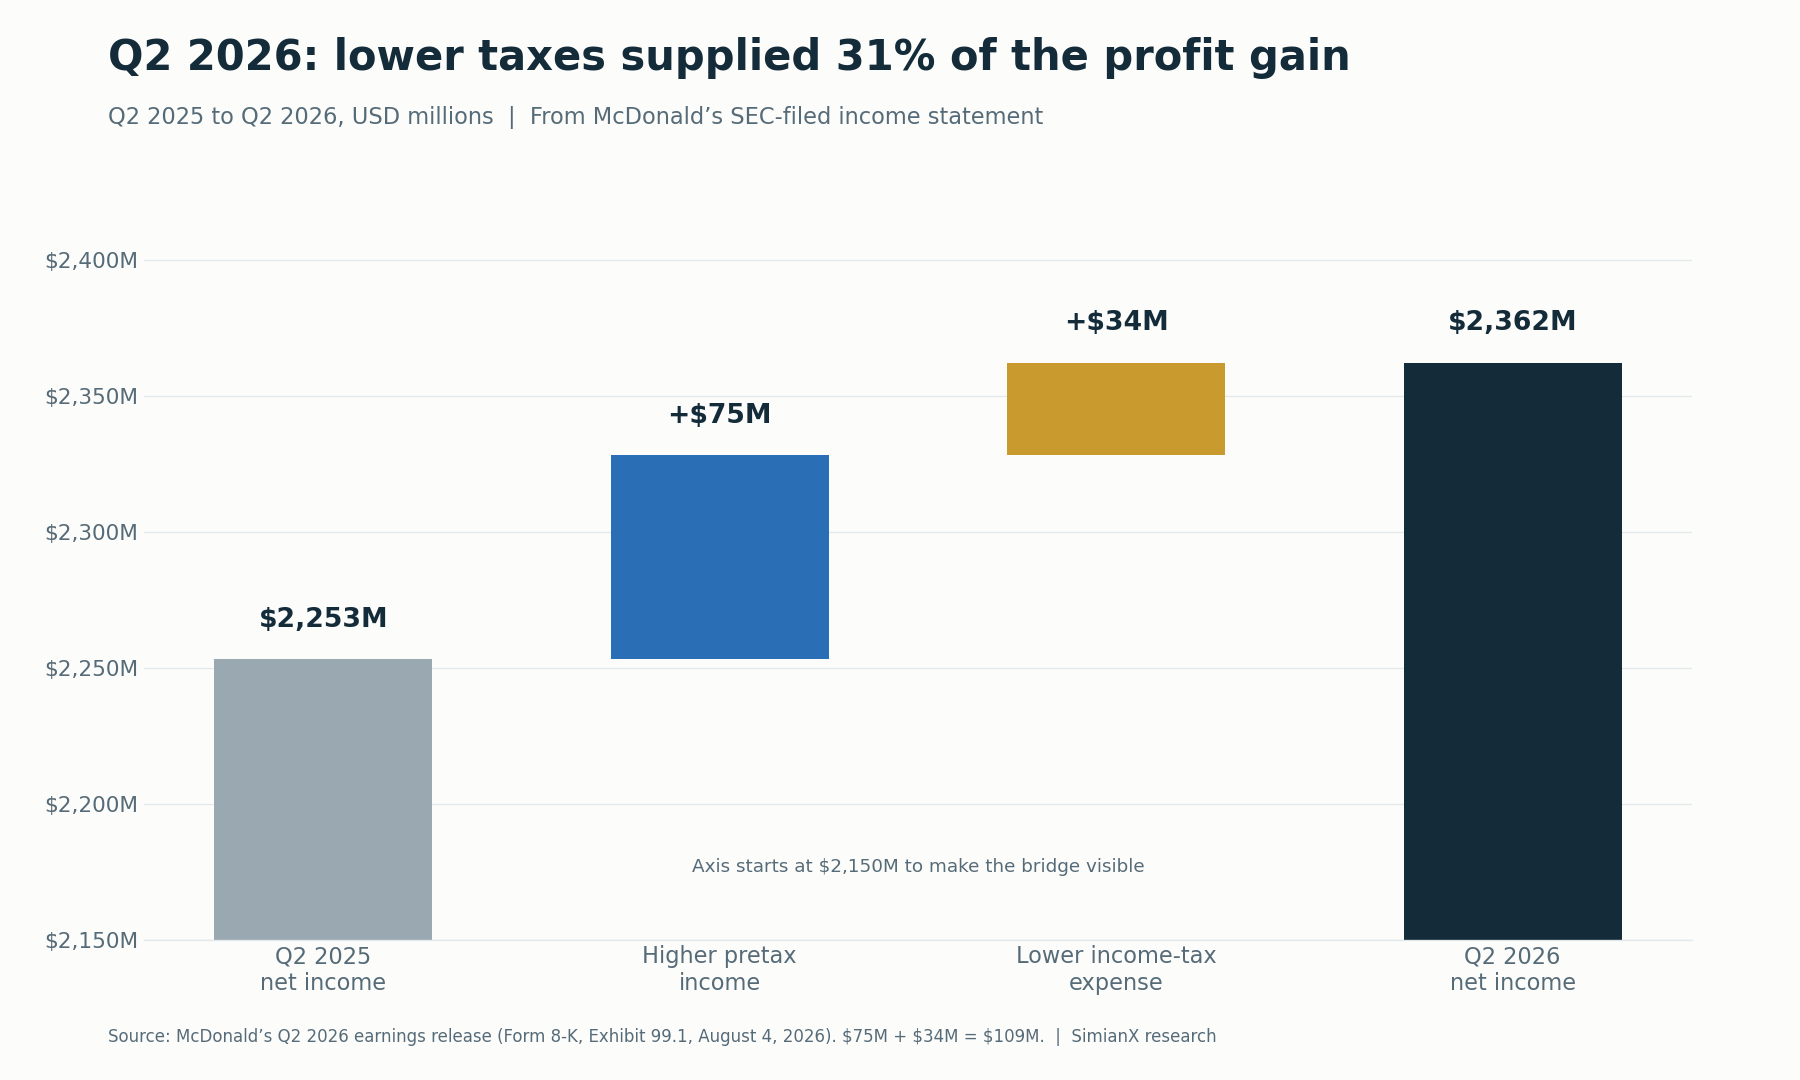
Separar o crescimento antes de impostos dos efeitos tributários ajuda os investidores a avaliar a qualidade dos lucros.
A ponte fecha assim:
$75 milhões de lucro adicional antes de impostos + $34 milhões de menor despesa tributária = $109 milhões de lucro líquido adicional.
Nosso cálculo mostra que a menor despesa tributária respondeu por cerca de 31.2% do aumento do lucro líquido:
$34 milhões ÷ $109 milhões = 31.2%.
Isso não prova que a melhora dos lucros foi artificial. Prova que nem todo o aumento veio do crescimento antes de impostos.
As informações complementares do T2 2026 também informaram ganhos de $40 milhões com a venda de operações de restaurantes, ante $7 milhões um ano antes, refletindo mais vendas de restaurantes nos Mercados Internacionais Operados. As ações diluídas caíram 1%, para 711.1 milhões, o que também eleva o EPS.
Para o T3, os investidores devem separar o desempenho recorrente dos restaurantes dos efeitos tributários e dos ganhos ligados a transações. Também devem examinar o que o EPS ajustado exclui, em vez de tratar o rótulo como uma resposta completa sobre a qualidade dos lucros.
Uma recuperação operacional mais forte deve continuar visível depois que essas distinções forem feitas.
Os mercados internacionais podem sustentar os resultados sem resolver os EUA
Os negócios internacionais oferecem uma possível fonte de resiliência.
A prévia de indicadores-chave da Zacks projetou crescimento das vendas comparáveis de 2.0% nos Mercados Internacionais Operados e de 3.3% nos Mercados Internacionais em Desenvolvimento Licenciados. Essas estimativas superariam as respectivas taxas de crescimento do T2, de 1.5% e 1.9%. Na teleconferência do T2, a administração disse que os Mercados Internacionais Operados haviam voltado a níveis mais normalizados em maio e junho e que isso havia continuado, em grande parte, em julho. Os resultados efetivos se dividiram: os Mercados Internacionais em Desenvolvimento Licenciados cresceram 4.2%, acima da estimativa, enquanto os Mercados Internacionais Operados cresceram 1.4%, abaixo tanto da estimativa quanto do ritmo do T2.
Isso cria um caminho plausível para um resultado consolidado razoavelmente resiliente, mesmo que a demanda nos EUA continue irregular.
Também cria um risco de interpretação.
Um desempenho internacional mais forte não provaria que a reformulação dos preços acessíveis nos EUA está funcionando. Resultados fracos nos EUA não demonstrariam que todos os mercados enfrentam o mesmo problema.
Os investidores devem ler o balanço segmento por segmento e distinguir as vendas comparáveis dos efeitos da expansão e do câmbio.
A administração também descreveu resultados iniciais animadores da nova plataforma de bebidas lançada em maio nos EUA, no Canadá e na Alemanha. Aqui também a questão de investimento é a incrementalidade: uma nova ocasião de consumo amplia a demanda ou substitui uma compra existente?
O crescimento das vendas ganha mais valor quando traz atividade adicional e lucrativa de clientes.
O fluxo de caixa oferece um segundo teste da qualidade dos lucros
A demonstração dos fluxos de caixa do primeiro semestre estabelece outra base de referência.
| Indicador de fluxo de caixa | Primeiro semestre de 2025 | Primeiro semestre de 2026 |
|---|---|---|
| Caixa gerado pelas operações — informado | $4,426 milhões | $5,222 milhões |
| Investimentos de capital — informados | $1,295 milhões | $1,516 milhões |
| Fluxo de caixa livre — cálculo próprio | $3,131 milhões | $3,706 milhões |
Fonte: Formulário 10-Q do McDonald’s para o trimestre encerrado em 30 de junho de 2026.
Usando o fluxo de caixa operacional menos os investimentos de capital, o fluxo de caixa livre calculado aumentou cerca de 18.4%. Para a comparação do T3, a base do mesmo trimestre do ano anterior é de $3,428 milhões de fluxo de caixa operacional menos $1,011 milhões de investimentos de capital, ou $2,417 milhões de fluxo de caixa livre.
Isso é positivo. No entanto, a demonstração também mostra uma saída de capital de giro menor que a do mesmo período do ano anterior, por isso nem toda a melhora deve ser interpretada como um aumento permanente da capacidade de lucro dos restaurantes.
O retorno de caixa aos acionistas faz parte do mesmo teste. Em 17 de setembro de 2026, o McDonald’s aumentou seu dividendo trimestral em cerca de 4%, para $1.93 por ação ($7.72 anualizados), seu 50º aumento anual consecutivo. Ao fechamento de $263.04 em 3 de novembro, isso equivale a um rendimento de cerca de 2.9%.
Para o T3, os investidores devem examinar se:
- O fluxo de caixa operacional continua dando sustentação aos lucros informados.
- O efeito de calendário do capital de giro explica uma parte relevante da melhora.
- Os investimentos de capital alteram o caixa disponível para os acionistas.
- As distribuições aos acionistas continuam sustentadas por um período razoável.
O calendário trimestral pode gerar ruído. O objetivo não é exigir crescimento idêntico de lucros e de caixa em todos os trimestres. É determinar se a capacidade subjacente de geração de caixa está melhorando.
O plano de investimentos NEXT do McDonald’s amplia o debate
O anúncio da estratégia NEXT, de 23 de setembro de 2026, acrescenta uma dimensão de investimento de longo prazo.
| Objetivo anunciado pela empresa | Horizonte de tempo ou ressalva |
|---|---|
| Cerca de $8.5 bilhões em apoio de parceria do NEXT | Até 2036 |
| Cerca de $5 bilhões desse apoio | Até 2030 |
| Apoio por meio de alívio de aluguel e apoio de capital | Não é inteiramente investimento de capital |
| Cerca de $3 bilhões de investimentos de capital anuais de base, mais $1.5 bilhão a $2 bilhões de apoio acumulado de parceria de capital | De 2027 a 2030, às taxas de câmbio atuais |
| Margem operacional entre o início e o meio da faixa dos 50% | Meta para 2030 |
| Cerca de 250 pontos-base de ganhos brutos de eficiência no nível dos restaurantes | Prazo vinculado à implantação completa do NEXT |
| Conversão em fluxo de caixa livre entre o meio e o topo da faixa dos 80% | Meta para 2030 |
| +1.5 ponto percentual de participação de mercado tanto em frango quanto em bebidas | Meta para 2030 |
Estes são objetivos prospectivos da empresa, não resultados alcançados.
A distinção entre alívio de aluguel e apoio de capital é importante. O pacote não deve ser descrito como uma única exigência imediata de investimento de capital em caixa.
A lógica estratégica é que maior produtividade e melhor execução nos restaurantes poderiam tornar os preços acessíveis mais sustentáveis. O McDonald’s afirma que a meta de eficiência equivale a cerca de $100,000 de fluxo de caixa anual para o restaurante médio nos EUA.
O risco é de prazo: os custos de apoio e de implementação podem chegar antes dos benefícios esperados. O primeiro veredito do mercado foi negativo, com a MCD caindo 4.80% no dia do anúncio.
Os investidores também devem evitar igualar os ganhos brutos de eficiência no nível dos restaurantes a um aumento idêntico na margem operacional corporativa. São medidas diferentes.
O T3 não pode validar uma estratégia plurianual. Pode mostrar se a administração apresenta marcos críveis e uma explicação clara dos efeitos de curto prazo sobre os lucros e o fluxo de caixa.
Lucros melhores podem de fato impulsionar a MCD?
A melhora do negócio e a valorização da ação estão relacionadas, mas não são intercambiáveis.
Uma relação simples de avaliação é:
Preço da ação = lucro por ação × múltiplo preço/lucro.
Com base no EPS GAAP dos últimos quatro trimestres, de $12.31, o fechamento de $263.04 da MCD equivale a cerca de 21.4 vezes os lucros; com base no EPS ajustado de $12.55, a cerca de 21.0 vezes. Um EPS mais forte pode ser compensado por um múltiplo de avaliação menor.
| Variação ilustrativa do EPS | Variação ilustrativa do P/E (preço/lucro) | Variação implícita do preço |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
Apenas aritmética ilustrativa. Não são previsões, preços-alvo nem estimativas de retorno total. Os dividendos estão excluídos.
O cálculo é:
Variação do preço = (1 + variação do EPS) × (1 + variação do P/E) − 1.
Para que os combos econômicos sustentem uma reavaliação duradoura, os investidores provavelmente precisariam de evidências de que eles melhoram a trajetória dos lucros além de um único período de divulgação.
Um resultado ligeiramente acima do esperado impulsionado por fatores não operacionais favoráveis transmite um sinal diferente de uma melhora na frequência dos clientes, de uma contribuição resiliente dos restaurantes e de uma geração de caixa mais forte.
A análise relacionada sobre o crescimento de volume e a avaliação da Coca-Cola explora a mesma distinção entre o progresso operacional e a avaliação que os investidores atribuem a ele, e a dos resultados da P&G por trimestre aplica o mesmo formato trimestre a trimestre a outra referência do setor de bens de consumo básico.
Cenários otimista, base e pessimista para o balanço
Os cenários a seguir são modelos qualitativos de pesquisa, não previsões ponderadas por probabilidade.
| Cenário | Evidências a observar | Interpretação |
|---|---|---|
| Cenário otimista | Melhor fluxo de clientes nos EUA, execução mais consistente dos preços acessíveis e lucratividade resiliente | Os preços acessíveis estão gerando uma demanda mais saudável |
| Cenário base | Apoio dos mercados internacionais, demanda irregular nos EUA e lucros em geral próximos das estimativas | Estabilização sem uma virada confirmada nos EUA |
| Cenário pessimista | Transações fracas, substituição por compras mais baratas e maiores necessidades de apoio | Os preços acessíveis defendem a receita sem melhorar suficientemente a economia |
Pelos números divulgados, o T3 ficou mais perto do cenário base: apoio dos mercados internacionais, demanda irregular nos EUA com número de clientes negativo e EPS ajustado acima das estimativas, apesar da receita abaixo do esperado.
O cenário otimista não exige que todos os indicadores acelerem imediatamente. Exige um padrão coerente de demanda melhor, execução melhor e um caminho economicamente crível adiante.
Da mesma forma, um tíquete médio menor não comprova automaticamente o cenário pessimista. Um tíquete menor pode ser aceitável se as visitas adicionais gerarem contribuição suficiente.
O cenário mais amplo do consumo exige o mesmo cuidado. A migração para opções mais baratas e uma recuperação ampla dos gastos das famílias são fenômenos diferentes, como discutido no modelo de estresse do consumidor de Walmart e Target.
Sete perguntas que a administração precisa responder
O McDonald’s superou a estimativa de EPS, mas a teleconferência de resultados precisa esclarecer mais do que isso.
- O que aconteceu depois de julho? O comunicado diz que os resultados nos EUA melhoraram ao longo do trimestre, mas as vendas comparáveis do trimestre ainda caíram 0.2%, com número de clientes negativo. Qual foi o tamanho da melhora até setembro, e ela continuou em outubro?
- Quais clientes voltaram? O progresso se concentrou entre clientes frequentes, clientes que haviam deixado de frequentar ou novas ocasiões de consumo?
- Os preços acessíveis ficaram mais consistentes? Que parcela do sistema segue agora a precificação recomendada do Cardápio Abaixo de $3, ante cerca de 60% a 65%?
- As visitas adicionais melhoraram a economia? A contribuição incremental foi suficiente para compensar os descontos e os custos?
- Quanto do crescimento do EPS foi operacional? Que papel tiveram os impostos, o câmbio, os ganhos com a venda de restaurantes e o número de ações?
- O que muda no T4? Quais ajustes de marketing ou operacionais não estavam totalmente implementados durante o T3?
- Como o NEXT afeta a geração de caixa de curto prazo? Que apoio e que gastos vêm antes dos benefícios esperados?
Respostas sustentadas por indicadores definidos e períodos comparáveis seriam mais úteis do que declarações genéricas sobre o entusiasmo dos clientes.
Perguntas frequentes
Quando o McDonald’s divulgou os resultados do T3 2026?
O McDonald’s divulgou os resultados do T3 2026 na quarta-feira, 4 de novembro de 2026, antes da abertura do mercado americano, em um comunicado de resultados em Formulário 8-K, com a teleconferência às 8:30 (horário do Leste dos EUA, ET).
O McDonald’s superou as estimativas de resultados do T3 2026?
No lucro, sim; na receita, não. O EPS ajustado foi de $3.57, ante $3.36 (Zacks) e $3.38 (MarketBeat e LSEG), e o EPS GAAP foi de $3.51. A receita foi de $7,157 milhões, ante estimativas de $7.28 bilhões a $7.29 bilhões, alta de 1% sobre os $7,078 milhões de um ano antes. As vendas comparáveis globais subiram 1.5%, em linha com a Zacks, enquanto as vendas comparáveis nos EUA caíram 0.2%.
Quais foram as vendas comparáveis do McDonald’s no T2 2026?
As vendas comparáveis globais subiram 1.3% no T2 2026: EUA +0.8%, Mercados Internacionais Operados +1.5% e Mercados Internacionais em Desenvolvimento Licenciados +1.9%. O crescimento nos EUA veio de um tíquete médio mais alto, parcialmente compensado por número de clientes negativo.
Como a ação MCD costuma reagir aos resultados?
Nos oito balanços do T3 2024 ao T2 2026, a MCD subiu cinco vezes e caiu três, com reação média de +1.40%. O maior movimento foi de +4.80%, após o balanço do T4 2024, e nenhum balanço moveu a ação mais de 5% em um único pregão.
Os combos econômicos são uma iniciativa nova do T3 2026?
Não. O McValue foi lançado em janeiro de 2025, os Extra Value Meals voltaram em setembro de 2025, e o Cardápio Abaixo de $3 e o Combo de Café da Manhã por $4 começaram em 21 de abril de 2026. Portanto, o T3 testa a execução e a resposta dos clientes, e não um lançamento totalmente novo.
Por que o fluxo de clientes do McDonald’s nos EUA importa tanto?
As vendas comparáveis podem subir quando o gasto por transação aumenta, mesmo que as transações diminuam. Apenas um dos últimos nove trimestres combinou tíquete mais alto e mais clientes nos EUA. Uma recuperação baseada em preços acessíveis seria mais convincente se as ofertas acessíveis gerassem visitas adicionais e lucrativas.
Os combos econômicos podem aumentar as vendas, mas reduzir a lucratividade?
Sim. Os clientes podem substituir compras de maior contribuição por pedidos mais baratos, ou os custos adicionais podem superar a contribuição das novas visitas. O volume de vendas promocionais, sozinho, não comprova sucesso.
O balanço do T3 foi convincentemente positivo?
Não totalmente. O EPS ajustado superou as estimativas, mas a receita ficou abaixo do esperado e as vendas comparáveis nos EUA caíram 0.2% com a queda no número de clientes. A combinação mais forte continua sendo uma melhora das transações nos EUA, execução consistente, economia resiliente dos restaurantes e um fluxo de caixa favorável; um EPS acima do esperado tem mais peso quando é sustentado por essas melhoras operacionais.
Veredito: preços acessíveis podem reconstruir a demanda, mas a execução precisa provar isso
Os combos econômicos podem ajudar a impulsionar a MCD, mas os preços acessíveis precisam se converter em atividade adicional e lucrativa de clientes.
Os resultados do T3 sustentam uma tese condicional, e não uma virada confirmada. O EPS ajustado de $3.57 superou as estimativas e os Mercados Internacionais em Desenvolvimento Licenciados aceleraram, mas a receita ficou abaixo do esperado e as vendas comparáveis nos EUA recuaram 0.2%, já que o número comparável de clientes negativo foi em grande parte compensado por um tíquete mais alto. A ação já havia se recuperado cerca de 14% desde a mínima de outubro até o balanço. A questão em aberto é se a melhora descrita pela administração no fim do trimestre se traduz em um comportamento mais consistente dos clientes e em retornos atraentes para os restaurantes.
O painel de avaliação mais útil tem quatro partes:
- Demanda: as transações estão melhorando?
- Execução: os preços acessíveis anunciados são entregues de forma consistente?
- Economia: as visitas adicionais geram contribuição suficiente?
- Caixa: o progresso operacional sustenta um fluxo de caixa livre duradouro?
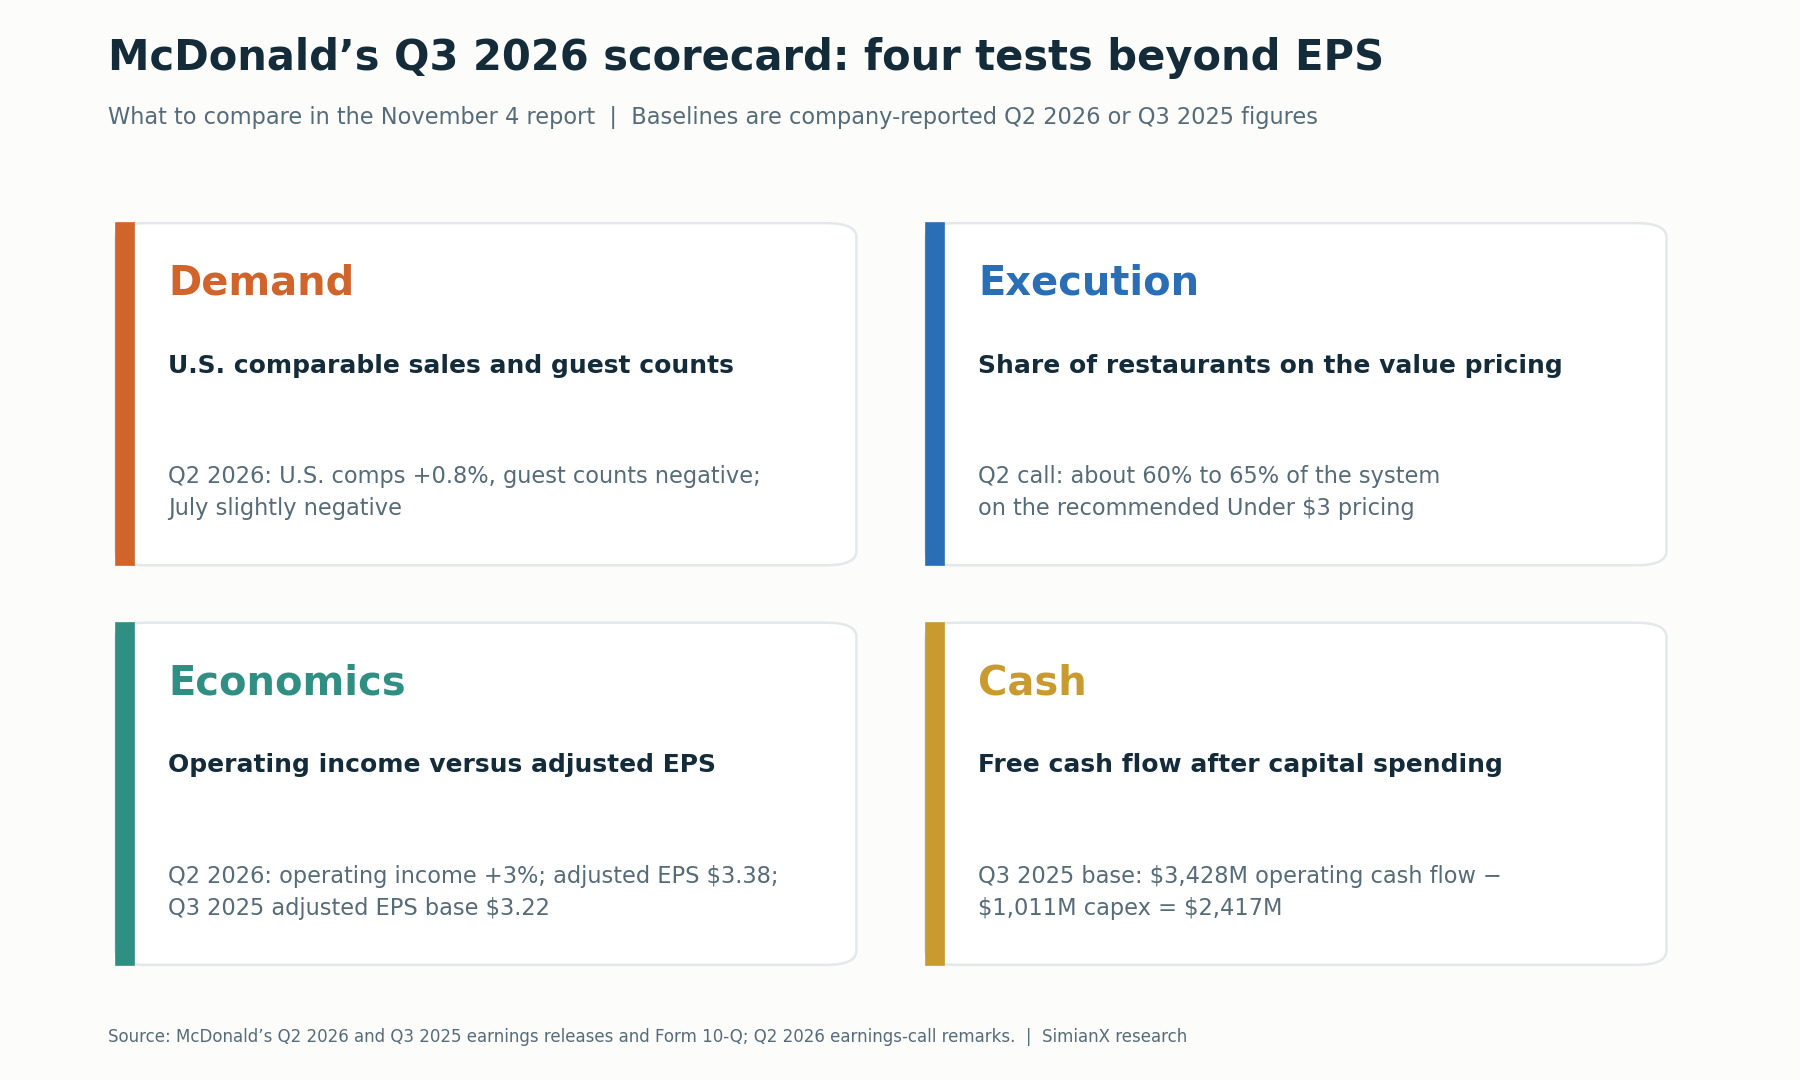
A tese de investimento depende de visitas recorrentes lucrativas, execução consistente e geração de caixa duradoura.
Avanços nesses indicadores reforçariam a tese de que os combos econômicos estão reconstruindo o negócio. O T3 trouxe um EPS claramente acima do esperado sem essas evidências de demanda, o que deixa em aberto a questão central de investimento.
Para continuar acompanhando, abra a página da ação MCD, inicie uma análise de IA ao vivo da MCD ou use as ferramentas de análise de ações da SimianX para comparar as próximas divulgações com este painel.
Este artigo oferece pesquisa financeira e análise ilustrativa, não aconselhamento de investimento personalizado nem recomendação de compra ou venda.
Leitura Relacionada
- Coca-Cola T3 2026: volumes e avaliação das ações KO
- Resultados da P&G por trimestre: por que a PG subiu 5,6%
- Ações da Costco: $1,000 no IPO valem hoje de $607K a $914K
- Walmart e Target 2026: Decifrando Estresse do Consumidor
- Balanço Nvidia: a reação da NVDA a cada resultado desde 2016
Referências
- McDonald’s: comunicado de resultados do T3 2026 (Formulário 8-K, Anexo 99.1), 4 de novembro de 2026
- CNBC: resultados do McDonald’s no T3 2026, 4 de novembro de 2026
- McDonald’s: comunicado de resultados do T2 2026 (Formulário 8-K, Anexo 99.1), 4 de agosto de 2026
- McDonald’s: informações complementares do T2 2026 (Formulário 8-K, Anexo 99.2)
- McDonald’s: Formulário 10-Q do trimestre encerrado em 30 de junho de 2026
- McDonald’s: comunicado de resultados do T1 2026 (Formulário 8-K, Anexo 99.1), 7 de maio de 2026
- McDonald’s: comunicado de resultados do T4 e do ano completo de 2025 (Formulário 8-K, Anexo 99.1), 11 de fevereiro de 2026
- McDonald’s: comunicado de resultados do T3 2025 (Formulário 8-K, Anexo 99.1), 5 de novembro de 2025
- McDonald’s: comunicado de resultados do T2 2025 (Formulário 8-K, Anexo 99.1), 6 de agosto de 2025
- McDonald’s: comunicado de resultados do T1 2025 (Formulário 8-K, Anexo 99.1), 1º de maio de 2025
- McDonald’s: comunicado de resultados do T4 e do ano completo de 2024 (Formulário 8-K, Anexo 99.1), 10 de fevereiro de 2025
- McDonald’s: comunicado de resultados do T3 2024 (Formulário 8-K, Anexo 99.1), 29 de outubro de 2024
- McDonald’s: estratégia NEXT e metas financeiras (Formulário 8-K, Anexo 99.1), 23 de setembro de 2026
- McDonald’s: Skye Anderson nomeada presidente do McDonald’s USA (Formulário 8-K, Anexo 99.1), 4 de agosto de 2026
- McDonald’s: 50 anos consecutivos de aumentos de dividendos, 17 de setembro de 2026 (PR Newswire)
- McDonald’s: volta dos Extra Value Meals, 2 de setembro de 2025
- McDonald’s: Cardápio Abaixo de $3 e Combo de Café da Manhã por $4, 2 de abril de 2026
- Restaurant Dive: McDonald’s lança o Cardápio Abaixo de $3 em 21 de abril
- Stock Analysis: transcrição da teleconferência de resultados do T2 2026 do McDonald’s, 4 de agosto de 2026
- Zacks: a ação do McDonald’s antes dos resultados do T3, 2 de novembro de 2026
- Zacks: estimativas de Wall Street para os indicadores-chave do McDonald’s no T3, 30 de outubro de 2026
- MarketBeat: data de divulgação e estimativas dos resultados do McDonald’s no T3 2026
- SEC EDGAR: índice de documentos arquivados do McDonald’s


