 Por Muke
Por que a ação da P&G subiu 5,6% em 22 de outubro de 2026: resultados, volume e a liquidação das ações de IA
Resposta rápida: A Procter & Gamble (PG) fechou a US$ 165,59 em 22 de outubro de 2026, alta de US$ 8,75, ou 5,58%, seu maior fechamento desde 27 de fevereiro, enquanto o Nasdaq Composite caiu 2,60% e o S&P 500 recuou 1,21%. O primeiro trimestre fiscal de 2027 da P&G (julho–setembro de 2026) entregou LPA core de US$ 2,00 contra um consenso de US$ 1,89, vendas líquidas de US$ 23,28 bilhões (+4%), crescimento orgânico das vendas de 4% e crescimento orgânico de volume de 2,4%, o número de volume mais forte dos nove trimestres acompanhados abaixo. No mesmo dia, o fluxo de caixa livre negativo da Meta e seu plano de capex de US$ 135–145 bilhões tiraram os investidores das ações de IA. A P&G manteve sua projeção de LPA core de US$ 6,89–7,11, embora agora espere um impacto negativo de commodities de US$ 1,4 bilhão após impostos, ante US$ 1 bilhão. A US$ 165,59, a ação era negociada a 23,7 vezes o ponto médio da projeção, de US$ 7,00, ante 22,4 vezes na véspera.
Por que a ação da P&G subiu em 22 de outubro de 2026 se resume a uma combinação oportuna: demanda do consumidor melhor do que a esperada, geração de caixa confiável e um mercado subitamente menos à vontade para financiar o boom da IA.
A divergência foi marcante, mas a explicação exige mais do que chamar pasta de dente e sabão em pó de "seguros". A P&G apresentou novas evidências operacionais num dia em que os investidores questionavam a rapidez com que investimentos tecnológicos enormes produziriam retorno.
Para os leitores da SimianX AI, a pergunta de investimento útil é se isso foi uma breve operação defensiva ou o início de uma mudança mais duradoura na liderança do mercado. Esta página responde com documentos primários: os resultados da P&G por trimestre desde o ano fiscal de 2025, o retorno de caixa aos acionistas por ano desde o ano fiscal de 2019, as mudanças na projeção e o que o novo preço da ação implica.
Nossa avaliação: a P&G fez por merecer a alta com uma qualidade de vendas melhor, enquanto a liquidação das ações de tecnologia a amplificou. Porém, o valuation resultante deixa menos espaço para decepções.
As ações subiram muito mais rápido do que os lucros subjacentes. Isso torna especialmente importante distinguir entre perspectivas de negócio melhores e uma ação mais cara.
Data da pesquisa: 23 de outubro de 2026 (horário do Pacífico, EUA). Todos os números da P&G vêm do comunicado de resultados do primeiro trimestre fiscal de 2027 (Form 8-K, Exhibit 99.1, protocolado em 22 de outubro de 2026), do Form 10-Q e de comunicados anteriores da P&G na SEC EDGAR. O ano fiscal da P&G termina em 30 de junho, portanto "primeiro trimestre fiscal de 2027" significa julho–setembro de 2026. Os preços são fechamentos do pregão regular segundo Nasdaq e CNBC. Os cálculos de cenários são cálculos da SimianX, ilustrativos e não previsões de preço, e não constituem recomendação de investimento.
A P&G no primeiro trimestre fiscal de 2027 em resumo
| Indicador | T1 fiscal 2027 (jul.–set. 2026) | T1 fiscal 2026 (jul.–set. 2025) | Variação |
|---|---|---|---|
| Vendas líquidas | US$ 23.276 mi | US$ 22.386 mi | +4,0% |
| Crescimento orgânico das vendas | 4,0% | 2% | — |
| Volume orgânico | +2,4% | 0% | — |
| Margem bruta core | 50,0% | 51,5% | −150 pb |
| Margem operacional core | 25,9% | 26,7% | −80 pb |
| Lucro líquido | US$ 4.757 mi | US$ 4.781 mi | −1% |
| LPA diluído (GAAP) | US$ 1,97 | US$ 1,95 | +1% |
| LPA core | US$ 2,00 | US$ 1,99 | +1% |
| Fluxo de caixa operacional | US$ 5.767 mi | US$ 5.408 mi | +6,6% |
| Investimentos de capital | US$ 1.366 mi | US$ 1.200 mi | +13,8% |
| Fluxo de caixa livre | US$ 4.401 mi | US$ 4.208 mi | +4,6% |
| Dividendos pagos | US$ 2.603 mi | US$ 2.549 mi | +2,1% |
| Recompras de ações | US$ 1.250 mi | US$ 1.250 mi | 0% |
Fonte: comunicado de resultados da P&G, Form 8-K Exhibit 99.1. O fluxo de caixa livre é o fluxo de caixa operacional menos os investimentos de capital, conforme a definição da P&G; as variações percentuais da última coluna para os itens de caixa são cálculos da SimianX.
O que aconteceu quando a P&G subiu e as ações de IA caíram?
O pregão mostrou uma divergência considerável por baixo dos principais índices.
O S&P 500 caiu 1,21%, para 7.663,43 pontos, e o Nasdaq Composite recuou 2,60%, para 26.008,86, enquanto o Dow Jones Industrial Average terminou praticamente estável, em 52.867,98 (+0,02%). Esse padrão é coerente com uma liquidação concentrada em tecnologia, e não com uma venda indiscriminada em todo o mercado. Fonte: análise de mercado da Cboe.
As empresas de consumo participaram de forma ampla:
| Ação, fundo ou índice | Fechamento de 21 de outubro | Fechamento de 22 de outubro | Variação em 22 de outubro |
|---|---|---|---|
| Procter & Gamble (PG) | US$ 156,84 | US$ 165,59 | +5,58% |
| Kimberly-Clark (KMB) | US$ 106,64 | US$ 112,32 | +5,32% |
| Clorox (CLX) | US$ 84,77 | US$ 88,66 | +4,59% |
| Colgate-Palmolive (CL) | US$ 93,40 | US$ 97,39 | +4,27% |
| Church & Dwight (CHD) | US$ 105,00 | US$ 108,86 | +3,68% |
| Consumer Staples Select Sector SPDR (XLP) | US$ 87,11 | US$ 89,99 | +3,31% |
| PepsiCo (PEP) | US$ 134,70 | US$ 138,83 | +3,07% |
| Coca-Cola (KO) | US$ 92,68 | US$ 95,34 | +2,87% |
| Dow Jones Industrial Average | 52.856,09 | 52.867,98 | +0,02% |
| S&P 500 | 7.757,17 | 7.663,43 | −1,21% |
| Microsoft (MSFT) | US$ 532,95 | US$ 521,08 | −2,23% |
| Nasdaq Composite | 26.702,86 | 26.008,86 | −2,60% |
| Technology Select Sector SPDR (XLK) | US$ 188,54 | US$ 182,34 | −3,29% |
| Nvidia (NVDA) | US$ 221,97 | US$ 212,21 | −4,40% |
| Meta Platforms (META) | US$ 697,52 | US$ 648,85 | −6,98% |
Fontes: preços históricos da Nasdaq para ações e fundos, CNBC para os fechamentos dos índices; as variações são cálculos da SimianX a partir dos fechamentos. KMB está arredondado ao centavo.
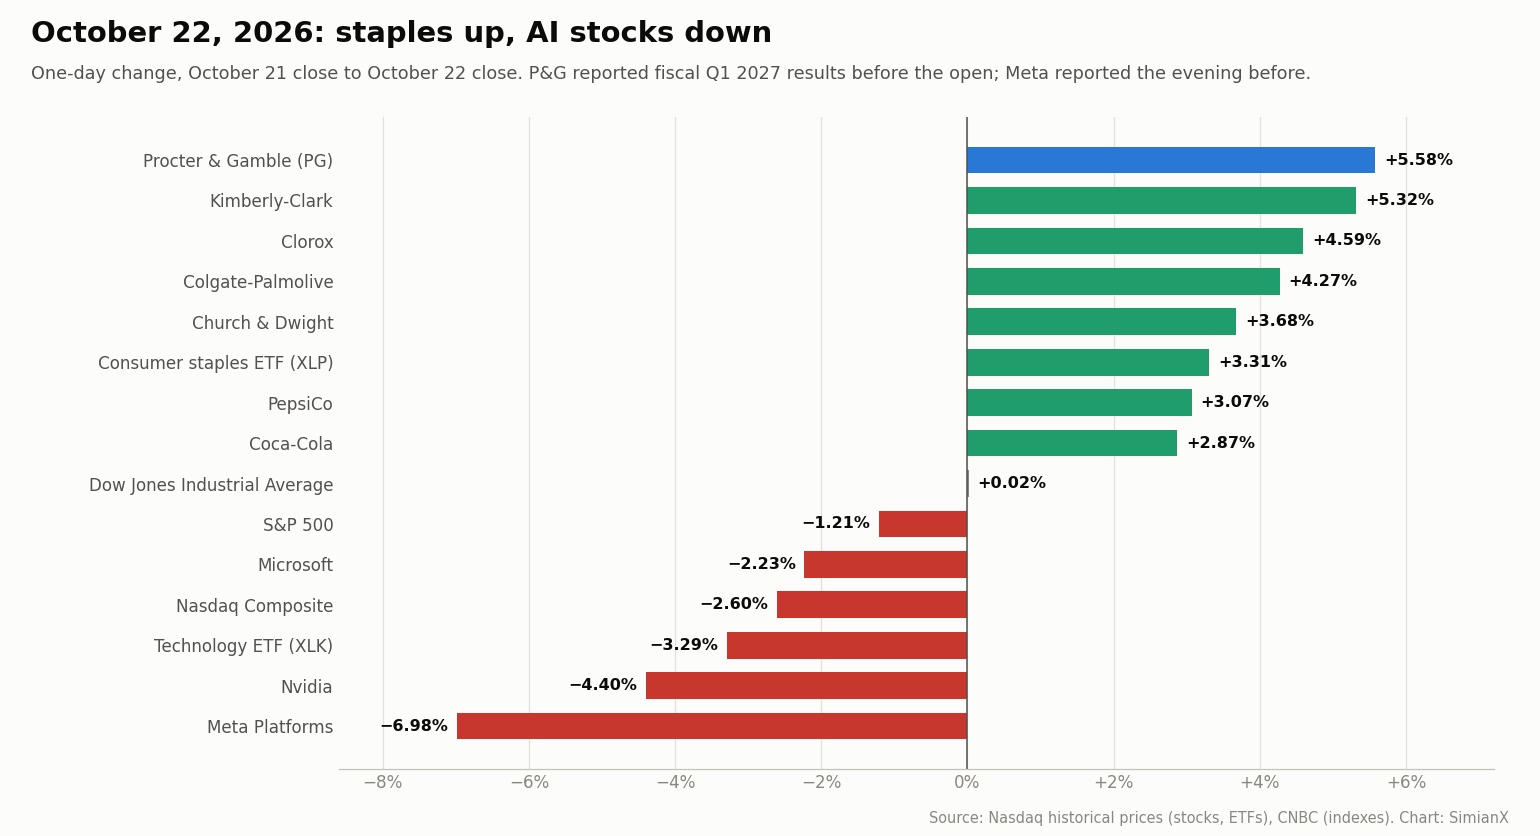
O fundo de consumo básico (XLP) e o fundo de tecnologia (XLK) se moveram de forma quase exatamente oposta, +3,31% e −3,29%. O volume de negociação da P&G foi de 22,0 milhões de ações, mais que o dobro dos cerca de 10 milhões dos pregões anteriores. O padrão sustenta a interpretação de uma rotação: os investidores estavam dispostos a manter ações, mas preferiam outro tipo de exposição a lucros.
No entanto, variações diárias de preço não conseguem determinar exatamente quanto dinheiro migrou diretamente das ações de IA para o consumo básico. Confirmar isso exigiria dados de fluxo de fundos e de posicionamento de carteiras.
Uma descrição cuidadosa é que o desempenho dos preços foi coerente com uma rotação defensiva, reforçada pela própria divulgação de resultados da P&G.
O pregão seguinte devolveu parte da alta. Em 23 de outubro, a P&G fechou a US$ 161,02 (−2,76%), mas aquela também foi a data ex-dividendos do dividendo trimestral de US$ 1,0885, de modo que cerca de US$ 1,09 da queda de US$ 4,57 foi um ajuste mecânico. Outras ações de consumo básico também caíram em 23 de outubro (Coca-Cola −2,8%, Colgate-Palmolive −3,4%), enquanto o Nasdaq recuava mais 0,2%.
Por que o resultado acima do esperado da P&G importou tanto?
A P&G divulgou os resultados do primeiro trimestre fiscal de 2027, que cobre de julho a setembro de 2026. Isso é diferente do primeiro trimestre do ano-calendário.
A importância está na comparação com as expectativas. O consenso para o LPA core era de US$ 1,89, então os US$ 2,00 divulgados representaram uma surpresa de 5,8%, a maior em pelo menos quatro trimestres:
| Trimestre divulgado | LPA core | Consenso | Surpresa |
|---|---|---|---|
| T2 fiscal 2026 (22 de janeiro de 2026) | US$ 1,88 | US$ 1,87 | +0,5% |
| T3 fiscal 2026 (24 de abril de 2026) | US$ 1,59 | US$ 1,56 | +1,9% |
| T4 fiscal 2026 (29 de julho de 2026) | US$ 1,43 | US$ 1,41 | +1,4% |
| T1 fiscal 2027 (22 de outubro de 2026) | US$ 2,00 | US$ 1,89 | +5,8% |
Fonte: dados da Nasdaq sobre surpresas de lucro da PG; os números de LPA core coincidem com os comunicados da P&G.
Isso explica como uma empresa cujo LPA core cresceu apenas 1% pôde ter uma forte alta no preço da ação.
As ações respondem à diferença entre expectativas e resultados. Os investidores já haviam precificado um ambiente difícil para bens de consumo de marca: o crescimento orgânico das vendas da P&G havia desacelerado para 1% no ano fiscal de 2026 e para 0% em dois de seus quatro trimestres. Um trimestre com demanda mais saudável reduziu a probabilidade de uma trajetória de lucros pior.
A alta refletiu alívio com a resiliência da demanda e dos lucros, e não uma transição repentina para um crescimento rápido dos lucros.
O crescimento da P&G veio de preços mais altos ou de mais produtos vendidos?
Esta é a pergunta mais útil do relatório.
Empresas de consumo podem aumentar a receita elevando preços, vendendo mais unidades ou direcionando os clientes para produtos mais caros. Essas fontes de crescimento têm implicações diferentes.
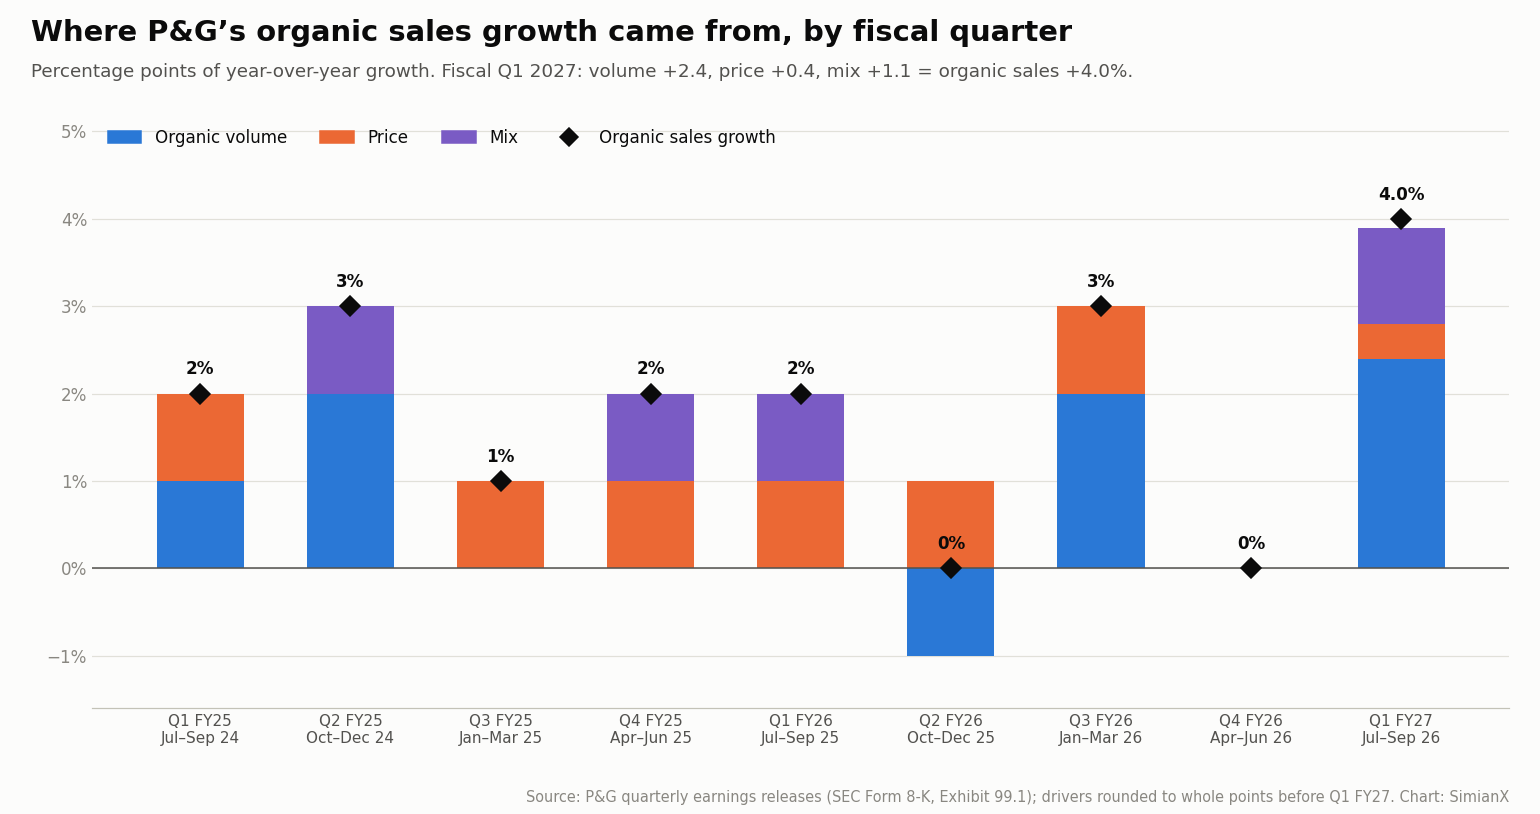
A ponte de vendas da P&G no trimestre mostrou:
- 2,4 pontos percentuais vindos do volume
- 0,4 ponto percentual vindo dos preços
- 1,1 ponto percentual vindo do mix de produtos e geográfico
- 0,0 ponto percentual vindo do câmbio e de aquisições e desinvestimentos
Os componentes fecham em um crescimento de 4,0% após arredondamento. Fonte: comunicado de resultados da P&G.
A contribuição modesta dos preços tornou o resultado mais animador. Os consumidores estavam comprando mais produtos, em vez de simplesmente pagar mais por uma cesta inalterada.
Por segmento, o volume veio principalmente de Fabric & Home Care, o maior negócio da P&G:
| Segmento | Vendas líquidas (T1 fiscal 2027) | Crescimento das vendas líquidas | Crescimento orgânico das vendas | Volume orgânico | Preço | Mix | Variação do lucro líquido |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care | US$ 8.205 mi | +4,2% | +4,8% | +4,3% | −0,3% | +0,8% | +3% |
| Baby, Feminine & Family Care | US$ 5.322 mi | +2,9% | +3,0% | +2,3% | −1,2% | +1,8% | −4% |
| Beauty | US$ 4.410 mi | +6,4% | +5,4% | +2,2% | +0,7% | +2,5% | −1% |
| Health Care | US$ 3.318 mi | +3,1% | +2,7% | −2,9% | +2,8% | +2,8% | +9% |
| Grooming | US$ 1.889 mi | +4,0% | +4,5% | −0,4% | +3,5% | +1,5% | +3% |
| Total P&G | US$ 23.276 mi | +4,0% | +4,0% | +2,4% | +0,4% | +1,1% | −1% |
Fonte: comunicado de resultados da P&G. As vendas líquidas totais incluem US$ 132 milhões em Corporate.
Fabric Care e Home Care aumentaram o volume na América do Norte e na Europa, e Baby Care cresceu em volume na Grande China e na América do Norte, em parte com reduções de preço na América do Norte. Health Care e Grooming cresceram por meio de preço e mix, enquanto seus volumes caíram.
Para um fabricante de marcas, a recuperação do volume pode indicar que a inovação de produtos, o merchandising e o marketing estão se conectando com os clientes. Ela também pode melhorar a utilização das fábricas e diluir as despesas fixas por mais unidades.
Ainda assim, o crescimento de volume por si só não comprova uma economia mais forte.
Uma empresa pode aumentar seus embarques com descontos, promoções ou reposição de estoques dos varejistas. A própria P&G citou "investimentos comerciais" em Personal Care e "investimentos em merchandising" em Family Care, e sua margem bruta absorveu 140 pontos-base de reinvestimento em produtos. Os investidores precisam avaliar se essas unidades adicionais geram lucro suficiente.
Como o crescimento orgânico da P&G foi construído, trimestre a trimestre
| Trimestre fiscal (meses) | Volume orgânico | Preço | Mix | Crescimento orgânico das vendas | Crescimento das vendas líquidas |
|---|---|---|---|---|---|
| T1 fiscal 2025 (jul.–set. 2024) | +1% | +1% | 0% | +2% | −1% |
| T2 fiscal 2025 (out.–dez. 2024) | +2% | 0% | +1% | +3% | +2% |
| T3 fiscal 2025 (jan.–mar. 2025) | 0% | +1% | 0% | +1% | −2% |
| T4 fiscal 2025 (abr.–jun. 2025) | 0% | +1% | +1% | +2% | +2% |
| T1 fiscal 2026 (jul.–set. 2025) | 0% | +1% | +1% | +2% | +3% |
| T2 fiscal 2026 (out.–dez. 2025) | −1% | +1% | 0% | 0% | +1% |
| T3 fiscal 2026 (jan.–mar. 2026) | +2% | +1% | 0% | +3% | +7% |
| T4 fiscal 2026 (abr.–jun. 2026) | 0% | 0% | 0% | 0% | +2% |
| T1 fiscal 2027 (jul.–set. 2026) | +2,4% | +0,4% | +1,1% | +4,0% | +4,0% |
Fonte: comunicados de resultados trimestrais da P&G (Form 8-K, Exhibit 99.1), de outubro de 2024 a outubro de 2026, na SEC EDGAR. A P&G arredonda os fatores para pontos percentuais inteiros, exceto no trimestre mais recente.
O que confirmaria que a recuperação do volume é sustentável?
Três desdobramentos reforçariam essa interpretação:
- Crescimento positivo de volume ao longo de vários trimestres.
- Participação de mercado estável ou em alta sem gastos promocionais excessivos.
- Margens melhores à medida que vendas maiores absorvem os custos fixos.
O terceiro ponto é crucial. Uma empresa pode ganhar volume gastando de forma tão agressiva que pouco da melhora chega aos acionistas.
O relatório da P&G trouxe evidências de uma demanda mais saudável, mas a pressão sobre as margens significa que a recuperação continua incompleta.
Resultados da P&G por trimestre e a reação da ação, anos fiscais 2025–2027
| Trimestre fiscal | Data de divulgação | Vendas líquidas | Crescimento orgânico | LPA core | Fluxo de caixa livre | Fechamento da PG no dia | Variação no dia do resultado |
|---|---|---|---|---|---|---|---|
| T1 fiscal 2025 | 18 out. 2024 | US$ 21.737 mi | +2% | US$ 1,93 | US$ 3.309 mi | US$ 171,28 | −0,58% |
| T2 fiscal 2025 | 22 jan. 2025 | US$ 21.882 mi | +3% | US$ 1,88 | US$ 3.900 mi | US$ 164,74 | +1,87% |
| T3 fiscal 2025 | 24 abr. 2025 | US$ 19.776 mi | +1% | US$ 1,54 | US$ 2.846 mi | US$ 159,53 | −3,74% |
| T4 fiscal 2025 | 29 jul. 2025 | US$ 20.889 mi | +2% | US$ 1,48 | US$ 3.989 mi | US$ 156,61 | −0,32% |
| T1 fiscal 2026 | 24 out. 2025 | US$ 22.386 mi | +2% | US$ 1,99 | US$ 4.208 mi | US$ 152,49 | +0,18% |
| T2 fiscal 2026 | 22 jan. 2026 | US$ 22.208 mi | 0% | US$ 1,88 | US$ 3.805 mi | US$ 149,93 | +2,65% |
| T3 fiscal 2026 | 24 abr. 2026 | US$ 21.235 mi | +3% | US$ 1,59 | US$ 3.026 mi | US$ 148,18 | +1,70% |
| T4 fiscal 2026 | 29 jul. 2026 | US$ 21.203 mi | 0% | US$ 1,43 | US$ 4.108 mi | US$ 146,10 | −1,87% |
| T1 fiscal 2027 | 22 out. 2026 | US$ 23.276 mi | +4% | US$ 2,00 | US$ 4.401 mi | US$ 165,59 | +5,58% |
Fontes: comunicados de resultados da P&G na SEC EDGAR (fluxo de caixa livre = fluxo de caixa operacional menos investimentos de capital em cada trimestre); preços históricos da Nasdaq. A P&G divulga antes da abertura do mercado americano, portanto a variação é o fechamento do dia da divulgação contra o fechamento anterior.
A alta de 22 de outubro foi o maior ganho em dia de resultado nessa janela de nove divulgações, mais que o dobro do segundo melhor (+2,65% em janeiro de 2026). Antes de outubro de 2026, a ação havia escorregado de US$ 171 para US$ 146 ao longo de oito divulgações, enquanto o crescimento orgânico ficava entre 0% e 3%.
Por que os investidores preferiram o consumo básico às ações de IA?
O mercado estava reavaliando a relação entre crescimento, investimento e retorno de caixa.
A infraestrutura de IA exige gastos substanciais com chips, data centers, energia, redes e financiamento. Esses investimentos podem gerar retornos atraentes no longo prazo, mas seu momento e sua magnitude continuam incertos.
O gatilho foi o relatório do terceiro trimestre da Meta, após o fechamento de 21 de outubro. A Meta informou fluxo de caixa livre negativo de US$ 2,12 bilhões, com fluxo de caixa operacional de US$ 32,79 bilhões e investimentos de capital de US$ 34,91 bilhões (incluindo o principal de arrendamentos financeiros), e estreitou sua projeção de capex para 2026 para US$ 135–145 bilhões, ante US$ 130–145 bilhões. Também anunciou uma nova ação Classe C sem direito a voto. Detalhamos a trajetória de gastos da Meta em o capex da Meta por trimestre. Fontes: resultados da Meta no 3º trimestre de 2026, Form 8-K Exhibit 99.1, Cboe.
A Cboe associou a liquidação de 22 de outubro a uma renovada preocupação com o retorno dos investimentos em IA e citou o CEO da Nvidia, segundo quem "a demanda por capital é muito maior do que a disponibilidade de capital". O padrão mais amplo, em que as maiores empresas de tecnologia agora gastam a maior parte de seu fluxo de caixa operacional em capex, está documentado em Capex de IA 2026.
O consumo básico oferece um perfil de investimento diferente.
A demanda por sabão em pó, pasta de dente e papel doméstico costuma ser mais fácil de estimar do que a demanda por uma nova geração de serviços de IA. A frequência de compra, as relações de distribuição e as marcas consolidadas proporcionam uma visibilidade operacional útil. A P&G gastou US$ 1,37 bilhão em capex no trimestre, 5,9% das vendas; a Meta gastou US$ 34,91 bilhões, 54% de sua receita de US$ 64,60 bilhões.
A diferença está no momento e na incerteza dos retornos:
| Característica de investimento | Consumo básico no estilo da P&G | Exposição à infraestrutura de IA |
|---|---|---|
| Visibilidade da demanda | Compras domésticas recorrentes | Crescimento rápido com aplicações em evolução |
| Necessidade de capital | Investimento em produção e distribuição | Grandes gastos com computação, energia e instalações |
| Principal incerteza | Volume, preços e custos de insumos | Utilização, monetização e retorno do investimento |
| Atratividade para o acionista | Distribuições de caixa e estabilidade dos lucros | Crescimento de longo prazo potencialmente mais rápido |
| Sensibilidade do valuation | Prêmio de qualidade e taxas de juros | Expectativas de crescimento e condições de financiamento |
Essa comparação varia muito de empresa para empresa. Algumas empresas de tecnologia geram um fluxo de caixa enorme, enquanto algumas empresas de consumo enfrentam dificuldades financeiras.
O pregão de 22 de outubro mostrou investidores mais seletivos quanto ao nível de incerteza que aceitariam. A Cboe também observou que o rendimento do Treasury de 10 anos caiu abaixo de 5% naquele dia; rendimentos mais baixos tornam as ações pagadoras de dividendos relativamente mais atraentes, uma relação explorada em Teste de Estresse IA: Resultados Nvidia vs Juros de 5% 2026.
Isso significa que a tese de investimento em IA está ruindo?
Um único pregão não pode levar a essa conclusão.
Um setor pode ter forte demanda subjacente e, ainda assim, sofrer uma correção de valuation. Os retornos decepcionam quando o preço da ação pressupõe mais do que o negócio consegue entregar.
Para as ações de IA, várias perguntas agora importam:
- Quanto capital é necessário para o próximo incremento de receita?
- Os clientes estão pagando o suficiente para cobrir os custos operacionais e de depreciação?
- A infraestrutura consegue se manter altamente utilizada?
- Com que rapidez o hardware ficará obsoleto?
- A concorrência vai reduzir os preços antes que os investidores recuperem seu capital?
- Quanto crescimento já está refletido nos valuations atuais?
Uma empresa pode reportar receita crescente enquanto os investidores reduzem seu valuation, porque cada dólar adicional de vendas exige mais investimento do que o esperado. A receita da Meta cresceu 26% no trimestre, e ainda assim suas ações caíram quase 7%.
A força relativa da P&G não exige que a demanda por IA desabe. Exige apenas que os investidores atribuam mais valor a lucros que conseguem avaliar com maior confiança.
Isso abre espaço para os dois setores numa carteira. O consumo básico pode reduzir a dependência de uma narrativa de crescimento específica, enquanto empresas de tecnologia selecionadas podem oferecer exposição à inovação de longo prazo.
O erro de investimento seria transformar um sinal útil de diversificação na afirmação de que todas as ações de IA estão comprometidas.
O que os fluxos de caixa da P&G revelam?
A geração de caixa ajuda a explicar por que os investidores estavam dispostos a pagar por estabilidade.
No trimestre, a P&G gerou US$ 5,77 bilhões de fluxo de caixa operacional, gastou US$ 1,37 bilhão em investimentos de capital e produziu US$ 4,40 bilhões de fluxo de caixa livre, 93% do lucro líquido (a "produtividade do fluxo de caixa livre" da P&G). Pagou US$ 2,60 bilhões em dividendos e recomprou US$ 1,25 bilhão em ações, um total de US$ 3,85 bilhões. Fonte: comunicado de resultados da P&G.
Esses números permitem dois cálculos úteis:
| Cálculo | Resultado |
|---|---|
| Fluxo de caixa livre trimestral ÷ dividendos | 1,69 vez |
| Fluxo de caixa livre trimestral ÷ dividendos e recompras | 1,14 vez |
Esses são cálculos da SimianX a partir dos números divulgados pela empresa. Eles sugerem que a geração de caixa do trimestre cobriu os dois tipos de distribuição aos acionistas.
Ainda assim, os investidores devem evitar multiplicar um único trimestre por quatro. Capital de giro, pagamentos de impostos, estoques e investimentos de capital variam ao longo do ano; nos últimos nove trimestres, o fluxo de caixa livre da P&G oscilou entre US$ 2,85 bilhões e US$ 4,40 bilhões por trimestre.
O fluxo de caixa livre também tem vários usos concorrentes. Dividendos, recompras, aquisições e pagamento de dívidas saem todos do mesmo caixa. Em 1º de outubro de 2026, a P&G concluiu a aquisição da Thorne por US$ 3,9 bilhões, totalmente em dinheiro, uma marca de vitaminas e suplementos que passa a integrar o negócio de Personal Health Care. Antes disso, o caixa subiu para US$ 15,37 bilhões em 30 de setembro, ante US$ 9,94 bilhões em 30 de junho, principalmente porque a P&G captou US$ 5,76 bilhões em dívida de curto prazo; a dívida com vencimento em até um ano chegou a US$ 17,03 bilhões. Fonte: Form 10-Q da P&G do trimestre encerrado em 30 de setembro de 2026.
Um dividendo duradouro depende da geração de caixa ao longo de um ciclo econômico completo. Um grande programa de recompras é mais discricionário e pode ser ajustado quando as condições mudam.
Para a tese de investimento, a distinção útil é que a P&G já produz um caixa distribuível substancial. Os acionistas não precisam esperar o desenvolvimento de um novo mercado para obter retorno econômico.
Fluxo de caixa livre, dividendos e recompras da P&G por ano fiscal, 2019–2026
| Ano fiscal (termina em 30 de junho) | Vendas líquidas | Crescimento orgânico das vendas | LPA core | Fluxo de caixa operacional | Capex | Fluxo de caixa livre | Dividendos pagos | Recompras | Dividendos + recompras em % do FCL |
|---|---|---|---|---|---|---|---|---|---|
| AF 2019 | US$ 67,68 bi | +5% | US$ 4,52 | US$ 15,24 bi | US$ 3,35 bi | US$ 11,90 bi | US$ 7,50 bi | US$ 5,00 bi | 105% |
| AF 2020 | US$ 70,95 bi | +6% | US$ 5,12 | US$ 17,40 bi | US$ 3,07 bi | US$ 14,33 bi | US$ 7,79 bi | US$ 7,41 bi | 106% |
| AF 2021 | US$ 76,12 bi | +6% | US$ 5,66 | US$ 18,37 bi | US$ 2,79 bi | US$ 15,58 bi | US$ 8,26 bi | US$ 11,01 bi | 124% |
| AF 2022 | US$ 80,19 bi | +7% | US$ 5,81 | US$ 16,72 bi | US$ 3,16 bi | US$ 13,57 bi | US$ 8,77 bi | US$ 10,00 bi | 138% |
| AF 2023 | US$ 82,01 bi | +7% | US$ 5,90 | US$ 16,85 bi | US$ 3,06 bi | US$ 13,79 bi | US$ 9,00 bi | US$ 7,35 bi | 119% |
| AF 2024 | US$ 84,04 bi | +4% | US$ 6,59 | US$ 19,85 bi | US$ 3,32 bi | US$ 16,52 bi | US$ 9,31 bi | US$ 5,01 bi | 87% |
| AF 2025 | US$ 84,28 bi | +2% | US$ 6,83 | US$ 17,82 bi | US$ 3,77 bi | US$ 14,04 bi | US$ 9,87 bi | US$ 6,50 bi | 117% |
| AF 2026 | US$ 87,03 bi | +1% | US$ 6,89 | US$ 19,56 bi | US$ 4,41 bi | US$ 15,15 bi | US$ 10,23 bi | US$ 5,03 bi | 101% |
| Projeção AF 2027 | +2% a +4% | +1% a +3% | US$ 6,89–7,11 | — | 4,5%–5,5% das vendas | 85%–90% do lucro líquido | acima de US$ 10 bi | cerca de US$ 5 bi | — |
Fontes: dados dos Form 10-K da P&G via SEC EDGAR XBRL (vendas, fluxos de caixa, dividendos, recompras); crescimento orgânico e LPA core dos comunicados de resultados do quarto trimestre da P&G; projeção do AF 2027 do comunicado de 22 de outubro de 2026. O fluxo de caixa livre e a última coluna são cálculos da SimianX.
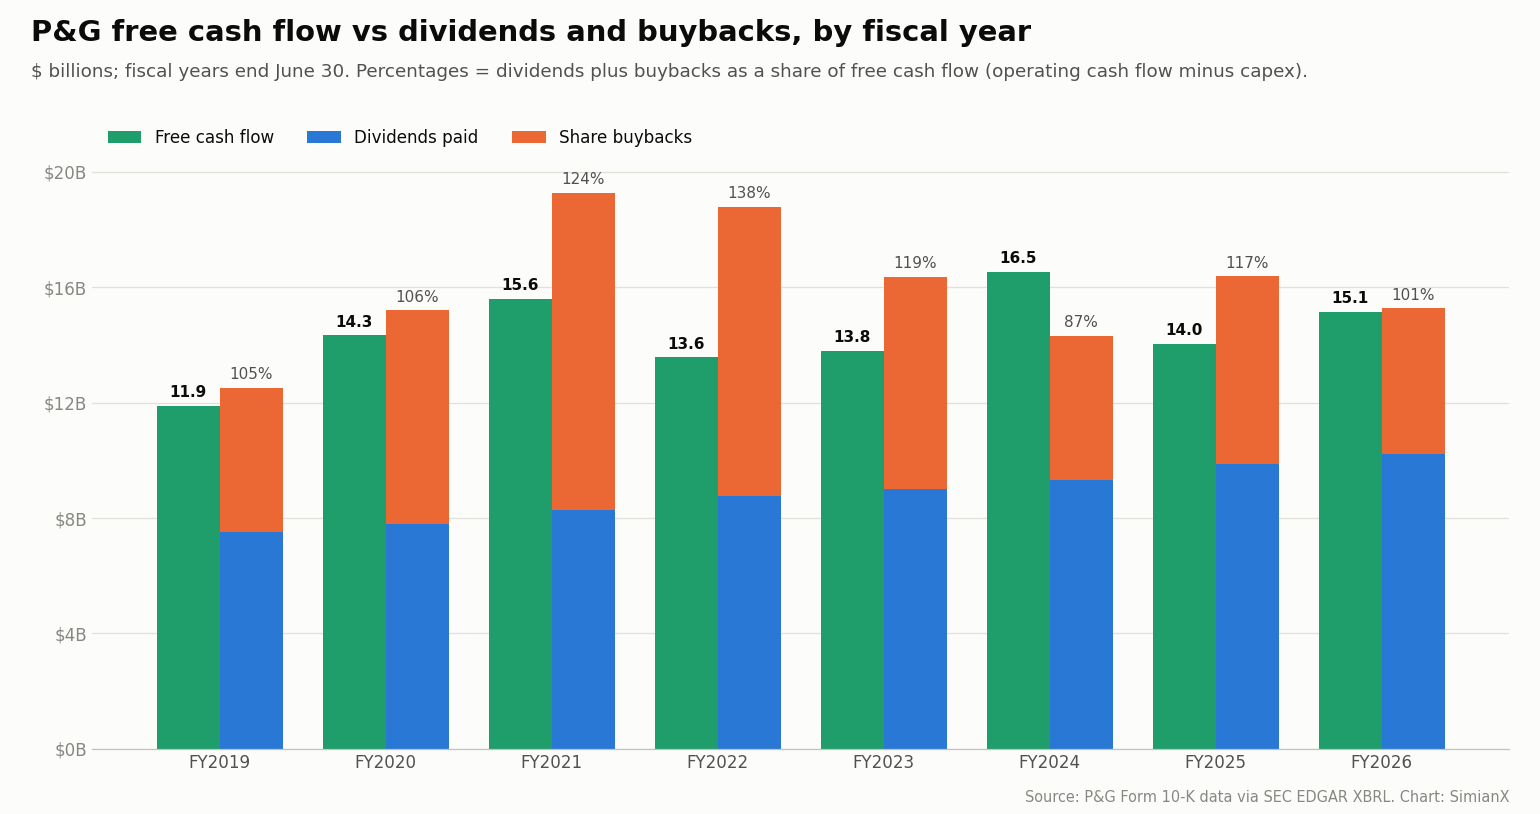
Dois padrões se destacam. O LPA core subiu de US$ 4,52 para US$ 6,89 em sete anos, cerca de 6,2% ao ano, mas apenas 1% no ano fiscal de 2026 e 0%–3% projetados para o ano fiscal de 2027. E a P&G devolveu aproximadamente todo o seu fluxo de caixa livre, ou mais, em sete dos oito anos, e é por isso que é a sua dívida, e não sua reserva de caixa, que se ajusta quando ela faz uma aquisição como a da Thorne.
O dividendo da P&G é atraente depois da alta?
Em 13 de outubro de 2026, a P&G declarou um dividendo trimestral de US$ 1,0885 por ação, pagável a partir de 16 de novembro aos acionistas registrados em 23 de outubro. Anualizar essa taxa trimestral resulta em US$ 4,354 por ação. A taxa foi elevada em 3,0% no trimestre abril–junho de 2026, de US$ 1,0568, após um aumento de 5,0% um ano antes. Fonte: declaração de dividendo da P&G, Form 8-K Exhibit 99 (13 de outubro de 2026).
A US$ 165,59, o dividend yield anual indicado é:
US$ 4,354 ÷ US$ 165,59 = 2,63%
No fechamento de 23 de outubro, de US$ 161,02, é de 2,70%. A P&G afirma ter pago dividendos por 136 anos consecutivos e tê-los aumentado por 70 anos consecutivos. Fonte: relações com investidores da P&G.
A atratividade está na durabilidade e no potencial de crescimento do dividendo, e não em um yield inicial excepcionalmente alto. Quem busca renda imediata deve comparar esse yield com os retornos de títulos disponíveis e de outros ativos geradores de renda; com o rendimento do Treasury de 10 anos perto de 5% em 22 de outubro, o dividend yield fica bem abaixo da taxa livre de risco. O dividendo de uma ação pode crescer, mas tanto o pagamento quanto o preço da ação carregam risco.
O momento também merece atenção. Uma ação negociada sem direito ao próximo dividendo normalmente passa por um ajuste mecânico de preço. Como a data de registro era 23 de outubro e as operações nos EUA são liquidadas em um dia útil, 23 de outubro também foi a data ex-dividendos. Investidores que avaliam o pregão posterior a 22 de outubro devem levar isso em conta antes de interpretar cada variação de preço como um novo sinal sobre o sentimento.
Qual é a maior fraqueza do cenário otimista?
As margens continuam sob pressão.
A demanda mais forte da P&G não eliminou a inflação de matérias-primas, energia e transporte. A empresa elevou o impacto negativo esperado dos custos de commodities no ano fiscal de 2027 para cerca de US$ 1,4 bilhão após impostos, ante cerca de US$ 1 bilhão na projeção de julho, e dobrou o impacto negativo esperado das despesas líquidas com juros:
| Impacto negativo no ano fiscal de 2027 (após impostos) | Projeção de 29 de julho de 2026 | Projeção de 22 de outubro de 2026 |
|---|---|---|
| Commodities (matérias-primas, energia, transporte) | cerca de US$ 1,0 bi | cerca de US$ 1,4 bi |
| Despesas líquidas com juros mais altas | US$ 150 mi | US$ 300 mi |
| Receitas não operacionais menores | US$ 150 mi | US$ 150 mi |
| Câmbio desfavorável | US$ 50 mi | US$ 50 mi |
| Total por ação | US$ 0,56 (freio de 8% no crescimento do LPA core) | US$ 0,79 (freio de 11% no crescimento do LPA core) |
Fontes: comunicados de resultados da P&G de 29 de julho de 2026 e 22 de outubro de 2026.
No trimestre, a margem bruta core caiu 150 pontos-base: as commodities custaram 140 pontos-base, os reinvestimentos em produtos 140 e o mix desfavorável 50, compensados em parte por 120 pontos-base de ganhos de produtividade, 50 de custos tarifários menores e recuperações, e 20 de preços. A margem operacional core caiu 80 pontos-base, para 25,9%, apesar de 250 pontos-base de ganhos totais de produtividade.
Isso cria uma tensão importante. O mercado recompensou a P&G por uma demanda do consumidor confiável num momento em que a alta do petróleo (Brent perto de US$ 113 por barril em 22 de outubro, segundo a Cboe) aumentava a pressão sobre os custos de produção e distribuição de bens de consumo.
A energia afeta mais do que o combustível dos caminhões de entrega. Ela também influencia:
- Materiais de embalagem
- Insumos químicos
- Custos operacionais das fábricas
- Tarifas de frete
- Preços dos fornecedores
- Poder de compra dos consumidores
A força das marcas da P&G lhe dá opções, incluindo ganhos de produtividade, redesenho de produtos e aumentos seletivos de preço. Essas opções são limitadas pela concorrência. Se as famílias migrarem para marcas próprias, repassar custos mais altos fica mais difícil. Se a P&G absorver esses custos, as margens sofrem.
As características defensivas da empresa dizem respeito, portanto, à estabilidade relativa da demanda. Elas não garantem margens de lucro estáveis.
A P&G elevou sua projeção para o ano?
A mudança na projeção foi mais estreita do que uma leitura entusiasmada do movimento da ação poderia sugerir.
| Item da projeção do ano fiscal de 2027 | 29 de julho de 2026 | 22 de outubro de 2026 |
|---|---|---|
| Crescimento total das vendas líquidas | +1% a +3% | +2% a +4% (inclui a Thorne a partir de 1º de outubro) |
| Crescimento orgânico das vendas | +1% a +3% | +1% a +3% (inalterado) |
| Crescimento do LPA diluído (GAAP) | +1% a +5% sobre US$ 6,62 | +1% a +5% (inalterado) |
| LPA core | US$ 6,89–7,11, ponto médio US$ 7,00 | US$ 6,89–7,11, ponto médio US$ 7,00 (inalterado) |
| Alíquota efetiva de imposto core | cerca de 20% | 20% a 21% |
| Investimentos de capital | 4,5%–5,5% das vendas líquidas | 4,5%–5,5% das vendas líquidas |
| Produtividade do fluxo de caixa livre | 85%–90% | 85%–90% |
| Dividendos | cerca de US$ 10 bi | acima de US$ 10 bi |
| Recompras de ações | cerca de US$ 5 bi | cerca de US$ 5 bi |
Fonte: comunicados de resultados da P&G de 29 de julho e 22 de outubro de 2026, na SEC EDGAR.
O aumento das vendas reportadas relacionado à aquisição deve ser distinguido de uma melhora no negócio existente.
O crescimento orgânico exclui aquisições, desinvestimentos e variações cambiais. Costuma ser a medida mais útil para avaliar se a demanda subjacente dos clientes está acelerando.
A faixa de lucro inalterada também é informativa. A administração manteve a mesma faixa de LPA core enquanto absorvia US$ 0,23 por ação em impactos negativos adicionais, o que implica que o negócio em si está indo melhor do que em julho. Mas não elevou a faixa, o que reconhece uma incerteza relevante para o restante do ano.
Uma interpretação razoável é que o trimestre reduziu as preocupações com o lado negativo sem estabelecer uma trajetória de lucros anual substancialmente mais rápida.
Por que a ação subiria sem um aumento da projeção de LPA?
Várias explicações podem coexistir:
- Os investidores temiam um corte na projeção, dada a conta mais alta de commodities.
- Um volume mais forte tornou as metas existentes mais críveis.
- O resultado acima do esperado melhorou a confiança no curto prazo.
- As ações defensivas ficaram mais desejadas durante a liquidação das ações de tecnologia.
- Os investidores passaram a aceitar pagar um múltiplo maior por lucros esperados semelhantes.
Essa última explicação tem consequências para os retornos futuros. Um valuation mais alto pode recompensar os acionistas atuais e, ao mesmo tempo, tornar a ação menos atraente para novos compradores.
A ação da P&G está cara perto de US$ 166?
Usando o fechamento de 22 de outubro e o ponto médio de LPA core da administração, de US$ 7,00, obtém-se:
US$ 165,59 ÷ US$ 7,00 = 23,7 vezes o lucro core projetado
Com o fechamento da véspera, de US$ 156,84, o mesmo múltiplo era de 22,4 vezes; sobre o LPA core do ano fiscal de 2026, de US$ 6,89, é de 24,0 vezes. Esse cálculo usa a projeção da empresa, e não um consenso separado de analistas. Com 2.317,8 milhões de ações em circulação em 30 de setembro, o fechamento de 22 de outubro avalia a P&G em cerca de US$ 384 bilhões.
Nesse múltiplo, a P&G é precificada como um negócio de alta qualidade. Os investidores estão pagando pela força das marcas, pela demanda recorrente, pela escala de distribuição e pela geração de caixa confiável. Para comparação, a State Street informa um índice preço/lucro de 26,9 para as ações da carteira do fundo de consumo básico em 22 de outubro. Fonte: página do fundo XLP da State Street.
Eles também aceitam um earnings yield relativamente modesto:
US$ 7,00 ÷ US$ 165,59 = 4,23%
O earnings yield não é um retorno prometido. Os lucros podem crescer ou cair, e apenas parte deles é distribuída.
A tabela a seguir mostra quão sensível é o valor da ação ao múltiplo que os investidores atribuem aos mesmos lucros:
| P/L ilustrativo | Valor com LPA de US$ 7,00 |
|---|---|
| 20 vezes | US$ 140 |
| 22 vezes | US$ 154 |
| 24 vezes | US$ 168 |
| 26 vezes | US$ 182 |
Essas são ilustrações de valuation, não preços-alvo de analistas.
Em torno de US$ 166, grande parte da tese de curto prazo já depende de os investidores continuarem pagando um prêmio pela confiabilidade.
Se os lucros permanecerem estáveis, mas o múltiplo cair, a ação pode recuar mesmo com o negócio apresentando um desempenho aceitável.
Uma ação defensiva ainda pode entregar retornos ruins?
Sim. Operações confiáveis e retornos de investimento atraentes dependem de variáveis diferentes.
Considere um investimento ilustrativo de três anos:
- Preço inicial: aproximadamente US$ 166
- LPA inicial: US$ 7,00
- Crescimento anual do LPA: 4%
- LPA após três anos: aproximadamente US$ 7,87
Com um múltiplo final de 24 vezes, o preço resultante seria de cerca de US$ 189. Com 20 vezes, seria de cerca de US$ 157.
A empresa aumenta os lucros nos dois casos. O acionista obtém retornos de preço muito diferentes porque o valuation muda.
Os dividendos aumentariam o retorno total, mas não eliminariam o efeito da compressão do múltiplo.
Isso é particularmente relevante depois de uma forte alta em dia de resultado. Uma ação defensiva pode ficar excessivamente concorrida justamente quando os investidores se sentem menos à vontade em manter outros ativos.
A disciplina consiste em estimar uma faixa plausível de resultados do negócio, atribuir valuations razoáveis e comparar os retornos resultantes com as alternativas.
A alta da P&G prova que os consumidores estão saudáveis?
Ela fornece evidências animadoras sobre determinadas categorias e marcas.
Ela não demonstra que todas as famílias ou todos os setores de consumo estejam fortes.
Os consumidores podem continuar comprando o sabão em pó de confiança enquanto reduzem gastos com restaurantes, móveis ou eletrônicos. Também podem comprar produtos premium em uma categoria e escolher marcas próprias em outra. Os sinais do varejo, abordados em Walmart e Target 2026: Decifrando Estresse do Consumidor, são uma verificação cruzada necessária.
Vários fatores complicam a interpretação:
- Mudanças nos estoques dos varejistas podem afetar os embarques.
- A atividade promocional pode elevar o volume.
- Lançamentos de produtos podem gerar ganhos temporários.
- Famílias mais ricas podem sustentar as categorias premium enquanto consumidores de menor renda continuam sob pressão.
- Ganhos de participação de mercado podem beneficiar uma empresa mesmo quando a categoria como um todo cresce devagar.
Os resultados da P&G são mais bem interpretados como evidência de que seu portfólio de produtos e sua execução continuaram resilientes.
Para avaliar o consumidor de forma mais ampla, os investidores devem comparar as tendências dos produtos domésticos com os comentários dos varejistas, a renda disponível real, o emprego e as condições de crédito.
Uma única grande empresa é um dado valioso. Ainda assim, é apenas uma parte da economia de consumo.
Todas as ações de consumo básico são igualmente defensivas?
O setor inclui negócios com economias muito diferentes.
| Tipo de negócio | Principal vantagem | Principal vulnerabilidade |
|---|---|---|
| Produtos domésticos | Compras frequentes e marcas consolidadas | Custos de insumos e concorrência de marcas próprias |
| Bebidas | Fidelidade à marca e escala de distribuição | Mudança de gostos e custos de embalagem |
| Alimentos embalados | Demanda recorrente | Volume fraco e poder de barganha do varejo |
| Varejistas de consumo básico | Fluxo de clientes e posicionamento de preço | Margens estreitas e custos de mão de obra |
| Tabaco | Poder de preço e geração de caixa | Regulação e volumes em queda |
Um investidor que compra um fundo setorial está comprando uma combinação dessas exposições.
Por exemplo, o Consumer Staples Select Sector SPDR ETF (XLP), da State Street, detinha 34 ações em 22 de outubro de 2026. Seus maiores pesos eram Walmart (10,88%), Costco (9,11%), Procter & Gamble (7,76%), Coca-Cola (7,44%), Philip Morris International (6,34%), Altria (4,56%) e Colgate-Palmolive (4,50%). Seu comportamento, portanto, depende de muito mais do que os resultados da P&G. Fonte: página do fundo da State Street.
Um fundo diversificado pode reduzir o risco específico de cada empresa, mas não elimina o risco de valuation nem garante que todas as posições tenham forte crescimento orgânico.
A P&G é uma escolha relativamente concentrada para investidores que querem exposição a produtos domésticos e de cuidados pessoais de marca. Um fundo setorial pode ser mais adequado quando o objetivo é uma diversificação ampla para longe da tecnologia.
Como os investidores podem saber se essa rotação vai durar?
Uma mudança duradoura de liderança exige mais do que um pregão forte. Os sinais em nível setorial são abordados em nosso manual de rotação setorial do S&P 500.
Os sinais a seguir forneceriam evidências melhores:
- Força relativa persistente: o consumo básico supera o mercado por várias semanas, inclusive nos dias em que a tecnologia se recupera.
- Revisões de lucro para cima: os analistas elevam as estimativas de lucro futuro, em vez de apenas atribuir múltiplos maiores.
- Participação mais ampla: a liderança se espalha por vários negócios e categorias.
- Demanda estável: o volume continua positivo sem promoções cada vez mais caras.
- Melhora das margens: a produtividade começa a superar a pressão dos custos de insumos.
- Confirmação pelos fluxos de fundos: as entradas no setor sustentam a interpretação sugerida pelos preços.
- Investimento em IA mais seletivo: o mercado diferencia as empresas pelo retorno de caixa, em vez de vender juntas todas as ações ligadas à IA.
Se o consumo básico subir enquanto suas estimativas de lucro permanecem inalteradas, o movimento é principalmente uma mudança de valuation. Isso pode continuar por algum tempo, mas tem limites.
Se volume, margens e projeções de lucro melhorarem juntos, a tese se torna mais duradoura.
Os leitores que usam a SimianX AI podem aplicar essa distinção ao questionar uma tese de investimento: que parte do retorno esperado vem do crescimento do negócio, que parte vem dos dividendos e que parte exige que outros investidores paguem mais?
A descrição da SimianX sobre seu processo de pesquisa enfatiza o exame de argumentos concorrentes. Essa abordagem é útil aqui porque tanto as evidências otimistas sobre a demanda quanto as evidências cautelosas sobre o valuation são relevantes.
Quais são os cenários otimista, base e pessimista para a PG?
Os cenários a seguir ilustram como lucros e valuation poderiam interagir. Não são previsões nem recomendações de operação.
| Cenário | LPA ilustrativo | P/L ilustrativo | Preço implícito | Premissa principal |
|---|---|---|---|---|
| Pessimista | US$ 6,60 | 20 vezes | US$ 132 | Custos ou demanda fraca minam as expectativas |
| Base | US$ 7,00 | 23 vezes | US$ 161 | A projeção se mantém e o prêmio de qualidade permanece |
| Otimista | US$ 7,40 | 25 vezes | US$ 185 | Demanda e margens melhores sustentam lucros maiores |
Os dividendos estão excluídos, e nenhuma data específica de realização é pressuposta.
A tabela evidencia um desafio para os compradores depois da alta. A ilustração base produz pouco potencial de valorização a partir de US$ 165,59, enquanto o cenário otimista exige lucros melhores e um prêmio de valuation sustentado.
O cenário pessimista não requer um colapso da demanda das famílias. Uma decepção modesta nos lucros combinada com um múltiplo menor seria suficiente.
Isso não torna a P&G pouco atraente para todos os investidores. Alguém reduzindo uma alocação excessiva em tecnologia pode valorizar seus benefícios de diversificação. Alguém buscando retornos absolutos elevados com uma nova posição pode exigir um preço de entrada menor ou evidências mais fortes de aceleração dos lucros.
Os investidores devem correr atrás da alta de 5,6%?
Os argumentos são mais fortes para uma diversificação paciente da carteira do que para perseguir o movimento de um único pregão.
Os acionistas atuais receberam uma confirmação útil de que a demanda era mais resiliente do que o esperado. Para novos investidores, o preço mais alto reduz a margem de erro.
Um processo de decisão prático é:
- Identificar a necessidade da carteira. Decidir se o objetivo é renda, menor concentração em tecnologia ou crescimento do capital.
- Definir um retorno exigido. Estimar o que o crescimento dos lucros e os dividendos poderiam razoavelmente proporcionar.
- Estressar o valuation. Testar os retornos com um múltiplo final menor.
- Revisar a qualidade da demanda. Acompanhar volume, promoções e participação de mercado em conjunto.
- Observar a cobertura de caixa. Avaliar dividendos e recompras em relação ao fluxo de caixa livre do ano inteiro.
- Escolher o tamanho da posição de acordo. Considerar a possibilidade de que uma ação defensiva ainda possa cair de forma relevante.
Uma compra escalonada pode reduzir a dependência de um único preço em dia de resultado. Esperar mais um trimestre também pode ser razoável quando a tese de investimento depende da recuperação das margens.
Não há necessidade de interpretar a escolha como vender toda a tecnologia e comprar todo o consumo básico. A resposta mais útil é equilibrar a exposição ao crescimento de longo prazo com negócios cujos retornos são mais fáceis de avaliar hoje.
Perguntas frequentes: por que a ação da P&G subiu e o que vem a seguir
Por que a ação da P&G subiu 5,6% em 22 de outubro de 2026?
A P&G divulgou, no primeiro trimestre fiscal de 2027, LPA core de US$ 2,00 contra um consenso de US$ 1,89, crescimento orgânico das vendas de 4% e crescimento de volume de 2,4%, e manteve a projeção anual de LPA apesar dos custos mais altos de commodities. No mesmo dia, o fluxo de caixa livre negativo da Meta e seu plano de capex tiraram os investidores das ações de IA e os levaram para negócios defensivos.
Quais foram os resultados da P&G no primeiro trimestre fiscal de 2027?
Para julho–setembro de 2026, a P&G informou vendas líquidas de US$ 23,28 bilhões (+4%), crescimento orgânico das vendas de 4%, LPA diluído de US$ 1,97, LPA core de US$ 2,00 (+1%), fluxo de caixa operacional de US$ 5,77 bilhões e fluxo de caixa livre de US$ 4,40 bilhões. A empresa devolveu US$ 3,85 bilhões por meio de dividendos e recompras.
O consumo básico é um investimento seguro durante uma liquidação das ações de tecnologia?
O consumo básico costuma ter demanda mais estável, o que pode ajudar a diversificar a exposição à tecnologia. Suas ações ainda podem cair por causa de valuations elevados, inflação de insumos, concorrência ou mudanças no comportamento do consumidor. Em 23 de outubro, o dia seguinte à alta, a maioria das ações de consumo básico caiu entre cerca de 2% e 3,5%.
A ação da P&G está barata depois do último resultado?
No preço de fechamento de 22 de outubro, a PG era negociada a aproximadamente 23,7 vezes o ponto médio de LPA core de US$ 7,00 projetado pela administração para o ano fiscal de 2027, ante 22,4 vezes na véspera. Isso reflete um prêmio de qualidade substancial, portanto retornos atraentes dependem da execução dos lucros e do valuation que os investidores continuarem a atribuir.
Qual é o dividend yield da P&G?
O dividendo trimestral é de US$ 1,0885 por ação, ou US$ 4,354 por ano, um yield de 2,63% a US$ 165,59 e de 2,70% no fechamento de 23 de outubro, de US$ 161,02. A P&G aumentou seu dividendo por 70 anos consecutivos.
O desempenho da P&G significa que o boom da IA acabou?
As evidências sustentam uma renovada preocupação com custos de financiamento, investimentos de capital e retorno dos investimentos em IA. Elas não demonstram que a demanda por IA desabou nem que todas as empresas ligadas à IA enfrentam as mesmas perspectivas.
O que os investidores da PG devem acompanhar nos próximos trimestres?
Os indicadores mais úteis são volume orgânico, intensidade promocional, custos de insumos, margens e fluxo de caixa livre, além de como a Thorne e a dívida de curto prazo adicional afetam os lucros. Melhoras sustentadas nessas medidas apoiariam a alta de forma mais convincente do que outra breve onda de compras defensivas.
Conclusão: o consumo básico mereceu a atenção, mas o preço ainda importa
A P&G roubou a cena porque entregou evidências concretas de demanda num momento em que os investidores questionavam a economia de enormes investimentos em IA.
A recuperação do volume tornou o resultado acima do esperado mais convincente. A geração de caixa sustentou as distribuições aos acionistas. O avanço mais amplo das ações de produtos domésticos e de bebidas mostrou que os investidores estavam reconsiderando o equilíbrio de suas carteiras.
As limitações continuam claras: o LPA core cresceu 1%, a conta de commodities subiu US$ 400 milhões, as margens encolheram e o valuation da ação aumentou fortemente em um único dia.
O relatório da P&G fortaleceu os argumentos para ter um negócio de consumo duradouro. A alta tornou o preço de entrada mais exigente.
Para os investidores, o próximo passo é avaliar se a melhora dos resultados operacionais pode justificar esse prêmio ao longo de vários trimestres. Acompanhe volume, margens e retorno de caixa junto com o preço da ação.
Explore a SimianX AI para examinar os argumentos de investimento concorrentes e construir uma estrutura de pesquisa que considere tanto a resiliência do negócio quanto o valuation.
Como esta página é atualizada: as tabelas trimestrais usam os comunicados de resultados da P&G (Form 8-K, Exhibit 99.1) e a tabela anual usa dados dos Form 10-K da SEC EDGAR XBRL. Ambas serão atualizadas após o relatório do segundo trimestre fiscal de 2027 da P&G, previsto para o fim de janeiro de 2027. Os preços são fechamentos do pregão regular. Esta página é uma análise, não uma recomendação de investimento.
Leitura Relacionada
- Capex da Meta por trimestre: US$ 34,9 bi no 3º tri de 2026
- Capex de IA 2026: big techs gastam 96% do fluxo de caixa
- Fluxo de caixa livre da Tesla por ano: US$ 1,5 bi no 3T26
- Walmart e Target 2026: Decifrando Estresse do Consumidor
- O manual de rotação setorial do S&P 500 com sinais de IA
- Venda global de títulos 2026: o 30 anos na máxima desde 2007
- Teste de Estresse IA: Resultados Nvidia vs Juros de 5% 2026
- Jensen Huang alimenta uma bolha de IA? O boom da Nvidia
- Ações de IA recuam: dúvidas sobre OpenAI e resultados tech
- Análise de ações com IA: um comitê de 8 agentes que responde
- Mais análises no hub temático IA e mercados
Referências
- SEC EDGAR — Resultados da P&G do primeiro trimestre fiscal de 2027, Form 8-K Exhibit 99.1 (22 de outubro de 2026)
- SEC EDGAR — Form 10-Q da P&G do trimestre encerrado em 30 de setembro de 2026
- SEC EDGAR — Resultados da P&G do quarto trimestre e do ano fiscal de 2026, com projeção para o AF 2027 (29 de julho de 2026)
- SEC EDGAR — Declaração de dividendo trimestral da P&G (13 de outubro de 2026)
- SEC EDGAR — Dados XBRL da P&G (dados anuais de fluxo de caixa)
- SEC EDGAR — Índice de documentos protocolados pela P&G (8-K)
- SEC EDGAR — Resultados da Meta do terceiro trimestre de 2026, Form 8-K Exhibit 99.1 (21 de outubro de 2026)
- P&G — Relações com investidores: dividendo trimestral e histórico de dividendos (13 de outubro de 2026)
- P&G — Relações com investidores: resultados do primeiro trimestre fiscal de 2027
- Cboe — Liquidação das ações de tecnologia impulsiona as ações defensivas (22 de outubro de 2026)
- Nasdaq — Preços históricos da PG
- Nasdaq — Resultados da PG e histórico de surpresas em relação ao consenso
- CNBC — Cotação do índice S&P 500
- State Street — Consumer Staples Select Sector SPDR ETF (XLP): posições e características
- Investopedia — Crescimento orgânico
- Investopedia — Fluxo de caixa livre (FCF)
- Investopedia — Data ex-dividendos