
 Por Muke
Analisar juntos volume, fluxo de caixa e avaliação da Coca-Cola
Os resultados da Coca-Cola no terceiro trimestre de 2026 fortalecem mais a tese operacional do que a de recuperação do consumo. O volume global em caixas unitárias cresceu 5%, mas ficou estável na América do Norte e o efeito preço/mix caiu 2% na Ásia-Pacífico. A empresa vende mais bebidas; os dados não comprovam uma recuperação simultânea do poder de compra das famílias.
Para os acionistas de KO, a questão mais difícil é quanto vale essa melhora. Ao fechamento de 27 de outubro, de $91.18, a ação custava aproximadamente 27.4 vezes o piso implícito do lucro comparável por ação de 2026. Uma franquia duradoura também pode gerar retorno decepcionante quando sua avaliação pressupõe demais.
Esta referência separa três testes: demanda física, conversão em caixa e preço pago por esse caixa. As tabelas regionais e trimestrais mostram por que esses testes produzem respostas diferentes.
Atualizado em 28 de outubro de 2026. Os resultados cobrem o trimestre encerrado em 2 de outubro e foram divulgados em 27 de outubro. Os cálculos de mercado usam o fechamento da sessão regular de 27 de outubro, não uma cotação intradiária. Dados divulgados pela empresa, projeções e cálculos da SimianX são identificados separadamente. Os cenários ilustram premissas, em vez de prever preços.
Resultados da Coca-Cola no terceiro trimestre de 2026
| Indicador | T3 2026 | T3 2025 / comparação |
|---|---|---|
| Receita líquida | $13,380 milhões | $12,455 milhões; alta divulgada de +7% |
| Volume global em caixas unitárias | +5% | Crescimento na comparação com o mesmo trimestre do ano anterior |
| Crescimento orgânico da receita | +7% | Não GAAP |
| Crescimento das vendas de concentrados | +7% | 2 pontos percentuais acima das caixas unitárias |
| Preço/mix | +1% | Efeito de preços parcialmente compensado por mix desfavorável |
| Lucro operacional | $4,465 milhões | $3,982 milhões; alta divulgada de +12% |
| Margem operacional GAAP | 33.4% | 32.0% |
| Margem operacional comparável | 32.9% | 31.9%; não GAAP |
| LPA diluído GAAP | $0.93 | $0.86; alta divulgada de +8% |
| LPA comparável | $0.91 | $0.82; alta divulgada de +11% |
| Crescimento do lucro operacional comparável em moeda constante | +8% | Não GAAP |
Fonte: divulgação de resultados e conciliações financeiras de 27 de outubro. As taxas da empresa usam valores não arredondados; componentes arredondados podem não somar exatamente.
A evidência mais forte é a melhora simultânea da demanda e das margens. Mas o aumento divulgado de 12% no lucro operacional inclui efeitos cambiais e de comparabilidade: o indicador comparável em moeda constante cresceu 8%. O LPA comparável também recebeu uma contribuição cambial favorável de 2 pontos. Ainda há melhora depois desses efeitos, mas sua dimensão importa ao avaliar um crescimento repetível.
Resultados trimestrais: o crescimento do volume está acelerando?
Um trimestre fica mais útil quando comparado às divulgações anteriores. Todas as taxas abaixo comparam cada trimestre com o mesmo período do ano anterior, não com o trimestre imediatamente anterior.
| Trimestre | Receita líquida arredondada | Caixas unitárias | Vendas de concentrados | Preço/mix | Receita orgânica | LPA comparável |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 bilhões | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 bilhões | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 bilhões | +5% | +7% | +1% | +7% | $0.91 |
Fontes: resultados do T1, do T2 e do T3. LPA comparável e crescimento orgânico são indicadores não GAAP.
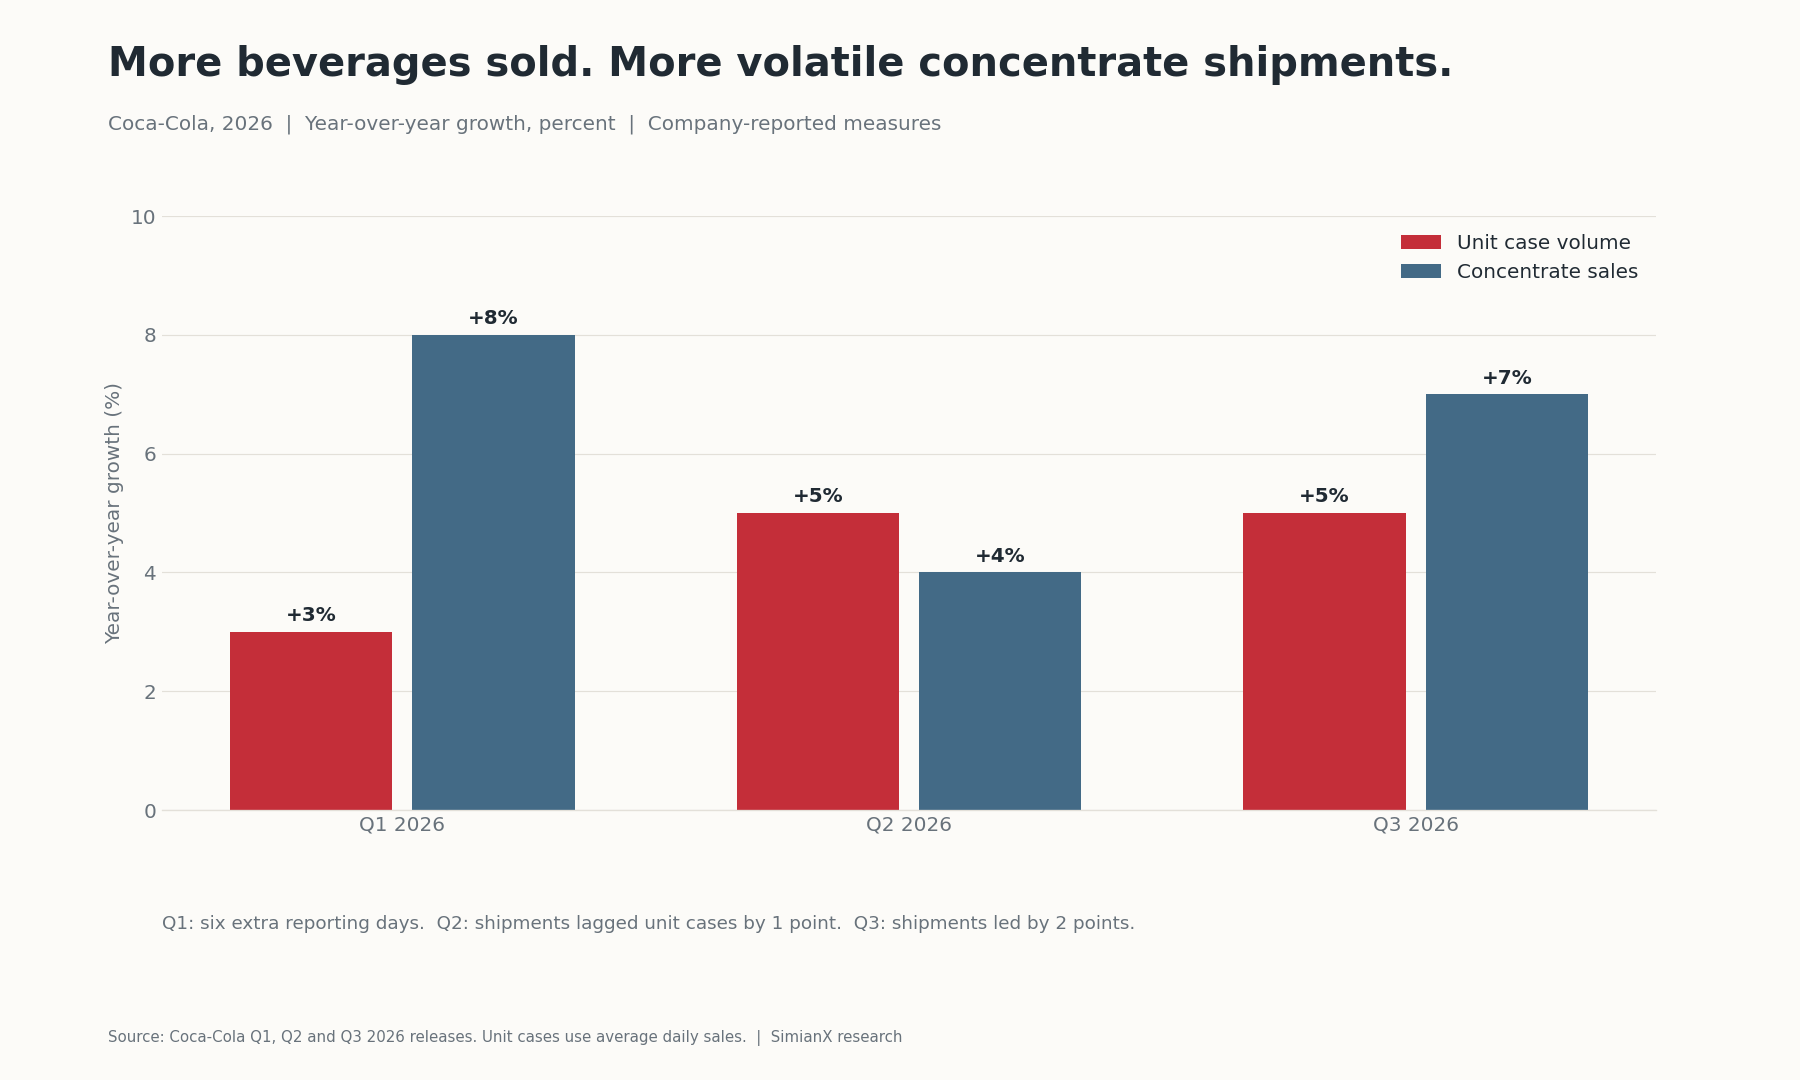
O crescimento do volume acelerou do T1 para o T2 e permaneceu em 5% no T3. Chamar o último trimestre de nova aceleração exageraria a sequência. A contribuição dos preços diminuiu, sugerindo um equilíbrio mais saudável entre crescimento físico e monetização, mas tornando um mix lucrativo ainda mais importante.
As vendas de concentrados são mais voláteis: +8%, +4% e depois +7%. O T1 teve seis dias adicionais, no T2 os embarques ficaram 1 ponto atrás do crescimento das caixas unitárias e no T3 ficaram 2 pontos à frente. A média dos três percentuais não produziria uma taxa anual válida, pois as bases trimestrais e os efeitos de calendário são diferentes.
Por que embarques de concentrados não são compras do consumidor
A controladora vende concentrados e xaropes, enquanto parceiros engarrafadores realizam grande parte da fabricação e distribuição. Por isso, o sistema Coca-Cola opera com dois ritmos.
As compras de concentrados refletem as decisões de pedidos e estoques dos engarrafadores. O volume em caixas unitárias mede as bebidas prontas vendidas pelo sistema e é calculado com vendas médias diárias. Está mais próximo da demanda subjacente, mas não é uma medida completa das despesas familiares transação por transação.
Se engarrafadores fizerem pedidos antes de uma promoção, os embarques da controladora podem subir antes das vendas correspondentes de bebidas. O consumo posterior dos estoques pode reduzir pedidos de concentrados mesmo com demanda saudável. O comunicado do T3 atribui expressamente a vantagem de 2 pontos ao momento dos embarques. Não estabelece que esse mesmo impulso se repetirá.
A regra analítica é simples: comparar embarques e caixas unitárias ao longo de vários períodos e depois examinar lucro e conversão em caixa. Uma reversão dos embarques, isoladamente, não refuta a força da demanda; crescimento persistente sem caixas unitárias correspondentes é motivo para investigar estoques.
Demanda regional: quatro histórias diferentes do consumidor
| Região | Crescimento de caixas unitárias | Preço/mix | Crescimento orgânico da receita | Informação sobre participação de mercado em valor |
|---|---|---|---|---|
| Europa, Oriente Médio e África | +5% | +1% | +7% | Perda de participação no conjunto |
| América Latina | +6% | +7% | +16% | Ganho de participação |
| América do Norte | 0% | +1% | +3% | Ganho de participação |
| Ásia-Pacífico | +6% | −2% | +6% | Ganho de participação |
Fonte: análise operacional regional do T3. A receita orgânica também reflete embarques de concentrados; não equivale simplesmente a caixas unitárias mais preço/mix. Os arredondamentos podem impedir uma conciliação aritmética exata.
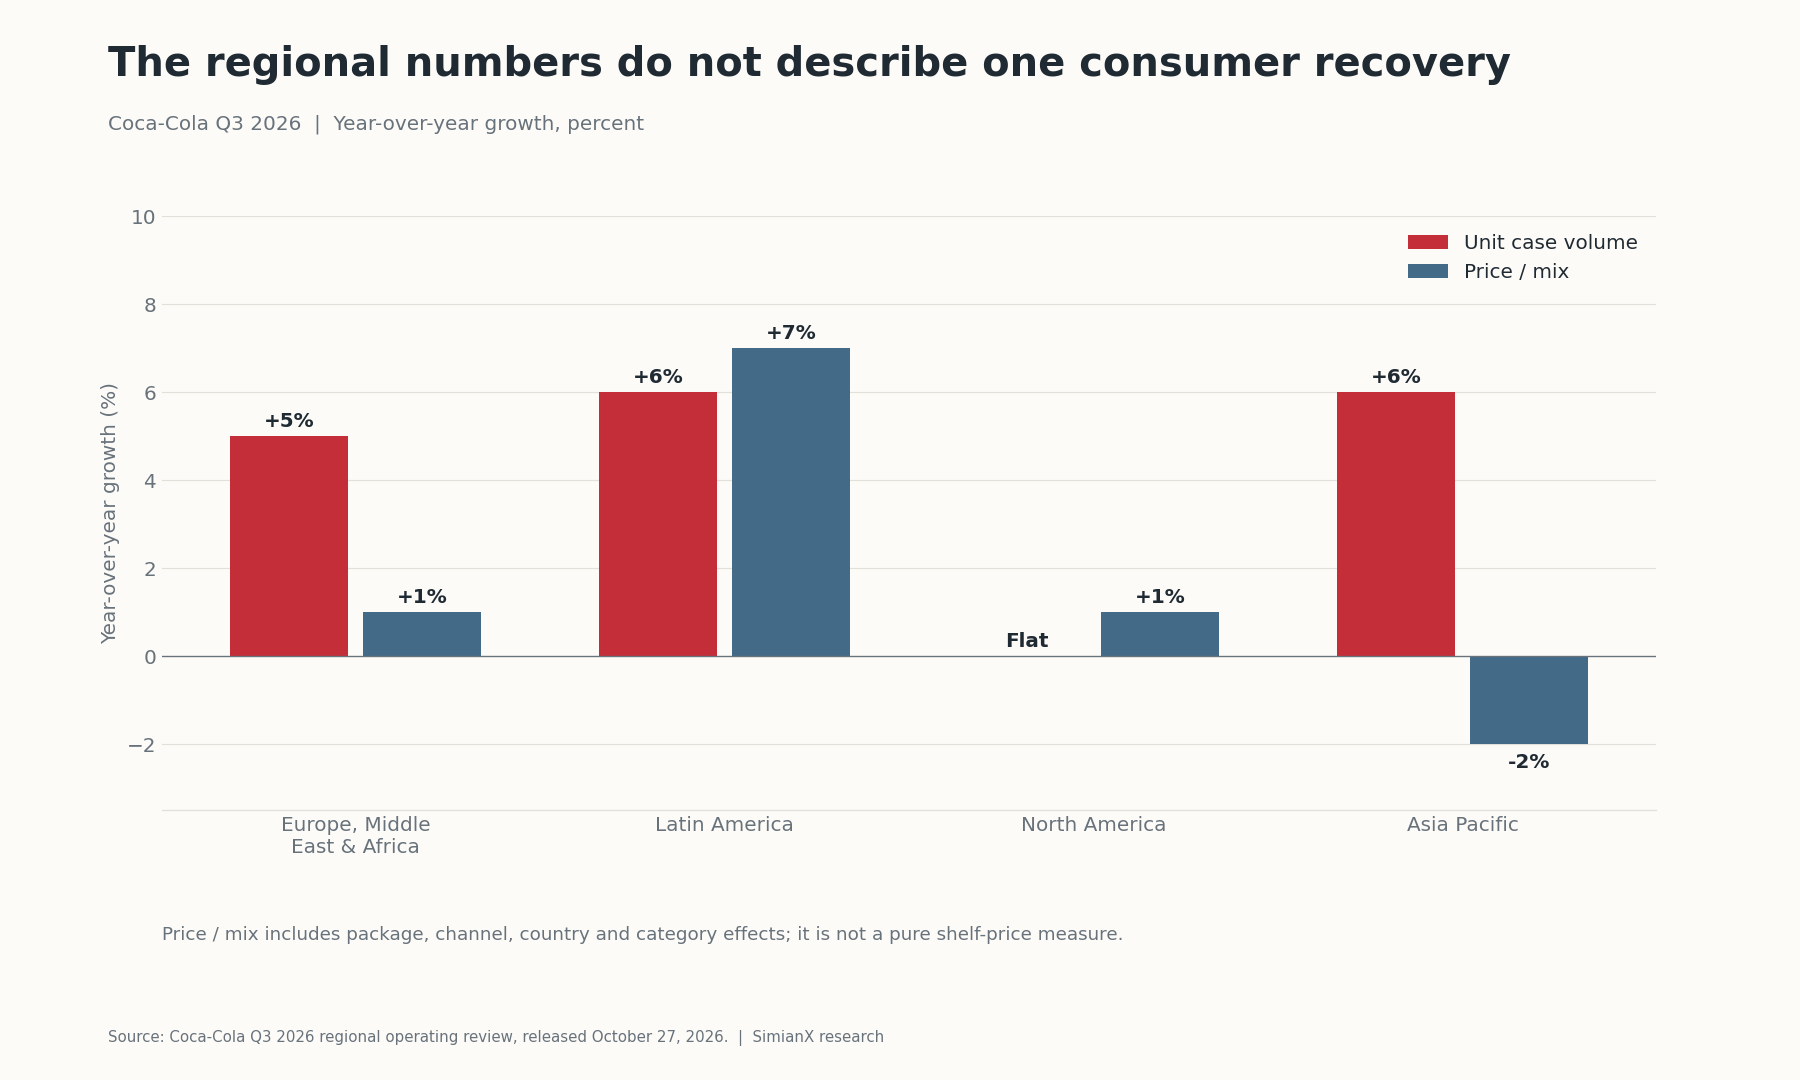
A América do Norte é a objeção mais direta à tese de recuperação ampla nos EUA: o volume ficou estável mesmo com ganhos de participação em valor. A empresa pode superar concorrentes sem expansão rápida da categoria ou dos orçamentos familiares. O modelo de análise do estresse do consumidor em Walmart e Target explica por que resultados devem ser confrontados com fluxo de clientes, mix e capacidade de gasto.
A Ásia-Pacífico combina crescimento forte de volume com preço/mix negativo. Isso pode refletir composição por país, embalagem, categoria ou canal; não prova uma queda uniforme nos preços de prateleira. Iniciativas de acessibilidade podem reter clientes enquanto reduzem a receita por unidade. O próximo teste é saber se o volume adicional gera lucro atraente para o sistema após marketing e distribuição.
A América Latina combina força de volume e preços, mas inflação local e conversão cambial dificultam inferências sobre poder de compra real. A alta divulgada de 25% na receita incluiu 9 pontos de contribuição cambial favorável; o crescimento orgânico foi de 16%.
A EMEA apresenta o problema oposto de atribuição: o volume subiu 5%, mas a participação em valor caiu no conjunto porque perdas na França e no Reino Unido superaram ganhos na Nigéria e no Marrocos. Crescimento não demonstra automaticamente ganho de participação, assim como ganhar participação não demonstra automaticamente expansão da categoria.
Poder da marca: disponibilidade, acessibilidade e Zero Sugar
O reconhecimento da marca a coloca entre as opções; disponibilidade de bebidas geladas, reposição confiável, relações com restaurantes e embalagens adequadas convertem isso em compras. Um concorrente precisa de acesso a essas ocasiões, além de notoriedade. A rede de distribuição é uma explicação plausível para a resiliência específica da empresa, não uma prova de que todos os consumidores se sentem mais ricos.
Embalagens pequenas podem reduzir o desembolso por compra e, ao mesmo tempo, apresentar preço por litro maior. Produtos premium atendem a outras ocasiões. Ambos podem coexistir, mas nenhum garante crescimento lucrativo: engarrafadores e varejistas também precisam de retornos adequados para manter equipamentos, rotas e espaço nas prateleiras.
Coca-Cola Zero Sugar cresceu 16%, contra 5% de Trademark Coca-Cola. Água avançou 8%, bebidas esportivas recuaram 3%, e café e chá ficaram estáveis. Essas diferenças importam mais do que uma afirmação genérica de que todas as categorias estão em expansão acelerada. Fonte: informações da empresa sobre marcas e categorias.
Zero Sugar pode proteger a franquia quando um cliente existente passa a uma bebida com outra formulação e também atrair novos consumidores. Os números públicos não isolam esses efeitos. Seu sucesso sustenta a adaptação, enquanto volume total do portfólio, margens e fluxo de caixa determinam se ela cria valor adicional para o acionista.
O que comprovaria uma recuperação mais ampla do consumo?
As evidências deveriam vir de fontes independentes, não de observações repetidas da mesma empresa.
| Teste | Evidência de recuperação ampla | Evidência de execução específica da empresa |
|---|---|---|
| Demanda da categoria | Volumes de bebidas crescem em vários fornecedores | Coca-Cola cresce enquanto concorrentes ficam estagnados |
| Finanças familiares | Melhora sustentada do poder de compra real | Crescimento depende de embalagens pequenas de entrada |
| Ocasiões de consumo | Fluxo em restaurantes e conveniência melhora amplamente | Ganhos se concentram em determinados canais |
| Economia dos preços | Volume e mix lucrativo melhoram juntos | Volume exige mais promoções |
| Geografia | Melhora alcança mercados maduros e emergentes | Crescimento continua desigual entre regiões |
Esta é uma lista de verificação analítica, não uma decomposição estatística. O crescimento da empresa pode refletir simultaneamente expansão da categoria e mudanças de participação. Nos EUA, verificações relevantes incluem renda e despesas pessoais do BEA e vendas no varejo do Census Bureau. Seus períodos e definições precisam corresponder à afirmação testada; os resultados da Coca-Cola não substituem esses dados.
A comparação com o histórico de lucros e volumes da P&G é útil porque ambas vendem produtos comprados de forma recorrente. Categorias, exposição regional e calendários diferentes impedem uma comparação direta, ponto a ponto.
Revisão das projeções: lucros e caixa têm mais peso
| Indicador para o ano de 2026 | Projeção anterior | Projeção de 27 de outubro |
|---|---|---|
| Crescimento orgânico da receita | Aproximadamente 5% | Pelo menos 5% |
| Crescimento do LPA comparável em moeda constante sem aquisições/desinvestimentos | 7%–8% | Pelo menos 9% |
| Crescimento do LPA comparável | 9%–10% | Pelo menos 11% |
| Alíquota efetiva subjacente | 19.9% | 19.7% |
| Fluxo de caixa operacional | Aproximadamente $14.6 bilhões | Pelo menos $15.2 bilhões |
| Investimentos em capital | Aproximadamente $2.2 bilhões | Aproximadamente $2.2 bilhões |
| Fluxo de caixa livre | Aproximadamente $12.4 bilhões | Pelo menos $13.0 bilhões |
Fonte: tabela de projeções atuais e anteriores. Os indicadores de crescimento, exceto o fluxo operacional, seguem as bases não GAAP informadas pela empresa quando aplicável.
A mudança na receita reforça sobretudo o piso. As revisões do LPA comparável em moeda constante, excluindo aquisições e desinvestimentos, e do fluxo de caixa têm mais peso porque indicam melhora além da conversão cambial. A menor alíquota também ajuda o lucro; portanto, não se deve atribuir todo o aumento à alavancagem operacional.
O aumento de $0.6 bilhão no piso de caixa vem de maior fluxo operacional esperado, com investimento projetado inalterado. O LPA comparável de $3.00 em 2025 implica um piso para 2026 de $3.33 = $3.00 × 1.11. É um cálculo a partir das projeções, não uma meta separada da administração nem um consenso para 2027. Fonte: resultados de 2025.
Caixa e dividendos: cobertura com limites
Nos nove meses, o fluxo operacional foi de $12.471 bilhões e as compras de imobilizado de $1.063 bilhão. A diferença produz $11.408 bilhões de fluxo livre, coerente com o valor divulgado e arredondado de $11.4 bilhões. Um fluxo de nove meses não deve ser comparado diretamente a uma necessidade anual de dividendos sem identificar os períodos distintos. Fonte: demonstração dos fluxos de caixa.
A comparação anual também exige cuidado. O fluxo livre de 2025 foi de $5.3 bilhões, mas de $11.4 bilhões excluindo o pagamento da contraprestação contingente de fairlife. Comparar o piso de 2026 ao valor não ajustado de 2025 exageraria o crescimento recorrente. Mesmo a comparação ajustada não é uma projeção limpa de crescimento sustentável, pois capital de giro e outros efeitos temporais podem mudar.
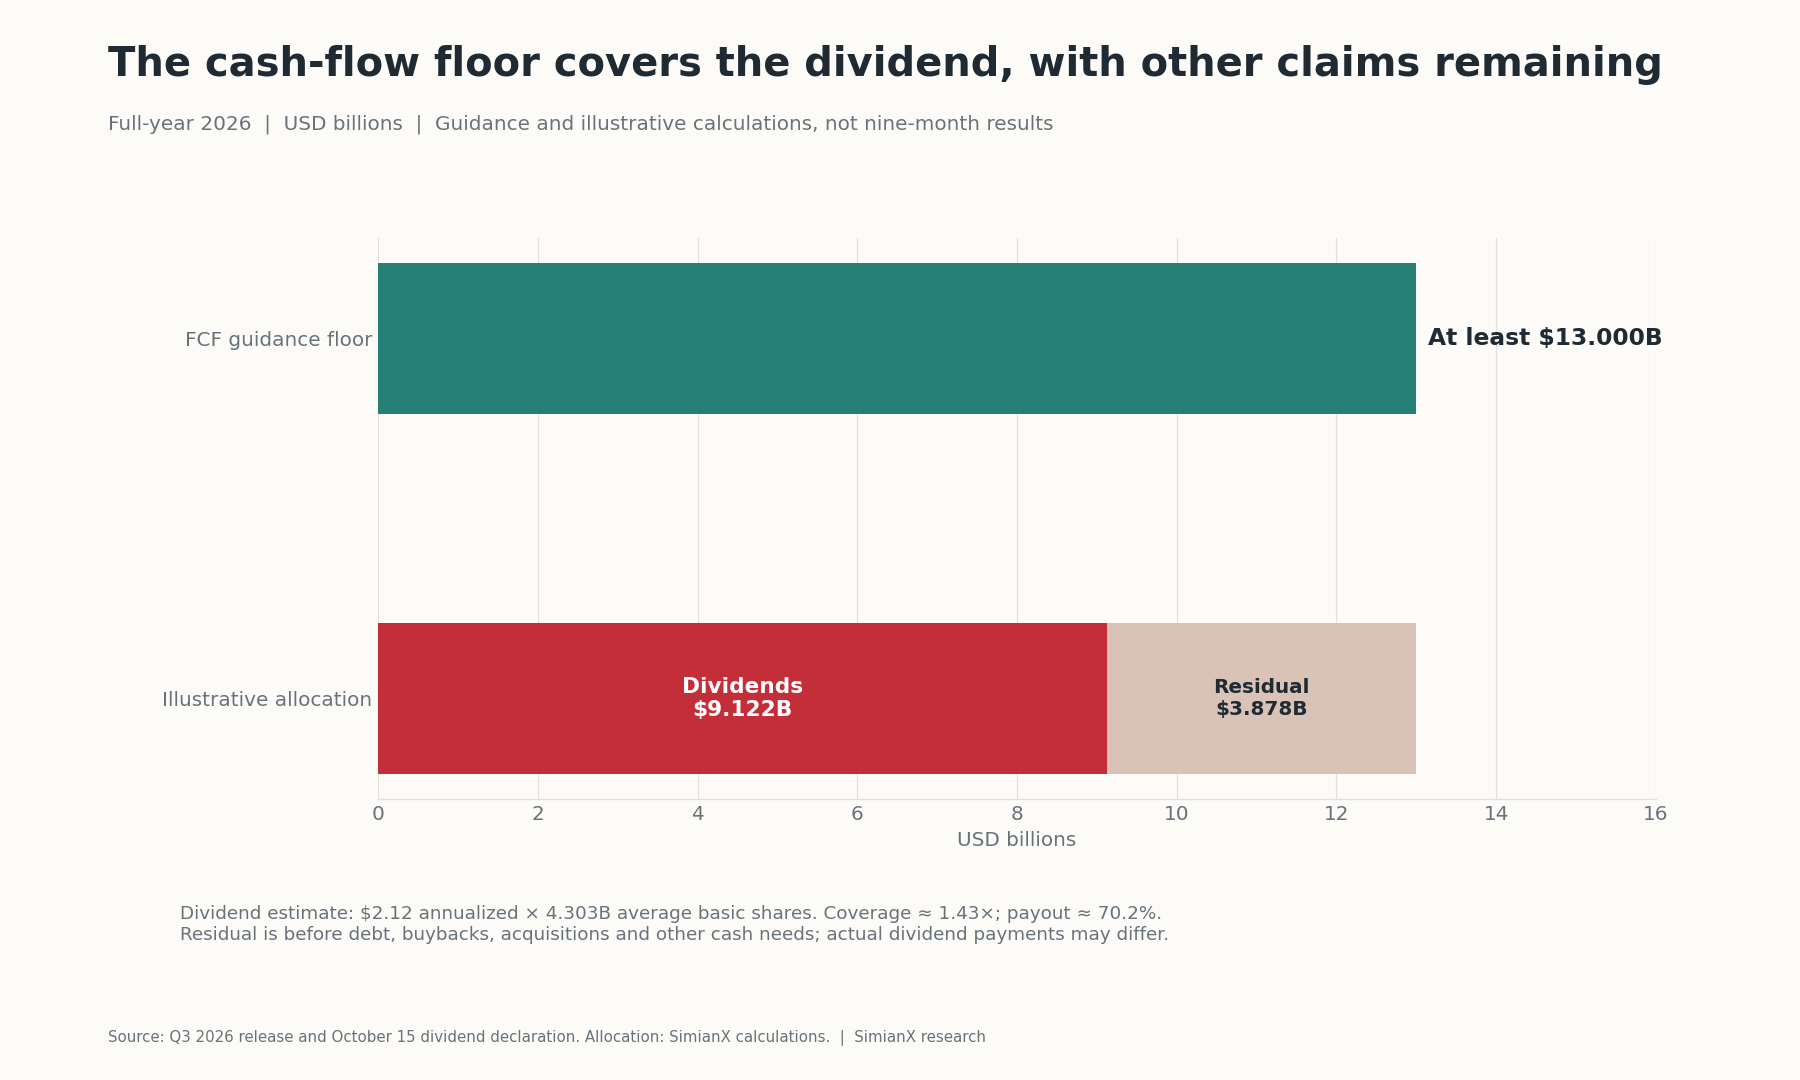
A declaração de dividendos de outubro mantém $0.53 trimestralmente, ou $2.12 anualizados. Usando os 4.303 bilhões de ações médias básicas do T3 como base aproximada:
| Cálculo | Resultado | Interpretação |
|---|---|---|
| Dividendo anualizado × base de ações | $9.122 bilhões | Necessidade anual estimada de caixa |
| Necessidade de dividendos / piso FCF de $13.0 bilhões | 70.2% | Índice aproximado de distribuição de caixa |
| Piso FCF de $13.0 bilhões / necessidade de dividendos | 1.43× | Cobertura aproximada |
| Piso FCF menos necessidade de dividendos | $3.878 bilhões | Antes de outros usos do caixa |
| $2.12 / $91.18 | 2.33% | Retorno inicial em dividendos |
São cálculos, não projeções da empresa para desembolsos de dividendos. O número médio de ações difere dos títulos efetivamente elegíveis a cada pagamento. O caixa restante precisa acomodar dívida, recompras, aquisições e outros compromissos. A cobertura sustenta a durabilidade dos dividendos; não comprova que a ação está barata.
Avaliação de KO: o que $91.18 já pressupõe?
KO fechou em $91.18 em 27 de outubro, queda de 1.64% em relação a $92.70. Esse preço datado é a base dos próximos cálculos. A queda não identifica uma única motivação de mercado nem comprova rejeição aos resultados operacionais. Fonte: fechamentos históricos.
| Indicador de avaliação | Cálculo | Resultado |
|---|---|---|
| P/L comparável do ano no piso das projeções | $91.18 / $3.33 | 27.4× |
| Retorno do lucro comparável sobre o preço | $3.33 / $91.18 | 3.65% |
| Valor de mercado aproximado do capital próprio | $91.18 × 4.303 bilhões de ações | $392.35 bilhões |
| Retorno FCF sobre o capital próprio no piso | $13.0 bilhões / $392.35 bilhões | 3.31% |
A estimativa de valor de mercado usa ações médias básicas, não a quantidade exata em circulação no fechamento; é adequada para um retorno aproximado. O retorno do fluxo livre sobre o capital próprio não é retorno sobre o valor da firma. O múltiplo usa projeções ajustadas do ano atual, não lucros GAAP dos últimos períodos.
Um prêmio pode ser defensável pela durabilidade da marca e pelas necessidades relativamente modestas de capital da controladora. Mas o modelo de engarrafamento não elimina custos de produção e distribuição do sistema econômico: transfere muitos deles aos parceiros. Comparações com a PepsiCo precisam considerar seu negócio de alimentos e sua estrutura distinta de consolidação.
Nessa avaliação inicial, o crescimento precisa compensar a possibilidade de um múltiplo futuro menor.
Cenários de três anos: a avaliação pode superar o crescimento
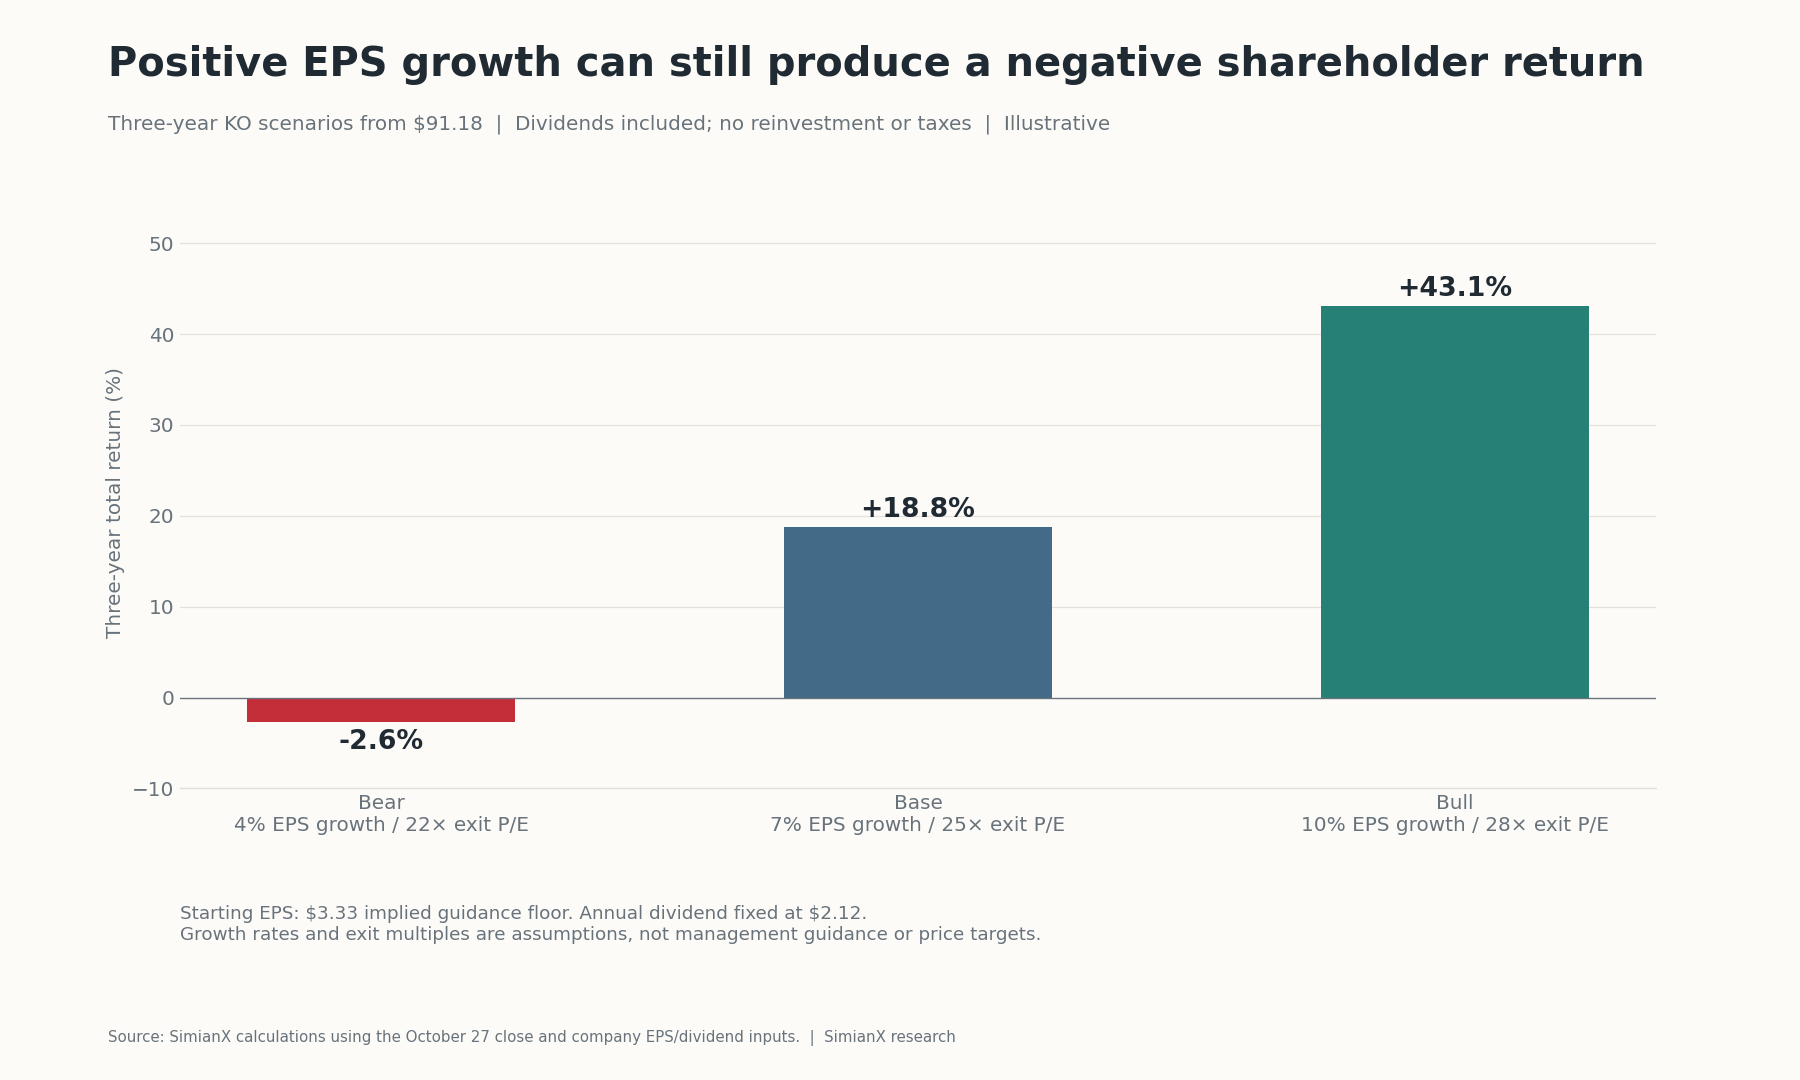
O modelo começa em $3.33, acumula crescimento do LPA por três anos, aplica um múltiplo de saída e acrescenta $6.36 em dividendos, supondo $2.12 anuais sem reinvestimento ou imposto. Todas as premissas são ilustrativas; nenhuma é uma projeção da administração.
| Cenário | Crescimento anual do LPA | LPA no terceiro ano | P/L de saída | Valor final da ação | Retorno total com dividendos | Retorno total anualizado |
|---|---|---|---|---|---|---|
| Pessimista | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| Base | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| Otimista | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
Os cálculos mantêm o LPA sem arredondamento internamente. Fórmula: retorno total = (valor final da ação + dividendos acumulados) / $91.18 − 1; a anualização extrai a raiz cúbica do multiplicador de patrimônio resultante.
O cenário pessimista mostra o risco central: crescimento positivo do LPA pode coexistir com retorno total negativo. No cenário base, exigir 8% ao ano por três anos implicaria entrada em torno de $86.01 ≈ ($101.98 + $6.36) / 1.08³, supondo, para simplificar, que todo o caixa seja recebido ao final. É um resultado de sensibilidade, não uma recomendação nem uma estimativa de valor intrínseco.
O que pode mudar a tese no T4 e em 2027?
Acompanhe evidências capazes de refutar o argumento, não apenas números que o confirmem.
- Demanda: crescimento sustentado do volume norte-americano e melhora mais ampla nos concorrentes reforçariam a leitura de recuperação. Caixas unitárias enfraquecendo apesar de embarques fortes a enfraqueceriam.
- Economia: volume em alta com rentabilidade em moeda constante ou conversão em caixa menores enfraqueceria a tese de execução lucrativa.
- Calendário: o T4 tem seis dias a menos que o T4 de 2025. O crescimento de caixas unitárias usa vendas médias diárias, por isso receita e volume são afetados de formas diferentes.
- Portfólio: a empresa indica um impacto negativo de aquisições/desinvestimentos de aproximadamente 8% na receita comparável de 2027 e 2% no LPA comparável, além de leve pressão cambial. São considerações preliminares, não projeções completas. Uma queda de receita ligada à consolidação não implicaria automaticamente menor demanda por bebidas.
- Capital e impostos: marketing, embalagens e custos de insumos podem absorver os benefícios do volume. A disputa com o IRS continua sendo um risco separado; pagamentos anteriores não resolvem todas as questões dos anos seguintes. Consulte os últimos documentos trimestrais antes de atualizar a tese tributária ou de caixa.
Fonte para calendário e considerações sobre 2027: perspectivas do T3. Revise esta página após o relatório anual, uma novidade tributária relevante ou uma mudança significativa no preço da ação.
Perguntas frequentes
Quais foram os resultados da Coca-Cola no T3 de 2026?
A receita foi de $13.380 bilhões, o LPA diluído GAAP de $0.93 e o LPA comparável de $0.91. O volume global cresceu 5% e a receita orgânica 7%; LPA comparável e receita orgânica são medidas não GAAP.
Crescimento de volume de 5% comprova recuperação do consumidor?
Não. O volume norte-americano ficou estável, o mix regional variou e a execução pode elevar vendas sem melhora ampla do poder de compra. São necessários dados da categoria e indicadores independentes de consumo.
Por que os concentrados cresceram mais que as caixas unitárias?
A administração atribuiu a vantagem de 2 pontos no T3 ao calendário dos embarques. Pedidos de concentrados e vendas de bebidas prontas seguem ritmos distintos. Uma diferença temporária pode se reverter sem mudança equivalente na demanda.
Qual é a projeção de LPA da Coca-Cola para 2026?
A empresa espera crescimento do LPA comparável de pelo menos 11% sobre $3.00 em 2025. O cálculo implica um piso perto de $3.33. É um indicador ajustado do ano atual, não uma previsão de 2027 nem um resultado garantido.
O dividendo da Coca-Cola é coberto pelo fluxo livre?
O piso de FCF de $13.0 bilhões supera a necessidade anualizada estimada de $9.122 bilhões, com cobertura próxima de 1.43 vez. A estimativa usa ações médias básicas do T3; pagamentos reais e outras necessidades podem variar.
KO está barata a $91.18?
Esse preço datado representa cerca de 27.4 vezes o piso implícito do LPA comparável e retorno FCF sobre o capital próprio de 3.31%. Um retorno adequado depende do crescimento futuro, das distribuições e do múltiplo pago posteriormente.
A Coca-Cola já tem projeções completas para 2027?
O comunicado do T3 apresenta considerações preliminares de câmbio e portfólio e informa que as projeções completas virão com os resultados do T4. Os impactos de consolidação não devem ser confundidos com uma previsão dos volumes de bebidas.
Como usar as evidências
A tese operacional ficou mais forte: o volume cresce, o portfólio se adapta e a administração aumenta os pisos de lucros e caixa. A tese de recuperação ampla permanece incompleta, pois demanda regional e mix divergem. A tese de investimento é sensível ao preço, porque um prêmio de avaliação pode absorver anos de progresso operacional.
Use as ferramentas de análise de ações da SimianX para confrontar essas premissas com novos documentos. Separe caixas unitárias, calendário de embarques, lucros em moeda constante e caixa; depois recalcule a avaliação pelo preço realmente disponível.
Leitura Relacionada
- Resultados da P&G por trimestre: por que a PG subiu 5,6%
- Walmart e Target 2026: Decifrando Estresse do Consumidor
Referências
- Coca-Cola — resultados do T3 de 2026
- Coca-Cola — demonstrações apresentadas e conciliações das projeções
- Coca-Cola — resultados do T1 de 2026
- Coca-Cola — resultados do T2 de 2026
- Coca-Cola — resultados de 2025 e ajuste de caixa de fairlife
- Coca-Cola — sistema de engarrafamento
- Coca-Cola — declaração de dividendos de outubro de 2026
- Coca-Cola — documentos trimestrais SEC e informações tributárias
- Stock Analysis — fechamentos históricos de KO
- BEA — renda e despesas pessoais
- U.S. Census Bureau — dados do comércio varejista


