Por Muke
Por que Alphabet caiu com Google Cloud em dobro: acompanhe o caixa
O fluxo de caixa livre da Alphabet caiu para −US$9.065 bilhões no terceiro trimestre de 2026, embora a receita do Google Cloud tenha crescido 103%. A companhia gerou US$42.290 bilhões de caixa operacional e gastou US$51.355 bilhões na compra de imobilizado. O progresso comercial do Cloud é real; o caixa necessário para entregá-lo está crescendo mais depressa que a geração de caixa do grupo.
Essa diferença explica mais que o resultado abaixo das expectativas. O Cloud pode fortalecer as operações da Alphabet enquanto infraestrutura, estoques, pesquisa compartilhada e financiamento adiam o retorno em caixa aos acionistas ordinários. Um preço menor só melhora o potencial do investimento quando a economia futura justifica o valor de entrada.
A análise usa os comunicados trimestrais oficiais da Alphabet e a teleconferência de 28 de outubro. As tabelas financeiras estão em bilhões de dólares americanos, salvo indicação contrária. Para preservar o formato dos dados originais, os números usam ponto como separador decimal. Os cálculos mantêm a precisão das fontes; os percentuais apresentados são arredondados. Os cenários ilustrativos de caixa são hipóteses, não projeções da administração.
Resultados da Alphabet no terceiro trimestre de 2026: a resposta direta
O comunicado oficial do terceiro trimestre mostra crescimento de receita e lucro operacional junto com menor conversão em caixa.
| Indicador | Q3 2025 | Q3 2026 |
|---|---|---|
| Receita consolidada | $102.346 | $127.577 |
| Receita do Google Cloud | $15.157 | $30.709 |
| Lucro operacional consolidado | $31.228 | $40.576 |
| Lucro diluído por ação ordinária em USD | $2.87 | $2.12 |
| Fluxo de caixa livre | $24.461 | −$9.065 |
O Cloud respondeu por aproximadamente 61.6% da receita adicional do grupo: seu aumento de US$15.552 bilhões dividido pelo incremento de US$25.231 bilhões da Alphabet. É um motor relevante de crescimento, e não um pequeno experimento. Ainda assim, os investidores detêm o grupo inteiro, cujo caixa precisa sustentar a infraestrutura e a pesquisa de vários produtos.
A Associated Press informou receita inferior à estimativa da FactSet que citou, de US$127.97 bilhões, e lucro por ação abaixo de aproximadamente US$3.01. São estimativas de um fornecedor específico. O lucro por ação publicado de US$2.12 e o valor ajustado por uma soma simples discutido adiante não devem ser tratados como medidas intercambiáveis de consenso.
O registro de mercado de GOOGL mostrava fechamento regular de US$324.89 em 28 de outubro e cotação após o fechamento de US$292.50 às 19h59 EDT, queda de 9.97% em relação àquele fechamento. Essa cotação datada fora do horário regular descreve a reação inicial; não representa o retorno no fechamento regular de 29 de outubro.
Fluxo de caixa livre da Alphabet por trimestre: a virada em contexto
A Alphabet define seu fluxo de caixa livre não GAAP como fluxo de caixa operacional menos compras de imobilizado. Ele não deduz todas as saídas de investimento ou financiamento. Aquisições, compras de investimentos financeiros, dividendos e pagamentos de principal da dívida precisam de tratamento separado.
O comunicado do quarto trimestre de 2025, o do primeiro trimestre de 2026 e os seguintes fornecem este histórico. Cada linha corresponde a um único trimestre.
| Trimestre | Fluxo de caixa operacional | Investimento de capital pago em caixa | Fluxo de caixa livre | Capex / fluxo de caixa operacional |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
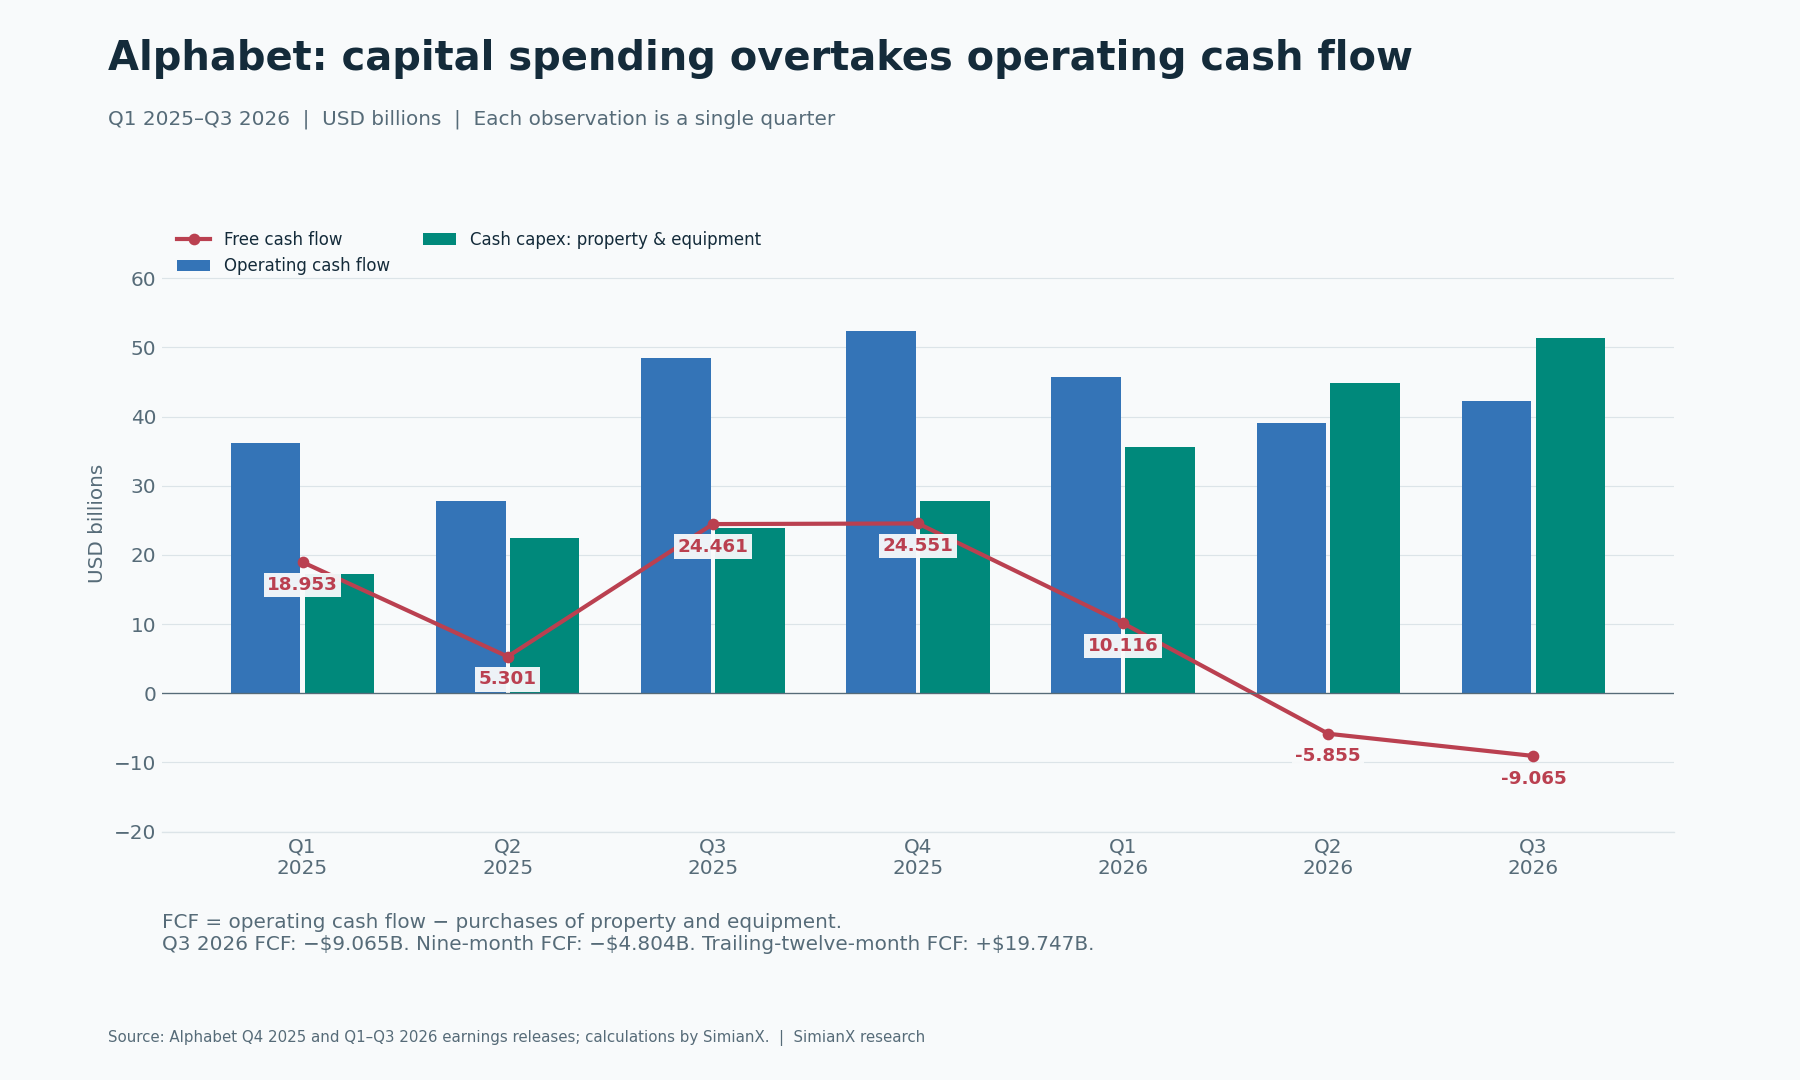
A deterioração é maior que um trimestre fraco. O capex subiu em todos os trimestres desta série, enquanto a geração operacional oscilou. No terceiro trimestre, as compras de imobilizado mais que dobraram em relação ao ano anterior, e o caixa operacional diminuiu. A queda anual do fluxo de caixa livre foi de US$33.526 bilhões.
O período importa. O fluxo de caixa livre dos nove primeiros meses de 2026 foi de −US$4.804 bilhões, calculado a partir de US$127.149 bilhões de caixa operacional menos US$131.953 bilhões de capex. Nos últimos doze meses, permaneceu positivo em US$19.747 bilhões, incluindo o forte quarto trimestre de 2025. Nenhum valor é uma previsão para todo o ano de 2026. Anualizar o último trimestre negativo ignoraria sazonalidade, ciclos de estoque e datas de pagamento.
A referência anterior sobre resultados do segundo trimestre da Alphabet e Cloud documenta o ciclo de investimento antes desta divulgação. A nova evidência é um segundo trimestre consecutivo de fluxo livre negativo acompanhado de outro aumento do investimento de capital em caixa.
A análise trimestral do capex e do caixa da Meta mostra tensão semelhante entre investimento e caixa em outro operador de IA. Compare definições e períodos antes de confrontar intensidade de capital; o mesmo destaque de fluxo livre negativo não estabelece uma economia de negócios idêntica.
O que provocou o déficit de caixa: capex, estoques e multa
A demonstração de resultado e a de fluxos de caixa respondem a perguntas diferentes. O lucro operacional reconhece custos conforme normas contábeis. O caixa reflete quando clientes pagam, estoques são financiados, obrigações são liquidadas e infraestrutura é comprada.
Na teleconferência do terceiro trimestre, a administração apontou estoques de sistemas TPU e o pagamento de US$5.2 bilhões referente a uma multa da Comissão Europeia como pressões adicionais. Somar esse pagamento ao fluxo livre trimestral altera o resultado de −US$9.065 bilhões para −US$3.865 bilhões. O segundo valor é uma sensibilidade analítica, não o fluxo livre divulgado. A multa era uma obrigação real de caixa.
Os estoques apresentam outra questão. A demonstração de fluxos registra saída trimestral de US$3.220 bilhões para estoques. A administração descreve a montagem de sistemas TPU antes da entrega e do faturamento. Esse investimento passa pelo caixa operacional; não é a mesma rubrica da compra de equipamentos para a própria Alphabet operar.
Assim, a venda de sistemas TPU pode elevar a receita do Cloud enquanto o ciclo produtivo absorve caixa temporariamente. Recebimentos posteriores podem liberar capital de giro, mas o calendário, as margens e os estoques de reposição determinam quanto. Tratar todo o financiamento dos estoques como perda permanente seria prematuro; adicioná-lo integralmente como se o negócio dispensasse capital de giro seria igualmente enganoso.
O teste útil é saber se os recebimentos acompanham o crescimento das entregas enquanto o gasto em infraestrutura permanece alto. Reconhecimento de receita, recebimentos e compra de ativos produtivos devem ser acompanhados separadamente.
Crescimento do Google Cloud: escala, rentabilidade e composição da receita
As divulgações do primeiro, segundo e terceiro trimestre mostram aceleração operacional real. As margens abaixo são calculadas com receita e lucro operacional do segmento.
| Indicador | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Receita do Google Cloud | $20.028 | $24.768 | $30.709 |
| Crescimento anual da receita do Cloud | 63% | 82% | 103% |
| Lucro operacional do Cloud | $6.598 | $8.814 | $11.121 |
| Margem operacional do Cloud | 32.9% | 35.6% | 36.2% |
| Receita de Search e outros | $60.399 | $63.271 | $63.350 |
| Crescimento anual da receita de Search | 19% | 17% | 12% |
| Lucro operacional consolidado | $39.696 | $40.770 | $40.576 |
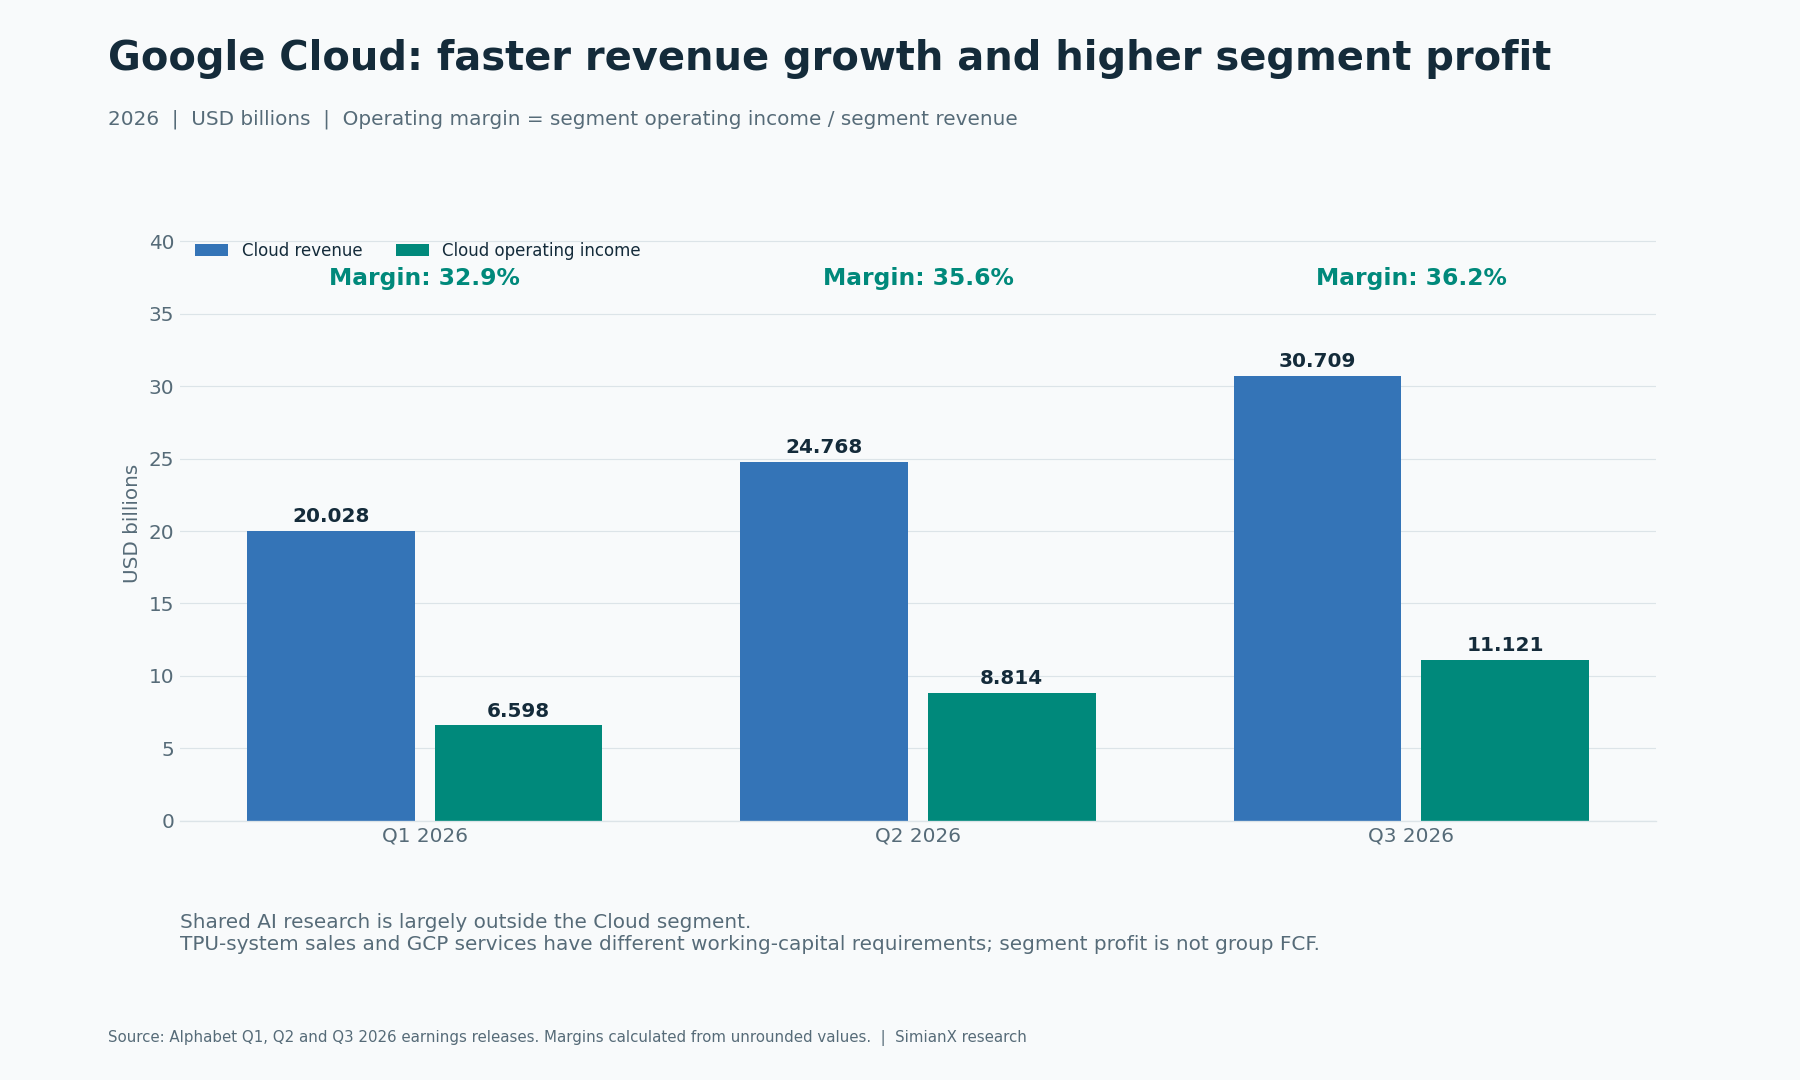
O Cloud representou 24.1% da receita do grupo no terceiro trimestre. Seu lucro operacional mais que triplicou em um ano. Isso sustenta o argumento comercial para infraestrutura, plataformas e produtos empresariais da Alphabet.
A qualidade desse crescimento continua relevante. O comunicado identifica vendas de sistemas TPU como contribuição significativa ao lado dos serviços GCP. Entregas de hardware e assinaturas recorrentes de software têm necessidades diferentes de estoque, recebimentos e capital. A Alphabet não divulgou detalhes financeiros suficientes por produto para classificar todo o aumento do Cloud como receita recorrente de software de IA ou calcular o retorno exato do capital TPU.
A análise de receita trimestral e capex da AWS e a análise de resultados do Microsoft Azure ajudam a comparar modelos de negócios. Calendários, limites dos segmentos e definições de gastos diferem; seus números não devem ser reunidos em um único ranking de margens do mesmo período.
Ponte do lucro operacional: para onde foram os ganhos do Cloud
A pesquisa compartilhada de IA aparece principalmente nas atividades no nível da Alphabet. Atribuir todo esse gasto ao Cloud distorceria sua economia, pois a mesma pesquisa apoia Search e outros produtos. Ignorá-lo superestimaria o que chega aos acionistas. A conciliação consolidada evita esses dois atalhos.
| Lucro ou prejuízo operacional | Q3 2025 | Q3 2026 | Variação anual |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Atividades no nível da Alphabet | −$4.467 | −$7.655 | −$3.188 |
| Lucro operacional consolidado | $31.228 | $40.576 | +$9.348 |
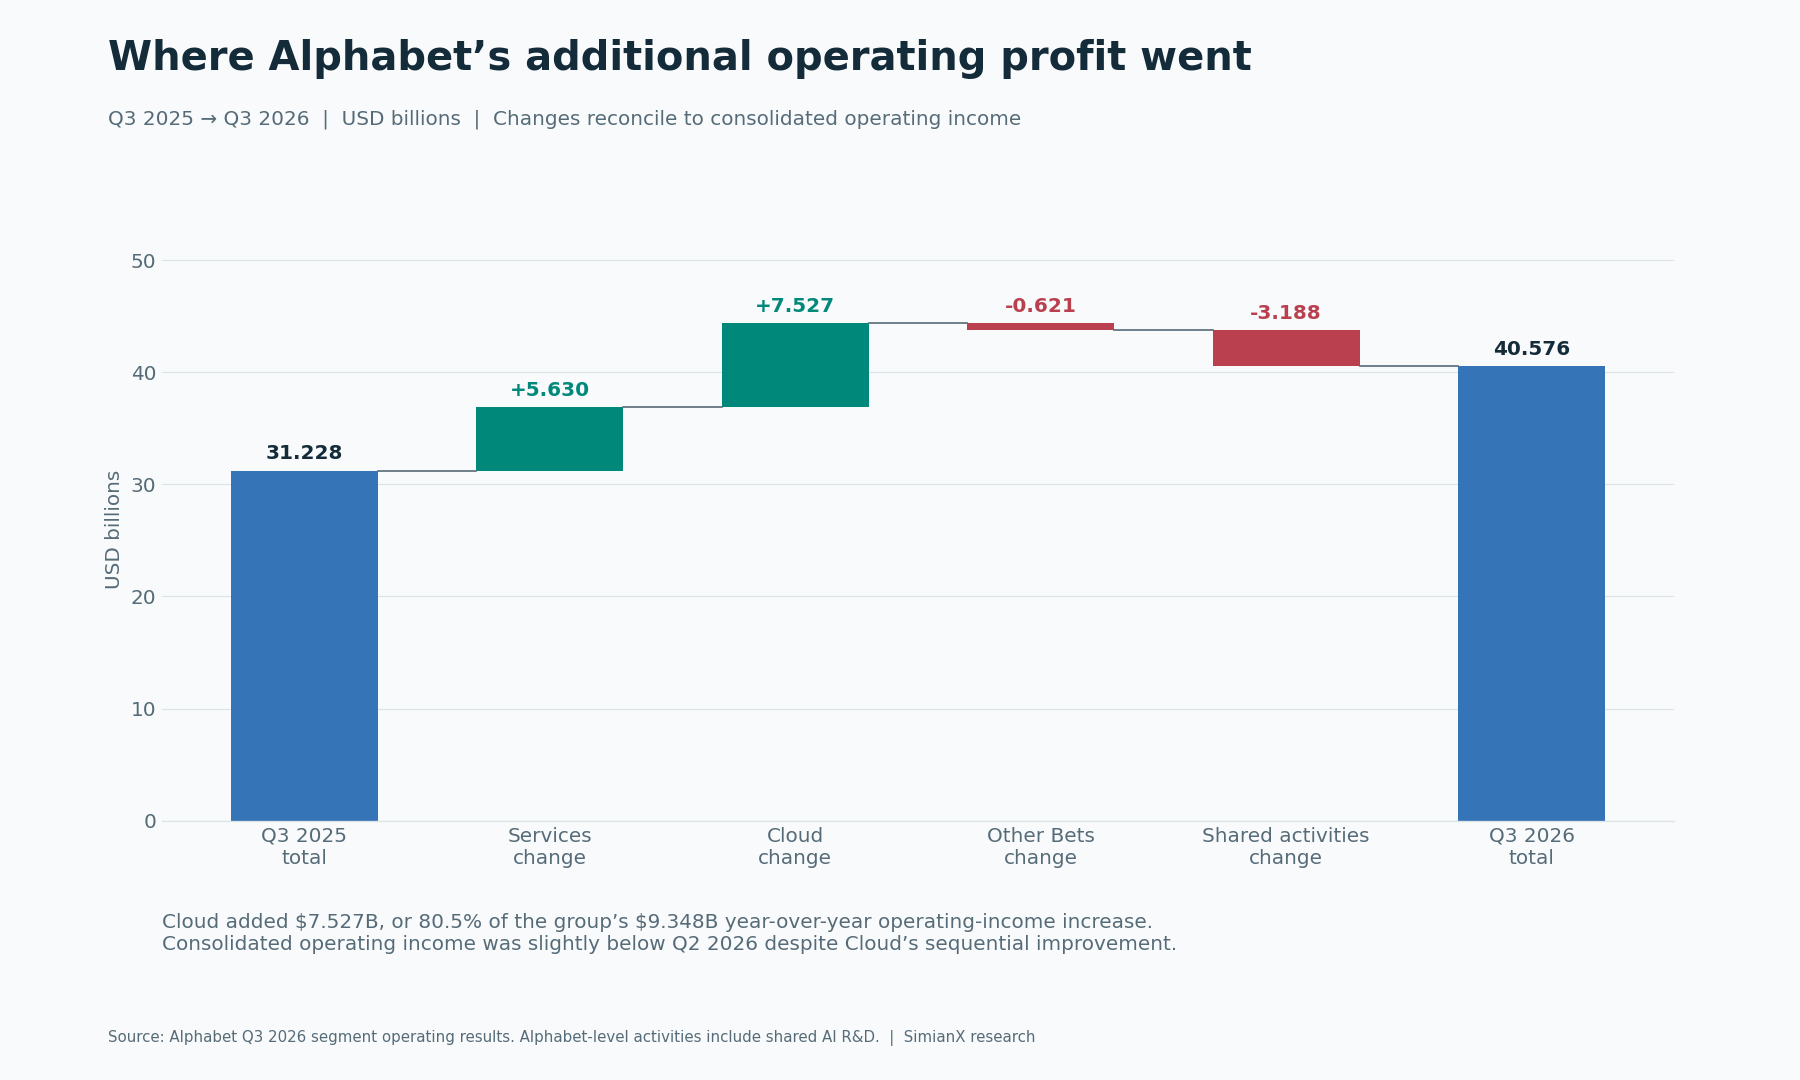
O Cloud gerou aproximadamente 80.5% do aumento anual do lucro operacional consolidado. É um resultado forte. Mas o lucro do grupo ficou ligeiramente abaixo dos US$40.770 bilhões de Q2, apesar da melhora sequencial do Cloud. Custos compartilhados maiores e movimentos em outros segmentos absorveram seu lucro adicional.
Há também um limite prospectivo para a margem de 36.2% do Cloud. A administração prevê que o uso maior de capacidade computacional transitória de terceiros pressione as margens no curto prazo enquanto persistirem restrições de oferta. Um trimestre rentável não define a margem da próxima unidade de capacidade.
A análise da receita de chips de IA da Broadcom examina o fornecedor da infraestrutura. O crescimento do fornecedor pode coexistir com menor sobra imediata de caixa do operador de nuvem: são posições diferentes no mesmo ciclo de gastos.
Por que o uso de Search não resolve o debate sobre valuation
A receita de Search subiu 12%, para US$63.350 bilhões. As declarações oficiais do CEO descrevem forte crescimento das consultas. As observações são compatíveis: mais atividade não implica igual crescimento de receita publicitária ou lucro.
O mecanismo depende do tipo de consulta, da demanda de anunciantes, da monetização e dos custos de atendimento. Conversas informativas longas podem oferecer oportunidades publicitárias diferentes de buscas comerciais curtas. A IA pode ampliar interações úteis e a relevância dos anúncios, enquanto processamento caro ou monetização fraca reduz o valor de cada interação adicional.
Na teleconferência, a administração atribuiu a desaceleração da receita a vários fatores, incluindo câmbio e bases de comparação publicitárias, além da monetização menor do AI Mode. As contribuições financeiras relativas não foram totalmente quantificadas. Os resultados não provam que apenas a IA causou a desaceleração de Search ou que o negócio de publicidade está desmoronando.
Uma tese de alta mais sólida exige receita e margens sustentáveis conforme cresce o uso de IA. Uma tese de baixa mais sólida exige evidência de que a deterioração da monetização e dos custos supera o valor da atividade adicional. Número de usuários ou testes de desempenho de modelos, isoladamente, não resolvem essas questões.
Projeção de capex de IA da Alphabet: a barreira de caixa de Q4
A administração manteve o capex previsto para 2026 em US$195 bilhões a US$205 bilhões e espera aumento significativo em 2027, com detalhes na teleconferência de Q4. Subtrair o investimento de capital em caixa dos nove meses permite conferir mecanicamente o gasto restante implícito no intervalo anual.
| Cálculo do capex em caixa | Bilhões de USD |
|---|---|
| Projeção de 2026, limite inferior | $195.000 |
| Projeção de 2026, limite superior | $205.000 |
| Realizado em nove meses de 2026 | $131.953 |
| Valor implícito de Q4, limite inferior | $63.047 |
| Valor implícito de Q4, limite superior | $73.047 |
O intervalo implícito de Q4 fica cerca de 23% a 42% acima dos US$51.355 bilhões de Q3. É uma subtração da projeção anual, não uma previsão trimestral independente da companhia. O calendário de projetos e pagamentos pode alterar o resultado real. Estoques e outros movimentos operacionais continuariam fora dessa linha de capex.
O gasto de capital também alcança o resultado depois, por depreciação e custos de operação. A depreciação do imobilizado em Q3 aumentou de US$5.611 bilhões para US$8.369 bilhões em um ano. Uma estabilização futura do gasto não retiraria automaticamente depreciação nem energia da demonstração de resultado.
O modelo de intensidade de capital das grandes empresas de tecnologia conecta essas necessidades de caixa entre operadores. Sua fotografia anterior deve ser diferenciada deste trimestre recém-divulgado da Alphabet.
Perdas em investimentos, lucro por ação e denominadores enganosos
O comunicado de Q3 diz que uma perda líquida de US$8.664 bilhões em títulos patrimoniais reduziu o lucro diluído por ação ordinária em US$0.55 após o efeito tributário associado. Somar US$0.55 aos US$2.12 divulgados resulta em US$2.67. É uma ponte limitada, não uma medida oficial de lucro ajustado nem uma estimativa completa de lucro sustentável.
Essa marcação dos investimentos difere do desembolso para construir centros de dados. Movimentos não monetários de investimentos são ajustados na conciliação do fluxo operacional. Retirar novamente do caixa o efeito sobre o lucro por ação misturaria demonstrações e criaria risco de dupla contagem.
O inverso ocorreu em Q2, quando ganhos excepcionalmente grandes em investimentos elevaram o lucro por ação a US$9.11. Um múltiplo de lucros dos últimos doze meses ou anualizado pode parecer artificialmente baixo quando esses ganhos dominam seu denominador. Anualizar o lucro de Q3, afetado por perdas, gera outra distorção.
O valuation precisa, portanto, de visão clara de operações recorrentes, impostos, financiamento, dividendos preferenciais e evolução das ações diluídas. Nem o lucro por ação de um único trimestre nem o lucro do Cloud são aproximações suficientes do caixa disponível aos acionistas ordinários.
Financiamento e diluição: o crescimento precisa funcionar por ação
A demonstração de fluxos traz estas rubricas de financiamento em Q3. São movimentos de caixa, sem presumir que cada dólar captado foi destinado à IA.
| Movimento de caixa de financiamento em Q3 2026 | Bilhões de USD |
|---|---|
| Emissão de ações ordinárias, líquida de custos | +$12.371 |
| Emissão de dívida, líquida de custos | +$28.996 |
| Amortização de dívida | −$3.626 |
| Pagamentos líquidos relativos a remuneração em ações | −$5.368 |
| Dividendos preferenciais e ordinários | −$2.936 |
| Recompra de ações | $0.000 |
| Entrada líquida de financiamento | +$29.437 |
A nota suplementar informa separadamente US$28.7 bilhões de recursos líquidos de títulos de dívida sênior. Os US$28.996 bilhões do fluxo de caixa abrangem a emissão total de dívida; os valores têm escopos diferentes. Da mesma forma, os recursos arredondados das ações classe A e classe C não devem substituir o total mais preciso da demonstração.
Ações, dívida e capital preferencial podem sustentar investimentos antes que novos ativos gerem caixa. Também afetam participação, juros e obrigações de pagamento e distribuição. A média ponderada diluída de ações ordinárias subiu de 12.203 bilhões para 12.368 bilhões em um ano; a mudança não deve ser atribuída apenas à emissão deste trimestre.
A análise do consumo de caixa e financiamento da Anthropic examina um risco relacionado pelo lado do cliente de IA. A capacidade financeira de um grande cliente importa na avaliação da demanda por infraestrutura, mas não comprova seu efeito específico na receita ou nos recebíveis divulgados pela Alphabet.
Fluxo de caixa livre negativo significa dificuldade financeira?
Um trimestre negativo não comprova dificuldade. A Alphabet tem recursos financeiros expressivos, mas chamar todo ativo negociável de caixa superestimaria a certeza de sua liquidez.
| Item do balanço em 30 de setembro de 2026 | Bilhões de USD |
|---|---|
| Caixa e equivalentes | $56.334 |
| Títulos e valores mobiliários negociáveis | $208.764 |
| Caixa e títulos negociáveis combinados | $265.098 |
A administração afirma que o total inclui aproximadamente US$90.4 bilhões em títulos patrimoniais negociáveis. Esses investimentos têm risco de mercado; não equivalem a caixa. Entradas de financiamento e avaliações de investimentos também podem aumentar recursos sem melhorar a geração livre de caixa do negócio.
A questão para o investidor é o custo e o retorno de sustentar a expansão, e não se um trimestre negativo prova uma crise imediata de financiamento. Dívida, obrigações preferenciais, compromissos de compra e capital de giro devem ser avaliados junto com liquidez e caixa operacional futuro.
Qual fluxo de caixa justificaria o ciclo de gastos com IA?
Um modelo útil de valuation deve explicitar hipóteses de caixa antes de aplicar um múltiplo. A tabela mantém o capex anual em três níveis da projeção atual de 2026 e varia um fluxo operacional anual hipotético. Cada resultado é a simples diferença entre as entradas. Não é uma previsão de 2027 nem um preço-alvo.
| Fluxo de caixa operacional anual suposto | Capex $195 | Capex $200 | Capex $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
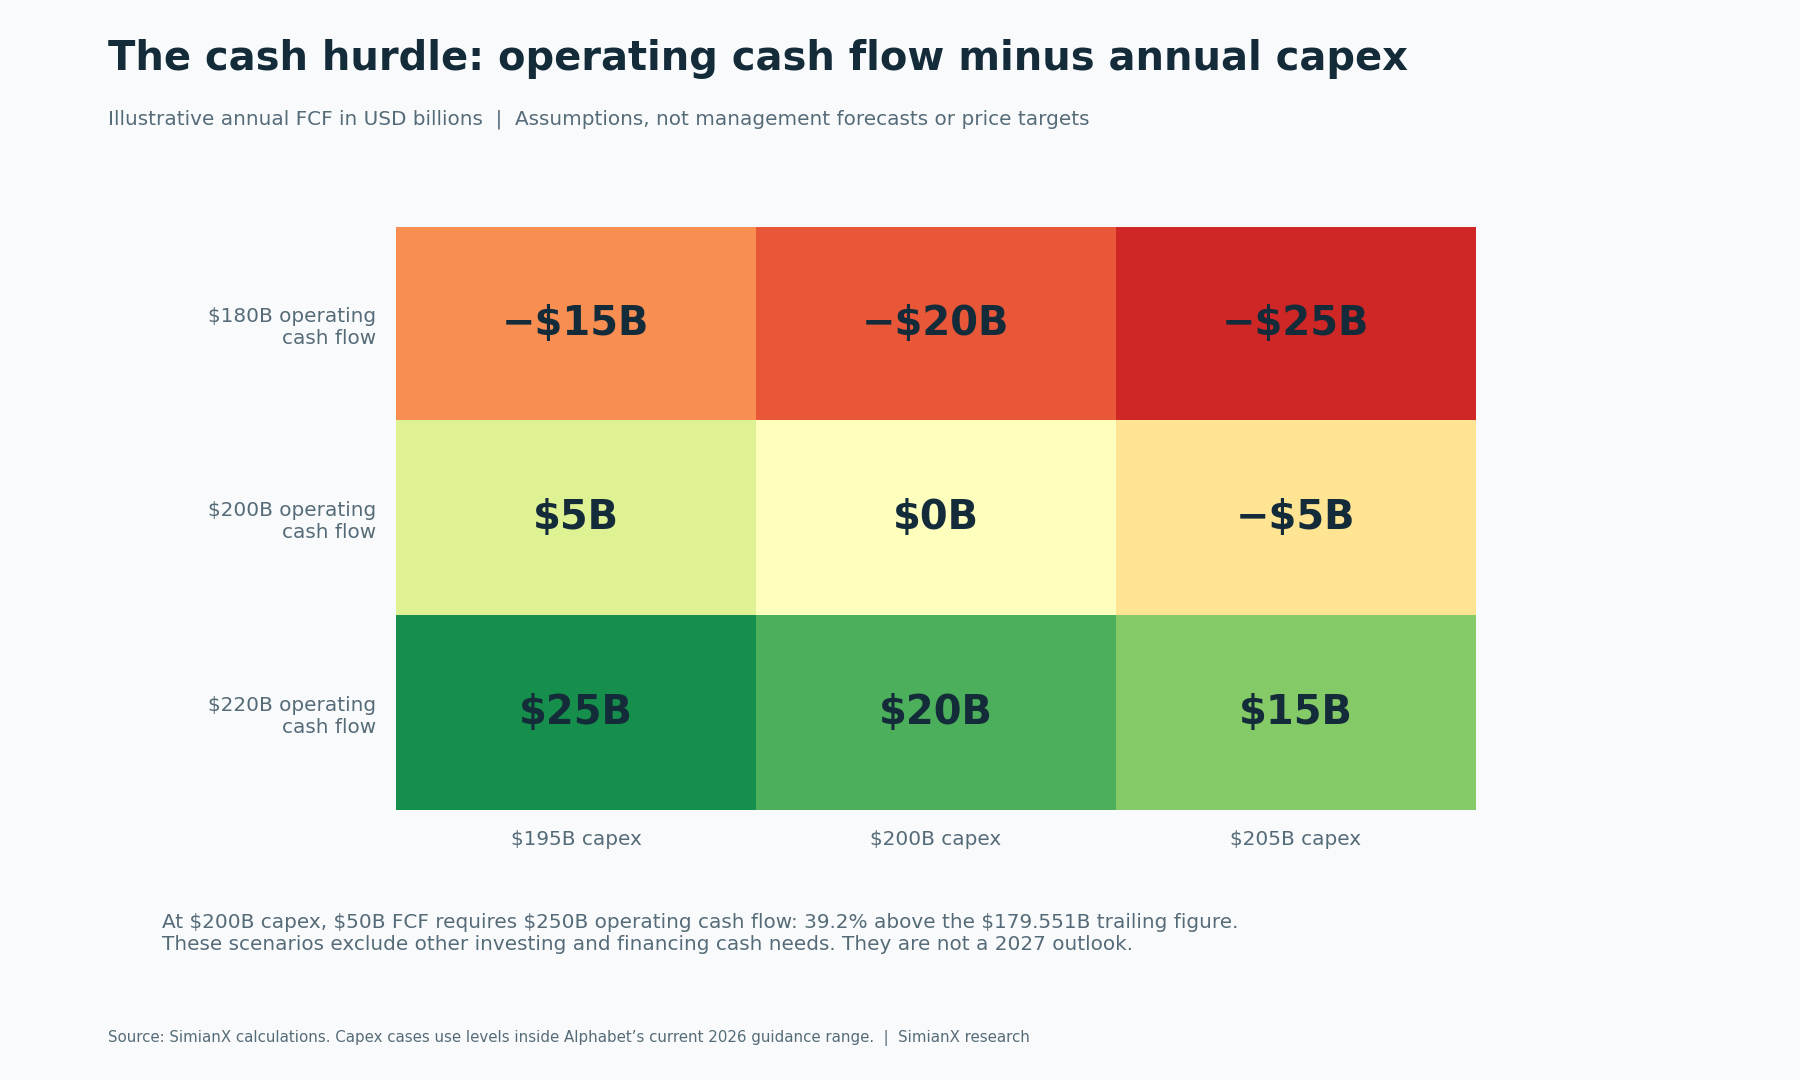
Por exemplo, US$50 bilhões de fluxo livre anual com US$200 bilhões de capex exigem US$250 bilhões de caixa operacional anual. Isso supera em aproximadamente 39.2% os US$179.551 bilhões divulgados para os últimos doze meses. O cálculo é um patamar a atingir, não uma previsão sobre a velocidade do crescimento da geração de caixa. Dividendos, aquisições e amortizações de dívida continuariam exigindo análise separada.
Na tese de alta, utilização, recebimentos e monetização melhoram o suficiente para financiar infraestrutura e ampliar o caixa por ação. No cenário intermediário, a demanda segue forte, mas o retorno chega depois, com capex e depreciação elevados. Na tese de baixa, concorrência de preços, economia de Search e reposição consomem boa parte do benefício do crescimento do Cloud.
Esses cenários podem ser testados. Observe se a geração operacional alcança o capex; se os estoques se convertem em recebimentos; se a rentabilidade do Cloud resiste à expansão da capacidade transitória; e se o lucro do grupo cresce após pesquisa compartilhada e depreciação. A próxima projeção formal de gastos de 2027 será uma atualização importante. Uma grande carteira de pedidos não é caixa já recebido, e uma meta de retorno da administração não é retorno realizado pelo acionista.
Perguntas frequentes
Por que Alphabet caiu quando a receita do Google Cloud dobrou?
O Cloud cresceu 103%, mas o grupo também apresentou lucro decepcionante, fluxo livre trimestral negativo e perspectiva exigente de gastos. Investidores avaliam o caixa futuro esperado por ação de toda a Alphabet, não apenas a receita do Cloud. A cotação inicial após o fechamento é uma reação datada, não um veredito permanente sobre demanda por IA.
O fluxo de caixa livre da Alphabet foi negativo em Q3 2026?
Sim. US$42.290 bilhões de caixa operacional menos US$51.355 bilhões de compras de imobilizado resultam em −US$9.065 bilhões. O fluxo livre dos nove meses foi −US$4.804 bilhões; o dos últimos doze meses foi positivo em US$19.747 bilhões. Esses períodos não são intercambiáveis.
O Google Cloud é lucrativo?
Ele divulgou US$11.121 bilhões de lucro operacional em Q3 sobre US$30.709 bilhões de receita, margem calculada de 36.2%. A pesquisa compartilhada de IA é registrada principalmente fora do segmento, e a administração prevê pressão próxima sobre margens por capacidade de terceiros. O lucro do segmento não representa o retorno de todo o investimento do grupo em IA.
A compra de estoques TPU integra o capex da Alphabet?
Sistemas produzidos para venda a clientes afetam estoques e fluxo operacional. Equipamentos comprados para uso próprio aparecem nas compras de imobilizado. Ambos podem consumir caixa, mas têm contabilidade e ciclos de recebimento distintos. Unificá-los numa linha de capex cria risco de dupla contagem.
A ponte de lucro por ação de US$2.67 é uma projeção ajustada da Alphabet?
Não. Ela soma o efeito divulgado de US$0.55 de perda em investimentos patrimoniais ao lucro por ação reportado de US$2.12. Não normaliza todos os itens nem é uma projeção oficial de lucro ajustado. Comparações com estimativas exigem as mesmas definições.
Quanto capex de Q4 está implícito na projeção de 2026?
Subtrair os US$131.953 bilhões de nove meses do intervalo anual inalterado de US$195 bilhões a US$205 bilhões resulta em cerca de US$63.047 bilhões a US$73.047 bilhões. É uma implicação aritmética da projeção anual, não uma previsão trimestral independente.
Qual a diferença entre GOOG e GOOGL?
GOOGL representa ações ordinárias classe A da Alphabet, com voto; GOOG representa ações classe C, sem voto ordinário. São participações na mesma empresa com estruturas de voto diferentes, e suas cotações podem divergir. O registro de mercado datado deste artigo usa GOOGL.
Transforme o destaque dos resultados em uma tese testável
A Alphabet demonstrou demanda por infraestrutura de IA e um Cloud crescente e rentável. Também mostrou que o sucesso comercial pode chegar antes do retorno em caixa de um programa de investimento muito maior.
A evidência decisiva será converter o progresso operacional em caixa sustentável por ação após os custos de entrega. Separe resultados divulgados, projeções da administração, ajustes analíticos limitados e sensibilidades hipotéticas. Atualize o histórico de caixa a cada divulgação, em vez de tratar uma oscilação diária da ação como modelo de valuation.
Use as ferramentas de análise de ações da SimianX para comparar as teses com documentos recentes e o preço realmente disponível. A pergunta continua concreta: quanto caixa operacional a Alphabet pode produzir e quanto precisa reinvestir para continuar produzindo?
Leituras relacionadas
- Resultados da Alphabet no Q2 2026: capex e Google Cloud
- Capex de IA 2026: big techs gastam 96% do fluxo de caixa
- Receita Amazon AWS por trimestre: 2T26 +37% vs capex $54 bi
- Microsoft Q4 2026: crescimento do Azure vs capex de IA
- Capex da Meta por trimestre: US$ 34,9 bi no 3º tri de 2026
- Anthropic: caixa e receita ante prejuízo de US$ 80,7 bi
- Ações da Broadcom: receita de IA e por que a AVGO cai
Referências
- Alphabet — resultados oficiais e demonstrações financeiras de Q3 2026
- Alphabet — resultados oficiais de Q2 2026
- Alphabet — resultados oficiais de Q1 2026
- Alphabet — resultados oficiais de Q4 e do ano de 2025
- Google — comentários do CEO na teleconferência de Q3 2026
- Alphabet — transcrição da teleconferência de Q3 hospedada no Stock Analysis
- Associated Press — resultados de Q3 e estimativas citadas da FactSet
- Relações com Investidores da Alphabet — divulgações trimestrais