 Por Muke
S-1 da Anthropic: receita, fluxo de caixa e a conta da computação
Resposta rápida: a Anthropic registrou prejuízo líquido de US$ 80,748 bilhões no primeiro semestre de 2026, mas suas operações geraram US$ 3,929 bilhões em caixa. Deduzindo US$ 482 milhões de compras de equipamentos pagas em dinheiro, o resultado é fluxo de caixa livre de US$ 3,447 bilhões, conforme a definição usada aqui. Dois ajustes financeiros sem efeito caixa somaram US$ 81,108 bilhões. Isso explica o prejuízo que ganhou as manchetes; não resolve a tese de investimento. O teste mais difícil é saber se os recebimentos de clientes acompanharão os novos pagamentos por computação e a diluição.
Atualizado em 26 de outubro de 2026, no horário do Pacífico dos EUA. Fonte: primeiro Form S-1 público da Anthropic, protocolado em 26 de outubro. As demonstrações anuais são auditadas; os números intermediários não são auditados. Valores em dólares americanos. Cálculos, cenários e avaliações próprias estão identificados abaixo.
Consumo de caixa, receita e rentabilidade da Anthropic respondem a perguntas diferentes. A receita chegou a US$ 16,286 bilhões em seis meses, o segundo trimestre trouxe o primeiro lucro operacional entre os períodos divulgados, e a empresa tinha US$ 131,651 bilhões em caixa e investimentos de curto prazo em 30 de junho. Ao mesmo tempo, a administração espera que a expansão da infraestrutura consuma volumes relevantes de caixa nas atividades operacionais e de investimento no futuro previsível.
Nossa avaliação: o documento mostra uma melhora real na economia da operação, acompanhada de uma estrutura de financiamento e de um programa de infraestrutura capazes de absorver boa parte dessa melhora. A alta da avaliação privada gerou prejuízos contábeis; não se pode presumir que o fluxo de caixa positivo atual financiará a próxima expansão. O investidor precisa conciliar esses dois fatos e, em seguida, examinar o cronograma de pagamentos futuros e de emissão de ações.
Os números da Anthropic em resumo
| Pergunta | Resposta no S-1 de 26 de outubro |
|---|---|
| Qual foi a receita da Anthropic? | US$ 16,286 bilhões no primeiro semestre de 2026, ante US$ 1,163 bilhão no mesmo período de 2025: crescimento aproximado de 1.300% |
| A Anthropic teve lucro? | Prejuízo operacional de US$ 693 milhões e prejuízo líquido de US$ 80,748 bilhões no semestre; lucro operacional de US$ 974 milhões no segundo trimestre |
| Quanto caixa operacional consumiu? | Nenhum, em termos líquidos, no primeiro semestre de 2026; a entrada de caixa operacional foi de US$ 3,929 bilhões |
| O fluxo de caixa livre foi positivo? | US$ 3,447 bilhões, calculados como fluxo de caixa operacional menos US$ 482 milhões de compras de equipamentos pagas em dinheiro |
| Qual era sua liquidez? | US$ 112,389 bilhões em caixa e equivalentes, mais US$ 19,262 bilhões em investimentos de curto prazo em 30 de junho |
| ANT já é negociada? | Não segundo esse documento preliminar. ANT é o código proposto para a Nasdaq; preço, quantidade de ações e recursos da oferta permanecem em branco |
| Qual é o risco financeiro central? | Os recebimentos de clientes, dependentes do uso, precisam financiar obrigações de computação de vários anos enquanto aumenta o investimento inicial |
O índice do protocolo na SEC confirma a entrega em 26 de outubro. O prospecto é preliminar: o S-1 é uma etapa de registro, não um IPO concluído nem uma ação já negociável. Para as datas de listagem e o processo separado da OpenAI, consulte nosso acompanhamento dos IPOs de Anthropic e OpenAI. Este artigo examina as demonstrações financeiras, a conversão da receita em caixa e a necessidade de financiamento.
Por que a Anthropic perdeu US$ 80,7 bilhões?
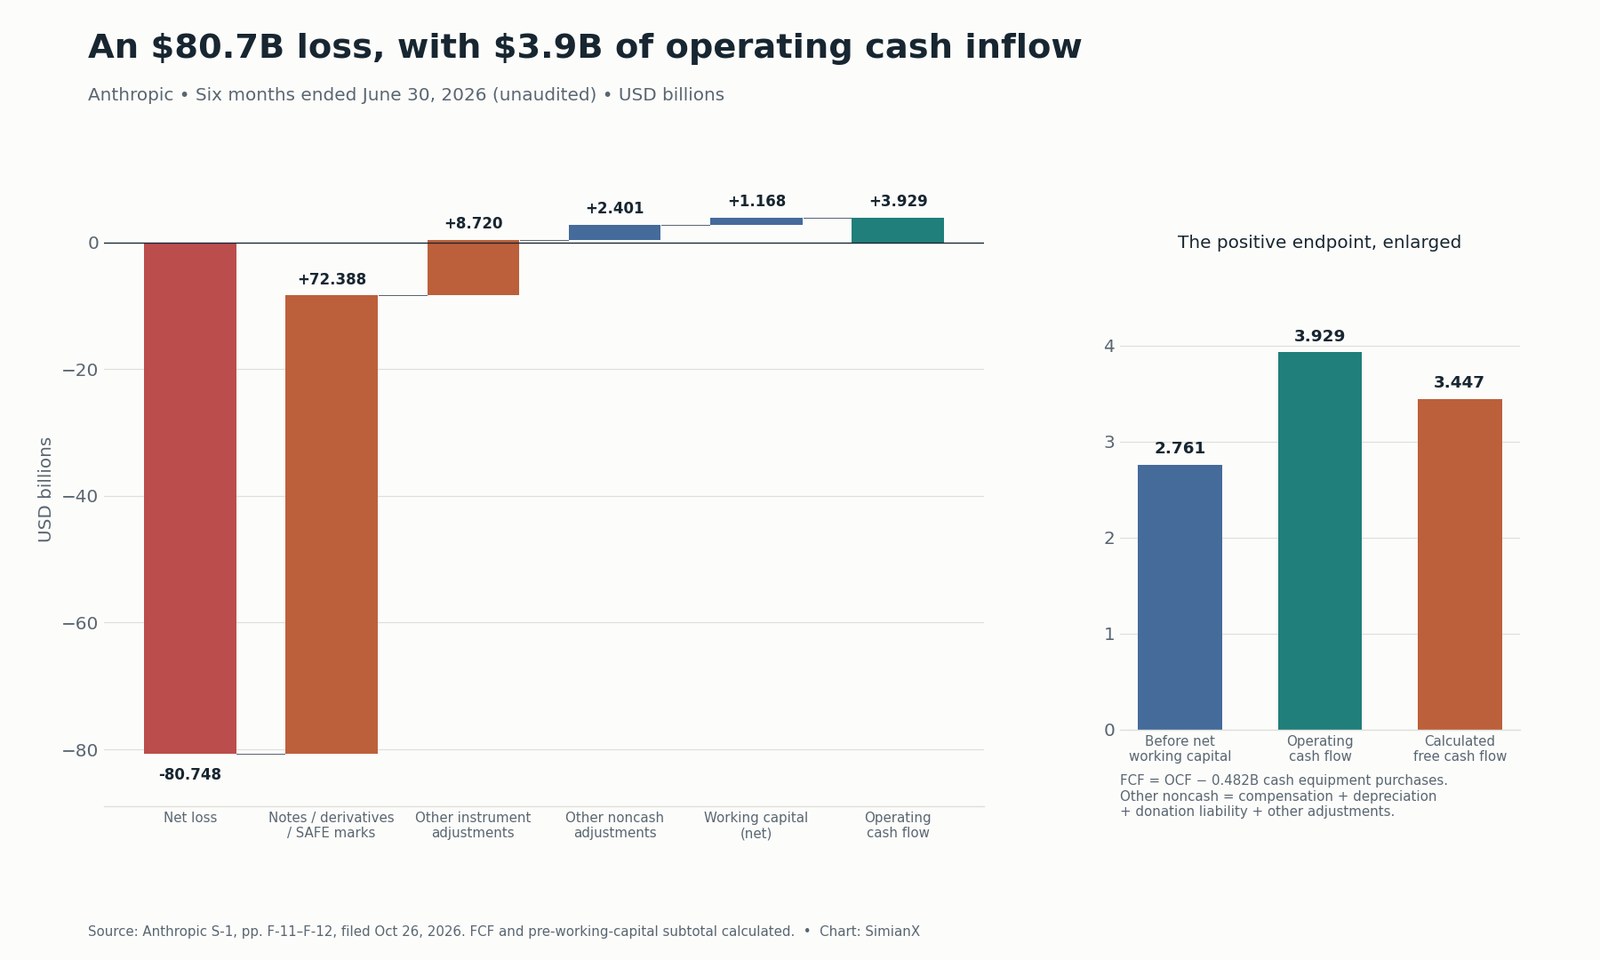
A maior despesa foi de US$ 72,388 bilhões, decorrente de mudanças no valor justo de notas conversíveis, passivos derivativos e SAFEs, contratos para participação societária futura. Um segundo ajuste, de US$ 8,720 bilhões, envolveu o reconhecimento e mudanças no valor justo de outros instrumentos financeiros. Juntos, superam o prejuízo líquido registrado.
Isso acontece porque o direito financeiro de um investidor pode se valorizar à medida que a própria empresa se valoriza. Para o titular, é uma alta no valor de um ativo. Para a Anthropic, a remensuração da obrigação correspondente gera uma despesa. Isso não exige um pagamento em dinheiro de igual valor no período.
O caso é mais concreto do que uma explicação genérica sobre dívida conversível. Em 30 de junho, todas as notas em circulação eram detidas pela Amazon, com aproximadamente US$ 6,2 bilhões de principal, contabilizadas a US$ 108,566 bilhões de valor justo. O valor contábil é uma avaliação do direito do investidor, não uma declaração de que US$ 108,566 bilhões de principal precisam ser pagos imediatamente. As cláusulas de conversão e a emissão posterior de ações determinam o efeito para o acionista. O documento prevê a conversão das notas em circulação por ocasião da oferta, mas deixa em branco dados importantes sobre o número de ações pro forma.
Só o trimestre encerrado em junho incluiu uma despesa financeira de valor justo de US$ 59,597 bilhões. Nesse trimestre também ocorreu a rodada Série H anunciada pela Anthropic: captação de US$ 65 bilhões a uma avaliação pós-investimento de US$ 965 bilhões em 28 de maio. Um anúncio de financiamento, o valor atribuído a um título e o dinheiro recebido em um período contábil têm abrangências distintas; não devem ser tratados como totais intercambiáveis.
Sem efeito caixa não significa sem custo. Um financiamento pode preservar caixa hoje e conceder a outro investidor um direito maior sobre o valor futuro. A resposta adequada ao prejuízo é analisar fluxo de caixa e diluição em conjunto, sem descartar as demonstrações ou os termos do financiamento. Fontes: demonstração de resultados, conciliação não GAAP e notas do S-1, MD&A, pp. 147–157 e 164–167; notas 9 e 16.
A conciliação completa: do prejuízo líquido ao caixa operacional
Subtrair apenas US$ 72,388 bilhões do prejuízo de US$ 80,748 bilhões deixa US$ 8,360 bilhões. Esse saldo não é consumo de caixa. Ficam de fora o segundo ajuste de instrumentos financeiros, a remuneração e outros itens sem efeito caixa, além das mudanças nos ativos e passivos operacionais.
A tabela reproduz todas as linhas de conciliação da demonstração do fluxo de caixa do primeiro semestre de 2026. Valores em milhões de dólares americanos; ajustes positivos aumentam o fluxo de caixa em relação ao prejuízo líquido.
| Conciliação do fluxo de caixa | 1º semestre de 2026 |
|---|---|
| Prejuízo líquido GAAP | −80.748 |
| Remuneração baseada em ações | +2.185 |
| Depreciação e amortização | +97 |
| Mudanças no valor justo: notas conversíveis, derivativos e SAFEs | +72.388 |
| Passivo do programa de equiparação de doações | +126 |
| Reconhecimento e mudanças no valor justo: outros instrumentos financeiros | +8.720 |
| Outros ajustes sem efeito caixa | −7 |
| Contas a receber | −4.982 |
| Despesas antecipadas e outros ativos | +2.094 |
| Contas a pagar, despesas provisionadas e outros passivos | +2.679 |
| Passivos de arrendamento | −3 |
| Receita diferida | +1.380 |
| Caixa líquido gerado pelas atividades operacionais | +3.929 |
| Compras de imobilizado pagas em dinheiro | −482 |
| Fluxo de caixa livre calculado aqui | +3.447 |
Fonte: demonstração consolidada do fluxo de caixa no S-1, pp. F-11–F-12. A conciliação fecha exatamente. −80.748 + 81.108 = +360 é apenas um subtotal intermediário após os dois ajustes financeiros; não é lucro operacional nem fluxo de caixa operacional. O lucro líquido ajustado divulgado separadamente pela Anthropic foi de US$ 2,671 bilhões, após outras exclusões específicas, e também difere do fluxo de caixa.
Aqui, fluxo de caixa livre significa fluxo de caixa operacional menos compras de imobilizado pagas em dinheiro. É um cálculo nosso, não a afirmação de que US$ 3,447 bilhões estavam disponíveis para distribuição aos acionistas depois de todas as aquisições, pagamentos financeiros, equipamentos arrendados, garantias restritas e compromissos futuros.
O capital de giro melhorou a aparência do fluxo de caixa?
Sim, mas não explica todo o resultado positivo. As cinco movimentações de ativos e passivos operacionais na conciliação contribuíram com US$ 1,168 bilhão líquidos. Antes dessas movimentações, o fluxo de caixa operacional seria de US$ 2,761 bilhões. Trata-se de uma análise de sensibilidade ao momento de pagamentos e recebimentos, não de uma segunda medida de caixa divulgada.
Cada componente exige sua própria explicação:
- Antecipações e outros ativos: +US$ 2,094 bilhões. O dinheiro pode ter sido pago em período anterior por serviços utilizados agora. Uma redução favorece o fluxo de caixa atual; novas antecipações podem reverter esse benefício. O documento agrupa antecipações com outros ativos, portanto não se deve chamar toda a linha de consumo de computação previamente paga.
- Contas a pagar e despesas provisionadas: +US$ 2,679 bilhões. Despesas reconhecidas antes do pagamento sustentam o caixa hoje. Esses passivos ainda precisam ser liquidados. A linha reúne várias obrigações, não apenas faturas de nuvem.
- Receita diferida: +US$ 1,380 bilhão. Pagamentos antecipados de clientes trazem caixa antes da entrega integral do serviço. Isso ajuda a financiar a operação e cria obrigações futuras de entrega.
- Contas a receber: −US$ 4,982 bilhões. A receita reconhecida cresceu mais depressa que os recebimentos. A expansão acelerada pode explicar uma alta expressiva; cobranças mais lentas enfraqueceriam a tese de conversão em caixa. É preciso examinar a idade e o vencimento dos recebíveis e os repasses dos marketplaces de nuvem antes de julgar.
- Passivos de arrendamento: −US$ 3 milhões. Essa linha completa a conciliação de ativos e passivos operacionais divulgada; seu efeito foi pequeno neste período.
Nossa conclusão é mais delimitada do que os dois extremos: a geração de caixa do semestre permanece positiva sem o benefício líquido de calendário, mas sua qualidade ainda depende dos recebimentos e do próximo ciclo de pagamentos. Um prejuízo provocado pelo financiamento é um denominador inadequado para estimar a duração do caixa, assim como um período de capital de giro favorável é uma base inadequada para supor uma margem de caixa permanente.
Receita e rentabilidade da Anthropic por trimestre
A tendência operacional é uma evidência mais forte do que a manchete sobre o prejuízo líquido. Do primeiro trimestre de 2025 ao segundo de 2026, a receita passou de US$ 376 milhões para US$ 11,555 bilhões. Os gastos com computação e infraestrutura também aumentaram, mas caíram acentuadamente como proporção das vendas.
| Trimestre | Receita, US$ milhões | Computação e infraestrutura, US$ milhões | Computação / receita, calculado | Lucro / prejuízo operacional GAAP, US$ milhões |
|---|---|---|---|---|
| 1º tri. 2025 | 376 | 944 | 251,1% | −935 |
| 2º tri. 2025 | 787 | 1.390 | 176,6% | −1.200 |
| 3º tri. 2025 | 1.382 | 2.047 | 148,1% | −3.089 |
| 4º tri. 2025 | 2.040 | 2.945 | 144,4% | −2.836 |
| 1º tri. 2026 | 4.731 | 3.387 | 71,6% | −1.667 |
| 2º tri. 2026 | 11.555 | 5.558 | 48,1% | +974 |
Fonte: demonstrações trimestrais e MD&A no S-1, pp. 157–159. Os números não são auditados. O terceiro trimestre de 2025 inclui despesa de US$ 1,5 bilhão com o acordo Bartz. A margem operacional do segundo trimestre de 2026 foi de 8,4%, por cálculo; a margem operacional ajustada foi de aproximadamente 19%, após exclusões específicas.
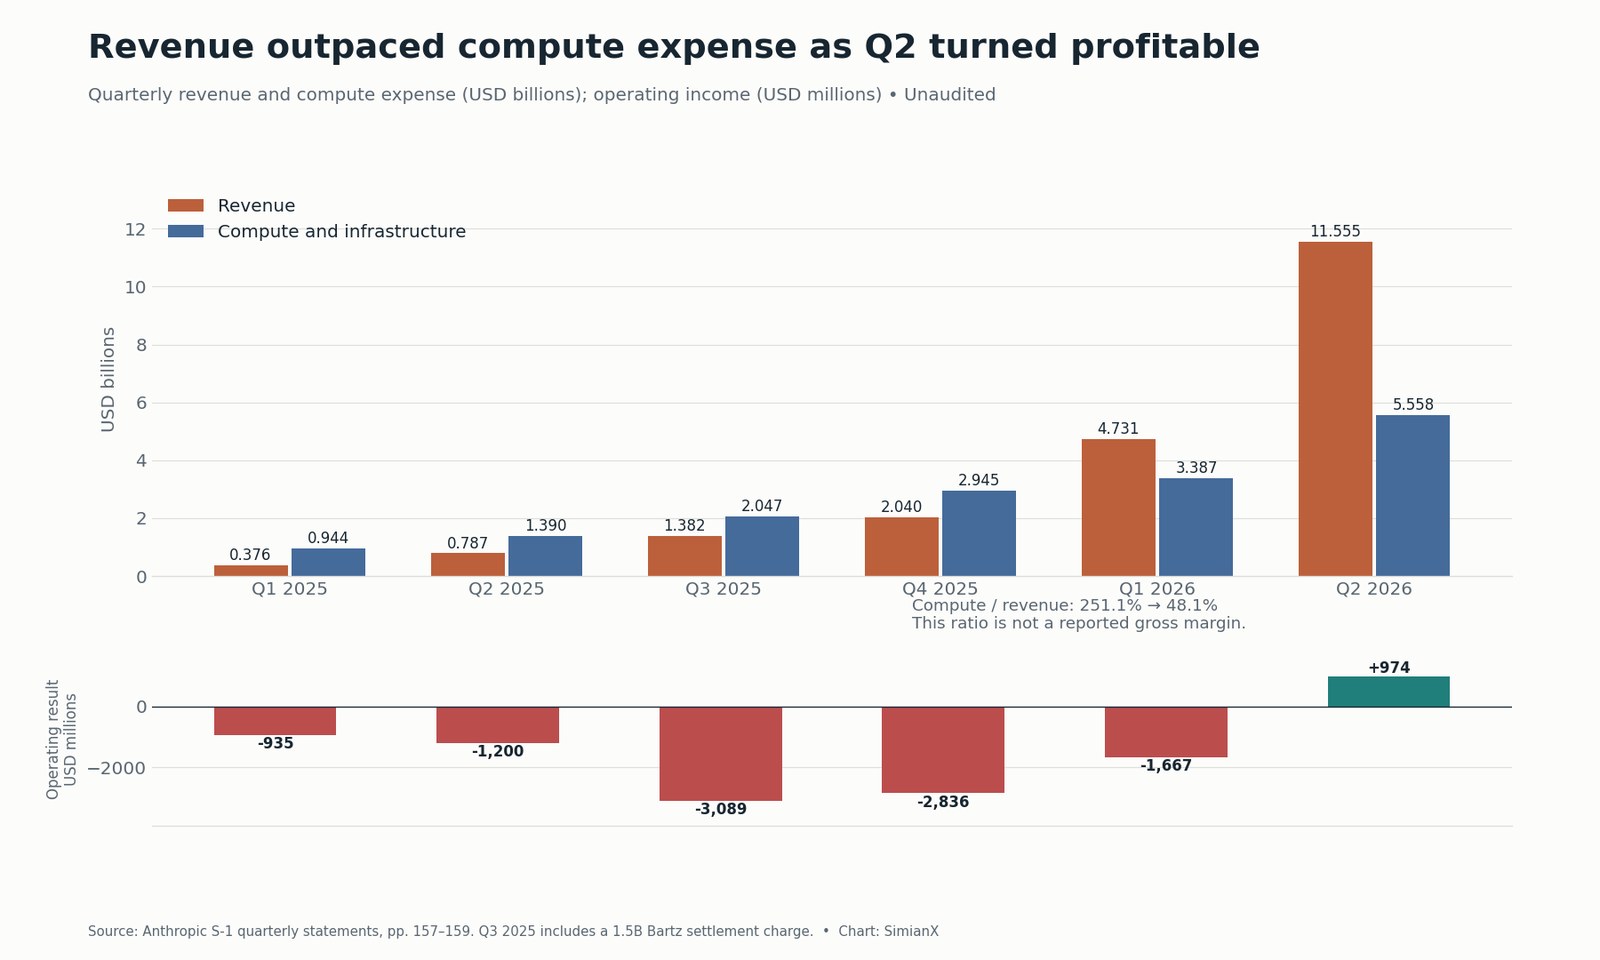
O argumento positivo é específico: a receita do segundo trimestre cresceu aproximadamente 144% sobre o trimestre anterior, contra cerca de 64% de aumento nos gastos de computação. A diferença crescente ajudou a produzir lucro operacional mesmo com aumento dos gastos absolutos. Isso é evidência de alavancagem operacional, não apenas uma apresentação de lucro ajustado.
A ressalva é igualmente específica. A administração prevê maior uso, no curto prazo, de computação contratada por prazos curtos e mais cara, e alerta para compressão das margens. Novos blocos de capacidade dedicada também podem começar a gerar custos antes de alcançar utilização suficiente. Projetar a margem do segundo trimestre em linha reta ignoraria o alerta da própria empresa.
No semestre, os gastos de computação representaram 54,9% da receita, restando 45,1% antes de pessoal, vendas e taxas de parceiros, administração e outros custos. Esses 45,1% não são uma margem bruta divulgada. A categoria de computação da Anthropic atende pesquisa, desenvolvimento de modelos, execução dos modelos para clientes e uso interno; essa apresentação não fornece uma margem bruta convencional exclusivamente de inferência.
A distribuição também importa. Cerca de 48% da receita do semestre veio de provedores de serviços de nuvem. A Anthropic registra essas vendas pelo valor bruto porque atua como principal, enquanto as taxas dos parceiros são reconhecidas como despesa. As despesas de vendas, marketing e parcerias foram de US$ 3,168 bilhões, com grande parte do aumento ligada às taxas de canais. Só se deve comparar múltiplos de receita com os de concorrentes após verificar se custos semelhantes de distribuição são apresentados pelo bruto ou deduzidos da receita. Veja a economia relacionada em nossa referência trimestral sobre AWS e na análise da nuvem e do capex da Alphabet.
Consumo de caixa por ano: compare períodos equivalentes
| Período | Receita, US$ milhões | Prejuízo operacional GAAP, US$ milhões | Prejuízo líquido GAAP, US$ milhões | Fluxo de caixa operacional, US$ milhões | Compras de equipamentos em dinheiro, US$ milhões | Fluxo de caixa livre calculado, US$ milhões |
|---|---|---|---|---|---|---|
| Exercício de 2023 | 41 | −551 | −1.531 | −1.627 | 2 | −1.629 |
| Exercício de 2024 | 386 | −2.980 | −8.309 | −5.692 | 15 | −5.707 |
| Exercício de 2025 | 4.585 | −8.060 | −41.965 | −2.637 | 131 | −2.768 |
| 1º semestre de 2025 | 1.163 | −2.135 | −12.969 | −1.513 | 18 | −1.531 |
| 1º semestre de 2026 | 16.286 | −693 | −80.748 | +3.929 | 482 | +3.447 |
Fonte: demonstrações anuais e intermediárias do S-1, pp. F-7 e F-11–F-12. Para medir o crescimento anual do período intermediário, compare o primeiro semestre de 2026 com o de 2025. Comparar seis meses com um ano completo não produz uma taxa de crescimento anual.
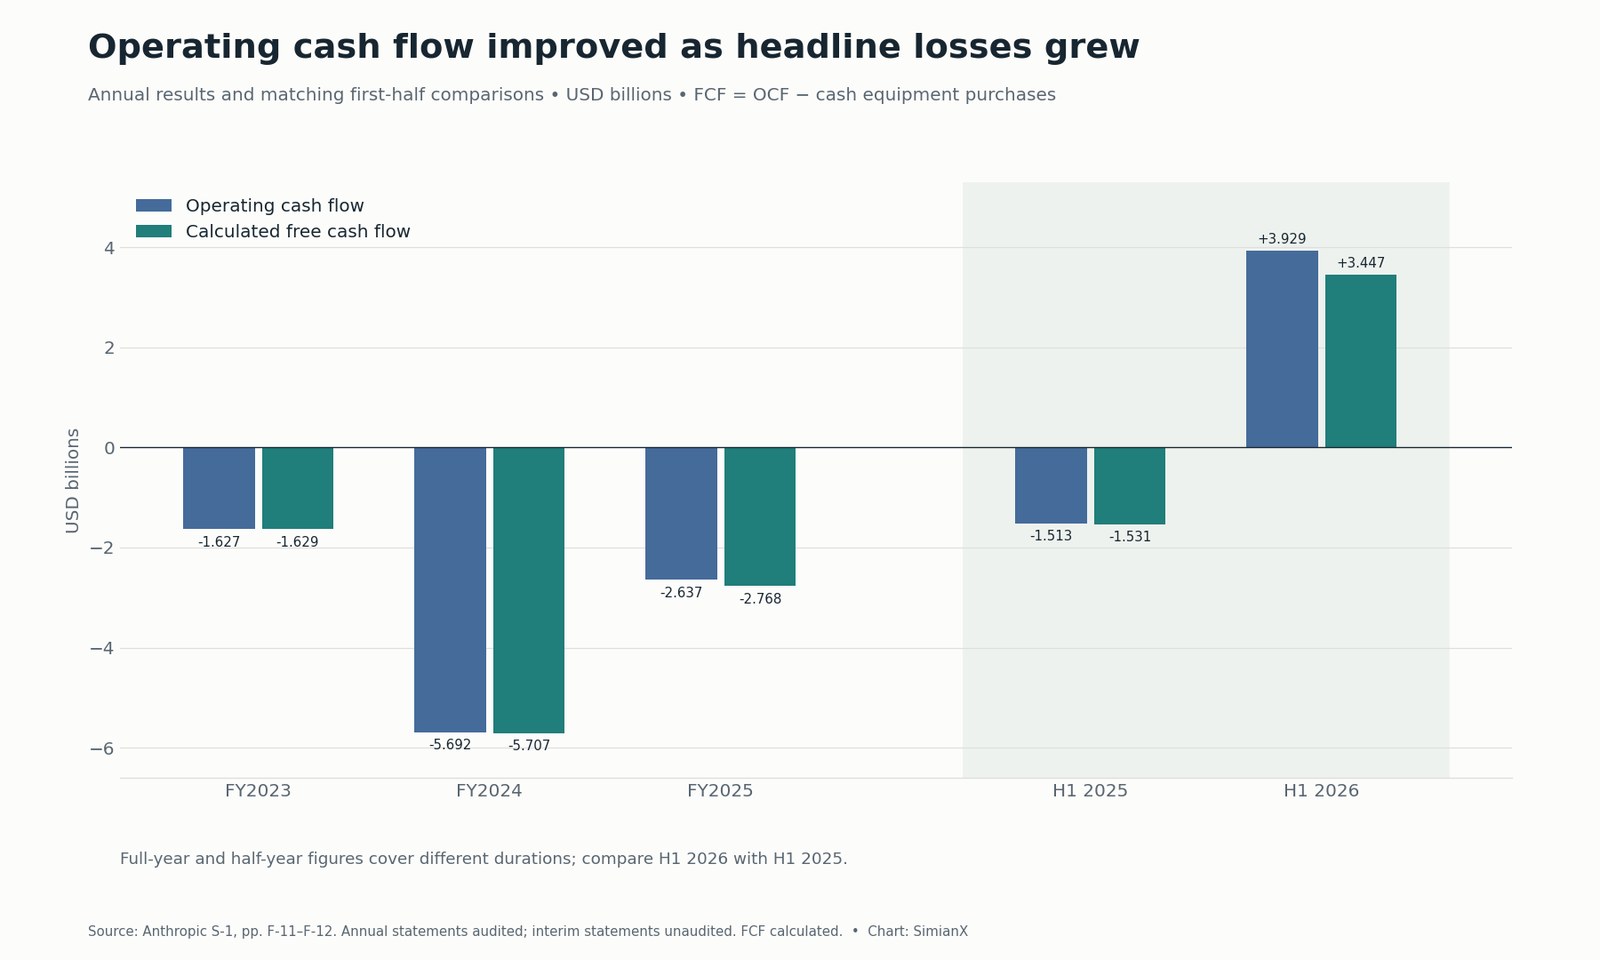
Esse histórico reforça a tese de uma virada operacional: o fluxo de caixa melhorou enquanto aumentava o prejuízo líquido decorrente do financiamento. Também mostra por que falha uma estimativa de duração do caixa baseada no prejuízo da manchete. O consumo de caixa é um fluxo em determinado período; caixa e investimentos são saldos em uma data. Nenhum deles pode ser deduzido do prejuízo líquido quando predominam grandes ajustes sem efeito caixa.
De onde vieram os US$ 131,7 bilhões de liquidez?
As atividades de financiamento forneceram US$ 110,774 bilhões no semestre, incluindo US$ 110,432 bilhões líquidos da emissão de ações preferenciais. As atividades operacionais forneceram US$ 3,929 bilhões. A reserva de liquidez reflete, portanto, muito mais a captação de capital do que a geração acumulada de caixa operacional.
As atividades de investimento consumiram US$ 17,181 bilhões, mas apenas US$ 482 milhões corresponderam a compras de equipamentos pagas em dinheiro. Os maiores componentes foram US$ 18,972 bilhões em compras de investimentos de curto prazo, compensados por US$ 2,610 bilhões em vendas e vencimentos; outras atividades de investimento consumiram US$ 337 milhões. Aplicar dinheiro em títulos muda a forma da liquidez. Chamar toda a saída de investimento de “capex” distorceria o investimento físico.
Os US$ 131,651 bilhões combinam caixa e investimentos de curto prazo. Excluem US$ 2,529 bilhões de caixa restrito divulgado separadamente. Um saldo líquido elevado é valioso, mas não prova que todos os compromissos estão financiados: datas de pagamento, restrições, condições de novos financiamentos e recebimentos futuros de clientes importam. Fonte: balanço e demonstração do fluxo de caixa do S-1, pp. F-6 e F-11–F-12.
A conta da computação: obrigações maiores que o capex atual
Duas divulgações de 30 de junho mostram a escala:
| Informação em 30 de junho de 2026 | Valor | O que o número significa |
|---|---|---|
| Compromissos contratuais fixos ou mínimos | Aproximadamente US$ 265,6 bilhões | Compras futuras ao longo de um a 20 anos; excluem acordos sem mínimo determinável |
| Arrendamentos ainda não iniciados | Aproximadamente US$ 321,4 bilhões | Estimativa de obrigações futuras de arrendamento sem desconto; algumas dependem de condições contratuais; início em 2026–2028 |
| Soma calculada das duas categorias divulgadas | Aproximadamente US$ 587,0 bilhões | Comparação com data e abrangência definidas, não uma conta atual nem o total final de toda a computação |
Fontes: notas 8 e 13 do S-1, pp. F-36 e F-59. O prospecto inicial deixa em branco o agregado mais amplo de despesas comprometidas em setembro e posteriormente, o valor anterior a 2030 e o total dos próximos 12 meses. Não é possível calcular uma lacuna precisa de financiamento no curto prazo a partir desses campos em branco.
As descrições contratuais acrescentam detalhes, mas suas datas e abrangências diferem das notas de 30 de junho. Devem ser lidas individualmente, sem somar seus valores aos US$ 587 bilhões.
| Contraparte | Valor informado | Prazos e condições de pagamento que afetam o risco |
|---|---|---|
| Arrendamentos de equipamentos TPU da Broadcom | Aproximadamente US$ 161,2 bilhões em aluguéis, sem juros | Arrendamentos de cinco anos para capacidade a partir de 2026–2027; não canceláveis, salvo inadimplemento |
| Google Cloud | Pelo menos aproximadamente US$ 114,5 bilhões | Abril de 2026 a julho de 2033; pagamentos mínimos independentemente do uso, com medidas contratuais em caso de descumprimento |
| Amazon AWS | Pelo menos US$ 110,0 bilhões | Maio de 2026 a abril de 2036; pagamentos mínimos independentemente do uso |
| Microsoft Azure | Pelo menos US$ 44,9 bilhões | Novembro de 2026 a maio de 2033; medidas contratuais abrangem descumprimento não sanado ou parcelas de capacidade não entregues |
| Capacidade de GPU da SpaceXAI | Até US$ 120,5 bilhões | Até 2029; cancelamento com 90 dias de aviso após períodos iniciais que terminam em janeiro e março de 2027 |
| Capacidade de GPU da Nscale | Até aproximadamente US$ 44,6 bilhões | Até 2033; faturamento conforme entrega e aceitação da capacidade; condições de financiamento e entrega são relevantes |
| Capacidade de GPU da Lambda | Aproximadamente US$ 41,3 bilhões | Até 2034; faturamento mediante aceitação; o acordo de agosto, de US$ 34,9 bilhões, depende de uma condição relativa ao arrendamento da instalação |
Fonte: obrigações contratuais no S-1, pp. 171–173. Os valores misturam mínimos, aluguéis, tetos e entregas condicionais. Capacidade adicional de TPU estimada em US$ 125–150 bilhões e sistemas AMD que deverão superar US$ 20 bilhões se integralmente adquiridos não são compromissos de valor fixo nessa tabela.
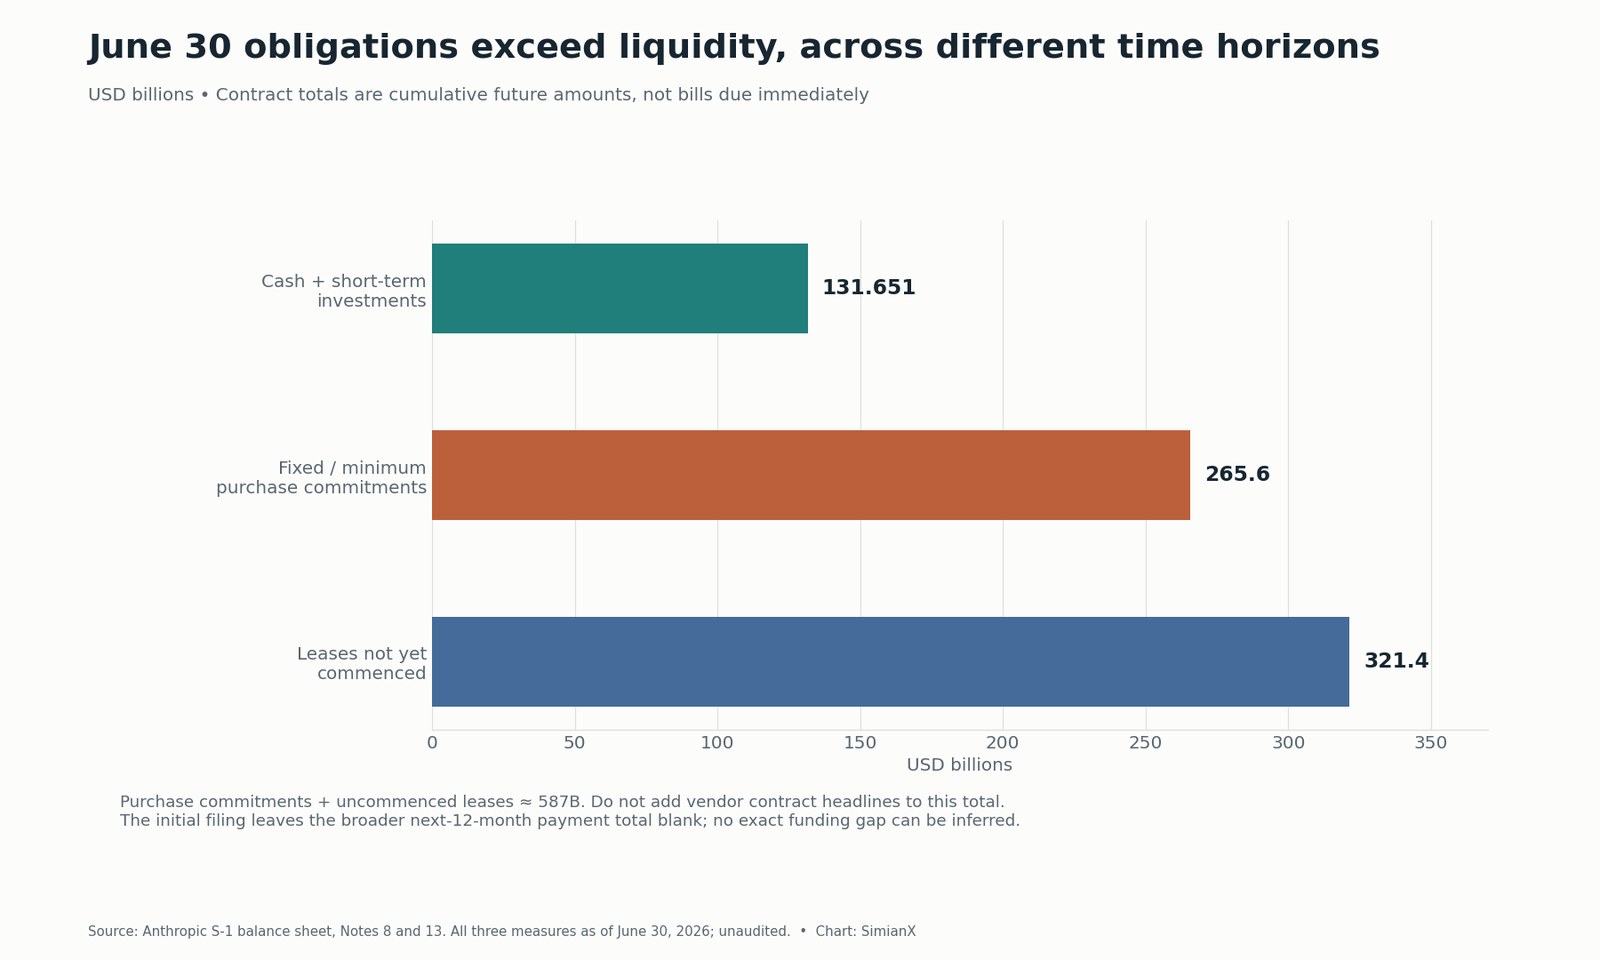
O risco central é o descasamento de prazos: grande parte da receita dos clientes depende do uso e não tem compromissos de longo prazo equivalentes, enquanto os pagamentos por capacidade se estendem por anos. A demanda pode mudar mais depressa que a base de custos. Por outro lado, garantir capacidade antecipadamente pode permitir um crescimento que uma empresa limitada pela oferta de computação perderia. Utilização, preços e direitos de cancelamento determinam qual efeito prevalece.
O financiamento dos fornecedores ameniza a diferença de calendário, mas não elimina o custo. Os acordos de notas existentes em 30 de junho previam até US$ 77 bilhões de financiamento potencial, sujeitos a condições: US$ 20 bilhões da Google, US$ 15 bilhões da Amazon e US$ 42 bilhões da Broadcom, estes especificamente para aluguéis de arrendamento. Não são US$ 77 bilhões de caixa irrestrito já depositado no banco. O compromisso separado da AMD, de até US$ 5 bilhões em capital, depende de entregas e implantação. É preciso acompanhar utilizações efetivas do financiamento, conversões e ações emitidas, em vez de subtrair cada teto de financiamento anunciado de cada manchete de gastos.
Nossa referência de receita de IA da Broadcom, a análise do acordo Micron–Anthropic e a análise do contrato da Akamai examinam o lado dos fornecedores. A receita contratada do fornecedor é uma obrigação de pagamento do cliente; nenhuma das duas comprova automaticamente uma utilização rentável.
Com que facilidade o fluxo de caixa livre poderia ficar negativo?
Mantenha o fluxo de caixa operacional semestral constante em US$ 3,929 bilhões e varie as compras de equipamentos pagas em dinheiro no mesmo período:
| Caixa operacional em seis meses | Compras de equipamentos em dinheiro em seis meses | Fluxo de caixa livre por esta definição |
|---|---|---|
| US$ 3,929 bilhões | US$ 0,482 bilhão | +US$ 3,447 bilhões |
| US$ 3,929 bilhões | US$ 5,000 bilhões | −US$ 1,071 bilhão |
| US$ 3,929 bilhões | US$ 10,000 bilhões | −US$ 6,071 bilhões |
| US$ 3,929 bilhões | US$ 20,000 bilhões | −US$ 16,071 bilhões |
Somente a primeira linha corresponde a dados do período divulgado; as demais são análises de sensibilidade, não previsões. Sob a hipótese de caixa operacional constante, o ponto de equilíbrio das compras de equipamentos em dinheiro é US$ 3,929 bilhões. O fluxo de caixa operacional real mudará com recebimentos, preços dos modelos, uso, folha de pagamento e custos de infraestrutura.
Os arrendamentos oferecem outro motivo para examinar mais que o capex convencional. O principal de arrendamentos financeiros pode aparecer no caixa de financiamento, e equipamentos podem chegar por operações sem desembolso. Uma empresa que aluga aceleradores pode divulgar pouco capex inicial em equipamentos e ainda dever anos de pagamentos fixos. Por isso, o alerta da Anthropic sobre investimentos iniciais futuros substanciais é mais relevante para o financiamento do que extrapolar os US$ 482 milhões do primeiro semestre.
Para comparar com empresas listadas, veja o histórico de fluxo de caixa livre da Tesla e a tabela de carteira de contratos e dívida da CoreWeave. Os modelos de negócio diferem; a questão comum é como investimento, recebimentos contratuais e financiamento se encaixam.
Remuneração em ações: caixa positivo ainda pode diluir os acionistas
A remuneração baseada em ações foi de US$ 2,185 bilhões no semestre, aproximadamente 13,4% da receita e 63,4% do fluxo de caixa livre calculado de US$ 3,447 bilhões. Subtraí-la mecanicamente deixaria US$ 1,262 bilhão. Isso é uma análise de sensibilidade ao custo econômico das concessões de ações, não uma saída adicional de caixa nem uma medida de caixa divulgada.
Em 30 de junho de 2026, a Anthropic informou US$ 26,6 bilhões de remuneração em RSUs ainda não reconhecida. Se o IPO tivesse sido concluído em 30 de junho de 2026, US$ 2,9 bilhões teriam sido reconhecidos de forma acumulada; os US$ 23,7 bilhões restantes seriam reconhecidos ao longo de uma média ponderada de 2,1 anos. O documento também identifica US$ 3,1 bilhões de remuneração não reconhecida relativa a outras concessões de ações em circulação. Esses valores não devem ser tratados integralmente como uma conta em dinheiro imediata ou uma emissão imediata de ações.
Fontes: divulgações de remuneração baseada em ações no S-1, pp. 64–65, 174 e nota 10. A entrada em vigor do registro satisfaz a condição de desempenho de uma parte significativa das RSUs; condições de permanência no emprego, liquidação e retenção de impostos ainda afetam o calendário.
O teste para o acionista é a geração de caixa por ação totalmente diluída, após a emissão do IPO, as conversões de notas e as concessões aos funcionários. A média ponderada de ações básicas em um período de prejuízo não substitui a capitalização final totalmente diluída do IPO. Alguns instrumentos ficam fora do cálculo do prejuízo diluído por ação porque seu efeito seria antidilutivo. É preciso aguardar os termos finais da oferta antes de afirmar um valor preciso por ação após o IPO.
Caixa melhor justifica uma avaliação de US$ 1,5–2 trilhões?
A faixa de US$ 1,5–2 trilhões é contexto noticiado, não uma faixa de preço do S-1. A reportagem da AP no dia do protocolo esclarece que os termos finais ainda não foram definidos. Somente ações vendidas pela própria empresa trazem caixa novo para ela; ações secundárias vendidas por acionistas existentes não o fazem.
Usando esses valores hipotéticos de mercado do patrimônio:
| Base de receita | Denominador de receita calculado | Valor do patrimônio de US$ 1,5 trilhão / receita | Valor do patrimônio de US$ 2,0 trilhões / receita |
|---|---|---|---|
| Exercício de 2025, efetivo | US$ 4,585 bilhões | 327,2× | 436,2× |
| 1º semestre de 2026 × 2 | US$ 32,572 bilhões | 46,1× | 61,4× |
| 2º trimestre de 2026 × 4 | US$ 46,220 bilhões | 32,5× | 43,3× |
São exemplos de valor do patrimônio sobre receita, não múltiplos de valor da firma nem previsões. Excluem os recursos finais do IPO, dívida, termos de conversão e mudanças posteriores no balanço. A comparação mostra quanto a conclusão depende da base de receita usada para medir o crescimento. Anualizar um trimestre de expansão acelerada ajuda a enquadrar expectativas, mas não estabelece as vendas do ano seguinte.
Uma segunda sensibilidade explicita a necessidade futura de caixa. A um valor hipotético de US$ 2 trilhões para o patrimônio e 40 vezes o fluxo de caixa livre anual sustentável, a empresa precisaria de US$ 50 bilhões de FCF anual. Com margem de FCF de 25%, isso implica US$ 200 bilhões de receita anual. Alterar o múltiplo, a margem ou a avaliação altera a exigência. Não é um preço-alvo; é uma forma de testar se o negócio futuro presumido corresponde ao preço pago hoje.
A tese de investimento: o que a confirmaria ou enfraqueceria?
| Pergunta | Evidência favorável à tese positiva | Evidência que a enfraqueceria |
|---|---|---|
| A alavancagem operacional persiste? | A receita cresce mais que os custos de entrega e pesquisa recorrente durante vários trimestres | Computação de curto prazo e nova capacidade revertem o ganho de margem |
| A receita vira caixa? | Os recebíveis são cobrados e a geração de caixa resiste à reposição das antecipações | Os recebimentos desaceleram ou fornecedores precisam ser pagos antes da entrada dos clientes |
| A capacidade é produtiva? | Novas implantações alcançam utilização rentável antes do pico dos grandes pagamentos | Capacidade contratada chega antes da demanda ou os preços caem |
| O financiamento é sustentável? | Recursos condicionais ficam disponíveis quando os pagamentos vencem | Condições de entrega, garantias ou acesso ao mercado de capitais restringem os recursos |
| O acionista se beneficia? | O caixa sustentável por ação diluída cresce depois de conversões e concessões | O crescimento do caixa é absorvido pela diluição ou por uma avaliação de entrada excessiva |
A tese positiva se apoia na alavancagem operacional e na demanda observadas: o lucro operacional do segundo trimestre foi real segundo o GAAP, não apenas resultado de retirar ajustes financeiros. A tese negativa usa outro horizonte: obrigações de vários anos e gastos iniciais estão crescendo além do perfil de caixa com poucos ativos do semestre divulgado.
A evidência decisiva será a geração recorrente de caixa depois que a nova infraestrutura começar a consumir recursos. Corrigir uma interpretação contábil equivocada melhora a análise. Isso não responde se o preço futuro do IPO oferecerá retorno suficiente para os riscos de financiamento, execução e concorrência.
Lista prática para acompanhar as atualizações do documento
- Leia cada emenda ao S-1. Substitua os campos vazios de preço, recursos e capitalização pro forma pelos termos reais; separe ações primárias e secundárias.
- Reconstrua toda a conciliação do caixa. Concilie prejuízo líquido, ajustes financeiros sem efeito caixa, remuneração e cada variação de capital de giro.
- Acompanhe recebimentos e antecipações. Compare a idade e o vencimento dos recebíveis, adiantamentos de clientes e calendário de pagamentos a fornecedores com o crescimento da receita.
- Mapeie os pagamentos por data. Separe mínimos, tetos, capacidade opcional e condições; elimine sobreposições entre divulgações contratuais.
- Meça o retorno por ação. Inclua conversões de notas, concessões aos funcionários e novos financiamentos antes de avaliar a geração sustentável de caixa para os acionistas.
O fluxo de análise de ações da SimianX ajuda a organizar pesquisas sobre provedores de nuvem e fornecedores de infraestrutura listados. Uma sessão de análise ao vivo pode comparar os argumentos operacionais, de avaliação e de risco de um código compatível. O CTA da Amazon nesta página representa uma contraparte listada; comprar AMZN não dá propriedade direta de ações ANT nem reproduz os retornos da Anthropic.
Perguntas frequentes
Quanto caixa a Anthropic consumiu no primeiro semestre de 2026?
Em termos operacionais líquidos, gerou US$ 3,929 bilhões, em vez de consumir caixa. Depois de US$ 482 milhões de compras de equipamentos pagas em dinheiro, o fluxo de caixa livre pela definição aqui usada foi positivo em US$ 3,447 bilhões. O resultado não inclui todos os pagamentos contratuais futuros.
Por que o prejuízo líquido da Anthropic foi de US$ 80,7 bilhões?
O prejuízo de US$ 80,748 bilhões incluiu US$ 72,388 bilhões de despesas de valor justo do financiamento e US$ 8,720 bilhões de outros ajustes de instrumentos financeiros. Esses itens sem efeito caixa explicam a maior parte da diferença entre resultado e caixa. Seus efeitos econômicos ainda podem aparecer pela diluição ou pelos termos de liquidação.
Os US$ 8,36 bilhões restantes após retirar a maior despesa eram consumo de caixa?
Não. Também é preciso incluir o segundo ajuste de instrumentos financeiros e o restante da conciliação do fluxo de caixa. Só a conciliação completa chega à entrada operacional de US$ 3,929 bilhões divulgada.
A Anthropic é lucrativa?
A empresa registrou lucro operacional GAAP de US$ 974 milhões no segundo trimestre de 2026, mas prejuízo operacional de US$ 693 milhões e prejuízo líquido de US$ 80,748 bilhões no semestre. Lucro operacional, lucro ajustado e caixa positivo descrevem medidas e períodos diferentes.
Qual é a receita da Anthropic?
O S-1 informa US$ 4,585 bilhões no exercício de 2025 e US$ 16,286 bilhões no primeiro semestre de 2026, incluindo US$ 11,555 bilhões no segundo trimestre. Multiplicar o trimestre mais recente por quatro resulta em um ritmo anualizado de US$ 46,220 bilhões, não em um resultado anual divulgado nem em uma previsão.
Os US$ 587 bilhões de compromissos vencem imediatamente?
Não. É a soma de duas divulgações de 30 de junho que abrangem compras futuras e arrendamentos ainda não iniciados ao longo de vários anos. Condições e datas de pagamento importam. O total mais amplo dos próximos 12 meses está em branco no prospecto inicial; os valores das manchetes contratuais não devem ser somados novamente às notas.
ANT tem preço de IPO ou data confirmada de negociação?
O documento de 26 de outubro propõe ANT na Nasdaq, mas deixa em branco a faixa de preço e o número de ações da oferta. Não estabelece uma oferta concluída. Consulte as emendas na SEC e o prospecto definitivo para conhecer os termos reais.
Como esta referência será atualizada
A próxima atualização relevante deverá acompanhar uma emenda ao S-1 que forneça termos da oferta, números financeiros de setembro ou o cronograma de pagamentos ausente. Acrescentaremos o novo trimestre, reconstruiremos sua conciliação do caixa, revisaremos o mapa de compromissos e calcularemos a diluição com a capitalização real. O FCF calculado manterá a definição indicada para permitir comparações entre períodos. Os cenários continuarão identificados separadamente dos resultados divulgados.
Leituras relacionadas
- IPO da Anthropic: S-1 protocolado, ticker ANT; OpenAI, 2027
- Receita Amazon AWS por trimestre: 2T26 +37% vs capex $54 bi
- Resultados da Alphabet no Q2 2026: capex e Google Cloud
- Ações da Broadcom: receita de IA e por que a AVGO cai
- Acordo Micron Anthropic: termos, status e ações da MU
- Ação AKAM: Anthropic, US$ 11,6 bi e receita por segmento
- Ação CoreWeave 2026: backlog de $104 bi vs dívida de $35 bi
- Fluxo de caixa livre da Tesla por ano: US$ 1,5 bi no 3T26
Referências
- SEC EDGAR — índice do protocolo S-1 de 26 de outubro de 2026
- Anthropic Form S-1 — demonstrações de resultados, fluxos de caixa, resultados trimestrais e conciliações não GAAP
- Anthropic Form S-1 — obrigações contratuais no MD&A, acordos de financiamento e notas 8–10 e 13 das demonstrações financeiras
- Anthropic — anúncio do financiamento Série H de 28 de maio de 2026
- Associated Press — contexto de avaliação preliminar do IPO e panorama financeiro no dia do protocolo


